
Marktgröße und Marktanteil der Milchalternativen im Nahen Osten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 382.30 Millionen US-Dollar |
| Marktgröße (2031) | 710.80 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.21 % |
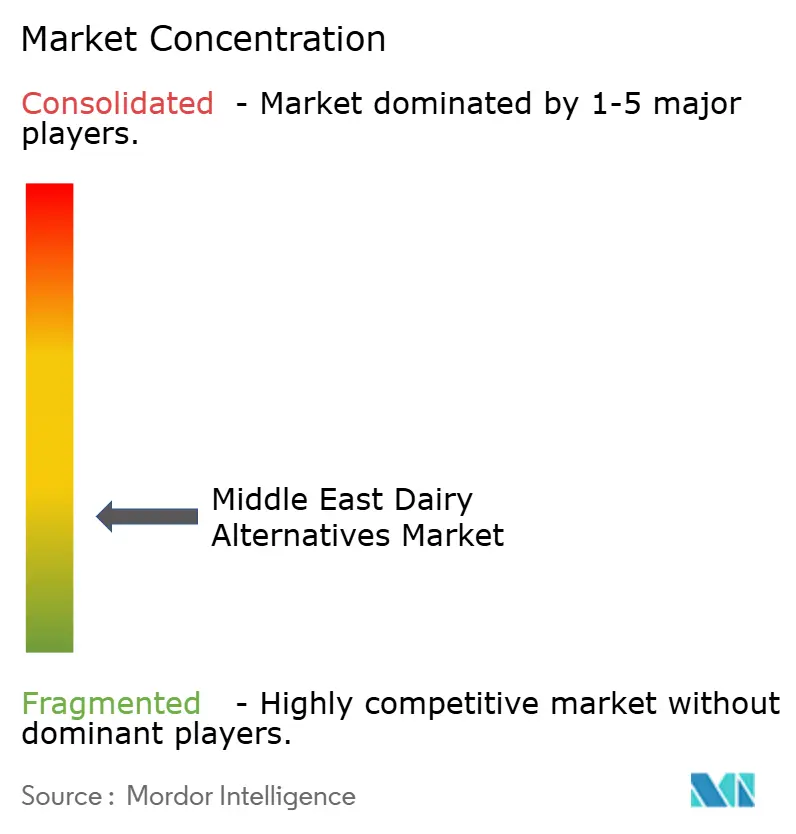
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Milchalternativen im Nahen Osten von Mordor Intelligence
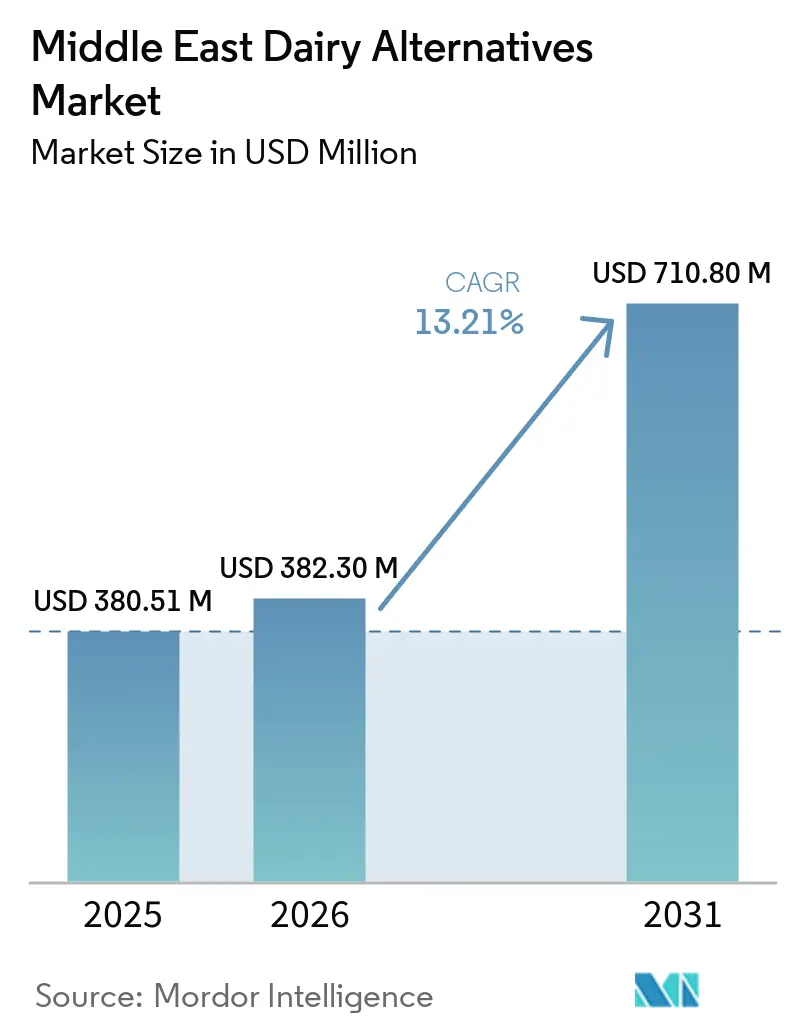
Der Markt für Milchalternativen im Nahen Osten erreichte im Jahr 2026 einen Wert von 382,30 Millionen USD, gegenüber 380,51 Millionen USD im Jahr 2025, und wird bis 2031 voraussichtlich 710,80 Millionen USD erreichen, was einem CAGR von 13,21 % im Zeitraum 2026–2031 entspricht. Dieses Wachstum wird in erster Linie durch eine strukturelle Nachfrage angetrieben, da mehr als 70 % der arabischen Bevölkerung von Laktoseintoleranz betroffen ist. Darüber hinaus fördern staatliche Programme zur Ernährungssicherheit die lokale Produktion pflanzlicher Zutaten. Die wachsende Zahl urbaner Flexitarier, die milchfreie Produkte mit Gesundheit und Nachhaltigkeit verbinden, stützt diese Nachfrage zusätzlich. Initiativen wie die Nationale Ernährungssicherheitsstrategie 2051 der VAE und die Saudi Vision 2030 beschleunigen behördliche Genehmigungen, subventionieren Pilotanlagen und lenken Risikokapital in neuartige Proteine. Diese Bemühungen ermutigen Hersteller, ihre inländischen Aktivitäten auszubauen, anstatt sich auf Importe zu verlassen. Marken setzen auf Innovation und bieten Produkte wie dattelgeschmackige Hafermilch und Kardamom-Joghurtalternativen an, um den ausgeprägten Geschmackspräferenzen für traditionelle Produkte wie Laban und Labneh gerecht zu werden. Darüber hinaus stärkt die in den VAE und Saudi-Arabien vorgeschriebene Anreicherung milchfreier Produkte mit Vitamin D, Kalzium und B12 deren Glaubwürdigkeit und gewährleistet ihre Aufnahme in die öffentliche Beschaffung und Schulmahlzeitenprogramme. Gleichzeitig begegnen Fortschritte in der Verpackung, wie aseptische Kartons und leichte Aluminiumdosen, den Einschränkungen der Kühlkette in Oman, Bahrain und Kuwait. Diese Verbesserungen verlängern die Haltbarkeit und die geografische Reichweite und wahren dabei die Lebensmittelsicherheitsstandards.
Wichtigste Erkenntnisse des Berichts
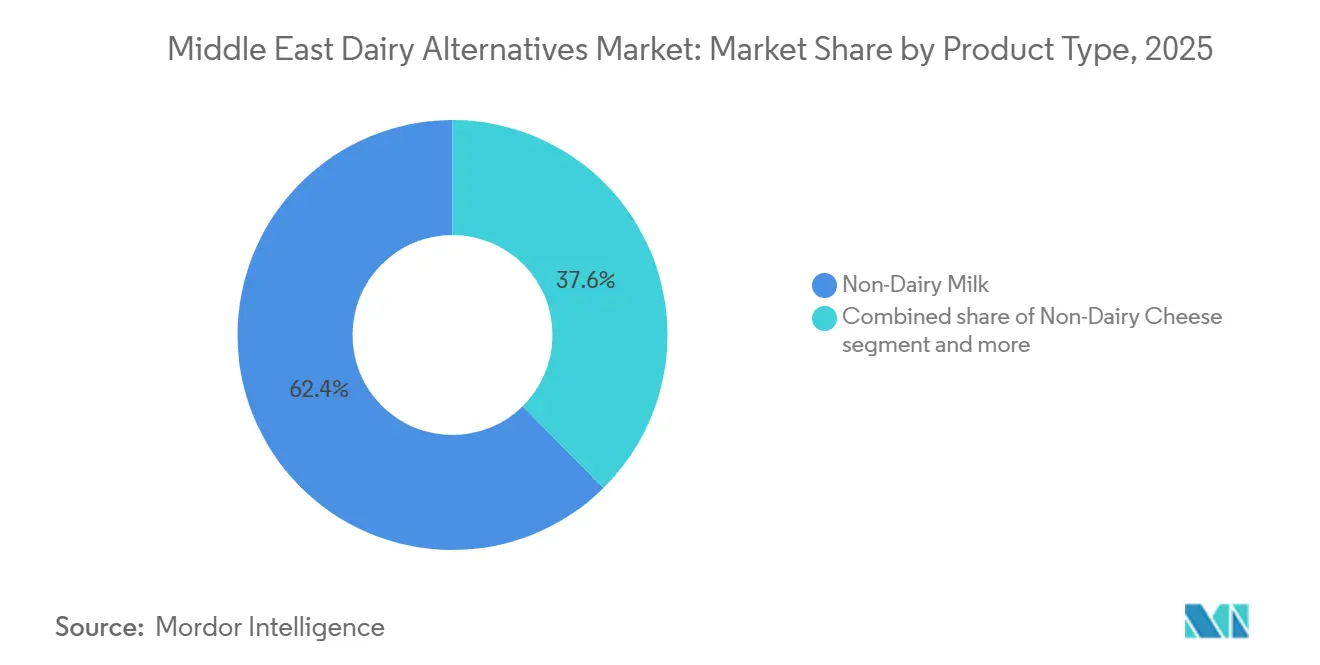
- Nach Produkttyp hielt Nicht-Milch-Getränke im Jahr 2025 einen Umsatzanteil von 62,39 %, während Nicht-Milch-Desserts bis 2031 voraussichtlich mit einem CAGR von 14,87 % wachsen werden.
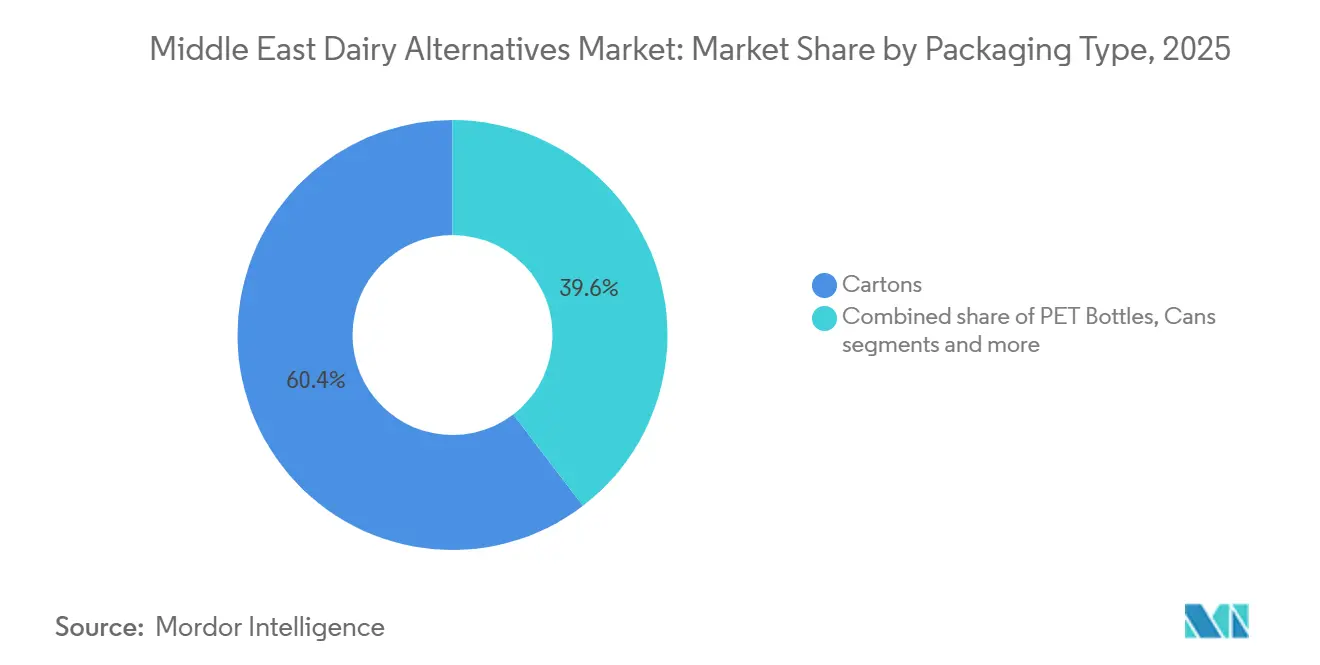
- Nach Verpackung dominierten Kartons mit 60,38 % der Verkäufe im Jahr 2025, während Dosen bis 2031 voraussichtlich mit einem CAGR von 13,98 % expandieren werden.
- Nach Vertrieb entfielen 81,74 % des Wertes im Jahr 2025 auf Off-Trade-Kanäle; On-Trade-Outlets sind auf dem Weg zur schnellsten Entwicklung mit einem CAGR von 14,08 % im Zeitraum 2026–2031.
- Nach Land repräsentierte Saudi-Arabien 38,76 % der Ausgaben im Jahr 2025, während die Vereinigten Arabischen Emirate voraussichtlich einen CAGR von 14,88 % verzeichnen und bis 2031 alle anderen Regionen übertreffen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Prävalenz von Laktoseintoleranz im Golf-Kooperationsrat | +2.3% | Gesamter Golf-Kooperationsrat, am stärksten in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Katar | Mittelfristig (2–4 Jahre) |
| Zunehmend gesundheitsbewusste und flexitarische Lebensstile | +2.1% | Städtische Zentren: Dubai, Riad, Doha; Ausstrahlungseffekte auf Bahrain, Kuwait | Kurzfristig (≤ 2 Jahre) |
| Kontinuierliche Innovation bei Aromen und Texturen von Milchalternativprodukten | +1.8% | Vereinigte Arabische Emirate (Forschungs- und Entwicklungszentren), Saudi-Arabien (lokale Produktion), Ägypten (exportorientiert) | Mittelfristig (2–4 Jahre) |
| Anreicherung von Produkten mit essenziellen Nährstoffen | +1.5% | Gesamter Golf-Kooperationsrat, regulatorischer Impuls in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Staatliche Ernährungssicherheitszuschüsse zur Förderung lokaler Milchalternativanlagen | +1.19% | Vereinigte Arabische Emirate (Abu Dhabi), Saudi-Arabien (NEOM, Riad), Katar | Langfristig (≥ 4 Jahre) |
| Wachsende Verbraucherpräferenz für natürliche und biologische Produkte | +1.4% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar (einkommensstärkere Segmente) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Prävalenz von Laktoseintoleranz im Golf-Kooperationsrat
In der Golfregion treibt eine genetische Veranlagung zu hohen Laktosemalabsorptionsraten die Nachfrage nach laktosefreien und pflanzlichen Milchalternativen erheblich an. Diese biologische Einschränkung wird durch die zunehmende Diagnose von Laktoseintoleranz weiter verstärkt, ein Trend, der durch den Ausbau des Gesundheitszugangs in der Region befeuert wird. Infolgedessen suchen Verbraucher aktiv nach Alternativen, die nicht nur Verdauungsbeschwerden lindern, sondern auch wesentliche Ernährungsvorteile erhalten. Die Auswirkungen dieses Wandels sind besonders in Saudi-Arabien spürbar, wo der jährliche Pro-Kopf-Milchkonsum traditionell 85 Kilogramm überstieg. Dieses hohe Konsumniveau bietet laktoseintoleranten Personen eine erhebliche Chance, auf pflanzliche Optionen wie Hafer-, Mandel- und Sojamilch umzusteigen. Darüber hinaus stärken in den VAE regulatorische Vorschriften, die die Anreicherung pflanzlicher Milch mit Vitamin D und Kalzium vorschreiben, die Glaubwürdigkeit dieser Produkte als ernährungsphysiologisch vergleichbar mit herkömmlichen Milchprodukten und verringern so wahrgenommene Kompromisse bei ihrer Einführung.
Zunehmend gesundheitsbewusste und flexitarische Lebensstile
Verbraucher im Nahen Osten, insbesondere in Saudi-Arabien, legen bei Kaufentscheidungen zunehmend Wert auf Gesundheit und Wohlbefinden. Dieser Wandel wird maßgeblich durch die wachsende Prävalenz von Fettleibigkeit und Diabetes in der Golfregion angetrieben. Diese gesundheitlichen Herausforderungen haben zu staatlich geleiteten Ernährungsinitiativen und einer Hinwendung des Privatsektors zu Produkten geführt, die zuckerärmer, proteinreicher und pflanzlich sind. So wurden beispielsweise im Jahr 2024 48,6 % der Frauen im Alter von 65–69 Jahren in Saudi-Arabien als fettleibig eingestuft, gemäß der Allgemeinen Behörde für Statistik[1]. Darüber hinaus verzeichnete Kuwait im Jahr 2024 mit 25,6 % die höchste Diabetesprävalenz im GCC, wie von der Internationalen Diabetes-Föderation berichtet[2]. Als Reaktion auf diese Nachfrage nach gesünderen Optionen führte Almarai im Jahr 2024 proteinangereicherte Milch- und pflanzliche Produktvarianten ein und sicherte sich damit einen bedeutenden Anteil am saudischen Proteinmilchmarkt. Darüber hinaus fördert die Nationale Ernährungsstrategie 2030 der VAE aktiv ausgewogene Ernährung und eine geringere Abhängigkeit von kalorienreichen tierischen Produkten und unterstützt die Einführung von Milchalternativen in Schulmahlzeiten- und öffentlichen Beschaffungsprogrammen.
Kontinuierliche Innovation bei Aromen und Texturen von Milchalternativprodukten
Die Lokalisierung von Aromen spielt eine zentrale Rolle in einer Region, in der traditionelle Milchprodukte wie Laban, Labneh und Zabadi eine tiefe kulturelle Bedeutung haben. Juhayna Food Industries führte 2022 eine pflanzliche Linie unter ihrer Marke Nuts and Grains ein. Im Jahr 2024 brachte das Unternehmen eine Mandel-Barista-Milch mit Schäumfähigkeit auf den Markt, die auf die florierende Kaffeekultur und den Gastronomiesektor der Region ausgerichtet ist. Um regionalen Präferenzen gerecht zu werden, bieten sie dattelgeschmackige pflanzliche Milch und kardamominfundierte Joghurtalternativen an. Diese Produkte begegnen der ausgeprägten „Geschmackstreue zu traditionellen Milchprodukten”, indem sie vertraute Aromen in pflanzlichen Formaten anbieten. NÜITREE, die erste spezialisierte pflanzliche Fabrik der VAE, nahm 2024 den Betrieb auf. Das Unternehmen konzentriert sich auf die Verbesserung der Textur mithilfe von Hydrokolloiden und Fermentationstechnologie, um das cremige Mundgefühl von Vollfettmilch zu replizieren – ein wichtiges sensorisches Merkmal für Verbraucher im Nahen Osten. Darüber hinaus forscht die König-Abdullah-Universität für Wissenschaft und Technologie an meerwasserangepassten Mikroalgen und kontrollierter Umgebungskultivierung. Diese Forschung könnte zu innovativen Protein- und Fettzutaten für Milchalternativen führen und gleichzeitig den Süßwasserverbrauch minimieren.
Anreicherung von Produkten mit essenziellen Nährstoffen
Die VAE schreiben die Anreicherung pflanzlicher Milch mit Vitamin D, Kalzium und B12 vor, um sicherzustellen, dass diese Alternativen eine ernährungsphysiologische Gleichwertigkeit mit herkömmlichen Milchprodukten erreichen. Diese Regulierung positioniert Milchalternativen als funktionale Substitute und nicht als Nischenprodukte. Ebenso hat die Behörde für Lebensmittel und Arzneimittel Saudi-Arabiens vergleichbare Anreicherungsrichtlinien eingeführt. Darüber hinaus arbeiten GCC-Normungsgremien daran, Nährstoffprofile in den Mitgliedstaaten zu harmonisieren, um einen reibungsloseren grenzüberschreitenden Handel zu erleichtern. Unternehmen wie Danone und Almarai haben reagiert, indem sie Vitamin D3, Kalziumkarbonat und Cyanocobalamin in ihre pflanzlichen Produktlinien integriert haben. Sie heben diese Anreicherungsangaben auf der Verpackung prominent hervor, um ihre Gleichwertigkeit mit Kuhmilch zu betonen. Diese Strategie adressiert direkt eine häufige Verbrauchersorge: die Wahrnehmung, dass pflanzliche Alternativen die essenziellen Nährstoffe tierischer Milch nicht enthalten. Darüber hinaus unterstreicht die geplante Partnerschaft von Tanmiah Food Company mit Big Idea Ventures im Jahr 2025 den Fokus auf vorgelagerte Innovation. Durch die Entwicklung nachhaltiger Futterzutaten wollen sie alternative Futterformulierungen erkunden. Diese Innovationen könnten die Inputkosten sowohl für die konventionelle als auch für die pflanzliche Milchproduktion senken und damit die Wirtschaftlichkeit angereicherter Produkte unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumpreise gegenüber subventionierten Milchprodukten | -1.2% | Gesamter Golf-Kooperationsrat, am ausgeprägtesten in Saudi-Arabien und Kuwait | Kurzfristig (≤ 2 Jahre) |
| Starke Geschmackstreue zu traditionellen Milchprodukten | -0.9% | Saudi-Arabien, Oman, Bahrain (traditionelle Konsummuster) | Mittelfristig (2–4 Jahre) |
| Lücken in der Kühlkette in kleineren Märkten des Nahen Ostens | -0.8% | Oman, Bahrain, Kuwait, Übriger Naher Osten | Mittelfristig (2–4 Jahre) |
| Halal-/Kennzeichnungsunklarheiten bei neuartigen Pflanzenproteinen | -0.7% | Gesamter Golf-Kooperationsrat, regulatorische Klarheit erforderlich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumpreise gegenüber subventionierten Milchprodukten
Pflanzliche Milchprodukte in GCC-Märkten sind 30–50 % teurer als herkömmliche Milchprodukte. Dieser Preisunterschied resultiert aus der Abhängigkeit der Region von Importen, begrenzten Produktionsmengen und dem Fehlen staatlicher Subventionen, die die traditionelle Milchwirtschaft unterstützen. Das Nationale Zentrum für Agrartechnologie Saudi-Arabiens und SALIC gewähren konventionellen Milchbetrieben direkte Subventionen, was die Einzelhandelspreise für Produkte wie Milch, Laban und Zabadi senkt. Im Gegensatz dazu fallen für pflanzliche Alternativen volle Einfuhrzölle und Logistikkosten an. Lokale Bemühungen, wie die Einführung von Hafermilch durch SADAFCO und die Fabrik von NÜITREE in den VAE, tragen dazu bei, diese Preislücke zu schließen, indem Importzölle vermieden und Logistikkosten gesenkt werden. Um jedoch Preisparität mit subventionierten Milchprodukten zu erreichen, ist entweder die Abschaffung von Subventionen für konventionelle Milchprodukte oder eine gleichwertige staatliche Unterstützung für die pflanzliche Produktion erforderlich. Die Initiative „Make it in the Emirates” der VAE, die wettbewerbsfähige Finanzierungen und Energietarife für lokale Hersteller bietet, stellt einen potenziellen Weg zur Kostensenkung dar.
Starke Geschmackstreue zu traditionellen Milchprodukten
Traditionelle Milchprodukte wie Laban, Labneh und Zabadi sind fester Bestandteil der kulinarischen Traditionen des Nahen Ostens. Diese Produkte werden täglich bei Familienmahlzeiten, bei religiösen Anlässen und als Beilage zu Grundgerichten konsumiert. Sensorische Eigenschaften, insbesondere Geschmack und Textur, sind die wichtigsten Kauftreiber. Dies unterstreicht die Notwendigkeit, dass pflanzliche Alternativen diese sensorischen Qualitäten möglichst genau nachahmen müssen, um Erst- und Wiederholungskäufe zu fördern. Strategien zur Aromenlokalisierung, wie die Einführung von dattelgeschmackiger pflanzlicher Milch und Kardamom-Joghurtalternativen, gewinnen an Bedeutung. Verbraucheraufklärung und Verkostungen im Geschäft bleiben jedoch unerlässlich, um anfängliche Zurückhaltung zu überwinden. Darüber hinaus könnten nationale Kampagnen der VAE, die „frisch essen, lokal kaufen” und Ernährungsbewusstsein fördern, die Akzeptanz weiter steigern, wenn sie pflanzliche Optionen einschließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Nicht-Milch-Getränke behalten die Dominanz, während Desserts an Fahrt gewinnenIm Jahr 2025 machten Nicht-Milch-Getränke 62,39 % des Marktes für Milchalternativen im Nahen Osten aus und etablierten sich als führende Option für Verbraucher, die sich von Laktose abwenden. Hafermilch treibt das Wachstum in diesem Teilsegment an, da ihre Viskosität gut für Café-Latte-Schaum geeignet ist und ihr neutraler Geschmack gut zu regionalen Teemischungen passt. Sojamilch bleibt bei preisbewussten Verbrauchern beliebt und bietet ein günstiges Protein-zu-Dirham-Verhältnis. Mandelmilch hingegen behauptet ihre Premiumpositionierung in wohlhabenden städtischen Gebieten. Kokosmilch, obwohl hauptsächlich eine Nische und in Gerichten wie Currys und Desserts verwendet, verzeichnet während des Ramadans eine erhöhte Nachfrage, was mit einem Anstieg kokosbasierter Rezepte einhergeht. Da die Anreicherungsstandards strenger werden, präsentieren Marktführer Vitamin D, B12 und Kalziumgehalte prominent auf der Verpackung und betonen, dass das Erreichen der Nährwertäquivalenz von Kuhmilch nun eine Anforderung und keine Bestrebung mehr ist.
Nicht-Milch-Desserts werden voraussichtlich mit einem CAGR von 14,87 % wachsen und sind damit das am schnellsten wachsende Segment, angetrieben durch das heiße Klima des Golfs und den hohen Pro-Kopf-Eiskonsum. Im Jahr 2024 integrieren Almarais neue Eiscreme-SKUs Kokosfett und Dattelzucker, um die cremige Textur von Premium-Gelato nachzuahmen. Pflanzliche Joghurtalternativen nutzen kontrollierte Fermentation, um den Geschmack von Zabadi nachzuahmen und traditionelle Frühstücksgewohnheiten effektiv in milchfreie Optionen umzuwandeln. Obwohl Käseanaloga derzeit einen kleineren Marktanteil halten, gewinnen sie mit der lokalen Verfügbarkeit von präzisionsfermentiertem Kasein an Akzeptanz. Durch die Priorisierung von Geschmacksanpassung und Texturauthenthizität entwickeln sich Dessertformate von Nischenprodukten für Veganer zu Mainstream-Gefrierfachartikeln und treiben zusätzliches Wachstum im Markt für Milchalternativen im Nahen Osten an.

Nach Verpackungstyp:
Kartons führen, Dosen erweitern die ReichweiteIm Jahr 2025 entfielen 60,38 % des Umsatzes auf Kartons, was die Wirksamkeit der aseptischen Verarbeitung in Regionen unterstreicht, in denen die Temperaturen häufig 40 °C überschreiten. Tetra Pak und SIG haben Produktionsanlagen in Dschidda und Abu Dhabi optimiert und bieten Herstellern unmittelbaren Zugang zu Abfülllinien und recycelbarem Kartonmaterial. Die Fähigkeit, eine verlängerte Haltbarkeit ohne Kühlung zu gewährleisten, ermöglicht es Distributoren, traditionelle Handelskanäle zu erschließen, denen es in der Regel an zuverlässiger Kühllagerung mangelt. Während PET-Flaschen den Unterwegskonsum in Dubai und Doha dominieren, bleiben sie aufgrund höherer Transportkosten pro Liter hinter Kartons zurück.
Dosen, die voraussichtlich eine CAGR von 13,98 % verzeichnen werden, adressieren Vertriebsherausforderungen in Oman, Bahrain und Kuwait, wo fragmentierte Einzelhandelsnetzwerke die Lieferzeiten auf der letzten Meile erhöhen. Die Aluminiumrecyclingrate der Region spricht jüngere Verbraucher an, die Umweltverantwortung mit Markenwert verbinden. Hersteller akzeptieren den Kompromiss der „umgebungsstabilen” Eigenschaften, da dies ihnen ermöglicht, Regalflächen in Kleinstmärkten und Tankstellen zu sichern, die für gekühlte Produktvarianten in der Regel unzugänglich sind. Während Dosen ihre geografische Reichweite ausbauen, behalten Kartons ihre Führungsposition in städtischen Gebieten mit hohem Volumen. Diese Dynamik ermöglicht es dem Markt für Milchalternativen im Nahen Osten, sowohl Premium- als auch preissensible Segmente effektiv zu bedienen.
Nach Vertriebskanal:
Einzelhandel dominiert, Gastronomie fördert ErstversucheIm Jahr 2025 entfielen auf Off-Trade-Standorte, bestehend aus Hypermärkten, Supermärkten und Online-Lebensmittelplattformen, ein bedeutender Anteil von 81,74 % der Verkäufe, unterstützt durch das umfangreiche moderne Einzelhandelsnetzwerk des GCC. Einzelhandelsführer wie Carrefour und Lulu verbessern die Transparenz durch dedizierte „pflanzliche Regalbereiche” mit QR-Codes, die die Herkunft der Zutaten nachverfolgen – ein Schritt, der das Verbrauchervertrauen stärkt und Premiumpreise unterstützt. Darüber hinaus nutzen Abonnement-E-Commerce-Modelle diesen Trend, indem sie wöchentliche Hafermilch-Pakete an Wohnungen liefern, angetrieben durch den Anstieg der Smartphone-Nutzung und flexibler Arbeitsregelungen. Mit zunehmender Internetdurchdringung verzeichnen Online-Vertriebskanäle ein erhebliches Wachstum. So nutzten beispielsweise im Jahr 2024 laut der Weltbank 100 % der Bevölkerung in den Vereinigten Arabischen Emiraten und Saudi-Arabien das Internet[3].
On-Trade-Kanäle, einschließlich Cafés, Hotels und Fluggesellschaften, werden voraussichtlich mit einem starken CAGR von 14,08 % wachsen. Diese Standorte erweitern ihre milchfreien Menüoptionen, um gesundheitsbewusste Einwohner und Touristen anzusprechen. Barista-geeignete Hafermilch, die Mikroschaum-Temperaturen standhalten kann, ist in Spezialitätenkaffeeketten in Städten wie Riad und Maskat zur Standardzutat geworden. Fluggesellschaften wie Emirates und Saudia haben begonnen, auf Langstreckenflügen pflanzliche Creamer anzubieten, was einen Wandel markiert, bei dem milchfreie Optionen zum Mainstream statt zur Nische werden. Gastronomieunternehmen, die auf Differenzierung und höhere Gewinnmargen abzielen, fördern die Einführung innovativer SKUs. Dieser Ansatz erhöht nicht nur die Verbraucherexposition, sondern stärkt auch die Markenerinnerung im wachsenden Markt für Milchalternativen im Nahen Osten.
Geografische Analyse
Markt für Milchalternativen in Saudi-Arabien
Im Jahr 2025 hält Saudi-Arabien einen bedeutenden Marktanteil von 38,76 % und unterstreicht damit seine Position als führender Milchmarkt der Region. Dieses Wachstum wird durch eine wachsende Mittelschicht und staatlich geförderte Agrar-Technologie-Cluster angetrieben, die nun den lokalen Anbau von Hafer und Mandeln ermöglichen. Inländische Abfüllanlagen in Dschidda und Riad, kombiniert mit dem umfangreichen täglichen Liefernetz von Almarai mit über 100.000 Routen, erhöhen die Sichtbarkeit von milchfreien Produkten in traditionellen und modernen Einzelhandelsgeschäften, einschließlich Städten der zweiten Reihe. Obwohl Saudi-Arabiens Kühlketteninfrastruktur sich verbessert, ist sie in ländlichen Gebieten nach wie vor stark auf umgebungstemperaturstabile Kartons angewiesen, was die zuvor erörterte Verpackungshierarchie unterstreicht.
Markt für Milchalternativen in den Vereinigten Arabischen Emiraten
Zwischen 2026 und 2031 wird für die VAE ein starkes Wachstum mit einem CAGR von 14,88 % prognostiziert. Dieses Wachstum wird durch den transparenten Regulierungsrahmen der VAE und ein dynamisches Innovationsökosystem unterstützt, das akademische Forschung mit Risikokapital verbindet. Das Präzisionsfermentations-Pilotprojekt in Abu Dhabi ist eine wichtige Entwicklung, das Molkenanaloga im kommerziellen Maßstab produziert und es Lebensmittelherstellern ermöglicht, pflanzenbasierte Käsesorten mit Schmelz- und Dehneigenschaften herzustellen, die dem traditionellen Halloumi ähneln. Die hohe Konzentration von Spezialcafés, Fitnessstudios und Reformkostläden in Dubai fördert Verbrauchertests und etabliert die Stadt als Trendsetter für den gesamten GCC. Darüber hinaus vereinfachen harmonisierte Anreicherungsstandards in den Bundesemirate den zwischenstaatlichen Handel und reduzieren die Compliance-Herausforderungen für die emiratsübergreifende Distribution.
Markt für Milchalternativen im Nahen Osten
Sekundärmärkte, darunter Katar, Oman, Bahrain, Kuwait und Iran, bieten Wachstumspotenzial, stehen jedoch vor Herausforderungen wie kleineren Bevölkerungsgruppen, fragmentierten Einzelhandelsnetzwerken und anhaltenden Kühlkettenbeschränkungen. Es gibt jedoch positive Entwicklungen: Katar verfügt dank der verbesserten Logistikinfrastruktur nach der Fußball-Weltmeisterschaft 2022 nun über temperaturkontrollierte Frachtbereiche, die als Reexport-Drehscheibe für gekühlte Milchalternativen dienen könnten. Oman und Bahrain begegnen den Problemen der letzten Meile bei der Kühlung durch den Einsatz von Aseptikdosen. In Kuwait begünstigen Subventionen zwar derzeit konventionelle Milch, doch frühe politische Diskussionen deuten auf eine schrittweise Verlagerung der Anreize hin, um sie an den Zielen der öffentlichen Gesundheit auszurichten. Im Iran wächst trotz Sanktionen die städtische Nachfrage nach pflanzenbasierten Lebensmitteln, wobei inländische Start-ups durch die Verwendung von Sonnenblumenkernbasen innovieren, um Devisenimportbeschränkungen zu umgehen. Da sich die Vertriebspartnerschaften in diesen Märkten festigen, ist der Markt für Milchalternativen im Nahen Osten gut positioniert, um seine Reichweite über die beiden primären Volkswirtschaften hinaus auszubauen.
Wettbewerbslandschaft
Der Markt für Milchalternativen im Nahen Osten ist fragmentiert, mit Wettbewerb zwischen globalen und regionalen Akteuren. Globale Marktführer wie Danone SA, Oatly Group AB, Flora Food Group und Chobani LLC konkurrieren mit regionalen Unternehmen wie Almarai Company, SADAFCO und Juhayna. Gleichzeitig stören Startups wie Vivici und ImaginDairy den Markt mit Präzisionsfermentationstechnologien. Danone hat 60 Millionen USD in eine Anlage in Saudi-Arabien investiert, während Oatly eine Partnerschaft mit Unilever Food Solutions für den Vertrieb in den VAE eingegangen ist. Diese Strategien verdeutlichen die Bemühungen, lokale Produktion zu etablieren und in den Gastronomiesektor zu expandieren. Juhayna's exportorientiertes Modell, das über 40 Länder bedient, zeigt das Potenzial regionaler Produktionszentren, die von niedrigeren Arbeitskosten und der Nähe zu den Märkten des Nahen Ostens und Nordafrikas profitieren. Wachstumschancen umfassen die Geschmackslokalisierung, wie Dattel, Kardamom und Safran, sowie präzisionsfermentierte Käseanaloga mit authentischen Schmelz- und Dehnungseigenschaften. Darüber hinaus gewinnen angereicherte Produkte für Schulmahlzeitenprogramme und öffentliche Beschaffungskanäle an Aufmerksamkeit, insbesondere da die Vorschriften der VAE und Saudi-Arabiens eine Nährwertäquivalenz mit konventionellen Milchprodukten verlangen.
Führende Akteure im Markt für Milchalternativen im Nahen Osten konzentrieren sich auf Innovation und Expansion. Unternehmen führen neue pflanzliche Milchformulierungen ein, insbesondere bei Milchalternativen wie Hafer, Mandel und Soja, und erweitern gleichzeitig ihre Vertriebsnetze in der gesamten Region. Sie demonstrieren operative Flexibilität durch Investitionen in lokale Produktionsanlagen und die Bildung von Partnerschaften mit regionalen Distributoren, um Produktverfügbarkeit und Marktreichweite sicherzustellen. Strategische Kooperationen mit Gastronomieunternehmen, Einzelhändlern und E-Commerce-Plattformen verbessern die Produktzugänglichkeit. Unternehmen priorisieren auch Clean-Label-Produkte, Bio-Zertifizierungen und nachhaltige Verpackungen, um den sich wandelnden Verbraucheranforderungen gerecht zu werden. Die Wettbewerbslandschaft wird weiterhin durch starke Marketingkampagnen geprägt, insbesondere in Schlüsselmärkten wie Saudi-Arabien und den VAE, wo Unternehmen die gesundheitlichen und ökologischen Vorteile ihrer Produkte betonen.
Präzisionsfermentation entwickelt sich zu einer transformativen Kraft im Markt. Abu Dhabi hat mit Vivici zusammengearbeitet, um eine großangelegte tierfreie Proteinfabrik zu errichten, während ImaginDairy eine Fermentationsanlage mit 100.000 Litern Kapazität aufgebaut hat. Diese Entwicklungen ermöglichen die lokale Produktion von Molken- und Kaseinanaloga und eliminieren die Notwendigkeit traditioneller Tierhaltung. Solche Fortschritte positionieren den Nahen Osten als wachsendes Zentrum für Milchalternativen, reduzieren die Abhängigkeit von importierten Zutaten und erleichtern die Halal-Zertifizierung durch transparente, lokal geprüfte Produktionsprozesse. Die Region übernimmt auch fortschrittliche landwirtschaftliche Technologien. NEOMs Topian-Gewächshäuser und Pure Harvests klimakontrollierte Gewächshäuser sind Vorreiter beim ganzjährigen Anbau alternativer Proteinkulturen. Darüber hinaus erforscht die King Abdullah University of Science and Technology meerwasserangepasste Mikroalgen, die innovative Protein- und Fettzutaten liefern und gleichzeitig Süßwasser schonen könnten. Auch die regulatorischen Rahmenbedingungen entwickeln sich weiter. Das Ministerium für Industrie und fortschrittliche Technologie der VAE hat UAE.S 5048:2021 für neuartige Lebensmittel eingeführt, und Abu Dhabi schlägt einen einzigen Ansprechpartner für Halal-Zertifizierung, neue Lebensmittelregistrierung und Produktionsgenehmigungen vor, was die Kommerzialisierungsherausforderungen für präzisionsfermentierte und pflanzliche Produkte erleichtert. Aufstrebende Akteure wie NÜITREE, die erste spezialisierte pflanzliche Fabrik der VAE, und Startups im Iran und Ägypten entwickeln kulturell relevante Geschmacksrichtungen und Formate, um traditionelle und preissensible Verbraucher anzusprechen.
Marktführer für Milchalternativen im Nahen Osten
-
Danone SA
-
Lactalis Group
-
Oatly Group AB
-
Chobani LLC
-
Flora Food Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Milchalternativen im Nahen Osten Unternehmen in diesem Bericht
- Eden Foods Inc
- Lactalis Group
- Green Spot Co Ltd
- The Hain Celestial Group Inc
- Danone SA
- Blue Diamond Growers
- Upfield Holdings
- Oatly Group AB
- The Bridge Srl
- Campbell Soup Company
- Saudia Dairy and Foodstuff Co
- Burson Group
- Lam Soon Group
- Califia Farms Inc
- Ripple Foods
- Chobani LLC
- Flora Food Group
- Miyoko's Creamery
- Good Karma
Neueste Industrielle Entwicklungen in Markt für Milchalternativen im Nahen Osten
- Oktober 2025: Vivici (ehemals The Every Company) und Partner aus Abu Dhabi kündigten Pläne zum Bau einer großangelegten Präzisionsfermentationsanlage in Abu Dhabi an, um tierfreies Milchprotein herzustellen, das Emirat als Produktionszentrum für Milchalternativen zu positionieren und die regionale Lieferkettenresilienz zu unterstützen
- Februar 2024: Tres Marias hat eine Partnerschaft mit Costa Coffee geschlossen, um 150 seiner Filialen in den VAE mit pflanzlicher Milch zu beliefern. Die Vereinbarung, die eine Vielzahl von Hafer-, Soja-, Kokos- und Mandelmilch umfasst, soll auf weitere 150 Costa Coffee-Filialen in Kuwait und Saudi-Arabien ausgeweitet werden.
Berichtsumfang des Marktes für Milchalternativen im Nahen Osten
Milchalternativen sind pflanzliche, nicht-milchbasierte Produkte, die den Geschmack, die Textur und die Funktion von tierischen Milchprodukten nachahmen. Der Markt für Milchalternativen im Nahen Osten ist nach Produkttyp, Verpackungstyp, Vertriebskanal und Land segmentiert. Nach Produkttyp ist der Markt in Nicht-Milch-Getränke, Nicht-Milch-Käse, Nicht-Milch-Desserts, Nicht-Milch-Joghurt und Sonstige segmentiert. Das Segment der Nicht-Milch-Getränke ist weiter in Hafer, Soja, Mandel und Kokos unterteilt. Nach Verpackungstyp ist der Markt in PET-Flaschen, Dosen, Kartons und Sonstige segmentiert. Nach Vertriebskanal ist der Markt in On-Trade und Off-Trade segmentiert. Das Off-Trade-Segment ist weiter in Convenience-Stores, Supermärkte und Hypermärkte, Online-Einzelhandel und Sonstige unterteilt. Nach Land ist der Markt in die Vereinigten Arabischen Emirate, Katar, Saudi-Arabien, Oman, Bahrain, Iran, Kuwait und den Rest des Nahen Ostens segmentiert. Marktprognosen werden in Wert (Millionen USD) angegeben.
Segmentierungsübersicht
| Nicht-Milch-Getränke | Hafermilch |
| Sojamilch | |
| Mandelmilch | |
| Kokosmilch | |
| Nicht-Milch-Käse | |
| Nicht-Milch-Desserts | |
| Nicht-Milch-Joghurt | |
| Sonstige |
| PET-Flaschen |
| Dosen |
| Kartons |
| Sonstige |
| Gastronomie | |
| Einzelhandel | Convenience-Stores |
| Supermärkte und Hypermärkte | |
| Online-Einzelhandel | |
| Sonstige (Lagerclubs, Tankstellen usw.) |
| Vereinigte Arabische Emirate |
| Katar |
| Saudi-Arabien |
| Oman |
| Bahrain |
| Iran |
| Kuwait |
| Übriger Naher Osten |
| Nach Produkttyp | Nicht-Milch-Getränke | Hafermilch |
| Sojamilch | ||
| Mandelmilch | ||
| Kokosmilch | ||
| Nicht-Milch-Käse | ||
| Nicht-Milch-Desserts | ||
| Nicht-Milch-Joghurt | ||
| Sonstige | ||
| Verpackungstyp | PET-Flaschen | |
| Dosen | ||
| Kartons | ||
| Sonstige | ||
| Vertriebskanal | Gastronomie | |
| Einzelhandel | Convenience-Stores | |
| Supermärkte und Hypermärkte | ||
| Online-Einzelhandel | ||
| Sonstige (Lagerclubs, Tankstellen usw.) | ||
| Land | Vereinigte Arabische Emirate | |
| Katar | ||
| Saudi-Arabien | ||
| Oman | ||
| Bahrain | ||
| Iran | ||
| Kuwait | ||
| Übriger Naher Osten | ||
Marktdefinition
- Milchalternativen - Milchalternativen sind Lebensmittel, die aus pflanzlicher Milch/Ölen anstelle der üblichen tierischen Produkte hergestellt werden, wie Käse, Butter, Milch, Eis, Joghurt usw. Pflanzliche oder nicht-milchbasierte Milchalternativen sind das am schnellsten wachsende Segment in der neueren Lebensmittelproduktentwicklungskategorie der funktionellen und Spezialgetränke weltweit.
- Nicht-Milch-Butter - Nicht-Milch-Butter ist eine vegane Butteralternative, die aus einer Mischung pflanzlicher Öle hergestellt wird. Mit der Zunahme alternativer Ernährungsweisen wie Vegetarismus, Veganismus und Glutanintoleranz ist pflanzliche Butter ein gesunder nicht-milchbasierter Ersatz für normale Butter.
- Nicht-Milch-Eis - Pflanzliches Eis ist eine wachsende Kategorie. Nicht-Milch-Eis ist eine Art Dessert, das ohne tierische Zutaten hergestellt wird. Es gilt typischerweise als Ersatz für normales Eis für diejenigen, die keine tierischen oder tierisch gewonnenen Produkte, einschließlich Eier, Milch, Sahne oder Honig, essen können oder wollen.
- Pflanzliche Milch - Pflanzliche Milch sind Milchsubstitute, die aus Nüssen (z. B. Haselnüssen, Hanfsamen), Samen (z. B. Sesam, Walnüssen, Kokosnüssen, Cashews, Mandeln, Reis, Hafer usw.) oder Hülsenfrüchten (z. B. Soja) hergestellt werden. Pflanzliche Milch wie Sojamilch und Mandelmilch sind seit Jahrhunderten in Ostasien und dem Nahen Osten beliebt.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kulturbutter | Kulturbutter wird hergestellt, indem die rohe Butter einem chemischen Verarbeitungsprozess unterzogen und mit bestimmten Emulgatoren und Fremdzutaten versetzt wird. |
| Ungesäuerte Butter | Diese Art von Butter wurde in keiner Weise verarbeitet. |
| Naturkäse | Die Käsesorte in ihrer natürlichsten Form. Sie wird aus natürlichen und einfachen Produkten und Zutaten hergestellt, darunter frische und natürliche Salze, natürliche Farben, Enzyme und hochwertige Milch. |
| Schmelzkäse | Schmelzkäse durchläuft dieselben Prozesse wie Naturkäse; er erfordert jedoch mehr Schritte und viele verschiedene Zutatenformen. Die Herstellung von Schmelzkäse umfasst das Schmelzen von Naturkäse, das Emulgieren und das Hinzufügen von Konservierungsstoffen und anderen künstlichen Zutaten oder Farbstoffen. |
| Einfache Sahne | Einfache Sahne enthält etwa 18 % Fett. Es handelt sich um eine einzelne Sahneschicht, die sich über aufgekochter Milch bildet. |
| Doppelrahm | Doppelrahm enthält 48 % Fett, mehr als doppelt so viel Fett wie einfache Sahne. Er ist schwerer und dicker als einfache Sahne. |
| Schlagsahne | Diese hat einen viel höheren Fettgehalt als einfache Sahne (36 %). Sie wird zum Garnieren von Kuchen, Torten und Puddings sowie als Verdickungsmittel für Saucen, Suppen und Füllungen verwendet. |
| Gefrorene Desserts | Desserts, die in gefrorenem Zustand gegessen werden sollen. Z. B. Sherbets, Sorbets, gefrorene Joghurts. |
| UHT-Milch (ultrahocherhitzte Milch) | Milch, die bei sehr hoher Temperatur erhitzt wird. Die Ultrahochtemperaturbehandlung (UHT) von Milch umfasst das Erhitzen für 1–8 Sekunden bei 135–154 °C, wodurch sporenbildende pathogene Mikroorganismen abgetötet werden, was zu einem Produkt mit einer Haltbarkeit von mehreren Monaten führt. |
| Nicht-Milch-Butter / Pflanzliche Butter | Butter aus pflanzlich gewonnenem Öl wie Kokos-, Palmöl usw. |
| Nicht-Milch-Joghurt | Joghurt, der typischerweise aus Nüssen wie Mandeln, Cashews, Kokosnüssen und sogar anderen Lebensmitteln wie Sojabohnen, Kochbananen, Hafer und Erbsen hergestellt wird. |
| Gastronomie | Bezieht sich auf Restaurants, Schnellrestaurants und Bars. |
| Einzelhandel | Bezieht sich auf Supermärkte, Hypermärkte, Online-Kanäle usw. |
| Neufchâtel-Käse | Eine der ältesten Käsesorten Frankreichs. Es handelt sich um einen weichen, leicht krümeligen, schimmelgereiften Käse mit Blütenrinde, der in der Region Neufchâtel-en-Bray in der Normandie hergestellt wird. |
| Flexitarier | Bezeichnet einen Verbraucher, der eine halbvegetarische Ernährung bevorzugt, die auf pflanzlichen Lebensmitteln basiert und nur begrenzt oder gelegentlich Fleisch enthält. |
| Laktoseintoleranz | Laktoseintoleranz ist eine Reaktion des Verdauungssystems auf Laktose, den Zucker in Milch. Sie verursacht unangenehme Symptome als Reaktion auf den Konsum von Milchprodukten. |
| Frischkäse | Frischkäse ist ein weicher und cremiger Frischkäse mit einem würzigen Geschmack, der aus Milch und Sahne hergestellt wird. |
| Sorbets | Sorbet ist ein gefrorenes Dessert aus Eis in Kombination mit Fruchtsaft, Fruchtpüree oder anderen Zutaten wie Wein, Likör oder Honig. |
| Sherbet | Sherbet ist ein gesüßtes gefrorenes Dessert aus Früchten und einem Milchprodukt wie Milch oder Sahne. |
| Lagerstabil | Lebensmittel, die sicher bei Raumtemperatur, also „im Regal”, für mindestens ein Jahr gelagert werden können und zum sicheren Verzehr weder gekocht noch gekühlt werden müssen. |
| DSD | Direktlieferung an den Einzelhandel ist der Prozess im Lieferkettenmanagement, bei dem das Produkt direkt vom Produktionswerk an den Einzelhändler geliefert wird. |
| OU Koscher | Orthodox Union Koscher ist eine Koscher-Zertifizierungsstelle mit Sitz in New York City. |
| Gelato | Gelato ist ein gefrorenes cremiges Dessert aus Milch, Schlagsahne und Zucker. |
| Weidehaltungskühe | Weidehaltungskühe dürfen auf Weiden grasen, wo sie eine Vielzahl von Gräsern und Klee fressen. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




