
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
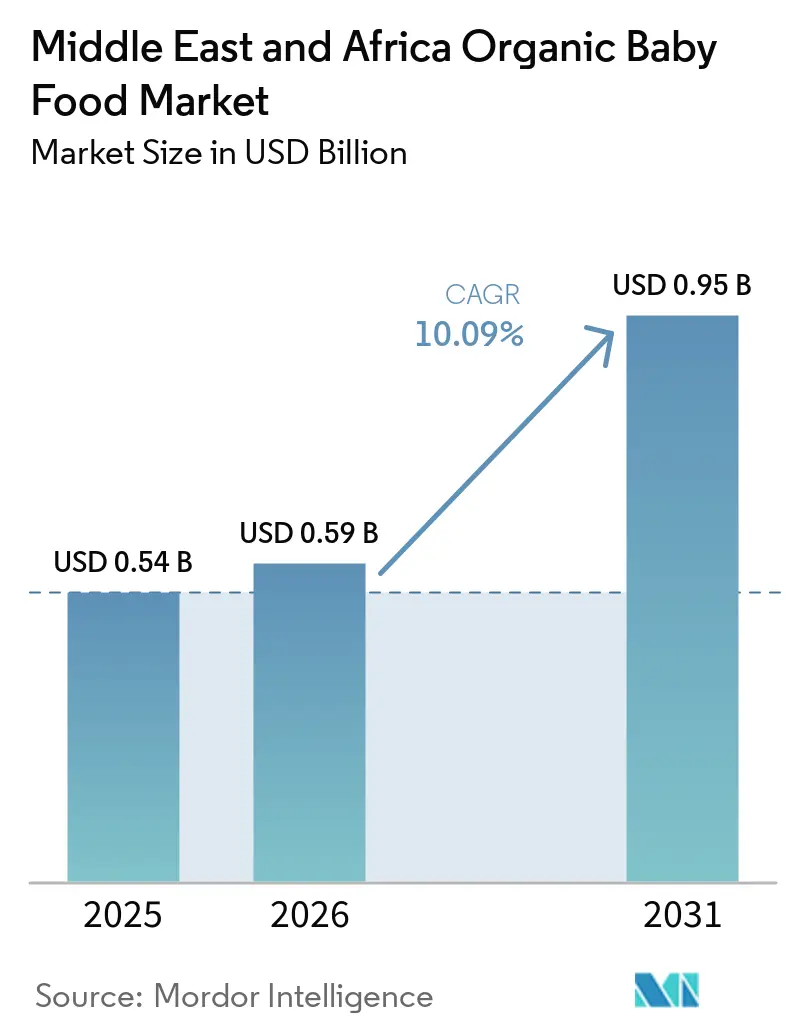
| Marktgröße im Basisjahr (2025) | 0.54 Milliarden US-Dollar |
| Marktgröße (2026) | 0.60 Milliarden US-Dollar |
| Marktgröße (2031) | 0.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.70 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für organische Babynahrung im Nahen Osten und Afrika von Mordor Intelligence
Der Markt für Bio-Babynahrung im Nahen Osten und Afrika erreichte im Jahr 2025 542 Millionen USD, wird im Jahr 2026 auf 598 Millionen USD geschätzt und soll bis 2031 0,95 Milliarden USD erreichen, mit einer CAGR von 9,70 % über den Zeitraum 2026–2031. Der Wohlstand steigt in den Ländern des Golfkooperationsrats (GCC), und in Nigeria, Ägypten und Südafrika entsteht eine aufstrebende Mittelschicht. Diese Veränderungen lenken die Prioritäten bei der Säuglingsernährung hin zu Produkten mit sauberer Kennzeichnung und ohne Pestizide. Im Markt für Bio-Babynahrung im Nahen Osten und Afrika stehen hochwertige Bio-Milchformeln im Mittelpunkt. Krankenhäuser und Kinderärzte richten ihre Ernährungsrichtlinien nun an globalen Protokollen zur Allergieprävention aus. E-Commerce-Abonnements, die europäische Marken aus dem Ausland mit effizienter Lieferung auf der letzten Meile bündeln, haben es Eltern der Millennials erleichtert, zu suchen und zu wechseln. Unterdessen fördern staatliche Anreize in Saudi-Arabien und den Vereinigten Arabischen Emiraten den heimischen Bio-Landbau und verringern die Importabhängigkeit. Es bestehen jedoch weiterhin Herausforderungen: anhaltende Preisunterschiede, Engpässe in der Kühlkette in Subsahara-Afrika sowie die Komplexität der Erlangung einer dualen Halal-Bio-Zertifizierung. Diese Faktoren segmentieren die Nachfrage nach Einkommen und Geografie. Doch mit steigender Gesundheitskompetenz und modernem Einzelhandel wächst das potenzielle Marktvolumen weiter.
Wichtigste Erkenntnisse des Berichts
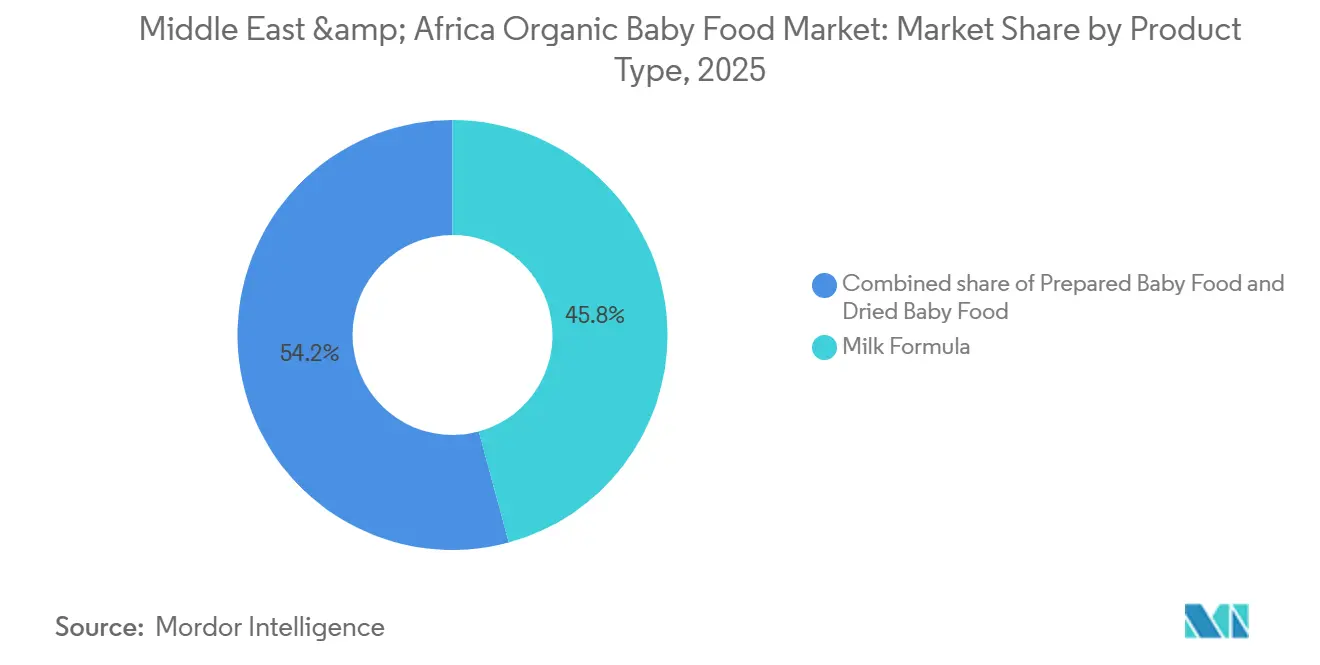
- Nach Produkttyp führte Milchformel im Jahr 2025 mit einem Anteil von 46,24 % am Markt für Bio-Babynahrung im Nahen Osten und Afrika, während getrocknete Babynahrung auf dem Weg zur schnellsten CAGR von 12,12 % im Zeitraum 2026–2031 ist.
- Nach Altersgruppe hielten Säuglinge im Alter von 6–12 Monaten im Jahr 2025 einen Wertanteil von 41,83 %; die Kohorte der 12–24 Monate alten Kinder soll bis 2031 mit einer CAGR von 11,71 % wachsen.
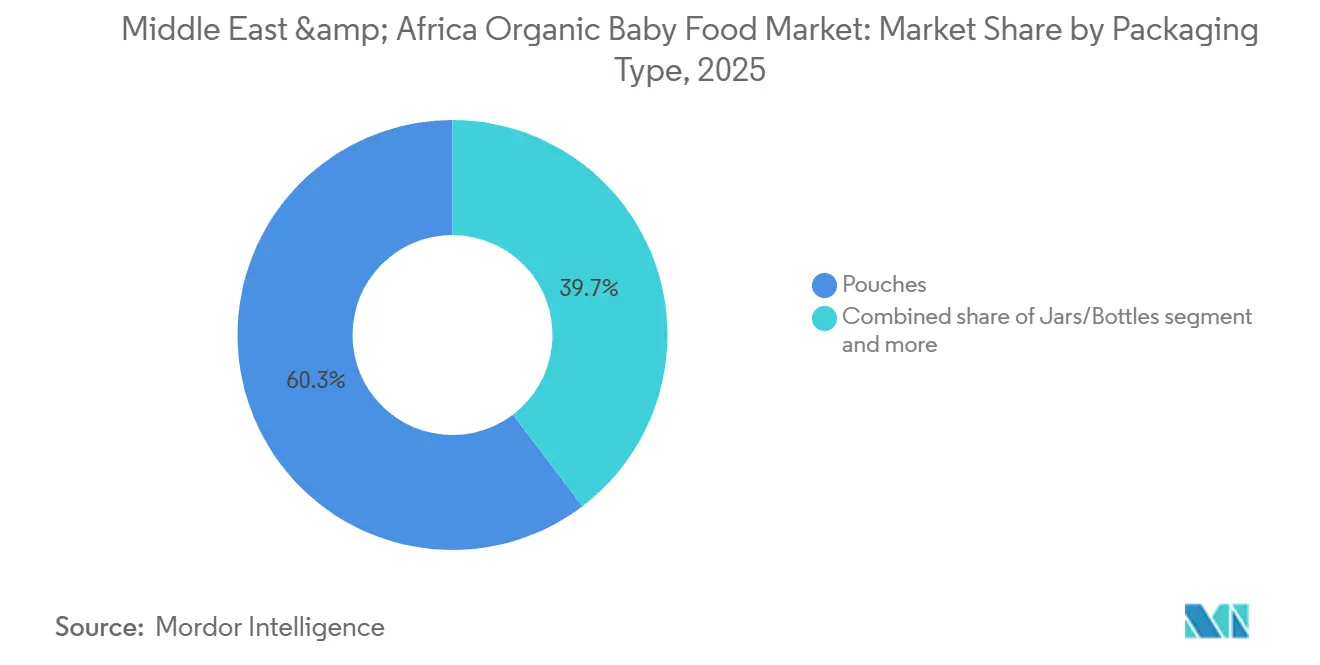
- Nach Verpackung entfielen im Jahr 2025 60,34 % des Umsatzes auf Beutel, während für Kartons mit Umgebungstemperaturstabilität eine CAGR von 11,25 % über den Zeitraum 2026–2031 prognostiziert wird.
- Nach Vertrieb hielten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Anteil von 59,35 %, aber der Online-Einzelhandel wächst bis 2031 mit einer CAGR von 12,35 %.
- Nach Geografie dominierte Saudi-Arabien im Jahr 2025 mit einem Anteil von 32,46 %, und Nigeria ist auf dem Weg zur schnellsten CAGR der Region von 12,09 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende verfügbare Einkommen und Urbanisierung in GKR-/afrikanischen Ballungsräumen | +2.8% | Saudi-Arabien, VAE, Nigeria, Ägypten | Mittelfristig (2–4 Jahre) |
| Zunehmende Erwerbsbeteiligung von Frauen steigert die Nachfrage nach praktischen Produkten | +2.4% | GKR, Südafrika, städtisches Ägypten | Kurzfristig (≤2 Jahre) |
| Ausweitung der Einzel- und E-Commerce-Kanäle vergrößert die Reichweite organischer Produkte | +2.1% | VAE, Saudi-Arabien, Nigeria | Kurzfristig (≤2 Jahre) |
| Gesteigertes Bewusstsein für Gesundheit und Ernährung in Bezug auf Pestizide/Zusatzstoffe | +1.9% | GKR, Südafrika, städtisches Nigeria | Mittelfristig (2–4 Jahre) |
| Staatliche GKR-Anreize für den heimischen ökologischen Landbau | +1.5% | Saudi-Arabien, VAE, Oman | Langfristig (≥4 Jahre) |
| Von Expatriates geführte grenzüberschreitende Direktvertriebsmarken, die auf die afrikanische Diaspora abzielen | +1.2% | VAE, Saudi-Arabien, Südafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende verfügbare Einkommen und Urbanisierung in GKR-/afrikanischen Ballungsräumen
Zwischen 2020 und 2025 wuchs das Pro-Kopf-BIP des GKR mit einer jährlichen Rate von 3,2 % und übertraf damit den globalen Durchschnitt[1]. Dieser wirtschaftliche Schwung hat zur Entstehung dichter Einzelhandelszentren in Städten wie Riad, Dubai, Doha, Lagos und Kairo geführt. Diese Zentren sind zu Anlaufpunkten für hochwertige Bio-Marken geworden, die aufgrund der steigenden Verbrauchernachfrage zunehmend erstklassige Regalflächen belegen. Städtische Eltern, insbesondere solche mit Doppeleinkommen, betrachten Bio-Kennzeichnungen zunehmend als Schutz vor Lebensmittelsicherheitsrückrufen, angetrieben durch Bedenken hinsichtlich der Qualität und Sicherheit konventioneller Lebensmittelprodukte. Dieses Sentiment wurde nach einem Aflatoxin-Vorfall in Ägypten im Jahr 2024 besonders verstärkt, der die mit nicht-biologischen Lebensmitteloptionen verbundenen Risiken verdeutlichte. Als Reaktion auf diese wachsende Nachfrage haben europäische Unternehmen, darunter HiPP und Holle, strategisch Fulfillment-Zentren in Dubai eingerichtet. Diese Zentren ermöglichen es ihnen, ihre Lieferketten zu optimieren und die Lieferzeiten auf nur 24 Stunden zu reduzieren, um Verbrauchern einen schnelleren Zugang zu Bio-Produkten zu gewährleisten. Mit einer Einkommenselastizität von 1,4 führt ein Anstieg des verfügbaren Einkommens um 10 % zu einem Anstieg der Ausgaben für Bio-Produkte um 14 %, was die starke Korrelation zwischen Einkommenswachstum und Bio-Konsum unterstreicht. Infolgedessen übertrifft der Markt für organische Babynahrung im Nahen Osten und Afrika traditionelle Grundnahrungsmittelkategorien und spiegelt die übergeordneten makroökonomischen Trends sowie die sich wandelnden Verbraucherpräferenzen der Region wider.
Zunehmende Erwerbsbeteiligung von Frauen steigert die Nachfrage nach praktischen Produkten
Von 2020 bis 2025 stieg die Erwerbsbeteiligung von Frauen im GKR von 23 % auf 37 %[2]. Dieser deutliche Anstieg spiegelt umfassendere sozioökonomische Veränderungen wider, darunter sich wandelnde Geschlechterrollen und staatliche Initiativen zur Förderung der Frauenbeschäftigung. Dieser Wandel hat die Zeiten für die Zubereitung von Mahlzeiten im Haushalt verkürzt und die Beliebtheit von Einzel-Bio-Beuteln gesteigert, die eine praktische und nahrhafte Lösung für vielbeschäftigte Familien bieten. In Saudi-Arabien, den VAE und im städtischen Nigeria sind berufstätige Mütter bereit, einen Aufpreis von 25–30 % für verzehrfertige Formate zu zahlen, die zu ihren Kita-Abgabezeiten passen, was die wachsende Nachfrage nach zeitsparenden Optionen unterstreicht. Infolgedessen verzeichneten die Verkäufe von Bio-Beuteln im Jahr 2025 einen Anstieg von 19 % im Jahresvergleich, angetrieben durch ihre Praktikabilität und Übereinstimmung mit modernen Elternbedürfnissen. Besonders hervorzuheben ist, dass Danones zweisprachige Gerber-Packungen bei Betreuungspersonen von Expatriates Anklang fanden und die sprachliche Vielfalt ihrer Zielgruppe berücksichtigten. Führende Marken bieten nun Abonnements an, die alle zwei Wochen automatisch versandt werden, um den Bedürfnissen vielbeschäftigter Haushalte gerecht zu werden und eine stetige Versorgung mit wichtigen Produkten sicherzustellen. Diese Bequemlichkeit wird besonders für die Altersgruppe der 6–12 Monate alten Kinder geschätzt und fördert einen Kreislauf aus Wiederholungskäufen und Markentreue, da Eltern sowohl Komfort als auch Qualität bei ihren Kaufentscheidungen priorisieren.
Ausweitung der Einzel- und E-Commerce-Kanäle vergrößert die Reichweite organischer Produkte
Im Jahr 2025 erweiterten Hypermärkte in Saudi-Arabien, den VAE und Ägypten ihre Lebensmittelflächen um 8,3 % und führten dedizierte Bio-Gänge ein. Im GKR stieg der E-Commerce für Babyprodukte auf eine Durchdringungsrate von 22 %, angetrieben durch Amazons Abonnement-Rabatte und Noons gebündelte Lieferangebote. Grenzüberschreitende Plattformen wie iHerb ermöglichen es nigerianischen Eltern, auf europäische Lagereinheiten zuzugreifen und dabei erhebliche Händleraufschläge von 40–60 % zu umgehen. Während diese Trends den Anteil von Apotheken und Fachgeschäften verringern, liefern sie gleichzeitig Echtzeit-Bewertungen und Rückverfolgbarkeitsdaten, die das Vertrauen in die Kategorie stärken. Marken, die Omnichannel-Analysen nutzen, optimieren nun ihre Aktionskalender auf Basis von Einkaufswagen-Signalen und steigern so die Konversionsraten während des entscheidenden Ernährungsfensters im ersten Lebensjahr, das für seinen hohen Lebenszeitwert bekannt ist. Darüber hinaus hat die zunehmende Verbreitung digitaler Zahlungssysteme das E-Commerce-Erlebnis weiter vereinfacht und Wiederholungskäufe gefördert.
Gesteigertes Bewusstsein für Gesundheit und Ernährung in Bezug auf Pestizide/Zusatzstoffe
Zwischen 2020 und 2024 stiegen die pädiatrischen Allergieerkrankungen im GKR um 12 %. Als Reaktion darauf begannen Ärzte, für pestizidfrei hergestellte Nahrungen einzutreten. Eine im Jahr 2024 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass Säuglinge, die organische Nahrung zu sich nahmen, 23 % weniger Organophosphat-Metaboliten in ihren Ausscheidungen aufwiesen. Diese Erkenntnis fand auf arabischsprachigen Elternforen großen Anklang. Im Jahr 2024 stärkte die saudi-arabische Behörde für Lebensmittel und Arzneimittel die Vorschriften, indem sie Angaben zu Pestizidrückstandstests auf der Verpackung vorschrieb. Influencer heben häufig den Kontrast zwischen konventionellen Mischungen, die oft Palmöl oder zugesetzten Zucker enthalten, und Bio-Linien hervor, die eine „Null-Pestizid-Garantie” von Marken wie Organix bieten. Solche gesundheitszentrierten Narrative steigern den wahrgenommenen Wert dieser Produkte und tragen dazu bei, die Preissensibilität bei Verbrauchern mit mittlerem bis hohem Einkommen zu mildern. Das wachsende Bewusstsein für pestizidfrei hergestellte Optionen verändert die Kaufentscheidungen in der Region.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Preise begrenzen die Akzeptanz bei preissensiblen Verbrauchern | −1.8% | Nigeria, Ägypten, Marokko | Kurzfristig (≤2 Jahre) |
| Schwache Kühlkette und Logistik in Subsahara-Afrika | −1.4% | Nigeria, Kenia, weiteres Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Komplexe doppelte Halal-Bio-Zertifizierungsverzögerungen | −0.9% | GKR, Ägypten, Marokko | Mittelfristig (2–4 Jahre) |
| Klimabedingte Volatilität bei der Versorgung mit organischen Rohstoffen | −0.7% | Marokko, Nigeria, Ägypten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Preise begrenzen die Akzeptanz bei preissensiblen Verbrauchern
In Lagos und Nairobi wird organische Säuglingsnahrung für 35–45 USD pro 800-Gramm-Dose verkauft, was fast dem Doppelten des Preises von Mainstream-Alternativen entspricht, und schränkt ihre Akzeptanz auf das oberste Einkommensquintil ein. Ein Anstieg der Einfuhrkosten für europäische Importe um 28 % infolge des ägyptischen Währungsrückgangs im Jahr 2024 führte zu nachgelagerten Preiserhöhungen und einem anschließenden Rückgang der Stückverkäufe. Kleinere lokale Verarbeiter kämpfen mit Skaleneffizienzen; so arbeitet das kenianische Start-up Orgaomi, das durch Betriebskapitallücken bei der Rohstoffbeschaffung behindert wird, nur mit 60 % Kapazität. Sowohl in Marokko als auch in Ägypten verdünnen Eltern häufig organische Nahrung, um ihre Verwendung zu verlängern, oder greifen auf selbst hergestellte Pürees zurück, was den Ernährungszweck der Nahrung untergräbt. Ohne erhebliche Preissenkungen könnten wertoptimierte Lagereinheiten, wie 200-Gramm-Nachfüllbeutel, die einzige Lösung sein, um eine breitere Einkommensdemografie zu erreichen. Die Behebung von Ineffizienzen in der Lieferkette könnte jedoch auch dazu beitragen, Kosten zu senken und die Zugänglichkeit zu verbessern.
Schwache Kühlkette und Logistik in Subsahara-Afrika
Die Kühlkettenabdeckung in Subsahara-Afrika liegt bei nur 28 %, im starken Kontrast zu den 85 % im GKR, was die Verteilung von organischem Joghurt und frischen Pürees behindert. In Nigeria kämpfen Einzelhändler mit 12-stündigen Stromausfällen in ländlichen Gebieten und sind gezwungen, ihr Angebot auf haltbare Beutel und Pulver zu beschränken[3]. Frachtkosten von Mombasa nach Nairobi fügen zusätzliche 0,80 USD pro Kilogramm hinzu, und Verzögerungen beim Zoll können die Vorlaufzeiten um bis zu zwei Wochen verlängern, was das Betriebskapital belastet. In Südafrika veranlassten Episoden von Lastabwurf Woolworths zur Einführung von Tetra-Pak-Kartons. Diese Kartons können Umgebungstemperaturschwankungen standhalten, büßen jedoch etwas an Geschmacksdifferenzierung ein. Obwohl Piloteinheiten für solarbetriebene Kühlung technisch machbar sind, behindert eine erhebliche Finanzierungslücke von 200 Millionen USD den landesweiten Rollout. Die Bewältigung dieser Herausforderungen ist entscheidend für die Verbesserung der Lieferketteneffizienz in der Region.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Nahrung als Anker, getrocknete Formate beschleunigen sichIm Jahr 2025 machte Bio-Milchformel 46,24 % des Gesamtumsatzes im Markt für Bio-Babynahrung im Nahen Osten und Afrika aus. Diese Dominanz wird durch starke Empfehlungen von Krankenhäusern und fest verankerte Säuglingsernährungspraktiken gestützt, insbesondere in der GCC-Region. Folgenahrung, die nun mit DHA und Probiotika angereichert ist, erweitert die Attraktivität von Bio-Präferenzen über die anfängliche Stillphase hinaus und sorgt für eine breite Akzeptanz bei den Eltern. Obwohl die hohe Marktdurchdringung des Segments die Wachstumsraten dämpfen könnte, soll es bis 2031 einen Umsatzanteil von rund 43 % halten, dank anhaltender medizinischer Empfehlungen. Spezialvarianten wie hydrolysierte und laktosefreie Formeln gewinnen an Bedeutung, wenn auch in kleinerem Maßstab, da sie zunehmende Allergiebedenken ansprechen und die Widerstandsfähigkeit der Kategorie weiter stärken.
Getrocknete Babynahrung ist das am schnellsten wachsende Teilsegment und soll bis 2031 mit einer CAGR von 12,12 % wachsen. Ihre Beliebtheit beruht auf portionierten Getreideprodukten und gefriergetrockneten Pulvern, die für vielbeschäftigte Haushalte und berufstätige Mütter eine haltbare Bequemlichkeit bieten. Die Marktgröße für diese Kategorie im Nahen Osten und Afrika soll von X Millionen USD im Jahr 2026 auf Y Millionen USD bis 2031 steigen, wobei der Umsatzanteil von 22 % auf 27 % ansteigt. Während zubereitete Gläschenpürees in Premium-Einzelhandelskanälen in der GCC-Region beliebt sind, stoßen sie auf den weiteren Märkten in Subsahara-Afrika auf logistische Herausforderungen, was den Skalierungsvorteil von Trockenformaten unterstreicht. Diese Wachstumstrajektorie spiegelt die zunehmende Diversifizierung wider, da Familien feste Nahrung in den Entwicklungsphasen ihrer Kleinkinder einführen.



Nach Altersgruppe:
Höhepunkt beim Abstillen, Dynamik bei KleinkindernIm Jahr 2025 führten Säuglinge im Alter von 6–12 Monaten den Markt für Bio-Babynahrung im Nahen Osten und Afrika an und machten 41,83 % des Gesamtvolumens aus. Dieser Nachfrageanstieg steht im Einklang mit der Empfehlung von Kinderärzten zur Beikost, was einen entscheidenden Wandel weg von ausschließlichem Stillen oder Formulanahrung markiert. Marken nutzen diesen Moment geschickt, indem sie Starter-Sets über Entbindungsstationen und Krankenhauseinzelhandelskanäle vertreiben. Unterdessen stärkt das Segment der 0–6 Monate diese Dominanz, indem es den Verkauf von Bio-Formeln ankurbelt. Kampagnen zur Förderung des natürlichen Stillens in Südafrika und Ägypten haben dieses Wachstum jedoch leicht gedämpft. Insgesamt unterstreicht der Fokus auf die Säuglingsdemografie das tief verwurzelte Engagement der Region für frühkindliche Ernährung.
Unterdessen befindet sich das Kleinkind-Segment, das die Altersgruppe von 12–24 Monaten umfasst, auf einem rasanten Aufstieg. Es soll bis 2031 mit einer CAGR von 11,71 % wachsen, da Eltern zunehmend auf Bio-Fingerfood und Snacks setzen. Dieser Trend ist eine proaktive Maßnahme gegen wahrgenommene chemische Belastungen und treibt die Nachfrage nach innovativen Angeboten wie gepufften Snacks, Joghurt-Schmelzprodukten und Selbstfütterungspürees an. Der Markt für diese Altersgruppe steht vor einer erheblichen Expansion, beansprucht mehr Regalfläche im Einzelhandel und geht über traditionelle Pürees hinaus. Wenn Haushalte vom Säuglings- in das Kleinkindstadium übergehen, kann der Volumenanteil der jüngeren Kohorte abnehmen, was jedoch keinen Rückgang bedeutet. Stattdessen verdeutlicht es eine breitere Akzeptanz von Bio-Babynahrung und festigt ihren Status als Grundnahrungsmittel in mehreren Phasen des kindlichen Wachstums.
Nach Verpackungstyp:
Dominanz der Beutel, Aufschwung der KartonsIm Jahr 2025 entfielen 60,34 % des Umsatzes im Markt für Bio-Babynahrung-Verpackungen im Nahen Osten und Afrika auf Beutel. Ihr Popularitätsanstieg ist auf Merkmale wie die Bequemlichkeit des Fütterns mit einer Hand und wiederverschließbare Designs zurückzuführen, die auf urbane Lebensstile zugeschnitten sind. Marken wie HiPP gehen proaktiv auf Nachhaltigkeitsbedenken mit kompostierbaren Innovationen ein und kontern den Gegenwind durch Kunststoffabfälle, während die Funktionalität erhalten bleibt. Unterdessen stärken Glasgläser diese Führungsposition in Premium-Einzelhandelskanälen in der GCC-Region. Hier treibt die Anziehungskraft wahrgenommener Reinheit die Käuferpräferenz an, selbst angesichts erhöhter Frachtkosten und Bruchrisiken. Während Großgebinde für Institutionen Krankenhäuser und Kindertagesstätten effektiv bedienen, unterstreicht ihre begrenzte Präsenz im Einzelhandel die Dominanz von Beuteln als bevorzugtes Format für Verbraucher.
Kartons mit Umgebungstemperaturstabilität entwickeln sich zur am schnellsten wachsenden Verpackungswahl, mit Prognosen, die eine robuste CAGR von 11,25 % bis 2031 anzeigen. Dieser Anstieg ist größtenteils eine Reaktion auf Kühlprobleme außerhalb großer Ballungszentren und ebnet den Weg für eine breitere Marktakzeptanz. Einzelhändler setzen zunehmend auf Kartons, nicht nur wegen ihrer Recyclingfähigkeit, sondern auch wegen ihrer Sichtbarkeit, wobei Endkappen-Displays ihren Marktanteil im Markt für Bio-Babynahrung im Nahen Osten und Afrika bis 2031 in den unteren bis mittleren Zwanzigerbereich steigern sollen. Während Beutel weiterhin führend bleiben, wird ihre Dominanz voraussichtlich nachlassen, da regulatorischer Druck und sich wandelnde Verbraucherstimmungen Materialübergänge vorantreiben. Diese Trends unterstreichen eine breitere Entwicklung in der Verpackung, die auf Nachhaltigkeit ausgerichtet ist und gleichzeitig die Bequemlichkeit in verschiedenen regionalen Landschaften beibehält.

Nach Vertriebskanal:
Hypermärkte als Rückgrat, digitaler AufschwungIm Jahr 2025 führten Supermärkte und Verbrauchermärkte den Markt für Bio-Babynahrung im Nahen Osten und Afrika an und machten 59,35 % des Gesamtumsatzes aus. Große Ketten wie Carrefour, Lulu und Panda widmeten bis zu 6 Regalmetern Bio-Artikeln, was die Sichtbarkeit erhöhte und Impulskäufe förderte. Die Einführung von Eigenmarken-Bio-Produkten hat nicht nur den Preiswettbewerb intensiviert, sondern diese Produkte auch für den Massenmarkt zugänglicher gemacht. In städtischen Gebieten der GCC-Region fungieren Apotheken als Beratungszentren, in denen Apotheker neue Eltern bei der Markenwahl beraten. Im Gegensatz dazu verlieren Spezialgeschäfte an Bedeutung, gehemmt durch ein begrenztes Produktsortiment und höhere Preise im Vergleich zu Masseneinzelhändlern.
Online-Kanäle sind das am schnellsten wachsende Vertriebssegment mit einer CAGR von 12,35 % bis 2031. Ihr Wachstum wird durch Angebote wie kostenlose Versandschwellen, automatische Nachbestellungsabonnements und eine große Produktvielfalt angetrieben, die technikaffine Eltern ansprechen, die Bequemlichkeit priorisieren. Bis 2031 soll das E-Commerce-Segment des Marktes für Bio-Babynahrung im Nahen Osten und Afrika Z Millionen USD überschreiten und einen geschätzten Kanalanteil von 28 % beanspruchen. Während Verbrauchermärkte weiterhin entscheidend für Erstkäufe und Großeinkäufe sein werden, setzen sie zunehmend auf Click-and-Collect-Dienste, um gegenüber rein digitalen Anbietern wettbewerbsfähig zu bleiben. Dieser Trend verdeutlicht eine bedeutende Verschiebung hin zu Omnichannel-Strategien, die auf die vollen Terminkalender moderner Haushalte zugeschnitten sind.
Geografische Analyse
Markt für Bio-Babynahrung in Saudi-Arabien
Saudi-Arabien, das 32,46 % des Umsatzes im Jahr 2025 ausmacht, treibt die Nachfrage an, begünstigt durch die Reformen der Vision 2030. Diese Reformen haben nicht nur den Anteil der weiblichen Erwerbsbevölkerung auf 37 % erhöht, sondern auch transparente Pestizidtestbeschriftungen eingeführt, die Bio-Produkte als Standard begünstigen. Im Jahr 2025 stellte die Regierung 120 Millionen USD an Subventionen bereit, um den lokalen Anbau von Zutaten anzukurbeln, mit dem Ziel einer 25-prozentigen Selbstversorgung bis 2028. Außerhalb großer Städte wie Riad und Dschidda schränkt die Preissensibilität jedoch die Marktdurchdringung ein. Als Reaktion darauf experimentieren Marken mit Nachfüllsachets und kleineren Packungsgrößen. Das Marktwachstum wird zusätzlich durch ein zunehmendes Verbraucherbewusstsein für die Vorteile von Bio-Produkten gestützt.
Markt für Bio-Babynahrung im Nahen Osten, Afrika und der Türkei
Die VAE, mit einem Marktanteil von 24 % im Jahr 2025, werden durch die Präferenz der 88-prozentigen Expatriate-Bevölkerung für vertraute europäische Marken angetrieben. Die robuste Logistikinfrastruktur Dubais, kombiniert mit einer Durchdringungsrate von 26 % im E-Commerce für Babyprodukte, gewährleistet schnelle Erfüllungszyklen. Darüber hinaus fördern inländische Landwirtschaftsanreize, die die Zertifizierungskosten halbieren, ein lokales Angebot, das den Markt potenziell gegen währungsbedingte Schwankungen im Zusammenhang mit Importen stabilisieren könnte. Die strategische Lage der VAE als Handelsdrehscheibe stärkt zudem ihre Fähigkeit, die regionale Nachfrage effizient zu bedienen. Die Türkei, die sowohl als Verbraucher als auch als Lieferant agiert, hält einen Marktanteil von 11 %. Dieser wird durch ein Wachstum der ökologisch bewirtschafteten Anbaufläche von 9,2 % gestützt, das mit EU-Subventionen übereinstimmt. Südafrika, mit einem Anteil von 9 %, profitiert von etablierten Einzelhandelsnetzwerken. Jüngste Stromausfälle haben jedoch die Vorteile von lagerstabilen Verpackungen hervorgehoben.
Nigeria hingegen weist trotz eines bescheidenen Umsatzes im Jahr 2025 das ausgeprägteste Wachstum der Region mit einem CAGR von 12,09 % auf. Dieser Anstieg wird durch eine aufstrebende Mittelschicht in Lagos und eine zunehmende Befürwortung von Ernährungsthemen in sozialen Medien angetrieben. Die strategische Position der Türkei als Brücke zwischen Europa und Asien stärkt ihre Rolle im Markt zusätzlich. Ägypten, mit einem Anteil von 7 %, und Marokko, mit 5 %, kämpfen mit Währungs- und Klimaherausforderungen. Diese Probleme treiben die Importkosten in die Höhe und verringern die Kaufkraft der Verbraucher. Die verbleibenden rund zwölf Märkte, darunter Kenia und Senegal, tragen weitere 12 % bei. Obwohl sie mit noch im Entstehen begriffenen Lieferkettenherausforderungen konfrontiert sind, bieten sie erhebliche Chancen für agile Marktteilnehmer. Bemühungen zur Verbesserung der Infrastruktur und zur Optimierung der Lieferketten in diesen Märkten dürften weiteres Wachstumspotenzial erschließen.
Regulatorisches Umfeld
Die Regulierung im Markt für Bio-Babynahrung im Nahen Osten und Afrika wird durch Vorschriften zur Säuglingsernährung, Anforderungen an die Importregistrierung und Kontrollen der Bio-Kennzeichnung geprägt, die je nach Land variieren. In Saudi-Arabien verlangt die Saudi Food and Drug Authority (SFDA) eine Registrierung für importierte Babynahrung sowie die Einhaltung der Golfstandards, einschließlich GSO 2106:2025 (genehmigt am 29. Oktober 2025) für Säuglings- und Folgenahrung, während Bio-Angaben mit SFDA.FD/GSO 2374:2014 zur Regelung von Bio-Produktion, -Verarbeitung und -Kennzeichnung übereinstimmen müssen. In den VAE benötigen als Bio vermarktete Produkte das zugelassene Bio-Logo sowie ein behördliches Zertifikat gemäß UAE.S GSO 2374:2014, was die Dokumentationsanforderungen für grenzüberschreitende Marken verschärft.
In ganz Afrika bestehen Leitplanken für die Vermarktung und Kennzeichnung von Säuglingsnahrung neben Bio-Standards. Südafrika regelt die Kennzeichnung und Vermarktung von Säuglingsnahrung im Rahmen des Foodstuffs, Cosmetics and Disinfectants Act, mit Anforderungen, die an die Codex-Richtlinien angepasst sind, sowie Beschränkungen für die unsachgemäße Werbung von Muttermilchersatzprodukten. In Ostafrika setzt Kenia die Breast Milk Substitutes Regulations (L.N. 80/2022) durch und wendet Standards wie KS EAS 39 und KS EAS 4 an. Der regionale EAS 456-Bio-Standard bietet einen Rahmen für Bio-Produktion und -Kennzeichnung und dient als Referenzpunkt für Harmonisierung und Handel.
Wettbewerbslandschaft
Marktkonzentration
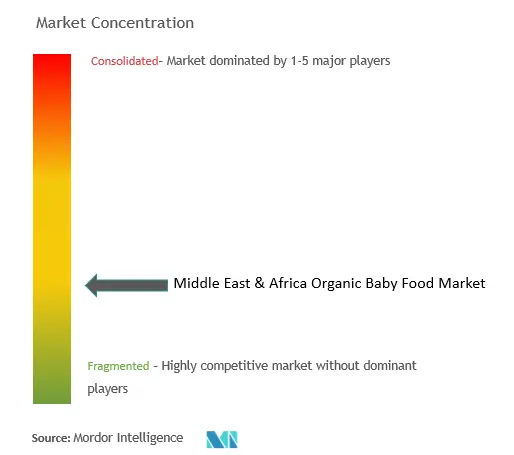
Im Nahen Osten und Afrika ist der Markt für organische Babynahrung mäßig konzentriert. Während multinationale Konzerne ihre Größenvorteile nutzen, monopolisieren sie den Markt nicht. Nestlé, Danone und Abbott dominieren das Segment der Säuglingsnahrung und nutzen Strategien wie Krankenhausmuster, Halal-Konformität und maßgeschneiderte Werbung. Europäische Marken wie HiPP, Holle und Hero Group erzielen Premiumpreise in GKR-Hypermärkten und auf Expatriate-fokussierten Online-Shops. Regionale Akteure wie Orgaomi aus Kenia und Le Lionceau aus Senegal nutzen lokale Lieferketten, stehen jedoch vor Herausforderungen bei Betriebskapital und fragmentierten Landwirtenetzwerken. Diese Dynamiken schaffen ein wettbewerbsintensives Umfeld, in dem sowohl globale als auch regionale Akteure bestrebt sind, ihren Marktanteil zu halten oder auszubauen.
Technologie schafft neue Vorteile im Markt. Beispielsweise steigert FrieslandCampinas Blockchain-Pilotprojekt in den VAE die Transparenz auf Chargenebene und reduziert Fälschungsrisiken. Ebenso setzt Arla Foods KI für die Nachfrageprognose ein und reduziert Lagerausfälle im GKR um 22 %, was die Produktfrische sicherstellt. Der Innovationsfokus liegt stark auf der Anreicherung mit sauberer Kennzeichnung: Abbott sicherte sich 2024 ein Patent für eine organische hydrolysierte Proteinmischung, während Nestlé ein probiotisch angereichertes Getreideprodukt zur Linderung von Koliken verfolgt. Diese technologischen Fortschritte verbessern nicht nur die betriebliche Effizienz, sondern stärken auch das Verbrauchervertrauen und die Zufriedenheit.
Während Zertifizierungsverzögerungen und Compliance-Kosten neue Marktteilnehmer vor Herausforderungen stellen und etablierten Akteuren zugutekommen, gestalten grenzüberschreitende Direktvertriebsneulinge die Landschaft neu. Durch die Eliminierung von Händlerschichten können sie wettbewerbsfähige Preise anbieten und erheblichen Marktwert abschöpfen. Diese Verschiebung ist besonders attraktiv für preissensible Verbraucher, die qualitativ hochwertige organische Babynahrung zu niedrigeren Kosten suchen. Infolgedessen erlebt der Markt eine schrittweise Umverteilung des Wertes, wobei Direktvertriebsmodelle an Zugkraft gewinnen und traditionelle Vertriebskanäle herausfordern.
Marktführer für organische Babynahrung im Nahen Osten und Afrika
-
Nestle SA
-
Hero Group
-
Arla Foods Group
-
Danone SA
-
Hipp GmbH & Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bio-Babynahrung im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Nestle S.A.
- Danone S.A.
- Abbott Laboratories
- Hero Group (Organix, Babybio)
- Hipp GmbH and Co.
- Arla Foods (BabyandMe Organic)
- Mead Johnson / Reckitt (Enfamil Organic)
- FrieslandCampina (Friso Organic)
- Kendal Nutricare Ltd. (Kendamil Organic)
- Else Nutrition Holdings Inc.
- Yili Group (Junlebao Organic)
- Bimbosan AG
- Orgaomi Ltd. (Kenya)
- Amara Organic Foods
- Campbell Soup Co. (Plum Organics)
- Le Lionceau (Senegal)
- Nascens Enterprises Pvt. Ltd. (Happa Foods)
- Little Freddie
- Sprout Foods, Inc.
- Holle Baby Food GmbH
Lesen Sie die Analyse der Markt für Bio-Babynahrung im Nahen Osten und Afrika-Unternehmen
Marktchancen und Zukunftsaussichten
Lokalisierung und Widerstandsfähigkeit der Lieferkette schaffen Möglichkeiten für Anbieter von Bio-Babynahrung in der gesamten Region, insbesondere in Ländern, in denen Regulierungsbehörden die Anforderungen an Rückverfolgbarkeit und Kennzeichnung verschärfen. Saudi-Arabien und die VAE bieten klare Compliance-Ankerpunkte für die Skalierung, mit SFDA-Aufsicht, Golfstandards wie GSO 2106:2025 für Nahrung und Bio-Kennzeichnungsanforderungen gemäß GSO 2374:2014. Zusammen stärken diese Anforderungen die Premiumposition verifizierter Bio-Angaben und unterstützen die Pläne von Einzelhändlern, spezielle Bio-Sortimente zu führen. Der Markt bietet zudem Raum für bio-freundliche Fertigungs- und Beschaffungsprogramme, unterstützt durch laufende unternehmerische Nachhaltigkeitsinitiativen. Nestlé betreibt beispielsweise ein breites Produktionsnetz im Nahen Osten und in Nordafrika (25 Fabriken im Jahr 2026) und hat Solarenergieprojekte an Standorten wie der Al-Maha-Fabrik in Dubai und der Al-Husseiniya-Fabrik in Jordanien umgesetzt.
Chancen zeigen sich auch beim Ausbau von haltbaren und bequemen Bio-Formaten, die zu Infrastrukturbeschränkungen und dem Wachstum des modernen Einzelhandels passen. Die schwache Kühlkettenabdeckung in Teilen Subsahara-Afrikas erweitert den adressierbaren Raum für raumtemperaturstabile Getreideprodukte, Pulver und Kleinkindsnacks, die über etablierte Vertriebsnetze bewegt werden können, während Einzelhändler und E-Commerce-Plattformen den Zugang zu importierten und regionalen Bio-Artikeln weiter ausbauen. Auf der Angebotsseite unterstützen Kapazitäts- und Verpackungsinvestitionen, die auf den Massenmarktvertrieb abgestimmt sind, die breitere Kategorieexpansion. Dazu gehört die Erweiterung der Puck-Glasproduktion von Arla Foods in Bahrain im August 2025, die auf anhaltende Investitionen in die regionale Fertigung hinweist, die für angrenzende Ernährungskategorien sowie Handelsmarken- oder Co-Manufacturing-Partnerschaften genutzt werden können.
Neueste Industrielle Entwicklungen in Markt für Bio-Babynahrung im Nahen Osten und Afrika
- Februar 2026: Else Nutrition arbeitete mit Majid Al Futtaim zusammen, um seine pflanzliche Bio-Kleinkindnahrung in 85 Carrefour-Hypermärkten in den VAE und Saudi-Arabien einzuführen. Die Expansion bringt das Produkt in wichtige GCC-Einzelhändler, stärkt den Direktvertrieb und erweitert die Präsenz in wichtigen MEA-Märkten.
- Januar 2026: Nestlé eröffnete eine Bio-Babynahrungsanlage im Wert von 45 Millionen USD in Dubai Industrial City. Die neue Anlage steigert die regionale Produktion um etwa 30 % und strebt bis 2028 einen lokalen Zutatenanteil von 40 % an, was die Versorgungssicherheit unterstützt und die Preisflexibilität verbessert.
- November 2025: Danone SA erwarb einen Anteil von 60 % an Le Lionceau, um den Vertrieb von Bio-Babynahrung in Westafrika zu stärken. Die Übernahme erweitert Danones regionale Präsenz und verbessert den Zugang zu hirsebasierten Rohstoffen, was die MEA-Marktexpansion unterstützt.
Markt für Bio-Babynahrung im Nahen Osten und Afrika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt verpackte Babynahrung, die im Nahen Osten und Afrika als Bio positioniert und verkauft wird, erfasst als Umsatzwert auf Herstellerebene in USD über Einzelhandels- und Online-Kanäle.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind konventionelle (nicht biologische) Babynahrung, informelle unverpackte hausgemachte Lebensmittel sowie Vitamine oder Nahrungsergänzungsmittel, die nicht als Babynahrung verkauft werden.
Segmentierungsübersicht
- Nach Produkttyp
- Milchnahrung
- Säuglingsnahrung
- Folgenahrung
- Wachstumsnahrung
- Spezialnahrung
- Zubereitete Babynahrung
- Getrocknete Babynahrung
- Milchnahrung
- Nach Altersgruppe
- 0–6 Monate
- 6–12 Monate
- 12–24 Monate
- Mehr als 24 Monate
- Nach Verpackungstyp
- Beutel
- Gläser/Flaschen
- Tetra-Pak/Kartons
- Sonstige
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Apotheken und Drogerien
- Fachgeschäfte
- Online-Händler
- Sonstige Vertriebskanäle
- Geografie
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Nigeria
- Ägypten
- Marokko
- Übriger Naher Osten und Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit dem Aufbau des Nachfragehintergrunds für die Säuglingsernährung und verpackte Bio-Lebensmittel und überprüft dann, was realistischerweise in Geschäften und über Importströme verfügbar ist. Öffentliche Quellen wie nationale Statistikbehörden, UN Comtrade-Handelsdaten, FAOSTAT-Lebensmittelversorgungsindikatoren sowie WHO- oder UNICEF-Referenzen zu Stillen und Säuglingsernährung helfen uns, den Bevölkerungs- und Ernährungskontext zu verankern, bevor mit der Modellierung begonnen wird.
Anschließend beziehen wir Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung ein, um Produkteinführungen, Preisänderungen und die Ausweitung des Vertriebs in den GCC- und wichtigen afrikanischen Märkten zu verstehen. Bei Bedarf nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten-Screening sowie eine Importdatenbank auf Sendungsebene und Patentdatenbanken, um Veränderungen in der Produktaktivität und bei Verpackungsangaben im Laufe der Zeit zu erkennen. Diese Liste der Desk-Quellen ist nur illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen werden verwendet, um Datenpunkte während der Studie zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Validierung, wie Bio-Babynahrung in der realen Kauf- und Kennzeichnungspraxis definiert wird und wie sich Preisgestaltung und Kanalmix nach Land und Käufersegment unterscheiden. Wir befragen eine Mischung aus Herstellern, Distributoren, Einzelhändlern und Kategoriespezialisten im Nahen Osten und Afrika, was hilft, Datenlücken rund um den Bio-Anteil, die Importabhängigkeit und die Auswirkungen von Promotionen auf die effektive Preisgestaltung zu schließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | Führungskräfte der obersten Ebene (CXOs): 19 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 23 % |
| Kleinere Akteure: 20 % | Manager: 58 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Nachfragepoolansatzes, bei dem die Säuglings- und Kleinkindpopulation nach Schlüsselländern in wahrscheinliche Konsumgelegenheiten umgerechnet und dann nach der Akzeptanz verpackter Babynahrung und der Bio-Durchdringung angepasst wird. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Stichproben von Markenpreisen in großen Einzelhändlern, Kanalüberprüfungen bei umsatzstarken Artikeln und Distributorenmeinungen zu Liefermengen, was hilft, Überschätzungen in kleineren Ländern zu korrigieren.
Zu den wichtigsten Inputs für diesen Markt gehören Geburten und die Kohorte der 0- bis 36-Monatigen, Urbanisierungs- und Erwerbstätigenindikatoren für Mütter, die die Abhängigkeit von verpackter Ernährung beeinflussen, der Anteil des modernen Handels und des E-Commerce, typische Packungsgrößen und Preis-pro-Kilogramm-Entwicklungen sowie das Niveau der Durchsetzung von Bio-Kennzeichnungen und Importzertifizierungsanforderungen. Wo Daten unvollständig sind, werden Lücken durch Länderanalogien innerhalb der Region geschlossen, gefolgt von einem Anpassungsschritt nach Expertenfeedback.
Für die Prognose wird eine Szenarioanalyse verwendet, da sich Bio-Durchdringung und Preisgestaltung mit Makrobedingungen und Einzelhandelsaktionen schnell ändern können. Annahmen zur Ausweitung des Bio-Anteils, zum Kanalmix und zur Entwicklung der durchschnittlichen Verkaufspreise werden mit Primärinputs einem Stresstest unterzogen und dann in jährliche Prognosen nach Land zusammengefasst, bevor sie zum regionalen Gesamtwert summiert werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Validierungsschritte überprüft, damit die endgültigen Zahlen mit realen Signalen übereinstimmen. Wir vergleichen Modellergebnisse mit unabhängigen Indikatoren wie Importtrends, Einzelhandelsregalaktivitäten und berichteten Kategoriewachstumszahlen in Schlüsselmärkten und untersuchen dann große Abweichungen vor der Freigabe.
Eine zweite Analystenüberprüfung wird durchgeführt, um Formeln, Einheiten und den Zeitpunkt der Währungsumrechnung zu überprüfen, gefolgt von einem abschließenden Durchgang, um sicherzustellen, dass die Ländersummen sauber zur regionalen Gesamtansicht addieren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere regulatorische Änderungen, starke Währungsbewegungen oder erhebliche Produkt- oder Kanalunterbrechungen.
Marktgröße für Bio-Babynahrung im Nahen Osten und Afrika von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Bio-Babynahrung im Nahen Osten und Afrika können unterschiedlich aussehen, da jeder Herausgeber die Grenzen rund um die Geografie, was als Bio gilt, und ob die Werte die Einzelhandelsausgaben oder den Herstellerumsatz widerspiegeln, anders zieht. Der Zeitpunkt spielt ebenfalls eine Rolle, da Währungsumrechnung und Preisänderungen den USD-Gesamtwert verschieben können, selbst wenn die Stückmengen stabil sind.
Die größten Lücken entstehen in der Regel durch die Vermischung von MENA mit MEA, die Einbeziehung von Säuglingsnahrung in Babynahrung oder die Verwendung einer Einzelhandelspreisbasis ohne klare Anpassung für Steuern und Handelsspannen. Einige Schätzungen sperren Annahmen auch für mehrere Jahre, während andere die Bio-Durchdringung und den Kanalmix aktualisieren, wenn neue Kennzeichnungsregeln oder Importmuster auftauchen, was die zur Erstellung der Prognose verwendete Trajektorie verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,54 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 0,54 Milliarden USD (2022) | Verwendet ein Basisjahr 2022 für MENA und trennt die Abdeckung des Nahen Ostens von Afrika nicht klar, was dazu führen kann, dass der schneller wachsende afrikanische moderne Handel und die Online-Nachfrage in späteren Jahren unterschätzt werden. |
| Fachzeitschrift B | 575,89 Milliarden USD (2025) | Der angegebene Wert ist für die Kategorie nicht plausibel und scheint einen Einheiten- oder Kategorienfehler widerzuspiegeln, der wahrscheinlich breitere Babynahrungskörbe kombiniert oder die Dezimalskalierung falsch platziert, und es fehlen auch klare Definitionen für Bio-Kriterien und die Preisbasis. |
Die Tabelle zeigt, dass die meisten Unterschiede auf Umfang und Einheitenbehandlung zurückzuführen sind und nicht auf echte Nachfrageschwankungen. Indem das Modell an als Bio gekennzeichnete verpackte Babynahrung gebunden wird, die in MEA verkauft wird, und indem der Währungszeitpunkt, die Packungspreispunkte und die Bio-Durchdringungsaktualisierungen jedes Jahr auf die gleiche Weise überprüft werden, wird die Streuung auf erklärbare Faktoren reduziert – dies ist der von Mordor Intelligence angewandte Ansatz.
Im Bericht beantwortete Schlüsselfragen
Welchen Marktanteil hält Milchnahrung?
Milchformel führt mit einem Anteil von 46,24 % am Markt für Bio-Babynahrung im Nahen Osten und Afrika im Jahr 2025.
Wie schnell wächst der Gesamtmarkt?
Der Markt wächst von 2026 bis 2031 mit einer CAGR von 9,70 %.
Welches Wachstum wird für Säuglingsnahrung erwartet?
Säuglingsnahrung für 6–12 Monate projiziert ein Wertewachstum von 41,83 % bis 2025, während 12–24 Monate einen Anstieg von 11,71 % verzeichnen.
Was ist mit Verpackungstrends?
Produkte in Beuteln machten 60,34 % des Umsatzes im Jahr 2025 aus, wobei für Kartons mit Umgebungstemperaturstabilität ein Wachstum von 11,25 % prognostiziert wird.