
Marktgröße und Marktanteil für Flüssigerdgas (LNG) Bunkering im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 37.95 Tausend metrische Tonnen |
| Marktvolumen (2026) | 59.28 Tausend metrische Tonnen |
| Marktvolumen (2031) | 149.11 Tausend metrische Tonnen |
| Wachstumsrate (2026 - 2031) | 20.26 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigerdgas (LNG) Bunkering im Nahen Osten und Afrika von Mordor Intelligence
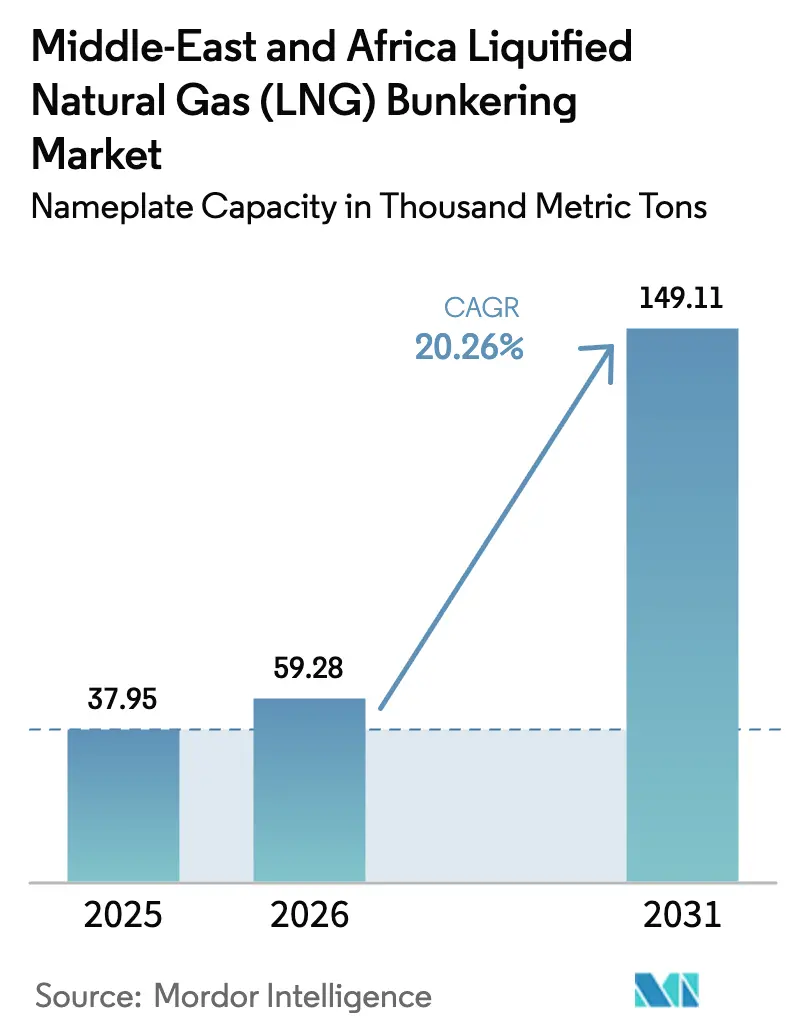
Die Marktgröße für Flüssigerdgas (LNG) Bunkering im Nahen Osten und Afrika in Bezug auf die Nennkapazität wird voraussichtlich von 37,95 Tausend Metrischen Tonnen im Jahr 2025 auf 59,28 Tausend Metrische Tonnen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 20,26 % über den Zeitraum 2026–2031 149,11 Tausend Metrische Tonnen erreichen.
Dieses Wachstum beruht auf zunehmend strengeren IMO-Emissionsvorschriften, einer stark steigenden Verflüssigungskapazität im Nahen Osten und einem sicherheitsbedingten Wiederaufleben des Kap-Routen-Verkehrs, die zusammen eine beispiellose Nachfrage in Golf- und afrikanischen Häfen erzeugen. Die IMO-Schwefelgrenzwertregelung 2020 und ihre Treibhausgasstrategie 2023 haben LNG zur praktischsten Compliance-Option für Schiffseigner gemacht, die weder Scrubber nachrüsten noch einen Aufpreis für Bio-Methanol zahlen wollen. Katars Nordfeld-Erweiterung allein wird die nationale Nennkapazität der Verflüssigung bis 2030 auf 142 Millionen Tonnen pro Jahr anheben und damit eine reichliche Versorgung sicherstellen sowie die Preisvolatilität für regionale Bunkerhubs dämpfen. Schiffsbetreiber betrachten LNG-Bunkering auch als Absicherung gegen das EU-Emissionshandelssystem, dessen Einbeziehung der Schifffahrtsemissionen im Jahr 2024 die Kosten für schwefelreiche Kraftstoffe auf Europa-gebundenen Routen erheblich erhöht hat. Schließlich hat der Anstieg der Sicherheitsbedrohungen im Roten Meer den Asien-Europa-Verkehr um das Kap der Guten Hoffnung umgeleitet, was die Hafenaufrufe in afrikanischen Häfen erhöht und den Marktfußabdruck für LNG-Bunkering in Durban, Mombasa und Richards Bay ausgeweitet hat.
Wichtigste Erkenntnisse des Berichts
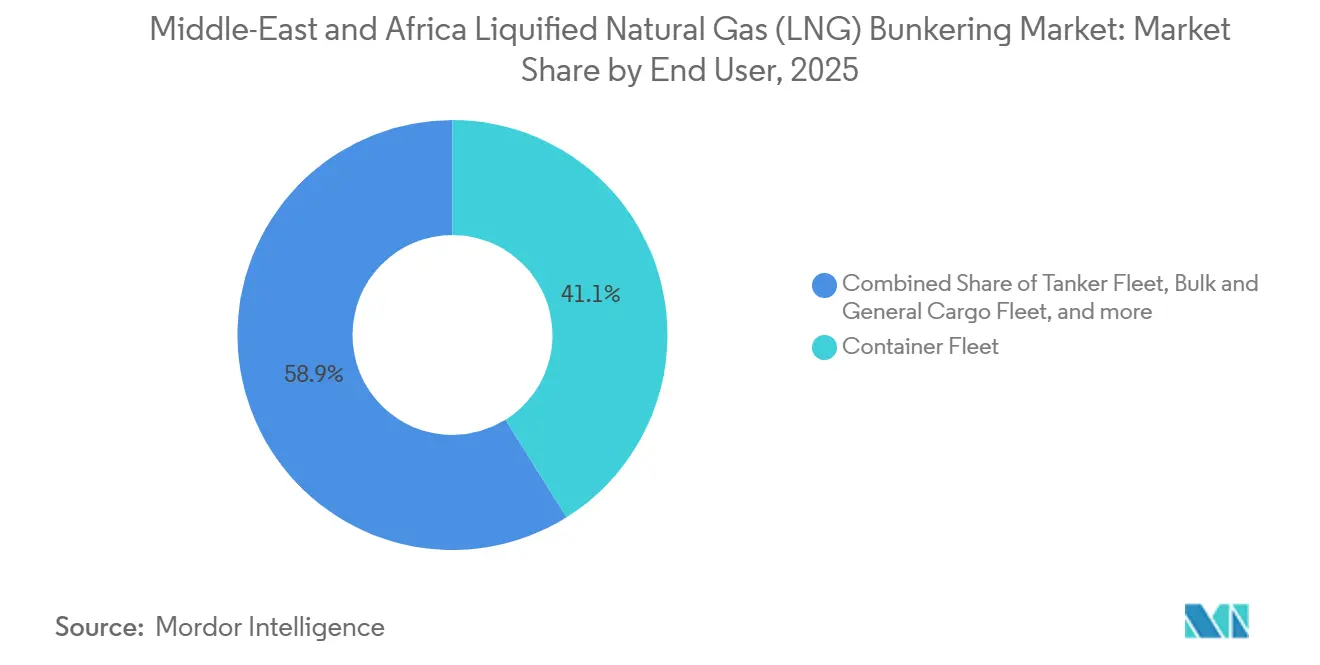
- Nach Endnutzer führte die Containerflotte mit einem Anteil von 41,1 % im Jahr 2025, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 23,4 % wächst.
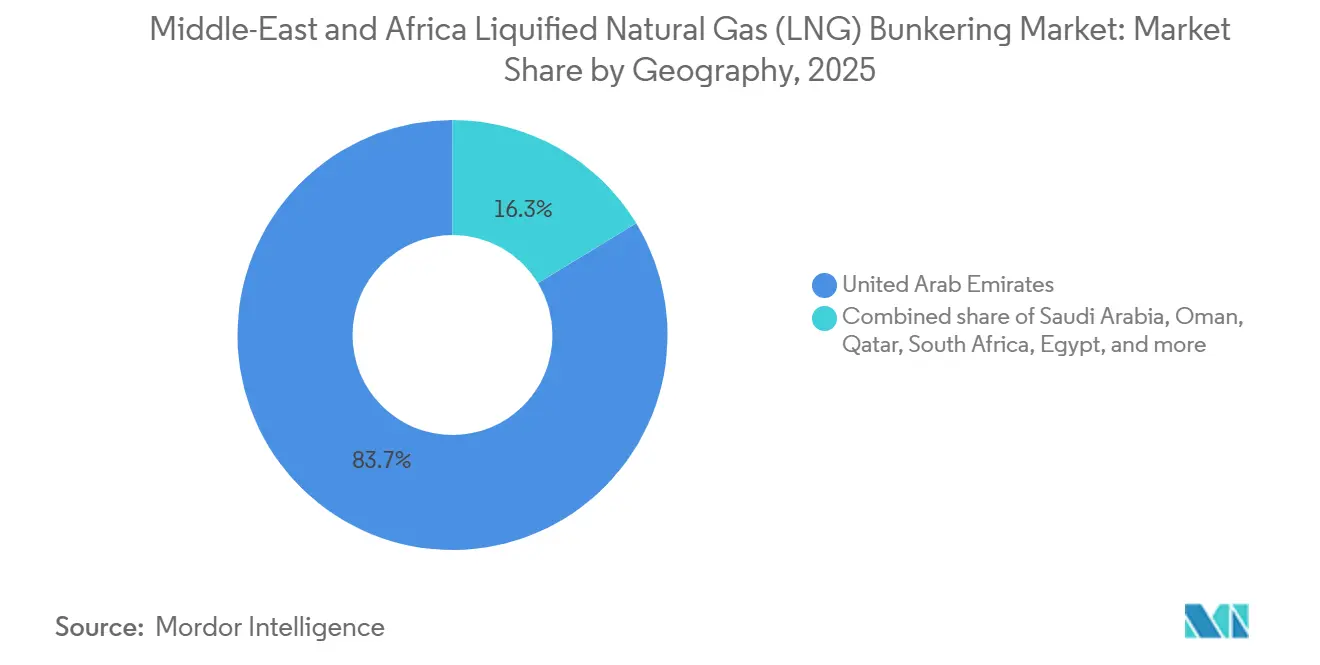
- Nach Geografie verfügten die Vereinigten Arabischen Emirate im Jahr 2025 über 83,7 % der Kapazität, während Südafrika mit einer CAGR von 24,7 % bis 2031 das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Strengere IMO-Schwefel- und Treibhausgasvorschriften beschleunigen die LNG-Einführung | 4.5% | Global, mit früher Durchsetzung in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Massive Verflüssigungskapazitätserweiterungen im Nahen Osten senken Bunkerpreise und steigern das Angebot | 3.8% | Naher Osten als Kern, Ausstrahlungseffekte auf Afrika und Südasien | Mittelfristig (2–4 Jahre) |
| Regionale LNG-Bunkering-Hubs (Sohar, Fujairah, Durban) mit staatlicher Förderung | 3.2% | VAE, Oman, Südafrika | Mittelfristig (2–4 Jahre) |
| Sicherheitsbedingter Kap-Routen-Wechsel erhöht die Nachfrage in afrikanischen Häfen | 2.1% | Südafrika, Kenia, Ägypten | Kurzfristig (≤ 2 Jahre) |
| ESG-getriebene Präferenz für kohlenstoffarmes LNG (CCUS, elektrische Antriebsstränge) | 2.5% | Global, angeführt von der EU und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Modulare Kleinmaßstabs-FSRU- und LNGBV-Einführungen ermöglichen die Versorgung von Sekundärhäfen | 1.9% | Afrika und sekundäre Häfen im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere IMO-Schwefel- und Treibhausgasvorschriften beschleunigen die LNG-Einführung
Die IMO senkte im Jahr 2020 den globalen Schwefelgrenzwert in Schiffskraftstoffen von 3,5 % auf 0,5 % und zwang Betreiber, zwischen kostspieligen Scrubbern, schwefelarmen Kraftstoffölen oder LNG zu wählen. Bis 2025 fuhren mehr als 600 Schiffe mit LNG, und die IMO-Treibhausgasstrategie 2023, die bis 2050 eine netto-null-Schifffahrt anstrebt, festigte LNG als zugänglichsten Compliance-Pfad, bis Ammoniak- oder Wasserstofflieferketten ausgereift sind. Die abgeschlossene Lebenszyklusanalyse bescheinigt LNG eine um 20 % geringere Kohlenstoffintensität von der Quelle bis zum Kielwasser im Vergleich zu schwerem Heizöl, was CMA CGM, MSC und andere dazu veranlasst, große Dual-Fuel-Bestellungen aufzugeben. Die EU unterstellte maritime Emissionen 2024 ihrem Emissionshandelssystem, und die Preise stiegen auf 85 EUR pro Tonne, was schwefelreiche Kraftstoffe auf langen Europa-gebundenen Reisen unwirtschaftlich machte. Infolgedessen sichern sich Schiffseigner zunehmend LNG-Bunkerverträge, um ihr Kohlenstoffkostenrisiko zu mindern.
Massive Verflüssigungskapazitätserweiterungen im Nahen Osten senken Bunkerpreise und steigern das Angebot
Katars Nordfeld-Ost-, Süd- und Westphasen werden bis 2027 gemeinsam 88 Milliarden m³ pro Jahr an Verflüssigungskapazität hinzufügen, die Nation auf 142 Millionen Tonnen pro Jahr anheben und ihre Führungsposition im LNG-Bunkering-Markt festigen. Saudi-Arabiens geplantes Ras Al-Khair-Terminal und das Ruwais-Projekt der VAE tragen bis 2029 zusammen weitere 20 Millionen Tonnen pro Jahr bei. Das Überangebot hat die LNG-Spotpreise bereits gedrückt; der Platts JKM lag im ersten Halbjahr 2025 im Durchschnitt bei 11,20 USD pro MMBtu gegenüber 17,50 USD im Jahr 2024, was VLSFO auf Reisebasis unterbietet. Hub-Betreiber wie ADNOC und Shell bieten nun mehrjährige Festpreisverträge für Bunker an, was die Kraftstoffkostenunsicherheit der Eigner verringert und die Expansion der Dual-Fuel-Flotte fördert.
Regionale LNG-Bunkering-Hubs mit staatlicher Förderung
Fujairah lieferte im Jahr 2025 mehr als 700.000 m³ LNG-Bunkerkraftstoff und belegte damit weltweit den dritten Platz nach Singapur und Rotterdam.[1] Die Hafenbehörde stellte 200 Millionen USD für zusätzliche Kryogenspeicher und Anlegestellen bereit, um die gleichzeitige Betankung von Ultra-Großcontainerschiffen zu ermöglichen. Die Sohar Marsa LNG-Anlage nahm 2024 mit einer Nennkapazität von 1 Million Tonnen pro Jahr den Betrieb auf und genießt eine 10-jährige Steuerbefreiung, die den Break-even um 18 % senkt.[2] Südafrikas Transnet startete 2025 die Vorentwurfsplanung für Durban und Richards Bay mit dem Ziel eines kombinierten Durchsatzes von 300.000 Tonnen bis 2028. Förderprogramme reduzieren die Kapitalbelastung und beschleunigen den Abschluss von Anlagen, wodurch die Marktabdeckung für LNG-Bunkering auf Sekundärhäfen ausgeweitet wird.
ESG-getriebene Präferenz für kohlenstoffarmes LNG
Institutionelle Investoren und Frachtinhaber betten Kohlenstoffkennzahlen in Charterverträge ein und belohnen Betreiber, die zertifiziertes kohlenstoffarmes LNG verwenden. TotalEnergies begann 2024 mit dem Angebot von kohlenstoffneutralem LNG und fügte über Kompensationen und CCS-Gutschriften einen Preisaufschlag von 15 % hinzu. Shells Quest-Projekt erfasst 1,4 Millionen Tonnen CO₂ pro Jahr und unterstützt kohlenstoffarme Lieferverträge für Schifffahrtskunden. QatarEnergy plant bis 2030 eine CO₂-Abscheidung von 11 Millionen Tonnen pro Jahr, was seine Lebenszyklusemissionen senkt und Vorwärtsbunkerengagements anzieht. Motorenhersteller reagieren mit Methanschlupfreduzierungen, wie Wärtsiläs 31DF mit unter 3 g/kWh bei Seeerprobungen im Jahr 2025 belegt.[3] Diese Fortschritte stärken LNGs grüne Glaubwürdigkeit angesichts der sich verschärfenden IMO-Methanvorschriften, die für 2027 erwartet werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Hohe Investitionskosten für Kryogenspeicher und Bunkeranlagen | -2.3% | Afrika und sekundäre Häfen im Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| LNG-Preisvolatilität gegenüber VLSFO untergräbt Kosteneinsparungen | -1.8% | Global, mit starken Auswirkungen im asiatisch-pazifischen Raum und in Afrika | Kurzfristig (≤ 2 Jahre) |
| Kommende Methanschlupfvorschriften könnten LNGs grünen Vorteil schmälern | -1.2% | EU und Nordamerika, Ausstrahlungseffekte auf die globale Flotte | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für LNG-Handhabung in mehreren afrikanischen Häfen | -0.9% | Subsaharisches Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Kryogenspeicher und Bunkeranlagen
Ein landgestütztes LNG-Bunkerterminal kostet in der Regel 100 bis 150 Millionen USD, einschließlich Tanks, Verdampfung und Sicherheitssystemen, was Investitionen in Häfen mit unklarer Nachfrage abschreckt.[4] Ein dediziertes LNG-Bunkerschiff kostet zwischen 50 und 80 Millionen USD, und Finanziers bestehen häufig auf Abnahmeverpflichtungen für 70 % der Kapazität vor der Finanzierung. Durbans Machbarkeitsstudie 2025 prognostizierte zusätzliche 18 Monate für Landerwerb und Genehmigungen, was Einnahmen verzögert und Zinskosten erhöht. Lagos verschob sein Bunkerprojekt, nachdem es keine 10-jährigen Kundenverträge sichern konnte. Kleinere ostafrikanische Häfen verfügen ebenfalls nicht über den Durchsatz, um eigenständige Terminals zu rechtfertigen, was das Henne-Ei-Dilemma verstärkt, das den Markteintritt für LNG-Bunkering verlangsamt.
LNG-Preisvolatilität gegenüber VLSFO untergräbt Kosteneinsparungen
LNG-Spotpreise folgen regionalen Gasmärkten und der Heiznachfrage, was zu Schwankungen führt, die jene des ölgebundenen VLSFO übersteigen. Der JKM fiel von Anfang 2024 bis Mitte 2025 um 36 % von 17,50 USD pro MMBtu auf 11,20 USD und verringerte damit die Kostenvorteile. Massengut- und Tankereigner, die mit knappen Margen operieren, zögern, langfristige LNG-Verträge abzuschließen, solange VLSFO zu relativ stabilen 580 USD pro Tonne verfügbar ist. Das Fehlen eines tiefen LNG-Bunker-Derivatemarkts schränkt die Absicherungsmöglichkeiten weiter ein, und Kraftstoffkostenausgleichsklauseln in Charterverträgen übertragen das Risiko auf Frachtinhaber, die dann möglicherweise konventionelle Kraftstoffschiffe bevorzugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endnutzer:
Containerflotte dominiert angesichts des Engagements der Linienreedereien für Dual-Fuel-NeubautenContainerschiffe hielten 2025 einen Anteil von 41,1 % der Nachfrage, während die Tanker- und Massengutträgerkategorien zurückliegen. Innerhalb des Containersegments unterstreichen CMA CGMs 22-Schiff-LNG-Programm und MSCs Nachrüstungsplan das langfristige Vertrauen in den Kraftstoff. Dieses Segment hat den höchsten Marktanteil im LNG-Bunkering-Markt, da Linienreedereien Bunkerkosten über Frachtpreise weitergeben können und strengen ESG-Anforderungen von Frachtinhabern unterliegen. Es wird prognostiziert, dass die Containerflotte bis 2031 jährlich um 23,4 % wächst und damit der größte Beitrag zur Marktgröße für LNG-Bunkering im Prognosezeitraum ist.
Tanker und Massengutträger bleiben vorsichtig. DHT Holdings und Euronav bestellten 2024 LNG-bereite VLCCs, doch eine weitverbreitete Einführung wird durch Frachtpreisvolatilität und fragmentiertes Eigentum begrenzt. Fähren und OSVs liegen noch weiter zurück; regionale Reisen amortisieren selten das für Kryogentanks erforderliche Kapital, obwohl Norwegens Fjord Line mit seiner 2024 gelieferten LNG-betriebenen Fähre die technische Machbarkeit demonstriert. Kreuzfahrtbetreiber wie Carnival betreiben bereits 11 LNG-betriebene Schiffe und könnten die Einführung beschleunigen, sobald mehr Häfen Bunkerkapazitäten hinzufügen. Insgesamt bleibt die LNG-Bunkering-Branche containerzentriert, aber schrittweise Infrastruktureinführungen und Kohlenstoffpreissignale könnten die Beteiligung über Schiffsklassen hinaus im späteren Verlauf des Jahrzehnts ausweiten.

Geografische Analyse
Markt für verflüssigtes Erdgas (LNG) Bunkering im GCC
Die VAE machten 2025 83,7 % der Bunkerkapazität aus und sollen bis 2031 jährlich um 22,1 % wachsen, gestützt durch Fujairah's strategische Lage an der Straße von Hormus und ADNOCs integrierte Lieferkette. Fujairah verarbeitete 2025 über 700.000 m³ und profitiert von der Nähe zu Katars Ras Laffan, was eine stabile Versorgung unabhängig von Spotpreisschwankungen gewährleistet. Saudi-Arabien plant, Dschidda mit Investitionen von 120 Millionen USD in Kryogentechnik als Drehscheibe am Roten Meer zu positionieren, mit Zieldatum 2027. Omans Sohar Marsa LNG nahm 2024 den Betrieb mit 1 Million Tonnen pro Jahr auf und könnte durch eine Anlage in Duqm ergänzt werden, was den Marktfußabdruck des LNG-Bunkering-Marktes entlang des Indischen-Ozean-Korridors erweitert.
Markt für verflüssigtes Erdgas (LNG) Bunkering in Afrika
Südafrika hat sich als afrikanischer Ankerpunkt etabliert, da der Verkehr auf der Kap-Route stark zugenommen hat. Durban verzeichnete im ersten Quartal 2025 einen Anstieg der Containeranläufe um 40 % und die Bunkerverkäufe stiegen um 28 %, was Transnets Infrastrukturplan über 150 Millionen USD bestätigt. Richards Bay prüft ein FSRU, um bis 2028 sowohl Industrie- als auch Marinekunden zu bedienen. Die Suezkanal-Behörde Ägyptens beschleunigte LNG-Bunkerpläne in Ain Sokhna und Port Said, um die Nachfrage zu decken, sobald sich die Sicherheitslage im Roten Meer verbessert. Nigeria hat die Hafeninfrastruktur in Lagos aufgrund von Kundenmangel auf Eis gelegt, doch die Erweiterung der Verflüssigungsanlage Train 7 könnte das Interesse wiederbeleben, sofern die inländische Preisgestaltung wettbewerbsfähig wird. Mombasas Kenia erwägt ein FSRU mit einer Kapazität von 200.000 Tonnen pro Jahr für 2027, was unterstreicht, wie sicherheitsbedingte Routenänderungen den LNG-Bunkering-Markt über das subsaharische Afrika verteilt haben.
Regulatorisches Umfeld
Das regulatorische Umfeld für LNG-Bunkerung im Nahen Osten und in Afrika ist in der globalen Einhaltung von Emissionsvorschriften der Seeschifffahrt und der hafenspezifischen Sicherheitsaufsicht verankert. IMO 2020 (Schwefelobergrenze von 0,5%) und die IMO-2023-THG-Strategie sind die wichtigsten externen Treiber, die die Kraftstoffwahl der Schiffseigner beeinflussen, während Häfen in den VAE und Oman LNG-Bunkergenehmigungen durch internationale Sicherheitsrahmenwerke (IMO-konforme Verfahren und SIGTTO/IAPH/OCIMF-Leitlinien) operationalisieren. Der Hafen von Fujairah legt beispielsweise Anforderungen für den Schiff-zu-Schiff-Transfer (STS) von LNG-/LPG-Tankern fest, einschließlich der Einhaltung anerkannter Branchenrichtlinien und des Besitzes gültiger gesetzlicher und Sicherheitszertifikate, wodurch ein formalisierter Genehmigungs- und Betriebskontrollansatz an einem wichtigen regionalen Knotenpunkt gestärkt wird.
In Afrika werden die Steuerung der Offshore-Bunkerung, die Zollkonformität und das Umweltmanagement zunehmend verschärft, was sich auf LNG-Bunkerversorgungsmodelle wie STS und schwimmende Lösungen auswirkt. Südafrika hat 2024-2026 mehrere Säulen vorangetrieben: SARS führte zollrechtliche Vorschriften im Rahmen des Customs Act ein, um Lücken bei Kraftstoffimporten und -lagerung für die Offshore-Bunkerung zu schließen (November 2024), das Department of Forestry, Fisheries and the Environment veröffentlichte einen Verordnungsentwurf zum Umweltmanagement der Offshore-Bunkerung zur öffentlichen Kommentierung (März 2025), und TNPA unterzeichnete eine 25-jährige Terminalbetreibervereinbarung mit Ukwanda LNG für eine landseitige LNG-Regasifizierungsanlage im Hafen von Ngqura (Mai 2026). Die politische Abstimmung verknüpft die LNG-Infrastruktur zudem mit der übergeordneten Energiesicherheitsplanung: Südafrikas Integrated Resource Plan sieht 6.500 MW für Gas-to-Power vor und hebt die Terminalentwicklung in Richards Bay, Coega und Saldanha Bay hervor, was einen berechenbareren Genehmigungspfad für multifunktionale LNG-Import- und Bunkeranlagen unterstützt.
Wettbewerbslandschaft
Die Wertschöpfungskette ist mäßig konzentriert. Die vorgelagerte Versorgung liegt in den Händen nationaler Ölgesellschaften – QatarEnergy, ADNOC und Saudi Aramco –, deren kombinierte Verflüssigungserweiterungen bis 2030 180 Millionen Tonnen pro Jahr übersteigen werden. Die Midstream-Logistik wird von spezialisierten Akteuren wie Nakilat, BW Group und Mitsui O.S.K. Lines dominiert, die jeweils zweckgebaute LNG-Träger und Bunkerschiffe betreiben. TotalEnergies erwarb 2025 25 % von Sohar Marsa und bestellte zwei LNGBVs mit 18.000 m³, um nachgelagerte Liefermargen zu sichern. ADNOC spiegelt diese vertikale Integration in Fujairah wider und kombiniert Ruwais-Rohstoff mit seiner eigenen LNGBV-Flotte.
Der Technologiewettbewerb dreht sich um die Reduzierung des Methanschlupfs. Wärtsilä meldete bei 31DF-Versuchen 2025 Emissionen unter 3 g/kWh, während MAN Energy Solutions Hochdruck-Gaseinspritzsysteme lieferte, die den Schlupf im Vergleich zu früheren Designs halbieren. Die Markteintrittsbarrieren bleiben hoch: Landterminals kosten bis zu 150 Millionen USD, und ein LNGBV kostet bis zu 80 Millionen USD. Staatliche Kofinanzierung, wie Omans Steuerbefreiung, mildert jedoch die Kapitalhürden für sekundäre Akteure. Weißer Fleck besteht im subsaharischen Afrika, wo feste Infrastruktur begrenzt ist und schwimmende Lösungen die traditionelle Terminalentwicklung überspringen können, was neue Marktteilnehmer im LNG-Bunkering-Markt fördert.
Marktführer der LNG-Bunkering-Branche im Nahen Osten und Afrika
-
QatarEnergy
-
Royal Dutch Shell plc
-
TotalEnergies SE
-
ADNOC Logistics & Services plc
-
DNG Energy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Flüssigerdgas (LNG) Bunkering im Nahen Osten und Afrika Unternehmen in diesem Bericht
- QatarEnergy
- Royal Dutch Shell plc
- TotalEnergies SE
- ADNOC Logistics & Services plc
- DNG Energy
- Oman LNG LLC
- BP plc
- Mitsui O.S.K. Lines (MOL)
- Nakilat (Qatar Gas Transport Co.)
- Kanfer Shipping
- JGC Holdings Corporation
- McDermott International Inc.
- Technip Energies N.V.
- BW Group
- SEA-LNG Ltd
- GasLog Ltd
- Wärtsilä Oyj
- MAN Energy Solutions
- Samsung Heavy Industries
- Hudong-Zhonghua Shipbuilding
Marktchancen und Zukunftsaussichten
Es entstehen Chancen, da sich die Region von einer ad-hoc-basierten LNG-Bunkerung zu langfristiger, landseitiger und hafenintegrierter Infrastruktur verschiebt, unterstützt durch Terminalbetreibervereinbarungen und großvolumige Hub-Projekte. In Südafrika deutet die 25-jährige Vereinbarung von TNPA mit Ukwanda LNG für eine landseitige LNG-Regasifizierungsanlage im Hafen von Ngqura (Mai 2026) auf eine finanzierbare Struktur hin, die die marine LNG-Verfügbarkeit neben der industriellen Nachfrage unterstützen kann. Diese Art langfristiger Vereinbarung adressiert auch Finanzierungsengpässe für kryogene Anlagen, die typischerweise eine vertraglich gesicherte Auslastung erfordern, und eröffnet sekundäre Hafen-Lieferketten, die Import-/Regasifizierungsanlagen über Leichter und kontrollierte STS-Operationen mit der Bunkerung verbinden.
Die Nachfrage nach dedizierten LNG-Bunkerungs-Hubs im Golf und entlang des Indischer-Ozean-Korridors durchläuft ebenfalls Baumeilensteine. Das Marsa-LNG-Projekt von TotalEnergies und OQ Exploration and Production (OQEP) im Hafen von Sohar, Oman (1 Mtpa), ist vom Baubeginn im Mai 2025 zu einem wichtigen Bauschritt übergegangen, mit der Installation des Dachs seines 165.000 m³ großen Speichertanks im März 2026, was die physische Grundlage für eine regelmäßige LNG-Bunkerversorgung in Oman stärkt. In den VAE fügen die langfristigen Vereinbarungen der AD Ports Group mit Nimex Terminals für einen geplanten LNG- und LPG-Terminal-Hub im Khalifa Port (angekündigt im November 2025, mit angestrebtem Betriebsbeginn Mitte 2028) einen weiteren Skalierungspfad hinzu, der kommerziellen Freiraum für Schiffskraftstoffanbieter und Logistikbetreiber schafft, die sich frühzeitige Abnahmemengen sichern, leichterbasierte Verteilung entwickeln und Verfahren über Häfen hinweg mit etablierten Sicherheits- und Genehmigungsanforderungen standardisieren können.
Neueste Industrielle Entwicklungen in Markt für Flüssigerdgas (LNG) Bunkering im Nahen Osten und Afrika
- Mai 2026: Die Transnet National Ports Authority (TNPA) unterzeichnete eine 25-jährige Terminalbetreibervereinbarung mit Ukwanda LNG zur Entwicklung einer landseitigen LNG-Regasifizierungsanlage im Hafen von Ngqura in Südafrika. Die langfristige Konzession unterstützt den Kapitaleinsatz für kryogene Infrastruktur, die auch der maritimen Bunkerungsnachfrage dienen kann. Sie stärkt Südafrikas Weg zu regelmäßiger LNG-Verfügbarkeit an einem wichtigen Hafenknoten der Kaproute.
- Mai 2025: TotalEnergies und OQ Exploration and Production (OQEP) hielten den Baubeginn für das Marsa-LNG-Projekt in Sohar, Oman, ab, eine Anlage mit 1 Mtpa, die für die Versorgung mit LNG als Schiffskraftstoff positioniert ist. Das Projekt verbindet die vorgelagerte Gasversorgung mit einer speziell auf die Bunkerung ausgerichteten Entwicklung und unterstützt eine zuverlässigere physische Versorgung von Schiffen, die Sohar und nahegelegene Routen anlaufen. Es hebt auch die Wettbewerbslatte für integrierte Akteure an, die End-to-End-LNG-Schiffskraftstofflösungen im Golf anbieten.
- Oktober 2024: TotalEnergies unterzeichnete einen Charterservertrag für ein neues LNG-Bunkerschiff mit einer Kapazität von etwa 18.600 Kubikmetern, das bei Hudong-Zhonghua Shipbuilding gebaut wird und dessen Auslieferung bis Ende 2026 vorgesehen ist. Das Schiff bietet zusätzliche dedizierte Lieferkapazität, die erforderlich ist, um Schiff-zu-Schiff-LNG-Bunkerung zu skalieren, insbesondere dort, wo die landseitige Infrastruktur noch im Aufbau ist. Es unterstützt den Wandel der Region hin zu häufigeren und volumenstärkeren LNG-Bunkeroperationen im Einklang mit neuen Hub-Entwicklungen.
Markt für Flüssigerdgas (LNG) Bunkering im Nahen Osten und Afrika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Versorgung mit Flüssigerdgas als Schiffskraftstoff, wobei LNG an Häfen über Lkw-zu-Schiff-, Schiff-zu-Schiff- oder Terminal-zu-Schiff-Operationen im Nahen Osten und Afrika an Schiffe übergeben wird.
Ausschlüsse aus dem Geltungsbereich: Wir schließen LNG aus, das für die Stromerzeugung oder industrielle Nutzung an Land verwendet wird, sowie LNG-Exportmengen, die nicht als Bunker an Schiffe geliefert werden.
Segmentierungsübersicht
- Nach Endnutzer
- Tankerflotte
- Containerflotte
- Massengut- und Allgemeine Frachtflotte
- Fähren und OSV
- Sonstige Endnutzer
- Nach Geografie
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Oman
- Katar
- Bahrain
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Kenia
- Rest Afrikas
- Naher Osten
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des LNG-Versorgungskontexts und der Schifffahrtsaktivitäten, damit der Nachfragepool auf realen Hafen- und Flottensignalen basiert. Wir prüfen öffentliche Quellen wie IMO-Veröffentlichungen zu Vorschriften für Schiffskraftstoffe, IEA-Aktualisierungen zu LNG- und Gasmärkten, UN-Comtrade-Handelsstatistiken sowie Veröffentlichungen von Hafenbehörden und Durchsatzberichte wichtiger regionaler Häfen. Soweit verfügbar, verwenden wir auch Aktualisierungen nationaler Energie- oder Schifffahrtsbehörden sowie begutachtete technische Fachbeiträge, die Bunkering-Transfermethoden und Sicherheitspraktiken beschreiben.
Anschließend fließen die Ergebnisse der Sekundärforschung in den ersten Entwurf der Modelleingaben ein, einschließlich der Anzahl LNG-betriebener Schiffe, die Häfen anlaufen, der angekündigten Bunkering-Infrastruktur sowie typischer Betriebsmuster für Lkw-zu-Schiff-, Schiff-zu-Schiff- und Terminal-zu-Schiff-Lieferungen. Unternehmensberichte, Investorenpräsentationen und seriöse maritime Fachpresse werden zur Bestätigung von Zeitplänen und Projektstatus herangezogen; selektiv nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentprüfungen sowie Import-/Exportdaten auf Sendungsebene, wo dies zur Validierung der Versorgungsverfügbarkeit beiträgt. Die hier aufgeführten Quellen sind beispielhaft; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche Dokumente und Datensätze herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Annahmen zu überprüfen, die in öffentlichen Daten schwer erkennbar sind, wie etwa die realistische Auslastung von LNG-Bunkering-Anlagen, die tatsächliche Bunkering-Häufigkeit nach Schiffstyp und die Geschwindigkeit, mit der neue Häfen einen stabilen Betrieb erreichen können. Wir sprechen mit Lieferanten, Hafen- und Terminalakteuren, Schifffahrtsbetreibern und Dienstleistern entlang wichtiger Handelsrouten im Nahen Osten und Afrika, damit der Nachfrageaufbau und die Preislogik das widerspiegeln, was tatsächlich vor Ort geschieht.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 37 % | Vorstandsebene (CXOs): 12 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einem Top-down- und Bottom-up-Ansatz, bei dem Schifffahrtsaktivitäten und LNG-Adoption in einen Bunkering-Nachfragepool übersetzt und anschließend in jährliche LNG-Mengen nach Transfermethode und Betriebsmustern umgerechnet werden. Wir beginnen mit Signalen auf Länder- und Hafenebene in den erfassten Märkten und wenden dann praktische Umrechnungsschritte an, wie erwartete Anläufe LNG-betriebener Schiffe, durchschnittliche Bunkermenge pro Anlauf und erreichbare Auslastung für jede Lieferart.
Um das Modell praktikabel zu halten, werden einige Variablen eng verfolgt, darunter Flottenzuwächse bei LNG-betriebenen Schiffen und Umrüstungsaktivitäten, Meilensteine zur Hafenbereitschaft für LNG-Bunkering, die Aufteilung von Lkw-zu-Schiff-, Schiff-zu-Schiff- und Terminal-zu-Schiff-Lieferungen, durchschnittliche Bunkermengen nach Schiffskategorie sowie relative LNG-Preissignale, die das Wechselverhalten gegenüber konventionellen Kraftstoffen beeinflussen. Die Ergebnisse werden durch selektive Bottom-up-Näherungen bestätigt, einschließlich Kapazitätsprüfungen bei Lieferanten und Terminals, aus bekannten Betrieben abgeleiteten Stichprobenmengen und Rückmeldungen aus dem Markt zu Hochlaufkurven; Lücken werden durch konservative Auslastungsbandbreiten abgedeckt, wenn bestätigte Daten auf Hafenebene begrenzt sind.
Für die Prognose wird eine Szenarioanalyse eingesetzt, damit der Ausblick unterschiedliche Inbetriebnahmegeschwindigkeiten der Infrastruktur und Adoptionspfade bei Schiffen in der Region widerspiegeln kann. Die Szenarien werden mit dem Interview-Konsens zu Zeitplänen abgeglichen, und die endgültige Prognose wird festgelegt, sobald die Annahmen mit dem beobachteten Fortschritt bei Hafenprojekten und dem erwarteten Schiffsverkehr übereinstimmen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über den Nachfrageaufbau, die Versorgungsbereitschaft und operative Prüfungen und wird anschließend vor der Freigabe auf interne Konsistenz geprüft. Wir vergleichen modellierte LNG-Bunkermengen mit unabhängigen Signalen wie Hafenanlauftrends, bekannten Zeitplänen für Bunkering-Projekte und Ankündigungen zur Flottenadoption und untersuchen dann Sprünge, die nicht mit praktischen Hochlaufbeschränkungen übereinstimmen.
Vor der Veröffentlichung wird das Modell in mehreren Schritten von einem weiteren Analysten geprüft, um sicherzustellen, dass Einheiten, Umrechnungen und Annahmen konsistent über Länder und Lieferarten hinweg angewendet werden. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen ausgelöst werden, wenn wichtige Terminals den Betrieb aufnehmen, Bunkering-Schiffe in Dienst gestellt werden oder Vorschriften die erwarteten Kraftstoffentscheidungen wesentlich verändern. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung für den LNG-Bunkering-Markt im Nahen Osten und Afrika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für LNG-Bunkering im Nahen Osten und Afrika können weit auseinanderliegen, da einige Quellen physische Mengen angeben, während andere Umsätze ausweisen und die Umrechnungsschritte nicht immer transparent gemacht werden. Unterschiede entstehen auch dadurch, ob Schätzungen nur die tatsächlich gelieferten Bunkermengen in Häfen erfassen oder ob sie angrenzende LNG-Aktivitäten einschließen, die sich nicht in Schiffsbetankungsnachfrage niederschlagen.
Ein weiterer Treiber ist die angenommene Hochlaufgeschwindigkeit neuer Bunkering-Projekte nach der Inbetriebnahme, was die kurzfristigen Gesamtwerte schnell verschieben kann, wenn die Mengen noch gering sind. Wenn ein einziger regionaler Durchschnittspreis angewendet und eine gleichmäßige Adoption über alle Häfen angenommen wird, können die Umsatzgesamtwerte von einem mengenbasierten Aufbau abweichen, der Schiffsanläufe und die Verfügbarkeit von Transfermethoden berücksichtigt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 37,95 Tausend Tonnen (2025) | |
| Fachzeitschrift A | 158,00 Millionen USD (2024) | Diese Schätzung wird als Umsatz dargestellt und wendet möglicherweise einen breiten durchschnittlichen Bunkerpreis für die gesamte Region an, ohne zu zeigen, wie die Verfügbarkeit auf Hafenebene und die Auslastung in der Frühphase die gelieferten Mengen beeinflussen. |
| Regionale Unternehmensberatung B | 220,00 Millionen USD (2030) | Diese Zahl bezieht sich auf ein späteres Jahr und scheint auf einem anderen Inbetriebnahme- und Hochlaufplan für Bunkering-Anlagen zu beruhen, was den Mengenpfad und die implizite Umsatzumrechnung verschiebt. |
Die Tabelle zeigt, dass die Wahl der Einheit, die Jahresauswahl und die Hochlaufannahmen die Hauptgründe dafür sind, dass die Gesamtwerte in den Veröffentlichungen auseinandergehen. Wenn der Aufbau an gelieferten LNG-Mengen nach Transfermethode (Lkw-zu-Schiff, Schiff-zu-Schiff und Terminal-zu-Schiff) verankert und anhand von Signalen zur Hafenbereitschaft überprüft wird, bleibt der resultierende Gesamtwert für 2025 nachvollziehbar – so wird es bei Mordor Intelligence gehandhabt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der LNG-Bunkering-Markt im Nahen Osten und Afrika heute?
Er erreichte 2026 59,28 Tausend Metrische Tonnen und soll bis 2031 auf 149,11 Tausend Metrische Tonnen ansteigen.
Welche Schiffskategorie verbraucht den meisten LNG-Bunkerkraftstoff?
Containerschiffe machten 2025 41,1 % der Nachfrage aus und sollen bis 2031 jährlich um 23,4 % wachsen.
Warum gilt Fujairah als führender regionaler Bunkering-Hub?
Fujairah verarbeitet jährlich mehr als 700.000 m³ LNG-Bunkerkraftstoff und profitiert von der integrierten ADNOC-Versorgung und einer strategischen Lage an der Straße von Hormuz.
Was treibt LNG-Infrastrukturinvestitionen in Südafrika an?
Sicherheitsbedingte Verlagerungen auf den Kap-Routen-Verkehr erhöhten die Hafenaufrufe in Durban und Richards Bay und veranlassten Transnet, 150 Millionen USD in Bunkeranlagen zu investieren.
Wie wirken sich Methanschlupfvorschriften auf die Attraktivität von LNG aus?
Neue IMO-Grenzwerte, die für 2027 erwartet werden, machen emissionsarme Motoren wie Wärtsiläs 31DF unverzichtbar und bewahren LNGs 20-prozentigen Kohlenstoffintensitätsvorteil gegenüber schwerem Heizöl.