
Größe und Marktanteil des Bohrmarkts im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Wachstumsrate | 1.92 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Bohrmarkts im Nahen Osten und Afrika von Mordor Intelligence
Die Größe des Bohrmarkts im Nahen Osten und Afrika wird voraussichtlich im Prognosezeitraum einen CAGR von 1,92% verzeichnen.
COVID-19 hat den Markt im Jahr 2020 negativ beeinflusst. Derzeit hat der Markt wieder das Niveau vor der Pandemie erreicht.
- Kurzfristig wird erwartet, dass die Bohrmärkte im Nahen Osten und Afrika aufgrund der steigenden internationalen Ölnachfrage und des wachsenden Interesses privater Unternehmen an Investitionen in die regionale Öl- und Gas-Upstream-Industrie wachsen werden.
- Andererseits wird der zunehmende Schwung hin zu erneuerbaren Energiequellen in den kommenden Jahren eine erhebliche Herausforderung für den Markt darstellen.
- Dennoch schafft die Fülle an nachgewiesenen Öl- und Gasreserven in der Region Naher Osten und Afrika reichlich Chancen für den Bohrmarkt. Die Region hat in der aktuellen Situation auch neue Offshore-Öl- und Gasentdeckungen erlebt.
- Saudi-Arabien wird voraussichtlich in naher Zukunft den Markt dominieren, aufgrund der enormen Öl- und Gasreserven im Land und der neuen bevorstehenden Explorations- und Produktionsprojekte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Bohrmarkts im Nahen Osten und Afrika
Offshore-Segment voraussichtlich marktdominierend
- Der Nahe Osten und Afrika sind bedeutende Offshore-Öl- und Gasförderregionen, und die Ausgaben für die Offshore-Öl- und Gasexploration in der Region werden in den nächsten Jahren voraussichtlich erheblich steigen. Mit reichlichen Ressourcen und zunehmendem technologischen Potenzial zur Gewinnung von Öl und Gas aus Tief- und Ultratiefseegebieten wird erwartet, dass sich hervorragende Möglichkeiten für Offshore-Bohroperationen ergeben.
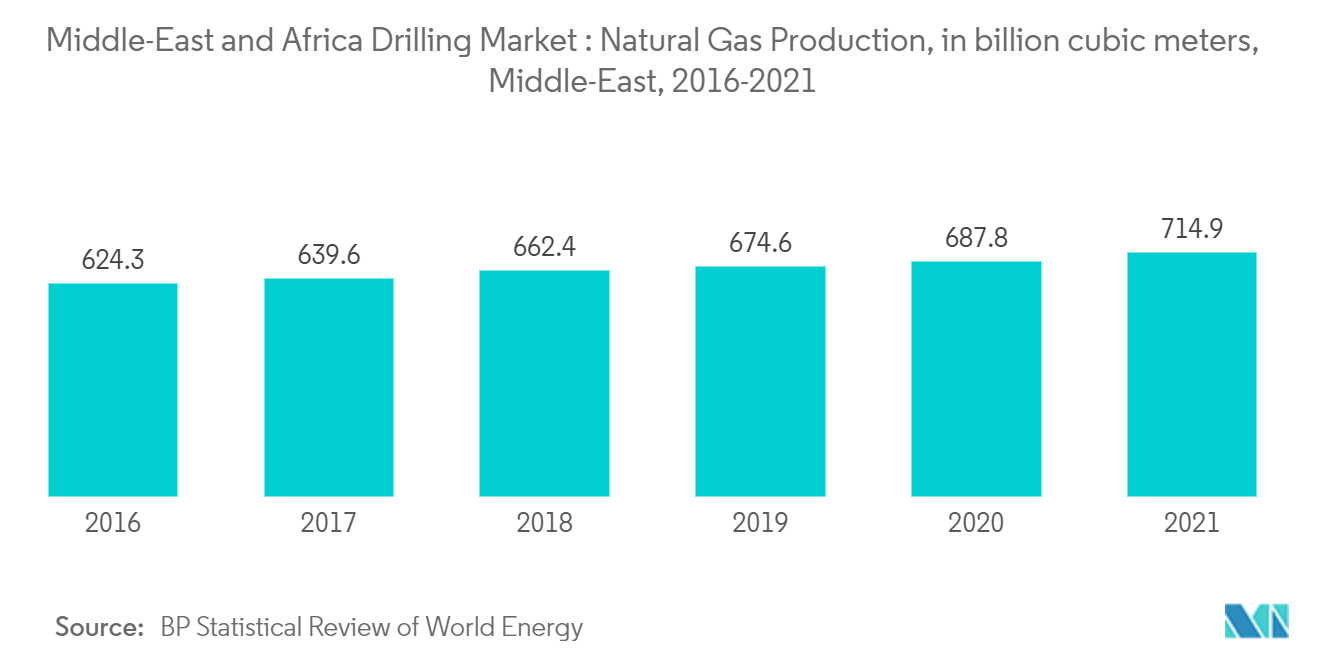
- Darüber hinaus ist die Offshore-Ölproduktion aufgrund des rasch steigenden globalen Energiebedarfs zu einer attraktiven Energiequelle geworden. Die Länder mit wichtigen regionalen Akteuren konzentrieren sich auf die Erkundung von Offshore-Öl- und Gasfeldern, insbesondere wenn die Onshore-Öl- und Gasreserven in der Region zur Neige gehen. Die Region hat aufgrund der in den letzten Jahren erfolgten Offshore-Gasentdeckungen ein bemerkenswertes Wachstum in der Erdgasproduktion erlebt. Die Produktion betrug im Jahr 2021 rund 714 Milliarden Kubikmeter. Es wird erwartet, dass dieser Trend in den kommenden Jahren weiter zunehmen wird.
- Im März 2022 kündigten Kuwait und Saudi-Arabien neue Pläne zur Entwicklung des Offshore-Gasfeldes Dorra im nördlichen Arabischen Golf an. Der Plan entstand, als das Feld zwischen drei Ländern umstritten war: Iran, Saudi-Arabien und Kuwait. Das Gebiet wird nach Inbetriebnahme in der Lage sein, rund 1 Milliarde Kubikfuß Trockengas pro Tag und 84.000 Barrel Kondensat pro Tag zu produzieren.
- Darüber hinaus startete Abu Dhabi National Oil Company (ADNOC) im Februar 2022 ein Ausschreibungsverfahren für einen Ingenieur-, Beschaffungs-, Bau- und Installationsvertrag für die weitere Entwicklung seines riesigen Offshore-Ölfeldes Lower Zakum. Ferner gibt es mehr als 77 bzw. 27 genehmigte Upstream-Projekte im Nahen Osten und in Afrika für den Zeitraum 2021–2025.
- Insgesamt werden die zunehmenden Offshore-Öl- und Gasprojekte in der Region den Offshore-Bohrmarkt begünstigen.
Saudi-Arabien voraussichtlich marktdominierend
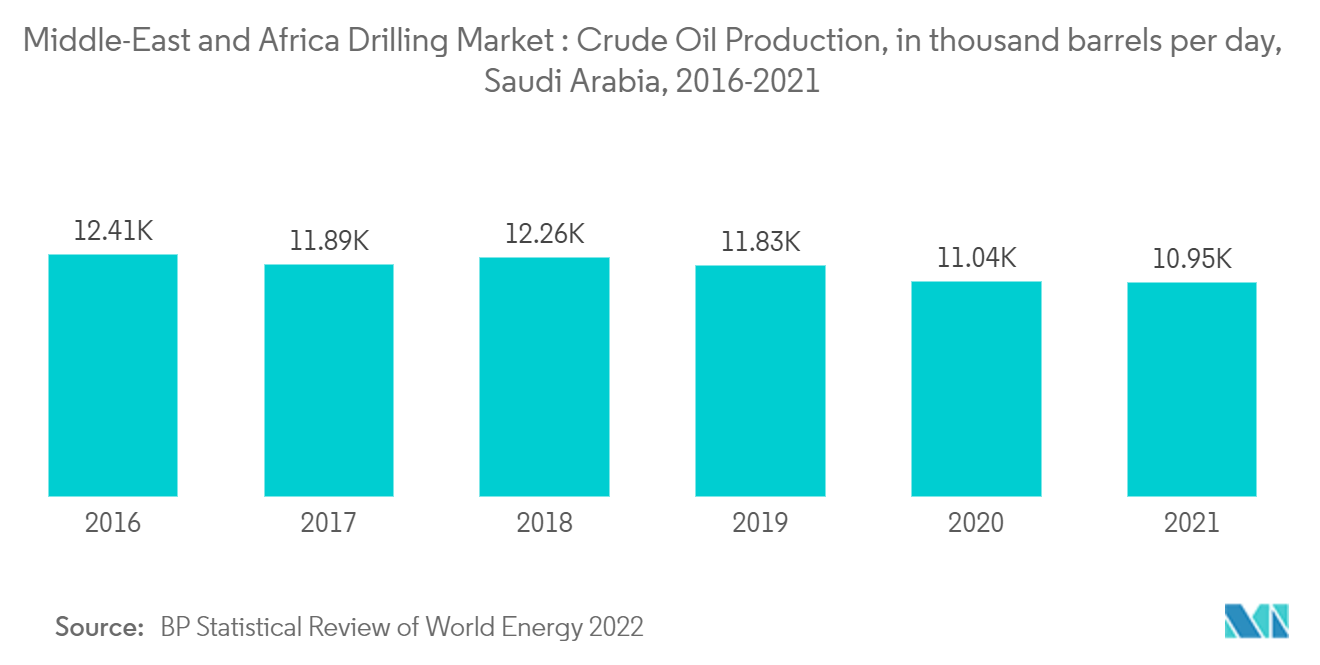
- Saudi-Arabien ist der zweitgrößte Rohölproduzent weltweit und der weltgrößte Rohölexporteur. Das Land verfügt über rund 17% der gesamten weltweit nachgewiesenen Erdölreserven. Stand 2021 verfügt das Land über rund 267.192 Millionen Barrel Rohöl und 8.507 Kubikmeter Erdgas. Die Rohölproduktion Saudi-Arabiens wurde im Jahr 2021 mit 10.954 Tausend Barrel pro Tag erfasst.
- Saudi-Arabien verfügt schätzungsweise über die fünftgrößten Schiefergasreserven der Welt. Damit hat es ein großes Potenzial, das Entwicklungswachstum der unkonventionellen Reserven Nordamerikas nachzuahmen. Im Dezember 2021 erhielt Saudi Aramco Verträge im Wert von 100 Milliarden USD für das Jafurah-Projekt, um sich bis 2030 als drittgrößter Erdgasproduzent zu positionieren. Darüber hinaus wird die Entwicklung des Projekts voraussichtlich dazu beitragen, dass das Land stärker auf Erdgas als Quelle der Stromerzeugung setzt und damit sein Netto-Null-Ziel für 2060 unterstützt.
- Solche Entwicklungen werden voraussichtlich dem Vision-2030-Programm des Landes dienen, die Wirtschaft vom Rohöl zu diversifizieren, und werden den CO₂-Fußabdruck in Saudi-Arabien deutlich reduzieren. Darüber hinaus wird die Entwicklung des Landes die Nation dabei unterstützen, seinen Rohölexport zu steigern, indem es stärker auf den inländischen Erdgasverbrauch setzt.
- Im März 2022 plante das staatliche Ölunternehmen des Landes, Saudi Aramco, angesichts steigender Rohölpreise und einer Verdopplung des Gewinns im Jahr 2021, seine Investitionen im Jahr 2022 um rund 50% zu erhöhen. Laut Saudi Aramco plant das Unternehmen, im Jahr 2022 rund 40–50 Milliarden USD zu investieren, und es wird erwartet, dass das Wachstum bis Mitte der 2030er Jahre anhält. Mit solchen Investitionsplänen wird erwartet, dass das Unternehmen seine Rohölproduktionskapazität bis 2027 auf 13 Millionen Barrel pro Tag erhöht und die Erdgasproduktion bis 2030 um mehr als 50% steigern möchte. Solche Pläne werden den Bohrmarkt direkt begünstigen.
- Im Jahr 2022 wird das Marjan-Ölfeld entwickelt, das von Saudi Aramco betrieben und besessen wird. Das Offshore-Feld wird im Rahmen des Marjan-Rohöl-Erweiterungsprogramms ausgebaut. Es wird erwartet, dass das Erweiterungsprojekt die Produktionskapazität von 300.000 Barrel pro Tag auf rund 800.000 Barrel pro Tag bis 2025 erhöht.
- Es wird erwartet, dass der Öl- und Gasbohrmarkt im Nahen Osten und Afrika aufgrund steigender Öl- und Gasprojekte und Kohlenwasserstoffpreise zunehmen wird.
Regulatorisches Umfeld
Im gesamten Nahen Osten und Afrika wird die Upstream-Bohraktivität durch Erdöllizenzbedingungen, Local-Content-Anforderungen sowie UVP- und Genehmigungsprozesse geprägt, die neben den Beschaffungs- und Vertragsmodellen der nationalen Ölgesellschaften (NOCs) bestehen. In Südafrika hat das Upstream Petroleum Resources Development Act (UPRDA, Act 23 of 2024) ein eigenständiges Rechtsregime für das Upstream-Erdölgeschäft geschaffen und sieht eine 20%ige Beteiligung des Staates (Carried Interest) vor, wobei die Petroleum Agency SA (PASA) weiterhin als zuständige Regulierungsbehörde für den Upstream-Bereich unter diesem Rahmenwerk fungiert.
In Nordafrika beeinflussen Ägyptens Marktzugangsregeln für den nachgelagerten Gasmarkt die Midstream- und Abnahmebedingungen, die sich auf Upstream-Entwicklungspläne und Bohrprogramme auswirken können. Die Gas Market Activities Regulatory Authority (GRA) überwacht den Rahmen für den Drittzugang gemäß dem Gas Market Activities Law. Daneben haben mehrere Länder, darunter Libyen, ihre Lizenzierungsansätze überarbeitet, um bis in die späten 2020er-Jahre und darüber hinaus neue Blöcke auf den Markt zu bringen, was die Bedeutung der Bedingungen von Ausschreibungsrunden und der Arbeitsprogrammverpflichtungen für die Sichtbarkeit der Bohrnachfrage erhöht.
Wertschöpfungskettenanalyse
Die Bohrwertschöpfungskette im Nahen Osten und in Afrika reicht vom Zugang zu Flächen und der Feldentwicklungsplanung (in der Regel geleitet von NOCs und Gastministerien) über die Vergabe von Bohranlagen und integrierte Bohrlochbaudienstleistungen bis hin zu Komplettierungen, Produktionsunterstützung und Bohrlocheingriffen. Die Leistungserbringung kombiniert häufig Anlagenbesitzer und Bohrunternehmen (onshore und offshore) mit Öldienstleistern, die Richtbohrungen, Bohrflüssigkeiten, Zementierung, Logging und Bohrlochintegrität bereitstellen, sowie OEMs und Vertriebshändler für Bohrgestänge, Meißel, BOPs und Downhole-Werkzeuge. Dies wird durch regionale Logistikbasen und Häfen unterstützt.
Operativ wird die Kette hinsichtlich Kapazitätsauslastung, Reaktivierungszyklen und digitaler Arbeitsabläufe enger gestaltet. Beispielsweise meldete Arabian Drilling im ersten Quartal 2026 einen Auftragsbestand von 12,5 Milliarden SAR und verzeichnete die erfolgreiche Reaktivierung mehrerer Offshore- und Landbohranlagen, die im vierten Quartal 2025 zurückgerufen worden waren, was zeigt, wie sich Vertragssicherheit in Anlagenbereitschaft, Personalbedarf und Verbrauchsmaterialbedarf übersetzt. Neben der physischen Kapazität rückt die digitale Befähigung näher an den operativen Betrieb heran, wie die Initiative Ahmadi Innovation Valley in Kuwait zeigt, die darauf ausgelegt ist, die Entwicklung digitaler Werkzeuge mit dem Feldeinsatz für die Ölfeldförderung zu verbinden.
Wettbewerbslandschaft
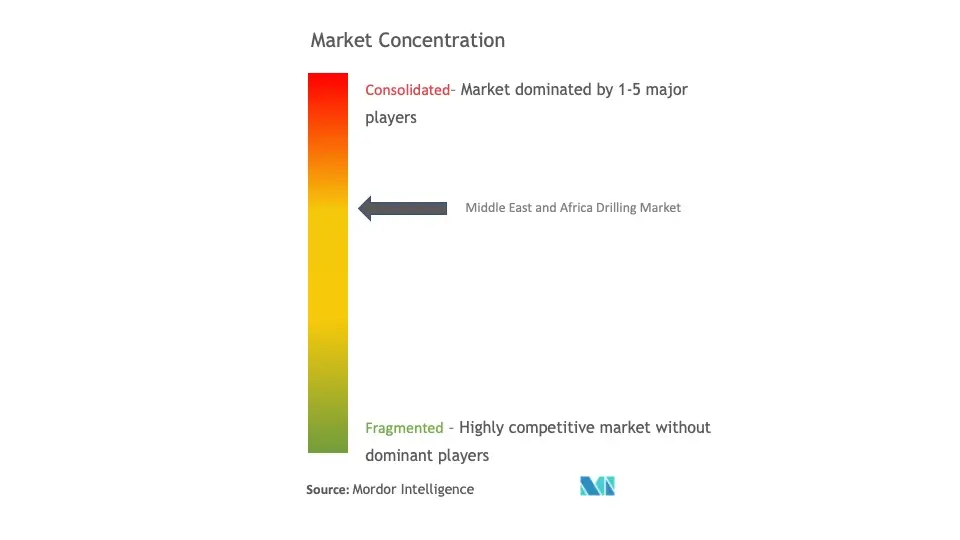
Der Bohrmarkt im Nahen Osten und Afrika ist mäßig konsolidiert. Zu den wichtigsten Unternehmen (in keiner bestimmten Reihenfolge) gehören Saudi Aramco Oil Co, Arabian Drilling Company (ADC), Schlumberger Limited, Baker Hughes Company, Weatherford International PLC und Transocean Ltd.
Marktführer der Bohrbranche im Nahen Osten und Afrika
Arabian Drilling Company (ADC)
Schlumberger Limited
Baker Hughes Company
Weatherford International PLC
Transocean Ltd.
Saudi Aramco Oil Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Mehrjährige Programme und Ausschreibungsrunden schaffen Möglichkeiten für Bohranlagen und integrierte Bohrlochbaudienstleistungen sowohl in Offshore- als auch Onshore-Becken. Anfang 2026 startete Libyen eine nationale Explorations-Ausschreibungsrunde, die 22 Onshore- und Offshore-Blöcke umfasst, und nannte ein Produktionsziel von 2 Millionen Barrel pro Tag, wodurch eine Pipeline entsteht, in der Bohrunternehmen, Richtbohranbieter und Bohrlochbaudienstleister im Wettbewerb um Geschwindigkeit und Ausführungsfähigkeit stehen. In Westafrika erhielt SLB OneSubsea einen EPC-Vertrag von Eni für Phase 3 des Baleine-Projekts vor der Küste der Elfenbeinküste, der 13 Unterwasserbohrlöcher umfasst, was die Nachfrage nach Tiefwasserbohrungen und subsea-integrierter Ausführung stärkt.
Auch rund um produktivere Bohrverfahren und Modelle zur Feldentwicklung im großen Maßstab entstehen Chancen in den zentralen Golfmärkten. SLB sicherte sich einen 7-jährigen Technologiepartnerschaftsvertrag mit Kuwait Oil Company für die Initiative Ahmadi Innovation Valley, wobei mit dem Bau einer eigenen physischen Anlage 2026 begonnen und diese 2028 eröffnet werden soll, um den Einsatz digitaler Werkzeuge in Bohr- und Produktionsbetrieben zu unterstützen. Die Offshore-Aktivität in Kuwait wurde zudem durch bedeutende Entdeckungen wie das Nokhetha-Feld angeregt, was die Nachfrage nach Offshore-Bohranlagen und zugehörigen Dienstleistungen unterstützt, da Betreiber von der Entdeckung über die Bewertung bis zur Entwicklungsbohrung übergehen.
Aktuelle Branchenentwicklungen
- Mai 2026: Das SLDC (Drilling Joint Venture) erhielt von SLB einen bedeutenden Bohrvertrag für den Betrieb im kuwaitischen Mutriba-Feld, einschließlich zwei hochspezialisierter 3.000-PS-Bohranlagen mit Mobilisierung im Jahr 2026. Der Auftrag unterstützt die Entwicklung des Mutriba-Feldes in Kuwait und die regionale Bohraktivität. Zudem entsteht durch das Joint Venture eine regionale Hochleistungsbohrplattform, die mit den regionalen Energieentwicklungszielen im Einklang steht.
- April 2026: SLB sicherte sich eine Vereinbarung mit einem großen Betreiber in Katar zum Einsatz autonomer DrillOps-Bohrtechnologien auf Land- und Offshore-Anlagen. Der Einsatz autonomer Bohrtechnologie erweitert die KI-gestützte Automatisierung in der Region. Dies treibt das autonome Bohren voran und könnte helfen, Ausfallzeiten bei MEA-Bohranlagen zu reduzieren.
- Februar 2026: SLB erhielt von Kuwait Oil Company einen fünfjährigen integrierten Entwicklungsvertrag über 1,5 Milliarden Dollar für das Mutriba-Feld in Kuwait. Der Vertrag stärkt die Präsenz von SLB in Kuwait und unterstützt End-to-End-Entwicklungs- und Produktionsdienstleistungen. Er unterstützt die Entwicklungs- und Produktionsaktivität in Kuwait und trägt zur regionalen Marktdynamik bei.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Bohraktivitäten, die Öl- und Gasbohrlöcher im Nahen Osten und in Afrika erschließen und entwickeln, einschließlich Onshore- und Offshore-Arbeiten. Umsätze werden erfasst, wenn die Bohrdienstleistung in der Region erbracht wird.
Geltungsbereichsausschlüsse: Nicht enthalten sind Komplettierung, Workover, Bohrlocheingriffe, Produktionsdienstleistungen oder weitere Öldienstleistungen, die außerhalb des Bohrens als eigenständige Tätigkeit liegen.
Übersicht der Segmentierung
- Einsatzort
- Onshore
- Offshore
- Geografie
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau des Betriebsbildes für die Bohraktivität in der Region, gefolgt von der Ausrichtung der Datenreihen, die Mengen und Aktivitätsniveaus verankern können. Öffentliche Quellen wie statistische Veröffentlichungen der OPEC, IEA-Berichte, nationale Energieministerien und Regulierungsbehörden sowie Zentralbank- oder nationale Statistikportale helfen uns, Upstream-Investitionssignale zusammen mit dem Produktionskontext zu verfolgen. Wir nutzen zudem nationale Lizenzierungsrunden und Ankündigungen nationaler Ölgesellschaften sowie Pressemitteilungen und vertrauenswürdige Fachpresse, um geplante Bohrlöcher und Projektzeitpläne zu erfassen.
Um Aktivität in eine Umsatzsicht zu übersetzen, prüfen wir öffentliche Einreichungen und Investorenmaterialien von Bohrunternehmen und Dienstleistern und vergleichen dies mit der Ölpreisgeschichte und wichtigen Bohranlagen-Vertragszyklen, die von seriösen Fachmedien abgedeckt werden. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzinformationen genutzt, Patentdatenbanken werden zur Orientierung über bohrbezogene Technologien geprüft, und lieferungsbezogene Handelsdatensätze werden verwendet, um Richtungsbewegungen bei wichtigen Bohrausrüstungsflüssen gegenzuprüfen. Die oben genannte spezifische Liste der Schreibtischquellen ist beispielhaft, und weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Eingaben zu erfassen, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Primärdaten werden genutzt, um Schreibtischsignale in nutzbare Annahmen umzuwandeln, insbesondere Tagesratenbereiche, Auslastungsmuster und die Verschiebung der Aktivität zwischen Onshore- und Offshore-Programmen. Wir sprechen mit einer Mischung aus Bohrunternehmen, Bohrteams, Beschaffungs- und Feldbetriebsrollen sowie weiteren Branchenexperten im gesamten Nahen Osten und Afrika, sodass länderspezifische Unterschiede bei Vertragsgestaltung und Kostenweitergabe im Modell abgebildet werden. Bei widersprüchlichen Eingaben kontaktieren wir die Befragten erneut und gleichen diese mit beobachtbaren Aktivitätsindikatoren ab, bevor die Annahmen finalisiert werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 36% | CXOs: 13% |
| Mittleres Segment: 48% | Funktions-/Bereichsleiter: 38% |
| Kleinere Akteure: 16% | Manager: 49% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt anhand einer Top-down-Rekonstruktion, die bei der regionalen Bohraktivität ansetzt und diese dann anhand von Auslastung, typischer Vertragsabdeckung und Preisniveaus für Bohrdienstleistungen in Umsatz übersetzt. Um die Gesamtwerte realistisch zu halten, gleichen wir sie mit selektiven Bottom-up-Näherungen ab, einschließlich stichprobenbasierter Tagesratenbereiche nach Anlagentyp, Anzahl der Betreiberprogramme und Kanalprüfungen zur Auslastung. Stimmen die Prüfungen nicht überein, werden die Gesamtwerte angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch stufenweise Prüfungen, bei denen Modellergebnisse mit unabhängigen Signalen wie öffentlichen Projektpipelines, angekündigten Bohrprogrammen und Richtungstrends der Bohranlagenaktivität verglichen werden. Wenn das Ergebnis eines Landes nicht mit dem angegebenen Aktivitätsniveau übereinstimmt, überprüfen wir die Annahmen erneut, kontrollieren die zugrunde liegenden Quellen und veranlassen Nachfassinterviews, damit die Abweichung vor der Freigabe verstanden wird. Das Team führt zudem interne Peer-Reviews durch, um Eingaben, Berechnungen und Interpretationen über Länder sowie über die Onshore-Offshore-Aufteilung hinweg konsistent zu halten.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie starken Preisbewegungen, größeren Vertragsvergaben oder politischen Änderungen, die Bohrpläne verändern. Vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, um die neuesten öffentlichen Aktualisierungen zu erfassen und zu bestätigen, dass die zentralen Annahmen weiterhin dem aktuellen Marktverhalten entsprechen.
Marktgröße des Nahost- und Afrika-Bohrmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für das Bohren im Nahen Osten und in Afrika stimmen oft nicht überein, da der zugrunde liegende Umfang nicht immer derselbe ist und die Umrechnung von Aktivität in Umsatz unterschiedlich gehandhabt wird. Unterschiede ergeben sich in der Regel daraus, welche Dienstleistungen erfasst werden, ob das Bohren von nahegelegenen Öldienstleistungen getrennt wird, wie die Offshore-Aktivität behandelt wird und wie schnell Annahmen nach Vertrags- und Preisänderungen aktualisiert werden.
Umsätze aus Komplettierung und Bohrlocheingriffen liegen außerhalb des hier betrachteten Umfangs von Mordor Intelligence, und allein dieser Ausschluss kann die Gesamtwerte erheblich verändern, wenn andere Herausgeber gebündelte Zahlen zu Öldienstleistungen präsentieren und diese als Bohren bezeichnen. Die Preisgestaltung ist ein weiterer häufiger Treiber von Abweichungen: Manche Schätzungen wenden eine einheitliche Mischtagesrate über alle Länder hinweg an, während andere die Offshore-Intensität, nationale Content-Auswirkungen und kurzfristige Auslastungsschwankungen berücksichtigen. Auch das Timing der Währungsumrechnung beeinflusst den berichteten USD-Wert, da unterschiedliche durchschnittliche Wechselkurse für das Basisjahr die Endzahl verschieben können, selbst wenn die lokale Marktrealität ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,00 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 8,72 Milliarden USD (2024) | Oft als breiteres Öldienstleistungsbündel dargestellt, das Umsätze aus Komplettierung und Eingriffen einbeziehen kann und den reinen Bohrgesamtwert aufblähen kann, insbesondere bei offshore-intensiven Programmen. |
| Fachzeitschrift B | 11,92 Milliarden USD (2030) | Verwendet eine längerfristige Prognose, bei der Auslastung und Tagesraten teilweise als stetig wachsend angenommen werden, und die Jahresdurchschnitts-Behandlung von Wechselkursen und Inflation kann den USD-Wert im Vergleich zu einer konservativeren Zinskurve erhöhen. |
Die Streuung in der Tabelle verweist hauptsächlich auf Umfangs- und Preismechanik, nicht auf eine Uneinigkeit darüber, dass Bohraktivität stattfindet. Wenn Einschlüsse konsistent gehalten werden und der Umsatzaufbau an beobachtbare Bohranlagenaktivität, Vertragstakt und länderspezifische Auslastung gekoppelt ist, wird die resultierende Marktzahl leichter nachvollziehbar und über Aktualisierungszyklen hinweg wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Bohrmarkt im Nahen Osten und Afrika?
Es wird prognostiziert, dass der Bohrmarkt im Nahen Osten und Afrika im Prognosezeitraum (2026–2031) einen CAGR von 1,92% verzeichnen wird.
Wer sind die wichtigsten Akteure im Bohrmarkt im Nahen Osten und Afrika?
Arabian Drilling Company (ADC), Schlumberger Limited, Baker Hughes Company, Weatherford International PLC, Transocean Ltd. und Saudi Aramco Oil Co. sind die wichtigsten Unternehmen, die im Bohrmarkt im Nahen Osten und Afrika tätig sind.
Welche Jahre deckt dieser Bericht über den Bohrmarkt im Nahen Osten und Afrika ab?
Der Bericht umfasst die historische Marktgröße des Bohrmarkts im Nahen Osten und Afrika für die Jahre: 2020, 2021, 2022, 2023, 2024 und 2025. Der Bericht prognostiziert auch die Marktgröße des Bohrmarkts im Nahen Osten und Afrika für die Jahre: 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:


