
Größe und Marktanteil des Marktes für Elektrofahrzeuge im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
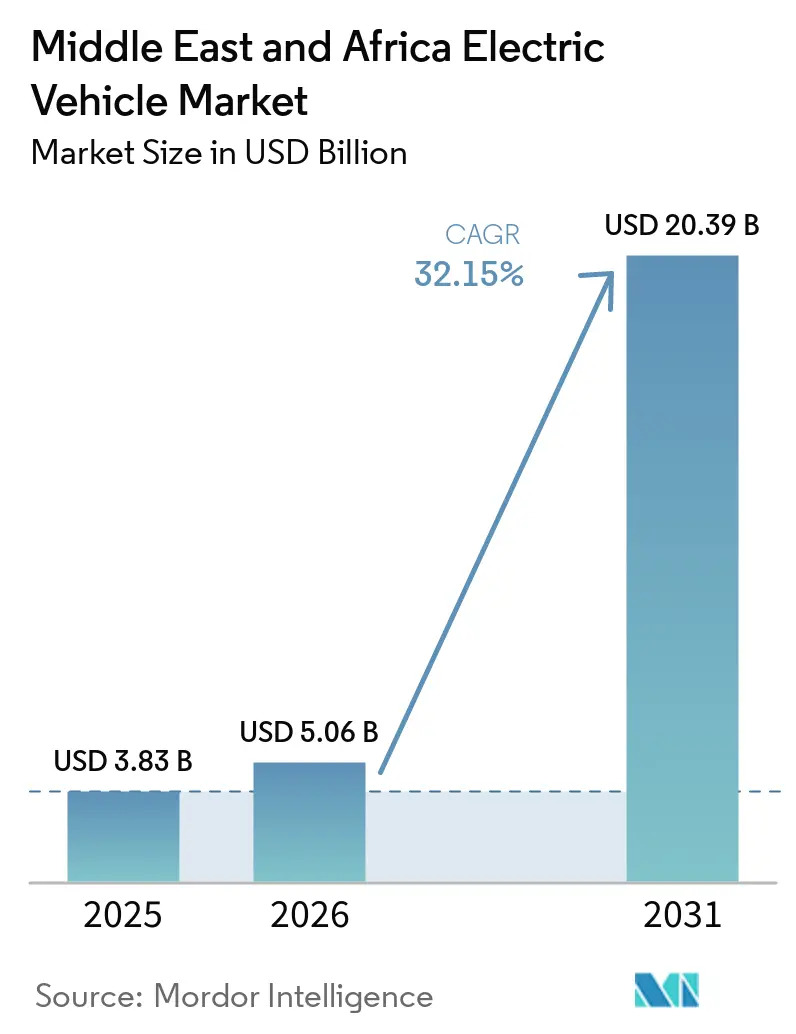
| Marktgröße im Basisjahr (2025) | 3.83 Milliarden US-Dollar |
| Marktgröße (2026) | 5.06 Milliarden US-Dollar |
| Marktgröße (2031) | 20.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 32.15 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektrofahrzeuge im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Elektrofahrzeuge im Nahen Osten und Afrika wurde im Jahr 2025 auf 3,83 Milliarden USD geschätzt und soll von 5,06 Milliarden USD im Jahr 2026 auf 20,39 Milliarden USD bis 2031 wachsen, bei einer CAGR von 32,15 % während des Prognosezeitraums (2026–2031). Staatliche Vermögensfonds leiten milliardenschwere Mittelzuweisungen in inländische Produktionsökosysteme, und erdölexportierende Nationen nutzen reichlich vorhandene Solarressourcen, um Ladekosten zu senken und globale Erstausrüster (OEMs) anzuziehen. Verbindliche Dekarbonisierungsmandate, sinkende Batteriekosten und der Ausbau öffentlicher Schnellladungskorridore stärken die Nachfragedynamik, auch wenn Importe gebrauchter Fahrzeuge mit Verbrennungsmotor (ICE) kurzfristig noch einen Gegenwind darstellen. Personenkraftwagen verfügen über die umfangreichste installierte Basis, doch kommerzielle Fahrzeugflotten dominieren zunehmend das inkrementelle Volumen, da Öl-und-Gas-Betreiber Sammelausschreibungen zur Elektrifizierung herausgeben. Strategische Partnerschaften zwischen Energiekonzernen und Automobilherstellern sowie Innovationen im Bereich der Batteriewärmeregelung für heiße Klimazonen positionieren die Region als technisches Testfeld für die Leistung von Elektrofahrzeugen in extremer Hitze.
Wichtigste Erkenntnisse des Berichts
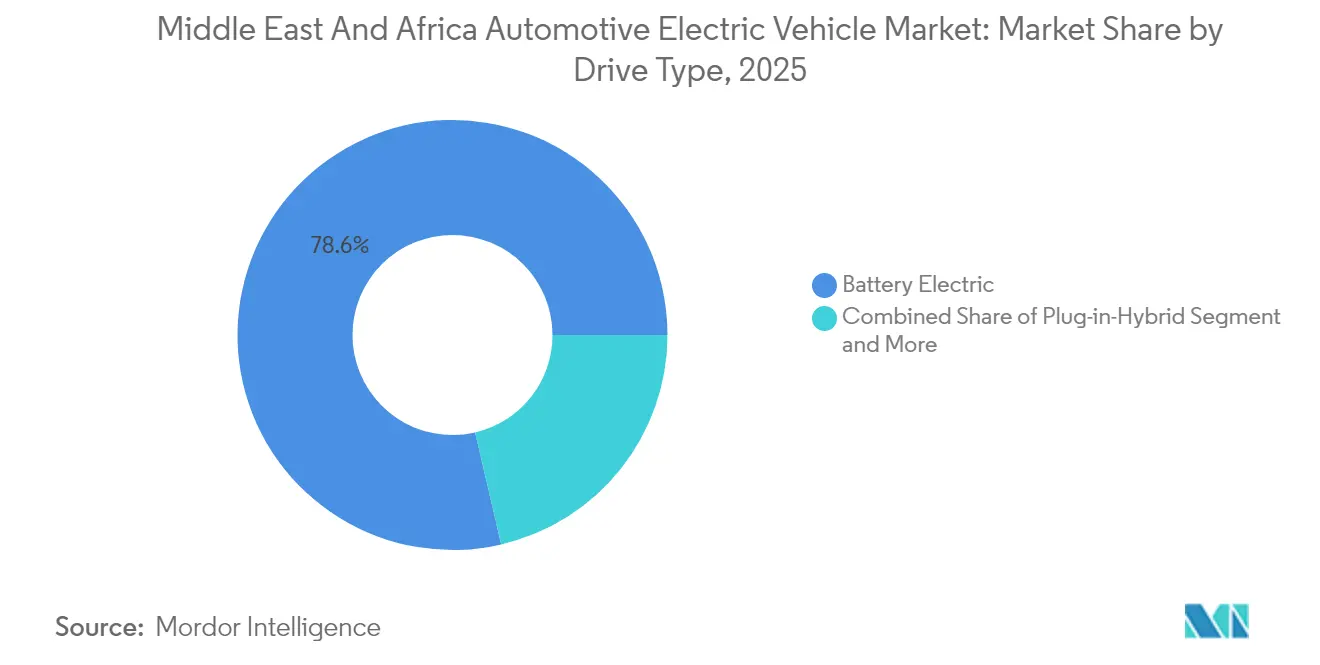
- Nach Antriebsart hielten batterieelektrische Fahrzeuge im Jahr 2025 einen Marktanteil von 78,64 % am Markt für Automobil-Elektrofahrzeuge im Nahen Osten und Afrika, während für Brennstoffzellenmodelle eine CAGR von 35,90 % bis 2031 prognostiziert wird.
- Nach Fahrzeugtyp entfielen im Jahr 2025 64,05 % des Marktanteils am Markt für Automobil-Elektrofahrzeuge im Nahen Osten und Afrika auf Personenkraftwagen, und mittelschwere sowie schwere Nutzfahrzeuge sollen bis 2031 mit einer CAGR von 35,05 % wachsen.
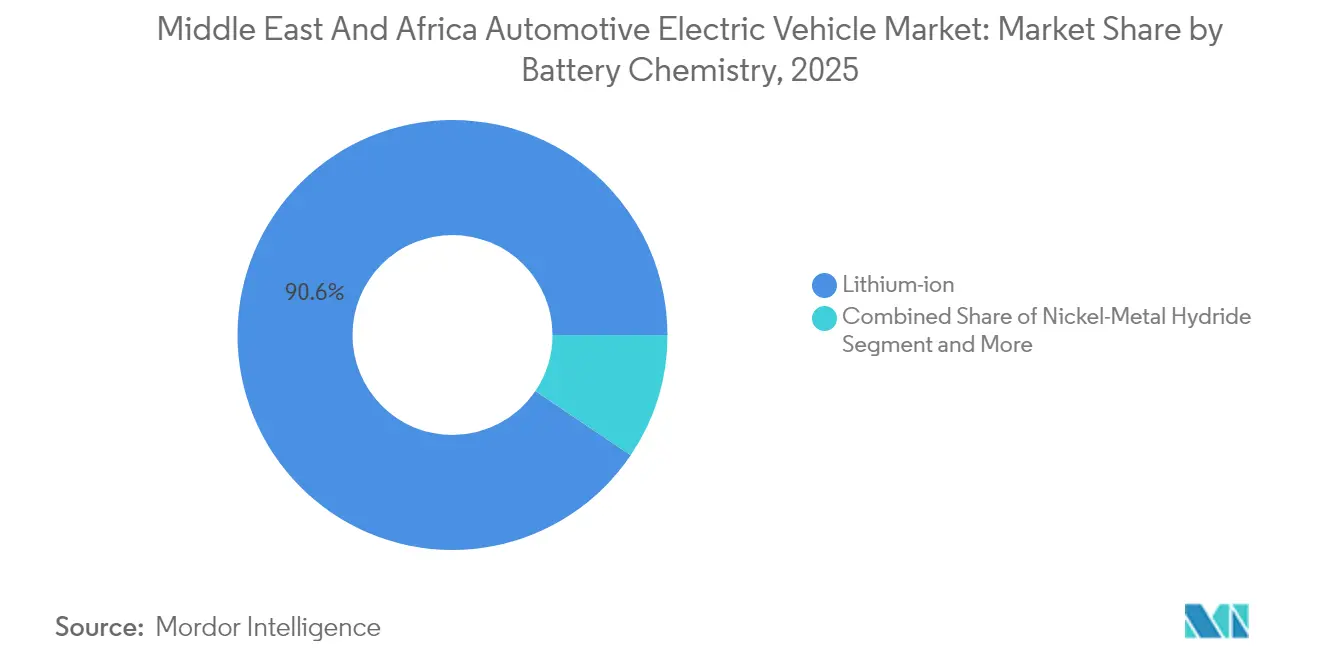
- Nach Batteriechemie entfielen im Jahr 2025 90,55 % des Marktanteils am Markt für Automobil-Elektrofahrzeuge im Nahen Osten und Afrika auf Lithium-Ionen-Technologien, während „sonstige” Chemien die schnellste CAGR von 39,40 % bis 2031 verzeichnen dürften.
- Nach Ladeebene dominierten Wechselstrom-Installationen unter 7 kW im Jahr 2025 den Marktanteil am Markt für Automobil-Elektrofahrzeuge im Nahen Osten und Afrika mit 50,62 %; Gleichstrom-Schnellladegeräte über 22 kW sollen im Prognosezeitraum mit einer CAGR von 38,95 % zulegen.
- Nach Land führten die Vereinigten Arabischen Emirate mit einem Marktanteil von 32,20 % am Markt für Automobil-Elektrofahrzeuge im Nahen Osten und Afrika im Jahr 2025, und Saudi-Arabien soll zwischen 2026 und 2031 die höchste CAGR von 32,10 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierungsmandate und Verbote von Verbrennungsmotoren | +8.2% | Golf-Kooperationsrat, Ägypten, Südafrika | Mittelfristig (2–4 Jahre) |
| Ausbau von Gleichstrom-Schnellladungskorridoren | +6.3% | Saudi-Arabien, Vereinigte Arabische Emirate, Marokko | Mittelfristig (2–4 Jahre) |
| Importsubventionen für Elektrofahrzeuge und Nullzölle | +5.7% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar, Oman | Kurzfristig (≤ 2 Jahre) |
| Sinkende Batteriekosten und größere Reichweite | +4.9% | Globale Ausstrahlung auf die MENA-Region | Langfristig (≥ 4 Jahre) |
| Solarüberschuss und Niedrigtarifladung | +4.4% | MENA-Region und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Elektrifizierung von Öl-und-Gas-Flotten | +3.8% | Saudi-Arabien, weitere Mitglieder des Golf-Kooperationsrats | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regierungsmandate zur Dekarbonisierung und Verbotsziele für Verbrennungsmotoren
Die Mitglieder des Golf-Kooperationsrats (GCC) haben Quoten für elektrische Mobilität in nationale Entwicklungsagenden eingebettet, wodurch Nachfrageuntergrenzen entstehen, die die Investitionsentscheidungen der OEMs verankern. Saudi-Arabiens Vision 2030 schreibt vor, dass 30 % der Fahrzeuge in Riad bis 2030 elektrisch sein sollen, während die Bundesstrategie der Vereinigten Arabischen Emirate einen Anteil von 50 % Elektrofahrzeugen bis 2050 anstrebt[1]„Netto-Null-Strategie der Vereinigten Arabischen Emirate”, Ministerium für Industrie und fortschrittliche Technologie der Vereinigten Arabischen Emirate, moiat.gov.ae. Diese Richtlinien lenken die Beschaffung des öffentlichen Sektors auf emissionsfreie Modelle, katalysieren Flottenumstellungen im privaten Sektor und standardisieren die Zertifizierung gemäß den Vorschriften der Golf-Normungsorganisation (GSO), was den grenzüberschreitenden Handel erleichtert. Marokkos Mandat sieht 2.500 Ladepunkte bis 2026 vor und veranschaulicht, wie verbindliche politische Vorgaben die Infrastrukturentwicklung beschleunigen. Verbindliche Ziele gehen Hand in Hand mit den COP28-Verpflichtungen und geben Investoren Langzeitsichtbarkeit, die anfängliche Nachfragevolatilität ausgleicht.
Rascher Ausbau öffentlicher Gleichstrom-Schnellladungskorridore
Interstädtische Schnellladungskorridore verwandeln Elektrofahrzeuge von städtischen Kurzstreckenfahrzeugen in regionsweite Mobilitätsoptionen. EVIQs Flaggschiff-Standort mit 150 kW an der Autobahn Riad–Qassim demonstriert die Tauglichkeit für Fernstraßen und signalisiert die bevorstehende Erschließung der zehn verkehrsreichsten Fernstraßenrouten des Königreichs. Parallel dazu plant das Ministerium der Vereinigten Arabischen Emirate 70.000 öffentliche Ladepunkte in Abu Dhabi bis 2030, während Dubai bis 2025 1.000 Standorte anstrebt und damit die Reichweitenangst innerhalb des Emirats effektiv beseitigt[2]„Green-Charger-Initiative”, Dubais Behörde für Elektrizität und Wasser (DEWA), dewa.gov.ae. Marokkos Plan verbindet Casablanca, Rabat und Tanger mit mit erneuerbarer Energie betriebenen Gleichstromeinheiten, die Ladestopps unter 30 Minuten ermöglichen. Nigerias Einweihung des größten zusammengesetzten Ladesystem-Knotenpunkts Westafrikas im Jahr 2025 weitet die Infrastrukturkarte auf Grenzmarktmärkte aus. Die Korridordichte steigert die Betriebszeit gewerblicher Fahrzeuge erheblich und erschließt die Elektrifizierung für Frachttransporteure, die Häfen wie Jebel Ali bedienen.
Tageszeit-Solarüberschuss aus Photovoltaikanlagen treibt ultraniederige Ladelöhne an
Da die nivellierten Solarkosten in Teilen der MENA-Region bereits unter 0,02 USD pro kWh liegen, haben Mittagsüberschüsse bei der Stromerzeugung einen Weg zu Ladetarifen unter dem Äquivalent von 0,10 USD / L Benzin eröffnet. Saudi-Arabien strebt bis 2030 58,7 GW an erneuerbaren Energien an und stimmt dabei Solarspitzen mit der Nachfrage nach Lademöglichkeiten am Arbeitsplatz ab[3]„Solarenergie in der MENA-Region”, Internationale Energieagentur, iea.org. Marokkos durch erneuerbare Energien gespeiste Automobil-Zone Tanger-Kenitra versorgt Fahrzeugwerke und Ladestationen aus demselben Netz und eliminiert so die an fossile Brennstoffe geknüpfte Preisvolatilität. Netz-zu-Fahrzeug-Programme in Jordanien und Israel monetarisieren nun den ungenutzten Batteriespeicher während der abendlichen Spitzenlast und schaffen Nebeneinnahmequellen, die die Wirtschaftlichkeit von Flottenkonzepten verbessern.
Zusagen zur Elektrifizierung von Öl-und-Gas-Flotten erschließen Großbestellungen
Kohlenwasserstoffproduzenten verankern Nachhaltigkeit zunehmend fest in ihren Kapitalplänen und erzeugen damit planbare Bestellungen von mehreren Tausend Einheiten, die lokale Montagelinien rechtfertigen. Die Übernahme eines 10-prozentigen Anteils an HORSE Powertrain Limited durch Aramco für 7,4 Milliarden EUR (8,1 Milliarden USD) erleichtert die Hybrid- und Batterieelektrische Umrüstung[4]„Investition in HORSE Powertrain”, Aramco, aramco.com. Saudi-arabische Wasserstoffpilotprojekte weiten das Geschäftsmodell auf brennstoffzellenbetriebene Lastkraftwagen aus, die Raffinerie-Cluster bedienen. Ähnliche Zusagen von ADNOC, ENOC und Sonangol vergrößern den regionalen adressierbaren Flottenpool über Personenkraftwagen hinaus. Diese Unternehmensverträge verkürzen die Amortisationszeiten der OEMs und senken die Break-even-Volumina für Saudi-Arabiens Ceer, die Türkei's Togg und Hyundais neues Werk im King-Abdullah-Wirtschaftsstadtverbund des Öffentlichen Investitionsfonds.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Anschaffungspreis und schwache Finanzierungsmöglichkeiten | -4.8% | Afrika, einkommensschwächere MENA-Märkte | Kurzfristig (≤ 2 Jahre) |
| Günstige gebrauchte Fahrzeuge mit Verbrennungsmotor-Importe | -3.7% | Afrika, mit Ausstrahlung auf die MENA-Region | Langfristig (≥ 4 Jahre) |
| Begrenzte Elektrofahrzeugmodelle für heiße Klimazonen | -3.2% | Golf-Kooperationsrat-Länder, Nordafrika | Mittelfristig (2–4 Jahre) |
| Netzunzuverlässigkeit und Laderausfallzeiten | -2.9% | Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Fahrzeuganschaffungspreis und begrenzte Verbraucherfinanzierung
Kaufpreisaufschläge schrecken die Massenmarktakzeptanz in einkommensschwächeren Segmenten weiterhin ab, auch wenn sich Batterien verbilligen. Ägyptens Anteil von Elektrofahrzeugen am Neuwagenabsatz verbleibt bei nur 0,1 %, bedingt durch begrenzte Ratenfinanzierungsangebote und Hartwährungsausgaben, die Käufer Wechselkursschwankungen aussetzen. Traditionelle Kreditgeber, die an die Verbriefung gebrauchter Importfahrzeuge gewöhnt sind, verfügen über keine Restwertbenchmarks für Elektrofahrzeugmarkt-Darlehen und treiben damit die Zinsspannen in die Höhe. In Subsahara-Afrika richten Mikrofinanzierungsmechanismen ihren Fokus auf Zweiradtaxis anstatt auf Vierradkäufe, was die Skalenökonomie für OEMs weiter bremst.
Zufluss günstiger gebrauchter Fahrzeuge mit Verbrennungsmotor untergräbt die Nachfrage nach Elektrofahrzeugen
Fünfundachtzig Prozent der in Afrika im Umlauf befindlichen Fahrzeugflotte bestehen aus Gebrauchtfahrzeugen mit Verbrennungsmotor, die aus Ländern mit strengeren Emissionsvorschriften importiert wurden, und halten damit eine kostengünstige Alternative aufrecht, die neue Elektrofahrzeuge unterbietet[5]„Gebrauchtfahrzeugimporte in Afrika”, Umweltprogramm der Vereinten Nationen, unep.org. Lax durchgesetzte Altersbeschränkungen in Märkten wie Nigeria und Benin verlängern den Dieselzufluss und schwächen die durch die Politik vorangetriebenen Elektrifizierungssignale. Diese Marktsättigung komprimiert die Restwertprognosen für neue Modelle und erschwert die Gestaltung von Leasing- und Kreditprodukten. Regulatorische Fragmentierung behindert zudem harmonisierte Schrott- und Recyclingstandards und ermöglicht es Hochemissionsfahrzeugen, Grenzen zu überschreiten und die Luftqualitätsgewinne, die der Elektrofahrzeugmarkt verspricht, zu verwässern. Entscheidungsträger in Kenia und Ghana haben begonnen, die Altersobergrenzen für Fahrzeugimporte zu verschärfen, doch die Durchsetzungskapazität bleibt uneinheitlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
Batterieelektrische Fahrzeuge festigen ihre DominanzBatterieelektrische Fahrzeuge (BEV) hielten im Jahr 2025 einen Marktanteil von 78,64 % am Elektrofahrzeugmarkt und bestätigen damit die regionale Präferenz für vollständig elektrische Antriebsstränge, ohne die kraftstoffsteuerliche Komplexität von Plug-in-Hybriden. Die Attraktivität von BEV ergibt sich aus einer einfacheren Wartung und dem Ausbau von Zielladegeräten in Einkaufszentren, Flughäfen und Industrieparks. Die robuste Margenstruktur des Segments hat Tesla, BYD und Geely dazu veranlasst, Direktvertriebsportale an Verbraucher zu starten, die herkömmliche Händler umgehen.
Flottenoperatoren setzen BEV für das Nachtladen in Depots ein und reduzieren so Betriebsunterbrechungen tagsüber. Brennstoffzellen-Elektrofahrzeuge verzeichnen bis 2031 eine CAGR von 35,90 %, da Saudi-Arabien Grünwasserstoff-Tankknoten rund um seine Industriekorridore ausbaut und damit ihr Langstreckenpotenzial unterstreicht. Unterdessen bleiben Plug-in-Hybride eine Übergangslösung und bieten Reichweitensicherheit dort, wo die Netzversorgung hinkt. Die Antriebstyp-Mischung spiegelt daher die Infrastrukturreife wider: BEV dominieren im städtischen Golfraum, und Brennstoffzellen gewinnen entlang der Wüsten-Frachtverbindungen an Bedeutung.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Fahrzeugtyp:
Gewerbliche Flotten gewinnen an MarktanteilPersonenkraftwagen kontrollierten im Jahr 2025 64,05 % des Umsatzes, doch mittelschwere und schwere Nutzfahrzeuge sollen bis 2031 mit einer CAGR von 35,05 % überdurchschnittlich wachsen und den Elektrofahrzeugmarkt in den Bereichen der unternehmerischen Beschaffung vergrößern. Servicefahrzeuge für Ölfelder und Lieferwagen für die letzte Meile erzielen höhere tägliche Fahrleistungen und maximieren so Kraftstoffeinsparungen und Vorteile bei der CO₂-Bilanzierung. Logistikunternehmen in der Freihandelszone Dschidda schreiben mittlerweile elektrische Modelle in Ausschreibungen aus, um den Emissionsauflagen der Hafenbehörden zu entsprechen. Pilotprojekte zur Buselektrifizierung in Kairo und Kapstadt deuten auf einen wachsenden Bedarf im öffentlichen Nahverkehr hin, während Ridehailing-Anbieter kleine Schrägheck-Elektrofahrzeuge einsetzen, um innerstädtische Saubere-Luft-Mandate zu erfüllen. OEMs reagieren mit regional angepassten Nutzlastbewertungen, verbesserter Kabinen-Klimatisierung und verstärkten Fahrwerken für unbefestigte Strecken. Mit steigenden Nutzfahrzeugvolumina vertieft sich die Lokalisierung der Lieferkette, da Lkw-Aufbauten, Batteriegehäuse und Telematikdienste alle im Inland beschafft werden können.
Nach Batteriechemie:
Lithium-Ionen behält die Vorherrschaft inmitten aufkommender AlternativenLithium-Ionen-Technologien erzielten im Jahr 2025 90,55 % des Umsatzes und bilden die Grundlage der aktuellen Marktgröße des Elektrofahrzeugmarkts aufgrund ausgereifter Lieferketten und günstiger Verhältnisse von Energiedichte zu Kosten. Marokkos schnell wachsendes Cluster für Kathodenmaterialien und in den Vereinigten Arabischen Emiraten ansässige Zellpackmontagebetriebe verkürzen Lieferzeiten und reduzieren Einfuhrzölle. Natrium-Ionen- und Lithium-Eisen-Mangan-Phosphat (LFMP)-Chemien gewinnen jedoch an Boden und treiben im Segment „Sonstige” eine CAGR von 39,40 % bis 2031 an. Diese Chemien reduzieren die Kobaltabhängigkeit und bieten eine überlegene thermische Toleranz für die Golfsommer, was den OEM-Ambitionen entspricht, Materialvolatilität zu reduzieren. Erweiterungen der Recyclingkapazitäten in Südafrika und Bahrain zielen darauf ab, Nickel und Mangan zurückzugewinnen und ein Kreislaufökosystem zu unterstützen. Nickel-Metallhydrid-Batterien finden weiterhin in Hybridnischen Anwendung, in denen Kostengesichtspunkte überwiegen, insbesondere in einkommensschwächeren nordafrikanischen Flotten. Insgesamt senkt die Chemiediversifizierung die Versorgungssicherheitsrisiken und fördert inländische Forschungs- und Entwicklungsinvestitionen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Ladeebene:
Schnellladesurge stärkt die FernstraßentauglichkeitWechselstromeinheiten unter 7 kW repräsentierten im Jahr 2025 50,62 % der installierten Basis und spiegeln die Dominanz von Heimgaragen und Arbeitsplätzen in der frühen Adoptionsphase des Elektrofahrzeugmarkts wider. Dennoch wird für Gleichstrom-Schnellladegeräte über 22 kW bis 2031 eine CAGR von 38,95 % prognostiziert, da Regierungen Autobahnkorridore kofinanzieren. Saudi-Arabiens Plan für 5.000 Hochleistungsladepunkte soll Wüstenlücken schließen und Lastkraftwagen zwischen Häfen und Binnentrockenlagern weiterleiten. Aufkommende Megawatt-Ladesysteme unterstützen Schwerlastfahrzeuge und reduzieren die Ladeausfallzeiten auf die vorgeschriebenen Fahrerpausenfenster. Solardachüberdachungen und Netzspeicherbatterien gleichen den Spitzenlastbedarf aus und demonstrieren integrierte Energie-Mobilitäts-Geschäftsmodelle. Semi-schnelle Wechselstromlader (7–22 kW) überbrücken Vorstadteinkaufszentren und Flottendepots, wo die Standzeiten unter acht Stunden liegen. Die Entwicklung des Lademix unterstützt somit die Massenadoption, indem er die Standzeitmuster über alle Nutzersegmente hinweg berücksichtigt.
Geografische Analyse
EMEA-Markt für Elektrofahrzeuge
Die VAE hielten 32,20 % der Verkäufe im Jahr 2025 und belegen damit die früh ausgebaute Infrastruktur, vereinfachte Einfuhrzölle sowie kaufkräftige Verbraucher, die bereit sind, Aufpreise für moderne Infotainment-Pakete zu zahlen. Das Ziel der Dubai Electricity and Water Authority, bis 2030 42.000 Elektrofahrzeuge auf den Straßen zu haben, festigt einen sich selbst verstärkenden Kreislauf, in dem Ladeinfrastrukturdichte und Verbrauchernachfrage einander begünstigen. Saudi-Arabiens CAGR von 32,10 % bis 2031 spiegelt das Ökosystem-Investment der Vision 2030 in Höhe von 39 Milliarden USD wider, das Bergbau, Kathodenmaterialien und die Endmontage von Fahrzeugen umfasst. Ägypten positioniert sich als Exportbasis für Afrika und Europa, indem es einen lokalen Wertschöpfungsanteil von über 60 % anstrebt, begünstigt durch den Freihandelszugang zu EU-Märkten. Marokko nutzt seine schienenverbundenen Atlantikhäfen für den Export von Batterie-Vorprodukten, während Südafrika auf seine Expertise in der Fahrzeugfertigungstechnik setzt, um Aufträge für Antriebsstrang- und Thermalmanagementsysteme zu gewinnen. Israels Softwaresektor liefert Firmware für die Batteriedatenanalyse und erweitert damit das Wertschöpfungsspektrum der Region.
Markt für Elektrofahrzeuge in Nordafrika
Nordafrika entwickelt sich zu einem dualen Produktions- und Nachfragezentrum. Marokko strebt bis 2025 100.000 Elektrofahrzeugeinheiten und bis 2026 2.500 öffentliche Ladestationen an und nutzt dabei integrierte Versorgungsparks, die die Elektrofahrzeugbatterieproduktion im Nahen Osten und Afrika, die Fahrzeugmontage und die Exportlogistik unterstützen. Ägyptens CKD-Partnerschaften mit chinesischen OEMs zielen auf jährliche Produktionslinien von 30.000 Einheiten in Gizeh ab und nutzen dabei die Nähe zum Suezkanal für den Exportfluss. Tunesien und Algerien erarbeiten Netto-Null-Fahrpläne, die Steuergutschriften für Forschungs- und Entwicklungsausgaben vorsehen, mit der Absicht, von Marokkos etablierten Exportwegen zu profitieren.
Markt für Elektrofahrzeuge in Subsahara-Afrika
Subsahara-Afrika ist noch im Anfangsstadium, aber strategisch bedeutsam für Mineralressourcen. Südafrikas erfahrene Automobilfachkräfte, kombiniert mit Nickel- und Manganreserven, positionieren das Land für Komponentencluster, sobald die Netzstabilität verbessert ist. Kenia, Ghana und Nigeria setzen politische Instrumente wie Zollnachlässe, Montagegutschriften und staatlich geförderte Leasingprogramme ein, um die Nachfrage angesichts der Dominanz von Gebrauchtwagen anzukurbeln. Simbabwes Lithium- und die Kobaltreserven der Demokratischen Republik Kongo sichern einen Einfluss im vorgelagerten Bereich, doch Straßennetze und Hafenstaus schränken nach wie vor eine kosteneffiziente Extraktionslogistik ein. Regionale Entwicklungsbanken greifen mit konzessionären Kreditlinien für den Ausbau von Ladeinfrastruktur und Stromnetzen ein.
Regulatorisches Umfeld
In der gesamten GCC-Region unterliegen Elektrofahrzeuge zunehmend harmonisierten technischen Anforderungen im Rahmen der Gulf Standardization Organization (GSO), wobei Konformitätsbewertung, Sicherheitsprüfungen und Dokumentationsanforderungen als Zugangsvoraussetzung für importierte EVs der Kategorien M und N fungieren. Saudi-Arabien setzt diese Anforderungen über die Konformitäts- und Compliance-Zertifizierungsprozesse der Saudi Standards, Metrology and Quality Organization (SASO) um, welche den Marktzugang an eine formelle Modellzulassung sowie unterstützende Qualitäts- und technische Dokumentation, wie Batterie-MSDS und Prüfberichte, knüpfen.
In den VAE verbindet die Politikausrichtung EV-Förderung mit strengeren Umweltauflagen. Die UAE National Electric Vehicles Policy (veröffentlicht auf dem Regierungsportal/Rechtsetzungsplattform der VAE) bietet einen Rahmen, der Ladeinfrastruktur und breitere Förderungsmaßnahmen umfasst, während die Umsetzungsrichtlinie für neue Fahrzeugemissionsgrenzwerte einen Compliance-Ankerpunkt setzt. Aktualisierte Emissionsgrenzwerte, die ab dem 1. Januar 2026 gelten, verlangen von Fahrzeugen mindestens Euro 6B, was die Abkehr von älteren, emissionsstärkeren Fahrzeugimporten verstärkt und die EV-Verbreitung in regulierten städtischen Flotten unterstützt.
Wertschöpfungskettenanalyse
Die regionale EV-Wertschöpfungskette entwickelt sich aus einer Mischung von importgeführter Fahrzeugversorgung und gezielter Lokalisierung von Fertigung und Komponenten, wobei staatlich gestützte Industrieplattformen als Anker für Montage und Zuliefererclustering dienen. Vorgelagerte Vorteile sind an afrikanische Mineralien geknüpft, insbesondere Lithium, Kobalt, Nickel und Mangan. Die Aktivität im Mittelstrom verstärkt sich rund um Batteriematerialien und Pack-Montage, einschließlich der im Berichtskontext genannten Marokko-bezogenen Initiativen zur Materialproduktion, während Golf-Industriezonen Anbieter für Leistungselektronik, Wärmemanagement und Integration anziehen.
Im nachgelagerten Bereich prägen der Ausbau von Ladenetzen und Netzintegrationsdienste zunehmend den Go-to-Market-Ansatz. Public-Private-Partnership-Modelle erweitern den Betrieb und die Wartung von Ladestationen als eigenständige Servicelage. Qatar MCIT und KAHRAMAA rollen beispielsweise die zweite Version der Tarsheed Smart Electric Vehicle Charging Platform aus, die mehr als 135 Ladepunkte verbindet, und Abu Dhabi Mobility hat Betreiber für EV-Ladestationen im Rahmen von PPP-Verträgen benannt. Auf OEM-Seite geht die Lokalisierung von Fähigkeiten über die Montage hinaus in Software und F&E, wie das Beispiel von NIO und CYVN Holdings zeigt, die NIO MENA gegründet haben mit Plänen für ein F&E-Zentrum in Abu Dhabi mit Fokus auf autonomes Fahren und KI. Saudi-Arabien treibt auch das Laden auf Autobahnen voran, wobei EVIQ die erste EV-Ladestation auf einer Autobahn auf der Strecke Riad-Qassim eingeweiht hat, was die Verbindung zwischen Korridoren, Flottenverfügbarkeit und kommerzieller Akzeptanz stärkt.
Wettbewerbslandschaft
Der Elektrofahrzeugmarkt weist eine moderate Konzentration auf, da globale Branchenführer auf staatlich gestützte Newcomer treffen. BYD erzielte im Jahr 2024 einen Umsatz von 777,1 Milliarden CNY (107,2 Milliarden USD) und lieferte 4,27 Millionen Einheiten aus und setzte damit den Leistungsmaßstab für den Export von Asien in den Golfraum. Hyundai und der Öffentliche Investitionsfonds Saudi-Arabiens haben 500 Millionen USD für ein Werk mit 50.000 Einheiten im König-Abdullah-Wirtschaftsstadtverbund reserviert, das koreanisches Antriebsstrang-Know-how mit lokalen Belegschaftsanreizen verbindet. Tesla unterhält eine Ausstellungsfläche in Dubai und ein Concierge-Liefermodell für Riad, hat jedoch die lokale Montage noch nicht aufgenommen.
Regionale Start-ups sorgen für zusätzlichen Wettbewerbsdruck. Ceer strebt bis 2034 30.000 Arbeitsplätze und mehrere Crossover-Modelle an und nutzt dabei die MIH-Plattform von Foxconn und die digitale Zwillings-Design-Suite von Siemens. Das türkische Unternehmen Togg schließt die GCC-Homologation ab und sucht nach saudi-arabischen Vertriebspartnern. Strategische Allianzen nehmen zu: Aramcos Beteiligung in Höhe von 7,4 Milliarden EUR (7,8 Milliarden USD) an HORSE sichert die Option auf Hybridantrieb, während ADNOC mit NIO bei Batterietausch-Depots in den Industriezonen von Abu Dhabi zusammenarbeitet. OEMs differenzieren sich durch wüstenangepasste Klimatisierung, Batteriekühlungstechnologien und IoT-basierte vorausschauende Wartung.
Der Wettbewerb erstreckt sich auch auf Lade- und Software-Ökosysteme. Das „EV-Green-Charger”-Netzwerk der Dubais Behörde für Elektrizität und Wasser (DEWA) gewährt Treuegutschriften, die auf Stromrechnungen angerechnet werden können, während EVIQ ein Abonnement-Lademodell für saudi-arabische Flottenoperatoren bündelt. Israelische Start-ups bieten Batteriezustandsanalysen über die Luft an, die nun von chinesischen Automobilherstellern integriert werden, um Restwertgarantien zu verbessern. Insgesamt erstreckt sich das Wettbewerbsumfeld des Markts auf Hardware, Energieintegration und digitale Dienste – was die Verbraucherauswahl vergrößert und gleichzeitig die Preisschirme der etablierten Anbieter komprimiert.
Marktführer im Bereich Elektrofahrzeuge im Nahen Osten und Afrika
Volkswagen AG
Nissan Motor Co. Ltd
Hyundai Motor Company
Tesla Inc.
BYD Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektrofahrzeuge im Nahen Osten und Afrika
- Tesla Inc.
- BYD Co. Ltd.
- Hyundai Motor Co.
- Kia Corp.
- Volkswagen AG
- Nissan Motor Co. Ltd.
- BMW Group
- Toyota Motor Corp.
- Stellantis N.V.
- Mercedes-Benz Group AG
- Renault Group
- Jaguar Land Rover Ltd.
- Zhejiang Geely Holding
- Lucid Group
- Ceer Motors
- Togg A.S.
- General Motors Co.
- SAIC-MG Motor
- Ford Motor Co.
- Rivian Automotive Inc.
Lesen Sie die Analyse der Elektrofahrzeuge im Nahen Osten und Afrika-Unternehmen

Marktchancen und Zukunftsaussichten
Programme zum Ausbau öffentlicher Ladeinfrastruktur und städtisch geführte Parkplatz-Nachrüstungen schaffen kurzfristig Weißraum für Ladepunktbetreiber, Hardwarelieferanten und O&M-Anbieter, insbesondere dort, wo Regierungen den Ausbau finanziell absichern. Dubai Municipality und UAEV kündigten ein Programm über 150 Millionen Dh an, um Schnellladestationen auf 600 Parkplätzen zu installieren, wobei 150 innerhalb von zwei Jahren betriebsbereit sein sollen. ADNOC Distribution erweiterte ebenfalls die Investitionsgeschichte im Ladebereich der VAE, indem es im Januar 2026 einen Superfast-Hub auf der Autobahn E11 eröffnete und den Netzausbau im Rahmen seines E2GO-Programms auf ein Ziel von bis zu 750 Ladepunkten bis 2028 ausrichtete. In Saudi-Arabien unterzeichnete EVIQ eine Vereinbarung mit der New Murabba Development Company zur Bereitstellung von EV-Ladeinfrastruktur über Anlagen innerhalb des New-Murabba-Gigaprojekts, was Standortdesign, Netzanschlüsse, Energiespeicherzusätze und flottenorientiertes Abonnement-Laden stärkt.
Fertigung und exportorientierte Montage sind ein weiterer Chancenbereich, da neue Kapazitätsankündigungen den Markt über Fahrzeugimporte hinaus zu lokalisierten Produktionsökosystemen erweitern. ROX ESI Egypt, gegründet von Ezz Elarab Elsewedy Investments mit ROX Motor, kündigte eine Fertigungspartnerschaft für Neue-Energie-Fahrzeuge in Ägypten mit einer anfänglichen Kapazität von 40.000 Fahrzeugen und einer Exportausrichtung auf Golf- und afrikanische Märkte an. Dies schafft zusätzliche Nachfrage nach lokalisierten Komponenten, Typgenehmigung und Logistik über Nordafrika. Saudi-Arabien nutzt weiterhin Industriepolitik und staatlich gestützte Joint Ventures, einschließlich Hyundai Motor Manufacturing Middle East mit PIF, das eine jährliche Produktionskapazität von 50.000 Einheiten anstrebt, um die regionale Zulieferbeteiligung zu vertiefen, was die Nachfrage nach an extreme Hitze angepassten Batterie-Wärmemanagementlösungen, Flottentelematik und Depot-Ladesystemen für Öl-und-Gas- sowie Logistikbetreiber unterstützt.
Recent Industry Developments in Markt für Elektrofahrzeuge im Nahen Osten und Afrika
- Juni 2026: ROX ESI Egypt (Ezz Elarab Elsewedy Investments und ROX Motor) kündigte ein Joint Venture über 500 Millionen USD an, um Range-Extended-Elektrofahrzeuge in einer 100.000 Quadratmeter großen Anlage im Industriebezirk Sixth of October in Ägypten herzustellen. Das Projekt formalisiert einen lokalen Fertigungsknoten mit Exportausrichtung auf Golf- und afrikanische Märkte und unterstützt eine breitere Verschiebung von Importabhängigkeit zu regionaler Montage und Zulieferer-Lokalisierung.
- Januar 2026: ADNOC Distribution eröffnete den nach eigenen Angaben größten Superfast-EV-Ladehub im Nahen Osten, in Afrika und in der Türkei auf der Autobahn E11 in Abu Dhabi. Der Standort schafft sichtbare Hochleistungsladekapazität an einem wichtigen Verkehrskorridor und stärkt das Argument für zentrale Netzbetreiber, die die Akzeptanz durch Zuverlässigkeit und Streckenabdeckung vorantreiben.
- Oktober 2024: NIO und CYVN Holdings gründeten NIO MENA, einschließlich Plänen für ein F&E-Zentrum in Abu Dhabi mit Fokus auf autonomes Fahren und künstliche Intelligenz. Die Initiative verankert Software- und fortschrittliche Ingenieurskompetenzen in der Region und ergänzt den Fahrzeugverkauf mit lokaler Entwicklungs- und Integrationsarbeit, die die längerfristige Reifung des EV-Ökosystems unterstützt.


Markt für Elektrofahrzeuge im Nahen Osten und Afrika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der im Nahen Osten und in Afrika verkauften und genutzten Elektrofahrzeuge, einschließlich batteriebetriebener Elektrofahrzeuge, Plug-in-Hybride und Brennstoffzellenmodelle über alle wichtigen straßenzugelassenen Fahrzeugklassen hinweg, erfasst in USD für den Untersuchungszeitraum.
Ausschlüsse aus dem Umfang: Elektrische Geräte für den Geländeeinsatz und Einnahmen aus der Ladeinfrastruktur werden nicht in den Marktwert eingerechnet, es sei denn, sie sind ausdrücklich in die Fahrzeugtransaktion eingebunden.
Segmentierungsübersicht
- Nach Antriebsart
- Batterieelektrisch (BEV)
- Plug-in-Hybrid (PHEV)
- Brennstoffzellenelektrisch (FCEV)
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittelschwere und schwere Nutzfahrzeuge
- Busse und Reisebusse
- Zwei- und Dreiräder
- Nach Batteriechemie
- Lithium-Ionen (NMC / NCA / LFP)
- Nickel-Metallhydrid
- Sonstige
- Nach Ladeebene
- Wechselstrom unter 7 kW (Langsam)
- Wechselstrom über 7 kW – 22 kW (Halbschnell)
- Gleichstrom über 22 kW (Schnell / Ultraschnell)
- Nach Land
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Israel
- Ägypten
- Südafrika
- Nigeria
- Kenia
- Katar
- Oman
- Rest des Nahen Ostens und Afrikas
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erstellung einer klaren Länderkarte für die Region und der anschließenden Zusammenstellung konsistenter Zeitreihen für Fahrzeugverkäufe, Fahrzeugbestand und Preissignale. Wir stützen uns auf öffentliche Quellen wie Veröffentlichungen nationaler Verkehrs- und Straßenbehörden, Energie- und Stromregulatoren, Zoll- und Handelsstatistikportale sowie multilaterale Datensätze von Organisationen wie der IEA und der Weltbank. Diese helfen uns zu verstehen, wie schnell die Zulassungen von Elektrofahrzeugen zunehmen, wo der Zugang zu Ladeinfrastruktur verbessert wird und wie politische Veränderungen die Nachfrage verschieben.
Darüber hinaus prüfen wir Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen zu Produkteinführungen, lokalen Montageplänen und Auftragsankündigungen, die anschließend auf Einmaleffekte geprüft werden. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten hilft dabei, Umsatzexponierungen und Zeitplanangaben gegenzuprüfen. Außerdem nutzen wir Patentdatenbanken, um die Aktivitäten in den Bereichen Batterien und Leistungselektronik zu plausibilisieren. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls verwendet, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärinterviews wurden mit Fahrzeugherstellern und Importeuren, Flotten- und Mobilitätsbetreibern, Händlern, Ladenetzbetreibern und politisch verknüpften Interessengruppen durchgeführt, um Lücken zu schließen, die öffentliche Daten nicht abdecken konnten. Für eine Region wie den Nahen Osten und Afrika haben wir die Abdeckung auf die Golfstaaten, Nordafrika und die Märkte südlich der Sahara ausgeweitet, um Unterschiede im Fahrzeugmix, in den Anreizstrukturen und im Preisverhalten auf der Straße zu bestätigen, und wir nehmen erneut Kontakt zu Quellen auf, wenn sich Annahmen ändern.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 32 % | Vorstandsmitglieder: 14 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell wird von oben nach unten aufgebaut, indem ein adressierbarer Nachfragepool aus den Elektrofahrzeugzulassungen der einzelnen Länder und der Verkaufsrichtung rekonstruiert und die Volumina anschließend mithilfe beobachteter Preisbänder und des Antriebsstrangmix in Werte umgerechnet werden. Um die Zahlen praktikabel zu halten, haben wir eine begrenzte Anzahl von Eingaben verwendet, die jedes Jahr wiederholt werden können, wie z. B. den Mix aus Personen- und Nutzfahrzeugen, den Anteil von batteriebetriebenen Elektrofahrzeugen gegenüber Plug-in-Hybriden gegenüber Brennstoffzellenfahrzeugen, den Kostentrend für Batteriesätze, Einfuhrzölle und Anreizebenen sowie das Tempo des Ausbaus öffentlicher Ladeinfrastruktur.
Die Ergebnisse werden anschließend mithilfe selektiver Bottom-up-Näherungen überprüft, beispielsweise durch Stichproben der durchschnittlichen Verkaufspreise nach Fahrzeugklasse und die Validierung der Volumina durch Händler- und Flottenkanal-Checks in wichtigen Ländern. Wo die Länderdaten dünn sind, werden Lücken durch Proxys aus ähnlichen Märkten in der Region geschlossen, gefolgt von Anpassungen auf der Grundlage lokaler Interviews und politischer Zeitpläne. Die Prognose basiert hauptsächlich auf Szenarioanalysen, die durch kurzfristige Trendprüfungen unterstützt werden, da politische Veränderungen und die Verfügbarkeit neuer Modelle die Akzeptanz schnell verändern können, und wir stimmen die Szenarioannahmen mit den Erwartungen regionaler Experten hinsichtlich der Dauerhaftigkeit von Subventionen und dem Ausbau von Ladekorridoren ab.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, beginnend mit der Abstimmung des Modells mit unabhängigen Signalen wie Importmustern für neue Fahrzeuge, Zulassungsmomentum und öffentlichen Ladestationszahlen, sofern verfügbar. Wir prüfen auf ungewöhnliche Sprünge nach Land und Fahrzeugklasse und überarbeiten dann die Annahmen, wenn Preis-, Politik- oder Mixänderungen die Abweichung besser erklären als reines Wachstum. Vor der Freigabe durchläuft die Analyse eine interne Überprüfung, damit Definitionen, Zeitpunkt der Währungsumrechnung und Wachstumslogik im gesamten Datensatz konsistent sind.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Überarbeitungen von Anreizen, neue lokale Montageprogramme oder sprunghafte Veränderungen in der Fahrzeugverfügbarkeit. Kurz vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um die neuesten öffentlichen Veröffentlichungen und Interview-Rückmeldungen zu erfassen, damit die Kunden eine aktualisierte Sichtweise erhalten.
Marktgröße für Elektrofahrzeuge im Nahen Osten und Afrika von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößenzahlen für Elektrofahrzeuge im Nahen Osten und Afrika zu sehen, selbst wenn der Themenname gleich aussieht, da Herausgeber unterschiedliche Fahrzeuggruppen, unterschiedliche Länderlisten und unterschiedliche Methoden zur Umrechnung von Volumina in USD-Werte wählen. Der Zeitpunkt spielt ebenfalls eine Rolle, da einige Studien auf einem Basisjahr verankert sind, das bereits veraltet ist, und andere schnellere oder langsamere Preisrückgänge annehmen, als der Markt tatsächlich zeigt.
Einige Schätzungen verengen die Definition auf reine Personen-Elektrofahrzeuge oder nur auf die MENA-Region, und sie mischen häufig den Wert der Ladeinfrastruktur ein oder verwenden aggressive Verkaufsanlaufannahmen, ohne die dahinterliegenden Zulassungsprüfungen offenzulegen. Die Streuung wird auch dadurch verursacht, wie die Anteile von batteriebetriebenen Elektrofahrzeugen gegenüber Plug-in-Hybriden gegenüber Brennstoffzellenfahrzeugen nach Land behandelt werden, wie Einfuhrzölle und Anreize in den Transaktionswert eingerechnet werden und ob Währungen mit einem Jahresdurchschnitt oder einem einzigen Zeitpunkt umgerechnet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,83 Milliarden USD (2025) | |
| Regionale Unternehmensberatung A | 7,80 Milliarden USD (2024) | Verwendet einen anderen geografischen Zuschnitt und veröffentlicht auf die MENA-Region ausgerichtete Gesamtzahlen, die auf 2024 verankert sind, was die Vergleichbarkeit aufblähen kann, wenn Golfmärkte mit hoher Akzeptanz stärker gewichtet werden und die Preise nicht über Afrika hinweg normalisiert werden. |
| Branchenherausgeber B | 3,30 Milliarden USD (2023) | Betont typischerweise die Nachfrage nach batteriebetriebenen Elektrofahrzeugen und Plug-in-Hybriden und vermischt Diskussionen zur Ladeinfrastrukturbereitschaft, und das frühere Basisjahr kann den jüngsten Modelleinführungszyklus und die in mehreren Ländern des Nahen Ostens und Afrikas beobachteten Anreizänderungen verfehlen. |
Die Tabelle zeigt, dass die größten Unterschiede aus der Länderabdeckung und dem resultieren, was als Teil des Fahrzeugmarktwerts gezählt wird, und dann fügt der Zeitpunkt des Basisjahres eine weitere Ebene hinzu. Einige Quellen konzentrieren sich nur auf die MENA-Region oder behandeln Personen-Elektrofahrzeuge als den gesamten Markt, und dann verschiebt sich die Gesamtsumme je nach Mix- und Preisannahme nach oben oder unten. Bei Mordor Intelligence wird die Gesamtzahl für den Nahen Osten und Afrika auf straßenzugelassene Elektrofahrzeuge über Personen- und Nutzfahrzeugklassen hinweg beschränkt und vor der Zusammenfassung zu einer regionalen USD-Zahl mit Akzeptanzsignalen auf Länderebene abgeglichen.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Elektrofahrzeuge im Nahen Osten und Afrika im Jahr 2031 erreichen?
Der Markt soll bis 2031 einen Wert von 20,39 Milliarden USD erreichen und dabei mit einer CAGR von 32,15 % wachsen.
Welches Land führt derzeit die regionale Akzeptanz von Elektrofahrzeugen an?
Die Vereinigten Arabischen Emirate hielten im Jahr 2025 einen Umsatzanteil von 32,20 % dank dichter Ladeinfrastruktur und Zollentlastungen bei Importen.
Welche Fahrzeugkategorie soll bis 2031 am schnellsten wachsen?
Mittelschwere und schwere Nutzfahrzeuge sollen mit einer CAGR von 35,05 % wachsen, da Flottenoperatoren Lastkraftwagen und Busse elektrifizieren.
Welche Bedeutung hat die Lithium-Ionen-Technologie in der regionalen Batterieversorgung?
Lithium-Ionen-Batterien machten im Jahr 2025 90,55 % des Umsatzes aus und bleiben die dominierende Chemie trotz aufkommender Alternativen.
Welcher politische Hebel beschleunigt die Verbraucherakzeptanz in Golf-Kooperationsrat-Märkten am stärksten?
Subventionen und nahezu nulltarifliche Zölle senken den Anschaffungspreis deutlich und kippen die Gesamtbetriebskosten zugunsten von Elektrofahrzeugen.
Seite zuletzt aktualisiert am:



