
Marktgröße und Marktanteil smarte Implantate
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
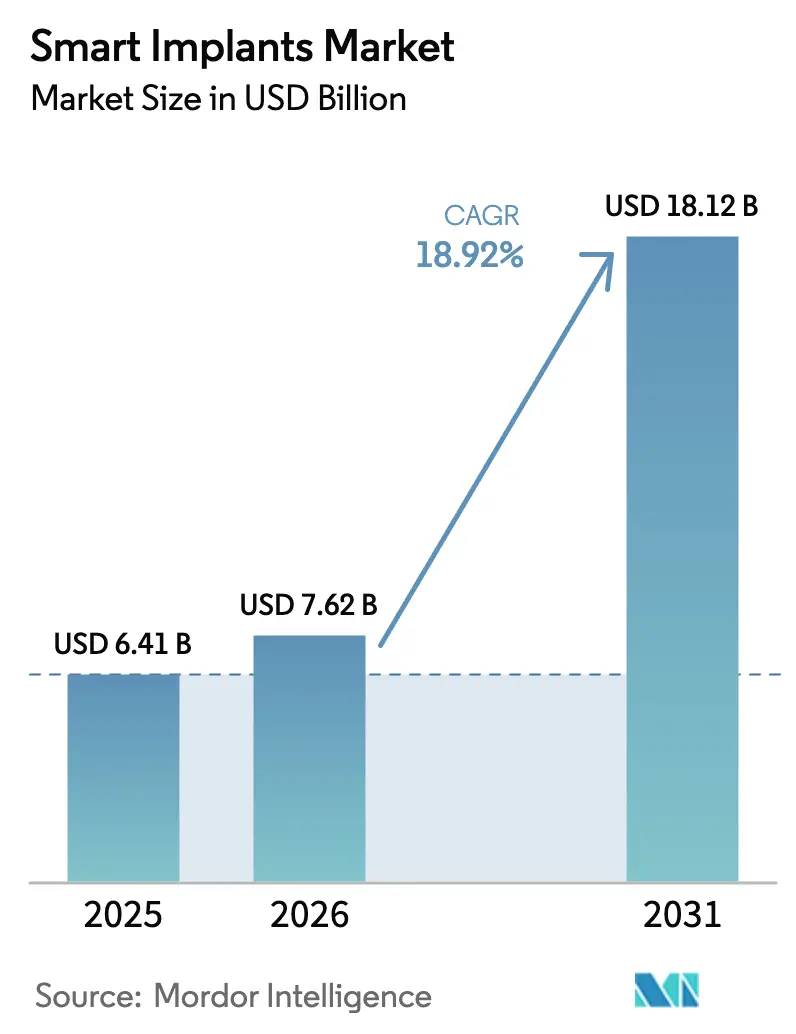
| Marktgröße (2026) | 7.62 Milliarden US-Dollar |
| Marktgröße (2031) | 18.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.92 % |
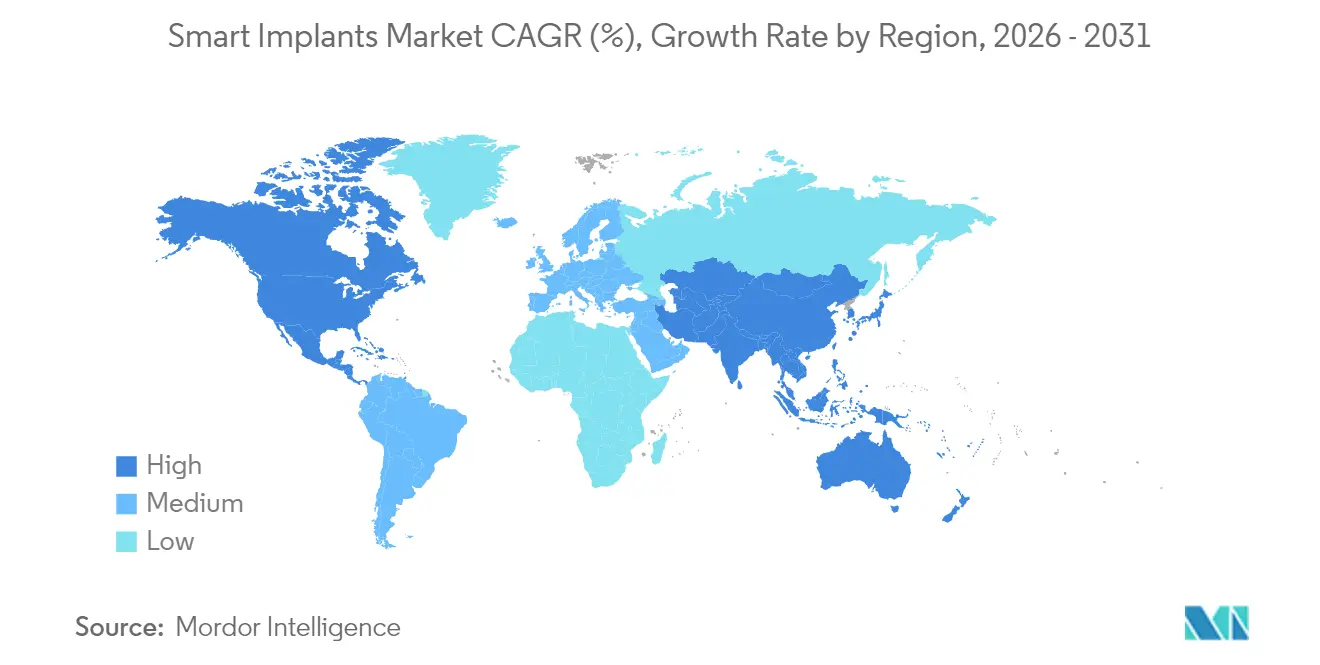
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
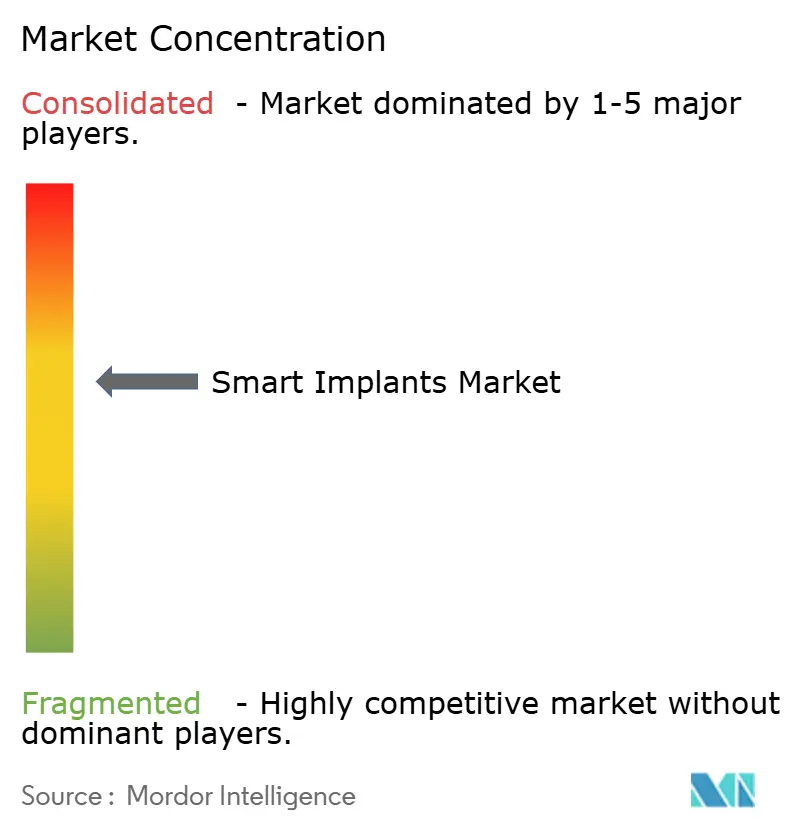
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für smarte Implantate durch Mordor Intelligence
Die Marktgröße für smarte Implantate wurde im Jahr 2025 auf 6,41 Milliarden USD geschätzt und soll von 7,62 Milliarden USD im Jahr 2026 auf 18,12 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 18,92 % während des Prognosezeitraums (2026–2031). Diese rasche Expansion ist mit der Verschmelzung von miniaturisierten Sensoren, energiearmer Elektronik, drahtloser Telemetrie und prädiktiver Analytik verbunden, die Implantate von passiven Vorrichtungen zu kontinuierlich aktiven therapeutischen Knotenpunkten wandelt. Das Wachstum profitiert von der alternden Bevölkerung, der zunehmenden Prävalenz chronischer Krankheiten und dem wachsenden Trend zur wertorientierten Versorgung, die messbare postoperative Ergebnisse belohnt. Frühe klinische Daten, die niedrigere Wiederaufnahmeraten und weniger Revisionsoperationen belegen, überzeugen öffentliche und private Kostenträger, höhere Erstattungsstufen zu gewähren. Nationale Cybersicherheitsvorschriften und Mandate zur eindeutigen Geräteidentifikation verlängern zwar die Entwicklungszyklen, stärken jedoch letztlich das Vertrauen von Klinikern und Patienten. Orthopädische Plattformen, die gangverfolgungsfähige Knieprothesen und lastsensitive Gelenke präsentieren, verdeutlichen die kommerzielle Attraktivität von Echtzeit-Genesungsdaten.
Wichtigste Erkenntnisse des Berichts
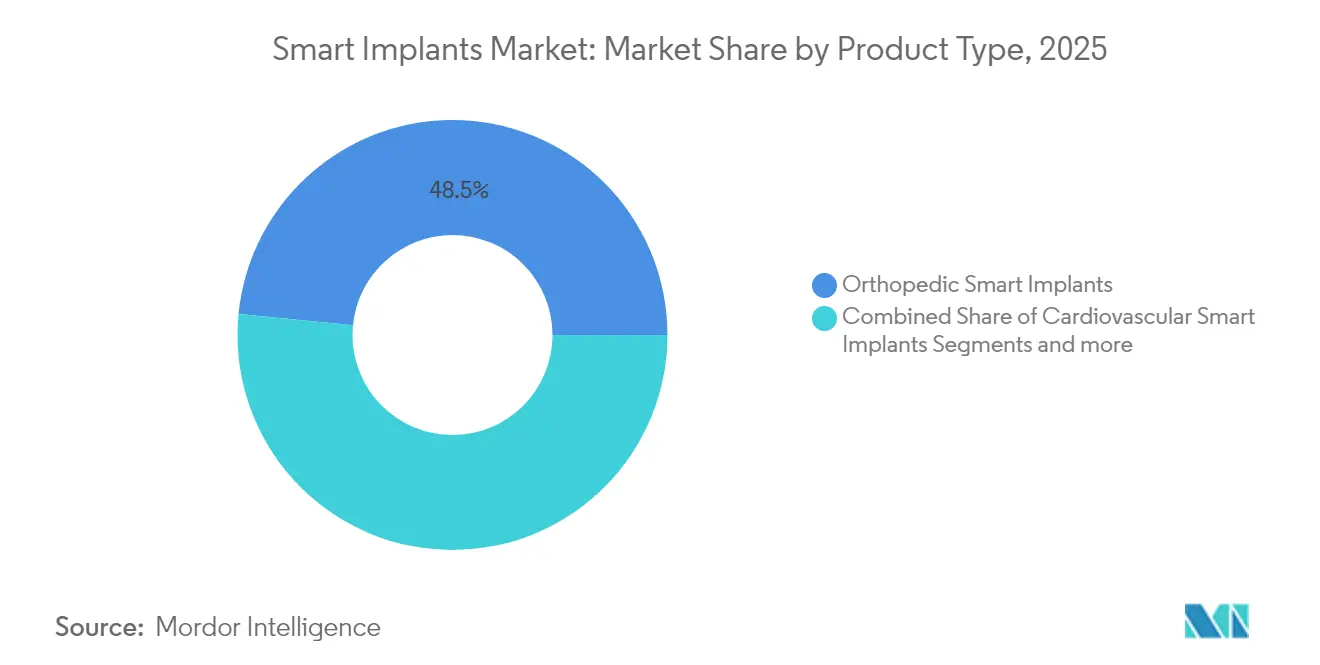
- Nach Produkttyp führten orthopädische Implantate mit einem Umsatzanteil von 48,45 % im Jahr 2025, während kardiovaskuläre Geräte bis 2031 die höchste CAGR von 20,01 % verzeichneten.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Marktanteil von 53,98 % am Markt für smarte Implantate; ambulante Operationszentren entwickeln sich mit einer CAGR von 19,74 % bis 2031.
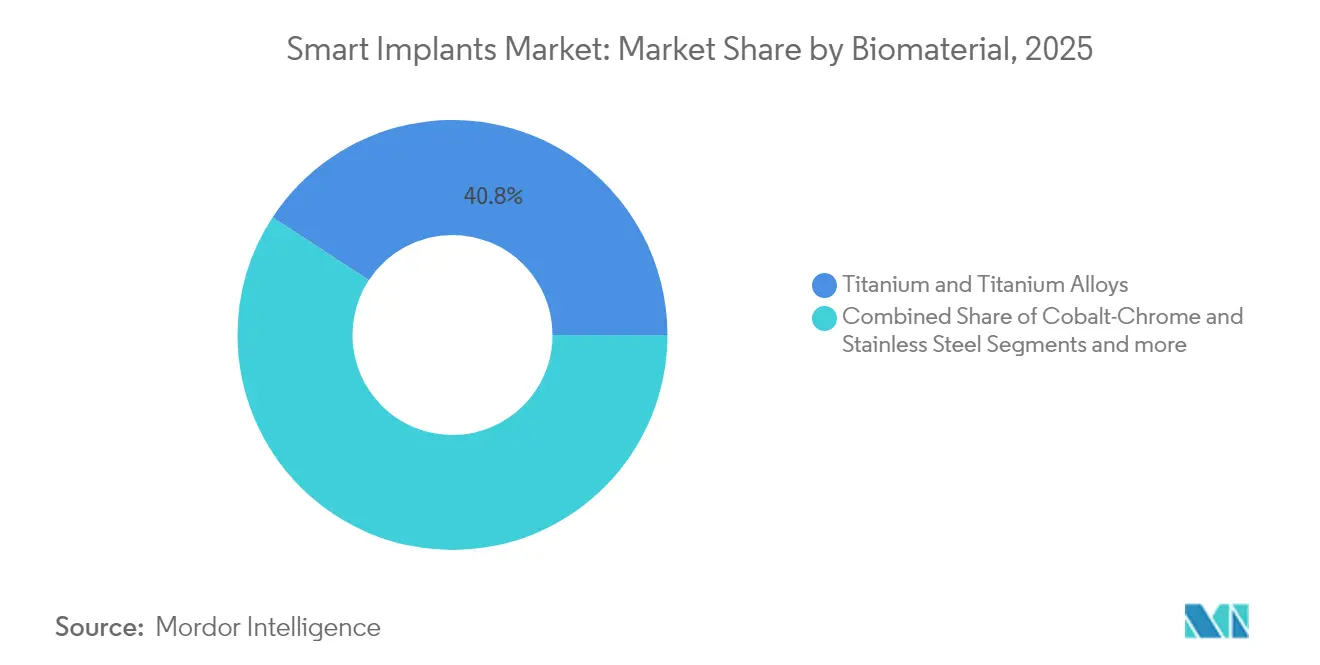
- Nach Biomaterial führten Titan und Titanlegierungen mit einem Umsatzanteil von 40,78 % im Jahr 2025, während bioabsorbierbare Polymere die höchste CAGR von 19,86 % bis 2031 verzeichneten.
- Nach Region hielt Nordamerika im Jahr 2025 einen Marktanteil von 39,75 % am Markt für smarte Implantate; Asien-Pazifik entwickelt sich mit einer CAGR von 20,05 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für smarte Implantate
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Bevölkerung im Rentenalter und chronische Erkrankungen | +4.2% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Häufigkeit von Unfällen und Sportverletzungen | +2.8% | Nordamerika, Europa, aufstrebender Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei smarten Implantaten | +5.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Wandel zur wertorientierten Versorgung mit Bedarf an postoperativen Daten | +3.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Additive Fertigung sensorbestückter Implantate | +2.6% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Integration digitaler Zwillinge für prädiktive Analytik | +1.9% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Bevölkerung im Rentenalter und chronische Erkrankungen
Der Anteil der Menschen ab 65 Jahren soll sich zwischen 2025 und 2050 verdoppeln, was die Nachfrage nach Gelenkersatz, Herzrhythmusmanagement und ophthalmologischen Eingriffen intensiviert. Marktteilnehmer im Bereich smarte Implantate integrieren Druck-, Temperatur- und biochemische Sensoren, die frühzeitig auf Lockerungserscheinungen oder Infektionen hinweisen und kostspielige Revisionsoperationen reduzieren. Biodegradierbare Sensorplattformen, die sich nach der Heilung auflösen, befinden sich auf dem Weg von der Forschung in die Klinik, was Nachsorgetermine und Krankenhausaufenthalte verkürzt[1]Penn State, Biologisch abbaubare Elektronik könnte durch die Möglichkeit zur Steuerung der Auflösungsrate vorangebracht werden,
sciencedaily.com. Die kontinuierliche Überwachung von Herzrhythmus und Hämodynamik in Herzschrittmachern und Defibrillatoren verbessert die Ergebnisse für multimorbide Senioren. Gesundheitsökonomische Modelle weisen auf institutionelle Einsparungen hin, wenn postoperative Komplikationen unter 3 % der Behandlungsfälle sinken.
Zunehmende Häufigkeit von Unfällen und Sportverletzungen
Traumaabteilungen bestücken Frakturplatten und Bandverankerungen nun mit Vorrichtungen, die Belastung und Mikrobewegung aufzeichnen und so physiotherapeutische Zeitpläne steuern. Integrierte Beschleunigungsmesser und Gyroskope geben Aufschluss über die Einhaltung vorgeschriebener Bewegungsgrenzen und ersetzen subjektive Patientenprotokolle. Absorbierbare Polymerschrauben für die vordere Kreuzbandrekonstruktion sind mit pH-Sensoren kombiniert, die den Entzündungsstatus bestätigen[2]Huang B, Absorbierbare Implantate in der Sportmedizin und arthroskopischen Chirurgie: Ein narrativer Überblick über neuere Entwicklungen,
Bioactive Materials, sciencedirect.com. Schnell aus CT-Daten konstruierte 3D-gedruckte Titanplatten verkürzen die Operationszeit um 25 % und verbessern die anatomische Kongruenz. Datenreiche Genesungsverläufe verkürzen die Ausfallzeiten von Sportlern, steigern die Produktivität und senken indirekte gesellschaftliche Kosten.
Technologische Fortschritte bei smarten Implantaten
Ultraniedrigenergiechips, die kinetische Energie oder Bioflüssigkeitsenergie gewinnen, machen Batteriewechsel überflüssig und verlängern die Lebensdauer auf mehr als ein Jahrzehnt[3]Northwestern University, Der weltweit kleinste Herzschrittmacher wird durch Licht aktiviert,
sciencedaily.com. Adaptive Neurostimulatoren wie BrainSense passen Pulsbreite und Frequenz in Echtzeit an, verbessern die Kontrolle der Parkinson-Symptome und minimieren Nebenwirkungen. Laserstrahlschmelzen ermöglicht Gitterhohlräume, die die Osseointegration fördern und hermetisch versiegelte Sensorarrays beherbergen. Digitale Konstruktionsschleifen mit Finite-Elemente-Modellierung reduzieren Prototypenläufe um 40 % und beschleunigen den Markteintritt.
Wandel zur wertorientierten Versorgung mit Bedarf an postoperativen Daten
Pauschalvergütungsverträge knüpfen die Erstattung an 90-Tage-Wiederaufnahme- und Komplikationsraten und schaffen damit Anreize für datengenerierendende Implantate. Ferngesteuerte Dashboards integrieren die Implantattelemetrie mit elektronischen Gesundheitsakten und ermöglichen es Klinikern, Risikopatienten ohne Vor-Ort-Besuche zu triagieren. Hersteller binden nun ergebnisbasierte Klauseln ein und akzeptieren eine Teilzahlung nur, wenn die Revisionsraten unter vordefinierten Schwellenwerten bleiben. Ländliche Gesundheitssysteme profitieren besonders, da Reisekosten für Nachsorgeuntersuchungen gesenkt werden.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Zulassungsfristen | -2.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Hohe Kosten und Erstattungslücken | -3.1% | Global, besonders ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Biokompatibilität und langfristige Sicherheitsbedenken | -1.8% | Entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Cybersicherheits- und Datenschutzrisiken | -2.2% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Zulassungsfristen
Im Jahr 2023 hinzugefügte Cybersicherheitsanforderungen verlängern 510(k)- und PMA-Prüfverfahren um bis zu 12 Monate. Die europäische Medizinprodukteverordnung (MDR) verlangt vollständige klinische Nachweise für bereits zugelassene Implantate, was kleinere Unternehmen dazu veranlasst, Produktlinien zu streichen und Forschungs- und Entwicklungsausgaben umzuleiten. Divergierende Datensatzregeln bei verschiedenen Regulierungsbehörden verpflichten Antragsteller zur Erstellung paralleler Einreichungen, was die Compliance-Budgets in die Höhe treibt. Neuartige KI-adaptive Systeme müssen jetzt Protokolle für das Echtzeit-Lernen einreichen, was die Prüfzyklen weiter verlängert.
Hohe Kosten und Erstattungslücken
Implantate der nächsten Generation werden zum Zwei- bis Dreifachen herkömmlicher Äquivalente angeboten, was Beschaffungsausschüsse vor Herausforderungen stellt. Kostenträger bestehen oft auf randomisierten Studiendaten, bevor sie eine Kostenübernahme gewähren, was die Umsatzerzielung verzögert. Das ophthalmologische Implantat iDose TR ist für 14.000 USD gelistet, übersteigt topische Therapien bei weitem und wartet in vielen Märkten noch auf eine breite Erstattungsregelung. Währungsschwankungen verschärfen die Erschwinglichkeitsprobleme in Lateinamerika und Südostasien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Dominanz der Orthopädie treibt Innovationen voran
Orthopädische Geräte machten im Jahr 2025 48,45 % des Marktes für smarte Implantate aus, was die natürliche Eignung von tragenden Gelenken für kontinuierliche kinematische Rückkopplungsschleifen unterstreicht. Plattformen wie Persona IQ übertragen täglich abends Gangasymmetrie, Schrittzahl und Bewegungsumfang über eine dedizierte Basisstation und geben Chirurgen einen objektiven Überblick über den Genesungsverlauf. Frühe Studien zeigen, dass ungeplante Klinikbesuche um 26 % sinken, wenn Alarme zeitnah Interventionen auslösen. Kardiovaskuläre Systeme folgen als schnellstwachsendes Segment mit einer CAGR von 20,01 % bis 2031. Abbotts leadloser Herzschrittmacher AVEIR weitet die physiologische Stimulation auf das Reizleitungssystem aus, erweitert die Patientengruppe und beseitigt gleichzeitig Tascheninfektionen. Neue ophthalmologische Implantate wie das iDose TR befreien Glaukom-Patienten für bis zu drei Jahre von der täglichen Adhärenzlast und belegen die breitere Reichweite von Mikro-Reservoir-Technologien.
Wachstumstreiber kommen von robotergestützten Knie- und Wirbelsäulenoperationen, die auf präzise postoperative Analytik zur Feinabstimmung der Rehabilitation angewiesen sind. Ophthalmologische und dentale Nischenmärkte gewinnen Risikokapital dank kleinerer anatomischer Räume, in denen Sensorminiaturisierung demonstriert werden kann. Kosmetische und rekonstruktive Segmente integrieren Temperatur- und pH-Sonden zur Früherkennung von Infektionen, obwohl ihr Volumen bescheiden bleibt. Kontinuierliche Druckkartierung in kraniomaxillofazialen Platten hilft Traumachirurgen, Fixierungsmuster zu verfeinern, was auf eine breitere fachübergreifende Nutzung hindeutet.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Krankenhausinfrastruktur unterstützt das Wachstum ambulanter Operationszentren
Krankenhäuser behielten im Jahr 2025 einen Anteil von 53,98 % am Markt für smarte Implantate, da ihre Vollservice-Bildgebungssuiten, Sterilisationslinien und multidisziplinären Teams den technischen Anforderungen an Programmierung, Datenintegration und Notfallsicherung entsprechen. Die Einkaufsmacht integrierter Versorgungsnetzwerke sichert gebündelte Preisgestaltung, die Aufpreise auffängt und gleichzeitig Ergebnis-Dashboards für Kostenträgerverhandlungen speist. Lehreinrichtungen nutzen Telemetriedatensätze für Großkohortenforschung und stärken damit ihre Anziehungskraft für komplexe Fälle und Zuschüsse des Nationalen Gesundheitsinstituts (NIH).
Ambulante Operationszentren verzeichnen das stärkste Wachstum mit einer CAGR von 19,74 % bis 2031, gestützt durch erweiterte ambulante Medicare-Listen, die nun auch den vollständigen Kniegelenksersatz umfassen. Bewegungsverfolgende orthopädische Implantate erkennen Abweichungen in der ersten Woche und ermöglichen Fernkonsultationen mit Physiotherapeuten, die die Entlassungsmetriken im Rahmen halten. Spezialisierte Augenkliniken setzen medikamentenfreisetzende Stents in zehnminütigen Praxiseingriffen ein und reduzieren so den Krankenhausaufwand. Kliniken für die Schmerzneuromodulation nutzen Geräteprotokolle zur Ferneinstellung der Stimulation, was dem schlanken Personalmodell ambulanter Operationszentren entgegenkommt. Dennoch bleiben Cybersicherheits-Haftpflichtversicherungsprämien für viele eigenständige Einrichtungen ein Hindernis.
Nach Biomaterial: Titanführerschaft sieht sich Polymerinnovationen gegenüber
Titan und Titanlegierungen hielten im Jahr 2025 einen Marktanteil von 40,78 % dank ihres erstklassigen Festigkeits-Gewichts-Verhältnisses, der osteokonduktiven Oxidschicht und der MRT-Kompatibilität. Die Marktgröße für smarte Implantate im Bereich Titanplattformen ist für schrittweise Zuwächse gerüstet, da das Pulverbettschmelzen Gitterporosität ermöglicht, die dem kortikalen Knochenmodul entspricht und Sensorverkabelung nahtlos integriert. Hersteller integrieren nun Thermistoren in Acetabulumschalen, die lokale Temperaturen als Frühwarnsignal für Infektionen übertragen.
Bioabsorbierbare Polymere verzeichnen jedoch das schnellste Wachstum von 19,86 %. Die Übernahme von Freesolve durch Teleflex bringt ein metallisches Gerüst, das sich nach 12 Monaten vollständig auflöst und das Risiko einer späten In-Stent-Restenose mindert. Auf PLGA-basierende Schädelplatten mit bioresorbierbaren Dehnungsmessern melden Verschiebungen bis zur Knochenfusion und verschwinden dann, wodurch pädiatrische Nachoperationen vermieden werden. Hybride Magnesium-Polymer-Verbundstoffe bieten temporäre Lastverteilung und klingen ab, wenn das native Gewebe wieder an Stärke gewinnt. Die eingeschränkte Röntgendichte von Polymeren erschwert jedoch die radiografische Nachverfolgung, was die Entwicklung jodierter Filamente antreibt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika generiert im Jahr 2025 39,75 % des globalen Umsatzes, begünstigt durch eine frühe Akzeptanz digitaler Gesundheitslösungen, ausgereifte Kostenträgerrahmen und einen FDA-Zulassungsweg, der klare Leitlinien zu Cybersicherheit und klinischen Nachweisen bietet. Führende Medizingerätehersteller konzentrieren sich in der Nähe von Ingenieursschulen und Risikokapitalzentren, was iterative Schleifen vom Labor zum Patientenbett verkürzt. Im Jahr 2025 erneuerte bundesstaatliche Telemedizin-Ausnahmeregelungen normalisieren die Fernüberwachung von Implantaten und stärken die Nachfrage weiter. Grenzüberschreitende Datenflusskommen mit Kanada vereinfachen multizentrische Studien und erschließen Nebenmärkte.
Asien-Pazifik verzeichnet die schnellste CAGR von 20,05 % bis 2031. Staatliche Präferenzprogramme für die Beschaffung in China, Indien und Südkorea beschleunigen den Aufbau der heimischen Fertigungskapazitäten und senken die Einstandspreise. China genehmigte 2024 sein erstes vollständig kniegelenkersetzendes 3D-gedrucktes Produkt, ein Meilenstein für heimische Innovationen. Indiens aktualisierter Verhaltenskodex für Medizingeräte begrenzt Werbeausgaben und veranlasst Unternehmen zu einem evidenzbasierten Marketing. ASEAN-Blaupläne für intelligente Krankenhäuser stellen Mittel für Cloud-Telemetrie bereit, was Anbietern von Implantat-Konnektivität Auftrieb verspricht.
Europa kämpft mit MDR-Engpässen, die Neuzertifizierungsfristen verschieben, doch seine strengen Ergebnisregister liefern reichhaltige Längsschnittdatensätze, die Marktansprüche für smarte Implantate validieren. Deutschland subventioniert digitale Gesundheitsanwendungen und verbindet diese mit Neuromodulationsimplantaten bei chronischen Rückenschmerzen. Das britische National Health Service (NHS) erprobt digitale Zwillinge für Hüftprothesen mit dem Ziel, die Revisionsraten innerhalb von fünf Jahren um 15 % zu senken. Skandinavische Ausschreibungen schreiben eine Lebenszykluskohlenstoffbuchhaltung vor, was biologisch abbaubaren Plattformen einen Einstiegspunkt verschafft.

Regulatorisches Umfeld
Intelligente Implantate, die implantierbare Hardware mit Software und Konnektivität kombinieren, müssen sowohl traditionelle Implantatkontrollen als auch sich weiterentwickelnde digitale Anforderungen erfüllen. In den Vereinigten Staaten unterliegen viele aktive implantierbare Systeme weiterhin der FDA-Klasse-III-Aufsicht, was PMA- oder De-Novo-Zulassungswege sowie Anforderungen an Cybersicherheit und Softwaredokumentation vorantreibt. Der Übergang der FDA zur Quality Management System Regulation (QMSR) am 2. Februar 2026 verweist auf ISO 13485:2016 und verschärft die Abstimmung der Qualitätssysteme für globale Einreichungen.
In Europa erhöht die EU-MDR 2017/745 weiterhin die Anforderungen an klinische Nachweise und Post-Market-Surveillance sowohl für Bestands- als auch für neue Implantate, während softwarezentrierte Funktionen durch übergreifende digitale Anforderungen geprägt werden. Das EU-KI-Gesetz (Verordnung 2024/1689) fügt Verpflichtungen für Hochrisiko-KI in Medizinprodukten hinzu, wobei zentrale Anforderungen am 2. August 2026 in Kraft treten und sich mit der Analytik intelligenter Implantate und adaptiven Algorithmen überschneiden. In den wichtigsten Märkten gehören zu den häufig genannten Standards für softwareintegrierte und vernetzte Implantate IEC 62304 (Software-Lebenszyklus), IEC 81001-5-1 (Cybersicherheit) und ISO 14971 (Risikomanagement), was den Validierungs- und Dokumentationsaufwand für sensorgestützte und telemetriebasierte Implantatplattformen erhöht.
Wettbewerbslandschaft
Die Branchenstruktur neigt zu diversifizierten Medizingerätekonzernen, die Sensoren über Akquisitionen oder Joint Ventures integrieren. Die Kooperation von Zimmer Biomet mit Canary Medical brachte Persona IQ hervor und setzte einen Maßstab für eine Batterielebensdauer von 10 Jahren und automatisierte Ganganalysen. Exactech schloss eine Vereinbarung mit dem Start-up Statera zur Einführung einer intelligenten umgekehrten Schulterprothese mit mehrachsigen Lastzellen, was die portfolioübergreifende Replikation demonstriert. Der Erwerb des BIOTRONIK-Vermögenswerts durch Teleflex signalisiert Ambitionen, resorbierbare Gerüste mit Drucktelemetrie zu kombinieren und die kardiovaskuläre Reichweite zu erweitern.
Patentanmeldungen rund um die drahtlose Energieübertragung, hermetische Polymerverkapselung und KI-adaptive Stimulation stiegen im Jahr 2024 um 18 % im Jahresvergleich. Zu den neuen Marktteilnehmern gehören Unternehmen für Software als Medizinprodukt, die Cloud-KI anbieten, die an bereits vorhandene Implantate angepasst werden kann, was koopetitive Dynamiken einführt. Krankenhäuser wählen Anbieter zunehmend nach der Offenheit der Datenplattform aus und drängen geschlossene Ökosysteme in Richtung Interoperabilitätsstandards wie IEEE 11073 und Bluetooth LE-Medizinerweiterungen. Gleichzeitig verlangen Kostenträger bei Premiumpreisen von Lieferanten, Ergebnisnachweise und Risikoverteilungsklauseln zu bündeln, was Akteure mit robusten Analyseteams begünstigt.
Markteintrittsbarrieren steigen auch mit der regulatorischen Komplexität und dem Bedarf an Schulungsprogrammen für Kliniker. Dennoch verbleiben weiße Flecken in pädiatrischen, veterinärmedizinischen und ressourcenarmen Umgebungen, in denen kleinere Formfaktoren, langlebige Energieversorgung und Kostenbeschränkungen die Gewinner differenzieren. Partnerschaften mit Telekommunikationsanbietern zur Gewährleistung einer stabilen IoT-Konnektivität in ländlichen Gebieten stellen eine weitere Wettbewerbsgrenze dar.
Marktführer im Bereich smarte Implantate
Stryker
Zimmer Biomet
CONMED
Medtronic
NuVasive Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen bündeln sich dort, wo klinischer Workflow, Individualisierung und regulierte digitale Entwicklung zusammentreffen. Im Juli 2026 ging das Rambam Health Care Campus eine Partnerschaft mit EOS und PTC ein, um ein hauseigenes Digital Implant Engineering Center für individuell angepasste 3D-gedruckte Implantate einzurichten. Dies deutet auf eine Nachfrage nach krankenhausbasierten digitalen Fertigungs- und Design-Control-Toolchains hin, die Iterationszyklen verkürzen können und dabei weiterhin implantatgerechte Qualitätsanforderungen erfüllen. Dies schafft auch Freiraum für Anbieter, die validierte Design-Software, additive Fertigungsparameter und nachvollziehbare Datenpipelines bündeln können, die sich mit der Krankenhaus-IT und der postoperativen Überwachung verbinden lassen.
Finanzierungs- und Programminitiativen erweitern ebenfalls den Innovationstrichter für aktive und intelligente Implantate. Die von der EU unterstützte Initiative IPCEI Health Tech4Cure, geleitet von FineHeart und unterstützt von mehreren EU-Mitgliedstaaten, organisiert Kapazitäten im gesamten Sektor aktiver implantierbarer Medizinprodukte und verbessert das Umfeld für grenzüberschreitende Entwicklung und industrielle Skalierung. Auf der F&E-Seite zeigen EIC-finanzierte Projekte wie SmartFuse (Zwischenwirbelimplantate mit eingebetteter drahtloser elektrotherapeutischer Technologie zur Überwachung des Knochenwachstums) eine anhaltende Nachfrage nach Implantaten, die verwertbare Heilungskennzahlen liefern. Auch die regulatorische Dynamik bleibt sichtbar, da die chinesische NMPA im März 2026 das Gehirn-Computer-Schnittstellensystem NEO zugelassen hat, was einen sich beschleunigenden Weg für implantierbare Neurotechnologie in Asien unterstreicht. In den Vereinigten Staaten unterstützen kollaborative Motoren wie das IMPACT-Konsortium (Indiana Musculoskeletal Health Partnership), Finalist im Wettbewerb Regional Innovation Engines der National Science Foundation, Modelle, die sensorbasierte orthopädische und Wirbelsäulenkonzepte in herstellbare, klinisch bewertbare Produkte überführen.
Aktuelle Branchenentwicklungen
- Juli 2026: Medtronic schloss die Übernahme von SPR Therapeutics, Inc. ab. Die Übernahme erweitert Medtronics Portfolio an minimalinvasiver Neuromodulation und ermöglicht breitere Optionen im Management chronischer Schmerzen. Der Deal stärkt Medtronics nicht-opioide Therapieangebote und positioniert das Unternehmen, um die Akzeptanz in postoperativen und chronischen Schmerzsettings zu erfassen.
- Juni 2026: Medtronic schloss die Übernahme von Scientia Vascular ab. Die Übernahme erweitert Medtronics Portfolio an neurovaskulären Geräten und eröffnet den Zugang zu neuen neurovaskulären Verfahren. Die Integration der Scientia-Vascular-Produkte stärkt Medtronics Portfolio und geografische Reichweite.
- April 2026: Medtronic schloss die Übernahme von CathWorks ab. Die Übernahme erweitert Medtronics Portfolio an kardiovaskulären Geräten und vertieft die Fähigkeiten im Bereich transkatheterbasierter Technologien. Der Schritt stärkt die Führungsposition bei der Transformation der Versorgung von Patienten mit Herz-Kreislauf-Erkrankungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie erfassen wir intelligente Implantate als implantierbare Medizinprodukte, die Sensorik- und/oder Konnektivitätsfunktionen integrieren, um Patienten- oder Gerätedaten nach der Implantation zu messen, aufzuzeichnen oder zu übertragen.
Ausschlüsse aus dem Umfang: Wir schließen rein externe tragbare Sensoren und nicht implantierbares Überwachungszubehör aus, auch wenn diese zusammen mit einem Implantat verwendet werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Orthopädische smarte Implantate
- Kniegelenksersatz
- Hüftgelenksersatz
- Schultergelenksersatz
- Wirbelsäulenfusion
- Frakturversorgung
- Sonstige
- Kardiovaskuläre smarte Implantate
- Herzschrittmacher und implantierbare Kardioverter-Defibrillatoren
- Smarte Stents
- Strukturelle kardiale Implantate
- Ophthalmologische smarte Implantate
- Smarte Intraokularlinsen
- Glaukomimplantate
- Dentale smarte Implantate
- Kosmetische und rekonstruktive smarte Implantate
- Sonstige smarte Implantate
- Orthopädische smarte Implantate
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Fachkliniken
- Sonstige
- Nach Biomaterial
- Titan und Titanlegierungen
- Kobalt-Chrom und Edelstahl
- Bioabsorbierbare Polymere
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau eines klaren Überblicks darüber, wo intelligente Implantate in der realen Gesundheitsversorgung auftreten und wie die Nachfrage wertmäßig erfasst wird. Wir beziehen uns auf öffentliche Gesundheitsstatistiken und Versorgungsaktivitätssignale, wie z. B. Datensätze der US-CDC zur Krankheitslast, OECD-Gesundheitsindikatoren, WHO-Gesundheitsausgabenreihen und nationale Publikationen zu Eingriffen und Krankenhausaktivitäten, sofern verfügbar.
Um die Angebotsseite fundiert zu halten, prüfen wir auch regulatorische und produktbezogene Signale, wie FDA-Gerätedatenbanken und Sicherheitsmitteilungen, Aktualisierungen der EU-Kommission zu MDR und EUDAMED sowie Patentanmeldungen über ein kostenpflichtiges Patentdatenbank-Abonnement. Unternehmensmeldungen, Jahresberichte, Investorenpräsentationen und seriöse Presseberichte werden verwendet, um Preisentwicklungen und Adoptionsangaben plausibel zu prüfen, unterstützt durch eine kostenpflichtige News- und Unternehmensfinanzdatenbank für konsistente Zeitlinien. Diese Beispiele sind nicht erschöpfend, und wir haben während der Datenerhebung, Validierung und Forschungsklärung auch andere öffentliche Quellen geprüft.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf, Technologiegespräche in messbare Nachfrage- und Preislogik zu übersetzen. Daher sprechen wir mit Implantatherstellern, Komponentenlieferanten, Beschaffungsteams von Krankenhäusern, Chirurgen sowie Experten für Kostenerstattung in den wichtigsten Regionen. Diese Gespräche helfen zu bestätigen, welche intelligenten Funktionen routinemäßig in Kaufentscheidungen einpreist werden, wo die Akzeptanz noch pilotgetrieben ist und wie Austauschzyklen und Nachsorgeleistungen in den Umsatzschätzungen behandelt werden. Die Eingaben werden anschließend genutzt, um Datenlücken aus veröffentlichten Statistiken zu schließen und die modellierten Gesamtwerte vor der Finalisierung gegenzuprüfen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26% | CXOs: 16% | APAC: 39% |
| Mittleres Segment: 54% | Funktions-/Bereichsleiter: 28% | EMEA: 37% |
| Kleinere Akteure: 20% | Manager: 56% | Amerika: 24% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den adressierbaren Umsatzpool anhand von Eingriffsvolumina und Wachstum der implantierten Basis rekonstruiert, die anschließend durch die Durchdringung mit intelligenten Funktionen und Durchschnittsverkaufspreisspannen je Implantatkategorie gefiltert werden. Das Modell verwendet einen begrenzten Satz nachverfolgbarer Eingaben, die von Befragten validiert werden können, wie z. B. Trends bei orthopädischen und kardialen Implantateingriffen, die Prävalenz chronischer Erkrankungen, die die Implantatnachfrage treibt, die Richtung der Kostenerstattung für vernetzte Überwachung, durchschnittliche Muster bei Geräteaustausch und -revision sowie das Tempo der Sensor- und Telemetrieeinführung bei neuen Produkteinführungen.
Sobald die erste Gesamtsumme gebildet ist, bestätigen wir sie durch selektive Bottom-up-Prüfungen, wie das Aggregieren von Stichprobenumsätzen von Lieferanten, sofern Offenlegungen verfügbar sind, und das Testen von ASP x geschätzten Stückzahlen für einige stark beachtete Anwendungen. Fehlt ein Datenpunkt für kleinere Länder oder Unteranwendungen, werden Lücken über Proxy-Durchdringungskurven behandelt, die an vergleichbare Gesundheitsausgabenniveaus und Krankenhauskapazitäten angelehnt sind, gefolgt von einer Expertenprüfung, um Übertreibungen zu vermeiden.
Die Prognose erfolgt hauptsächlich mittels Szenarioanalyse, da die Akzeptanz stark von der Erstattungsbereitschaft und Änderungen im klinischen Behandlungspfad abhängt und nicht nur vom historischen Auslieferungswachstum. Um die Prognose nachvollziehbar zu halten, ist jedes Szenario an einen kleinen Satz von Variablen gebunden, auf die sich Experten einigen können, und die endgültige Projektion wird dann basierend auf dem in Interviews diskutierten wahrscheinlichsten Erstattungs- und Adoptionspfad ausgewählt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit ein ungewöhnlicher Eingabewert das Gesamtergebnis nicht verzerrt. Wir vergleichen den modellierten Marktwert mit unabhängigen Signalen wie Implantateingriffstrends, der berichteten Richtung der Geräteverkäufe in öffentlichen Meldungen und regionalen Adoptionssignalen, die von Klinikern und Beschaffungsteams genannt werden.
Wenn große Abweichungen nach Region oder Anwendung auftreten, überprüfen wir erneut Währungstiming, Preisannahmen und Durchdringungslogik und kontaktieren ausgewählte Experten erneut, wenn eine Änderung wesentlich erscheint. Vor der endgültigen Freigabe durchläuft das Ergebnis eine mehrstufige Analystenprüfung, die Konsistenzprüfungen über die Jahre, Plausibilität von Trends und regionsübergreifende Logik umfasst. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wichtige regulatorische, erstattungsbezogene oder produktbezogene Ereignisse die Prognose wahrscheinlich verändern. Vor der endgültigen Auslieferung wird ein letzter Durchgang durchgeführt, um die neuesten verfügbaren Informationen widerzuspiegeln.
Vergleich der Marktgröße für intelligente Implantate von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für intelligente Implantate variieren oft, selbst wenn sie scheinbar dieselbe Produktfamilie betreffen. Unterschiede ergeben sich meist daraus, was als intelligente Funktion gezählt wird, ob damit verbundene Überwachungsumsätze eingeschlossen sind, welche Regionen detailliert abgedeckt werden und wie schnell die Durchdringung nach Zulassungen angenommen wird.
In der Praxis sind die größten Ursachen für Abweichungen der Umfang und die Preislogik. Einige Schätzungen mischen breitere Kategorien aktiver Implantate oder Umsätze aus vernetzter Versorgungssoftware ein, während andere die Definition enger auf sensor- oder telemetriefähige Implantate begrenzen. Auch die Wahl des Basisjahres spielt eine Rolle, da sich Eingriffsvolumina und die Erholung elektiver Eingriffe schnell ändern können und das Timing von Wechselkursen die USD-Gesamtsummen über Regionen hinweg verschieben kann. Hier ist die Zählung an Implantatumsätze gebunden, bei denen intelligente Funktionalität eingebettet und in das Gerät eingepreist ist, und der jährliche Aktualisierungsprozess hält die Annahmen mit den neuesten Eingriffs- und Adoptionssignalen im Einklang, was in die endgültige Marktsumme von Mordor Intelligence einfließt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,41 Mrd. USD (2025) | |
| Fachzeitschrift A | 5,00 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und scheint eine breitere Definition von intelligenten Implantaten anzuwenden, die sich möglicherweise auf plakative Adoptionsangaben stützt, mit begrenzter Transparenz hinsichtlich eingriffsbezogener Durchdringung und Wechselkurszeitpunkten. |
| Branchenpublikation B | 6,10 Mrd. USD (2024) | Beinhaltet ein abweichendes Basisjahr und kann Gesamtsummen verschieben, abhängig davon, ob angrenzender Wert aus vernetzter Überwachung und Nachsorgedienstleistungen zum Implantatumsatz hinzugerechnet wird. |
Die Streuung der Werte lässt sich erklären, sobald Basisjahr und das, was als Geräteumsatz gezählt wird, explizit gemacht werden. Durch die Verankerung der Größe an eingriffsbezogener Nachfrage und die Prüfung von Durchdringungs- und ASP-Annahmen durch Interviews bleibt die Schätzung nachvollziehbar an Eingaben gebunden, die auf wiederholbare Weise überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für smarte Implantate?
Die Marktgröße für smarte Implantate beträgt im Jahr 2026 7,62 Milliarden USD und soll bis 2031 rasch wachsen.
Welche Produktkategorie hält den größten Marktanteil?
Orthopädische smarte Implantate führen mit einem Marktanteil von 48,45 % im Jahr 2025 aufgrund der breiten Akzeptanz bei Gelenkersatzoperationen.
Welches Endnutzersegment wächst am schnellsten?
Ambulante Operationszentren verzeichnen die höchste CAGR von 19,74 %, da ambulante Protokolle und Fernüberwachung komplexe Implantate außerhalb von Krankenhäusern ermöglichen.
Warum gewinnen bioabsorbierbare Polymere an Bedeutung?
Sie machen sekundäre Entfernungsoperationen überflüssig und können degradierbare Sensoren beherbergen, was eine Segment-CAGR von 19,86 % antreibt.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2031 eine CAGR von 20,05 % erzielen, gestützt durch förderliche Fertigungspolitik und steigende Investitionen in das Gesundheitswesen.
Wie gehen Regulierungsbehörden mit Cybersicherheitsrisiken um?
Die FDA schreibt detaillierte Software-Stücklisten und Penetrationstestnachweise für alle vernetzten Implantate vor, was Prüffristen verlängert, aber das Vertrauen stärkt.
Seite zuletzt aktualisiert am:



