
Tamaño y Participación del Mercado de Calzado Médico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 11.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.25 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.35 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Calzado Médico por Mordor Intelligence
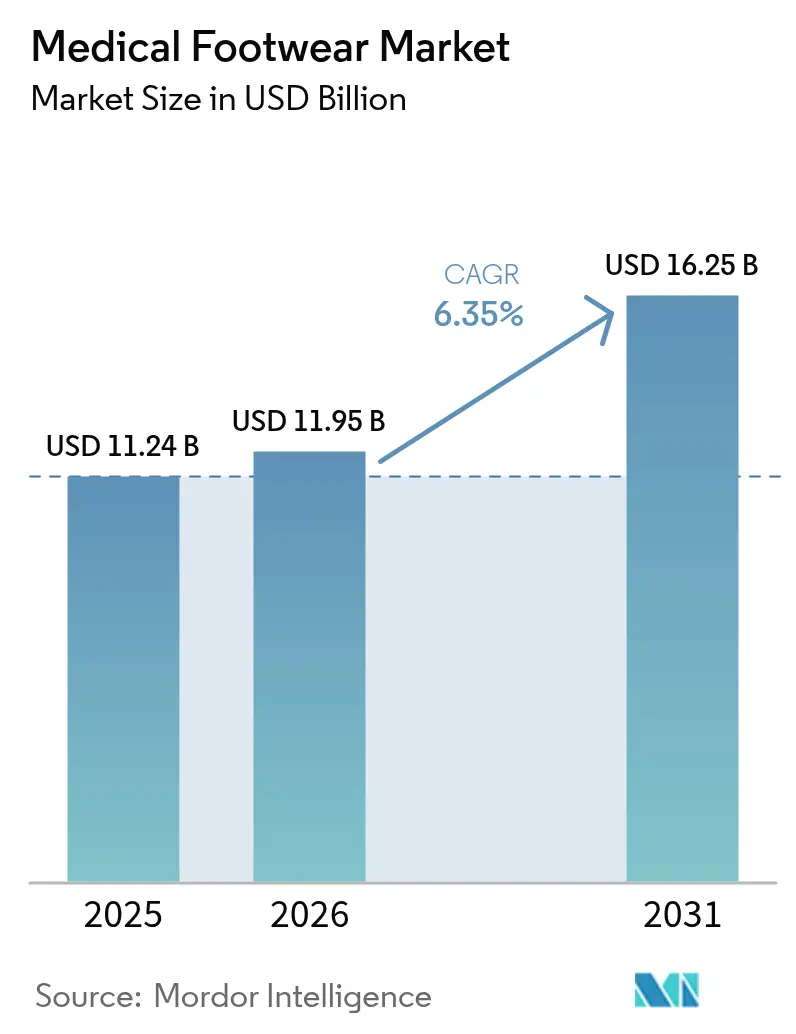
El tamaño del mercado de calzado médico fue valorado en USD 11,24 mil millones en 2025 y se estima que crecerá desde USD 11,95 mil millones en 2026 hasta alcanzar USD 16,25 mil millones en 2031, a una CAGR del 6,35% durante el período de previsión (2026-2031). El crecimiento se sustenta en tres pilares: el continuo aumento de los casos de diabetes, los rápidos avances en la fabricación aditiva y el reconocimiento más amplio por parte de las aseguradoras del calzado terapéutico como dispositivo preventivo. En 2024, América del Norte lideró el mercado gracias a la cobertura de seguro para el calzado diabético, mientras que Asia-Pacífico registró la expansión más rápida a medida que la urbanización y el comercio electrónico mejoraron el acceso. Los fabricantes también se benefician de una orientación mejorada por parte de la FDA que acelera las aprobaciones de productos y potencia las oportunidades de exportación global. Al mismo tiempo, las plantillas con sensores inteligentes y los materiales antimicrobianos de base biológica están elevando las expectativas de rendimiento tanto para los médicos como para los consumidores.
Conclusiones Clave del Informe
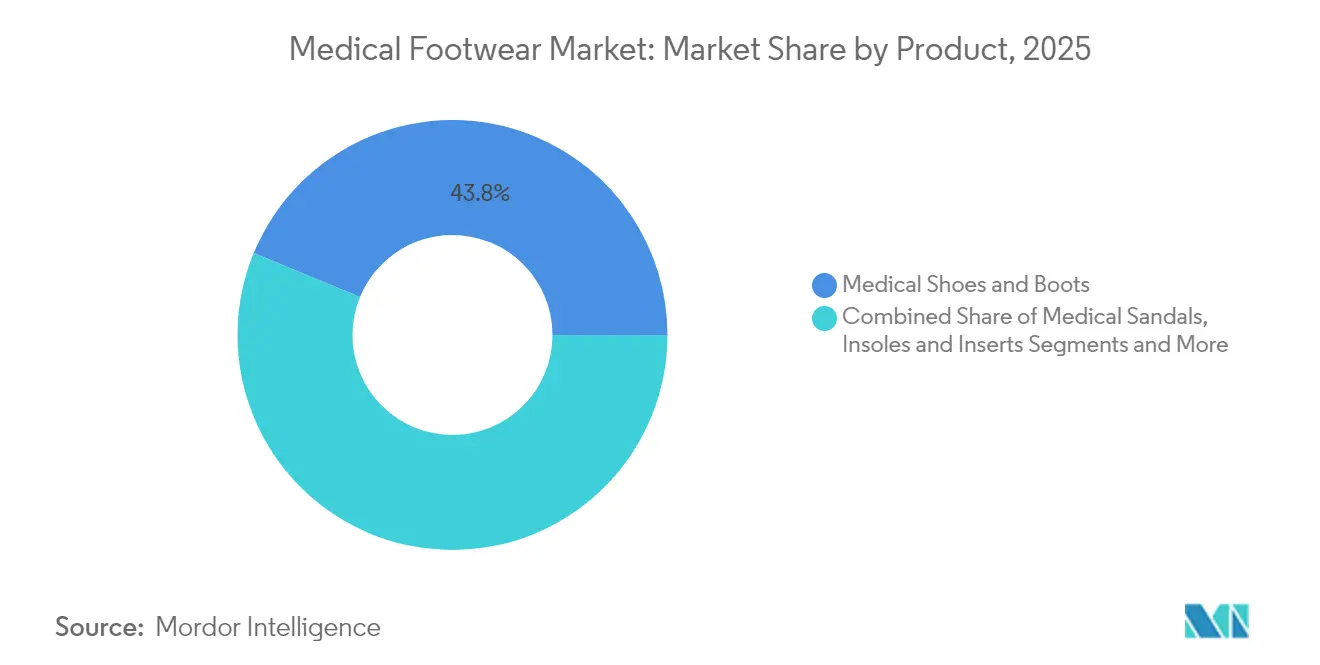
- Por categoría de producto, los zapatos y botas médicos lideraron con una participación de ingresos del 43,78% en 2025; se proyecta que las plantillas e inserciones se expandirán a una CAGR del 9,54% hasta 2031.
- Por condición médica, la diabetes representó el 67,72% de la participación del mercado de calzado médico en 2025, mientras que los tratamientos para la fascitis plantar registran la CAGR proyectada más alta del 7,28% hasta 2031.
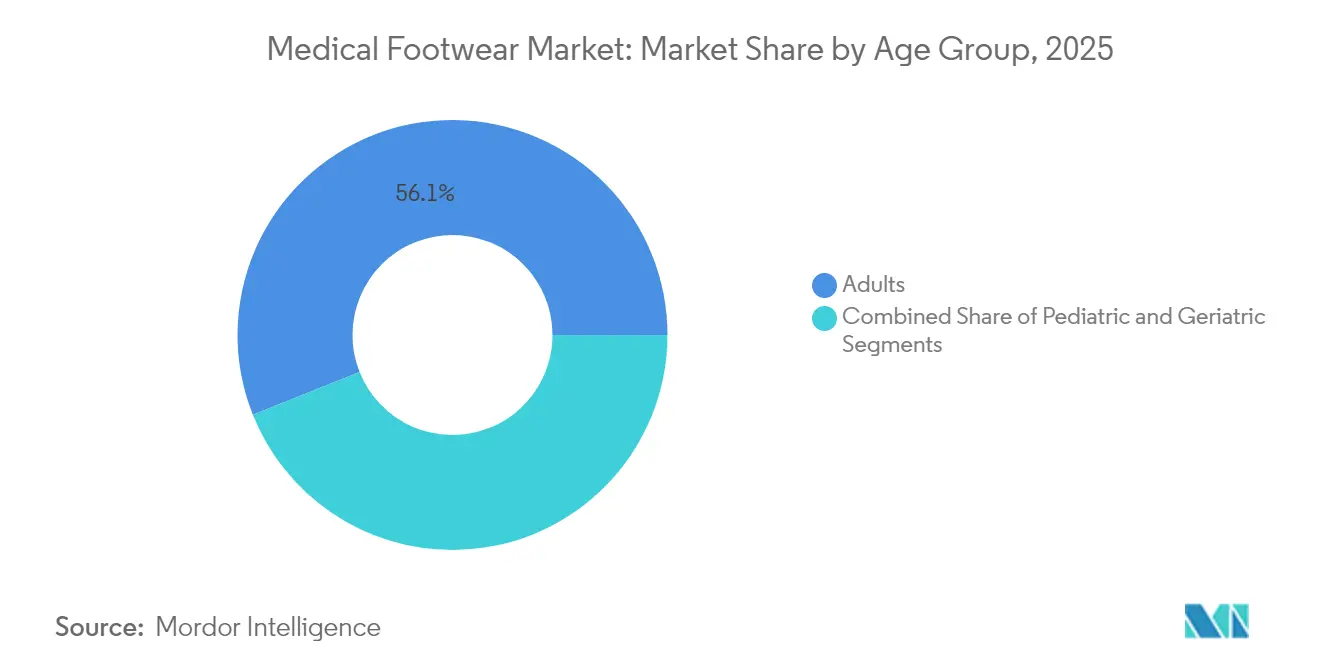
- Por grupo de edad, los adultos de 18 a 60 años capturaron el 56,05% de la participación del tamaño del mercado de calzado médico en 2025; la población geriátrica avanza a una CAGR del 8,86% hasta 2031.
- Por canal de distribución, las tiendas especializadas y clínicas mantuvieron una participación del 60,12% en 2025, mientras que las plataformas en línea están previstas para crecer a una CAGR del 10,19% hasta 2031.
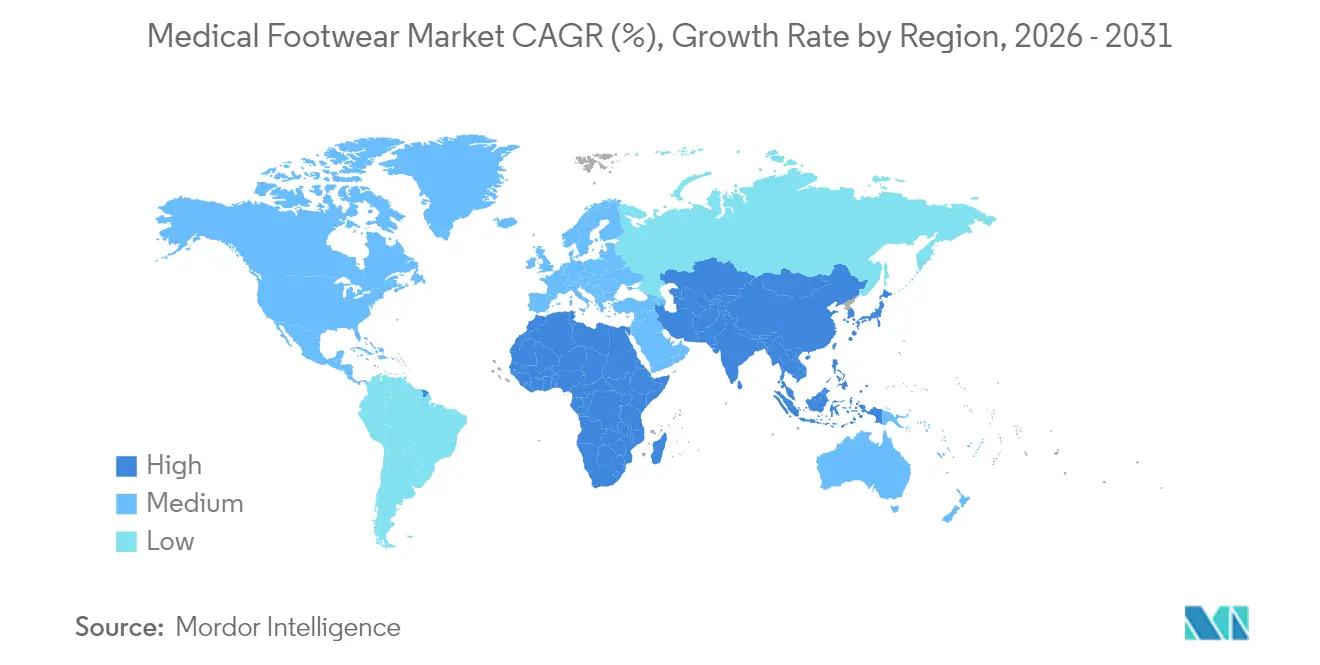
- Por geografía, América del Norte tuvo una participación del 33,08% en 2025; se prevé que Asia-Pacífico acelere a una CAGR del 8,67% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Calzado Médico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia Creciente de la Diabetes y Trastornos Relacionados con los Pies | +1.8% | Global, con mayor impacto en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Envejecimiento de la Población que Impulsa las Necesidades Ortopédicas | +1.5% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Avances Tecnológicos en Ortesis Personalizadas Impresas en 3D | +1.2% | América del Norte y Europa, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del Comercio Electrónico que Mejora la Accesibilidad al Producto | +0.9% | Global, con ganancias tempranas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Integración de Sensores Inteligentes para el Monitoreo Remoto de Pacientes | +0.7% | Mercados desarrollados, programas piloto en economías emergentes | Mediano plazo (2-4 años) |
| Materiales Antimicrobianos de Base Biológica que Impulsan la Sostenibilidad | +0.4% | Europa y América del Norte, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de la Diabetes y Trastornos del Pie
La creciente carga de la diabetes mantiene al mercado de calzado médico en el centro de las estrategias de atención preventiva. En todo el mundo, las úlceras del pie diabético afectan al 6,3% de los pacientes y cuestan al NHS del Reino Unido USD 7.800 por caso de úlcera.[1]Ahmad H. Alghadir, "Prevalencia de Neuropatía Periférica, Amputación y Calidad de Vida en Pacientes con Diabetes Mellitus," nature.com La evidencia muestra que el 44,4% de los pacientes presentan neuropatía periférica y el 21,7% progresa a amputación, lo que establece claros beneficios clínicos del calzado protector. Investigadores estadounidenses crearon una plantilla de alternancia de presión que mejora el flujo sanguíneo, abordando directamente el riesgo de úlceras para 39 millones de estadounidenses.[2]Muthu B. J. Wijesundara, "La Tecnología del Calzado Reduce el Riesgo de Úlceras del Pie Diabético," sciencedaily.com El calzado mal ajustado aumenta las probabilidades de úlceras más de 10 veces, mientras que los estudios confirman que entre el 50% y el 80% de las infecciones son prevenibles con el calzado adecuado según wjgnet.com. A medida que las aseguradoras se centran en la compensación de costes, el calzado terapéutico pasa de ser una compra discrecional a un dispositivo médico esencial dentro del mercado de calzado médico.
Envejecimiento de la Población que Impulsa las Necesidades Ortopédicas
El envejecimiento de la población está amplificando la demanda de calzado ortopédico en todas las regiones desarrolladas. En 2024, el 81% de los estadounidenses reportaron dolor en los pies, lo que refleja tanto cambios en el estilo de vida como una mayor esperanza de vida. Colombia espera 39.270 procedimientos de artroplastia de miembro inferior para 2050, con mujeres que requieren aproximadamente el doble de cirugías que los hombres, una señal de que los diseños específicos por género tienen una audiencia definida. Los adultos mayores enfrentan barreras de compra como los costes de desplazamiento y la compleja codificación de seguros, lo que crea espacio para servicios de ajuste móvil y modelos de suscripción. Los estudios de diseño sobre prevención de caídas destacan tacones más anchos, perfiles bajos y suelas intermedias firmes como elementos críticos para la estabilidad. Estos hallazgos orientan a los proveedores a medida que adaptan sus gamas para personas mayores dentro del mercado de calzado médico.
Avances Tecnológicos en Ortesis Personalizadas Impresas en 3D
La fabricación aditiva está redefiniendo la velocidad y el alcance de la personalización. Los ingenieros imprimen en 3D férulas de tobillo para pacientes con enfermedad de Charcot-Marie-Tooth, produciendo ajustes precisos que el moldeado convencional no puede igualar.[3]Difei Lu, "Plantillas Tratadas con la Nanotecnología Antimicrobiana Bio-Kil Reducen la Carga Bacteriana," ncbi.nlm.nih.gov Una nueva técnica de espaciador proporciona plantillas con zonas de rigidez gradual y flujos de trabajo de escaneo a impresión, reduciendo costes y tiempos de producción. Los sensores integrados rastrean la fuerza y el centro de presión con tasas de error inferiores al 9%, rivalizando con el equipamiento de laboratorio a una fracción del precio. Estas innovaciones acortan los ciclos de diseño y amplían el acceso, especialmente en mercados emergentes que carecen de laboratorios ortésicos extensos. El resultado es un mercado de calzado médico más dinámico y de alta especificación.
Expansión del Comercio Electrónico que Mejora la Accesibilidad al Producto
El comercio digital está eliminando las barreras geográficas para el mercado de calzado médico. Los programas de la FDA lanzados en 2024 reducen los plazos de aprobación para dispositivos conectados, posicionando a los innovadores estadounidenses para el alcance global. Los sitios web directos al consumidor combinan vídeos educativos, guías de tallas virtuales y consultas de telepodología, reduciendo la dependencia de las visitas a tiendas físicas. Las encuestas a consumidores muestran que el 88% de los estadounidenses ahora compran con el alivio del dolor en los pies en mente, gastando USD 228 al mes en cuidados asociados. La COVID-19 impulsó la adopción en línea de forma acelerada, convirtiendo el comercio electrónico en un elemento permanente en la adquisición de dispositivos. En consecuencia, los canales digitales ejercerán una influencia desproporcionada en la transparencia de precios y la fidelidad de marca.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste del Calzado Médico Especializado | -1.1% | Global, más pronunciado en economías emergentes | Corto plazo (≤ 2 años) |
| Reembolso Limitado en Economías Emergentes | -0.8% | Asia-Pacífico, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Proliferación de Ortesis Falsificadas / del Mercado Gris | -0.5% | Global, concentrado en mercados no regulados | Largo plazo (≥ 4 años) |
| Cuellos de Botella en la Cadena de Suministro de Materiales de Grado Médico | -0.4% | Global, con variaciones regionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste del Calzado Médico Especializado
La asequibilidad sigue siendo un obstáculo, especialmente donde los hogares asumen la mayor parte de los costes sanitarios. Estudios realizados en India muestran que los pacientes diabéticos soportan gastos considerables de su propio bolsillo, lo que convierte el precio en el factor determinante en la adopción del calzado. El complejo sistema de codificación de Medicare infla los costes de dispensación en Estados Unidos, ya que la documentación adicional incrementa los gastos generales de las clínicas. Los pares terapéuticos pueden costar entre un 300% y un 500% más que el calzado convencional, limitando el alcance más allá de los datos demográficos asegurados o pudientes. Como resultado, las marcas locales de menor precio y los modelos de arrendamiento están ganando terreno. Sin alivio en los costes, el mercado de calzado médico corre el riesgo de dejar grandes segmentos desatendidos.
Reembolso Limitado en Economías Emergentes
Los gobiernos de muchos países en desarrollo aún no han integrado el calzado preventivo en los paquetes de seguros. Los complejos códigos de facturación para las ortesis personalizadas disuaden a los médicos de prescribirlos, especialmente cuando los administradores de clínicas carecen de capacidad para procesar las reclamaciones. Los adultos prediabéticos, que representan más de un tercio de la población en algunas regiones, rara vez califican para la cobertura a pesar de los claros beneficios preventivos. La adopción, por tanto, depende de programas de donantes, precios escalonados o asociaciones público-privadas. Hasta que los marcos de reembolso maduren, el crecimiento en el mercado de calzado médico podría rezagarse respecto a la necesidad clínica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: Las Plantillas e Inserciones Amplían las Fronteras de la Innovación
El tamaño del mercado de calzado médico para zapatos y botas representó el 43,78% de la participación de ingresos en 2025, confirmando su papel como solución predeterminada para patologías complejas. La demanda se mantiene estable entre los pacientes diabéticos y posquirúrgicos que requieren protección total del pie. Mientras tanto, las plantillas e inserciones muestran el ritmo más rápido con una CAGR del 9,54%, impulsadas por modelos impresos en 3D que dispersan la presión plantar e integran sensores de fuerza. La investigación destaca plantillas que combinan 22 sensores con carga solar para advertir a los usuarios de anomalías de carga. Los nanorevestimientos antimicrobianos como Bio-Kil diferencian aún más las inserciones premium al reducir el riesgo de infección para los usuarios propensos a úlceras.
Los zapatos ortopédicos y posoperatorios mantienen una base sólida vinculada al creciente volumen de reemplazos articulares y a los protocolos hospitalarios que especifican calzado de suela rígida durante la recuperación. Las sandalias médicas ganan terreno en climas cálidos para el cuidado de heridas de bajo nivel y el manejo del edema. Las zapatillas completan la línea para uso doméstico durante ciclos de terapia prolongados. A medida que los costes de personalización disminuyen, los proveedores pueden ofrecer kits modulares donde las plantillas, las partes superiores y los sistemas de sujeción coinciden con perfiles de marcha específicos, ampliando la elección del consumidor dentro del mercado de calzado médico.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Condición Médica: La Fascitis Plantar Gana Impulso
La diabetes continúa anclando la demanda, con una participación del 67,72% en 2025 gracias a las sólidas directrices clínicas que exigen calzado protector. El calzado preventivo reduce el riesgo de amputación, recortando las costosas estancias hospitalarias y asegurando el apoyo de los pagadores. Sin embargo, la fascitis plantar está cerrando la brecha con una CAGR del 7,28% a medida que aumenta la concienciación de que el 25% de los afectados experimenta dolor intenso y el 61% reporta malestar diario. La fasciotomía plantar endoscópica logra resultados sin dolor en el 95% de los casos en seis meses, elevando la necesidad de calzado de soporte durante la rehabilitación.
El calzado para artritis y osteoporosis gana volumen incremental a medida que el envejecimiento de la población se acelera, con ortopedistas que recomiendan diseños con cajas de puntera anchas y amortiguación específica. El calzado para lesiones deportivas atrae a una cohorte creciente de atletas aficionados que buscan un rápido retorno a la actividad y valoran la retroalimentación integrada de sensores. El calzado para el cuidado de heridas sigue siendo una categoría de nicho pero vital, directamente vinculada al rendimiento quirúrgico. La diversificación de las condiciones atendidas mejora la resiliencia en el mercado de calzado médico.
Por Grupo de Edad: Los Adultos Mayores Impulsan la Captación Futura
Los adultos de 18 a 60 años siguen siendo los compradores principales, representando el 56,05% de los ingresos de 2025. El trabajo de pie y las rutinas de ejercicio impulsan las compras profilácticas. Los planes de salud que enfatizan las ortesis preventivas sostienen aún más el gasto de este grupo. Sin embargo, el segmento geriátrico registra una CAGR del 8,86% hasta 2031, superando a todos los demás a medida que aumenta la longevidad. Los estudios demuestran que los diseños de calzado enfocados en la estabilidad reducen el riesgo de caídas en adultos mayores, lo que lleva a los cuidadores a presupuestar suelas de alta tracción y contrafuertes de talón firmes.
La demanda pediátrica es modesta pero estratégica. Las órtesis personalizadas para condiciones como la enfermedad de Charcot-Marie-Tooth ilustran cómo la impresión 3D produce diseños ligeros y adaptados a los niños. En todas las edades, el enfoque pasa de la amortiguación pasiva al soporte dinámico que se adapta a medida que cambian el peso corporal y la biomecánica. Este enfoque por etapas de vida amplía la audiencia potencial para el mercado de calzado médico.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución: Los Modelos Digitales Reconfiguran el Acceso
Las tiendas especializadas y clínicas retuvieron el 60,12% de las ventas en 2025, respaldadas por laboratorios de marcha internos y asociaciones de podología que validan el ajuste. Estos establecimientos gestionan prescripciones complejas y proporcionan ajustes continuos, manteniendo su relevancia a pesar de los costes más elevados. Sin embargo, se proyecta que los canales en línea registrarán una CAGR del 10,19%, lo que refleja la comodidad del consumidor con la telesalud y las pruebas virtuales. Las aplicaciones de medición interactiva y los motores de tallas basados en IA reducen las tasas de devolución al tiempo que amplían el alcance geográfico. Las farmacias y los centros ortésicos sirven de puente entre la supervisión clínica y la comodidad, especialmente para las inserciones prefabricadas.
La COVID-19 enseñó a los sistemas de salud a valorar las soluciones remotas, y los proveedores ahora integran enlaces de consulta con un clic en las páginas de productos. A medida que las aseguradoras reembolsan las visitas virtuales, las ventas en línea atraerán a usuarios por primera vez en poblaciones rurales y con movilidad reducida. La distribución diversificada protege los flujos de ingresos y ayuda a las empresas a satisfacer las variadas expectativas de servicio dentro del mercado de calzado médico.
Análisis Geográfico
La participación del 33,08% de América del Norte en el mercado de calzado médico refleja una cobertura de seguro madura y protocolos de gestión de la diabetes profundamente arraigados. Solo en Estados Unidos, 39 millones de personas viven con diabetes, muchas de las cuales califican para calzado terapéutico financiado por Medicare. Los datos de salud pública canadienses revelan que el 80% de las amputaciones de piernas relacionadas con la diabetes son prevenibles mediante el uso de calzado adecuado, una estadística que sustenta los esquemas de financiación provinciales. La clase media en expansión de México está comenzando a priorizar las compras de calzado preventivo, especialmente a medida que las aseguradoras privadas amplían los beneficios de podología.
Asia-Pacífico es el motor de crecimiento, con una CAGR del 8,67% hasta 2031. La gran población diabética de India y la mejora de la logística del comercio electrónico están desbloqueando la demanda latente a pesar de las brechas en el reembolso. China y Japón aprovechan la demografía envejecida y las sólidas tradiciones ortopédicas para estimular la adopción de plantillas inteligentes y sandalias personalizadas. La armonización regulatoria bajo la Directiva de Dispositivos Médicos de la ASEAN promete una entrada más fluida para las marcas extranjeras, siempre que se adapten a los precios locales. Dispositivos innovadores de descarga como el sistema Mandakini demuestran cómo las soluciones autóctonas pueden prosperar cuando los diseños globales siguen siendo inasequibles.
Europa ofrece ganancias constantes ancladas en la atención sanitaria universal y la larga tradición artesanal ortopédica. Alemania y el Reino Unido lideran la investigación clínica sobre calzado con sensores, mientras que Francia e Italia amplían los programas geriátricos de prevención de caídas que recomiendan calzado estable. Las regulaciones de sostenibilidad crean un entorno propicio para las partes superiores de base biológica y las suelas intermedias reciclables. En contraste, Oriente Medio y África registran volúmenes modestos pero crecientes a medida que los gobiernos aumentan los presupuestos sanitarios y las campañas de concienciación enfatizan el cuidado del pie diabético. En conjunto, estas tendencias fortalecen la huella mundial del mercado de calzado médico.

Panorama regulatorio
El calzado médico se regula principalmente como un dispositivo médico cuando se realizan afirmaciones terapéuticas, como el alivio de presión para el riesgo de pie diabético. En Estados Unidos, la clasificación de productos de la FDA incluye el calzado ortopédico (código de producto KNP) y las plantillas médicas (21 CFR 880.6280) como dispositivos de Clase I generalmente exentos de 510(k), pero aun así sujetos a controles aplicables, incluidos el manejo de reclamos y los requisitos de Informe de Dispositivos Médicos (21 CFR Parte 803). Una actualización de cumplimiento para fabricantes es la Regulación del Sistema de Gestión de Calidad de la FDA (QMSR), vigente desde febrero de 2026, que alinea más estrechamente los requisitos del sistema de calidad de EE. UU. con la norma ISO 13485:2016, endureciendo las expectativas de controles documentados de diseño y fabricación incluso para categorías de dispositivos de menor riesgo.
En Europa, el calzado médico comercializado bajo el Reglamento (UE) 2017/745 (RDM de la UE) requiere el marcado CE y un sistema de gestión de calidad alineado con los requisitos del RDM, con obligaciones de evaluación clínica y vigilancia poscomercialización que escalan según las afirmaciones del dispositivo y su clase de riesgo. La política comercial también afecta a los componentes y productos terminados de origen global, ya que el Departamento de Comercio de EE. UU. inició en 2025 una investigación conforme a la Sección 232 que abarca las importaciones de dispositivos médicos y consumibles. Esto mantiene los aranceles y las estrategias de abastecimiento en el centro de atención hasta 2026 para las cadenas de suministro de dispositivos médicos que incluyen calzado terapéutico e insertos ortopédicos.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas (polímeros y espumas especiales como EVA y polímeros microcelulares, textiles, tratamientos antimicrobianos y componentes de sujeción) y las entradas de habilitación digital, incluidos el escaneo del pie, el CAD y los sistemas de mapeo de presión. La fabricación abarca tanto las líneas estándar de calzado de profundidad extra como las ortesis y plantillas personalizadas mediante fresado y fabricación aditiva. Luego pasa por el acabado, los controles de calidad y la documentación utilizados para cumplir con los requisitos de conformidad de dispositivos médicos, comúnmente alineados con la norma ISO 13485:2016 y las prácticas de gestión de riesgos para dispositivos médicos. Aguas arriba, especialistas clínicos como podólogos y pedorthists influyen en los resultados del producto al prescribir y validar el ajuste y el rendimiento de descarga de presión, lo que luego alimenta los servicios de dispensación y ajuste.
Aguas abajo, la distribución se apoya en tiendas especializadas y clínicas para necesidades prescritas o de mayor agudeza, mientras que las farmacias/centros ortopédicos y los canales en línea amplían el acceso para compras repetidas y productos de menor complejidad. Los cuellos de botella en la cadena de suministro y las presiones de costos están vinculados a la disponibilidad de materiales de grado médico y a redes de producción distribuidas globalmente, lo que respalda los movimientos de nearshoring y reshoring en el ecosistema más amplio de fabricación ortopédica. La estandarización también está cambiando los flujos de trabajo: en enero de 2026, Australia publicó la Versión 1 de los Pedorthic Footwear Standards, reforzando una terminología coherente y requisitos mínimos que afectan cómo las clínicas especifican los productos y cómo los fabricantes documentan la intención de diseño y las afirmaciones de rendimiento.
Panorama Competitivo
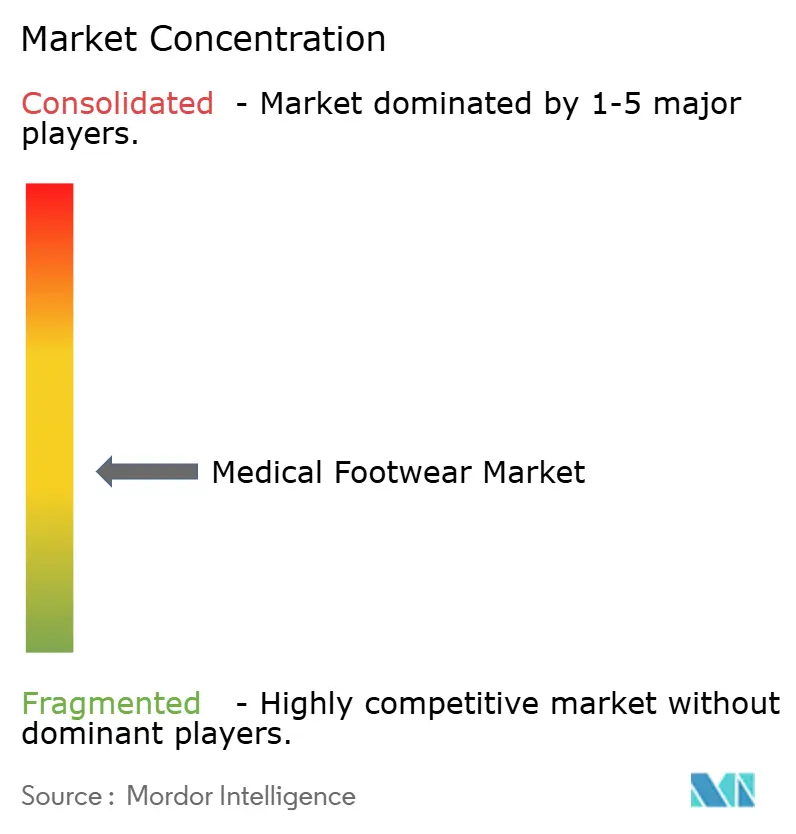
El mercado de calzado médico está moderadamente fragmentado, con una combinación de marcas ortopédicas históricas, fabricantes especializados de calzado diabético y recién llegados impulsados por la tecnología. La adquisición de LimaCorporate por parte de Enovis Corporation por EUR 800 millones creó una plataforma de USD 1.000 millones que combina el conocimiento en cirugía reconstructiva con el calzado de rehabilitación, lo que señala una inclinación hacia las ofertas de atención integrada. Acuerdos similares podrían seguir a medida que las empresas busquen economías de escala en I+D y distribución.
La tecnología sigue siendo el factor decisivo de diferenciación. Las empresas que dominan la impresión 3D y la fusión de sensores pueden ofrecer productos personalizados y ricos en datos a precios accesibles para el consumidor. Los esfuerzos de la FDA para agilizar las aprobaciones previas a la comercialización fomentan la adopción temprana de plantillas inteligentes y tejidos antimicrobianos. Sin embargo, la participación de mercado sigue dependiendo del respaldo de los médicos, lo que hace que las afirmaciones de rendimiento respaldadas por evidencia sean cruciales.
Las empresas emergentes de venta directa al consumidor aprovechan las redes sociales y los modelos de suscripción para eludir los márgenes de las clínicas, pero deben invertir fuertemente en ensayos clínicos para satisfacer a los reguladores y las aseguradoras. Mientras tanto, los actores establecidos consolidan sus márgenes con familias de productos escalonados y fabricación localizada para evitar las interrupciones de la cadena de suministro. Se espera que la competencia se intensifique a medida que los pagadores avancen hacia contratos basados en resultados que recompensen los dispositivos probados para reducir la incidencia de úlceras y las estancias hospitalarias. En definitiva, la industria del calzado médico está preparada para una consolidación dinámica e innovación en igual medida.
Líderes de la Industria del Calzado Médico
Drewshoe, Incorporated
Orthofeet Inc.
Enovis (Dr. Comfort)
DARCO International, Inc.
Clearwell Mobility Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad importante es comprimir el ciclo de las ortesis personalizadas, pasando de un tiempo de fabricación en laboratorio de varias semanas a una producción casi en tiempo real y cercana a la clínica. En junio de 2026, Moxxis AG comenzó la producción de plantillas personalizadas en tienda en Suiza utilizando un flujo de trabajo integrado de escaneo del pie con IA e impresión 3D in situ, completando pares en menos de una hora. Esto respalda un modelo de servicio en el punto de atención que traslada el valor de los laboratorios centralizados a los entornos minoristas y clínicos. Los proveedores de tecnología apuntan en la misma dirección para los proveedores de rehabilitación: en julio de 2026, TPM3D lanzó el Sistema de Diseño Ortopédico Digital HPDM (edición Asia), una plataforma en la nube asistida por IA para flujos de trabajo de escaneo 3D móvil a impresión 3D, que amplía la disponibilidad de herramientas para los proveedores que buscan una personalización escalable.
Una segunda área de oportunidad es la generación de evidencia y el apoyo al cumplimiento para las afirmaciones terapéuticas, en particular bajo las expectativas de evaluación clínica y vigilancia poscomercialización del RDM de la UE para el rendimiento de reducción de presión y descarga. Los fabricantes y proveedores pueden aprovechar esta oportunidad combinando el diseño digital con documentación estandarizada de resultados, incluidos el mapeo de presión, las métricas de marcha y la retroalimentación sobre la comodidad, para respaldar las conversaciones de reembolso y los requisitos de adquisición. El progreso en las cadenas de producción automatizadas para plantillas diabéticas impresas en 3D, mostrado en un estudio de viabilidad de abril de 2026, también respalda una personalización de mayor volumen cuando se valida la comparabilidad funcional con los métodos convencionales y se cumplen los requisitos de trazabilidad.
Desarrollos recientes del sector
- Julio de 2026: Drew Shoes amplió su alcance al lanzar distribución exclusiva en toda India a través de Diabetic Shoe (una empresa de Ortho Shoes), dirigida a afecciones diabéticas, ortopédicas y crónicas del pie. La medida amplía el acceso a calzado terapéutico de marca en una base de pacientes grande y poco penetrada, donde la asequibilidad y la disponibilidad de canales determinan la adopción.
- Febrero de 2026: Drew Shoe Corporation nombró a National Shoe Specialties Ltd. como su distribuidor exclusivo en Canadá, a partir del 1 de marzo de 2026. Esto fortalece la disponibilidad local y el soporte posventa para las necesidades de calzado bajo prescripción en clínicas y redes minoristas especializadas.
- Octubre de 2025: Enovis Corporation completó la venta de su negocio de soluciones para el cuidado de los pies Dr. Comfort a Promus Equity Partners por hasta 60 millones de USD. La desinversión reconfiguró el posicionamiento competitivo al eliminar una importante marca de calzado terapéutico de Enovis, mientras creaba un propietario independiente con incentivos para reinvertir en la ampliación de la cartera y los canales.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el calzado médicamente beneficioso diseñado para apoyar, proteger o adaptarse al pie, el tobillo y la parte inferior de la pierna para necesidades clínicas específicas. Se dimensiona como el valor de los productos vendidos a través de canales fuera de línea y en línea en las principales regiones.
Exclusiones del alcance: el calzado de comodidad habitual sin propósito médico, los zapatos puramente cosméticos y los artículos de cuidado que no son calzado quedan excluidos de esta medición de mercado.
Descripción general de la segmentación
- Por Producto
- Zapatos y Botas para Diabéticos
- Zapatos Ortopédicos/Posoperatorios
- Sandalias Médicas
- Plantillas e Inserciones
- Otros Productos (Zapatillas, Chanclas, etc.)
- Por Condición Médica
- Diabetes
- Artritis y Osteoporosis
- Fascitis Plantar
- Lesiones Deportivas
- Posoperatorio / Cuidado de Heridas
- Otros (p. ej., Neuropatía)
- Por Grupo de Edad
- Pediátrico (<18)
- Adulto (18-60)
- Geriátrico (>60)
- Por Canal de Distribución
- Tiendas Especializadas y Clínicas
- Farmacias y Centros Ortésicos
- En Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para anclar el conjunto de la demanda y el contexto sanitario que impulsa la adopción del calzado médico, y luego avanzamos hacia supuestos a nivel de país y canal. Nos basamos en fuentes de acceso libre como la OMS, los CDC, publicaciones de los NIH y ministerios nacionales de salud para las tendencias de prevalencia vinculadas a la diabetes y los problemas musculoesqueléticos, que actúan como principales desencadenantes de uso.
También utilizamos recursos comerciales y de clasificación como el USITC y UN Comtrade para obtener señales direccionales sobre categorías de calzado relacionadas, y hicimos referencia a la guía de dispositivos de la FDA cuando fue pertinente para respaldar los límites de las afirmaciones de producto.
Para convertir estas señales en un modelo de mercado funcional, revisamos informes anuales, presentaciones para inversores y comunicados de prensa para comprender la combinación de productos y los patrones de comercialización, y verificamos de forma cruzada los desarrollos reportados utilizando prensa empresarial de buena reputación. Paralelamente, utilizamos suscripciones pagas para datos financieros e inteligencia empresarial, además de bases de datos de patentes, para identificar dónde se estaban enfatizando nuevos diseños y materiales.
Las fuentes documentales específicas enumeradas aquí son solo ilustrativas, y se utilizaron muchas otras referencias públicas y pagas para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar cómo las prescripciones, los reembolsos y las recomendaciones minoristas se traducen en compras reales, y cómo los tipos de producto difieren en precios y ciclos de reemplazo. Hablamos con una combinación de fabricantes, distribuidores, minoristas especializados, partes interesadas vinculadas a la ortopedia y la podología, y médicos clínicos en Asia-Pacífico, EMEA y América para llenar las brechas de datos y poner a prueba los supuestos que se construyeron inicialmente a partir de fuentes documentales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 20% | Asia-Pacífico: 43% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 25% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 55% | América: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo que vincula la prevalencia de afecciones médicas y las poblaciones tratadas con los probables usuarios de calzado médico, y luego se ajusta según factores de acceso como la cobertura de reembolso y la disponibilidad de especialistas por país. Una vez conformado el conjunto de la demanda, los ingresos se estimaron utilizando una estructura práctica de precio y volumen, donde la frecuencia de reemplazo y la combinación de canales ayudan a traducir a los usuarios en compras anuales.
Para mantener totales realistas, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como rangos de precios de venta promedio muestreados de clínicas especializadas y listados minoristas, además de verificaciones de canal con proveedores y distribuidores sobre patrones de pedido típicos. Los insumos clave utilizados (como ejemplos ilustrativos) incluyeron tendencias de la población diabética y geriátrica, tasas de diagnóstico y tratamiento de afecciones del pie y el tobillo, alcance de reembolso y cobertura para calzado terapéutico, movimiento de la participación en línea en las compras de calzado, y diferenciales de precio observados entre zapatos posquirúrgicos, zapatos diabéticos y calzado ortopédico.
Cuando no se disponía de señales directas de volumen para un país, utilizamos ratios de referencia basados en niveles comparables de acceso a la salud e ingresos, y luego volvimos a verificar los supuestos resultantes en entrevistas.
Para las previsiones, se utilizó el análisis de escenarios porque las políticas de cobertura, la adopción del ajuste personalizado y el acceso al comercio electrónico pueden variar de manera diferente según la región. Las trayectorias de crecimiento se ajustaron utilizando la retroalimentación de expertos sobre la rapidez con la que se espera que se expandan las prescripciones y los comportamientos de cuidado preventivo del pie, antes de fijar las proyecciones finales consistentes con la TCAC.
Validación de datos y ciclo de actualización
La validación se realizó mediante múltiples pasadas que comparan los resultados del modelo con señales de mercado independientes, resolviendo luego las variaciones antes de la aprobación final. Verificamos anomalías como saltos repentinos de precios, tasas de penetración poco realistas o totales regionales que entran en conflicto con patrones conocidos de gasto sanitario y demografía, y estos se enviaron de vuelta para revisión del analista.
Cuando una variación no podía explicarse solo con datos públicos, se activaba un nuevo contacto con los entrevistados para confirmar si reflejaba un cambio de precios, un cambio de cobertura o un efecto de combinación de canales. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales que pueden modificar la demanda o los precios. Antes de la entrega, el equipo de analistas realiza una revisión nueva para que los clientes reciban la visión más actualizada del tamaño del mercado y las perspectivas.
Comparación de la estimación de Mordor Intelligence del mercado de calzado médico con otras estimaciones publicadas
Los tamaños de mercado publicados para el calzado médico pueden parecer muy dispares porque cada editor toma decisiones diferentes sobre qué cuenta como "médico", los años utilizados como base y cómo se convierten los precios entre regiones. Las diferencias también provienen del peso otorgado a la demanda impulsada por reembolsos frente a las compras generales de comodidad y bienestar.
Algunas estimaciones amplían el alcance al incluir artículos adyacentes para el cuidado del pie, como plantillas e insertos ortopédicos, y también pueden mezclar productos de comodidad minorista comercializados como de soporte. En la estimación de Mordor Intelligence, el mercado se contabiliza únicamente para el calzado médicamente beneficioso vendido como zapatos, botas, sandalias y productos de calzado médico relacionados, y los artículos adyacentes que no son calzado no se suman al total.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 11,95 mil millones de USD (2026) | |
| Asociación Sectorial A | 13,60 mil millones de USD (2026) | Utiliza una canasta más amplia que puede incluir plantillas ortopédicas y accesorios para el cuidado del pie, y a menudo aplica precios promedio combinados que no se separan por tipos de calzado según la afección. |
| Consultora Global B | 10,80 mil millones de USD (2026) | Se apoya en tasas de adopción conservadoras vinculadas únicamente a prescripciones reembolsadas, y puede subestimar las compras de bolsillo a través de canales minoristas en línea y especializados en países de crecimiento más rápido. |
La comparación muestra que la dispersión se explica principalmente por las decisiones de alcance y por cómo se tratan los precios y la cobertura de canales. Al mantener explícito el conjunto de productos incluidos y luego verificar la penetración y los precios frente a señales prácticas de demanda, nuestra estimación sigue siendo más fácil de rastrear hasta impulsores claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de calzado médico?
El mercado está valorado en USD 11,95 mil millones en 2026.
¿Qué región lidera el mercado de calzado médico?
América del Norte ocupa el primer puesto con una participación de ingresos del 33,08% en 2025.
¿Qué segmento de producto se expande más rápidamente?
Las plantillas e inserciones crecen a una CAGR del 9,54% hasta 2031.
¿Por qué la fascitis plantar es un área de crecimiento clave?
El aumento de la concienciación y la alta prevalencia del dolor están impulsando una CAGR del 7,28% para las soluciones de calzado para la fascitis plantar.
¿Cómo están cambiando los sensores inteligentes el calzado médico?
La electrónica integrada proporciona análisis de marcha en tiempo real, lo que permite una intervención más temprana y mejores resultados clínicos.
Última actualización de la página el:



