
Marktgröße und Marktanteil der Medizingerätekonnektivität
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 5.91 Milliarden US-Dollar |
| Marktgröße (2032) | 16.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 22.95 % |
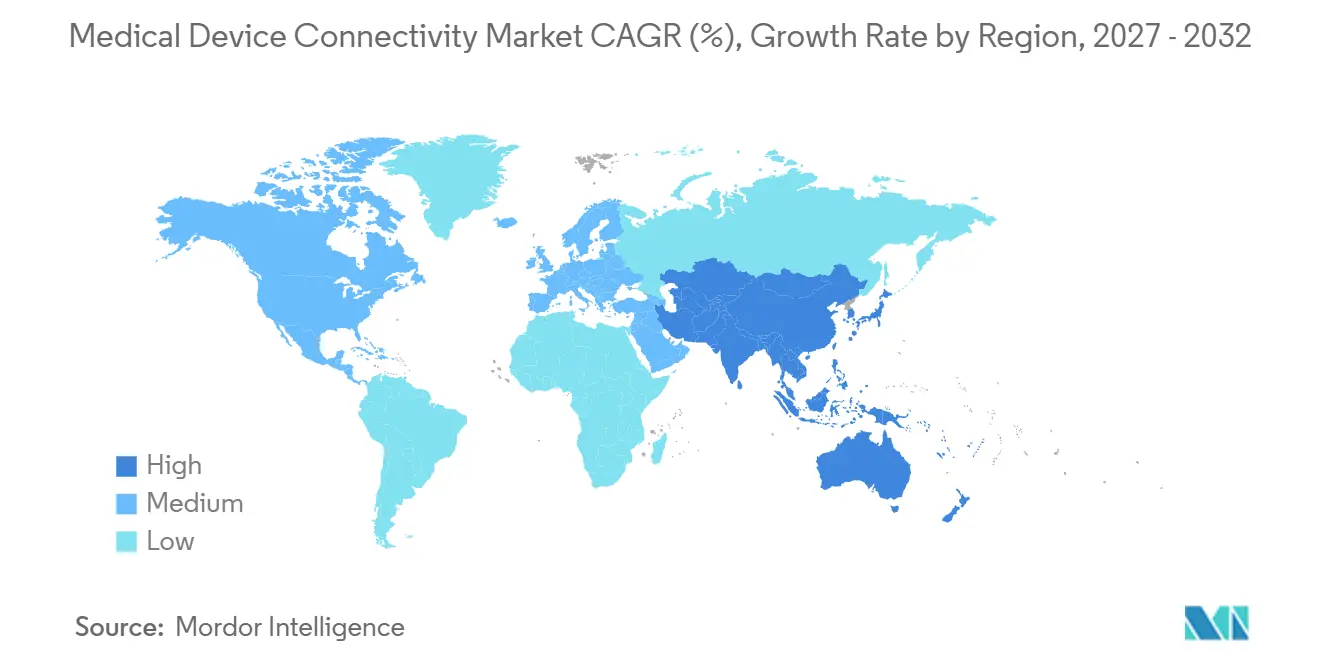
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
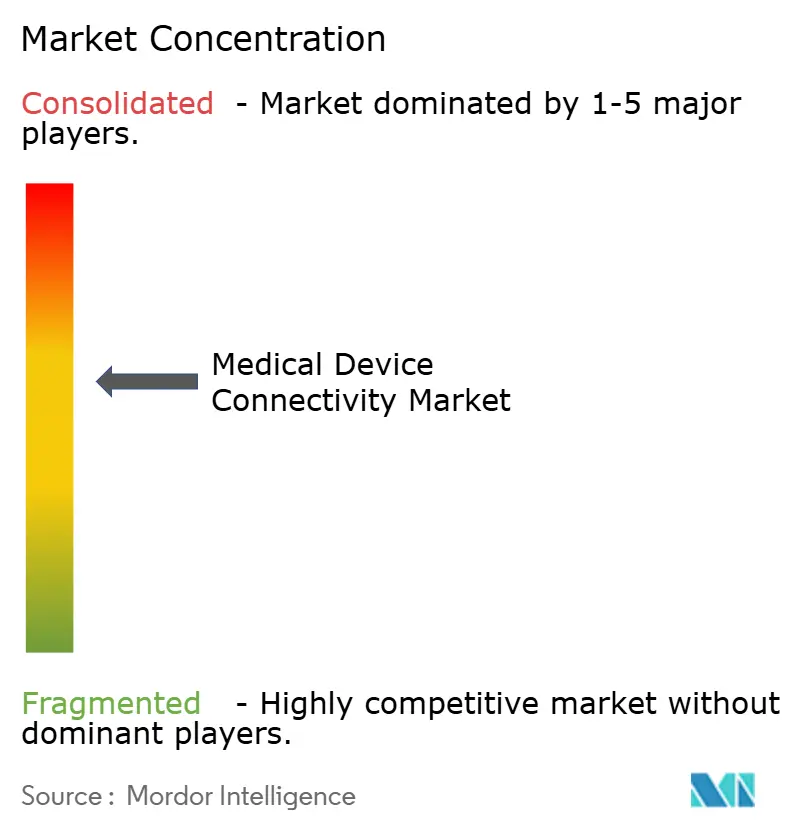
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Medizingerätekonnektivität von Mordor Intelligence
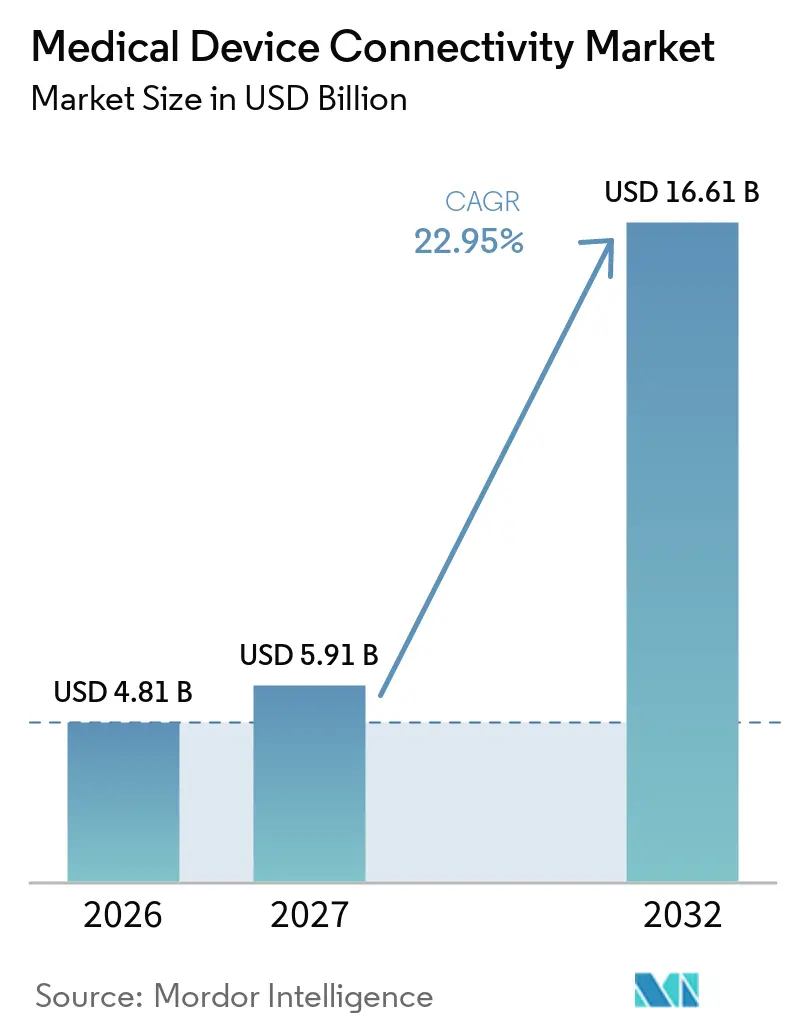
Die globale Marktgröße für medizinische Gerätekonnektivität wurde im Jahr 2026 auf 4,81 Milliarden USD geschätzt und soll von 5,91 Milliarden USD im Jahr 2027 auf 16,61 Milliarden USD bis 2032 wachsen, bei einer CAGR von 22,95 % während des Prognosezeitraums (2027–2032). Die rasche Digitalisierung des Gesundheitswesens, die zunehmende Arbeitsbelastung der Kliniker und der Übergang zur wertorientierten Vergütung treiben die Nachfrage nach einer nahtlosen Datenübertragung zwischen Geräten und Systemen an. Gesundheitsdienstleister ersetzen proprietäre Protokolle durch offene Standards, um Strafen für die Blockierung von Informationen zu vermeiden und die Dokumentationszeit zu reduzieren. Der wachsende Fachkräftemangel weitet Tele-ITS-Programme aus, während die kontinuierliche Überwachung in akuten, ambulanten und häuslichen Umgebungen die Wiederaufnahmeraten senkt und die Versorgungskoordination verbessert. Investitionen in sichere Konnektivitätsarchitekturen beschleunigen sich, da die Regulierungsbehörden die Cybersicherheitsaufsicht verschärfen und die 6G-Forschung ultrazuverlässige, latenzarme drahtlose Verbindungen für kritische Versorgungsanwendungen verspricht.
Wichtigste Erkenntnisse des Berichts
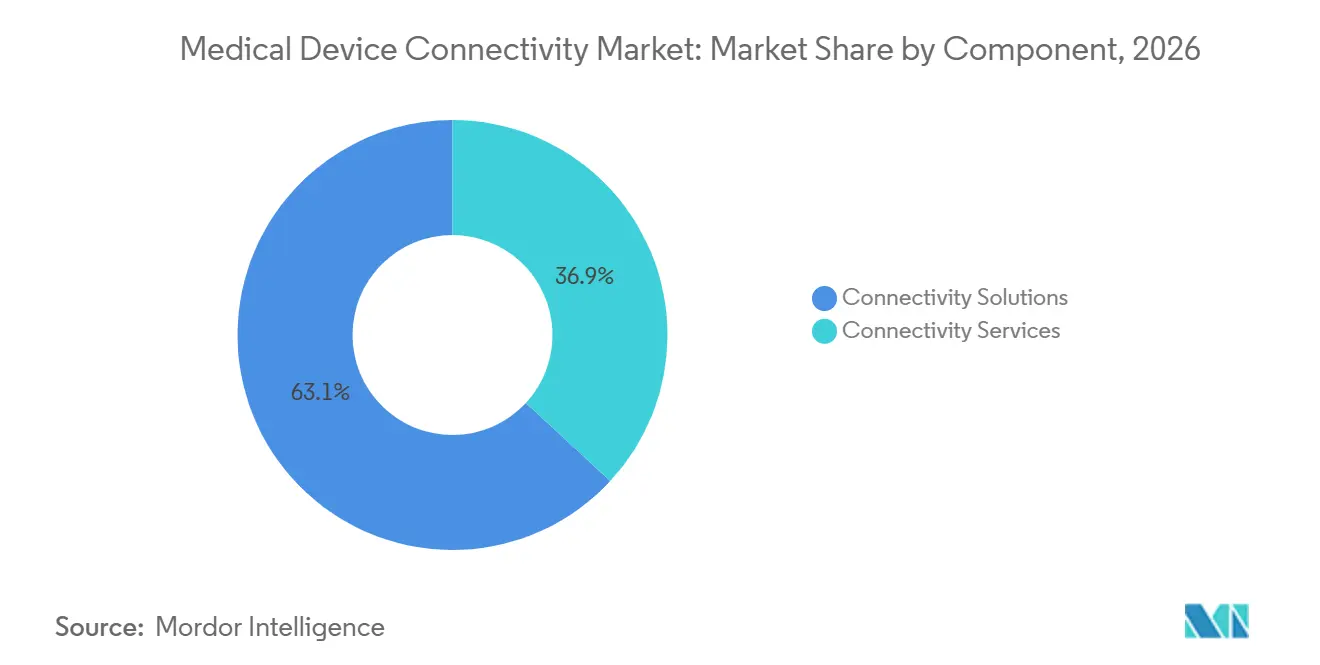
- Nach Komponente führten Konnektivitätslösungen mit einem Marktanteil von 63,12 % im Markt für medizinische Gerätekonnektivität im Jahr 2026; Konnektivitätsdienstleistungen werden voraussichtlich bis 2032 mit einer CAGR von 25,30 % wachsen.
- Nach Technologie hielten kabelgebundene Schnittstellen 57,35 % der Marktgröße für medizinische Gerätekonnektivität im Jahr 2026, während drahtlose Technologien bis 2032 voraussichtlich jährlich um 24,95 % wachsen werden.
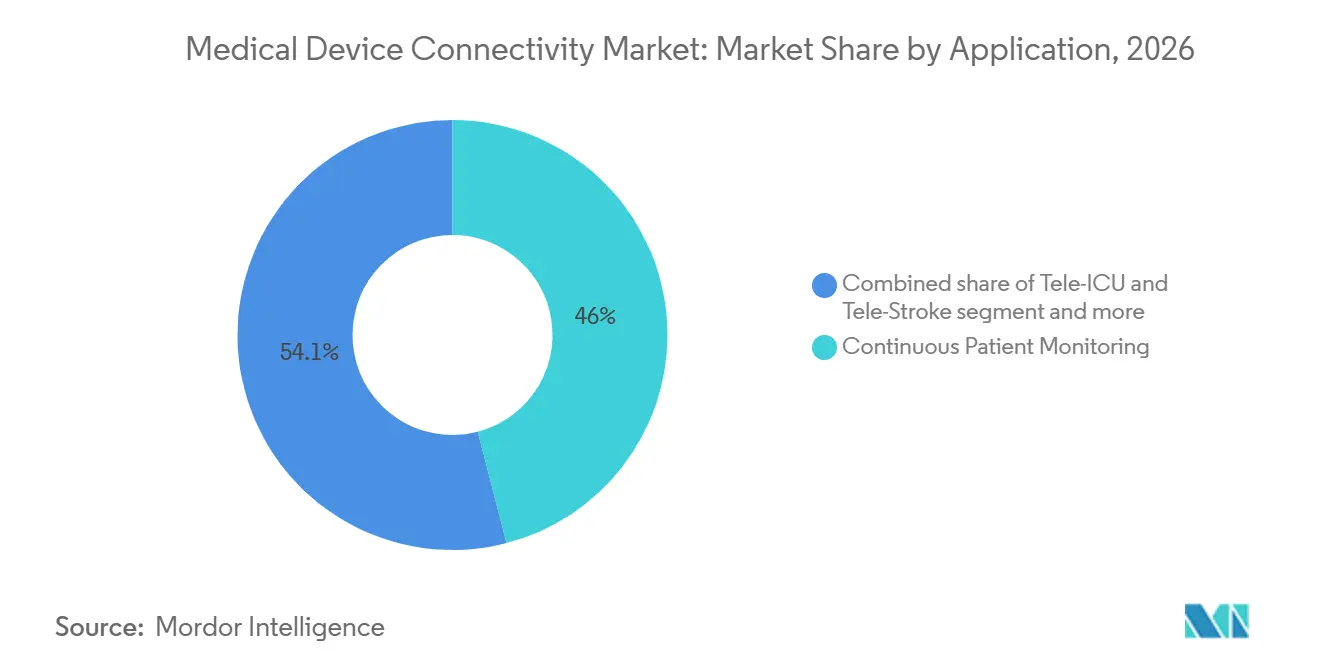
- Nach Anwendung entfiel auf die kontinuierliche Patientenüberwachung ein Anteil von 45,95 % der Marktgröße für medizinische Gerätekonnektivität im Jahr 2026; Tele-ITS- und Tele-Schlaganfall-Anwendungen werden mit einer CAGR von 26,40 % prognostiziert.
- Nach Endnutzer dominierten Krankenhäuser und Kliniken mit einem Marktanteil von 66,70 % im Markt für medizinische Gerätekonnektivität im Jahr 2026, während die häusliche Gesundheitsversorgung für ein CAGR-Wachstum von 27,10 % bereit ist.
- Nach Geografie führte Nordamerika mit einem Umsatzanteil von 38,10 % im Jahr 2026; der asiatisch-pazifische Raum soll zwischen 2027 und 2032 mit einer CAGR von 25,90 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interoperabilitätsmandate für elektronische Patientenakten und Richtlinien für digitale Gesundheit | +5.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Ergebnisbasierte Vergütung mit Bedarf an Echtzeitdaten | +5.2% | Nordamerika, Europa, aufstrebender asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung der Fernüberwachung und der häuslichen Überwachung chronischer Erkrankungen | +4.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von IoT-Cybersicherheitsrahmen | +3.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Verbreitung von tragbaren und implantierbaren Mehrparameter-Geräten | +2.8% | Nordamerika, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Cloud-native Analysen zur Ermöglichung prädiktiver klinischer Erkenntnisse | +2.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interoperabilitätsmandate für elektronische Patientenakten und Richtlinien für digitale Gesundheit
Standardisierte APIs, die durch den 21st Century Cures Act vorgeschrieben sind, erzwingen einen Wechsel von proprietären Protokollen zu FHIR-basierten Austauschformaten. Gesundheitssysteme, die Compliance-Programme abschließen, haben die Dokumentationszeit um 13 % reduziert und die Pflegekoordination verbessert, was eine breitere Einführung von Konnektivitäts-Engines fördert. Gerätehersteller integrieren nun Interoperabilität[1] in neue Produkte, um kostspielige Nachrüstungszyklen zu vermeiden und FDA-Zulassungsprozesse zu beschleunigen, die zunehmend Konnektivitätssicherheitsvorkehrungen berücksichtigen.
Ergebnisbasierte Vergütung mit Bedarf an Echtzeitdaten
Alternative Zahlungsmodelle des CMS verknüpfen Einnahmen mit klinischen Ergebnissen und drängen Krankenhäuser dazu, Betten mit kontinuierlicher Überwachung und Edge-Analysen auszustatten, die eine frühe Patientenverschlechterung erkennen. Gesundheitssysteme, die vernetzte Fernpatientenüberwachungsplattformen nutzen, haben über 24 % weniger Wiederaufnahmen bei Herzinsuffizienz berichtet, was finanzielle und qualitative Anreize in Einklang bringt. Dieser Geschäftsfall ist am stärksten in Intensivstationen, Schlaganfallstationen und onkologischen Infusionszentren[2], wo vermeidbare unerwünschte Ereignisse hohe Strafen nach sich ziehen.
Konvergenz von IoT-Cybersicherheitsrahmen
Der Cybersicherheitsleitfaden der FDA aus dem Jahr 2024[3] stimmt Medizingeräte mit dem NIST-Rahmenwerk ab und reduziert die Integrationskomplexität durch Harmonisierung von Verschlüsselungs-, Authentifizierungs- und Patch-Management-Praktiken. Krankenhäuser, die diese Normen einsetzen, berichten von 37 % weniger sicherheitsbezogenen Vorfällen und einer um 42 % schnelleren Inbetriebnahme neuer drahtloser Monitore, was die Erneuerungszyklen für veraltete Geräteflotten beschleunigt.
Cloud-native Analysen zur Ermöglichung prädiktiver klinischer Erkenntnisse
Die Einbettung von Analysen in Konnektivitäts-Gateways wandelt rohe Wellenformdaten in prädiktive Scores am Krankenbett um. Intensivstationen, die Cloud-Inferenz-Engines nutzen, erkennen frühe Anzeichen von Sepsis oder Atemwegsversagen und geben Klinikern ein zusätzliches 4-Stunden-Fenster zum Eingreifen. Krankenhäuser stellen fest, dass vor diesen Upgrades 97 % der Gerätedaten ungenutzt archiviert wurden; ihre Wiederverwendung unterstützt nun Frühwarnsysteme und Benchmarking auf Bevölkerungsebene.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Heterogene veraltete Geräteflotten ohne Datenstandards | -5.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Hohe Anfangsinvestitions- und Schnittstellenmodul-Kosten | -4.7% | Global, Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Cybersicherheits- und Patientendatenschutzschwachstellen | -4.3% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Workflow-Ausrichtung, die zu Widerstand bei Klinikern führt | -3.6% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Heterogene veraltete Geräteflotten ohne Datenstandards
Krankenhäuser betreiben häufig Infusionspumpen, Beatmungsgeräte und Monitore mit Lebenszyklen von mehr als acht Jahren, von denen viele keine patchbaren Betriebssysteme besitzen. Schnittstellenmodule müssen herstellerspezifische Protokolle übersetzen, was Projektlaufzeiten verlängert und kontinuierliche Wartung erfordert. Isolationsnetzwerke schützen anfällige Endpunkte, doch doppelte Verkabelung erhöht Kosten und Komplexität bei Erweiterungsprojekten.
Hohe Anfangsinvestitions- und Schnittstellenmodul-Kosten
Umfassende Konnektivitätsimplementierungen erfordern Hardware-Router, Verkabelung, Middleware-Lizenzen und monatelange Workflow-Analyse. Ländliche Krankenhäuser verfügen über engere Kapitalbudgets und begrenztes biomedizinisches IT-Personal, was zu einer übermäßigen Abhängigkeit von Managed-Service-Anbietern führt. Diese Kostenbelastung verzögert die Einführung trotz nachgewiesener klinischer Vorteile.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Schnittstellenplattformen bilden das Fundament für die durchgängige IntegrationKonnektivitätslösungen hielten 63,12 % des Umsatzes im Jahr 2026 und etablierten sich als Rückgrat für die Normalisierung heterogener Gerätedaten und die Durchsetzung sich schnell weiterentwickelnder Interoperabilitätsregeln. Diese Plattformen übersetzen HL7v2-, FHIR- und proprietäre Datenströme in EHR-fähige Nutzdaten, die klinische Entscheidungsunterstützungssysteme speisen. Herstellerneutrale Gateways wie Mirth Connect bieten Open-Source-Flexibilität, während Unternehmenssuiten Gerätebibliotheken, Alarmmanagement und Analysemodule bündeln. Gesundheitssysteme setzen redundante Servercluster ein, um nahezu keine Ausfallzeiten für Hochakutstationen zu gewährleisten. Da sich die Erneuerungszyklen beschleunigen, bevorzugt der Markt für medizinische Gerätekonnektivität zunehmend Lösungen, die sofort einsatzbereite Adapter für Infusionspumpen, Anästhesiegeräte und drahtlose Telemetriepakete bieten.
Konnektivitätsdienstleistungen werden voraussichtlich jährlich um 25,30 % wachsen, da Krankenhäuser Implementierung, Wartung und Cybersicherheits-Patches auslagern. Managed-Service-Verträge garantieren Betriebszeit, schützen Anbieter vor Personalengpässen und stellen sicher, dass die Compliance-Dokumentation aktuell bleibt. Kleine und mittelgroße Einrichtungen wählen Abonnementmodelle, die Investitionsausgaben in vorhersehbare Betriebskosten umwandeln. Dienstleistungsunternehmen bündeln Interface-Optimierung, 24-×-7-Überwachung und Change-Control-Governance über Multi-Vendor-Umgebungen hinweg. Dieser Trend positioniert das Dienstleistungssegment als wichtigen Umsatzbeschleuniger innerhalb des breiteren Marktes für medizinische Gerätekonnektivität.

Nach Technologie:
Drahtloser Schwung schließt die Lücke zu etablierten kabelgebundenen LeitungenKabelgebundene Verbindungen repräsentierten 57,35 % des Umsatzes im Jahr 2026, gestützt durch abgeschirmte Ethernet-Backbones in der Intensivpflege und in chirurgischen Bereichen. Echtzeit-Wellenformtreue und bekannte Latenzprofile machen kabelgebundene Netzwerke für hochbandbreitige lebenserhaltende Geräte unverzichtbar. Erneuerungszyklen sind langsam, da die Neuverkabelung von Operationssälen den klinischen Durchsatz stört und eine strenge Validierung erfordert. Dennoch ermöglichen Krankenhäuser, die ihre Kernswitches auf Power-over-Ethernet aufrüsten, zukünftige Geräteklassen ohne zusätzliche Steckdosen und verlängern so die Relevanz der kabelgebundenen Infrastruktur im Markt für medizinische Gerätekonnektivität.
Drahtlose Technologien werden voraussichtlich mit einer CAGR von 24,95 % wachsen, getrieben durch 5G-Upgrades und bevorstehende 6G-Forschung, die Sub-Millisekunden-Latenz verspricht. Die Dichte der Zugangspunkte nimmt in allgemeinen Stationen zu, um Telemetriegürtel, tragbare EKG-Patches und intelligente Betten zu unterstützen, die Haltungs- und Sturzdaten übertragen. Wi-Fi-6E-Implementierungen erschließen neues Spektrum frei von Legacy-Interferenzen, während private 5G-Slices eine deterministische Dienstqualität für mobile CT-Scanner und Schnelleinsatzwagen bieten. Krankenhäuser berichten von reibungsloseren Patientenverlegungen, wenn IV-Pumpen automatisch die SSID wechseln und manuelle Wiederverbindungen an Stationsgrenzen entfallen. Diese Innovationen bestätigen die drahtlose Technologie als Mobilitätsmotor des Marktes für medizinische Gerätekonnektivität.
Nach Anwendung:
Kontinuierliche Überwachung bleibt Eckpfeiler, während Tele-ITS rasant wächstDie kontinuierliche Patientenüberwachung erfasste 45,95 % des Umsatzes im Jahr 2026 und unterstreicht ihre zentrale Bedeutung für die Erkennung von Verschlechterungen, die Sepsisprävention und die Beatmungsentwöhnungspfade. Zentrale Kommandozentren aggregieren Feeds von Krankenbetten und ermöglichen es weniger Personal, größere Patientenvolumina zu überwachen und nur umsetzbare Alarme zu eskalieren. Edge-Computing-Module verarbeiten Wellenformdaten innerhalb des Krankenhauses vor, um Cloud-Egress zu minimieren und Datenschutzgesetze einzuhalten. Diese anhaltende Nachfrage festigt die kontinuierliche Überwachung als Volumenanker der Marktgröße für medizinische Gerätekonnektivität.
Tele-ITS- und Tele-Schlaganfall-Dienste werden mit einer CAGR von 26,40 % prognostiziert, was die weitverbreitete Einführung von Hub-and-Spoke-Modellen für die Intensivpflege widerspiegelt. Ländliche Einrichtungen nutzen hochauflösende Kameras und gemeinsame Analyse-Workstations, um rund um die Uhr Zugang zu Intensivmedizinern zu erhalten. Schlaganfall-Neurologen bestätigen die Eignung zur Gerinnselentfernung innerhalb von Behandlungsfenstern aus der Ferne und reduzieren so die Behinderungsraten. Da sich die Vergütungsparitätsregeln stabilisieren, finanzieren mehr Gesundheitssysteme dedizierte Tele-Intensivpflegenetzwerke und treiben diese Nische zu überproportionalen Gewinnen innerhalb des Marktes für medizinische Gerätekonnektivität.
Nach Endnutzer:
Krankenhäuser dominieren, doch das Wachstum der häuslichen Pflege verändert die nachgelagerte NachfrageKrankenhäuser und Kliniken trugen 66,70 % des Umsatzes im Jahr 2026 bei, unterstützt durch regulatorische Vorgaben, multimodale Geräteflotten und interne biomedizinische Informatikteams, die in der Lage sind, komplexe Schnittstellen aufrechtzuerhalten. Diese Einrichtungen integrieren Pumpen, Beatmungsgeräte und hämodynamische Monitore in EHR-Abläufe, die Qualitäts-Dashboards und Sepsis-Bundles speisen. Die Dokumentationsgenauigkeit ist direkt mit der Vergütung nach Diagnosis-Related Groups verknüpft und gewährleistet kontinuierliche Investitionen in den Markt für medizinische Gerätekonnektivität.
Häusliche Gesundheitsversorgungsumgebungen sind auf dem Weg zu einer CAGR von 27,10 %, unterstützt durch erweiterte Abrechnungscodes für die Fernpatientenüberwachung und die Verbraucherpräferenz für das Altern in der eigenen Umgebung. In Blutdruckmanschetten und Spirometer eingebettete Mobilfunk-Gateways überwinden inkonsistente Breitbandverbindungen und synchronisieren Daten automatisch für die klinische Überprüfung. Analyse-Engines filtern Rauschen heraus und zeigen Pflegekoordinatoren nur Schwellenwertüberschreitungen an. Diese Verlagerung dezentralisiert die Nachfrage, erfordert von Anbietern die Unterstützung von Selbstinstallationskits und intuitiven mobilen Apps und markiert eine entscheidende Entwicklung in der Branche der medizinischen Gerätekonnektivität.
Geografische Analyse
Markt für medizinische Gerätekonnektivität in Nordamerika
Nordamerika hielt 38,10 % des Umsatzes im Jahr 2026 aufgrund einer ausgereiften EHR-Durchdringung, strikter Interoperabilitätsdurchsetzung und früher Einführung von Edge-Analytics. CMS-Strafen für die Blockierung von Informationen und neue API-Mandate zwingen Anbieter dazu, standardbasierte Gateways einzusetzen, die Bettseitengeräte nahtlos mit Kostenträgern verbinden. Akademische medizinische Zentren erproben KI-gestützte Überwachung, die kontinuierliches Monitoring mit prädiktiver Bewertung verbindet und die Beschaffung von Hochdurchsatz-Konnektivitätshubs beschleunigt. Risikokapitalinvestitionen in digitale Gesundheits-Start-ups erweitern den regionalen Fußabdruck des Marktes für medizinische Gerätekonnektivität weiter.
Markt für medizinische Gerätekonnektivität im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich zwischen 2027 und 2032 jährlich um 25,90 % wachsen – das schnellste Wachstum weltweit. China skaliert Smart-Hospital-Konzepte mit privaten 5G-Netzen, Robotik und Cloud-PACS-Integration, während Indiens produktionsgebundene Anreizprogramme einheimische Gerätehersteller fördern, die von Anfang an offene Standardschnittstellen einbetten. Japan rüstet ländliche Kliniken mit Tele-Schlaganfall-Netzwerken auf und nutzt staatliche Konjunkturprogramme, die grenzüberschreitende Konsultationen über verschlüsselte VPNs erstatten. Südkorea und Australien fördern datenzentrierte Gesundheitspilotprojekte und schaffen fruchtbaren Boden für drahtlose Telemetrie und KI-Triage-Algorithmen. Diese Dynamiken positionieren die Region als wichtigen Wachstumsmotor des Marktes für medizinische Gerätekonnektivität.
Markt für medizinische Gerätekonnektivität in Europa
Europa wächst mit einem prognostizierten CAGR von 21,05 %, unterstützt durch die Medizinprodukteverordnung und die Datenschutz-Grundverordnung, die gemeinsam die Anforderungen an Interoperabilität und Cybersicherheit anheben. Deutschland subventioniert Upgrades der digitalen Reife von Krankenhäusern im Rahmen des Krankenhauszukunftsgesetzes und beschleunigt so die Beschaffung von HL7-FHIR-Gateways. Das Vereinigte Königreich schreibt digitale Reifegradbewertungen für NHS-Trusts vor und erschließt damit Fördermittel für das sichere Onboarding von Geräten. Die nordischen Länder sind Vorreiter bei 6G-Forschungs-Testbeds für den klinischen Einsatz, und gesamteuropäische Initiativen fördern den grenzüberschreitenden Datenaustausch über den Europäischen Gesundheitsdatenraum. Die hohe Aufmerksamkeit für Datenschutz und Sicherheit prägt die Anbieterauswahl, wobei Krankenhäuser Plattformen bevorzugen, die Zero-Trust-Konzepte und granulares Einwilligungsmanagement bieten – dies stärkt Europas Stellung im Markt für medizinische Gerätekonnektivität.
Regulatorisches Umfeld
Die Regulierung im Bereich Interoperabilität und Cybersicherheit für vernetzte Medizinprodukte wird verschärft, was Hersteller und Leistungserbringer zu standardisierten, prüfbaren Konnektivitätsarchitekturen drängt. In den Vereinigten Staaten veröffentlichte die FDA im Februar 2026 eine aktualisierte Leitlinie, „Cybersecurity in Medical Devices: Quality Management System Considerations and Content of Premarket Submissions“, die Cybersicherheitsnachweise expliziter mit der Quality Management System Regulation (QMSR) verknüpft und die Erwartungen an secure-by-design-Konnektivität, Schwachstellenmanagement und dokumentierte Kontrollen im Rahmen von Zulassungsanträgen und Lebenszyklusaktivitäten verstärkt.
In Europa enthält die Verordnung (EU) 2017/745 (MDR), die zum 1. Januar 2026 konsolidiert in Kraft trat, in Anhang I grundlegende Anforderungen, die explizit interoperabilitätsbezogene Risiken für Geräte mit elektronischen Schnittstellen (einschließlich Dateneingabe und -ausgabe) benennen. Der Rahmen des European Health Data Space (EHDS) fügt zudem eine Vorgabe zu Interoperabilität und Protokollierung für Produkte hinzu, die vorrangige elektronische Gesundheitsdaten verarbeiten, und erweitert damit die Compliance-Überlegungen über die klassische Sicherheit und Leistung von Geräten hinaus. Dies erhöht den Wert von Konnektivitätslösungen, die auf gängigen Standards (zum Beispiel HL7 FHIR und IEEE 11073) mit nachvollziehbarer Protokollierung und Sicherheitslebenszyklus-Praktiken (wie EN IEC 81001-5-1:2022) aufbauen.
Wettbewerbslandschaft
Der Markt für Medizingerätekonnektivität weist eine moderate Konzentration auf, da multinationale Gerätehersteller, IT-Konzerne und Nischenintegratoren ihre Angebote auf einheitliche Datenplattformen ausrichten. Philips bündelt durch seine Capsule-Akquisition Krankenbett-Hubs mit Cloud-Analysen, die eine frühe Patientenverschlechterung erkennen. GE HealthCare integriert VitalsIQ-Algorithmen direkt in Monitore und verkürzt so die Erkennungs-Interventions-Schleifen. Siemens Healthineers kooperiert mit Vivolight zur Einführung multimodaler Angiographieplattformen, die DICOM- und OCT-Daten nativ in vaskuläre Führungssuiten streamen, was den Wandel von eigenständigen Konnektoren zu workflow-zentrischen Ökosystemen verdeutlicht.
Cloud-native Herausforderer nutzen Microservice-Architekturen, die elastisch skalieren und Update-Rollouts vereinfachen. Ihre Abonnementpreise unterbieten unbefristete Lizenzen und sprechen Gemeinschaftskrankenhäuser und ambulante Netzwerke an. Start-ups betten maschinelle Lernmodelle ein, die Wellenformen klassifizieren oder das Druckgeschwürrisiko vorhersagen, und positionieren Konnektivität als KI-Aktivierungsschicht. Die Sicherheitsdifferenzierung nimmt zu; Anbieter werben mit FIPS-validierten Verschlüsselungsmodulen, kontinuierlichem Schwachstellen-Scanning und Software-Stücklisten-Offenlegungen, um die FDA-Vormarktzulassungserwartungen zu erfüllen.
Gemeinsame Entwicklungs- und Wiederverkäufervereinbarungen verwischen die Wettbewerbsgrenzen. Gerätehersteller vergeben Integrationsmodule unter Eigenmarken, um die Markteinführungszeit zu verkürzen, während Konnektivitätsspezialisten Bibliotheken für Hunderte von Geräteprofilen vorzertifizieren und so die Integrationskosten für Anbieter senken. Strategische Aktivitäten werden voraussichtlich anhalten, da Plattformen auf End-to-End-Lösungen konvergieren, die Gerätedaten, klinischen Kontext und prädiktive Analysen zusammenführen und die Wertschöpfung im gesamten Markt für Medizingerätekonnektivität neu definieren.
Marktführer in der Medizingerätekonnektivitätsbranche
-
Cisco Systems Inc.
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips N.V.
-
Oracle Corporation
-
Siemens Healthineers AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische Gerätekonnektivität Unternehmen in diesem Bericht
- Ascom
- Baxter
- Cisco Systems
- Digi International Inc.
- Dragerwerk
- GE HealthCare Technologies Inc.
- Honeywell International
- ICU Medical
- Koninklijke Philips
- Lantronix Inc.
- Masimo
- Medtronic
- Mindray
- NantHealth
- Nihon Kohden
- Oracle
- S3 Connected Health
- Siemens Healthineers
- Spectrum Medical Ltd
- Stryker
Lesen Sie die Analyse der medizinische Gerätekonnektivität-Unternehmen
Marktchancen und Zukunftsaussichten
Security-by-Design-Konnektivität und compliance-fähige Interoperabilitätstools werden zu direkten kommerziellen Hebeln, da Regulierungsbehörden und Normungsgremien Anforderungen formalisieren, die sowohl Gerätehersteller als auch Gesundheitsdienstleister betreffen. Die Cybersicherheitsleitlinie der FDA vom Februar 2026 verknüpft Sicherheitsaktivitäten für vernetzte Geräte mit QMS-Prozessen, und die damit verbundenen Anforderungen an Zulassungsnachweise wie SBOM-Paketierung und Planung der Schwachstellenoffenlegung stützen die Nachfrage nach Konnektivitäts-Gateways, Interface-Engines und Managed Services, die Bestände, Patch-Status und Datenflüsse zwischen Geräten und Systemen über heterogene Flotten hinweg pflegen können.
Standardisierungsbemühungen schaffen zudem Freiräume für Anbieter, die den Echtzeit-Datenaustausch zwischen Geräten operativ umsetzen können, ohne eine Bindung an einen einzigen Anbieter zu erzwingen. HL7 International startete im März 2026 den Caliper FHIR Accelerator, um die standardisierte, echtzeitfähige Interoperabilität von Medizinproduktdaten voranzutreiben und Integrationspfade zwischen Bettplatzgeräten, Fernüberwachungssystemen sowie EHR- und Analyseebenen im Unternehmen zu unterstützen. Auf der Kostenträger- und Verwaltungsseite treibt CMS-0057-F die breitere FHIR-API-Implementierung voran, mit wichtigen Compliance-Meilensteinen, die im Januar 2027 wirksam werden, was die Bedeutung saubere, kontextreicher Gerätedatenströme erhöht, die auf Langzeitakten abgebildet und zwischen Leistungserbringern und Kostenträgern geteilt werden können. Dieses Umfeld begünstigt Plattformen mit validierten Gerätebibliotheken, wiederholbarem Onboarding und prüfungsfähiger Protokollierung.
Neueste Industrielle Entwicklungen in Markt für medizinische Gerätekonnektivität
- Juni 2026: Philips gab eine strategische Zusammenarbeit mit dem Bajaj Integrated Health System (BIHS) in Indien bekannt, um IntelliBridge Enterprise 3.0 einzuführen, das als die weltweit erste Implementierung des Systems in einem digital vernetzten Versorgungsnetzwerk beschrieben wird. Die Zusammenarbeit stärkt die unternehmensweite, geräteübergreifende Integration als Plattformkonzept und erweitert die Konnektivitätsnachfrage über einzelne Krankenhäuser hinaus auf vernetzte Versorgungsmodelle an mehreren Standorten und in verschiedenen Versorgungsumgebungen.
- Februar 2026: Oracle startete in den Vereinigten Staaten das Oracle Health Device Validation Program, um die Konnektivität von Medizinprodukten und die Workflow-Validierung EHR-unabhängig zu standardisieren. Durch die Formalisierung von Validierungs- und Onboarding-Praktiken unterstützt das Programm schnellere Integrationszyklen für Geräte und erhöht die Anforderungen an Interoperabilitätsdokumentation und wiederholbare Integrationsqualität über Geräteflotten mehrerer Anbieter hinweg.
- November 2024: Siemens Healthineers und Vivolight brachten den ARTIS icono floor auf den Markt, eine DSA-OCT-Hybridplattform, die auf integrierte Gefäßbildgebung mit standardisierten Konnektivitätsprotokollen ausgerichtet ist. Die Einführung verdeutlicht, wie Bildgebungssysteme multimodale Datenströme in klinische Workflows integrieren und dadurch die nachgelagerten Anforderungen an zuverlässige Gerät-zu-PACS- und Gerät-zu-Unternehmen-Integration erhöhen.
Markt für medizinische Gerätekonnektivität Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für medizinische Gerätekonnektivität die Hardware, Software und Dienstleistungen, die verwendet werden, um klinische Daten sicher zwischen regulierten Medizingeräten und Krankenhaus- oder Cloud-Informationssystemen zu übertragen, sodass Daten erfasst, eingesehen und in Versorgungsabläufen genutzt werden können.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung umfasst keine unregulierten Consumer-Wearables, eigenständige elektronische Patientenaktenplattformen oder ausschließlich krankenhausbezogene Integrationstools, die vollständig außerhalb des Datenpfads von Medizingeräten liegen.
Segmentierungsübersicht
- Nach Komponente
- Konnektivitätslösungen
- Schnittstellenmodule und Integrationsplattformen
- Konnektivitäts-Hubs und Gateways
- Geräteschnittstellenmodule
- Konnektivitätsdienste
- Implementierung und Integration
- Support und Wartung
- Beratung und Schulung
- Konnektivitätslösungen
- Nach Technologie
- Kabelgebunden
- Drahtlos
- Hybrid
- Nach Anwendung
- Kontinuierliche Patientenüberwachung
- Tele-ITS und Tele-Schlaganfall
- Bildgebung und PACS-Konnektivität
- Medikamentengabe und intelligente IV-Pumpen
- Anästhesie und Beatmungsgerät
- Sonstige Anwendungen
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Ambulante Chirurgie- und Fachzentren
- Häusliche Gesundheitsversorgungsumgebungen
- Sonstige Endnutzer
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Desk Research beginnt mit der Erstellung des Nachfragekontexts und der Produktgrenze, da ähnliche Begriffe in öffentlichen Diskussionen uneinheitlich verwendet werden. Wir haben offene Quellen wie FDA-Gerätedatenbanken und Leitlinienseiten, CMS- und OECD-Gesundheitsausgabenindikatoren, HIMSS-Interoperabilitätsmaterial sowie Standardressourcen wie HL7 und IEEE herangezogen, zusammen mit begutachteten Artikeln zur Geräteintegration und Cybersicherheit.
Anschließend haben wir Unternehmensberichte, Investorenpräsentationen, Pressemitteilungen und Krankenhausbeschaffungsankündigungen einbezogen, um Einführungsmuster und typische Implementierungsumfänge zu verstehen. Bei Bedarf haben wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie Import- und Exportsignale auf Versandebene für ausgewählte Konnektivitätshardwarekomponenten genutzt. Diese Desk-Research-Quellen sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden für die Datenerhebung, Validierung und Klärungsprüfungen verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu bestätigen, wofür Käufer tatsächlich zahlen und was Lieferanten als Konnektivitätsumsatz zählen, da die Bündelung häufig Software, Schnittstellen und Servicestunden vermischt. Wir haben mit Stakeholdern aus dem Bereich Krankenhaus-IT und klinisches Engineering, Geräte-OEM- und Integrationsteams sowie Implementierungs- und Supportspezialisten in den wichtigsten Regionen gesprochen, damit Annahmen zu Einführungszeitpunkten, Preisspannen und Verlängerungszyklen anhand realer Beschaffungs- und Supportpraktiken überprüft werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 16 % | APAC: 49 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 29 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 55 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem Signale zur installierten Gerätebasis in Krankenhäusern und Indikatoren zur Versorgungsaktivität in eine realistische Konnektivitäts-Attach-Rate übersetzt und dann anhand typischer Preisstrukturen für Gateways, Schnittstellensoftware und Implementierungsunterstützung in Werte umgerechnet werden. Um die Gesamtsummen zu verankern, wird das Ergebnis mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich der Multiplikation von Stichproben-Durchschnittsverkaufspreisbereichen mit impliziten Stückvolumina sowie Kanalprüfungen zur Implementierungsintensität in verschiedenen Einrichtungstypen.
Zu den wichtigsten Eingaben, die das Modell geprägt haben, gehören der vernetzte Gerätebestand am Krankenbett und im ambulanten Bereich in Krankenhäusern, der Anteil der Geräte, die Middleware benötigen, um klinische Systeme zu erreichen, die Dauer von Integrationsprojekten und der Arbeitsmix, Muster bei Software-Abonnements und Wartungsverlängerungen sowie Interoperabilitäts- und Cybersicherheitsanforderungen, die Upgrades vorantreiben. Für die Prognose stützten wir uns auf Szenarioanalysen, die durch Expertenkonsens zu digitalen Krankenhaus-Roadmaps, Budgetzyklen und dem Tempo des Geräteaustauschs unterstützt wurden, und die Szenarien wurden dann in jährliche Durchdringungs- und Preisentwicklungen übersetzt. Wo Produktumsätze nicht sauber von breiteren IT-Paketen getrennt werden konnten, haben wir eine konsistente Allokationsregel angewendet und diese durch Folgegespräche überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. berichteten Trends bei den Ausgaben für die digitale Transformation, der Richtung der Gerätebereitstellung und dem praktischen Tempo von Integrationsprojekten in Krankenhäusern. Wenn Abweichungen auftreten, werden die Annahmen schrittweise überprüft, beginnend mit der Umfangsabstimmung, gefolgt von der Preislogik und dann den Einführungsraten nach Einrichtungstyp, bevor die endgültigen Zahlen freigegeben werden.
Jeder Datensatz und jeder Berechnungsdurchlauf wird einem Peer-Review unterzogen, damit Arithmetik, Einheitenbehandlung und Währungszeitpunkte konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, beispielsweise Richtlinienänderungen, die die Interoperabilitätsanforderungen beeinflussen, oder eine wesentliche Verschiebung bei den Krankenhaus-IT-Ausgaben. Vor der Lieferung wird ein abschließender Überprüfungsdurchlauf durchgeführt, damit Kunden die aktuellste aktualisierte Ansicht erhalten.
Schätzung des Marktes für medizinische Gerätekonnektivität von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für medizinische Gerätekonnektivität unterscheiden sich häufig, weil die Grenze zwischen Konnektivität auf Geräteebene und der breiteren Krankenhaus-IT-Integration nicht einheitlich behandelt wird, und dasselbe Problem zeigt sich darin, was als wiederkehrender Umsatz gezählt wird. Zeitliche Entscheidungen spielen ebenfalls eine Rolle, da einige Schätzungen ein früheres Basisjahr, unterschiedliche Währungsumrechnungszeitpunkte oder Einführungskurven verwenden, die einen schnelleren Krankenhausrollout annehmen, als Beschaffungszyklen typischerweise erlauben.
Signale zur Einführung von Gerätekonnektivität in Krankenhäusern, Prüfungen des Schnittstellen- und Gateway-Mix sowie die Validierung von Verlängerungsmustern sind die Belege, die verwendet werden, um die Zahl von Mordor Intelligence in Höhe von 4,81 Milliarden USD (2026) an die regulierte Gerätedatenbewegung zu knüpfen, anstatt an breitere Softwarekategorien, die außerhalb des Gerätepfads liegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,81 Milliarden USD (2026) | |
| Regionale Beratungsgesellschaft A | 3,10 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und trennt Gerätekonnektivitätstools nicht klar von angrenzenden Krankenhaus-Integrationsausgaben, was den gezählten Umsatzpool und die implizierte Einführungskurve verschieben kann. |
| Branchenverleger B | 3,79 Milliarden USD (2025) | Bietet begrenzte Transparenz hinsichtlich Einschlüssen und Umsatzbehandlung, sodass dienstleistungsintensive Implementierungsarbeiten und wiederkehrende Softwaregebühren möglicherweise inkonsistent über Regionen und Endnutzer hinweg behandelt werden. |
Die Streuung über die drei Zahlen wird hauptsächlich durch die Jahresausrichtung und die Frage erklärt, was als echte Gerätekonnektivität im Vergleich zu breiterer klinischer IT-Arbeit gezählt wird. Indem wir die Umfangsregeln explizit halten, Preis- und Verlängerungsannahmen in Interviews testen und die Gesamtsummen dann mit praktischen Einführungssignalen abgleichen, bleibt unsere Schätzung auf klare Treiber zurückführbar, die wiederholt und aktualisiert werden können, wenn sich der Markt weiterentwickelt.
Im Bericht beantwortete Schlüsselfragen
Was ist der wichtigste Faktor, der Krankenhäuser dazu motiviert, veraltete Konnektivitätsplattformen zu modernisieren?
Die Einhaltung von Interoperabilitätsmandaten drängt Krankenhäuser dazu, proprietäre Geräteschnittstellen durch offene Standard-Gateways zu ersetzen, die den Datenaustausch rationalisieren und die Dokumentationszeit der Kliniker reduzieren.
Wie beeinflusst Cybersicherheit die Anbieterauswahl für Konnektivitätslösungen?
Anbieter priorisieren Plattformen, die Zero-Trust-Authentifizierung und Echtzeit-Schwachstellenüberwachung einbetten und mit dem FDA-Leitfaden übereinstimmen, der Sicherheit als Voraussetzung für die Gerätezulassung behandelt.
Warum gewinnen drahtlose Konnektivitätsoptionen gegenüber traditionellen kabelgebundenen Verbindungen an Dynamik?
Wi-Fi-6E- und private 5G-Netzwerke unterstützen die klinische Mobilität und eine einfachere Raumneukonfiguration und ermöglichen eine nahtlose Überwachung, wenn Patienten zwischen Stationen wechseln, ohne manuelle Wiederverbindung.
Wie verändern Analysen das Wertversprechen der Gerätekonnektivität?
Edge- und Cloud-Analysen wandeln rohe Gerätedaten in prädiktive Warnmeldungen um und ermöglichen es Pflegeteams, früher einzugreifen und vermeidbare unerwünschte Ereignisse zu reduzieren.
Welche Rolle spielen Managed Services bei der Beschleunigung der Konnektivitätseinführung?
Die Auslagerung von Implementierung und Wartung hilft Einrichtungen, denen internes biomedizinisches IT-Personal fehlt, die Betriebszeit aufrechtzuerhalten, Patches zu verwalten und sich entwickelnde regulatorische Anforderungen effizienter zu erfüllen.
Wie verwalten Gesundheitsdienstleister das wachsende Volumen an durch Wearables generierten Daten im Bereich der medizinischen Gerätekonnektivität?
Kontinuierliche Datenströme von tragbaren Geräten erfordern ein skalierbares Bandbreitenmanagement und eine kontextbezogene Datenkennzeichnung, damit Kliniker umsetzbare Erkenntnisse ohne Alarmmüdigkeit erhalten.