
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.02 Milliarden US-Dollar |
| Marktgröße (2031) | 14.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.65 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marketing Analytics Marktanalyse von Mordor Intelligence
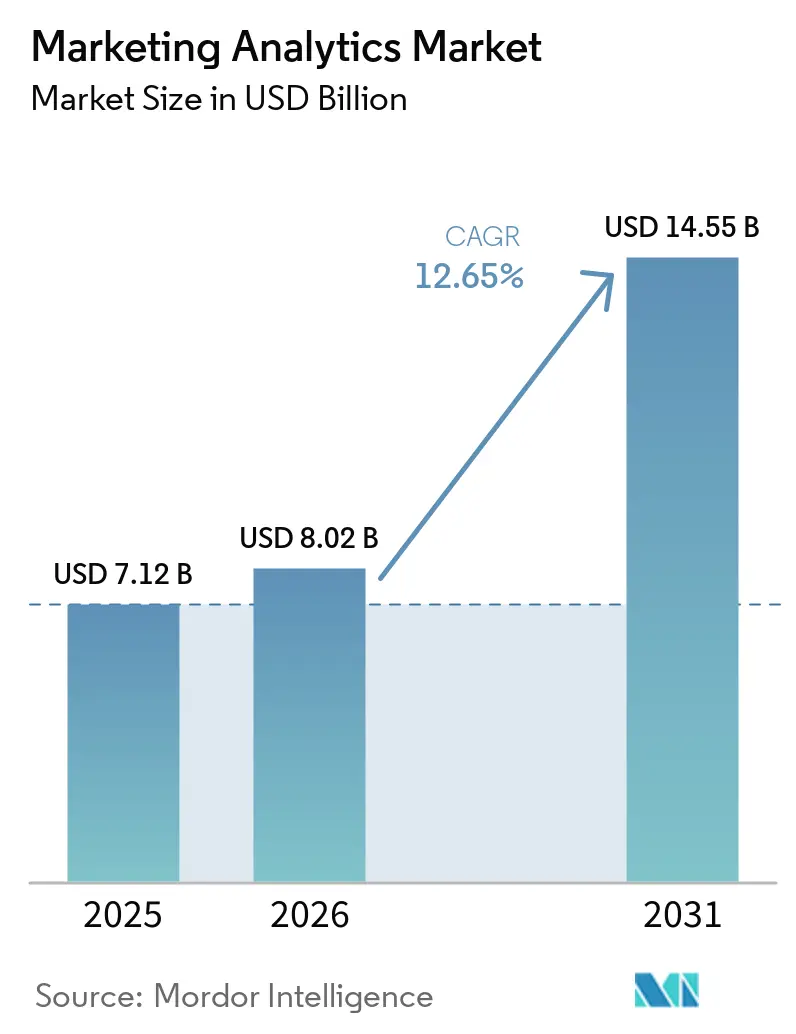
Die Größe des Marketing Analytics Markts wird voraussichtlich von 7,12 Milliarden USD im Jahr 2025 auf 8,02 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 14,55 Milliarden USD bei einer CAGR von 12,65 % über den Zeitraum 2026–2031 erreichen. Diese Expansion wird durch die unternehmensweite Digitalisierung, den Wandel hin zu First-Party-Datenstrategien und die Reife von Engines der künstlichen Intelligenz unterstützt, die Kampagnenausgaben autonom optimieren. Die Cloud-native Bereitstellung unterstützt nun die Echtzeit-Entscheidungsgeschwindigkeit, während Datenschutzvorschriften den Übergang von Drittanbieterdaten zu datenschutzfreundlicher Analyse beschleunigen. Die Wettbewerbsintensität bleibt hoch, da komponierbare Architekturen es Käufern ermöglichen, Best-of-Breed-Module zu kombinieren, anstatt sich an monolithische Suiten zu binden – und damit Türen für Nischenanbieter und Hyperscaler gleichermaßen öffnen. Unterdessen hält die geografische Divergenz an: Nordamerika erzielt den höchsten Umsatz, während Asien-Pazifik das stärkste Wachstum verzeichnet, da das Mobile-First-Konsumentenverhalten Investitionen in die kanalübergreifende Attribution antreibt.
Wichtigste Erkenntnisse des Berichts
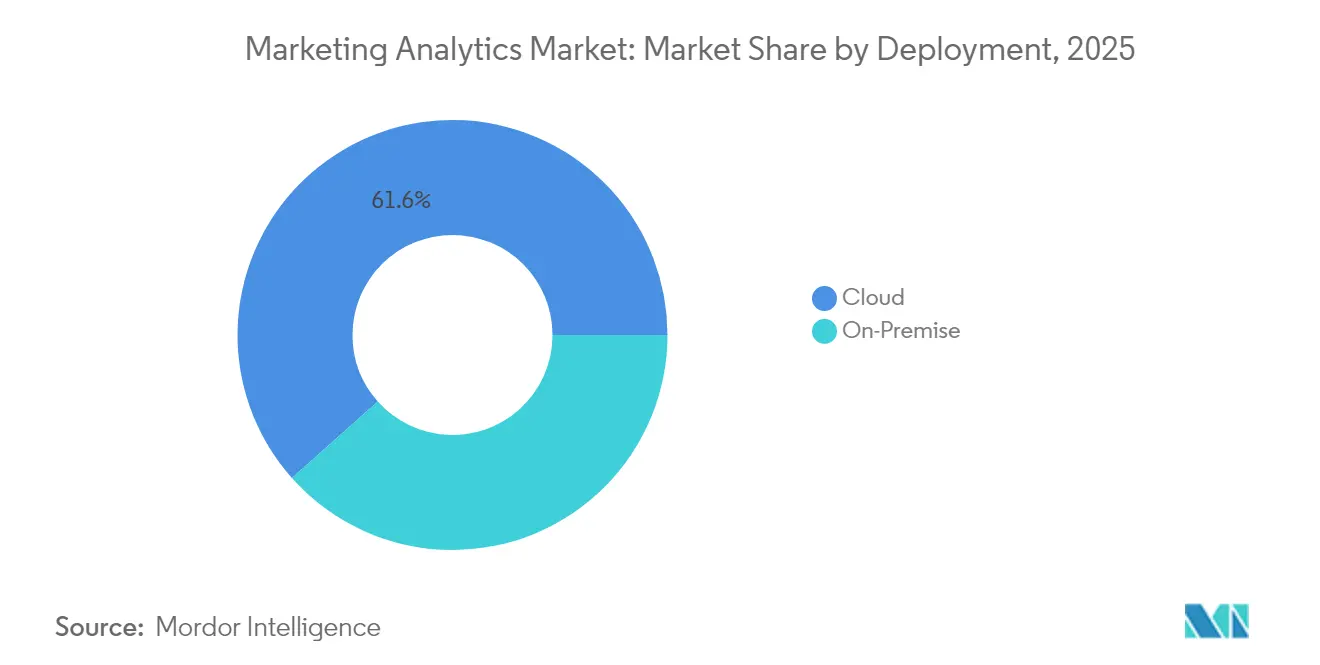
- Nach Bereitstellung hielten Cloud-Modelle im Jahr 2025 einen Marketing Analytics Marktanteil von 61,58 %, und das Segment soll bis 2031 mit einer CAGR von 12,96 % expandieren.
- Nach Anwendung entfiel auf Social-Media-Marketing im Jahr 2025 ein Anteil von 36,93 % an der Marketing Analytics Marktgröße, mit einer Wachstumsrate von 14,05 % CAGR bis 2031.
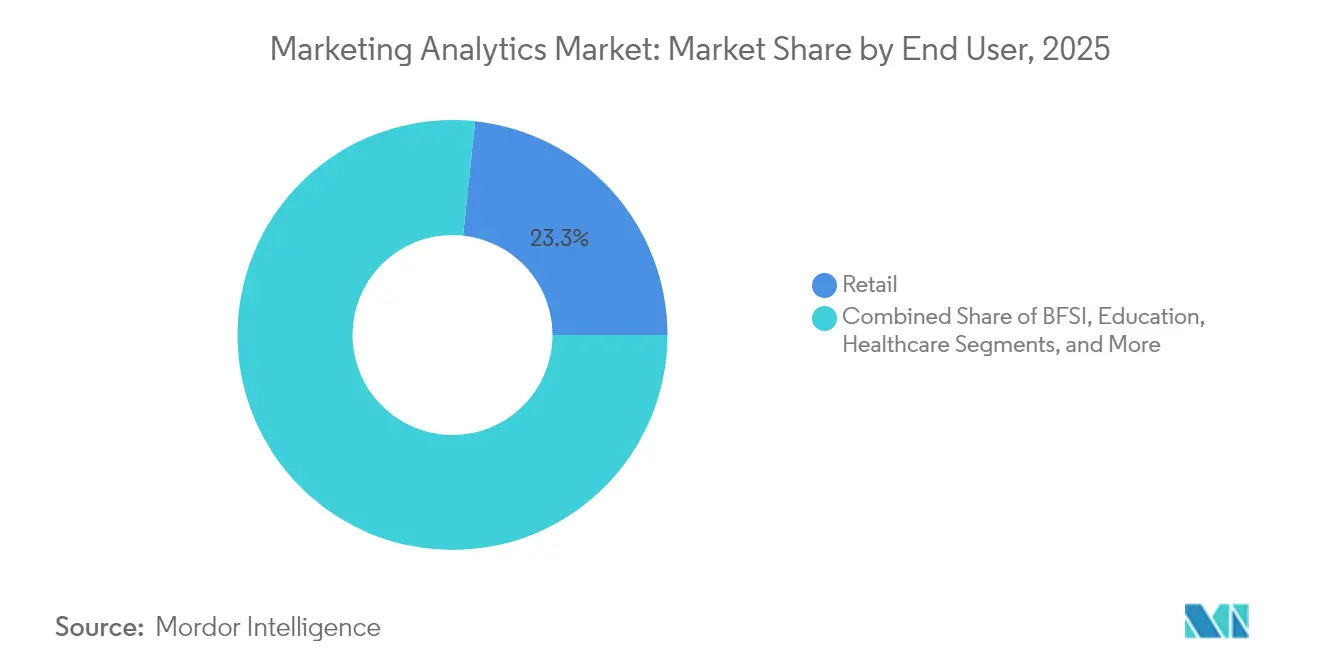
- Nach Endnutzer führte der Einzelhandel mit einem Marketing Analytics Marktanteil von 23,32 % im Jahr 2025, während Bank- und Finanzdienstleistungen die höchste prognostizierte CAGR von 13,24 % bis 2031 verzeichnen.
- Nach Geografie wird Asien-Pazifik voraussichtlich mit einer CAGR von 13,31 % wachsen und alle anderen Regionen übertreffen, während Nordamerika im Jahr 2025 einen Umsatzanteil von 41,12 % an der Marketing Analytics Marktgröße hielt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse und Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weitverbreitete Einführung der Omnichannel-Kampagnenverfolgung | +2.1% | Global; stärker in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Echtzeit-Analyse zur Optimierung von Kundenerlebnispfaden | +2.8% | Global; angeführt von Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Beschleunigung von Cloud-nativen Analyseplattformen | +3.2% | Global; am höchsten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Vorhersageeinblicke zur Verbesserung des Marketing-ROI | +3.5% | Global; frühe Einführung in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Datenschutz-Sandbox erzwingt Investitionen in First-Party-Datenanalyse | +1.9% | Vorwiegend Nordamerika und Europa; Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verbreitung komponierbarer CDPs zur Ermöglichung modularer Analyse | +1.7% | Nordamerika und Europa; wachsende Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Vorhersageeinblicke zur Verbesserung des Marketing-ROI
Algorithmen des maschinellen Lernens bewerten Kaufneigung, Lebenszeitwert und Abwanderungswahrscheinlichkeit in Millisekunden mit einer Genauigkeit von über 85 % in kontrollierten Tests. Die Veröffentlichung autonomer Einblickskarten von Google Analytics 4 im Juli 2024 zeigt, wie eingebettete KI die manuelle Segmentierung überflüssig macht und Ausgaben auf ertragreichere Kohorten umverteilt, wodurch der ROI bei Anwendern um 15–25 % steigt.[1] Prädiktive Fähigkeiten, die einst auf digital-native Unternehmen beschränkt waren, werden daher zum Mindeststandard, was den Druck auf etablierte Anbieter erhöht, vergleichbare Modelle einzubinden oder das Risiko der Verdrängung einzugehen.
Beschleunigung von Cloud-nativen Analyseplattformen
Unternehmen migrieren zu serverlosen Stacks, die Abfrage-Workloads elastisch skalieren und Bereitstellungszyklen von Wochen auf Minuten reduzieren. Die Verknüpfung von Clarity-Verhaltensprotokollen mit Google-Ads-Datensätzen durch Microsoft im Januar 2025 zeigt eine plattformübergreifende Synthese, die zuvor On-Premise nicht praktikabel war.[2] Der Marketing Analytics Markt begünstigt folglich Anbieter, die Low-Code-APIs bereitstellen und nicht-technischen Vermarktern ermöglichen, Experimente ohne IT-Warteschlangen aufzusetzen.
Weitverbreitete Einführung der Omnichannel-Kampagnenverfolgung
Marken verwalten routinemäßig Berührungspunkte über mobile Apps, vernetztes Fernsehen, stationäre Kioske und Social-Media-Kanäle hinweg. Die auf maschinellem Lernen basierende Attribution gewichtet nun den Beitrag jeder Interaktion zur Konversion und verdrängt Last-Click-Regeln, die Aktivitäten im oberen Trichterbereich unterbewerteten. Einheitliche IDs, die aus zustimmungsbasierten First-Party-Daten abgeleitet werden, sorgen für Kontinuität, während Drittanbieter-Cookies auslaufen, und ermöglichen Vermarktern, Personalisierung aufrechtzuerhalten und gleichzeitig regulatorische Schwellenwerte einzuhalten.
Nachfrage nach Echtzeit-Analyse zur Optimierung von Kundenerlebnispfaden
Finanzinstitute wie Bank of America analysieren täglich mehr als 40 Milliarden Transaktionen mit einer Latenz unter einer Sekunde und beweisen damit, dass Echtzeit-Analyse wettbewerbliche Mindeststandards neu definiert.[3] Stream-Verarbeitungsplattformen nehmen Clickstream-, IoT- und CRM-Feeds auf und aktualisieren Neigungswerte während laufender Sitzungen. Vermarkter passen Angebote somit mitten im Kundenerlebnispfad an, steigern die Konversion und reduzieren die Abwanderung.
Analyse der Hemmnisse und deren Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten und Integrationskomplexität | -2.3% | Global; stärkere Auswirkung in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Überfluss an kostenlosen und Freemium-Analysetools | -1.8% | Global; am stärksten im KMU-Segment | Mittelfristig (2–4 Jahre) |
| Strenge Datenverwaltungs- und Datenschutzvorschriften (DSGVO, CCPA) | -2.7% | Vorwiegend Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an Marketing-Data-Science-Talenten | -1.9% | Global; akut in Asien-Pazifik und Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten und Integrationskomplexität
Plattformgebühren stellen nur einen Bruchteil der Gesamtprogrammkosten dar, sobald Datenvereinheitlichung, Schema-Harmonisierung und Qualitätssicherung eingerechnet werden. Integrationszeitleisten erstrecken sich für Unternehmen mit veralteten Stacks über sechs bis zwölf Monate, und die laufende Wartung verdoppelt häufig die ursprünglichen Budgets über einen Drei-Jahres-Horizont. Mittelständische Unternehmen ohne dedizierte Dateningenieure tendieren daher zu schlankeren SaaS-Suiten, was den Zugang zu Funktionalitäten einschränkt.
Strenge Datenverwaltungs- und Datenschutzvorschriften
Die DSGVO, der CCPA und ähnliche Gesetze verlangen ausdrückliche Einwilligung, Löschungsauslöser und grenzüberschreitende Schutzmaßnahmen, was die Compliance-Ausgaben erhöht und Bereitstellungen verzögert. Anbieter reagieren, indem sie differenzielle Privatsphäre und föderiertes Lernen einbetten, um Rohdaten lokal zu halten, doch diese Techniken erfordern spezialisierte Fachkenntnisse und erhöhen die Projektkomplexität. Unternehmen, die keine rechtliche und technische Unterstützung bereitstellen können, riskieren Bußgelder oder analytische blinde Flecken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellung:
Cloud-Dominanz treibt Skalierbarkeit voranCloud-Modelle erfassten im Jahr 2025 einen Marketing Analytics Marktanteil von 61,58 % und sollen bis 2031 mit einer CAGR von 12,96 % wachsen. Die Marketing Analytics Marktgröße für die Cloud-Bereitstellung ist daher auf Kurs, sich im Prognosezeitraum nahezu zu verdoppeln. Unternehmen entscheiden sich für die Cloud, um auf GPU-beschleunigte KI-Dienste zuzugreifen und eine nutzungsbasierte Preisgestaltung zu nutzen, die Kapitalausgaben vermeidet. On-Premise-Installationen bleiben im Finanz- und Gesundheitswesen bestehen, wo Souveränitätsregeln eine lokale Verarbeitung verlangen, doch selbst diese Branchen experimentieren mit Hybridmodellen, die de-identifizierte Daten zur Modellierung in die Cloud leiten.
Cloud-first-Ausgabenmuster spiegeln einen kulturellen Wandel hin zu Self-Service-Analysen wider. Marketing-Teams starten nun SQL-freie Dashboards, führen Uplift-Tests durch und aktivieren Segmente in Medienplattformen, ohne auf IT-Warteschlangen warten zu müssen. Die Partnerschaft von Adobe mit Snowflake und Google BigQuery ermöglicht es Kunden, Petabyte-skalierte Datensätze direkt in Analyse-Workspaces abzufragen. Diese Komponierbarkeit verankert zukünftige Innovationen, von der Echtzeit-Anzeigengebotsstrategie bis zur generativen-KI-gestützten Texterstellung.



Nach Anwendung:
Social-Media-Marketing führt das Wachstum anSocial-Media-Analyse trug im Jahr 2025 zu 36,93 % der Marketing Analytics Marktgröße bei und expandiert mit einer prognostizierten CAGR von 14,05 %. Vermarkter analysieren Stimmung, Influencer-Wirkung und Kampagnenviralität in Kurzvideoformaten und Mikroblog-Ökosystemen, die kontinuierlich neue Formate hervorbringen. E-Mail-, Content- und breiteres Online-Marketing bleiben relevant, wachsen jedoch im einstelligen Prozentbereich, da Datenschutzänderungen das Cookie-zentrierte Retargeting einschränken.
Steigende Komplexität treibt die Nachfrage nach einheitlichen Ansichten an, die inkrementelle Umsätze jedem Berührungspunkt zuschreiben. Das Open-Source-Tool Meridian von Google veranschaulicht die Marketing-Mix-Modellierung, die Ausgaben in Richtung unterbewerteter Kanäle umverteilt. Digitale Beschilderung im Laden, vernetztes Fernsehen und Podcast-Werbung treten in die Attributionsmatrix ein und erfordern modulare Konnektoren, die Daten in ein einheitliches Schema für die kanalübergreifende Customer-Journey-Rekonstruktion einspeisen.
Nach Endnutzer:
Einzelhandelssektor behält die FührungDer Einzelhandel hielt im Jahr 2025 einen Marketing Analytics Marktanteil von 23,32 % und soll mit einer CAGR von 12,74 % wachsen, da Direct-to-Consumer-Angreifer traditionelle Wertschöpfungsketten aufbrechen. Lebensmittelhändler, Modemarken und Marktplätze setzen Echtzeit-Empfehlungsmaschinen ein, die Angebote anpassen, während Käufer scrollen, die Warenkorbgröße erhöhen und Abbrüche reduzieren. Bank- und Finanzdienstleistungen folgen dicht dahinter, angetrieben durch Cross-Selling-Analyse, die das Produkt-pro-Kunde-Verhältnis erhöht und gleichzeitig Betrugsmuster erkennt.
Organisationen im Gesundheitswesen setzen Engagement-Analyse ein, um die Einhaltung von Terminen und die Einschreibung in Fernbehandlungsprogramme zu verbessern, während Hersteller Lead-Scoring-Modelle anwenden, um die Händleransprache zu priorisieren. Reise- und Gastgewerbeunternehmen verfeinern die dynamische Preisgestaltung und Treueprämien durch Gastbewegungsanalyse. EPAM Systems stellt fest, dass 74 % der Privatkundenbanken nun umsatzgenerierende Anwendungsfälle gegenüber Kostensenkungen priorisieren, was eine reife Verlagerung hin zu wachstumsorientierter Analyse unterstreicht.

Geografische Analyse
Marketing-Analytics-Markt in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 41,12 % am Marketing-Analytics-Markt. Ausgeprägte digitale Werbereife, umfangreiche Risikokapitalfinanzierung und dichte Talentpools unterstützen anspruchsvolle Implementierungen, doch die Abschaffung von Cookies veranlasst Unternehmen dazu, die Erfassung von First-Party-Daten und datenschutzfreundliche Attribution zu beschleunigen. Gesetze auf Bundesstaatenebene, die dem CCPA nachempfunden sind, erweitern den Compliance-Umfang und verlängern die Implementierungsvorlaufzeiten.
Marketing-Analytics-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 13,31 % bis 2031 das stärkste Wachstum. Die regionale Ausgaben für digitale Werbung übersteigen im Jahr 2025 200 Milliarden USD, getragen von 1,8 Milliarden mobilen Internetnutzern, die über Super-Apps surfen und einkaufen. China und Indien bilden das Fundament für die Skalierung, während südostasiatische Märkte mehrsprachige Erkenntnisse und grenzüberschreitende Zahlungen einsetzen. Die Variabilität der Datenschutzgesetze verpflichtet Anbieter dazu, granulare Lokalisierung und Designs ohne Datenexport bereitzustellen.
Marketing-Analytics-Markt in EMEA und Südamerika
Europa profitiert von der durch die DSGVO ausgelösten Dringlichkeit, First-Party-Datenbanken aufzubauen und in föderierte Analysen zu investieren. Deutschland, Frankreich und das Vereinigte Königreich setzen auf Privacy-by-Design, doch fragmentierte Sprach- und Regulierungsunterschiede erfordern regionsspezifische Beratungsunterstützung. Der Nahe Osten, Afrika und Südamerika entwickeln sich von explorativen Pilotprojekten zu skalierten Rollouts und priorisieren dabei Kennzahlen für mobilen Social Commerce sowie Dashboards mit geringer Latenz, die an Bandbreitenbeschränkungen angepasst sind.
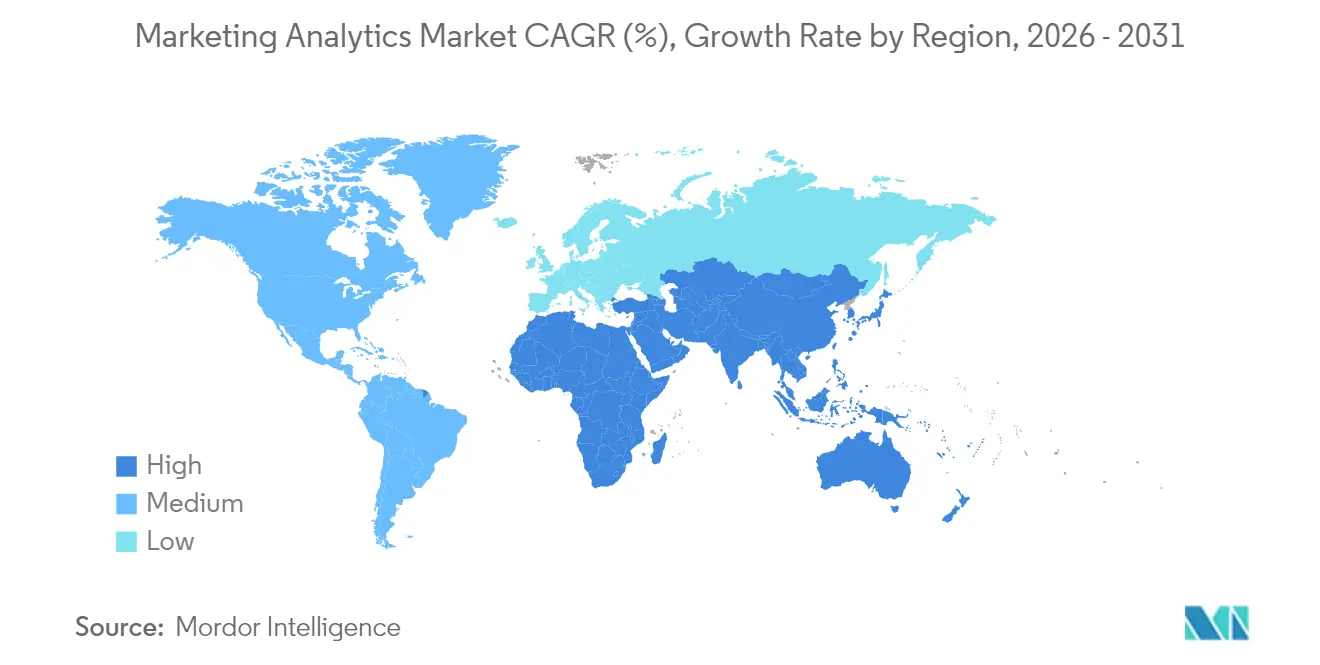
Regionale Ausgaben
Regulatorisches Umfeld
Die Marketinganalytik wird durch verschärfte Datenschutz- und Data-Governance-Regelungen geprägt, die sich auf Einwilligung, Zweckbindung, Löschrechte und grenzüberschreitende Übermittlungen auswirken, was sich wiederum auf Identitätsauflösung, Attribution und Zielgruppenaktivierung auswirkt. In Europa treiben die DSGVO und in den Vereinigten Staaten CCPA-ähnliche Anforderungen Organisationen weiterhin zu einer robusteren Dokumentation und höheren Sicherheitsanforderungen für die Datenverarbeitung, die bei Profiling und Kampagnenoptimierung eingesetzt wird.
Die regulatorische Konvergenz erhöht auch die Compliance-Komplexität über Plattformen hinweg. In der EU trat das KI-Gesetz am 1. August 2024 in Kraft, und die anstehenden Transparenzpflichten für bestimmte KI-Systeme (einschließlich der Anforderungen zu generativer KI gemäß Artikel 50) gelten ab dem 2. August 2026, wodurch Anbieter ihre Workflows für Erklärbarkeit und Offenlegung in der analysegetriebenen Vermarktung stärken müssen. Die Europäische Kommission und der Europäische Datenschutzausschuss veröffentlichten am 9. Oktober 2025 einen Entwurf gemeinsamer Leitlinien zum Zusammenspiel zwischen dem Digital Markets Act und der DSGVO, der die Prüfung der Datenpraktiken von Gatekeepern und der Wiederverwendung eingewilligter Daten für Werbemessung und Personalisierung verschärft. In den Vereinigten Staaten bleiben Bemühungen um einen bundesweiten Datenschutz aktiv, darunter die Einbringung des Consumer Data Privacy and Security Act of 2026 (S. 4211) am 25. März 2026 sowie parallele Vorschläge wie H.R. 8413, was auf eine Entwicklung hin zu nationalen Standards hindeutet, die Datenverarbeitung, Sicherheitsprogramme und internationale Datenflüsse in der Marketinganalytik betreffen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Marketinganalytik beginnt mit der Datengenerierung und -erfassung über First-Party-Unternehmenssysteme (CRM, ERP, Web-/App-Analytik), Ad-Tech- und Martech-Plattformen (DSPs, Ad-Server, soziale Netzwerke) sowie Commerce- und Retail-Media-Ökosysteme. Die Daten durchlaufen dann Zusammenführungs- und Verarbeitungsschichten, wobei zunehmend Cloud-Lakehouse- und Data-Hub-Architekturen genutzt werden, bevor sie zu Marketing-Datenmarts für BI, KI/ML, Attribution und Experimentierung modelliert werden. Die Ergebnisse werden durch nachgelagerte Aktivierung operationalisiert, einschließlich Zielgruppensegmentierung, Journey-Orchestrierung, Gebotsoptimierung, Personalisierung und Retail-Media-Umsetzung.
Interoperabilität und Normalisierung bleiben wiederkehrende Reibungspunkte, da fragmentierte Schemata und Identitätsbeschränkungen über eine Vielzahl von Plattformen hinweg Latenz und Governance-Aufwand erhöhen können. Es wird weiterhin in integrierte, cloud-native Plattformen und Konnektoren investiert, die Silos reduzieren und die Aktivierung beschleunigen, wie sich an der Erweiterung der KI-gestützten Commerce-Media-Funktionen von Pacvue zeigt (einschließlich plattformübergreifender Medienplanung und Integrationen über Amazon AMC und DSP), um Aktivierungsengpässe zu beheben. Dienstleister und Systemintegratoren unterstützen ebenfalls die Implementierung und das Change-Management, während Cloud-Infrastrukturen und Referenzarchitekturen von Anbietern wie AWS und Microsoft skalierbare Erfassung und Echtzeitverarbeitung für eine durchgängige Messung ermöglichen.
Wettbewerbslandschaft
Marktkonzentration
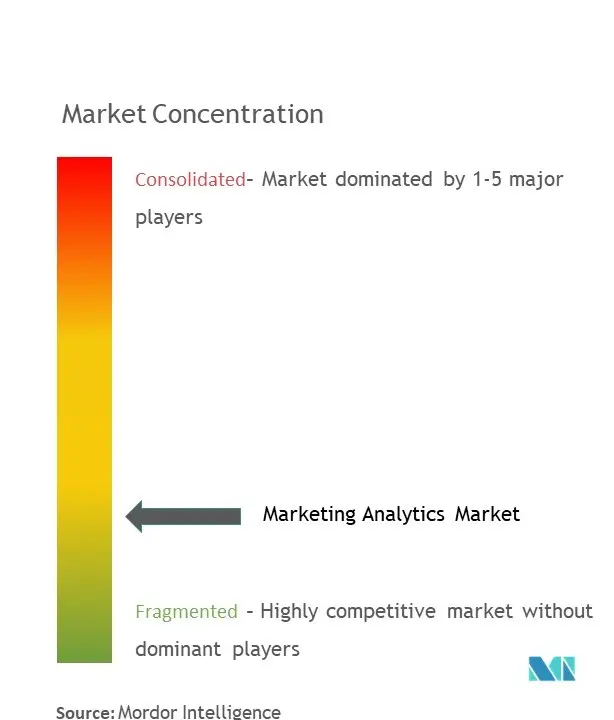
Der Marketing Analytics Markt weist eine moderate Konsolidierung auf. Adobe, Salesforce, Oracle und Google integrieren Analyse in Omnichannel-Erlebnisclouds und halten gemeinsam etwa 28 % Marktanteil. Hyperscaler nutzen serverlose Infrastruktur und proprietäre KI-Chips, um etablierte Anbieter bei den Kosten pro Recheneinheit und dem Trainingsdurchsatz zu übertreffen. Kleinere Spezialisten differenzieren sich durch vertikalisierte Modelle – beispielsweise Einzelhandelspreisalgorithmen oder Datenschutz-Sandboxes, die nach dem Cookie-Ende ihren Nutzen bewahren.
Strategische Schritte betonen KI-Agenten, die Kampagnenoptimierung automatisieren, komponierbare Kundendatenplattformen und datenschutzkonforme Kollaborationsumgebungen. Die Veröffentlichung von KI-Agenten durch Adobe im März 2025 reduziert manuelle Arbeitsabläufe um 40 %. Die Akquisition des Datenschutzunternehmens Own durch Salesforce im Jahr 2024 stärkt die Compliance-Nachweise, während Oracle Abwanderungsklassifikatoren mit einer Genauigkeit von 90 % einbettet. Das Wettbewerbsfeld verlagert sich in Richtung Modularität: Käufer fordern offene APIs, um Analyse in bestehende Stacks einzubinden, und fördern damit ein Ökosystem, in dem Best-of-Breed-Anbieter mit Suite-Platzhirschen koexistieren.
Marktführer im Marketing Analytics-Bereich
-
IBM Corporation
-
Microsoft Corporation
-
Oracle Corporation
-
Salesforce.Com Inc.
-
Accenture PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marketing-Analytics-Markt Unternehmen in diesem Bericht
- Adobe Inc.
- Salesforce Inc.
- Oracle Corporation
- SAS Institute Inc.
- IBM Corporation
- Microsoft Corporation
- Teradata Corporation
- HubSpot Inc.
- Google LLC
- SAP SE
- Neustar Inc.
- Pegasystems Inc.
- Tableau Software LLC
- Alteryx Inc.
- Mixpanel Inc.
- Amplitude Inc.
- Sprinklr Inc.
- Hootsuite Inc.
- Marketo Inc.
- Experian plc
- Clarabridge Inc.
Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum ist die Operationalisierung einer First-Party- und datenschutzkonformen Messung über fragmentierte Kanäle (Social, CTV, Retail Media und Commerce) hinweg, ohne auf veraltete Kennungen zurückzugreifen. Dies steigert die Nachfrage nach komponierbaren Architekturen, die Marketinganalytik mit Unternehmensdatenplattformen und Aktivierungsendpunkten verbinden, da Käufer verstärkt Wert auf plattformübergreifende Synthese legen (zum Beispiel die Verknüpfung von Verhaltensanalysedaten mit Werbeplattformen) sowie auf modulare Konnektoren, die Integrationszeiten und Gesamtbetriebskosten senken.
Der Aufbau von Unternehmenszentralisierung und KI-Infrastruktur schafft ebenfalls Wege für Einsätze der Marketinganalytik, insbesondere im asiatisch-pazifischen Raum, wo mobilorientierte Nutzung und wachsende digitale Werbeaktivität die Komplexität der Omnichannel-Messung erhöhen. In Indien erweitern groß angelegte KI- und Cloud-Infrastrukturinvestitionen, wie die im Juni 2026 angekündigte zusätzliche Investition von Amazon in Höhe von 13 Milliarden USD (wodurch sich das Gesamtengagement auf 48 Milliarden USD erhöht), die Rechen- und Datengrundlagen, die für Analytik-Workloads genutzt werden, während Unternehmensmaßnahmen zur Konsolidierung digitaler Fähigkeiten über Global Capability Centers – etwa Daburs Einrichtung von GCCs einschließlich eines dedizierten Digital-Marketing-Hubs im Juni 2026 – die interne Nachfrage nach standardisierten Datenmodellen, Automatisierung und wiederholbarer Messung erhöhen. Agentische Analytikfunktionen unterstützen zudem die Chancen für Anbieter, die autonome Optimierung und Governance-Kontrollen in cloud-native Suiten einbetten können, indem sie sich über Erklärbarkeit, Prüfbarkeit und Closed-Loop-Aktivierung differenzieren statt nur über Dashboarding.
Neueste Industrielle Entwicklungen in Marketing-Analytics-Markt
- Juli 2026: Accenture Edge und Google Cloud kündigten eine Suite vorgefertigter agentischer KI-Lösungen an, einschließlich Funktionen, die für personalisiertes Marketing und Customer Intelligence für Unternehmen des Mittelstands positioniert sind. Dies verpackt fortschrittliche Automatisierung in wiederholbare Angebote und erweitert agentenbasierte Workflows von Großunternehmensprogrammen auf breitere Segmente, wodurch der Wettbewerbsdruck auf eigenständige Einzellösungen steigt.
- Juni 2026: NIQ stellte NIQ Cadence vor, ein Compound-KI-Betriebssystem für Marketingeffektivität, das 19 spezialisierte Agenten umfasst, die von NIQ Optiq koordiniert werden. Dies erweitert die Marktnarrative von Analytik-Dashboards hin zu koordinierten Agenten, die Messung mit Ausführung über Workflows hinweg verbinden.
- November 2025: Accenture Ventures investierte in Alembic, eine KI-gestützte kausale Marketing-Intelligence-Plattform. Die Investition unterstreicht die Betonung durch Käufer und Investoren auf kausale Messansätze, die die Umverteilung von Ausgaben über Kanäle hinweg angesichts von Identitäts- und Attributionsbeschränkungen unterstützen.
Marketing-Analytics-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Marketing-Analytics-Markt Software, die von Organisationen eingesetzt wird, um Marketingleistungsdaten zu erfassen, zu organisieren und zu analysieren, damit Teams Kampagnen kanalübergreifend planen, optimieren und messen können.
Ausschlüsse aus dem Umfang: Allgemeine IT-Analysetools, die nicht für Marketing-Anwendungsfälle entwickelt oder vertrieben werden, sind ausgeschlossen. Ebenso ausgeschlossen sind reine Medienkostenweiterleitungen, die keinen Bezug zu Analytics-Umsätzen aufweisen.
Segmentierungsübersicht
- Nach Bereitstellung
- Cloud
- On-Premise
- Nach Anwendung
- Online-Marketing
- E-Mail-Marketing
- Content-Marketing
- Social-Media-Marketing
- Weitere Anwendungen
- Nach Endnutzer
- Einzelhandel
- Bank- und Finanzdienstleistungen
- Bildung
- Gesundheitswesen
- Fertigung
- Reisen und Gastgewerbe
- Weitere Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Südostasien
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit der Entwicklung einer klaren Nachfragegeschichte für Marketing-Messung und Entscheidungsfindung sowie der Erfassung, wie Anbieter Analytics typischerweise monetarisieren (Abonnements, Lizenzen und zugehöriger Support). Wir nutzten öffentliche Quellen wie das US Bureau of Economic Analysis, das US Census Bureau, die OECD, die Internationale Fernmeldeunion und Weltbank-Indikatoren, um das makroökonomische Umfeld zu fundieren, das die digitale Akzeptanz und die Unternehmensausgaben beeinflusst.
Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Mitschriften von Earnings Calls sowie seriöse Presseberichterstattung ausgewertet, um die Produktpositionierung und die Umsatzerfassung im Bereich Analytics gegenüber angrenzenden Martech-Tools zu verstehen. Darüber hinaus nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten-Screening sowie eine kostenpflichtige Patentdatenbank, um zu überprüfen, wo Innovationen konzentriert sind und welche Fähigkeiten priorisiert werden. Die hier aufgeführten Desk-Quellen sind illustrativ; viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung von Annahmen und Klärung von Lücken herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um reale Kaufmuster und die praktische Nutzung zu testen – Bereiche, in denen Desk-Quellen häufig ungenau bleiben. Wir sprachen mit einer Mischung aus Plattformbetreibern, Systemintegratoren und Unternehmensanwendern in wichtigen Regionen, damit Annahmen zu Akzeptanz, Verlängerungsverhalten und Preisgestaltung vor der Finalisierung der Gesamtzahlen präzisiert werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 12 % | APAC: 43 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 32 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 56 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte nach einem Top-down-Ansatz, bei dem die Gesamtausgaben für Unternehmenssoftware und die Förderung des digitalen Marketings in einen adressierbaren Pool umgerechnet und anschließend anhand der Marketing-Analytics-Durchdringung sowie der typischen Ausgabenintensität nach Branche und Region gefiltert wurden. Um das Gesamtergebnis realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Überprüfungen abgesichert, beispielsweise durch Stichproben aus Umsatzangaben von Anbietern, Kanal-Feedback zu Auftragsgrößen sowie eine Näherungsrechnung aus Durchschnittspreis mal Volumen für kostenpflichtige Lizenzen, sofern dieses Signal verfügbar war.
Zu den wichtigsten Eingangsgrößen des Modells zählten die Mischung aus Cloud- und On-Premises-Bereitstellung, durchschnittliche Vertragswerte nach Unternehmensgröße, Akzeptanz von Attribution- und Mess-Workflows, die Entwicklung von Marketingbudgets sowie Datenschutzänderungen, die die Art der Messung beeinflussen. Wenn Bottom-up-Signale Lücken aufwiesen, wurden die fehlenden Teile durch Vergleiche mit ähnlichen Kundenkohorten überbrückt und anschließend in Interviews erneut überprüft. Die Prognose basierte auf einer Szenarioanalyse, gestützt durch Expertenmeinungen zu Budgetzyklen und Produkt-Roadmaps; die Wachstumsraten wurden anschließend regional angepasst, basierend auf dem digitalen Reifegrad und der erwarteten Analytics-Durchdringung.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, wie der Entwicklung der Unternehmensoftwareausgaben, von Anbietern berichteten Wachstumskommentaren sowie regionalen Akzeptanzmustern aus Interviews. Große Jahressprünge, ungewöhnliche regionale Anteile oder überdehnt wirkende Preisannahmen wurden markiert, erneut geprüft und vor der Freigabe korrigiert.
Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung erheblich verändern, etwa eine deutliche Verschiebung in den Datenschutzvorschriften oder bei den IT-Ausgaben von Unternehmen. Vor der Auslieferung wird ein abschließender Analysedurchlauf durchgeführt, damit Kunden die aktuellste Einschätzung erhalten, die auf klaren Annahmen und Querprüfungen basiert.
Vergleich der Marketing-Analytics-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Marketing Analytics stimmen häufig nicht überein; der Grund liegt in der Regel nicht in der Mathematik, sondern darin, was gezählt wird und wie es projiziert wird. Unterschiede entstehen, wenn eine Studie Software mit Dienstleistungen vermischt, angrenzende Martech-Kategorien einbezieht oder ein anderes Basisjahr und einen anderen Währungszeitpunkt verwendet.
Die Hauptlücke entsteht durch Scope-Creep in breitere Marketingplattformen und Dienstleistungsbündel. Mordor Intelligence zählt Marketing Analytics als Analytics-Software-Umsatz, der an Mess- und Optimierungsanwendungsfälle gebunden ist, anstatt breitere Marketingtechnologieausgaben einzubeziehen, die außerhalb von Analytics liegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,02 Milliarden USD (2026) | |
| Branchenpublikation A | 6,15 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen längeren Zeithorizont; zudem scheinen Dienstleistungen zusammen mit Tools einbezogen zu sein, was die Gesamtzahlen je nach Erfassung von Implementierung und Support verschieben kann. |
| Research House B | 5,80 Milliarden USD (2025) | Trennt Software und Dienstleistungen explizit und weist ein anderes Basisjahresniveau aus, was von reinen Software-Behandlungen und von Preisfortschreibungsannahmen für Verlängerungen und Upgrades abweichen kann. |
Betrachtet man die drei Zahlen im Überblick, erklärt sich die Streuung größtenteils durch das, was über Software hinaus einbezogen wird, sowie durch die Wahl des Basisjahres und die Art, wie Preise über die Zeit fortgeschrieben werden. Unser Ansatz hält das Gesamtergebnis an wiederholbare Signale wie Akzeptanz, Vertragswerte und Bereitstellungsmix gebunden und überprüft es anschließend in Interviews, damit die endgültige Zahl für die Planung praxistauglich bleibt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Marketing Analytics Markt im Jahr 2026?
Der Markt hat im Jahr 2026 einen Wert von 8,02 Milliarden USD und soll bis 2031 einen Wert von 14,55 Milliarden USD erreichen.
Welche Region wächst im Marketing Analytics-Bereich am schnellsten?
Asien-Pazifik verzeichnet mit 13,31 % den höchsten CAGR bis 2031, bedingt durch Mobile-First-Konsumentenverhalten und stark steigende Ausgaben für digitale Werbung.
Warum werden Cloud-Bereitstellungen für die Analyse bevorzugt?
Cloud-Modelle bieten elastische Skalierung, geringere Kapitalausgaben und Zugang zu eingebetteten KI-Diensten, die Experimente beschleunigen.
Was treibt die anhaltende Führungsposition des Einzelhandels an?
Einzelhändler investieren in Echtzeit-Personalisierungsmaschinen, um mit Direct-to-Consumer-Wettbewerbern zu konkurrieren und die Konversionsraten zu steigern.
Wie beeinflussen Datenschutzgesetze die Marketing-Analyse?
Die DSGVO und der CCPA treiben First-Party-Datenstrategien und die Einführung datenschutzfreundlicher Analyse voran, erhöhen die Compliance-Kosten, verbessern jedoch die Datenqualität.