
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 262.41 Milliarden US-Dollar |
| Marktgröße (2026) | 286.79 Milliarden US-Dollar |
| Marktgröße (2031) | 423.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.13 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Argentinien
- Asien
- Australien
- Belgien
- China
- Dänemark
- Deutschland
- Europa
- Finnland
- Frankreich
- Hongkong
- Indien
- Italien
- Japan
- Kanada
- Katar
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Nordamerika
- Norwegen
- Polen
- Russland
- Saudi-Arabien
- Schweden
- Singapur
- Spanien
- Südkorea
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des Malaysia-Zahlungsmarkts von Mordor Intelligence
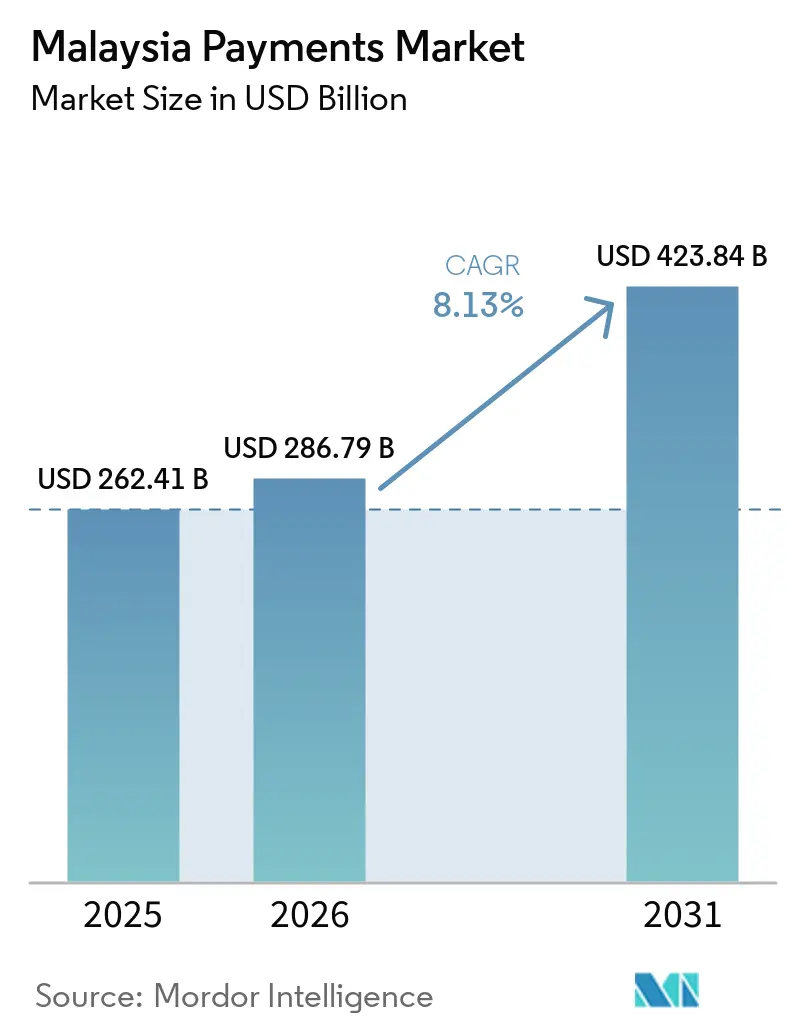
Die Größe des Malaysia Zahlungsmarkts wird für 2025 auf 262,41 Milliarden USD, für 2026 auf 286,79 Milliarden USD und bis 2031 auf 423,84 Milliarden USD prognostiziert, mit einer CAGR von 8,13 % von 2026 bis 2031. Debit- und Kreditkarten bilden nach wie vor das Rückgrat des stationären Einzelhandels, doch der Transaktionswert verlagert sich zunehmend hin zu interoperablen QR-Codes, die Interbankenentgelte senken, sowie zu Echtzeit-Zahlungsschienen, die eine sofortige Abwicklung versprechen. Die DuitNow-Infrastruktur der Zentralbank hat bereits Millionen von Händlern angebunden, während ASEAN-grenzüberschreitende Vereinbarungen es Reisenden ermöglichen, einen einzigen Code in Malaysia, Singapur und Thailand zu scannen. Islamische digitale Geldbörsen, Auszahlungsanforderungen der Gig-Economy und staatliche E-Rechnungsvorschriften vertiefen die Verbreitung von Geldbörsen, während anhaltender Betrug und Konnektivitätslücken im ländlichen Raum das Adoptionsniveau dämpfen. Der Wettbewerbsdruck verlagert sich von gebührenbasierten Kartenausgebern hin zu datenreichen Plattform-Ökosystemen, die Zahlungen durch Kreditvergabe, Versicherungen und Kundenbindung statt durch reinen Interbankenentgelt monetarisieren.
Wichtigste Erkenntnisse des Berichts
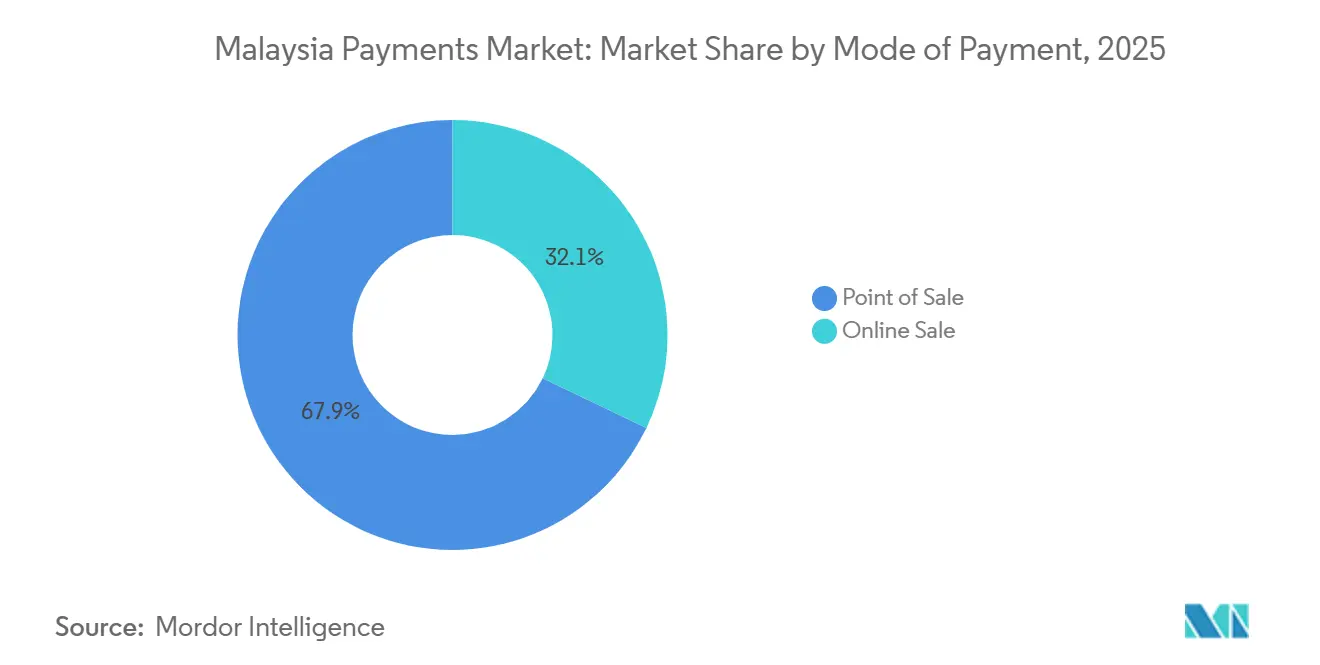
- Nach Zahlungsart führten Point-of-Sale-Kanäle im Jahr 2025 mit einem Anteil von 67,89 % am Transaktionswert, während Online-Verkaufskanäle bis 2031 mit einer CAGR von 10,13 % wachsen sollen.
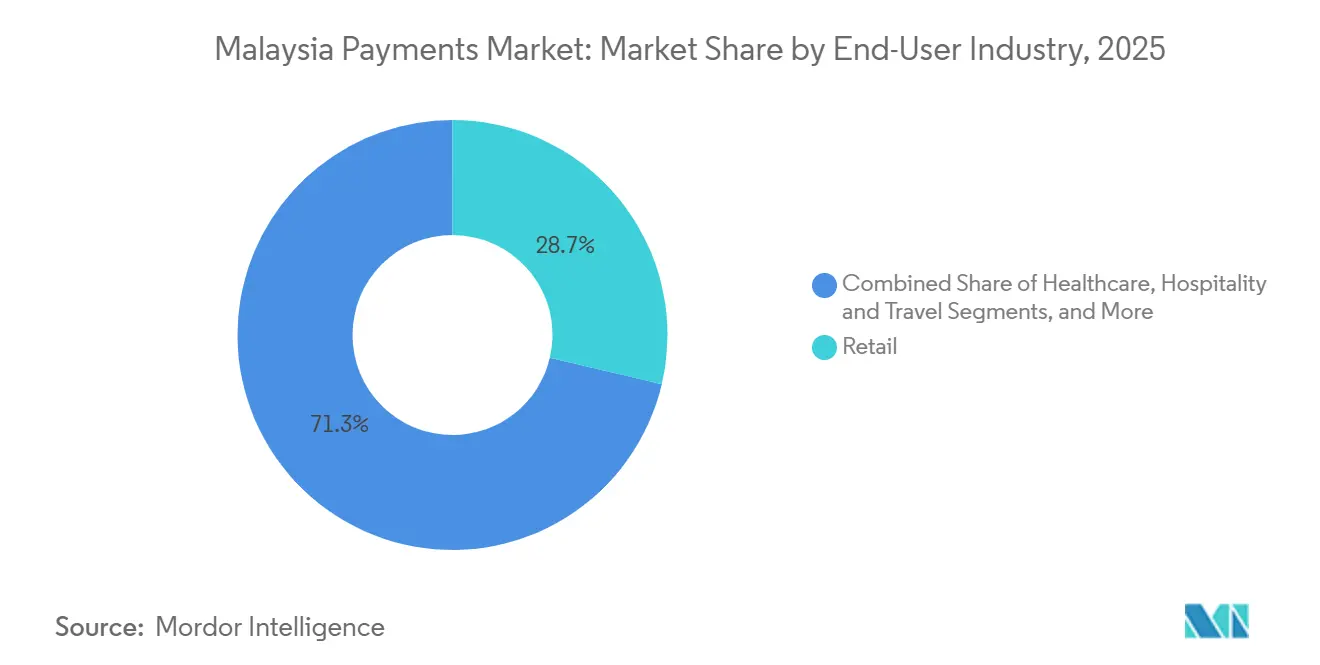
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Wertanteil von 28,67 % auf den Einzelhandel, während Gastgewerbe und Reisen bis 2031 mit einer CAGR von 11,24 % zulegen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasante Expansion des E-Commerce und Übernahme des mobilen Einkaufens | +1.8% | National, konzentriert im Klang Valley, Penang, Johor Bahru | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung interoperabler QR-Codes (DuitNow) und kontaktloser Karten | +1.5% | National, vorgeschrieben von der Bank Negara Malaysia | Kurzfristig (≤ 2 Jahre) |
| Verbreitung kontaktloser Karten und Einführung von NFC-Terminals | +1.2% | Kuala Lumpur, George Town, Johor Bahru | Kurzfristig (≤ 2 Jahre) |
| Aufstieg des islamischen Fintechs und scharia-konformer Zahlungsangebote | +0.9% | Bundesstaaten mit höherer islamischer Bankdurchdringung | Langfristig (≥ 4 Jahre) |
| ASEAN-Initiativen zur Interoperabilität grenzüberschreitender E-Geldbörsen | +0.7% | Malaysia-Singapur- und Malaysia-Thailand-Korridore | Mittelfristig (2–4 Jahre) |
| Sofortauszahlungen für die Gig-Economy über Echtzeit-Zahlungsschienen | +0.6% | Klang Valley, Penang, Johor Bahru | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Expansion des E-Commerce und Übernahme des mobilen Einkaufens
Die Smartphone-Durchdringung überstieg im Jahr 2025 die 90-%-Marke, und Super-Apps wie Shopee und Lazada integrierten Ein-Tippen-Geldbörsen-Checkouts, die Kartennetzwerkgebühren umgehen.[1] Mobile-First-Käufer tätigen 40 % häufiger Transaktionen als Desktop-Nutzer, was die Kundengewinnungsökonomie für Händler verbessert. Die Verknüpfung von Touch 'n Go mit Grabs Fahrdienst- und Essenslieferdiensten bettet Zahlungen in den Alltag ein und erhöht die Plattformbindung. Das schrittweise E-Rechnungsmandat verpflichtet Unternehmen zur Digitalisierung von Rechnungen und drängt Lieferanten und Käufer indirekt zu Online-Abrechnungen.[2] Nachnahme-Zahlungen gehen zurück, da vorausbezahlte digitale Geldbörsen an Glaubwürdigkeit bei der Streitbeilegung gewinnen. Sollte der ländliche Breitbandausbau im Rahmen des Jendela-Plans hinter dem Zeitplan zurückbleiben, könnte die Nutzungslücke zwischen städtischen und ländlichen Käufern größer werden.
Staatliche Förderung interoperabler QR-Codes (DuitNow) und kontaktloser Karten
Die Bank Negara Malaysia verpflichtet alle Zahlungsterminals, bis Juni 2026 auf PIN-Authentifizierung umzustellen, und schließt damit Schlupflöcher, die unterschriftsbasierten Betrug ermöglichten.[3] DuitNow QR vereinheitlicht zuvor isolierte Geldbörsen-Codes und hat 2,6 Millionen Händler angebunden, wobei das Volumen im Jahr 2025 um 47 % im Jahresvergleich gestiegen ist. Das George-Town-Abkommen zwischen den ASEAN-Zentralbanken garantiert gegenseitige QR-Akzeptanz, sodass malaysische Touristen in Bangkok mit Touch 'n Go bezahlen und dabei Devisenkursaufschläge vermeiden. Die Erholung des Tourismus, die bis Mitte 2025 bereits 85 % des Niveaus von 2019 erreicht hatte, beschleunigt die QR-Übernahme bei Gastgewerbehändlern. Visa und Mastercard verzeichnen eine Erosion ihrer kartenpräsenten Einnahmen, da Pauschalgebühren-QR-Schienen prozentuale Interbankenentgeltmodelle unterbieten.
Verbreitung kontaktloser Karten und Einführung von NFC-Terminals
Maybank und CIMB verteilten bis Ende 2025 8 Millionen kontaktlose Karten und verkürzten die durchschnittliche Kassierzeit im Supermarkt von 45 Sekunden auf 12 Sekunden. Touch 'n Go rüstete 6 Millionen Fahrzeuge mit RFID-Tags nach, die gleichzeitig als Geldbörsen-Identifikatoren für Mautgebühren und Parkgebühren dienen.[4] NFC-Lesegeräte dominieren nun Malaysias wichtigste Transit- und Einzelhandelsknoten und senken die psychologische Hürde für mobile Tap-Zahlungen. Samsung und Huawei laden Geldbörsen auf Geräten vor, die über die führenden Telekommunikationsanbieter des Landes verkauft werden, und erreichen bis Mitte 2025 eine Aktivierungsrate von 30 %. Eine bevorstehende Herausforderung ist der Rückzug von Terminal-Subventionen, sobald die Interbankenentgelt-Pools der Kartennetzwerke schrumpfen.
Aufstieg des islamischen Fintechs und scharia-konformer Zahlungsangebote
Die islamischen Bankaktiva erreichten im Jahr 2025 1,2 Billionen RM (267,0 Milliarden USD), was 39,5 % des nationalen Bankwesens entspricht. Die Geldbörse der Bank Islam Malaysia leitet Zakat-Beiträge automatisch weiter und erfüllt damit die Glaubenspflichten observanter Nutzer. Maybank Islamic strukturiert Kauf-jetzt-zahle-später-Pläne als Murabaha-Verträge, umgeht damit Zinsen und gewinnt unter 12 Millionen MAE-Nutzern an Zugkraft. Die Wertpapierkommission genehmigte scharia-konforme Crowdfunding-Portale, die Zahlungen ausschließlich über islamische Geldbörsen abwickeln. Ausländische Arbeitnehmer überweisen jährlich 30 Milliarden RM (6,7 Milliarden USD), und Pilotprojekte wie Waheds goldgedeckte Stablecoins versprechen schnellere, halal-konforme grenzüberschreitende Überweisungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Bargeldpräferenz bei KMU und ländlichen Verbrauchern | -0.8% | Ländliches Sabah, Sarawak, Innenraum Pahang, Kelantan | Langfristig (≥ 4 Jahre) |
| Zunehmender Betrug und Cybersicherheitsbedenken, die das Vertrauen mindern | -0.6% | National, höhere Inzidenz in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierter Akquisitionsmarkt hält MDR für Kleinstunternehmen hoch | -0.4% | National, Kleinstunternehmen | Mittelfristig (2–4 Jahre) |
| E-KYC-Hürden für Migranten und ausländische Arbeitnehmer | -0.3% | Klang Valley, Penang, Johor | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Bargeldpräferenz bei KMU und ländlichen Verbrauchern
Siebzig Prozent der KMU bevorzugen nach wie vor Bargeld und verweisen auf Steuerprüfungsängste und Liquiditätsbedarf. Die unzuverlässige Internetverbindung und die alternde Bevölkerung in Sabah und Sarawak verstärken dieses Verhalten. Das eBelia-Jugendsubventionsprogramm 2024 trieb kurzfristig die Geldbörsen-Aktivierung an, doch die Nutzung brach nach dem Ende der Anreize ein und bewies, dass Subventionen ohne flächendeckende Händlerakzeptanz keine nachhaltige Wirkung haben. QR-Pilotprojekte auf Wochenmärkten scheiterten, weil 24-Stunden-Abrechnungszyklen das Betriebskapital der Händler untergraben. Solange Echtzeit-Auszahlungen nicht in Städten der dritten Ebene ankommen, behält Bargeld seine Vorteile in Bezug auf Geschwindigkeit und Vertrauen.
Zunehmender Betrug und Cybersicherheitsbedenken, die das Vertrauen mindern
Verbraucher verloren im Jahr 2024 durch 51.020 Betrugsfälle 1,51 Milliarden MYR (335,0 Millionen USD), ein Anstieg von 218 % im Jahresvergleich. Das Nationale Betrugsreaktionszentrum fror in sechs Monaten 200 Millionen MYR (44,4 Millionen USD) verdächtiger Gelder ein, dennoch gaben 42 % der befragten Nutzer an, ihre Geldbörsennutzung nach Bekanntwerden von Betrug eingeschränkt zu haben. Obligatorische Sperrfristen und stufenweise Biometrie mindern das Risiko, fügen jedoch Reibung hinzu. Gig-Economy-Fahrer auf gemeinsam genutzten Smartphones sind zunehmend von Zugangsdatendiebstahl betroffen, was Grab dazu veranlasst, Verhaltensanalysen mit zusätzlichen Kosten einzusetzen. Ohne kontinuierliche Investitionen in KI-gestützte Erkennung könnte eine Vertrauensspirale die digitale Akzeptanz untergraben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart:
Online-Kanäle gewinnen an Checkout-Geschwindigkeit, während QR-Codes den Point of Sale zur Massenware machenPoint-of-Sale-Methoden machten im Jahr 2025 67,89 % des Werts aus, gestützt durch etablierte Kartengewohnheiten in Supermärkten, Tankstellen und Restaurants. Innerhalb dieser Gruppe dominieren Debitkarten bei Gehaltsempfängern, während Kreditkarten durch Bonusprogramme und flexible Ratenzahlungspläne größere Ermessensausgaben abdecken. Bankfinanzierungen verbinden islamische Murabaha-Strukturen mit konventionellen Ratenangeboten und sprechen Verbraucher an, die Wohnungen einrichten oder Elektronik kaufen. Prepaid-Karten verlieren an Nutzen gegenüber aufladbaren Geldbörsen, die kontaktlosen Transit und sofortige Peer-Überweisungen ermöglichen. Digitale Geldbörsen sind der Wachstumstreiber, ihr Wachstum wird durch die Gebührenbefreiungen von DuitNow QR verstärkt, die Kleinsthändler anziehen.
Online-Verkaufskanäle sind zwar kleiner, wachsen aber bis 2031 mit einer CAGR von 10,13 %, da mobiloptimierte Checkouts die Formularausfüll-Reibung beseitigen. Karten vermitteln nach wie vor rund 60 % des E-Commerce-Werts, doch ihr Anteil wird durch in Shopee und Lazada eingebettete Geldbörsen verdrängt, die Kartennetzwerkgebühren vermeiden. Online-Bankfinanzierungen unterstützen zinsfreie Ratenzahlungspläne für mittelpreisige Smartphones und Haushaltsgeräte, wobei islamische Varianten die Attraktivität steigern. Prepaid-Karten verzeichnen eine begrenzte Rotation, da die Rückerstattungsabwicklung umständlich ist. Digitale Geldbörsen dominieren bei niedrigwertigen, hochfrequenten Bestellungen wie Essenslieferungen, wobei Touch 'n Go eine Nutzerdurchdringung von 82,41 % und Boost eine von 66,68 % aufweist. Kauf-jetzt-zahle-später-Produkte wie BigPay Later sprechen Nutzer an, die Budgetdisziplin und zinsfreie Zahlungsaufteilung wünschen.


Nach Endnutzerbranche:
Gastgewerbe überholt Einzelhandel, da kontaktlose Zahlungen zum Standard werdenDer Einzelhandel erfasste im Jahr 2025 28,67 % des Transaktionswerts, angetrieben von Supermärkten und Convenience-Ketten, die nun Self-Checkout-Kioske und QR-Akzeptanz bevorzugen. Unterhaltung und digitale Inhalte folgen, da wiederkehrende Abrechnungen für Streaming und Gaming Nutzer in monatliche Lastschriften einbinden, die die Abwanderung reduzieren. Die Digitalisierung des Gesundheitswesens bleibt lückenhaft; das neu eingeführte iPayment-Portal standardisiert Gebühren staatlicher Krankenhäuser, doch private Kliniken hinken hinterher.
Gastgewerbe und Reisen ist das am schnellsten wachsende Segment mit einer CAGR von 11,24 % bis 2031, begünstigt durch die Erholung des Einreise-Tourismus und die weitverbreitete Einführung kontaktloser Check-ins und mobiler Zimmerschlüssel. Fluggesellschaften betten Geldbörsen-Zahlungen für Gepäck und Sitzplatz-Upgrades ein und reduzieren die Bargeldabwicklung an Schaltern. Behörden und Versorgungsunternehmen verlagern Steuer-, Wasser- und Fahrzeugzulassungsgebühren auf das MyGovernment-Portal, doch ältere Bürger und ländliche Nutzer stehen weiterhin in Schlangen in stationären Büros. Sonstige Kategorien, darunter Studiengebühren und Spendenaktionen, testen automatisierte monatliche Lastschriften, doch die Verbraucherschutzregeln für automatische Verlängerungen entwickeln sich noch.


Geografische Analyse
Das städtische Malaysia treibt die digitale Akzeptanz voran. Das Klang Valley allein trägt rund 45 % des nationalen Transaktionswerts bei, da dichte Händlernetzwerke, hohe Smartphone-Durchdringung und multinationale Gehaltsabrechnungen bargeldloses Verhalten verstärken. Penang und Johor Bahru zusammen fügen weitere 20 % hinzu, begünstigt durch grenzüberschreitende QR-Ausgaben mit Singapur und Thailand. Die ASEAN-Zahlungskonnektivitätsinitiative, die im ersten Halbjahr 2025 12,9 Millionen QR-Transaktionen abwickelte, ist in diesen Grenzkorridoren am aktivsten.
Das ländliche Sabah und Sarawak umfassen 60 % der Landfläche, generieren jedoch kaum 15 % des Zahlungswerts. Nur 70 % der besiedelten Gebiete verfügen über zuverlässiges 4G, und Bankfilialen sind dünn gesät. Das Breitbandprogramm Jendela verspricht 100 Mbit/s für 9 Millionen Haushalte, doch bergige Innendistrikte bleiben für den Glasfaserausbau unrentabel. Digitalisierungspilotprojekte auf Wochenmärkten scheiterten, weil Abrechnungsverzögerungen die Liquidität der Händler untergraben. Solange Geldbörsen offline funktionieren und eine taggleiche Abrechnung anbieten, wird Bargeld seinen Geschwindigkeits- und Datenschutzvorteil behalten.
Die Ostküstenstaaten bieten ein gemischtes Bild. Städtische Zentren wie Kuantan spiegeln Penangs Zahlungsmuster wider, während ländliche Hinterländer Sabahs Bargeldpräferenz nachahmen. Jugendorientierte eBelia-Subventionen verzeichneten in Kuala Lumpur eine Einlösungsquote von 75 %, aber nur 50 % in Kelantan, was darauf hindeutet, dass die Händlerakzeptanz und nicht die Bereitschaft der Verbraucher der Engpass ist. Islamische Geldbörsen-Funktionen, einschließlich automatischer Zakat-Abbuchung und halal-Händlerkennzeichnungen, finden in diesen Bundesstaaten Anklang. Wanderarbeiter in Fabriken im Klang Valley und Technologieparks in Penang bleiben ein ungenutztes Segment, da strenge E-KYC-Regeln das Onboarding ohne lokale Ausweise verhindern. Regulatorische Flexibilität könnte hier einen Volumenzuwachs von 5–7 % freisetzen.
Regulatorisches Umfeld
Zahlungsverkehr in Malaysia unterliegt der Aufsicht der Bank Negara Malaysia (BNM), wobei zentrale rechtliche Grundlagen wie das Payment Systems Act 2003 und der Financial Services Act 2013 Lizenzierung, Geschäftsverhalten und Systemrisikokontrollen für Zahlungssysteme und E-Geld regeln. Ein kurzfristiger Compliance-Meilenstein ist die Anforderung der BNM, dass Zahlungsterminals bis Juni 2026 auf PIN-Authentifizierung umgestellt werden müssen, wodurch die Authentifizierungskontrollen für Präsenztransaktionen mit Karte neben umfassenderen Betrugsbekämpfungsmaßnahmen verschärft werden.
Interoperabilitäts- und Digitalisierungsvorgaben werden im Einzelhandelszahlungsverkehr und in E-Commerce-Workflows zunehmend verschärft. Am 30. Juni 2026 veröffentlichte die BNM das Interoperable Fund Transfer Framework (IFTF), das das Interoperable Credit Transfer Framework von 2019 ablöst und Banken sowie E-Geld-Emittenten dazu verpflichtet, proprietäre QR-Code-Schemanetzwerke bis zum 30. Juni 2028 schrittweise abzuschaffen, wodurch gemeinsame Infrastrukturen wie DuitNow gestärkt werden. Parallel dazu aktualisierte das Inland Revenue Board of Malaysia (IRBM) am 7. Juli 2026 seine e-Invoice Specific Guidelines (Version 4.8) im Rahmen des Income Tax Act 1967, was den Compliance-Druck auf Händler und Plattformen erhöht, die die Zahlungsabstimmung an die E-Rechnungsanforderungen anpassen müssen, während die Überarbeitung der E-Commerce-Gesetzgebung durch das Ministry of Domestic Trade and Cost of Living (KPDN) fortgesetzt wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Verbrauchern und Unternehmen, die Karten, digitale Geldbörsen, Banküberweisungen und QR-Codes am Point of Sale und bei Online-Checkouts verwenden. Ausgebende Banken und E-Geld-Emittenten stellen Konten und Geldbörsen bereit, während akquirierende Banken, Zahlungsgateways und Händlerakquisiteure die Akzeptanz für Einzelhändler, Marktplätze, Reise- und Dienstleistungsunternehmen ermöglichen. Gerätehersteller und Telekommunikationsunternehmen unterstützen den Zugang über NFC und mobile Geldbörsen, und Anbieter für Betrug, Identität (elektronische Kundenidentifikation) und Risiko sind in der Onboarding- und Transaktionsüberwachung tätig.
Die nationale gemeinsame Infrastruktur wird von Payments Network Malaysia (PayNet) getragen, das der BNM und 11 inländischen Finanzinstituten gehört, und betreibt Infrastrukturen wie DuitNow sowie weitere Interbank-Zahlungsdienste, die die Konnektivität zwischen den Teilnehmern standardisieren. Clearing und Settlement über gemeinsame Infrastrukturen und Schemata wandeln Autorisierungen in endgültige Geldbewegungen um, und Interoperabilität sowie Compliance beeinflussen nun, wie Wert geschaffen und erfasst wird. Malaysia verzeichnete 2025 18,4 Milliarden E-Payment-Transaktionen (538 E-Zahlungen pro Kopf), was auf ein wachsendes Volumen für Prozessoren, Acquirer und Betrugskontrollen hindeutet. Das IFTF der BNM (30. Juni 2026) fügt eine Ökosystem-Frist hinzu, um proprietäre QR-Netzwerke bis zum 30. Juni 2028 abzuschaffen, was Wallets, Banken und Acquirer zu einer gemeinsamen QR-Akzeptanz treibt und die Fragmentierung auf Händlerebene verringert. Die Downstream-Monetarisierung verlagert sich zudem zunehmend auf Kredit- und Ratenzahlungsfunktionen, wobei der Consumer Credit Act 2025 (verkündet am 31. Dezember 2025, in Kraft seit 1. März 2026) BNPL unter die Aufsicht des Consumer Credit Oversight Board (CCOB) stellt und die Governance-Anforderungen für Kreditgeber, Plattformen und Zahlungsunternehmen erhöht, die Finanzierungen in den Checkout einbetten.
Wettbewerbslandschaft
Marktkonzentration
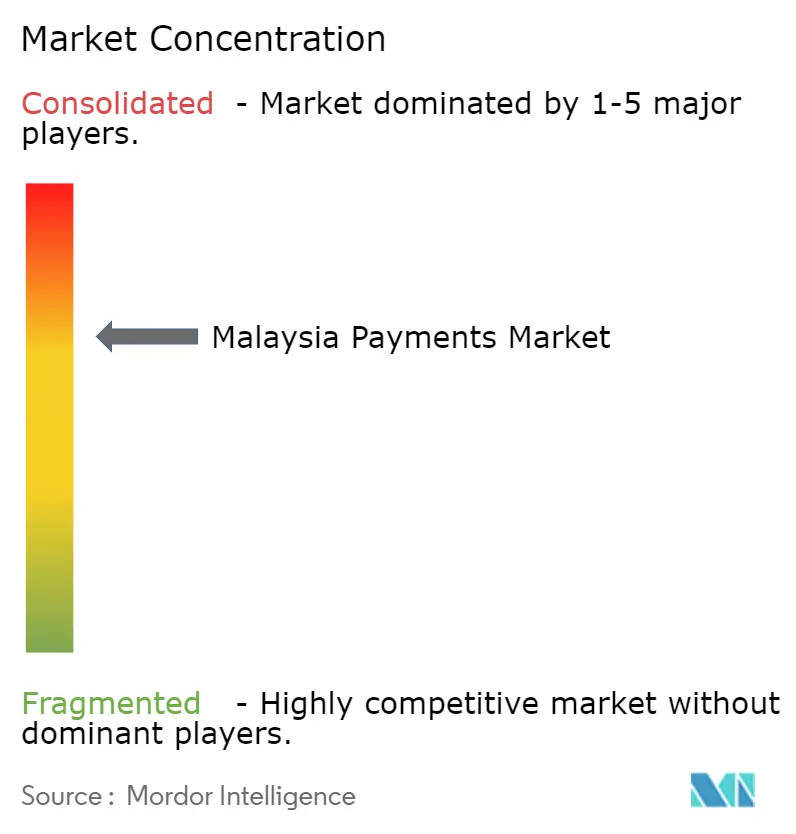
Der Malaysia-Zahlungsmarkt weist eine moderate Konzentration auf, wobei kein einzelner Akteur einen Wertanteil von 20 % überschreitet, doch die Marktführerschaft hängt von der Breite des Ökosystems und nicht von der reinen Zahlungsfunktionalität ab. Touch 'n Go verfügt über einen multimodalen Burggraben über Autobahnen, Parkplätze und den öffentlichen Nahverkehr, der 15 Millionen aktive Nutzer und granulare Mobilitätsdaten liefert. Maybanks MAE nutzt 2.400 physische Filialen und Unternehmensgehaltsverbindungen, um Vermögens- und Versicherungsprodukte zu verkaufen und Erkenntnisse aus 12 Millionen Geldbörsen-Nutzern zu monetarisieren. Visa, Mastercard und UnionPay verteidigen ihre Relevanz durch Co-Branded-Karten und Kundenbindung, doch Pauschalgebühren-QR-Schienen verwässern ihre Interbankenentgeltmarge.
Marktlücken bestehen weiterhin. Rund 2,4 Millionen ausländische Arbeitnehmer bleiben außerhalb des Mainstream-Geldbörsen-Angebots, weil Dokumentenprüfungen scheitern. BigPay umwirbt sie mit kostengünstigen Überweisungskorridoren, die Western-Union-Gebühren unterbieten. Razer Merchant Services zielt durch die Integration von Alipay+ an 60.000 Terminals direkt auf die Ausgaben erholender chinesischer Touristen ab. Eingebettete Finanzherausforderer wie Shopee und Lazada streben nach Digitalbank-Lizenzen, um Nutzer in einer einheitlichen Handels-Kredit-Zahlungsschleife zu binden. Die technologische Reife ist unterschiedlich: Erstklassige Akteure setzen KI-gestützte Betrugserkennung ein, während kleinere Zahlungsgateways an regelbasierten Filtern festhalten, die Händler durch falsch positive Ergebnisse frustrieren.
Regulierung beeinflusst die Entwicklungspfade. Die fünf Digitalbank-Lizenznehmer der Bank Negara Malaysia, darunter Sea Group und Grab, müssen Kapital- und Verbraucherschutzschwellen erfüllen, die das disruptive Tempo bremsen könnten. Die obligatorische PIN-Authentifizierung ab Juni 2026 wird Acquirer unter Druck setzen, die EMV-Upgrades verzögern. Da sich das kartenpräsente Volumen zu QR verlagert, schrumpfen die Gebührenpools und Acquirer suchen nach Nebeneinnahmen wie Datenanalyse und Kreditvergabe.
Marktführer der Malaysia-Zahlungsbranche
-
iPay88 (M) Sdn Bhd
-
United Overseas Bank (Malaysia) Bhd
-
Malayan Banking Berhad (Maybank)
-
CIMB Group Holdings Berhad
-
PayPal Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Malaysischer Zahlungsverkehrsmarkt Unternehmen in diesem Bericht
- Malayan Banking Berhad (Maybank)
- CIMB Group Holdings Berhad
- Touch 'n Go Digital Sdn Bhd
- PayPal Holdings, Inc.
- Visa Inc.
- Mastercard Incorporated
- UnionPay International Co., Ltd.
- Payments Network Malaysia Sdn Bhd (PayNet)
- iPay88 (M) Sdn Bhd
- Boost Holdings Sdn Bhd
- Razer Merchant Services Sdn Bhd
- Huawei Technologies Co., Ltd. (Huawei Pay)
- Samsung Electronics Co., Ltd. (Samsung Pay)
- Stripe, Inc.
- BigPay Later Sdn Bhd
- Pine Labs Private Ltd. (FavePay)
- Ant Group Co., Ltd. (Alipay)
- United Overseas Bank (Malaysia) Bhd
- Bank Islam Malaysia Berhad
Marktchancen und Zukunftsaussichten
Der unmittelbarste Freiraum ist mit der vorgeschriebenen Interoperabilität und der Konsolidierung von Händlern rund um gemeinsame Infrastrukturen verbunden. Das Interoperable Fund Transfer Framework der BNM (30. Juni 2026) verlangt, dass proprietäre QR-Netzwerke bis zum 30. Juni 2028 schrittweise abgeschafft werden, was die Nachfrage nach DuitNow-QR-fähigem Acquiring, Gateway-Upgrades und Migrationsdiensten für Händler bei Kleinsthändlern und fragmentierten Acquirern erhöht. Skalierung und Ausweitung der Akzeptanz unterstützen auch die Plattformökonomie: DuitNow QR erreichte 2025 drei Milliarden Transaktionen, und die nationalen Kontaktpunkte überstiegen drei Millionen, was den Fall für PSPs stärkt, Zahlungen mit Treueprogrammen, Betriebskapitaltools und Abstimmung für KMU zu bündeln.
Grenzüberschreitende QR-Konnektivität und die Digitalisierung der Compliance schaffen zusätzliche Monetarisierungsebenen über die inländische Akzeptanz hinaus. PayNet und NPCI International unterzeichneten im Februar 2026 eine Vereinbarung, um grenzüberschreitende QR-Zahlungen zwischen Malaysia und Indien mittels DuitNow QR und UPI zu ermöglichen, wodurch ein neuer Korridor für tourismus- und handelsbezogene Ausgaben entsteht, von dem Acquirer und Wallets profitieren, die für Ein- und Ausgangsströme positioniert sind. Das Budget 2026 sieht 12,9 Milliarden RM für digitale Initiativen vor und unterstützt den fortgesetzten Rollout der E-Rechnungsstellung hin zu einer vollständigen Einführung bis 2026, was die Nachfrage nach Zahlungs-Rechnungs-Abgleich, automatisierten Forderungen und konformer Berichterstattung innerhalb von Händlerplattformen antreibt. Längerfristige Produktchancen entstehen zudem rund um regulierten Datenaustausch und neue Zahlungsformen, da die BNM ein Open-Finance-Framework vorantreibt (schrittweise Umsetzung ab 2027) und die Erprobung im Rahmen ihrer Digital Asset Innovation Hub-Initiativen fortsetzt, wodurch PSPs dazu angehalten werden, Fähigkeiten für einwilligungsbasierten Datenaustausch sowie tokenisierungsbereite Akzeptanz-Stacks aufzubauen.
Neueste Industrielle Entwicklungen in Malaysischer Zahlungsverkehrsmarkt
- Juli 2026: RHB Bank integrierte sich mit PayNet, um ihr QR-Zahlungsökosystem zu erweitern, wodurch Händler QR-Zahlungen von teilnehmenden regionalen Banking-Apps und E-Wallets akzeptieren können, einschließlich Netzwerken in China und ASEAN-Korridoren. Die Integration erweitert Malaysias Akzeptanz eingehender und grenzüberschreitender QR-Zahlungen auf Händlerebene und erhöht den Wettbewerbsdruck auf Acquirer, die bei der Unterstützung von Multi-Origin-QR-Flüssen langsamer sind.
- Juni 2026: TNG Digital führte in Zusammenarbeit mit CIMB Islamic Bank ASB Financing ein und positioniert es als das erste islamkonforme Finanzierungsprodukt der Plattform innerhalb der Touch 'n Go eWallet-Erfahrung. Die Einbettung scharia-konformer Finanzierung in eine viel genutzte Wallet schafft nicht-interchange-basierte Umsatzmöglichkeiten und hebt die Messlatte für Wettbewerber, die hauptsächlich über Zahlungsgebühren und QR-Akzeptanz konkurrieren.
- April 2026: IDEMIA Secure Transactions ging eine Partnerschaft mit PayNet ein, um die Ausweitung digitaler Zahlungen zu unterstützen, einschließlich der Tokenisierung von MyDebit-Karten für mobile Zahlungen bei 11 Banken. Tokenisierung verbessert die Sicherheit und ermöglicht eine breitere Nutzung mobiler Karten, wodurch das kontaktlose Wachstum unterstützt und das Betrugsrisiko reduziert wird, da immer mehr Transaktionen auf digitale Kanäle verlagert werden.
Malaysischer Zahlungsverkehrsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der in Malaysia abgeschlossenen Zahlungen über stationäre und Online-Kanäle, erfasst über wichtige Instrumente wie Karten, bankbasierte Methoden, Prepaid und digitale Geldbörsen. Der Fokus liegt auf dem Transaktionswert, der mit Käufen und Rechnungszahlungen verbunden ist.
Ausschlüsse aus dem Umfang: Wir schließen reine Barzahlungen und nicht zahlungsbezogene Finanzaktivitäten wie Kreditguthaben, Einlagenguthaben und Investitionsflüsse aus.
Segmentierungsübersicht
- Nach Zahlungsart
- Point of Sale
- Kartenzahlungen
- Debitkarten
- Kreditkarten
- Bankfinanzierung Prepaid-Karten
- Digitale Geldbörsen (einschließlich mobiler Geldbörsen)
- Sonstiger Point of Sale
- Kartenzahlungen
- Online-Verkauf
- Kartenzahlungen
- Debitkarten
- Kreditkarten
- Bankfinanzierung Prepaid-Karten
- Digitale Geldbörsen
- Sonstige Online-Verkäufe (einschließlich Nachnahme, Banküberweisung und Kauf jetzt zahle später)
- Kartenzahlungen
- Point of Sale
- Nach Endnutzerbranche
- Einzelhandel
- Unterhaltung und digitale Inhalte
- Gesundheitswesen
- Gastgewerbe und Reisen
- Behörden und Versorgungsunternehmen
- Sonstige Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche begann mit öffentlichen Zahlungssystemindikatoren, die erklären, wie viel Wert über welche Schienen in Malaysia bewegt wird. Wir stützten uns auf Quellen wie die Zahlungsstatistiken der Bank Negara Malaysia, nationale Zahlungs- und QR-Interoperabilitätsaktualisierungen sowie öffentliche Veröffentlichungen aus staatlichen Programmen zur digitalen Wirtschaft. Diese wurden mit makroökonomischen Länderdaten (BIP, Konsum, Inflation, Wechselkurse) aus Quellen wie der Weltbank und dem Internationalen Währungsfonds kombiniert, um die Trendlinien realistisch zu halten.
Zur Gestaltung der Kanal- und Händlerabdeckung haben wir Veröffentlichungen auf Verbands- und Systemebene ausgewertet, die Karten, E-Geld und die Ausweitung der Akzeptanz behandeln, sowie öffentliche Unternehmensberichte und Investorenpräsentationen von relevanten Finanz- und Plattformunternehmen, die lokal tätig sind. Bei Bedarf nutzten wir auch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie für die Nachverfolgung von Nachrichten und Einreichungen, damit Annahmen zu Wachstumsschritten und Wendepunkten zeitlich eingeordnet werden konnten. Die aufgeführten Desk-Quellen sind illustrativ und nicht erschöpfend; weitere öffentliche Dokumente wurden ebenfalls zur Datenerhebung, Validierung von Annahmen und Klärung von Definitionslücken herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben stammten aus strukturierten Interviews und Umfragen mit Teilnehmern der Zahlungswertschöpfungskette, darunter Emittenten, Akquisiteure, Zahlungsvermittler, Händler und Ökosystemberater. Wir nutzten diese Gespräche, um zu bestätigen, was in der Praxis als Zahlung gilt, Kanalmixtransformationen (Point of Sale gegenüber Online) auf Plausibilität zu prüfen und den Adoptionszeitpunkt für QR- und Geldbörsennutzung im Einzelhandel und in Dienstleistungen abzustimmen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 25 % | Führungskräfte der obersten Ebene: 13 % |
| Mittlere Ebene: 57 % | Funktions-/Einheitsleiter: 36 % |
| Kleinere Akteure: 18 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes durchgeführt, bei dem nationale Zahlungs- und Transaktionswert-Signale verwendet wurden, um den Gesamtpool zu rekonstruieren und dann in Point-of-Sale- und Online-Flüsse nach Instrument aufzuteilen. Die Top-down-Ebene stützte sich auf veröffentlichte Zahlungsstatistiken, die Richtung der Verbraucherausgaben und die Ausweitung der Händlerakzeptanz, die dann mit den in Malaysia beobachteten Kanalverschiebungen abgeglichen wurden.
Um die Gesamtwerte zu verankern, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichproben von Händlerkategorieaufteilungen, indikativen Instrumentenanteilen und Überprüfungen der durchschnittlichen Ticketbewegung nach Kanal. Zu den wichtigsten Eingaben gehörten das Wachstum des E-Commerce-Werts, die Ausweitung der Geldbörsen- und QR-Akzeptanz (einschließlich DuitNow-verknüpfter Nutzungssignale), die Dynamik der Kartenausgaben, Wechselkursbewegungen für eine konsistente USD-Umrechnung und inflationsbedingte Ticketveränderungen für alltägliche Kategorien. Die Prognose wurde mithilfe einer Szenarioanalyse durchgeführt, die durch Trendglättung unterstützt wurde, wobei die Szenariogewichtungen auf der Grundlage der Erwartungen der Befragten hinsichtlich der Substitutionsraten für Geldbörsen, des Wachstums des Online-Anteils sowie der Zeitpläne für Richtlinien oder Infrastruktur angepasst wurden. Wenn eine Eingabereihe unvollständig war, wurden Lücken durch konservative Interpolation geschlossen und anschließend anhand unabhängiger Richtungsindikatoren erneut überprüft, bevor die Ergebnisse finalisiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in Schichten, damit keine einzelne Quelle das Ergebnis übermäßig beeinflussen konnte. Wir überprüften die interne Konsistenz über Instrumente und Kanäle hinweg, verglichen das implizierte Wachstum mit den makroökonomischen Konsummustern für Malaysia und untersuchten Ausreißer, bei denen das Modell starke Anteilsschwankungen ohne eine entsprechende Markterklärung produzierte.
Vor der Freigabe durchläuft das Modell Analyseschritte, die Abweichungsüberprüfungen gegenüber früheren Ausgaben sowie eine zweite Prüfung der Wechselkurs- und Basisjahrsdefinitionen umfassen. Wenn eine wesentliche Abweichung durch eine neue Regulierung, eine wichtige Netzwerk- oder Geldbörsenänderung oder eine sichtbare Verschiebung in veröffentlichten Zahlungsstatistiken ausgelöst wird, werden die Befragten erneut kontaktiert, um zu bestätigen, ob die Änderung struktureller Natur ist. Berichte werden jährlich aktualisiert, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit die Kunden die neueste aktualisierte Ansicht erhalten.
Mordor Intelligence Malaysia Zahlungsmarkt Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Malaysia-Zahlungen können weit auseinanderliegen, da Quellen nicht immer dieselben Zahlungsschienen zählen und häufig Gesamtzahlungen mit nur einem Instrumententyp vermischen. Unterschiede entstehen auch durch die Handhabung der USD-Umrechnung über verschiedene Jahre hinweg und dadurch, ob Online-Banküberweisungen und QR-Flüsse als Teil desselben Marktes behandelt werden.
Die Hauptlücke ergibt sich aus dem Umfang: Mordor Intelligence zählt Malaysia-Zahlungen über Point-of-Sale- und Online-Modi, einschließlich Karten, Bankfinanzierung und überweisungsbasierter Methoden, Prepaid und digitaler Geldbörsen, anstatt die Gesamtsumme auf reine Kartenausgaben zu beschränken. Einige Zahlen werden auch als Einzeljahresprognose ohne Abgleich der Endnutzerabdeckung gemeldet (z. B. Einzelhandel gegenüber Versorgungsunternehmen und staatlichen Dienstleistungen), was die Gesamtwerte je nach dem, was ausgelassen wird, verzerren kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 262,41 Milliarden USD (2025) | |
| Fachzeitschrift A | 84,90 Milliarden USD (2024) | Diese Zahl konzentriert sich auf den Wert von Kartenzahlungen und schließt daher nicht kartenbasierte Schienen wie digitale Geldbörsen, die durch Überweisungen finanziert werden, Konto-zu-Konto-Methoden und andere Online-Zahlungsarten aus. |
| Fachzeitschrift B | 50,50 Milliarden USD (2024) | Diese Schätzung beschränkt sich auf Kredit- und Charge-Card-Ausgaben, was Debitkarten und die meisten digitalen und bankbasierten Zahlungsmethoden ausschließt, die zum breiteren Zahlungsgesamtbetrag beitragen. |
Die Streuung erklärt sich hauptsächlich dadurch, ob die Messung alle Zahlungsinstrumente und -kanäle oder nur einen Teil der Karten umfasst. Indem wir das Modell an klare Zahlungsarten, Endnutzerabdeckung und konsistentes USD-Umrechnungstiming knüpfen, halten wir die Gesamtsumme auf Eingaben zurückführbar, die über die Zeit überprüft und wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Malaysia Zahlungsmarkt im Jahr 2031?
Die Größe des Malaysia Zahlungsmarkts wird für 2025 auf 262,41 Milliarden USD, für 2026 auf 286,79 Milliarden USD und bis 2031 auf 423,84 Milliarden USD prognostiziert, mit einer CAGR von 8,13 % von 2026 bis 2031.
Welche Zahlungsart wächst online am schnellsten?
In Super-Apps integrierte digitale Geldbörsen weiten den Online-Transaktionswert mit einer CAGR von 10,13 % aus und verdrängen Karten bei Käufen mit niedrigem Wert und hoher Häufigkeit.
Welches Branchensegment zeigt das stärkste Wachstum?
Gastgewerbe und Reisen verzeichnen eine CAGR von 11,24 %, da Hotels und Fluggesellschaften kontaktlose und In-App-Zahlungsabläufe einführen.
Wie wirkt sich Betrug auf das Nutzervertrauen aus?
Finanzbetrug kostete Verbraucher im Jahr 2025 335 Millionen USD, was strengere Authentifizierungsregeln auslöste und 42 % der befragten Nutzer dazu veranlasste, die Nutzung digitaler Geldbörsen zu reduzieren.
Welche Rolle spielt islamisches fintech?
Scharia-konforme Geldbörsen bieten Zakat-Automatisierung und zinsfreie Ratenzahlungspläne, erschließen einen Anteil am islamischen Bankpool von 1,2 Billionen RM und ziehen glaubensmotivierte Verbraucher an.
Welche Rolle spielt islamisches Fintech?
Scharia-konforme Geldbörsen bieten Zakat-Automatisierung und zinsfreie Ratenzahlungspläne, gewinnen einen Anteil am islamischen Bankpool von 1,2 Billionen RM und sprechen glaubensmotivierte Verbraucher an.