
Malaysia Fahrzeugvermietungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
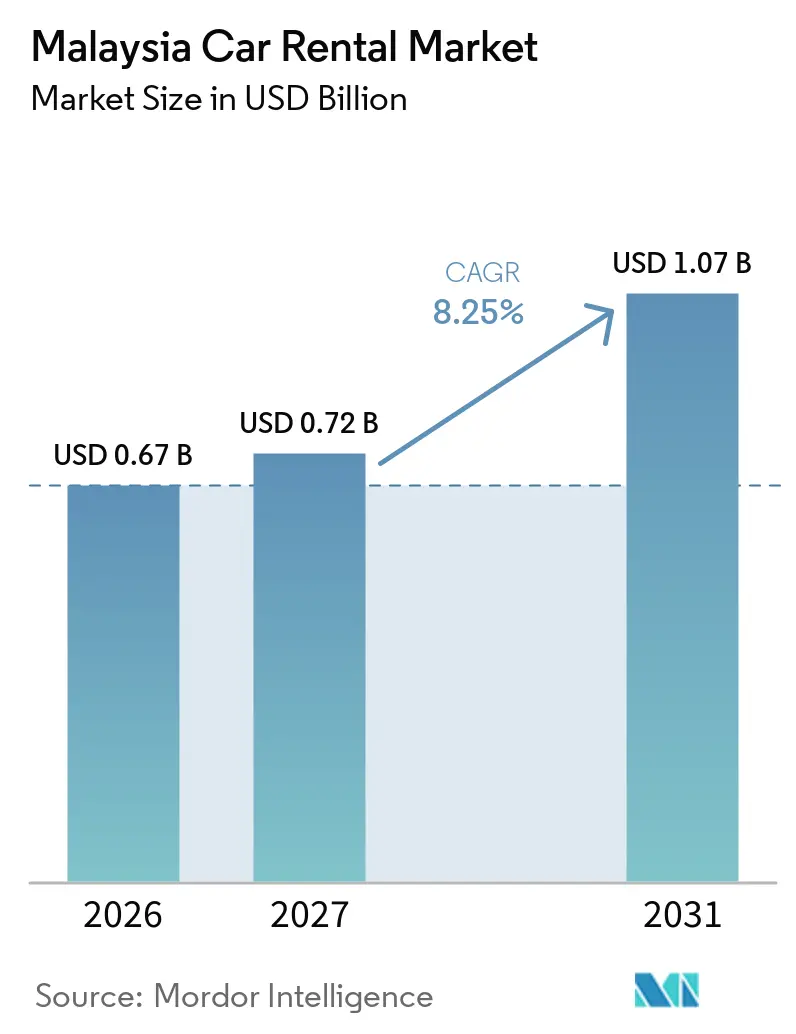
| Marktgröße im Basisjahr (2026) | 0.67 Milliarden US-Dollar |
| Marktgröße (2027) | 0.72 Milliarden US-Dollar |
| Marktgröße (2031) | 1.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.25 % |
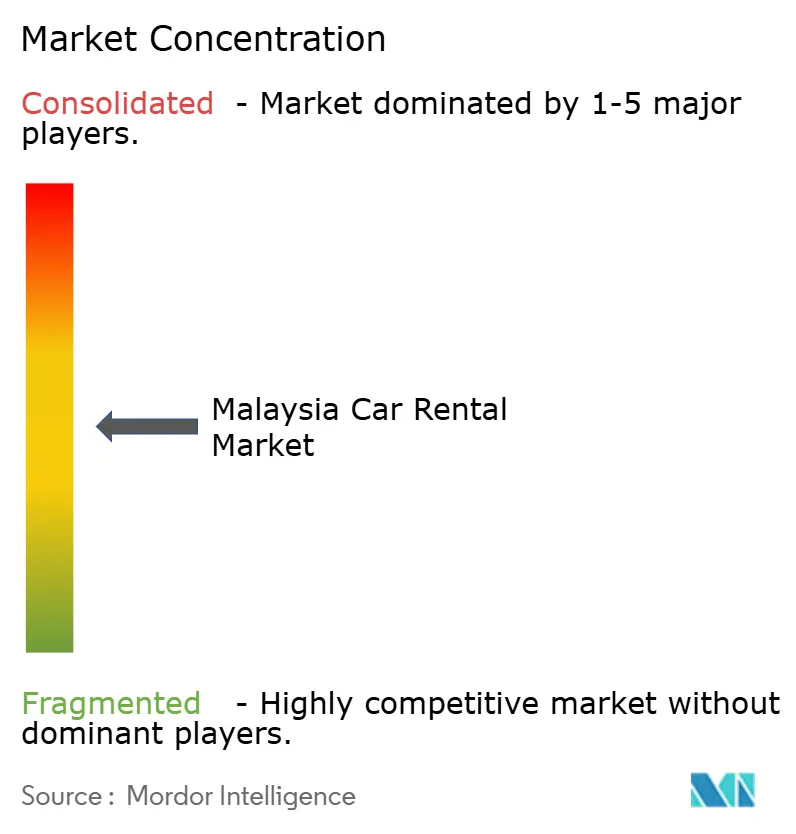
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Malaysia Fahrzeugvermietungsmarkt Analyse von Mordor Intelligence
Die Größe des Malaysia Mietwagen-Marktes wurde im Jahr 2026 auf 0,67 Milliarden USD geschätzt und wird voraussichtlich von 0,72 Milliarden USD im Jahr 2027 auf 1,07 Milliarden USD bis 2032 wachsen, mit einer CAGR von 8,25 % von 2027 bis 2032. Der malaysische Mietwagen-Markt entwickelt sich in Richtung Unternehmensleasing, digitaler Reservierungen und höherwertiger Fahrzeuge, da die Betreiber über die Erholung des Tourismus nach der Pandemie hinaus diversifizieren. Die Verbesserung der Fahrzeugauslastung und die Aufrechterhaltung stabiler Preise werden wichtiger sein als die bloße Flottenexpansion, insbesondere in saisonalen Tourismusmärkten. Der Wettbewerb durch Fahrdienstvermittler und gewerbliche Kraftstoffkosten üben weiterhin Druck auf kurzfristige städtische Vermietungen aus, während längerfristige Verträge und ein breiterer Buchungszugang stabilere Einnahmen unterstützen können.
Wesentliche Erkenntnisse des Berichts
- Nach Buchungsart hielten Offline-Buchungen im Jahr 2026 einen Marktanteil von 57,15 % am malaysischen Mietwagen-Markt, während Online-Buchungen bis 2032 mit einer CAGR von 12,07 % wachsen sollen.
- Nach Mietdauer hielten Kurzzeitmieten im Jahr 2026 einen Marktanteil von 70,33 % am malaysischen Mietwagen-Markt, während Langzeitleasing bis 2032 mit einer CAGR von 9,44 % wachsen soll.
- Nach Fahrzeugtyp hielten Kleinwagen und Fahrzeuge der Wirtschaftsklasse im Jahr 2026 einen Marktanteil von 43,22 % am malaysischen Mietwagen-Markt, während SUVs bis 2032 mit einer CAGR von 11,45 % wachsen sollen.
- Nach Mietkanal hielten Standorte außerhalb des Flughafens im Jahr 2026 einen Marktanteil von 64,18 % am malaysischen Mietwagen-Markt, während Vermietungen am Flughafen bis 2032 mit einer CAGR von 10,14 % wachsen sollen.
- Nach Anwendung hielten Tourismus und Freizeit im Jahr 2026 einen Marktanteil von 68,36 % am malaysischen Mietwagen-Markt, während Pendel- und Geschäftsreisevermietungen bis 2032 mit einer CAGR von 11,05 % wachsen sollen.
- Nach Kundentyp hielten Privatmieter im Jahr 2026 einen Marktanteil von 73,16 % am malaysischen Mietwagen-Markt, während Unternehmens- und Flottenkunden bis 2032 mit einer CAGR von 10,56 % wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des malaysischen Fahrzeugvermietungsmarktes
Wirkungsanalyse der Wachstumstreiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Anstieg des eingehenden und inländischen Tourismus | +2.1% | Kuala Lumpur, Penang, Langkawi | Mittelfristig (2–4 Jahre) |
| SUV-Präferenz stärkt den Flottentyp mit höheren Margen | +1.8% | Landesweit in städtischen und touristischen Gebieten | Mittelfristig (2–4 Jahre) |
| Verlagerung zu Online-Buchungsplattformen | +1.3% | Große städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| Unternehmensbasierte Gig-Mobilitätsnachfrage | +1.1% | Kuala Lumpur und Selangor | Kurzfristig (≤ 2 Jahre) |
| EV-Anreize fördern Elektrofahrzeugflotten | +0.9% | Klang-Tal, Penang, Johor Bahru | Langfristig (≥ 4 Jahre) |
| Abonnementpläne für digitale Nomaden | +0.7% | Kuala Lumpur, Cyberjaya, Penang | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung des eingehenden und inländischen Tourismus
Malaysia begrüßte im Jahr 2025 42 Millionen Besucher, übertraf frühere Ziele und sendete ein klares Signal für aufgestaute Reisenachfrage[1]. Die Visit Malaysia 2026-Kampagne der Regierung zielt nun auf 35,6 Millionen Ankünfte ab und untermauert eine solide Pipeline für Mobilitätsdienstleistungen. Der Passagierdurchsatz an den Anlagen von Malaysia Airports Holdings Berhad erreichte im Jahr 2023 77,8 % des Niveaus von 2019, wobei neue Routen aus Shanghai und Phnom Penh die internationale Konnektivität wiederherstellten. Diese Trends stärken den malaysischen Mietwagen-Markt, da Touristen ihre Aufenthalte in Sekundärstädte ausdehnen, wo die Dichte des öffentlichen Nahverkehrs gering bleibt. Standorte außerhalb des Flughafens, die bereits den Großteil der Miettransaktionen ausmachen, können zusätzliches Volumen gewinnen, da Reisende kostengünstige Optionen außerhalb der Terminals suchen.
SUV-Präferenz stärkt den Flottentyp mit höheren Margen
SUVs repräsentieren einen erheblichen Anteil der Neuwagenkäufe in Malaysia, was die Präferenz der Verbraucher für höhere Sitzpositionen und vielseitigen Laderaum widerspiegelt. Mietwagenunternehmen profitieren von dieser Nachfrage, da SUVs höhere Tagesmietpreise erzielen und gleichzeitig eine hohe Auslastung aufrechterhalten. Proton und Perodua planen die Einführung mehrerer erschwinglicher SUVs, darunter ein elektrisches Crossover-Fahrzeug, zu einem zugänglichen Preispunkt. Diese Einführungen werden es Mietbetreibern ermöglichen, umweltfreundlichere Optionen anzubieten, ohne das SUV-Erlebnis zu beeinträchtigen. Überlegene Gewinnmargen werden voraussichtlich das anhaltende Wachstum dieser Fahrzeugkarosserie über den Prognosezeitraum hinaus unterstützen.
Beschleunigte Verlagerung zu Online-First-Buchungsplattformen
Die rasche Verbreitung von Smartphones und die landesweite 4G-Abdeckung haben digital-nativen Marken wie SOCAR und TREVO geholfen, schnell zu skalieren, doch traditionelle Agenturen sichern sich nach wie vor den Großteil der Reservierungen. Offline-Kanäle veranschaulichen, wie stationäre Anbieter Bestandskunden auf proprietäre Apps und Self-Service-Kioske migrieren. SOCARs Netzwerk mit 1.000 Standorten nutzt Echtzeit-Datenstreaming, um Flottenallokation und Preisgestaltung zu optimieren, und demonstriert damit den betrieblichen Vorteil der digitalen Konvergenz. Da Malaysia digitale Führerscheine und elektronische Straßensteuerkennzeichen einführt, sinken die Zeiten für die Identitätsverifizierung und den Checkout, was die Lücke zwischen technologisch versierten Betreibern und Nachzüglern vergrößert.
Unternehmensbasierte Gig-Mobilitätsnachfrage (Leasing für Fahrdienstfahrer)
Etablierte Fahrdienstvermittler wie Grab weisen auf einen erheblichen Pool professioneller Fahrer hin, die in Malaysia Leasingfahrzeuge benötigen [2]. Gewerbliche Lieferflotten und Mitarbeitershuttle-Anbieter wechseln ebenfalls vom Direktkauf zu nutzungsbasierten Verträgen. Günstige Abonnementangebote helfen dabei, Wartung, Versicherung und Telematik zu bündeln, was für Leasinggeber vorhersehbare Cashflows ergibt.
Wirkungsanalyse der Wachstumshemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmender Wettbewerb durch Fahrdienste | -1.8% | Kuala Lumpur und Penang | Mittelfristig (2–4 Jahre) |
| Anhaltende Kraftstoffpreisvolatilität | -1.4% | Landesweit, stärker auf Langstreckenrouten | Kurzfristig (≤ 2 Jahre) |
| Steigende Versicherungskosten | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Städtische Parkkosten erhöhen Betriebskosten | -0.6% | Klang-Tal, Penang, Johor Bahru | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Wettbewerb durch Fahrdienste und E-Hailing
Die Omnipräsenz von Grab in städtischen Korridoren beseitigt viele Reibungspunkte des Selbstfahrer-Mietens, wie Parken und Versicherung. Preisbündelungen mit Hotels und Fluggesellschaften ermöglichen es Plattformen, spontane Nachfrage abzuschöpfen. Traditionelle Anbieter konzentrieren sich nun auf mehrtägige Freizeitreisen, Familientouren und Spezialfahrzeuge, bei denen Fahrdienste weniger kosteneffizient sind, jedoch schmälert der Wettbewerbsdruck die kurzfristige Preissetzungsmacht.
Anhaltende Kraftstoffpreisvolatilität
Malaysia hält einen gedeckelten RON95-Benzinpreis von MYR 2,05 (~0,48 USD) pro Liter aufrecht, plant jedoch ab Mitte 2025 mit der Subventionsrationalisierung zu beginnen, im Anschluss an die Rücknahme der Dieselsubvention im Juni 2024 [3]. Mietwagenunternehmen stehen unter Margendruck, da die Kraftstoffpreise an globalen Rohölbenchmarks ausgerichtet werden. Betreiber mit älteren Flotten oder Langstreckenreiserouten spüren einen stärkeren Druck, was zu einem Schwenk in Richtung Hybrid- und Elektrofahrzeugbeschaffung führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Buchungsart: Digitale Transformation gestaltet die traditionelle Marktführerschaft um
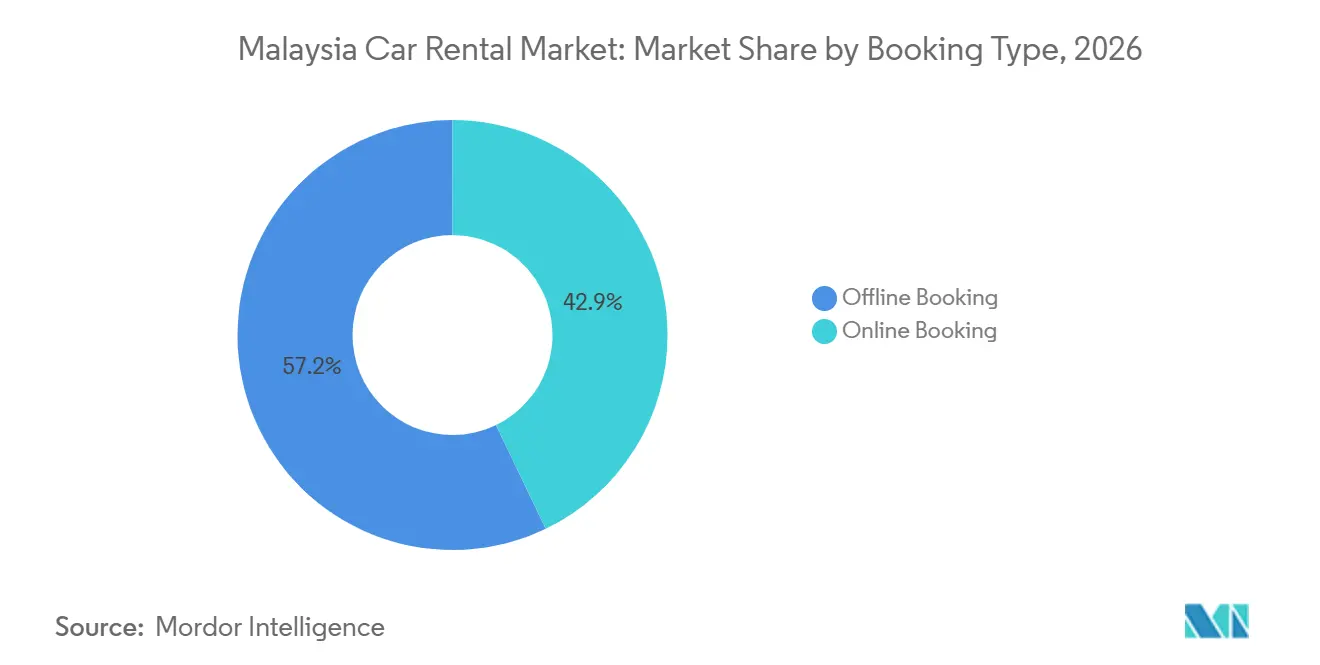
Offline-Buchungen machten im Jahr 2026 57,15 % des Marktanteils am malaysischen Mietwagen-Markt aus. Hotelschalter, Reisebüropakete und Unternehmenskundenbetreuer unterstützen den Kanal weiterhin, da viele Kunden direkte Unterstützung und rechnungsbasierte Vereinbarungen schätzen. Unternehmensnutzer benötigen häufig auch ausgehandelte Tarifpläne, die Standard-Buchungsseiten nicht immer bieten. Die Offline-Nachfrage ist daher nicht nur ein Überbleibsel der Vergangenheit, da sie weiterhin an etablierte Geschäftsbeziehungen und Serviceerwartungen geknüpft ist. Ihre Position hängt davon ab, dass Betreiber bequeme persönliche Übergaben, reaktionsschnelles Personal und eine zuverlässige Koordination mit Flughäfen oder Hotels aufrechterhalten.
Online-Buchungen sollen bis 2032 mit einer CAGR von 12,07 % wachsen und damit der führende Wachstumskanal werden. Digitale Plattformen ermöglichen es Kunden, Fahrzeuge vor der Ankunft zu reservieren, und können Betreibern helfen, Inventar an mehreren Standorten anzuzeigen. Sie ermöglichen auch zeitkritische Angebote, wenn bestimmte Fahrzeugtypen eine geringe Auslastung aufweisen. Online-Systeme funktionieren am besten, wenn ihre Preisgestaltung, Versicherungsdetails, Anzahlungen und Übergaberegeln leicht verständlich sind. Ein Omnichannel-Modell kann den Unternehmenskundenservice aufrechterhalten und gleichzeitig Freizeitkunden die Geschwindigkeit und Auswahl bieten, die von einer App oder Website erwartet werden.
Nach Mietdauer: Stärke im Kurzzeitbereich trifft auf Dynamik im Langzeitbereich
Kurzzeitmieten unter 30 Tagen machten im Jahr 2026 70,33 % des malaysischen Mietwagen-Marktes aus. Tourismuszentren in Langkawi, Penang, Cameron Highlands und Kota Kinabalu unterstützen Aufenthalte, die typischerweise 3 bis 7 Tage dauern. Diese Vermietungen können Fahrzeuge in Spitzenreisezeiten schnell umschlagen, aber ihr Volumen ist an Urlaubsmuster und Besucherankünfte geknüpft. Die große Kurzzeit-Basis macht die Fahrzeugverfügbarkeit und schnelle Inspektion in geschäftigen Wochen wichtig. Sie setzt Betreiber auch dem Risiko aus, wenn der Tourismus nachlässt oder wenn städtische Fahrdienstvermittler kurze lokale Fahrten ersetzen.
Langzeitmieten von 30 Tagen oder mehr sollen bis 2032 mit einer CAGR von 9,44 % wachsen. Unternehmensoutsourcing, der Bedarf von Fahrdienstvermittler-Fahrern und die Mobilität von Expatriates erweitern die Nachfrage über den Besucherreiseverkehr hinaus. Längere Verträge können eine stabilere Auslastung bieten und die Einnahmenplanung für Betreiber mit solider Bonität und Wartungsprozessen vereinfachen. Sie können auch die Anzahl der erforderlichen Übergaben und Fahrzeugreinigungszyklen pro Einnahmetag reduzieren. Flexible Rückgaben, Wartungsabdeckung und die Fähigkeit, mehrere Städte zu bedienen, können ein Langzeitangebot für Geschäftskunden wettbewerbsfähiger machen.
Nach Fahrzeugtyp: Wirtschaftsklasse als Rückgrat mit SUV als Margenbeschleuniger
Kleinwagen und Fahrzeuge der Wirtschaftsklasse machten im Jahr 2026 43,22 % des malaysischen Mietwagen-Marktes aus. Budgetorientierte Inlandsreisende und städtische Pendler bevorzugen weiterhin erschwingliche Modelle wie Proton Saga und Fahrzeuge der Perodua Axia-Klasse. Ihr niedrigerer Mietpreis unterstützt eine große Kundenbasis und macht sie für Betreiber wichtig, die preissensible Reisende bedienen. Wirtschaftsklasseflotten eignen sich auch für viele kurze Stadt- und Flughafenfahrten, bei denen größere Fahrzeuge unnötig sind. Die Aufrechterhaltung dieser Basis hilft Mietwagenunternehmen, an der Inlandsnachfrage teilzuhaben, auch wenn das Premiumreisen nachlässt.
SUVs sollen bis 2032 mit einer CAGR von 11,45 % wachsen. Der Fahrzeugtyp eignet sich für Kunden, die mehr Komfort für Autobahnfahrten, Familienreisen und Fahrten zu Zielen mit unterschiedlichen Straßenverhältnissen suchen. MPVs bieten einen verwandten Anwendungsfall für Gruppenreisen und Festtagsreisebedarf, einschließlich des gemeldeten Mangels an einigen Alphard- und Vellfire-Mietwagen vor Hari Raya. Eine gemischte Flotte kann auf diese Nachfrage reagieren und gleichzeitig eine übermäßige Exposition gegenüber höheren Kauf- und Wartungskosten vermeiden. Betreiber müssen Fahrzeuge auch sorgfältig warten, da Premiumkunden einen gleichbleibenden Zustand und zuverlässige Pannenhilfe erwarten.
Nach Mietkanal: Außerflughafen-Skalierung mit Flughafen-Geschwindigkeit
Standorte außerhalb des Flughafens hielten im Jahr 2026 64,18 % des malaysischen Mietwagen-Marktes. Stadtzentren, Hotels, Geschäftsviertel und Wohnlieferpunkte bieten Zugang über Flughafenterminals hinaus. Diese Abdeckung ist in einem Land wichtig, in dem die Nachfrage Binnenlandziele, Inseln und Regionalstädte umfasst. Lokale Betreiber haben in diesen Bereichen oft einen Vorteil, da sie einen dichteren Servicefußabdruck aufbauen können. Die Verfügbarkeit außerhalb des Flughafens kann auch Kunden unterstützen, die nicht per Flugzeug ankommen oder ein Fahrzeug zu ihrer Unterkunft geliefert bekommen möchten.
Vermietungen am Flughafen sollen bis 2032 mit einer CAGR von 10,14 % wachsen. Flughafenschalter bleiben für internationale Besucher und Geschäftsreisende wichtig, die nach der Landung sofort ein Fahrzeug wünschen. Budget Malaysia führte im März 2026 einen Festtagsmietpreis von RM 68 pro Tag ein und erweiterte die Selbstfahreroptionen in Sarawak, was zeigt, wie Wertmarken die Nachfrage nach Zielreisen nutzen können. Das Flughafenwachstum beseitigt nicht die Rolle lokaler Netzwerke, da viele Fahrten weiterhin flexible Rückgabeoptionen und Dienstleistungen außerhalb des Terminals erfordern. Die stärksten Betreiber können den Flughafenzugang mit Filialen in Penang, Johor Bahru, Kota Kinabalu, Kuching und anderen Zielstädten verknüpfen.
Nach Anwendung: Freizeitbasis mit Geschäftsreise-Expansion
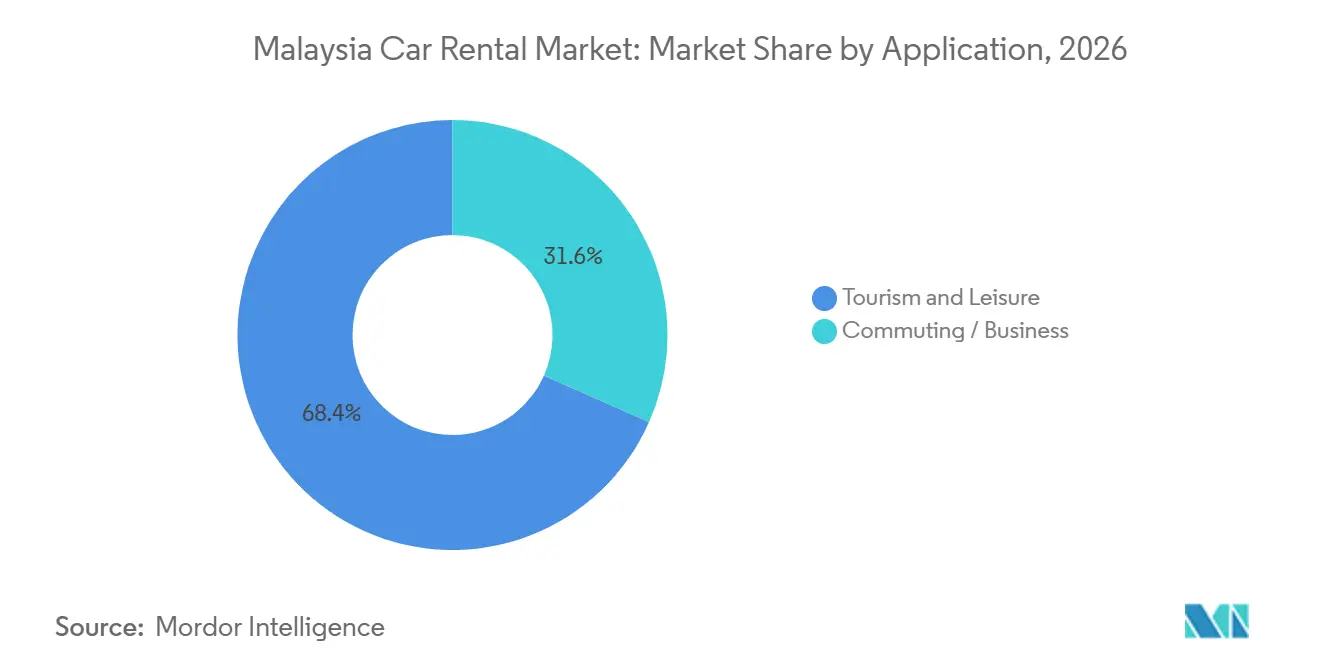
Tourismus und Freizeit machten im Jahr 2026 68,36 % der Größe des malaysischen Mietwagen-Marktes aus. Rekordbesucherankünfte im Jahr 2025 und die Visit Malaysia 2026-Kampagne geben dem Segment eine große Basis potenzieller Mieter. Die Tourismusnachfrage umfasst Kompaktwagen für lokale Fahrten, SUVs für längere Strecken und MPVs für Familien oder Gruppenreisen. Chinesische Besucherankünfte unterstützen auch die Nachfrage nach Gruppenreiseformaten, was den Fahrzeugmix an wichtigen Reisezielen beeinflussen kann. Das Segment bleibt saisonal, daher müssen Betreiber die Flottenallokation an Schulferien, Feste und wichtige Reisekampagnen anpassen.
Pendel- und Geschäftsreisevermietungen sollen bis 2032 mit einer CAGR von 11,05 % wachsen. KMU, Infrastrukturprojekte und Unternehmenskonten können monatliche oder projektbasierte Nachfrage generieren, die weniger an Urlaubskalender gebunden ist. Diese Kunden können vorhersehbaren Zugang, Serviceabdeckung und ein Ersatzfahrzeug mehr schätzen als den niedrigsten veröffentlichten Tagessatz. Die Geschäftsnachfrage unterstützt auch den Übergang zu verwalteten Flottenverträgen und EV-Leasingoptionen. Dieses Segment kann die Einnahmenqualität verbessern, wenn Betreiber Servicestandards schützen und eine Preisgestaltung vermeiden, die Wartungs-, Kraftstoff- und Lieferkosten ignoriert.
Nach Kundentyp: Dominanz der Privatpersonen mit Unternehmens-Beschleunigung
Privatmieter hielten im Jahr 2026 73,16 % des malaysischen Mietwagen-Marktes. Die Gruppe umfasst inländische Freizeitreisende, einreisende Touristen, Expatriates und Kunden, die für gelegentliche Familien- oder Arbeitsbedürfnisse mieten. Die Privatnachfrage unterstützt eine breite Palette von Fahrzeugoptionen, von Wirtschaftsklassefahrzeugen über SUVs bis hin zu MPVs. Sie ist auch empfindlicher gegenüber Online-Preisvergleichen und touristischer Saisonalität. Betreiber, die dieses Segment bedienen, benötigen einfache Buchung, klare Anzahlungen, zuverlässige Abholung und reaktionsschnellen Support, wenn sich eine Reise ändert.
Unternehmens- und Flottenkunden sollen bis 2032 mit einer CAGR von 10,56 % wachsen. Avis Malaysia zielt darauf ab, seinen Kundenstamm zu erweitern und identifiziert Unternehmens-EV-Leasing als einen wichtigen Nachfragebereich. Unternehmensverträge können die Abhängigkeit von kurzfristigen Besuchervermietungen reduzieren, wenn Unternehmen Auslastung und Zahlungsbedingungen effektiv verwalten. Diese Verträge erfordern jedoch eine stärkere Wartungsplanung, Fahrzeugersatzkapazitäten und einen kontobasierten Service als Einzeltransaktionen. Indem diese Anforderungen erfüllt werden und gleichzeitig Freizeitkunden bedient werden, die nach wie vor die größere Einnahmenbasis darstellen, kann die malaysische Mietwagen-Branche eine stabilere Nachfragebasis etablieren.
Geografische Analyse
Das Klang Valley macht einen erheblichen Anteil der landesweiten Mieteinnahmen aus, unterstützt durch die Rolle des KLIA als primäres Luftfahrtdrehkreuz des Landes und die hohe Konzentration von Expatriates und Unternehmenszentralen in der Region. Penang verzeichnet ein erhebliches Wachstum, angetrieben durch Medizintourismus und reisebezogene Aktivitäten in der Halbleiter-Lieferkette, was ganzjährige Buchungen unterstützt. Die Mietwagennachfrage in Johor Bahru beschleunigt sich, da grenzüberschreitende Pendler aus Singapur nach der Lockerung pandemiebedingter Beschränkungen wieder täglich reisen. Der malaysische Mietwagen-Markt entlang dieser Korridore soll sich rasch ausweiten, da Autobahnausbauten und das Johor Bahru–Singapur Schnellverkehrssystem die Besucherströme erhöhen.
Sekundäre Tourismusknoten wie Langkawi, Kota Kinabalu und Kuching machen einen bemerkenswerten Anteil der Mietdienstleistungen aus. Diese Inseln und ostamalaysischen Städte verfügen über eine begrenzte Abdeckung durch den öffentlichen Nahverkehr; daher bleibt die Autovermietung das dominierende Transportmittel für Mehrstopps-Ausflüge. Der Flughafen Langkawi erzielte eine hohe Servicequalitätsbewertung, was das Passagiervertrauen stärkt und Premium-Miettarife unterstützt. Aufkommende Ökotourismus-Routen in Sabah und Sarawak, kombiniert mit der Borneo-Autobahninitiative der Regierung, werden die geografische Diversifizierung für Betreiber schrittweise erweitern.
Grenzregionen mit Thailand und Binnenlandautobahnen durch Perlis und Kedah verzeichnen ein bemerkenswertes Wachstum, da Selbstfahrer-Überlandtourismus bei ASEAN-Bewohnern an Popularität gewinnt. Die Harmonisierung der grenzüberschreitenden Einreisegenehmigungen und Upgrades der Kontrollpunkte Bukit Kayu Hitam und Padang Besar reduzieren administrative Engpässe und machen Einweg-Auslandsvermietungen realisierbar. Betreiber, die in diese Korridore eindringen möchten, müssen unterschiedliche Versicherungsregelungen und Fahrzeugverfolgungsanforderungen navigieren, können aber Vorteile als Ersteinsteiger erzielen.
Regulatorisches Umfeld
Malaysias Mietwagen- und Tourismusfahrzeugbetreiber arbeiten unter einem dualen Rahmen, der vom Ministerium für Tourismus, Kunst und Kultur (MOTAC) und der Behörde für öffentlichen Landverkehr (APAD) geleitet wird. Tourismusorientierte Betreiber müssen relevante Lizenzen gemäß dem Tourismusbranchengesetz 1992 (Gesetz 482) besitzen, während Fahrzeug- und Servicelizenzierungsanforderungen gemäß dem Gesetz über den öffentlichen Landverkehr 2010 (Gesetz 715) verwaltet werden und die Fahrtüchtigkeit sowie die betriebliche Compliance durch das Straßenverkehrsgesetz 1987 (Gesetz 333) geregelt werden.
Die betriebliche Compliance wird durch periodische Fahrzeuginspektionszertifizierung über PUSPAKOM, GPS-Überwachungsanforderungen für regulierte Dienste und die Registrierung von Unternehmen bei der Suruhanjaya Syarikat Malaysia (SSM) oder der Suruhanjaya Koperasi Malaysia (SKM) verankert. APAD führte aktualisierte Serviceanforderungen für Tourismusfahrzeuge ein, die ab dem 15. August 2025 gelten, und MOTAC hat Lizenzierungsabläufe über das TOURLIST-System für Anträge und Verlängerungen formalisiert, wodurch das Gewicht digitaler Dokumentation, Prüfungsbereitschaft und standardisierter Serviceerbringung in den Miet- und chauffeurgefahrenen Tourismussegmenten zunimmt.
Wertschöpfungskettenanalyse
Die malaysische Mietwagen-Wertschöpfungskette beginnt mit der vorgelagerten Fahrzeugversorgung (lokale Erstausrüster und Importeure sowie Finanziers und Flottenleasinganbieter). Sie erstreckt sich auf Flottenakquisition, Registrierung und Lizenzierung, die durch MOTAC- und APAD-Anforderungen geregelt werden. Inspektions- und Bereitschaftsprozesse, einschließlich PUSPAKOM-Zertifizierung und vorgeschriebener Überwachungspraktiken wie GPS für regulierte Dienste, fungieren als Kontrollpunkte, bevor Fahrzeuge in Kurzzeitmieten, Abonnement-/Leasingverträge und Tourismusnutzungskanäle eingesetzt werden.
Auf der nachgelagerten Seite führen Betreiber Flottenoperationen durch (Wartungsnetzwerke, Reifen und Teile, Unfallreparatur und Telematik), verwalten den Vertrieb über Flughafenschalter, Filialen außerhalb des Flughafens und App-basierte Plattformen und kümmern sich um den Kundenservice wie KYC und Identitätsverifizierung, Anzahlungen, Schadensfälle und Pannenhilfe. Digital-first-Anbieter wie SOCAR, GoCar und der Peer-to-Peer-Marktplatz TREVO sitzen zunehmend über Vertrieb und Betrieb hinweg durch App-Buchung, Preisgestaltung und telematikgestütztes Auslastungsmanagement. In der Praxis werden Partnerschaften mit Dienstleistern und Mobilitäts-Ökosystemakteuren genutzt, um die Betriebszeit zu verbessern, die Durchlaufzeit zu reduzieren und die Abdeckung über die flughafenzentrierte Nachfrage hinaus zu erweitern.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist mäßig fragmentiert. Globale Marktführer wie Hertz, Avis, Europcar und SIXT operieren neben regionalen Akteuren wie SOCAR, GoCar, Mayflower und Hawk. Internationale Marken nutzen Unternehmensverträge und standardisierte Treueprogramme, während lokale Unternehmen tiefere Stadtzentrum-Netzwerke und kulturelle Affinität ausnutzen.
Technologie bleibt das entscheidende Schlachtfeld. SOCAR und GoCar verlassen sich auf KI-gestützte dynamische Preisgestaltungsmaschinen, um Tarife nach Mikrostandort und Zeitfenster zu kalibrieren. Der Peer-to-Peer-Marktplatz TREVO listet viele privat besessene Fahrzeuge auf, erweitert sein Inventar ohne Investitionsausgaben und gibt Eigentümern zusätzliche Einnahmen. Traditionelle Agenturen reagieren, indem sie Abonnementdienste, White-Label-EV-Flotten und Partnerschaften mit Hotelketten für gebündelte Übernachtungs- und Fahrtpakete hinzufügen.
Sime Darby Rent-A-Car arbeitete mit dem BMW-Händler Auto Bavaria zusammen, um eine reine EV-Mietflotte zu pilotieren, die Early-Adopter-Touristen und Unternehmensführungskräfte anspricht, die nachhaltige Optionen suchen. Avis Malaysia eröffnete eine Flaggschiff-Filiale im Sheraton Imperial Hotel in Kuala Lumpur, um die Nachfrage von gehobenen Reisenden und Konferenzteilnehmern zu erschließen. Über den Prognosezeitraum werden Skaleneffekte, Versicherungsverhandlungsmacht und Datenwissenschaftskompetenz wahrscheinlich eine selektive Konsolidierung unter mittelgroßen Betreibern vorantreiben.
Marktführer der malaysischen Fahrzeugvermietungsbranche
-
SOCAR Malaysia
-
Mayflower Car Rental Sdn. Bhd.
-
Hawk Rent A Car
-
The Hertz Corporation
-
GoCar Malaysia
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Ein wichtiger Weißraum ist die Skalierung konformer tourismusorientierter Vermietungen und chauffeurgefahrener Angebote, die die von APAD am 15. August 2025 eingeführten Serviceanforderungen erfüllen, insbesondere außerhalb der primären Flughafenknoten, wo Standorte außerhalb des Flughafens bereits den Großteil der Transaktionen abwickeln. Da Tourism Malaysia im Jahr 2024 38 Millionen Besucher verfolgt und die Regierung die Visit Malaysia 2026-Kampagne durchführt, haben Betreiber ein klares Nachfragesignal, um mehrtägige Freizeitprodukte, Hotel-Übernachtungspakete und Sekundärstadtabdeckung in Korridoren wie Penang, Langkawi, Johor Bahru und Ostmalaysia auszubauen, wo die Dichte des öffentlichen Nahverkehrs geringer ist.
Elektrifizierung und Abonnementformate schaffen auch einen Opportunitätscluster, der mit der Kontrolle der Betriebskosten und einem differenzierteren Kundenerlebnis verbunden ist. EV-Mietpiloten wie Sime Darby Rent-A-Car in Zusammenarbeit mit dem BMW-Händler Auto Bavaria sowie EV-Carsharing-Expansionsschritte wie GoCar mit drivEV in Johor Bahru zeigen aktive Wege zur Kommerzialisierung durch ladungsverknüpfte Partnerschaften, Unternehmenskonten und Premium-Tourismusanwendungsfälle. Gleichzeitig erhöhen die von der Regierung referenzierten Subventionsrationalisierungsmaßnahmen, einschließlich der Rücknahme der Dieselsubvention im Juni 2024 und der Pläne zur Rationalisierung ab Mitte 2025, den Geschäftswert neuerer, effizienterer Flotten (Hybride und Elektrofahrzeuge) und datengesteuerter Preisgestaltung zum Schutz von Auslastung und Margen.
Aktuelle Branchenentwicklungen
- Juni 2026: Perodua startete die Fahrzeugmietanwendung "UCar-e" für Studenten und Universitätsbewohner. Durch Kooperationen mit der Universiti Utara Malaysia (UUM), der Universiti Putra Malaysia (UPM) und der Universiti Teknologi Malaysia über das Malaysia-Japan International Institute of Technology (MJIIT) zielt die Initiative darauf ab, die Mobilität für Studenten und Mitarbeiter innerhalb von Campusbereichen zu verbessern.
- März 2025: Mayflower Car Rental ging eine Partnerschaft mit Bateriku.com ein, um die operative Unterstützung für seine Mietaktivitäten zu stärken. Die Zusammenarbeit verdeutlicht, wie Pannenhilfe- und Wartungsökosysteme genutzt werden, um Ausfallzeiten zu reduzieren und die Servicekonsistenz in verteilten Netzwerken außerhalb des Flughafens zu verbessern.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Einnahmen aus der Vermietung von Personenkraftwagen in Malaysia, sowohl für Selbstfahrer als auch für Chauffeur-Optionen, gezählt zum Zeitpunkt der Erbringung des Mietdienstleistung.
Ausschlüsse aus dem Umfang: Wir schließen Fahrdienstvermittler-Fahrten, informelle Peer-to-Peer-Leihe zwischen Privatpersonen sowie Einnahmen aus Fahrzeugverkäufen, Versicherungen und Reparaturen aus, die nicht als Teil eines Mietvertrags abgerechnet werden.
Segmentierungsübersicht
- Nach Buchungsart
- Online-Buchung
- Offline-Buchung
- Nach Mietdauer
- Kurzzeit (weniger als 30 Tage)
- Langzeit/Leasing (≥ 30 Tage)
- Nach Fahrzeugtyp
- Kleinwagen/Wirtschaftswagen
- Limousine
- Geländewagen (SUV)
- Mehrzweckfahrzeuge (MPV)
- Nach Mietkanal
- Am Flughafen
- Außerhalb des Flughafens
- Nach Anwendung
- Tourismus und Freizeit
- Pendeln / Geschäftsreisen
- Nach Kundentyp
- Privatpersonen
- Unternehmen / Flotte
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Schreibtischrecherche wurde verwendet, um den Nachfragekontext festzulegen und das Modell mit Malaysia-spezifischen Reise- und Mobilitätsindikatoren zu verankern. Wir stützten uns auf öffentliche Tourismusankunftsstatistiken und Flughafendurchsatzveröffentlichungen sowie auf Transport- und Straßenverkehrssicherheitspublikationen, die erklären, wo Mietwagen typischerweise genutzt werden und wann die Nachfrage steigt (Urlaubsspitzen und Schulferien).
Wir überprüften auch offizielle und öffentliche Quellen wie Veröffentlichungen des Statistikamts Malaysia, Publikationen der Tourismusbehörde, Verkehrsaktualisierungen der Flughafenbetreiber und Zusammenfassungen der Straßenverkehrsbehörde, gefolgt von Makroindikatoren der Zentralbank oder des Ministeriums, die das diskretionäre Ausgabeverhalten beeinflussen. Diese wurden durch Unternehmenseinreichungen, wo verfügbar, Investorenpräsentationen, Verbandswebsites und renommierte Presseberichterstattung über Flottenergänzungen, Preisbewegungen und Flughafenschalterpräsenz ergänzt. Für Datenlücken nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Informationen sowie für Nachrichten und Finanzdaten zur Überprüfung von Unternehmenssignalen. Die hier aufgeführten Quellen sind nur illustrativ, und viele andere Referenzen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Treiber von Mieteinnahmen in Malaysia und was als abrechenbarer Wert in gängigen Verträgen gilt. Wir sprachen mit einer Mischung aus Betreibern, Flottenpartnern, Reisevermittlern und Unternehmens-Mobilitätskäufern und überprüften dann Annahmen zu Auslastung, Tagessätzen und saisonalen Aufschlägen in wichtigen Nachfragebereichen wie großen Flughäfen und Stadtzentren.
Das Feedback wurde auch verwendet, um Unterschiede zwischen kurzfristigen Freizeitvermietungen und längeren Unternehmensvermietungen abzugleichen und zu bestätigen, wie die Online-Buchungsdurchdringung die effektive Preisgestaltung und das Stornierungsverhalten verändert.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | Vorstandsvorsitzende und Geschäftsführer: 19 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 22 % |
| Kleinere Akteure: 19 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Nachfragepoolansicht, bei der Reiseströme und Fahrzeugverfügbarkeitssignale in eine realistische jährliche Miettagebasis übersetzt und dann anhand beobachteter Preispunkte in Einnahmen umgerechnet werden. Um dies praktisch zu halten, haben wir den Aufbau an einige messbare Fingerabdrücke geknüpft, wie z. B. die Intensität des eingehenden und inländischen Reiseverkehrs, die flughafenbezogene Mietwagennachfrage, die Richtung der Flottengröße, Auslastungsbereiche, durchschnittliche Tagessätze (einschließlich Wochenend- und Hochsaisonaufschläge) und die Verschiebung des Mixes hin zur Online-Buchung.
Diese Gesamtwerte wurden dann mit selektiven Bottom-up-Annäherungen korroboriert, hauptsächlich durch Stichproben von Betreiberpreislisten, Überprüfung von Buchungskanalgebühren und Anwendung einer Durchschnittspreis-mal-Volumen-Logik auf eine kleine Gruppe repräsentativer Mietmuster. Wo Betreiberoffenlegungen begrenzt waren, wurden Lücken durch die Verwendung von Bandbreiten aus Interviews behandelt, gefolgt von einer konservativen Mittelpunktauswahl, die gegen die Nachfrageindikatoren erneut getestet wurde.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsüberprüfung, bei der die unabhängigen Variablen die Reiseerholung, die Richtung der Verbraucherausgaben und Flottenergänzungen waren, und dann wurde die kurzfristige Steigung anhand von Betreiberkommentaren zur Preisdisziplin und Auslastungserwartungen angepasst. Annahmen wurden unter höheren Kraftstoffkosten- und schwächeren Tourismusszenarien erneut durchgeführt, damit die endgültige Kurve von Jahr zu Jahr glaubwürdig blieb.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben wurden gegen unabhängige Signale überprüft, wie z. B. die Richtung von Tourismus und Flughafenverkehr, beobachtete Tarifbewegungen und das Tempo der Ankündigungen zur Flottenexpansion. Wenn Ergebnisse außerhalb erwarteter Bandbreiten lagen, wurden die zugrunde liegenden Treiber überprüft, gefolgt von einer erneuten Kontaktaufnahme mit ausgewählten Experten, um zu bestätigen, ob die Abweichung real war oder durch einen Eingabefehler verursacht wurde.
Vor der Freigabe durchläuft die Datei mehrstufige Analytikerüberprüfungen, die auf Einheitenkonsistenz, Währungstiming und Wachstumslogik über die Jahre hinweg achten. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie Richtlinienänderungen, starken Nachfrageschocks oder größeren Angebotsverschiebungen. Vor der Lieferung führen wir einen frischen Durchlauf durch, damit Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der Malaysia Mietwagen-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den Malaysia Mietwagen-Markt können unterschiedlich aussehen, da der gezählte Umfang nicht immer derselbe ist und die Umrechnung von Aktivitätskennzahlen in Einnahmen auch zwischen Studien variiert. Unterschiede entstehen in der Regel dadurch, was als Miettransaktion behandelt wird, wie Online-Gebühren und Versicherungszusätze gehandhabt werden und ob die Zahlen ein stabiles Jahr oder einen von der Hochsaison beeinflussten Laufkurs widerspiegeln.
Die Hauptlücke ergibt sich daraus, ob langfristige Unternehmensverträge und chauffeurgefahrene Buchungen zusammen mit kurzfristigen Freizeit-Selbstfahrervermietungen gezählt werden, und im Modell von Mordor Intelligence werden Einnahmen nur dann gezählt, wenn der Mietservice in Malaysia erbracht und in USD mit konsistentem Währungstiming bepreist wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,62 Milliarden USD (2025) | |
| Regionale Beratung A | 0,58 Milliarden USD (2024) | Verwendet eine Momentaufnahme des Vorjahres und wendet eine flachere Annahme zum durchschnittlichen Tagessatz an, die das Verhalten bei Hochsaison- und Flughafenaufschlägen nicht vollständig widerspiegelt, was den Wert senken kann, auch wenn die Reisezahlen steigen. |
| Branchenforschungsabteilung B | 0,70 Milliarden USD (2025) | Scheint angrenzende Mobilitätseinnahmen zu bündeln (wie Fahrerdienstleistungen und umfassendere Leasingverträge) und wendet eine aggressivere Auslastungssteigerung an, was die Gesamtsummen über einen reinen Mietumfang hinaus treiben kann. |
Die Streuung in der Tabelle wird größtenteils durch Umfangsentscheidungen und die Normalisierung von Preisen und Auslastung über das Jahr erklärt. Indem das Modell an beobachtbare Reisesignale geknüpft und dann Tarife und Miettage mit Betreiberfeedback einem Stresstest unterzogen werden, bleibt die endgültige Schätzung auf klare Eingaben zurückführbar und kann wiederholt werden, wenn neue Daten eintreffen.
Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe und Wachstumsrate des malaysischen Mietwagen-Marktes?
Die Größe des malaysischen Mietwagen-Marktes wurde im Jahr 2026 auf 0,67 Milliarden USD geschätzt und wird voraussichtlich von 0,72 Milliarden USD im Jahr 2027 auf 1,07 Milliarden USD bis 2032 wachsen, mit einer CAGR von 8,25 % von 2027 bis 2032.
Was treibt das Wachstum im malaysischen Fahrzeugvermietungssektor an?
Steigender Einreise-Tourismus, die wachsende Akzeptanz digitaler Buchungsplattformen und die zunehmende Präferenz der Verbraucher für SUVs sind die primären Wachstumstreiber.
Welches Kundensegment wächst am schnellsten?
Unternehmens- und Flottenkunden sollen mit einer CAGR von 10,56 % wachsen, da Unternehmen auf abonnementbasierte Mobilität umsteigen.
Welche Bedeutung haben Elektrofahrzeuge für Mietflotten?
Staatliche Steueranreize und die Entwicklung der Ladeinfrastruktur senken die Eintrittsbarrieren und veranlassen Agenturen, ab 2024 dedizierte EV-Flotten zu pilotieren.