
Größe und Marktanteil des asiatisch-pazifischen Tourismusfahrzeugvermietungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
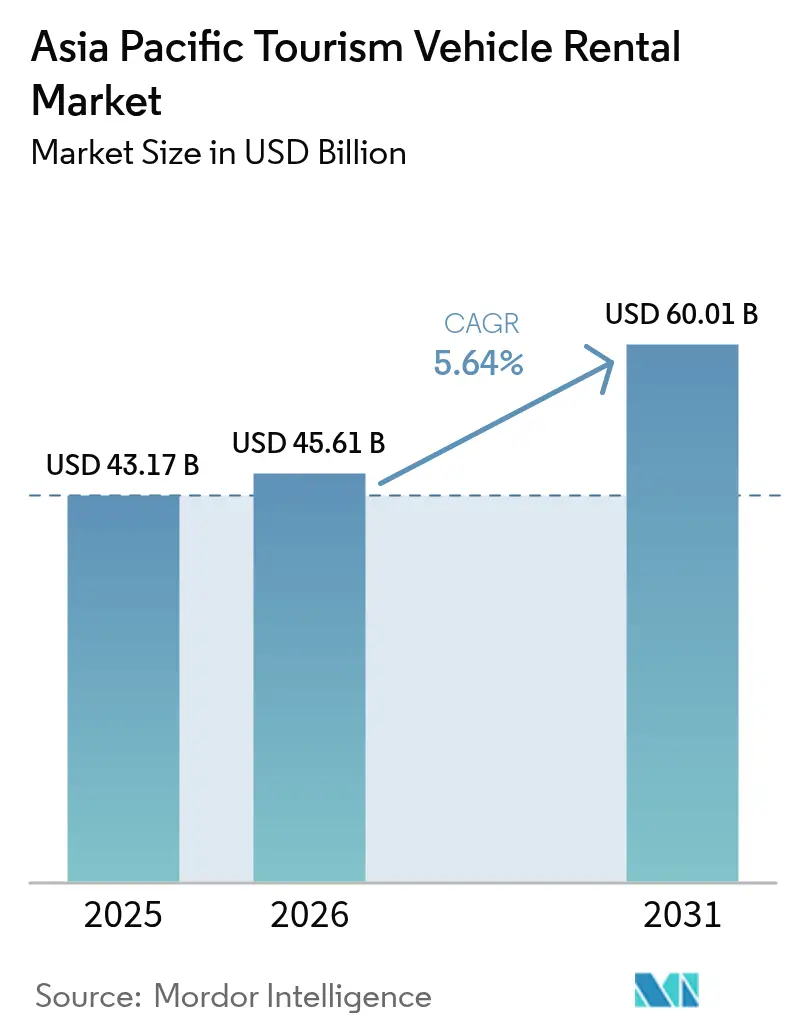
| Marktgröße im Basisjahr (2025) | 43.17 Milliarden US-Dollar |
| Marktgröße (2026) | 45.61 Milliarden US-Dollar |
| Marktgröße (2031) | 60.01 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.64 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Tourismusfahrzeugvermietungsmarktes von Mordor Intelligence
Die Größe des asiatisch-pazifischen Tourismusfahrzeugvermietungsmarktes wird voraussichtlich von 43,17 Milliarden USD im Jahr 2025 auf 45,61 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,64 % über den Zeitraum 2026–2031 60,01 Milliarden USD erreichen. Der Anstieg des grenzüberschreitenden Reiseverkehrs und die rasche Rückkehr chinesischer Auslandsreisen stellen die Fahrzeugnachfrage auf zwei Drittel des Vorkrisenniveaus wieder her. Der Erholungsschwung wird durch die Verbreitung von Super-Apps, eine wachsende Mittelschicht, die Premium-Roadtrips bevorzugt, sowie politische Maßnahmen wie Japans Grundplan zur Förderung der Tourismusnation gestärkt, die Ausgaben in lokale Mobilitätsdienste lenken.
Wichtigste Erkenntnisse des Berichts
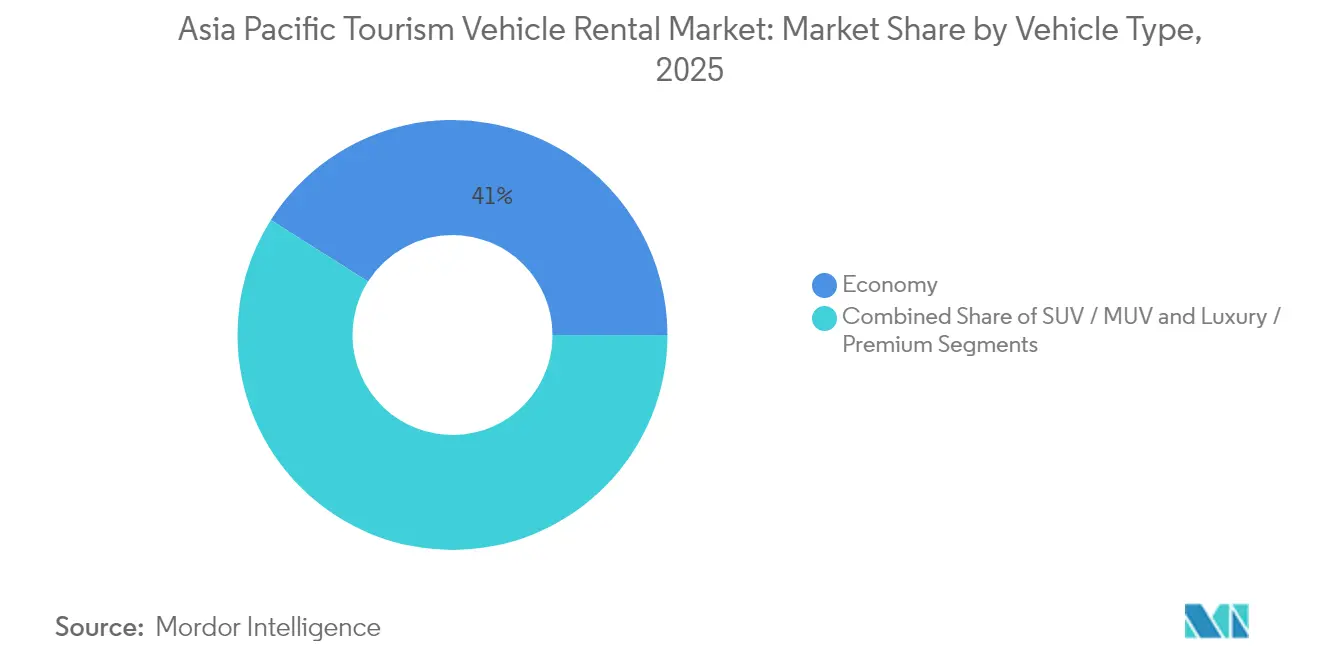
- Nach Fahrzeugtyp führten Economy-Modelle im Jahr 2025 mit einem Marktanteil von 41,02 % am asiatisch-pazifischen Tourismusfahrzeugvermietungsmarkt, während SUV/MUV-Kategorien mit einer CAGR von 5,98 % bis 2031 die schnellste Expansion verzeichnen.
- Nach Buchungsmodus erfassten Online-Kanäle im Jahr 2025 63,62 % des Umsatzes; die mobile Erstnutzung treibt dieses Segment mit einer CAGR von 5,73 % bis 2031 voran.
- Nach Endnutzer dominierten Selbstfahrerformate im Jahr 2025 mit 70,74 % der Nachfrage, während agenturgefahrene Chauffeurservices langsamer wachsen, aber bei gehobenen Reisenden relevant bleiben und ebenfalls mit einer robusten CAGR von 5,29 % bis 2031 wachsen.
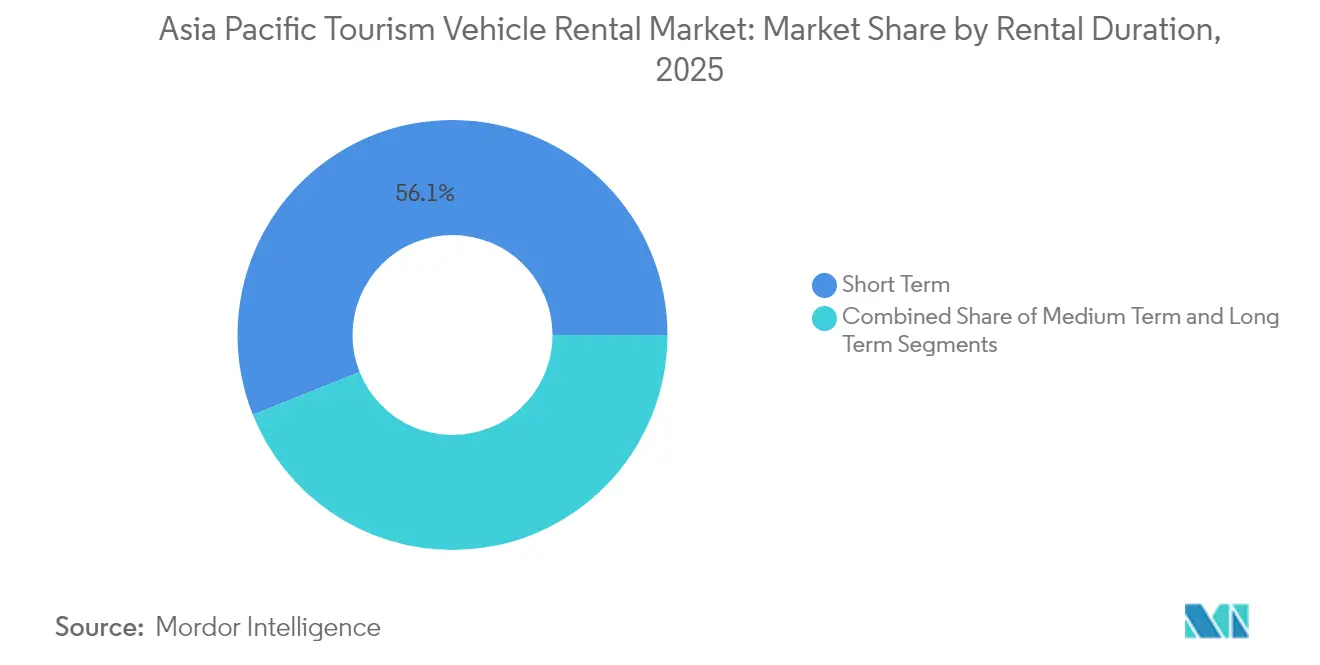
- Nach Mietdauer entfielen Kurzzeitverträge (höchstens 7 Tage) im Jahr 2025 auf 56,05 % der Marktgröße des asiatisch-pazifischen Tourismusfahrzeugvermietungsmarktes; Langzeitmieten beschleunigen sich mit einer CAGR von 5,43 %, da digitale Nomadenvisa an Bedeutung gewinnen.
- Nach Servicekanal hielten Standorte außerhalb des Flughafens im Jahr 2025 einen Anteil von 57,88 % am asiatisch-pazifischen Tourismusfahrzeugvermietungsmarkt und wachsen mit einer CAGR von 5,78 %, da sich Abholpunkte in Stadtzentren und Resortcluster verlagern.
- Nach Land kontrollierte China im Jahr 2025 42,85 % des regionalen Umsatzes, während Indien mit einer CAGR von 5,61 % das schnellste Wachstum liefert, unterstützt durch eine steigende inländische Freizeitnachfrage.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung des Einreise- und Inlandstourismus | +1.8% | China, Japan, Thailand | Mittelfristig (2–4 Jahre) |
| Verbreitung mobiler Online-Reisebüros und Super-Apps | +1.2% | ASEAN-Kernmärkte, Ausstrahlungseffekte auf China und Indien | Kurzfristig (≤ 2 Jahre) |
| Wachsende Roadtrip-Kultur der Mittelschicht | +0.9% | China, Indien, aufstrebende Märkte in Südostasien | Langfristig (≥ 4 Jahre) |
| Mobilitätspakete über Super-Apps | +0.6% | Stadtzentren in Indonesien, Singapur, Thailand | Kurzfristig (≤ 2 Jahre) |
| Interoperabilität digitaler ASEAN-Führerscheine | +0.4% | ASEAN-Mitgliedstaaten, grenzüberschreitende Korridore | Mittelfristig (2–4 Jahre) |
| CO₂-Gutschriften-Anreize | +0.3% | China, Japan, Südkorea mit Elektrofahrzeugverpflichtungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung des Einreise- und Inlandstourismus
Die internationalen Ankünfte erholen sich stark: Japan empfing 2024 mehr als 35 Millionen Besucher und strebt bis 2030 unter seinem Grundplan zur Förderung der Tourismusnation 60 Millionen an, was eine neue Nachfrage nach regionalen Mietwagen begründet.[1]„Besucherstatistik 2024,” Japanische Nationale Tourismusorganisation, jnto.go.jp Inlandsausflüge in China übertreffen bereits die Vorkrisenhöchststände, und das Land beabsichtigt, die Vereinigten Staaten bis 2030 als weltgrößten Reisemarkt zu überholen. Der wachsende Appetit auf „Slow Travel” und abgelegene Reiserouten treibt die Nachfrage nach Selbstfahrer- und Einwegmieten an, insbesondere auf Nebenflughafenrouten und Kulturerbetrassen. Da Reisende über standardisierte Gruppenreisen hinausblicken, profitiert der asiatisch-pazifische Tourismusfahrzeugvermietungsmarkt von vielfältigen Buchungsdauern, einschließlich Kurzurlauben und mehrtägigen Reiserouten. Diese Erholung befeuert auch die Nachfrage nach größeren Fahrzeugklassen, die es Mehrgenerationenfamilien ermöglichen, gemeinsam zu reisen, was die SUV/MUV-Durchdringung im asiatisch-pazifischen Tourismusfahrzeugvermietungsmarkt vorantreibt.
Verbreitung mobiler Online-Reisebüros und Super-Apps
Mobile Bruttobuchungen in Nordostasien werden 2025 einen neuen Höchststand erreichen, das Niveau von 2019 übertreffen und die Online-Dominanz festigen.[2]„Jahresbericht 2024,” Grab Holdings, grab.com Super-Apps wie Grab, Gojek und Didi integrieren Mietmodule in Mitfahrdienst-Menüs, beseitigen den Aufwand des App-Wechsels und verwandeln spontane Fahrten in strukturierte Mietvorgänge. Für traditionelle Betreiber bedeutet der Wechsel von Offline-Schaltern zu digitalen Vertriebskanälen eine Neugestaltung der Provisionsstrukturen und die Echtzeit-Integration von API-basierten Bestandsfeeds. In Thailand und Indonesien treiben Super-App-Mobilitätspakete, die Fahrten, Mietwagen und Lieferdienste auf der letzten Meile bündeln, die Nutzungshäufigkeit bei städtischen Millennials. Infolgedessen gestaltet der asiatisch-pazifische Tourismusfahrzeugvermietungsmarkt seinen Vertrieb hin zu „Abholung überall”-Modellen um und verändert bestehende Rückgaberichtlinien und Backend-Flottenmanagementlogik.
Wachsende Roadtrip-Kultur der Mittelschicht
Steigende verfügbare Einkommen und die Verbreitung von Panoramafahrten in sozialen Medien katalysieren eine neue Generation von Straßenenthusiasten in China und Indien. Wochenendausflüge in Bergregionen oder an Küstenstraßen ersetzen zunehmend organisierte Ausflüge und drängen SUV- und Crossover-Mietwagen in Premium-Preissegmente. Der Trend geht einher mit politisch gefördertem Autobahnausbau – Indien allein strebt 100 km neue Autobahnen pro Tag an –, was die Reiseermüdung verringert und die Streckensicherheit verbessert.[3]„Status der Autobahnentwicklung 2025,” Ministerium für Straßenverkehr und Autobahnen Indien, morth.nic.in Mietunternehmen reagieren mit der Ergänzung infotainmentreicher Modelle, Unterhaltungspaketen für Rücksitze und mehrsprachigen Navigationsinhalten, um unterschiedliche Fahrgastgruppen anzusprechen. Infolgedessen steigen die Ticketgrößen, und Zusatzeinnahmequellen wie Dachgepäckträger-Erweiterungen, Kindersitze und WLAN-Hotspots gewinnen im asiatisch-pazifischen Tourismusfahrzeugvermietungsmarkt an Bedeutung.
Interoperabilität digitaler ASEAN-Führerscheine
Ein geplanter gemeinsamer ASEAN-Führerscheinrahmen wird es Besuchern ermöglichen, grenzüberschreitend zu mieten, ohne redundante Überprüfungen, was die Korridore Thailand-Malaysia-Singapur vereinfacht. Für Betreiber verkürzen weniger Dokumentationshürden die Schalterzeiten und verbessern die Flottenrotationseffizienz über benachbarte Depots hinweg. Freizeitreisende profitieren von Mehrländer-Reiserouten – was längere Buchungen anreizt – und Unternehmen gewinnen grenzüberschreitende Flexibilität für Projekteinsätze. Das System soll bis 2027 auf vorrangigen Touristenrouten in Betrieb gehen, die Auslastung ruhender Flottenbestände in der Nebensaison verbessern und den asiatisch-pazifischen Tourismusfahrzeugvermietungsmarkt stärken.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Kraftstoffpreise | -1.1% | Höchste Auswirkung in kraftstoffimportabhängigen Märkten wie Indien | Kurzfristig (≤ 2 Jahre) |
| Substitution durch Mitfahrdienste und Mobilität als Dienstleistung | -0.8% | Stadtzentren in China, Südostasien, Indien | Mittelfristig (2–4 Jahre) |
| Innerstädtische Verbrennungsmotor-freie Zonen | -0.6% | Tier-1-Städte in China, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Halbleiterbedingte Flottenengpässe | -0.5% | Akute Auswirkungen in fahrzeugimportabhängigen Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Kraftstoffpreise
Schwankende Kraftstoffpreise komprimieren die Mietmargen und schüren die Preissensibilität der Verbraucher, insbesondere bei Freizeitreisenden, die Pakete im Voraus bezahlen. Betreiber in Märkten, die raffinierte Produkte importieren – wie die Philippinen und Südkorea – sind mit Währungsabwertungen konfrontiert, die die Beschaffungskosten erhöhen. Dynamische Kraftstoffzuschläge können die Erträge sichern, beeinträchtigen jedoch häufig die Preistransparenz auf Online-Reisebüro-Listings und schrecken Schnäppchenjäger ab. Während die Einführung von Elektrofahrzeugen eine strategische Absicherung bietet, begrenzen Lücken in der Ladeinfrastruktur und höhere Anschaffungskosten die unmittelbare Entlastung. Der asiatisch-pazifische Tourismusfahrzeugvermietungsmarkt hält daher vorsichtige Flottenerneurungszyklen aufrecht und priorisiert kraftstoffeffiziente Motorvarianten und Hybridantriebe, wo Subventionen gelten.
Substitution durch Mitfahrdienste und Mobilität als Dienstleistung
Die Preiselastizität von On-Demand-Taxis und integrierte Nahverkehrspässe nagen an der kurzfristigen Mietnachfrage in kompakten Stadtzentren. Super-Apps bewerben nun gebündelte Flughafentransfers und stündliche Fahrtpakete, die sich direkt mit Eintages-Mietanwendungsfällen überschneiden. Akademische Studien, die die Expansion von Uber verfolgen, zeigen eine gedämpfte Verdrängung im Fernreisetourismus, jedoch eine merkliche Kannibalisierung bei innerstädtischen Freizeitfahrten. Infolgedessen verlagern Mietanbieter ihr Marketing auf malerische Strecken, Selbstfahrer-Safaris und ländliche Rundkurse, wo die Abdeckung durch Mitfahrdienste dünn bleibt. Treueprogramme – kostenlose Kilometertierstufen, Kulanzzeiten bei Rückgabe und digitale Nomaden-Abonnementpässe – entwickeln sich weiter, um Marktanteile im asiatisch-pazifischen Tourismusfahrzeugvermietungsmarkt zu verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Premium-Segmente treiben die Wertmigration voranIm Jahr 2025 lieferte die Economy-Klasse noch immer 41,02 % des Marktanteils am asiatisch-pazifischen Tourismusfahrzeugvermietungsmarkt, doch zukünftige Mischungen tendieren zu Crossovern und Siebensitzer-Großraumlimousinen. Die SUV/MUV-Nachfrage schreibt die Flottenökonomie im asiatisch-pazifischen Tourismusfahrzeugvermietungsmarkt um. Die CAGR des Segments von 5,98 % bis 2031 übertrifft die Kern-Economy-Klasse, da einkommensstärkere Familien Kabinenkomfort, Gepäckvolumen und wahrgenommene Sicherheit priorisieren. Japanische Einreisende fordern häufig Hybrid-SUVs für lange Landausflüge an, während chinesische Millennials auf Roadtrips zur Insel Hainan Großraumlimousinen bevorzugen. Im Hochpreissegment locken Luxusmarken wie Lexus RX und BMW X5 Geschäftsreisende in Australien, die Gebühren über Geschäftsausgaben abrechnen können.
Mietunternehmen profitieren doppelt: höhere durchschnittliche Tagessätze und geringere Abschreibungen pro Kilometer aufgrund stärkerer Restwerte von Premium-Fahrzeugen. Viele Betreiber schließen daher Partnerschaften mit Automobilherstellern für Flottenrückkaufgarantien ab, um Restwerte gegen Überangebot zu schützen. Elektrische SUVs von BYD und MG treten in Pilotflotten in Singapur und Shenzhen ein, was einen Elektrofahrzeug-Trend bei der Premiumisierung signalisiert. Da sich Komponentenengpässe entspannen, geben Unternehmen Bestellungen für 2026er Modelle vor, um künftige Lieferrisiken abzusichern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Buchungsmodus:
Digitale Kanäle gestalten den Vertrieb neuOnline-Portale machen 63,62 % des Marktanteils am asiatisch-pazifischen Tourismusfahrzeugvermietungsmarkt im Jahr 2025 aus, wandeln Entdeckungen in wenigen Klicks in Buchungen um und gewinnen mobile Reisende in Südkorea und Taiwan; das Online-Segment wächst mit einer CAGR von 5,73 % bis 2031. Die Super-App-Integration bedeutet, dass der asiatisch-pazifische Tourismusfahrzeugvermietungsmarkt nun in Mitfahrdienst-Dashboards erscheint und beiläufiges Scrollen in Mietabsichten verwandelt. Offline-Schalter behalten jedoch ihre Bedeutung in Regionen wie Laos und Kambodscha, wo Touristen Unterstützung bei lokalen Versicherungsoptionen und Sprachübersetzung bevorzugen.
Vergleichs-Widgets, die Kraftstoffrichtlinien, Kollisionsschadensverzichte und Treuevergünstigungen bündeln, verringern die wahrgenommenen Preisunterschiede zwischen großen Marken und unabhängigen Anbietern. Als Folge davon setzen Franchise-Betreiber auf Kanalmanagement-Software, um Preisparität und Stornierungsgebühren über GDS-Feeds zu synchronisieren und Umsatzverluste zu verhindern.
Nach Endnutzer:
Selbstfahrerdominanz spiegelt Unabhängigkeitstrends widerSelbstfahrerformate dominieren mit 70,74 % Marktanteil am asiatisch-pazifischen Tourismusfahrzeugvermietungsmarkt im Jahr 2025, getragen von Inlandstouristen, die lokale Verkehrsregeln kennen und Terminfreiheit genießen. Stadtbewohner, die zu ländlichen Kulturerbestätten fliehen, teilen oft die Fahraufgaben unter Freunden, was den Bedarf an Chauffeuren reduziert. Für grenzüberschreitende ASEAN-Korridore vereinfachen interoperable elektronische Mautsysteme und mehrsprachige Navigation den Papierkram und festigen die Attraktivität des Selbstfahrens weiter.
Chauffeurgefahrene Mietwagen behalten eine Nischenrelevanz, während sie mit einer robusten CAGR von 5,29 % bis 2031 wachsen. Luxus-Einkaufstouren in Bangkok, Botschaftsdelegationen in Neu-Delhi und Erstbesucher, die den Linksverkehr in Australien scheuen. Betreiber diversifizieren in doppelte Angebote: Selbstfahren tagsüber, Chauffeur nachts, umschaltbar per App. Treueprogramme, die kostenlose Zusatzfahrer oder fahrzeuginterne Übersetzungsgeräte verschenken, überzeugen Wiederholungsgeschäftsreisende, der Marke treu zu bleiben, trotz der Verlockung von Mitfahrdiensten, und sichern die Rentabilität innerhalb der Servicematrix der asiatisch-pazifischen Tourismusfahrzeugvermietungsbranche.
Nach Mietdauer:
Langzeitwachstum signalisiert strukturelle VerschiebungenKurzzeitverträge behalten mit 56,05 % den höchsten Anteil am asiatisch-pazifischen Tourismusfahrzeugvermietungsmarkt im Jahr 2025 aufgrund von Wochenendausflügen und einwöchigen Familienferien, doch ihr Wachstum verlangsamt sich, da Verbraucher hybrides Reisen testen, das Freizeit und Fernarbeit kombiniert. Langzeitverträge (mehr als 30 Tage) verzeichnen mit einer CAGR von 5,43 % bis 2031 das schnellste Wachstum inmitten von durch Fernarbeit ermöglichten „Workation”-Aufenthalten. Digitale Nomadenvisa in Thailand und Malaysia, gekoppelt mit Coworking-Resort-Paketen, stimulieren monatliche Mietverhältnisse, die mehrere Verlängerungen ohne neuen Papierkram beinhalten.
Leasingähnliche Produkte mit gebündelter Wartung, Versicherung und WLAN locken Langzeitkunden, die zögern, im Ausland ein Auto zu kaufen. Betreiber nutzen die geringere Abwanderungsrate, indem sie ungenutzte Stadtflottenlimousinen in der Monsun-Nebensaison in Langzeit-Küstenhubs umverteilen. Flottenplaner integrieren nun fortschrittliche Telematik für präventive Wartung, um sicherzustellen, dass Fahrzeuge verlängerte Nutzungszyklen ohne störende Ausfallzeiten überstehen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Servicekanal:
Expansion außerhalb des Flughafens spiegelt städtische Integration widerDepots außerhalb des Flughafens – Stadthotels, Bahnhöfe, Einkaufszentren – halten im Jahr 2025 einen Anteil von 57,88 % am asiatisch-pazifischen Tourismusfahrzeugvermietungsmarkt und übertreffen das Wachstum am Flughafen mit einer CAGR von 5,78 %. Städtische Abholpunkte lösen das Problem der letzten Meile für Inlandstouristen, die mit dem Hochgeschwindigkeitszug ankommen, insbesondere im chinesischen Hochgeschwindigkeitsschienennetz mit 45.000 km. In Thailand belegt die Eröffnung von 10 neuen Standorten außerhalb des Flughafens durch Enterprise Mobility im Jahr 2024 in Phuket und Chiang Mai den Wert der Nähe zu Touristenzentren. Diese Standorte verzeichnen durchweg höhere Anhängeraten bei Zusatzprodukten, wie GPS-Mietwagen, aufgrund des ungezwungenen Besucherstroms von benachbarten Attraktionen.
Flughafenstandorte hingegen behalten Premium-Preisgestaltung und Buchungsvorteile für interkontinentale Ankünfte mit zeitkritischen Reiseplänen. Flughafenbehörden verschärfen Konzessionsrahmen und drängen Betreiber zu Elektroflotten und kontaktlosen Kiosken. Das Nebeneinander beider Kanäle gewährleistet Netzdichte und stärkt die Widerstandsfähigkeit gegenüber saisonalen Verkehrsschwankungen im asiatisch-pazifischen Tourismusfahrzeugvermietungsmarkt. Mit Blick auf die Zukunft könnten Peer-to-Peer-Carsharing-Partnerschaften in Parkhäusern die Grenze zwischen traditionellen Standorten außerhalb des Flughafens und Gemeinschaftsflotten verwischen.
Geografische Analyse
China-Markt für Tourismusfahrzeugvermietung
China verankert den Asien-Pazifik-Markt für Tourismusfahrzeugvermietung mit einem Umsatzanteil von 42,85 % im Jahr 2025 und verfeinert weiterhin das technologiegestützte Flottenmanagement, einschließlich des Pilotbetriebs autonomer Mietpods für Sehenswürdigkeitszonen auf Hainan. Die Roadtrip-Kultur im Inland wächst, da Städte der zweiten Ebene Selbstfahrer-Küstenrouten bewerben, und EV-exklusive Touristeninseln wie Wuzhizhou stimulieren die Nachfrage nach Elektro-SUV-Vermietungen. Die Auslandserholung von Zuzuche auf mehr als die Hälfte des Vor-COVID-Niveaus unterstreicht den chinesischen Appetit auf Auslandsmietfahrzeuge, insbesondere in Japan und Australien.
Indien-Markt für Tourismusfahrzeugvermietung
Indien, das mit einer CAGR von 5,61 % wächst, wird durch den Autobahnausbau und Smartphone-Ticketing-Ökosysteme angetrieben, die die Buchungsreibung reduzieren. Trotz des Umsatzrückgangs von Zoomcar im ersten Quartal 2024 stiegen die Nutzersitzungen nach der Einführung gamifizierter Treuepunkte um mehr als 10 %, was auf ein Monetarisierungspotenzial hindeutet, sobald sich die Finanzierungskosten stabilisieren. Die staatliche Anerkennung digitaler Nomadenvisa könnte die durchschnittliche Mietdauer verlängern und Flottenaufrüstungen von Kleinwagen zu kompakten SUVs katalysieren.
APAC-Markt für Tourismusfahrzeugvermietung
Reife Reiseziele wie Japan, Australien, Neuseeland und Südkorea liefern stetige hochwertige Buchungen, die durch die Erholung des Einreiseverkehrs und Geschäftsreisen gestützt werden. Das Kurzzeitmietfahrzeugsegment in Japan stieg im Jahr 2023 um fast zwei Fünftel, angetrieben durch Fernarbeits-Visa und verlängerte Aufenthalte in Kyoto und Okinawa. Südostasien profitiert von der ASEAN-Tourismusintegration, da Indonesien, Singapur und Thailand einen massiven Anstieg der Ankünfte im Jahresvergleich verzeichnen, was die Nachfrage im Budget- und Premiumsegment ankurbelt. Zusammen diversifizieren diese Dynamiken die Umsatzkanäle und stärken die Widerstandsfähigkeit des Asien-Pazifik-Markts für Tourismusfahrzeugvermietung.
Regulatorisches Umfeld
Anbieter von Tourismusfahrzeugvermietungen im asiatisch-pazifischen Raum bewegen sich innerhalb eines Flickenteppichs aus Verkehrslizenzierungs- und Verbraucherschutzvorschriften, die den Markteintritt und die täglichen Betriebsmodelle prägen. In Japan erfordert der entgeltliche Autovermietungsbetrieb eine Genehmigung nach dem Straßenverkehrsgesetz (Artikel 80), die vom Ministerium für Land, Infrastruktur, Verkehr und Tourismus (MLIT) überwacht wird, einschließlich Verpflichtungen zur Flottenwartung für größere Flotten. Hongkong regelt die Mietwagentätigkeit über Genehmigungskategorien nach den Road Traffic (Public Service Vehicles) Regulations (Cap. 374D), und die Verkehrsbehörde führt eine Online-Datenbank von Betreibern mit gültigen Genehmigungen für private Dienstleistungs- (Limousinen-) Mietfahrzeuge (Stand: 31. Mai 2026), was die Transparenz der Genehmigungen für Firmen- und Touristennachfrage erhöht.
Sicherheits- und Compliance-Anforderungen an den Service erhöhen ebenfalls den Aufwand in mehreren Märkten. Western Australia verlangt von Anbietern des Tourismus-Personenverkehrs die Aufrechterhaltung eines Sicherheitsmanagementsystems (in Kraft seit 2. Juli 2019) sowie eine Genehmigung für Personenverkehrsfahrzeuge, was die Betriebskontrollen für Chauffeur- und Tourvermietungen verschärft. In Australien legt das Australian Consumer Law (im Rahmen des Competition and Consumer Act 2010) Verbraucherschutzgarantien und Offenlegungspflichten für Mietfahrzeuge fest, während Datenschutzpflichten nach dem Privacy Act 1988 die Nutzung von App-basierten Buchungen und Telematik betreffen, insbesondere dort, wo Online-Kanäle die Buchungen in der Region dominieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von OEMs und Flottenfinanzierern über Vermietungsbetreiber und digitale Vertriebspartner bis hin zur Abholinfrastruktur an Flughäfen und in städtischen Zentren. Die Flottenbeschaffung kombiniert zunehmend Großeinkäufe und Herstellerpartnerschaften mit Unterstützung für Restwerte, während Telematik- und Wartungsdienste integriert werden, um die Auslastung zu verbessern und Ausfallzeiten in verteilten Depots zu reduzieren. Der Vertrieb wird von Online-Kanälen und Super-Apps dominiert, was Betreiber dazu drängt, Bestand und Preisgestaltung mit OTA-ähnlichen Schnittstellen und Mobilitätsplattformen zu verknüpfen, neben traditionellen Flughafen-Schaltern und außerhalb des Flughafens gelegenen Hotel-, Bahn- und Stadtzentrums-Standorten.
Jüngste Partnerschaftsschritte zeigen, wie globale Marken ihre Reichweite durch lokale Franchise- und Buchungsintegrationen ausbauen. Hertz nahm den Betrieb in Singapur ab November 2025 über eine Franchise-Partnerschaft mit Ace Drive Pte Ltd (Reach Group) auf und nutzt einen lokalen Betreiber zur Umsetzung, während die Markenpräsenz ausgebaut wird. Im April 2026 gab Enterprise Mobility eine Franchise-Partnerschaft mit Eurokars Leasing bekannt, um Enterprise Rent-A-Car, National Car Rental und Alamo in Singapur einzuführen (mit Servicebeginn im Oktober 2026 geplant), während die Europcar Mobility Group eine exklusive Partnerschaft mit MIC Co., Ltd. (Niconico Rent-A-Car) einging, um den globalen Buchungszugang für internationale Reisende an Flughafenstandorten in Japan zu verbessern. Diese Vereinbarungen unterstreichen die Rolle von Franchise-Betreibern, Flughafennetzwerken und digitaler Buchungskonnektivität als primäre Zugangswege zur grenzüberschreitenden Tourismusnachfrage.
Wettbewerbslandschaft
Globale Marktführer wie Hertz, Avis Budget Group und Enterprise Mobility nutzen ihre Größe, um Massenbestellungen bei Originalausrüstungsherstellern zu verhandeln und KI-gestützte Nachfrageprognosen einzusetzen. Avis betrieb 2023 etwa mehr als 690.500 Fahrzeuge und wickelte rund 39 Millionen Mietvorgänge ab, was einen Umsatz von mehr als 10 Milliarden USD generierte, wobei ein beträchtlicher Anteil aus der asiatisch-pazifischen Einheit stammt. Technologie bleibt ein Differenzierungsmerkmal: Das thailändische Franchise von Enterprise Mobility nutzte 2024 cloudbasierte Telematik und reduzierte ungeplante Wartungen bei gleichzeitiger Steigerung der Auslastung.
Regionale Spezialisten – CAR Inc., eHi Car Services und der indische Wettbewerber Zoomcar – verteidigen Marktnischen durch lokalisierte Buchungskanäle, muttersprachliche Callcenter und flexible Abonnementpässe. CAR Inc. schwenkt auf Premium-Elektro-SUVs um, die wohlhabende Touristen ansprechen, die in Chinas westliche Provinzen reisen, während eHi das Unternehmensleasing ausbaut, um die Volatilität des Einreiseverkehrs abzufedern. Start-ups, die Blockchain-gestütztes CO₂-Gutschriften-Tracking integrieren, stärken ihre grünen Referenzen und sichern kommunale Genehmigungen für Abholpunkte im Stadtzentrum.
Branchenfremde Marktteilnehmer verschärfen den Wettbewerb. Grab und Gojek bündeln Mietwagen in Super-App-Ökosystemen, was On-Demand-Konversionen fördert, aber auch Kurzstreckenmieten kannibalisiert. Chinesische Elektrofahrzeughersteller wie BYD und NIO testen Partnerschaften mit Flottenoperatoren nach dem Prinzip „Batterie als Dienstleistung”, was die Vorabkosten senkt und die Einführung von Elektrofahrzeugen unterstützt. Als Reaktion darauf experimentieren traditionelle Unternehmen mit Umsatzbeteiligungsallianzen – Hertz kooperiert mit Uber für die Elektrofahrzeug-Lieferung in Australien –, was hybride Mobilitätsmodelle schafft, die den Wertpool in der asiatisch-pazifischen Tourismusfahrzeugvermietungsbranche erweitern.
Marktführer der asiatisch-pazifischen Tourismusfahrzeugvermietungsbranche
eHi Car Service Limited
Zoomcar India Pvt. Ltd.
Hertz Corporation
Beijing China Auto Rental (CAR Inc.)
Avis Budget Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Tourismusfahrzeugvermietung
- Beijing China Auto Rental (CAR Inc.)
- eHi Car Services
- Hertz Corporation
- Avis Budget Group
- Sixt SE
- Zoomcar
- Carzonrent
- Drivezy
- Shouqi Car Rental
- Top One Car Rental
- Enterprise Mobility
- Europcar Mobility Group
- Zuzuche
- Didi Chuxing (Hello Car)
- Ola Drive
- Uber Rent
- Klook Mobility
- Gojek GoCar
- GrabRentals
- Thai Rent-a-Car
Lesen Sie die Analyse der Asien-Pazifik-Markt für Tourismusfahrzeugvermietung-Unternehmen

Marktchancen und Zukunftsaussichten
Digitaler Vertrieb und gebündelte Mobilitätsprodukte bleiben ein wichtiger Weißraumbereich, da Online-Kanäle 63,62 % des Umsatzes im Jahr 2025 ausmachten und Super-Apps zunehmend zum Einstiegspunkt für Reiseplanung und Bodenverkehr werden. Betreiber, die Echtzeitbestände mit Super-App-Ökosystemen verknüpfen, können Vermietungen mit Flughafentransfers, Mehrtagespässen und Zusatzleistungen bündeln, was mit der Marktverschiebung hin zu Abholungen außerhalb des Flughafens in der Stadt (57,88 % Anteil im Jahr 2025) und der Selbstfahrer-Nutzung (70,74 % Anteil im Jahr 2025) übereinstimmt. Markennetzwerke in Hub-Märkten schaffen zudem Möglichkeiten für zusätzliches Angebot und Servicestandardisierung, wie die Partnerschaft der Eurokars Group mit Enterprise Mobility im April 2026 zeigt, um die Marken Enterprise, National und Alamo nach Singapur zu bringen, wobei der Betrieb im Oktober 2026 beginnt.
Elektrifizierungsbezogene Vermietungsangebote stellen ebenfalls eine praktische Chancengruppe dar, bei der Programme die Erschwinglichkeitslücke bei Elektrofahrzeugen verringern und sowohl Tourismusnachfrage als auch plattformgestützte Nutzung anziehen können. In Indonesien gab Grab einen Plan (Juli 2026) bekannt, seine Elektrofahrzeugflotte bis Ende 2027 durch eine Partnerschaft mit Wuling zu verdreifachen, indem Modelle in GrabRentals für Fahrer-Partner eingesetzt werden und das EV-Vermietungsangebot auf Basis einer stark frequentierten Nutzerbasis erweitert wird. Auf den Philippinen erweiterte VinFast im Juli 2026 sein Rentapasada-Rent-to-Hire-Programm und bündelt Fahrzeugzugang mit Ladeunterstützung und Wartung, was ein praktikables Modell für Langzeitvermietungen und abonnementähnliche Produkte in Märkten bietet, in denen Reisende, digitale Nomaden und Plattformnutzer vorhersehbare Gesamtbetriebskosten wünschen. Neben diesen Initiativen zählen zu den Umsetzungshebeln für Vermietungsbetreiber der Ladezugang an Flughäfen und Resortclustern sowie datengestütztes Flottenmanagement zur Optimierung der Auslastung über Haupt- und Nebensaisons hinweg.
Recent Industry Developments in Asien-Pazifik-Markt für Tourismusfahrzeugvermietung
- Mai 2026: Zoomcar gab den Abschluss wichtiger Meilensteine seiner finanziellen Restrukturierung bekannt. Die Initiative zielte auf Schuldenabbau und Bilanzsanierung ab und unterstützte den Flottenzugang sowie Prioritäten für Plattforminvestitionen für ein asset-leichtes, app-gesteuertes Vermietungsmodell. Verbesserte finanzielle Flexibilität hilft auch, die Angebotskonsistenz während touristischer Spitzenzeiten aufrechtzuerhalten, in denen Verfügbarkeit und Preisreaktivität die Konversion antreiben.
- April 2026: Enterprise Mobility gab eine Franchise-Partnerschaft mit Eurokars Leasing bekannt, um Enterprise Rent-A-Car, National Car Rental und Alamo in Singapur einzuführen, mit Servicebeginn im Oktober 2026. Der Deal stärkt die grenzüberschreitende Abdeckung in einem hochvernetzten Hub und erweitert die Markenpräsenz in südostasiatischen Märkten durch lokale Umsetzungspartner, was die Flottenbeschaffung und den Kundenzugang an Flughafen- und Stadtstandorten verbessert.
- Oktober 2024: Enterprise Mobility eröffnete 10 Enterprise-, National- und Alamo-Standorte in Thailand über Thai Rent a Car. Die Expansion erhöhte die Netzwerkdichte in wichtigen touristischen Knotenpunkten wie Bangkok und Phuket und verbesserte den Abholkomfort und die Kapazität während Nachfragespitzen. Eine größere lokale Präsenz unterstützt auch den Querverkauf von Zusatzprodukten und eine breitere Flottensegmentierung für Freizeitreisende.


Asien-Pazifik-Markt für Tourismusfahrzeugvermietung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die entgeltliche Vermietung von Pkw und Mehrzweckfahrzeugen, die hauptsächlich für Freizeitreisen im asiatisch-pazifischen Raum genutzt werden, wobei der Service für kurze Zeiträume in Anspruch genommen und auf Mietbasis bezahlt wird (einschließlich Selbstfahrer- und Chauffeuroptionen).
Ausschlüsse: tägliche Pendelnutzung, gewerbliche Frachtvermietung und langfristige Firmenleasingvereinbarungen werden in diesem Markt nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Economy
- SUV / MUV
- Luxus / Premium
- Nach Buchungsmodus
- Online
- Offline
- Nach Endnutzer
- Selbstfahrer (Freizeit und Geschäft)
- Chauffeur / Mietagentur-gefahren
- Nach Mietdauer
- Kurzzeit (höchstens 7 Tage)
- Mittelzeit (8 bis 30 Tage)
- Langzeit (mehr als 30 Tage)
- Nach Servicekanal
- Am Flughafen
- Außerhalb des Flughafens
- Nach Land
- China
- Indien
- Japan
- Australien und Neuseeland
- Südkorea
- Indonesien
- Singapur
- Thailand
- Rest des asiatisch-pazifischen Raums
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau einer Faktenbasis rund um Reisevolumen und Vermietungsnachfrage-Auslöser und ermittelt dann, welcher Anteil sich realistisch in Fahrzeugvermietungstransaktionen umsetzt. Öffentliche Quellen wie Veröffentlichungen nationaler Tourismusbehörden, Einwanderungs- und Ankunftsstatistiken, Flughafen- und Zivilluftfahrtverkehrsberichte sowie Preisreihen von Zentralbanken oder nationalen Statistikämtern helfen, den Nachfragekontext festzulegen.
Um blinde Flecken zu reduzieren, überprüfen wir auch Offenlegungen von Betreibern wie Jahresberichte und Investorenpräsentationen sowie Verbandswebsites und angesehene Wirtschaftspresse, um Flottenzugänge, Buchungsverschiebungen und politische Änderungen zu verfolgen, die die touristische Mobilität beeinflussen. Für APAC-spezifische Prüfungen werden Handels- und Zollzusammenfassungen verwendet, wenn Fahrzeugimporte die Flottenerneuerungszyklen beeinflussen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wird nur verwendet, um Umsatzlinien zu normalisieren und wichtige Ereignisse zu kennzeichnen. Die hier genannten Quellen sind beispielhaft, und wir haben auch andere öffentliche Referenzen zur Gegenprüfung, Validierung und Klärung offener Fragen verwendet.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden verwendet, um Annahmen zum touristischen Vermietungsverhalten, der durchschnittlichen Mietdauer, saisonalen Spitzen und Preismechanik in wichtigen APAC-Reisekorridoren zu testen. Die Gespräche umfassten Vermietungsbetreiber, Reisevermittler, flughafenbezogene Dienstleister und Branchenexperten, damit Erkenntnisse aus der Schreibtischarbeit korrigiert werden konnten, wo sich die lokalen Betriebsrealitäten je nach Land und Stadt unterscheiden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 32 % | CXOs: 12 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Anbieter: 20 % | Manager: 57 % |
Marktdimensionierung & Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem Ankünfte, inländische Tourismusaktivität und Reisekanal-Mix in einen Vermietungsnachfragepool übersetzt werden, der dann anhand typischer Mietdauer und durchschnittlicher Tagesraten-Muster bewertet wird. Um die Gesamtzahlen realistisch zu halten, wird das Ergebnis mit selektiven Bottom-up-Näherungen wie stichprobenartigen Betreiberumsatzspannen, Durchdringungsprüfungen an Flughafenschaltern und Preis-pro-Tag nach Fahrzeugklasse aus beobachtbaren Angeboten abgeglichen.
Wichtige Eingaben, die die Dimensionierung beeinflussen, umfassen internationale und inländische Reisendenvolumen, Flughafen-Passagierdurchsatz, durchschnittliche Miettage pro Reise, Präferenz für Selbstfahrer versus Chauffeur in wichtigen Touristenmärkten und Ratenbewegungen nach Saison (besonders Feiertagsspitzen). Wenn direkte Daten für ein kleineres Reiseziel nicht verfügbar sind, füllen wir Lücken mit Proxy-Indikatoren wie der Tourismusintensität benachbarter Märkte, der Richtung der Hotelauslastung und städtischen Mobilitätsbeschränkungen und testen diese Proxys anschließend mit Interview-Feedback erneut.
Für die Prognose wird eine Szenarioanalyse rund um das Tempo der Reise-Erholung, Währungsbewegungen und Ratenanstieg verwendet, und der endgültige Pfad wird mit den Erwartungen der Primärbefragten hinsichtlich Flottenverfügbarkeit und Preisdisziplin abgestimmt. Eine leichte ARIMA-ähnliche Zeitreihenprüfung wird ebenfalls auf die historische Wertkurve angewendet, damit das Jahr-über-Jahr-Muster mit der beobachteten Saisonalität und bekannten Störungsjahren übereinstimmt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt über mehrere praktische Prüfungen, und wir akzeptieren eine einzelne Quelle nicht ungeprüft, wenn sie den Markt merklich verschiebt. Modellergebnisse werden mit unabhängigen Signalen wie Touristenankünften, Flughafenverkehrsrichtung und öffentlich sichtbaren Ratenbewegungen verglichen, und Ausreißer werden dann überprüft, um festzustellen, ob sie eine tatsächliche Veränderung oder ein Datenproblem widerspiegeln.
Vor der Freigabe werden Annahmen durch interne Überprüfungsschritte erneut kontrolliert, und Nachfassgespräche werden ausgelöst, wenn Interview-Feedback der Schreibtisch-Erzählung widerspricht oder wenn sich ein Ländertotal über eine erwartete Bandbreite hinaus verschiebt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis eintritt, wie ein Neustart der Reisepolitik oder ein starker Preisschwung. Kurz vor der Auslieferung führen wir einen aktuellen Scan wichtiger Indikatoren durch, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Tourismusfahrzeugvermietung im asiatisch-pazifischen Raum von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Zahlen für die Tourismusfahrzeugvermietung im asiatisch-pazifischen Raum können variieren, auch wenn der Titel gleich aussieht, da die Abgrenzung zwischen Tourismusvermietung, allgemeiner Autovermietung und Leasing nicht einheitlich angewendet wird.
Die Tabelle zeigt eine deutliche Lücke zwischen den Quellen, und im Modell von Mordor Intelligence ist der Wert an kurzfristige, freizeitorientierte Vermietungen (stündlich bis monatlich) von Pkw und Mehrzweckfahrzeugen gebunden und schließt langfristige Firmenleasingverträge und nicht-touristische Nutzungen aus, die die Gesamtzahlen aufblähen können. In anderen Veröffentlichungen umfasst dieselbe Bezeichnung manchmal eine breitere Autovermietungsnachfrage oder wendet ein schnelleres Wachstumstempo an, ohne dies mit realistischen Prüfungen zu Reisedauer und Auslastung abzugleichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 43,17 Mrd. USD (2025) | |
| Branchenverlag A | 1,71 Mrd. USD (2025) | Die Schätzung scheint einen engeren Umsatzpool zu verwenden und zeigt nicht klar, wie Ländergesamtwerte aufgebaut werden, und einige Zwischenjahreswerte werden nicht transparent dargestellt, was den vollständigen APAC-Tourismusvermietungsumfang unterschätzen kann. |
| Regionale Forschungsstelle B | 42,13 Mrd. USD (2024) | Die Studie verwendet ein anderes Basisjahr und einen steileren Wachstumspfad und spezifiziert keine Ausschlüsse wie langfristiges Leasing oder nicht-touristische Nachfrage, was die Vergleichbarkeit verschieben kann, wenn die Kategoriengrenze nicht explizit durchgesetzt wird. |
Zusammengefasst spiegelt der Vergleich hauptsächlich Unterschiede in der Abgrenzung und in der Art wider, wie die Reisenachfrage in einen bezahlten Vermietungswert umgesetzt wird, und nicht einfache mathematische Unterschiede. Indem wir Annahmen an beobachtbare Reiseindikatoren anbinden und Preisgestaltung und Reisedauer durch Interviews erneut überprüfen, halten wir die endgültige Zahl auf klare Treiber und wiederholbare Schritte rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der asiatisch-pazifische Tourismusfahrzeugvermietungsmarkt derzeit?
Die Größe des asiatisch-pazifischen Tourismusfahrzeugvermietungsmarktes beträgt im Jahr 2026 45,61 Milliarden USD und soll bis 2031 auf 60,01 Milliarden USD wachsen.
Welches Land hält den größten Anteil am asiatisch-pazifischen Tourismusfahrzeugvermietungsmarkt?
China führt mit einem Marktanteil von 42,85 % im Jahr 2025, angetrieben durch seine umfangreiche inländische Tourismusbasis und eine schnelle Erholung der internationalen Ankünfte.
Warum wachsen SUV/MUV-Mietwagen schneller als Economy-Fahrzeuge?
Mittelklassereisende schätzen zunehmend Komfort und Sicherheit auf Familienroadtrips und treiben die SUV/MUV-Nachfrage auf eine CAGR von 5,98 % bis 2031.
Wie beeinflusst die digitale Buchung die asiatisch-pazifische Tourismusfahrzeugvermietungsbranche?
Online- und Super-App-Kanäle machen bereits 63,62 % der Buchungen im Jahr 2025 aus und werden weiter zunehmen, da die mobile Online-Reisebüro-Durchdringung in ASEAN und Nordostasien zunimmt.
Welche Rolle spielen Langzeitmieten beim Marktwachstum?
Langzeitmieten (mehr als 30 Tage) sind das am schnellsten wachsende Dauersegment mit einer CAGR von 5,43 %, angetrieben durch digitale Nomadenvisa und verlängerte Fernarbeitsaufenthalte in Destinationen wie Thailand und Malaysia.
Wie gehen Mietunternehmen mit der Volatilität der Kraftstoffpreise um?
Betreiber setzen dynamische Zuschläge ein, führen kraftstoffeffiziente oder elektrische Flotten ein und nutzen telematikbasierte Routenoptimierung, um den Margendruck angesichts schwankender Kraftstoffkosten zu mindern.
Seite zuletzt aktualisiert am:



