
Tamaño y Cuota del Mercado de Yates de Lujo
Análisis del Mercado de Yates de Lujo por Mordor Intelligence
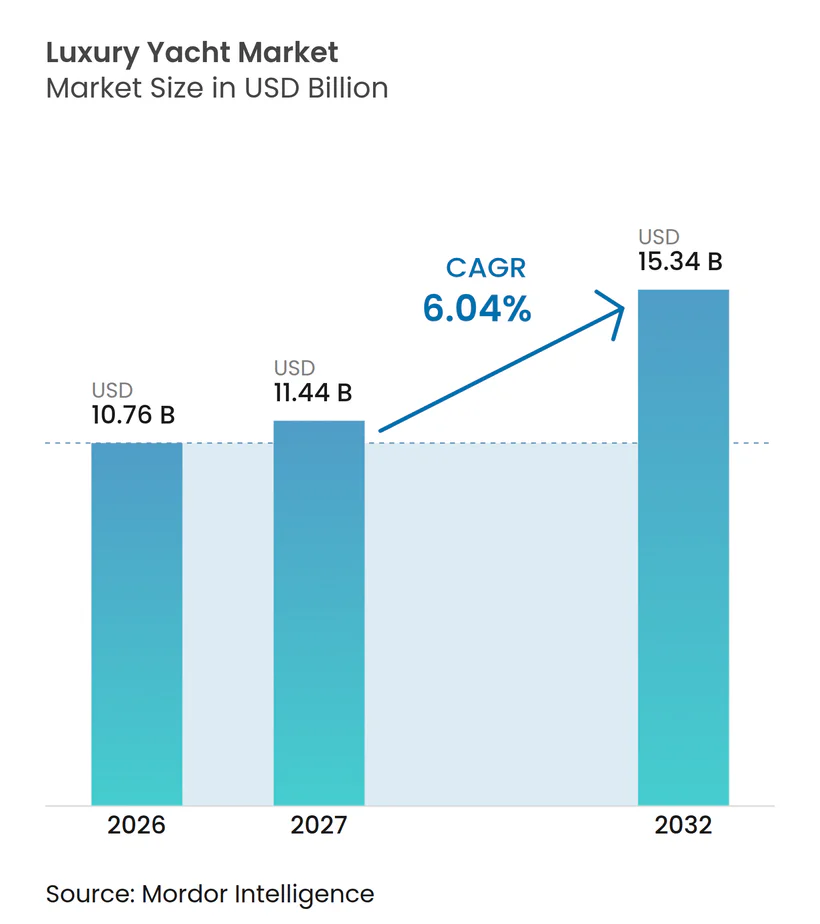
Se espera que el tamaño del mercado de yates de lujo aumente de 10,76 mil millones de USD en 2026 a 11,44 mil millones de USD en 2027 y alcance los 15,34 mil millones de USD en 2032, creciendo a un CAGR del 6,04% durante 2027-2032. Se espera que el volumen del mercado de yates de lujo aumente de 6,96 miles de Unidades en 2026 a 7,15 miles de Unidades en 2027 y alcance las 8,21 miles de Unidades en 2032, creciendo a un CAGR del 2,8% durante 2027-2032.
El uso en chárter y el creciente grupo de potenciales compradores adinerados en India amplían la demanda potencial. El acceso práctico a la navegación y los costes unitarios y de combustible determinan si ese interés se traduce en propiedad. Los astilleros pueden diferenciarse con yates híbridos y diseños de expedición, pero los motores y la electrónica importados pueden exponer los calendarios de entrega a interrupciones. Si el interés en el chárter y liderado por India se convierte en yates entregados depende, por tanto, de que los astilleros combinen especificaciones híbridas o de expedición con un suministro seguro de motores y electrónica.
Conclusiones Clave del Informe
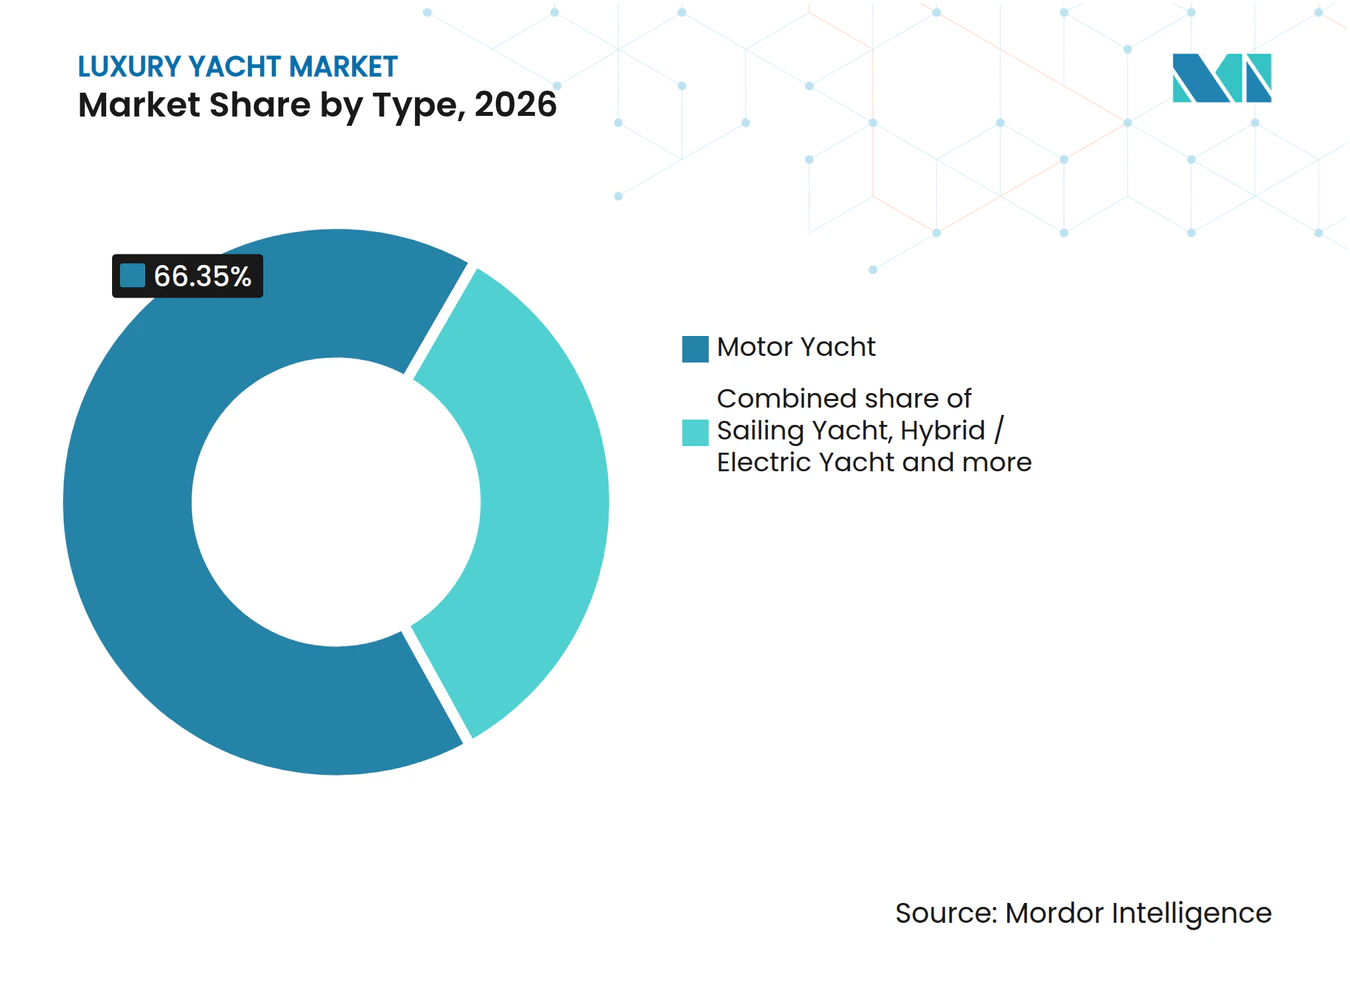
- Por tipo, los yates a motor lideraron con una cuota del 66,35% del mercado de yates de lujo en 2026, mientras que se prevé que los yates híbridos/eléctricos crezcan más rápido con un CAGR del 9,8% durante 2027-2032.
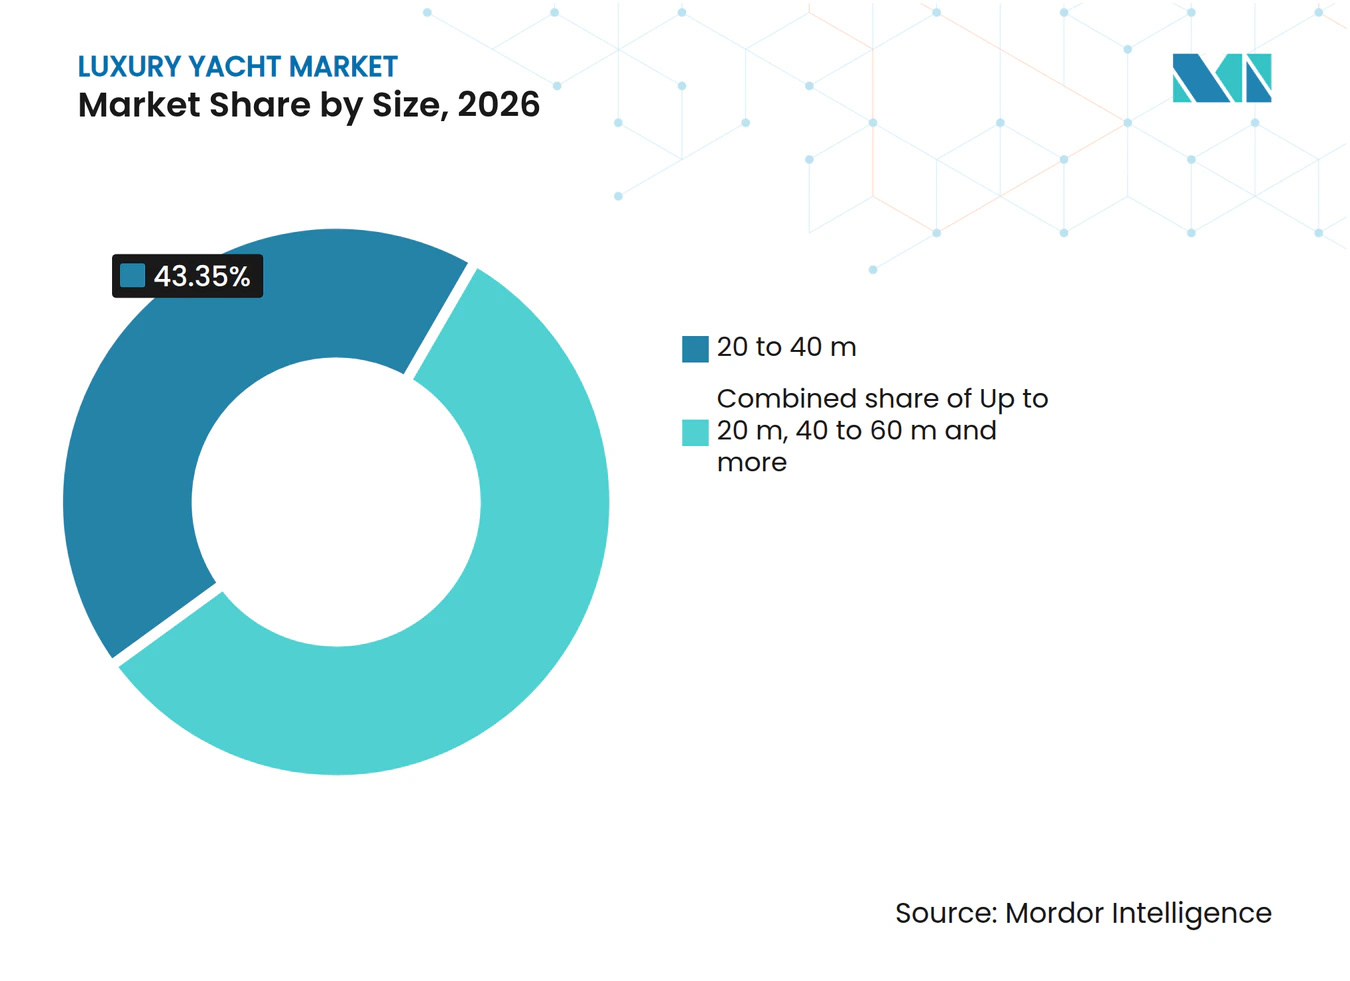
- Dentro de las categorías de tamaño, los yates de 20 a 40 metros representaron el 43,35% del tamaño del mercado de yates de lujo en 2026, mientras que se prevé que los yates de más de 80 metros crezcan más rápido con un CAGR del 11,4% durante 2027-2032.
- En cuanto a los materiales del casco, los yates de fibra de vidrio/compuesto representaron el 55,43% del valor de las nuevas ventas de yates de lujo en 2026, y se prevé que la fibra de carbono crezca más rápido con un CAGR del 12,6% durante 2027-2032.
- Por sistema de propulsión, el diésel representó el 82,19% del valor de las nuevas ventas de yates de lujo en 2026, mientras que se prevé que la propulsión diésel-eléctrica/híbrida crezca más rápido con un CAGR del 8,85% durante 2027-2032.
- Los particulares lideraron la demanda de usuarios finales con el 60,53% del valor de las nuevas ventas de yates de lujo en 2026, mientras que se prevé que los clubes de propiedad fraccionada crezcan más rápido con un CAGR del 10,7% durante 2027-2032.
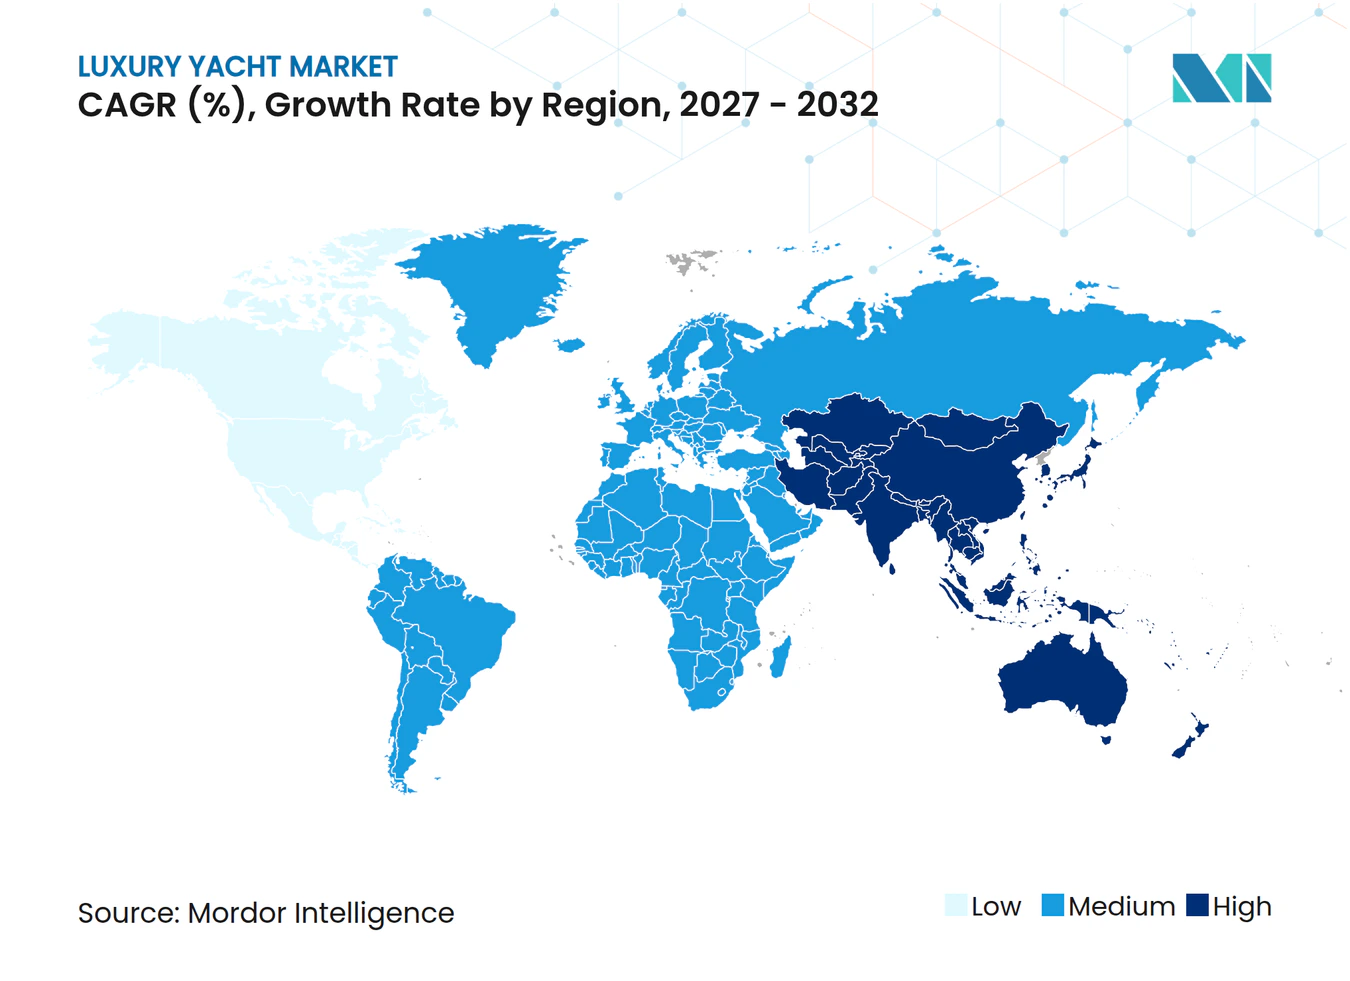
- Geográficamente, Europa representó el 42,15% del valor de las nuevas ventas de yates de lujo en 2026, y se prevé que Asia-Pacífico crezca más rápido con un CAGR del 10,9% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del turismo náutico | +3% | Mediterráneo Occidental, Caribe y Mediterráneo Oriental | Corto plazo (≤ 2 años) |
| Aumento de los UHNWI en mercados emergentes | +2.4% | Asia-Pacífico, incluida India | Mediano plazo (2-4 años) |
| Creciente demanda de yates de expedición/exploración | +1.8% | Europa, incluida Francia | Mediano plazo (2-4 años) |
| Transición hacia la propulsión híbrida y eléctrica | +1.6% | Europa, incluidos los Países Bajos | Largo plazo (≥ 4 años) |
| Desarrollo de islas privadas y marinas remotas | +0.6% | Emiratos Árabes Unidos y Malasia | Mediano plazo (2-4 años) |
| Auge de las plataformas de propiedad fraccionada | +0.4% | España, Francia e Italia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge del turismo náutico
El creciente uso de yates en régimen de chárter ofrece a los operadores un motivo para incorporar embarcaciones, ya que el aumento de días reservados representa una vía para generar ingresos. Burgess registró 5.970 días de chárter de yates reservados en 2025, frente a los 4.432 de 2024, lo que supone un incremento interanual del 35%. En julio de 2026, Burgess informó de que dos tercios de sus chárteres de 2026 reservados hasta esa fecha correspondían al Mediterráneo Occidental. Burgess también señaló que las reservas aumentaron un 26% en el segmento de 40 a 50 metros y un 23% en el de 50 a 60 metros en 2025 respecto a 2024. En conjunto, estos datos de Burgess orientan la demanda de nuevos yates impulsada por el chárter en el mercado de yates de lujo hacia embarcaciones de 40 a 60 metros que operan en el Mediterráneo Occidental.
Aumento de los UHNWI en mercados emergentes
Una base de clientes potenciales adinerados en expansión adquiere mayor relevancia comercial cuando existen lugares donde atracar y utilizar los yates. La población de personas con un patrimonio neto ultraelevado en India, definidas como aquellas con un patrimonio neto de al menos 30 millones de USD, aumentó un 63,4% hasta alcanzar las 19.877 personas entre 2021 y 2026. En abril de 2025, la Autoridad de Vías Navegables Interiores de India emitió a Marina India Infrastructure Private Limited un Certificado de No Objeción para un embarcadero planificado en Goa sobre el río Mandovi. La instalación fue diseñada para atracar hasta 16 yates de propiedad privada y embarcaciones de recreo de hasta 30 metros, facilitando las operaciones de atraque y desatraque para el turismo de cruceros fluviales. La infraestructura de atraque disponible puede contribuir a convertir un mayor grupo de clientes potenciales adinerados en pedidos de yates, generando oportunidades potenciales para la industria de yates de lujo.
Creciente demanda de yates de expedición/exploración
La demanda de yates de expedición premia la capacidad de sostener una travesía más allá de los destinos de crucero habitualmente atendidos. El constructor francés JFA Yachts entregó CANOA, un yate a motor de expedición de 50 metros, en agosto de 2026.[1] La autonomía declarada del yate supera las 5.000 millas nuticas a 12 nudos, lo que permite travesías transoceánicas y estancias prolongadas en regiones remotas. Esta misión convierte el tiempo alejado del soporte habitual en parte de la experiencia adquirida. Para los compradores que buscan ese tipo de itinerario, un yate de expedición construido específicamente para ese fin puede respaldar viajes que requieren períodos más prolongados alejados de la infraestructura convencional. Un astillero puede, por tanto, competir por encargos de expedición en el mercado de yates de lujo mediante una demostrada resistencia en travesía, siendo la capacidad de navegación en zonas remotas el argumento que lleva al armador a encargar una embarcación especializada.
Transición hacia la propulsión híbrida y eléctrica
El funcionamiento silencioso a baja velocidad otorga a la propulsión híbrida un caso de uso práctico para los armadores que consideran un sistema de propulsión alternativo en un yate de lujo. Heesen entregó el superyate híbrido de 50 metros ORION en 2025, la tercera embarcación equipada con sistema híbrido de su serie de aluminio de desplazamiento rápido de 50 metros. Heesen especificó una navegación silenciosa de hasta 10 nudos y un consumo de combustible de 45 litros por hora en modo híbrido a 10 nudos.[2] Estas capacidades hacen que la elección del sistema de propulsión sea relevante para la experiencia a bordo durante la navegación a baja velocidad, añadiendo un motivo para considerar equipos híbridos en las especificaciones de una nueva construcción.
Análisis del Impacto de los Factores Restrictivos*
| Factor restrictivo | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costes de propiedad y mantenimiento | -1.5% | América del Norte, incluidos los Estados Unidos | Corto plazo (≤ 2 años) |
| Cuellos de botella en la cadena de suministro de componentes especializados | -1.2% | Turquía y rutas de suministro globales | Corto plazo (≤ 2 años) |
| Estrictas regulaciones medioambientales sobre emisiones | -0.7% | Zonas de control de emisiones de América del Norte, el Mar Báltico y el Mar del Norte | Mediano plazo (2-4 años) |
| Escasez de tripulación cualificada que eleva los costes operativos | -0.4% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevados costes de propiedad y mantenimiento
El elevado coste unitario y el coste del combustible hacen que el compromiso de propiedad resulte especialmente exigente para los compradores que consideran la adquisición de yates a motor de producción. El informe de Berthon de septiembre de 2026 describió las ventas de yates de producción como difíciles, en un contexto de demanda reducida, mayores costes de materiales vinculados al combustible, inflación e incertidumbre, y la necesidad de los fabricantes de vender por encima de sus costes. El informe destacó específicamente los yates a motor de producción por su coste unitario y el coste del combustible. Para los potenciales compradores de yates a motor de producción, las presiones sobre el coste unitario y el combustible descritas por Berthon convierten la asequibilidad en una cuestión tanto de adquisición como de uso, influyendo en las decisiones de compra en todo el mercado de yates de lujo.
Cuellos de botella en la cadena de suministro de componentes especializados
Los componentes especializados pueden limitar la finalización de un yate incluso cuando un constructor tiene capacidad para construir el casco y terminar el alojamiento. En 2025, el director comercial de Bilgin Yachts afirmó que las disrupciones en la cadena de suministro global podrían afectar los plazos de entrega y los costos de motores importados, electrónica y materiales especializados. La exposición comercial surge porque un sistema crítico sin terminar puede impedir que un buque avanzado en su construcción llegue a ser utilizable. Por lo tanto, una mayor capacidad de construcción de cascos por sí sola no resolvería esta restricción particular. Para los compradores que encargan embarcaciones personalizadas, el riesgo relevante es la alineación de la disponibilidad de componentes con el calendario de construcción. Demoras en sistemas esenciales pueden extender el tiempo entre el compromiso de capital y la recepción de un yate listo para su uso, generando desafíos de entrega en toda la industria de yates de lujo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Programas de Motor se Integran con la ElectrificaciónLos yates a motor representaron el 66,35% del tamaño del mercado de yates de lujo en 2026. A 1 de septiembre de 2025, BOAT International contabilizó 837 proyectos de yates a motor de más de 24 metros en pedido o en construcción en todo el mundo. El segmento más grande contaba, por tanto, con una cartera de construcción sustancial en el momento de ese registro. Para los astilleros, convertir esos proyectos en entregas completadas es una tarea comercial distinta a la de añadir pedidos.
Los yates híbridos/eléctricos son el segmento de mayor crecimiento, con un CAGR previsto del 9,8% durante 2027-2032. Feadship entregó el yate a motor de 118,8 metros Breakthrough en 2025, con 16 celdas de combustible de hidrógeno que generan electricidad y un depósito de hidrógeno criogénico que las abastece. En travesías largas, los generadores que funcionan con biocombustible de segunda generación apoyaban los propulsores de la embarcación. La combinación de fuentes de energía convierte el perfil del viaje en parte de las especificaciones de la nueva construcción.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño:
Escala de Mediano Tamaño y Grandes Construcciones PersonalizadasLos yates de 20 a 40 metros representaron el 43,35% de la cuota del mercado de yates de lujo en 2026. Confindustria Nautica informó que los yates de 30 a 40 metros formaron el grupo de eslora más grande en su cartera de pedidos de superyates de 2025. La concentración en la parte superior de este rango de eslora crea una carga de trabajo potencial enfocada para los astilleros que desarrollan una oferta de mediano tamaño.
Los yates de más de 80 metros son el segmento de mayor crecimiento, con un CAGR previsto del 11,4% durante 2027-2032. Oceanco entregó el gigayate de 111 metros Leviathan para Gabe Newell, su propietario y accionista mayoritario de Oceanco, en noviembre de 2025. Se incorporó a su flota Inkfish para apoyar la investigación científica y la exploración marina. Ese propósito conecta el encargo de propiedad con los objetivos de una organización de investigación, otorgando a la construcción personalizada una misión más allá de su clasificación por tamaño. La entrega sitúa la propiedad orientada a la investigación entre las fuentes de trabajo para un astillero que construye yates personalizados de gran tamaño.

Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Por Material del Casco:
La Escala del Compuesto Responde a la Demanda de RendimientoLos yates con cascos de fibra de vidrio/compuesto fueron el segmento más grande, con el 55,43% del valor de ventas de nuevos yates de lujo en 2026. La División de Yates de Sanlorenzo, que produce yates a motor de materiales compuestos de entre 24 y 41 metros, entregó 48 embarcaciones en 2025, frente a 63 en 2024. La División de Yates de Sanlorenzo entregó 15 yates compuestos menos en 2025 que en 2024, lo que demuestra que la escala del material más utilizado no garantiza entregas anuales estables para un único astillero.
Los yates con cascos de fibra de carbono son el segmento de mayor crecimiento, con una CAGR prevista del 12,6% durante el período 2027-2032. YYachts entregó un Y7 de 22 metros a mediados de marzo de 2025 a 3 amigos de México, incluido su socio mexicano Javier Navarro.[3] Los propietarios declararon haber elegido el yate de lujo de carbono por sus prestaciones de navegación a vela, su comodidad y la seguridad familiar. En julio de 2026, YYachts había vendido acumulativamente 25 yates Y7, situando este ejemplo de comprador dentro de un modelo con ventas repetidas.
Por Sistema de Propulsión:
Escala Diésel e Integración HíbridaLa propulsión diésel fue el segmento más grande, con el 82,19% del valor de las nuevas ventas de yates de lujo en 2026. A 1 de septiembre de 2025, la cartera de pedidos de BOAT International registraba motores diésel para 1.008 proyectos de superyates de más de 24 metros en pedido o en construcción a nivel mundial. La cifra demuestra el papel del diésel en las especificaciones de un conjunto sustancial de proyectos de nueva construcción antes de su entrega completa. La oportunidad competitiva para otros sistemas de propulsión depende, en parte, de las nuevas decisiones de encargo, que determinan si los proyectos futuros se suman a la cartera diésel o utilizan una configuración diferente.
La propulsión diésel-eléctrica/híbrida es el segmento de mayor crecimiento, con un CAGR previsto del 8,85% durante 2027-2032. Feadship entregó el Stella M de 71,76 metros a su propietario el 5 de agosto de 2025, con un sistema de propulsión diésel-eléctrico. Feadship afirma que el sistema permite una navegación más silenciosa y limpia en el yate de 71,76 metros.
Por Usuario Final:
Propiedad Privada y Acceso FraccionadoLos particulares fueron el segmento más grande, con el 60,53% del valor de las nuevas ventas de yates de lujo en 2026. Oceanco entregó el DreAMBoat de 111 metros en noviembre de 2025, un yate personalizado encargado en 2022 por un propietario recurrente. Era el segundo yate de ese nombre que el propietario encargaba al astillero y fue diseñado para disfrutar con familia y amigos. Ese encargo hace que la experiencia personal con un yate anterior sea relevante para cómo puede especificarse una embarcación posterior en torno al uso previsto por el propietario. Una relación establecida con el cliente puede traducir el tiempo previo a bordo en una propuesta de nueva construcción definida con mayor precisión.
Los clubes de propiedad fraccionada son el segmento de mayor crecimiento, con un CAGR previsto del 10,7% durante 2027-2032. En agosto de 2026, YachtShare abrió 5 participaciones en un nuevo sindicato de catamarán a motor ILIAD 53F distribuido entre 2 zonas de navegación de Queensland. La oferta divide la participación en un único yate nuevo entre potenciales propietarios, vinculando la adquisición con el uso compartido. Esto puede hacer viable la propiedad cuando el tiempo esperado a bordo por parte de un participante sería insuficiente para justificar el control exclusivo del yate. Para el club, atraer a varios participantes para un mismo casco crea una vía para financiar una nueva construcción mediante compromisos individuales menores.
Análisis Geográfico
Mercado de Yates de Lujo en Europa
Europa representó el 42,15% del tamaño del mercado de yates de lujo en 2026. Europa fue la mayor región de Sanlorenzo en el primer semestre de 2026, con el 47,2% de los ingresos reconocidos por nuevos contratos de yates y ventas netas de embarcaciones de segunda mano, aunque sus ingresos regionales cayeron un 16,6% respecto a una base especialmente alta en el primer semestre de 2025. Los astilleros italianos tenían 568 superyates de al menos 24 metros de eslora, con un total de 240.560 GT, en pedido o en construcción a 1 de septiembre de 2025, contabilizando proyectos encargados con al menos un depósito del 10% y construcciones especulativas con construcción o utillaje iniciados. La cartera italiana otorga a la región una carga de trabajo de construcción sustancial, mientras que el descenso de Sanlorenzo muestra por qué una posición regional de liderazgo no implica necesariamente un aumento de ingresos para cada astillero.
Mercado de Yates de Lujo en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con un CAGR previsto del 10,9% durante 2027-2032. SuperYacht Times contabilizó 586 superyates activos de más de 30 metros en la región en 2025, frente a los 530 de 2024. En septiembre de 2026, Resorts World Langkawi, propiedad y operada por Genting Malaysia Berhad, y ONE°15 Marina, filial de SUTL Enterprise Limited, anunciaron una marina planificada en Langkawi, Malasia. El proyecto fue diseñado para más de 90 atraques y superyates de hasta 140 pies, con la llegada de los primeros yates prevista para el segundo semestre de 2027. Su finalización podría respaldar propuestas de propiedad de nuevos yates en torno a itinerarios regionales, conectando el acceso adicional a atraques con un conjunto más amplio de opciones de navegación práctica para propietarios y operadores de chárter.
La actividad de compradores privados en América del Norte incluye la venta y entrega por parte de Ocean Alexander de su último yate de la serie Explorer en Fort Lauderdale, Florida, completada antes del 29 de septiembre de 2025. En esa transacción norteamericana, MarineMax Yacht Center representó a propietarios de Ocean Alexander por primera vez que planeaban un uso privado en Florida. América del Sur cuenta con un canal de producción doméstico en Brasil, donde OKEAN Group produce modelos de Ferretti Yachts en su operación de Itajaí para el mercado brasileño. En Oriente Medio y África, el astillero sudafricano Two Oceans Marine Manufacturing envió el catamarán de motor de lujo personalizado Amavi en su viaje inaugural desde Ciudad del Cabo el 19 de septiembre de 2025. Las condiciones de los proveedores difieren, por tanto, entre estas regiones, desde las entregas representadas por concesionarios en Florida hasta la producción de Ferretti Yachts para Brasil y la construcción de catamaranes a motor personalizados en Ciudad del Cabo.
Marco Regulatorio y Perspectivas
Se comparan determinadas jurisdicciones desde la perspectiva de propietarios privados que adquieren y utilizan yates de recreo dentro del ámbito de aplicación declarado de cada normativa. Las vías pertinentes van desde la trazabilidad del fabricante hasta los requisitos de conformidad para la importación privada en Alemania de embarcaciones deportivas y de recreo de 2,5 a 24 metros, los procedimientos de registro y los permisos de operación. Algunas obligaciones recaen sobre el fabricante, mientras que los requisitos condicionales del importador y de operación pueden imponer trabajo directamente al propietario. Esa división de responsabilidades afecta a la facilidad con que un yate adquirido puede entrar en el servicio previsto por su propietario.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | Argentina | China | Emiratos Árabes Unidos |
|---|---|---|---|---|---|
| Autoridad principal | Rama de Garantía de Productos de Navegación Recreativa de la Guardia Costera de los Estados Unidos | Autoridades de acceso al mercado de los Länder | Prefectura Naval Argentina | Administración de Seguridad Marítima del Ministerio de Transporte y administraciones marítimas locales | Departamento de Municipios y Transporte de Abu Dabi |
| Instrumentos clave o directrices | 33 CFR §181.23(a) identificación del casco; notificación condicional de defectos conforme a 46 U.S.C. 4310(b) | 10. ProdSV y Directiva 2013/53/UE para embarcaciones de recreo de 2,5 a 24 metros; transición de normas 2026/550 | Ordenanza 1-26, en vigor desde el 28 de agosto de 2026, en sustitución de la Ordenanza 9-02 | Disposiciones de Gestión de Seguridad de Yates para yates de recreo de propulsión mecánica de uso propio; consulta de revisión de mayo-junio de 2026 | Decisión Administrativa de Abu Dabi 69 de 2025; protocolo de permiso para yates extranjeros entre Abu Dabi y Dubái desde enero de 2026 |
| Efecto comercial | Los fabricantes fijan de forma permanente los números de identificación del casco principal y secundario; los avisos legales de defecto/incumplimiento deben presentarse en un plazo de 30 días desde su descubrimiento o recepción de la información | Los importadores privados establecidos en la UE de embarcaciones de terceros países para uso propio no comercial asumen las obligaciones de conformidad antes de su puesta en servicio si el fabricante no las ha cumplido | Los buques del Registro Especial de Yates con un arqueo bruto exacto de 2 deben volver a registrarse en los registros jurisdiccionales antes del 27 de agosto de 2028 | Los propietarios de yates notifican la entrada y salida de puertos; los clubes legalmente registrados presentan documentación ante las autoridades marítimas provinciales para verificaciones de capacidad en materia de seguridad y prevención de la contaminación | Las embarcaciones de recreo extranjeras visitantes necesitan permisos de las autoridades competentes en Abu Dabi; el protocolo Abu Dabi-Dubái reduce las formalidades duplicadas en los viajes entre emiratos |
| Atractivo actual de la política | Alto | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Endurecimiento | Flexibilización | Flexibilización |
| Fuente: Mordor Intelligence | |||||
Las obligaciones de trazabilidad y notificación condicional de defectos de los Estados Unidos favorecen la previsibilidad, mientras que la Decisión de Ejecución de la Comisión (UE) 2026/550 mantiene la referencia normativa anterior sobre caídas al agua hasta su retirada el 13 de agosto de 2027, y las obligaciones condicionales separadas de Alemania para importadores privados se aplican a embarcaciones deportivas y de recreo de 2,5 a 24 metros. La Ordenanza 1-26 de Argentina sustituyó a la Ordenanza 9-02 el 28 de agosto de 2026 como conjunto de procedimientos y formularios para las inscripciones en el Registro Nacional de Buques, por lo que los propietarios que registren un yate allí deben seguir los nuevos procedimientos de inscripción, mientras que el plazo de nueva inscripción del 27 de agosto de 2028 solo afecta a las embarcaciones de exactamente 2 toneladas de arqueo bruto en los registros especificados. El plan de política de China de enero de 2026 respalda el consumo de yates y los atraques públicos, junto con una consulta de revisión de las normas de seguridad celebrada en mayo y junio de 2026. Los permisos para visitantes de Abu Dabi restringen el acceso, mientras que el protocolo en vigor desde enero de 2026 reduce las formalidades duplicadas en los viajes Abu Dabi-Dubái para yates extranjeros visitantes.
Etapas de la Cadena de Valor
La cadena de valor compara el diseño, los insumos especializados y la integración en el astillero hasta la venta de un yate terminado. Sanlorenzo combina el diseño, la producción y la venta de yates, superyates y yates utilitarios deportivos a medida. Ese papel integrado hace que el control de las interfaces técnicas sea comercialmente significativo, ya que el astillero debe combinar capacidades separadas en una embarcación funcional. Los especialistas pueden monetizar paquetes de trabajo definidos, mientras que el productor captura la venta de la embarcación terminada y asume las consecuencias de una integración incompleta.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño e ingeniería | Diseñadores de yates y arquitectos navales como J&J Design | Honorarios de diseño e ingeniería | Interfaces no resueltas entre el casco, el alojamiento y los sistemas | Revisar conjuntamente las interfaces del casco, el interior y los sistemas antes de liberar el utillaje |
| Insumos especializados y equipamiento | Fabricantes de mobiliario como Duerre S.r.l.; proveedores de equipos eléctricos marinos como Sea Energy S.r.l. | Ventas de mobiliario y equipos, honorarios de instalación | Coordinación de paquetes de trabajo especializados distintos | Acordar las responsabilidades de interfaz y secuenciar las entregas según las necesidades de instalación |
| Construcción, integración y entrega | Astilleros integrados de yates como Sanlorenzo | Ventas de yates terminados | Subsistemas incompletos que retrasan la aceptación de la embarcación | Verificar la preparación del sistema integrado antes de la entrega |
| Fuente: Mordor Intelligence | ||||
La base de contratistas especializados descrita en el informe de 2025 de Sanlorenzo estaba concentrada en gran medida entre La Spezia y Viareggio, Italia. Esa proximidad puede simplificar la coordinación, pero la dependencia de una red concentrada también hace que el acceso a determinadas competencias sea comercialmente importante. Las asociaciones e inversiones minoritarias de Sanlorenzo en proveedores de mobiliario y equipos eléctricos marinos tienen como objetivo asegurar el suministro, añadir capacidad y mantener el control de calidad, permitiendo la dependencia de especialistas sin fabricar internamente cada componente instalado.
Panorama Competitivo
Concentración del Mercado
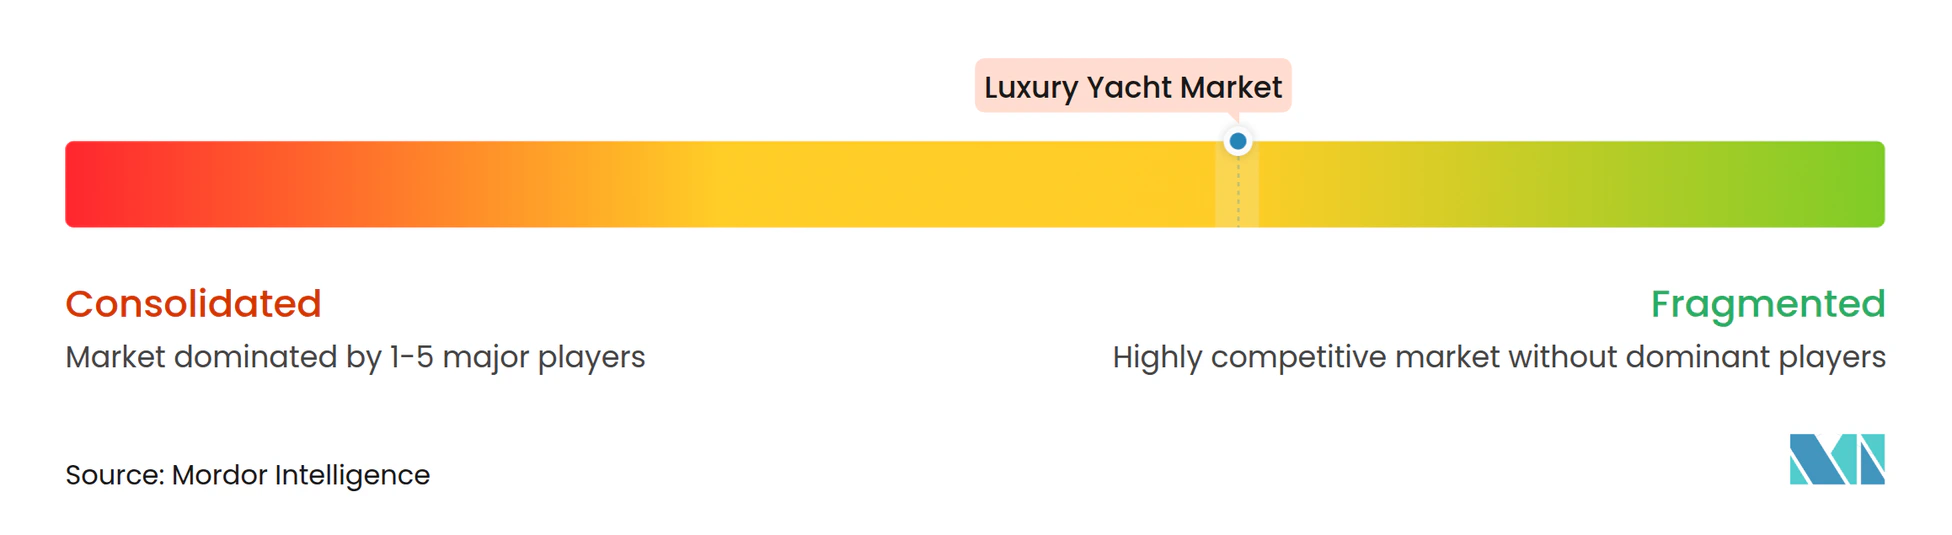
La competencia se distribuye entre astilleros establecidos de construcción personalizada y semicustomizada, incluidos Fincantieri Yachts, Feadship, Lürssen Werft, Azimut-Benetti Group y Sanlorenzo. Fincantieri Yachts construye superyates personalizados y semicustomizados de más de 70 metros, ofreciendo construcciones únicas junto con plataformas de ingeniería de diversos tamaños. Feadship construye superyates, Lürssen Werft construye yates a motor y Sanlorenzo construye la Línea Steel. Dentro de Azimut-Benetti Group, Benetti lanzó el Fortitude1 en Viareggio en junio de 2025, parte de la línea Class 44M, el mayor modelo de fibra de vidrio del astillero. Las plataformas de ingeniería de Fincantieri Yachts y la línea Class 44M de Benetti ofrecen a los propietarios una base de construcción definida desde la que desarrollar sus especificaciones.
Una estrategia de plataforma puede vincular los cambios en la escala de la embarcación con los cambios en la arquitectura de propulsión. Sanlorenzo presentó sus modelos 58Steel y 74Steel con propulsión diésel-eléctrica en 2025 dentro de una Línea Steel de 5 modelos que van de 50 a 74 metros. El 58Steel y el 74Steel ofrecen a los potenciales propietarios una opción diésel-eléctrica en 2 escalas de embarcación, y la calidad de integración de esos sistemas se convierte en parte de la credibilidad del proveedor para estos modelos. Un competidor que apunte a compradores en el rango de 58 a 74 metros se enfrenta, por tanto, a una Línea Steel que ya ofrece propulsión diésel-eléctrica en 2 de sus 5 modelos.
El astillero alemán Lürssen Werft entregó el yate a motor de 102,4 metros NIXIE en junio de 2026, su sexta entrega ese año. Para un potencial propietario, ese historial de construcciones completadas ofrece una señal de capacidad de ejecución más allá del diseño de una embarcación individual. El Reglamento 13 del Anexo VI del MARPOL cubre los motores diésel marinos instalados de más de 130 kW, excepto los motores utilizados exclusivamente en emergencias. El Nivel III depende de la fecha de construcción del buque y de su operación en zonas de control de emisiones de NOx designadas, aplicándose el Nivel II fuera de esas zonas. Un nuevo sistema de propulsión por sí solo no resuelve, por tanto, ni el riesgo de entrega ni las obligaciones condicionales de emisiones vinculadas a las zonas de navegación de un yate, por lo que la capacidad de entrega creíble sigue siendo la primera prueba para los compradores.
Líderes del Sector de Yates de Lujo
-
Fincantieri Yachts
-
Feadship
-
Lürssen Werft
-
Azimut-Benetti Group
-
Sanlorenzo
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Yates de Lujo Empresas cubiertas en este informe
- Azimut-Benetti Group
- Lürssen Werft
- Feadship
- Ferretti Group
- Sanlorenzo
- Heesen Yachts
- Oceanco
- Fincantieri Yachts
- Nobiskrug
- Sunseeker International
- Royal Huisman
- Damen Yachting
- Palumbo Superyachts
- Gulf Craft
- Princess Yachts
- Sunreef Yachts
- Westport Yachts
- Trinity Yachts
- Baglietto
- Baltic Yachts
Oportunidades Clave para los Participantes del Mercado
Las oportunidades de nuevos yates difieren entre las entregas de catamaranes orientadas a la exportación, el uso en chárter vinculado a complejos turísticos y la propiedad privada ligada a destinos de navegación específicos. El V&A Waterfront y Damen Shipyards Cape Town celebraron una ceremonia de colocación de quilla el 16 de julio de 2026 durante la producción del pontón para el Muelle 7, una proyectada dársena de superyates en Ciudad del Cabo. El V&A Waterfront señaló que la dársena apoyaría el armamento fuera de temporada y la preparación para la exportación de los astilleros locales de catamaranes. El 5 de octubre de 2026, Wynn Al Marjan Island anunció una marina de superyates planificada de 98 atraques en Ras Al Khaimah, con un límite de eslora de 85 metros y un calado máximo de 5 metros.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Nuevos catamaranes de lujo orientados a la exportación | Propuesto armamento fuera de temporada y preparación para la exportación en el Muelle 7 | Compradores privados de catamaranes en el extranjero | Coordinar la preparación final de la embarcación y la entrega al propietario con la preparación para la exportación | La capacidad de preparación debe hacerse operativa | Two Oceans Marine Manufacturing y Balance Catamarans |
| Nuevos yates para uso en chárter vinculado a complejos turísticos | El acceso a la Marina Wynn planificada conecta los yates visitantes con un complejo turístico | Empresas de chárter | Desarrollar ofertas de nuevas embarcaciones en torno a itinerarios de huéspedes basados en el destino | Dependencia del uso pagado recurrente de la embarcación | Gulf Craft Group |
| Grandes yates privados dentro de los límites de eslora de la marina | Un límite de eslora y calado declarado en la Marina Wynn planificada | Particulares que consideran yates de gran tamaño | Dimensionar la nueva construcción para el límite declarado y validar la idoneidad del calado antes de la venta | Los límites de eslora y calado restringen la flexibilidad de diseño | Gulf Craft Group |
| Fuente: Mordor Intelligence | |||||
La apertura más clara es la de los catamaranes de lujo orientados a la exportación vinculados a una vía definida de armamento y entrega. Un astillero podría conectar la preparación final y el despacho para la exportación en el mismo lugar, creando una necesidad de servicio específica en torno a los cascos terminados. Esa apertura podría respaldar servicios de entrega junto con la producción de yates, condicionado a que la instalación planificada se haga operativa.
Desarrollos recientes de la industria en Mercado de Yates de Lujo
- Sep 2026: ISA Yachts, una marca de Palumbo Superyachts, lanzó el M/Y Belita personalizado de 79,82 metros en Ancona, Italia. Con un arqueo bruto de 2.220, el yate se convirtió en el buque insignia del astillero.
- Ago 2026: El astillero francés JFA Yachts entregó CANOA, un yate a motor de exploración de 50 metros diseñado para travesías transoceánicas y estancias prolongadas en regiones remotas.
- Jun 2026: Azimut-Benetti Group lanzó el M/Y Lumina de Benetti, un yate Class 44M, en Viareggio, Italia.
Mercado de Yates de Lujo Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de yates de lujo mide el valor anual a nivel de fabricante en USD para los nuevos yates de lujo vendidos y entregados a nivel mundial. Las ventas se clasifican por características de la embarcación, tipo de primer comprador y geografía de entrega.
Exclusiones del alcance: Se excluyen las transacciones de reventa de yates usados, los servicios de reforma y reparación, las tarifas de amarre en marina, los servicios de gestión de tripulación, y los ingresos por seguros y financiación.
Descripción General de la Segmentación
- Por Tipo
- Yate a Motor
- Yate a Vela
- Yate Híbrido/Eléctrico
- Yate Catamarán
- Explorador/Otros
- Por Tamaño
- Hasta 20 m
- 20 a 40 m
- 40 a 60 m
- 60 a 80 m
- Más de 80 m
- Por Material del Casco
- Fibra de Vidrio/Compuesto
- Aluminio
- Acero
- Fibra de Carbono
- Otros
- Por Sistema de Propulsión
- Diésel
- Diésel-Eléctrico/Híbrido
- Completamente Eléctrico
- Pila de Combustible de Hidrógeno (Emergente)
- Por Usuario Final
- Particulares Privados
- Empresas de Chárter
- Corporativo y Eventos
- Clubes de Propiedad Fraccionada
- Gobierno y Naval (VIP)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Italia
- Alemania
- Reino Unido
- Francia
- Países Bajos
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- Australia
- India
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria pública se basaría en fuentes como ICOMIA para la estructura y el contexto transfronterizo de la náutica recreativa, Confindustria Nautica para las tendencias de construcción naval y las condiciones de la cartera de pedidos, SuperYacht Times para las ventas de superyates nuevos y usados e indicadores de flota, y la Directiva de Embarcaciones de Recreo de la Unión Europea para los requisitos de seguridad del producto y medioambientales. Estas fuentes ayudan a distinguir las ventas de yates completadas de la actividad marítima adyacente y proporcionan señales independientes sobre producción, regulación y demanda.
Los informes anuales de las empresas, las presentaciones a inversores, los registros estatutarios y la prensa empresarial y náutica de reconocido prestigio complementarían dichas fuentes, utilizando los ingresos declarados por nuevos yates, las entregas, la captación de pedidos y la cartera de pedidos como referencias cruzadas y no como totales del mercado. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales contribuyen a la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a los altos directivos y responsables funcionales de los constructores de yates en las áreas de ventas, finanzas, producción y planificación de productos, junto con especialistas seleccionados en chárter e intermediación que puedan clarificar las prácticas de demanda y entrega. Los encuestados verificarían los hallazgos secundarios sobre precios de nuevas construcciones, conversión de pedidos, combinación de embarcaciones y entregas regionales, mientras que las diferencias no resueltas se rastrearían hasta las definiciones de transacción o el calendario y se triangularían con los registros, las carteras de pedidos y las entregas observadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 20% | APAC: 38% |
| Nivel medio: 55% | Responsables funcionales/de unidad: 35% | EMEA: 35% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 27% |
Dimensionamiento del Mercado y Previsión
El modelo descendente estima las ventas anuales globales de nuevos yates de lujo en valor a nivel de fabricante y volumen de unidades, y luego verifica los totales de forma selectiva comparándolos con precios de yates muestreados multiplicados por las entregas y los agregados públicos de astilleros de ingresos por nuevos yates. La captación de pedidos y la cartera de pedidos de los constructores, las entregas completadas y el calendario de entrega indican el flujo que puede convertirse en ventas, mientras que la combinación de eslora y tipo de yate, las especificaciones de propulsión y casco, la clase del primer comprador y las entregas regionales muestran cómo se divide ese total entre los segmentos aceptados. El valor y el volumen se prevén por separado porque los cambios en el tamaño de la embarcación, las especificaciones y la combinación de precios pueden mover los ingresos de forma diferente a las entregas de unidades.
El análisis de escenarios es adecuado para los largos ciclos de construcción y el calendario de entrega irregular de los yates personalizados, utilizando la conversión de la cartera de pedidos, las entregas planificadas y las tendencias observadas de precios y combinación de nuevos yates para establecer la trayectoria de previsión. Las verificaciones de los analistas con constructores y participantes del mercado comprobarían si esas trayectorias a nivel de variable se ajustan a los programas anunciados, la capacidad de entrega y los patrones de uso por parte de los compradores, mientras que las estimaciones ascendentes selectivas se reconciliarían con el total global sin contabilizar dos veces los sistemas instalados. Cuando las divulgaciones públicas combinen ventas nuevas y de segunda mano, incluyan ingresos por servicios u omitan unidades y detalles de precios, el modelo aislaría el componente de nuevos yates respaldado y mantendría la brecha restante como un rango para revisión de sensibilidad.
Ciclo de Validación y Actualización de Datos
Los totales del mercado y las cuotas de segmento se triangularían entre registros, datos de asociaciones y carteras de pedidos, y entrevistas, con verificaciones independientes sobre ingresos, entregas, combinación de precios y geografía. Los analistas señalarían los movimientos interanuales inexplicados, las unidades contradictorias y las discrepancias entre pedidos y entregas completadas, rastrearían cada variación hasta su fuente y límite, y resolverían las anomalías antes de la aprobación mediante una verificación de fuentes o un recontacto específico. El conjunto de datos se actualizaría anualmente, se revisaría entre ciclos cuando un evento regulatorio, de suministro o de entrega de carácter relevante modifique las perspectivas, y recibiría una revisión previa a la entrega sobre definiciones, cálculos, citas y coherencia interna.
Tamaño del Mercado de Yates de Lujo de Mordor Intelligence frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de yates de lujo mide el valor anual a nivel de fabricante en USD para los nuevos yates de lujo vendidos y entregados a nivel mundial.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelización específicas del mercado. Las verificaciones de los analistas con constructores y participantes del mercado comprobarían si esas trayectorias a nivel de variable se ajustan a los programas anunciados, la capacidad de entrega y los patrones de uso por parte de los compradores, mientras que las estimaciones ascendentes selectivas se reconciliarían con el total global sin contabilizar dos veces los sistemas instalados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | Valor: 11,44 mil millones de USD (2027) / Volumen: 7,15 miles de Unidades (2027) | |
| Empresa Global de Investigación de Mercado A | 8,79 mil millones de USD (2026) | La previsión de crecimiento futuro de la página hace que su punto de medición anterior sea direccionalmente inferior al año de referencia posterior. |
| Empresa Global de Investigación de Mercado B | 10,59 mil millones de USD (2025) | Las estimaciones crecientes y la previsión de la página hacen que su punto de medición anterior sea direccionalmente inferior al año de referencia posterior. |
Los totales del mercado y las cuotas de segmento de Mordor Intelligence se triangularían entre registros, datos de asociaciones y carteras de pedidos, y entrevistas, con verificaciones independientes sobre ingresos, entregas, combinación de precios y geografía.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de yates de lujo?
Se prevé que el valor aumente de 11,44 mil millones de USD en 2027 a 15,34 mil millones de USD en 2032, con un CAGR del 6,04% durante 2027-2032. Se prevé que el volumen alcance las 8,21 miles de Unidades en 2032.
¿Qué fuerzas están impulsando la demanda de yates de lujo?
Los días de chárter reservados por Burgess aumentaron un 35% en 2025 frente a 2024. La entrega del ORION de Heesen en 2025 ofreció capacidad híbrida con navegación silenciosa de hasta 10 nudos.
¿Qué tipo de nuevo yate de lujo lidera el valor de las ventas?
Los yates a motor representaron el 66,35% del valor de las nuevas ventas de yates de lujo en 2026.
¿Qué empresas son los principales astilleros de yates de lujo?
Los principales astilleros incluyen Fincantieri Yachts, Feadship, Lürssen Werft, Azimut-Benetti Group y Sanlorenzo.
¿Qué puede retrasar la entrega de un yate de lujo de nueva construcción?
En 2025, Bilgin Yachts advirtió que las disrupciones podrían afectar a los plazos de entrega y los costes de motores importados, electrónica y materiales especializados.
¿Qué regiones lideran las perspectivas de nuevas ventas de yates de lujo?
Europa representó el 42,15% del valor de las nuevas ventas de yates de lujo en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con un CAGR del 10,9% durante 2027-2032.