
Hörgeräte-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
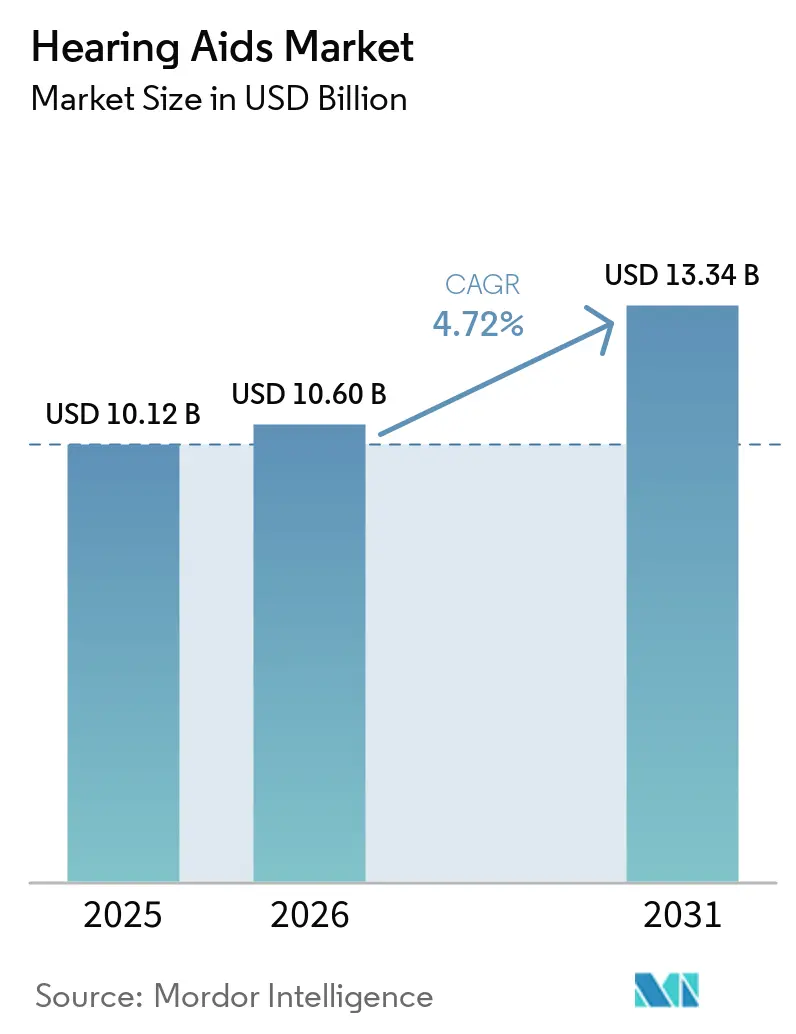
| Marktgröße (2026) | 10.60 Milliarden US-Dollar |
| Marktgröße (2031) | 13.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hörgeräte-Marktanalyse von Mordor Intelligence
Die Marktgröße für Hörgeräte wird voraussichtlich von 10,12 Milliarden USD im Jahr 2025 auf 10,6 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 4,72 % über den Zeitraum 2026–2031 einen Wert von 13,34 Milliarden USD erreichen. Der Direktzugang für Verbraucher, Fortschritte bei der Klangverarbeitung durch künstliche Intelligenz und der Markteintritt von Unterhaltungselektronikmarken gestalten gemeinsam die Wettbewerbsregeln neu. Premium-Hersteller positionieren aufladbare, KI-gestützte Modelle nun als Wellness-Wearables, die sich in Smartphones und Gesundheitsplattformen integrieren lassen – eine Strategie, die sowohl höhere durchschnittliche Verkaufspreise unterstützt als auch die Attraktivität für technikaffine Nutzer steigert. Gleichzeitig komprimiert die US-amerikanische Legalisierung von rezeptfreien Geräten die traditionellen Audiologie-Margen, erweitert jedoch die adressierbare Basis unter Verbrauchern mit leichtem bis mittelgradigem Hörverlust. Der demografische Druck durch längere Lebenserwartung und zunehmende Lärmbelastung sorgt für einen stetigen Ersatzzyklus und eröffnet Möglichkeiten für abonnement- und servicebasierte Umsatzmodelle.
Wichtigste Erkenntnisse des Berichts
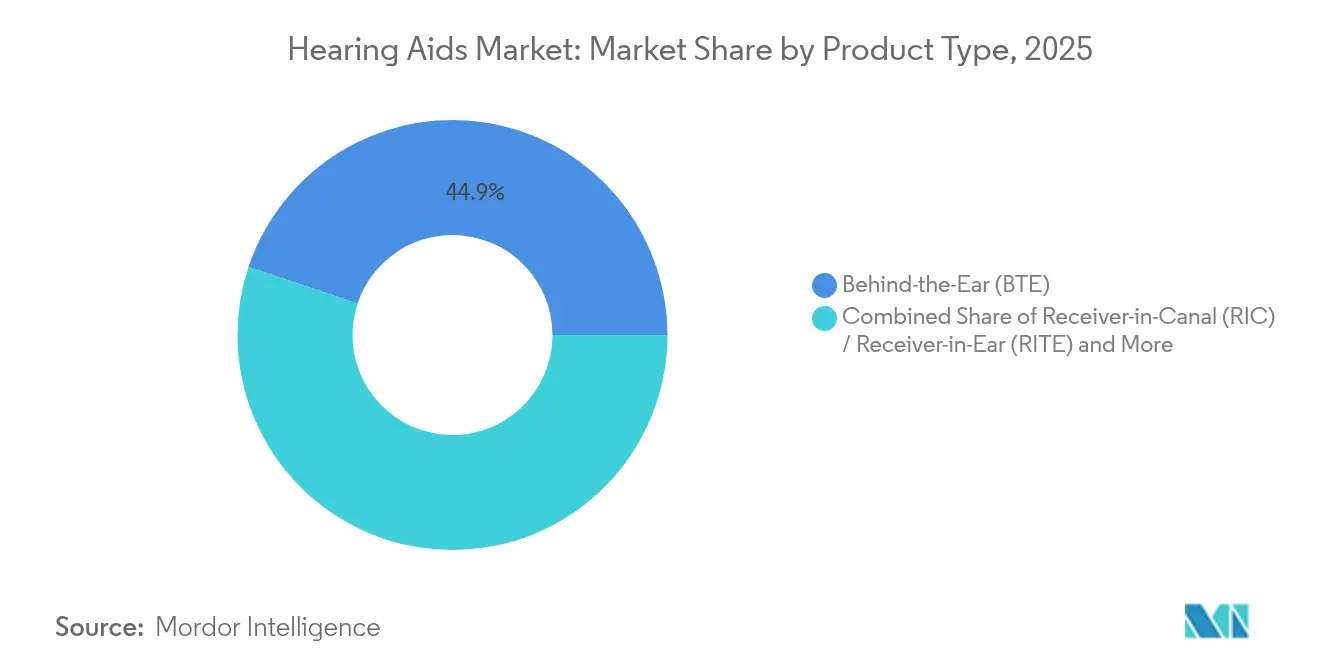
- Nach Produkttyp führten Hinter-dem-Ohr-Lösungen im Jahr 2025 mit einem Marktanteil von 44,88 % am Hörgeräte-Markt, während Receiver-im-Gehörgang-Geräte bis 2031 den schnellsten CAGR von 6,98 % verzeichnen werden.
- Nach Technologie hielten digitale Plattformen im Jahr 2025 einen Anteil von 85,10 % an der Hörgeräte-Marktgröße, und KI-gestützte Varianten entwickeln sich mit einem CAGR von 10,22 %.
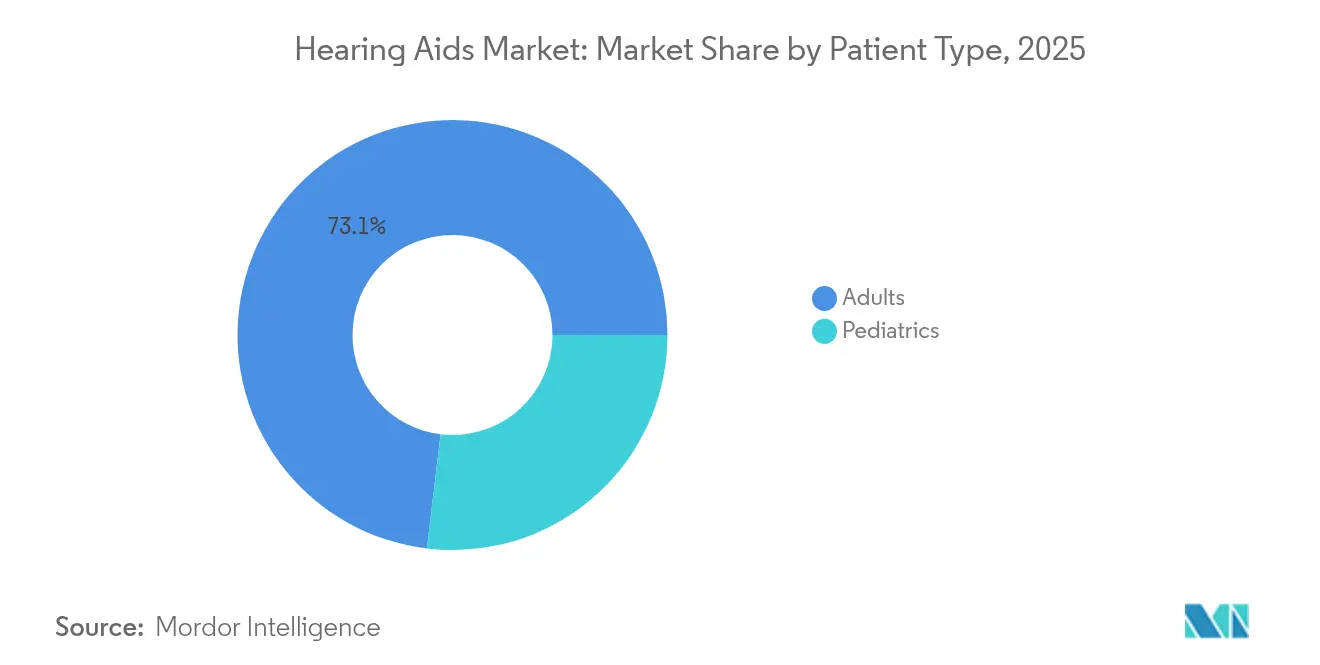
- Nach Patientengruppe entfielen im Jahr 2025 73,10 % der Nachfrage auf Erwachsene, während pädiatrische Anpassungen voraussichtlich mit einem CAGR von 8,25 % steigen werden.
- Nach Art des Hörverlusts hielt Schallempfindungsschwerhörigkeit im Jahr 2025 einen Umsatzanteil von 85,20 %, während das gemischte Segment voraussichtlich mit einem CAGR von 6,93 % wachsen wird.
- Nach Gerätedesign führten Einwegbatterien im Jahr 2025 mit einem Marktanteil von 54,10 %; wiederaufladbare Lithium-Ionen-Geräte entwickeln sich bis 2031 mit einem CAGR von 9,68 %.
- Nach Vertriebskanal behielten verschreibungspflichtige Kanäle im Jahr 2025 einen Anteil von 64,95 %, aber der rezeptfreie Einzelhandel expandiert mit einem CAGR von 8,88 %.
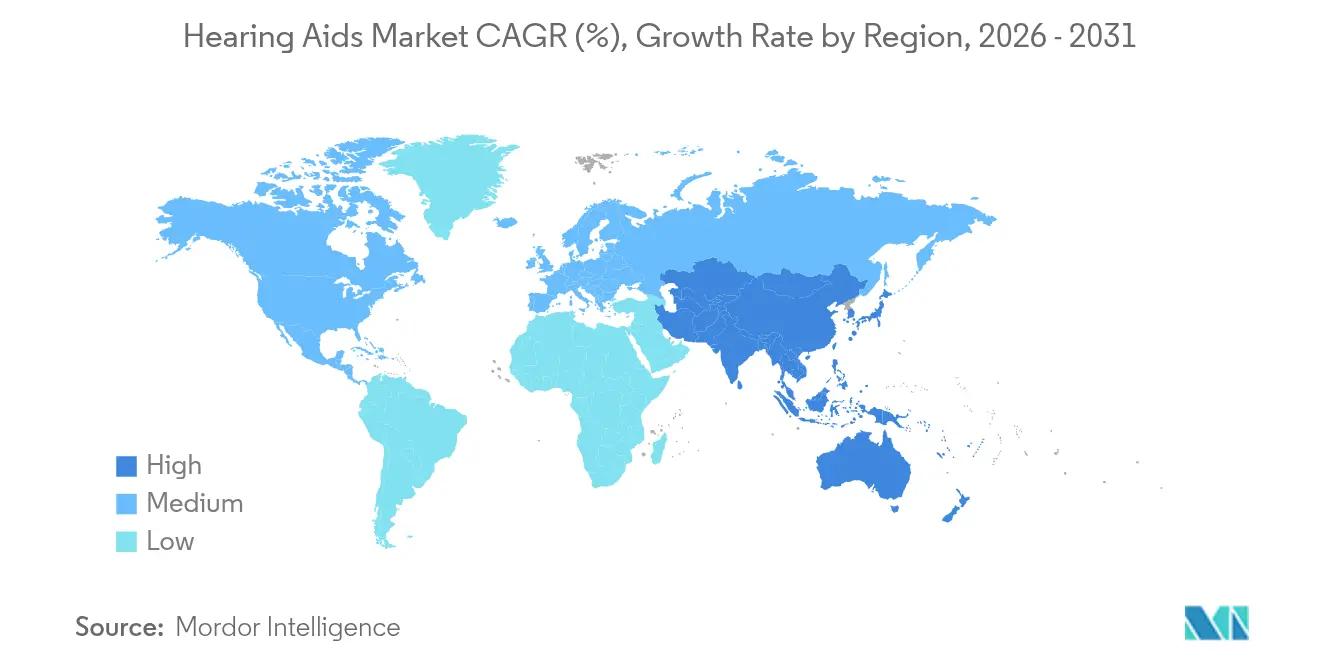
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 38,40 % des Umsatzes, und der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 7,86 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Hörgeräte-Markts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch Hörverlust | +1.2% | Global, mit Konzentration in alternden Bevölkerungen | Langfristig (≥ 4 Jahre) |
| Alternde Bevölkerung und verlängerte Lebenserwartung | +1.0% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte (Digital, KI, Konnektivität) | +0.8% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Legalisierung rezeptfreier Geräte und breiterer Zugang | +0.6% | Nordamerika, mit Ausstrahlungseffekten auf andere Regionen | Kurzfristig (≤ 2 Jahre) |
| Konvergenz mit intelligenten Wearables: Biosensoren zur Gesundheitsüberwachung | +0.4% | Nordamerika, Europa, städtische Zentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ökosystem-Sog durch Hearables von Unterhaltungsaudiomarken | +0.3% | Global, Märkte mit Durchdringung durch Unterhaltungselektronik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch Hörverlust
Die weltweite Prävalenz stieg im Jahr 2024 auf 430 Millionen Menschen und soll bis 2050 700 Millionen erreichen, was einen anhaltenden Aufwärtsdruck auf die Nachfrage ausübt. Städtische Lärmbelastung, die Verwendung ototoxischer Medikamente und chronische Erkrankungen wie Diabetes verstärken das lebenslange Risiko und unterstreichen die Bedeutung von Vorsorgeuntersuchungen und frühzeitiger Verstärkung. Regierungen integrieren die Hörgesundheit nun in politische Rahmenbedingungen für gesundes Altern und ermöglichen teilweise Erstattungen und Steuergutschriften, die die Gerätenutzung fördern. Hersteller reagieren mit digitalen Einstiegsmodellen, die unter 1.000 USD kosten, um Erstnutzer in Schwellenmärkten zu erreichen. Die Strategie unterstützt die Mengenausweitung, ohne Premium-Linien vollständig zu kannibalisieren, und hebt daher den gesamten Umsatzmix an.
Alternde Bevölkerung und verlängerte Lebenserwartung
Japan, Italien und Deutschland berichten jeweils von einem Medianalter über 45 Jahren, und die Menschen leben länger mit höheren Erwartungen an eine aktive soziale Teilhabe. Klinische Daten, die unbehandelten Hörverlust mit kognitivem Abbau in Verbindung bringen, haben Überweisungen durch Ärzte und das Interesse von Versicherern an präventiver Verstärkung ausgelöst. Medicare Advantage-Pläne in den Vereinigten Staaten bündeln Hörleistungen in 97 % der Angebote und schaffen eine Erstattungsgrundlage, die ein stetiges Einheitenwachstum unterstützt. Gerätehersteller begegnen längeren Lebensspannen mit robusteren Gehäusen, Feuchtigkeitsschutz und Software-Updates, die ältere Hardware mit neuen Telefonen kompatibel halten. Diese Anpassungen verlängern die Produktlebenszyklen, regen jedoch durch iterative KI-Firmware-Releases zu Upgrades an.
Technologische Fortschritte in den Bereichen Digital, KI und Konnektivität
Phonaks DEEPSONIC-Chip führt Billionen von Operationen pro Sekunde aus, verbessert die Sprachverständlichkeit in Geräuschkulissen um 10 dB und reduziert den Höranstrengungsaufwand um 45 %[1]. GNs ReSound Vivia und Oticon Intent erweitern das Wettrüsten mit neuronalen Netzwerken auf dem Gerät und Multisensorfusion, die die Benutzerabsicht aus Kopf- und Körperbewegungen ableiten. Vollständige Bluetooth LE Audio-Unterstützung sowie Auracast-Broadcast-Empfang machen Hörgeräte zu einem integralen Bestandteil von Beschallungsanlagen in öffentlichen Veranstaltungsorten und erschließen neue Anwendungsfälle in Theatern, Flughäfen und Hörsälen. Das Ergebnis ist eine stärkere Differenzierung im Premiumsegment, höhere Attach-Raten für cloudbasierte Anpassungsdienste und wachsende Abonnementeinnahmen aus Remote-Firmware-Upgrades.
Legalisierung rezeptfreier Geräte und breiterer Zugang
Die Vereinigten Staaten haben die rezeptfreie Kategorie Ende 2023 finalisiert, was den Start von Apotheken- und Online-Geräten zu Preisen zwischen 200 und 1.500 USD ausgelöst hat. Frühe Marktteilnehmer wie Eargo und Lexie nutzen nun Cloud-Audiometrie-Apps zur Selbstanpassung, obwohl die Rückgabequoten höher bleiben als im verschreibungspflichtigen Kanal. Großflächige Einzelhändler und Apothekenketten nutzen ihre nationale Präsenz, um erschwingliche Einstiegsgeräte anzubieten und gleichzeitig Batterien und Zubehör zu verkaufen. Traditionelle Marken sichern sich durch Partnerschaften mit Masseneinzelhändlern unter White-Label-Vereinbarungen ab, wobei Marge und Serviceeinnahmen durch In-Store-Kioske und Remote-Audiologieunterstützung erhalten bleiben. Vorschriften in Kanada, Australien und Teilen Europas werden überprüft, was auf eine Liberalisierung mit Ausstrahlungseffekten hindeutet, die in den nächsten zwei Jahren zusätzliche Einheiten hinzufügen könnte.
Hemmnisauswirkungsanalyse des Hörgeräte-Markts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gerätekosten und Vorhandensein günstigerer Substitute | -0.7% | Global, akut in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Lückenhafte Versicherungs- und Erstattungsdeckung | -0.5% | Global, je nach Gesundheitssystem unterschiedlich | Langfristig (≥ 4 Jahre) |
| Soziales Stigma und geringe Akzeptanz in Schwellenmärkten | -0.3% | Schwellenmärkte, ländliche Gebiete | Langfristig (≥ 4 Jahre) |
| Volatilität der Lithium-Ionen-Lieferkette für wiederaufladbare Geräte | -0.2% | Globale Fertigung, Lieferbasis im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gerätekosten und günstigere Substitute
Herkömmliche verschreibungspflichtige Geräte werden im Einzelhandel zwischen 2.400 und 6.150 USD angeboten, ein Preisband, das 85 % der Erwachsenen mit Hörschwierigkeiten unversorgt lässt. Rezeptfreie Produkte und persönliche Schallverstärker, einschließlich Hörverstärker, bieten einen kostengünstigeren Einstieg, schneiden jedoch in komplexen Hörumgebungen häufig schlechter ab, was zu frühzeitigem Abbruch und negativer Mundpropaganda führt. Da intelligente Ohrhörer wie Apples AirPods Pro 2 die FDA-Zulassung für Hörgerätefunktionen zum Preis von 250 USD erhalten, setzt sich der Preisdruck durch mittlere Marktsegmente fort. Hersteller begegnen der Erosion, indem sie Tele-Audiologie, erweiterte Garantien und Software-Upgrades bündeln und den Verkauf als fortlaufende Dienstleistung statt als Einmalkauf neu positionieren. Regierungen in Schwellenmärkten erkunden Sammelausschreibungen und Anreize für die lokale Montage, um Importkosten zu senken, doch Halbleiter- und Lithium-Ionen-Vorleistungen begrenzen tiefgreifende Preisnachlässe.
Lückenhafte Versicherungs- und Erstattungsdeckung
Das ursprüngliche Medicare in den Vereinigten Staaten schließt Standard-Hörgeräte weiterhin aus und zwingt viele Rentner zur Selbstzahlung oder zu Medicare Advantage, wo die Leistungsgroßzügigkeit je nach Plan und Landkreis variiert[2]. Europäische Einzahler-Systeme erstatten bis zu 100 % der Kosten für digitale Basismodelle, doch Premium-Receiver erfordern oft Zuzahlungen, die Upgrades abschrecken. In Ländern mit niedrigem und mittlerem Einkommen schließt die nationale Krankenversicherung Hörgeräte entweder aus oder begrenzt die Erstattung auf Kinder, was die Durchdringung bei Erwachsenen verringert. Der Masseneinkauf durch die Veteranenbehörde senkt die Preise, schafft jedoch eine Markenbindung, die die Neuanpassung nach dem Dienst erschwert, wenn Veteranen außerhalb des Netzwerks der Veteranenbehörde umziehen. Fragmentierte Finanzierung dämpft die Akzeptanz bei preissensiblen Gruppen trotz klarer klinischer Vorteile.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Hörgeräte-Markts
Nach Produkttyp:
Beschleunigung bei Receiver-im-Gehörgang-Geräten fordert die Führungsposition von Hinter-dem-Ohr-Geräten herausHinter-dem-Ohr-Modelle hielten im Jahr 2025 einen Marktanteil von 44,88 % am Hörgeräte-Markt, da größere Gehäuse Mehrkernprozessoren, Telefonspulen und Hochleistungsbatterien aufnehmen können, die die tägliche Laufzeit verlängern. Die Bauform vereinfacht auch pädiatrische Anpassungen dank austauschbarer Ohrhaken, die sich dem Wachstum anpassen. Receiver-im-Gehörgang-Geräte werden bis 2031 einen CAGR von 6,98 % verzeichnen, angetrieben durch schlankere Profile, Bluetooth-Streaming und Farbpaletten, die sich mit Haar und Haut vermischen. Nutzer bevorzugen das diskrete Aussehen, während Audiologen den einfacheren Receiver-Austausch bei der Wartung schätzen. Der Hörgeräte-Markt verzeichnet komplementären Schwung bei Im-Ohr- und Vollständig-im-Gehörgang-Segmenten unter Verbrauchern, die unsichtbare Lösungen suchen, obwohl die Kontrolle akustischer Rückkopplungen in winzigen Gehäusen eine Designherausforderung bleibt. Cochlea- und knochenverankerte Implantate zielen gemeinsam auf schweren Hörverlust ab und sollen bis 2031 einen Wert von 986,4 Millionen USD erreichen, was 9,15 % der Hörgeräte-Marktgröße bei chirurgischen Indikationen entspricht.
Innovationen drehen sich um Energiemanagement und universelle Konnektivität. Signias Pure Charge&Go BCT IX kombiniert Bluetooth Classic und LE Audio, um die Kompatibilität mit älteren Smartphones sicherzustellen und gleichzeitig für Auracast-Broadcasts zukunftssicher zu sein. Das Modell sichert 36 Stunden Betrieb mit einer einzigen Ladung und implementiert adaptives Beamforming, das Sprache aus der Blickrichtung des Trägers priorisiert. Konkurrenzprodukte integrieren MEMS-Inertialsensoren, um automatische Programmwechsel auszulösen, wenn Nutzer gehen, fahren oder einen belebten Veranstaltungsort betreten. Diese Verbesserungen verstärken den Übergang von Einzweckverstärkern zu multifunktionalen Wearables und erweitern das adressierbare Publikum im Hörgeräte-Markt.

Nach Technologie:
KI verstärkt die digitale DominanzDigitale Architektur dominiert bereits 85,10 % des Umsatzes im Jahr 2025 und verdrängt analoge Schaltkreise auf Nischen- und Ultraniedrigkostangebote. Die Überlagerung von künstlicher Intelligenz auf etablierte digitale Signalverarbeitung schafft ein Premium-Segment, das voraussichtlich mit einem CAGR von 10,22 % expandieren wird und die Gesamtentwicklung des Hörgeräte-Marktes anhebt. Phonaks Infinio-Plattform integriert einen neuronalen Beschleuniger, der die Latenz auf unter 10 Millisekunden reduziert und ein um 10 dB besseres Sprachverständnis in Geräuschkulissen liefert. GNs ReSound Vivia erweitert maschinelles Lernen auf die Windgeräuschvorhersage, während Oticons Intent Kopfbewegungssensoren nutzt, um die Hörabsicht abzuleiten. Cloud-verbundene Apps übertragen Echtzeit-Sprachübersetzung, Sturzerkennung und Herzfrequenztrends auf Smartphones und positionieren Hörgeräte als umfassendere Wellness-Knotenpunkte.
Analoge Angebote bestehen dort weiter, wo Erstattungsobergrenzen oder Verbraucherbudgets digitale Upgrades einschränken, insbesondere in einigen lateinamerikanischen und afrikanischen Märkten. Sinkende Mikrocontrollerkosten und Open-Source-Firmware-Ökosysteme verringern jedoch das Preisdelta, und viele Einstiegsprodukte werden nun mit grundlegender KI-Geräuschunterdrückung ausgeliefert. Infolgedessen wird der Hörgeräte-Markt wahrscheinlich vor Ende des Jahrzehnts eine nahezu vollständige digitale Sättigung erreichen. Die Verbreitung von LE Audio demokratisiert die Konnektivität weiter und ermöglicht Multi-Stream-Sharing in Klassenzimmern und Konferenzräumen ohne spezialisierte Infrastruktur.
Nach Art des Hörverlusts:
Schallempfindungsschwerhörigkeit als Kern mit Aufwärtspotenzial bei gemischten FällenAnwendungen bei Schallempfindungsschwerhörigkeit machten im Jahr 2025 85,20 % des Einheitenvolumens aus, was den weit verbreiteten altersbedingten und lärminduzierten Innenohrschaden in industrialisierten Volkswirtschaften widerspiegelt. Geräte für Schallleitungs- und gemischten Hörverlust gewinnen an Relevanz, da diagnostische Bildgebung und Tympanometrie die Differenzialdiagnostik verbessern und Audiologen in die Lage versetzen, kombinierte akustische und Knochenleitungslösungen zu verschreiben. Anpassungen bei gemischtem Hörverlust werden voraussichtlich mit einem CAGR von 6,93 % steigen und von Crossover-Produkten profitieren, die Luft- und Knochenleitungswege in einem einzigen Gehäuse vereinen. Forschungen der Wake Forest University demonstrieren mikro-epidermale Aktuatoren, die Hindernisse umgehen, und signalisieren zukünftige nicht-chirurgische Optionen. Solche Durchbrüche könnten schrittweise von klinischen Studien in kommerzielle Linien übergehen und die Hörgeräte-Marktgröße bei komplexen Pathologien erweitern.
Hersteller diversifizieren Wandlerarrays, um asymmetrische Profile anzusprechen, und führen programmierbare CROS- und BiCROS-Modi ein, die Schall vom schlechteren Ohr zum besseren Innenohr leiten, ohne Okklusion. Algorithmische Fortschritte kompensieren nun Kopfschatten und Lokalisierungsdefizite und verbessern das räumliche Bewusstsein für einseitige Nutzer. Pädiatrische Protokolle untersuchen zunehmend auditorische Neuropathie und versteckten Hörverlust, was zu frühen bilateralen Anpassungen führt, die Sprachentwicklungsverzögerungen verhindern. Diese Dynamiken unterstützen eine robuste Pipeline bei Zubehör und Software, von Fernmikrofon-Begleitgeräten bis hin zu Klassenzimmerübertragern für Schulkinder.
Nach Patientengruppe:
Stabilität bei Erwachsenen gegenüber Dynamik bei KindernErwachsene machten im Jahr 2025 73,10 % der Käufer aus, angetrieben durch Anforderungen an die Kommunikation am Arbeitsplatz und den klinischen Zusammenhang zwischen Hörversorgung und der Aufrechterhaltung der kognitiven Gesundheit. Die ACHIEVE-Studie ergab, dass Verstärkung das Risiko eines kognitiven Abbaus reduziert, was Ärzte dazu motiviert, Screenings bei Routineuntersuchungen zu empfehlen. Ältere Erwachsene wählen zunehmend wiederaufladbare Modelle, um die Geschicklichkeitsprobleme zu vermeiden, die winzige Zink-Luft-Batterien mit sich bringen. Gleichzeitig expandieren pädiatrische Anpassungen mit einem CAGR von 8,25 % durch frühere Neugeborenenscreenings und gelockerte Kriterien für die Cochlea-Implantat-Kandidatur.
Kinder benötigen manipulationssichere Batterietüren, wasserbeständige Gehäuse und bunt gefärbte Schalen zur Compliance-Überwachung. Häufige Ohrpassstückaustausche berücksichtigen das Wachstum und schaffen einen wiederkehrenden Einnahmestrom für Audiologiekliniken im Hörgeräte-Markt. Bildungsanpassungen wie FM-Systeme und Klassenzimmer-Schallfeld-Verstärkung steigern ebenfalls den Zubehörverkauf. Gemeinnützige Programme und öffentliche Ausschreibungen fördern den Zugang in einkommensschwachen Regionen, obwohl globale Chip-Engpässe die Lieferung pädiatrischer Geräte zeitweise verzögert haben, was die Notwendigkeit diversifizierter Lieferketten unterstreicht.
Nach Vertriebskanal:
Klinische Verschreibungen stehen Omnichannel-Modellen gegenüberVerschreibungspflichtige Kanäle dominierten im Jahr 2025 mit 64,95 % des Umsatzes aufgrund der Fachkompetenz von Audiologen, Echtzeit-Messungen und Nachsorgeleistungen, die langfristige Ergebnisse optimieren. Die regulatorische Öffnung für rezeptfreie Geräte treibt jedoch einen CAGR von 8,88 % in Einzelhandelsapotheken und E-Commerce-Schaufenstern an. Hybride Tele-Audiologie-Plattformen verbinden Online-Hörtests, Abholung am Straßenrand und Videoberatung und verbinden Komfort mit klinischer Aufsicht. Der Interstate Compact für Audiologen zielt darauf ab, die bundesstaatenübergreifende Praxis zu erweitern und die Tele-Anpassung für ländliche Bevölkerungen zu erleichtern.
Unterhaltungselektronikunternehmen nutzen umfangreiche App-Ökosysteme, um Firmware-Updates und Datenvisualisierungs-Dashboards anzubieten, die bei vielen älteren verschreibungspflichtigen Modellen nicht verfügbar sind. Als Reaktion darauf starten etablierte Anbieter Abonnementpakete, die Verlust-Ersatzversicherung, unbegrenzte Remote-Abstimmung und jährliche Firmware-Upgrades umfassen. Die Preistransparenz steigt, da Online-Marktplätze Merkmal-für-Merkmal-Vergleiche auflisten, was die Margen unter Druck setzt, aber den gesamten Hörgeräte-Markt vergrößert, indem Erstkäufer angesprochen werden, die professionelle Kanäle einst ignorierten.
Nach Gerätedesign:
Wiederaufladbare Geräte prägen die Nutzererwartungen neuEinweg-Zink-Luft-Batterien behielten im Jahr 2025 einen Anteil von 54,10 %, aber wiederaufladbare Lithium-Ionen-Formate wuchsen um 9,68 % und machen bereits 80 % der US-Verkäufe aus. Starkeys Genesis AI liefert 51 Stunden Dauerbetrieb und adressiert Bedenken hinsichtlich der Ladekapazität. Signias wiederaufladbares Vollständig-im-Gehörgang-Modell erweitert die Technologie auf den kleinsten Formfaktor und verbreitert die Akzeptanz unter imagebewussten Nutzern. Drahtlose Ladedocks und tragbare Powerbanks machen die Akkulaufzeit zu einem Lifestyle-Differenzierungsmerkmal, das Smartphone-Zubehör-Ökosysteme widerspiegelt.
Forschungs- und Entwicklungslabore experimentieren mit piezoelektrischen und thermoelektrischen Energiegewinnern, die Kieferbewegungen, Körperwärme und Umgebungslicht in Trickle-Energie umwandeln, mit dem Ziel vollständig selbstversorgender Hörgeräte auf lange Sicht. Während der kommerzielle Start noch in weiter Ferne liegt, zeigen Proof-of-Concept-Prototypen die Machbarkeit. Die Widerstandsfähigkeit der Lieferkette rückt auf die strategische Agenda, da geopolitische Spannungen die Lithiumverfügbarkeit einschränken; Hersteller reservieren nun 3–5 % des Umsatzes für Lieferkettendienstleistungen zur Batterie- und Halbleiterkontinuität. Diese Schritte helfen, die Produktionsvolumina zu stabilisieren und den Hörgeräte-Markt vor Komponentenschocks zu schützen.
Geografische Analyse
Hörgeräte-Markt in Nordamerika
Nordamerika trug im Jahr 2025 38,40 % zum weltweiten Umsatz bei, unterstützt durch die Medicare-Advantage-Abdeckung, das Volumen der Veteranenbehörde und technologieaffine Verbraucher, die Apples FDA-zugelassene Hörgerätefunktion der AirPods Pro 2 nutzen. Hohe Haushaltseinkommen und eine hohe Versicherungsdurchdringung ermöglichen Premium-Durchschnittsverkaufspreise, insbesondere für KI-basierte Empfänger mit Gesundheitsüberwachungs-Zusatzfunktionen. Kanadas Einzahler-System erstattet Basismodelle, während private Tarife Upgrades abdecken und so eine ausgewogene öffentlich-private Mischung aufrechterhalten. Mexiko verzeichnet eine steigende Nachfrage durch öffentliche Ausschreibungsprogramme und mittelständische Privatkliniken, die auf städtische Mittelklasse-Berufstätige abzielen.
Hörgeräte-Markt in Europa
Europa behauptet eine starke Präsenz durch universelle Versicherungsabdeckung und die Harmonisierung der Medizinprodukteverordnung. Deutschland führt beim Stückvolumen unter der gesetzlichen Krankenversicherung, die Einstiegs-Digitalhörgeräte bezuschusst, wobei Verbraucher häufig für wiederaufladbare oder Bluetooth-fähige Optionen zuzahlen. Das Vereinigte Königreich sieht sich nach dem Brexit mit zwei regulatorischen Zulassungswegen konfrontiert, die sowohl CE- als auch UKCA-Kennzeichnungen erfordern und die Compliance-Kosten erhöhen. Italien und Spanien modernisieren weiterhin alternde Audiologiezentren mit Tele-Fitting-Tools, während Frankreich den betrieblichen Gehörschutz ausbaut und damit eine vorgelagerte Screening-Nachfrage erzeugt.
Hörgeräte-Markt in APAC und Ozeanien
Asien-Pazifik ist mit einer CAGR von 7,86 % das am schnellsten wachsende Zentrum, angeführt von Japan, wo modische Designs das Stigma überwinden und von der starken Kaufkraft des Yen profitieren. Chinas Plan „Gesundes Alter 2030” erstattet digitale Hörgeräte für einkommensschwache Senioren und weitet die öffentliche Finanzierung aus. In Indien dringen private Kliniknetzwerke mit gebündelten HNO- und Audiologiedienstleistungen in Städte der zweiten Kategorie vor, obwohl die Mehrwertsteuer zusätzlichen Kostendruck erzeugt. Südkorea ist Vorreiter beim 5G-gestützten Cloud-Fitting, und Australien weitet sein Hördienstleistungsprogramm auf abgelegene indigene Gemeinschaften aus. Südostasien profitiert von steigenden Mittelklasseeinkommen und betrieblichen Versicherungspaketen, die Hörleistungen einschließen.
Wettbewerbslandschaft
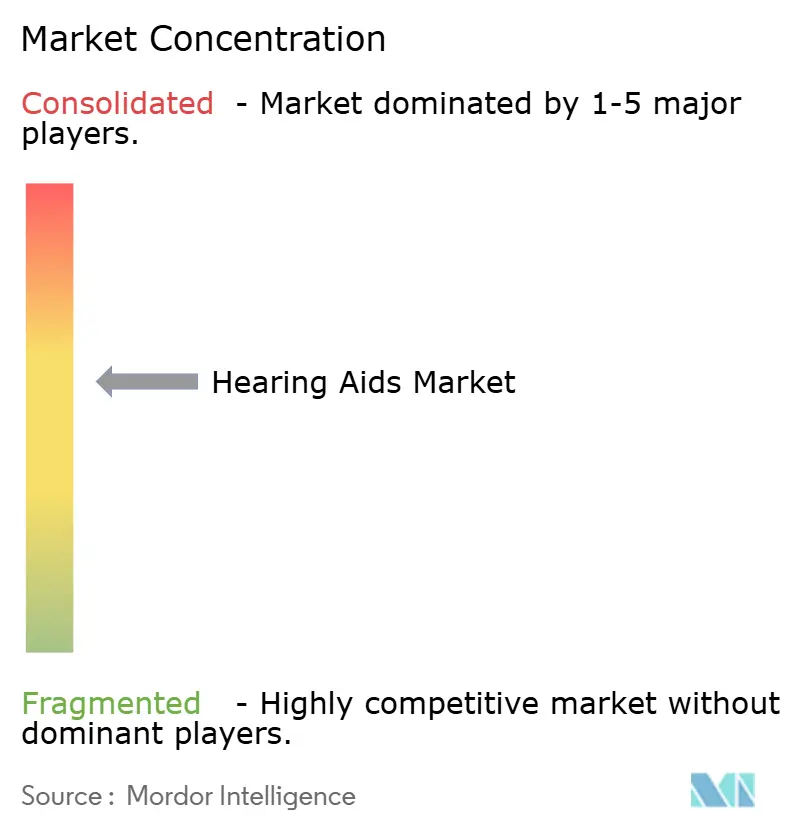
Der Hörgeräte-Markt ist mäßig konzentriert um GN Store Nord und andere große Unternehmen, die zusammen einen erheblichen globalen Umsatz kontrollieren. Vertikale Integration von Forschung und Entwicklung bis zum Markeneinzelhandel ermöglicht die schnelle Einführung von Flaggschiff-Plattformen und Firmware-Updates, die installierte Basen aktuell halten. Diese Marktführer investieren 6–8 % des Umsatzes in Forschung und Entwicklung, mit Schwerpunkt auf neuronaler Verarbeitung, Energiegewinnung und miniaturisierten Antennen.
Die Konvergenz mit Unterhaltungselektronik erhöht den Wettbewerbsdruck. Apple nutzt sein bestehendes Ohrhörer-Franchise, um kostengünstige, softwaredefinierte Verstärkung einzuführen, die traditionelle Durchschnittsverkaufspreise unterbietet. Bose und Sony verfolgen ähnliche Zertifizierungswege, während EssilorLuxottica Brillen und Audio durch Nuance Audio Smart Glasses verbindet. Solche Marktteilnehmer verfügen über starke Markenbekanntheit und Vertrieb und zwingen etablierte Anbieter, Marktanteile durch Concierge-ähnliche Dienstleistungen und Versicherungspartnerschaften zu verteidigen.
Fusionen und Übernahmen unterstreichen das Rennen um Skalierung und Technologieassets. Eargos Fusion mit hearX zur Bildung von LXE Hearing bringt 100 Millionen USD Kapital zur Erweiterung des rezeptfreien Vertriebs. Demants Übernahme der Einzelhandelskette von GN stärkt seine kanalübergreifende Präsenz in Skandinavien. Gleichzeitig treibt die Widerstandsfähigkeit der Lieferkette die Doppelbeschaffung von Halbleitern und Lithium-Ionen-Zellen voran, um geopolitische Risiken zu mindern, wobei Hersteller 3–5 % des Umsatzes für die Logistikdiversifizierung einplanen.
Marktführer im Hörgeräte-Bereich
-
Audina Hearing Instruments, Inc.
-
Amplifon SpA
-
Cochlear Ltd
-
Horentek Hearing Diagnostics
-
GN Store Nord A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hörgeräte-Markt Unternehmen in diesem Bericht
- Sonova
- Demant A/S (Oticon)
- GN Store Nord A/S (ReSound, Jabra Enhance)
- WS Audiology (Signia, Widex)
- Starkey Hearing Technologies
- Cochlear
- MED-EL
- Amplifon
- Eargo Inc
- Rexton
- Phonak
- Audina Hearing Instruments Inc
- Horentek Hearing Diagnostic
- Vivtone
- Elehear
- Nuheara Ltd
- Lively Hearing / Jabra Enhance
- Audicus
- Bose Corporation (SoundControl)
- Sony Corporation (CRE-C10)
- Apple Inc (AirPods-hearing features)
Marktchancen und Zukunftsaussichten
Konsolidierung und vertikale Integration prägen die Marktdynamik im Bereich Hörgeräte neu. Die im März 2026 abgeschlossene endgültige Vereinbarung von Amplifon S.p.A. zur Übernahme von GN Hearing (ReSound und Beltone) für 17 Milliarden DKK sowie der von Demant A/S im Dezember 2025 abgeschlossene Erwerb der KIND Group (mit rund 650 zusätzlichen Filialen, wodurch das Netzwerk auf über 4.500 Filialen anwächst) verdeutlichen, wie führende Akteure eine engere Kontrolle sowohl über den Gerätezugang als auch über die nachgelagerten Versorgungspfade aufbauen. Diese Schritte unterstützen erweiterte Servicepakete (Remote-Feinabstimmung, Verlust- und Schadensschutz sowie abonnementähnliche Upgrades), die der Preissensibilität entgegenwirken und die Abbruchquote in OTC- und Einstiegssegmenten senken.
Interoperabilität und normengetriebene Weiterentwicklungen sind ein zweiter Chancenbereich, da Hörgeräte zunehmend tiefer in Audiosysteme öffentlicher Räume und Smartphone-Ökosysteme integriert werden. Der Entwurf von IEC 60118-17 vom April 2026 für 2,4-GHz-Audioübertragungssysteme für Hörgeräte sowie die Änderung EN 61669:2016/A1:2025 vom Februar 2025 zur Messung der realen akustischen Leistung spiegeln eine Verschiebung hin zu messbarer Praxisleistung und drahtloser Übertragungskompatibilität wider. Da Bluetooth LE Audio und Auracast zu praktischen Differenzierungsmerkmalen werden, haben Hersteller und Betreiber öffentlicher Einrichtungen Spielraum, um assistierende Hörsysteme (Flughäfen, Theater, Vorlesungssäle) auszubauen und softwaregestützte Funktionen im Zusammenhang mit KI-gestützter Klangverarbeitung und cloudverbundener Anpassung zu monetarisieren, wobei eine klare Abgrenzung zu nicht-medizinischen PSAP-Angeboten innerhalb des Berichtsumfangs gewahrt bleibt.
Jüngste Branchenentwicklungen im Hörgeräte-Markt
- Juli 2026: Cochlear gab die Zulassung des Osia 3 Sound Processor durch die US FDA bekannt, der um einen wiederaufladbaren Lithium-Ionen-Akku und Bluetooth LE Audio-Streaming erweitert wurde. Das Upgrade stärkt das Knochenleitungs-Ökosystem von Cochlear und richtet implantierbare Lösungen an denselben Konnektivitätserwartungen aus, die auch Premium-Außengeräte prägen. Die kommerzielle Verfügbarkeit in den Vereinigten Staaten war für den frühen Herbst 2026 geplant.
- Juni 2026: Amplifon unterzeichnete einen vorrangigen Kredit über 1,35 Milliarden EUR zur Unterstützung der geplanten Übernahme von GN Hearing, im Anschluss an eine im Mai 2026 abgeschlossene Kapitalerhöhung. Das Finanzierungspaket untermauert einen bedeutenden Schritt der vertikalen Integration, der eine globale Einzelhandelsplattform mit führenden Hörgerätemarken (ReSound und Beltone) verbindet und die Verhandlungsmacht entlang Beschaffung, Vertrieb und Nachsorgedienstleistungen neu ordnet.
- April 2024: GN Hearing erweiterte sein Produktportfolio um eine bedeutende neue Modellreihe und eine verbesserte Bluetooth LE Audio-Kompatibilität, wodurch die Reichweite im Premium- und mittleren Segment in wichtigen Märkten ausgebaut wurde.
Hörgeräte-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Hörgeräte, die zur Behandlung von Hörverlust verkauft werden, einschließlich extern getragener Formate und implantierbarer Lösungen, und wird als Umsatz aus Produktverkäufen bei Endnutzern und über Vertriebskanäle gemessen.
Ausschlüsse aus dem Umfang: Persönliche Schallverstärker (PSAPs) und rein diagnostische Audiologiegeräte werden ausgeschlossen, da sie anderen Nachfragesignalen und Preislogiken folgen.
Segmentierungsübersicht
- Nach Produkttyp
- Hinter-dem-Ohr (HdO)
- Receiver-im-Gehörgang / Receiver-im-Ohr
- Im-Ohr (IdO)
- Vollständig-im-Gehörgang
- Implantierbar (Cochlea, knochenverankert)
- Sonstige Hörgeräte
- Nach Technologie
- Konventionell analog
- Digital
- KI-gestützt / Intelligent
- Nach Art des Hörverlusts
- Schallempfindungsschwerhörigkeit
- Schallleitungsschwerhörigkeit
- Gemischt
- Einseitige Taubheit
- Nach Patientengruppe
- Erwachsene
- Kinder
- Nach Vertriebskanal
- Verschreibungspflichtig (Hörgesundheitsfachleute)
- Rezeptfreie Einzelhandelsapotheken
- Online-Direktvertrieb an Verbraucher
- Hybride Tele-Audiologie
- Nach Gerätedesign
- Einwegbatterie
- Wiederaufladbare Lithium-Ionen-Batterie
- Energiegewinnung / Solar
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau einer soliden Faktenbasis zu Hörverlustbelastung, Zugang zur Hörversorgung und Geräteadoptionsmustern. Wir beziehen uns auf öffentliche Quellen wie die Weltgesundheitsorganisation, die US-amerikanische FDA, die US-amerikanische CDC und die National Institutes of Health sowie auf OECD-Gesundheitsstatistiken, soweit verfügbar, um den Nachfragepool und den politischen Kontext zu fundieren.
Anschließend schärfen wir die kommerzielle Perspektive mithilfe von Unternehmensberichten und Investorenpräsentationen, geprüften Jahresberichten, seriöser Presseberichterstattung und Verbandswebsites, die Vertriebskanäle und Produkttrends behandeln. Ergänzend führen wir Überprüfungen anhand von Patentdatenbanken (zur Verfolgung von Funktionsverschiebungen wie der Signalverarbeitung) und einer Import- und Export-Sendungsdatenbank durch, wenn Handelsströme die Einheitenbewegung in bestimmten Ländern erklären helfen. Die hier aufgeführten Quellen sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden während der Arbeit auch weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit einer Mischung aus Herstellern, Distributoren, Stakeholdern auf Klinikebene und Hörversorgungsfachleuten geführt, um Adoptionsfaktoren und die in der Praxis beobachteten Preisspannen zu validieren. Für einen globalen Markt wurden die Beiträge ausgewogen über APAC, EMEA und Amerika verteilt, damit Erstattungsrealitäten, Kanalaufteilungen und das Kaufverhalten der Verbraucher vor der Finalisierung der Annahmen einem Stresstest unterzogen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 15 % | APAC: 44 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 38 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 47 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Prävalenz, Behandlungssuchverhalten und länderspezifische Zugangsindikatoren in einen adressierbaren Nutzerkreis umgerechnet und anschließend mithilfe typischer Ersatzzyklen und durchschnittlicher Verkaufspreise nach wichtigen Geräteformaten in Werte übersetzt werden. Sobald der Nachfragepool geformt ist, werden die Gesamtwerte mit selektiven Bottom-up-Näherungen gegengeprüft – etwa durch Stichprobenerhebung von Stückzahlen über Kanalprüfungen und Anwendung realistischer Durchschnittsverkaufspreisbänder –, gefolgt von Plausibilitätsprüfungen bei Lieferanten und Distributoren, wo Lücken verbleiben.
Einige praktische Eingangsgrößen halten das Modell an der Realität verankert, darunter der Anteil der älteren Bevölkerung, diagnostizierte Hörverlustquoten, versorgte Patientenvolumina, Ersatzhäufigkeit, Erstattungsdeckungssignale und Preismixverschiebungen im Zuge der Ausweitung digitaler Funktionen. Da nicht jedes Land über vollständige öffentliche Zeitreihen verfügt, werden fehlende Datenpunkte mithilfe von Vergleichsländer-Proxys aufgefüllt und anschließend anhand von Primärfeedback zur lokalen Versorgungsintensität angepasst.
Für die Prognose wird eine Szenarioanalyse eingesetzt, um politische und kanalbedingte Unsicherheiten abzubilden; die Jahres-für-Jahr-Kurve wird durch den Expertenkonsens zu Variablen wie Alterungsraten, Einführung rezeptfreier Wege (wo relevant) und erwarteter Durchschnittsverkaufspreisbewegung gesteuert. Wenn zentrale Annahmen von beobachteten Trends abweichen, werden sie überarbeitet und neu berechnet, damit die Prognose reproduzierbar und in einem Kundengespräch erklärbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit offensichtliche und subtile Fehler erkannt werden, bevor die Zahlen finalisiert werden. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Versorgungs- und Anpassungsindikatoren, Handelsbewegungen (wo relevant) und den impliziten Ausgaben je Patient, und führen dann Varianzprüfungen durch, um zu bestätigen, dass das Wachstum nicht ohne einen klaren Treiber springt.
Jede Anomalie löst eine eingehendere Überprüfung der Eingangsdatenreihe aus und erfordert bei Bedarf eine erneute Kontaktaufnahme mit den Interviewpartnern, um zu bestätigen, ob eine Veränderung struktureller oder vorübergehender Natur ist. Die Arbeit wird von mehreren Analysten vor der Freigabe geprüft, Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Preisgestaltung, Regulierung oder Zugang verschieben. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Mordor Intelligence Hörgeräte-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Hörgeräte können voneinander abweichen, selbst wenn sie scheinbar dasselbe Thema abdecken, da jede Schätzung einem anderen Produktumfang, einer anderen Jahreszuordnung und anderen Preisannahmen folgen kann. Die Streuung ergibt sich in der Regel daraus, was als Hörgerät gezählt wird, wie Implantate behandelt werden und ob das Modell stärker auf Nachfrageindikatoren oder auf versandähnliche Proxys setzt.
In der Praxis sind die größten Treiber von Abweichungen Umfangsgrenzen (zum Beispiel die Einbeziehung von PSAP-artigen Verstärkern oder die Bündelung von Audiologiedienstleistungen), unterschiedliche Basisjahr-Währungsumrechnungszeitpunkte und die Behandlung von Durchschnittsverkaufspreisänderungen bei wachsenden Premium-Funktionen. Einige Zahlen gehen auch von einer schnelleren Einführung in aufkommenden Kanälen aus, während andere konservativ bleiben, und Unterschiede können sich verstärken, wenn der Aktualisierungsrhythmus nicht mit politischen Änderungen oder Erstattungsaktualisierungen Schritt hält.
Im Mordor Intelligence-Ansatz bleibt die Zahl für 2025 durch klare Schritte nachvollziehbar, indem PSAPs und eigenständige Diagnosegeräte außerhalb des Gesamtwerts gehalten werden und die Volumina auf die Logik versorgter Patienten und Ersatzzyklen zurückgeführt werden, unter Verwendung einer konsistenten Modellierungssequenz.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,12 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 9,74 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und kann Gerätewert mit angrenzender Hörimpantat-Rahmung vermischen, was die Jahres-für-Jahr-Brücke und den implizierten Durchschnittsverkaufspreispfad verschiebt. |
| Branchenpublikation B | 8,30 Milliarden USD (2024) | Spiegelt häufig eine engere Länderauswahl und einen konservativeren Kanalmix wider und schließt möglicherweise bestimmte implantierbare Lösungen oder Preisstufen aus, die den Gesamtwert anheben. |
Die Tabelle zeigt, dass die Lücke größtenteils durch die Jahresauswahl und den Inhalt des Marktes erklärt wird, gefolgt davon, wie Preis- und Kanalverschiebungen fortgeschrieben werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hörgeräte-Markt derzeit und wie schnell wächst er?
Der Markt wird im Jahr 2026 auf 10,6 Milliarden USD geschätzt und soll bis 2031 bei einem CAGR von 4,72 % auf 13,34 Milliarden USD steigen.
Welche Produktkategorie hat heute den größten Umsatzanteil?
Hinter-dem-Ohr-Geräte führen mit 44,88 % des globalen Umsatzes im Jahr 2025.
Welche Region wird bis 2031 voraussichtlich die schnellste Expansion verzeichnen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einem CAGR von 7,86 % wachsen und alle anderen Regionen übertreffen.
Wie wirken sich die Vorschriften für rezeptfreie Geräte auf die Vertriebsmodelle aus?
Die US-amerikanische Legalisierung rezeptfreier Geräte treibt einen CAGR von 8,88 % für Einzelhandelsapotheken und E-Commerce-Kanäle an und komprimiert gleichzeitig die traditionellen Audiologie-Margen.
Welche Rolle spielen wiederaufladbare Batterien bei der Nutzerakzeptanz?
Wiederaufladbare Lithium-Ionen-Modelle machen nun 80 % der US-Einheitenverkäufe aus und wachsen weltweit mit einem CAGR von 9,68 % dank längerer Laufzeit und Komfort.