
Marktgröße und Marktanteil für Kuwaiter Bohrlochdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 1.82 Milliarden US-Dollar |
| Marktgröße (2031) | 2.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.55 % |
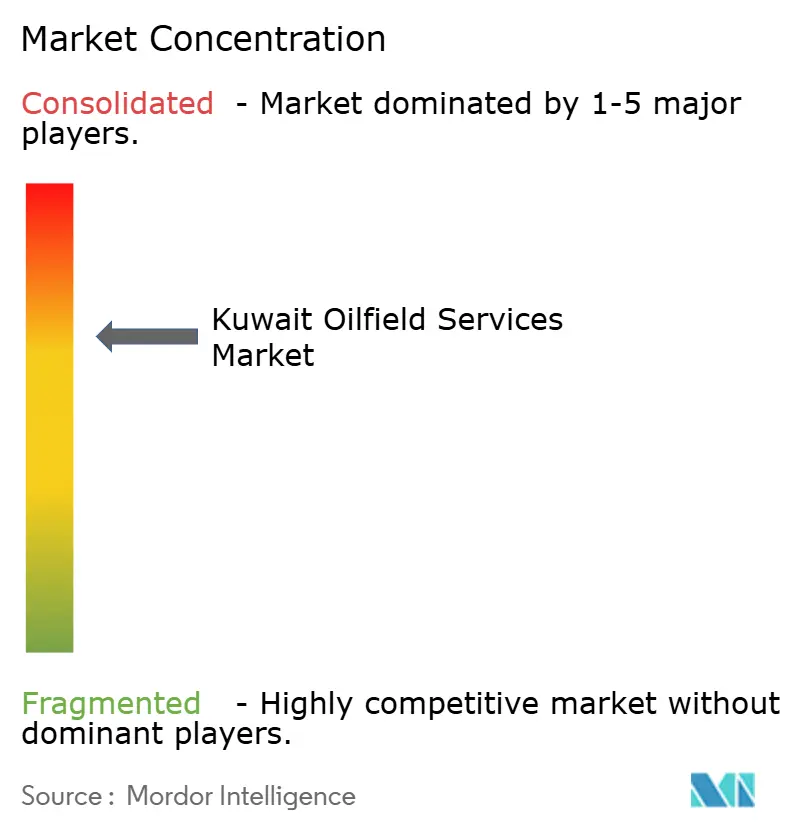
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kuwaiter Bohrlochdienstleistungen von Mordor Intelligence
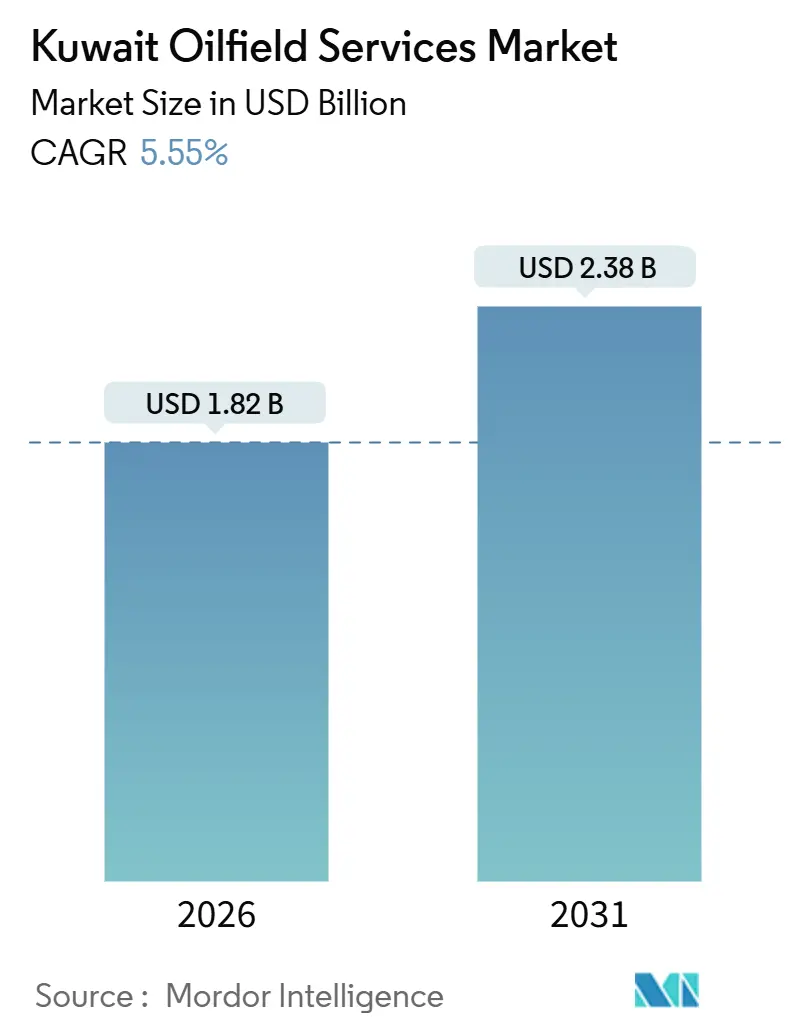
Die Marktgröße für Kuwaiter Bohrlochdienstleistungen wird im Jahr 2026 auf 1,82 Milliarden USD geschätzt und soll bis 2031 einen Wert von 2,38 Milliarden USD erreichen, mit einer CAGR von 5,55 % während des Prognosezeitraums (2026–2031).
Anhaltende Kapitalausgaben der Kuwait Petroleum Corporation (KPC), die Ausrichtung auf Offshore-Vorhaben wie Al-Nokhatha und Dorra sowie die Einführung digitaler Bohrlochbau-Plattformen weiten die adressierbare Dienstleistungsbasis aus. Bohrungen bleiben der Umsatzanker, doch bohrlochlose Produktions- und Interventionsangebote expandieren schneller, da Betreiber aus alternden Bohrungen zusätzliche Barrel gewinnen. Integriertes Projektmanagement (IPM)-Verträge verändern den Wettbewerb, indem sie Bohr-, Komplettierungs- und Produktionsoptimierungsumfänge unter mehrjährige Leistungsbedingungen bündeln. Die Offshore-Nachfrage nimmt trotz knappem Angebot an Plattformbohrinseln zu, während Schwerstöl- und Tight-Karbonat-Vorkommen die Nachfrage nach Thermik- und Frac-Technologien ankurbeln.
Wichtigste Erkenntnisse des Berichts
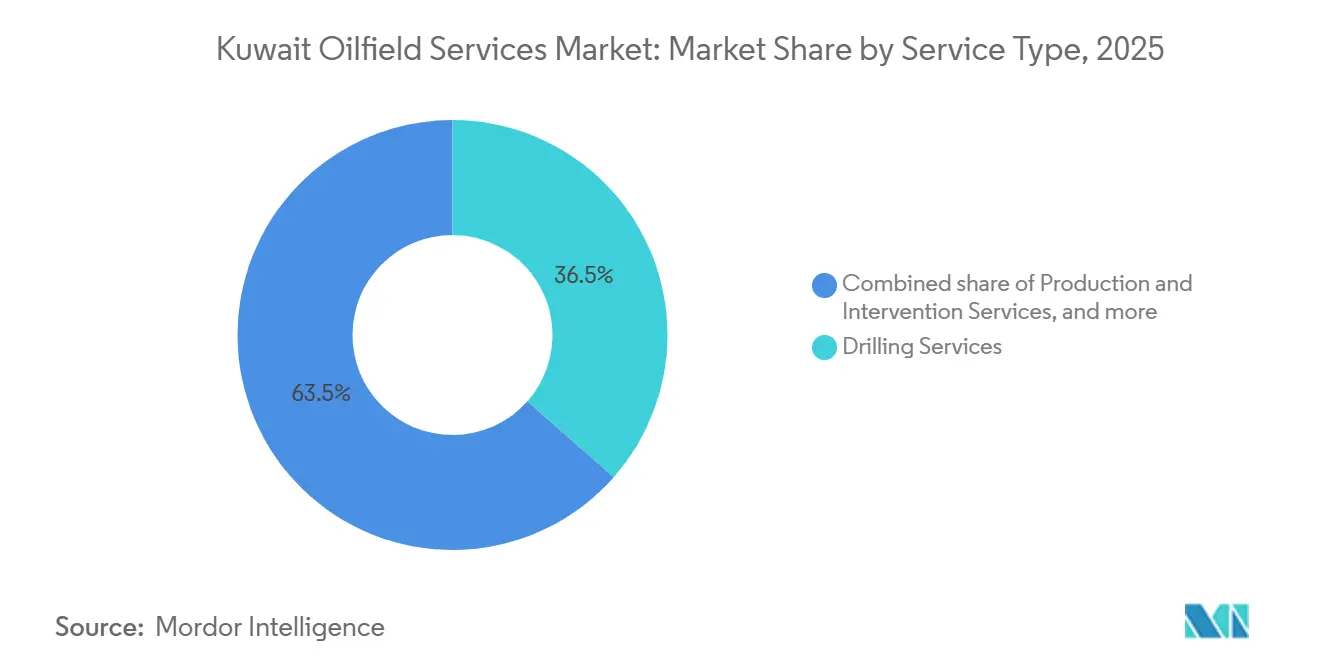
- Nach Dienstleistungsart hielt das Bohren im Jahr 2025 einen Marktanteil von 36,5 % am Markt für Kuwaiter Bohrlochdienstleistungen, während Produktions- und Interventionsdienstleistungen bis 2031 voraussichtlich eine CAGR von 7,6 % erzielen werden.
- Nach Standort entfielen im Jahr 2025 80,1 % der Ausgaben auf den Onshore-Bereich, während der Offshore-Bereich bis 2031 voraussichtlich mit einer CAGR von 9,0 % wachsen wird.
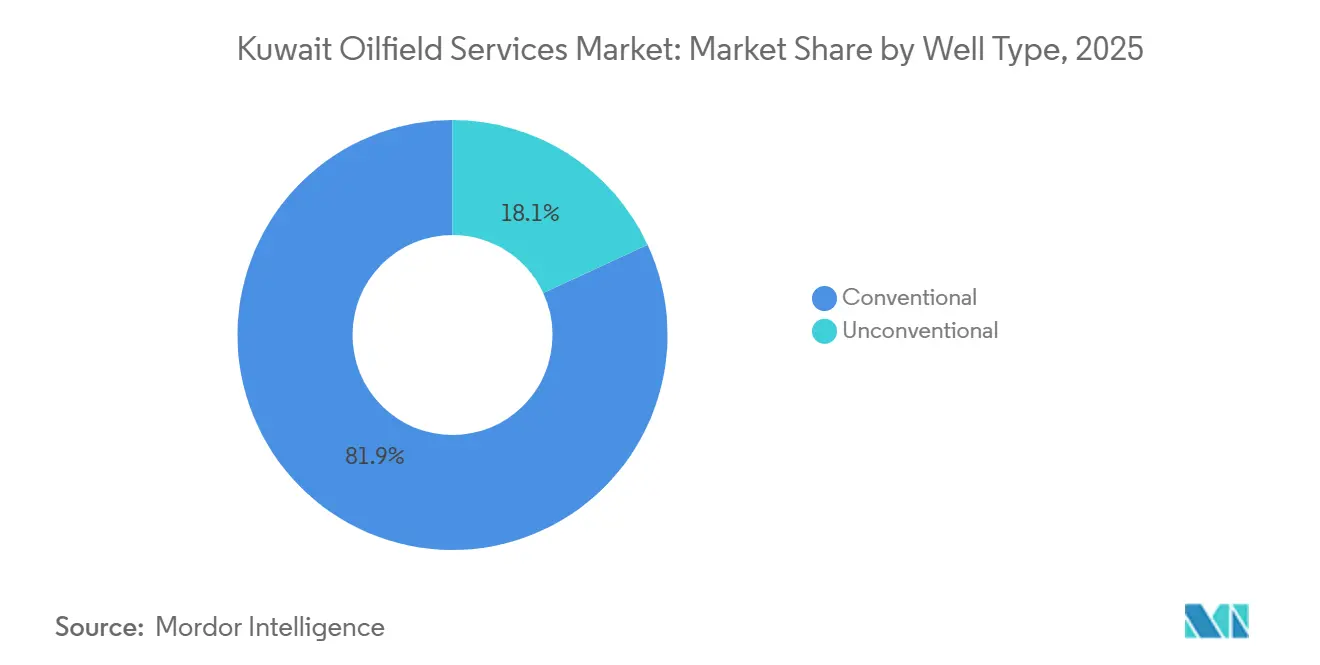
- Nach Bohrlochtyp entfielen im Jahr 2025 81,9 % der Marktgröße für Kuwaiter Bohrlochdienstleistungen auf konventionelle Bohrungen, doch wird erwartet, dass die unkonventionelle Aktivität im Zeitraum 2026–2031 mit einer CAGR von 8,3 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke für Kuwaiter Bohrlochdienstleistungen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Investitionen in Offshore-Projekte | +1.2% | Al-Zour-Küste, Dorra-Sektor | Mittelfristig (2–4 Jahre) |
| Beschleunigtes Nachverdichtungsbohren in reifen Feldern | +1.5% | Greater Burgan, Nordkuwait, Minagish | Langfristig (≥ 4 Jahre) |
| Wechsel zu integriertem Projektmanagement | +0.9% | National | Mittelfristig (2–4 Jahre) |
| NOC-IOC-Partnerschaftsmodell | +1.0% | Schwerstöl South Ratqa, Offshore-Gaskondensatvorkommen | Langfristig (≥ 4 Jahre) |
| Digitale Bohrlochbau-Initiativen | +0.7% | Nordkuwait, Burgan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Investitionen in Offshore-Projekte
KPC hat bis Mitte 2025 sechs Offshore-Explorationsbohrungen abgeschlossen und plant 18 weitere, um die Diversifizierung über den Onshore-Kernbereich hinaus voranzutreiben.[1]Zawya News Desk, "Die Entdeckungen Al-Nokhatha und Al-Julaiah beflügeln Offshore-Pläne," zawya.com Der Fund Al-Nokhatha im Juli 2024 fügte rund 1,5 Milliarden boe hinzu, die Entdeckung Al-Julaiah im Januar 2025 trug etwa 800 Millionen boe bei, und der Test Jazza-1 lieferte über 29 MMscf/d zuzüglich 5.000 bpd Kondensat. Kuwaiti und saudi-arabische Partner planen, Dorra mit 1 Bcf/d Gas und 84.000 bpd Kondensat in Betrieb zu nehmen, nachdem im Dezember 2025 der Standortgenehmigung in Al-Zour erteilt wurde. Die Offshore-Nachfrage umfasst nun Plattformbohrungen, Unterwasserpositionierung und maritime Logistik und wird sich entspannen, sobald Saudi-Arabien im Jahr 2026 rund 27 Plattformbohrinseln freigibt. Die neue maritime Grenze erweitert den Markt für Kuwaiter Bohrlochdienstleistungen, indem Aktivitäten eingeführt werden, die traditionelle Onshore-Auftragnehmer selten anbieten.
Beschleunigtes Nachverdichtungsbohren zur Eindämmung des Rückgangs reifer Felder
Greater Burgan sank von 1,7 Millionen bpd im Jahr 2005 auf 1,3 Millionen bpd in den 2020er Jahren, mit einem natürlichen Rückgang von rund 6 % pro Jahr.[2]Zawya News Desk, "Die Entdeckungen Al-Nokhatha und Al-Julaiah beflügeln Offshore-Pläne," zawya.com Kuwait Oil Company (KOC) begegnet diesem Trend mit kontinuierlichen Nachverdichtungsbohrungen und bohrlochloser Intervention. Ein strukturierter Workflow in 600 Sabria-Bohrungen steigerte die Produktion über drei Jahre durch iterative Wassersperrung, Stimulation und Upgrades zur künstlichen Förderung um 20 %.[3]Schlumberger, "Integrierter Produktionsoptimierungs-Workflow steigert Förderung in reifen Feldern," slb.com Neun im Juli 2024 an lokale Unternehmen vergebene Fünfjahres-Bohrverträge fügen 550-PS-Bohrgeräte hinzu, die auf Schwerstölzonen ausgerichtet sind, und schaffen lokale Arbeitsplätze sowie Flottenkapazitäten. Hochdichte vollazimutale Seismik ist nun KOCs Standard zur Lokalisierung übergangener Förderzonen und sorgt dafür, dass die Bohrungstätigkeit auch bei zunehmendem Produktionsserviceangebot anhält.
Wechsel zu Verträgen für integriertes Projektmanagement
KOC wechselt von einzelnen Dienstleistungsvergaben zu IPM-Rahmenverträgen, die Engineering, Bohrung, Komplettierung und Produktionsoptimierung in einzelnen Vereinbarungen zusammenfassen. Technip Energies erhielt 2024 einen Beratungsauftrag im Wert von 250–500 Millionen EUR, und KBR sicherte sich den FEED-Auftrag für das South Ratqa-Schwerstölprojekt mit einem Ziel von 60.000 bpd bis 2030. Petrofac folgte mit einem 4-Milliarden-USD-Schwerstöl-Auftrag im Januar 2025, trotz Bilanzbelastung. IPM verlagert mehr Leistungsrisiko auf die Auftragnehmer und belohnt jene, die Untergrundwissen, Automatisierung und Lieferkettenstärke kombinieren können. Kleinere lokale Unternehmen passen sich an, indem sie Partnerschaften eingehen oder sich auf Nischenumfänge wie Workover-Bohranlagen oder Bohrlochlogistik konzentrieren.
Digitale Bohrlochbau-Initiativen
Halliburton führte 2025 Kuwaits ersten vollautomatischen Richtbohrlauf im Bahra-Feld durch und verkürzte die Bohrzeit um 30 % ohne jegliche Ingenieureingriffe mithilfe von LOGIX-Automatisierung und PulseStar-Telemetrie. Schlumbergers KwIDF-Programm setzt faseroptisches DAS und Edge-Analytik ein, um Ausfälle von Zuflusskontrollgeräten zu diagnostizieren, und leitet Coiled-Tubing-Reparaturen, die die Bohrlochförderung in Minagish und Sabriyah mehr als verdoppelt haben. Der ESP-Vertrag von Baker Hughes vom Dezember 2025 integriert FusionPro-Antriebe und Leucipa-Echtzeit-Analytik zur Vorhersage von Ausfällen und zur Reduzierung von Ausfallzeiten. Weatherford betreibt Echtzeit-Entscheidungszentren, die Bohr- und Komplettierungsarbeiten aus der Ferne überwachen. Obwohl die digitale Akzeptanz uneinheitlich ist, demonstrieren frühe Anwender erhebliche Kosteneinsparungen und höhere anfängliche Produktionsraten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höherer Break-even für tiefe HP/HT-Vorhaben | -0.8% | National, mit Konzentration auf tiefe Jura- und Offshore-Vorhaben | Mittelfristig (2–4 Jahre) |
| Erneuerbare-Energie-Ziele dämpfen die langfristige Nachfrage | -0.5% | National, beeinflusst durch Shagaya Solar- und Windprojekte | Langfristig (≥ 4 Jahre) |
| Mangel an hochspezifizierten Offshore-Bohranlagen in der regionalen Flotte | -0.4% | Nationale Offshore-Zonen (Dorra, Al-Nokhatha, Al-Julaiah, Jazza-Sektoren) mit Ausstrahlungseffekten aus regionalen GCC-Engpässen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Höherer Break-even für tiefe HP/HT-Vorhaben
Während Onshore-Bohrungen bei rund 40–50 USD/bbl die Gewinnschwelle erreichen, benötigen tiefe Jura- und Offshore-HP/HT-Vorhaben aufgrund spezialisierter Bohrfluide, hochspezifizierter Verrohrung und langer Bohranlagenzyklen 60–80 USD/bbl. Die Tagessätze für Plattformbohrinseln im Nahen Osten lagen 2024–2025 durchschnittlich bei 80.000–100.000 USD, was die Bohrungskosten erhöhte und Zeitplanung erforderte. Obwohl KPC bis 2030 jährlich 9–10 Milliarden USD budgetiert, wird das Kapital bei sinkenden Preisen schnell amortisierbare Nachverdichtungsarbeiten bevorzugen. Dienstleistungsunternehmen mildern den Kostendruck durch maßgeschneiderte Bohrmeisel, leistungsbasierte IPM-Modelle und eine engere Integration von Bohr- und Komplettierungsdaten, doch die strukturelle Prämie für HP/HT-Bohrungen bleibt bestehen.
Erneuerbare-Energie-Ziele dämpfen die langfristige Nachfrage
Kuwait strebt bis 2030 einen Anteil erneuerbarer Energien von 15 % am Strommix an, gestützt auf die Shagaya Solar- und Windparks. Die Verdrängung von 20 % der derzeit für die Stromerzeugung verbrannten 400.000 bpd könnte 80.000 bpd für den Export freisetzen und die Dringlichkeit neuer Bohrungen verringern. Dennoch unterstreicht KPCs Ziel von 4 Millionen bpd bis 2035, dass erneuerbare Energien dazu dienen sollen, die Exportkapazität zu erhöhen und nicht die Upstream-Ausgaben zu begrenzen. Dennoch fügt die Politik Unsicherheit in langfristige HP/HT- und Tiefsee-Projekte ein, was Dienstleistungskäufer zu flexiblen, modularen Verträgen drängt und den Wettbewerb um kurzfristige, kostengünstige Möglichkeiten intensiviert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Bohrungen dominieren, während Produktionsdienstleistungen zulegen
Bohrungen trugen 2025 einen Marktanteil von 36,5 % zum Markt für Kuwaiter Bohrlochdienstleistungen bei, gestützt durch kontinuierliche Nachverdichtungsbohrungen in Greater Burgan und das Offshore-Bewertungsprogramm.[4]Zawya Energy, "Shagaya erneuerbare Energien zielen bis 2030 auf 15 % des Strommixes," zawya.com Produktions- und Interventionsbereiche sind jedoch bis 2031 für eine CAGR von 7,6 % vorgesehen, da Betreiber auf bohrlochlose Techniken zurückgreifen, um den Fluss wiederherzustellen, ohne vollständige Workover-Ausrüstungen zu mobilisieren. Hochdichte Seismik, automatisierte Bohrwerkzeuge und digitale ESP-Plattformen steigern die Förderung aus reifen Lagerstätten. Unterdessen gewinnen Premiumzement und mehrstufige Fracking-Arbeiten in Tight-Karbonat- und Schwerstölzonen an Bedeutung und erweitern die im Markt für Kuwaiter Bohrlochdienstleistungen verfügbare Marktgröße für Spezialunternehmen.
Das Wachstum der Produktionsdienstleistungen kommt Anbietern von Coiled-Tubing-Reinigungen, elektrischen Tauchwasserpumpen und digitaler Bohrlochüberwachung zugute. Eine Vergabe im Dezember 2025 sah vor, dass Baker Hughes FusionPro-Antriebe mit Leucipa-Analytik über mehrere Felder integriert und damit einen mehrjährigen Einnahmestrom verankert. Schlumbergers digital-Slickline-gefördertes Straddle-System stellte in einem einzigen Bohrloch 800 bpd wieder her und umging dabei einen 60-tägigen Bohranlagen-Workover. Solche Fallstudien unterstreichen, warum das Segmentwachstum den breiteren Markt für Kuwaiter Bohrlochdienstleistungen übertrifft.


Nach Standort: Onshore-Basis trifft auf Offshore-Aufschwung
Onshore-Arbeiten machten 2025 80,1 % der Ausgaben aus, was die Dominanz von Greater Burgan, den Schwerstöl-Standorten in Nordkuwait und den Westkuwait-Assets widerspiegelt, die zusammen über 2,4 Millionen bpd fördern. Kontinuierliches Nachverdichtungsbohren, Wasserinjektion und Optimierung der künstlichen Förderung halten diese Basis stabil. Weatherfords Joint Venture betreibt acht Onshore-Bohranlagen, während Halliburtons vollautomatischer Lauf in Bahra im Jahr 2025 den Effizienzanspruch unterstreicht.
Die Offshore-Aktivität, obwohl kleiner, soll bis 2031 eine CAGR von 9,0 % verzeichnen, angetrieben von Dorra, Al-Nokhatha, Al-Julaiah und Jazza. Die Genehmigung des Kuwait Municipal Council vom Dezember 2025 für die Dorra-Infrastruktur in Al-Zour beseitigt eine kritische Hürde, und KOC plant 18 weitere Bohrungen. Die maritime Nachfrage umfasst Ankerschlepper, Unterwasserpositionierung und unbemannte Vermessungsschiffe, die von GAC Marine und Fugro bereitgestellt werden, und erweitert die Marktgröße für Kuwaiter Bohrlochdienstleistungen über den traditionellen Onshore-Kern hinaus.
Nach Bohrlochtyp: Konventionelle Basis, unkonventionelle Ausrichtung
Konventionelle Bohrungen machten 2025 81,9 % der Aktivitäten aus und stützten den Großteil der aktuellen Förderung mit Rotary-Steerable-Bohrung, ICD-Komplettierungen und ESP-Reifeprogrammen. Intelligente mehrschichtige Designs in Westkuwait kombinieren Zuflusskontrollventile mit Bohrlochmesstechnik, um Wasseranteilsprobleme in hochpermeablen Lagerstätten zu beherrschen.
Unkonventionelle Erschließung, Schwerstöl in South Ratqa und Tight-Karbonate in Bahra, soll bis 2031 mit einer CAGR von 8,3 % wachsen. Thermische Förderung, mehrstufiges Fracturing und Sandmanagement-Technologien dominieren die Ausgaben. KBRs FEED-Auftrag und Petrofacs 4-Milliarden-USD-Schwerstöl-Auftrag verdeutlichen das Ausmaß der bevorstehenden Möglichkeiten und unterstreichen, warum integrierte Auftragnehmer, die Bohrung, Stimulation, künstliche Förderung und Echtzeit-Optimierung bündeln können, in der Lage sind, einen wachsenden Anteil am Markt für Kuwaiter Bohrlochdienstleistungen zu gewinnen.
Geografische Analyse
Kuwaits gesamte Bohrlochdienstleistungsaktivität findet innerhalb seiner Grenzen statt, doch regionale Dynamiken prägen Kosten und Verfügbarkeit. Onshore zwingt Greater Burgans jährlicher Rückgang von 6 % zu kontinuierlichem Bohren und Wassermanagementprojekten und verankert einen großen Teil der Dienstleistungsnachfrage. Die Lower-Fars-Schwerstölkampagne in Nordkuwait nutzt neun lokal vergebene Bohrverträge, um inländische Kapazitäten aufzubauen, während Westkuwait-Felder intelligente mehrschichtige Bohrungen einsetzen, um frühzeitigem Wasserdurchbruch entgegenzuwirken. Diese Initiativen absorbieren Bohranlagen, Fracturing-Ausrüstungen und Crews für künstliche Förderung und stützen den Onshore-Anteil des Marktes für Kuwaiter Bohrlochdienstleistungen.
Offshore treiben Dorras bilaterale Abstimmung mit Saudi-Arabien, das Potenzial von Al-Nokhathas 1,5 Milliarden boe und die Entdeckung von Al-Julaiah mit 800 Millionen boe gemeinsam eine CAGR-Prognose von 9,0 % für maritime Dienstleistungen an. KOC verlegte die Oriental Phoenix-Bohrinsel in das Jazza-Gebiet und sucht nach zusätzlichen Plattformbohrinseln, da sich das saudi-arabische Angebot 2026 lockert. Maritime Logistikunternehmen wie GAC und Unterwasser-Vermessungsführer wie Fugro richten sich für Verträge über Ankerschlepper, Crewüberstellungen und GroundIQ-geotechnische Kampagnen aus.
Regional gesehen konkurriert Kuwait mit GCC-Nachbarn um Bohranlagen, Schiffe und erfahrene Crews, sodass Auslastungsschwankungen in saudi-arabischen oder VAE-Projekten die kuwaitischen Tagessätze beeinflussen. Evercores Ausblick für 2026 deutet darauf hin, dass die Verfügbarkeit von Plattformbohrinseln zunehmen wird, wenn Saudi-Arabien 27 Einheiten freigibt, was die Kosteninflation potenziell dämpft und den Offshore-Anteil des Marktes für Kuwaiter Bohrlochdienstleistungen ausweitet.
Regulatorisches Umfeld
Der vorgelagerte Sektor Kuwaits operiert unter einem staatlichen Eigentumsrahmen, wobei die Erdölpolitik vom Obersten Petroleumrat festgelegt und vom Ölministerium über staatliche Einheiten wie die Kuwait Petroleum Corporation (KPC) und die Kuwait Oil Company (KOC) umgesetzt wird. Bei Oilfield-Services ist die Vertragsvergabe ein zentraler Kontrollpunkt, da die interne Beschaffungssteuerung der KPC, einschließlich ihrer Einkaufsausschussstruktur für Großaufträge, hochwertige Ausschreibungen und langfristige Dienstleistungsverträge überwacht, die den Marktzugang sowohl für internationale Dienstleistungsunternehmen als auch für lokale Auftragnehmer beeinflussen.
In der Praxis zeigt sich das regulatorische Umfeld durch Beschaffungsvorschriften, betreibergeführte technische Standards und zentralisierte Genehmigungen im Zusammenhang mit Entwicklungsplänen wie der Strategy 2040 der KPC. Die Genehmigung vom Dezember 2025 für die Dorra-bezogene Infrastruktur in Al-Zour verdeutlicht, wie Genehmigungsverfahren und behördliche Freigaben Offshore- und die damit verbundenen maritimen Logistikbereiche steuern können, während die Verschiebung der KOC hin zu integrierten Vertragsmodellen und digitalen Programmen zusätzliche Compliance-Anforderungen in Bezug auf Leistungs-KPIs, Datenverarbeitung und in Ausschreibungen eingebettete HSE-Bedingungen mit sich bringt.
Wettbewerbslandschaft
Innovation und Integration sind der Schlüssel zum Wachstum
Internationale Großunternehmen – Schlumberger, Halliburton, Baker Hughes und Weatherford – dominieren die hochspezialisierten Bereiche Bohrung, Komplettierung und digitale Optimierung. Ihr Anteil wird durch KOCs Präferenz für IPM-Verträge gestärkt, die Unternehmen belohnen, die integrierte Lösungen und ergebnisorientierte KPIs liefern können. Technip Energies und KBR haben sich Engineering- und Projektmanagement-Nischen erarbeitet, während Petrofacs jüngste Auftragsgewinne das anhaltende Interesse an EPC-orientierten Auftragnehmern trotz finanzieller Belastungen belegen.
Lokale Bohrdienstleister wie Operational Energy, Kuwait Well Drilling, Emkan, Zenith Group und Refineries Engineering gewannen nach der Vergabe von neun Fünfjahres-Schwerstöl-Bohranlagenverträgen im Juli 2024 an Boden, was eine politische Förderung inländischer Inhalte widerspiegelt. Nischenspezialisten, darunter Fugro in geotechnischen Untersuchungen und GAC in der maritimen Logistik, schließen Fähigkeitslücken in Offshore-Programmen und erweitern das Anbieterverzeichnis des Marktes für Kuwaiter Bohrlochdienstleistungen über klassische Bohranlagendienstleister hinaus.
Technologische Differenzierung verschärft den Wettbewerb. Halliburtons automatisiertes LOGIX-Bohren verkürzte die Zykluszeit in Bahra um 30 %, Schlumbergers ACTive-faseroptische Diagnostik verdoppelte die Förderung in ausgewählten Bohrungen, und der integrierte ESP-Analytik-Vertrag von Baker Hughes verspricht niedrigere Ausfallraten und längere Betriebszeiten. Auftragnehmer, die technische Tiefe mit lokalen Partnerschaften verbinden, sind am besten positioniert, um Kuwaits sich wandelndes Beschaffungsmodell zu navigieren und einen dauerhaften Anteil am Markt für Kuwaiter Bohrlochdienstleistungen zu sichern.
Marktführer in der Branche für Kuwaiter Bohrlochdienstleistungen
Kuwait Petroleum Corporation
Schlumberger Ltd.
Halliburton Company
Baker Hughes Co.
Weatherford International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine klare Chance entsteht rund um die integrierte Entwicklungserbringung und das damit verbundene Dienstleistungsportfolio aus Bohrungen, Komplettierungen und Produktionsoptimierung, das Kuwait zur Unterstützung seiner Kapazitätsziele nutzt, einschließlich des von der KPC formulierten Ziels von 4 Millionen bpd bis 2035 und der längerfristigen Gasziele der Strategy 2040. Im Februar 2026 vergab KOC an SLB einen fünfjährigen integrierten Entwicklungsvertrag über 1,5 Milliarden USD für das Mutriba-Feld, was die Nachfrage nach gebündelten Leistungsumfängen bestätigt, die Bohrlochbau mit Lagerstätten- und Produktionstechnik kombinieren, und den Aufschlag für Auftragnehmer erhöht, die Schnittstellen zwischen Bohren, Komplettierung und Intervention unter ergebnisbasierten Bedingungen managen können.
Digitale Oilfield-Programme gehen zudem über isolierte Einsätze hinaus zu mehrjährigen Ausrollungen, wodurch Raum für Überwachung, IIoT-Konnektivität und Automatisierungsdienstleistungen neben der klassischen Feldarbeit entsteht. Im Juni 2026 sicherte sich SLB einen siebenjährigen Vertrag im Rahmen der Ahmadi-Innovation-Valley-Initiative der KOC, der die Technologiebewertung und -implementierung umfasst und an eine für 2028 geplante Anlage gebunden ist. Daneben deuten die Größe und Häufigkeit der KPC-Ausschreibungen für Bohr- und technische Dienstleistungen, einschließlich der 2026 ausgeschriebenen großen Ausschreibungspakete für ein Mehrbohrungsprogramm, auf ein anhaltendes Beschaffungsvolumen hin, bei dem lokale Wertschöpfungsumsetzung, Lieferkettenresilienz (Bohranlagen, Rohre, Chemikalien, ESPs) und multidisziplinäres Projektmanagement wiederkehrende Differenzierungsmerkmale sind.
Aktuelle Branchenentwicklungen
- Juni 2026: SLB (Schlumberger) erhielt einen siebenjährigen Vertrag im Rahmen der Ahmadi-Innovation-Valley-Initiative der KOC zur Bewertung und Implementierung von Technologien einschließlich KI und IIoT, wobei eine Anlage 2028 eröffnet werden soll. Der Vertrag vergibt an SLB ein siebenjähriges Programm im Rahmen der Ahmadi Innovation Valley der KOC. Der Fokus liegt auf der Bewertung und Implementierung von KI- und IIoT-Technologien, mit einer neuen Anlage, die 2028 eröffnet werden soll.
- Juni 2026: Die Kuwait Oil Company (KOC) kündigte Pläne an, einen Vertrag über 988 Millionen Dollar an Larsen and Toubro für Exportanlagen für Jurassic Light Oil zu vergeben. Die Ankündigung skizziert ein umfassendes EPC-Upgrade für Exportanlagen für Jurassic Light Oil. Es wird verbesserte Exportfähigkeiten und die Integration mit vorgelagerten Projekten ermöglichen, was möglicherweise die Aktivität der Dienstleistungsunternehmen ankurbelt.
- Juni 2026: Die Kuwait Petroleum Corporation (KPC) schrieb 25 Großaufträge im Wert von mehr als 1,216 Milliarden Dinar aus, um die Bohrung von 258 Bohrungen im Geschäftsjahr 2025-2026 zu unterstützen. Die Ausschreibungswelle der KPC treibt das Bohr- und Entwicklungsprogramm weiter an. Sie verstärkt den Wettbewerb zwischen internationalen und lokalen Akteuren und signalisiert den Fokus auf mehrjährige, leistungsbasierte Verträge.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der kuwaitische Markt für Oilfield-Services entgeltliche Dienstleistungen, die die vorgelagerte Öl- und Gasaktivität in Kuwait unterstützen, von Bohr- und Komplettierungsarbeiten bis hin zu Produktionsunterstützung und Bohrlochintervention, ausgewiesen in USD-Werten.
Ausgeschlossene Bereiche: Diese Größenbestimmung schließt Erdöl- und Erdgasverkaufserlöse, Downstream-Raffinerie-Dienstleistungen und rein interne Betreiberarbeitskraft aus, die nicht als Dienstleistungsvertrag abgerechnet wird.
Übersicht der Segmentierung
- Nach Dienstleistungsart
- Bohrdienstleistungen
- Komplettierungsdienstleistungen (Zementierung, Hydraulisches Fracturing)
- Produktions- und Interventionsdienstleistungen
- Sonstige Dienstleistungen (OSV, Seismik, Stilllegung, Luftfahrt)
- Nach Standort
- Onshore
- Offshore
- Nach Bohrlochtyp
- Konventionell
- Unkonventionell
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Marktkontext Kuwaits festzulegen, den Aktivitätsausblick zu verankern und eine erste Einschätzung der später überprüfbaren Nachfragesignale für Dienstleistungen zu entwickeln. Wir nutzten öffentliche Quellen wie Berichte der OPEC und OPEC+, Länder- und Produktionsreihen der US-EIA sowie IEA-Publikationen, um vorgelagerte Volumina, Kapazitätsziele und Investitionszyklen zu verstehen, die üblicherweise die Dienstleistungsbudgets antreiben.
Um Aktivität in Dienstleistungsnachfrage zu übersetzen, wurden zusätzliche Eingaben aus kuwaitbezogenen staatlichen und offiziellen Handelsinhalten herangezogen, wie den Länderleitfäden und Marktanalysen der U.S. International Trade Administration, zusammen mit Mitteilungen von Betreibern und Regulierungsbehörden, Ausschreibungsportalen und seriöser Presseberichterstattung. Geschäftsberichte und Investorenpräsentationen der Unternehmen wurden ebenfalls für Projektzeitplanung, Vertragsmix und übergeordnete Ausgabenprioritäten herangezogen, und Patentdatenbanken wurden selektiv geprüft, um die Adoptionsrichtung bei Bohr- und Bohrlochinterventionswerkzeugen zu verstehen. Die hier aufgeführten Quellen sind nur illustrativ, und zusätzliche öffentliche und kostenpflichtige Referenzen wurden verwendet, um Datenpunkte während der Arbeit zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit wurde genutzt, um die für den Wert am stärksten relevanten Schreibtischannahmen zu testen, insbesondere wie sich die Preisgestaltung von Dienstleistungen mit Bohranlagenbedarf, Auftragskomplexität und Offshore-Aktivität verändert. Wir sprachen mit einer Mischung aus Auftragnehmern, Unterauftragnehmern, ausrüstungsgebundenen Dienstleistungsanbietern und Fachexperten, und wir holten Input von den wichtigsten Betriebs- und Beschaffungszentren ein, die an kuwaitischen Projekten beteiligt sind, damit Lücken in öffentlichen Daten geschlossen und Annahmen bestätigt werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39% | CXOs: 12% |
| Mid-Tier: 40% | Funktions-/Bereichsleiter: 38% |
| Kleinere Akteure: 21% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einer Länderdarstellung der Nachfrage, bei der vorgelagerte Aktivitätsindikatoren nach Dienstleistungssparte und Betriebsumfeld in Dienstleistungsausgaben umgerechnet und dann zum Marktwert summiert werden. Wir nutzten den Top-down- und Bottom-up-Ansatz gemeinsam, wobei zunächst der länderbezogene Aktivitätsaufbau verwendet und anschließend durch selektive Anbieterzusammenfassungen, stichprobenhafte Vertragswerte und typische Preis-pro-Auftrag-Prüfungen bestätigt wurde, um die Gesamtwerte realistisch zu halten.
Zu den wichtigsten Eingaben, die das Modell prägten, gehörten die erwartete Bohr- und Workover-Intensität, das Verhältnis von Onshore zu Offshore, der Anteil konventioneller versus komplexerer Bohrungen sowie der Zeitpunkt größerer vorgelagerter Projekte und Auftragsvergaben. Die Preisannahmen orientierten sich an beobachteten Veränderungen der Tagessätze für Dienstleistungen und des Preisverhaltens bei Aufträgen, wie sie von den Befragten beschrieben wurden, und wurden anschließend um Inflation und Wechselkurszeitpunkt angepasst, damit USD-Werte über die Jahre vergleichbar sind.
Für die Prognose wurde eine Szenarioanalyse verwendet, da sich die kurzfristige Aktivität je nach Ausführungstempo der Projekte und Budgetabfolge verändern kann. Jedes Szenario wurde auf dieselben Kerntreiber zurückgeführt, einschließlich geplanter Kapazitätsziele, Bohranlagen- und Interventionsbedarf sowie der Preisentwicklung bei Dienstleistungen. Wo Bottom-up-Kontrollpunkte für kleinere Dienstleistungskategorien fehlten, wurden Lücken durch die Anwendung konservativer, in Interviews validierter Durchdringungs- und Preisspannen behandelt, gefolgt von einer abschließenden Abstimmung mit den aktivitätsbasierten Gesamtwerten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Produktionszielen, öffentlich diskutierten Bohr- und Interventionsprogrammen sowie Ausschreibungs- und Vertragsflussmustern überprüft, und Abweichungen wurden vor der endgültigen Freigabe untersucht. Wenn ein Wert unstimmig erschien, wurden die relevanten Annahmen erneut geöffnet, die Logik erneut durchlaufen und Folgekontakte mit Experten ausgelöst, um zu bestätigen, was sich geändert hatte.
Es wurde auch eine mehrstufige interne Überprüfung durchgeführt, bei der Modellmathematik, Einheitenkonsistenz und Jahr-zu-Jahr-Bewegungen von einem weiteren Analysten gegengeprüft und anschließend erneut auf Plausibilität gegenüber den Bedingungen in Kuwait überprüft wurden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Aktivität oder Preisgestaltung beeinflussen, gefolgt von einem abschließenden Durchgang vor der Auslieferung, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den kuwaitischen Oilfield-Services-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Oilfield-Services in Kuwait unterscheiden sich häufig, da jeder Herausgeber seinen eigenen Umfang dafür wählt, was als Dienstleistung zählt, welches Jahr für die Preisgestaltung verwendet wird und wie zukünftige Aktivität in abgerechneten Umsatz übersetzt wird. Unterschiede zeigen sich auch, wenn sich manche Modelle stark auf Projektschlagzeilen stützen, während andere sich stärker auf wiederholbare Aktivitätsindikatoren verlassen.
Einige externe Schätzungen bündeln benachbarte vorgelagerte Kategorien wie betreibergeführte Ausgabenpositionen, als Ausrüstungsverkäufe verbuchte Vermietungen oder breitere Öl- und Gasdienstleistungen jenseits der Feldbetriebe. Bei Mordor Intelligence wird der Wert nur für abgerechnete Oilfield-Service-Aktivitäten im Zusammenhang mit vorgelagerten Betrieben in Kuwait gezählt, und Downstream- und Nicht-Dienstleistungserlöse werden ausgeschlossen, um eine Aufblähung der Gesamtsumme zu vermeiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,82 Mrd. USD (2026) | |
| Branchenverband A | 1,95 Mrd. USD (2026) | Umfasst häufig einen breiteren Korb vorgelagerter Unterstützungsausgaben und wendet möglicherweise einen höheren angenommenen Anteil offshore-geführter Arbeiten an, was den impliziten durchschnittlichen Dienstleistungsumsatz pro Auftrag nach oben treibt. |
| Fachzeitschrift B | 1,63 Mrd. USD (2026) | Stützt sich typischerweise auf eine engere Auswahl öffentlich sichtbarer Ausschreibungen und hinkt möglicherweise bei den Neupreisannahmen hinterher, was routinemäßige Bohrlochinterventionen und laufende Produktionsunterstützungsarbeiten unterschätzen kann. |
Die Spannweite in der Tabelle erklärt sich größtenteils dadurch, was als Dienstleistungsaktivität gezählt wird und wie die Preisgestaltung ins Basisjahr übertragen wird. Durch die Verankerung des Modells auf wiederholbaren Aktivitätstreibern und die anschließende Überprüfung mit interviewgestützten Preis- und Vertragsrealitätschecks bleibt die resultierende Schätzung auf klare Eingaben nachvollziehbar und kann in einheitlicher Weise aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Kuwaiter Bohrlochdienstleistungen im Jahr 2031 voraussichtlich erreichen?
Es wird prognostiziert, dass der Markt bis 2031 2,38 Milliarden USD erreichen wird, was eine CAGR von 5,55 % im Zeitraum 2026–2031 widerspiegelt.
Welcher Dienstleistungsbereich wächst am schnellsten?
Produktions- und Interventionsdienstleistungen sollen bis 2031 mit einer CAGR von 7,6 % wachsen, da Betreiber bohrlochlose Arbeiten bevorzugen.
Warum nimmt die Offshore-Aktivität zu?
Große Entdeckungen bei Al-Nokhatha, Al-Julaiah und dem Dorra-Gasfeld treiben eine CAGR-Prognose von 9,0 % für Offshore-Dienstleistungen bis 2031 an.
Wie nutzt digitaler Bohrlochbau Kuwait?
Automatisierungsplattformen wie Halliburton LOGIX und Schlumberger KwIDF verkürzen Bohrtage, reduzieren unproduktive Zeit und erhöhen die anfängliche Produktion, was die Projektökonomie verbessert.
Welches Hemmnis könnte das langfristige Wachstum einschränken?
Tiefe HP/HT-Bohrungen erfordern Break-even-Preise von 60–80 USD/bbl, was kostenintensive Projekte bei sinkenden Ölpreisen verzögern kann.
Welches unkonventionelle Vorkommen ist am bedeutendsten?
Das South Ratqa-Schwerstölprojekt zielt bis 2030 auf 60.000 bpd und setzt für die Erschließung auf Dampfinjektion und thermische Förderung.
Seite zuletzt aktualisiert am:



