
- Ägypten
- Argentinien
- Australien
- Bahrain
- Bangladesch
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Frankreich
- Indien
- Indonesien
- Israel
- Italien
- Japan
- Kambodscha
- Katar
- Kuwait
- Malaysia
- Mexiko
- Myanmar
- Neuseeland
- Nigeria
- Oman
- Österreich
- Philippinen
- Schweden
- Singapur
- Spanien
- Südafrika
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Saudi-Arabien IKT-Marktanalyse von Mordor Intelligence
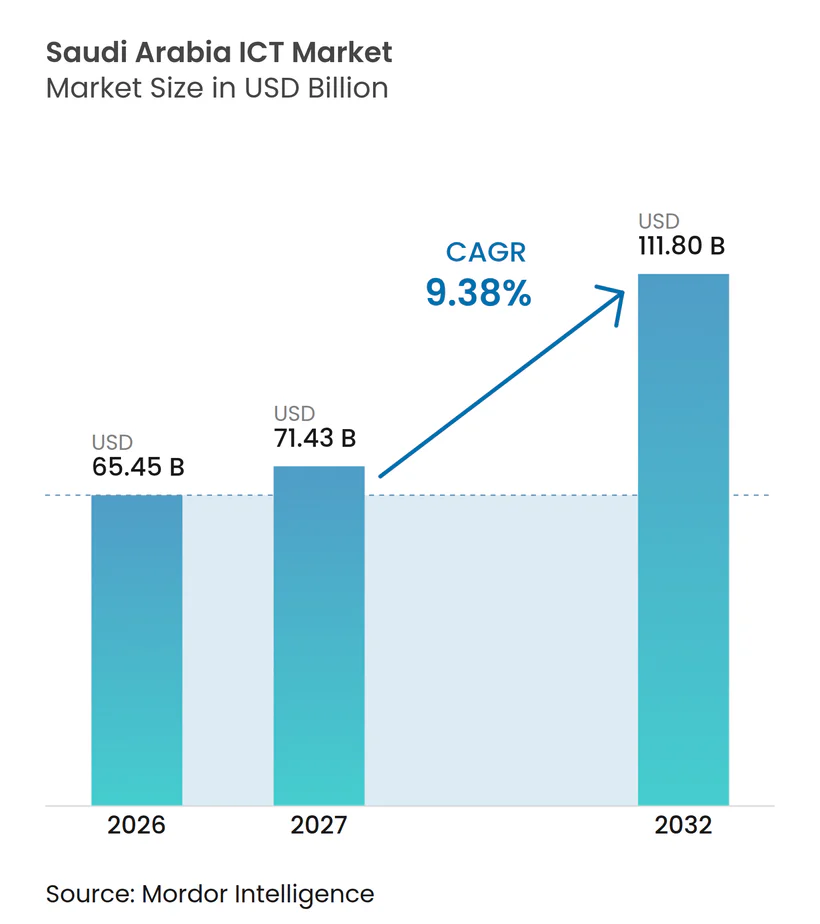
Die Größe des Saudi-Arabien IKT-Marktes wurde im Jahr 2026 auf 65,45 Milliarden USD geschätzt und wird voraussichtlich von 71,43 Milliarden USD im Jahr 2027 auf 111,8 Milliarden USD bis 2032 wachsen, bei einem CAGR von 9,38 % während des Prognosezeitraums (2027–2032).
Die Digitalisierung des öffentlichen Sektors in Saudi-Arabien und die Nachfrage nach Heimbreitband verbinden Infrastrukturinvestitionen mit der laufenden Nutzung von Cloud- und Kommunikationsdiensten. Industrielle Flottenanwendungen schaffen zusätzliche Implementierungsmöglichkeiten, während verfügbare KI-Kapazitäten spezialisierte Arbeitslasten ermöglichen. Behörden und Haushalte mit Heimbreitband benötigen Anbieter, die in der Lage sind, diese Dienste zu betreiben, wodurch die Lieferfähigkeit zu einem wettbewerbsentscheidenden Differenzierungsmerkmal wird. Ein Mangel an aufkommenden digitalen Fachkenntnissen sowie Einschränkungen bei der Übertragung von Regierungsdaten ins Ausland begünstigen Anbieter, die Lieferteams mit saudischer Hosting-Kapazität kombinieren, außer wenn das saudische Recht oder entsprechende Vorschriften Auslandsübertragungen ausdrücklich gestatten.
Wesentliche Erkenntnisse des Berichts
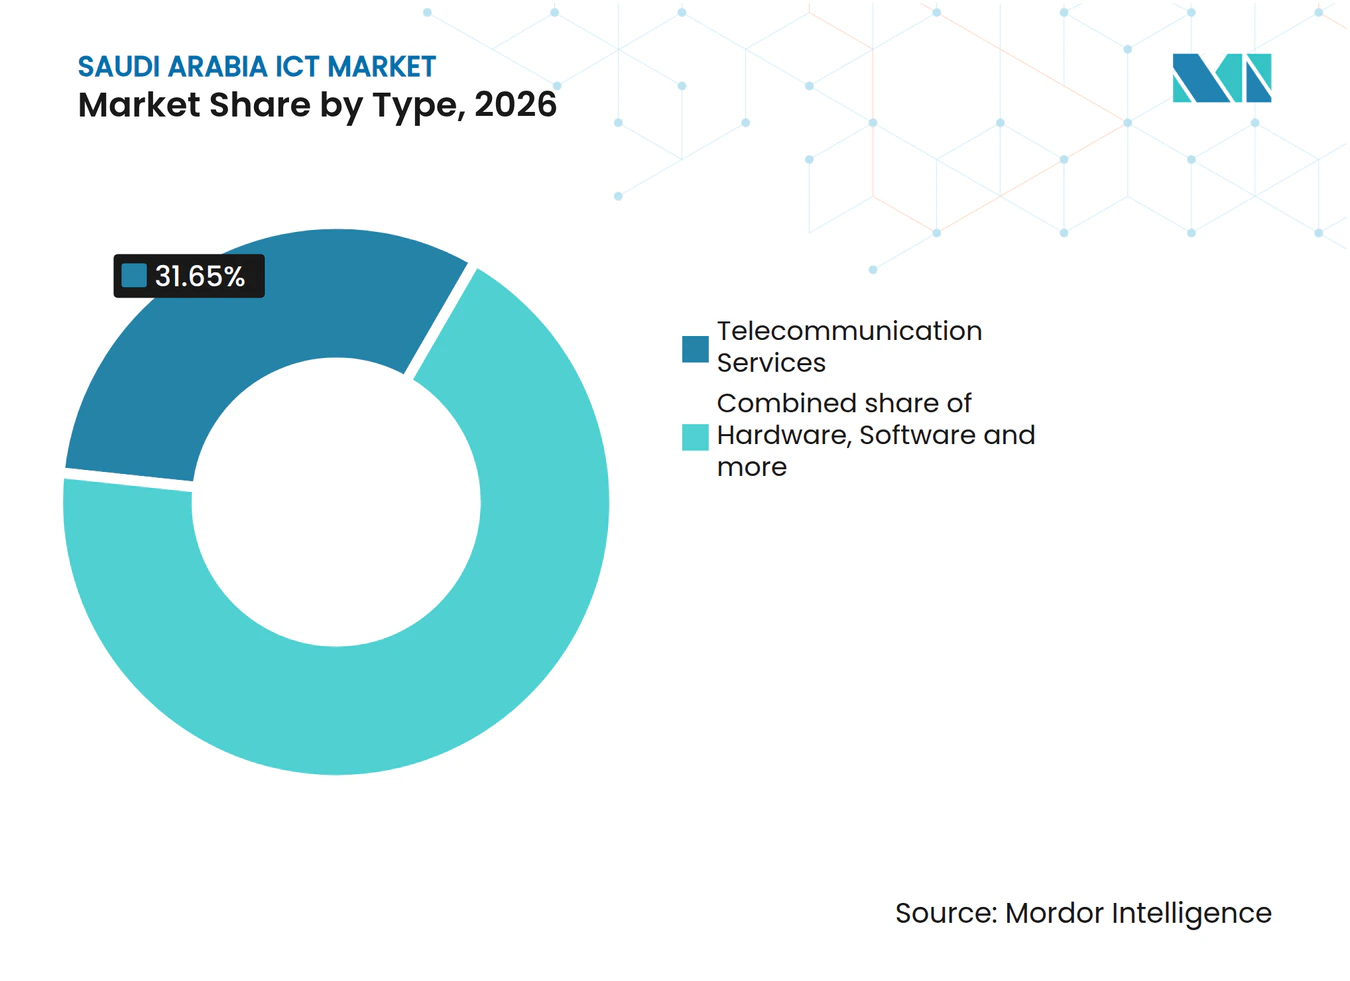
- Nach Typ führten Telekommunikationsdienste mit einem Marktanteil von 31,65 % am Saudi-Arabien IKT-Markt im Jahr 2026, während Software mit einem CAGR von 9,78 % im Zeitraum 2027–2032 als das am schnellsten wachsende Segment prognostiziert wird.
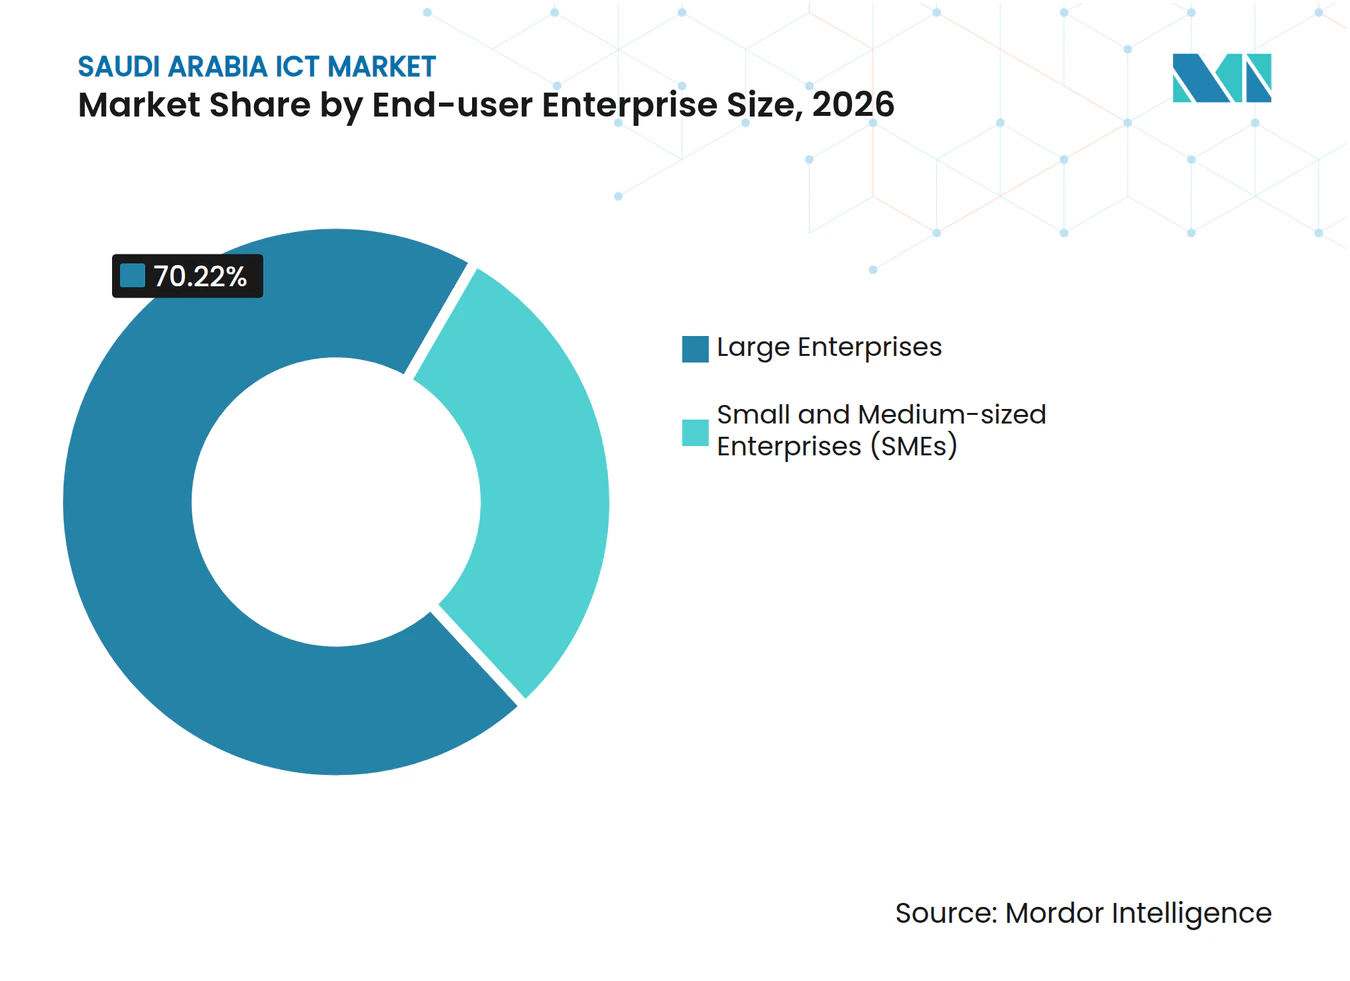
- Nach Unternehmensgröße führten Großunternehmen mit einem Anteil von 70,22 % an der Saudi-Arabien IKT-Marktgröße im Jahr 2026, während kleine und mittlere Unternehmen (KMU) mit einem CAGR von 10,85 % im Zeitraum 2027–2032 als das am schnellsten wachsende Segment prognostiziert werden.
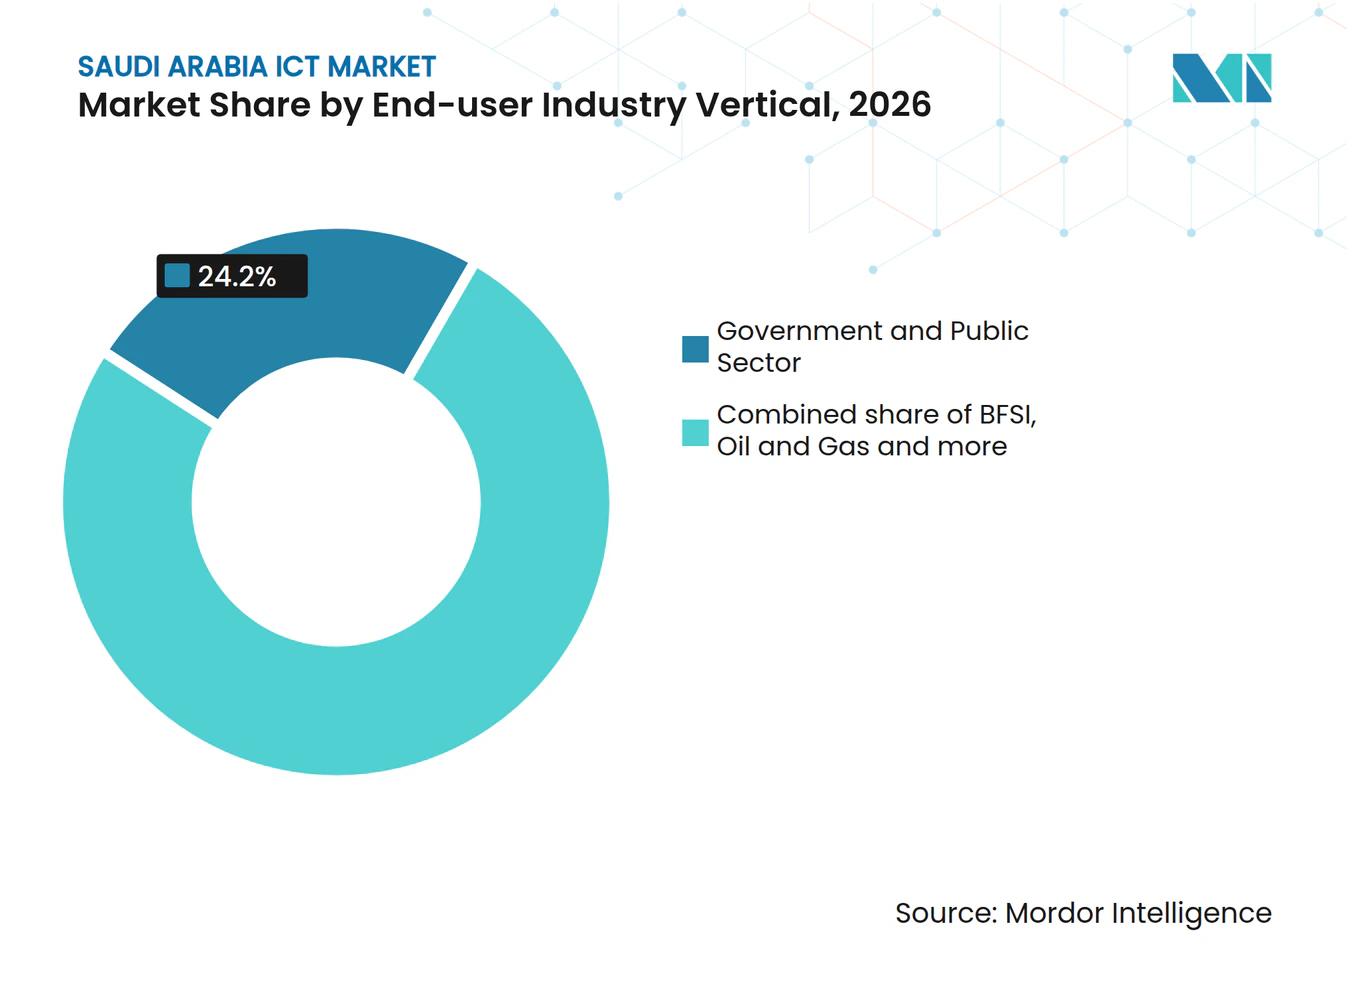
- Unter den Endnutzerbranchen führten Regierung und öffentlicher Sektor mit einem Anteil von 24,2 % im Jahr 2026, während das Gesundheitswesen mit einem CAGR von 13,7 % im Zeitraum 2027–2032 als das am schnellsten wachsende Segment prognostiziert wird.
- Bei den Bereitstellungsmodellen führte Cloud mit einem Anteil von 45,44 % im Jahr 2026 und wird mit einem CAGR von 14,2 % im Zeitraum 2027–2032 als das am schnellsten wachsende Segment prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitalisierungsprogramme des öffentlichen Sektors im Rahmen der Vision 2030 | +3.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ausbau des 5G-Netzes und Monetarisierung von Abonnenten | +2.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Cloud- und Software als Dienstleistung-Einführung durch KMU | +2.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| IoT-gestützte industrielle Modernisierung in der Öl- und Gasindustrie | +2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Hyperscale-Nachfrage von NEOM und anderen Gigaprojekten (wenig beachtet) | +1.4% | Oxagon in NEOM | Mittelfristig (2–4 Jahre) |
| Sovereign-Cloud-Mandate fördern lokale Rechenzentrumserrichtungen (wenig beachtet) | +1% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitalisierungsprogramme des öffentlichen Sektors im Rahmen der Vision 2030
Die Digitalisierung des öffentlichen Sektors schafft sowohl Nachfrage nach dem Betrieb digitaler Dienste als auch nach der Erweiterung ihrer Kapazitäten durch zusätzliche Rechenressourcen. Die saudischen Regierungsausgaben für Cloud Computing stiegen 2025 im Vergleich zu 2024 um 42 %. Die Ausgaben für künstliche Intelligenz und aufkommende Technologien stiegen im selben Regierungssektor 2025 im Vergleich zu 2024 um 20 %. Der Vision 2030 Jahresbericht 2025 Saudi-Arabiens verzeichnete 490 in Betrieb befindliche digitale Regierungsplattformen. Cloud-Ausgaben erweitern die Infrastrukturmöglichkeit, während Ausgaben für KI und aufkommende Technologien Raum für spezialisierte Implementierungsarbeiten schaffen. Mit bereits Hunderten von in Betrieb befindlichen Plattformen kann die Kombination aus Cloud-Erweiterung und spezialisierter KI-Implementierung Kapazitäts-Upgrades innerhalb eines etablierten Regierungsdienstleistungsbestands adressieren.
Ausbau des 5G-Netzes und Monetarisierung von Abonnenten
Heimbreitband verbindet den 5G-Ausbau mit einem wiederkehrenden Haushaltsdienst und macht die Abonnentenakquise zu einem wichtigen kommerziellen Komplement zur eingesetzten Netzabdeckung. Zum Jahresende 2025 meldete stc Group eine 5G-Abdeckung von 63 % in Saudi-Arabien.[1] Im Jahr 2025 meldete Mobily ein Wachstum seiner 5G-Festfunknetz-Kundenbasis, was auf eine steigende Nachfrage nach schneller drahtloser Heimkonnektivität hindeutet. Zain KSA meldete, dass Datenumsätze 46 % seines Umsatzes 2025 ausmachten, ohne Mehrwertdienste und SMS. Der Umsatzmix von Zain KSA zeigt das kommerzielle Gewicht der Datenkonnektivität, sodass Mobilys Festfunknetz-Wachstum einen Haushaltsweg in eine etablierte Betreiberumsatzlinie eröffnet.
Beschleunigte Cloud- und Software als Dienstleistung-Einführung durch KMU
Für ein KMU mit begrenzter interner IKT-Kapazität können Cloud und Software als Dienstleistung eine Geschäftsanwendung in eine Dienstleistungsentscheidung verwandeln. Im November 2025 gab die Allgemeine Behörde für kleine und mittlere Unternehmen (Monsha'at) bekannt, dass Huawei Cloud-Dienste ihrer Mazaya-Plattform für KMU beigetreten sind und Cloud Computing, Datenverwaltung, Speicherung, Analysen und KI-Dienste anbieten. Der Käufer kann den Bedarf auf eine betriebliche Funktion eingrenzen und den technischen Betrieb der Anwendung einem Anbieter überlassen. Dieses Modell kann Nachfrage erzeugen, wo eine separate interne Installation Fähigkeiten erfordern würde, die über das Team des kleinen Unternehmens hinausgehen. Für den angekündigten Mazaya-Kanal muss der Anbieter die Funktion nutzbar machen, da Rechenressourcen allein die Geschäftsaufgabe des KMU nicht erfüllen. Der gebündelte Anwendungsbetrieb gibt dem Lieferanten eine definierte Lieferverpflichtung und dem KMU eine Möglichkeit, mit der Digitalisierung zu beginnen, ohne eine separate Installation zu besetzen.
IoT-gestützte industrielle Modernisierung in der Öl- und Gasindustrie
Das Flottenmanagement gibt dem industriellen IoT einen definierten Betriebseinsatz und verbindet die Plattformnachfrage mit Implementierungsarbeiten innerhalb einer großen Energiegruppe. In einer Ankündigung vom 26. Februar 2026 teilte Aramco Digital mit, dass es die industrielle AIoT-Plattform von Cumulocity bereits für ein Flottenmanagementprogramm zur Unterstützung der Operationen von Aramco in Saudi-Arabien implementiert. Aramco Digital hatte die Implementierungsrolle, während Cumulocity der Plattformanbieter war. Das Flottenmanagement begrenzt die Implementierung auf einen definierten Arbeitsablauf und macht die Anwendung zu einer konkreten Arbeitseinheit für einen industriellen Implementierer. Die industrielle Plattformchance von Cumulocity im angekündigten Programm hängt von der Implementierungsarbeit von Aramco Digital ab und verbindet seine kommerzielle Reichweite mit der eigenen Lieferorganisation der Energiegruppe.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an fortgeschrittenen IKT-Fachkräften und Lücke bei der saudischen Nationalisierung | -1.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Defizit an Cybersicherheitsfachkräften treibt Betriebskosten in die Höhe | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Lokale Inhalts- und Hosting-Vorschriften schränken ausländische Cloud-Anbieter ein (wenig beachtet) | -0.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Lieferkettenvolatilität bei Netzwerkhardware (wenig beachtet) | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an fortgeschrittenen IKT-Fachkräften und Lücke bei der saudischen Nationalisierung
Die Fachkräfteeinschränkung betrifft die verfügbaren Kompetenzen für aufkommende Technologien und macht die Personalentwicklung neben dem Ausbau der IKT-Infrastruktur relevant. Der Rahmen für digitale Sektorfähigkeiten 2025 identifizierte einen Mangel an aufkommenden digitalen Fähigkeiten in Saudi-Arabien neben einem Überangebot an traditionellen Fähigkeiten. Dieses Missverhältnis kann ein technisch besetztes Team mit den für eine neue Implementierung erforderlichen Kompetenzen im Stich lassen und der Lieferanforderung Entwicklungsarbeit hinzufügen. Im April 2025 gab das Nationale eLearning-Zentrum bekannt, dass das Ministerium für Kommunikation und Informationstechnologie (MCIT) und Oracle Mustaqbali auf FutureX gestartet haben, mit dem Ziel, 50.000 saudische Bürger mit KI- und digitalen Technologiefähigkeiten auszustatten. Die Aufforderung des Rahmens, die Rekrutierung für neue Fachkräfterollen zu priorisieren und bestehendes Personal umzuschulen, bedeutet, dass Lieferanten möglicherweise Zeit für Einstellung und Schulung einplanen müssen, bevor Arbeiten an aufkommenden Technologien beginnen können.
Defizit an Cybersicherheitsfachkräften treibt Betriebskosten in die Höhe
Der saudische Rahmen für digitale Sektorfähigkeiten 2025 identifizierte Cybersicherheit unter den spezialisierten Fähigkeitsbedürfnissen des digitalen Sektors. Im Oktober 2025 veröffentlichte die König-Abdullah-Universität für Wissenschaft und Technologie die Einschätzung des Cybersicherheitsexperten Jameel Showail, dass qualifizierte saudische Staatsangehörige nicht ausreichten, um die Cybersicherheitsnachfrage zu decken. Showail, der bei einem Gigaprojekt tätig war, sagte, einige Bedarfe würden durch internationale Einstellungen oder Berater gedeckt. Für einen Anbieter, der qualifizierte saudische Cybersicherheitsfachkräfte sucht, kann diese Lücke einen separaten Rekrutierungs- oder Schulungsaufwand erfordern, bevor ein neuer Dienst unterstützt werden kann. Internationale Rekrutierung oder Beratereinsatz bietet eine Alternative, aber die Bereitstellung dieser Spezialistenkapazität kann den Zeitpunkt verzögern, zu dem zusätzliche sichere Dienstleistungsarbeiten lieferbar werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Telekommunikationsumfang trifft auf Software-BeschaffungTelekommunikationsdienste machten 2026 einen Anteil von 31,65 % an der Saudi-Arabien IKT-Marktgröße aus. Im Jahr 2025 meldete die Geschäftseinheit von stc Group 30 Millionen Mobilfunkabonnenten in Saudi-Arabien. Im ersten Halbjahr 2026 erreichte die saudische Mobilfunkundenbasis von stc 30,3 Millionen, ein Anstieg von 4,8 % gegenüber dem ersten Halbjahr 2025. Die Unterstützung dieser etablierten Basis bei gleichzeitiger Bedienung zusätzlicher Kunden gibt Telekommunikationsbetreibern eine anhaltende Dienstleistungsnachfrage über die Installation neuer Netzwerkausrüstung hinaus.
Software wird als das am schnellsten wachsende Segment mit einem CAGR von 9,78 % im Zeitraum 2027–2032 prognostiziert. Am 3. September 2026 unterzeichneten die Behörde für Regierungsausgaben und Projekteffizienz (EXPRO) und ihre Regierungspartner einen Rahmenvertrag über Infrastruktur- und Datenlizenzierungen sowie Software für Regierungsstellen.[2] Auftragnehmer können abgedeckte Produkte über die Etimad-Regierungsbeschaffungsplattform anbieten, sodass Regierungsstellen Bestellungen aufgeben können. Hardware verfügt über einen separaten Kanal über den erneuerten EXPRO-Rahmen für Technologiegeräte und Zubehör, einschließlich Computer, Tablets und Besprechungsraumausstattung. Die Teilnahme am entsprechenden Rahmen gibt Lizenz- und Gerätelieferanten Zugang zur Regierungsbestellung über diesen Kanal, bevor ein daraus resultierender Kaufauftrag gewonnen werden kann.



Nach Endnutzer-Unternehmensgröße:
Großunternehmensumfang trifft auf KMU-ZahlungseinführungGroßunternehmen repräsentierten 2026 einen Marktanteil von 70,22 % am Saudi-Arabien IKT-Markt. Am 16. September 2025 unterzeichnete Arabian Internet and Communications Services Company (solutions) einen Rahmenvertrag mit Saudi Aramco. Dieser umfasste die Lieferung, Installation und Wartung digitaler Computergeräte. Die Kombination von Gerätelieferung mit Installation und Wartung macht die Käuferanforderung breiter als die reine Gerätelieferung und schafft Arbeit für Anbieter, die den Gerätelebenszyklus abdecken können. Im Rahmen des Aramco-Vertrags erfordert der Wettbewerb um das Gerätegeschäft daher die Abdeckung von Installation und Wartung als Teil des Angebots.
Kleine und mittlere Unternehmen (KMU) werden als das am schnellsten wachsende Segment mit einem CAGR von 10,85 % im Zeitraum 2027–2032 prognostiziert. Eine Mastercard-Studie aus dem Jahr 2026 ergab, dass 77 % der befragten KMU in Saudi-Arabien Online-Zahlungen akzeptierten. In Visas Umfrage von März bis April 2026 unter 262 saudischen KMU nannten 30 % Schwierigkeiten bei der Verfolgung ausstehender Rechnungen. Die Verknüpfung von Zahlungsakzeptanz mit dem Rechnungsstatus gibt KMU-Softwareanbietern einen spezifischen Arbeitsablauf, den sie adressieren können, wobei der Mehrwert auf der Identifizierung unbezahlter Rechnungen liegt und nicht nur auf dem Hinzufügen von Zahlungsmethoden.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endnutzer-Branchenvertikale:
Öffentliche Dienste und digitale Versorgung prägen die NachfrageRegierungs- und öffentliche Sektornutzer bildeten das größte Segment mit einem Anteil von 24,2 % im Jahr 2026. Die Behörde für digitale Regierung verzeichnete saudische Regierungsausgaben für Telekommunikations- und Informationstechnologiedienste in Höhe von 31,90 Milliarden SAR (8,51 Milliarden USD) im Jahr 2025. Telekommunikations- und IT-Dienste decken unterschiedliche Funktionen ab, sodass Regierungsausgaben in diesen Kategorien sowohl die Kommunikationsbereitstellung als auch den breiteren Technologiebetrieb unterstützen können. Diese Ausgabenbasis gibt Kommunikationsbetreibern und IT-Dienstleistungsspezialisten unterschiedliche Einnahmemöglichkeiten im öffentlichen Sektor, sodass ein Anbieter eine definierte Dienstleistungsanforderung anvisieren kann, ohne den gesamten Technologie-Stack abzudecken.
Das Gesundheitswesen wird als das am schnellsten wachsende Segment mit einem CAGR von 13,7 % im Zeitraum 2027–2032 prognostiziert. Das Seha Virtual Hospital absolvierte 2025 mehr als 11,5 Millionen virtuelle Kliniktermine, 56 % mehr als 2024.[3] Das Wachstum bei abgeschlossenen Terminen macht die Gesundheitschance zu einer der Unterstützung erbrachter klinischer Aktivitäten, wobei der Schwerpunkt auf Diensten liegt, die eine Nutzung in großem Maßstab aufrechterhalten können. Der BFSI-Sektor umfasst Neotek, das nach Erhalt der ersten endgültigen Open-Banking-Lizenz Saudi-Arabiens von der Saudi-Zentralbank am 30. März 2026 den vollständigen Betrieb zur Verknüpfung von Banken und anderen Einrichtungen über Programmierschnittstellen aufnahm. Der Kauffall unterscheidet sich je nach Arbeitsbelastung, wobei Sehas Umfang die Terminbereitstellung und Nekteks Modell die kundenkonsensbasierte Finanzdatenfreigabe betont.
Nach Bereitstellungsmodell:
Cloud-Einführung erstreckt sich auf KerngeschäftsfunktionenCloud war das größte Segment mit einem Anteil von 45,44 % im Jahr 2026 und wird als das am schnellsten wachsende Segment mit einem CAGR von 14,2 % im Zeitraum 2027–2032 prognostiziert. Die Allgemeine Behörde für Statistik (GASTAT) stellte in ihrer IKT-Unternehmenserhebung 2025 fest, dass 51,3 % der befragten saudischen Unternehmen Cloud-Computing-Dienste nutzten. Unternehmen, die Cloud-Dienste nutzen, bilden eine Geschäftskundenbasis für das Bereitstellungsmodell und verbinden Anbietermöglichkeiten mit organisatorischen IKT-Nutzungen. Erstmalige Migration kann Unternehmen außerhalb des Cloud-nutzenden Anteils der Erhebung ansprechen und Anbietern eine Kundengruppe mit einem anderen Ausgangspunkt als etablierten Cloud-Nutzern bieten.
Bis zum 6. Januar 2025 hatte Almarai die Implementierung von RISE with SAP auf Google Cloud abgeschlossen und seine Daten und Kernfunktionen in die Cloud migriert. Almarai führte den ununterbrochenen Betrieb während der Migration auf die enge Zusammenarbeit mit SAP und Google Cloud zurück. Die Migration von Kernfunktionen macht die Cloud-Einführung zu einer Entscheidung über die Betriebsanwendungen der Organisation und erweitert die Anbietermöglichkeit über isolierte Rechenkapazität hinaus. Das Beispiel verbindet Anwendungs- und Cloud-Plattformanbieter innerhalb derselben Migration und macht Koordination zu einem Teil des Liefermodells. Für Kernfunktionsmigration unterstützt Almarais Kontinuitätsbericht eine Lieferrolle für Integratoren, die SAP-Anwendungen mit Google Cloud koordinieren.
Geografische Analyse
Riad bietet ein Beispiel für die Digitalisierung von Stadtdiensten und verbindet einen Quartiersparkbetrieb mit einem digitalen Genehmigungsdienst für Anwohner und ihre Gäste. Das Riad-Parkprojekt startete im August 2025 kostenloses verwaltetes Wohnparken, beginnend in Al-Wurud, und machte Anwohner- und Gastgenehmigungen über seine App verfügbar. Die Kombination aus Quartiersmanagement und digitalen Genehmigungen macht die Anwendungsbereitstellung zu einem zentralen Element dieses Dienstleistungsmodells und bindet die IKT-Nutzung an eine spezifische lokale Betriebsanforderung. Das System zielt auf Fahrzeuge ab, die nicht zu Anwohnern gehören, sodass seine digitalen Genehmigungen den Anwohner- und Gastzugang von Parküberlauf aus Gewerbebereichen unterscheiden.
Das Dhahran-Beispiel der Ostprovinz konzentriert sich auf spezialisiertes Computing innerhalb der Infrastruktur einer Industrieorganisation und bietet einen anderen IKT-Kontext als die kommunale Dienstleistungserbringung. Im November 2025 setzten Aramco und Pasqal den ersten Quantencomputer des Nahen Ostens, der industriellen Anwendungen gewidmet ist, im Rechenzentrum von Aramco in Dhahran ein. Die Platzierung im eigenen Rechenzentrum von Aramco bindet den Einsatz an die Infrastruktur des industriellen Nutzers und gibt der Computertechnologie einen definierten organisatorischen Rahmen. Dies schafft einen Weg für spezialisierte Technologielieferanten über einen industriellen Gastgeber, sodass der Zugang zu dieser Art von lokalen Computeranforderungen über die Gastgeberbeziehung läuft.
Das Oxagon-Beispiel von NEOM betrifft den Bau von Computing-Infrastruktur und platziert seine IKT-Möglichkeit in einer früheren Lieferphase als eine betriebliche digitale Anwendung. Am 31. August 2026 meldete NEOM, dass HUMAIN und DataVolt mit dem Bau von 100 MW eines KI-fähigen Rechenzentrums in Oxagon begonnen hatten. Diese Entwicklung ist Teil einer geplanten ersten Phase des Campus mit 360 MW. Der angekündigte Bauumfang begrenzt die unmittelbare Lieferantenaufgabe auf die Erstanlage und trennt sie von der breiteren Kapazität der ersten Phase. Der Bau macht die Anlagenlieferung zur unmittelbaren Einstiegsmöglichkeit in Oxagon, wobei die Integration von Kundenarbeitslasten von der zukünftigen Verfügbarkeit von Rechenkapazität abhängt.
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive einer öffentlichen Organisation, die digitale Dienste kauft und betreibt. Die Kommission für Kommunikation, Weltraum und Technologie (CST) erließ die Cloud-Computing-Dienstbereitstellungsvorschriften Version 4, die landesweit am 10. Oktober 2023 in Kraft traten und den vorherigen Rahmen und die Anbieterrichtlinien ablösten. Die ECC-2:2024-Kontrollen der Nationalen Cybersicherheitsbehörde gelten für saudische Regierungsbehörden. Riads Politik weist seine Authentifizierungspflicht den Nutzern der eigenen Anwendungen der Gemeinde zu, nicht ihren Dienstleistern.
Regulatorische Tabelle
| Entscheidungsfaktor | Saudi-Arabien | Riad |
|---|---|---|
| Primäre Behörde | Kommission für Kommunikation, Weltraum und Technologie; Nationale Cybersicherheitsbehörde | Riad-Gemeinde für ihre eigenen Websites und Anwendungen |
| Wichtige Instrumente oder Ausrichtung | Cloud-Computing-Dienstbereitstellungsvorschriften Version 4; ECC-2:2024 | Richtlinie zur sicheren Nutzung von Anwendungen |
| Kommerzielle Auswirkung | Nationale Cloud- und Cybersicherheitsrahmen regeln die Nutzung von Diensten im öffentlichen Sektor | Nutzer müssen die Multi-Faktor-Authentifizierung oder die verfügbare Fingerabdruckverifizierung aktivieren |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” spiegelt Einschränkungen für Cloud-Anbieter und -Abonnenten bei der Übertragung von Daten staatlicher Behörden ins Ausland wider, einschließlich vorübergehender Speicherung und Sicherung, sofern kein anderes saudisches Gesetz oder keine andere Vorschrift die Übertragung ausdrücklich gestattet. Cloud Version 4 gilt seit dem 10. Oktober 2023, ECC-2:2024 ist die nationale Cybersicherheitsausgabe, und für keines der Instrumente wurde ein Ersatz angekündigt, was einen Ausblick „Keine Änderung” unterstützt. Für einen öffentlichen Betreiber spiegelt Riads Bewertung „Mittel” eine ausdrückliche Authentifizierungsbedingung für seine kommunalen Anwendungsnutzer wider, wobei die Fingerabdruckverifizierung von der Verfügbarkeit abhängt. Riads Richtlinie vom 4. September 2026 behielt ECC-1:2018 bei und hat keinen angekündigten Übergang, sodass ihr Ausblick „Keine Änderung” die fortlaufenden nutzerseitigen Anforderungen unter diesem kommunalen Instrument widerspiegelt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Netzwerkkonnektivität, Cloud-Infrastruktur und verwaltete Dienstleistungserbringung als aufeinanderfolgende Grundlagen für den Betrieb von IKT-Diensten. stc Group bietet integrierte Kommunikations- und IT-Lösungen an, die Telekommunikation, Cloud, verwaltete Dienste und IoT umfassen. Oracle bietet Cloud-Infrastruktur aus seiner Riyadh-Cloud-Region in Saudi-Arabien an. Diese Rollen schaffen unterschiedliche Einnahmequellen für Lieferanten, auch wenn ein integrierter Anbieter an mehr als einer Stufe teilnimmt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Netzwerkkonnektivität | Telekommunikationsdienstleister wie stc Group | Verkauf von Konnektivitätsdiensten | Abhängigkeit von geeignetem Netzwerkzugang | Dienstleistungsdesign an verfügbare Zugangskapazität anpassen |
| Cloud-Infrastrukturbereitstellung | Cloud-Infrastrukturanbieter wie Oracle | Verkauf von Cloud-Infrastrukturdiensten | Arbeitsplatzierung innerhalb verfügbarer Betriebsregionen | Stufenmigration um Betriebskapazität herum |
| Verwaltete IKT-Dienstleistungserbringung | Anbieter verwalteter Dienste wie stc Group | Verträge für verwaltete Dienste | Koordinierung von Konnektivitäts- und Cloud-Verantwortlichkeiten | Betriebsverantwortlichkeiten vor der Dienstübergabe definieren |
| Quelle: Mordor Intelligence | ||||
AWS gab 2026 bekannt, dass seine erste saudische Cloud-Infrastrukturregion planmäßig im Dezember 2026 starten sollte. Oracles betriebliche Riyadh-Region bietet eine bestehende Infrastrukturmöglichkeit, während die AWS-Ankündigung eine geplante Ergänzung der lokalen Optionen identifiziert. Das Dezember-2026-Ziel macht die Migrationsvorbereitung zu einer eigenständigen Dienstleistungsmöglichkeit, während die Produktionsplatzierung von der tatsächlichen Eröffnung einer Region abhängt.
Wettbewerbslandschaft
Marktkonzentration
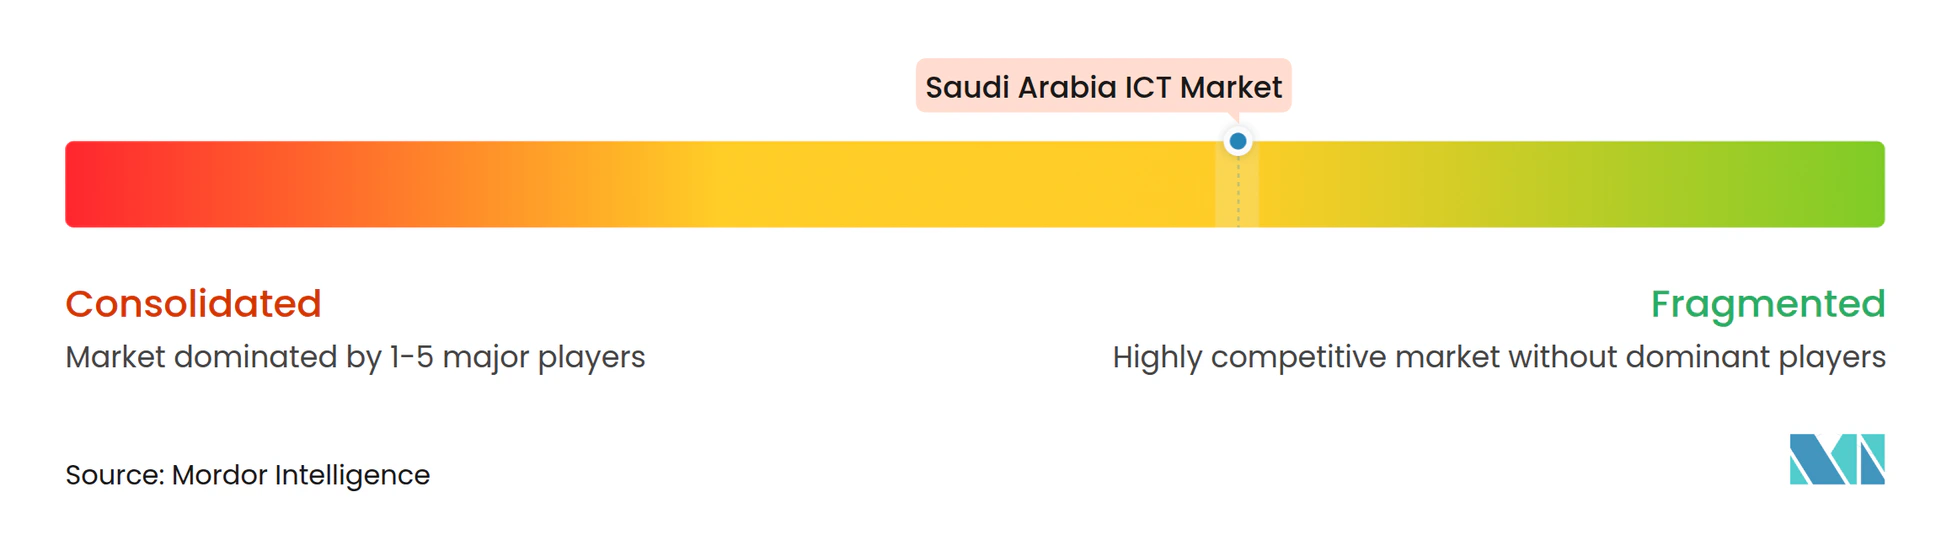
Die Lieferantenbasis ist jenseits integrierter Telekommunikationsbetreiber mäßig fragmentiert, wobei globale Technologieanbieter und saudische KI-Spezialisten unterschiedliche Dienstleistungsebenen adressieren. Der Unternehmenssoftwareanbieter IBM Corporation, der Technologieanbieter Dell Technologies, Inc. und der Sicherheitstechnologieanbieter Palo Alto Networks, Inc. adressieren unterschiedliche IKT-Anforderungen. Der Cloud-Anbieter Amazon Web Services Inc. (Amazon.com Inc.) und der KI-Spezialist nybl Ltd. fügen diesem Wettbewerbsmix Infrastruktur- und Anwendungsfähigkeiten hinzu. Diriyah Company wählte am 12. Februar 2025 IBM Maximo Application Suite zur Überwachung und Verwaltung von Anlagen im Diriyah-Projekt aus. Dells Absichtserklärungen mit Aramco Digital, Armada und Salam auf der LEAP 2026 zeigen einen Technologieanbieter, der gleichzeitig mehrere saudische Partner verfolgt, während IBMs Diriyah-Auswahl ein einzelnes benanntes Projekt betraf.
Im Mai 2025 kündigten AWS und HUMAIN Pläne für eine saudische KI-Zone an, die dedizierte AWS-KI-Infrastruktur, AWS-Dienste sowie KI-Schulung und Talententwicklung kombiniert. Cyberani, ein Unternehmen von Aramco Digital, bietet saudische verwaltete Sicherheitsoperationszentrum-Dienste und verwaltete Erkennungs- und Reaktionsdienste unter Verwendung der Cortex XDR-Technologie von Palo Alto Networks an. Die geplante KI-Kapazität steht im Gegensatz zu einem verwalteten Sicherheitsdienst, der von einem saudischen Unternehmen unter Verwendung der Technologie eines anderen Anbieters betrieben wird, und trennt die Infrastrukturerweiterung vom Dienstleistungsbetrieb. Käufer von Cyberanis Diensten verlassen sich auf den lokalen Betreiber für die Sicherheitsbereitstellung, sodass die Technologie von Palo Alto Networks sie über einen Betriebspartner und nicht über eine direkte Dienstleistungsbeziehung erreicht.
Im Februar 2025 kündigte nybl eine Technologiezusammenarbeit mit dem US-amerikanischen Unternehmen NOV an, um seine KI-Angebote für die Öl- und Gasindustrie zu verbessern. Gemäß den Hybrid- und Public-Cloud-Kontrollen der Saudi-Zentralbank (SAMA) sollten von SAMA regulierte Mitgliedsorganisationen Anbieter- und Dienst-Cybersicherheitsrisiken bewerten, eine Due-Diligence-Prüfung durchführen und die SAMA-Genehmigung einholen, bevor sie Cloud nutzen oder Verträge unterzeichnen. Vor der Cloud-Nutzung sollte auch ein Vertrag mit Cybersicherheitsanforderungen vorliegen. Industrielle Partnerschaften und regulierte Cloud-Beschaffung schaffen unterschiedliche Einstiegsbedingungen und verbinden die Lieferantenpositionierung in einem Fall mit Branchenkenntnissen und im anderen mit der Anbieterbewertung. Für Lieferanten, die diese regulierten Cloud-Verträge anstreben, kann die frühzeitige Vorbereitung von Sicherheitsdokumentation dem Käufer helfen, die Anbieterbewertung abzuschließen, bevor er die SAMA-Genehmigung einholt und unterzeichnet.
Führende Unternehmen der Saudi-Arabien IKT-Branche
-
IBM Corporation
-
Dell Technologies, Inc.
-
Palo Alto Networks, Inc.
-
Amazon Web Services Inc. (Amazon.com Inc.)
-
nybl Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien IKT-Markt Unternehmen in diesem Bericht
- Saudi Telecom Company (stc Group)
- Etihad Etisalat Company (Mobily)
- Mobile Telecommunications Company Saudi Arabia (Zain KSA)
- Integrated Telecom Company (Salam)
- Etihad GO Telecom Co. (GO Telecom)
- IBM Corporation
- Dell Technologies, Inc.
- Amazon Web Services Inc. (Amazon.com Inc.)
- Hewlett Packard Enterprise Company
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Trend Micro Incorporated
- Lockheed Martin Corporation
- Accenture plc
- Skillsoft Corp. (Global Knowledge)
- Al Moammar Information Systems Co. (MIS)
- nybl Ltd.
- Virgin Mobile Saudi Consortium LLC
- Huawei Tech Investment Saudi Arabia Co. Ltd.
- Oracle Systems Saudi Arabia Ltd.
Wichtige Chancen für Marktteilnehmer
Der Chancenvergleich untersucht Schulungs-, Inferenz- und Bereitschaftsdienste, die Anbieter an Technologieunternehmen verkaufen könnten, die KI einführen, unter Nutzung verfügbarer Rechenkapazität und eines definierten Einführungsrahmens. Am 31. August 2026 meldeten AMD, Cisco und HUMAIN eine live saudische KI-Infrastruktur, die GPU als Dienstleistung für Modelltraining und Inferenz ermöglicht. HUMAIN betrieb den Dienst für Kunden im Königreich und darüber hinaus, wobei AMD und Cisco Rechen- und Netzwerktechnologie lieferten. Am 27. Juli 2026 skizzierte die Kommission für Kommunikation, Weltraum und Technologie (CST) Bereitschaftsprüfungen zu Kontext, Daten, Infrastruktur, Fähigkeiten und Fachwissen sowie Organisationskultur in ihrem KI-Einführungsleitfaden für Technologieunternehmen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Implementierungsdienste für Modelltraining | GPU als Dienstleistung unterstützt Trainingsarbeitslasten | Technologieunternehmen, die KI-Modelle entwickeln | Eine Modelltrainingsarbeitslast auf verfügbare Rechenkapazität abstimmen | Daten- und Fähigkeitsbereitschaft | HUMAIN und Modellentwicklungsspezialisten |
| Integration von KI-Inferenzanwendungen | Der Betriebsdienst unterstützt Inferenz | Technologieunternehmen, die KI-Anwendungen einsetzen | Eine Inferenzarbeitslast mit einer definierten Anwendung verbinden | Auswahl eines geeigneten Implementierungsmaßstabs | HUMAIN und Anwendungsintegratoren |
| KI-Bereitschafts- und Einsatzdienste | Definierte Bereitschaftsdimensionen leiten die Projektauswahl | Technologieunternehmen, die erste KI-Projekte auswählen | Bereitschaftsbewertung mit stufenweiser Implementierung kombinieren | Koordinierung von Daten, Infrastruktur und Fähigkeiten | KI-Implementierungs- und Beratungsanbieter |
| Quelle: Mordor Intelligence | |||||
Die stärkste Einstiegsmöglichkeit besteht darin, nutzbare Computerdienste mit einer Arbeitslast zu verbinden, die ein Technologieunternehmen als Käufer bereit ist zu implementieren. Die Trainings- und Inferenzfähigkeiten der Plattform erweitern die Anwendungsoptionen, während der Bereitschaftsrahmen eine Grundlage für die Sequenzierung der Arbeit bietet. Anbieter können die Bereitschaftsbewertung mit einer ersten Trainings- oder Inferenzimplementierung bündeln, sodass ein Technologieunternehmen als Käufer einen Projektumfang wählen kann, der zu seinen Daten, seiner Infrastruktur und seinen Fähigkeiten passt.
Neueste Industrielle Entwicklungen in Saudi-Arabien IKT-Markt
- Sep 2026: Die Behörde für Regierungsausgaben und Projekteffizienz (EXPRO) und ihre Regierungspartner unterzeichneten einen Rahmenvertrag über Infrastruktur- und Datenlizenzierungen sowie Software für Regierungsstellen. Er ermöglicht es Auftragnehmern, Produkte über die Etimad-Regierungsbeschaffungsplattform anzubieten, sodass Behörden Bestellungen aufgeben können.
- Aug 2026: AMD, Cisco und HUMAIN brachten KI-Infrastruktur, die von AMD Instinct MI355X GPUs, AMD EPYC CPUs und Cisco-Netzwerktechnologie betrieben wird, in Saudi-Arabien in Produktion und bedienen HUMAIN-Kunden im Königreich und darüber hinaus.
Saudi-Arabien IKT-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Saudi-Arabien IKT-Markt misst die jährlichen Ausgaben für Informations- und Kommunikationstechnologieprodukte und -dienste in Saudi-Arabien. Er umfasst Käufe durch Unternehmen und öffentliche Organisationen über alle Bereitstellungsmodelle hinweg.
Ausschlüsse aus dem Umfang: Eigenständige Halbleiter- und generische Komponentenverkäufe an IKT-Hersteller, Rechenzentrumsflächen, Gebäudebau- und Immobilienkosten sowie Einnahmen aus nachgelagerten Waren oder Dienstleistungen, die von IKT-nutzenden Branchen verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Hardware
- Rechenzentrum-Hardware
- Netzwerkausrüstung
- Endnutzergeräte
- Software
- Unternehmensanwendungen
- Betriebssysteme und Middleware
- Sicherheitssoftware
- IT-Dienste
- Managed Services
- Professionelle Dienste und Beratungsleistungen
- Telekommunikationsdienste
- Hardware
- Nach Endnutzer-Unternehmensgröße
- Kleine und Mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Endnutzer-Branchenvertikale
- BFSI
- Regierung und öffentlicher Sektor
- Öl und Gas
- IT und Telekommunikation
- Einzelhandel und E-Commerce
- Fertigung
- Energie und Versorgung
- Gesundheitswesen
- Sonstige Endnutzer-Branchenvertikalen (Transport, Bildung, Gastgewerbe)
- Nach Bereitstellungsmodell
- On-Premise
- Cloud
- Hybrid
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Forschung nutzt öffentliche Indikatoren aus Quellen wie den Markt- und Konnektivitätsmitteilungen der Kommission für Kommunikation, Weltraum und Technologie sowie der IKT-Unternehmenserhebung, der IKT-Erhebungsmethodik und den Statistiken zur digitalen Wirtschaft der Allgemeinen Behörde für Statistik, um saudische Ausgaben, Einführung und politische Bedingungen zu verfolgen. Diese Quellen unterscheiden Markttransaktionen von verwandten Maßnahmen wie Unternehmensnutzung, Betriebseinnahmen des Sektors und IKT-Güterhandel, die als Kontext oder Querprüfungen und nicht als mechanische Ergänzungen zur Marktgesamtsumme verwendet werden.
Jährliche Unternehmensberichte, Regulierungseinreichungen, Investorenpräsentationen, Beschaffungsankündigungen und seriöse saudische Wirtschaftspresse liefern zusätzliche Belege zu Betreibereinnahmen, Unternehmensnachfrage, Technologieinvestitionen und Vertragszeitplänen. Gemeldete Zahlen werden vor der Verwendung auf saudischen Umfang, Zeitraum und Überschneidungen geprüft. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Fragebögen würden sich an saudische Telekommunikationsbetreiber, IKT-Anbieter und Integratoren, Unternehmens- und öffentliche Sektortechnologiekäufer, Cloud- und Softwareanbieter sowie Beschaffungsspezialisten richten, wobei die Befragten nach direktem Wissen über Ausgaben und Lieferung ausgewählt werden. Ihre Belege würden Sekundärquelleninterpretationen von Komponentengrenzen, Käufer- und Branchenzuweisungen, Bereitstellungsentscheidungen und Prognosetreibern testen, während Lücken aufgezeichnet und gegen unabhängige öffentliche Daten, Unternehmensoffenlegungen und Kanalbelege trianguliert würden.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 15 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 40 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die jährlichen saudischen Endnutzerausgaben von oben nach unten, unter Verwendung nationaler IKT- und Kommunikationsausgabenindikatoren und Aufteilung der Gesamtsumme auf Hardware, Software, IT-Dienste und Telekommunikationsdienste. Saudische IKT-Nutzungsraten von Unternehmen, staatliche IKT-Ausgaben, Betreiber- und Anbieteroffenlegungen, Unternehmensinvestitionsankündigungen, Cloud-Einführung und sektorspezifische Beschaffung liefern Überprüfungen der Nachfrageniveaus und der Anteile nach Käufergröße, Branche und Bereitstellungsmodell. Anteile werden aus kategoriespezifischen Ausgabenbelegen aufgebaut und mit der Gesamtsumme abgeglichen. Eine multivariate Regression oder Szenarioanalyse setzt historische Marktbewegungen in Beziehung zu Indikatoren wie staatlichen Digitalausgaben, Telekommunikationsaktivität, Cloud-Nutzung durch Unternehmen, IKT-Güterimporten als Versorgungssignal und angekündigten Rechenzentrum- und Netzwerkinvestitionen, wobei Einführungs- und Preis- oder Dienstleistungsmix-Belege Annahmen leiten, wo Wertänderungen von der Aktivität abweichen. Analysten verwenden Lieferantenumsatz-Zusammenfassungen, stichprobenartige Kanalprüfungen und ausgewählte Schätzungen des durchschnittlichen Verkaufspreises mal Volumen, um wesentliche Kategorien zu testen, diese Prüfungen mit der Top-down-Gesamtsumme abzugleichen und Abdeckungs- oder Zeitlücken gegen Einreichungen und öffentliche Aufzeichnungen zu untersuchen. Experteninterviews würden die Richtung und kommerzielle Plausibilität von Prognosen auf Variablenebene und Segmentzuweisungen testen, während ungelöste Lücken dokumentierte Proxy-Bereiche und Szenariogrenzen anstelle von nicht unterstützter Präzision verwenden würden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Ausgabenschätzungen gegen offizielle Ausgaben- und Einführungsreihen, Lieferantenoffenlegungen, Beschaffungsunterlagen und Interviewbelege und untersuchen dann Anomalien in Zeitraum, Währung, Umfang, Überschneidung und Wachstum vor der Freigabe. Eine zweite Überprüfung prüft Quellenrückverfolgbarkeit, Arithmetik, Segmentabgleich und Prognosetreiber, wobei eine erneute Kontaktaufnahme durch widersprüchliche wesentliche Belege oder eine unklare Transaktionsgrenze ausgelöst wird. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches regulatorisches, investitions- oder marktereignisbezogenes Ereignis einen Eingabewert ändert, und erhält vor der Lieferung eine neue Überprüfung.
Mordor Intelligence's Saudi-Arabien IKT-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Saudi-Arabien IKT-Markt misst die jährlichen Ausgaben für Informations- und Kommunikationstechnologieprodukte und -dienste in Saudi-Arabien.
Zu den wichtigsten Lücken bei den Treibern zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression oder Szenarioanalyse setzt historische Marktbewegungen in Beziehung zu Indikatoren wie staatlichen Digitalausgaben, Telekommunikationsaktivität, Cloud-Nutzung durch Unternehmen, IKT-Güterimporten als Versorgungssignal und angekündigten Rechenzentrum- und Netzwerkinvestitionen, wobei Einführungs- und Preis- oder Dienstleistungsmix-Belege Annahmen leiten, wo Wertänderungen von der Aktivität abweichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 71,43 Milliarden USD (2027) | |
| Kommerzielles Forschungsunternehmen A | 47,8 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 33,1 % unter dem Wert dieses Berichts für 2027 von 71,43 Milliarden USD, 3 Jahre später. Die veröffentlichte Typliste umfasst Hardware, Software und IT-Dienste, ohne Telekommunikationsdienste, die in diesem Bericht berücksichtigt werden. |
| Saudische Branchenbehörde A | 48 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 32,8 % unter dem Wert dieses Berichts für 2027 von 71,43 Milliarden USD, 3 Jahre später. Die offizielle Veröffentlichung misst den Kommunikations- und Technologiemarkt im Jahr 2024, einem früheren Messjahr als die jährliche Ausgabenschätzung dieses Berichts. |
Die Analysten von Mordor Intelligence triangulieren Ausgabenschätzungen gegen offizielle Ausgaben- und Einführungsreihen, Lieferantenoffenlegungen, Beschaffungsunterlagen und Interviewbelege und untersuchen dann Anomalien in Zeitraum, Währung, Umfang, Überschneidung und Wachstum vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Saudi-Arabien IKT-Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 71,43 Milliarden USD geschätzt und soll bis 2032 111,8 Milliarden USD erreichen, bei einem CAGR von 9,38 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach IKT-Diensten an?
Die saudischen Regierungsausgaben für Cloud stiegen 2025 im Vergleich zu 2024 um 42 %. Mobily meldete 2025 ebenfalls ein Wachstum seiner 5G-Festfunknetz-Kundenbasis.
Welche IKT-Kategorie ist die größte?
Die größte Kategorie waren Telekommunikationsdienste mit einem Anteil von 31,65 % im Jahr 2026.
Welche Unternehmen sind wichtige IKT-Lieferanten?
Zu den wichtigsten Akteuren zählen IBM Corporation, Dell Technologies, Inc., Palo Alto Networks, Inc., Amazon Web Services Inc. (Amazon.com Inc.) und nybl Ltd.
Was könnte das Tempo der IKT-Einführung einschränken?
Der Rahmen für digitale Sektorfähigkeiten 2025 identifizierte einen Mangel an aufkommenden Fähigkeiten und ein Überangebot an traditionellen Fähigkeiten. Im Oktober 2025 berichtete der Cybersicherheitsexperte Jameel Showail, dass zu wenige qualifizierte saudische Staatsangehörige vorhanden seien, um die Cybersicherheitsnachfrage zu decken.
Wie unterscheiden sich IKT-Anwendungen an verschiedenen saudischen Standorten?
Riads erste kostenlose Parkeinführung in Al-Wurud bot Anwohnern und Gästen im August 2025 Genehmigungen über eine App an. Dhahran beherbergte im November 2025 den industriellen Quantencomputer-Einsatz von Aramco und Pasqal.