
Größe und Marktanteil des japanischen Rechenzentrumsbaumarkts
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2032 |
| Marktgröße im Basisjahr (2025) | 7.14 Milliarden US-Dollar |
| Marktgröße (2026) | 7.59 Milliarden US-Dollar |
| Marktgröße (2032) | 10.91 Milliarden US-Dollar |
| Growth Rate (2026 - 2032) | 6.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Rechenzentrumsbaumarkts durch Mordor Intelligence
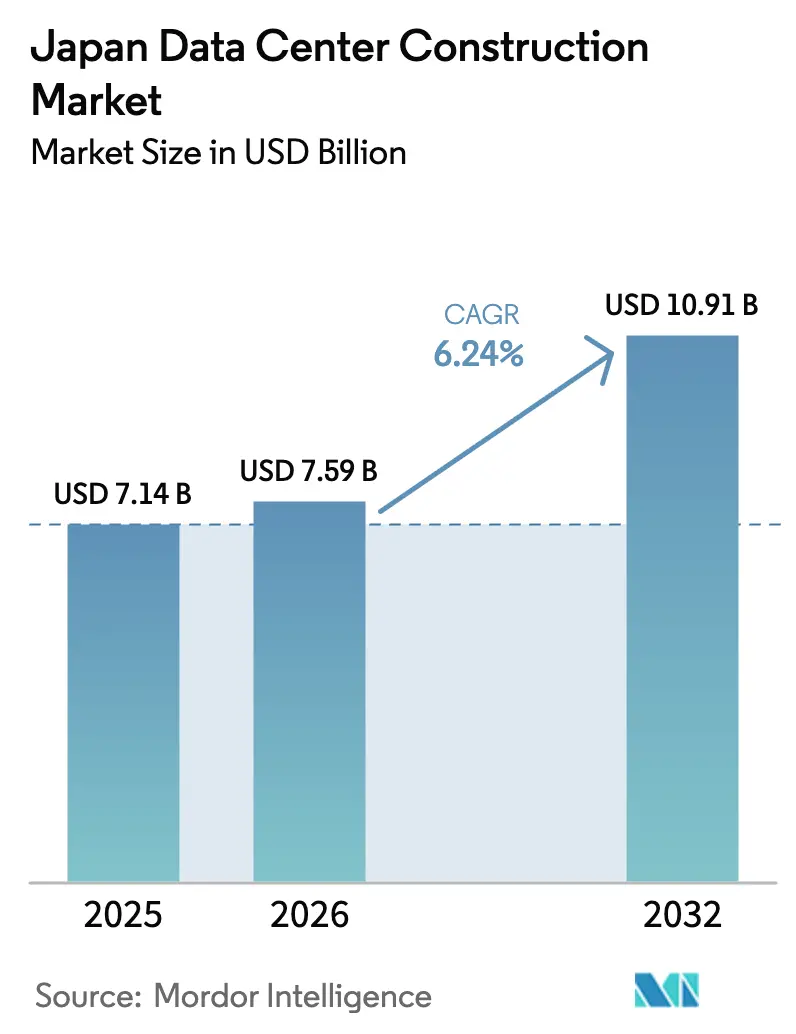
Die Größe des japanischen Rechenzentrumsbaumarkts wird voraussichtlich von 7,14 Milliarden USD im Jahr 2025 auf 7,59 Milliarden USD im Jahr 2026 wachsen und soll bis 2032 mit einer CAGR von 6,24 % über den Zeitraum 2026–2032 einen Wert von 10,91 Milliarden USD erreichen. Steigende Hyperscale-Investitionen, Anforderungen an souveräne Cloud-Lösungen und Edge-Computing-Rollouts halten große Projekte in der Pipeline, während seismisches Ingenieur-Know-how und Innovationen bei der Flüssigkühlung Wettbewerbsvorteile schärfen. Der stetige Kapitalzufluss aus japanischen Immobilien-Investmentfonds (J-REITs) in Verbindung mit Subventionen im Rahmen des Gesetzes zur Förderung der Wirtschaftssicherheit erleichtert weiterhin die Finanzierungsengpässe für inländische Betreiber. Netzausbauplanungen von Kansai Electric und anderen Versorgungsunternehmen mindern die Risiken bei der Stromverfügbarkeit, und Designs mit Hochspannungsverteilung unterstützen GPU-intensive Hallen. Fachkräftemangel und steigende Grundstückspreise bremsen jedoch das Ausbautempo und veranlassen Unternehmen, modulare Designs und Standorte in sekundären Metropolregionen zur Kostenkontrolle anzustreben. Betreiber bevorzugen zunehmend Kaufverträge für erneuerbare Energie (Power Purchase Agreements), um die Margen vor Tarifvolatilität zu schützen, was den Wandel hin zu nördlichen Regionen mit reichlich grüner Energie verstärkt.
Wichtigste Erkenntnisse des Berichts
- Nach Infrastruktur führten elektrische Systeme mit einem Anteil von 37,62 % am japanischen Rechenzentrumsbaumarkt im Jahr 2025, während Dienstleistungen bis 2032 voraussichtlich eine CAGR von 8,05 % erzielen werden.
- Nach Tier-Standard beherrschten Tier-III-Einrichtungen im Jahr 2025 einen Marktanteil von 56,42 % am japanischen Rechenzentrumsbaumarkt, während Tier-IV-Standorte bis 2032 mit einer CAGR von 8,43 % wachsen sollen.
- Nach Endbenutzerbranche entfiel auf IT und Telekommunikation im Jahr 2025 ein Anteil von 47,65 % am japanischen Rechenzentrumsbaumarkt; das Gesundheitswesen soll zwischen 2026 und 2032 mit einer CAGR von 8,01 % wachsen.
- Nach Rechenzentrumstyp erzielte Colocation im Jahr 2025 einen Umsatzanteil von 55,35 %, während Edge- oder modulare Bauten auf dem Weg zu einer CAGR von 7,68 % über den Prognosezeitraum sind.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im japanischen Rechenzentrumsbaumarkt
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITRAHMEN DER AUSWIRKUNG |
|---|---|---|---|
| Beschleunigung von Cloud-, KI- und Big-Data-Workloads | +1.8% | Globaler Fokus auf Kanto und Kansai | Mittelfristig (2–4 Jahre) |
| Hyperscale-Campus-Ausbauten | +1.5% | Kanto, Kansai, Erweiterung nach Kyushu | Kurzfristig (≤ 2 Jahre) |
| Regulierung souveräner Cloud-Lösungen und Datenspeicheranforderungen | +1.2% | National, erste Schritte in Regierungssektoren | Langfristig (≥ 4 Jahre) |
| 5G-getriebene Edge-Rechenzentrum-Nachfrage | +0.9% | Wachstum in sekundären Metropolregionen jenseits von Tokio-Osaka | Mittelfristig (2–4 Jahre) |
| J-REIT-Kapitalzuflüsse | +0.7% | Kanto, Kansai, ausgewählte sekundäre Märkte | Kurzfristig (≤ 2 Jahre) |
| Seismische Basisisolationstechnologien | +0.4% | Landesweit, Priorität in erdbebengefährdeten Präfekturen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung von Cloud-, KI- und Big-Data-Workloads
Wachsende generative KI-Projekte erhöhen die Rack-Dichten auf über 100 kW, steigern den Strombedarf um bis zu 20 % und zwingen Betreiber zur Nutzung von Flüssigkühlsystemen per Immersion.[1]SoftBank Corp., "Baubeginn des 'Hokkaido Tomakomai KI-Rechenzentrums'," SoftBank, softbank.jp SoftBanks 300-MW-Campus in Tomakomai zeigt den neuen Maßstab und zielt auf 100 % erneuerbare Energie. GPU-Cloud-Anbieter wie Sakura Internet verzeichneten 2025 einen Gewinnsprung von 476,3 %, was die Nachfragedynamik unterstreicht. Der japanische Ölkonzern Idemitsu liefert nun Immersionsflüssigkeiten, die den Kühlenergiebedarf um 90 % reduzieren, und sichert so eine lokale Wertschöpfungskette für nachhaltige KI-Infrastruktur.
Hyperscale-Campus-Ausbauten durch US-amerikanische und inländische Großunternehmen
AWS hat bis 2027 einen Betrag von 2,26 Billionen JPY eingeplant, der 30.500 jährliche Arbeitsplätze und einen BIP-Effekt von 5,57 Billionen JPY schafft.[2]Amazon Web Services, "AWS plant, bis 2027 2,26 Billionen Yen in seine japanische Cloud-Infrastruktur zu investieren," Amazon, press.aboutamazon.com Oracles 8-Milliarden-USD-Plan konzentriert sich auf Kunden mit Anforderungen an die Datensouveränität in Tokio und Osaka. Im Inland zielt die KDDI-Sharp-Allianz darauf ab, Asiens größten Cloud-Campus zu eröffnen, während EdgeConneX 140 MW in Osaka für KI-Cluster bereitstellt. Diese mehrjährigen Programme sichern die Auftragsbestände im Bauwesen und verschärfen den Wettbewerb um qualifizierte Auftragnehmer.
Regulierung souveräner Cloud-Lösungen und Datenspeicheranforderungen
Das Gesetz zur Förderung der Wirtschaftssicherheit stellte 2024 72,5 Milliarden JPY für fünf lokale Cloud-Bauprojekte bereit und stärkt damit die nationale Kontrolle über sensible Datensätze.[3]Ministerium für Wirtschaft, Handel und Industrie, "Genehmigung von Plänen zur Sicherstellung einer stabilen Versorgung mit Cloud-Programmen gemäß dem Gesetz zur Förderung der Wirtschaftssicherheit," METI, meti.go.jp Zertifizierungssysteme wie ISMAP legen strenge Designanforderungen für Sicherheitszonen und Betriebsresilienz fest und drängen Einrichtungen in Richtung Tier-IV-Spezifikationen. Inländische Anbieter decken derzeit nur 30 % der grundlegenden Cloud-Dienste ab, was Expansionspotenzial für Unternehmen schafft, die Compliance-Audits bestehen können.
5G-getriebene Edge-Rechenzentrum-Nachfrage in sekundären Metropolregionen
NTT Communications' lokaler 5G-Service-Typ D erweitert das öffentliche 5G auf Unternehmens-Campusse und löst Anforderungen an Edge-Knoten in regionalen Städten aus. Marktteilnehmer im japanischen Rechenzentrumsbau setzen nun 1–5-MW-Modulstandorte in der Nähe von Smart-Factory-Clustern ein, um eine Latenz von unter 10 Millisekunden zu gewährleisten. Die Edge-Rollouts von Internet Initiative Japan verstärken den Trend zur hybriden Architektur, bei der regionale Mikro-Hubs mit Hyperscale-Kernen in Tokio und Osaka kombiniert werden.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITRAHMEN DER AUSWIRKUNG |
|---|---|---|---|
| Engpässe bei der Netzstromversorgung und Tarifspitzen | -1.4% | National, stärkste Belastung in Kanto und Kansai | Kurzfristig (≤ 2 Jahre) |
| Mangel an Tier-III/IV-zertifiziertem MEP-Fachpersonal | -1.1% | Landesweit, akut in städtischen Bezirken | Mittelfristig (2–4 Jahre) |
| Umweltgenehmigungen und Widerstand der Gemeinschaft | -0.8% | Städtische Gebiete entlang des Korridors Tokio-Chiba-Kanagawa | Mittelfristig (2–4 Jahre) |
| Steigende Grundstückspreise im Kanto-Gürtel | -0.6% | Kernmärkte in Tokio und angrenzende Präfekturen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Netzstromversorgung und steigende Stromtarife
Kansai Electric wird ab 2026 mehr als 150 Milliarden JPY in vier Umspannwerke investieren, die neue Campusse versorgen. Betreiber sind mit langen Wartezeiten für Netzanschlüsse und Tarifschwankungen konfrontiert, die Hokkaido zum teuersten und Hokuriku zum günstigsten Standort machen. Höhere Kosten belasten die Gewinnmargen gerade in dem Moment, in dem Flüssigkühlung den Strombedarf über die historischen Normalwerte treibt. Einige Unternehmen sichern sich erneuerbare Power Purchase Agreements oder installieren eigene Erzeugungsanlagen, um ihr Risiko abzusichern.
Mangel an Tier-III/IV-zertifiziertem MEP-Fachpersonal
Die Bauarbeiterzahl schrumpfte im vergangenen Jahrzehnt um 20 % auf 4,83 Millionen, während 36 % der Beschäftigten älter als 55 Jahre sind. Die Lohninflation von 16 % seit 2020 und gesetzliche Überstundenbeschränkungen belasten die Projektzeitpläne. Die Komplexität der Hochspannungsverteilung, der Flüssigkühlungsverteiler und der seismischen Basisisolation erfordert seltene Qualifikationen, weshalb EPC-Unternehmen in Schulungsakademien und digitale Zwillinge investieren, um knappes Fachwissen zu verstärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Infrastruktur: Dominanz der Elektrik bei gleichzeitiger Beschleunigung im Dienstleistungsbereich
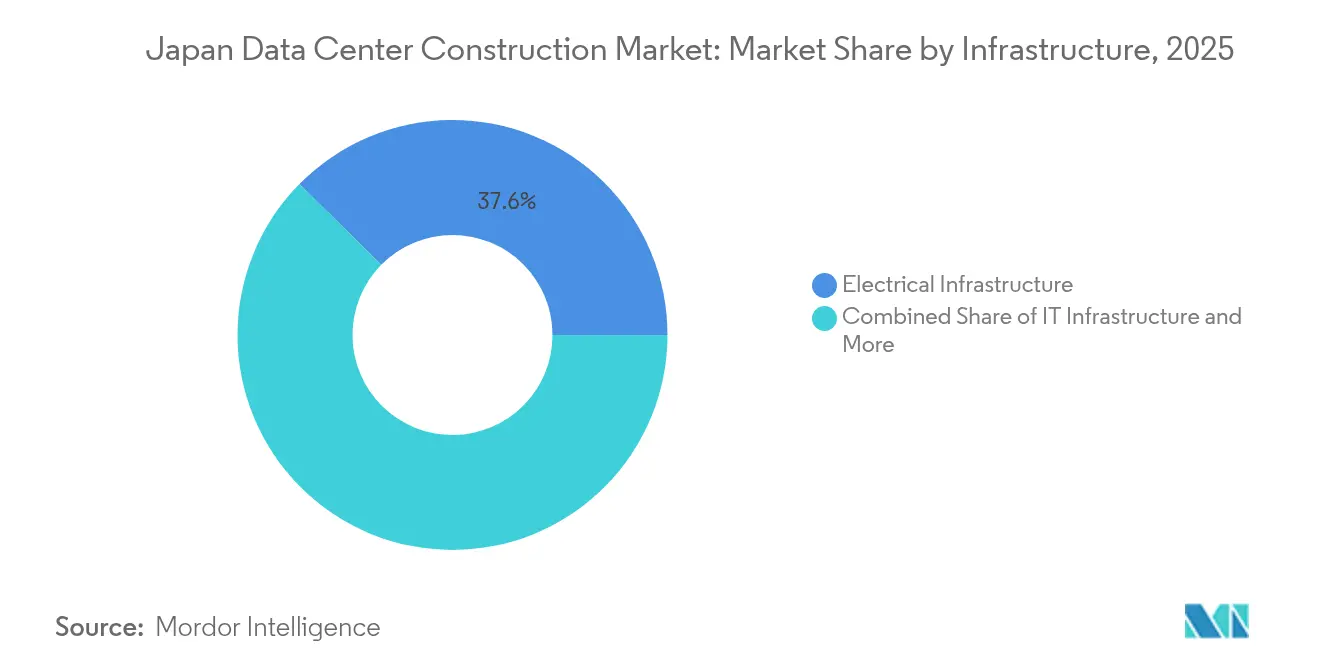
Die elektrische Infrastruktur machte 37,62 % des Umsatzes 2025 aus und sicherte den Marktanteil im japanischen Rechenzentrumsbaumarkt mit Hochspannungsschaltanlagen und Busway-Upgrades. Dienstleistungen, obwohl kleiner, sollen bis 2032 eine CAGR von 8,05 % erzielen, da Betreiber Aufpreise für seismisches Engineering, Immersionskühlungsdesign und Optimierung des Layouts für KI-Workloads zahlen. Der West-Tokio-Standort von Canon IT Solutions unterstützt nun 100-kVA-flüssiggekühlte Racks und zeigt die Integration hybrider Kühlung. Die Baukosteninflation von 21–24 % seit 2021 veranlasst Unternehmen, Bauwerke zu modularisieren und Stromverteilungsräume vorzufertigen, um eine schnellere Lieferung zu ermöglichen.
Die Expansion des japanischen Rechenzentrumsbaumarkts im Dienstleistungsbereich spiegelt die Nachfrage nach Kapazitätsplanung, Inbetriebnahme und Retrofit-Beratung im Zusammenhang mit der Hochskalierung generativer KI wider. Die mechanische Infrastruktur entwickelt sich in Richtung dielektrischer Flüssigkeiten und direkter Chip-Kühlung, während die IT-Infrastruktur trotz Cloud-Migration von Unternehmen stabile Aufträge für GPU-Server verzeichnet.


Nach Tier-Standard: Tier-III-Stabilität gegenüber Tier-IV-Innovation
Tier-III-Einrichtungen hielten im Jahr 2025 einen Marktanteil von 56,42 % am japanischen Rechenzentrumsbaumarkt und bedienen Unternehmen und Colocation-Mieter, die Kostenbalance schätzen. Tier-IV-Projekte, obwohl zahlenmäßig geringer, steigen bis 2032 mit einer CAGR von 8,43 %, da Hyperscale-Betreiber eine höhere Kapitalintensität für ununterbrochenes KI-Modelltraining akzeptieren. Obayashi setzt aktive Basisisolation und ultrahochfesten Stahl ein, um Tier-IV-Betriebszeiten in seismischen Zonen zu gewährleisten.
Die Marktgröße des japanischen Rechenzentrumsbaumarkts für Tier-IV-Bauten konzentriert sich auf den Korridor Tokio-Osaka, wo Grundstückskosten hochdichte, hochverfügbare Designs rechtfertigen. Tier-I- und Tier-II-Altstandorte verzeichnen einen Rückgang, da Mieter Workloads auf Cloud-Plattformen migrieren, die eine höhere Fehlertoleranz erfordern.
Nach Rechenzentrumstyp: Reife im Colocation-Bereich gegenüber Innovation im Edge-Bereich
Colocation verblieb bei 55,35 % des Umsatzes 2025 und bietet Unternehmen neutrale Konnektivität und ausgelagerten Betrieb. Edge- und Modulstandorte verzeichnen bis 2032 eine CAGR von 7,68 %, angetrieben durch latenzempfindliche 5G-, AR- und Anwendungsfälle für autonome Fahrzeuge. Unternehmen wie Getworks setzen containerisierte Räume ein, die mit erneuerbaren Energien betrieben werden, und bieten so Flexibilität für temporäre Kapazitäten in sekundären Metropolregionen.
Die Marktanteilsgewinne des japanischen Rechenzentrumsbaumarkts für Edge-Anbieter resultieren aus Latenzanforderungen von unter 10 Millisekunden und lokalen Gesetzgebungen zur Datenverarbeitung. Hyperscale-Eigenbauten werden fortgesetzt, konzentrieren sich jedoch auf Kern-Stromumspannknoten, was Möglichkeiten für Modulspezialisten in unterversorgten Präfekturen lässt.

Nach Endbenutzerbranche: Führungsrolle von IT und Telekommunikation bei gleichzeitiger Beschleunigung im Gesundheitswesen
IT- und Telekommunikationsunternehmen trugen 2025 aufgrund von 5G-Rollouts und unaufhörlichem Datenverkehrswachstum 47,65 % zum Umsatz bei. Das Gesundheitswesen verzeichnet die am schnellsten wachsenden Aufträge mit einer CAGR von 8,01 %, da Krankenhäuser Aufzeichnungen digitalisieren und KI-Diagnostik einsetzen, die mit dem Fugaku-Supercomputernetzwerk verbunden ist. Finanzdienstleistungskunden erfordern souveräne Cloud-Compliance und behalten erhebliche Präsenz in Kanto.
Die durch das Gesundheitswesen erschlossene Marktgröße des japanischen Rechenzentrumsbaumarkts umfasst spezialisierte Bereiche, die medizinische Datenschutzbestimmungen und Luftdruckzonierung erfüllen. Regierungs- und Verteidigungsprojekte wachsen unter Cloud-first-Vorgaben, während Fertigungs- und Handelsunternehmen Edge-Knoten für IoT-Analytik einsetzen.
Geografische Analyse
Kanto sicherte sich 2025 den höchsten Anteil aufgrund der Nähe zu Finanzzentren, Regierungsbehörden und Asiens verkehrsreichsten Internetknotenpunkten. Die Tokio-Kapazität soll sich innerhalb von fünf Jahren verdoppeln, doch steigende Grundstückspreise und neue 120-Tage-Benachrichtigungsregeln im Koto-Bezirk erschweren die Entwicklung. Betreiber reagieren, indem sie bestehende Campusse verdichten und langfristigere Grundstücksreserven in den benachbarten Gebieten Chiba und Ibaraki erwerben.
Kansai rangiert an zweiter Stelle und verzeichnet dank EdgeConneXs 140-MW-Campus in Osaka und CapitaLands 700-Millionen-USD-Projekt das schnellste bevorstehende Wachstum. Die Netzinvestitionen von Kansai Electric mindern historische Engpässe bei der Stromversorgung und stärken die Attraktivität der Region gegenüber teureren Standorten in Kanto. Equinix' viertes Osaka-Rechenzentrum unterstreicht die Reifung des Gebiets als internationaler Knotenpunkt.
Nördliche Präfekturen wie Hokkaido und Tohoku entwickeln sich zu strategischen KI-Standorten und nutzen kühlere Klimata und erneuerbare Energien, um den PUE zu senken. SoftBanks 300-MW-Standort in Tomakomai veranschaulicht die Verlagerung hin zu Megascale-Bauten außerhalb traditioneller Korridore. Chubu bedient Fertigungskunden, die die Nähe zu Automobilclustern suchen, während Kyushu und Okinawa für Edge-Knoten zur Unterstützung des IoT in intelligenten Häfen und der Logistik an Bedeutung gewinnen.
Regulatorisches Umfeld
Der Bau von Rechenzentren in Japan wird sowohl durch die Politik im Bereich digitale Infrastruktur als auch durch bau-, elektro- und umweltrechtliche Vorschriften geprägt. METI und MIC koordinieren die politische Ausrichtung über Foren wie die Expertengruppe zur Entwicklung digitaler Infrastrukturen (Zwischenbericht 3.0, veröffentlicht im Oktober 2024) und verwandte Programme für digitale Infrastruktur, während staatliche Sicherheitsprioritäten Rechenzentren in Diskussionen über kritische Infrastrukturen einordnen, die die Investitionsprüfung und die Projektsteuerung beeinflussen können.
Auf Projektebene arbeiten Bauunternehmer und spezialisierte Subunternehmer im Rahmen von Lizenz- und Qualifikationsanforderungen, die sich an das Bauwirtschaftsgesetz (Construction Business Act) für Bau-, Elektro- und verwandte Arbeiten anlehnen und sich auch auf Instandhaltungs- und Modernisierungsarbeiten erstrecken. Betreiber müssen zudem die Anlagenbetriebspflichten gemäß dem Abfallwirtschafts- und Öffentliche-Reinigungsgesetz erfüllen, zusammen mit Compliance-Rahmenwerken für souveräne Cloud-Lösungen (einschließlich ISMAP), die strengere Anforderungen an die physische Sicherheitszonierung und Ausfallsicherheit festlegen. Diese Anforderungen fließen in die Designentscheidungen für Tier III und Tier IV ein, ebenso wie in die Dokumentation, die bei Genehmigungen und Prüfungen verwendet wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für den Bau von Rechenzentren in Japan beginnt mit der Planung und Standortfindung (Entwickler, J-REIT-gestützte Vehikel und Betreiber, die Grundstücke und Versorgungskapazitäten sichern) und geht dann in die Genehmigungsphase und das Front-End-Engineering über (Architekturdesign, Erdbebentechnik und Masterplanung). EPC- und Generalunternehmer führen die Tiefbauarbeiten und die Rohbau-Lieferung durch, während MEP-Spezialisten hochwertige elektrische Systeme (Schaltanlagen, Sammelschienen, USV, Generatoren) und mechanische Pakete (Kühlanlagen und Flüssigkeitskühlungsverteilung) bereitstellen, unterstützt durch Inbetriebnahme-, Integrations- und Lebenszyklusdienstleistungen.
Ein bemerkenswertes Merkmal des lokalen Ökosystems ist die vertikale Integration und der Ausbau von Kompetenzen bei großen Bauunternehmen und Ingenieurbüros, um knappe MEP-Fachkräfte zu sichern und die Ausführungszyklen zu verkürzen. Beispielsweise hat Daiwa House Industry seine elektrotechnischen Kompetenzen durch die Übernahme von Sumitomo Densetsu (seit Oktober 2025 umbenannt in SEMLINKS Co., Ltd.) erweitert, was den Trend widerspiegelt, kritische Gewerke zu kontrollieren und die Ausführungssicherheit zu verbessern. Versorgungsunternehmen und Telekommunikationsanbieter bleiben vorgelagerte Partner für Netzanschluss und Glasfasertrassen, während die nachgelagerte Nachfrage von Hyperscalern, Colocation-Betreibern und Unternehmensmietern angetrieben wird, die KI- und regionale Edge-Knoten einsetzen.
Wettbewerbslandschaft
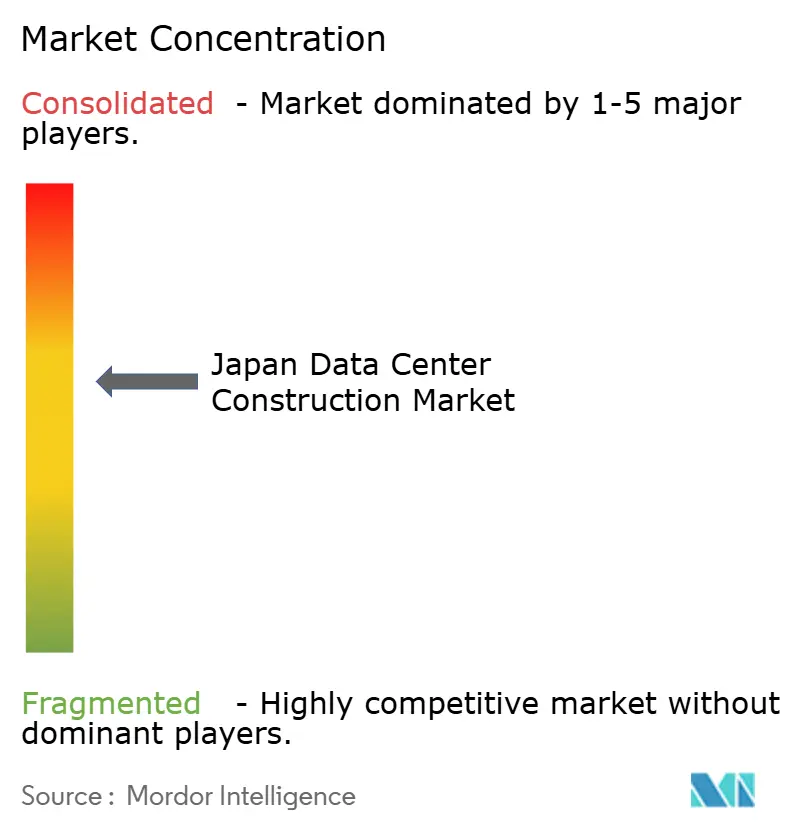
Der japanische Rechenzentrumsbaumarkt zeigt eine moderate Fragmentierung mit 38 Betreibern, die 175 aktive Einrichtungen betreiben. Inländische Baugiganten wie Obayashi, Taisei, Kajima und Shimizu dominieren seismische Ingenieurprojekte, während internationale Colocation-Führer wie Digital Realty und Equinix Multi-Tenant-Hallen skalieren. Hyperscale-Nutzer wie AWS, Oracle und Google vergeben zunehmend Design-Build-Aufträge an Flüssigkühlungsspezialisten.
Die Wettbewerbsdynamik dreht sich um Patentportfolios für Basisisolations- und Immersionskühlungssysteme, was frühen Marktteilnehmern einen Kosten- und Compliance-Vorteil verschafft. J-REIT-Vehikel fügen eine finanzielle Dimension hinzu und ermöglichen eine schnelle Kapitalrückführung für Brownfield- und shell-ready-Assets. Strategien in sekundären Metropolregionen und modulare Deployments bieten kleineren Neueinsteigern Möglichkeiten, den Kanto-Grundstücksprämien auszuweichen.
Strategische Allianzen – wie die 2-Milliarden-USD-Campus-Partnerschaft zwischen ESR und CloudHQ – signalisieren zunehmende Joint-Venture-Strukturen, die die Reichweite von Grundstückseigentümern mit dem Betriebswissen von Rechenzentrumsbetreibern verbinden. Das M&A-Interesse konzentriert sich auf Edge-Plattformanbieter, die regionale Stromkaufverträge und Vorfabrikations-Toolsets besitzen.
Marktführer in der japanischen Rechenzentrumsbaubranche
Daiwa House Industry Co., Ltd.
HIBIYA ENGINEERING, Ltd.
Obayashi Corporation
Kajima Corporation
Fuji Furukawa Engineering and Construction
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die regionale Dezentralisierung von Kapazitäten stellt eine klare Marktlücke dar, da sich die Stromverfügbarkeit und die Standortbeschränkungen vom Kernraum Tokio-Osaka unterscheiden. Regierungsdiskussionen zur digitalen Infrastruktur betonen die Verteilung von Rechenzentren auf regionale Gebiete mit freien Stromkapazitäten als Teil der nationalen Bestrebungen hin zu einer KI-Infrastruktur bis 2030, was mehr Projekte in nördlichen und sekundären Märkten unterstützt, in denen verfügbares Land mit Netzzugang übereinstimmen kann.
Modulare und produktisierte Bauweisen bieten ebenfalls einen umsetzbaren Weg, insbesondere für Edge- und Unternehmensbauten im Bereich von 1 bis 5 MW, die kürzere Vorlaufzeiten und wiederholbare Designs erfordern. Daiwa House Industry begann im Januar 2026 mit dem Verkauf seines modularen Rechenzentrumsprodukts Module DPDC und entwickelte zudem ein Demonstrationskonzept für einen Fukushima-basierten Hub für GPU-fähige modulare Infrastruktur, was einen praktischen Weg zu schnellerer Bereitstellung außerhalb der großen Metropolen schafft. Daneben deuten öffentlich-private Ansätze wie die Watt-Bit-Kolokation von Rechenzentren mit Energieinfrastruktur auf eine Nachfrage nach standardisierten Paketen hin, die umspannwerksnahes Design, Hochspannungsverteilung und Hybridkühlung integrieren.
Aktuelle Branchenentwicklungen
- Juni 2026: Hibiya Engineering Ltd. startete am 2. Juni 2026 ein gemeinsames Verifizierungsprojekt mit IIJ und NTT Data, um modulare Edge-Rechenzentren und Hybridkühlungslösungen zu testen. Die Zusammenarbeit fördert die modulare Bereitstellung urbaner Rechenzentren und validiert gemeinsame Kühlungsinvestitionen.
- Juni 2026: Hibiya Engineering Ltd. startete ein gemeinsames Verifizierungsprojekt mit IIJ und NTT Data, um modulare Edge-Rechenzentren und Hybridkühlungslösungen zu testen. Die Initiative fördert die modulare Bereitstellung urbaner Rechenzentren und validiert gemeinsame Kühlungstechnologie-Investitionen.
- Januar 2026: Daiwa House Industry Co., Ltd. begann mit dem Verkauf seines modularen Rechenzentrumsprodukts Module DPDC. Der Markteintritt stärkt die vertikale Integration und die modulare Bereitstellungsstrategie.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert des Baus und der Erweiterung von Rechenzentren in Japan, gemessen als Bauausgaben für Kernstandortarbeiten und die wichtigsten Anlagensysteme, die für die Betriebsbereitschaft des Standorts erforderlich sind.
Ausgeschlossener Umfang: IT-Hardware- und -Softwarekäufe (wie Server und Speicher) sind von dieser Bauwertermittlung ausgeschlossen.
Übersicht der Segmentierung
- Nach Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungslösungen
- Stromverteilungseinheiten
- Schaltanlagen
- Sonstige
- Stromausfallsicherungslösungen
- USV
- Generatoren
- Stromverteilungslösungen
- Mechanische Infrastruktur
- Kühlsysteme
- Flüssigkeitsbasierte Kühlung
- Luftbasierte Kühlung
- Racks und Schränke
- Weitere mechanische Infrastruktur
- Kühlsysteme
- IT-Infrastruktur
- Server
- Speicher
- Weitere IT-Infrastruktur
- Allgemeiner Bau
- Dienstleistungen
- Design und Beratung
- Integration
- Support und Wartung
- Elektrische Infrastruktur
- Nach Tier-Standard
- Tier I und II
- Tier III
- Tier IV
- Nach Rechenzentrumstyp
- Colocation-Rechenzentren
- Hyperscale-/Eigenbauten
- Sonstige (Unternehmens-/Edge-/Modulare Rechenzentren)
- Nach Endbenutzerbranche
- Banken, Finanzdienstleistungen und Versicherungen
- IT und Telekommunikation
- Regierung und Verteidigung
- Gesundheitswesen
- Weitere Endbenutzer
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit öffentlichen Indikatoren, die zeigen, wie viel Kapazität gebaut wird und wohin sie geht; anschließend werden diese Indikatoren in Bauwerte übersetzt. Für Japan umfasst dies Quellen wie METI-Politikupdates zur digitalen Infrastruktur, MLIT-Baustatistiken und Kostenindizes sowie Signale zu Netzanschluss und Stromversorgung, die sich in Berichten japanweiter Energiebehörden und Betreiberoffenlegungen widerspiegeln.
Wir haben zudem technische Referenzen und projektbezogene Quellen wie Veröffentlichungen des Uptime Institute, ASHRAE-Leitlinien für Kühlpraktiken und begutachtete Fachzeitschriften geprüft, die Erdbebendesign und Entscheidungen zur Stromverteilung behandeln. Um die Verfolgung von Unternehmen und Projekten konsistent zu halten, wurden die Eingaben mithilfe öffentlicher Unternehmensunterlagen, Investorenpräsentationen, angesehener japanischer Wirtschaftspresse und ausgewählter kostenpflichtiger Abonnements für Unternehmensfinanzdaten, Nachrichtenberichterstattung und Patentdatenbanken abgeglichen, wenn Spezifikationen überprüft werden mussten. Diese Schreibtischrecherche-Quellen sind nur beispielhaft, und viele weitere Referenzen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärvalidierung erfolgte durch Experteninterviews und strukturierte Umfragen mit Bauunternehmern, Ingenieurbüros, Komponentenvertreibern und Betreibern von Rechenzentren, die in den wichtigsten japanischen Metropolen und sekundären Zentren aktiv sind. Diese Gespräche wurden genutzt, um typische Kosten pro Megawatt, die Aufteilung zwischen elektrischem und mechanischem Umfang sowie die übliche zeitliche Planung von Projektphasen zu bestätigen, was dazu beitrug, Annahmen zu präzisieren, die anhand öffentlicher Informationen unklar waren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 13% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 33% |
| Kleinere Akteure: 21% | Manager: 54% |
Marktdimensionierung & Prognose
Die grundlegende Dimensionierungslogik basiert auf einem Top-down-Ansatz, bei dem bekannte und geplante Kapazitätserweiterungen von Rechenzentren anhand japanspezifischer Kostenbenchmarks und Aufteilungen des Leistungsumfangs in Bauwerte umgerechnet werden. Um die Gesamtwerte realistisch zu halten, wurden gezielte Bottom-up-Näherungen als Kontrollen verwendet, wie beispielsweise Stichproben-Projektkosten pro MW, Rückmeldungen von Lieferanten und Vertriebskanälen zu wichtigen Ausrüstungspaketen und von Bauunternehmen geleitete Schätzungen zur Ausbauintensität in hochdichten Hallen.
Zu den wichtigsten Eingaben, die das Modell geprägt haben, gehören angekündigte und genehmigte Kapazitätspläne (MW), durchschnittliche Baukosten pro MW nach Rechenzentrumstyp, das Verhältnis von Elektro- zu Mechanikanteil, Tier- und Redundanzentscheidungen sowie der Anteil modularer Baumethoden, die das Tempo der Ausgaben verändern können. Die Kostenentwicklung wurde anhand von Hinweisen zur Bauinflation und der Entwicklung der Lieferzeiten für Ausrüstung angepasst und anschließend anhand des Zeitpunkts der Verfügbarkeit von Netzstrom und typischer Inbetriebnahmezyklen getestet. Die Prognose wurde durch Szenarioanalysen unterstützt, wobei ein Basisszenario anhand des Expertenkonsenses zu Projektstarts, Zeitplänen der Stromzuweisung und Trends bei der Rackdichte festgelegt wurde, die den mechanischen und elektrischen Umfang beeinflussen. Wenn Projektdetails fehlten, wurden Lücken durch die Anwendung konservativer Bandbreiten nach Metropolregion, Typ und Tier geschlossen und anschließend nach Primärprüfungen eingegrenzt.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden durch mehrere Prüfungen validiert, damit ungewöhnliche Spitzen oder Rückgänge erklärt werden konnten, bevor die endgültigen Zahlen freigegeben wurden. Wir haben die Gesamtwerte mit unabhängigen Signalen wie Ankündigungen neuer Kapazitäten, Mustern der Bautätigkeit und der Richtung der Nachfrage nach wichtiger Ausrüstung verglichen und anschließend Abweichungen untersucht, die nicht zur typischen Projektphasierung passten.
Intern wird ein mehrstufiges Prüfverfahren befolgt, und wenn sich kritische Annahmen ändern, werden gezielte Rückkontaktierungen mit den Befragten ausgelöst, um die Änderung zu bestätigen. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Projektverzögerungen, wichtige politische Maßnahmen oder plötzliche Änderungen der Stromverfügbarkeit. Vor der Übergabe wird eine abschließende Analystenprüfung durchgeführt, damit die veröffentlichte Sichtweise die neuesten verifizierten Informationen widerspiegelt.
Vergleich der Marktgröße für den Bau von Rechenzentren in Japan von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Bau von Rechenzentren in Japan können variieren, selbst wenn sie den Anschein erwecken, dasselbe abzudecken, da jeder Herausgeber unterschiedliche Kostenpositionen erfassen, die Ausgaben zeitlich unterschiedlich zuordnen und unterschiedliche Umrechnungs- und Inflationsschritte wählen kann. Aus diesem Grund kann sich eine einzelne Zahl nach oben oder unten verschieben, je nachdem, was als Bauwert gezählt wird und wie Pipelines in jährliche Ausgaben übersetzt werden.
Die Hauptlücke ergibt sich daraus, ob weiche Kosten und der vollständige Infrastrukturumfang zusammen mit dem Kernbau gezählt werden, wobei Mordor Intelligence den Markt als Gesamtbauwert behandelt, der an die Intensität der elektrischen und mechanischen Infrastruktur (einschließlich der mit dem Ausbau verbundenen Dienstleistungen) und eine MW-gebundene Kostenentwicklung gekoppelt ist, anstatt eine pauschale Kosten-pro-Standort-Abkürzung zu verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,14 Mrd. USD (2025) | |
| Immobilienberatung A | 6,20 Mrd. USD (2025) | Verwendet eine engere Sichtweise, die sich stärker auf Rohbau- und Kernkonstruktionen konzentriert, und wendet weniger Anpassungen für hochdichte Elektro- und Kühlungsupgrades an, was die Ausgaben bei KI-fähigen Bauten unterschätzen kann. |
| Branchenverlag B | 8,10 Mrd. USD (2025) | Geht von einem aggressiveren Zeitplan für Projektstarts und einer höheren gemischten Kostenentwicklung aus und scheint angrenzende Investitionsposten einzubeziehen, die nicht immer Teil der Baubudgets sind. |
Der Vergleich zeigt, dass Entscheidungen zu Umfang und Zeitplanung den größten Teil der Abweichung erklären, insbesondere hinsichtlich der Behandlung von Infrastrukturintensität und Dienstleistungen sowie der Zuordnung jährlicher Ausgaben aus mehrjährigen Projekten. Indem die Eingaben an Kapazitätserweiterungen, tierbedingte Redundanz und in Interviews stresstestgeprüfte Kosten-pro-MW-Bandbreiten gebunden bleiben, bleibt die endgültige Zahl nachvollziehbar über wiederholbare Schritte, die ein Leser verfolgen kann.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des japanischen Rechenzentrumsbaumarkts?
Er belief sich 2026 auf 7,59 Milliarden USD und soll bis 2032 einen Wert von 10,91 Milliarden USD erreichen.
Welches Infrastruktursegment verzeichnet den größten Ausgabenanteil?
Elektrische Systeme führen mit einem Umsatzanteil von 37,62 % im Jahr 2025.
Warum wachsen Tier-IV-Rechenzentren in Japan schneller als Tier-III-Rechenzentren?
Hyperscale-Betreiber benötigen fehlertolerante Umgebungen für das KI-Training, was bis 2032 eine CAGR von 8,43 % für Tier-IV-Bauten antreibt.
Wie werden souveräne Cloud-Vorschriften den Neubau beeinflussen?
Subventionen und Compliance-Audits im Rahmen des Gesetzes zur Förderung der Wirtschaftssicherheit begünstigen inländische Bauten mit höheren Sicherheitsstufen.
Welche Region außerhalb Tokios verzeichnet den stärksten Entwicklungsschub?
Groß-Osaka in Kansai expandiert am schnellsten, unterstützt durch EdgeConneXs 140-MW-Campus und umfangreiche Netzinvestitionen.
Welche Herausforderungen im Bereich Arbeitskräfte beeinflussen die Projektzeitpläne?
Ein Rückgang von 20 % bei zertifizierten MEP-Technikern seit 2013 und eine alternde Belegschaft erhöhen die Lohnkosten und das Terminrisiko.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme im globalen Markt, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Japan Rechenzentrums-Stromversorgungsmarkt Energiesysteme in Japan, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Japan Markt für KI-optimierte Rechenzentren KI-Anlagen in Japan, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Asien-Pazifik Server im asiatisch-pazifischen Raum, unterteilt nach Anlagengröße und Tier.
- Japan Rechenzentrum-Speichermarkt Speicher in Japan, aufgeschlüsselt nach Anlagengröße und Tier.
- Japan Rechenzentrums-Server-Markt Server in Japan, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.



