
Marktgröße und Marktanteil für tragbare Ultraschall-Blasenscanner
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 193.27 Millionen US-Dollar |
| Marktgröße (2031) | 245.65 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.91 % |
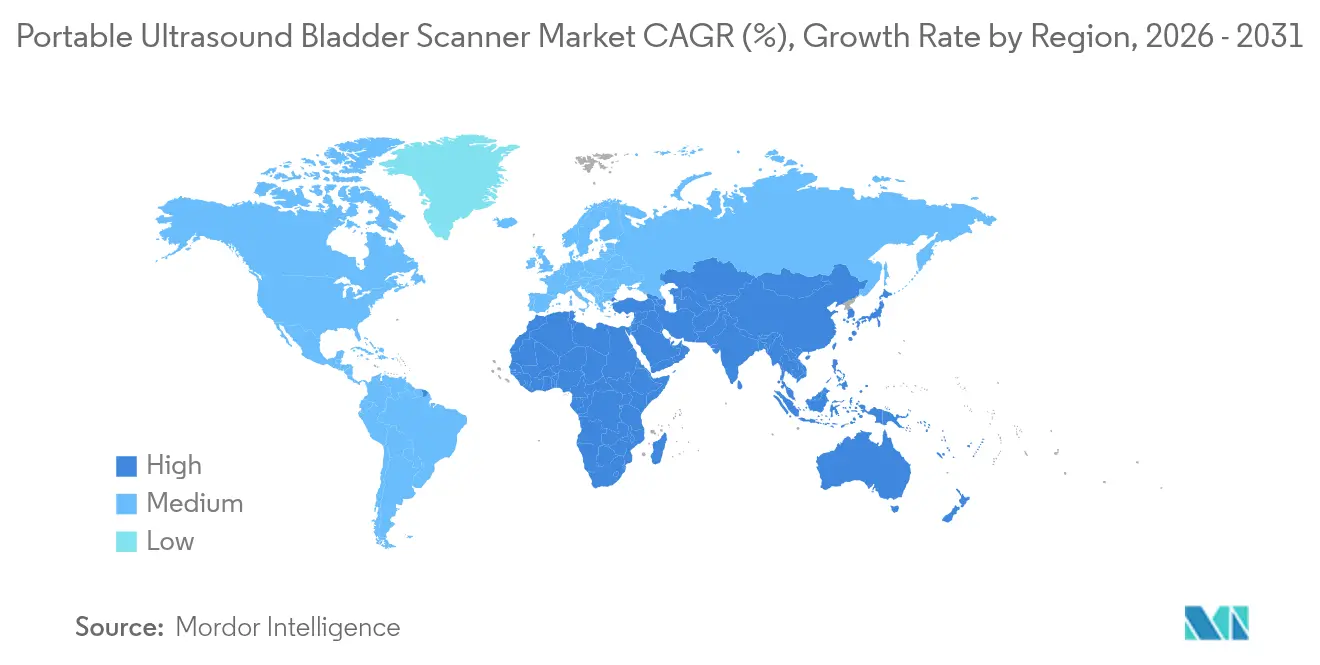
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
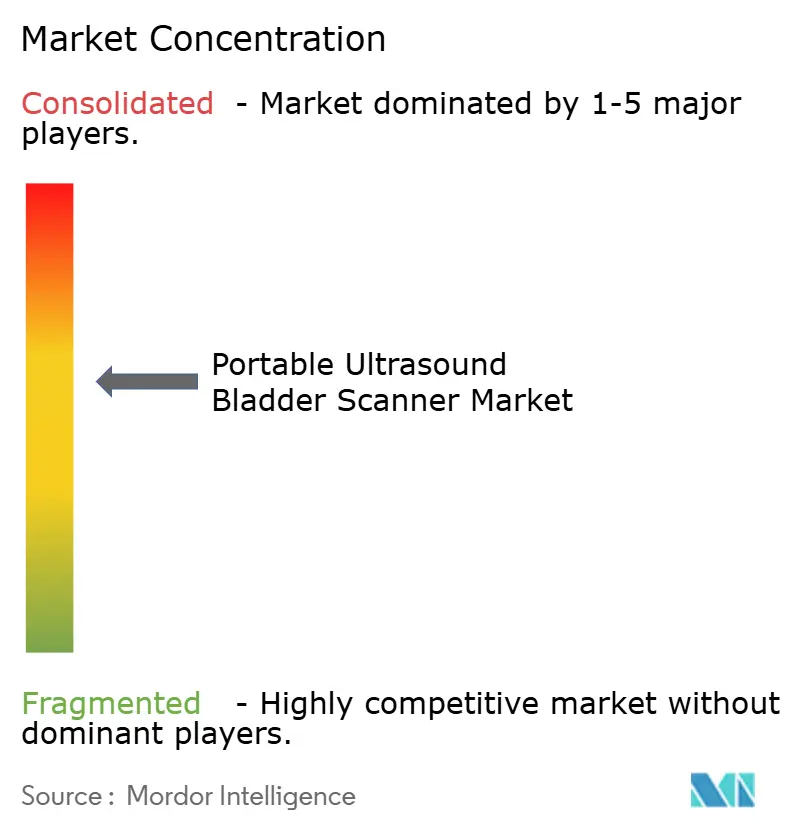
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für tragbare Ultraschall-Blasenscanner von Mordor Intelligence
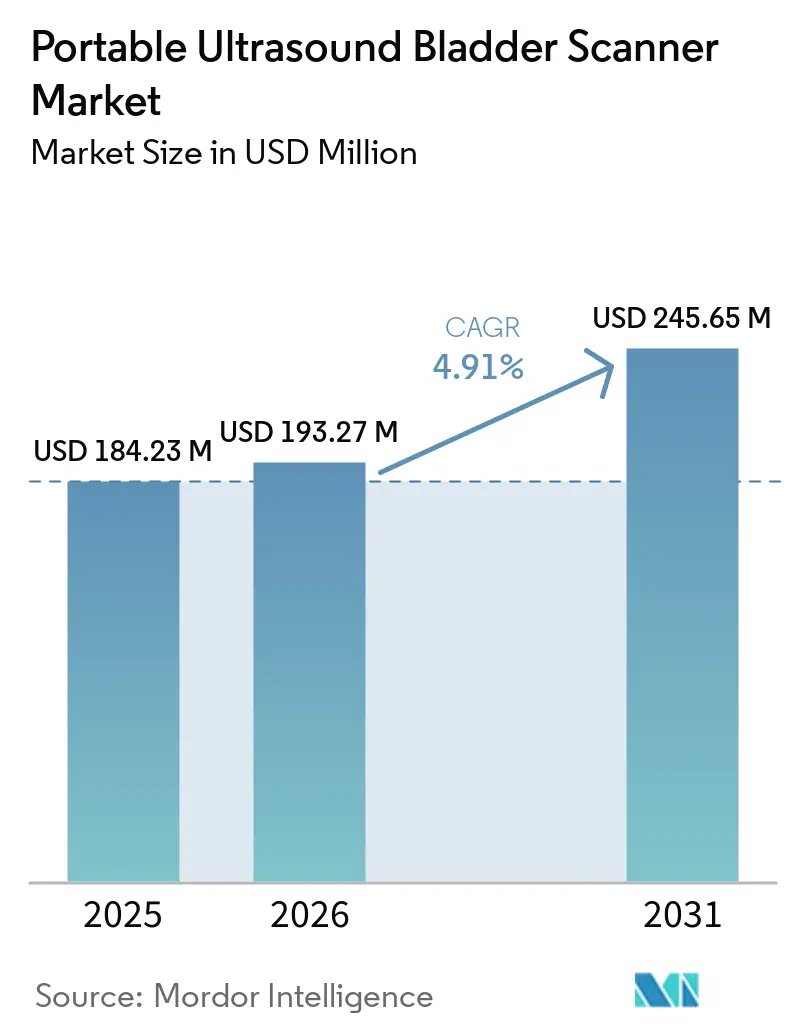
Die Marktgröße für tragbare Ultraschall-Blasenscanner wird im Jahr 2026 auf 193,27 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 184,23 Millionen USD, mit Prognosen für 2031 von 245,65 Millionen USD, was einem Wachstum von 4,91 % CAGR über den Zeitraum 2026–2031 entspricht.
Dieses Wachstum setzt sich fort, auch wenn die Technologie reift und der Wettbewerb zunimmt. Alternde Bevölkerungen, die Miniaturisierung von Ultraschallkomponenten und günstige Erstattungsaktualisierungen stützen die Nachfrage, während regulatorische Komplexität und Lücken in der Bedienerausbildung die Akzeptanz dämpfen. Marktführer reagieren mit KI-gestützter Automatisierung, Portfolioerweiterung und gezielten Lösungen für die Langzeitpflege, Heimversorgung und ambulante Umgebungen. Neben diesen Treibern verzeichnet der Markt eine schärfere Segmentierungsdynamik und geografische Expansion. Der Wettbewerb umfasst globale Bildgebungskonzerne und agile Start-ups; beide Gruppen integrieren KI, um die Genauigkeit zu verbessern und die Scanzeit zu verkürzen. Das größte Einzelhindernis ist der anhaltende Mangel an ausgebildeten Anwendern, der teilweise durch KI-Tools ausgeglichen wird, die die Bilderfassung und -interpretation automatisieren.
Wichtigste Erkenntnisse des Berichts
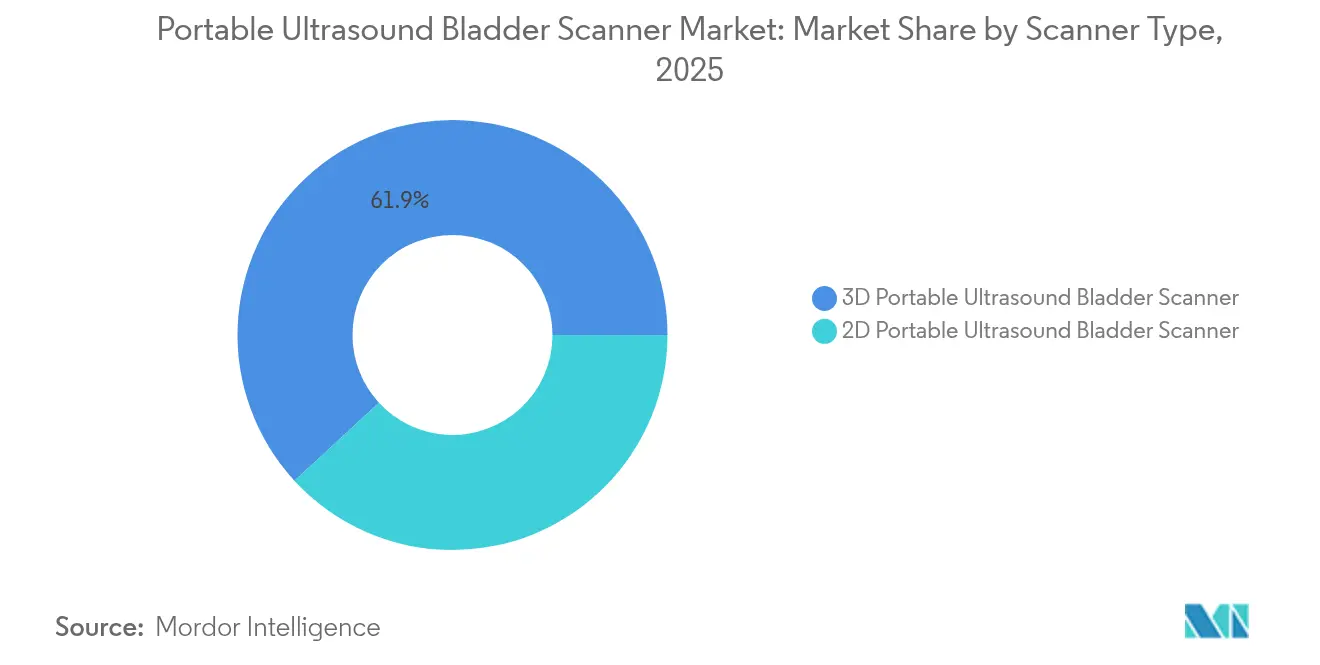
- Nach Scannertyp erfasste die 3D-Technologie im Jahr 2025 einen Marktanteil von 61,85 % am Markt für tragbare Ultraschall-Blasenscanner; die 2D-Technologie expandiert bis 2031 mit einer CAGR von 8,61 %.
- Nach Gerätetyp führten Handgeräte im Jahr 2025 mit einem Umsatzanteil von 54,10 %, während dasselbe Segment zwischen 2026 und 2031 voraussichtlich eine CAGR von 10,91 % verzeichnen wird.
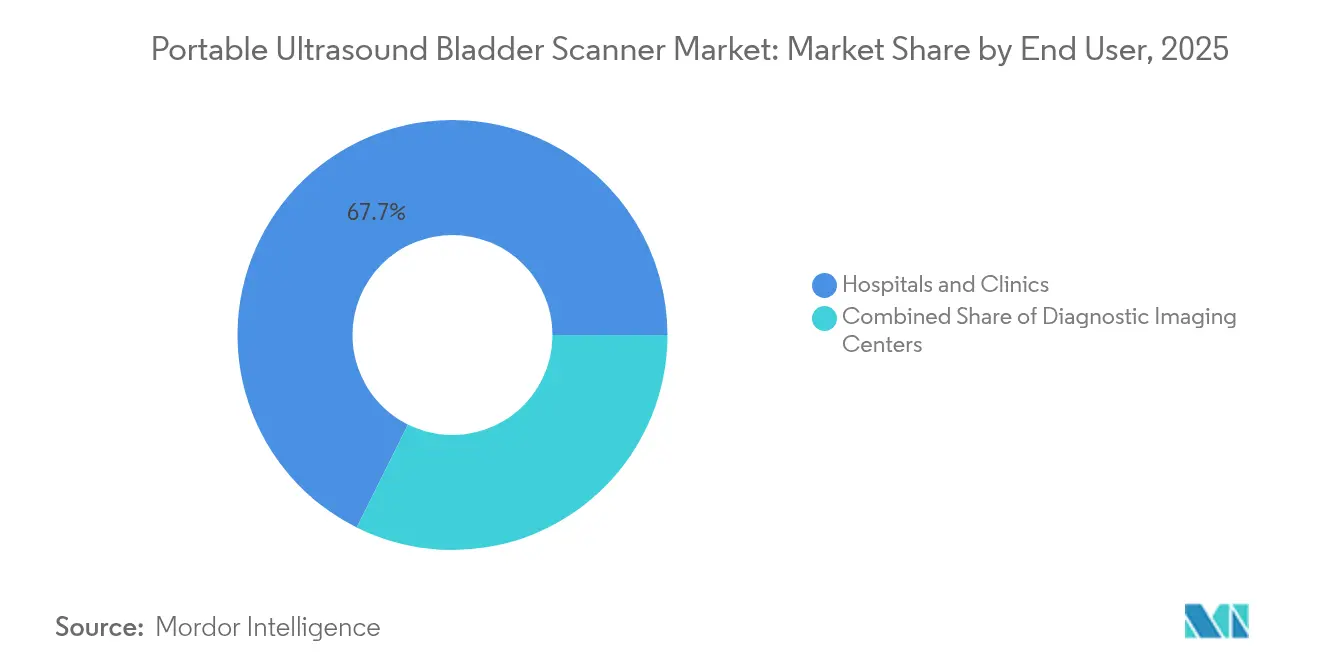
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Anteil von 67,65 % an der Marktgröße für tragbare Ultraschall-Blasenscanner, während Heimversorgungs- und Langzeitpflegeeinrichtungen im Zeitraum 2026–2031 mit einer CAGR von 12,83 % beschleunigen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Marktanteil von 39,25 % am Markt für tragbare Ultraschall-Blasenscanner; der Asien-Pazifik-Raum soll bis 2031 mit einer CAGR von 9,57 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der alternden Bevölkerung | +1.8% | Nordamerika, Europa, Ostasien | Langfristig (≥4 Jahre) |
| Verlagerung des Gesundheitswesens hin zu nicht-invasiver Versorgung am Behandlungsort | +1.5% | Nordamerika, Westeuropa | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Innovation bei tragbaren Plattformen | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz von POCUS | +1.0% | Entwickelte Gesundheitsmärkte | Kurzfristig (≤2 Jahre) |
| Zunehmende Prävalenz urologischer Erkrankungen | +1.6% | Global | Langfristig (≥4 Jahre) |
| Integration von KI & intelligenter Bildgebung | +1.4% | Global, Innovationszentren in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der alternden Bevölkerung steigert die Nachfrage nach der Überwachung des Blasenvolumens
Die Zahl der Menschen ab 65 Jahren steigt in einem beispiellosen Tempo, was die Inzidenz der benignen Prostatahyperplasie und damit verbundener Harnwegskomplikationen erhöht. Scientific Reports verzeichnete 2024 weltweit 112,5 Millionen BPH-Fälle, mit der höchsten Prävalenz in Osteuropa, Zentrallateinamerika und dem andinen Lateinamerika. Medicare-Daten weisen zudem auf Harninkontinenz bei 11,2 % der Leistungsempfänger hin, die in stationären Pflegeeinrichtungen auf 20,6 % ansteigt. Diese demografischen Entwicklungen erhöhen den Bedarf an routinemäßiger Blasenvolumenüberwachung und schaffen ein überzeugendes klinisches und wirtschaftliches Argument für den Markt für tragbare Ultraschall-Blasenscanner sowie eine breitere Nutzung von Blasenscannern.
Verlagerung des Gesundheitswesens hin zu nicht-invasiver Diagnostik am Behandlungsort
Klinische Protokolle priorisieren nun die Reduzierung von Infektionen, den Patientenkomfort und eine schnelle Entscheidungsfindung. Eine Studie zu akutem Schlaganfall aus dem Jahr 2024 zeigte, dass Harnwegsinfektionen nach der Einführung des tragbaren Blasenultraschalls auf 4,0 % sanken, während gleichzeitig die Verweildauer zurückging.[1] Der Medicare-Ärztegebührenplan 2025 führte Telemedizin- und Pflegerschulungscodes ein, die Ferndiagnosewerkzeuge fördern.[2] Diese Reformen unterstützen direkt eine beschleunigte Akzeptanz in der Heimversorgung und in kommunalen Umgebungen.
Kontinuierliche Innovation bei tragbaren und handgehaltenen Ultraschallplattformen
Hersteller verbessern die Hardware und integrieren KI-Algorithmen, die die Blasenerkennung und Volumenberechnung automatisieren. Verathons ImageSense hält den Fehler innerhalb von ±7,5 % zwischen 100–999 mL. Samsung Medison erwarb Sonio, um KI in seine gesamte Produktlinie zu integrieren. Speichereffiziente Segmentierungsalgorithmen steigern zudem die 2D-Leistung auf ressourcenbeschränkten Chips, senken die Kosten und erhalten gleichzeitig die Qualität.
Wachsende Akzeptanz von POCUS in der Notaufnahme, der Intensivpflege und im Primärversorgungsbereich
POCUS-Geräte verkürzen die Triagezeiten und verbessern die Entscheidungsfindung am Krankenbett. Ein Querschnittsvergleich von sechs Handgeräten aus dem Jahr 2024 stellte eine Verringerung der Bildqualitätsunterschiede fest; Faktoren wie Akkulaufzeit und Sondengröße bestimmen nun die Kaufentscheidung.[3] Robotergestützte Ultraschallprototypen kombinieren die Rollen von Sonografen und Radiologen in einer durch verstärkendes Lernen gesteuerten Einheit, was auf eine geringere Abhängigkeit vom Bediener hindeutet. Onkologieabteilungen nutzen den Blasenultraschall, um eine genaue CyberKnife-Dosierung sicherzustellen, was die wachsende Anwendungsbreite verdeutlicht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Bedienern | -1.3% | Schwellenmärkte, ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| Variable Erstattungsrahmen | -0.9% | Fragmentierte Gesundheitssysteme | Kurzfristig (≤2 Jahre) |
| Komplexe regulatorische Zulassungsverfahren | -0.7% | Regionen mit mehrbehördlicher Aufsicht | Mittelfristig (2–4 Jahre) |
| Begrenzte Genauigkeit in komplexen Fällen | -0.6% | Patienten mit Beckenorganprolaps oder Adipositas | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Bedienern für die Ultraschallinterpretation
Die formale Ultraschallausbildung bleibt in der Primärversorgung und in Langzeitpflegeeinrichtungen begrenzt. Obwohl KI-Funktionen wie die automatische Blasenkonturierung die Lernkurven verkürzen, erfordern diese Werkzeuge weiterhin Integrationsaufwand und Anwendervertrauen. Kleinere Anbieter zögern zu investieren, ohne unmittelbare Erstattungssicherheit.
Variable Erstattungs- und Kodierungsrahmen in verschiedenen Regionen
Die Medicare-Regelung 2025 erkannte Telemedizin-Ultraschall an, ließ jedoch spezifische Blasenscan-Codes aus, was Unklarheiten schafft. Das NIH-SEED-Programm betonte, dass die Klarheit bei der Erstattung in ihrer Bedeutung der regulatorischen Zulassung gleichkommen kann. Hersteller müssen ihre Handelsstrategien von Land zu Land anpassen, was einheitliche Markteinführungen verzögert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Scannertyp:
3D führend, 2D beschleunigt3D-Scanner hielten im Jahr 2025 einen Umsatzanteil von 61,85 % am Markt für tragbare Ultraschall-Blasenscanner. Ihre volumetrische Präzision eignet sich für komplexe Anatomien, einschließlich Prolaps-Fällen, bei denen das Fehlerrisiko bei der Katheterisierung hoch ist. Dennoch skalieren 2D-Scanner im Zeitraum 2026–2031 mit einer CAGR von 8,61 %, da algorithmische Verbesserungen die Genauigkeitsbandbreiten verringern. Speichereffiziente Segmentierung läuft nun auf kostengünstigeren Prozessoren, was die durchschnittlichen Verkaufspreise senkt und die adressierbare Nachfrage ausweitet. Beschaffungsteams vergleichen zunehmend Preis-Leistungs-Verhältnisse statt absoluter Genauigkeit, was es 2D ermöglicht, in ressourcenbeschränkte Umgebungen vorzudringen. Die Marktgröße für tragbare Ultraschall-Blasenscanner für 2D-Systeme wird daher voraussichtlich schneller wachsen als für 3D, obwohl letztere die Krankenhausnachfrage für Hochakutstationen beibehält.
Fortschritte bei handgehaltenen Formfaktoren verstärken die 2D-Chance. Integrierte KI macht die Erfassung orthogonaler Ansichten weniger bedienerabhängig, während WLAN-Konnektivität die Datensatzübertragung vereinfacht. Führende 3D-Anbieter reagieren mit der Bündelung von Softwarelizenzen und erweiterten Garantien. Der daraus resultierende Wettbewerb verbessert die Gesamtbetriebskosten für alle Scannertypen und stützt ein zweistelliges Lieferungswachstum in Schwellenländern.

Nach Gerätetyp:
Handgeräte übertreffen wagenbasierte EinheitenHandgeräte generierten im Jahr 2025 einen Umsatzanteil von 54,10 % und sind auf dem Weg zu einer CAGR von 10,91 % bis 2031 – dem Doppelten der Gesamtrate des Marktes für tragbare Ultraschall-Blasenscanner. Klinische Studien zeigen, dass Handgeräte die diagnostische Genauigkeit wagenbasierter Geräte bei Blasenmessungen erreichen, jedoch Komfort am Krankenbett und geringeren Wartungsaufwand bieten. Diese Gleichwertigkeit erweitert ihren Einsatz in Notaufnahmen, Pflegeheimen und Hausbesuchsprogrammen. Die Marktgröße für tragbare Ultraschall-Blasenscanner im Bereich Handgeräte wird voraussichtlich bis 2031 die Marke von 151,3 Millionen USD überschreiten, was die anhaltende Dominanz dieser Kategorie widerspiegelt.
Traditionelle mobile Wagen- und Tischgeräte bedienen weiterhin Intensivstationen, die große Displays und Mehrsondenkapazität benötigen. Sie integrieren sich in Krankenhaus-PACS-Systeme und bleiben entscheidend, wo Rückverfolgbarkeitsregeln vollständige DICOM-Konformität vorschreiben. KI-Erweiterungen optimieren nun auch diese größeren Systeme, sodass sie relevant bleiben, auch wenn Handgeräte an Boden gewinnen. Entscheidungsträger verteilen daher Budgets auf beide Ebenen, um die Ökosystemkontinuität zu gewährleisten und Softwareabonnementerlöse für Hersteller zu steigern.
Nach Endnutzer:
Heimversorgung gewinnt gegenüber Krankenhäusern an DynamikKrankenhäuser und Kliniken kontrollierten im Jahr 2025 einen Umsatzanteil von 67,65 % aufgrund etablierter Beschaffungszyklen und Verfahrensvolumina. Dennoch neigt sich der Markt für tragbare Ultraschall-Blasenscanner zur dezentralisierten Versorgung. Heimversorgungs- und Langzeitpflegeeinrichtungen verzeichnen eine prognostizierte CAGR von 12,83 %, gestützt durch gebündelte Erstattung für Ferndiagnostik und eine Verlagerung geriatrischer Dienste aus dem Krankenhaus. Studien zeigen, dass die Katheterisierungsraten um 80 % sinken, wenn Pflegeteams tragbare Scanner einsetzen, was den wirtschaftlichen Nutzen in kommunalen Umgebungen belegt.
Diagnostische Bildgebungszentren und ambulante Operationszentren sind sekundäre, aber strategische Käufer. Sie setzen Scanner ein, um den Durchsatz zu beschleunigen und Harnverhaltungskomplikationen bei ambulanten Eingriffen zu reduzieren. Anbieter passen daher Serviceverträge an und bieten mobilfähige Designs für Heimversorgungsanbieter sowie vernetzte Konfigurationen für zentralisierte Bildgebungsketten an. Solche Segmentierungsstrategien sichern Herstellern den Zugang zu verschiedenen Wachstumsnischen im Markt für tragbare Ultraschall-Blasenscanner.
Geografische Analyse
Markt für tragbare Ultraschall-Blasenscanner in Nordamerika und Lateinamerika
Nordamerika führt mit einem Umsatzanteil von 39,25 % im Jahr 2025 auf dem Markt für tragbare Ultraschall-Blasenscanner, angetrieben durch die hohe Prävalenz von Harninkontinenz bei Medicare-Begünstigten und unterstützende Gerätekodierungen. Die FDA-Herabstufung hat die Markteinführungszeit verkürzt und schnellere Portfolio-Aktualisierungen gefördert. Kanada liegt hinter den Vereinigten Staaten, folgt jedoch ähnlichen Adoptionsentwicklungen, während Mexikos Privatkliniken die Nachfrage innerhalb Lateinamerikas anführen.
Markt für tragbare Ultraschall-Blasenscanner in Europa
Europa belegt den zweiten Rang. Deutschland verzeichnet die höchsten Stückzahlen, angetrieben durch die Einführung in Pflegeheimen mit mehreren Einrichtungen, wo die Prävalenz von Verweilkathetern 13,4 % erreichte. Das Vereinigte Königreich und Frankreich folgen und nutzen nationale Gesundheitsprioritäten, die auf die Reduzierung nosokomialer Infektionen abzielen. Südeuropa beschleunigt sich, da die alternde Bevölkerung die öffentlichen Gesundheitsbudgets belastet und das Interesse an kosteneffektiver Blasenüberwachung steigert.
Markt für tragbare Ultraschall-Blasenscanner im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einem CAGR von 9,57 % das stärkste Wachstum. China profitiert von staatlichen Investitionen in Primärkliniken und der weltweit größten älteren Bevölkerungsgruppe. Inländische Anbieter liefern erschwingliche Scanner, während multinationale Unternehmen die Premium-Krankenhaussegmente behalten. Japans überalterte Gesellschaft treibt eine hohe Pro-Kopf-Nutzung an, während Indiens wachsende Mittelschicht die städtische Nachfrage ankurbelt. Strategische Akquisitionen, wie der KI-Vorstoß von Samsung Medison, stimulieren den regionalen Markt für tragbare Ultraschall-Blasenscanner zusätzlich.
Markt für tragbare Ultraschall-Blasenscanner im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika sowie Südamerika verzeichnen einen stetigen, aber ungleichmäßigen Fortschritt. Die Krankenhausmodernisierungen in den GCC-Staaten umfassen den Einsatz von Blasenscannern, jedoch hinkt der ländliche Zugang hinterher. Brasilien und Argentinien dominieren den südamerikanischen Absatz innerhalb privater städtischer Netzwerke. Stadt-Land-Gefälle prägen daher lokalisierte Marketingstrategien und den Kundendienst vor Ort.
Regulatorisches Umfeld
Tragbare Ultraschall-Blasenscanner werden in den wichtigsten Märkten als Medizinprodukte reguliert, und in den Vereinigten Staaten wird üblicherweise der FDA-510(k)-Zulassungsweg für Ultraschallbildgebungssysteme der Klasse II (21 CFR 892.1560) genutzt. Ein zentraler Wendepunkt für die Compliance ist die FDA Quality Management System Regulation (QMSR), die am 2. Februar 2026 in Kraft tritt, die ISO 13485:2016 per Verweis einbezieht und die Erwartungen an Qualitätsmanagementsysteme in Richtung ISO-konformer Dokumentations- und Inspektionspraktiken verschiebt.
Für die globale Kommerzialisierung und Versorgungskontinuität steuern Hersteller zudem Produktnormen und Anforderungen der Außenhandelsverwaltung, die sich auf Time-to-Market und Landungskosten auswirken. Bei grenzüberschreitenden Lieferungen fallen diese Geräte unter den HS-Code 9018.12 (Ultraschall-Abtastgeräte), wodurch eine korrekte Klassifizierung für die Zollabfertigung in verschiedenen Regionen wichtig ist. Zu den jüngsten Aktivitäten beim Marktzugang in den USA zählt die FDA-510(k)-Zulassung für Astrasono Technology Co., Ltd. (K250331, September 2025), die die fortgesetzte Aufnahme neuer Anbieter im etablierten Regulierungsrahmen widerspiegelt.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat. Verathon führt das Feld mit seiner BladderScan-Linie und ImageSense-KI an und stärkt die Markentreue durch Genauigkeitsansprüche. GE Healthcare Technologies und Philips diversifizieren von breiten Ultraschallportfolios in dedizierte Blaseneinheiten und nutzen globale Servicekanäle. Samsung Medisons Kauf von Sonio signalisiert die Absicht großer Bildgebungsanbieter, KI-Talente zu sichern.
Zu den Disruptoren gehören Butterfly Network und Clarius Mobile Health. Butterfly pivotierte über den allgemeinen Ultraschall hinaus und brachte im Mai 2024 iQ+ Bladder auf den Markt, um spezialisierte Arbeitsabläufe zu adressieren. Clarius erhielt im Januar 2024 die FDA-Zulassung für Bladder AI und bietet cloudgestützte Volumenberechnung an. Start-ups betonen SaaS-Erlöse, Remote-Updates und Abonnementmodelle und fordern damit traditionelle hardwarezentrierte Ansätze heraus.
Strategische Schritte zielen auch auf unterversorgte Segmente ab. Exos Iris-Handgerät integriert SweepAI und positioniert sich für Hausbesuche und Sanitäterflotten. Partnerschaften mit Telemedizinanbietern betten die Blasenscanning in virtuelle Versorgungspfade ein. Der daraus resultierende Ökosystemwettbewerb verbessert die Gerätefähigkeiten, senkt die Stückpreise und erweitert den Zugang im gesamten Markt für tragbare Ultraschall-Blasenscanner.
Branchenführer im Markt für tragbare Ultraschall-Blasenscanner
-
Becton, Dickinson and Company
-
dBMEDx Inc.
-
GE Healthcare Technologies Inc.
-
Caresono Technology Co., Ltd.
-
Echo-Son SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für tragbare Ultraschall-Blasenscanner Unternehmen in diesem Bericht
- Verathon
- GE Healthcare Technologies Inc.
- LABORIE Medical Technologies Corp.
- dBMEDx
- Caresono Technology Co., Ltd.
- Vitacon US LLC
- EchoNous (Signostics Inc.)
- Sonostar Technologies
- Beckton Dickinson
- Wuhan Tianyi Electronic
- MCube Technology Co., Ltd.
- SRS Medical Systems Inc.
- Echo-Son SA
- Butterfly Network, Inc.
- Clarius Mobile Health Corp.
- SonoScape Medical Corp.
- Vave Health
- Mindray Bio-Medical Electronics Co., Ltd.
- Koninklijke Philips
- Meike Co., Ltd. (CubeScan)
Lesen Sie die Analyse der tragbarer Ultraschall-Blasenscanner-Unternehmen
Marktchancen und Zukunftsaussichten
Die umsetzbarste Chance liegt in der Skalierung der Blasenscanung auf dezentrale Versorgungsumgebungen, in denen die Bedienerkompetenz variiert und Arbeitsabläufe schnelle, wiederholbare Messungen erfordern. Standardisierte klinische Schulungen und Protokollierung unterstützen diesen Wandel, einschließlich des Klinikertoolkits der NSW Agency for Clinical Innovation (ACI), das Indikationen und Messschritte für Anwender ohne Sonographie-Ausbildung kodifiziert. Dies steht im Einklang mit dem übergreifenden Bedarf, die Abhängigkeit vom Bediener zu verringern, der bei Einsätzen in der Langzeitpflege und häuslichen Pflege betont wird.
Zusätzlichen kommerziellen Auftrieb geben fortlaufende FDA-Zulassungen, die die Produktauswahl erweitern und den Wettbewerb um Funktionen im Bereich Automatisierung und Point-of-Care-Nutzbarkeit verstärken. Beispielsweise erweitert die FDA-510(k)-Zulassung für Edgecare, Inc. EdgeFlow UW20 (K252237, April 2026) und Astrasono A3Pro (K250331, September 2025) die Palette verfügbarer Blasenvolumen-Scanner. Mit der Erweiterung der Portfolios können Anbieter sich durch KI-gestützte Volumenberechnung, Workflow-Integration und compliance-gerechtes Design (einschließlich Einhaltung weit verbreiteter Sicherheits- und Leistungsstandards für diagnostische Ultraschallsysteme) differenzieren, was den Schulungsaufwand senken und eine breitere Einführung über die Abteilungen der Akutversorgung hinaus unterstützen kann.
Neueste Industrielle Entwicklungen in Markt für tragbare Ultraschall-Blasenscanner
- April 2026: Edgecare, Inc. erhielt die US-FDA-510(k)-Zulassung für den Blasenscanner EdgeFlow UW20 (K252237). Die Zulassung erweitert die Optionen für Anbieter, die eine dedizierte Blasenvolumenbewertung in Point-of-Care-Workflows suchen, und unterstreicht das Tempo neuer Produkteinführungen im etablierten Klasse-II-Zulassungsweg.
- Juli 2025: GE HealthCare erhielt die US-FDA-510(k)-Zulassung für seine primären Ultraschall-Bildgebungssysteme Venue und Venue Go (K251322). Die Zulassung ist nicht auf die Blasenscanung beschränkt, unterstützt jedoch breitere Point-of-Care-Ultraschalleinsätze, bei denen die Blasenbewertung in multifunktionale Bettseiten-Bildgebungsplattformen integriert werden kann.
- Mai 2024: Butterfly Network brachte iQ+ Bladder auf den Markt und erweiterte damit sein universelles, handgehaltenes Ultraschallgerät um einen dedizierten Workflow zur Blasenscanung. Dies erhöhte den Wettbewerbsdruck auf etablierte Anbieter spezialisierter Blasenscanner, indem ein softwaregetriebener Plattformansatz in Anwendungsfälle der Blasenvolumenmessung eingebracht wurde.
Markt für tragbare Ultraschall-Blasenscanner Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus tragbaren Ultraschall-Blasenscannern, die zur nichtinvasiven Schätzung des Blasenvolumens und des Restharnvolumens in der klinischen Versorgung eingesetzt werden und die Beurteilung von Harnverhalt sowie Katheterisierungsentscheidungen unterstützen.
Ausschlüsse aus dem Umfang: Das Modell schließt Allzweck-Ultraschallsysteme und urologische Verbrauchsmaterialien aus. Es schließt auch Verfahrensgebühren aus, die möglicherweise separat vom Geräteverkauf abgerechnet werden.
Segmentierungsübersicht
- Nach Scannertyp
- 2D tragbarer Ultraschall-Blasenscanner
- 3D tragbarer Ultraschall-Blasenscanner
- Nach Gerätetyp
- Tragbares Handgerät
- Mobiler Wagen
- Tischgerät
- Nach Endnutzer
- Krankenhäuser & Kliniken
- Diagnostische Bildgebungszentren
- Ambulante Operationszentren
- Heimversorgungs- & Langzeitpflegeeinrichtungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- GCC
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grenzen dessen festzulegen, was als tragbarer Ultraschall-Blasenscanner gilt, und um den nachfrageseitigen Bedarf an Blasenvolumenüberwachung zu erfassen. Zu den Referenzen gehörten öffentliche und offizielle Quellen wie die Gerätedatenbank der US-amerikanischen FDA, die US Centers for Medicare and Medicaid Services (für den entsprechenden Kodierungskontext), die CDC (für Indikatoren zur Belastung durch Harnwegserkrankungen) sowie die Weltgesundheitsorganisation für übergeordnete Signale zur Versorgungserbringung.
Um die Eingaben praxisnah zu halten, wurden auch Jahresberichte von Unternehmen, Investorenpräsentationen, Produktdatenblätter und klinische Leitlinien medizinischer Fachgesellschaften herangezogen. Seriöse Berichterstattung in der Gesundheitsfachpresse wurde auf Markteinführungs- und Preiskontext hin ausgewertet. In einigen Fällen wurden kostenpflichtige Abonnements ausschließlich zur Beschleunigung von Finanzprüfungen, Patentrecherchen sowie der Suche nach Ausschreibungen und öffentlich angekündigten Beschaffungsvorhaben genutzt. Diese Desk-Research-Quellen sind illustrativ und nicht erschöpfend; zusätzliche öffentliche Dokumente wurden gesichtet, um Lücken zu schließen, Annahmen zu validieren und Definitionsfragen zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden mit einer Mischung aus Beschaffungsverantwortlichen in Krankenhäusern, Klinikern, die Blasenscanner in Stationen und ambulanten Einrichtungen einsetzen, sowie Distributions- und Serviceteilnehmern geführt, die reale Kaufzyklen kennen. Für eine globale Abdeckung wurden die Beiträge über reife und sich entwickelnde Gesundheitssysteme hinweg ausgewogen, sodass Annahmen zu Adoption, Ersatzzyklen und typischen Verkaufspreisen überprüft und bei Bedarf korrigiert werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 12 % | APAC: 47 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 33 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 55 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der geeignete Versorgungseinrichtungen mit der Nutzung von Blasenscannern verknüpft und diesen Nachfragepool anschließend mithilfe realistischer Ersatzzeiträume und durchschnittlicher Verkaufspreisbänder in Gerätewerte umrechnet. In der Praxis spiegeln die Modelleingaben stationäre und postoperative Versorgungsvolumina, Indikatoren für Harnverhalt und Katheterisierungsrisiken, den Wandel hin zu Point-of-Care-Ultraschall sowie Beschaffungszyklen in Krankenhäusern und Langzeitpflegeeinrichtungen wider.
Nach der Gesamtbildung wird diese durch selektive Bottom-up-Prüfungen validiert. Wo öffentliche Angaben vorliegen, werden Lieferantenumsätze einer Stichprobe zusammengeführt, typische Durchschnittsverkaufspreisbänder anhand von Produktkatalogen und Ausschreibungen validiert und der Kanalmix durch Distributor-Interviews bestätigt. Bei dünner Datenlage werden Lücken durch Proxy-Adoptionsraten aus vergleichbaren tragbaren Ultraschallkategorien geschlossen und anschließend anhand regionsspezifischer Interview-Rückmeldungen korrigiert.
Für die Prognose war die Szenarioanalyse der Hauptansatz, unterstützt durch Trendprüfungen zu Investitionsbudgets von Krankenhäusern, zur Technologieerneuerung (2D- versus 3D-Mix) und zu erwarteten Penetrationsveränderungen in den Regionen. Die Annahmen werden explizit gehalten, damit der Leser nachvollziehen kann, wie jede Eingabe die Endzahl beeinflusst.
Datenvalidierung und Aktualisierungszyklus
Vor der Finalisierung werden die Ergebnisse anhand unabhängiger Signale überprüft, darunter die Frage, wie schnell installierte Basen angesichts von Ersatzzyklen und Beschaffungsvorlaufzeiten realistisch wachsen können. Wenn Abweichungen auftreten, wird untersucht, ob diese durch tatsächliche Nachfrage- oder Preisbewegungen erklärt werden können. Lässt sich die Veränderung nicht begründen, werden die Annahmen überarbeitet und die zuständigen Experten erneut kontaktiert.
Anschließend wird eine mehrstufige interne Überprüfung durchgeführt, damit Definitionen, Einheiten und Umrechnungen über Regionen und Jahre hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie bedeutenden regulatorischen Maßnahmen, Produkteinführungen oder Preisverschiebungen. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, um sicherzustellen, dass die Zahlen mit den neuesten bestätigten Informationen übereinstimmen.
Marktgröße für tragbare Ultraschall-Blasenscanner von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt können voneinander abweichen, selbst wenn das Thema identisch klingt, da jeder Herausgeber die Grenze zwischen tragbaren Blasenscannern und breiteren Ultraschallgeräten unterschiedlich ziehen kann. Abweichungen entstehen auch durch unterschiedliche Basisjahre und Währungszeitpunkte.
Durch die Verfolgung von Ersatzzyklen installierter Basen und die Aktualisierung der Durchschnittsverkaufspreisbänder mithilfe von Beschaffungs- und Distributorprüfungen hält Mordor Intelligence den Umfang auf Umsätze aus tragbaren Blasenscanner-Geräten fokussiert, die mit der Messung von Blasenvolumen und Restharnvolumen verbunden sind, unter Ausschluss von Mehrzweck-Ultraschallwagen und servicelastigen Gesamtwerten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 193,27 Mio. USD (2026) | |
| Globales Beratungsunternehmen A | 280,90 Mio. USD (2024) | Verwendet ein anderes Basisjahr und scheint den Gesamtwert auf einem breiteren Point-of-Care-Ultraschall-Nachfragepool zu verankern, was angrenzende tragbare Ultraschallumsätze jenseits der reinen Blasenscanner einbeziehen kann. |
| Branchenpublikation B | 245,30 Mio. USD (2023) | Beginnt mit einem früheren Jahr und wendet wahrscheinlich eine breitere Gerätedefinitionsgrenze an (einschließlich nicht tragbarer oder Mehrzweck-Blasenbeurteilungsplattformen), was den Marktwert anheben kann, selbst wenn die Stückzahlnachfrage ähnlich ist. |
Die Streuung erklärt sich hauptsächlich durch Umfangsgrenzen und Jahresverankerung und sekundär durch die Annahmen zur Preisentwicklung in den Regionen. Wenn das Modell auf die Nutzung in Versorgungseinrichtungen, Ersatzzeiträume und realistische Durchschnittsverkaufspreisbänder zurückgeführt werden kann, ist die endgültige Marktgröße leichter reproduzierbar und für Planungszwecke einem Stresstest zu unterziehen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für tragbare Ultraschall-Blasenscanner und welches Wachstum wird prognostiziert?
Die Marktgröße für tragbare Ultraschall-Blasenscanner beträgt im Jahr 2026 193,27 Millionen USD und wird voraussichtlich bis 2031 auf 245,65 Millionen USD anwachsen, mit einer CAGR von 4,91 %.
Welche Scannertechnologie dominiert den Markt derzeit?
3D-Scanner dominieren mit einem Umsatzanteil von 61,85 % im Jahr 2025 aufgrund überlegener volumetrischer Genauigkeit.
Warum gewinnen Handscanner an Beliebtheit?
Handgeräte kombinieren krankenhausgerechte Genauigkeit mit Tragbarkeit und treiben eine CAGR von 10,91 % zwischen 2026 und 2031 an.
Welches Endnutzersegment wächst am schnellsten?
Heimversorgungs- und Langzeitpflegeeinrichtungen wachsen mit einer CAGR von 12,83 %, da die Versorgung aus dem Krankenhaus verlagert wird.
Welche Rolle spielt KI bei neuen Blasenscannern?
KI automatisiert die Blasenerkennung und Volumenberechnung, reduziert die Bedienerabhängigkeit und verbessert die Workflow-Effizienz.
Welche Region bietet das höchste Wachstumspotenzial?
Der Asien-Pazifik-Raum verzeichnet die schnellste Expansion mit einer CAGR von 9,57 %, angetrieben durch große ältere Bevölkerungsgruppen und steigende Gesundheitsinvestitionen.