
Marktgröße und Marktanteil für Heizungsanlagen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 47.24 Milliarden US-Dollar |
| Marktgröße (2031) | 61.21 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.32 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
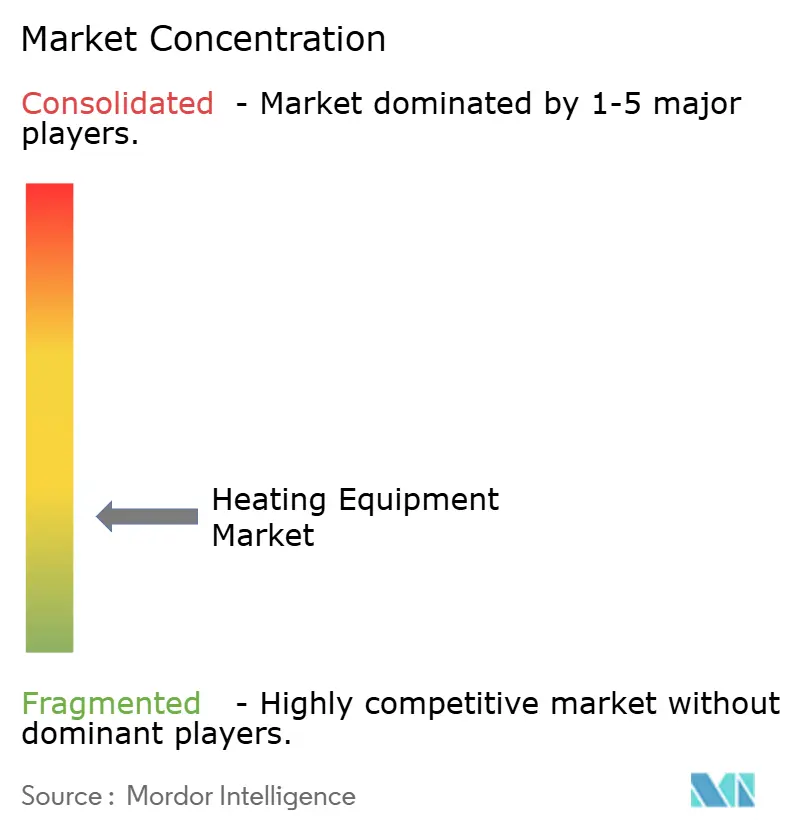
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Heizungsanlagen von Mordor Intelligence
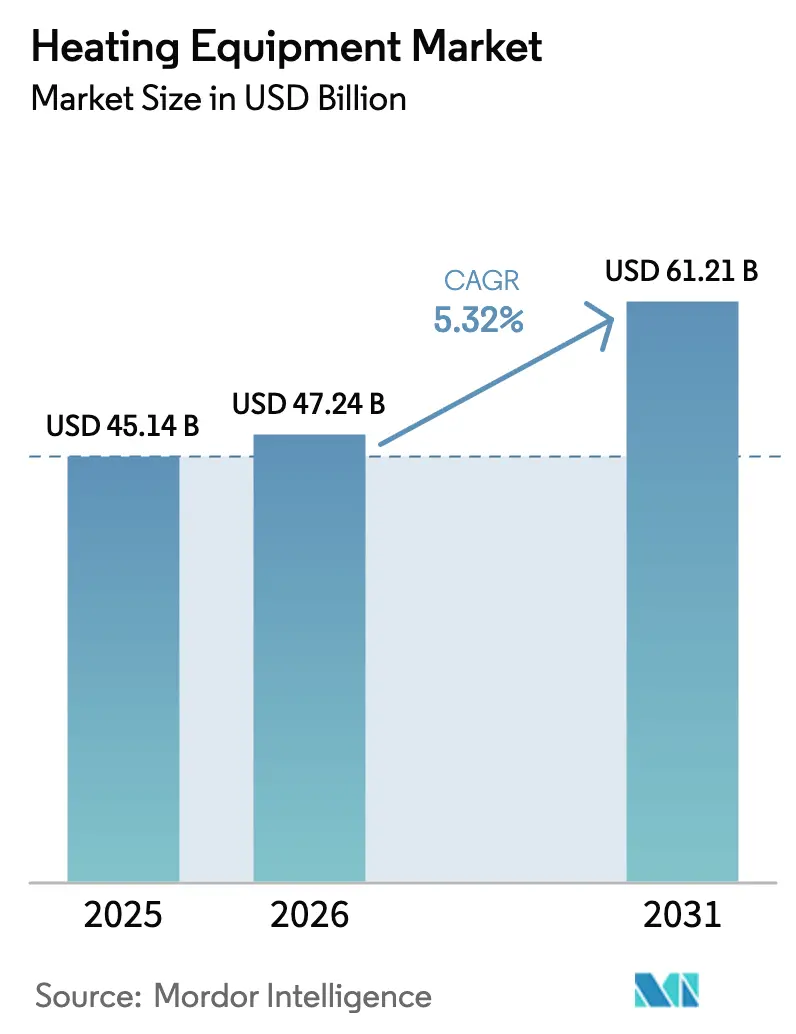
Die Marktgröße für Heizungsanlagen wird voraussichtlich von 45,14 Milliarden USD im Jahr 2025 auf 47,24 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 61,21 Milliarden USD erreichen, was einem CAGR von 5,32 % über den Zeitraum 2026–2031 entspricht. Das Wachstum spiegelt leistungsbasierte Gebäudecodes, unternehmerische Dekarbonisierungsverpflichtungen und Elektrifizierungsprogramme wider, die Wärmepumpen gegenüber Verbrennungsgeräten bevorzugen. Wärmepumpen bieten nun ganzjährigen Komfort als einzelne Anlagen, während wasserstofffähige Kessel Gebäudeeigentümern einen schrittweisen Dekarbonisierungspfad ermöglichen. Fernwärmebetreiber kombinieren Abwärmekreisläufe mit zentralisierten Wärmepumpen, um den Erdgasbedarf zu reduzieren, und Hersteller investieren in modulare Kompressoren, die die Installationszeit verkürzen. Politisch verknüpfte Rückerstattungen senken weiterhin die Anfangskostenbarrieren, doch Netzplaner müssen gleichzeitige Winterspitzen bewältigen, da immer mehr Wohngebäude elektrifiziert werden.
Wichtigste Erkenntnisse des Berichts
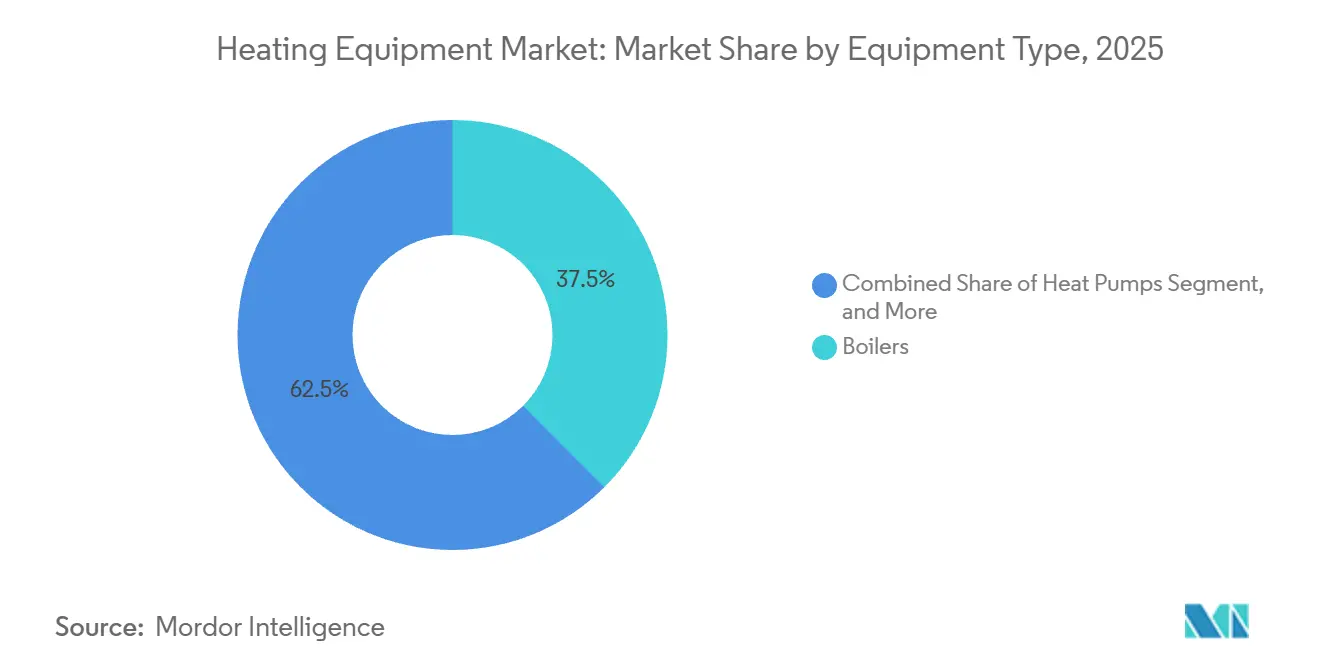
- Nach Gerätetyp hielten Kessel im Jahr 2025 einen Marktanteil von 37,54 % am Markt für Heizungsanlagen, während Wärmepumpen bis 2031 mit einem CAGR von 6,38 % voranschreiten.
- Nach Endverbraucherbranche dominierte das Wohngebäudesegment im Jahr 2025 mit 57,83 % der Marktgröße für Heizungsanlagen und wird voraussichtlich bis 2031 einen CAGR von 6,42 % verzeichnen.
- Nach Brennstofftyp hielten strombasierte Systeme im Jahr 2025 einen Anteil von 54,72 %, während wasserstofffähige Konfigurationen mit einem CAGR von 6,63 % das am schnellsten wachsende Segment darstellen.
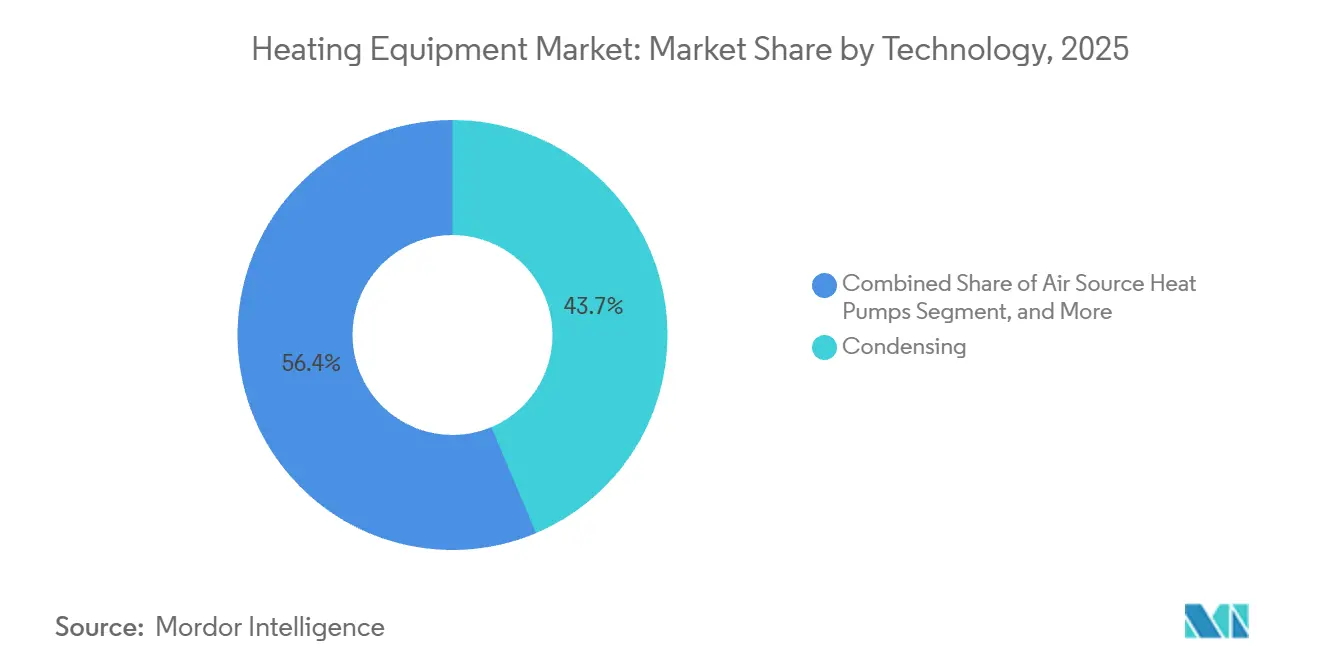
- Nach Technologie entfielen im Jahr 2025 43,65 % der Marktgröße für Heizungsanlagen auf Kondensationskessel, doch Luftwärmepumpen sind auf dem Weg zu einem CAGR von 7,67 %.
- Nach Installationstyp entfielen im Jahr 2025 70,32 % des Marktanteils auf Austausch- und Nachrüstungsaktivitäten, während Neuinstallationen bis 2031 voraussichtlich mit einem CAGR von 6,89 % steigen werden.
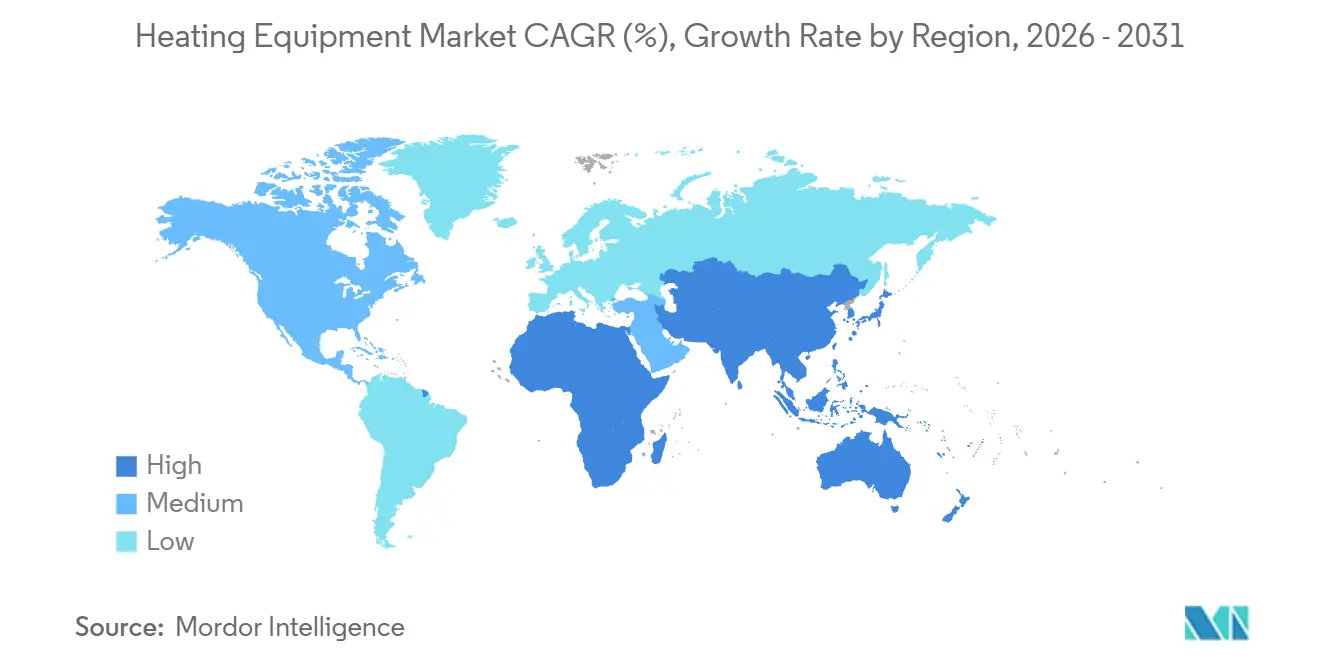
- Nach Geografie führte der asiatisch-pazifische Raum im Jahr 2025 mit einem Umsatzanteil von 40,19 %, während die Region Naher Osten und Afrika für den schnellsten CAGR von 7,78 % bis 2031 positioniert ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Heizungsanlagen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Elektrifizierungsschub in Nachrüstprogrammen für Kälteklimata | +1.2% | Nordamerika und Europa, Ausstrahlungseffekte auf Nordostasien | Mittelfristig (2–4 Jahre) |
| Klimaneutrale Unternehmensstandorte erfordern standortgebundene Wärmepumpen | +0.8% | Global, konzentriert in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Gasphase-Wärmepumpeninnovationen für industrielle Hochtemperaturtrocknung | +0.6% | Europäische und asiatisch-pazifische Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Leistungsbasierte Gebäudecodes beschleunigen den Kesselaustausch | +1.0% | Europa und ausgewählte nordamerikanische Städte | Mittelfristig (2–4 Jahre) |
| Integration von Abwärme in Wärmepumpen in der Fernwärme | +0.5% | Nordeuropa, China, Südkorea | Langfristig (≥ 4 Jahre) |
| Pilotprojekte zur Beimischung von grünem Wasserstoff in gewerblichen Kesseln | +0.4% | Deutschland, Niederlande, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierungsschub in Nachrüstprogrammen für Kälteklimata
Regionen mit extremen Minustemperaturen leiten nun öffentliche Mittel in Wärmepumpen-Nachrüstungen, die Heizöl- und Propansysteme ersetzen. New Yorks Clean-Heat-Programm stellte 2025 250 Millionen USD für 100.000 Wohngebäudeumrüstungen bereit, während Quebec 300 Millionen CAD (222 Millionen USD) zur Nutzung überschüssiger Wasserkraft bereitstellte.[1]New York State Energy Research and Development Authority, "Clean Heat Program," nyserda.ny.gov Die Hardware ist bereit; Mitsubishis Zuba-Central-Kanalgerät liefert bei minus 30 °C volle Leistung, und Carrier kombiniert Wasserwärmepumpen mit Glykolkreisläufen zur Frostverhinderung. Der Engpass hat sich von der technologischen Bereitschaft hin zur Installateurkapazität und zum Stromtarifdesign verlagert, das der Hardware-Innovation um etwa zwei Jahre hinterherhinkt.
Klimaneutrale Unternehmensstandorte erfordern standortgebundene Wärmepumpen
Unternehmen, die wissenschaftsbasierte Ziele verfolgen, tauschen Kessel gegen große Wasser- oder Erdwärmepumpen aus, um Scope-1-Emissionen zu eliminieren. Microsoft rüstete 12 Rechenzentrumsstandorte nach, reduzierte den Erdgasverbrauch um 85 % und stellte den Kauf von Ausgleichszertifikaten ein.[2]Microsoft, "2025 Sustainability Report," microsoft.com Amazon spezifizierte Erdwärmepumpen für deutsche und polnische Lagerhäuser, und Unilever elektrifiziert bis 2030 40 Fabriken. Jedes Projekt übersteigt oft 500 kW, generiert mehrjährige Serviceeinnahmen und bevorzugt Wärmepumpen-als-Dienstleistung-Verträge, bei denen Originalgerätehersteller pro gelieferter Kilowattstunde statt für Geräteverkäufe abrechnen.
Gasphase-Wärmepumpeninnovationen für industrielle Hochtemperaturtrocknung
Industrielle Anlagen, die eine Versorgung mit mehr als 120 °C benötigen, testen nun Gasphasengeräte, die mit Erdgas oder Biogas betrieben werden. Ein Pilotprojekt in einer deutschen Textilfabrik reduzierte den Primärenergieverbrauch um 40 % und erzielte eine Amortisationszeit von unter vier Jahren, was europäische und japanische Finanzierungsrunden anregte.[3]Bundesministerium für Wirtschaft und Klimaschutz, "Förderung industrieller Wärmepumpen," bmwk.de Bosch und Johnson Controls entwickeln modulare Systeme bis zu 2 MW und positionieren sich für bevorstehende Überarbeitungen der europäischen Industrieemissionsrichtlinie, die solche Lösungen vorschreiben könnte.
Leistungsbasierte Gebäudecodes beschleunigen den Kesselaustausch
Regulierungsbehörden begrenzen nun die Energieintensität von Gebäuden, anstatt Gerätebewertungen vorzuschreiben. Der britische Future Homes Standard verbietet fossile Heizungen in Neubauten ab 2026, Deutschlands Gebäudeenergiegesetz schreibt 65 % erneuerbare Wärme bei Austausch vor, und Frankreichs RE2020 legt Kohlenstoffgrenzen fest, die de facto reine Gaskessel ausschließen. Diese Vorschriften verkürzen die Modernisierungszyklen auf Fünf-bis-Sieben-Jahres-Fenster und drängen sowohl Wärmepumpenhersteller als auch Kesselmarken dazu, wasserstofffähige Modelle zu entwickeln, die Übergangsschwellenwerte erfüllen und gleichzeitig zukünftige Brennstoffmischungen absichern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Netzkapazitätsengpässe in elektrifizierten Stadtvierteln | -0.9% | Nordamerika und Europa, städtische Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel für Mehrfachtechnologie-Nachrüstungen | -0.7% | Global, akut in Deutschland, Vereinigtem Königreich, Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Volatile Nickelpreise erhöhen die Stückliste für fortschrittliche Wärmepumpen | -0.4% | Global, Lieferkettenexposition im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Verwaltung von Wohngebäude-Rückerstattungen | -0.3% | Vereinigte Staaten und Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzkapazitätsengpässe in elektrifizierten Stadtvierteln
Schnelle Elektrifizierung kann Winterspitzen verdoppeln und Transformatoren sowie Leitungen überlasten, die für gasgeheizte Häuser ausgelegt sind. National Grid meldete, dass 22 % der Niederspannungskreise in Großraum London verstärkt werden müssen, wobei die Aufrüstungskosten rund 4.000 GBP (5.200 USD) pro Haushalt betragen und die Vorlaufzeiten 18 Monate betragen. Eversource verzögerte 1.200 Anträge in Massachusetts, weil Umspannwerke keine freie Kapazität hatten. Deutsche Versorgungsunternehmen schätzen Netzinvestitionen von 50 Milliarden EUR (54 Milliarden USD) bis 2035, Ausgaben, die letztendlich die gelieferten Strompreise erhöhen. Laststeuerungsabschaltungen helfen, erhöhen jedoch die Installationskomplexität, wenn Auftragnehmer Kunden einschreiben und intelligente Thermostate in Betrieb nehmen müssen.
Fachkräftemangel für Mehrfachtechnologie-Nachrüstungen
Der Rollout von Wärmepumpen erfordert Kompetenz in den Bereichen Heizung, Lüftung und Klimatechnik, Elektrotechnik und Sanitär, doch die Ausbildungspipelines hinken hinterher. Das Vereinigte Königreich benötigt bis 2030 30.000 zertifizierte Installateure, hatte aber 2025 nur etwa 3.000. Deutschland steht vor einem Fehlbedarf von 60.000 Technikern, und nur 15 % der US-amerikanischen Auftragnehmer sind in der Inbetriebnahme für Kälteklimata kompetent. Originalgerätehersteller reagieren mit Virtual-Reality-Simulatoren und Lehrplänen für Gemeinschaftshochschulen, doch diese Maßnahmen brauchen mehr als zwei Jahre, um einsatzbereite Fachkräfte hervorzubringen, was Projektwarteschlangen verlängert und das Verbrauchervertrauen dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Wärmepumpen untergraben die Dominanz von Kesseln
Kessel halten im Jahr 2025 noch immer einen Marktanteil von 37,54 %, gestützt durch industriellen Dampf und Fernwärmelasten, die eine Leistung von mehr als 90 °C erfordern. Wärmepumpen hingegen schreiten mit einem CAGR von 6,38 % voran und verdrängen zunehmend den Austausch von Warmluftöfen in Nordamerika und Heizkörpern mit Wasserheizung in Europa. Öfen verbleiben in kanalisierten US-amerikanischen Wohngebäuden, stehen aber nun durch kanalgeführte Inverter-Wärmepumpen vor direkter Substitution. Nischengeräte wie Strahlungsheizpaneele erschließen Spezialanwendungen, erzielen jedoch Premiummargen. Die Wettbewerbsgrenze zeigt, dass Wohn- und leichte Gewerbekunden stark in Richtung Elektrifizierung schwenken, während Hochtemperatur-Industrieanlagen Kessel behalten, bis die Gasphasentechnologie oder die Wasserstoffbeimischung skaliert. Hybride Wärmepumpen-plus-Kessel-Pakete erleichtern die Einführung, indem sie 80 % elektrifizierte Jahreslast mit fossiler Sicherung für extreme Spitzen ermöglichen, was die Netzauswirkungen und die Kosten für Hausbesitzer glättet.
Die strategische Differenzierung dreht sich um Software. Tranes Tracer-Plattform prognostiziert Belegung und Wetter, heizt während Niedrigtarifzeiten vor und erschließt Versorgungsanreize für die Lastabwerfung. Diese Funktionen verlagern den Markt für Heizungsanlagen von der Hardware-Marge hin zum lebenslangen Servicewert, erhöhen die Eintrittsbarrieren für reine Preisanbieter und ermutigen etablierte Anbieter, Analysen mit Garantie und Wartung zu bündeln.


Nach Endverbraucherbranche: Wohngebäudevolumen versus Industriewert
Im Jahr 2025 machten Wohngebäudekäufer 57,83 % des Marktanteils aus und werden voraussichtlich bis 2031 mit einem CAGR von 6,42 % wachsen. Dieses Wachstum wird durch US-amerikanische Steuergutschriften, europäische Nachrüstungsmandate und Chinas Übergang von Kohle zu Strom gestützt. Gewerbliche Immobilienverwalter, die sich auf die Gesamtbetriebskosten konzentrieren, halten einen Anteil von etwa 25 % und bevorzugen Geräte, die für die Integration in die Gebäudeautomation vorbereitet sind.
Industriekunden mit einem Anteil von 12 % schätzen Kapazitäten von mehr als 120 °C und kundenspezifisches Engineering und zahlen oft mehr als 100.000 USD pro 500-kW-Einheit; Thermax nutzte diese Spezialisierung, um Projekte zur Abwärmenutzung in der Pharma- und Milchwirtschaft zu gewinnen. Öffentliche Einrichtungen nehmen aufgrund politischer Mandate früh an, trotz längerer Amortisationszeiten. Das Kaufverhalten variiert daher: Wohngebäudeverkäufe hängen von der Einfachheit der Rückerstattung und der Finanzierung ab, gewerbliche Geschäfte von der Laststeuerung und Garantie, und Industrieverträge von der Tiefe der Prozessintegration.
Nach Brennstofftyp: Strom führt, während Wasserstoff absichert
Strombasierte Systeme hielten im Jahr 2025 einen Marktanteil von 54,72 %, was die günstige Wasserkraft in Skandinavien und Quebec sowie die sinkenden Kosten für Dachsolaranlagen widerspiegelt. Erdgas bleibt dort bestehen, wo der Pipelinezugang die Lieferkosten unter dem Einzelhandelsstrompreis hält. Der Ölverbrauch schrumpft, da Subventionen wegfallen, während Biomasseheizkessel abgelegene Standorte mit Forstabfällen versorgen.
Wasserstofffähige Modelle wachsen mit einem CAGR von 6,63 % und sichern die Netz-Dekarbonisierung ab. Bosch brachte einen Kessel auf den Markt, der für 100 % Wasserstoff zertifiziert ist, aber heute in Gasnetzen betrieben werden kann, und bietet Eigentümern Zukunftskompatibilität. Viessmanns Brenner kann in zwei Stunden umgerüstet werden, was die Ausfallzeiten minimiert, sobald eine 20-prozentige Beimischung zum Standard wird. Die Wirtschaftlichkeit hängt von den Preisentwicklungen für grünen Wasserstoff ab, die die Internationale Agentur für Erneuerbare Energien bis 2030 unter 2 USD/kg erwartet, ein Schwellenwert, der die vergleichenden Brennstoffkosten neu gestalten könnte.
Nach Technologie: Luftwärmepumpen beschleunigen sich, Kondensationskessel halten den installierten Bestand
Kondensationskessel hielten im Jahr 2025 einen Anteil von 43,65 %, da sie sich leicht in bestehende Wasserheizungskreisläufe nachrüsten lassen und gleichzeitig Effizienzvorschriften erfüllen. Luftwärmepumpen verzeichnen jedoch einen CAGR von 7,67 %, da die Kältemittel R-32 und R-454B das Treibhauspotenzial reduzieren, ohne die Niedertemperaturkapazität zu beeinträchtigen. Erdwärmesysteme steigern die saisonale Leistung, stehen aber vor hohen Bohrkostenbarrieren.
Hybridlösungen kombinieren beide Ansätze und sind im Vereinigten Königreich und in den Niederlanden beliebt, wo die Gasinfrastruktur bestehen bleibt. Drehzahlvariable Inverter-Kompressoren stellen den zentralen Technologiesprung dar, wobei Panasonics Doppelrotationsdesign bei -20 °C volle Kapazität behält und Daikins Hochtemperaturmodell 70 °C Wasser für herkömmliche Heizkörper liefert. Intelligente Sensoren und Cloud-Diagnosen verwandeln Geräte in netzinteraktive Anlagen, die für Ausgleichsmarkterlöse in Frage kommen.
Nach Installationstyp: Dominanz der Nachrüstung mit Aufschwung im Neubau
Nachrüstungen machten 2025 70,32 % der Aktivitäten aus, da Europa und Nordamerika Kesselbestände im Alter von 15 Jahren oder mehr angingen. Neuinstallationen steigen jedoch im Prognosezeitraum mit einem CAGR von 6,89 %, da Bauträger nun Energieausweise erfüllen müssen, die Nicht-Kondensationsgeräte von Anfang an ausschließen.
Nachrüstungen sind komplex und erfordern oft Upgrades der Elektroverteilung und Verbesserungen der Gebäudehülle; Neubauten integrieren Wärmepumpen mit Wärmerückgewinnungslüftung, um die Systemgröße zu minimieren. Programme wie Deutschlands 13-Milliarden-EUR-Bundesförderung für effiziente Gebäude und Frankreichs MaPrimeRénov-Zuschüsse verkürzen die Austauschzyklen, erzeugen aber politisch bedingte Nachfragespitzen, wenn Budgets auslaufen.
Geografische Analyse
Der asiatisch-pazifische Raum hielt 2025 40,19 % des Umsatzes, da China Kohleheizkessel umrüstete, Indiens Mittelschicht auf kanalgeführte Wärmepumpen umstieg und Japan Invertergeräte subventionierte. Europa folgte mit etwa 30 %, da deutsche, französische und britische Mandate konvergierten, obwohl Netzgrenzen und Fachkräftemangel das Wachstum dämpfen. Nordamerika repräsentierte etwa 20 %; Steuergutschriften des Inflation Reduction Act von bis zu 2.000 USD pro Haushalt beschleunigten die Einführung in Kältebundesstaaten, während kanadische Provinzen auf Wasserüberschüsse setzten. Der Nahe Osten und Afrika führen beim Wachstum mit einem CAGR von 7,78 % inmitten von Großprojekten wie NEOM, die Solar-Thermie-Wärmepumpen-Hybride vorsehen. Südamerika bleibt klein, gewinnt aber in Brasiliens wasserreichen südlichen Bundesstaaten an Dynamik, wo sozialer Wohnungsbau nun auf Split-Wärmepumpensysteme setzt.
Chinas Markt teilt sich zwischen zentralisierter Fernwärme im Norden und einzelnen Split-Geräten im Süden auf, was Originalgerätehersteller zwingt, Produktlinien anzupassen. Indien verzeichnete 2025 ein Daikin-Umsatzwachstum von 18 %, da der Wohnungsbau boomte. Japans Handelsministerium strebt bis 2030 5 Millionen Wohngebäudeeinheiten an, um die Einfuhr von verflüssigtem Erdgas zu reduzieren. Im Nahen Osten erprobt Dubais Fernkältenetz Wärmerückgewinnungskältemaschinen zur Versorgung von Hotels mit Warmwasser, was unterstreicht, dass Heizungsbedarf auch in heißen Klimazonen besteht.
Europa entfiel 2025 auf etwa 30 % des Marktanteils für Heizungsanlagen, da Nachrüstungszuschüsse und steigende CO₂-Preise konvergierten, um den Kesselaustausch zu beschleunigen, doch eine nachhaltige Expansion hängt davon ab, Installateurengpässe zu beseitigen und städtische Verteilernetze zu verstärken, insbesondere in Städten wie London und München, die mit 18-monatigen Transformatorvorlaufzeiten konfrontiert sind. Nordamerika hielt etwa 20 % der Nachfrage im Jahr 2025, wobei Steuergutschriften des Inflation Reduction Act von bis zu 2.000 USD pro Haushalt und provinzielle Kälteklima-Rückerstattungen in Kanada die Wohngebäudenachfrage ankurbelten. Die Abwärmenutzung in Rechenzentren bietet neues Aufwärtspotenzial im US-amerikanischen Hyperscale-Korridor, wo Betreiber Absorptionswärmepumpen-Kombinationen evaluieren, um die Laufzeit von Dieselkesseln zu reduzieren. Lateinamerika ist heute noch eine Nische, doch Brasiliens wasserreiche südliche Bundesstaaten erproben Tarifstrukturen, die die Verlagerung von Wärmepumpenlasten auf Schwachlastzeiten belohnen, und legen damit den Grundstein für eine künftige Skalierung.

Regulatorisches Umfeld
Vorschriften für Heizgeräte kombinieren zunehmend Vorgaben zur Gebäudeleistung mit Regeln zum Kältemittelübergang, was sowohl Produktfahrpläne als auch Compliance-Kosten prägt. In Europa verbietet der Future Homes Standard des Vereinigten Königreichs fossile Heizungen in Neubauten ab 2026, das deutsche GEG schreibt 65% erneuerbare Wärme bei Ersatzanlagen vor, und Frankreichs RE2020 verankert CO2-Obergrenzen, die reine Gaskessel benachteiligen, was den Wandel hin zu Wärmepumpen und hybriden oder wasserstofffähigen Konfigurationen verstärkt.
Auf der Kältemittelseite setzt die US EPA Anforderungen zum Technologiewandel gemäß dem AIM Act um, die die zulässigen Kältemittel über alle HVAC-Kategorien hinweg verschärfen, einschließlich Einschränkungen für VRF-Geräte mit R-410A ab dem 1. Januar 2026, sowie zusätzliche Klarstellungen und gezielte Erleichterungen, die mit Wirkung zum 27. Juli 2026 finalisiert wurden. Auf Bundesstaatenebene fügen die California Energy Commission 2025 Building Energy Efficiency Standards eine weitere Compliance-Ebene hinzu, die Elektrifizierung und Raumluftqualität betont und die Einführung elektrischer Raum- und Warmwasserheizlösungen bei Neubauten und Sanierungen beschleunigt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Heizgeräte umfasst Rohstoffe und Komponenten (Stahl, Kupfer, Aluminium, Leistungselektronik, Steuerungen, Kompressoren und Kältemittel), OEM-Fertigung und Endmontage, Vertriebspartner (Großhändler, Distributoren und Installateure) sowie nachgelagerte Installation, Inbetriebnahme und Service. Die Compliance im Zusammenhang mit dem Kältemittelübergang erhöht den Aufwand für Neukonstruktion und Tests vorgelagert, während die Verfügbarkeit von Elektronik und Kompressoren sowie Logistikengpässe die Lieferzeiten für kundenspezifische Konfigurationen beeinträchtigen können. In Märkten mit starkem Sanierungsanteil bleibt die Installations- und Inbetriebnahmekapazität ein praktischer Engpass.
OEM-Strategien konzentrieren sich zunehmend auf die Kontrolle kritischer Komponenten und die Monetarisierung von Lebenszyklusdiensten. Vertikale Integration, wie sie Daikin bei zentralen Subsystemen praktiziert, unterstützt die Versorgungssicherheit und Margenkontrolle, während Plattformkooperationen, die Geräte mit Gebäudemanagement-Software verknüpfen, mehr Wertschöpfung in Überwachung, vorausschauende Wartung und Demand-Response-Fähigkeiten ziehen. Die Auftragsvisibilität stärkt zudem die Rolle des Backlog-Managements und der Servicenetzwerke bei der Stabilisierung von Lieferungen und der Verschiebung des Geräteverkaufs hin zu wiederkehrenden Umsätzen.
Wettbewerbslandschaft
Der Markt für Heizungsanlagen zeigt eine Fragmentierung mit Akteuren wie Daikin, Carrier, Bosch, Trane, NIBE und anderen. Die Bereitschaft zur Laststeuerung prägt die Differenzierung; Daikin meldete 2025 Patente für belegungsgesteuerte Vorheizalgorithmen an. NIBE erwarb 14 europäische Auftragnehmer, um Serviceeinnahmen zu sichern und die Installationsqualität zu gewährleisten, während chinesische Wettbewerber Gree und Midea mit 20–30 % Preisnachlässen, aber dünneren Supportnetzwerken nach Europa vordringen. Die Abwärmenutzung in Rechenzentren und Fabriken ist ein aufstrebendes Wettbewerbsfeld, da Originalgerätehersteller Absorptionskältemaschinen mit Hochhub-Wärmepumpen bündeln. Hybridsysteme stellen Bosch und Viessmanns integrierte Pakete gegen Carrier und Tranes modulare Erweiterungen, sodass Kunden schrittweise migrieren können.
Der Wettbewerb im Wohngebäudebereich verschärft sich, da Rückerstattungsprogramme den effektiven Kaufpreis senken und etablierte Anbieter dazu zwingen, erweiterte Garantien und Smart-Home-Integration hervorzuheben. Industrielle Hochtemperaturprojekte bleiben fragmentiert, was Thermax und Mayekawa ermöglicht, Projekte zu sichern, die prozessspezifisches Engineering erfordern. Reine Software-Disruptoren wie Sense rüsten herkömmliche Kessel mit IoT-Steuerungen nach und bedrohen austauschgetriebene Vertriebsmodelle, indem sie Laststeuerungswert aus bestehenden Anlagen extrahieren.
Allianzen zwischen Geräteherstellern, Energieversorgern und Cloud-Plattformanbietern vertiefen sich, da jede Seite wiederkehrende Software- und Ausgleichsmarkterlöse anstrebt. Kesselunternehmen entwickeln gemeinsam mit Pipelinebetreibern Wasserstoffverbrennungsversuche, um einen Erstmovervorteil zu sichern, sobald eine 20-prozentige Beimischung zum Mainstream wird. Gleichzeitig finanziert Risikokapital Start-ups, die prädiktive Wartungsanalysen auf jede Wärmepumpenmarke aufsetzen und damit Markenbindungsvorteile untergraben, die traditionelle Hersteller lange genossen haben. Diese Dynamiken signalisieren eine Verlagerung hin zum Ökosystemwettbewerb, bei dem Hardware, Brennstoffversorgung und Datendienste konvergieren und Akteure begünstigen, die den gesamten Technologiestapel orchestrieren können, anstatt bei einer einzelnen Komponente zu glänzen.
Marktführer der Heizungsanlagenbranche
Robert Bosch GmbH
Daikin industries ltd
Carrier Global Corporation
Trane Technologies plc
Mitsubishi Electric Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Elektrifizierungsprogramme in kalten Klimazonen und vorschriftengetriebene Ersatzbeschaffungen schaffen Raum für leistungsstarke Wärmepumpen, die sich ohne umfassende Gebäudehülle-Modernisierungen in bestehende Heizkörper- und Warmwassersysteme integrieren lassen. Daikins Markteinführung einer Hochtemperatur-Luft-Wasser-Wärmepumpe im April 2026 mit Betrieb bis -28 °C unterstützt die Expansion in kältere Regionen und in Sanierungsanwendungen mit höheren Vorlauftemperaturen, in denen bislang Heizkessel dominierten.
Eine zweite Chance liegt in der Installationsunterstützung und digitalen Diensten, die Projektreibung reduzieren und die tatsächliche Leistung verbessern. Die Investition von Carrier Ventures in Heat Geek im März 2026 unterstreicht den Wertpool rund um Installateurnetzwerke, Schulungen und Qualitätssicherung und geht direkt auf den Fachkräftemangel in wichtigen Sanierungsmärkten ein. Parallel dazu begünstigen Kältemittelübergänge gemäß dem AIM Act der US EPA sowie bundesstaatliche Elektrifizierungsvorschriften, einschließlich der kalifornischen Bauvorschriften von 2025, OEMs und Distributoren, die konforme Produktumstellungen, Bestandsplanung und Installateurschulung bewältigen können, während sie gleichzeitig vernetzte Überwachungs- und Demand-Response-Fähigkeiten ausbauen.
Aktuelle Branchenentwicklungen
- April 2026: Daikin führte das Hochtemperatur-Luft-Wasser-Wärmepumpensystem Daikin ALTHERMA 3 H HT ein, das bis -18 Grad Fahrenheit (-28 Grad Celsius) betrieben werden kann. Die Kaltklima-Fähigkeit erweitert Daikins Reichweite im Bereich energieeffizienter Heizungen für Wohngebäude und unterstützt den umfassenderen Wandel hin zur Elektrifizierung. Die Entwicklung stärkt Daikins Position bei der Hoch- und Niedertemperatureffizienz für die Wohngebäudeheizung.
- März 2026: Carrier Ventures tätigte eine strategische Investition in Heat Geek, eine Plattform mit Sitz im Vereinigten Königreich, um die Expansion elektrifizierter Heizungen und die Einführung von Wärmepumpen in Wohngebäuden in ganz Europa zu unterstützen. Die Investition schafft eine Installateur-Netzwerkplattform, die die Einführung von Wärmepumpen beschleunigen soll. Sie zielt auf Installationsengpässe ab, die die Skalierung des europäischen Wärmepumpeneinsatzes in Wohngebäuden einschränken können.
- Januar 2026: Daikin stellte 200 Millionen EUR für den Ausbau seines Werks in Ostende, Belgien, bereit und erhöht damit die Wärmepumpenkapazität bis 2027 auf 800.000 Einheiten pro Jahr. Die Kapazitätserweiterung verbessert die Versorgungsbereitschaft und Skalierung für die europäische Nachfrage. Sie stärkt die Fertigungskapazitäten zur Unterstützung der wachsenden Marktnachfrage.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Heizgeräte Umsätze aus Geräten, die Raumwärme und Warmwasser für Wohn-, Gewerbe- und Industriegebäude erzeugen, erfasst über die wichtigsten Regionen sowie über die wichtigsten Brennstoff- und Technologieoptionen.
Ausgeschlossen sind: Wir schließen Gebäudehüllenmaterialien, eigenständige elektrische Komponenten und laufende Energiekosten der Versorgungsunternehmen aus, die nicht Teil des Geräteumsatzes sind.
Übersicht der Segmentierung
- Nach Gerätetyp
- Kessel
- Öfen
- Wärmepumpen
- Heizkörper
- Andere Heizgerätetypen
- Nach Endverbraucherbranche
- Wohngebäude
- Gewerbe
- Industrie
- Öffentliche/institutionelle Einrichtungen
- Nach Brennstofftyp
- Erdgas
- Strom
- Öl
- Biomasse
- Wasserstofffähig
- Nach Technologie
- Kondensation
- Nicht-Kondensation
- Luftwärmepumpen
- Erdwärmepumpen
- Hybridsysteme
- Intelligente vernetzte Systeme
- Nach Installationstyp
- Neuinstallation
- Austausch/Nachrüstung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischforschung
Die Schreibtischforschung legt die Grundstruktur des Modells fest, insbesondere hinsichtlich der Frage, wo Wärmebedarf besteht und wie er gedeckt wird. Wir nutzten in der Regel öffentliche Quellen wie die International Energy Agency für Signale zum Raumwärmebedarf, die International Renewable Energy Agency für den Elektrifizierungskontext, die US Energy Information Administration für Brennstoffmix- und Verbrauchsreihen sowie Eurostat für Gebäude- und Energieindikatoren in Europa.
Anschließend wurde dies durch Quellen wie UN Comtrade-Handelsströme für Heizgeräte, nationale Statistikbehörden für Indikatoren zu Bau- und Wohnungsbestand sowie Normen- und Politikquellen unterstützt, die Ersatzzyklen prägen, beispielsweise Effizienzvorschriften und Elektrifizierungsziele. Wir prüften außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen und angesehene Fachpresse, um Verschiebungen im Produktmix und Preistrends zu verstehen, und nutzten anschließend genehmigte kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentprüfungen und Import-Export-Ansichten auf Sendungsebene, wo die öffentlichen Reihen nicht granular genug waren. Diese Beispiele sind nicht abschließend, und es wurden auch viele weitere Quellen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um Annahmen zum Ersatzzeitpunkt, zur Kanalpreisgestaltung, zur Technologiesubstitution (zum Beispiel Wärmepumpen, die Heizkessel in bestimmten Klimazonen ersetzen) und zum Anteil der Nachfrage aus Neubauten gegenüber Sanierungen einem Belastungstest zu unterziehen. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Installateuren, Ingenieurbüros und großen Endnutzern in wichtigen Regionen, damit Lücken aus den Schreibtischrecherchen geschlossen und anschließend durch mehrere Perspektiven erneut überprüft werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 15% | APAC: 45% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 39% | EMEA: 34% |
| Kleinere Akteure: 16% | Manager: 46% | Amerika: 21% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, der die Nachfrage anhand des Gebäudebestands und der Heizintensität rekonstruiert und dann Technologie- und Brennstoffmixaufteilungen nach Region anwendet. Für jede Region haben wir die relevanten Signale zum installierten Bestand, das Tempo neuer Flächenzuwächse und das Ersatzverhalten erfasst, die anschließend anhand durchschnittlicher Verkaufspreisspannen in jährliche Geräteeinheiten und Umsätze umgerechnet werden.
Um die Zahlen fundiert zu halten, wurden gezielte Bottom-Up-Prüfungen hinzugefügt, wie Umsatzaufrollungen der Lieferanten für wichtige Geräteserien, Kanalprüfungen zur Auftragnehmerpreisgestaltung und stichprobenartige ASP-zu-Volumen-Berechnungen für Kategorien mit hohem Volumen. Zu den wichtigsten Einflussfaktoren zählten die Bautätigkeit im Wohn- und Nichtwohnbereich, Heizgradtagsmuster, die die Gerätedimensionierung beeinflussen, der Zeitpunkt von Effizienzvorschriften, der Ersatzbeschaffungen vorzieht, die Entwicklung der Strom- und Gaspreise, die die Käuferpräferenzen verschiebt, sowie die Adoptionsraten von Wärmepumpen und Brennwertsystemen. Die Prognosen wurden hauptsächlich mittels Szenarioanalyse erstellt, wobei die Wachstumspfade an politische Unterstützung, Sanierungsförderung und von den Befragten mitgeteilte Kapazitätserweiterungspläne gekoppelt wurden, und anschließend angepasst, wenn die implizierte Durchdringung nicht mit der beobachteten Installationskapazität übereinzustimmen schien. Wenn für ein Land nur begrenzte Einheitendaten vorlagen, nutzten wir Proxyindikatoren wie Flächenwachstum und Heizbrennstoffmix und skalierten erst hoch, nachdem Primärprüfungen bestätigt hatten, dass die Proxybeziehung lokal Gültigkeit hatte.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der modellierten Gesamtwerte mit unabhängigen Signalen wie Handelsbewegungen, Bauzyklen und regionalen Energieverbrauchstrends, wobei anschließend geprüft wird, ob die implizierten Einheitenvolumina und Preise plausibel erscheinen. Alle Ausreißer, starke Jahresschwankungen oder ungewöhnliche regionale Aufteilungen werden von einem weiteren Analysten überprüft, und eine Nachfassaktion wird ausgelöst, wenn die Abweichung nicht durch eine klare politische oder makroökonomische Veränderung erklärt werden kann.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Nachfrage, Preisgestaltung oder Verfügbarkeit verändert. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, um die aktuellsten Makro-Eingaben zu bestätigen und sicherzustellen, dass die Annahmen weiterhin dem entsprechen, was Branchenteilnehmer derzeit beobachten.
Vergleich der globalen Marktgröße für Heizgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Heizgeräte können weit voneinander abweichen, selbst wenn sie scheinbar denselben Umfang beschreiben, da der zugrunde liegende Umfang und die Zählregeln nicht immer übereinstimmen. Unterschiede ergeben sich meist daraus, welche Produktfamilien einbezogen werden, aus der Wahl des Basisjahres und des Zeitpunkts der Währungsumrechnung sowie daraus, wie schnell die Technologiesubstitution angenommen wird.
Einige externe Schätzungen fassen breitere HVAC-Werte, Installationsarbeit und langfristige Serviceverträge in einer Gesamtsumme zusammen, was die Zahl bei starker Sanierungsaktivität schnell nach oben treibt. Bei Mordor Intelligence beschränkt sich die Kennzahl ausschließlich auf den Geräteumsatz und wird aus regionalen Nachfragesignalen wie Gebäudebestand und Ersatzzyklen aufgebaut und anschließend mit Preis- und Einheitsrealität aus Interviews überprüft, sodass Inflation nicht doppelt gezählt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 45,14 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 56,80 Mrd. USD (2025) | Verwendet einen breiteren Warenkorb, der Heizung mit angrenzenden HVAC-Kategorien mischt und Installations- und Serviceumsätze hinzufügt, und wendet dann einen aggressiven Sanierungsaufschlag an, ohne den Geräte-ASP klar von der Arbeitskosteninflation zu trennen. |
| Branchenverband B | 41,90 Mrd. USD (2025) | Stützt sich auf Herstellerversandberichte aus ausgewählten Mitgliedsländern und extrapoliert diese anschließend global, was informelle Kanäle und importierte Einheiten, die außerhalb der Meldeabdeckung der Mitglieder verkauft werden, unterzählen kann. |
Die Tabelle zeigt, dass der Großteil der Abweichung durch Umfangserweiterung auf der Oberseite und teilweise Berichtsabdeckung auf der Unterseite erklärt wird. Indem die Zählung ausschließlich auf Geräte beschränkt bleibt und Einheitenvolumen- und ASP-Prüfungen erzwungen werden, die dem tatsächlichen Installations- und Ersatzverhalten entsprechen, bleibt die Schätzung auf klare, jährlich wiederholbare und aktualisierbare Treiber zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Heizungsanlagen im Jahr 2026?
Die Marktgröße für Heizungsanlagen beträgt im Jahr 2026 47,24 Milliarden USD, mit einem prognostizierten CAGR von 5,32 % bis 2031.
Welcher Gerätetyp wächst am schnellsten?
Wärmepumpen expandieren mit einem CAGR von 6,38 % und profitieren von Mandaten und technologischen Fortschritten für Kälteklimata.
Warum gewinnen wasserstofffähige Kessel an Aufmerksamkeit?
Sie ermöglichen es Eigentümern, heute mit Erdgas zu betreiben und bei der Dekarbonisierung der Netze auf bis zu 100 % Wasserstoff umzusteigen, was den langfristigen Anlagenwert schützt.
Welche Region weist die höchste Wachstumsrate auf?
Die Region Naher Osten und Afrika wird bis 2031 für einen CAGR von 7,78 % prognostiziert, da Großprojekte Solar-Thermie-Wärmepumpen-Hybride vorsehen.
Was begrenzt die Einführung von Wärmepumpen in städtischen Gebieten?
Netzkapazitätsengpässe zwingen Versorgungsunternehmen, Transformatoren und Leitungen aufzurüsten, was Netzanschlussgenehmigungen verzögert und die Kosten erhöht.
Seite zuletzt aktualisiert am:



