
Größe und Marktanteil des indischen Metalldosenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.72 Milliarden US-Dollar |
| Marktgröße (2026) | 1.79 Milliarden US-Dollar |
| Marktgröße (2031) | 2.21 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Metalldosenmarkts von Mordor Intelligence
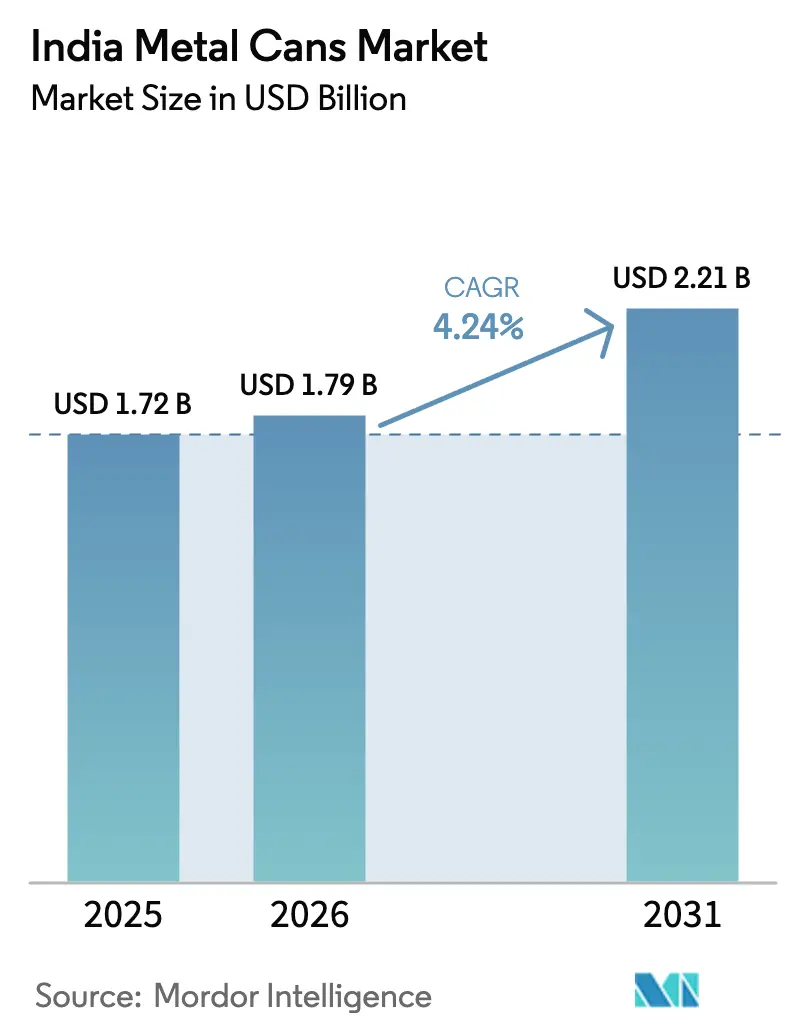
Die Größe des indischen Metalldosenmarkts wird voraussichtlich von USD 1,72 Milliarden im Jahr 2025 auf USD 1,79 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,24 % über den Zeitraum 2026–2031 USD 2,21 Milliarden erreichen. Die steigende Nachfrage nach recycelbaren Verpackungen, anhaltende Kapazitätserweiterungen durch globale und inländische Verarbeiter sowie der Kostenvorteil von Aluminium stützen diese stetige Expansion. Der indische Metalldosenmarkt profitiert von der jährlichen Aluminiumproduktion des Landes von 4,1 Millionen Tonnen, die die lokale Rohstoffverfügbarkeit sichert, auch wenn die globalen Metallpreise volatil bleiben. Die anhaltende politische Unterstützung durch die ab April 2025 geltenden Regeln zur erweiterten Herstellerverantwortung (EPR) stärkt die Attraktivität von Metall gegenüber Einwegkunststoffen, während Investitionen wie das USD 150 Millionen schwere Greenfield-Projekt der CANPACK Group in Uttar Pradesh das langfristige Vertrauen internationaler Akteure bestätigen. Das rasche Wachstum bei trinkfertigen Getränken, Körperpflege-Aerosolen und pharmazeutischen Inhalatoren erweitert weiterhin die Endverbrauchervielfalt und ermöglicht es den Herstellern, das Risiko auf mehrere Verbraucherkategorien zu verteilen. Der Wettbewerbsdruck nimmt allmählich zu, doch die Fragmentierung bleibt bestehen, da regionale Spezialisten neben multinationalen Marktteilnehmern wachsen.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp führte Aluminium im Jahr 2025 mit einem Marktanteil von 69,92 % am indischen Metalldosenmarkt; Stahl wird bis 2031 die schnellste Segment-CAGR von 5,21 % verzeichnen.
- Nach Dosenstruktur entfielen im Jahr 2025 52,74 % der Marktgröße des indischen Metalldosenmarkts auf zweiteilige Formate, während Monobloc-Aerosol-Varianten bis 2031 voraussichtlich mit einer CAGR von 5,61 % wachsen werden.
- Nach Kapazität hielten 250–500-ml-Dosen im Jahr 2025 einen Anteil von 31,05 % an der Marktgröße des indischen Metalldosenmarkts, während ≤250-ml-Formate bis 2031 mit einer CAGR von 5,72 % zulegen.
- Nach Herstellungsverfahren entfielen im Jahr 2025 32,12 % der Marktgröße des indischen Metalldosenmarkts auf das Ziehen und Abstreckglühen (D&I); das Fließpressen verzeichnet aufgrund der Aerosol-Nachfrage die höchste CAGR von 5,55 %.
- Nach Endverbraucherbranche entfielen im Jahr 2025 39,88 % des Umsatzes auf Getränke, während Pharmazeutika bis 2031 die stärkste CAGR von 5,78 % aufweisen.
- Nach Geografie repräsentierten Maharashtra und Gujarat zusammen im Jahr 2025 47,62 % der Marktgröße des indischen Metalldosenmarkts, gestützt durch integrierte Aluminium-Lieferketten und Hafenzugang.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des indischen Metalldosenmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasantes Wachstum bei Convenience- und trinkfertigen Lebensmitteln | +1.20% | National; frühe Gewinne in Mumbai, Delhi, Bengaluru | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Getränkedosen bei Craft-Bier und Energydrinks | +0.80% | Städtische Zentren in Maharashtra, Karnataka, Goa | Kurzfristig (≤ 2 Jahre) |
| Höhere Recyclingquoten und Kreislaufwirtschaftsvorschriften | +0.70% | National; Compliance-Fokus in Großstädten | Langfristig (≥ 4 Jahre) |
| Anstieg der Aerosol-Nachfrage im Körperpflegesegment | +0.90% | Städtisches und halbstädtisches Indien | Mittelfristig (2–4 Jahre) |
| Aufstieg einheimischer Chai/Kaffee-in-der-Dose-Produkte | +0.60% | National; Premiumkanäle | Mittelfristig (2–4 Jahre) |
| Ländliche Obstverarbeitungscluster übernehmen Konservierung | +0.40% | Maharashtra, Andhra Pradesh, Karnataka | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasantes Wachstum bei Convenience- und trinkfertigen Lebensmitteln
Haltbare trinkfertige Mahlzeiten und Getränke veranlassen Hersteller, Metallverpackungen einzusetzen, die eine Umgebungslagerdauer von 18 Monaten unterstützen, Kühlkosten minimieren und eine Premiumpositionierung in modernen Einzelhandelsregalen ermöglichen. Das Pradhan-Mantri-Kisan-Sampada-Yojana-Programm der Regierung hat INR 6.000 Crore (USD 720 Millionen) für die Lebensmittelverarbeitungsinfrastruktur bereitgestellt und unterstützt damit direkt 42 Megaparks, in denen neue Konservierungslinien untergebracht sind. Marken wie Tata Consumer Products nutzten diese Unterstützung, indem sie im Oktober 2024 180-ml-RTD-Kaffeedosen einführten, die 15–20 % über PET-Alternativen lagen und in Metropol-Supermärkten einen höheren Absatz verzeichneten.[2]World Aerosols, „Neueste Magazinausgabe Band 8, Heft 3”, worldaerosols.com Die starke Barrierewirkung von Aluminium gegen Sauerstoff und Licht erhält die Geschmacksintegrität und ermöglicht es Verarbeitern, authentischen Chai- oder Kaffeegeschmack ohne Abhängigkeit von der Kühlkette zu versprechen. Subventionen, die 35 % der Investitionskosten für Konservierungsanlagen abdecken, kippen die Wirtschaftlichkeit weiter zugunsten von Metall, insbesondere bei Kleinformaten für Portionskontrolle und Prämienmargen. Da die Durchdringung des organisierten Einzelhandels im Jahr 2025 über 12 % des indischen Lebensmittelumsatzes hinausgeht, erhält der indische Metalldosenmarkt einen dauerhaften Wachstumsmotor.
Zunehmende Nutzung von Getränkedosen bei Craft-Bier und Energydrinks
Das geringe Gewicht von Aluminium senkt die Logistikkosten im Vergleich zu Glas um rund 30 %, was für unabhängige Brauereien, die in entfernte Metropolen liefern, entscheidend ist.[3]Times of India, „Japans Nippon Paint sucht neue Investitionen”, timesofindia.indiatimes.com Craft-Marken in Goa, Maharashtra und Karnataka wählen zunehmend 330-ml- und 500-ml-Größen, die Premiumpreise ermöglichen und gleichzeitig die Karbonisierung schützen. Hersteller von Energydrinks betonen die Wärmeleitfähigkeit von Aluminium für schnelles Kühlen – ein wichtiger Impulskaufauslöser in Indiens heißem Klima. Branchenrückmeldungen zeigen eine um 25 % schnellere Lagerumschlagsrate bei Dosenprodukten dank verlängerter Haltbarkeit und geringerer Bruchrate. Darüber hinaus gibt die IS-18427-Zertifizierung des Bureau of Indian Standards, die 2024 abgeschlossen wurde, Herstellern alkoholischer Getränke einen klaren Compliance-Pfad, der frühere regulatorische Unklarheiten beseitigt. Mit dem Wachstum dieser Nischenkategorien erhält der indische Metalldosenmarkt inkrementelles hochmargiges Volumen, das die schwächere Nachfrage in standardisierten Erfrischungsgetränkesegmenten ausgleicht.
Höhere Recyclingquoten und Kreislaufwirtschaftsvorschriften
Die ab April 2025 geltenden EPR-Regeln verpflichten Hersteller, bis 2027 ein Recycling von 70 % der Aluminiumverpackungen sicherzustellen – ein Ziel, das die aktuelle städtische Rückgewinnungsleistung der Metalldosenindustrie von 85 % gut erfüllt. Die Closed-Loop-Recyclingfähigkeit von Aluminium spart 95 % der für die Primärschmelze benötigten Energie und liefert greifbare CO₂-Fußabdruckreduktionen – eine Kennzahl, die große Konsumgüterunternehmen nun in jährlichen ESG-Berichten offenlegen. Hindalcos Investition von INR 45.000 Crore (USD 5,4 Milliarden) in ein Schrottverarbeitungsnetzwerk mit 500.000 Tonnen Kapazität sichert den Rohstoff und senkt die Kostenschwankungen. In den EPR-Richtlinien verankerte Anreize für die Rückwärtslogistik sollen die Sammlung aus Städten der zweiten Kategorie ausweiten und den indischen Metalldosenmarkt stärken, während Verarbeiter Dosen als „nahezu CO₂-neutrale” Verpackung vermarkten können.
Anstieg der Aerosol-Nachfrage im Körperpflegesegment
Die gesamten Aluminium-Aerosol-Lieferungen nach Indien stiegen 2024 auf geschätzte 650 Millionen Einheiten, angetrieben durch Deodorants, Haarsprays und wachsende Kategorien im Herrengrooming. Der lokale Hersteller Sterling Enterprises liefert nun Monobloc-Dosen mit einem Volumen von nur 50 ml und bedient damit die Nachfrage nach Reisegrößen, die bei E-Commerce-Käufern beliebt sind. Fließpresslinien können dünnere Wandstärken produzieren, ohne die Druckwerte zu beeinträchtigen, was den Metalleinsatz pro Dose um 15 % senkt und die Margen verbessert. Das Wachstum des verfügbaren Einkommens auf nationaler Ebene unterstützt die Premiumisierung, während städtische Verbraucher eine höhere Zahlungsbereitschaft für recycelbares Metall gegenüber nicht recycelbaren Kunststoff-Treibmittelbehältern zeigen. Diese Trends stützen eine robuste CAGR von 5,94 % für Monobloc-Aerosole im indischen Metalldosenmarkt bis 2030.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitutionsdruck durch PET und Flexverpackungen | −1.1% | National; höhere Auswirkung in preissensiblen Segmenten | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Aluminium- und Weißblechkosten | −0.8% | National; alle Hersteller | Mittelfristig (2–4 Jahre) |
| Engpässe bei der inländischen Weißblechversorgung | −0.6% | National; Lebensmittelcluster | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei der Weitergabe von EPR-Kosten | −0.4% | National; kleine Hersteller | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitutionsdruck durch PET und Flexverpackungen
PET-Flaschen und Retortenbeutel unterbieten Dosen bei den Materialkosten noch immer um 20–30 % und beeinflussen preissensible Abfüller bei kohlensäurehaltigen Erfrischungsgetränken und Speiseölen. Der Kauf von Manjushree Technopack durch die Private-Equity-Gesellschaft PAG für INR 8.400 Crore (USD 1,01 Milliarden) im November 2024 unterstreicht das Investoreninteresse an Kunststoffen. Die Transparenz von PET kommt Verbrauchern entgegen, die eine visuelle Produktvalidierung bevorzugen, während Flexverpackungen Standbeutel ermöglichen, die weniger Regalfläche beanspruchen. Kunststoffhersteller investieren in Flasche-zu-Flasche-Recyclinginfrastruktur, um den Nachhaltigkeitsvorteil von Aluminium abzuschwächen – ein Bestreben, das das kurzfristige Wachstum des indischen Metalldosenmarkts in Massensegmenten dämpfen könnte. Dennoch behält Aluminium die Dominanz dort, wo interner Druck oder Geschmacksschutz unverzichtbar sind, und sichert Dosen trotz Substitutionsrisiko einen stabilen Brückenkopf.
Volatilität bei Aluminium- und Weißblechkosten
Die Kassakurse an der London Metal Exchange schwankten 2024 um 25 % und bewegten sich zwischen USD 2.100 und USD 2.700 pro Tonne, da Energiekosten und geopolitische Störungen den Markt erschütterten. Weißblechimporte decken 60 % der indischen Nachfrage und setzen Dosenhersteller Währungsschwankungen und Antidumpingzöllen aus. Kleinere Verarbeiter ohne Absicherungsmechanismen verzeichneten Ende 2024 EBITDA-Margen unter 8 %. Große Akteure mindern das Risiko durch langfristige Lieferverträge und interne Schrottrückgewinnung, doch die Volatilität bleibt eine operative Belastung. Anhaltende Metallpreisschwankungen könnten die Konsolidierung innerhalb der indischen Metalldosenbranche beschleunigen, da unterkapitalisierte Unternehmen ausscheiden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Aluminium sichert Marktführerschaft
Aluminium hielt im Jahr 2025 einen Anteil von 69,92 % am indischen Metalldosenmarkt, gestützt durch inländische Schmelzkapazitäten, die Verarbeiter vor Importabhängigkeit schützen. Das Segment wird voraussichtlich eine CAGR von 4,95 % verzeichnen, unterstützt durch Hindalcos Recyclingausbau, der die Inputkosten um 20 % gegenüber Primärmetall senkt. Verzinnter Stahl hat eine Nischenrelevanz bei Lebensmitteln, die eine erhöhte Schwefelkorrosionsbeständigkeit erfordern, doch sein Gewichtsnachteil begrenzt die Durchdringung bei Getränken und Aerosolen. Verbraucher verbinden Aluminium zunehmend mit Premium- und umweltfreundlichen Eigenschaften, was seine dominante Rolle über mehrere Packungsgrößen hinweg stärkt. Lieferkettenresilienz und regulatorische Begünstigung sichern Aluminiums Griff auf den indischen Metalldosenmarkt.
Sekundärprodukte wie Stahlkonserven für Currys und Pickles nutzen die dreiteilige Konstruktion, die Einzieh- und Formgebungsflexibilität ermöglicht. Die begrenzte inländische Weißblechproduktion erzwingt jedoch eine Importabhängigkeit, die die Einstandskosten erhöht und das Wachstum einschränkt. Kontinuierliche Investitionen in leichte Aluminiumlegierungen und wasserbasierte Innenlacke vergrößern den Leistungsvorsprung weiter und bestätigen Aluminium als Hauptstütze des indischen Metalldosenmarkts.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Dosenstruktur: Dominanz zweiteiliger Dosen und Aerosol-Aufschwung
Zweiteilige Zieh- und Abstreckglüh-Dosen (DWI) erzielten 2025 einen Anteil von 52,74 % dank Materialeffizienz und Hochgeschwindigkeitsproduktionslinien mit mehr als 2.000 Dosen/Minute. Nahtlose Wände verhindern Mikrolecks bei kohlensäurehaltigen Getränken und unterstützen verlängerte Vertriebszyklen, die in einem Land mit ungleichmäßigen Kühlnetzen unerlässlich sind. CANPACKs Anlage in Uttar Pradesh, deren Grundsteinlegung im Februar 2025 erfolgte, wird jährlich über 2 Milliarden DWI-Einheiten hinzufügen und die Versorgungsengpässe lindern. Monobloc-Aerosol-Formate machen zwar nur 8,12 % des Stückvolumens aus, expandieren jedoch mit einer marktführenden CAGR von 5,61 %, da sich Pflegegewohnheiten weiterentwickeln und pharmazeutische Inhalatoren an Bedeutung gewinnen.
Dreiteilige Körper bedienen weiterhin Lebensmittelgrundprodukte wie Ghee und Kondensmilch, bei denen internes Vakuum statt Druck das Hauptanliegen ist. Anhaltende Kapitalzuflüsse in die DWI-Automatisierung deuten jedoch darauf hin, dass zweiteilige Dosen weiterhin Marktanteile gewinnen werden, was einmal mehr die Produktivität als zentralen Hebel im indischen Metalldosenmarkt hervorhebt.
Nach Kapazität/Größe: Mittlere Größen führen, kleine Formate beschleunigen
Packungsgrößen zwischen 250 ml und 500 ml machten 2025 31,05 % des Volumens aus und entsprechen den Einzelportionsnormen bei Erfrischungsgetränken und Bier. Kleinere ≤250-ml-Einheiten, darunter Tata Consumers 180-ml-RTD-Kaffeedose, reiten auf einer CAGR-Welle von 5,72 %, angetrieben durch Portionskontrolltrends, die bei gewichtsbewussten Stadtprofis Anklang finden. Mini-Dosen helfen Marken auch dabei, Premium-Preispunkte pro Milliliter zu erzielen und den Umsatz pro Kilogramm verbrauchtem Aluminium zu steigern. Größere Formate über 1.000 ml bleiben die Domäne von Industriefarben und Kfz-Schmierstoffen, doch das Wachstum ist hier durch das Aufkommen von Verbundverpackungen und HDPE-Fässern gedämpft, die Kostenvorteile bieten.
Nach Herstellungsverfahren: Zieh- und Abstreckglühtechnologie dominiert
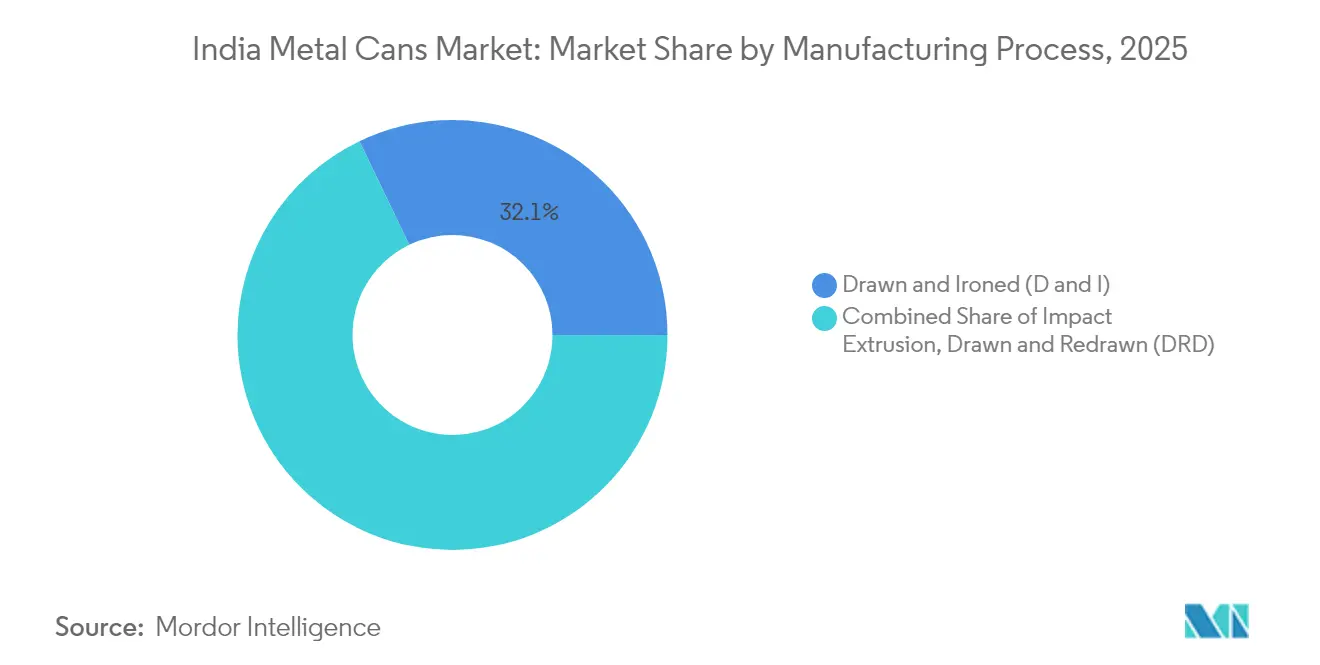
Das Zieh- und Abstreckglühverfahren verarbeitete 2025 32,12 % der Produktion und wird für die Reduzierung des Aluminiumeinsatzes um bis zu 15 % gegenüber Zieh- und Umformlinien geschätzt. Die Marktgröße des indischen Metalldosenmarkts für D&I-Dosen wird voraussichtlich mit einer stabilen CAGR von 4,62 % wachsen, da weitere Hochgeschwindigkeitslinien aus Europa und China eintreffen. Das Fließpressen, die Technologie hinter Aerosol-Monoblocs, verzeichnet eine schnellere CAGR von 5,55 %. Automatisierungsverbesserungen wie Robotik für die Dosendeckelbeschichtung und inline-Sichtprüfung senken die Fehlerquoten auf unter 150 ppm – ein Benchmark, den multinationale Abfüller fordern. Ball Corporations Patent von 2025 für wiederverschließbare Deckel demonstriert kontinuierliche Innovation in diesem ausgereiften Verfahren und zeigt, wie inkrementelle Merkmale den Anteil gegenüber anderen Verpackungsformaten verteidigen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Getränke an der Spitze, Pharma auf dem Vormarsch
Getränke erzielten 2025 einen Umsatzanteil von 39,88 %, da Bier-, Energydrink- und aromatisierte Wassermarken die Drucktoleranz und Geschmacksneutralität von Aluminium priorisierten. Die Marktgröße des indischen Metalldosenmarkts für Getränke wird bis 2031 voraussichtlich mit einer stabilen CAGR von 4,12 % wachsen, unterstützt durch den Craft-Bier-Boom und den Ausbau von Verkaufsautomaten in Städten der ersten Kategorie. Pharmazeutika weisen heute zwar nur einen bescheidenen Anteil von 3,08 % auf, zeigen jedoch eine CAGR von 5,78 %, angetrieben durch Dosierinhalatoren, die auf Aluminiumkanister für Sterilität und Maßhaltigkeit angewiesen sind. Körperpflege-Aerosole verzeichnen ebenfalls überdurchschnittliches Wachstum, da die Pflegeausgaben in Metropolmärkten zweistellig steigen. Farben, Chemikalien und Kfz-Flüssigkeiten runden die Nachfrage ab, bleiben jedoch konjunkturempfindlich, was Verarbeiter dazu veranlasst, in hochmargige Spezialitätsbeschichtungen zu diversifizieren, um die Erträge zu schützen.
Geografische Analyse
Westindien, namentlich Maharashtra und Gujarat, beherbergt fast die Hälfte der nationalen Produktion dank Hafenzugang, Rohstoffnähe und großzügiger Steueranreize. Maharashtra nutzt seine Verbraucherbasis rund um Mumbai und Pune, um neue Getränkeeinführungen zu beschleunigen, während Gujarats Aluminium-Walzökosystem die Lieferketten für Dosenkörpermaterial strafft. Südliche Bundesstaaten wie Karnataka und Tamil Nadu sind auf pharmazeutische Aerosole und Speziallebensmittel spezialisiert und nutzen qualifizierte Arbeitskräfte und Biotech-Cluster. Shetron Limiteds Werke in Bengaluru und Raigad verdeutlichen ein Zwei-Bundesstaaten-Modell, das die Logistik zwischen nördlichen und südlichen Nachfragezentren ausbalanciert. Nordindien zieht nun große Investitionen an, wobei CANPACKs Megastandort in Uttar Pradesh darauf ausgerichtet ist, den Delhi-NCR-Gürtel – Indiens größte einzelne Verbrauchszone – zu bedienen und gleichzeitig dedizierte Frachtkorridore zu nutzen, um östliche Bundesstaaten zu erreichen. Der Osten ist noch unterentwickelt, könnte aber nach 2027 als Produktionshotspot auftauchen, sobald Korridorausbauten die Transitzeiten zu Häfen wie Kolkata und Paradip verkürzen. Regionale Unterschiede bei Stromtarifen, Grundstückspachtpreisen und Recyclingvorschriften werden weiterhin bestimmen, wo neue Kapazitäten entstehen, und machen die Standortstrategie für jeden Marktteilnehmer im indischen Metalldosenmarkt zu einer lebendigen Frage.
Regulatorisches Umfeld
Metalldosenhersteller in Indien unterliegen Kontrollen für Lebensmittelkontaktverpackungen, die von der Food Safety and Standards Authority of India (FSSAI) geleitet werden, sowie der Qualitätsnormung durch das Bureau of Indian Standards (BIS). Die Food Safety and Standards (Packaging) Regulations, 2018 (geändert am 2. April 2025) verlangen, dass Metallbehälter zur Verpackung oder Lagerung von Lebensmitteln den geltenden indischen Normen entsprechen, wobei ausdrücklich auf Weißblech-Standards höchster Qualität wie IS 1993, IS 13955, IS 9025 oder IS 13954 verwiesen wird. Dies verstärkt die Compliance-Anforderungen für dreiteilige Lebensmitteldosen und zugehörige Verschlüsse.
Eine wichtige kurzfristige Compliance-Änderung ist die Cookware, Utensils and Cans for Foods and Beverages (Quality Control) Order 2026 des Ministry of Commerce and Industry, herausgegeben am 16. Januar 2026. Die Verordnung schreibt eine BIS-Standard-Mark-Lizenzierung gemäß den Bureau of Indian Standards (Conformity Assessment) Regulations, 2018 vor. Zu den für diese Kategorie relevanten BIS-Normen gehören IS 14407:2023 (Aluminiumdosen für Getränke) und IS 1993:2018 (elektrolytisches Weißblech), was die Dokumentations-, Prüf- und Lizenzierungsanforderungen für Verarbeiter, die Lebensmittel- und Getränkeabfüller bedienen, verschärft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Metalldosen in Indien beginnt mit der Versorgung mit Aluminium und Weißblech, wobei die Verfügbarkeit von Rohstoffen und die Spezifikationen für Lebensmittelkontakt zentrale Einschränkungen darstellen. Aluminium-Dosenkörper-Material profitiert von der heimischen Metallproduktion und Recyclinginitiativen, während Weißblech stärker importabhängig bleibt, was das Risiko von Anlandungskosten und Vorlaufzeiten für Hersteller dreiteiliger Lebensmitteldosen erhöht. Für Lebensmittelanwendungen müssen Inputs den FSSAI-Verpackungsvorschriften und den entsprechenden BIS-Normen entsprechen, wie IS 1993 für elektrolytisches Weißblech und IS 14407 für Aluminium-Getränkedosen.
Die Verarbeitung umfasst dann D- und I-Getränkedosenlinien, Aerosoldosen im Fließpressverfahren und dreiteilige Lebensmitteldosen, gefolgt von Dosendeckel-, Verschluss-, Beschichtungs- bzw. Lackier- und Dekorationsprozessen vor dem Versand an Abfüller in den Bereichen Getränke, Lebensmittel, Körperpflege und Pharmazeutika. Die Branchenstruktur bleibt eine Mischung aus multinationalen und heimischen Verarbeitern, wobei Portfolioentscheidungen und operative Disziplin die vor- und nachgelagerte Koordination prägen. Die Übertragung des Geschäfts mit Metallkronenverschlüssen und ROPP-Verschlüssen von Oricon Enterprises an Guala Closures (India) Pvt Ltd ist ein Beispiel dafür, neben dem Steuer- und Compliance-Management im Rahmen der GST, das Betriebskapital und Anlagenauslastung beeinflussen kann, wie die Updates zu behördlichen Verfahren von Hindustan Tin Works zeigen.
Wettbewerbslandschaft
Der indische Metalldosenmarkt weist eine moderate Fragmentierung auf, wobei die fünf größten Akteure knapp unter 60 % der Kapazität kontrollieren. Globale Unternehmen wie CANPACK, Crown Holdings und Ball Corporation gehen Partnerschaften ein oder erwerben Anteile an lokalen Verarbeitern, um regulatorische Lernkurven zu umgehen und schnell Grundstücke zu sichern. Inländische Marktführer wie Hindustan Tin Works und Kaira Can Company nutzen langjährige FMCG-Beziehungen und Agilität bei Kleinserien, um regionale Anteile zu verteidigen. Die vertikale Integration in die Schrottsammlung und den Sekundärbarrenguß ist ein klarer Trend: Hindalco führt mit einem Recyclingausbau von 500.000 Tonnen, der Inputkosteneinsparungen von 20 % bietet.[1]India Brand Equity Foundation, „Einblicke in die Metall- und Bergbauindustrie in Indien”, ibef.org Gleichzeitig ermöglicht technologische Differenzierung – exemplarisch durch Ball Corporations Patent für wiederverschließbare Deckel – Premiumpreise in einem ansonsten standardisierten Behältergeschäft. Neue Marktteilnehmer sehen sich hohen Kapitalhürden gegenüber: Jede Hochgeschwindigkeits-DWI-Linie kostet USD 55–60 Millionen zuzüglich strenger Qualitätszertifizierungen, was Bestandsunternehmen einen verteidigbaren Burggraben verschafft. Fusionen und Übernahmen werden weiterhin diskutiert, mit Fokus auf Aerosol-Spezialisten und regionale Lebensmitteldosenhersteller, was darauf hindeutet, dass die Marktkonsolidierung in den nächsten fünf Jahren wahrscheinlich weiter zunehmen wird.
Marktführer der indischen Metalldosenbranche
Casablanca Industries Pvt. Ltd
Can-Pack S.A.
Ball Corporation
Hindustan Tin Works Ltd.
Oricon Enterprises Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Compliance-getriebene Modernisierung eröffnet Freiraum für lizenzierte, normgerechte Lieferungen von Lebensmittel- und Getränkedosen. Die Cookware, Utensils and Cans for Foods and Beverages (Quality Control) Order 2026 führt eine obligatorische BIS-Standard-Mark-Lizenzierung für Metalldosen ein, wobei IS 14407:2023 einen Bezugspunkt für Aluminium-Getränkedosen bietet. Die Anforderung gilt ab 1. Oktober 2026 für allgemeine Unternehmen, was den Wert zertifizierter Produktionssysteme, Prüfkapazitäten und rückverfolgbarer Beschaffung erhöht. Diese Dynamik schafft Raum für organisierte Verarbeiter, Marktanteile bei nationalen Abfüllern zu gewinnen, die überprüfbare Lieferketten bevorzugen.
Diversifizierung der Endmärkte und Komfortmerkmale unterstützen auch die Premiumisierung, insbesondere bei RTD-Getränken und Spezialformaten. Die Partnerschaft von Ball Corporation und Dabur zur Einführung des Real Bites-Saftes in 185-ml-recyclingfähigen Aluminiumdosen zeigt die Bereitschaft von Marken, Metall für neue Getränkekonzepte zu nutzen. Getrennt davon deutet die Zusammenarbeit von CANPACK mit Canovation zur Weiterentwicklung der CanReseal-Technologie in Richtung Pilotlinien-Implementierung auf anhaltendes Interesse an wiederverschließbaren Deckeln für den Konsum unterwegs hin. Die Übernahme des Geschäfts mit Kronenverschlüssen und ROPP-Verschlüssen von Oricon durch Guala Closures (Unternehmenswert 42,5 crore INR) signalisiert zudem Investitionen in angrenzende Verschlussinfrastruktur, die integrierte Angebote für Abfüller in West- und Nordindien unterstützen kann.
Aktuelle Branchenentwicklungen
- Juni 2026: Hindustan Tin Works Ltd gab bekannt, dass GST-Verfahren, die vom Proper Officer (GST) cum ETO, Ward-5, Sonipat, eingeleitet wurden, gemäß einer Anordnung vom 5. Juni 2026 eingestellt wurden. Der Abschluss reduziert kurzfristige Compliance-Belastungen und unterstützt die betriebliche Kontinuität eines wichtigen heimischen Anbieters von Metallverpackungen.
- November 2025: Ball Corporation kündigte eine Investition von 60 Millionen USD zur Erweiterung der Produktionskapazität an ihrem Produktionsstandort in Sri City, Andhra Pradesh, an. Dieser Schritt stärkt die lokale Dosenversorgung und verkürzt die Vorlaufzeiten für Getränkekunden, was eine höhere Durchdringung von Aluminiumverpackungen in schnell wachsenden RTD-Kategorien unterstützt.
- Dezember 2024: Ball Corporation ging eine Partnerschaft mit Dabur India Limited ein, um den Real Bites-Saft in 185-ml-recyclingfähigen Aluminiumdosen einzuführen. Die Zusammenarbeit erweiterte den Einsatz von Metalldosen bei indischen abgepackten Getränken über die klassischen kohlensäurehaltigen Getränke hinaus und stärkte die auf Nachhaltigkeit ausgerichtete Positionierung für neue Produkteinführungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der indische Markt für Metalldosen den Wert der Metalldosenverpackungen, die zur Verwendung in Indien verkauft werden, einschließlich Aluminium- und Stahldosen für Lebensmittel, Getränke und andere Verbraucher- und Industrieanwendungen.
Ausgeschlossene Bereiche: Verschlüsse und Kappen, Metallfässer, Eimer und Großverpackungen (IBC) sind ausgeschlossen, sofern sie nicht als Teil einer Dosenprodukt-Definition in den erfassten Kategorien verkauft werden.
Übersicht der Segmentierung
- Nach Materialtyp
- Aluminium
- Stahl
- Nach Dosenstruktur
- Zweiteilig
- Dreiteilig
- Monobloc-Aerosol
- Nach Kapazität / Größe
- ≤250 ml
- 250–500 ml
- 500–1.000 ml
- >1.000 ml
- Nach Herstellungsverfahren
- Ziehen und Abstreckglühen (D&I)
- Ziehen und Umformen (DRD)
- Fließpressen
- Nach Endverbraucherbranche
- Lebensmittel
- Getränke
- Körperpflege und Kosmetik
- Pharmazeutika
- Farben und Industriechemikalien
- Kfz-Flüssigkeiten und Schmierstoffe
- Sonstige Endverbraucherbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Ausgangsstruktur für den Markt aufzubauen und den Nachfragepool nach Endverwendung, Verpackungsgrößen und Materialwahl zu bestimmen. Wir stützten uns auf öffentliche Statistiken und Vorschriften, die die Verpackungsnachfrage prägen, wie indische Regierungsveröffentlichungen und Amtsblätter zu Abfallmanagement und EPR, Handelsstatistiken des Ministry of Commerce sowie Daten des Ministry of Statistics and Programme Implementation für Signale zur Fertigungsleistung.
Um die Annahmen realistisch zu halten, haben wir auch unterstützende Erkenntnisse aus Quellen wie der Aluminium Association of India, BIS-Normen und -Bekanntmachungen für Verpackungsmaterialien, UN Comtrade zur Überprüfung der Handelsrichtung sowie begutachteten Fachzeitschriften zu Verpackung und Recycling zu Dosenleistung und Recyclingfähigkeitstrends herangezogen. Diese wurden durch Jahresberichte, Investorenpräsentationen und glaubwürdige Berichterstattung ergänzt und anschließend selektiv über kostenpflichtige Abonnements überprüft, die sich auf Unternehmensfinanzen, Patente und Import-Export-Informationen auf Sendungsebene konzentrieren. Diese Liste ist nur beispielhaft, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Klärung offener Fragen konsultiert.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, welcher Anteil der Nachfrage nach Metallverpackungen tatsächlich dosenbasiert ist, und wie Veränderungen bei Getränken, verarbeiteten Lebensmitteln und Aerosolen den Mix verändern. Wir sprachen mit Teilnehmern aus der Dosenherstellung, der Rohstoffversorgung, dem Beschaffungswesen von Marken und Abfüllern sowie mit Vertriebspartnern, um Preislogik, Nutzungsmuster und Importabhängigkeit zu bestätigen.
Wir haben die Eingaben über indienweite Nachfragezentren und Fertigungscluster einem Stresstest unterzogen, damit regionale Verbrauchs- und Angebotsrealitäten berücksichtigt wurden. Anschließend wurden alle Schwachstellen aus Sekundärquellen durch Nachfragen geschlossen, bevor die Annahmen finalisiert wurden.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 32% | CXOs: 18% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 34% |
| Kleinere Akteure: 22% | Manager: 48% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem die indische Nachfrage aus Dosenverbrauchssignalen über die wichtigsten Endverwendungen rekonstruiert und dann anhand beobachteter Preisbänder nach Material und Dosentyp in Werte umgerechnet wird. Das Modell wurde anschließend mittels selektiver Bottom-up-Näherungen überprüft, wobei stichprobenartige Lieferantenumsätze, Diskussionen zu Kapazität und Auslastung sowie Kanalprüfungen genutzt wurden, um Gesamtsummen zu bestätigen und über- oder unterschätzte Pools anzupassen.
Wichtige Eingaben umfassten die Aufteilung zwischen Aluminium und Stahl, den Mix aus zwei- versus dreiteiligen Dosen, typische Kapazitätsbänder bei Getränken und Lebensmitteln, Umrechnungsspannen zwischen Dosenformaten sowie Preisbewegungen im Zusammenhang mit Metallrohstoffkosten und Vertragsanpassungen. Wo die Bottom-up-Transparenz für kleinere Verarbeiter unvollständig war, wurden Lücken mit konservativen Anteilen geschlossen, die sich an Produktionsfußabdruck und Kundenabdeckung orientierten, und anschließend anhand von Interview-Feedback getestet.
Für die Prognose wurde eine Szenarioanalyse verwendet, um erwartete Veränderungen bei der Durchdringung von Getränkedosen, dem Wachstum verarbeiteter Lebensmittel und Aerosolanwendungen in Volumen- und Wertpfade zu übersetzen, wobei bei divergierenden Expertenmeinungen moderate Annahmen gewählt wurden. Das Ergebnis wurde nachvollziehbar gehalten, sodass jeder Treiber überprüft werden kann, wenn eine wesentliche Regulierung, Kapazitätserweiterung oder Rohstoffpreisschwankung eintritt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch stufenweise Gegenprüfungen und nicht durch einen einzelnen Durchgang. Modellergebnisse wurden mit unabhängigen Signalen wie Handelsströmen, der Richtung der Fertigungsleistung und Änderungen bei angekündigten Dosenherstellungskapazitäten verglichen, und größere Abweichungen wurden überprüft, bevor die Zahlen weiter verwendet wurden.
Eine zweite Analystenprüfung wird durchgeführt, um zentrale Annahmen wie Preisentwicklung, Materialmix und Zuordnung nach Endverwendung zu hinterfragen, gefolgt von gezielten Rückfragen, wenn Antworten widersprüchlich sind oder neue öffentliche Daten auftauchen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie die Inbetriebnahme einer großen Anlage, politische Änderungen, die Verpackungen betreffen, oder starke Metallpreisschwankungen. Vor der Auslieferung führen wir eine abschließende Aktualitätsprüfung durch, damit Kunden die neueste konsistente Sicht erhalten.
Der von Mordor Intelligence ermittelte Marktumfang für Metalldosen in Indien im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für Metalldosen zu sehen, da Verlage nicht immer dieselben Produkte, Jahre oder Preisgrundlagen berücksichtigen. Unterschiede zeigen sich auch, wenn sich eine Schätzung auf Versandproxys stützt, während eine andere auf Nachfragesignale nach Endverwendung zurückgreift, und diese Entscheidungen verändern die endgültige Gesamtsumme.
Der größte Unterschiedstreiber ist, ob angrenzende Metallverpackungsformate in die Dosenzahl einbezogen werden, wobei Mordor Intelligence nur Dosenprodukte (einschließlich zwei-teiliger, drei-teiliger und Aerosoldosenformen) zählt und vermeidet, die Gesamtsumme mit Posten wie Großbehältern oder allgemeinen Metallverpackungen aufzublähen. Andere Unterschiede ergeben sich in der Regel daraus, wie der Aluminium- versus Stahlmix angenommen wird, wie sich die durchschnittlichen Verkaufspreise während der Metallpreisvolatilität entwickeln, und ob das Basisjahr aktuell gehalten oder auf einem älteren Datenstand belassen wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,79 Milliarden USD (2026) | |
| Branchenverband A | 1,95 Milliarden USD (2026) | Tendiert dazu, die breitere Nachfrage nach Metallverpackungen zu bündeln, und die reine Dosenaufteilung wird oft aus der Mitgliederabdeckung abgeleitet, anstatt nach Endverwendung und Dosenformat rekonstruiert zu werden. |
| Fachzeitschrift B | 1,60 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und stützt sich auf selektive Kommentare zu Herstellerversand, was zu einer Unterschätzung kleinerer Verarbeiter führen und Verschiebungen des Mix zu höherwertigen Aluminium-Getränkedosen übersehen kann. |
Die Spanne in der Tabelle erklärt sich weitgehend durch Umfangsentscheidungen und die Art, wie Preis und Mix im Basisjahr behandelt werden. Indem die Eingaben an klare Dosenformate, Nachfragesignale nach Endverwendung und durch Interviews überprüfte Preisbänder gebunden bleiben, bleibt die resultierende Zahl leichter nachvollziehbar und aktualisierbar, wenn sich der Markt verändert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Metalldosenmarkt derzeit?
Die Größe des indischen Metalldosenmarkts wird im Jahr 2026 auf USD 1,79 Milliarden geschätzt und soll bis 2031 USD 2,21 Milliarden erreichen.
Welches Material dominiert die indische Dosenproduktion?
Aluminium dominiert mit einem Anteil von 69,92 %, angetrieben durch lokale Schmelzkapazitäten und starke Recyclingwirtschaft.
Welches Endverbrauchersegment wächst am schnellsten?
Pharmazeutika, insbesondere Aerosol-Arzneimittelabgabesysteme, wachsen bis 2031 mit einer CAGR von 5,78 %.
Wie wirken sich EPR-Regeln auf Dosenhersteller aus?
EPR schreibt bis 2027 ein Recycling von 70 % der Aluminiumverpackungen vor und begünstigt Dosen, da die städtischen Rückgewinnungsquoten bereits über 80 % liegen.
Welche Region zieht die meisten neuen Kapazitäten an?
Westindien bleibt das Kernzentrum, doch das nördliche Uttar Pradesh entwickelt sich dank CANPACKs großer Greenfield-Investition zu einem aufstrebenden Standort.
Seite zuletzt aktualisiert am:



