
Indien Connected-Car-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
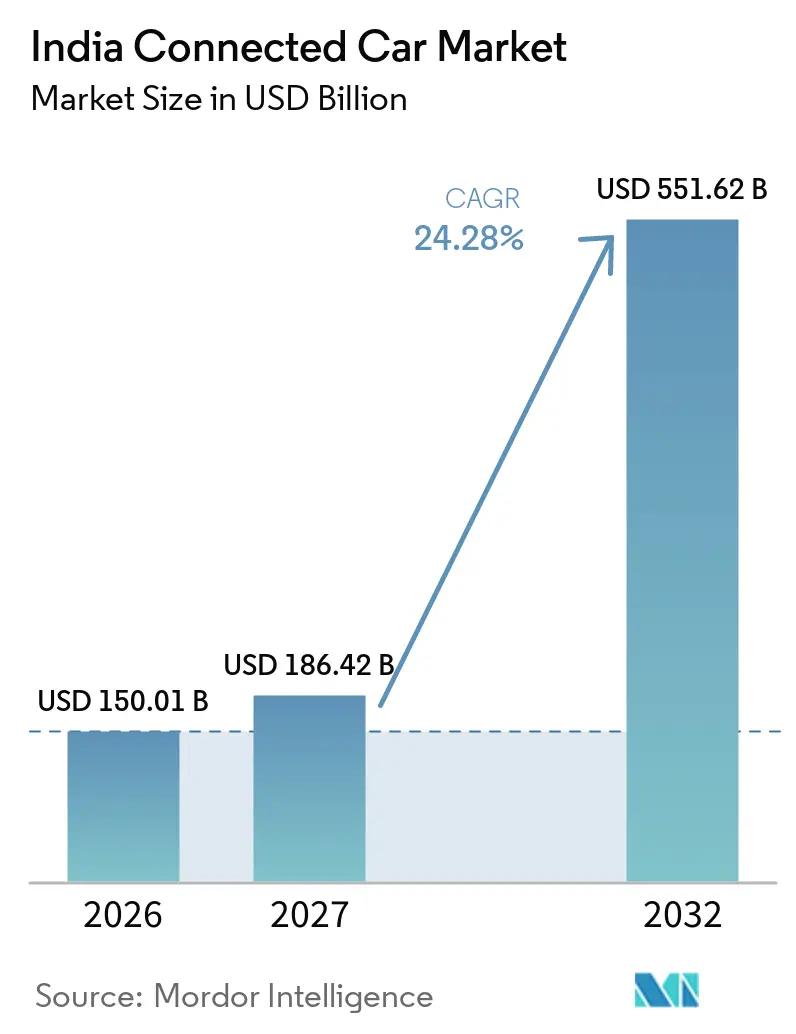
| Marktgröße im Basisjahr (2026) | 150.01 Milliarden US-Dollar |
| Marktgröße (2027) | 186.42 Milliarden US-Dollar |
| Marktgröße (2032) | 551.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 24.28 % |
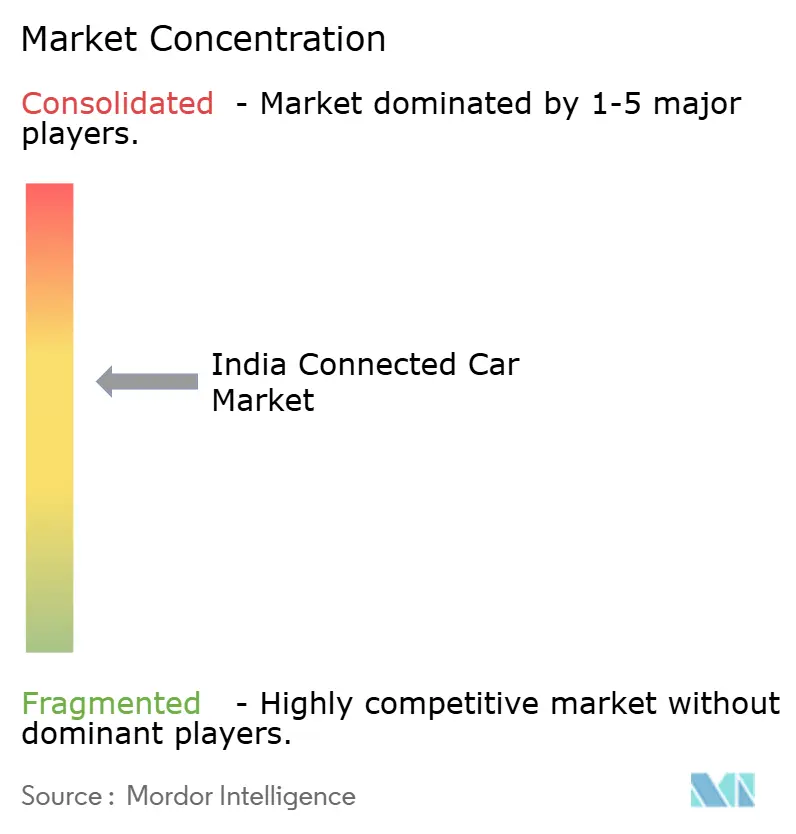
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indien Connected-Car-Markt Analyse von Mordor Intelligence
Die Marktgröße des indischen Marktes für vernetzte Fahrzeuge wurde im Jahr 2026 auf 150,01 Milliarden USD geschätzt und wird voraussichtlich von 186,42 Milliarden USD im Jahr 2027 auf 551,62 Milliarden USD bis 2032 wachsen, bei einer CAGR von 24,28 % während des Prognosezeitraums (2027–2032). Das Wachstum wird durch verbindliche Telematikvorschriften, den raschen Ausbau der 5G-Abdeckung und den Wunsch der Verbraucher nach smartphoneähnlichen Fahrzeugerlebnissen angetrieben, was den indischen Markt für vernetzte Fahrzeuge zu einem Hotspot für globale und inländische Zulieferer macht. Regulatorische Impulse wie AIS-140, NavIC-Positionierung und Bharat NCAP 2.0 verankern Konnektivität selbst in Einstiegsfahrzeugen, während der indische Markt für vernetzte Fahrzeuge von der drittgrößten Automobilproduktionsbasis der Welt profitiert, die es OEMs ermöglicht, Elektronikkosten schnell zu amortisieren. Die Umsatzbeteiligung von Telekommunikationsunternehmen und OEMs senkt die Abonnementhürden und ermöglicht es dem indischen Markt für vernetzte Fahrzeuge, erschwingliche Datentarife anzubieten, die mit dem steigenden verfügbaren Einkommen in Einklang stehen. Eingebettete Cybersicherheitslösungen rücken auf der Kaufcheckliste nach oben, da Datenpannen das Vertrauen erschüttern, doch Anbieter, die sichere OTA-Pipelines nachweisen, verschaffen sich einen Wettbewerbsvorteil.
Wichtigste Erkenntnisse des Berichts
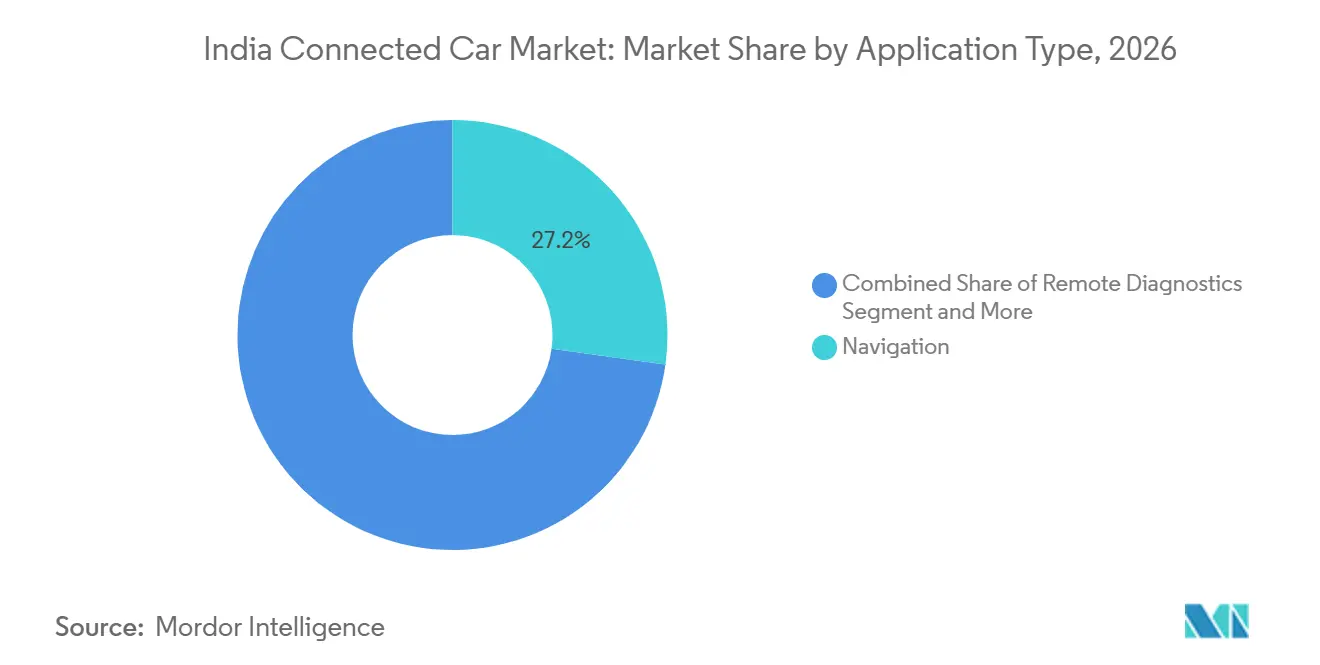
- Nach Anwendungstyp hielt Navigation im Jahr 2026 einen Marktanteil von 27,20 % am indischen Markt für vernetzte Fahrzeuge, während Over-the-Air-Updates bis 2032 voraussichtlich mit einer CAGR von 26,15 % stark wachsen werden.
- Nach Konnektivitätstyp entfielen im Jahr 2026 46,55 % der Marktgröße des indischen Marktes für vernetzte Fahrzeuge auf eingebettete Lösungen; integrierte Systeme werden zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 25,10 % wachsen.
- Nach Kommunikationsmodell entfielen im Jahr 2026 52,45 % des Marktanteils des indischen Marktes für vernetzte Fahrzeuge auf Fahrzeug-zu-Infrastruktur-Kommunikation, während die Fahrzeug-zu-Cloud-Kommunikation bis 2032 mit einer CAGR von 26,05 % die höchste Wachstumsrate aufwies.
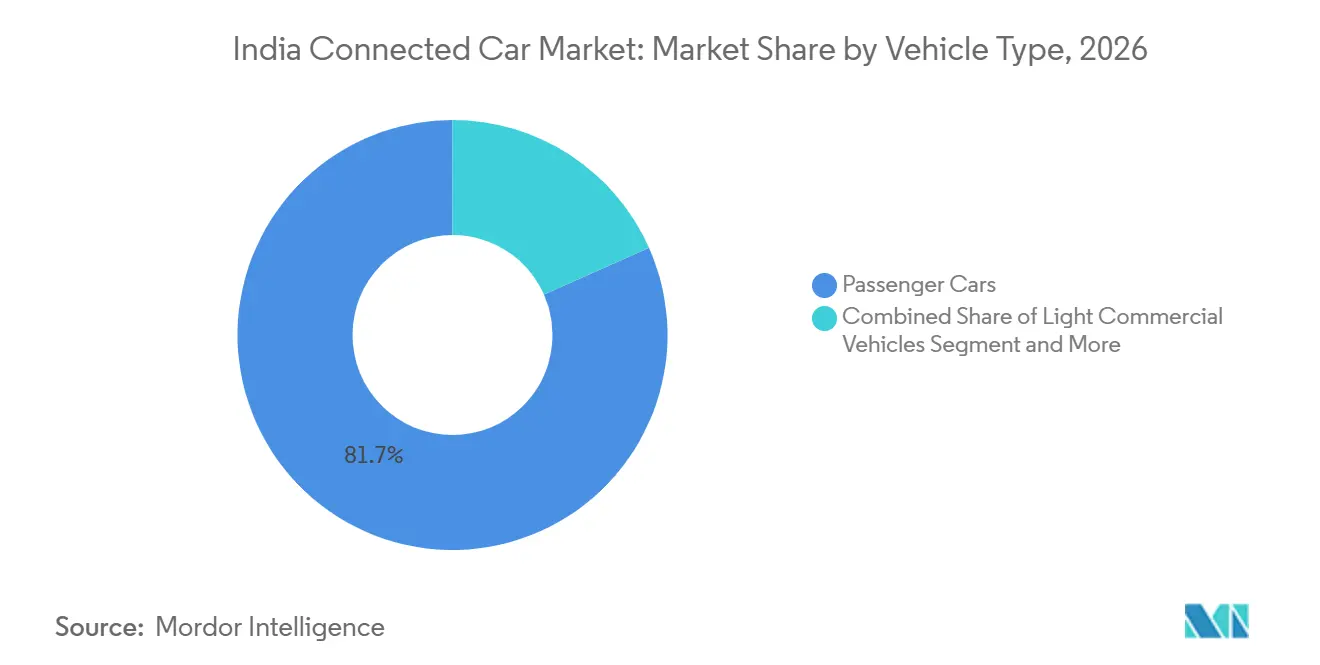
- Nach Fahrzeugtyp entfielen im Jahr 2026 81,65 % des Marktanteils des indischen Marktes für vernetzte Fahrzeuge auf Personenkraftwagen, wobei leichte Nutzfahrzeuge bis 2032 mit einer CAGR von 24,95 % das schnellste Wachstum verzeichnen werden.
- Nach Vertriebskanal dominierte die OEM-Werksausstattung mit einem Marktanteil von 86,65 % am indischen Markt für vernetzte Fahrzeuge im Jahr 2026, während Nachrüstungen im Aftermarket mit einer CAGR von 25,90 % bis 2032 zulegten.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des Indien Connected-Car-Markts
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasante Verbreitung von Smartphones und 4G/5G | +6.2% | Nationale Metropolen und Städte der Kategorie 1 | Kurzfristig (≤ 2 Jahre) |
| Staatliche AIS-140- und AV-NEXT-Vorschriften | +5.8% | Landesweit, gewerblich und aufkommende Personenbeförderung | Mittelfristig (2–4 Jahre) |
| OEM-Telekommunikationsunternehmen-Erlösbeteiligungsmodelle | +4.1% | Urbane Cluster mit hohem ARPU | Mittelfristig (2–4 Jahre) |
| Steigendes verfügbares Einkommen und Ausgabenbereitschaft | +3.7% | Städte der Kategorie 1 und 2 | Langfristig (≥ 4 Jahre) |
| NavIC-Konformität an Bord | +3.2% | Nationale Verkehrskorridore | Kurzfristig (≤ 2 Jahre) |
| Pilotprogramme für nutzungsbasierte Versicherungen | +2.8% | Dicht befahrene urbane Verkehrszonen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Verbreitung von Smartphones und 4G/5G
Indiens 5G-Nutzerbasis erreichte im Oktober 2026 rund 550 Millionen Nutzer und schafft damit eine ideale Grundlage für die Verschmelzung von Fahrzeug und Smartphone, die den indischen Markt für vernetzte Fahrzeuge in Richtung Massenadoption lenkt [1]. Die Mehrheit der Käufer nennt vernetzte Funktionen heute als entscheidend bei der Auswahl eines neuen Fahrzeugs, und OEMs reagieren darauf, indem sie selbst kompakte SUVs mit integrierten eSIMs und mobilen Apps ausstatten. Kias Einführung des Syros-Modells beinhaltete eine Airtel-eSIM, die es Besitzern ermöglicht, auf Live-Verkehrsdaten, Geofencing und Diebstahlwarnungen zuzugreifen. Der indische Markt für vernetzte Fahrzeuge profitiert auch davon, dass Cloud-Transaktionen über bestehende Telekommunikations-Abrechnungssysteme abgewickelt werden, wodurch die Abonnementkosten nahe an der Parität mit Mobilfunkdaten gehalten werden. Da die Erwartungen der Verbraucher von Smartphones auf Armaturenbretter übergehen, entwickeln sich Infotainment- und Sicherheitsanwendungen von optionalen Extras zu unverzichtbaren Kaufkriterien, was die standardmäßige Konnektivität über alle Modellreihen hinweg beschleunigt.
Staatliche AIS-140- und AV-NEXT-Mandate
AIS-140 schreibt Ortungssysteme und Notruftasten in Nutzfahrzeugen vor. Gleichzeitig sieht der AV-NEXT-Entwurfsfahrplan die NavIC-Integration in Personenkraftwagen vor, wodurch die Einhaltung von Vorschriften zum primären Marktzugang für den indischen Markt für vernetzte Fahrzeuge wird. Die Bharat NCAP 2.0-Bewertung stärkt die vernetzte Sicherheit zusätzlich, indem sie zusätzliche Sterne für telematikgestützten eCall und Unfallbenachrichtigung vergibt. Die vorhersehbare Nachfragekurve ermöglicht es Tier-1-Zulieferern, Steuergeräte lokal zu skalieren, was die Stückkosten senkt und die inländische Wertschöpfung erhöht. Im Laufe der Zeit wird die obligatorische Einhaltung von Vorschriften zu einem Wettbewerbsvorteil, da Marken, die über das Mindestmaß hinausgehen, mit höheren Sicherheitsbewertungen werben.
OEM–Telekommunikationsunternehmen-Erlösbeteiligungsmodelle
Kia und Airtel, Honda und Jio sowie Maruti Suzuki mit MapMyIndia veranschaulichen Umsatzbeteiligungsmodelle, die Datenkosten über den gesamten Fahrzeuglebenszyklus verteilen und so den Preisschock reduzieren. Telekommunikationsunternehmen erzielen zusätzlichen ARPU, während OEMs vernetzte Funktionen in Abonnementpakete umwandeln, die von einfacher Pannenhilfe bis hin zu Premium-Concierge-Diensten reichen. Solche Modelle helfen dem indischen Markt für vernetzte Fahrzeuge, der Margenfalle im Hardwarebereich zu entkommen, indem Dienste wie vorausschauende Wartung und standortbasierte Gutscheine monetarisiert werden. Da Abrechnung, SIM-Verwaltung und Cybersicherheit bereits in Telekommunikationsnetzwerken verankert sind, können Automobilpartner auf ausgereifte Plattformen zurückgreifen, anstatt von Grund auf neu aufzubauen.
Steigendes verfügbares Einkommen und Ausgabenbereitschaft
Städtische Haushalte sind in den letzten Jahren erheblich gewachsen, wobei viele Ersparnisse in Fahrzeugtechnologien investieren, die den Komfort von Smartphones nachbilden. Kompakte SUVs, wie Hyundais Creta EV, bieten vernetzte Funktionen als Standard und positionieren diese Technologien als erstrebenswert statt als Luxus. Jüngere Käufer bevorzugen zunehmend Fahrzeuge, die sie per Sprachassistent steuern können, und diese Präferenz breitet sich mit steigendem Einkommen auf Städte der zweiten Kategorie aus. Für Flottenbesitzer hilft Telematik dabei, Kraftstoff- und Wartungskosten zu senken und so die anfängliche Investition auszugleichen. Infolgedessen verzeichnet der indische Markt für vernetzte Fahrzeuge eine höhere Durchdringung bei wachstumsstarken Fahrzeugkarosserien wie Crossovern, bei denen Technologie als Lifestyle-Differenzierungsmerkmal dient.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Datenpannen und Cyberangriffe | −3.2% | Urbane Märkte | Kurzfristig (≤ 2 Jahre) |
| Lückenhafte LTE-Abdeckung auf ländlichen Korridoren | −2.8% | Hinterland im Norden und Osten | Mittelfristig (2–4 Jahre) |
| Niedriger ARPU bei vernetzten Dienstleistungsabonnements | −2.1% | Städte der Kategorie 2 und 3 | Langfristig (≥ 4 Jahre) |
| Ältere Fahrzeugflotten ohne Nachrüstmöglichkeiten | −1.9% | Logistikzentren mit älteren Lastkraftwagen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Datenpannen und Cyberangriffe
Ransomware-Angriffe auf globale Infotainmentsysteme haben bei indischen Käufern Bedenken ausgelöst, die nun zögern, Fahrdaten zu teilen. Während Startups wie SecureThings Anomalieerkennungssoftware anbieten, bleibt die Akzeptanz uneinheitlich, da keine indienbezogene Regulierung der EU-WP.29-Cybersicherheitsklausel entspricht. Ohne verbindliche Standards behandeln kleine OEMs Cybersicherheitsausgaben als optional, was Lücken schafft, die das Vertrauen untergraben. Aufsehenerregende Hackerangriffe könnten den indischen Markt für vernetzte Fahrzeuge verlangsamen, wenn Verbraucher beginnen, SIM-Module abzuschalten oder die Einwilligung zur Datenerhebung zu verweigern.
Lückenhafte LTE-Abdeckung auf ländlichen Korridoren
Nationalstraßen, die Mineralvorkommen in Jharkhand oder Touristenrouten im Nordosten verbinden, leiden unter Funklöchern, was vernetzte Lkw dazu zwingt, auf SMS-Beaconing zurückzugreifen. Der BSNL-4G-Ausbau, der 2026 abgeschlossen sein soll, wird diese Lücken schließen, doch die zwischenzeitlichen Ausfallzeiten werden die Vorteile der Flottenanalyse schmälern [2]. OEMs müssen Dual-Profil-Modems und Store-and-Forward-Logik hinzufügen, was die Stücklistenkosten erhöht und das Wachstum in preissensiblen Segmenten dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendungstyp: Navigation führt, während OTA-Updates beschleunigen
Navigation entfiel im Jahr 2026 auf 27,20 % des Marktanteils des indischen Marktes für vernetzte Fahrzeuge, da verstopfte Stadtnetze und uneinheitliche Straßenschilder eine Live-Umleitung unverzichtbar machten. Lokale Kartierungspartner wie MapMyIndia pflegen Schlaglochalarme und Tankstellendaten, die bei Pendlern gut ankommen. Im Gegensatz dazu werden Over-the-Air-Updates bis 2032 voraussichtlich mit einer CAGR von 26,15 % wachsen, da OEMs erkennen, dass eine einzige Fernreparatur Tausende von Werkstattbesuchen vermeidet. Die Marktgröße des indischen Marktes für vernetzte Fahrzeuge für OTA-Upgrades wird bis 2032 voraussichtlich erheblich wachsen, was den wachsenden Anteil von Software am Fahrzeugwert unterstreicht. Ferndiagnose und Multimedia-Streaming folgen, angetrieben durch die Bündelung von Fahrzeugdatentarifen mit Familienmobilfunkverträgen durch Telekommunikationsunternehmen. Die Akzeptanz von Notfall-eCall steigt unter Bharat NCAP 2.0, was Sicherheit als Verkaufsargument stärkt.
Die zweite Welle der Anwendungsadoption konzentriert sich auf Personalisierung. Klimavoreinstellungen in der Fahrgastzelle werden über Cloud-Profile synchronisiert, während Sprachassistenten lokale Dialekte erlernen. Solche Entwicklungen werden den indischen Markt für vernetzte Fahrzeuge weiter als Software-Arena festigen, in der kontinuierliche Auslieferung die Modelljahrzyklen übertrifft.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts erhältlich
Nach Konnektivitätstyp: Eingebettete Lösungen dominieren trotz Kostendrucks
Eingebettete eSIM-Module wurden im Jahr 2026 in 46,55 % der Fahrzeuge des indischen Marktes für vernetzte Fahrzeuge ausgeliefert, da OEMs die Kontrolle über den Lebenszyklus von Diagnose, Firmware und Datenrouting behalten möchten. Integrierte Konnektivität, die auf Smartphone-Daten aufbaut, wächst mit einer CAGR von 25,10 % am schnellsten, da die Lieferkettenkosten steigen und Verbraucher gegen steigende unverbindliche Verkaufspreise protestieren. Der hybride Ansatz landet häufig in mittleren Ausstattungsvarianten, bei denen Käufer ihre eigenen Daten mitbringen, das Fahrzeug jedoch eine Niedrigbandbreiten-Fallback-eSIM für kritischen Sicherheitsverkehr behält.
Kabelgebundene Systeme bleiben in der Durchdringung eine Nische und werden hauptsächlich von Aftermarket-Dongles genutzt. Dennoch hält die geringe Hardwarerechnung sie für Flottenumrüstungen am Leben. Im Prognosezeitraum wird die indische Branche für vernetzte Fahrzeuge voraussichtlich eine Dual-Core-Strategie verfolgen: eingebettet für hochwertige oder regulierungsintensive Anwendungsfälle, integriert für Budgetlinien.
Nach Kommunikationsmodell: V2I-Infrastruktur treibt aktuelle Akzeptanz
Fahrzeug-zu-Infrastruktur entfiel im Jahr 2026 auf 52,45 % des Marktanteils des indischen Marktes für vernetzte Fahrzeuge, unterstützt durch kommunale Investitionen in adaptive Ampeln und die Digitalisierung von Mautstationen. Beispielsweise teilt das Kommandozentrum in Bengaluru Signalphasendaten mit Unternehmensflotten, um Leerlaufzeiten zu minimieren. Der Anteil von Fahrzeug-zu-Infrastruktur wird voraussichtlich leicht zurückgehen, während die Nutzung von Fahrzeug-zu-Cloud bis 2032 mit einer CAGR von 26,05 % steigen wird, getrieben durch günstigere Speicher- und Analyselösungen. Die Marktgröße des indischen Marktes für vernetzte Fahrzeuge im Zusammenhang mit Fahrzeug-zu-Cloud-Diensten wird voraussichtlich wachsen, was die Nachfrage nach Analysen und Content-Streaming widerspiegelt.
Fahrzeug-zu-Fahrzeug und Fahrzeug-zu-Fußgänger bleiben auf Pilotkorridore wie den Delhi-Jaipur-Expressway beschränkt. Die Akzeptanz wartet auf Klarheit bei der Spektrumszuweisung für das 5,9-GHz-Band und bei der Finanzierung von Straßenrandeinheiten. Sobald jedoch eine kritische Masse erreicht ist, könnten Peer-to-Peer-Warnungen für Gefahren im toten Winkel und Fußgängernähe einen weiteren Wachstumsimpuls auslösen.
Nach Fahrzeugtyp: Personenkraftwagen führen, während gewerbliche Segmente beschleunigen
Personenkraftwagen entfielen im Jahr 2026 auf 81,65 % des indischen Marktes für vernetzte Fahrzeuge, angetrieben durch hohe Verkaufsvolumina und intensive Funktionswettbewerbe zwischen den Marken. Kompakte SUVs dominieren, weil technikaffine Käufer vernetzte Armaturenbretter als unverzichtbaren Wert betrachten. Leichte Nutzfahrzeuge verzeichnen mit einer CAGR von 24,95 % das schnellste Wachstum, da Betreiber der letzten Meile die Versandeffizient steigern wollen. Schwere Lkw übernehmen Konnektivität für Kraftstoffcoaching, aber die adressierbare Flotte erneuert sich langsamer, was das Volumen dämpft.
Mit steigenden Elektrofahrzeugverkäufen sind sowohl das Personen- als auch das leichte Nutzfahrzeugsegment zunehmend auf Konnektivität angewiesen, um den Batteriezustand und die Planung von Laderouten zu verwalten. Flottenbesitzer planen unterdessen, ADAS-gestützte Versicherungsrabatte zu nutzen, was die Akzeptanz tiefer in landwirtschaftliche und bergbauliche Transportrouten treibt, wo Ausfallzeiten hohe Opportunitätskosten verursachen.
Notiz: Segmentanteile aller Einzelsegmente sind beim Kauf des Berichts erhältlich
Nach Vertriebskanal: OEM-Integration dominiert trotz Wachstum im Nachmarkt
Die OEM-Werksausstattung entfiel im Jahr 2026 auf 86,65 % des Marktanteils des indischen Marktes für vernetzte Fahrzeuge, da Garantiezusicherungen und AIS-140-Konformität Käufer dazu veranlassen, eingebaute Systeme zu wählen. Dieser Weg erfasst nahezu die gesamte Subvention aus produktionsgebundenen Anreizprogrammen, die die lokale Modulbeschaffung belohnen. Der Aftermarket-Absatz verzeichnet jedoch mit einer CAGR von 25,90 % ein kräftiges Wachstum, da Millionen von Fahrzeugen aus der Zeit vor 2020 Nachrüstsicherheit und Navigation suchen. Der Chipsethersteller Quectel und Integratoren wie Embitel zielen mit Plug-and-Play-Boxen auf diesen langen Schwanz ab. Für Versicherer schaffen Nachrüstungen neue Datenströme, ohne ein Jahrzehnt auf die Erneuerung der Flotte warten zu müssen.
Das Zwei-Kanal-Ökosystem bedeutet, dass der indische Markt für vernetzte Fahrzeuge Premium-Werksysteme mit erschwinglichen Zusatzlösungen ausbalanciert und so die gesamte erreichbare Kundenbasis erweitert.
Geografische Analyse
Metropolregionen, darunter Delhi-NCR, Mumbai, Pune, Bengaluru und Hyderabad, machen einen erheblichen Anteil der aktuellen Aktivierungen vernetzter Fahrzeuge aus. Diese Gebiete profitieren von nahezu durchgehender 5G-Abdeckung, dichten Händlernetzwerken und Verbrauchern, die mit App-basierten Zahlungen vertraut sind. Pune, das mehrere OEM-Forschungs- und Entwicklungszentren beherbergt, dient auch als Testgelände für frühe Over-the-Air-Rollouts. In Westindien erhöht ein hohes Pro-Kopf-Einkommen in Kombination mit verstopftem Verkehr den wahrgenommenen Wert von Navigations- und eCall-Diensten.
Städte der zweiten Kategorie wie Indore, Coimbatore und Lucknow stellen die nächste Wachstumsgrenze dar. Mit dem Ausbau der Glasfaser-Backhaul-Infrastruktur und steigenden Durchschnittseinkommen bringen OEMs mittelklassige vernetzte Fahrzeugvarianten auf den Markt, die auf diese Käufer zugeschnitten sind. Uneinheitliche LTE-Abdeckung auf stadtnahen Ringstraßen erfordert jedoch Fallback-Modi, was die Supportkosten erhöht. Die Digital-India-Projekte der Regierung haben Ressourcen für ländliche BTS-Upgrades bereitgestellt, aber die gestaffelte Fertigstellung bis 2026 schafft eine kurzfristige Zuverlässigkeitslücke.
Fernverkehrskorridore wie Mumbai–Chennai und Delhi–Kolkata verdeutlichen eine weitere Dimension der Konnektivitätsanforderungen. Flottenmanager benötigen minutengenaues Tracking, um den E-Way-Bill-Normen zu entsprechen; Abdeckungslücken auf dem Odisha-Plateau und in den Wäldern Jharkhands mindern jedoch den Mehrwert. Pilotprojekte mit satellit-zellularen Hybridmodems zielen darauf ab, diese Lücken zu schließen. Infolgedessen passt die Branche für vernetzte Fahrzeuge in Indien ihre Produkte an ein breites Spektrum von Konnektivitätsprofilen an, von ultradichten Metropolnetzwerken bis hin zu intermittierender ländlicher Abdeckung.
Wettbewerbslandschaft
Der indische Markt für vernetzte Fahrzeuge beherbergt eine Mischung aus Massen-OEMs, Herausforderermarken, Telekommunikationsunternehmen, Tier-1-Elektronikzulieferern und Over-the-Air-Plattformspezialisten. Maruti Suzuki, Hyundai und Tata Motors nutzen ihre installierten Basen und Händlerreichweite, um Telematik auf neuen Modellen vorzuinstallieren. MG Motor setzt mit KI-Sprachassistenten in jeder Variante Maßstäbe und zwingt etablierte Anbieter, gleichzuziehen. Die Telekommunikationsunternehmen Airtel und Jio bringen Netzwerk-, Abrechnungs- und Cybersicherheitskompetenz mit; sie monetarisieren Datentarife und integrieren gleichzeitig SIM-Lebenszyklustools.
Technologie-Startups sorgen für Agilität. Fleetx sammelte 34,2 Millionen USD ein, um KI-gestützte Versandanalysen auszubauen, die mit OEM-Armaturenbrettdaten konkurrieren. MapMyIndias NavIC-first-Karten wurden bei mehreren Markteinführungen zum Standard. Cybersicherheitsnischenanbieter wie SecureThings und Cybellum bieten Intrusion-Detection-Systeme an, die den aufkommenden WP.29-ähnlichen Anforderungen entsprechen.
Fusionen und Übernahmen nehmen zu, da OEMs digitale Tiefe anstreben. Tata Motors gab Pläne bekannt, einen bedeutenden Anteil an Freight Tiger zu erwerben, um Logistik-Software-as-a-Service in sein Nutzfahrzeugportfolio zu integrieren [3]. Hyundai kooperierte mit Savari, um V2X-Stacks gemeinsam zu entwickeln, die in den indischen Spektrumvorschriften verankert sind. Der Wettbewerbsvorteil hängt nun weniger von der Metallverarbeitung als von Cloud-Verfügbarkeiten, Reaktionszeiten bei Sicherheitslücken und Entwickler-Ökosystemen ab, was die These des softwaredefinierten Fahrzeugs im indischen Markt für vernetzte Fahrzeuge unterstreicht.
Marktführer der Indien Connected-Car-Branche
-
Maruti Suzuki India Ltd
-
Hyundai Motor India Ltd
-
Tata Motors Ltd
-
Mahindra & Mahindra Ltd
-
Kia India Pvt Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Umfang und Methodik
Die Wertschöpfungskette für vernetzte Fahrzeuge in Indien verläuft von Konnektivitätsanbietern (Telekommunikationsnetze, eSIM-Bereitstellung und Cloud-Plattformen) über Hardware- und Softwareebenen (TCUs, Antennen, GNSS, Cockpit-Domänencontroller, OTA-Stacks und Cybersicherheitswerkzeuge) bis hin zur OEM-Integration und dem nachgelagerten Vertrieb über Händler, Flottenbetreiber und Versicherer. Auf der Hardwareseite liefern Tier-1-Zulieferer und Elektronikhersteller Infotainment- und Telematiksteuergeräte, und jüngste Kapazitätsentscheidungen deuten auf eine Lokalisierung rund um Kernmodule hin, die eingebettete Konnektivität und OTA unterstützen, darunter die indischen Betriebe von Samsung HARMAN, die digitale Cockpits und TCUs an mehrere große OEMs liefern.
Software- und Systemintegration konzentriert sich zunehmend auf Automobil-Engineering-Zentren wie Pune, wo OEMs und Partner softwaredefinierte Fahrzeugfähigkeiten, V2X-Bereitschaft und Ebenen zur Monetarisierung von Dienstleistungen aufbauen. Vorgelagerte Abhängigkeiten umfassen weiterhin importierte Halbleiter und spezialisierte Automobilkomponenten, während Standards und Compliance-Anforderungen (zum Beispiel AIS-140 für gewerbliche Telematik und AIS-189 für CSMS) Bauteilspezifikationen, Validierungszyklen und Testanforderungen über Indiens Homologations- und Testinfrastruktur prägen (zum Beispiel ARAI-verknüpfte Compliance-Prozesse und NATRiP-fähige Einrichtungen).
Marktführer der indischen Branche für vernetzte Fahrzeuge
Der Indien Connected-Car-Markt beherbergt eine Mischung aus Massen-OEMs, Herausfordermarken, Telekommunikationsunternehmen, Tier-1-Elektronikzulieferern und Over-the-Air-Plattformspezialisten. Maruti Suzuki, Hyundai und Tata Motors nutzen installierte Basen und Händlerreichweite, um Telematik auf neuen Modellen vorzuinstallieren. MG Motor treibt mit KI-Sprachassistenten in jeder Variante die Grenzen aus und zwingt die etablierten Anbieter nachzuziehen. Die Telekommunikationsunternehmen Airtel und Jio bringen Netzwerk-, Abrechnungs- und Cybersicherheitskompetenz ein; sie monetarisieren Datentarife und betten gleichzeitig SIM-Lebenszyklustools ein.
Technologie-Startups fügen Agilität hinzu. Fleetx sammelte USD 34,2 Millionen ein, um KI-Versandanalytik zu erweitern, die mit OEM-Dashboard-Daten konkurriert. MapMyIndias NavIC-priorisierte Karten wurden zum Standard auf mehreren Markteinführungen im Jahr 2025. Nischenakteure im Bereich Cybersicherheit wie SecureThings oder Cybellum bieten Einbruchserkennungssysteme an, die aufkommenden WP.29-artigen Anforderungen entsprechen.
Fusionen und Übernahmen nehmen zu, da OEMs digitale Tiefe anstreben. Tata Motors gab Pläne bekannt, einen bedeutenden Anteil an Freight Tiger zu erwerben, um logistische SaaS-Lösungen in seine Nutzfahrzeugsparte zu integrieren [3]. Hyundai arbeitete mit Savari zusammen, um V2X-Stacks gemeinsam zu entwickeln, die in indischen Spektrumvorschriften verankert sind. Der Wettbewerbsvorteil hängt nun weniger von der Metallverarbeitung ab als von Cloud-Verfügbarkeit, Reaktionszeiten auf Sicherheitslücken und Entwickler-Ökosystemen – was die These des softwaredefinierten Fahrzeugs im Indien Connected-Car-Markt unterstreicht.
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance liegt in compliance-gesteuerten Sicherheits- und Lifecycle-Softwarebetrieben, da Indien die Governance für Cybersicherheit und V2X formalisiert. Die Veröffentlichung von AIS-189 (CSMS-Anwendungsbereich) und die TRAI-V2X-Konsultation vom April 2026 drängen OEMs und Zulieferer gemeinsam dazu, Cybersicherheitsmanagement, sichere OTA-Pipelines und audit-taugliche Prozesse zu produktisieren, die über Passagier- und Nutzfahrzeugplattformen hinweg angeboten werden können, insbesondere dort, wo werkseitig integrierte Konnektivität bereits bei Neufahrzeuginstallationen dominiert.
Eine weitere Chance liegt in Indiens rasch wachsendem lokalen Engineering- und Fertigungsfußabdruck für Cockpit- und Telematikelektronik, der eine tiefere landesinterne Integration vernetzter Funktionen und OTA-gestützte Feature-Rollouts unterstützt. Belege für diesen Wandel sind die Erweiterung der Fertigung für vernetzte Fahrzeuge von Samsung HARMAN in Pune sowie Partnerschaften wie die von JSW Motors mit Tata Elxsi zum Aufbau eines Engineering-Zentrums für softwaredefinierte Mobilität in Pune, das das Ökosystem für OTA, fahrzeuginterne Apps und vernetzte Servicepakete erweitert, die auf indische Anwendungsfälle zugeschnitten sind (Lokalisierung der Navigation, Flottenproduktivität und muttersprachliche Spracherlebnisse).
Aktuelle Branchenentwicklungen
- Juli 2026: Maruti Suzuki nahm im Rahmen seines Inkubationsprogramms fünf Start-ups auf, darunter Sarvam AI, um die Kundeninteraktion mithilfe generativer KI-Agenten in seinem vernetzten Ökosystem zu stärken. Dieser Schritt signalisiert den Fokus der OEMs auf softwaregesteuerte Interaktionsebenen, die über die grundlegende Telematik hinausgehen und Differenzierung sowie Kundenbindung bei vernetzten Diensten unterstützen.
- Mai 2026: VE Commercial Vehicles (VECV) erhöhte seine Beteiligung an VE Connected Solutions durch den Erwerb weiterer 23% und brachte seinen Gesamtanteil damit auf 74%. Die höhere Beteiligung festigt die Kontrolle über die Umsetzung der Telematik und die Produktroadmap für die Konnektivität von Nutzfahrzeugen und verstärkt die Integration zwischen Fahrzeugen, Flottendaten und Servicebereitstellung.
- Oktober 2024: Kia India ging mit Airtel Business eine Partnerschaft für die Plattform Kia Connect 2.0 ein und erweiterte damit Fahrzeugmanagement, KI-Sprachsteuerung, Fernbedienung und Sicherheitsfunktionen im Netz von Airtel. Die Zusammenarbeit stärkte die Betriebsmodelle zwischen Telekommunikationsanbietern und OEMs in Indien, indem Konnektivitätsbereitstellung und Servicelieferung kombiniert wurden, um vernetzte Funktionen über Massenmarktvarianten hinweg zu skalieren.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der in Indien generierte Wert aus Funktionen und Diensten vernetzter Fahrzeuge, die fahrzeuginterne Konnektivität, Datenaustausch sowie Fern- oder digitale Funktionen in Personen- und Nutzfahrzeugen ermöglichen.
Ausschlüsse aus dem Umfang: Wir schließen eigenständige Verbrauchergadgets und Zubehör aus, die nicht für die Fahrzeugkonnektivität installiert werden, sowie nicht-automobiles IoT-Ausgaben, die nicht mit einem Fahrzeug verbunden sind.
Segmentierungsübersicht
- Nach Anwendungstyp
- Navigation
- Ferndiagnose
- Multimedia-Streaming
- Soziale Medien und andere Apps
- OTA-Update
- Pannenhilfe
- eCall und Notrufassistenz
- Fernbedienung
- Automatisches Parken/Vernetztes Parken
- Autopilot
- Heimintegration
- Gestohlenes-Fahrzeug-Wiederherstellung/Warnung
- Nach Konnektivitätstyp
- Eingebettet
- Integriert
- Kabelgebunden
- Nach Kommunikationsmodell
- Fahrzeug-zu-Fahrzeug (V2V)
- Fahrzeug-zu-Infrastruktur (V2I)
- Fahrzeug-zu-Fußgänger (V2P)
- Fahrzeug-zu-Cloud (V2C)
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge
- Nach Vertriebskanal
- OEM-Werkseinbau
- Nachrüstlösung für den Nachmarkt
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research legte den sachlichen Grundstein für das Modell, damit wir mit realen Adoptionssignalen beginnen und dann auf den Wert zurückrechnen konnten. Öffentliche und offizielle Quellen wurden verwendet, um Indiens Fahrzeugbestand, Neuzulassungen und politische Signale zu kartieren, einschließlich Veröffentlichungen des Ministeriums für Straßenverkehr und Autobahnen, SIAM-Mitteilungen, Referenzen der Automotive Research Association of India (einschließlich AIS-bezogener Hinweise) und Aktualisierungen der Telecom Regulatory Authority of India.
Um sicherzustellen, dass die Konnektivitätsebene nicht als Black Box behandelt wurde, haben wir auch Veröffentlichungen des Ministeriums für Telekommunikation, indische Zollhandelsstatistiken für relevante Elektronikkategorien sowie begutachtete oder Konferenzpapiere überprüft, die Telematik und V2X-Bereitschaft in Indien diskutieren. Wir ergänzten dies durch Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen und seriöse Presseberichterstattung, gefolgt von der selektiven Nutzung kostenpflichtiger Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie für Patentdatenbanken zum Verständnis von Funktions-Roadmaps. Diese Quellenbeispiele sind illustrativ und nicht erschöpfend; viele weitere öffentliche Materialien wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu überprüfen, was in Indien tatsächlich eingebaut, aktiviert und bezahlt wird, und nicht nur, was vermarktet wird. Wir sprachen mit einer Mischung aus OEM-seitigen Funktionen, Komponenten- und Softwarelieferanten, Telekommunikations- und Plattformakteuren sowie nachgelagerten Nutzern wie Flotten- und Mobilitätsbetreibern, wobei die Standpunkte über die wichtigsten Automobil-Hubs und Nachfragezentren im Land ausgewogen waren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 28 % |
| Kleinere Akteure: 21 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Nachfragepoolaufbau, der indische Fahrzeugverkäufe und den Fahrzeugbestand nutzt, um die adressierbare installierte Basis zu rekonstruieren, die dann nach Konnektivitätsausstattung und Aktivierungsraten über wichtige Funktionsbereiche gefiltert wird. Wir verwendeten Top-down- und Bottom-up-Logik in einem Modell, bei dem der Gesamtwert aus Makroindikatoren aufgebaut und dann mithilfe von Zulieferer-Rollups und stichprobenartiger Preis-mal-Volumen-Mathematik überprüft wird.
Zu den als Schlüsseltreiber behandelten Inputs gehören die Mischung aus Personen- und Nutzfahrzeugen, die Durchdringung eingebetteter versus kabelgebundener Konnektivität, der Zeitplan für die Ausstattung im Zusammenhang mit Telematikvorschriften, die Bereitschaft der 4G- und 5G-Abdeckung sowie das typische Abonnementabschluss- und Erneuerungsverhalten (einschließlich Mehrjahrespakete). Wo öffentliche Preisangaben inkonsistent waren, wurden Preisbänder mithilfe von Interview-Feedback normalisiert und mit veröffentlichten Funktionspaketen und Finanzierungspaketen abgeglichen. Für die Prognose wurde eine Szenarioanalyse verwendet, wobei die Annahmen daran verankert wurden, wie schnell neue Modelle mit werkseitig eingebauten Modulen ausgeliefert werden, wie sich die Regulierung entwickelt und wie sich die Datentarifökonomie verändert. Lücken in den Bottom-up-Überprüfungen wurden durch die Verwendung konservativer Adoptionsbereiche behandelt und dann durch erneute Validierung des impliziten Umsatzes pro Fahrzeug mit Expertenfeedback überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Überprüfungen validiert, damit die Gesamtwerte realistisch bleiben, wenn sie mit unabhängigen Signalen wie Fahrzeuglieferungen, Verfügbarkeit von Konnektivitätsmodulen und Fortschritten bei der Telekommunikationsabdeckung verglichen werden. Abweichungen werden auf Eingabeebene untersucht, und wenn eine Zahl durch eine einzige Annahme beeinflusst wird, wird diese Annahme durch Folgegespräche und erneute Desk-Recherchen vor der Freigabe erneut getestet.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn eine wesentliche Änderung beobachtet wird, wie z. B. eine politische Verschiebung, ein größerer Rückruf im Zusammenhang mit vernetzten Funktionen oder eine plötzliche Preisbewegung bei Konnektivitätsplänen. Vor der Auslieferung wird ein neuer Überprüfungsdurchgang abgeschlossen, damit Kunden die neueste aktualisierte Ansicht erhalten und nicht einen veralteten Schnappschuss.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den indischen Markt für vernetzte Fahrzeuge mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für vernetzte Fahrzeuge in Indien können weit auseinanderliegen, selbst wenn alle dasselbe Thema beschreiben, weil die gezählten Umsatzströme und der Zeitpunkt der Adoption nicht einheitlich behandelt werden. Unterschiede entstehen in der Regel dadurch, was als vernetzter Umsatz gilt, welches Jahr als Ausgangspunkt gewählt wird und wie Preisgestaltung und Aktivierung bei alternden Fahrzeugen angenommen werden.
Wesentliche Treiber von Lücken in diesem Markt umfassen häufig, ob die Schätzung nur vernetzte Funktionen und Dienste zählt oder auch den breiteren Fahrzeugelektronikwert, und ob inaktive werkseitig eingebaute Module als Umsatz gezählt werden. Ein weiterer häufiger Treiber ist der Umgang mit Abonnements und gebündelten Tarifen, da einige Modelle eine schnelle bezahlte Abschlussrate annehmen und andere die Monetarisierung über einen längeren Erneuerungszyklus verteilen. Auch der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus spielen eine Rolle, da indische Autoverkäufe und Funktionseinführungen sich innerhalb eines Jahres verschieben können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 150,00 Milliarden USD (2025) | |
| Branchenverleger A | 3,50 Milliarden USD (2024) | Diese Schätzung ist an einen kleineren bezahlten Umsatzpool und ein anderes Basisjahr gebunden und scheint sich auf kurzfristigere Konnektivitätsumsätze zu konzentrieren, ohne den Anwendungswert im Fahrzeug und die längerfristige Abonnementmonetarisierung vollständig zu skalieren. |
| Branchenverleger B | 8,43 Milliarden USD (2024) | Umfang und Zeithorizont werden mit gemischten Zahlen auf der Seite dargestellt, was die implizite Marktgrenze verschieben kann, und die Modellannahmen zu Preisgestaltung und Aktivierung sind nicht konsistent mit dem indischen Fahrzeugbestand und dem Einführungsrhythmus verknüpft. |
Fahrzeuglieferungen, Aufbau der installierten Basis und Überprüfungen der Funktionsaktivierung sind die Belege, die Mordor Intelligence auf einen Umsatzpool für vernetzte Fahrzeuge ausrichten, der den Anwendungswert über Telematik, Infotainment und Fahrerassistenz hinweg einschließt. Wenn der Umfang auf vergleichbare Umsatzlinien und Jahre eingegrenzt wird, sind die verbleibenden Unterschiede in der Regel auf Abonnementabschlussannahmen und die Geschwindigkeit zurückzuführen, mit der eingebettete Konnektivität zum Standard bei neuen Modellen wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Markt für vernetzte Fahrzeuge derzeit und wie hoch ist seine Wachstumsrate?
Die Marktgröße des indischen Marktes für vernetzte Fahrzeuge wurde im Jahr 2026 auf 150,01 Milliarden USD geschätzt und wird voraussichtlich von 186,42 Milliarden USD im Jahr 2027 auf 551,62 Milliarden USD bis 2032 wachsen, bei einer CAGR von 24,28 % während des Prognosezeitraums (2027–2032).
Welcher Fahrzeugtyp hat im Jahr 2026 den größten Marktanteil?
Personenkraftwagen entfielen im Jahr 2026 auf 81,65 % der Marktgröße des indischen Marktes für vernetzte Fahrzeuge.
Welche Anwendung hat im Jahr 2026 den größten Marktanteil?
Navigation führt den Markt mit einem Anteil von 27,20 % im Jahr 2026 an, angetrieben durch Echtzeit-Verkehrsupdates und die Integration lokaler Kartierungsdienste.
Warum wachsen Over-the-Air-Updates am schnellsten?
OTA reduziert Werkstattbesuche und ermöglicht es OEMs, Funktionen aus der Ferne bereitzustellen, was bis 2032 eine CAGR von 26,15 % antreibt.