
Marktgröße und Marktanteil der Elektronikhersteller-Dienstleistungen in Indien
Marktanalyse der Elektronikhersteller-Dienstleistungen in Indien von Mordor Intelligence
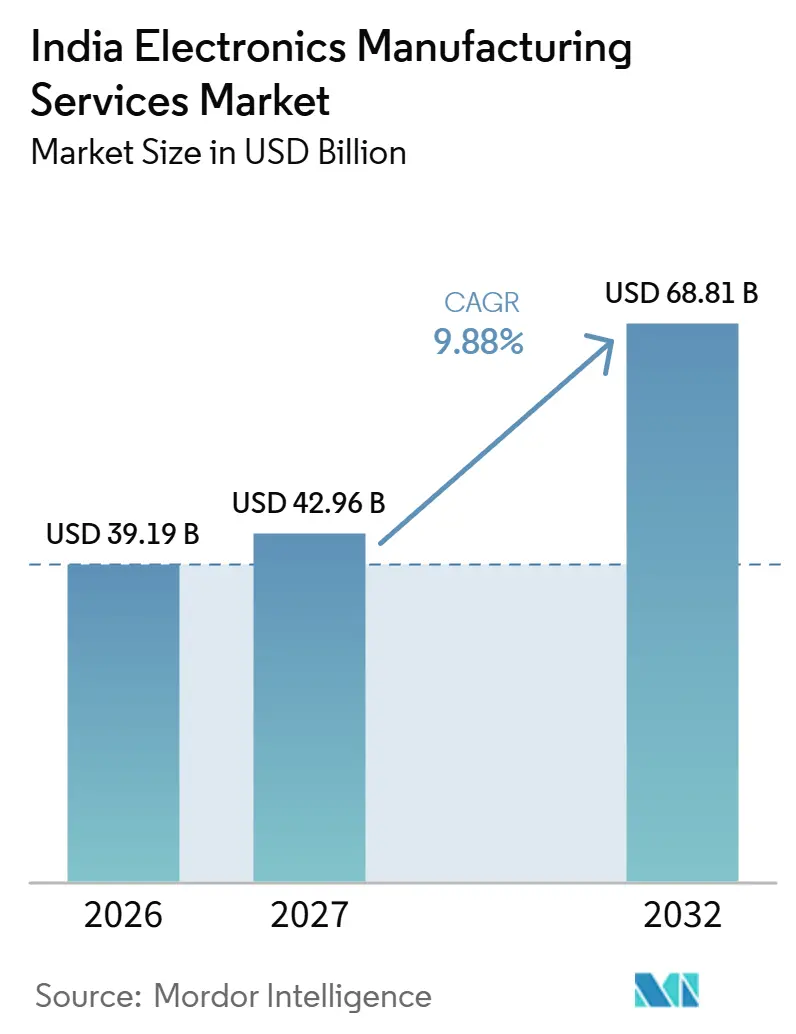
Die Größe des indischen Marktes für Elektronik-Fertigungsdienstleistungen wird voraussichtlich von 39,19 Milliarden USD im Jahr 2026 auf 42,96 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 68,81 Milliarden USD erreichen, mit einer CAGR von 9,88 % über 2027–2032.
Indiens Programm zur Fertigung von Mobiltelefonen, das im August 2026 eingeführt wurde, um die Produktion nach dem Ende des vorherigen großangelegten produktionsgebundenen Anreizprogramms (PLI) für Elektronik aufrechtzuerhalten, unterstützt qualifizierte Hersteller. Exportorientiertes Outsourcing und die inländische Fahrzeugnachfrage schaffen separate Wege zur Gewinnung von Elektronikfertigungsprogrammen. Der Besitz einer eigenen Komponentenfertigung ermöglicht es einem Zulieferer, sowohl an Modulen als auch an der Gerätemontage zu verdienen, und die Übernahme von Design- oder Testverantwortung erweitert die Arbeiten, die ein Kunde bei einem einzigen Zulieferer platzieren kann. Der Wert dieses umfassenderen Angebots hängt von einer sicheren Chipversorgung und ausreichenden Ingenieurkapazitäten ab, da Lücken in einem der beiden Bereiche die Umwandlung von Verträgen in lieferbare Produkte einschränken können.
Wichtigste Erkenntnisse des Berichts
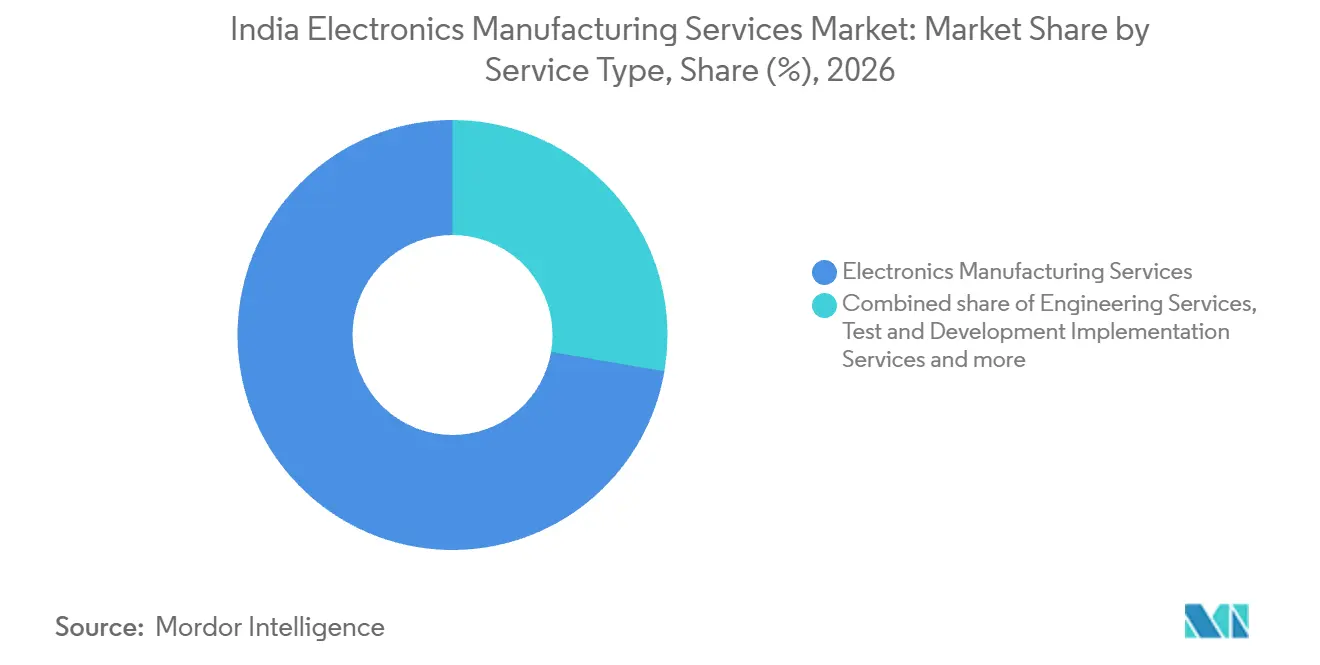
- Nach Dienstleistungsart hielten Elektronik-Fertigungsdienstleistungen im Jahr 2026 einen Marktanteil von 72,3 % am indischen Markt für Elektronik-Fertigungsdienstleistungen, und das Segment wird voraussichtlich mit einer CAGR von 10,3 % über 2027–2032 am schnellsten wachsen.
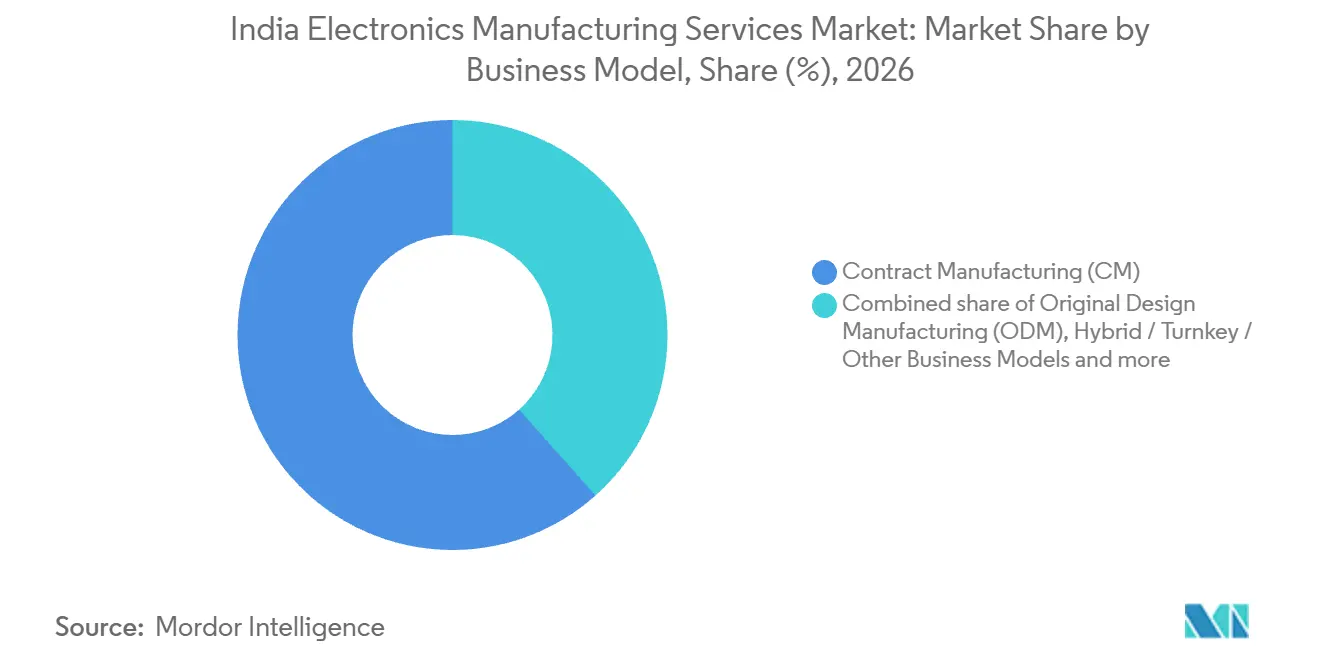
- Unter den Geschäftsmodellen führte die Auftragsproduktion mit einem Anteil von 61,59 % am Marktvolumen des indischen Marktes für Elektronik-Fertigungsdienstleistungen im Jahr 2026, während hybride, schlüsselfertige und andere Geschäftsmodelle voraussichtlich mit einer CAGR von 10,45 % über 2027–2032 am schnellsten wachsen werden.
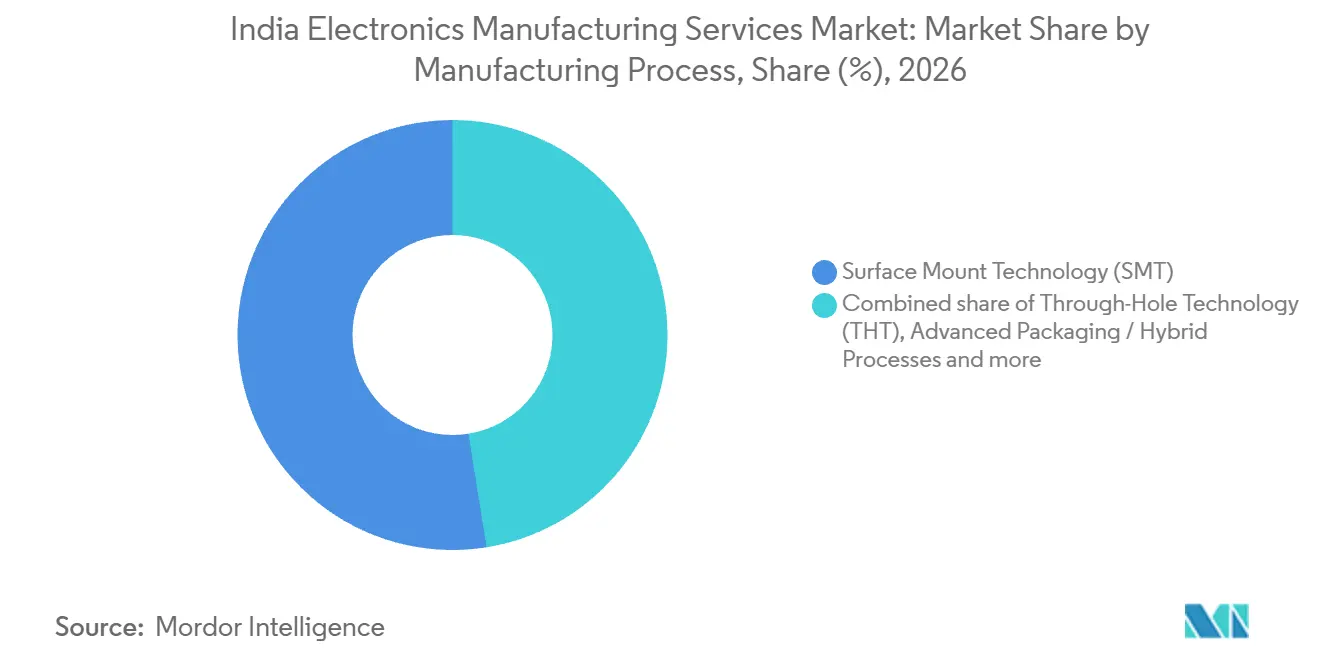
- Bei den Fertigungsverfahren führte die Oberflächenmontagetechnologie mit einem Anteil von 52,54 % am Branchenumsatz im Jahr 2026, während fortschrittliche Verpackungs- und Hybridverfahren voraussichtlich mit einer CAGR von 10,5 % über 2027–2032 am schnellsten wachsen werden.
- Bei den Endnutzern hielt die Unterhaltungselektronik mit 38,67 % im Jahr 2026 den größten Anteil am Branchenumsatz, und der Automobilbereich wird voraussichtlich mit einer CAGR von 11,7 % über 2027–2032 am schnellsten wachsen.
- Geografisch gesehen ist Tamil Nadu der führende Bundesstaat für die EMS-Produktion in Indien.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Anreize im Rahmen von PLI 2.0 und Komponentenprogrammen | +3.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Verlagerung der China-Plus-Eins-Auslagerung nach Indien | +3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Vertikale Integration in die Komponentenfertigung zur Steigerung der Wertschöpfung | +2.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steigende Inlandsnachfrage nach intelligenten Geräten und Elektronik für Elektrofahrzeuge | +2.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ausweitung exportorientierter produktionsgebundener Anreize | +1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Einführung von Industrie-4.0-Automatisierung in indischen Fabriken | +0.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize im Rahmen von PLI 2.0 und Komponentenprogrammen
Komponentenanreize können die Erweiterung der Montagekapazitäten praktikabler gestalten, indem sie die Zulieferer unterstützen, die rund um eine Fabrik für Endgeräte benötigt werden. Stand August 2026 hatte das Programm zur Fertigung elektronischer Komponenten 106 Projekte in 15 indischen Bundesstaaten genehmigt, wobei die Produktion in 38 genehmigten Werken bereits angelaufen war.[1] Diese operative Teilmenge gibt Elektronikherstellern eine Produktionsbasis, die sie bei der Entwicklung inländischer Beschaffungsarrangements berücksichtigen können. Im Rahmen der PLI-Programme für großangelegte Elektronikmontage und IT-Hardware 2.0 meldeten 59 Unternehmen im Geschäftsjahr 2025–26 bis Dezember 2025 eine inkrementelle Produktion. Zusammen adressieren diese Programme die Komponentenversorgung und die Fertigung von Endprodukten. Weitere Inbetriebnahmen unter genehmigten Komponentenprojekten könnten die lokalen Beschaffungsmöglichkeiten eines Montagebetriebs erweitern und die Inbetriebnahme von Werken zu dem Schritt machen, der potenzielle Zulieferer über die bestehende Betriebsbasis hinaus hinzufügt.
Verlagerung des China-plus-eins-Outsourcings nach Indien
Im März 2025 verschiffte Apple eine Rekordfracht von rund 600 Tonnen iPhones aus Indien in die Vereinigten Staaten, nachdem die Produktion im Vorfeld der US-Zölle hochgefahren worden war. Im September 2026 fertigten Foxconn- und Tata Electronics-Werke in Indien iPhone-18-Pro- und Pro-Max-Modelle für den Export vor dem weltweiten Verkaufsstart. Dieses Beispiel verbindet einen indischen Produktionsstandort mit den Terminanforderungen eines internationalen Geräteprogramms und stärkt den praktischen Nutzen der geografischen Diversifizierung. Der breitere Wert der Elektronikerzeugung in Indien stieg im Geschäftsjahr 2025–26 im Vergleich zum Geschäftsjahr 2024–25 um 15,8 %. Für Hersteller, die zusätzliches Outsourcing-Geschäft anstreben, liegt der strategische Wert darin, die Bereitschaft für den Einführungstermin eines Kunden nachzuweisen, verbunden mit der Fähigkeit, erhebliche Produktionsvolumina zu liefern.
Vertikale Integration in die Komponentenfertigung zur Steigerung des Mehrwerts
Der Besitz eines Komponentenherstellers verschafft einer EMS-Gruppe einen Weg zu Erträgen aus der Modulproduktion neben der Gerätemontage. Dixon Technologies (India) Limited erwarb am 26. September 2025 51 % von Kunshan Q Tech Microelectronics (India) Private Limited. Im September 2026 verkaufte Q Tech India, das mehrheitlich von Dixon gehaltene Gemeinschaftsunternehmen von Q Technology (Group) Company Limited, 6,98 Millionen fertige Kameramodule, was einem Anstieg von 5,6 % im Jahresvergleich, aber einem Rückgang von 32,3 % im Monatsvergleich entspricht. Diese gemeldeten Verkaufszahlen waren ungeprüft und unterlagen möglichen Anpassungen. Da Dixon seinen 51-%-Kauf am 26. September 2025 abschloss, vergleicht der Jahresvergleichswert von 5,6 % die Verkäufe im September 2026 mit einem Monat, der fast vollständig vor Dixons Eigentümerschaft lag.
Steigende inländische Nachfrage nach intelligenten Geräten und Elektrofahrzeugelektronik
Die inländische Nachfrage nach Elektrofahrzeugen schafft eine Chance für EMS-Anbieter, Fertigungsprogramme für mehrere Fahrzeugformate anzustreben. Indien registrierte im Jahr 2025 2,3 Millionen Elektrofahrzeuge, was 8 % der Neuzulassungen entspricht. Der Absatz elektrischer Zweiräder belief sich auf 1,28 Millionen Einheiten und der Absatz elektrischer Dreiräder auf 800.000 Einheiten im Jahr 2025. Diese Kategorien machten 57 % bzw. 35 % des EV-Absatzes im Jahr 2025 aus. Diese Konzentration macht Hersteller von Leichtfahrzeugen zu den ersten potenziellen Kunden für einen EMS-Zulieferer, der inländisches Automobilvolumen anstrebt, anstatt alle Fahrzeugprogramme als gleich große Chancen zu behandeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von importierten Halbleitern und Komponenten | -1.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in der hochpräzisen Elektronikmontage | -0.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Politische Unsicherheit nach dem Auslaufen der PLI-Phase | -0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Preiswettbewerb, der zu Margenkompression führt | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von importierten Halbleitern und Komponenten
Eine Erweiterung der Montagekapazitäten kann die durch die Abhängigkeit von der Halbleiterproduktion im Ausland entstehende Risikoexposition nicht beseitigen. In seinem Bericht vom Mai 2026 schätzte NITI Aayog, dass Importe 90–95 % des indischen Halbleiterkonsums deckten.[2] Es wurde gewarnt, dass Störungen bei konzentrierten globalen Zulieferern Engpässe auslösen könnten, die Branchen einschließlich der Unterhaltungselektronik betreffen. Für Montagebetriebe in der Unterhaltungselektronik macht diese potenzielle Unterbrechung eine zuverlässige Chipverfügbarkeit ebenso bedeutsam wie die Erweiterung der Endproduktkapazität. Bis zum 18. September 2026 hatten laut dem Ministerium für Elektronik und Informationstechnologie 5 indische Halbleiterwerke die kommerzielle Produktion aufgenommen und beliefern den inländischen Bedarf sowie den Export. Selbst mit diesen inländischen Werken in Betrieb kann die Verfügbarkeit von Chips aus dem Ausland die Lieferverpflichtungen eines EMS-Anbieters einschränken, unabhängig von den Montagekapazitäten.
Fachkräftemangel in der hochpräzisen Elektronikmontage
Automatisierte Montage kann dazu führen, dass Ingenieurkompetenzen zu einem Engpass für die nutzbare Produktionskapazität werden. KPMGs Bewertung von 2026 stufte die Reife indischer EMS-Techniker als gering bis moderat ein und identifizierte eine Lücke bei praktischen EMS- und Automatisierungskompetenzen. Im August 2025 berichtete ETManufacturing, dass EMS-Ingenieure möglicherweise Roboterarme warten und Sensordaten interpretieren müssen – Aufgaben, die ohne gezielte Weiterqualifizierung zu Engpässen werden könnten. Für einen EMS-Anbieter kann dies dazu führen, dass eine Expansion von der Verfügbarkeit von Ingenieuren abhängt, die in der Lage sind, Produktionsprobleme zu lösen, zusätzlich zur Anzahl der Montagearbeiter. Selbst mit vorhandenen Anlagen können Lücken in diesen Fähigkeiten ein automatisiertes Fertigungsprogramm von knappem technischen Personal abhängig machen und den Zeit- und Kostenaufwand für dessen Erweiterung erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Fertigungsmaßstab erstreckt sich auf AutomobilprogrammeDas Segment der Elektronik-Fertigungsdienstleistungen machte im Jahr 2026 einen Anteil von 72,3 % am Marktvolumen des indischen Marktes für Elektronik-Fertigungsdienstleistungen aus und ist das am schnellsten wachsende Segment mit einer CAGR von 10,3 % über 2027–2032. Der Maßstab dieses größten Segments wird durch Dixons gemeldete jährliche Smartphone-Produktionskapazität von 65 Millionen Einheiten in Indien für das Geschäftsjahr 2025–26 veranschaulicht. Eine solche Kapazität kann es Markenunternehmen ermöglichen, Produktionsaufträge zu vergeben, ohne selbst einen vergleichbaren Fertigungsbetrieb aufzubauen. Dixon gibt an, dass diese Kapazität sowohl inländischen als auch globalen Marken dient, sodass ihre Nutzung von Aufträgen mehrerer Markenkunden abhängt.
Auf der Ebene der Kundenprogramme können Fertigungsdienstleistungen neben der Endgeräteproduktion auch die Halbleitermontage und -prüfung umfassen. Tata Electronics gab im Februar 2026 bekannt, dass es Qualcomm-Automobilmodule in seinem Werk in Jagiroad, Assam, für indische und globale Automobilhersteller fertigen werde. Die geplanten Anwendungen umfassten digitale Cockpits, Infotainment, Konnektivität und intelligente Fahrzeugsysteme. Qualcomm ist der Modulanbieter und Tata Electronics der angekündigte Fertigungspartner, wodurch ein indischer EMS-Anbieter in das Netzwerk der Modulhersteller einer globalen Automobilplattform eingebunden wird.

Nach Geschäftsmodell:
Markenverträge verankern umfassendere ZuliefererrollenDie Auftragsproduktion repräsentierte im Jahr 2026 einen Marktanteil von 61,59 % am indischen Markt für Elektronik-Fertigungsdienstleistungen und ist damit das größte Segment. Bis zum 20. Mai 2025 hatte Dixons hundertprozentige Tochtergesellschaft Padget Electronics Private Limited begonnen, Alcatel-Smartphones im Rahmen eines Vertrags mit NxtCell India Private Limited zu fertigen. Die Vereinbarung trennt den Vertragspartner von der Fertigungseinheit und der verbraucherorientierten Marke und veranschaulicht, wie ein einzelnes Fertigungsprogramm unterschiedliche kommerzielle Rollen umfassen kann. Für ein markenbezogenes Programm schafft diese Struktur eine Position für einen EMS-Spezialisten durch die Fertigungsausführung, ohne dass der Zulieferer die Gerätemarke besitzen muss.
Hybride, schlüsselfertige und andere Geschäftsmodelle bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,45 % über 2027–2032. Kaynes Technology India Limited führte 51 % des konsolidierten Umsatzes im ersten Quartal des Geschäftsjahres 2026–27 auf OEM-schlüsselfertige Leiterplattenbestückung zurück, unter einer Geschäftsklassifizierung, die sich ändern kann. Das ursprüngliche Designmanufacturing beinhaltet eine andere Entwicklungsrolle, veranschaulicht durch die Vereinbarung von Aimtron Electronics Limited vom Juni 2025 für ein transformatorloses unterbrechungsfreies Stromversorgungssystem eines US-amerikanischen Käufers für digitale Infrastruktur. Aimtron sollte die End-to-End-Entwicklung leiten, wobei Ingenieurwesen und Fertigung in Indien geplant waren. Die Wahl zwischen diesen Modellen kann davon abhängen, wie viel Produktentwicklungsverantwortung ein Käufer mit dem Fertigungsauftrag überträgt.
Nach Fertigungsverfahren:
Montagekapazität unterstützt VerpackungserweiterungDie Oberflächenmontagetechnologie war das größte Segment und machte im Jahr 2026 52,54 % des Marktumsatzes aus. Im September 2026 eröffneten Syrma SGS Elemaster Private Limited, das Gemeinschaftsunternehmen von Syrma SGS Technology Limited und Elemaster Group, ein 20.000 Quadratfuß großes Werk in Bengaluru mit Oberflächenmontagetechnologie- und anderen Montagelinien.[3] Da dasselbe Werk in Bengaluru auch Durchsteckmontage- und Box-Build-Linien umfasst, kann ein Kunde Leiterplattenbestückung und Endmontage an einem einzigen Standort platzieren.
Fortschrittliche Verpackungs- und Hybridverfahren bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,5 % über 2027–2032. Im September 2026 lief Kaynes Semicons Sanand-Einheit 1 mit einer geringen Kapazität von etwa 3,6 Millionen Einheiten jährlich und belieferte Alpha & Omega Semiconductor. Kaynes verpackte IPM5, das neuere IPM7 und weitere Gehäuse für diesen Ankerkundenauftrag. Bei rund 300.000 Einheiten pro Monat könnte das Hinzufügen von Gehäusen für den Ankerkunden die Auslastung von Sanand-Einheit 1 erhöhen, ohne zunächst eine neue Kundenbeziehung zu erfordern.
Nach Endnutzer:
Verbrauchermaßstab trifft auf Nachfrage nach AutomobilelektronikUnterhaltungselektronik war das größte Segment und machte im Jahr 2026 38,67 % des Marktumsatzes aus. Dixon Technologies (India) Limited meldete in seinem Bericht für das Geschäftsjahr 2025–26 eine jährliche LED-TV-Kapazität von 5 Millionen Einheiten, in dem auch Design und Fertigung im Bereich Unterhaltungselektronik beschrieben wurden. Dixons Designrolle ermöglicht es einer TV-Marke, Produktentwicklung und Montage beim selben EMS-Anbieter zu platzieren. Für diesen Zulieferer kann ein größerer Auftrag aus der Designverantwortung resultieren, auch ohne höhere Stückzahlen.
Der Automobilbereich ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,7 % über 2027–2032. Kaynes Technology India Limited berichtete, dass der Automobilbereich im Geschäftsjahr 2025–26 etwa 25 % seines konsolidierten Umsatzes ausmachte, einschließlich EV-Komponenten, Batteriemanagementsystemen und fortschrittlichen Fahrerassistenzsystemen. Da Kaynes' Automobilarbeit die Fahrzeugelektrifizierung und Fahrerassistenz umfasst, kann ein EMS-Zulieferer seine Fertigungsrolle ausweiten, wenn ein Fahrzeugkunde mehr elektronische Funktionen bei Produktionspartnern platziert.
Geografische Analyse
Markt für Elektronik-Fertigungsdienstleistungen in Tamil Nadu
Tamil Nadu ist der führende Bundesstaat für die EMS-Produktion mit einer programmgestützten Elektronikfertigungsbasis und einem großen Exportgeschäft für Elektronikgüter. Im August 2026 meldete das Ministerium für Elektronik und Informationstechnologie staatliche Unterstützung für die Einrichtung von 58 Elektronikfertigungseinheiten in dem Bundesstaat. Die Exporte von Elektronikgütern aus Tamil Nadu beliefen sich im Geschäftsjahr 2025–26 auf 19,97 Milliarden USD. Zusammen verbinden die Fertigungsunterstützung und die Exportaktivität eine breitere Elektronikprogrammbasis mit der internationalen Nachfrage und machen den Bundesstaat für Zulieferer relevant, die Produktionsbeziehungen mit Bezug zu Überseemärkten anstreben.
Karnataka beherbergt die konsolidierten Bengaluru-Betriebe von Syrma SGS Technology Limited, die im Geschäftsjahr 2025–26 Leiterplattenbestückungen und Box-Builds fertigten. Da diese Betriebe Leiterplattenbestückung mit Box-Build kombinieren, kann ein Käufer verbundene Leiterplatten- und Endmontageaufgaben bei einem einzigen Hersteller platzieren. Separat ist das Karnataka Industrial Areas Development Board die umsetzende Behörde für den genehmigten 224,5 Hektar großen Elektronikfertigungscluster in Kotur und Belur im Dharwad-Taluk.
Haryana beherbergt mehrere Fertigungsaufgaben innerhalb des konsolidierten Werknetzwerks von Syrma SGS Technology Limited. In den Bawal-Einheiten 1 und 2 in Haryana umfassten die konsolidierten Betriebe von Syrma SGS im Geschäftsjahr 2025–26 Arbeit an Speichermodulen und Leiterplattenbestückung. Die Manesar-Einheiten 1 und 2 fertigten im Geschäftsjahr 2025–26 ebenfalls Leiterplattenbestückungen und Box-Builds. MeitYs Projektstatusberichte vom Februar 2026 identifizierten den genehmigten 500 Hektar großen Elektronikfertigungscluster in IMT Sohna im Nuh-Distrikt. Ein Käufer, der Speichermodul- und Leiterplattenbestückung sucht, würde sich daher an die Bawal-Einheiten wenden, und einer, der Box-Builds sucht, an Manesar.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen, Indien und Tamil Nadu, aus der Perspektive eines Nicht-Kleinstunternehmens als EMS-Auftragnehmer, der Geräte der Anlage I herstellt. Die nationale Abdeckung für Elektroschrott schließt Kleinstunternehmen, Batterieabfälle, Verpackungskunststoffe und radioaktive Abfälle aus. Hersteller und Produzenten haben unterschiedliche Rollen, wobei die erweiterte Herstellerverantwortung definierten Produzenten zugewiesen wird, einschließlich Unternehmen, die Geräte der Anlage I unter ihrer eigenen Marke anbieten. Anlagengenehmigungen fügen ein separates staatliches Verfahren hinzu, einschließlich einer spezifischen Klassifizierung für die vollständig trockene Montage elektrischer und elektronischer Geräte in Tamil Nadu.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Tamil Nadu |
|---|---|---|
| Zuständige Behörde | Zentrales Umweltkontrollamt für Elektroschrott; staatliche Umweltkontrollbehörden für Genehmigungen | Umweltkontrollbehörde Tamil Nadu |
| Wesentliche Instrumente oder Vorgaben | Regeln zur Verwaltung von Elektroschrott, 2022; Leitlinien für Genehmigungen nach dem Luft- und Wassergesetz vom Januar 2026 | Genehmigung zur Errichtung und Genehmigung zum Betrieb; Weiße Kategorie für vollständig trockene Montage elektrischer und elektronischer Geräte |
| Kommerzielle Auswirkung | Rollenspezifische Elektroschrott-Pflichten; erteilte Betriebsgenehmigungen gelten bis zum Widerruf, vorbehaltlich der Einhaltung der Vorschriften | Standorteignungsgenehmigung vor dem Bau und Betriebsgenehmigung vor der Inbetriebnahme, sofern eine Genehmigung erforderlich ist |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verbesserung | Verbesserung |
| Quelle: Mordor Intelligence | ||
Die mittlere Bewertung Indiens spiegelt einen operativen Elektroschrott-Rahmen mit unterschiedlichen Pflichten für Hersteller und definierte Produzenten wider. Die mittlere Bewertung Tamil Nadus spiegelt Standort- und Inbetriebnahmebedingungen für betroffene Branchen wider, wobei die vollständig trockene Montage elektronischer Geräte in der Weißen Kategorie separat klassifiziert ist. Am 27. Januar 2026 wurden die nationalen Leitlinien zum Luft- und Wassergesetz dahingehend geändert, dass erteilte Betriebsgenehmigungen bis zum Widerruf fortgelten, vorbehaltlich der laufenden Einhaltung der Vorschriften und Widerrufsschutzmaßnahmen. Diese in Kraft getretene Gültigkeitsbestimmung unterstützt die Verbesserungsrichtung für beide Rechtsordnungen, indem sie nach der Erteilung einer Genehmigung Kontinuität gewährleistet und gleichzeitig die Durchsetzung auf staatlicher Ebene beibehält.
Stufen der Wertschöpfungskette
Der Wertschöpfungskettenvergleich folgt Design, Leiterplattenbestückung und vollständiger Systemfertigung mit Verifikation und identifiziert, wo Zulieferer Dienstleistungserlöse erzielen. Im September 2026 identifizierte die Regierung Indiens Leiterplatten, Kameramodule und Displaymodule als importabhängige Elektronikeingaben. Diese Risikoexposition verbindet vorgelagerte Beschaffungsentscheidungen mit der Fähigkeit nachgelagerter Hersteller, das Produkt eines Kunden fertigzustellen, und macht die Verantwortung für Teile und Tests zentral dafür, wie viel Arbeit ein Zulieferer übernehmen kann.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Design und Ingenieurwesen | Designanbieter wie Dixon Technologies (India) Limited und Avalon Technologies Limited | Design- und Ingenieurdienstleistungsgebühren | Designs fertigungsgerecht vorbereiten | Fertigbarkeit gemeinsam mit dem Kunden prüfen |
| Leiterplattenbestückung | Leiterplattenbestücker wie Avalon Technologies Limited | Umsatz aus Leiterplattenbestückung und Fertigung | Importabhängige Leiterplatten und Module | Alternative Quellen qualifizieren und ausgewählte Alleinbezugskomponenten reservieren |
| Vollständige Systemfertigung und Verifikation | Systemhersteller wie Avalon Technologies Limited und Eisenbahnelektronik-Prüfer wie Syrma SGS Technology Limited | Umsatz aus Systemfertigung und Prüfdienstleistungen | Produktabnahme gebunden an Anforderungen des Ziellandes | Funktionale Abnahmetests mit dem Kunden vor der Freigabe vereinbaren |
| Quelle: Mordor Intelligence | ||||
Da Leiterplatten und Module aus dem Ausland geliefert werden, wird die Teilverfügbarkeit zunächst bei der Leiterplattenbestückung und dann bei der Systemintegration geprüft. Ein Zulieferer, der Leiterplatten bestückt und auch das vollständige System integriert und prüft, trägt sowohl die Teilverfügbarkeit als auch die Produktabnahme für den Kunden. Für einen Käufer, der ein vollständiges System auslagert, ist der Montagedurchsatz allein daher ein unvollständiges Maß für die Zuliefererbereitschaft, da eine verfügbare Leiterplatte noch die vereinbarten Produkttests bestehen muss.
Wettbewerbslandschaft
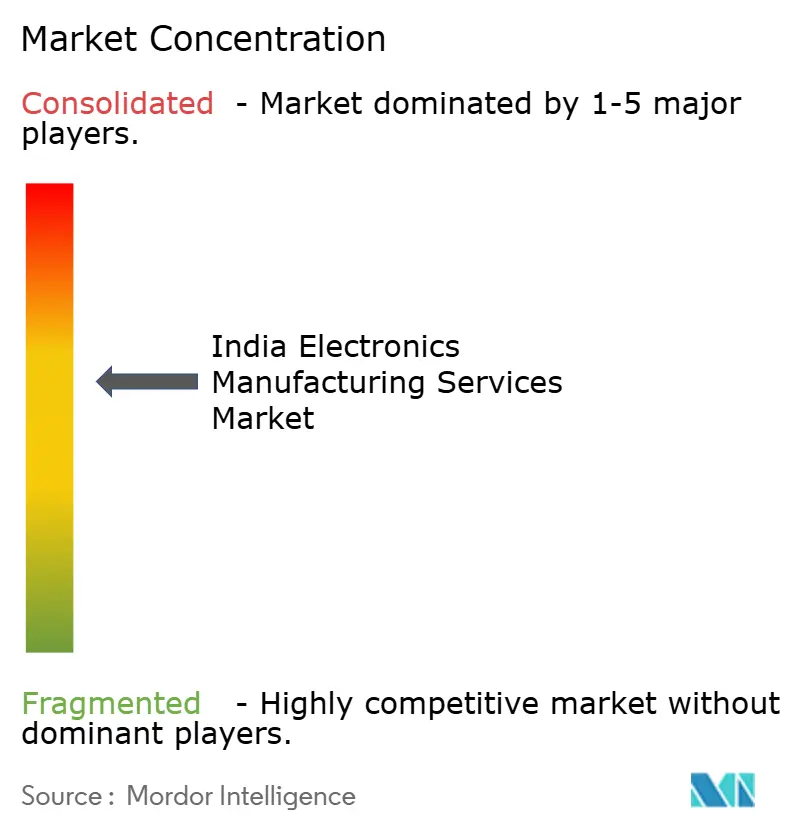
Die Größe begünstigt eine Gruppe großer Zulieferer, während der Wettbewerb zwischen indischen und internationalen EMS-Unternehmen Herausforderern ermöglicht, Kundenfertigungsprogramme zu bestreiten. In seinem Bericht für das Geschäftsjahr 2025–26 gab Dixon Technologies (India) Limited an, dass die Belegschaft der Gruppe in Indien mehr als 26.000 Mitarbeiter und das Fertigungsnetzwerk 30 Werke umfasst. Tata Electronics Private Limited und DBG Technology (India) Private Limited sind ebenfalls in der Handset-Fertigung tätig, neben den EMS-Wettbewerbern Flextronics Technologies (India) Private Limited und Jabil Circuit India Private Limited. DBG gewann im Quartal März 2026 Marktanteile in der Smartphone-Fertigung, als Xiaomi und Longcheer die Produktion mit dem Unternehmen ausweiteten. Diese Bestreitbarkeit auf Kundenebene bedeutet, dass ein großes Werknetzwerk eine Markteintrittsbarriere schaffen kann, ohne jedem etablierten Anbieter die gleiche Produktionszuteilung zu garantieren.
Tata Electronics erwarb am 24. Januar 2025 einen 60-prozentigen Stimmrechtsanteil an Pegatron Technology India. Das Unternehmen für Handset-Endmontage, -prüfung und -verpackung wurde am 11. März 2025 in Tata Electronics Products and Solutions Private Limited (ehemals Pegatron Technology India) umbenannt. Auf einem anderen Expansionsweg eröffnete Jabil Inc. am 17. Juni 2026 sein Werk in Ranjangaon, Pune, mit Kapazitäten in KI-Systemen, 5G, Netzwerken, industriellen Stromversorgungssystemen und Unterhaltungselektronik. Zuliefererfähigkeiten können durch Akquisitionen und Produktdiversifizierung erweitert werden, was Käufern zusätzliche Möglichkeiten bietet, Fertigungsaufträge zu vergeben, ohne jeden großen Produzenten austauschbar zu machen.
Im März 2026 hob die Zentralregierung 15,42 Hektar aus der Sonderwirtschaftszone von Flextronics Technologies (India) Private Limited in Sriperumbudur heraus. Die Änderung folgte dem Antrag des Unternehmens und der Genehmigung durch Tamil Nadu, sodass 60,72 Hektar ausgewiesen blieben. Flex' Indien-Betriebe kombinieren Fertigung mit Vorwärts- und Rückwärtslogistik sowie Kreislaufwirtschaftsdienstleistungen für mehrere Branchensegmente. Das Dienstleistungspaket von Flex ermöglicht es einem Zulieferer, bei Programmen zu konkurrieren, bei denen der Käufer neben der Fertigung auch Logistik- und Kreislaufwirtschaftsleistungen wünscht.
Marktführer in der indischen Elektronik-Fertigungsdienstleistungsbranche
-
Dixon Technologies (India) Limited
-
Tata Electronics Private Limited
-
DBG Technology (India) Private Limited
-
Flextronics Technologies (India) Private Limited
-
Jabil Circuit India Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Elektronik-Fertigungsdienstleistungen Unternehmen in diesem Bericht
- Dixon Technologies (India) Limited
- Bharat FIH Limited
- Foxconn Hon Hai Technology India Mega Development Private Limited
- Tata Electronics Private Limited
- DBG Technology (India) Private Limited
- Flextronics Technologies (India) Private Limited
- Tata Electronics Systems Solutions Private Limited
- Tata Electronics Products and Solutions Private Limited
- Samsung India Electronics Private Limited
- Jabil Circuit India Private Limited
- Sanmina-SCI India Private Limited
- Kaynes Technology India Limited
- Syrma SGS Technology Limited
- Avalon Technologies Limited
- Elin Electronics Limited
- Centum Electronics Limited
- Cyient DLM Limited
- Amber Enterprises India Limited
- SFO Technologies Private Limited
- Bhagwati Products Limited
Wesentliche Chancen für Marktteilnehmer
Der Chancenvergleich folgt der Leiterplattenbestückung, der Konverterintegration und der Firmware-Programmierung für N2- und N3-E-LKW-Programme, die PM-E-DRIVE-Nachfrageanreize anstreben. Ab dem 1. September 2026 fügte das gestufte Fertigungsprogramm die inländische Leiterplattenbestückung elektronischer Komponenten, Halbleiter und Steckverbinder zu den ab dem 1. September 2025 inländisch erforderlichen Integrationsschritten hinzu. Für Gelenkfahrzeuge der Kategorie N3 deckt die Anreizfähigkeit nur den Zugtraktor ab.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Inländische Konverter-Leiterplattenbestückung | Tiefere Komponentenmontagephase innerhalb des festgelegten inländischen Umfangs | Qualifizierende N2/N3-E-LKW-Fertigungsprogramme | Komponentenbasierte Leiterplattenbestückung für Konverterprogramme anbieten | Inländische Komponentenmontagefähigkeit | Indische Leiterplattenbestückungs-Auftragshersteller |
| Vollständige Konverterintegration | Verkabelung, Steckverbinder, Kühlkörper und Gehäuse sind Teil des inländischen Fertigungsumfangs | Qualifizierende E-LKW-Hersteller | Leiterplattenintegration, Verkabelung, Crimpen und mechanische Montage kombinieren | Koordinierung der festgelegten Integrationsaufgaben | Schlüsselfertige EMS-Anbieter mit Konverterintegrationsfähigkeit |
| Konverterprogrammier- und Freigabedienstleistungen | Inländisches Software- oder Firmware-Flashen begleitet den Konverterbau | Qualifizierende E-LKW-Konverterprogramme | Firmware-Flashen mit kundendefinierten Fertigungstests bündeln | Kontrolle des Firmware-Ladens und der Fertigungsübergaben | EMS-Anbieter mit Programmier- und Prüffähigkeiten |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance ist ein inländisches Konverterfertigungsangebot, das Komponentenmontage mit Integration und Programmierung der fertigen Einheit verbindet. Ein Zulieferer kann mit ausgewählten Aufgaben beginnen, die seinen Fähigkeiten entsprechen, und den Auftrag erweitern, wenn ein Käufer auch angrenzende Konverterarbeiten bei ihm platziert. Die Teilnahme von Zulieferern hängt davon ab, ob ein qualifizierender Fahrzeughersteller einen unabhängigen Zulieferer für Leiterplattenbestückung, Verkabelung und Firmware-Flashen einsetzt oder diese intern durchführt, da die Regelung eine inländische Ausführung vorschreibt, ohne Outsourcing vorzuschreiben.
Neueste Industrielle Entwicklungen in Indischer Markt für Elektronik-Fertigungsdienstleistungen
- Sep 2026: Foxconn- und Tata Electronics-Werke in Indien fertigten iPhone-18-Pro- und Pro-Max-Modelle für den Export vor dem weltweiten Verkaufsstart.
- Sep 2026: Syrma SGS Technology Limited und Elemaster Group eröffneten durch Syrma SGS Elemaster Private Limited ein 20.000 Quadratfuß großes Hochzuverlässigkeits-Elektronikfertigungswerk in Bengaluru mit Oberflächenmontagetechnologie-, Durchsteckmontage- und Box-Build-Linien.
- Aug 2026: MeitY notifizierte das Programm zur Fertigung von Mobiltelefonen für die Geschäftsjahre 2026–27 bis 2030–31, nachdem das großangelegte Elektronik-PLI-Programm am 31. März 2026 ausgelaufen war. Es richtet sich an in Indien registrierte Mobiltelefon-Hersteller, einschließlich EMS-Anbieter, die seine Umsatz- und Markenverkaufsschwellen erfüllen.
Indischer Markt für Elektronik-Fertigungsdienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Markt für Elektronik-Fertigungsdienstleistungen misst den jährlichen Wert der ausgelagerten Elektronikfertigung und damit verbundener vertraglich vereinbarter Dienstleistungen, die in Indien für Produktunternehmen erbracht werden. Es handelt sich um den jährlichen Anbieterumsatz in USD aus der Elektronikerzeugung und damit verbundenen Ingenieur-, Prüf-, Entwicklungsimplementierungs-, Logistik- und anderen vertraglich vereinbarten Dienstleistungen.
Ausschlüsse aus dem Umfang: Eigenständige Komponenten- und Vorleistungsverkäufe, Verkäufe von Markenprodukten, EMS-Aktivitäten außerhalb Indiens sowie eigenständige Reparatur-, Wartungs- und Überholungsdienstleistungen nach der Lieferung sind ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistungsart
- Elektronikfertigungsdienstleistungen
- Leiterplattenbestückung
- Elektromechanische Montage / Komplettsystemmontage
- Prototypenentwicklung
- Sonstige Elektronikfertigungsdienstleistungen
- Ingenieurdienstleistungen
- Test- und Entwicklungsimplementierungsdienstleistungen
- Logistikdienstleistungen
- Sonstige Dienstleistungsarten
- Elektronikfertigungsdienstleistungen
- Nach Geschäftsmodell
- Auftragsproduktion (CM)
- Originaldesignproduktion (ODM)
- Hybride / Schlüsselfertige / Sonstige Geschäftsmodelle
- Nach Fertigungsprozess
- Oberflächenmontagetechnologie (SMT)
- Durchsteckmontage-Technologie (THT)
- Fortschrittliche Verpackung / Hybridprozesse
- Nach Endnutzer
- Mobilgeräte (Smartphones und Tablets)
- Unterhaltungselektronik
- Computer (PCs / Desktop / Laptops)
- Industrie
- Automobil
- Kommunikation
- Beleuchtung
- Medizin
- Sonstige Endnutzer
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Maßgebliche öffentliche Quellen wie die Serien des Ministeriums für Elektronik und Informationstechnologie zur Elektronikerzeugung und zu Exporten, das Kapitel des Wirtschaftsberichts 2025–26 des Finanzministeriums zu produktionsgebundenen Anreizen und Komponentenfertigung sowie Pressemitteilungen des Presse-Informationsbüros zu Elektronikproduktion und PLI-Ergebnissen im Elektroniksektor liefern Kontext für Produktionskapazität, Exporte, Anreize und politisches Timing. Diese Quellen rahmen Nachfrage- und Kapazitätsindikatoren ein, während Unternehmenseinreichungen und Investorenmaterialien die ausgelagerten Fertigungserlöse von den eigenen Markenproduktverkäufen eines Unternehmens unterscheiden können.
Jährliche Unternehmensberichte, Börsenmeldungen, Investorenpräsentationen sowie seriöse Wirtschafts- und Fachpresse können Werkerweiterungen, Kundenprogramme, Dienstleistungsmix, gemeldete Auslastung und Risiken wie die Abhängigkeit von importierten Komponenten klären. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung bezieht in Indien ansässige EMS-Führungskräfte, Dienstleistungslinien- und Werkleiter sowie Manager ein, die an kommerzieller Planung, Betrieb, Beschaffung und Finanzen beteiligt sind. Interviews und strukturierte Fragebögen überprüfen Sekundärnachweise zu Vertragserlösen, schlüsselfertiger Behandlung, Dienstleistungsmix, Auslastung, Preisgestaltung und Kunden-Endmärkten und klären dann Lücken oder inkonsistente Definitionen durch gezielte Nachfragen. Die Antworten werden mit Einreichungen, offiziellen Produktions- und Handelsindikatoren sowie Zulieferer-Checks verglichen, sodass die Schätzungen die Indien-Aktivität widerspiegeln und Anbietertransaktionen einmal gezählt werden.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXO): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt von oben nach unten mit dem EMS-Anbieterumsatz in Indien für Elektronikerzeugung und damit verbundene vertraglich vereinbarte Dienstleistungen und überprüft das Gesamtergebnis selektiv anhand von Anbieterumsatzoffenlegungen, Werks- und Vertragsnachweisen sowie Stichproben von Produktprogrammen unter Verwendung gemeldeter oder geschätzter Einheiten multipliziert mit dem durchschnittlichen Anbieterumsatz pro Einheit. Elektronikerzeugung und -exporte, PLI-gestützte Fertigungskapazität, Handset- und andere Produktlieferungen, gemeldete Werksauslastung, Dienstleistungsmix sowie Preisgestaltung oder schlüsselfertiger Materialinhalt dienen als Indikatoren: Erzeugung und Exporte rahmen die adressierbare Aktivität ein, Kapazität und Auslastung testen das Angebot, Lieferungen informieren über Programmvolumina, und Dienstleistungsmix und Preisgestaltung helfen dabei, Aktivitäten in Anbieterumsatz umzurechnen. Segmentanteile werden aus Anbieteroffenlegungen, Verträgen und Programmbeschreibungen über Dienstleistungsarten, Geschäftsmodelle, Fertigungsverfahren und Endnutzer aufgebaut, wobei der verbleibende Wert mit dem Indien-Gesamtwert abgeglichen und nicht erneut als Komponentenverkäufe gezählt wird. Eine multivariate Regression prognostiziert den Umsatz anhand dieser Nachfrage-, Kapazitäts-, Auslastungs- und Preisindikatoren, mit Szenarioanalysen für politische Kontinuität, Halbleiterverfügbarkeit und Exportbedingungen. Experteninterviews prüfen, ob Richtung und Timing jeder Variablen zu indischen Zuliefererprogrammen passen, und Lücken in selektiven Hochrechnungen werden gegen offengelegte Umsatz- und Produktionsnachweise begrenzt, bevor sie das Gesamtergebnis beeinflussen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieteroffenlegungen, offizielle Produktions- und Handelsreihen, Politikaufzeichnungen sowie Kunden- oder Werksignale und prüfen, ob jede Kennzahl dem indischen EMS-Umsatz und nicht der breiteren Elektronikerzeugung entspricht. Sie untersuchen Ausreißer, Jahresverschiebungen, Währungs- oder Einheitenabweichungen sowie Unterschiede zwischen dem gemeldeten Unternehmensumsatz und der indischen EMS-Aktivität, lösen diese anhand von Quelldefinitionen auf und suchen bei einem verbleibenden wesentlichen Widerspruch Klärung bei den relevanten Befragten. Eine zweite Analystenprüfung überprüft das abgestimmte Modell und die Segmentgesamtwerte vor der Freigabe. Die Nachweise werden jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche politische, kapazitäts- oder versorgungsbezogene Ereignisse den Ausblick verändern, und in einem neuen Vorablieferungsdurchgang überprüft.
Vergleich der Marktgröße des indischen Marktes für Elektronik-Fertigungsdienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Der indische Markt für Elektronik-Fertigungsdienstleistungen misst den jährlichen Wert der ausgelagerten Elektronikfertigung und damit verbundener vertraglich vereinbarter Dienstleistungen, die in Indien für Produktunternehmen erbracht werden. Elektronikerzeugung und -exporte, PLI-gestützte Fertigungskapazität, Handset- und andere Produktlieferungen, gemeldete Werksauslastung, Dienstleistungsmix sowie Preisgestaltung oder schlüsselfertiger Materialinhalt dienen als Indikatoren: Erzeugung und Exporte rahmen die adressierbare Aktivität ein, Kapazität und Auslastung testen das Angebot, Lieferungen informieren über Programmvolumina, und Dienstleistungsmix und Preisgestaltung helfen dabei, Aktivitäten in Anbieterumsatz umzurechnen.
Wesentliche Lücken in der Forschungsmethodik werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen in der gesamten Studie adressiert. Analysten triangulieren Anbieteroffenlegungen, offizielle Produktions- und Handelsreihen, Politikaufzeichnungen sowie Kunden- oder Werksignale und prüfen, ob jede Kennzahl dem indischen EMS-Umsatz und nicht der breiteren Elektronikerzeugung entspricht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 42,96 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 65 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 51,3 % über dem Wert dieses Berichts von 42,96 Mrd. USD für 2027, zwei Jahre später. |
| Marktforschungsverlag B | 61,85 Mrd. USD (2024) | Auf Basis seines Basisjahres 2024 liegt diese Schätzung 44,0 % über dem Wert dieses Berichts von 43 Mrd. USD für 2027, drei Jahre später. |
Mordor Intelligence bindet die Schätzung an den definierten Abdeckungsbereich und das Nachfragemodell der Studie. Analysten triangulieren Anbieteroffenlegungen, offizielle Produktions- und Handelsreihen, Politikaufzeichnungen sowie Kunden- oder Werksignale und prüfen, ob jede Kennzahl dem indischen EMS-Umsatz und nicht der breiteren Elektronikerzeugung entspricht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Markt für Elektronik-Fertigungsdienstleistungen und wie sind die Wachstumsaussichten?
Das Marktvolumen wird für 2027 auf 42,96 Milliarden USD und bis 2032 auf 68,81 Milliarden USD prognostiziert, mit einer CAGR von 9,88 % über 2027–2032.
Was stützt die Nachfrage nach Elektronik-Fertigungsdienstleistungen in Indien?
Komponentenanreize, exportorientiertes Outsourcing und inländische Fahrzeugnachfrage unterstützen Produktionsmöglichkeiten. Das Programm zur Fertigung elektronischer Komponenten hatte Stand August 2026 38 genehmigte Werke in Produktion.
Welches Endnutzersegment führt die EMS-Nachfrage in Indien an?
Unterhaltungselektronik hielt im Jahr 2026 den größten Anteil am Branchenumsatz mit 38,67 %. Der Automobilbereich wird voraussichtlich mit einer CAGR von 11,7 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind wesentliche Teilnehmer in der indischen Elektronik-Auftragsproduktion?
Wesentliche Teilnehmer sind Dixon Technologies (India) Limited, Tata Electronics Private Limited, DBG Technology (India) Private Limited, Flextronics Technologies (India) Private Limited und Jabil Circuit India Private Limited.
Welche Lieferkettenherausforderung beeinflusst Indiens Ausblick für die Elektronikfertigung?
Die Importabhängigkeit schafft eine Risikoexposition gegenüber potenziellen Chip-Versorgungsunterbrechungen. NITI Aayog schätzte in seinem Bericht vom Mai 2026, dass Importe 90–95 % des indischen Halbleiterkonsums deckten.
Welcher indische Bundesstaat führt bei der EMS-Produktion?
Tamil Nadu ist der führende Bundesstaat für die EMS-Produktion. Die breiteren Exporte von Elektronikgütern des Bundesstaates beliefen sich im Geschäftsjahr 2025–26 auf 19,97 Milliarden USD.