
Marktgröße und Marktanteil für Rechenzentrums-Flüssigkühlung
Marktanalyse für Rechenzentrums-Flüssigkühlung von Mordor Intelligence
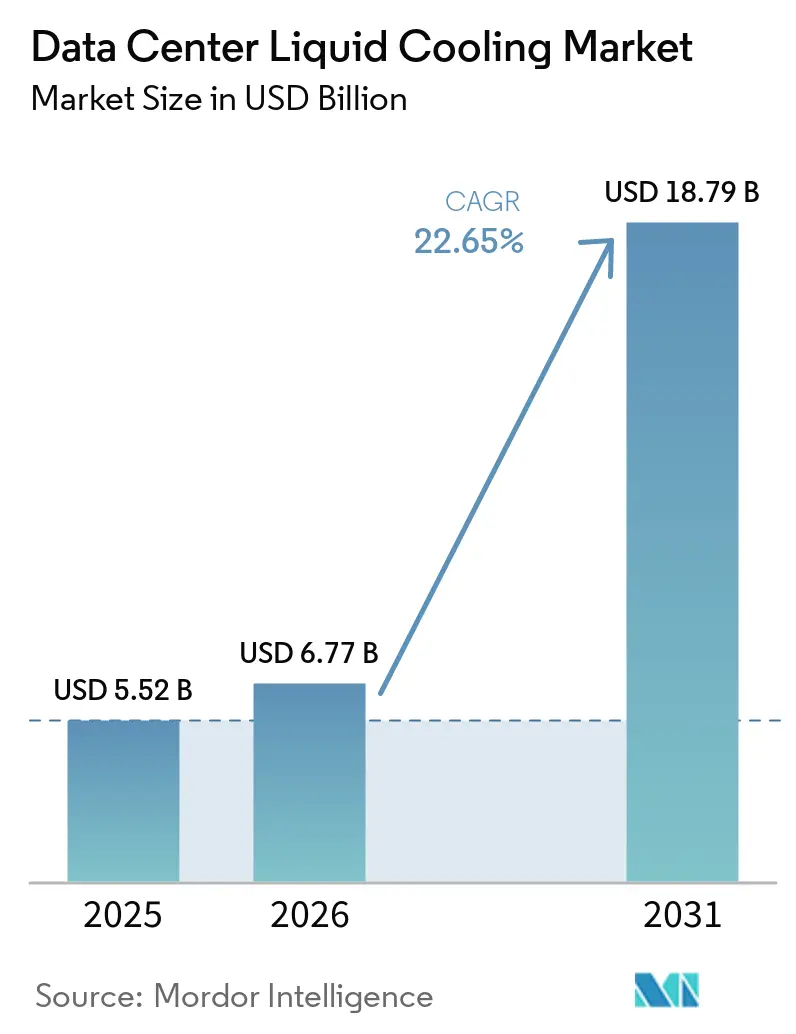
Die Marktgröße für Flüssigkühlung in Rechenzentren wird für 2026 auf 6,77 Milliarden USD geschätzt und für 2027 auf 8,3 Milliarden USD prognostiziert; bis 2032 soll sie 22,56 Milliarden USD erreichen, mit einem CAGR von 22,14 % von 2027 bis 2032.
KI-gesteuerte Rack-Anforderungen und Wassermanagementziele begünstigen Direct-to-Chip- und andere Flüssigkühllösungen, die auf die jeweilige Recheninstallation ausgerichtet sind. In Malaysia verbinden neue Kapazitätszusagen die Konfiguration der Flüssigkühlung mit der Entwicklung von Einrichtungen für anspruchsvolle Workloads. Umbaukosten für Bestandsanlagen und spezialisierter Personalbedarf können einschränken, wie weit Betreiber die Umrüstung ausdehnen, selbst wenn höherdichte Rechenleistung einen thermischen Bedarf erzeugt. Diese Anforderungen begünstigen eine koordinierte Plattform-, Garantie- und Flüssigkeitsunterstützung, da ein funktionierender Chip-Level-Kreislauf in die übergeordneten Implementierungsanforderungen der Einrichtung passen muss.
Wichtigste Erkenntnisse des Berichts
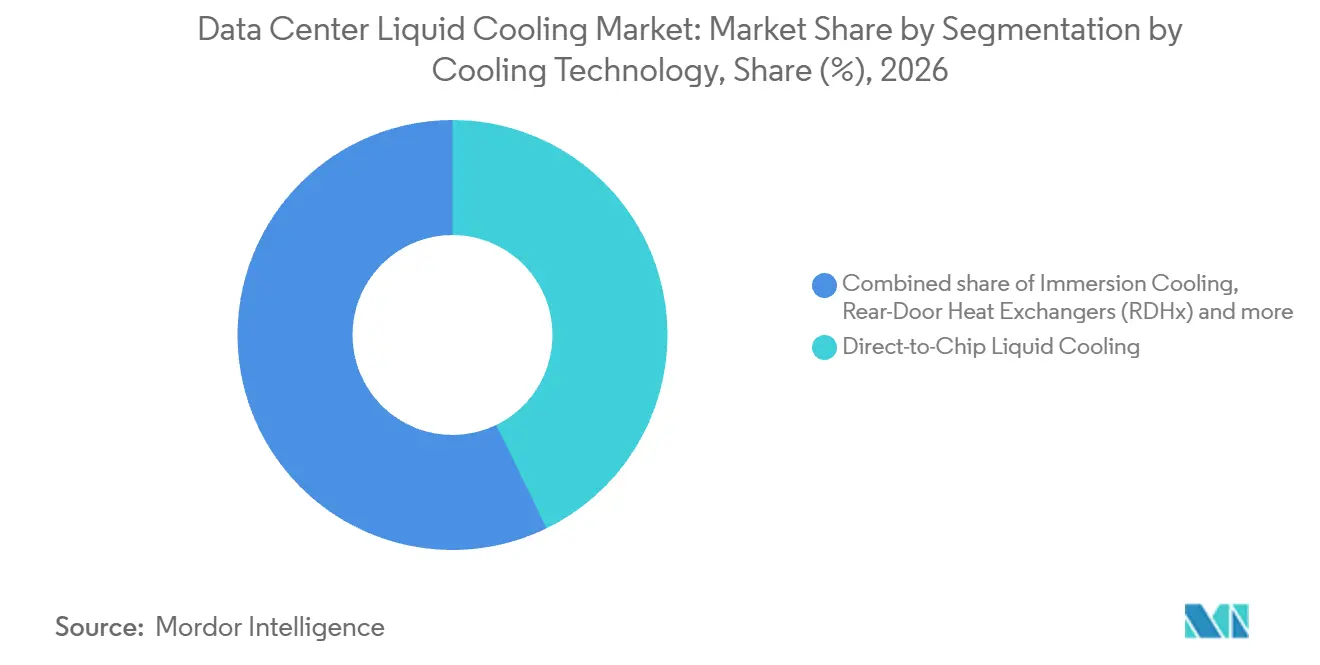
- Nach Kühltechnologie hielt Direct-to-Chip-Flüssigkühlung im Jahr 2026 einen Marktanteil von 42,79 % am Markt für Flüssigkühlung in Rechenzentren, während Immersionskühlung mit einem CAGR von 26,12 % von 2027 bis 2032 das stärkste Wachstum prognostiziert wird.
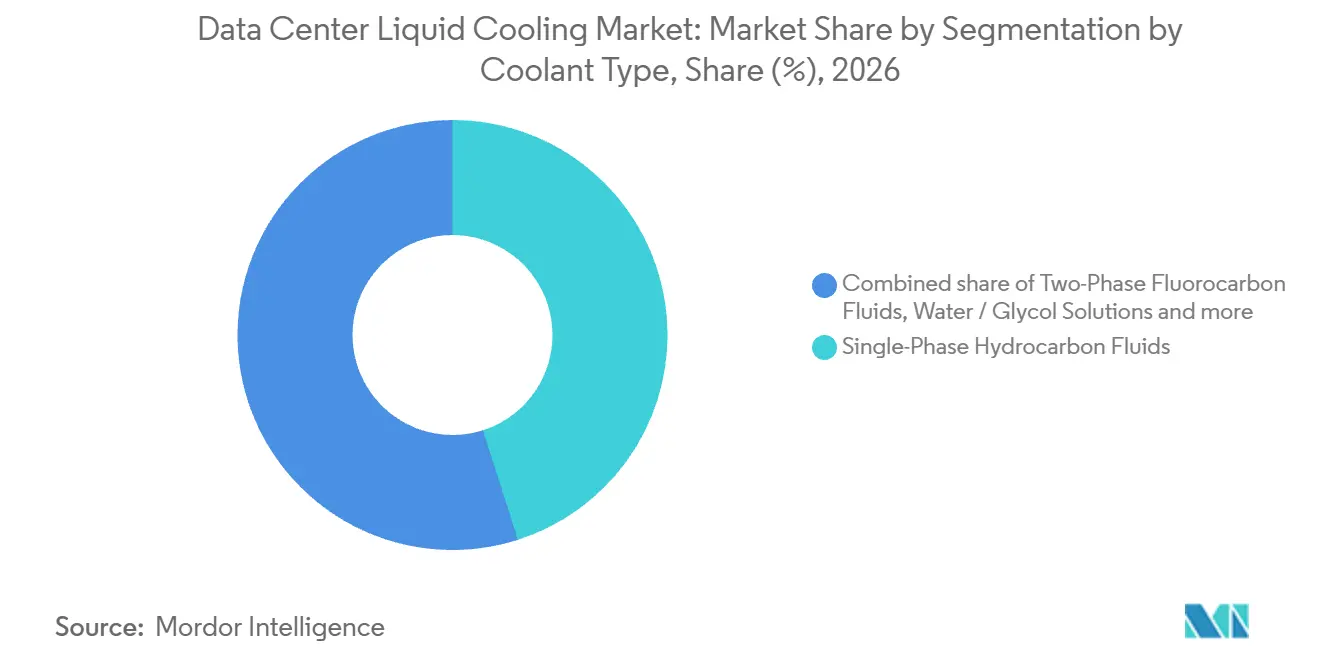
- Bei den Kühlmitteltypen entfielen einphasige Kohlenwasserstoffflüssigkeiten im Jahr 2026 auf einen Anteil von 45,08 % an der Marktgröße für Flüssigkühlung in Rechenzentren, und zweiphasige Fluorkohlenstoffflüssigkeiten werden mit einem CAGR von 25,14 % von 2027 bis 2032 das stärkste Wachstum prognostiziert.
- Bei den Rechenzentrumstypen führten Hyperscale-Einrichtungen mit einem Anteil von 39,17 % im Jahr 2026, während Edge- und Mikro-Rechenzentren mit einem CAGR von 24,48 % von 2027 bis 2032 das stärkste Wachstum prognostiziert wird.
- In der Kategorie Anwendung und Workload hielt KI und maschinelles Lernen im Jahr 2026 den größten Anteil von 35,79 % und wird mit einem CAGR von 25,48 % von 2027 bis 2032 das stärkste Wachstum prognostiziert.
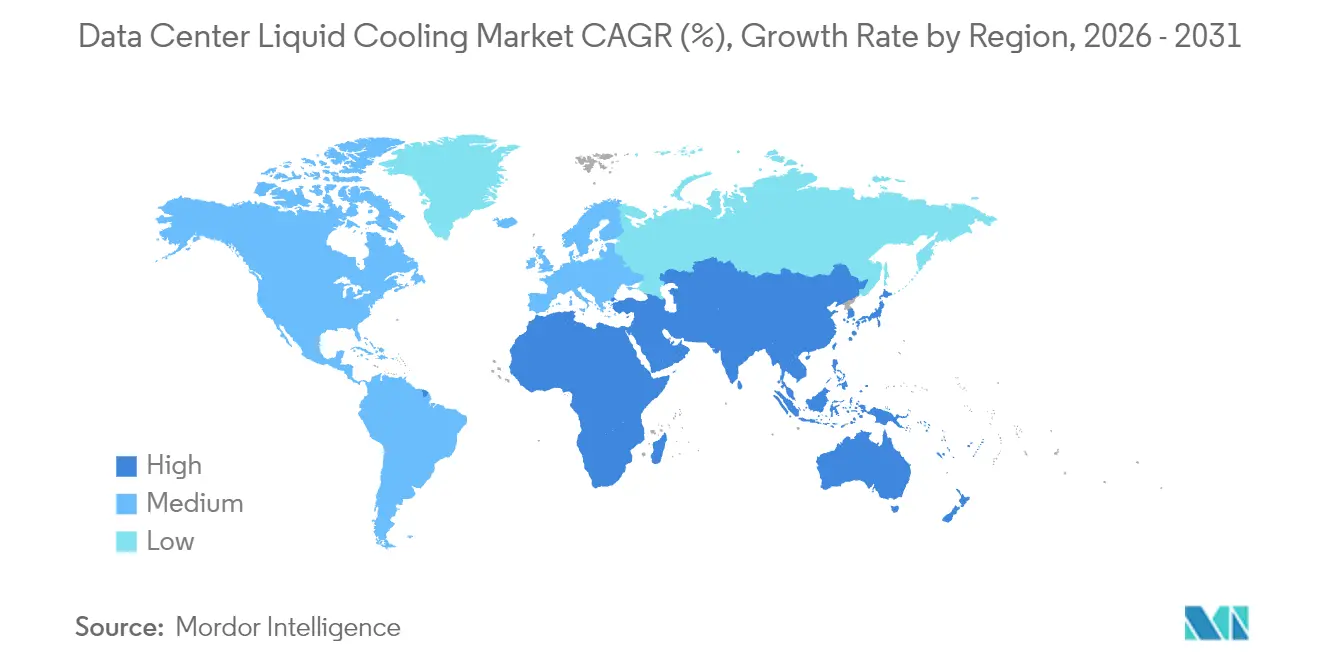
- Geografisch führte Nordamerika im Jahr 2026 mit 36,97 %, während APAC mit einem CAGR von 27,17 % von 2027 bis 2032 das stärkste Wachstum prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Rack-Dichten (>30 kW) in KI- und HPC-Anlagen | +10% | Nordamerika, Europa und APAC | Kurzfristig (≤ 2 Jahre) |
| Netto-Null-Fahrpläne von Hyperscale-Betreibern beschleunigen die Akzeptanz von Flüssigkühlung | +6% | Nordamerika und Europa | Mittelfristig (2-4 Jahre) |
| OEM-Garantien, die nun Direkt-zum-Chip-Kreisläufe abdecken | +4% | Nordamerika, Europa und APAC | Kurzfristig (≤ 2 Jahre) |
| Flüssigkeitsoptimierte Referenzdesigns von Nvidia und AMD treiben das Ökosystem an | +3.5% | Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für grüne Rechenzentren finanzieren CAPEX | +2% | Tomakomai-Region in Japan | Mittelfristig (2–4 Jahre) |
| Wiederverwendung von Abwärme für Fernwärme monetarisiert OPEX-Einsparungen | +1.5% | Region Brescia in Italien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Rack-Dichten (>30 kW) in KI- und HPC-Einrichtungen
Hochdichtes Computing konzentriert die Kühlmöglichkeit in den Racks, die die größten Anforderungen an die Einrichtungsinfrastruktur stellen. Die globale Umfrage des Uptime Institute aus dem Jahr 2026 ergab, dass mehr Betreiber Spitzen-Rack-Dichten von 30 kW oder höher für fortgeschrittene Computing-Workloads melden.[1] Sie verknüpfte den steigenden Rack-Leistungsbedarf mit KI und anderen Unternehmensanwendungen, während die durchschnittlichen modalen Dichten ihren langsamen Aufwärtstrend fortsetzten. Diese Kombination macht einen einrichtungsweiten Dichtedurchschnitt zu einem schlechten Leitfaden für die Kühlanforderungen der anspruchsvollsten Recheninstallationen. Spitzen-Rack-Wärmelasten können gezielte Flüssigkühlinvestitionen rechtfertigen, auch wenn die durchschnittliche Dichte der Einrichtung keine Umrüstung erfordert.
Netto-Null-Roadmaps von Hyperscale-Betreibern beschleunigen die Einführung von Flüssigkühlung
Microsofts Verpflichtungen zur CO₂-Negativität bis 2030 und zur Wasserpositivität ordnen das Kühldesign in eine umfassendere Umwelt-Roadmap für Hyperscale-Betreiber ein. Microsoft berichtete, dass etwa 90 % seiner eigenen Rechenzentrumsflotte im Jahr 2025 mit wasser- oder wasserarmen Kühlsystemen betrieben wurde. Das Unternehmen beschrieb seine flüssigkeitsgekühlten KI-Rechenzentren als solche, die geschlossene Direct-to-Chip-Kreisläufe zur Temperaturregelung auf Chip-Ebene ohne Wasserverdunstung verwenden. Dieses Betriebsmerkmal dient dem Wasserziel durch den Kühlkreislauf selbst und verbindet eine Umweltverpflichtung mit einer spezifischen thermischen Architektur. Für Microsofts flüssigkeitsgekühlte KI-Einrichtungen kann die Erweiterung der Chip-Kühlkapazität den Rechenbedarf unterstützen, ohne Verdunstungsverluste aus diesem Kühlbetrieb zu erhöhen.
OEM-Garantien decken nun Direct-to-Chip-Kreisläufe ab
Garantiegestützte Direct-to-Chip-Kühlung kann die Verantwortung für den gekühlten Server zu einem expliziten Bestandteil der Bereitstellungsentscheidung machen. Im März 2025 berichtete Accelsius, dass es weltweit Server-Level-Garantien für führende OEM-Systeme zusammen mit seinem zweiphasigen Direct-to-Chip-Kühlunterstützungsprogramm anbietet. Es wurde auch angekündigt, dass SKU-Level-Garantien nach Tests und Validierung durch OEM-Anbieter eingeführt werden. Die Verknüpfung der Abdeckung mit der Validierung auf Server- und SKU-Ebene gibt Käufern eine spezifischere Grundlage zur Beurteilung der geschützten Konfiguration als ein reiner Kühlsystemanspruch. Eine validierte Server-Abdeckung kann das Risiko des Käufers verringern, dass eine Lücke zwischen der Unterstützung des thermischen Systems und dem Schutz der Computerhardware entsteht.
Flüssigkeitsbereite Referenzdesigns von Nvidia und AMD treiben das Ökosystem voran
Kühlungslieferanten erhalten ein expliziteres Integrationsziel, wenn Prozessorplattformen die Rack-Infrastruktur neben dem Rechenbereich spezifizieren. Im März 2026 kündigte NVIDIA sein Vera Rubin DSX AI Factory-Referenzdesign an, einschließlich Partneranleitungen für Strom, Kühlung und Steuerungssysteme über den gesamten Infrastruktur-Stack. AMD präsentierte im Oktober 2025 sein Helios Rack-Scale-KI-Referenzdesign mit Quick-Disconnect-Flüssigkühlung zur Übernahme und Anpassung durch OEMs, ODMs und Hyperscaler. Im Juli 2026 berichtete AMD, dass Helios-Lösungen für den Einsatz durch führende KI-Unternehmen im Gigawatt-Maßstab in Produktion waren. Die Einbettung von Flüssigkeitsanschlüssen in ein adaptierbares Rack-Design macht die Kühlung zu einem Teil der Plattformreplikation, sodass jeder angepasste Build eine definierte thermische Integrationsaufgabe mit sich bringt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Fachkenntnisse bei Einrichtungsingenieuren | -2% | Nordamerika, Europa und APAC | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionskosten für Umrüstungen von Bestandsanlagen | -1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich der Materialverträglichkeit von Flüssigkeiten (langfristige Dichtungen, Leiterplatten) | -0.8% | Nordamerika, Europa und APAC | Langfristig (≥ 4 Jahre) |
| Versorgungsrisiko bei speziellen dielektrischen Flüssigkeiten | -0.5% | Nordamerika, Europa und APAC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Fachkenntnisse bei Einrichtungsingenieuren
Flüssigkühlungs-Expertise stellt eine Bereitstellungseinschränkung innerhalb der breiteren Rechenzentrumsbelegschaft dar. Eine 2025 veröffentlichte, von Forschern der Intel Corporation und Intel Labs China begutachtete Perspektive identifizierte den Mangel an qualifizierten Arbeitskräften als eine Herausforderung, die Flüssigkühltechnologien behindert. Darin wurde festgestellt, dass Installation, Betrieb, Wartung und Fehlerbehebung im Allgemeinen spezialisiertes Wissen und Fähigkeiten der Betreiber erfordern. Für Rechenzentrumspositionen im Allgemeinen stellte die Umfrage des Uptime Institute aus dem Jahr 2026 fest, dass mehr als die Hälfte der Befragten Schwierigkeiten hatte, qualifizierte Kandidaten zu finden. Ein Betreiber, der auf eine allgemeine Einrichtungsbelegschaft angewiesen ist, kann diese Qualifikationslücke in die Inbetriebnahme und Wartung einbringen und so einschränken, wie viel neue Kühlausrüstung er zuverlässig in Betrieb nehmen kann.
Hohe Anfangsinvestitionskosten für Umrüstungen von Bestandsanlagen
Für Betreiber von Bestandsanlagen kann die Kapitalbelastung durch Flüssigkühlung vom Gerätepaket bis zur bestehenden Einrichtung reichen. Der IEA 4E-Bericht von 2026 beschreibt vollständige Überholungen bestehender Rechenzentren als häufig unpraktisch und sehr teuer, was zu weniger störenden Upgrades führt. Eine mögliche Umrüstung ersetzt eine Reihe luftgekühlter Racks durch ein einzelnes hochdichtes KI-Rack, das von einer Flüssigkeit-zu-Luft-Kühlmittelverteilungseinheit versorgt wird. Das KI-Rack und die Verteilungseinheit können erheblich schwerer als herkömmliche Geräte sein, sodass Lastverteiler erforderlich sein können, um eine übermäßige Bodenbelastung zu vermeiden. Selbst dieser vereinfachte Weg kann strukturelle Arbeiten wie Lastverteiler erfordern, sodass die Umrüstungskosten über die Kühlhardware selbst hinausgehen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kühltechnologie:
Prozessorgröße und Umrüstungswege prägen die EinführungDirect-to-Chip-Flüssigkühlung entfiel im Jahr 2026 auf einen Anteil von 42,79 % an der Marktgröße für Flüssigkühlung in Rechenzentren und war damit das größte Segment. Im Februar 2026 berichtete CoolIT Systems Inc., das im Juli 2026 von Ecolab übernommen wurde, dass seine Kühlplatten mehr als 5 Millionen GPUs, CPUs und KI-Beschleuniger weltweit kühlten. Es wurde auch berichtet, dass seine Direct-Liquid-Cooling-Technologie in 7 der Top-10-Supercomputer eingesetzt wird, darunter El Capitan. Diese Präsenz verbindet die Kühlung auf Chip-Ebene sowohl mit einer großen Prozessorbasis als auch mit anspruchsvollen Recheninstallationen. Die kommerzielle Reichweite eines Kühlplattendesigns kann sich über Prozessorpositionen innerhalb jedes Systems multiplizieren und so die Komponentenversorgung mit dem Bereitstellungsmaßstab des Rechenbetriebs verknüpfen.
Immersionskühlung wird als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 26,12 % von 2027 bis 2032. Shell berichtete im Jahr 2026, dass seine eigenen Immersionskühlflüssigkeiten in seinen Rechenzentren in Houston und Amsterdam im Einsatz waren. Rücktür-Wärmetauscher boten NorthC einen weiteren Weg in Münchenstein (Basel) 1 in der Schweiz, wo die Ausrüstung von Legrand's USystems bis November 2025 ohne Unterbrechung des Betriebs installiert wurde. Shell entwickelt seine Immersionsflüssigkeiten in eigenen Labors und vereint dabei die Rollen des Flüssigkeitsentwicklers und des Rechenzentrumsbetreibers in diesem Beispiel. Die Kombination dieser Rollen kann die Flüssigkeitsentwicklung direkt mit den Betriebsanforderungen verbinden und der Immersionseinführung einen Weg innerhalb derselben Organisation eröffnen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Kühlmitteltyp:
Qualifizierungs- und Fertigungsverpflichtungen differenzieren FlüssigkeitenEinphasige Kohlenwasserstoffflüssigkeiten repräsentierten im Jahr 2026 einen Marktanteil von 45,08 % am Markt für Flüssigkühlung in Rechenzentren und waren damit das größte Segment. Intel zertifizierte 2025 die Immersionsflüssigkeiten von Shell Lubricants für die Kompatibilität mit Intel Xeon-Prozessoren der 4. und 5. Generation – die erste Flüssigkeitslinie, die seine Rechenzentrumszertifizierung für Immersionskühlung erhielt. Shells einphasiges S3 X-Angebot verwendet eine GTL-basierte Kohlenwasserstoffflüssigkeit. Eine solche prozessorspezifische Validierung gibt der Flüssigkeitsauswahl eine definierte Beziehung zur Rechenplattform. Ihr kommerzieller Wert liegt in der Qualifizierung der Flüssigkeit für eine identifizierte Hardwareumgebung, anstatt sich auf die breite Kohlenwasserstoffkategorie als ausreichende Spezifikation zu verlassen.
Zweiphasige Fluorkohlenstoffflüssigkeiten werden als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 25,14 % von 2027 bis 2032. Unter den verbleibenden Kühlmitteln haben Wasser-/Glykolgemische eine Betriebsanwendung in einigen Microsoft-Rechenzentren, wo eine Propylenglykollösung geschlossene Kühlkreisläufe versorgt. Im Mai 2025 vereinbarte Chemours mit Navin Fluorine International Limited die Herstellung von Opteon-Zweiphasen-Immersionsflüssigkeit, mit einer geplanten anfänglichen Fertigungskapazität für 2026. In der Investorenpräsentation von Navin Fluorine im August 2026 wurde der Abschluss des Chemours-Projekts bis Ende September 2026 angestrebt. Der Projektzeitplan von Navin Fluorine legt daher fest, wann die vertraglich hergestellte Opteon-Kapazität beginnen kann.

Nach Rechenzentrumstyp:
Große Plattformen und verteilte Installationen erfordern unterschiedliche BereitstellungsmodelleHyperscale-Einrichtungen hielten den größten Segmentanteil mit 39,17 % des Marktumsatzes im Jahr 2026. Google berichtete im April 2025, dass es Flüssigkühlung im Gigawatt-Maßstab über mehr als 2.000 TPU-Pods in den vorangegangenen 7 Jahren eingesetzt hatte. Dieser Fußabdruck gibt Kühlungslieferanten eine Rechenumgebung, die sich über viele Bereitstellungseinheiten erstreckt, und schafft eine umfassendere Implementierungsaufgabe als eine einzelne isolierte Geräteinstallation. Für Lieferanten kann eine Betreiberbeziehung den Geräteverkauf mit vielen Pod-Installationen über ein mehrjähriges Bereitstellungsprogramm verbinden.
Edge- und Mikro-Rechenzentren werden als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 24,48 % von 2027 bis 2032. Cogent berichtete am Ende von Q2 2026 über 84 Edge-Rechenzentren in seinem unternehmensweiten On-Net-Gebäudeinventar. Dieses Inventar veranschaulicht einen Betriebsfußabdruck mit mehreren Standorten, wodurch der an jedem Standort wiederholte Ingenieuraufwand zu einem potenziellen Kostenmultiplikator wird. Für einen Edge-Betreiber, der Flüssigkühlung einführt, könnten wiederverwendbare standortspezifische Installationsdesigns diesen Ingenieuraufwand auf mehrere Standorte verteilen.
Nach Anwendung/Workload:
KI-Kapazität und Cloud-Implementierung verbinden Kühlung mit Computing-DienstenKünstliche Intelligenz und maschinelles Lernen waren das größte Segment mit einem Anteil von 35,79 % im Jahr 2026 und werden als das am schnellsten wachsende Segment prognostiziert, mit einem CAGR von 25,48 % von 2027 bis 2032. Oracle stellte im Juni 2025 flüssigkeitsgekühlte NVIDIA GB200 NVL72-Systeme auf OCI Supercluster allgemein verfügbar, skalierbar auf maximal 131.072 NVIDIA-GPUs. Das Angebot verbindet Flüssigkühlung mit kommerzieller KI-Training- und Inferenzkapazität und ordnet die thermische Anordnung in einen Cloud-Dienst ein. Dies gibt der Kühlarchitektur eine Rolle im Kapazitätsangebot des Dienstes, wobei ihr Wert an die Größe der Rechenkonfiguration gebunden ist, die der Betreiber anbieten kann.
Cloud und Virtualisierung machen den Bereitstellungs-Stack des Anbieters zu einem wichtigen Kontext für die Kühlungsimplementierung. NVIDIA berichtete im April 2025, dass Oracle seine erste Welle flüssigkeitsgekühlter GB200 NVL72-Racks in seinen Rechenzentren aufgebaut und optimiert hatte. Die Bereitstellung umfasste Hochgeschwindigkeits-Quantum-2-InfiniBand- und Spectrum-X-Ethernet-Netzwerke für skalierbare Leistung mit geringer Latenz sowie NVIDIA- und OCI-Software- und Datenbankintegrationen. Da die Racks Kunden über NVIDIA DGX Cloud und OCI bedienen, erreicht die Kühlung den Endnutzer als Teil eines gemieteten Computing-Dienstes.
Geografische Analyse
Markt für Flüssigkühlung in Rechenzentren in Nordamerika
Nordamerika entfiel im Jahr 2026 auf 36,97 % der Marktgröße für Flüssigkühlung in Rechenzentren und hatte damit den größten regionalen Anteil. In seiner Ankündigung vom September 2025 erklärte Microsoft, dass geschlossene Flüssigkühlkreisläufe mehr als 90 % der Kapazität seiner ersten Fairwater-Einrichtung in Mount Pleasant, Wisconsin, Vereinigte Staaten, versorgten.[2] Es wurde bestätigt, dass die erste Mount Pleasant-Einrichtung im Juni 2026 vollständig in Betrieb war, während die zweite Einrichtung im Bau war. Für Kühlungsanbieter verbindet die hohe Flüssigkühlungsabdeckung in dieser KI-Einrichtung die regionale Chance mit der Recheninstallation als Ganzes und erweitert ihren Umfang über einzelne Komponenten auf Chip-Ebene hinaus.
APAC-Markt für Flüssigkühlung in Rechenzentren
APAC wird als die am schnellsten wachsende Region prognostiziert, mit einem CAGR von 27,17 % von 2027 bis 2032. Im Mai 2026 kündigte Equinix KL2 in Cyberjaya, Malaysia, mit mehr als 2.200 Schränken bei vollständigem Ausbau an, wobei ein erheblicher Teil der Kapazität Flüssigkühlung für KI und HPC unterstützt. AirTrunks geplanter JHB2-Campus in Johor Bahru, Malaysia, wurde für mehr als 270 MW Kapazität und einen Design-PUE von 1,37 unter Verwendung von Flüssigkühlung ausgelegt. AirTrunk kündigte im Juli 2026 eine Entwicklungsfinanzierung an, und die IFC verzeichnete im August 2026 eine Finanzierungsinvestition. Beide Campusse spezifizieren Flüssigkühlung in ihren Designs, und KL2 hatte bis Juli 2026 den strukturellen Bau erreicht, sodass sich für Lieferanten die Frage stellt, wann jeder Standort die Geräteinstallation erreicht.
Außerhalb der führenden Regionen verbinden Kühlungsprojekte die Bereitschaft für hohe Dichten mit verschiedenen Phasen der physischen Umsetzung. In Südamerika kündigte ODATA, ein Unternehmen von Aligned Data Centers, Aligned's DeltaFlow, entwickelt mit Munters, im September 2026 bei SP04 in Brasilien an, wobei Installation und Erstphasentests im Gange waren. Europas SINES DC in Portugal nahm sein erstes Gebäude im Jahr 2025 in Betrieb und kombinierte geschlossene Frischwasser-Prozesskühlung mit Meerwasser-Wärmeabfuhr. Im Nahen Osten und Afrika schloss Teraco, mehrheitlich im Besitz von Digital Realty, seine JB4-Erweiterung in Ekurhuleni, Südafrika, im Jahr 2025 ab und ermöglichte es Kunden, Direct-to-Chip-Kühlung für dichtere KI-Workloads einzusetzen. Hallen, die für Kunden zur Bereitstellung von Kühlung bereit sind, können eine spätere Verkaufsmöglichkeit für Geräte schaffen als eine bereits laufende Installation.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Rechtssysteme bewertet die regulatorischen Bedingungen für Rechenzentrumsbetreiber, die Flüssigkühlung einsetzen. Die Attraktivität spiegelt den Zugang zu Anreizen und die Belastung durch die geprüften Leistungs-, Berichterstattungs- und Netzanschlussrahmen wider. Deutschland verpflichtet betroffene Rechenzentren mit mindestens 300 kW nicht-redundanter Anschlusskapazität, bis zum 31. März die Anhang-3-Informationen des Vorjahres zu veröffentlichen und zu übermitteln, wobei überwiegend nicht verarbeitende Netzknoten ausgenommen sind. Brasiliens Redata-Regelung, die ab dem 15. September 2026 in Kraft ist, knüpft die Förderfähigkeit an eine jährliche Kühlungs-WUE-Verpflichtung von höchstens 0,05 L/kWh.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China |
|---|---|---|---|---|
| Zuständige Behörde | Bundesbehörde für Energieregulierung, für Netzwerktarife im Zuständigkeitsbereich | Sondersekretariat für Bundeseinnahmen, für die Redata-Zulassung | Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA), für die Registerverwaltung | Nationale Normungsverwaltung; Normungsbehörden auf Kreis- und höherer Ebene überwachen die Umsetzung |
| Wichtige Instrumente oder Ausrichtung | Tarifbeschlüsse für große Lasten; vorgeschlagene Netzanschlussregelung | Redata gemäß Lei 15.504/2026; 5-jährige Laufzeit der Vergünstigung; spezifizierte Steuereffekte bis zum 31. Dezember 2026 | Berichterstattung gemäß Energieeffizienzgesetz; EU-Mindestleistungsvorschlag für Q2 2027 geplant | GB 40879-2021 deckt elektrisch klimatisierte Einrichtungen ab und schließt Flüssigkühlung aus; Erweiterung des Anwendungsbereichs vorgeschlagen |
| Kommerzielle Auswirkung | Sechs Netzbetreiber im Zuständigkeitsbereich müssen Großlasttarife begründen oder reformieren | Bedingter Steuervergünstigungszugang für zugelassene Betreiber | Jährliche Veröffentlichung und Bundesübermittlung von Anhang-3-Informationen | Entwurf würde neue und erweiterte unabhängig betriebene Einrichtungen unabhängig von der Kühlmethode bewerten, mit Ausnahme von Edge-Rechenzentren |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung | Verschärfung |
| Quelle: Mordor Intelligence | ||||
Die regionale Tarifüberprüfung begründet die US-Bewertung Mittel, während die Netzanschlussregelung in einem vorgeschlagenen Stadium mit einer unbestimmten nächsten Maßnahme im November 2026 eine kurzfristige Keine Änderung unterstützt. Brasiliens Hohe Bewertung spiegelt bedingte Entlastung für qualifizierte Betreiber wider, während der Endpunkt der spezifizierten Steuervergünstigungen am 31. Dezember 2026 eine Verschärfung unterstützt. Deutschlands Berichterstattungsbelastung unterstützt Mittel, während der Mindestleistungsvorschlag der Europäischen Kommission, der für das zweite Quartal 2027 geplant ist, durch potenzielle zusätzliche Betriebsanforderungen auf eine Verschärfung hindeutet. Chinas Mittlere Bewertung spiegelt den aktuellen Luftkühlungsumfang der Norm wider, während die vorgeschlagene Erweiterung auf förderfähige flüssigkeitsgekühlte Einrichtungen, mit einer Umsetzung 12 Monate nach der Veröffentlichung, auf eine Verschärfung hindeutet.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht Systemtechnik und Geräteversorgung mit Bereitstellung und Wartung und verfolgt, wie Lieferanten über die Lebensdauer einer Installation Erträge erzielen können. CoolIT Systems Inc., das im Juli 2026 von Ecolab übernommen wurde, entwickelt und produziert in großem Maßstab Direct-Liquid-Cooling-Systeme für KI- und HPC-Rechenzentren. Rittal GmbH and Co. KG liefert Hyperscale-Kühlungsausrüstung, einschließlich Rücktür-Wärmetauscher und Kühlmittelverteilungseinheiten. CoolIT bietet auch professionelle Dienstleistungen zur Planung, Bereitstellung und Wartung flüssigkeitsgekühlter Systeme an und verbindet so seine Fertigungsaktivität mit Implementierung und Kundendienst.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Systemtechnik und Geräteversorgung | Flüssigkühlungsgerätelieferanten wie CoolIT Systems Inc. und Rittal GmbH and Co. KG | Geräteverkäufe | Abstimmung von Wärmeabfuhr- und Kühlmittelverteilungshardware | Kühlarchitektur vor der Dimensionierung der Komponenten festlegen |
| Systembereitstellung | Bereitstellungsdienstleister wie CoolIT Systems Inc. | Bereitstellungsdienstgebühren | Verbindung des Gerätedesigns mit dem installierten System | Installationsverantwortung über das gesamte Kühlsystem zuweisen |
| Systemwartung | Wartungsdienstleister wie CoolIT Systems Inc. | Wartungsdienstgebühren | Bewahrung des Systemkonfigurationswissens nach der Bereitstellung | Design- und Installationsunterlagen in den Wartungsumfang einbeziehen |
| Quelle: Mordor Intelligence | ||||
Integrierte Lieferanten können die Übergaben zwischen Geräten, Bereitstellung und Wartung innerhalb einer einzigen Dienstleistungsbeziehung abwickeln. Ihre zusätzliche Verdienstmöglichkeit hängt davon ab, Hardware-Kenntnisse in separat wertvolle Implementierungs- und Wartungsarbeiten umzuwandeln. Für Gerätespezialisten erhalten klar definierte Schnittstellen eine Rolle neben integrierten Anbietern, ohne dass eine Beteiligung an jeder Dienstleistungsphase erforderlich ist.
Wettbewerbslandschaft
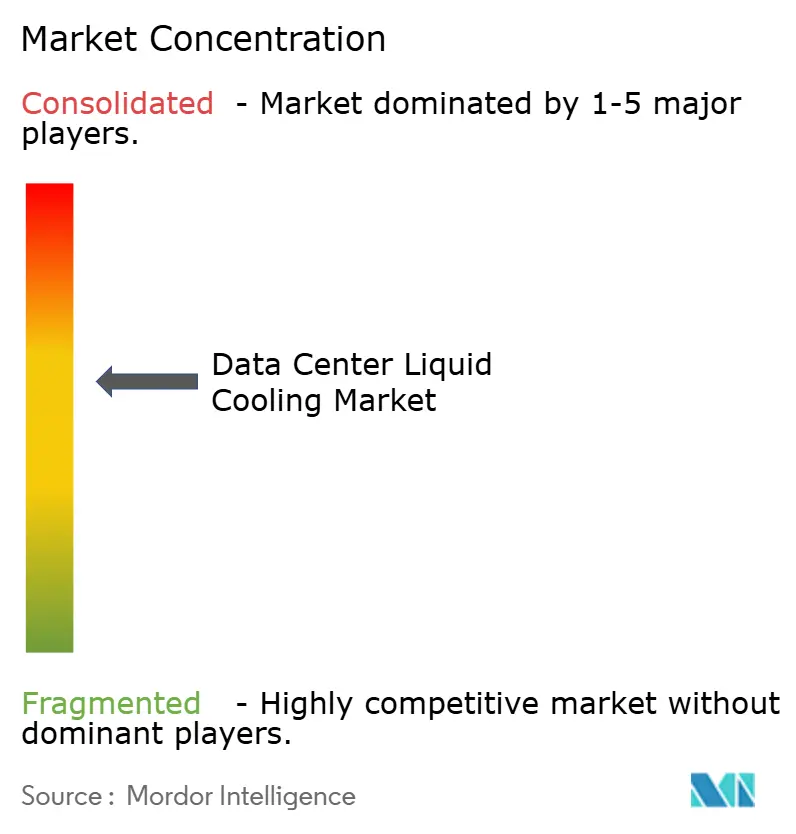
Der Wettbewerb erstreckt sich auf Einrichtungskreislaufsysteme, Kühlmittelverteilung und spezialisierte Immersions- oder Direct-to-Chip-Ansätze, was ein fragmentiertes Lieferantenfeld mit unterschiedlichen Zugangswegen zum Rechenzentrumskäufer schafft. Alfa Laval Corporate AB, LiquidStack Inc. (Teil von Trane Technologies), Asperitas BV, Daikin Applied's Chilldyne Inc.-Geschäft und Asetek A/S (im Besitz von CQXA Holdings Pte. Ltd.) veranschaulichen diese Vielfalt. Am 3. März 2026 erwarb Trane Technologies alle verbleibenden Anteile an LiquidStack, nachdem es zuvor eine Minderheitsbeteiligung gehalten hatte. Im Januar 2025 gab LiquidStack einen Auftrag über 300 MW Kühlmittelverteilungseinheitskapazität von einem nicht genannten US-Rechenzentrumsbetreiber für KI-bereite Bereitstellungen an mehreren Standorten bekannt. Der Auftrag, der 14 Monate vor der Übernahme durch Trane angekündigt wurde, zeigt den Maßstab, in dem LiquidStack bereits Kühlmittelverteilungseinheitsgeschäfte gewann.
Lieferantenstrategien können sich durch die Art und Weise differenzieren, wie separate Kühlungsfunktionen und Flüssigkeitsbeziehungen zu einem implementierbaren System zusammengestellt werden. Alfa Laval entwarf FreeWaterLoop als externes Einrichtungskreislaufsystem, das Pumpen, Wärmetauscher und Filtration integriert. Am 3. März 2026 erneuerte Asperitas seine nicht-exklusive Empfohlene-Partner-Zusammenarbeit mit Shell und verlängerte eine Beziehung, die 2019 mit Shell Ventures als Aktionär von Asperitas begründet wurde. Integration kann dem Käufer ein definiertes Einrichtungskreislaufpaket bieten, während die nicht-exklusive Flüssigkeitspartnerschaft alternative kommerzielle Beziehungen erhält und Koordination zum Bestandteil des Angebots macht, ohne ein einziges geschlossenes Lieferantenökosystem zu erfordern.
Im November 2025 erwarb Daikin Applied, ein Mitglied von Daikin Industries, Chilldyne Inc., das Unterdruckflüssigkeitskühlsysteme für Hochleistungs- und KI-Rechenzentren liefert. Diese Transaktion verbindet eine spezialisierte Architektur mit einem breiteren Rechenzentrums-Kühlungsportfolio und erweitert den verfügbaren Umfang der übernehmenden Gruppe. Die Europäische Kommission eröffnete am 21. September 2026 eine Konsultation zu Mindestleistungsstandards für Rechenzentren bis zum 14. Dezember, mit einem für das zweite Quartal 2027 geplanten Vorschlag. Daikin Applieds erklärtes Ziel einer End-to-End-Kühlung für Hyperscale- und KI-Rechenzentren ordnet die Systeme von Chilldyne in ein einrichtungsweites Angebot ein, das der Umfang ist, den ein Rechenzentrums-Leistungsstandard messen würde.
Branchenführer im Markt für Rechenzentrums-Flüssigkühlung
-
Alfa Laval Corporate AB
-
LiquidStack Inc.
-
Asperitas BV
-
Chilldyne Inc.
-
Asetek A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flüssigkühlung in Rechenzentren Unternehmen in diesem Bericht
- Alfa Laval Corporate AB
- Asetek A/S
- Asperitas BV
- Chilldyne Inc.
- CoolIT Systems Inc.
- Fujitsu Ltd.
- Kaori Heat Treatment Co., Ltd.
- Lenovo Group Ltd.
- LiquidStack Inc.
- LiquidCool Solutions Inc.
- Iceotope Technologies Ltd.
- Rittal GmbH and Co. KG
- Schneider Electric SE
- Submer Technologies SL and Submer Inc.
- Vertiv Group Corp.
- Wiwynn Corporation
- 3M Company
- Engineered Fluids Inc.
- Green Revolution Cooling Inc.
- Syensqo SA
- Mikros Technologies
- Midas Green Technologies LLC
- USystems Ltd. (Legrand Group)
Lesen Sie die Analyse der Flüssigkühlung in Rechenzentren-Unternehmen
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Kühlungsgeräte-Pakete, Upgrades bestehender Standorte und Integrationsarbeiten für flüssigkeitsgekühlte Computing-Projekte. Der Bau des Pohang KI-Rechenzentrums begann im Juni 2026, mit einem geplanten Betriebsbeginn in der zweiten Hälfte des Jahres 2027. AI Factory Pohang PFV beauftragte das Projekt, mit Hyundai E&C als Bauunternehmer und geplanter Flüssigkühlung für seine KI-Server. In seinem Update vom August 2026 plante IREN flüssigkeitsgekühlte Bereitstellungen im Jahr 2027 in Mackenzie, Canal Flats und Prince George in British Columbia, um vorhandene Leistungsreserven zu nutzen.[3]
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer/Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Kühlungspakete für dedizierte KI-Einrichtungen | KI-Projektbau schafft ein Integrationsfenster für Kühlsysteme | KI-Rechenzentrumsentwickler wie AI Factory Pohang PFV | Gerätepakete rund um die ausgewählte Kühlarchitektur und den Inbetriebnahmeplan entwickeln | Langfristige Zuverlässigkeitsqualifizierung | Direct-to-Chip-Gerätelieferanten wie ZutaCore und Accelsius |
| Flüssigkühlungs-Upgrades unter Nutzung vorhandener Leistungsreserven | Kanadische Bereitstellungspläne verbinden Flüssigkühlung mit ungenutzter Standortleistung | Betreiber, die bestehende Standorte aufrüsten, wie IREN | Kühlmittelverteilungserweiterungen an den geplanten Computing-Bereitstellungsplan jedes Standorts anpassen | Hohe Anfangsinvestition | CDU-Hersteller wie Vertiv Group Corp. und Schneider Electric SE |
| Definierte Schnittstellen zwischen Kühlungsgeräten und Projektabwicklung | Bereitstellungspläne für Neubauten und bestehende Standorte schaffen Geräteintegrationsarbeit | KI-Projektentwickler und Ingenieurteams für bestehende Standorte | Schnittstellendokumentation und klare Inbetriebnahme-Abnahmekriterien bereitstellen | Mangel an Standardisierung | Flüssigkühlungsgerätelieferanten wie Ecolab's CoolIT Systems Inc. und Accelsius |
| Quelle: Mordor Intelligence | |||||
Der IEA 4E-Bericht identifizierte Standardisierung, hohe Anfangskosten und langfristige Zuverlässigkeitsbedenken als sektorweite Einführungshemmnisse im Jahr 2026. IREns Plan, vorhandene Leistungsreserven zu nutzen, macht seine Chance kommerziell anders als eine völlig neue KI-Einrichtung, da Kühlungserweiterungen an bereits an benannten Standorten verfügbare Leistung geknüpft werden können. Dies schafft einen fokussierten Einstiegspunkt für Lieferanten, die in der Lage sind, inkrementelle Kühlungsgeräte an den Bereitstellungsplan des Betreibers anzupassen.
Neueste Industrielle Entwicklungen in Markt für Flüssigkühlung in Rechenzentren
- Sep 2026: Schneider Electric SE brachte seine WCDU-Kühlmittelverteilungseinheit auf den Markt und bietet bis zu 3,5 MW Kühlkapazität pro Einheit für technische Korridor-basierte Rechenzentrums-Kühlungskonfigurationen.
- Sep 2026: ODATA, ein Unternehmen von Aligned Data Centers, kündigte die DeltaFlow-Bereitstellung bei SP04 in Brasilien und QR03 in Mexiko an. Aligned entwickelte die Flüssigkühllösung mit Munters, und die Installation und Tests der ersten Phase waren an beiden Standorten im Gange.
- Jul 2026: Ecolab schloss die Übernahme von CoolIT Systems Inc. ab und kombinierte die Technologien und das Fachwissen der Unternehmen für Flüssigkühlung in KI-gesteuerten Rechenzentren.
Markt für Flüssigkühlung in Rechenzentren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Markt für Flüssigkühlung in Rechenzentren misst die jährlichen Ausgaben für Flüssigkühlsysteme, dedizierte Kühlflüssigkeiten und damit verbundene Dienstleistungen zur Wärmeabfuhr von IT-Geräten in Rechenzentren weltweit. Er umfasst Neuinstallationen und Upgrades über alle Rechenzentrumstypen und Workloads hinweg.
Ausschlüsse aus dem Umfang: Raumluft-Kühlsysteme, allgemeine HLK-Geräte, die nicht für Flüssigkeitskreisläufe in Rechenzentren bestimmt sind, Einrichtungsbau, der nicht mit dem Verkauf von Kühlsystemen verbunden ist, sowie Rohchemikalien, die als Kühlmittelherstellungseingaben verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Segmentierung nach Kühltechnologie
- Immersionskühlung
- Direkt-zum-Chip-Flüssigkühlung
- Rückseitige Wärmetauscher (RDHx)
- Kühlplatten-/Reihenflüssigkühlsysteme
- Segmentierung nach Kühlmitteltyp
- Einphasige Kohlenwasserstofffluide
- Zweiphasige Fluorkohlenwasstoff-Fluide
- Wasser-/Glyköllösungen
- Nanofluide und sonstige Spezialflüssigkeiten
- Segmentierung nach Rechenzentrums-Typ
- Hyperscale
- Colocation
- Enterprise / Vor-Ort
- Edge- und Mikro-Rechenzentren
- Segmentierung nach Anwendung / Workload
- Hochleistungsrechnen (HPC)
- Künstliche Intelligenz / Maschinelles Lernen
- Kryptowährungs-Mining
- Cloud und Virtualisierung
- Segmentierung nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Niederlande
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Afrika
- Südafrika
- Rest von Naher Osten und Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research verwendet öffentliches Material wie den Designleitfaden des US-amerikanischen Bundesenergiemanagementsystems des Energieministeriums für Kühlpraktiken, das ASHRAE-Rechenzentrums-Handbuch für Flüssigkreislaufkonfigurationen, den IEA 4E EDNA-Bericht zu Einführungshemmnissen und Energieeffekten, die globale Umfrageveröffentlichung des Uptime Institute für Rack-Dichtesignale sowie Microsofts Fairwater-Bericht für Bereitstellungsbeispiele auf Einrichtungsebene. Diese Quellen helfen dabei, technische Kategorien zu definieren und Indikatoren wie hochdichtes Computing, Umrüstungsbedingungen, Zuverlässigkeitsanforderungen und Flüssigkühlungskonfigurationen zu interpretieren, während offizielle Standards, begutachtete Studien und anderes relevantes öffentliches Material spezifische Fragen klären können.
Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen, Produktoffenlegungen sowie seriöse Fach- oder Finanzpresse bieten ergänzende Überprüfungen von Lieferantenaktivitäten, Bereitstellungen, Preiskontext und Projektzeitplänen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung würde strukturierte Interviews und einen einheitlichen Fragebogen für Flüssigkühlungsgeräte- und Kühlmittellieferanten, Rechenzentrumsbetreiber, Systemintegratoren sowie Ingenieur- oder Inbetriebnahmespezialisten auf dem globalen Markt umfassen. Die Befragten würden Sekundärbefunde zu Systemkonfiguration, Projektzeitplänen, Preisgestaltung, Dienstleistungsanbindungen, Einführungshemmnissen und regionalen Unterschieden überprüfen, wobei Lücken für Nachfragen und Klärungen markiert würden. Ihre Eingaben würden mit Lieferantenoffenlegungen, Projektnachweisen und unabhängigen Marktindikatoren verglichen, bevor Schätzungen abgestimmt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 15 % | APAC: 40 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 15 % | Manager: 50 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen Ausgaben für Flüssigkühlungsgeräte, dedizierte Kühlmittel und direkt damit verbundene Dienstleistungen und verteilt diesen Wert dann auf Kühltechnologie, Kühlmitteltyp, Rechenzentrumstyp, Workload und Geografie. Eine Top-down-Schätzung beginnt mit dem Kontext der Rechenzentrums-Kapazität und -Ausgaben und wendet dann den Anteil an, der Flüssigkühlung verwendet, sowie den Wert, der den definierten Systemen und Dienstleistungen zuzurechnen ist. Selektive Bottom-up-Überprüfungen vergleichen Lieferanten-Rollups und Stichproben von System-Durchschnittsverkaufspreisen mit der installierten Kapazität. Zu den wichtigsten Eingaben gehören KI- und HPC-Rack-Dichte und flüssigkeitsbereite Bereitstellungspläne, Neubauten und Umrüstungskapazität, der Anteil der mit Flüssigkeitssystemen ausgestatteten Kapazität sowie Geräte-, Kühlmittel- und Dienstleistungspreise, die Nachfragegröße, Technologiemix und Wert pro Bereitstellung anzeigen. Historische Beobachtungen unterstützen eine multivariate Regression für die Prognose, wobei die Szenarioanalyse Einführungs- und Preispfade anpasst, wenn sich Baupläne oder die Technologieakzeptanz ändern. Segmentanteile folgen Belegen zum Bereitstellungsmix und Lieferantenangeboten, während fehlende Indikatoren aus benachbarten Jahren, öffentlichen Projekten und vergleichbaren offengelegten Verkäufen trianguliert werden. Primärexperten können die Richtung und Annahmen jeder variablen Prognose überprüfen, und jede Unstimmigkeit oder unvollständige Bottom-up-Überprüfung wird gegen die anderen beobachteten Indikatoren geprüft, bevor sie die Schätzung beeinflusst.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferantenoffenlegungen, Projektankündigungen, öffentliche Kapazitäts- und Rack-Dichteindikatoren sowie Marktschätzungen und überprüfen dann Gesamtsummen, Segmentanteile, Jahres-zu-Jahres-Bewegungen und ungewöhnliche Abweichungen anhand der Quellenbelege. Anomalien werden auf den zugrunde liegenden Umfang, Zeitpunkt, die Einheit oder Annahme zurückgeführt und durch Quellenüberprüfung oder erneuten Kontakt mit Befragten gelöst, wenn ein wesentlicher Punkt unklar bleibt. Ein zweiter Analyst überprüft die abgestimmten Berechnungen und Grenzen vor der Freigabe. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Marktereignis Bereitstellungen oder das Angebot verändert, und vor der Lieferung einer neuen Überprüfung unterzogen.
Marktgröße für Flüssigkühlung in Rechenzentren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Markt für Flüssigkühlung in Rechenzentren misst die jährlichen Ausgaben für Flüssigkühlsysteme, dedizierte Kühlflüssigkeiten und damit verbundene Dienstleistungen zur Wärmeabfuhr von IT-Geräten in Rechenzentren weltweit.
Zu den wichtigsten Unterschiedstreibern gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Eingaben gehören KI- und HPC-Rack-Dichte und flüssigkeitsbereite Bereitstellungspläne, Neubauten und Umrüstungskapazität, der Anteil der mit Flüssigkeitssystemen ausgestatteten Kapazität sowie Geräte-, Kühlmittel- und Dienstleistungspreise, die Nachfragegröße, Technologiemix und Wert pro Bereitstellung anzeigen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,3 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 5,21 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 37,2 % unter dem Wert dieses Berichts für 2027 von 8,3 Milliarden USD, 2 Jahre später. Seine Bewertung auf Basis der in Betrieb genommenen Last schließt Kältemaschinen, Kühltürme, Server und Luftbehandlungsgeräte aus. Sein angegebener Umsatzwachstumspfad ist ebenfalls langsamer. |
| Globales Beratungsunternehmen B | 4,2 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 49,4 % unter dem Wert dieses Berichts für 2027 von 8,3 Milliarden USD, 2 Jahre später. Seine veröffentlichte Prognose wächst über den angegebenen Zeitraum 2026–2034 langsamer und erzeugt bis zum Vergleichsjahr eine niedrigere Trajektorie. |
Die Analysten von Mordor Intelligence triangulieren Lieferantenoffenlegungen, Projektankündigungen, öffentliche Kapazitäts- und Rack-Dichteindikatoren sowie Marktschätzungen und überprüfen dann Gesamtsummen, Segmentanteile, Jahres-zu-Jahres-Bewegungen und ungewöhnliche Abweichungen anhand der Quellenbelege.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Flüssigkühlung in Rechenzentren und wie sind die Wachstumsaussichten?
Der Markt wird für 2027 auf 8,3 Milliarden USD prognostiziert und soll bis 2032 22,56 Milliarden USD erreichen, mit einem CAGR von 22,14 % von 2027 bis 2032.
Was treibt die Nachfrage nach Flüssigkühlung in Rechenzentren an?
Höhere Rack-Leistungsanforderungen unterstützen die Nachfrage. Die Umfrage des Uptime Institute aus dem Jahr 2026 ergab, dass mehr Betreiber Spitzendichten von 30 kW oder höher für fortgeschrittene Computing-Workloads melden.
Welche Flüssigkühltechnologie für Rechenzentren hat den größten Marktanteil?
Direct-to-Chip-Flüssigkühlung hielt im Jahr 2026 42,79 % des Marktumsatzes und war damit das größte Technologiesegment.
Welche Unternehmen konkurrieren im Bereich Flüssigkühlung für Rechenzentren?
Zu den Lieferanten gehören Alfa Laval Corporate AB, LiquidStack Inc. (Teil von Trane Technologies) und Asperitas BV.
Was schränkt die Umrüstung auf Flüssigkühlung in bestehenden Rechenzentren ein?
Der IEA 4E-Bericht von 2026 beschrieb vollständige Umrüstungen von Bestandsanlagen als häufig unpraktisch und sehr teuer. Selbst eine vereinfachte Umrüstung, bei der eine Rack-Reihe durch ein einzelnes hochdichtes KI-Rack und eine Flüssigkeit-zu-Luft-Kühlmittelverteilungseinheit ersetzt wird, kann Lastverteiler erfordern.
Welche Regionen führen bei der Flüssigkühlung von Rechenzentren nach Anteil und Wachstum?
Nordamerika führte im Jahr 2026 mit 36,97 %, während APAC mit einem CAGR von 27,17 % von 2027 bis 2032 das stärkste Wachstum prognostiziert wird.
- Markt für Rechenzentrumskühlung Kühlung in allen Regionen, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Markt für Rechenzentrumsserver Server auf dem globalen Markt, einschließlich Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Immersionskühlung in Rechenzentren Immersionskühlung weltweit, unterteilt nach Typ, Kühlflüssigkeit und Anwendung.
- Vereinigte Staaten Rechenzentrumskühlungsmarkt Kühlung in den USA, unterteilt nach Anlagentyp, Tier und Kühltechnologie.
- Indien Data-Center-Cooling-Markt Kühlung in Indien, aufgeschlüsselt nach Anlagentyp, Tier und Kühltechnologie.
- Nordamerika Rechenzentrum-Kühlung-Markt Kühlung in Nordamerika, unterteilt nach Kühltechnologie, Kühlkomponente und Tier.
- Vereinigtes Königreich Rechenzentrumskühlungsmarkt Kühlung im Vereinigten Königreich, unterteilt nach Kühltechnologie, Typ und Endnutzerbranche.
- China Rechenzentrums-Kühlungsmarkt Kühlung in China, aufgeschlüsselt nach Anlagentyp, Tier und Kühltechnologie.
- Markt für unterbrechungsfreie Stromversorgung (USV) in Rechenzentren USV-Systeme in allen Regionen, unterteilt nach USV-Typ, Leistungskapazität und Architektur.
- Nordamerika Rechenzentrumsstrommarkt Stromsysteme in Nordamerika, unterteilt nach Typ, Anlagentyp und Endnutzerbranche.
- Hongkong-Markt für Rechenzentrumskühlung Kühlungsnachfrage in Hongkong, unterteilt nach Anlagentyp, Tier und Kühltechnologie.
- Nordamerika Rechenzentrums-Servermarkt Server in Nordamerika, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung/Workload.
- Markt für KI-Rechenzentren in den Vereinigten Staaten KI-Anlagen in den USA, unterteilt nach Anlagentyp, Komponente und Tier.