
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
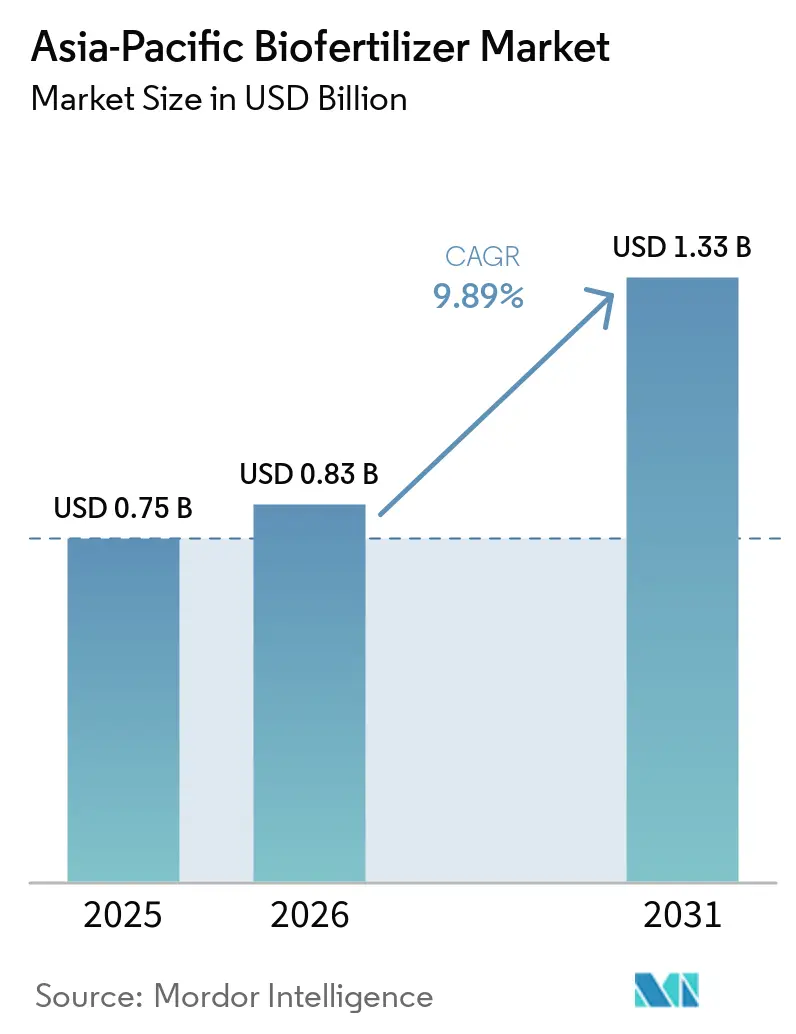
| Marktgröße im Basisjahr (2025) | 0.75 Milliarden US-Dollar |
| Marktgröße (2026) | 0.83 Milliarden US-Dollar |
| Marktgröße (2031) | 1.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.89 % |
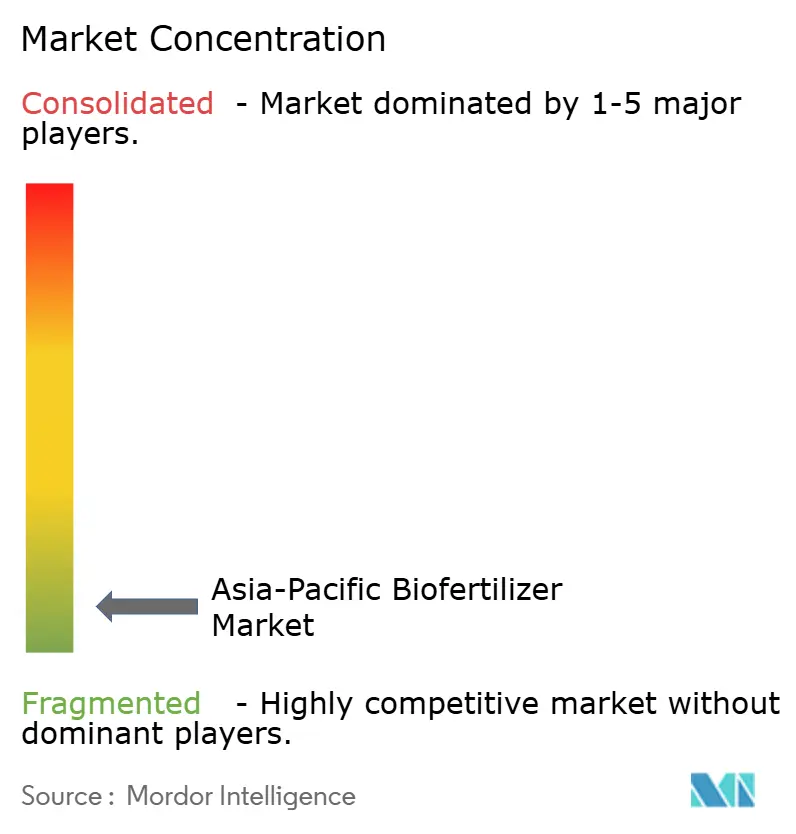
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Biodüngermarkts von Mordor Intelligence
Die Marktgröße des Asien-Pazifik-Biodünger-Marktes wurde im Jahr 2025 auf 0,75 Milliarden USD geschätzt und soll von 0,83 Milliarden USD im Jahr 2026 auf 1,33 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,89% von 2026 bis 2031. Staatliche Förderprogramme, Kontrollen für chemische Düngemittel und zertifizierte Bioproduktion prägen die Nachfrage in der gesamten Region. Exportlieferketten erhöhen die Bedeutung der Rückstandskonformität für Erzeuger von Premiumkulturen. Genossenschaftsverbände, Beschaffungsbehörden und Agrargeschäftsplattformen entwickeln sich zu wichtigen Vertriebskanälen. Der Asien-Pazifik-Biodünger-Markt geht über seine frühere Rolle als kostengünstigerer Betriebsmittel für Kleinbauern hinaus, wobei Produkte, die in bestimmten Böden und Klimazonen konsistent leistungsfähig sind, eine stärkere Grundlage für die Akzeptanz haben.
Wichtigste Erkenntnisse des Berichts
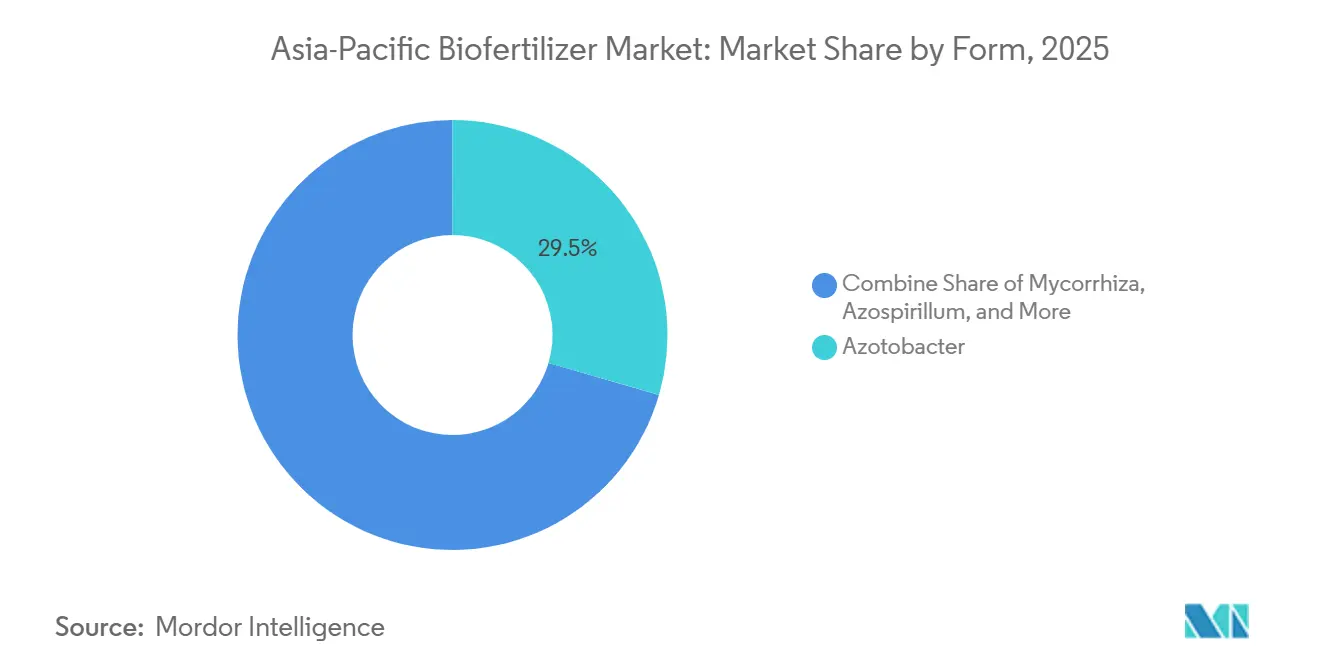
- Nach Form entfiel auf Azotobacter im Jahr 2025 ein Anteil von 29,5 % am Asien-Pazifik-Biodüngermarkt, während Rhizobium von 2026 bis 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen wird.
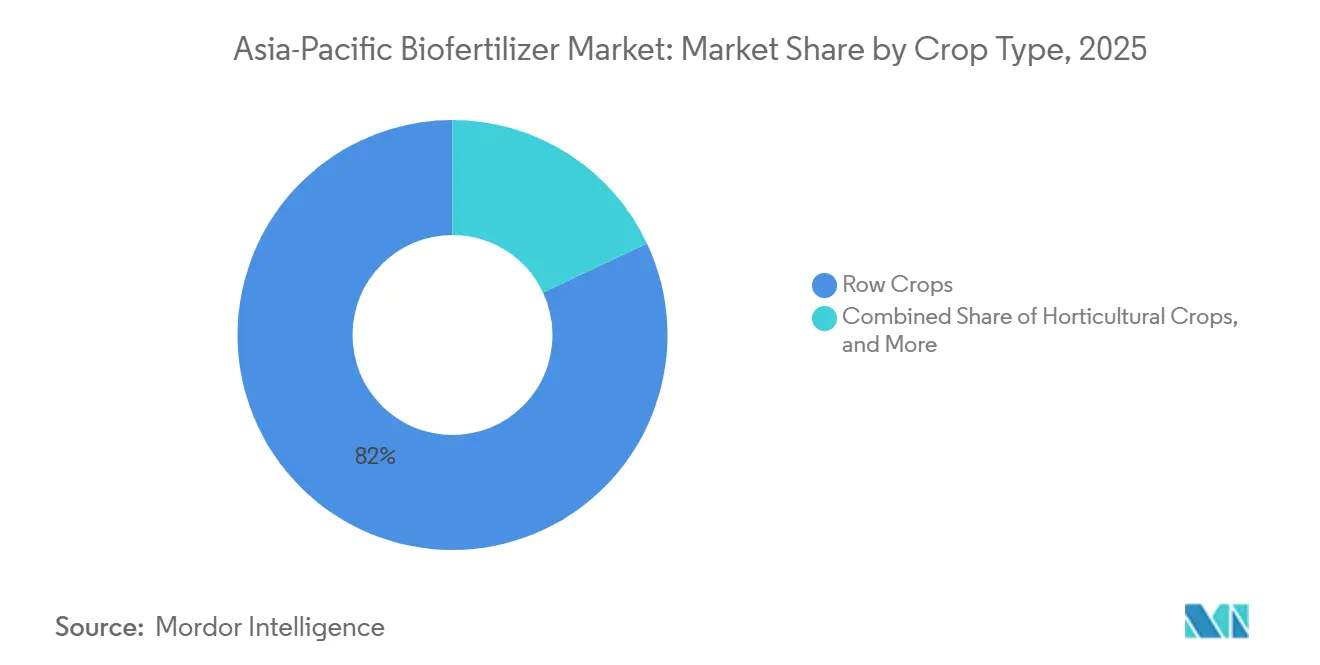
- Nach Kulturpflanzentyp entfielen auf Reihenkulturen im Jahr 2025 82 % des Asien-Pazifik-Biodüngermarktes, während Gartenbaukulturen von 2026 bis 2031 voraussichtlich mit einer CAGR von 11,4 % wachsen werden.
- Nach Geografie entfiel auf China im Jahr 2025 ein Marktanteil von 67,1 %, während Vietnam von 2026 bis 2031 voraussichtlich mit einer CAGR von 9,0 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Staatliche Subventionen und Demonstrationsprogramme verbessern die Adoptionsökonomie | +2.2% | Asien-Pazifik-Kernregion, hauptsächlich China und Indien, mit Ausstrahlungseffekten auf Indonesien, Thailand und Vietnam | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des ökologischen und exportorientierten Anbaus | +1.8% | Indien, Vietnam, Thailand, die Philippinen und Australien | Mittelfristig (2–4 Jahre) |
| Einschränkungen beim Einsatz chemischer Düngemittel und strengere Rückstandskonformität | +1.5% | China und Indien, mit sekundären Auswirkungen in Japan und Südostasien | Mittelfristig (2–4 Jahre) |
| Entwicklung mikrobieller Konsortien für Dürre-, Salzgehalts- und Hitzestress | +1.2% | Höchste Intensität in Küsten- und Bewässerungsgebieten Indiens, Indonesiens, Thailands und Vietnams | Langfristig (≥ 4 Jahre) |
| Lagerstabile Formulierungen für feuchtes Klima reduzieren Vitalitätsverluste | +0.9% | Indonesien, Vietnam, Thailand und die Philippinen | Mittelfristig (2–4 Jahre) |
| Bodenprogramme im Zusammenhang mit Kohlenstoff und regenerativer Landwirtschaft | +0.6% | Australien, Japan und Indien, mit früher Akzeptanz in China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Subventionen und Demonstrationsprogramme verbessern die Adoptionsökonomie
Staatliche Unterstützung bleibt ein wesentlicher Faktor bei der Einführung von Biodüngern in kleinbäuerlichen Landwirtschaftssystemen. China führte Biotechnologie und digitale Agrarhilfsmittel in seinem Zentraldokument Nr. 1 von 2025 ein und stärkte damit den politischen Rahmen für biologische Betriebsmittel. Indien unterstützte weiterhin den naturnahen Landbau durch seinen Haushalt 2025 und genossenschaftliche Beschaffungskanäle, die mehr als 35.600 Mitgliedsgesellschaften bedienen[1]. Demonstrationsflächen reduzieren das Risiko von Erstkäufen, indem sie Landwirten ermöglichen, Ernteergebnisse unter lokalen Bedingungen zu beobachten. Provinzprogramme in Fujian und Zhejiang gewährten 2025 Unterstützung von bis zu CNY 100 (USD 14) für kommerzielle organische und biologische Düngemittelanwendungen[2]. Zusammen senken finanzielle Anreize und Feldvorführungen die Kosten und das wahrgenommene Risiko der Einführung und unterstützen eine breitere Akzeptanz von Biodüngern bei Landwirten in der gesamten Region.
Ausweitung des ökologischen und exportorientierten Anbaus
Die Ausweitung der ökologischen Anbaufläche und rückstandssensible Exportlieferketten erhöhen die Nachfrage nach biologischen Betriebsmitteln. Indiens Exporte ökologischer Produkte erreichten im Jahr 2024–2025 einen Wert von 665,96 Millionen USD, was einem Wachstum von 34,6% entspricht, während das Exportvolumen um 4% auf 368.155 Metrische Tonnen stieg[3]. Indiens überarbeitete Standards für die ökologische Produktion entsprechen den Gleichwertigkeitsanforderungen der Europäischen Kommission und der Schweiz. Solche Standards können die Nachfrage nach Betriebsmitteln unterstützen, die den Anforderungen der ökologischen Produktion entsprechen. Südostasiatische Lieferanten von Kaffee, Palmenprodukten, Tee und tropischen Früchten sehen sich Rückstandskontrollen von Käufern in Japan und der Europäischen Union gegenüber. Vietnam strebt an, dass ökologische Anbauflächen bis 2030 einen Anteil von 2,5% bis 3% der landwirtschaftlichen Nutzfläche ausmachen. Die Ausweitung der ökologischen Produktion und der rückstandssensiblen Exportlandwirtschaft erhöht den Bedarf an Betriebsmitteln, die den ökologischen und marktspezifischen Konformitätsanforderungen entsprechen, und schafft zusätzliche Nachfrage nach Biodüngern im gesamten Asien-Pazifik-Raum.
Einschränkungen beim Einsatz chemischer Düngemittel und strengere Rückstandskonformität
Einschränkungen beim Einsatz chemischer Düngemittel schaffen zusätzliche Möglichkeiten für biologische Betriebsmittel in ausgewählten Landwirtschaftssystemen. Indiens Änderung der Düngemittelkontrollverordnung von 2025 regelt die Qualitätsstandards für Biodünger gemäß Anhang III und führt neue biologische Kategorien ein, darunter organische Kohlenstoffverbesserer. Chinas Politik zur Reduzierung von Düngemitteln wird durch provinzielle Umsetzungsprogramme in wichtigen Getreideerzeugungsgebieten unterstützt, wobei landwirtschaftliche Beratungskräfte eine Rolle bei der Auswahl und Förderung biologischer Alternativen spielen. Diese institutionelle Rolle kann die Kosten für die Erreichung von Landwirten für Unternehmen senken, die staatliche Aufträge beliefern. Strengere Qualitätsanforderungen stärken auch das Marktvertrauen in konforme Biodüngerprodukte, während Einschränkungen beim Einsatz konventioneller Düngemittel zusätzliche Möglichkeiten für biologische Alternativen in der gesamten Region schaffen.
Entwicklung mikrobieller Konsortien für Dürre-, Salzgehalts- und Hitzestress
Fortschritte bei mikrobiellen Konsortien erweitern die Anwendungen von Biodüngern über das Nährstoffmanagement hinaus auf die Widerstandsfähigkeit von Kulturpflanzen unter Trocken- und Salzstress. Im Jahr 2025 berichteten in Plants und im International Journal of Molecular Sciences veröffentlichte Studien über Verbesserungen der Keimlingsentwicklung unter Trocken- und Salzbedingungen unter Verwendung synthetischer mikrobieller Gemeinschaften. Diese Entwicklungen unterstützen das Potenzial für spezialisierte Biodünger in stressgefährdeten landwirtschaftlichen Regionen im Asien-Pazifik-Raum, einschließlich Indien, Indonesien, Vietnam und den Philippinen. Die Kommerzialisierung und lokale Validierung stresstoleranter mikrobieller Formulierungen könnte die Anwendungen von Biodüngern erweitern und das Marktwachstum unterstützen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Lücken bei der ländlichen Lagerung und der Letzte-Meile-Distribution | -1.5% | Indien, Vietnam, Indonesien, die Philippinen und Thailand | Kurzfristig (≤ 2 Jahre) |
| Leistungsvariabilität über Böden, Kulturen und Jahreszeiten hinweg | -1.2% | Südasien und Südostasien | Mittelfristig (2–4 Jahre) |
| Kurze Produkthaltbarkeit und Verfall der Anzahl lebensfähiger Zellen | -0.9% | Indonesien, Vietnam und die Philippinen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Registrierungs- und Qualitätskontrollanforderungen | -0.8% | Japan, China und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken bei der ländlichen Lagerung und der Letzte-Meile-Distribution
Unzureichende Lagerung und Letzte-Meile-Logistik schaffen Zuverlässigkeitsprobleme für biologische Produkte im ländlichen Vertrieb. Im Jahr 2024 war mehr als 90 % des indischen Kühlkettenbereichs fragmentiert und in Privatbesitz, mit Engpässen bei Kühlfahrzeugen und inkonsistenten Lagerstandards. Die Asiatische Entwicklungsbank identifizierte Letzte-Meile-Händler in Süd- und Südostasien ohne Kühllagermöglichkeiten. Anhaltende Temperaturen über 35 °C können die Anzahl lebensfähiger Zellen in flüssigen Formulierungen stark reduzieren. Eine 2024 von der South Asian Society for Agrochemical and Pest Management veröffentlichte Analyse identifizierte unzureichende Lagerung als das zweithöchste Produktionsrisiko mit einer Risikoprioritätszahl von 210. Eingeschränkter Zugang zu geeigneter ländlicher Lagerung und Transport kann daher die Produktvitalität während der Distribution verringern, das Risiko inkonsistenter Feldleistung erhöhen und die Akzeptanz von Biodüngern in abgelegenen landwirtschaftlichen Gebieten einschränken.
Leistungsvariabilität über Böden, Kulturen und Jahreszeiten hinweg
Inkonsistente Feldergebnisse bleiben eine erhebliche Einschränkung, da sie das Vertrauen der Landwirte und institutionelle Beschaffungsentscheidungen untergraben können. Die Produktwirksamkeit hängt von Boden-pH, organischem Kohlenstoff, nativen mikrobiellen Populationen, Kulturpflanzensorte und Anwendungszeitpunkt ab. Eine 2025 in Plant and Soil veröffentlichte Studie ergab, dass mikrobielle Konsortien das Maissproßwachstum in lehmigem Boden unter gut bewässerten Bedingungen erhöhten, während in sandigem Boden aufgrund hoher Variabilität keine signifikanten Wachstumseffekte beobachtet wurden. Unterschiede in der Feldleistung unter verschiedenen Anbaubedingungen können das Vertrauen in die Konsistenz der Biodüngerergebnisse verringern und Wiederholungskäufe nach erfolglosen Versuchen entmutigen. Diese Variabilität in der Wirksamkeit kann die Produktpositionierung, Anwendungsempfehlungen und Akzeptanzentscheidungen erschweren, insbesondere angesichts der vielfältigen Boden- und Klimabedingungen der Asien-Pazifik-Region.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Azotobacter führend, während Rhizobium voraussichtlich ein starkes Wachstum verzeichnen wirdAzotobacter entfiel im Jahr 2025 auf 29,5 % des Asien-Pazifik-Biodüngermarktes, unterstützt durch seine Anwendung bei Nicht-Leguminosen-Kulturen, einschließlich Getreide wie Reis und Weizen. Azospirillum zieht Interesse aufgrund seiner Eigenschaften zur Stickstofffixierung und Phytohormonproduktion auf sich. Phosphat-lösende Bakterien werden häufig zusammen mit Rhizobium eingesetzt, um Stickstoff- und Phosphordefizite in degradierten tropischen Böden zu beheben. Mykorrhizaprodukte werden bei Gartenbau- und Plantagen-Kulturen eingesetzt, wo die Wurzelkolonisierung die Kulturpflanzenqualität und den Ertrag verbessern kann.
Rhizobium wird voraussichtlich von 2026 bis 2031 im Asien-Pazifik-Biodüngermarkt mit einer CAGR von 11,2 % wachsen. Seine stickstofffixierende Beziehung mit Leguminosen unterstützt den Einsatz in Sojabohnen-, Kichererbsen-, Linsen-, Taubenerbsen- und Erdnussrotationen. Mehrstammformulierungen, die Rhizobium, Azotobacter und Phosphat-lösende Bakterien kombinieren, gewinnen die Aufmerksamkeit von Landwirtschaftsbehörden, die einfachere Anwendungsprotokolle suchen. Eine 2026 in Frontiers in Plant Science veröffentlichte Studie berichtete von einer 36%igen Steigerung des Kornertrags durch ein Mikroalgen-PGPB-Konsortium, einschließlich Azospirillum, unter Dürrebedingungen in Feldversuchen. Japan klassifiziert VA-Mykorrhiza als eine durch Verordnung bestimmte Bodenverbesserungssubstanz und bietet damit einen definierten regulatorischen Weg für diesen Produkttyp.



Nach Kulturpflanzentyp:
Reihenkulturen führen, während Gartenbaukulturen expandierenReihenkulturen machten 2025 82% der Marktgröße des Asien-Pazifik-Biodünger-Marktes aus. Die Produktion von Reis, Weizen, Mais und Sojabohnen in China, Indien, Vietnam, Indonesien und Thailand stützt diese Position. Staatliche Förderprogramme, Regeln für integriertes Nährstoffmanagement und genossenschaftliche Kanäle zielen direkter auf Reihenkulturen ab als auf verstreute Gartenbaubetriebe. Dieser institutionelle Zugang verschafft den Produzenten einen zuverlässigen Weg zu einer großen Gruppe von Landwirten. Hülsenfrüchte sind für die Verbreitung von Rhizobium in Indien wichtig, da sie als Reihenkulturen eingestuft und durch Förderprogramme unterstützt werden.
Gartenbaukulturen sollen von 2026 bis 2031 mit einer CAGR von 11,4% wachsen, was eine wachsende Chance für Erzeuger hochwertiger Obst- und Gemüsesorten darstellt, die eine rückstandskonforme Ernährung benötigen. Mykorrhiza-Impfstoffe sind besonders relevant für Wurzeln, Knollen und mehrjährige Plantagen. Industriekulturen umfassen Zuckerrohr, Baumwolle, Ölpalme und Kautschuk, mit Relevanz in Indonesien, Thailand und Vietnam. Exportkäufer bewerten biologische Betriebsmittel zunehmend als Teil der landwirtschaftlichen Produktionspraktiken und der Anforderungen an die Einhaltung von Pestizidrückständen in diesen Lieferketten. Vietnams Initiativen zur landwirtschaftlichen Entwicklung umfassen mehrere Kulturpflanzengruppen, darunter Reis, Kaffee, Kautschuk, Tee, Pfeffer und Gartenbauprodukte. Diese Exportverbindungen erweitern die Möglichkeiten für die Einführung von Biodüngern in Asien-Pazifik-Anbausystemen, die regulierte Käufer bedienen.

Geografische Analyse
China und Indien Biodünger-Markt
China hatte im Jahr 2025 einen Marktanteil von 67,1 %. Seine Position wird durch Programme zur Modernisierung der Landwirtschaft, etablierte Fermentationskapazitäten und provinzielle Subventionen für den Einsatz von organischen und biologischen Düngemitteln gestützt. Das Ministerium für Landwirtschaft und ländliche Angelegenheiten hat biologische Betriebsmittel mit der Reduzierung von Düngemitteln und der Zertifizierung für grüne Landwirtschaft verknüpft. Indien verfügt über ein gut etabliertes Vertriebsmodell. Genossenschaftsnetzwerke, Beschaffungsbehörden und die Produktionseinheiten des Nationalen Entwicklungszentrums für Biodünger unterstützen den Einsatz von Rhizobium, Azotobacter und Phosphat-lösenden Bakterien. Indiens Qualitätsstandards gemäß Anhang III legen Mindestzahlen lebensfähiger Zellen für Biodünger fest.
Vietnam Biodünger-Markt
Für Vietnam wird ein CAGR von 9,0 % von 2026 bis 2031 prognostiziert. Vietnams Kreislaufwirtschaftsinitiative vom Juni 2024 und der im Januar 2025 verabschiedete Nationale Aktionsplan für Kreislaufwirtschaft fördern Ressourceneffizienz und nachhaltige landwirtschaftliche Praktiken. Diese Initiativen könnten die Einführung von Biodüngern als Teil umfassenderer Bemühungen zur Verbesserung des Nährstoffmanagements und zur Verringerung der Abhängigkeit von herkömmlichen chemischen Düngemitteln unterstützen.
Asien-Pazifik Biodünger-Markt
Indonesien, Thailand, die Philippinen und der Rest des asiatisch-pazifischen Raums stellen wachstumsstarke, aber logistisch anspruchsvolle Märkte dar. Indonesiens Palmöl- und Reisfarmen bieten Nachfrage nach Mykorrhiza- und stickstoffbindenden Impfstoffen, doch Händlerfragmentierung und schwache Kühlketten bleiben Hindernisse. Thailands Exporteure von tropischen Früchten und Zuckerrohr sehen sich mit Rückstandszertifizierungsanforderungen europäischer Käufer konfrontiert. Auf den Philippinen ist ein zunehmendes Interesse an Partnerschaften für die Registrierung und den Vertrieb biologischer Produkte zu beobachten. Diese unterschiedlichen Länderbedingungen bedeuten, dass der asiatisch-pazifische Biodünger-Markt länderspezifische Produkte, Vertriebswege und regulatorische Pläne erfordert.
Wettbewerbslandschaft
Marktkonzentration
Führende Unternehmen im asiatisch-pazifischen Biodüngermarkt
Der Asien-Pazifik-Biodüngermarkt war im Jahr 2025 fragmentiert, mit Wettbewerb zwischen genossenschaftsbasierten Lieferanten, inländischen Herstellern und internationalen Unternehmen für biologische Betriebsmittel. Indian Farmers Fertiliser Cooperative Limited und Gujarat State Fertilizers and Chemicals Limited konkurrieren über genossenschaftliche Distribution und Zugang zu staatlichen Aufträgen, was beiden Unternehmen Zugang zu etablierten inländischen Vertriebsnetzwerken und institutionellen Kanälen verschafft. Novonesis A/S und Corteva Agriscience, Inc. konkurrieren durch proprietäre mikrobielle Stämme, Einkapselungstechnologie und agronomische Daten. Novonesis A/S arbeitete mit KRIBHCO zusammen, um Rhizosuper einzuführen, einen Mykorrhiza-Biodünger unter Verwendung der LCO-Promoter-Technologie für Reis-, Weizen- und Hülsenfruchtanbauer. Die Zusammenarbeit kombiniert die mikrobielle Technologie von Novonesis mit dem genossenschaftlichen Vertriebsnetz von KRIBHCO in Indien.
Coromandel International Limited verfügt über eine Genbank mit 450 Kulturen, von denen 17 beim Nationalen Büro für landwirtschaftlich wichtige Mikroorganismen hinterlegt sind. Diese Forschungsbasis unterstützt die Produktdifferenzierung, wenn Käufer Nachweise über die Leistung lokaler Stämme suchen. Japans organische JAS-Standards und Indiens Düngemittelkontrollverordnung erhöhen auch die Konformitätsschwelle für Anbieter minderer Qualität. Kleinere Lieferanten wie T. Stanes and Company Limited, Kan Biosys Private Limited, IPL Biologicals Limited und Agri Life konkurrieren durch Anpassung an lokale Stämme und inländischen Vertrieb. Rallis India Limited unterstützt seine Marke Geogreen über das ländliche Einzelhandelsnetz von Tata. Die Asien-Pazifik-Biodüngerindustrie belohnt weiterhin lokale Leistungsnachweise, Nähe zum Vertrieb und Zugang zum öffentlichen Sektor.
Lagerstabile Formulierungen für den tropischen Vertrieb stellen eine bedeutende Chance dar. Salztolerante Stämme können auch in Küsten- und Bewässerungsböden in Südostasien eingesetzt werden. Digitale Beratungssysteme könnten Händlern bodenspezifische Leistungsdaten liefern und die Unsicherheit auf Betriebsebene reduzieren. Coromandel International Limited erweiterte sein Portfolio an biologischen Produkten durch die Einführung von Cortus, Grovibe und Grovibe Paddy Pro im Jahr 2024. Novonesis A/S, IPL Biologicals Limited und Coromandel International Limited verfolgen jeweils geografische Expansion sowie Produktentwicklung.
Branchenführer im asiatisch-pazifischen Biodüngermarkt
-
Indian Farmers Fertiliser Cooperative Limited
-
Gujarat State Fertilizers and Chemicals Limited
-
Novonesis A/S
-
Corteva Agriscience, Inc.
-
Coromandel International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Biodünger-Markt Unternehmen in diesem Bericht
- Indian Farmers Fertiliser Cooperative Limited
- Gujarat State Fertilizers and Chemicals Limited
- Novonesis A/S
- REKA Group B.V.
- Biostadt India Limited
- Lallemand Inc.
- Corteva Agriscience, Inc.
- T. Stanes and Company Limited
- Rizobacter Argentina S.A. (Bioceres Crop Solutions Corp.)
- Coromandel International Limited
- Rallis India Limited (Tata Group)
- Agri Life
- National Fertilizers Limited
- Kan Biosys Private Limited
- IPL Biologicals Limited
Neueste Industrielle Entwicklungen in Asien-Pazifik-Biodünger-Markt
- Mai 2026: IPL Biologicals Limited eröffnete eine cGMP-konforme biologische Produktionsanlage in Vadodara, Gujarat, Indien, als Teil seiner geplanten Erweiterung um INR 400 Crore. Die erste Phase umfasste eine Investition von INR 200 Crore und erhöhte die gesamte jährliche Produktionskapazität des Unternehmens auf 7.000 KL für die Herstellung von Biodüngern, Biopestiziden und anderen Pflanzenschutzprodukten.
- September 2024: Novonesis A/S und KRIBHCO unterzeichneten ein langfristiges Memorandum of Understanding zur Zusammenarbeit bei Agrar-Biolösungen. Im Rahmen der ersten Zusammenarbeit führte KRIBHCO Rhizosuper ein, einen Mykorrhiza-Biodünger unter Verwendung der proprietären LCO (Lipo-Chitooligosaccharide) Promoter-Technologie von Novonesis A/S.
- Mai 2024: Coromandel International Limited führte 10 neue landwirtschaftliche Produkte ein, darunter Cortus, eine Neem-basierte Formulierung mit VAM und proprietären NPK-Konsortien, sowie Grovibe und Grovibe Paddy Pro, Mykorrhiza-Biodüngerprodukte. Das Unternehmen berichtete auch über eine interne mikrobielle Genbank mit 450 Kulturen, von denen 17 Kulturen beim Nationalen Büro für landwirtschaftlich wichtige Mikroorganismen hinterlegt wurden.
Berichtsumfang des asiatisch-pazifischen Biodüngermarkts
Biodünger sind mikrobenbasierte landwirtschaftliche Betriebsmittel, die lebende Mikroorganismen enthalten und die Nährstoffverfügbarkeit, Nährstoffaufnahme oder Bodenfruchtbarkeit verbessern, wenn sie auf Böden oder Kulturpflanzen aufgebracht werden. Der Anwendungsbereich schließt chemische Düngemittel, Biostimulanzien, die nicht primär als Biodünger fungieren, und synthetische Bodenverbesserungsmittel aus.
Der Bericht über den Asien-Pazifik-Biodünger-Markt ist segmentiert nach Form (Azospirillum, Azotobacter, Mykorrhiza, Phosphat-lösende Bakterien, Rhizobium und andere Biodünger), nach Kulturpflanzentyp (Industriekulturen, Gartenbaukulturen und Reihenkulturen) sowie nach Geografie (Australien, China, Indien, Indonesien, Japan, die Philippinen, Thailand, Vietnam und das übrige Asien-Pazifik). Die Marktgröße und Prognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
Nach Form
| Rhizobium |
| Azospirillum |
| Azotobacter |
| Mykorrhiza |
| Phosphat-lösende Bakterien |
| Andere Biodünger |
Nach Kulturpflanzentyp
| Reihenkulturen |
| Gartenbaukulturen |
| Cash Crops |
Nach Land
| China |
| Indien |
| Japan |
| Australien |
| Vietnam |
| Thailand |
| Indonesien |
| Philippinen |
| Rest von Asien-Pazifik |
| Nach Form | Rhizobium |
| Azospirillum | |
| Azotobacter | |
| Mykorrhiza | |
| Phosphat-lösende Bakterien | |
| Andere Biodünger | |
| Nach Kulturpflanzentyp | Reihenkulturen |
| Gartenbaukulturen | |
| Cash Crops | |
| Nach Land | China |
| Indien | |
| Japan | |
| Australien | |
| Vietnam | |
| Thailand | |
| Indonesien | |
| Philippinen | |
| Rest von Asien-Pazifik |
Marktdefinition
- DURCHSCHNITTLICHE DOSIERUNGSRATE - Die durchschnittliche Anwendungsrate ist das durchschnittliche Volumen der je Hektar landwirtschaftlicher Nutzfläche in der jeweiligen Region/dem jeweiligen Land eingesetzten Biodünger.
- KULTURPFLANZENTYP - Der Kulturpflanzentyp umfasst Reihenkulturen (Getreide, Hülsenfrüchte, Ölsaaten), Gartenbaukulturen (Obst und Gemüse) und Cash Crops (Plantagen-Kulturpflanzen, Faserpflanzen und andere Industriepflanzen).
- FUNKTION - Die pflanzennährstoffliche Funktion biologischer Agrarprodukte umfasst verschiedene Produkte, die essentielle Pflanzennährstoffe bereitstellen und die Bodenqualität verbessern.
- TYP - Biodünger verbessern die Bodenqualität, indem sie die Population nützlicher Mikroorganismen erhöhen. Sie helfen Kulturpflanzen, Nährstoffe aus der Umwelt aufzunehmen.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Cash Crops | Cash Crops sind nicht für den Eigenkonsum bestimmte Kulturpflanzen, die als Ganzes oder teilweise verkauft werden, um Endprodukte zur Gewinnerzielung herzustellen. |
| Integrierter Pflanzenschutz (IPM) | IPM ist ein umweltfreundlicher und nachhaltiger Ansatz zur Schädlingsbekämpfung in verschiedenen Kulturpflanzen. Es umfasst eine Kombination von Methoden, einschließlich biologischer Kontrollen, kultureller Praktiken und des selektiven Einsatzes von Pestiziden. |
| Bakterielle Biokontrollmittel | Bakterien, die zur Bekämpfung von Schädlingen und Krankheiten in Kulturpflanzen eingesetzt werden. Sie wirken, indem sie Toxine produzieren, die für die Zielschädlinge schädlich sind, oder indem sie mit ihnen um Nährstoffe und Raum in der Wachstumsumgebung konkurrieren. Einige Beispiele für häufig verwendete bakterielle Biokontrollmittel sind Bacillus thuringiensis (Bt), Pseudomonas fluorescens und Streptomyces spp. |
| Pflanzenschutzmittel (PPP) | Ein Pflanzenschutzmittel ist eine Formulierung, die auf Kulturpflanzen aufgetragen wird, um sie vor Schädlingen wie Unkräutern, Krankheiten oder Insekten zu schützen. Sie enthalten einen oder mehrere Wirkstoffe mit anderen Co-Formulierungsmitteln wie Lösungsmitteln, Trägern, Inertmaterialien, Netzmitteln oder Adjuvantien, die formuliert werden, um eine optimale Produktwirksamkeit zu erzielen. |
| Pathogen | Ein Pathogen ist ein Organismus, der bei seinem Wirt eine Krankheit verursacht, mit der Schwere der Krankheitssymptome. |
| Parasitoide | Parasitoide sind Insekten, die ihre Eier auf oder in das Wirtsinsekt legen, wobei ihre Larven sich vom Wirtsinsekt ernähren. In der Landwirtschaft können Parasitoide als Form der biologischen Schädlingsbekämpfung eingesetzt werden, da sie dazu beitragen, Schäden durch Schädlinge an Kulturpflanzen zu kontrollieren und den Bedarf an chemischen Pestiziden zu verringern. |
| Entomopathogene Nematoden (EPN) | Entomopathogene Nematoden sind parasitäre Fadenwürmer, die Schädlinge infizieren und töten, indem sie Bakterien aus ihrem Darm freisetzen. Entomopathogene Nematoden sind eine Form von Biokontrollmitteln, die in der Landwirtschaft eingesetzt werden. |
| Vesikulär-arbuskuläre Mykorrhiza (VAM) | VAM-Pilze sind Mykorrhiza-Pilzarten. Sie leben in den Wurzeln verschiedener höherer Pflanzen. Sie entwickeln eine symbiotische Beziehung mit den Pflanzen in den Wurzeln dieser Pflanzen. |
| Pilzliche Biokontrollmittel | Pilzliche Biokontrollmittel sind nützliche Pilze, die Pflanzenschädlinge und -krankheiten bekämpfen. Sie sind eine Alternative zu chemischen Pestiziden. Sie infizieren und töten die Schädlinge oder konkurrieren mit pathogenen Pilzen um Nährstoffe und Raum. |
| Biodünger | Biodünger enthalten nützliche Mikroorganismen, die die Bodenfruchtbarkeit verbessern und das Pflanzenwachstum fördern. |
| Biopestizide | Biopestizide sind natürliche/biobasierte Verbindungen, die zur Bekämpfung landwirtschaftlicher Schädlinge durch spezifische biologische Wirkungen eingesetzt werden. |
| Prädatoren | Prädatoren in der Landwirtschaft sind Organismen, die sich von Schädlingen ernähren und dazu beitragen, Schäden durch Schädlinge an Kulturpflanzen zu kontrollieren. Einige häufig in der Landwirtschaft eingesetzte Räuberarten sind Marienkäfer, Florfliegen und Raubmilben. |
| Biokontrollmittel | Biokontrollmittel sind lebende Organismen, die zur Bekämpfung von Schädlingen und Krankheiten in der Landwirtschaft eingesetzt werden. Sie sind Alternativen zu chemischen Pestiziden und bekannt für ihre geringere Auswirkung auf die Umwelt und die menschliche Gesundheit. |
| Organische Düngemittel | Organische Düngemittel bestehen aus tierischen oder pflanzlichen Stoffen, die allein oder in Kombination mit einem oder mehreren nicht synthetisch gewonnenen Elementen oder Verbindungen zur Bodenverbesserung und Förderung des Pflanzenwachstums verwendet werden. |
| Proteinhydrolysate (PH) | Proteinhydrolysat-basierte Biostimulanzien enthalten freie Aminosäuren, Oligopeptide und Polypeptide, die durch enzymatische oder chemische Hydrolyse von Proteinen, hauptsächlich aus pflanzlichen oder tierischen Quellen, hergestellt werden. |
| Biostimulanzien/Pflanzenwachstumsregulatoren (PGR) | Biostimulanzien/Pflanzenwachstumsregulatoren (PGR) sind aus natürlichen Ressourcen gewonnene Substanzen zur Förderung von Pflanzenwachstum und -gesundheit durch Stimulierung pflanzlicher Prozesse (Stoffwechsel). |
| Bodenverbesserungsmittel | Bodenverbesserungsmittel sind Substanzen, die auf Böden aufgetragen werden und die Bodengesundheit verbessern, wie Bodenfruchtbarkeit und Bodenstruktur. |
| Meeresalgenextrakt | Meeresalgenextrakte sind reich an Mikro- und Makronährstoffen, Proteinen, Polysacchariden, Polyphenolen, Phytohormonen und Osmolythen. Diese Substanzen fördern die Samenkeimung und Kulturpflanzenentwicklung, das gesamte Pflanzenwachstum und die Produktivität. |
| Verbindungen im Zusammenhang mit Biokontrolle und/oder Wachstumsförderung (CRBPG) | Verbindungen im Zusammenhang mit Biokontrolle oder Wachstumsförderung (CRBPG) sind die Fähigkeit von Bakterien, Verbindungen zur Phytopathogen-Biokontrolle und Pflanzenwachstumsförderung zu produzieren. |
| Symbiotische stickstofffixierende Bakterien | Symbiotische stickstofffixierende Bakterien wie Rhizobium beziehen Nahrung und Schutz vom Wirt und helfen im Gegenzug, indem sie den Pflanzen fixierten Stickstoff bereitstellen. |
| Stickstofffixierung | Stickstofffixierung ist ein chemischer Prozess im Boden, der molekularen Stickstoff in Ammoniak oder verwandte stickstoffhaltige Verbindungen umwandelt. |
| ARS (Agricultural Research Service – Landwirtschaftlicher Forschungsdienst) | ARS ist die wichtigste interne wissenschaftliche Forschungsagentur des US-Landwirtschaftsministeriums. Sie zielt darauf ab, Lösungen für landwirtschaftliche Probleme zu finden, mit denen Landwirte im Land konfrontiert sind. |
| Pflanzenschutzrechtliche Vorschriften | Pflanzenschutzrechtliche Vorschriften, die von den jeweiligen Regierungsbehörden auferlegt werden, kontrollieren oder verbieten die Einfuhr und Vermarktung bestimmter Insekten, Pflanzenarten oder Produkte dieser Pflanzen, um die Einschleppung oder Verbreitung neuer Pflanzenschädlinge oder -pathogene zu verhindern. |
| Ektomykorrhiza (ECM) | Ektomykorrhiza (ECM) ist eine symbiotische Wechselwirkung von Pilzen mit den Feinwurzeln höherer Pflanzen, bei der sowohl die Pflanze als auch der Pilz durch die Assoziation für ihr Überleben profitieren. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu erstellen, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in Nominalwerten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums konstant gehalten.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über alle Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, kundenspezifische Beratungsaufträge, Datenbanken und Abonnementplattformen.




