
Marktgröße und Marktanteil für In-Game-Werbung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 131.03 Milliarden US-Dollar |
| Marktgröße (2031) | 217.16 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.63 % |
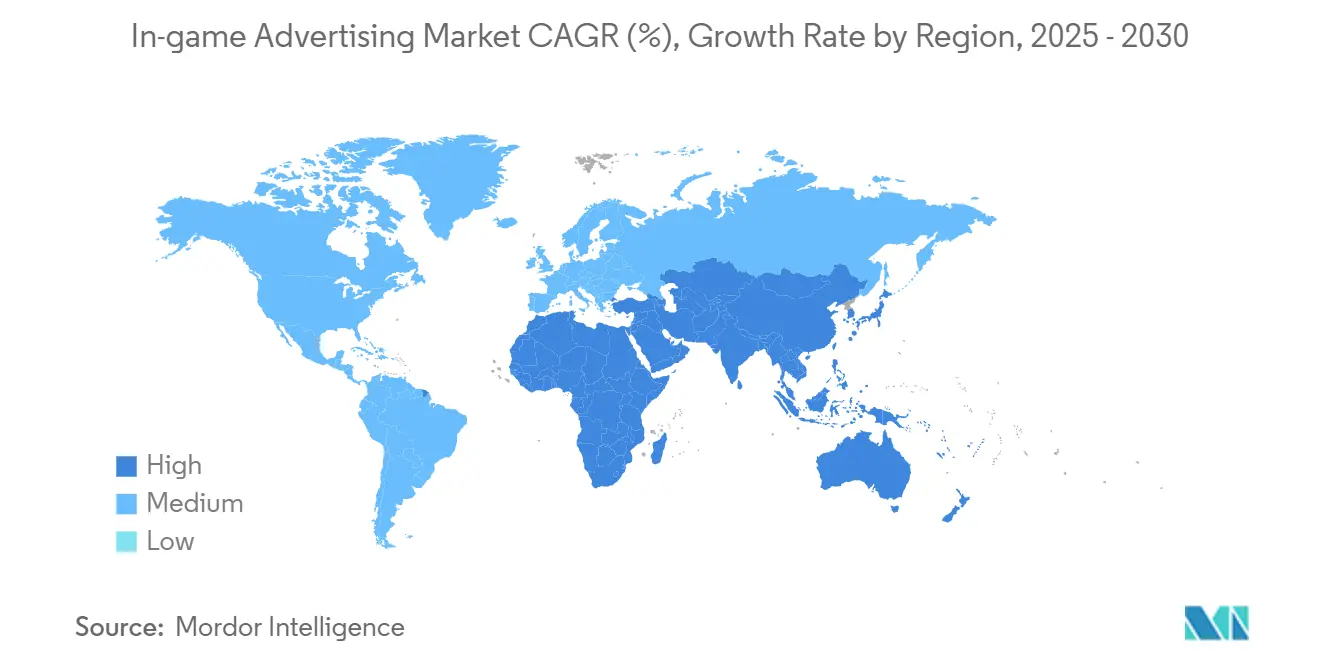
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Nordamerika |
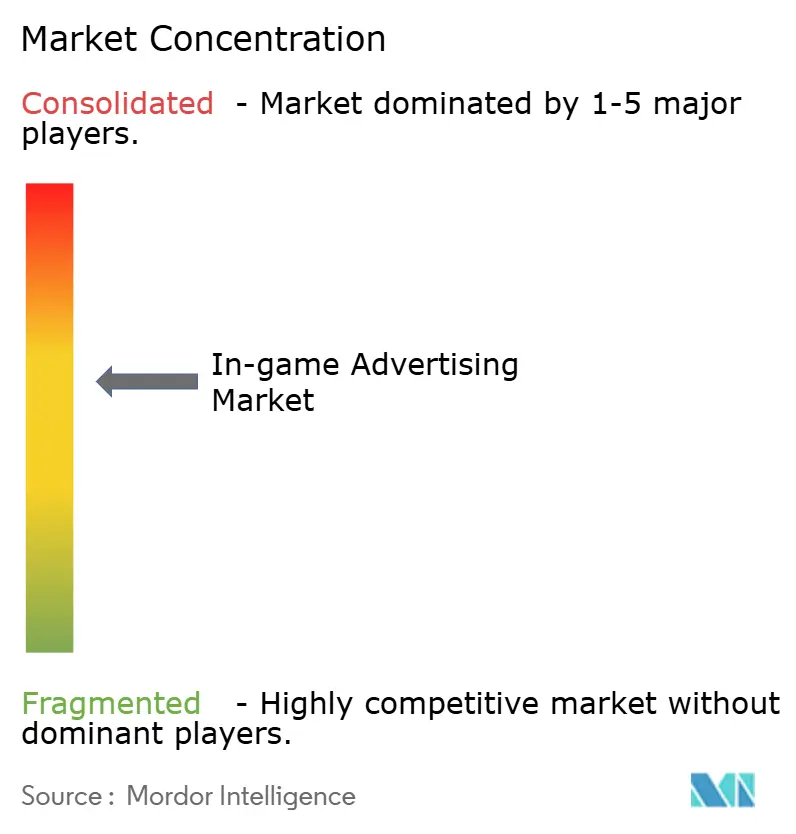
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für In-Game-Werbung von Mordor Intelligence
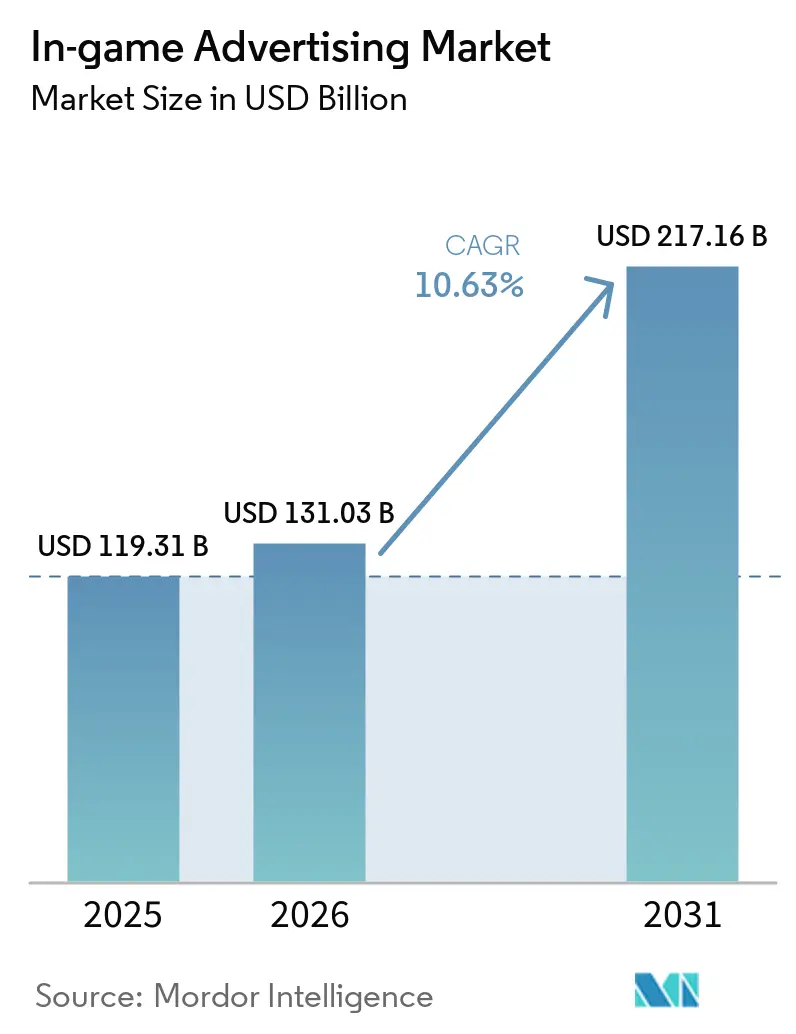
Die Marktgröße für In-Game-Werbung wird voraussichtlich von 119,31 Milliarden USD im Jahr 2025 auf 131,03 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 217,16 Milliarden USD erreichen, was einer CAGR von 10,63 % über den Zeitraum 2026–2031 entspricht. Marken verlagern Budgets von traditionellen Display- und Videoanzeigen hin zu immersiven Umgebungen, in denen Spieler aktiv mit kreativen Einheiten interagieren. Engagementorientierte Formate ziehen Ausgaben von passiven Bannern ab, da Vermarkter auf messbare Aufmerksamkeit und Markenbekanntheit setzen. Cloud-Gaming, Edge-Computing und 5G erweitern das Premium-Inventar, indem sie die Latenz beseitigen, die früher die Echtzeit-Anzeigeneinfügung einschränkte. Gleichzeitig lenken Datenschutzvorschriften und die Abschaffung von Identitätskennungen die Ausgaben in Richtung deterministischer Kontexte, wodurch der Markt für In-Game-Werbung als seltener Kanal positioniert wird, der Erstanbieterdaten mit kreativer Flexibilität verbindet.
Wichtigste Erkenntnisse des Berichts
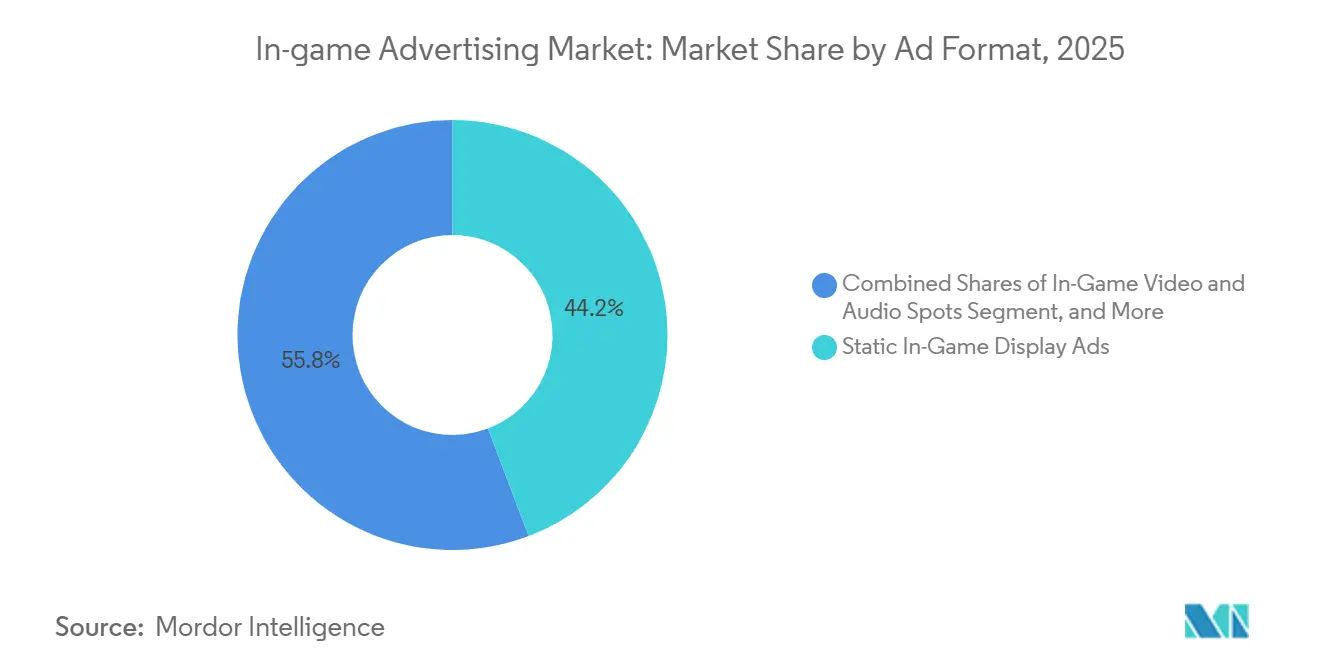
- Nach Anzeigenformat hielten statische In-Game-Display-Anzeigen im Jahr 2025 einen Marktanteil von 44,23 % am Markt für In-Game-Werbung, während Belohnungs- und spielbare Formate bis 2031 voraussichtlich mit einer CAGR von 11,58 % wachsen werden.
- Nach Geräteplattform entfielen PC-Titel im Jahr 2025 auf 40,53 % der Marktgröße für In-Game-Werbung, und Cloud- und Streaming-Spiele sollen zwischen 2026 und 2031 mit einer CAGR von 11,54 % wachsen.
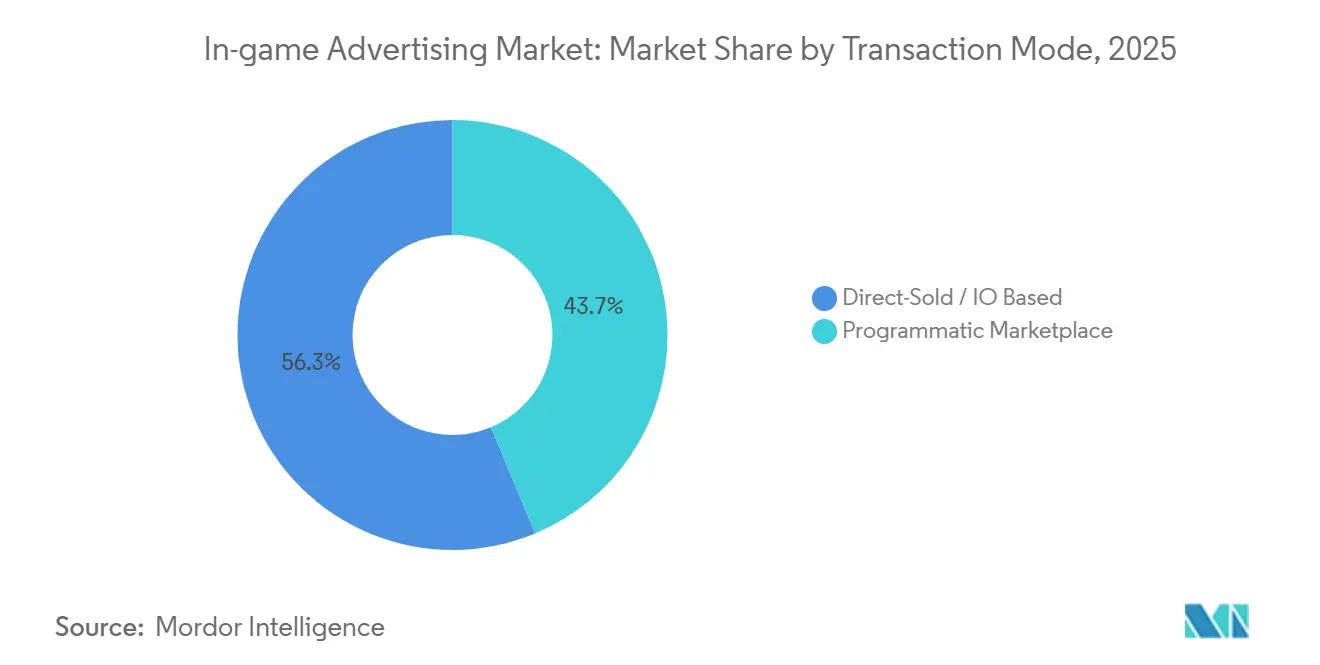
- Nach Transaktionsmodus entfielen Direktverkaufsgeschäfte im Jahr 2025 auf einen Umsatzanteil von 56,28 %, doch programmatische Börsen sollen bis 2031 eine CAGR von 12,02 % erzielen.
- Nach Region führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 33,12 %, doch Afrika ist die am schnellsten wachsende Region mit einer CAGR von 11,49 % über den Prognosezeitraum.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für In-Game-Werbung
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nutzung belohnungsbasierter spielbarer Anzeigen bei mobilen Esports-Turnieren | +2.1% | Global, Schwerpunkt Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Fortschritte beim Echtzeit-Rendering, die dynamische plattformübergreifende Platzierungen ermöglichen | +1.8% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Verlagerung von Marken hin zu metaverse-gestütztem Storytelling durch Produktplatzierung | +1.5% | Asien-Pazifik als Kern, Ausweitung auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| 5G-Einführung beschleunigt die Monetarisierung von Cloud-Gaming mit geringer Latenz | +1.4% | Asien-Pazifik, Naher Osten, ausgewählte nordamerikanische Märkte | Kurzfristig (≤ 2 Jahre) |
| Programmatische Anzeigenbörsen-Partnerschaften mit AAA-Publishern erschließen Premium-Inventar | +1.9% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Ausgaben von Konsumgüter- und Automobilunternehmen für messungsverifizierte In-Game-Anzeigen | +1.3% | Nordamerika und Europa, frühe Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nutzung belohnungsbasierter spielbarer Anzeigen bei mobilen Esports-Turnieren
Mobile-Esports-Veranstalter integrieren nun Rewarded Videos und Offer Walls in Match-Pausen und gewähren Spielern Münzen oder kosmetische Gegenstände für 30-sekündige Markeninteraktionen. Unity verzeichnete im Jahr 2024 ein Wachstum von 26,7 % im Jahresvergleich beim In-App-Werbeumsatz, wobei Rewarded-Formate die Day-7-Retention über Interstitial-Platzierungen hinaus steigerten. Turnierveranstalter integrieren spielbare Anzeigen in Bracket-Pausen und bieten In-Game-Währung oder kosmetische Freischaltungen im Austausch für 30-sekündige Markeninteraktionen an. Dieses Modell stimmt die Ziele der Werbetreibenden mit den Anreizen der Spieler ab und reduziert die Reibung, die in Premium-Konsolentiteln zu Gegenreaktionen führt. Da DCO Kohortendaten anstelle persönlicher IDs verwendet, entspricht es den Datenschutzgesetzen und erweitert den Zugang der Werbetreibenden zum In-App-Werbemarkt. Roblox erweiterte im Januar 2026 programmatische Verbindungen auf Amazon DSP, Liftoff, Magnite, Index Exchange und PubMatic, was großes Vertrauen in Opt-in-Kreativeinheiten signalisiert. Jüngere Esports-Zuschauer akzeptieren Anreize im Austausch für Aufmerksamkeit, wodurch Turniere zu einem Testfeld für Formate werden, die in breitere Mobile-Kataloge einfließen werden.
Fortschritte beim Echtzeit-Rendering, die dynamische plattformübergreifende Platzierungen ermöglichen
Motoren der nächsten Generation tauschen Billboard-Texturen oder Stadionwerbung serverseitig aus, sodass Anzeigen dem Standort und der Tageszeit des Spielers entsprechen, ohne Client-Updates zu erfordern. Unity und Unreal stellen nun APIs bereit, die Gebotsantworten direkt in Live-Szenen leiten und operative Silos zwischen Gaming- und Display-Kanälen beseitigen. Die OpenPath-Integration von The Trade Desk mit Overwolf ermöglicht es Käufern, die Häufigkeit über Bildschirme hinweg zu begrenzen, und steigerte den Umsatz der teilnehmenden Publisher im Jahr 2025 um 15 %. Geräteübergreifende Konsistenz verbessert die Erinnerung und kontrolliert gleichzeitig die Produktionskosten, was den gesamten adressierbaren Ausgabenrahmen für den Markt für In-Game-Werbung erhöht.
Verlagerung von Marken hin zu metaverse-gestütztem Storytelling durch Produktplatzierung
Vermarkter im asiatisch-pazifischen Raum betten Produkte in Quests ein, anstatt das Gameplay zu unterbrechen. AirAsia World auf Roblox, das im August 2025 mit Unterstützung der Malaysia Digital Economy Corporation gestartet wurde, verwandelt virtuelle Reisepuzzles in Markenerlebnisse der Fluggesellschaft.[1] Das Crossover von Panda Express im Juli 2025 innerhalb von Roblox und Fortnite zog 265.000 Spieler und 185.000 Interaktionen an und bewies, dass Lebensmittelmarken Menüs in interaktive Missionen übersetzen können. Dentsu berichtete, dass 79 % der regionalen Spieler solche Crossovers begrüßen und 81 % einen Titel starten, nachdem sie eine verwandte Serie oder einen Film gesehen haben, was die narrativ geführte Exposition bestätigt.
5G-Einführung beschleunigt die Monetarisierung von Cloud-Gaming mit geringer Latenz
Edge-Knoten und Netzwerk-Slicing senken die Roundtrip-Latenz nun unter 20 Millisekunden – den Schwellenwert, bei dem Server Anzeigen auf In-Game-Ereignisse abstimmen können, ohne Ruckler zu verursachen. Ericssons Tests im Jahr 2025 zeigten eine dynamische Bitratenallokation, die die kreative Auslieferung an die Echtzeit-Netzwerkqualität anpasst. Ribbon Communications verknüpfte diese Bedingungen mit den konvergierenden Anforderungen sowohl von Gameplay-Paketen als auch von Anzeigen-Assets und machte Telekommunikationsunternehmen zu gemeinsamen Nutznießern von werbeunterstützten Tarifen.[2] Subventionierte Tarife ziehen preissensible Nutzer in Südostasien und dem Nahen Osten an und verbreitern die Basis des Marktes für In-Game-Werbung. Die Konvergenz von 5G und Cloud-Gaming ist besonders ausgeprägt in den Märkten Asien-Pazifik und Naher Osten, wo mobilfirstorientierte Bevölkerungen die traditionelle Konsolennutzung überspringen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken bei der Standardisierung von Anzeigenformaten und der Validierung der Sichtbarkeit | -1.2% | Global, ausgeprägt in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung der Datenschutzvorschriften schränkt das Geräte-ID-Targeting ein | -1.6% | Europa und Nordamerika, Ausbreitung nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Spielerproteste gegen aufdringliche Anzeigen in Kern-Konsolentiteln | -0.9% | Konsolenmärkte in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration älterer Spiel-Engines für Indie-Studios | -0.7% | Global, konzentriert in Indie-lastigen Zentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken bei der Standardisierung von Anzeigenformaten und der Validierung der Sichtbarkeit
OpenRTB 2.6 des IAB Tech Lab fügte In-Game-Objektfelder hinzu, doch viele Börsen können immer noch nicht bestätigen, ob eine Nachricht zwei aufeinanderfolgende Sekunden lang im Sichtfeld eines Spielers blieb.[3] Markenteams müssen daher mehrere Asset-Versionen pro Engine erstellen, was die Produktionszeitpläne verlängert. Bis die Akkreditierung durch den Media Rating Council weit verbreitet ist, werden Käufer die Bildschirmzeit abwerten und CPMs dämpfen, obwohl die Reichweite steigt. Das Messrahmenwerk von Intrinsic In-Game, das 2024 entwickelt wurde, versucht diese Lücke durch die Verfolgung von Kamerawinkeln und Verweildauer zu schließen, doch die Einführung bleibt bei den Publishern fragmentiert. Das Fehlen standardisierter kreativer Spezifikationen zwingt Marken außerdem dazu, mehrere Asset-Varianten für verschiedene Engines und Plattformen zu produzieren, was die Produktionskosten erhöht und den Kampagnenstart verlangsamt.
Ausweitung der Datenschutzvorschriften schränkt das Geräte-ID-Targeting ein
DSGVO-Bußgelder erreichten im Jahr 2024 4,89 Milliarden EUR (5,38 Milliarden USD), während die kalifornische Behörde im Jahr 2025 begann, Geräte-ID-Beschränkungen gemäß dem CPRA durchzusetzen.[4] Das thailändische Gesetz trat bis Juni 2025 vollständig in Kraft, und das indische Gesetz wird bis 2026 schrittweise eingeführt, was die adressierbare personalisierte Reichweite einschränkt. Publisher müssen auf eingewilligte Erstanbieterdaten umsteigen – eine Hürde für kleinere Studios mit schlanken Technikteams. Die Version 2.2 des Transparency and Consent Framework von IAB Europe, die im November 2023 veröffentlicht wurde, verschärfte die Anforderungen an das Einwilligungsmanagement und reduzierte den Pool der Nutzer, die personalisierte Anzeigen akzeptieren, IAB Europe.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anzeigenformat: Belohnungseinheiten führen beim Engagement
Belohnungs- und spielbare Einheiten sollen von 2026 bis 2031 mit 11,58 % wachsen und damit den breiteren Markt für In-Game-Werbung übertreffen. Statische Platzierungen hielten im Jahr 2025 aufgrund geringer Integrationskosten noch 44,23 % des Marktanteils für In-Game-Werbung, doch ihr Wachstum stagniert, da Nutzer einen Gegenwert für ihre Aufmerksamkeit fordern. Publisher, die moderne Engines verwenden, lösen serverseitige Entscheidungsfindung aus, die Kreativinhalte ohne Patches aktualisiert – ein Arbeitsablauf, der auf älteren Pipelines unmöglich ist. Der Markt für In-Game-Werbung, der von Sponsorings und nativen Integrationen angetrieben wird, bleibt eine Nische, erzielt jedoch Premium-CPMs aufgrund tieferer Erzählweise.
Dynamische Anzeigen mildern auch Gegenreaktionen, da Opt-in-Belohnungen mit den Anreizen der Spieler übereinstimmen. Roblox' erweiterte DSP-Verbindungen im Jahr 2026 zeigten, dass Entwickler schlüsselfertige Monetarisierung und messungsverifizierte Impressionen bevorzugen. Der Vorfall mit Vollbildanzeigen von Electronic Arts im Jahr 2023 bei EA Sports FC 24 verdeutlichte den Reputationsschaden durch erzwungene Ansichten und verstärkte die Verlagerung hin zu einwilligungsbasierten Formaten. Es ist zu erwarten, dass Publisher, die in Echtzeit-Rendering und Verifizierung investieren, überproportionale Umsätze erzielen, da Werbetreibende Aufmerksamkeit statt reiner Reichweite schätzen.


Nach Geräteplattform: Cloud-Streaming wächst
Cloud- und Streaming-Titel sollen bis 2031 mit 11,54 % wachsen und profitieren von 5G, das Latenzgrenzen für Echtzeit-Anzeigenaufrufe beseitigt. PC-Spiele entfielen im Jahr 2025 auf 40,53 % des Marktes für In-Game-Werbung und behielten aufgrund langer Sitzungsdauern und Esports-Sichtbarkeit Premium-Preise bei. Mobile bleibt der größte absolute Pool, da belohnte Videos in Freemium-Schleifen verankert sind. Konsolen sind nach Protestrisiken durch Tekken 8- und Assassin's Creed-Experimente, die Gemeinschaftsproteste auslösten, vorsichtiger geworden und veranlassen Plattforminhaber zur Zurückhaltung.
VR, AR und Metaverse-Welten stellen heute nur einen kleinen Anteil dar, ziehen jedoch überproportionale Aufmerksamkeit von Automobil- und Konsumgütermarken auf sich, die nach erlebnisorientierten Showrooms suchen. Microsoft, Nvidia und Amazon werden werbeunterstützte Tarife hinzufügen, um die Trichter über Kernabonnenten hinaus zu erweitern. Ericssons Studien bestätigen, dass Edge-Knoten sowohl die Spielintegrität als auch die Anzeigensichtbarkeit aufrechterhalten und damit die für den Markt für In-Game-Werbung wesentlichen Qualitätsstandards erfüllen.
Nach Transaktionsmodus: Programmatik beschleunigt sich
Programmatische Geschäfte sollen bis 2031 mit einer CAGR von 12,02 % steigen und in Direktverkaufsverträge einschneiden, die im Jahr 2025 noch einen Anteil von 56,28 % hielten. Das Schema des IAB Tech Lab ermöglicht es DSPs nun, auf 3D-Objekte genauso zu bieten wie auf Banner, was den manuellen IO-Aufwand erheblich reduziert. OpenPath von The Trade Desk mit Overwolf steigerte den Publisher-Umsatz um 15 % und gab Käufern einheitliche Frequenzobergrenzen. Dennoch erfordern maßgeschneiderte Erzählungen – wie Panda Express' Metaverse-Quest im Juli 2025 – kreative Workshops, die programmatische Pipelines noch nicht replizieren können.
Direktverkaufstransaktionen behalten Vorteile für Marken-Storytelling und individuelle Integrationen. Die Fortnite- und Roblox-Kampagne von Panda Express im Juli 2025 erforderte kreative Zusammenarbeit mit Entwicklern, um gebrandete Quests und virtuelle Güter zu gestalten – ein Maß an Individualisierung, das programmatische Börsen noch nicht unterstützen können. AirAsias Roblox-Welt, die im August 2025 mit Finanzierung der Malaysia Digital Economy Corporation gestartet wurde, ist ein Beispiel für narrativ geführte Platzierungen, die Premium-Preise erzielen, aber nicht die Reichweite programmatischer Restbestände haben Malaysia Digital Economy Corporation.
Geografische Analyse
Nordamerika erwirtschaftete im Jahr 2025 33,12 % des Umsatzes, gestützt durch reife Konsolen- und PC-Ökosysteme, in denen AAA-Publisher wirkungsstarke Platzierungen testen. Kaliforniens Datenschutzdurchsetzung lenkt Netzwerke in Richtung kontextueller Methoden, doch messungsverifiziertes Angebot erzielt weiterhin Top-CPMs. Spielerproteste bleiben eine Einschränkung; EAs Entfernung aufdringlicher Platzierungen im Jahr 2023 bewies die Reputationsrisiken. Das Wachstum verlangsamt sich im Vergleich zu aufstrebenden Regionen, doch strategische Vorteile in datenreichen Umgebungen halten den Markt für In-Game-Werbung an hochwertigen Budgets verankert.
Asien-Pazifik ist die kreative Avantgarde und verbindet Handel mit Spiel-Schleifen. Kampagnen von AirAsia, Jollibee und Panda Express zeigen, dass narrative Platzierungen Neugier in Engagement umwandeln. Thailands und Indiens neue Datenschutzgesetze schränken das Verhaltens-Targeting ein, fördern jedoch Erstanbieter-Identitätslösungen, die nativ in Gaming-Ökosystemen sind. Schnelle 5G-Einführung und mobilfirstorientierte Bevölkerungen liefern das größte inkrementelle Publikum und machen den Markt für In-Game-Werbung hier zur am schnellsten wachsenden Region unter den entwickelten Volkswirtschaften.
Europa sieht sich der strengsten Aufsicht gegenüber. DSGVO-Strafen von 4,89 Milliarden EUR (5,38 Milliarden USD) im Jahr 2024 und die strengeren Einwilligungszeichenfolgen von IAB Europe reduzieren das adressierbare personalisierte Inventar. Dennoch erzielte Dominos CTV-GameBreaks-Kampagne im Jahr 2025 einen Anstieg der Markenberücksichtigung um 31 %, was zeigt, dass Verifizierung weiterhin Premium-Ausgaben erschließen kann. Konsolenspieler bleiben lautstark gegen erzwungene Einheiten, was aggressive Einführungen einschränkt. Südamerika, der Nahe Osten und Afrika liegen in absoluten Zahlen zurück, wachsen jedoch schnell, da Telekommunikationsunternehmen Datentarife mit werbesubventioniertem Gaming bündeln. Afrikas CAGR von 11,49 % unterstreicht, wie kostengünstige Smartphones und belohnte Videos Umsatzmöglichkeiten im gesamten Markt für In-Game-Werbung demokratisieren.

Regulatorisches Umfeld
In-Game-Werbung unterliegt einem zunehmend strengeren Regelwerk zum Datenschutz und zur Sicherheit von Kindern, das bestimmt, wie Identität, Targeting und Messung in Spielen genutzt werden können. In Europa bleibt die DSGVO das zentrale Regelwerk, und verstärkte Durchsetzungsmaßnahmen haben Consent-first-Datenpraktiken gestärkt (DSGVO-Bußgelder erreichten im Berichtskontext 4,89 Milliarden EUR im Jahr 2024). Der EU-Digital Services Act fügt zusätzliche Einschränkungen für Plattformen hinzu, darunter Grenzen für Profiling unter Verwendung besonderer Kategorien personenbezogener Daten sowie Beschränkungen für zielgerichtete Werbung an Minderjährige. Infolgedessen setzen Publisher und Ad-Tech-Anbieter stärker auf kontextbezogene Signale und First-Party-Daten.
In anderen wichtigen Märkten gehen kinder- und jugendgerichtete Erlebnisse mit höheren Compliance-Anforderungen einher, die gängige Werbemechaniken wie Behavioral Profiling und personalisierte Rewarded Ads betreffen. Das britische Information Commissioner’s Office (ICO) erwartet, dass Behavioral Profiling für Marketing in Spielen bei Kindern standardmäßig deaktiviert ist, während der US-amerikanische COPPA eine überprüfbare elterliche Einwilligung für die Erhebung personenbezogener Daten von Kindern unter 13 Jahren vorschreibt. In Asien erreichte Thailands Datenschutzgesetz bis Juni 2025 die vollständige Durchsetzung (laut Berichtskontext), und Indiens Gesetz tritt bis 2026 stufenweise in Kraft, was die Verschiebung hin zu Consent-Management, altersgerechtem Design und Privacy-by-Design-Werbeauslieferung in Gaming-Umgebungen verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der In-Game-Werbung beginnt bei Spielepublishern und -entwicklern, die Werbeinventar innerhalb von Titeln über Mobile, PC, Konsole sowie Cloud- oder Streaming-Dienste schaffen. Werbeerlebnisse werden durch clientseitige SDKs und Engine-Integrationen (einschließlich Unity-Tools und vergleichbarer Pipelines) ermöglicht, unterstützt von Backend-Ad-Servern, die Creative-Auslieferung, Pacing und grundlegende Entscheidungslogik übernehmen. Das Angebot wird dann über Mediation- und Monetarisierungsebenen wie AppLovin MAX, Unity LevelPlay (ironSource) und Google Ad Manager 360 geleitet, die Studios helfen, mehrere Nachfragequellen zu verwalten, Preisgrenzen anzuwenden und Auktionen oder Waterfalls durchzuführen.
Auf der Nachfrageseite kaufen Marken und Agenturen über DSPs und programmatische Exchanges für skalierbare Platzierungen, während direkt verkaufte oder IO-basierte Deals individuelle Integrationen, Sponsorings und narrative Platzierungen unterstützen, die eine enge Abstimmung mit Entwicklern erfordern. Umsatzflüsse kombinieren typischerweise CPM-basierten Einkauf (einschließlich PMP und programmatischer Marktplätze) mit Festpreis-Markenintegrationen und Revenue-Share-Modellen, häufig ergänzt durch Abonnement- oder Werbefrei-Optionen, mit denen Publisher die Werbelast nach Zielgruppensegment feinjustieren können. Mess- und Verifizierungstools sind zunehmend zentral geworden, um Viewability und Aufmerksamkeit zu validieren, insbesondere da OpenRTB 2.6 In-Game-Objektfelder hinzufügt, obwohl die Anforderungen der Käufer an standardisierte Validierung uneinheitlich bleiben.
Wettbewerbslandschaft
Der Markt für In-Game-Werbung ist mäßig fragmentiert, wobei Mediationsplattformen, Anzeigennetzwerke und Publisher in überschneidenden Segmenten konkurrieren. AppLovins MAX-Mediationsplattform dominiert mit einem Anteil von 73,1 % unter den meistgeladenen mobilen Titeln im Jahr 2025, angetrieben von seiner AXON-KI-Engine. Die Übernahme von Wurl für 430 Millionen USD im Juni 2024 unterstreicht die Ambitionen, die Mediation auf Connected TV und Cloud-Gaming auszuweiten und einen einheitlichen Stack über Mobile, PC und Streaming zu schaffen. Unitys Fusion mit ironSource im November 2024 konsolidierte zwei große Akteure, obwohl die Kontroverse um Unitys Runtime-Gebühr im Jahr 2023 die SDK-Einführung verlangsamte und das Vertrauen der Entwickler schwächte.
Programmatische Börsen erweitern den Zugang zu Premium-Inventar. Die Partnerschaft von Google und Roblox im April 2025 führte immersive Anzeigenformate und Messwerkzeuge ein, während PubMatics Integrationen mit Adverty und Roblox Echtzeit-Gebote auf intrinsische Platzierungen ermöglichten. Dennoch bleiben Messungsverifizierung und plattformübergreifende Attribution unterentwickelt. Marken fordern zunehmend vom Media Rating Council akkreditierte Kennzahlen, und während das Rahmenwerk von Intrinsic In-Game aus dem Jahr 2024 und die OpenRTB 2.6-Spezifikation des IAB Tech Lab Fortschritte markieren, bleibt die Einführung fragmentiert.
Disruptoren wie Anzu und Bidstack gewinnen mit intrinsischen In-Game-Anzeigen an Bedeutung, die sich nahtlos in das Gameplay einfügen und Spielerproteste reduzieren. Technologie ist der entscheidende Wettbewerbshebel, wobei serverseitige Anzeigenentscheidung und Echtzeit-Rendering dynamische kreative Optimierung und höhere CPMs ermöglichen. Regulatorische Compliance entwickelt sich ebenfalls zu einem Differenzierungsmerkmal, da Publisher, die in Einwilligungsmanagement und Erstanbieter-Datenstrategien investieren, in datenschutzbeschränkten Märkten besser positioniert sind. Mit zunehmender Reife der Standards werden Akteure, die plattformübergreifende Monetarisierung vereinen und gleichzeitig das Vertrauen von Entwicklern und Werbetreibenden aufrechterhalten, den größten Wert erzielen.
Marktführer für In-Game-Werbung
-
Google LLC
-
Meta Platforms Inc.
-
AppLovin Corp.
-
Unity Software Inc.
-
Electronic Arts Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum liegt an der Schnittstelle von Datenschutzbeschränkungen und Performance-Anforderungen: Marken wünschen sich adressierbare, messbare Reichweite, während Device-ID-Targeting unter Druck durch die Durchsetzung der DSGVO und der UK-DSGVO, CPRA-Durchsetzungsaktivitäten und neuere asiatische Datenschutzregime steht. Der Berichtskontext weist darauf hin, dass Thailands Datenschutzgesetz bis Juni 2025 die vollständige Durchsetzung erreichte und Indiens Gesetz bis 2026 stufenweise in Kraft tritt, was zusammen die Nachfrage nach In-Game-Werbeprodukten steigert, die eingewilligte First-Party-Signale, kontextbezogenes Targeting und standardisierte Messung in einen Kaufprozess verpacken, der dem des Mainstream-Digitalmedienmarkts ähnelt. Die nachfrageseitige Konnektivität, die in wichtige Gaming-Plattformen integriert wird, liefert einen greifbaren Beleg, darunter Robloxs Erweiterung programmatischer Verbindungen zu Amazon DSP, Liftoff, Magnite, Index Exchange und PubMatic im Januar 2026, was den Pool der Käufer erweitert, die gegen opt-in-fähiges, markensicheres Inventar transagieren können.
Eine weitere Chance ist die Verschiebung von impressionsgetriebenen Platzierungen zu engagementgetriebenem Creative, das auf Gameplay-Anreize und Community-Verhalten abgestimmt ist, insbesondere bei Rewarded-, Playable- und Quest-basierten Aktivierungen. Kampagnenbelege im Berichtskontext, wie etwa ein Crossover von Panda Express innerhalb von Roblox und Fortnite im Juli 2025, das 265.000 Spieler und 185.000 Interaktionen anzog, stützen die These, dass Markenintegrationen als Missionen statt als Unterbrechungen strukturiert werden sollten. Auf der Angebotsseite schafft die schnellere Einführung von Echtzeit-Rendering und serverseitiger Entscheidungslogik, getrieben durch moderne Engines und Exchange-Integrationen, Raum für dynamischere, plattformübergreifende Platzierungen. Sie unterstützt auch die Ausweitung programmatischer Marktplätze über Mobile hinaus auf Premium-PC-, Konsolen- sowie Cloud- oder Streaming-Inventar, vorausgesetzt, Viewability- und Offenlegungsstandards halten Schritt.
Aktuelle Branchenentwicklungen
- Juli 2026: Unity kündigte die Roadmap für Unity 7 auf der Unite Seoul an. Die Roadmap integriert Kaufdaten und KI-gesteuerte Monetarisierung innerhalb der Engine-Tools. Dies stärkt die Monetarisierungs-Feedback-Schleife über Spieleentwicklung und Monetarisierungsdaten hinweg.
- Juli 2026: PubMatic (im Auftrag von PubMatic & Zynga) kündigte eine Partnerschaft an, um direkten Zugang zu Zyngas Premium-Mobile-Gaming-Inventar über programmatische Wege einschließlich agentenbasierter Werbung zu bieten. Die Zusammenarbeit ermöglicht direkten Zugang zu Premium-Mobile-Inventar über programmatische Kanäle. Sie stärkt ökosystemübergreifende Nachfrage und automatisierten Einkauf für Mobile-Gaming-Inventar.
- Juni 2026: Electronic Arts lanciert EA Advertising für direkte In-Game-Markenplatzierungen. Die Plattform bettet dynamische Echtzeit-Platzierungen im gesamten Portfolio von EA ein. Verticalisiert Ad-Tech innerhalb eines großen Publishers, um Daten und Kontrolle bei der Gameplay-Monetarisierung zu bewahren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert bezahlter Werbeplatzierungen, die innerhalb digitaler Spiele auf Mobile-, PC-, Konsolen- und aufkommenden immersiven Spielplattformen ausgeliefert werden. Er beinhaltet Umsätze aus der Schaltung von Anzeigeneinheiten oder Markenplatzierungen gegenüber Spielern.
Ausschlüsse aus dem Umfang: Spielverkäufe, In-App-Käufe, die nicht mit Werbung verknüpft sind, sowie allgemeine Esports-Sponsorings, die außerhalb der Spielumgebung liegen, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Anzeigenformat
- Statische In-Game-Display-Anzeigen
- Dynamisch / serverseitig eingefügte Anzeigen
- Advergaming / Marken-Minispiele
- In-Game-Video- und Audiospots
- Sponsorings und native Markenintegrationen
- Nach Geräteplattform
- Mobile Games
- PC-Spiele
- Konsolenspiele
- Cloud- / Streaming-Spiele
- VR- / AR- / Metaverse-Spiele
- Nach Transaktionsmodus
- Programmatischer Marktplatz
- Direktverkauf / IO-basiert
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Argentinien
- Mexiko
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit öffentlich zugänglichen, reproduzierbaren Datenpunkten, die die adressierbare Spielzeit und den Werbekontext beschreiben. Wir nutzten Quellen wie Konnektivitätsdaten der Internationalen Fernmeldeunion, digitale Indikatoren der Weltbank, Verbraucher- und Medienstatistiken der OECD sowie Datenschutzleitlinien der US-amerikanischen FTC und der EU, um zu verstehen, wo sich Einschränkungen bei der Anzeigenauslieferung und beim Tracking verändern können.
Um die Werbeperspektive zu verankern, haben wir Materialien von Branchenverbänden wie IAB und ähnlichen Verbandspublikationen gesichtet und öffentliche Unternehmensberichte sowie Investorenpräsentationen auf Signale zur Monetarisierungsmischung bei Werbung, zum Engagement und zur Anzeigenlastentwicklung geprüft. Patentdatenbanken wurden herangezogen, um die Weiterentwicklung von Ansätzen zur Anzeigeneinfügung und -messung zu verfolgen. Für Unternehmensfinanzdaten und Nachrichtenvalidierung stützten wir uns auf eine kostenpflichtige Abonnementdatenbank; diese Quellenliste ist nicht abschließend, da zusätzliche öffentliche Referenzen zur Querprüfung und Klärung herangezogen wurden.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Bestätigung, was als In-Game-Werbeumsatz gezählt wird und wie sich Preisgestaltung und Füllraten im Mobile-, PC- und Konsolenbestand verhalten. Wir sprachen mit Rollen auf Verleger- und Entwicklerseite sowie im Anzeigenoperationsbetrieb und validierten anschließend Annahmen mit Käufern und Agenturen, die Budgets in den wichtigsten Regionen planen, um Lücken aus der Desk Research zu schließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 13 % | APAC: 44 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 39 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 48 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell beginnt mit einem Top-down-Nachfragepool, der auf der aktiven Spielerbasis und der Spielzeit nach Gerät aufgebaut ist, und übersetzt dieses Volumen dann mithilfe typischer Anzeigenlastbereiche und Formatmix in Anzeigenimpressionen. Das resultierende Impressionsvolumen wird anhand praktischer CPM- und effektiver Ertragskontrollen bepreist und anschließend um Füllraten, Viewability-Praktiken und den Anteil der Sitzungen angepasst, in denen Werbung aufgrund von Datenschutz- und Einwilligungsregeln zulässig ist.
Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. stichprobenartig erhobenen Monetarisierungsangaben von Verlegern, Kanalprüfungen zu Werbenetzwerken und Mediationstrends sowie einfachen Volumen-mal-Preis-Tests für wichtige Formate. Zu den Eingaben gehören Nutzungstrends bei Mobile und Konsolen, die Einführung von Anzeigenformaten (Rewarded Video, Interstitial, native Platzierungen), durchschnittliche Sitzungsdauer, Toleranz gegenüber Anzeigenlast sowie regionale Anzeigenpreisspreads, die durch die Nachfrage der Werbetreibenden getrieben werden. Für die Prognose verwendeten wir eine Szenarioanalyse, da sich der Markt schnell verschieben kann, wenn sich Plattformrichtlinien, Messregeln oder Anzeigenformate ändern. Die Szenarien wurden anhand von Expertenerwartungen zu Anzeigenlastwachstum, Preisentwicklung und Einführungsgeschwindigkeit bei neueren Formaten kalibriert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch schrittweise Prüfungen, die den modellierten Umsatzpfad mit unabhängigen Signalen vergleichen, wie z. B. der aufgewendeten Spielzeit, der Entwicklung der digitalen Werbeausgaben und dem Tempo der Formateinführung, wie von Branchenteilnehmern beschrieben. Wenn Ausreißer auftreten, werden Annahmen überprüft, Berechnungen erneut durchgeführt und Folgegespräche genutzt, um zu bestätigen, ob die Abweichung eine echte Marktveränderung oder ein Modellierungsartefakt widerspiegelt.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit Einheitenlogik, Währungsbehandlung und regionale Aufteilungen konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, gefolgt von einem abschließenden Durchgang vor der Auslieferung, damit die Kunden eine aktualisierte Sichtweise erhalten.
Mordor Intelligence Schätzung der In-Game-Werbemarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zur In-Game-Werbung können stark variieren, da der Begriff uneinheitlich verwendet wird und einige Studien Spielewerbung mit breiterer digitaler Unterhaltungswerbung kombinieren. Unterschiede treten auch auf, wenn eine Schätzung global und eine andere auf ein einzelnes Land bezogen ist oder wenn die Preisgestaltung auf Basis breiter digitaler CPMs statt spielspezifischer Erträge angenommen wird.
Die wesentlichen Treiber der Lücken lassen sich meist darauf zurückführen, was als In-Game-Umsatz gezählt wird und wie die Umrechnung von Spieleraktivität in Werbeumsatz modelliert wird. Einige Quellen behandeln den Markt als Nettoveränderung über einen Zeitraum, während andere einen Einzeljahres-Marktwert ausweisen, was Gesamtwerte selbst vor Berücksichtigung des Prognoseansatzes unvereinbar erscheinen lassen kann. Die Streuung wird auch dadurch bedingt, ob statische Platzierungen, Rewarded Video und programmatische Anzeigen einbezogen sind und wie Währungsumrechnungszeitpunkt und Aktualisierungsrhythmus gehandhabt werden, wenn sich die Anzeigenpreise schnell verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 131,03 Mrd. USD (2026) | |
| Fachzeitschrift A | 11,49 Mrd. USD (2027) | Diese Zahl bezieht sich ausschließlich auf die Vereinigten Staaten und wird als gesamter Spielewerbeumsatz ausgewiesen, sodass sie nicht auf globale Bestands- und Preisbedingungen skaliert werden kann. |
| Branchenverleger B | 6,07 Mrd. USD (2024) | Diese Zahl wird als Wachstum über den Zeitraum 2024–2028 und nicht als Einzeljahres-Marktwert ausgewiesen und kann als inkrementelle Veränderung statt als Gesamtumsatz interpretiert werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Geografie und dadurch, ob die veröffentlichte Zahl ein Gesamtmarktwert für ein Jahr oder eine Veränderung über die Zeit darstellt, sodass direkte Vergleiche eine sorgfältige Abstimmung erfordern. Einige veröffentlichte Zahlen spiegeln engere nationale Umsatzperspektiven oder Zeitraumwachstumsangaben wider und werden dann als globale Marktgröße interpretiert. In der Mordor Intelligence-Schätzung wird der Gesamtwert als globaler Einzeljahres-Umsatzpool behandelt, der auf Spieleraktivität, Anzeigenlast, Füllrate und realistische Preiskontrollen zurückgeführt wird, was die Schätzung auf überprüfbare und aktualisierbare Eingaben zurückführbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für In-Game-Werbung bis 2031 sein?
Es wird prognostiziert, dass er bis 2031 einen Wert von 217,16 Milliarden USD erreicht und von 2026 an mit einer CAGR von 10,63 % wächst.
Welches Anzeigenformat wächst innerhalb von Spielen am schnellsten?
Belohnungs- und spielbare Einheiten sollen bis 2031 mit 11,58 % wachsen, da Marken Engagement gegenüber passiven Ansichten bevorzugen.
Warum ist Cloud-Gaming für Werbetreibende wichtig?
5G und Edge-Computing beseitigen Latenz und ermöglichen Echtzeit-Kontextanzeigen sowie die Erschließung neuer Inventare auf Diensten wie Xbox Cloud Gaming und GeForce Now.
Wie wirken sich Datenschutzgesetze auf Spielewerbung aus?
DSGVO, CPRA und neue asiatische Vorschriften schränken das Geräte-ID-Targeting ein und drängen Publisher in Richtung Erstanbieterdaten und kontextueller Signale.
Wer hält den größten Mediationsanteil bei mobilen Titeln?
AppLovins MAX-Plattform kontrollierte im Jahr 2025 einen Anteil von 73,1 % unter den meistgeladenen mobilen Spielen.
Welche Region soll am schnellsten wachsen?
Afrika führt mit einer CAGR von 11,49 % bis 2031, angetrieben durch mobilfirstorientierte Bevölkerungen und telekommunikationssubventionierte Gaming-Tarife.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
