
Marktgröße und Marktanteil für Werbedienstleistungen
Marktanalyse für Werbedienstleistungen von Mordor Intelligence
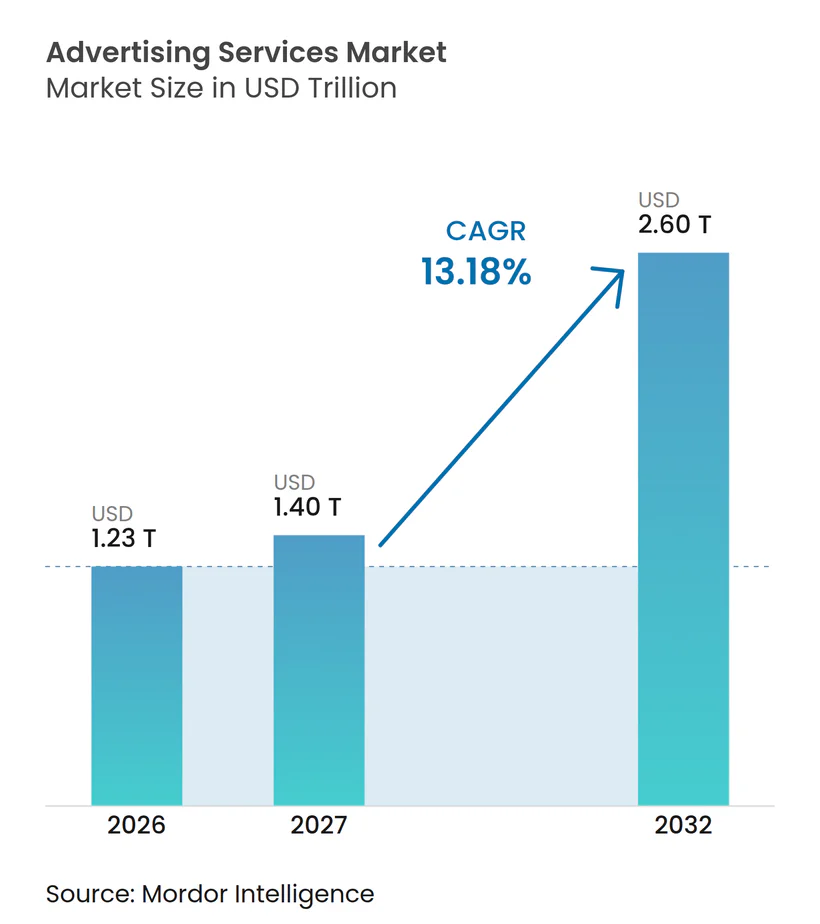
Die Größe des Marktes für Werbeservices soll von 1,23 Billionen USD im Jahr 2026 auf 1,4 Billionen USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 13,18 % über 2027–2032 einen Wert von 2,6 Billionen USD erreichen.
Video- und Creator-Kampagnen steigern die Nachfrage nach vernetzten Produktions- und Distributionsservices in den Vereinigten Staaten. Die First-Party-Käuferdaten des Einzelhandels geben Marken einen Anreiz, Retail-Media-Kampagnen zu buchen, während Indiens rasante digitale Expansion mehr digitale Kampagnenarbeit unterstützt. Agenturen können Mediaexecution mit Messung kombinieren und Werbetreibenden dabei helfen, einen Teil der Kampagnenarbeit intern zu verlagern. Die Ablehnung durch Verbraucher und die Exposition gegenüber Betrug erhöhen die Anforderungen, nachzuweisen, dass bezahlte Platzierungen tatsächlich Personen erreichen, die der Werbung Aufmerksamkeit schenken. Diese Anforderung verschafft Messanbietern eine bezahlte Rolle neben den Agenturen, die die Platzierung arrangieren.
Wichtigste Erkenntnisse des Berichts
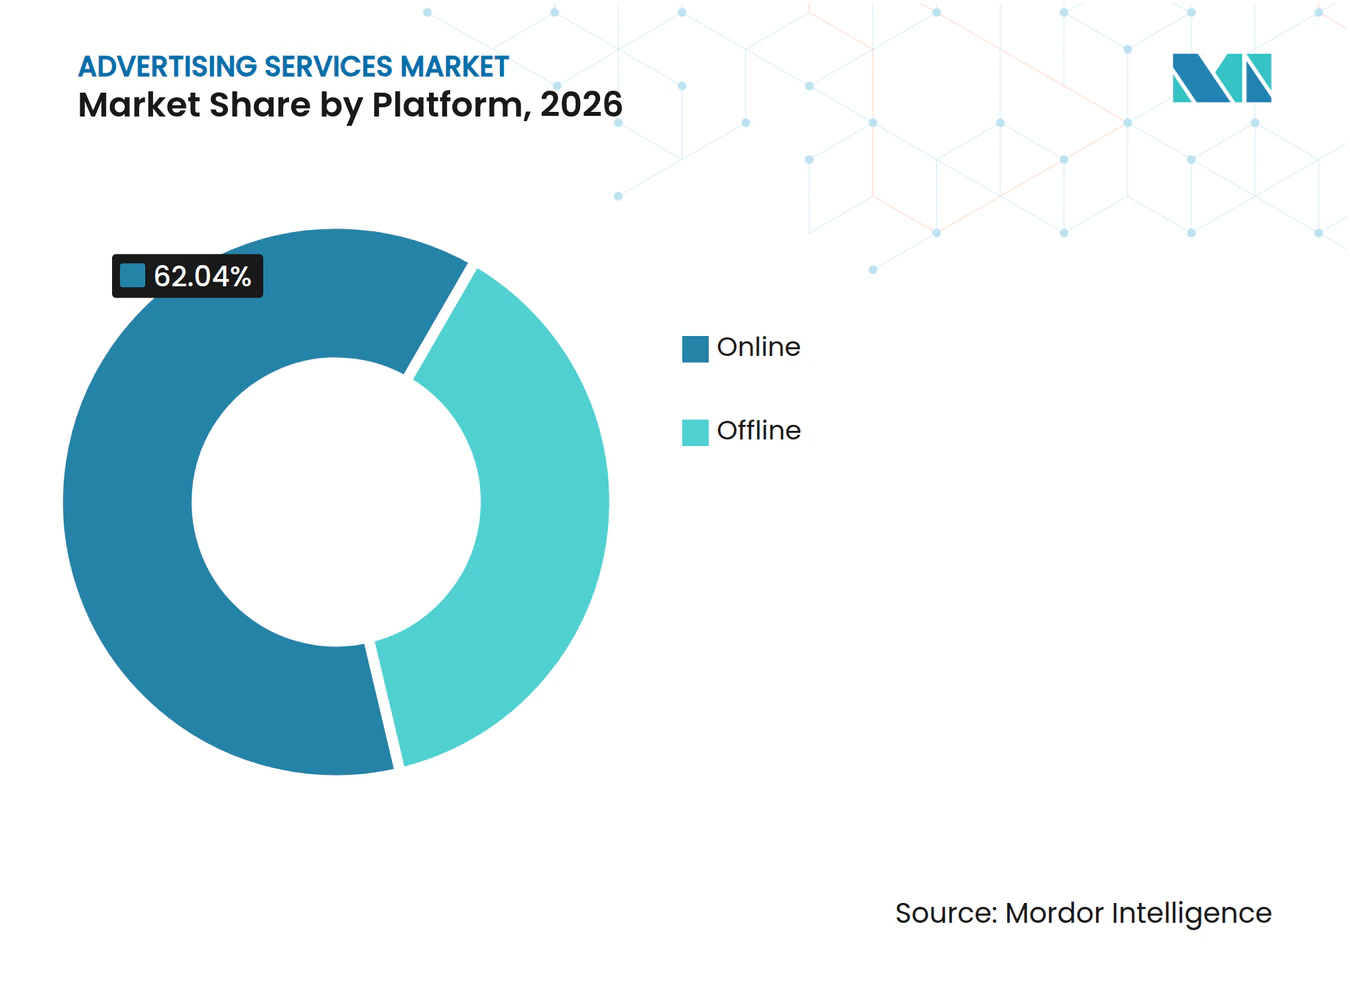
- Nach Plattform führten Online-Services mit einem Marktanteil von 62,04 % im Jahr 2026 und werden als das am schnellsten wachsende Segment mit einem CAGR von 13,75 % über 2027–2032 prognostiziert.
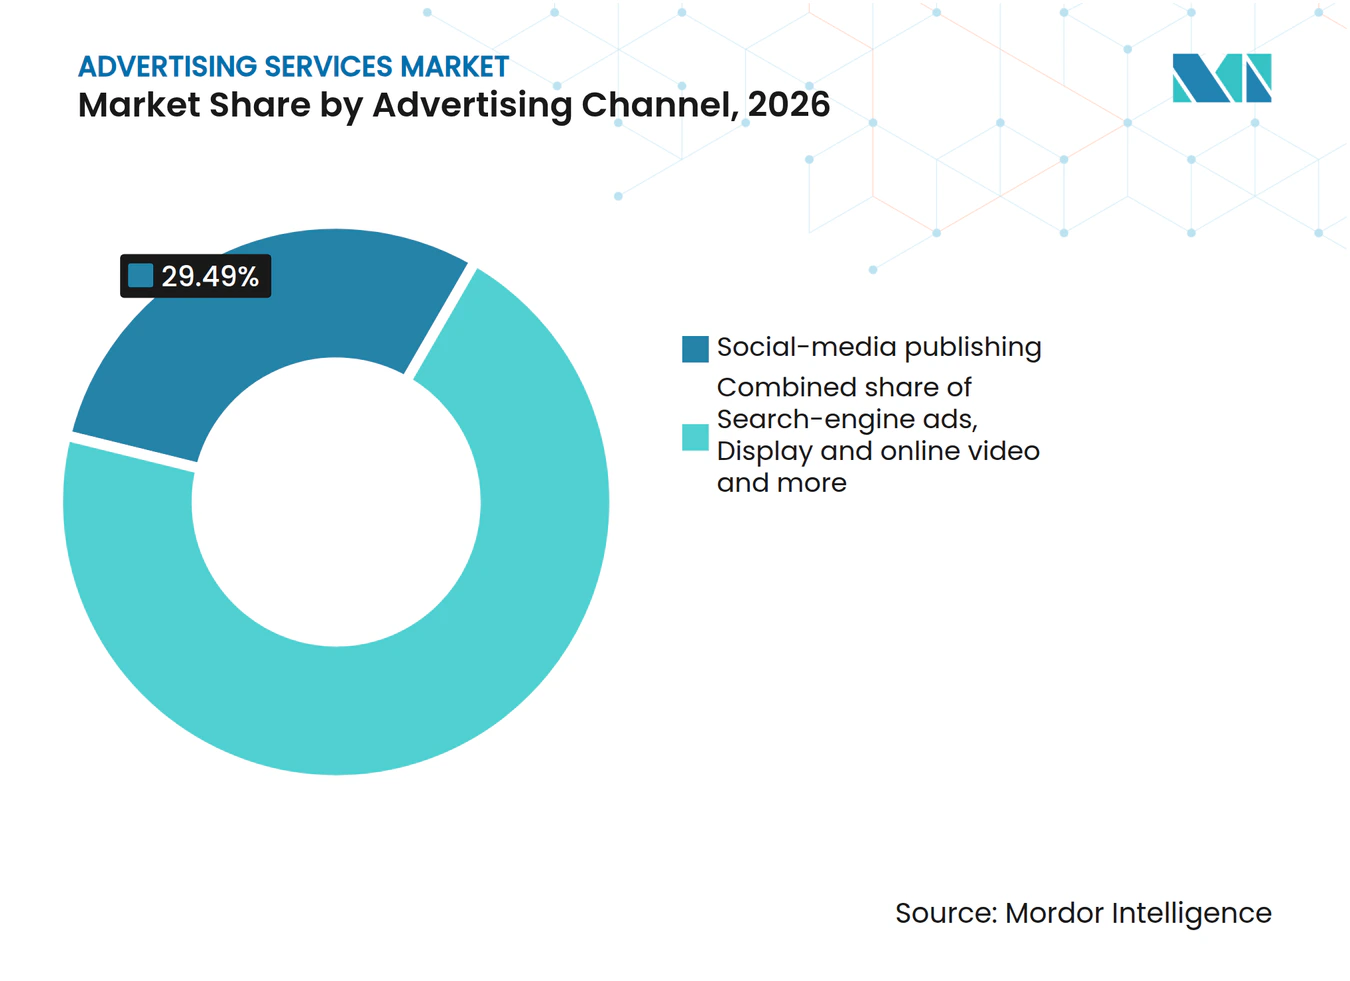
- Unter den Werbekanälen hielt Social-Media-Publishing im Jahr 2026 einen Anteil von 29,49 % an der Marktgröße für Werbeservices, während Influencer- und Creator-Marketing mit einem CAGR von 14,7 % über 2027–2032 am schnellsten wachsen soll.
- Bei den Endnutzerbranchen führte der Einzelhandel einschließlich Lebensmittelhandel mit einem Anteil von 20,85 % am Gesamtumsatz der Werbeservices im Jahr 2026, während das Gesundheitswesen und die Pharmaindustrie mit einem CAGR von 13,55 % über 2027–2032 am schnellsten wachsen sollen.
- Nach Agenturtyp hielten Full-Service-Integrierte Agenturen im Jahr 2026 einen Anteil von 25,35 % am Gesamtumsatz der Werbeservices, und interne Markenstudios sollen mit einem CAGR von 13,85 % über 2027–2032 am schnellsten wachsen.
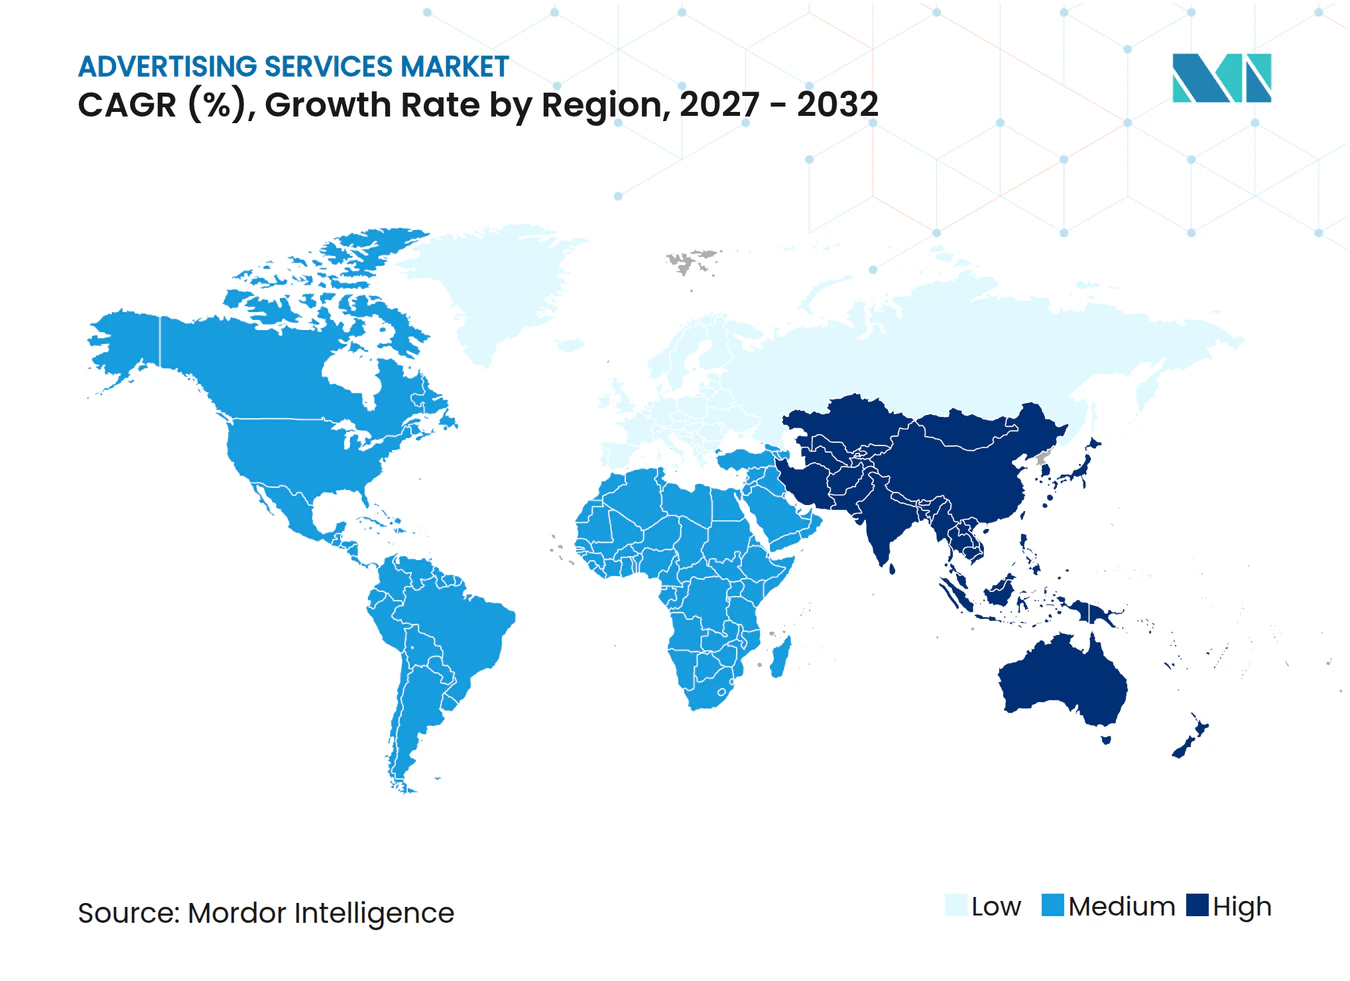
- Geografisch entfiel auf Nordamerika im Jahr 2026 ein Anteil von 37,88 % am Gesamtumsatz der Werbeservices, während Asien-Pazifik mit einem CAGR von 14,1 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufstieg der Mobile-first-programmatischen Videowerbung | +4.4% | Vereinigte Staaten und Australien | Kurzfristig (≤ 2 Jahre) |
| Expansion von Social-Commerce und Influencer-Ökosystemen | +3.5% | Nordamerika, insbesondere die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Verlagerung von KMU-Budgets hin zu Self-serve-Digitalplattformen | +3.1% | Nordamerika, insbesondere die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Retail-Media-Netzwerke monetarisieren First-Party-Käuferdaten | +2.8% | Europa, über alle untersuchten nationalen Märkte hinweg | Mittelfristig (2–4 Jahre) |
| Cookie-freie Identitätslösungen fördern die Aktivierung von First-Party-Daten | +2.1% | Europa, über alle untersuchten nationalen Märkte hinweg | Mittelfristig (2–4 Jahre) |
| Generative-KI-Kreativoptimierung verkürzt Kampagnenzykluszeiten | +1.6% | Europa, insbesondere die Niederlande | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufstieg der Mobile-first-programmatischen Videowerbung
Das Videowachstum unterstützt die Nachfrage nach Werbeservices durch ergänzende Arbeit in der Formatplanung und der Ausführung automatisierter Mediaeinkäufe. Der Umsatz mit digitaler Videowerbung in den USA wuchs im Jahr 2025 im Jahresvergleich um 25,4 %, verglichen mit einem Wachstum von 19,2 % im Jahr 2024. Diese Kategorie umfasst Connected TV, Social Video, Online-Video und Kurzformvideo. Separat wurden 58 % des Video-Inventars australischer Content-Publisher im Quartal Dezember 2025 programmatisch eingekauft. Die Bandbreite der Videoformate macht die Auswahl der geeigneten kreativen Behandlung zu einer eigenständigen Aufgabe, die sich vom Arrangieren eines automatisierten Inventareinkaufs unterscheidet. Diese Trennung unterstützt separate Gebühren für die Anpassung von Videokreativen neben der programmatischen Platzierung und verknüpft den Serviceumsatz mit Formatanforderungen sowie dem Inventarvolumen.
Expansion von Social-Commerce und Influencer-Ökosystemen
Die Creator-geführte Werbenachfrage erstreckt sich auf Mediaplatzierungen rund um Creator sowie auf die direkten Beziehungen zwischen Marken und kreativem Talent. IAB schätzte die US-amerikanischen Creator-Werbeausgaben für 2026 auf 43,9 Milliarden USD, 18 % über der Schätzung für 2025. Die Schätzung umfasst direkte Partnerschaften, bezahlte Verstärkung und intentionale Werbung neben Creatorn, mit denen Marken keine direkte Partnerschaft haben, über alle Medienkanäle hinweg. Diese Wege schaffen unterschiedliche Aufgaben für Agenturen, die eine Empfehlung arrangieren, und Agenturen, die Platzierungen neben Creator-Inhalten planen. Creator-fokussierter Mediaeinkauf öffnet diese Budgets für Platzierungsspezialisten, auch wenn kein direkter Marken-Creator-Vertrag besteht.
Beschleunigte Verlagerung von KMU-Budgets hin zu Self-serve-Digitalplattformen
Die Pläne kleiner Unternehmen für größere Social-Media-Budgets schaffen eine potenzielle Öffnung für Anbieter, die Kampagnenauslieferung an diese Käufergruppe verkaufen. In Intuits Umfrage vom März 2025 unter 1.006 US-amerikanischen Unternehmenseignern und Marketingleitern gaben 48 % der Befragten, die höhere Werbeausgaben im Jahr 2025 als 2024 planten, an, dass sie Social-Media-Werbung ausweiten würden. Die Stichprobe umfasste Unternehmen von null bis mehr als 100 Mitarbeitern. Damit ist die Auslieferung bezahlter Social-Media-Kampagnen die Servicelinie, die am direktesten mit den zusätzlichen Budgets dieser Befragten verbunden ist.
Retail-Media-Netzwerke monetarisieren First-Party-Käuferdaten
Retail-Media-Services schaffen eine kommerzielle Verbindung zwischen dem Zugang zu First-Party-Informationen und der Koordination von Werbung über separate Netzwerke hinweg. In seiner Umfrage 2025, die Befragte aus 31 Märkten umfasste, identifizierte IAB Europe den Zugang zu First-Party-Daten als den dominanten genannten Treiber für Buy-Side-Retail-Media-Investitionen. Der Anteil der befragten Marken, die mit 4 bis 6 Netzwerken zusammenarbeiten, stieg von 10 % im Jahr 2024 auf 24 % im Jahr 2025. Ein breiterer Partnermix macht die Aufgabe der Marke größer als die Auswahl des Werbe-Inventars eines einzelnen Händlers. Agenturen können Services rund um die Kombination dieser unterschiedlichen Netzwerkbeziehungen innerhalb der Kampagne des Werbetreibenden aufbauen. Das genannte Datenzugangs-Motiv begünstigt Händler, während ein breiteres Netzwerk-Portfolio eine separate Koordinationsrolle für Intermediäre schafft, die dieselbe Marke bedienen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalierender digitaler Werbebetrug und ungültiger Traffic | -1.6% | Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Weitverbreitete Werbeblockierung und -ermüdung bei Verbrauchern | -1.2% | Vereinigte Staaten, Vereinigtes Königreich, Deutschland, Brasilien, Japan und Indien | Kurzfristig (≤ 2 Jahre) |
| Strengere globale Datenschutzbestimmungen (DSGVO, CPRA, PIPL) | -0.9% | Europäische Union und Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Mangel an Datenanalyse-Talenten in Full-Service-Agenturen | -0.6% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierender digitaler Werbebetrug und ungültiger Traffic
Ungültige Connected-TV-Impressionen verursachen eine Kostenbelastung, da eine bezahlte Auslieferung möglicherweise keinen echten Zuschauer erreicht. DoubleVerify identifizierte Betrug als Quelle potenzieller Werbetreibendenverluste in ungeschützten CTV-Kampagnen. Die regionalen Ergebnisse unterschieden Bots, die Nutzer imitieren, von Traffic, der von Rechenzentrums-Servern generiert wird. Separat berichtete die Association of National Advertisers im zweiten Quartal 2026, dass 37,5 Cent jedes CTV-Werbe-Dollars eine aufmerksame, nicht betrügerische Impression erreichten. Diese Erkenntnisse machen das Auslieferungsvolumen zu einer unvollständigen Grundlage für die Beurteilung der Qualität eines gekauften Kontakts. Die Verifizierung der CTV-Auslieferung fügt Servicekosten hinzu, bevor Käufer bezahlte Impressionen von aufmerksamer menschlicher Exposition unterscheiden können.
Weitverbreitete Werbeblockierung und -ermüdung bei Verbrauchern
Die Vermeidung durch Verbraucher begrenzt die nutzbare Werbreichweite durch Verhaltensweisen, die über die Installation eines Werbeblockers hinausgehen. Im August 2026 stellte Omnicom Media Intelligence fest, dass 65 % der 1.136 befragten US-amerikanischen Verbraucher im Alter von 18 bis 72 Jahren Werbung in gewissem Maße vermieden, darunter 6 %, die Werbung aktiv blockierten.[1] Dieser Kontrast macht technisches Blockieren nur zu einem Teil der kommerziellen Einschränkung beim Erreichen eines empfänglichen Zuschauers. Im Januar 2025 identifizierte die Coalition for Better Ads 2 weitere Desktop- und 2 mobile Web-Erlebnisse unterhalb ihrer Akzeptabilitätsschwelle, die am ehesten zur Installation eines Werbeblockers führen. Die Forschung umfasste über 55.000 Verbraucher in den Vereinigten Staaten, dem Vereinigten Königreich, Deutschland, Brasilien, Japan und Indien. Für Anbieter von Web-Werbung gefährden diese abgelehnten Erlebnisse die Zielgruppenreichweite, indem sie die Wahrscheinlichkeit der Installation eines Werbeblockers erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform:
Online-Skalierung unterstützt umfangreichere KampagnenaufträgeOnline hatte im Jahr 2026 einen Anteil von 62,04 % an der Marktgröße für Werbeservices und war damit das größte Segment; es wird als das am schnellsten wachsende Segment mit einem CAGR von 13,75 % über 2027–2032 prognostiziert. IAB und PwC berichteten für 2025 einen US-amerikanischen Internet-Werbeumsatz von 294,6 Milliarden USD, ein Anstieg von 13,9 % im Jahresvergleich.[2] Die IAB-und-PwC-Zahl wird aus den von Unternehmen gemeldeten Umsätzen aus dem Verkauf von Werbung im Internet zusammengestellt und misst daher Platzierungsverkäufe durch Websites, Werbenetzwerke, Börsen und Mobilanbieter. Separat abgerechnete Planungs-, Kreativ- und Optimierungsarbeit ist eine eigenständige Servicelinie, die Anbietern ohne eigenes Inventar einen Einstieg in das Online-Segment ermöglicht.
IAB Australia berichtete für das Geschäftsjahr 2026 ein Internet-Werbewachstum von 14 % im Jahresvergleich und liefert damit ein separates Beispiel für Nachfrage jenseits der Vereinigten Staaten. Diese Expansion auf Länderebene unterstützt ein Serviceangebot, das auf das lokale digitale Werbegeschäft zugeschnitten ist. Auch Offline-Werbung zieht weiterhin Investitionen an: 70 % der 100 größten US-amerikanischen Out-of-Home-Werbetreibenden steigerten ihre Ausgaben im Jahr 2025 gegenüber 2024. Diese Käufer veranschaulichen, warum eine digitale Wachstumsstrategie neben einem eigenständigen Angebot für physische Platzierungen bestehen kann. Agenturen können expandierende digitale Aufträge verfolgen und gleichzeitig eine separate Kompetenz für Kunden bewahren, deren Kampagnen Out-of-Home-Medien umfassen.



Nach Werbekanal:
Social-Skalierung und Creator-Rechte prägen den ServiceumfangSocial-Media-Publishing repräsentierte im Jahr 2026 einen Marktanteil von 29,49 % an den Werbeservices und war damit das größte Segment. IAB und PwC berichteten für 2025 einen US-amerikanischen Social-Media-Werbeumsatz von 117,7 Milliarden USD. Ihre Messung umfasst zielgerichtete Werbung über Social-Plattformen, Messaging-Anwendungen und soziale Newsfeeds. Diese Breite gibt einer Agentur mehrere Platzierungsumgebungen, die sie innerhalb eines Social-Advertising-Auftrags ansprechen kann, selbst wenn der Käufer Social als einen einzigen Kanal behandelt.
Influencer- und Creator-Marketing wird als das am schnellsten wachsende Segment mit einem CAGR von 14,7 % über 2027–2032 prognostiziert. IAB UK berichtete für 2025 gegenüber 2024 ein Wachstum von 20,1 % bei Creator-Partnerschaftsumsätzen für Kampagnen, die auf UK-Verbraucher auf den eigenen digitalen Plattformen der Creator abzielen. Die Messung umfasst Produktion, Distribution und digitale Rechte. Diese Komponenten geben Anbietern mehrere Verantwortlichkeiten, die sie innerhalb der Kampagne des Creators bepreisen können, anstatt den Auftrag auf das Erscheinen einer gesponserten Botschaft zu reduzieren. Die Bepreisung digitaler Rechte neben der Produktion verknüpft den Auftrag mit den Nutzungsrechten, die der Werbetreibende erwirbt, und schafft eine Umsatzkomponente über den anfänglichen kreativen Output hinaus.

Nach Endnutzerbranche:
Einzelhandelsvolumen verankert ein werbetreibendengeführtes AngebotDer Einzelhandel einschließlich Lebensmittelhandel war das größte Segment und machte im Jahr 2026 20,85 % des Werbeservices-Umsatzes aus. Nielsen stufte den Einzelhandel als Australiens führende Kategorie für Werbeinvestitionen im Jahr 2025 ein, basierend auf den Bruttoausgaben zu veröffentlichten Preislistenwerten. Im März 2025 beauftragte Hannaford Supermarkets, im Besitz von Ahold Delhaize, die unabhängige Agentur The Variable mit Kreativentwicklung, Strategie und Social Media. Die 189-Filialen-Kette war in Maine, Massachusetts, New Hampshire, New York und Vermont tätig. Die Beauftragung zeigt, dass ein großes Filialnetz seinen Kreativ- und Social-Auftrag von einem unabhängigen Spezialisten beziehen kann, was den Zugang zu Einzelhandelskonten jenseits multinationaler Agenturgruppen schafft.
Das Gesundheitswesen und die Pharmaindustrie werden als das am schnellsten wachsende Segment mit einem CAGR von 13,55 % über 2027–2032 prognostiziert. Dentsu schätzte, dass pharmazeutische Werbetreibende in Indien im Jahr 2025 33,28 Milliarden INR (381,8 Millionen USD) für digitale Werbung ausgaben. Boehringer Ingelheim erweiterte im Mai 2025 seine US-amerikanische Medialeistungsvereinbarung mit Omnicoms OMD auf Commerce, Suche und auf Gesundheitsfachleute ausgerichtete Medien. Die 5-Jahres-Vereinbarung, die Berichten zufolge bis 2029 läuft, umfasste ein breiteres Konto einschließlich Human- und Tiergesundheit. Indiens digitale Ausgaben und Boehringers erweiterter US-Auftrag zeigen die Nachfrage sowohl nach digitaler Kampagnenauslieferung als auch nach auf Fachpublikum ausgerichteten Medien und erweitern die für gesundheitsorientierte Agenturen verfügbare Arbeit.
Nach Agenturtyp:
Integrierte Verantwortung trifft auf expandierende interne TeamsFull-Service-Integrierte Agenturen waren das größte Segment mit einem Anteil von 25,35 % am Werbeservices-Umsatz im Jahr 2026. WPP plc berichtete für sein Segment Globale Integrierte Agenturen einen Umsatz von 11,96 Milliarden GBP (15,75 Milliarden USD) im Jahr 2025. Das Ausmaß dieses Geschäfts veranschaulicht eine organisatorische Basis für die Bearbeitung von Aufträgen, die mehrere Werbedisziplinen umfassen. Ein integrierter Anbieter kann eine einzige Beziehung über kreative und mediale Verantwortlichkeiten hinweg anbieten, wobei die Koordination Teil des Leistungsversprechens ist.
Interne Markenstudios werden als das am schnellsten wachsende Segment mit einem CAGR von 13,85 % über 2027–2032 prognostiziert. Interne Teams prägen auch das Wettbewerbsumfeld: 52 % der internen Agenturen in IHALCs Sommerumfrage 2025 unter fast 80 britischen und EMEA-Organisationen berichteten von einem gestiegenen Personalbestand gegenüber dem Vorjahr. Für Studios, die Services an externe Kunden verkaufen, schafft dies einen Anreiz, Aufträge rund um Output zu definieren, der das eigene Team des Käufers ergänzt. Spezialisierte bezahlte Auslieferung neben interner Produktion bietet Studios einen kommerziellen Weg, Beziehungen zu zusätzlichen Markenkunden aufzubauen.
Geografische Analyse
Markt für Werbeservices in Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 37,88 % an der Marktgröße für Werbeservices und war damit die größte geografische Region. WPP Medias Prognose vom Juni 2026 identifizierte die Region als Motor des globalen Werbewachstums, angetrieben durch die Vereinigten Staaten. Der kanadische digitale Werbeumsatz erreichte im Jahr 2025 21,1 Milliarden CAD (15,1 Milliarden USD), ein Anstieg von 16 % im Jahresvergleich. Diese Expansion gibt Anbietern eine zusätzliche nationale Nachfragebasis für nordamerikanische Werbeaufträge. Die Bedienung dieses Wachstums erfordert kanadische Kampagnenausführung, sodass US-amerikanische Skalierung allein eine unvollständige Grundlage für ein regionales Serviceangebot ist.
Markt für Werbeservices in Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 14,1 % über 2027–2032. Dentsus Ausblick vom Dezember 2025 prognostizierte steigende Werbeausgaben in China und Indien im Jahr 2026 und identifizierte große Sportereignisse und die rasche digitale Expansion als Unterstützungsfaktoren. Die digitale Expansion unterstützt Aufträge sowohl in der Kreativproduktion als auch in der Mediaplatzierung, während Sportereignisse einen spezifischen Anlass bieten, um den herum ein Werbetreibender eine Kampagne in Auftrag geben kann. Die Kombination dieser Aufträge mit länger laufenden digitalen Aufträgen kann die Agenturbeziehung über den sportlichen Anlass hinaus verlängern und die Kampagnendauer zu einem Teil des Leistungsversprechens für Werbetreibende in China und Indien machen.
In Südamerika verfolgte Brasiliens 330-Agenturen-Panel Cenp-Meios die ausgeführten Insertionsaufträge für 2025 über Medien und Standorte hinweg, während die AAM-Mitglieder Chiles im Juli 2026 direkten und programmatischen digitalen Einkauf berichteten, ohne Retail Media. Die Werbung auf digitalen Eigenschaften europäischer Einzelhändler expandierte 2025 zu konstanten Währungskursen, während Polens digitale Werbung im Jahresvergleich um 15 % wuchs, wobei die Suche am meisten profitierte und Video und Display Budgetanteile gewannen. Die Connected-TV-Werbung im Nahen Osten und Nordafrika wuchs im Jahr 2025 im Jahresvergleich um 31 %, während das Tochterunternehmen von Arabian Contracting Services Co., Arabian United Media Services Company, einen Kairo-Verkehrswerbevertrag unterzeichnete. Die am 5. Mai 2025 unterzeichnete exklusive 10-Jahres-Vereinbarung mit MOT Investment and Development Co. umfasste Bildschirme an 28 Schnellbus-Stationen und 10 statische Fußgänger-Werbebrücken auf dem Ring Road des Großraums Kairo. Der berichtete direkte und programmatische Einkauf Chiles und Polens Verlagerung hin zu Video und Display präsentieren Anbietern unterschiedliche Kanalmixe.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Anbietern, die bezahlte digitale Werbeservices verkaufen und platzieren. Brasiliens am 22. September 2026 verabschiedete Verordnung verpflichtet Anbieter von Anzeigen- oder bezahlten Boost-Tools, sichere, wiederherstellbare Aufzeichnungen für mindestens ein Jahr nach Ende der Auslieferung aufzubewahren, einschließlich von Drittparteien angezeigter Anzeigen.[3] Das Regime gilt für Anzeigen, die brasilianische Nutzer erreichen, und schließt Marktplatzbetreiber, redaktionell kontrollierte Dienste und bestimmte zuvor lizenzierte urheberrechtlich geschützte Inhalte aus. Artikel 3 verpflichtet Anwendungsanbieter, Inhaltslieferanten nach 90 Tagen ab Veröffentlichung Werkzeuge zur Offenlegung wesentlicher Beziehungen im Anzeigekontext anzubieten, während die Aufbewahrungspflicht aus Artikel 4 und andere Bestimmungen nach 30 Tagen gelten.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Südafrika |
|---|---|---|---|---|---|
| Zuständige Behörde | Federal Trade Commission | Senacon für die Verordnung | Bundesnetzagentur als Koordinator für digitale Dienste; Europäische Kommission für die größten Plattformen | Staatliche Verwaltung für Marktregulierung und lokale Marktregulierungsbehörden | Informationsbeauftragter |
| Wesentliche Instrumente oder Ausrichtung | Regel zu Verbraucherrezensionen und Testimonials, in Kraft seit dem 21. Oktober 2024 | Verbraucherschutzkodex; Portaria Conjunta Nr. 3 mit gestaffeltem Inkrafttreten | EU-Gesetz über digitale Dienste, Artikel 26 | Maßnahmen zur Internet-Werbung, Artikel 9 | POPIA, Abschnitt 69 |
| Kommerzielle Auswirkung | Agenturen müssen die Erstellung oder den Verkauf gefälschter Rezensionen und stimmungsabhängiger Rezensionsanreize vermeiden | Gestaffelte Pflicht zur Aufbewahrung bestimmter Anzeigen- und bezahlter Boost-Aufzeichnungen für ein Jahr nach Ende der Auslieferung | Online-Plattformen legen die Anzeige, den Sponsor, den Zahler (falls abweichend) und die wichtigsten Targeting-Parameter offen | Internet-Werbung muss als Werbung erkennbar sein | Für Empfänger außerhalb der präventiven CPA-Sperre erfordert unerbetenes elektronisches Direktmarketing eine Einwilligung oder die Kundenbedingungen gemäß Abschnitt 69(3) |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
In den Vereinigten Staaten und Deutschland geben Rezensionsintegrität und Plattformtransparenz Anbietern definierte Compliance-Aufgaben, was eine mittlere Attraktivität und einen Ausblick ohne Änderung für diese Pflichten unterstützt. Brasiliens Aufbewahrungspflicht aus Artikel 4 soll 30 Tage nach Veröffentlichung beginnen und fügt betroffenen Anbietern Aufzeichnungspflichten hinzu, was einen Verschärfungsausblick unterstützt. Chinas etablierte Pflicht zur Werbeidentifikation unterstützt eine Einschätzung ohne Änderung, während die Durchsetzungsankündigung vom April 2026 sich auf Livestream-Commerce, KI-generierte und Pop-up-Anzeigen konzentrierte. Südafrikas Einwilligungspflicht-Rahmen schränkt unerbetene elektronische Kontaktaufnahme ein und unterstützt eine niedrige Attraktivität sowie Kontinuität für die im April 2026 bekräftigte POPIA-Pflicht.
Stufen der Wertschöpfungskette
Der Vergleich der Wertschöpfungskette verfolgt bezahlte Werbung von der Agenturplanung und dem Einkauf über die Inventarauslieferung bis zur Transaktionsmessung. Die Erträge hängen von der erbrachten Dienstleistung und der vertraglichen Rolle des Anbieters ab, was Kundenbindung und geliefertes Volumen zu unterschiedlichen Risikoexpositionen macht. WPP Medias vergleichbarer Umsatz abzüglich Durchlaufkosten fiel im Jahr 2025 um 5,9 %, was WPP auf Auftragsverluste, Ausgabenkürzungen von Kunden und Einmaleffekte zurückführte. Dieses Ergebnis veranschaulicht, warum der Zugang einer Agentur zu einem Kundenauftrag separat von der Verfügbarkeit von Werbeinventar von Bedeutung ist.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Mediaplanung und -einkauf | Mediaservice-Agenturen wie Publicis Groupe S.A. | Kundenrechnungen als Auftraggeber; Gebühren oder Provisionen abzüglich Durchlaufkosten als Vermittler | Abhängigkeit von der Beibehaltung von Kundenaufträgen | Aufträge diversifizieren und separat vergütete Serviceverantwortlichkeiten definieren |
| Auslieferung von Werbeinventar | Werbeplattformen wie Meta Platforms Inc. | Gebühren für auf eigenen Anwendungen und Drittanbieter-Mobilanwendungen angezeigte Anzeigen | Aufrechterhaltung des Zugangs zur Werbetreibendennachfrage | Nachfragebeziehungen über verfügbare Einkaufswege hinweg ausweiten |
| Messung und Verifizierung | Werbemessungsanbieter wie DoubleVerify | Primär transaktionsbasierte Messgebühren von Werbetreibenden; typischerweise abonnementbasierte SSP-Messvereinbarungen | Abstimmung gemessener Transaktionsvolumina über Auslieferungspartner hinweg | Transaktionsdefinitionen standardisieren und Auslieferungsaufzeichnungen der Partner abstimmen |
| Quelle: Mordor Intelligence | ||||
IAB Europe beschreibt die Nutzung mehrerer angebotsseitiger Plattformen durch Publisher als Möglichkeit, auf zusätzliche Nachfrage zuzugreifen und potenziell den Auktionswettbewerb zu steigern. Diese Reaktion macht den Nutzen eines Intermediärs teilweise davon abhängig, ob er Käufer mitbringt, die die Verkaufschancen des Inventarbesitzers erweitern. Ein Intermediär, der Nachfragezugang hinzufügt, und ein Anbieter, der die ausgelieferte Transaktion misst, werden daher von unterschiedlichen Zahlern vergütet, sodass die beiden Rollen sich nicht gegenseitig ersetzen.
Wettbewerbslandschaft
Marktkonzentration
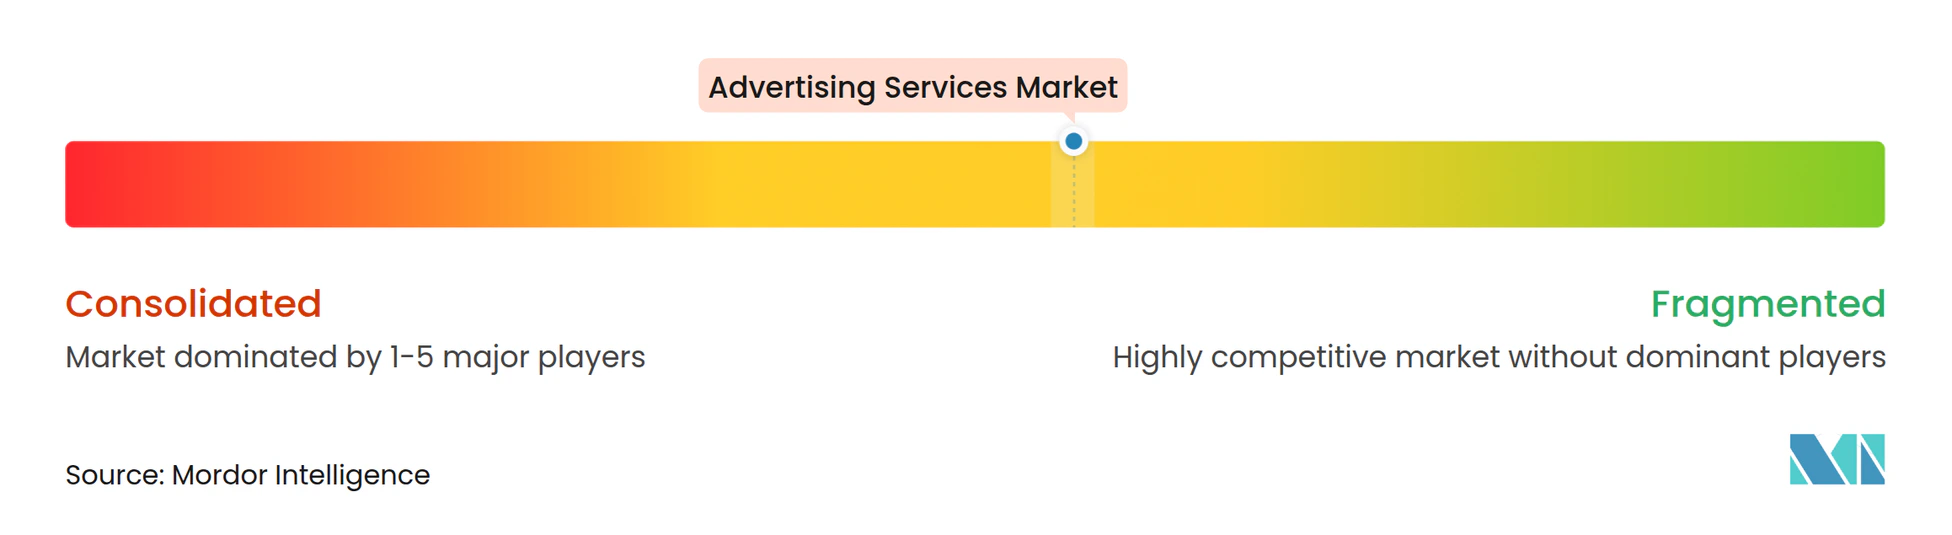
Der Wettbewerb kombiniert eine multinationale Agenturführungsebene mit Spezialanbietern, sodass die innerhalb einer Anbietergruppe verfügbare Breite bestimmt, wie große Werbetreibende eine externe Servicebeziehung zusammenstellen können. Zu den wichtigsten Wettbewerbern gehören WPP plc, Omnicom Group Inc., Dentsu Group Inc. und Publicis Groupe S.A., die integrierte Agentur- und Mediaservice-Geschäfte umfassen. Am 26. November 2025 schloss Omnicom nach Erhalt der erforderlichen behördlichen Genehmigungen die Übernahme von The Interpublic Group of Companies Inc. ab und schuf ein kombiniertes Unternehmen mit einem Pro-forma-Umsatz von über 25 Milliarden USD. Die Fusion gibt Käufern ein breiteres Portfolio innerhalb einer Gruppe und konzentriert den Wettbewerb um umfangreiche Aufträge, während Spezialisten in der Lage bleiben, einen definierten Service zu bestreiten.
Multi-Markt-Mediamandate testen, wie Netzwerke ihre Services an Werbetreibende anpassen, die interne Einkaufskapazitäten aufbauen. Im August 2025 gab Dentsu bekannt, dass Carat das Mediaeinkaufskonto von Vodafone Group über 11 EMEA-Märkte für eine 3-Jahres-Laufzeit ab dem 1. Januar 2026 behalten hatte. Carats Auftrag unterstützte auch Vodafones Bemühungen, mehr Mediaeinkauf intern zu verlagern. Der Gewinn des Wettbewerbsverfahrens bewahrte Dentsus Multi-Markt-Mandat und zeigt, wie die Unterstützung kundenseitiger Kapazitäten dazu beitragen kann, ein bestehendes Konto zu verteidigen.
Die Kapazitätserweiterung richtet sich auch auf spezialisierte Inhalte und lokale Creator-Beziehungen. Am 29. Oktober 2025 schloss Publicis eine endgültige Vereinbarung zur Übernahme der südostasiatischen Influencer-Agentur HEPMIL Media Group, vorbehaltlich der üblichen Abschlussbedingungen. HEPMIL ist als Influencer-, Content- und Social-Agentur in Südostasien tätig. Sollte die Transaktion abgeschlossen werden, könnte Publicis diese regionale Ausführung mit umfangreicheren Mediaaufträgen kombinieren und Werbetreibenden einen Weg bieten, beides von einer Gruppe in Auftrag zu geben.
Marktführer für Werbedienstleistungen
-
WPP plc
-
Omnicom Group Inc.
-
Dentsu Group Inc.
-
The Interpublic Group of Companies Inc.
-
Publicis Groupe S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Werbedienstleistungsmarkt Unternehmen in diesem Bericht
- WPP plc
- Omnicom Group Inc.
- The Interpublic Group of Companies Inc.
- Publicis Groupe S.A.
- Dentsu Group Inc.
- Havas N.V.
- Stagwell Inc.
- Accenture plc (Accenture Song)
- Hakuhodo DY Holdings Inc.
- Deloitte Touche Tohmatsu Ltd. (Deloitte Digital)
- PwC Advisory Services LLP (PwC Digital Services)
- Cognizant Technology Solutions Corp. (Cognizant Interactive)
- IBM Corp. (IBM iX)
- Salesforce Inc. (Marketing Cloud Services)
- Lamar Advertising Company
- JCDecaux SE
- Clear Channel Outdoor Holdings Inc.
- Fiverr International Ltd.
- S4 Capital plc (Monks)
- Wieden + Kennedy Inc.
- Droga5 LLC
- Serviceplan Group SE & Co. KG
- M&C Saatchi plc
Wesentliche Chancen für Marktteilnehmer
Die nachstehenden Chancen vergleichen Wege zu bezahlten Werbeaufträgen durch öffentliche Beschaffung, verwaltete Automatisierung und Retail-Media-Messung. IABs US-Käuferumfrage 2026 ergab, dass Marken externe agentische KI-Lösungen, einschließlich ihrer Agenturen, für Geschwindigkeit und Kontrolle bevorzugten. Diese Präferenz unterstützt ein Leistungsversprechen, das auf der Ausführung von Werbearbeit für den Kunden aufbaut, mit in den Auftrag eingebetteter Technologie.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Medienstrategie und Kampagnenauslieferung für den öffentlichen Sektor | Das Medienkaufsystem der Europäischen Kommission nimmt Bewerbungen bis zum 8. März 2031 an | Generaldirektion Kommunikation | Eine Bewerbung vorbereiten, die Strategie, Planung, Einkauf und Asset-Anpassung abdeckt | Nachweis der Kompetenz über den gesamten Serviceumfang der Beschaffung | Qualifizierte Mediaplanungs- und Einkaufsagenturen |
| Verwaltete agentische Kampagnenausführung | Zwei Drittel der Befragten in IABs US-Käuferumfrage 2026 konzentrierten sich auf agentischen Werbeeinkauf oder -ausführung | Werbetreibende, die extern ausgelieferte Kampagnenservices suchen | Automatisierte Ausführung mit verantwortungsvoller Agenturaufsicht kombinieren | Käuferinteresse in einen autorisierten Kampagnenauftrag umwandeln | Agenturen, die verwaltete Kampagnenausführung anbieten |
| Retail-Media-Kampagnenmessung und -optimierung | Im Januar 2026 hinzugefügte Commerce-Media-Standards ergänzten Inkrementalitätsmethoden und Quick-Commerce-Metriken | Retail-Media-Netzwerke und Markenwerbetreibende | Kampagnenmessung gegen den freiwilligen Rahmen liefern und Prüfungsvorbereitung unterstützen | Leistungsnachweis unter den festgelegten Messmethoden | Retail-Media-Serviceagenturen und Messungsanbieter |
| Quelle: Mordor Intelligence | |||||
Retail-Media-Messung bietet eine konkrete Öffnung, da die freiwilligen Standards Netzwerken eine definierte Grundlage für die Bewertung der Kampagnenleistung geben. Im europäischen Retail Media können qualifizierende Händler eine unabhängige Prüfung und Zertifizierung gegen Messstandards anstreben, die Medien- und Verkaufsmessung abdecken. Die Prüfungsvorbereitung verknüpft die Kampagnenmessung mit der Fähigkeit eines Händlers, Konformität nachzuweisen, und macht die Belege hinter der berichteten Leistung zu einem Teil des Services der Agentur oder des Messungsanbieters.
Neueste Industrielle Entwicklungen in Werbedienstleistungsmarkt
- April 2026: Publicis Groupe schloss eine endgültige Vereinbarung zur Übernahme von 160over90, einer WME-Group-Division und globalen Sport- und Kulturagentur.
- März 2026: Publicis Groupe gab die Übernahme von AdgeAI bekannt, einem Unternehmen für Messung und Content-Intelligence mit KI-Analysen für kreative und Video-Performance.
- November 2025: Omnicom schloss die Übernahme von The Interpublic Group of Companies Inc. ab und kombinierte deren globale Werbe- und Marketingservice-Geschäfte.
Werbedienstleistungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der Markt für Werbeservices misst die jährlichen globalen Ausgaben für bezahlte Services, die Werbung über Online- und Offline-Medien für Unternehmens- und Behördenwerbetreibende planen, erstellen, platzieren und optimieren. Der Wert wird in USD zum für den Werbeservice berechneten Preis gemessen.
Ausschlüsse aus dem Umfang: Unbezahlte organische Werbung, interne Arbeitskosten, die nicht als externe Services abgerechnet werden, und reine Software-Abonnementumsätze, bei denen kein Werbeservice erbracht wird, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Plattform
- Online
- Offline
- Nach Werbekanal
- Social-Media-Publishing
- Suchmaschinenwerbung
- Display und Online-Video
- Influencer- und Creator-Marketing
- Native Advertising
- TV-Spots
- Radiowerbung
- Printmedien
- Außen- und Transitwerbung (OOH / DOOH)
- Direktwerbung
- Nach Endnutzerbranche
- Einzelhandel (inkl. Lebensmittelhandel)
- E-Commerce und DTC-Marken
- Reisen und Tourismus
- Medien und Unterhaltung
- Finanzdienstleistungen
- Gesundheitswesen und Pharma
- Automobil
- Sonstige Endnutzerbranchen
- Nach Agenturtyp
- Full-Service-Integrationsagentur
- Media-Einkaufs- und Planungsagentur
- Digital-only-Performance-Agentur
- Kreativboutique
- Internes Markenstudio
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Übriger Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Analyst verwendet Quellen wie den Internet Advertising Revenue Report des Interactive Advertising Bureau, um US-amerikanische Online-Formate und -Umsätze zu verfolgen, den IAB Europe AdEx Benchmark Report, um europäische digitale Werbeumsätze und Kanaltrends zu vergleichen, die Tabellen des US Census Bureau Service Annual Survey, um Umsatzklassifikationen der Agenturbranche zu überprüfen, und IAB Europe-Retail-Media-Forschung, um Werbetreibenden- und Verkäuferaktivitäten zu verstehen. Diese Quellen bieten unterschiedliche Perspektiven auf Medieninhaber-Umsätze, Agenturaktivitäten und Käuferverhalten, sodass jeder Indikator seinem relevanten Teil der bezahlten Werbeservices zugeordnet wird, bevor er das globale Modell informiert.
Jährliche Unternehmensberichte und Einreichungen helfen dabei, Mediaplatzierungsumsätze von Agenturgebühren zu trennen und Änderungen im berichteten Geschäftsmix zu identifizieren, während Investorenmaterialien und seriöse Wirtschaftspresse datierte Überprüfungen von Übernahmen, Kontogewinnen und Kanalerweiterungen liefern. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und -umfragen
Das Forschungsdesign verwendet Interviews oder strukturierte Umfragen mit Werbeservice-Anbietern, Medieninhabern und Plattformen, Agenturleitern sowie Beschaffungs- oder Marketingverantwortlichen von Werbetreibenden in globalen Regionen. Ihre Beiträge überprüfen, wie bezahlte Platzierung, separat abgerechnete Planungs- oder Kreativarbeit und Optimierungsgebühren erfasst werden, und helfen dabei, Annahmen über Kanalwachstum und die Aufteilung zwischen Anbietertypen zu testen. Wo gemeldete Daten fehlen oder inkonsistent sind, vergleichen Analysten die Erklärungen der Befragten mit Einreichungen, Handelsdaten und kanalspezifischen Quellen, dokumentieren die ungelöste Lücke und verwenden den am nächsten unterstützten Indikator zur Triangulation.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 20 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 32 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den globalen Jahreswert bezahlter Werbeservices aus einer Top-down-Perspektive der Werbeausgaben und überprüft dann ausgewählte Gesamtwerte anhand von Agentureinreichungen, Medieninhaber-Berichten und stichprobenartigem Serviceumsatz nach Anbietertyp. Wesentliche Indikatoren umfassen Online- und Offline-Werbeumsätze, Video- und Social-Wachstum, Retail-Media-Aktivitäten, von Agenturen gemeldete Umsätze und Werbetreibendenbudgets nach Branche. Jeder hilft dabei, den relevanten Kanal-, Käufer- oder Anbieteranteil zu aktualisieren. Historische Entwicklungen und diese Treiber informieren eine multivariate Regression oder Szenarioanalyse für den Prognosezeitraum, mit separaten Annahmen für Platzierungsumsätze und separate Gebühren, damit dieselbe Platzierung nicht doppelt gezählt wird. Segmentanteile werden aus veröffentlichten Kanal- und Plattformaufteilungen, Anbieteroffenlegungen und Befragtenchecks aufgebaut und dann mit dem globalen Gesamtwert abgestimmt. Wo ein Indikator fehlt, verwenden Analysten das nächstgelegene vergleichbare Marktsignal und dokumentieren die Anpassung. Experten überprüfen, ob Prognosetreiber und Anteilsbewegungen den beobachteten Kauf- und Verkaufspraktiken entsprechen, und widersprüchliche Belege werden durch quellenweise Triangulation aufgelöst, bevor eine Schätzung beibehalten wird.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Gesamt- und Segmentschätzungen gegen unabhängige Mediaumsätze, Agenturberichte, Werbetreibendenumfragen und regionale Indikatoren und untersuchen dann Ausreißer und große Abweichungen gegenüber dem Vorjahreszeitraum und der unterstützenden Quelle. Ein zweiter Analyst überprüft Berechnungen, Quelldaten, Abgrenzungsbehandlung und Abstimmungen vor der Freigabe, und der leitende Analyst löst markierte Anomalien auf oder sucht Klärung bei einem relevanten Befragten, wenn eine Definition oder ein gemeldeter Wert unklar bleibt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen wie großen Übernahmen oder regulatorischen Änderungen überprüft und unmittelbar vor der Auslieferung einer frischen Quellen- und Berechnungsprüfung unterzogen.
Vergleich der Marktgröße für Werbeservices von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für Werbeservices misst die jährlichen globalen Ausgaben für bezahlte Services, die Werbung über Online- und Offline-Medien für Unternehmens- und Behördenwerbetreibende planen, erstellen, platzieren und optimieren.
Wesentliche Lückentreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wesentliche Indikatoren umfassen Online- und Offline-Werbeumsätze, Video- und Social-Wachstum, Retail-Media-Aktivitäten, von Agenturen gemeldete Umsätze und Werbetreibendenbudgets nach Branche.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,4 Billionen USD (2027) | |
| Globales Beratungsunternehmen A | 1,14 Billionen USD (2027) | Auf Basis des Jahres 2027 liegt diese Schätzung 18,6 % unter dem Wert dieses Berichts für 2027 von 1,4 Billionen USD. Die Schätzung folgt einem niedrigeren angegebenen globalen Wachstumspfad von ihrer Basis im Jahr 2025. |
| Globaler Forschungsverlag B | 642,6 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 54,1 % unter dem Wert dieses Berichts für 2027 von 1,4 Billionen USD, 2 Jahre später. Der angegebene Prognosewachstumspfad ist langsamer als der Berichtspfad. |
Die Analysten von Mordor Intelligence triangulieren die Gesamt- und Segmentschätzungen gegen unabhängige Mediaumsätze, Agenturberichte, Werbetreibendenumfragen und regionale Indikatoren und untersuchen dann Ausreißer und große Abweichungen gegenüber dem Vorjahreszeitraum und der unterstützenden Quelle.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Werbeservices und wie ist der Wachstumsausblick?
Die Größe soll von 1,23 Billionen USD im Jahr 2026 auf 1,4 Billionen USD im Jahr 2027 steigen und bis 2032 bei einem CAGR von 13,18 % über 2027–2032 einen Wert von 2,6 Billionen USD erreichen.
Was treibt die Nachfrage nach bezahlten Werbeservices an?
Digitale Video- und Creator-Kampagnen unterstützen die Nachfrage. Der US-amerikanische Umsatz mit digitaler Videowerbung wuchs im Jahr 2025 um 25,4 %, während IAB die US-amerikanischen Creator-Werbeausgaben für 2026 auf 43,9 Milliarden USD schätzte.
Welche Plattform führt beim Werbeservice-Umsatz?
Online hielt im Jahr 2026 62,04 % des Gesamtumsatzes und soll mit einem CAGR von 13,75 % über 2027–2032 wachsen.
Welche Unternehmen sind die wichtigsten Wettbewerber im Bereich Werbeservices?
WPP plc, Omnicom Group Inc., Dentsu Group Inc. und Publicis Groupe S.A. sind die wichtigsten Wettbewerber. Omnicom übernahm Interpublic im November 2025.
Wie schränkt das Verbraucherverhalten Werbeservices ein?
Omnicom Media Intelligences Online-Umfrage vom August 2026 ergab, dass 65 % der 1.136 befragten US-amerikanischen Verbraucher im Alter von 18 bis 72 Jahren Werbung in gewissem Maße vermieden, darunter 6 %, die Werbung aktiv blockierten.
Welche Region führt beim Werbeservice-Umsatz und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2026 37,88 % des Gesamtumsatzes. Asien-Pazifik soll mit einem CAGR von 14,1 % über 2027–2032 wachsen.