
Marktgröße und Marktanteil für Online-Werbung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 323.74 Milliarden US-Dollar |
| Marktgröße (2031) | 525.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.17 % |
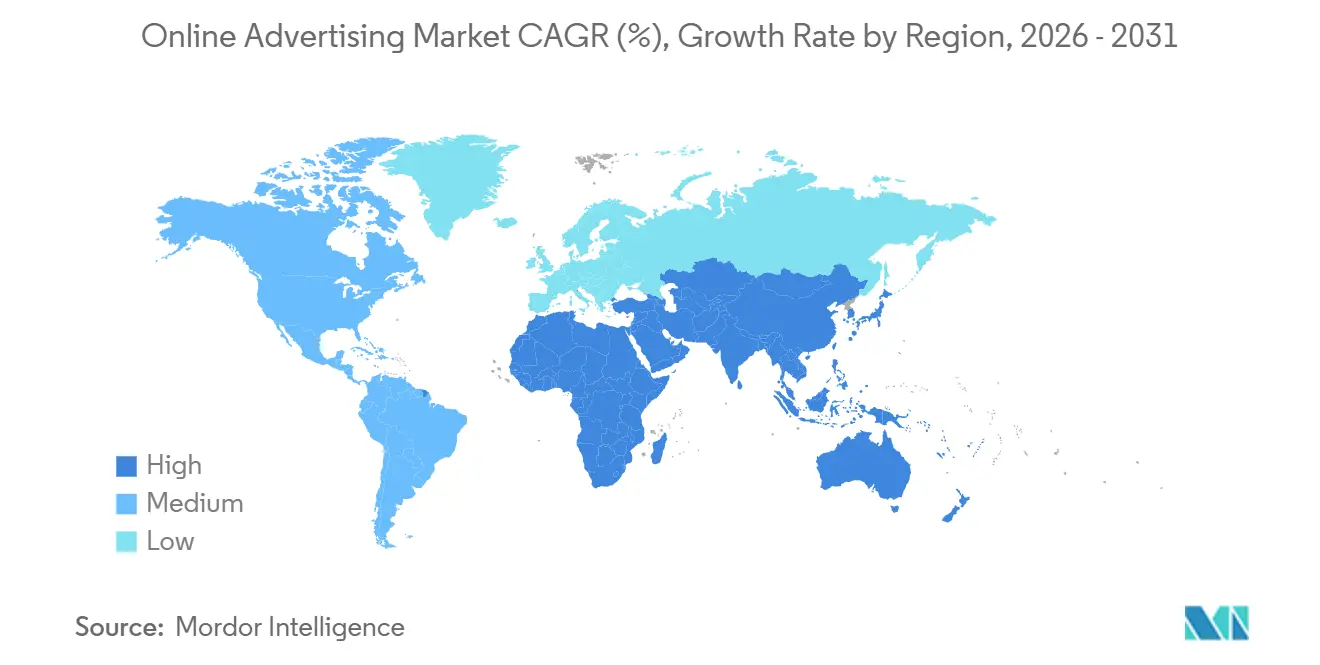
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
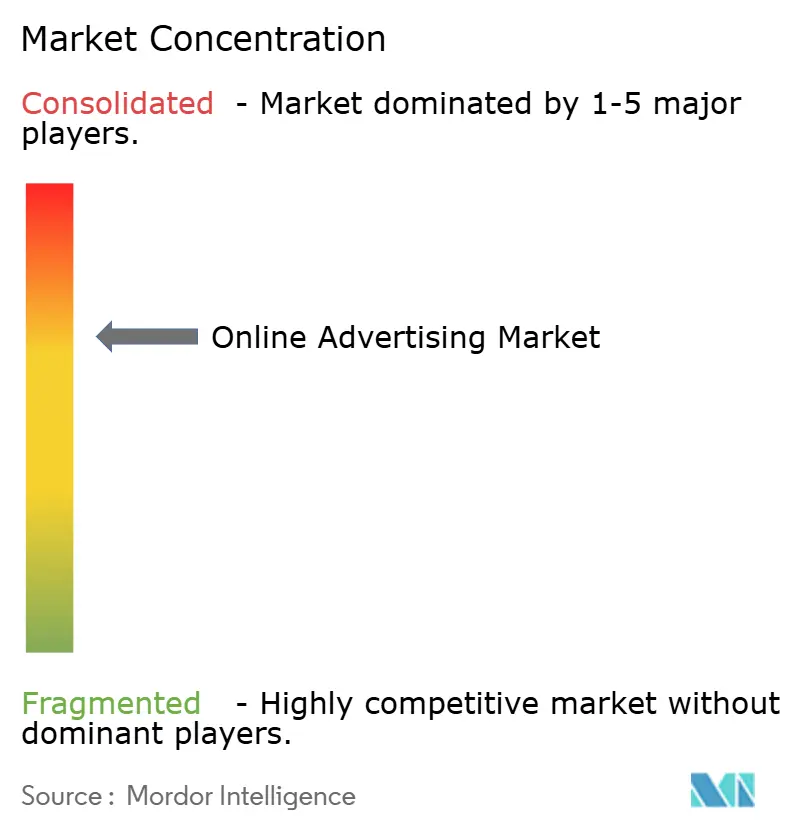
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Online-Werbung von Mordor Intelligence
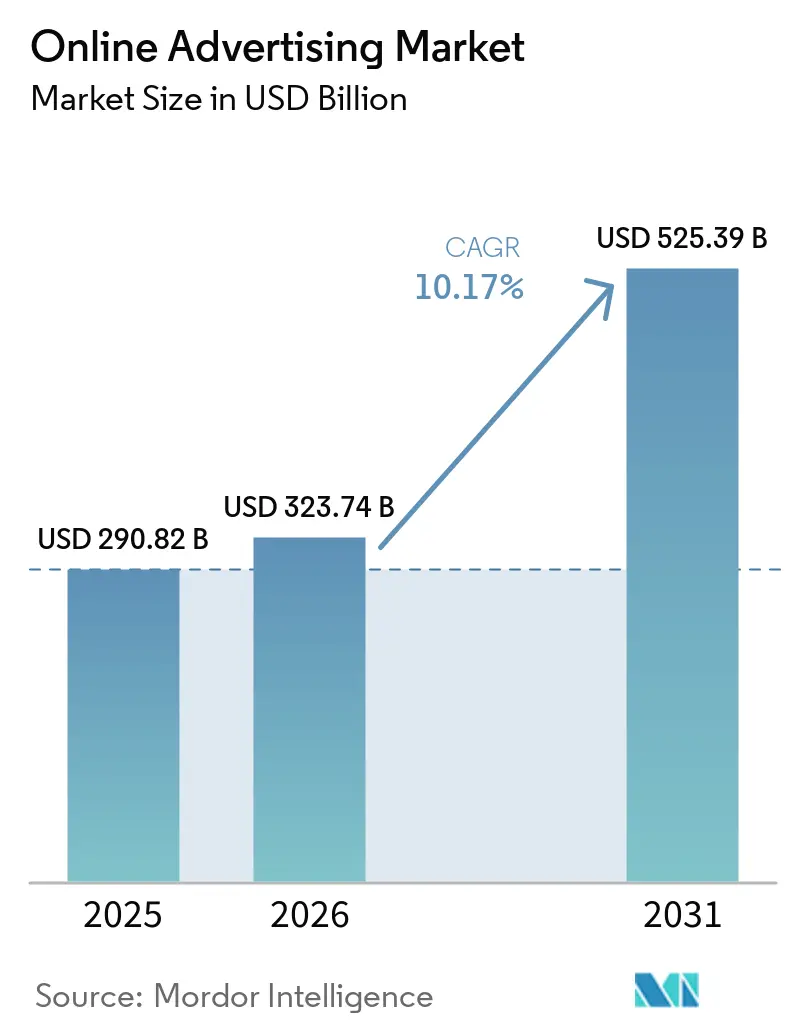
Die Marktgröße für Online-Werbung wird voraussichtlich von 290,82 Milliarden USD im Jahr 2025 und 323,74 Milliarden USD im Jahr 2026 auf 525,39 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 10,17 % verzeichnen.
Das Wachstum spiegelt eine stetige Verlagerung von Budgets vom linearen Fernsehen hin zu adressierbaren digitalen Kanälen, die rasche Monetarisierung von Retail-Media-Netzwerken sowie den verstärkten Einsatz programmatischer Automatisierung wider, die Ausgaben mit messbaren Kaufergebnissen verknüpft. Werbetreibende bevorzugen auktionsbasiertes Inventar, das Gebote in Millisekunden aktualisiert, setzen auf Kurzform-Videos, die statische Banner übertreffen, und verfolgen Zielgruppen, die auf mobile und Connected-TV-Bildschirme migrieren. Wettbewerbsvorteile entstehen heute durch den Besitz von Erstanbieter-Verbraucherdaten statt durch bloße Reichweite, während regionale Wachstumsunterschiede den asiatisch-pazifischen Raum begünstigen, wo Super-Apps Einkaufen, Zahlungen und soziale Feeds in einem einzigen Anmeldeprozess integrieren. Vor diesem Hintergrund erhöhen Datenschutzvorschriften, Steuern auf digitale Dienste und durch Bots verursachter Betrug die Compliance-Kosten für mittelgroße Werbetechnologieunternehmen und konzentrieren die Ausgaben auf größere Plattformen, die in der Lage sind, neue Gemeinkosten zu absorbieren.
Wichtigste Erkenntnisse des Berichts
- Nach Anzeigenkaufmodell führte programmatisches Echtzeit-Bieten mit einem Marktanteil von 54,28 % im Markt für Online-Werbung im Jahr 2025 und expandiert bis 2031 mit einer CAGR von 11,22 %.
- Nach Plattform dominierte Mobil mit 63,79 % der Marktgröße für Online-Werbung im Jahr 2025, während Connected TV bis 2031 mit einer CAGR von 11,09 % wächst.
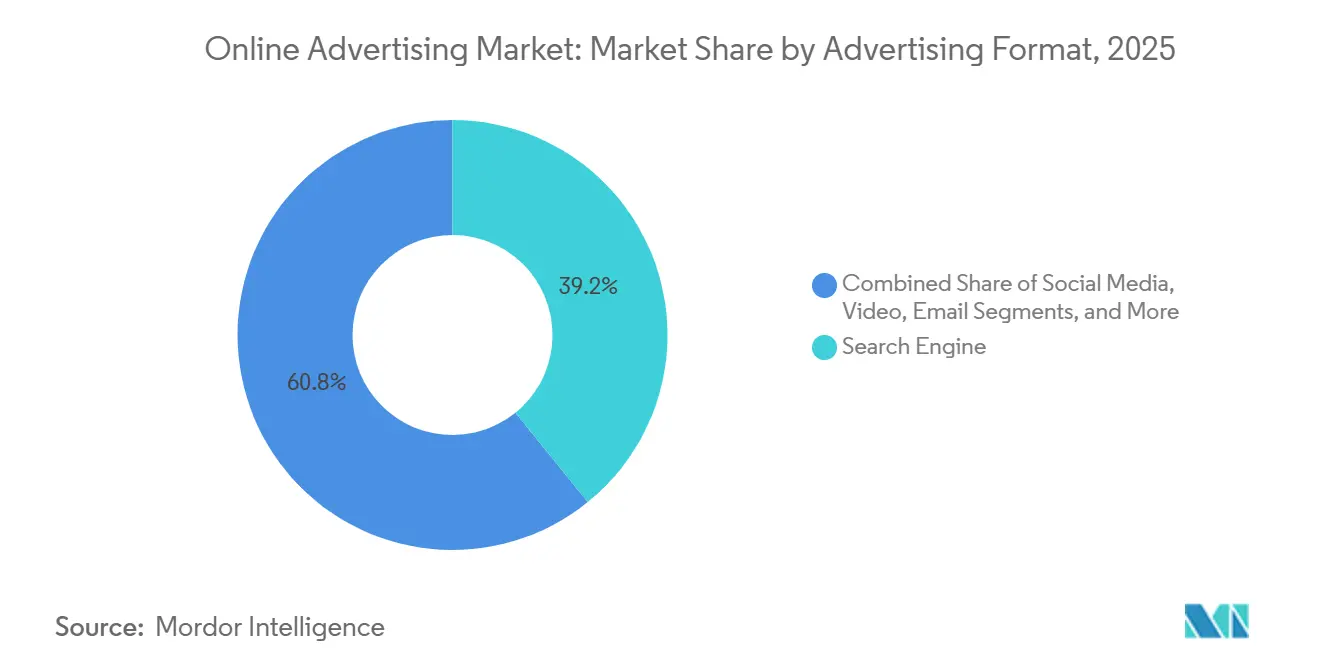
- Nach Werbeformat behielt Suche im Jahr 2025 einen führenden Umsatzanteil von 39,16 %; Video ist das am schnellsten wachsende Format mit einer CAGR von 10,59 % bis 2031.
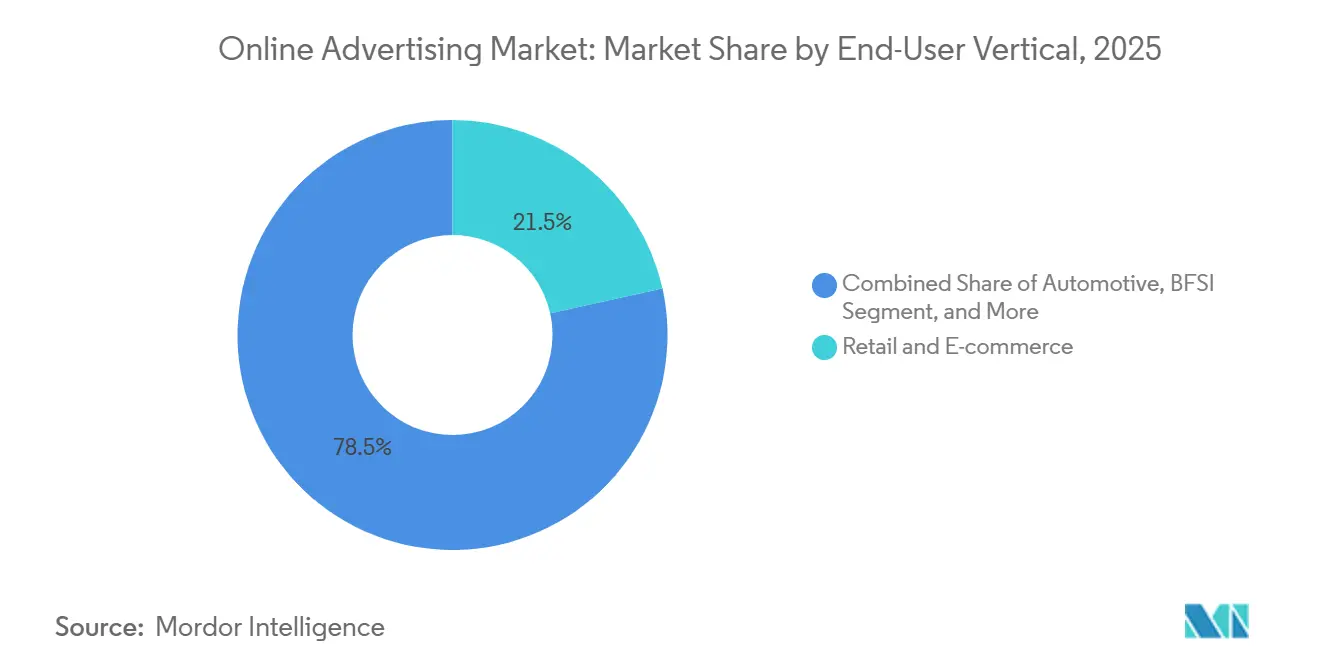
- Nach Endnutzer-Branche entfiel auf Einzel- und E-Commerce im Jahr 2025 ein Ausgabenanteil von 21,53 %, der bis 2031 voraussichtlich mit einer CAGR von 10,84 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 etwa 35,19 % des Marktes für Online-Werbung, während der asiatisch-pazifische Raum bis 2031 mit der schnellsten zweistelligen Wachstumsrate von 11,37 % verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Monetarisierung von Retail-Media-Netzwerken treibt geschlossenen ROAS für Konsumgütermarken an | +2.1% | Global, mit Schwerpunkt in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Zunehmende Smartphone-Verbreitung steigert mobile Anzeigenimpressionen weltweit | +1.8% | Global, mit Beschleunigung im asiatisch-pazifischen Raum, Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Verlagerung von TV-Budgets auf Connected-TV-Plattformen erweitert programmatisches Video-Inventar | +2.3% | Nordamerika und Europa als Kern, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| 5G-fähige immersive Video-Anzeigen beschleunigen Ausgaben in Südostasien | +1.5% | Südostasien als Hauptmarkt, Ausstrahlungseffekte auf Indien und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| KI-generierte dynamische Kreativoptimierung senkt CPA in Nordamerika | +1.6% | Nordamerika und Europa, frühe Einführung in Australien | Kurzfristig (≤ 2 Jahre) |
| Integration von Commerce und Suche in Super-Apps fördert In-App-Anzeigen in China und Südostasien | +1.9% | China und Südostasien als Kern, begrenzte Einführung in Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Monetarisierung von Retail-Media-Netzwerken treibt geschlossenen ROAS für Konsumgütermarken an
Retail-Media-Netzwerke entwickelten sich 2025 zu strategischen Gewinnzentren, als Amazon Ads, Walmart Connect und Instacart Ads gemeinsam rund 50 Milliarden USD an jährlichen Ausgaben auf sich vereinten. Retail Media soll 2025 ein Volumen von 179,5 Milliarden USD erreichen, was 23 % der digitalen Werbeausgaben entspricht, und bildet einen Eckpfeiler des Online-Display-Werbung-Marktes. Marken schätzen die geschlossene Attribution, die On-Site-Impressionen mit bestätigten Käufen verknüpft und damit Unsicherheiten rund um Viewability-Proxys beseitigt. Bain and Company errechnete für Retail Media im Jahr 2025 einen drei- bis fünfmal höheren Return on Ad Spend im Vergleich zu Display-Werbung im offenen Web. Sam's Club erweiterte seine Member Access Platform, indem es Lieferanten Transaktionsdaten für eine granulare Zielgruppensegmentierung bereitstellte – Möglichkeiten, die herkömmliche Publisher nicht bieten können. Infolgedessen verlieren klassische Display-Anbieter Budgetanteile, und das Inventarangebot konzentriert sich zunehmend in vertikal integrierten Ökosystemen, die sowohl Ad-Server als auch Point of Sale kontrollieren.
Zunehmende Smartphone-Verbreitung steigert mobile Anzeigenimpressionen weltweit
Die globalen Smartphone-Anschlüsse erreichten im Jahr 2025 6,8 Milliarden, wodurch Mobil auf 63,79 % der Gesamtausgaben stieg und Werbetreibenden einen stets verfügbaren Bildschirm bot, der die tägliche Mediennutzung dominiert.[1]Ericsson, "Mobilitätsbericht," ericsson.com Nutzer verbringen durchschnittlich 4,8 Stunden pro Tag auf Mobilgeräten – mehr als doppelt so viel wie auf dem Desktop. Günstigere 5G-Smartphones in Indien, Indonesien und Nigeria vergrößern die adressierbaren Zielgruppen, wo der Desktop-Besitz unter 20 % liegt. Googles Performance-Max-Kampagnen erzielten im ersten Halbjahr 2025 auf mobilen Platzierungen 18 % mehr Conversions pro Dollar als auf dem Desktop, was die Präferenz der Werbetreibenden für mobile Kreativstrategien verstärkt.
Verlagerung von TV-Budgets auf Connected-TV-Plattformen erweitert programmatisches Video-Inventar
Die Ausgaben für lineares Fernsehen in den Vereinigten Staaten sanken im Jahr 2025 um 8 % im Jahresvergleich und setzten 7 Milliarden USD frei, die in Connected-TV-Umgebungen mit Zielgruppenansprache und Echtzeit-Reporting migrierten. Amazon führte 2024 Werbung auf Prime Video ein und fügte sofort 200 Millionen werbefinanzierte Zuschauer hinzu. Rokus Plattformumsatz wuchs im Jahr 2025 um 16 %, wobei programmatische Kanäle 55 % der Anzeigenverkäufe ausmachten, verglichen mit 42 % im Jahr 2023. Werbetreibende erhalten Segmentierung auf Haushaltsebene und 90-prozentige Abschlussraten, die das Rundfunkfernsehen nicht replizieren kann, was das Cord-Cutting beschleunigt und die Margen traditioneller Sender unter Druck setzt.
5G-fähige immersive Video-Anzeigen beschleunigen Ausgaben in Südostasien
5G-Anschlüsse in Südostasien überschritten im Jahr 2025 die Marke von 150 Millionen und ermöglichten hochauflösende vertikale Videos und Augmented-Reality-Anproben, die auf 4G durch Bandbreitenbeschränkungen limitiert waren.[2]GSMA Intelligence, "Mobile Economy Asien-Pazifik 2025," gsma.com TikTok meldete in Indonesien ein um 22 % höheres Engagement für immersive Anzeigen im Vergleich zu Standard-In-Feed-Einheiten. Die Partnerschaft von Telkomsel mit Google ermöglicht gebührenfreies Video-Inventar, das die Reichweite unter preissensiblen Nutzern erweitert und gleichzeitig Erstanbieter-Verhaltenseinblicke bewahrt.[3]Telkomsel, "Google-Partnerschaft," telkomsel.com Diese Konvergenz aus Netzwerkgeschwindigkeit, sensorenreichen Geräten und kreativen Tools steigert den Appetit der Marken auf erlebnisorientierte Formate in ganz Südostasien.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Signalverlust durch Abschaffung von Drittanbieter-Cookies in der EU untergräbt das Targeting | -1.4% | Europa als Kern, mit sekundären Auswirkungen in Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Steuern auf digitale Dienste im Vereinigten Königreich und in Frankreich belasten Plattformmargen | -0.8% | Vereinigtes Königreich und Frankreich als Hauptmärkte, potenzielle Ausweitung auf Deutschland und Italien | Kurzfristig (≤ 2 Jahre) |
| Strenge Datenschutzvorschriften wie CCPA und LGPD erhöhen Compliance-Kosten | -1.1% | Nordamerika (Kalifornien), Südamerika (Brasilien), mit Einfluss im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Betrügerischer Traffic durch KI-generierte Bots treibt CPMs in Schwellenmärkten in die Höhe | -0.9% | Schwellenmärkte in Asien, Afrika und Südamerika, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Signalverlust durch Abschaffung von Drittanbieter-Cookies in der Europäischen Union untergräbt das Targeting
Googles schrittweise Abschaffung von Drittanbieter-Cookies entfernte bis Mitte 2025 geräteübergreifende IDs für 65 % der europäischen Webnutzer. IAB Europe verzeichnete im ersten Halbjahr 2025 einen Rückgang der programmatischen CPMs für Open-Web-Publisher um 23 %. Criteos europäischer Umsatz sank im zweiten Quartal 2025 um 11 % im Jahresvergleich, da Commerce-Datenpartnerschaften deterministische Cookies nicht vollständig ersetzen konnten. Privacy-Sandbox-APIs weisen bis Dezember 2025 eine Einführungsrate von unter 30 % auf, was die Leistungslücke zwischen Walled Gardens und dem offenen Web vergrößert.
Steuern auf digitale Dienste im Vereinigten Königreich und in Frankreich belasten Plattformmargen
Die 2-prozentige Abgabe des Vereinigten Königreichs und die 3-prozentige Abgabe Frankreichs auf den Bruttoumsatz mit digitaler Werbung entzogen Plattformbetreibern im Jahr 2025 rund 1,2 Milliarden USD. Kleinere Sell-Side-Plattformen wie PubMatic und Magnite verzeichneten Einbußen beim Nettogewinn von 4 %–6 %, was sie zu Gebührenerhöhungen für Werbetreibende oder niedrigeren Umsatzbeteiligungen für Publisher zwang. Die Unsicherheit über eine mögliche EU-weite Steuer im Jahr 2027 verzögert Infrastrukturinvestitionen und veranlasst einige Anbieter zur Verlagerung ihrer Rechtspersonen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Werbeformat:
Video beschleunigt sich, da die Monetarisierung von Kurzformaten reiftVideo machte 29 % der Ausgaben im Jahr 2025 aus und wächst mit einer CAGR von 10,59 %, was den breiteren Markt für Online-Werbung übertrifft. YouTube Shorts verzeichnete im Jahr 2025 täglich 70 Milliarden Aufrufe, und Alphabet aktivierte im zweiten Quartal die Mid-Roll-Monetarisierung, wodurch neues Inventar erschlossen wurde.[4]Alphabet, "Ergebniskonferenz Q2 2025," abc.xyz TikToks In-Feed-Einheiten generierten im Jahr 2024 einen Umsatz von 14,5 Milliarden USD, was einem Wachstum von 35 % im Jahresvergleich entspricht. Werbetreibende betten Produkt-Tags in Video-Frames ein, um Einkäufe mit einem Tippen zu ermöglichen und Commerce mit Unterhaltung zu verbinden. Suche behielt im Jahr 2025 einen führenden Anteil von 39,16 %, da absichtsreiche Suchanfragen zwei- bis dreimal besser konvertieren als unterbrechende Platzierungen, obwohl das Wachstum nachlässt, da das inkrementelle Suchanfragevolumen ein Plateau erreicht. Display steht vor strukturellen Gegenwind durch die Abschaffung von Cookies, was Ausgaben zu kontextuellen Platzierungen mit niedrigeren CPMs lenkt. E-Mail bleibt eine Nische für Direct-to-Consumer-Marken, die eigene Listen nutzen, um Plattformgebühren zu umgehen, doch Postfachsättigung und strengere Spam-Filter begrenzen die Skalierung.
Eine zweite Innovationswelle verknüpft Video direkt mit Transaktionsdaten. Amazons Fire TV integriert einkaufbare Overlays, die mit dem Prime-Checkout verknüpft sind, während Metas Advantage+ Video-Creatives spontan generiert und den CPA in Pilotstudien um 12 % senkt. Da Video mit Commerce und Automatisierung verschmilzt, ist der Anteil des Formats an der Marktgröße für Online-Werbung über den Prognosehorizont hinaus auf weiteres Wachstum ausgerichtet.


Nach Plattform:
Connected TV stört das lineare Fernsehen, da Adressierbarkeit skaliertMobil hielt im Jahr 2025 63,79 % der Ausgaben, da Smartphones Nutzer den ganzen Tag begleiten und Mehrfachsitzungsverhalten fördern. Der Connected-TV-Anteil ist kleiner, steigt jedoch mit einer CAGR von 11,09 % – der schnellsten Plattformentwicklung im Markt für Online-Werbung. Amazons Prime Video führte Werbung für 200 Millionen globale Zuschauer ein und dämpfte die CPMs vorübergehend um 12 % im ersten Quartal 2024, bevor die Nachfrage aufholte. Roku schloss das Jahr 2024 mit 85 Millionen aktiven Konten ab, und Samsung Ads liest nun Nutzungsdaten von 60 Millionen Smart-TVs in Nordamerika und Europa. Die Desktop-Nutzung nimmt bei jüngeren Kohorten ab, die mobile Nutzung bevorzugen, obwohl sie für B2B-Kampagnen am Arbeitsplatz weiterhin wertvoll ist. Andere Bildschirme wie In-Game oder digitale Außenwerbung bieten inkrementelle Reichweite, verfügen jedoch über keine einheitliche Messung, was die Budgetflüsse vorerst begrenzt.
Geräteübergreifende Identitätslösungen versuchen, die Exposition auf Haushaltsebene auf Connected TV mit mobilem Retargeting zu verknüpfen. The Trade Desks Ventura OS bietet ein einziges Dashboard für die Planung über Display, Audio und Streaming hinweg und vereinfacht den Workflow für mittelgroße Werbetreibende, die in den programmatischen Einkauf einsteigen. Mit verbesserter Adressierbarkeit könnte Connected TV Mobil bei inkrementellen Ausgaben herausfordern, insbesondere für Marken-Video-Budgets, die vom Rundfunk verlagert werden.
Nach Endnutzer-Branche:
Einzel- und E-Commerce führen, da Attribution präziser wirdEinzel- und E-Commerce machten im Jahr 2025 21,53 % der Ausgaben aus und werden mit einer CAGR von 10,84 % wachsen, was die Expansion der Retail-Media-Netzwerke widerspiegelt. Walmart Connect erzielte im Geschäftsjahr 2025 einen Umsatz von 3,4 Milliarden USD, ein Plus von 26 % im Jahresvergleich. Instacart Ads überschritt im Jahr 2024 die Marke von 1 Milliarde USD und erfasste Trade-Marketing-Budgets direkt am Point-of-Purchase. Die Automobilbranche steigerte ihre digitalen Ausgaben im Jahr 2025 um 14 %, um neue Elektrofahrzeugmodelle mithilfe von wirkungsstarken Videos und Live-Streams zu vermarkten, die traditionelle Händler umgehen. BFSI setzt auf mobile Anzeigen, um App-basiertes Banking und kontaktlose Zahlungen zu fördern. Das Gesundheitswesen bleibt außerhalb der Vereinigten Staaten reguliert, doch Telemedizin-Apps schaffen datenschutzkonforme Kanäle für zustandsspezifische Botschaften. Branchen ohne Transaktionsdaten, wie Rundfunkmedien, sehen sich mit Ertragsrückgängen konfrontiert, was Erstanbieter-Commerce-Einblicke zum entscheidenden Faktor für den künftigen Anteil am Markt für Online-Werbung macht.
Einzelhändler erweitern ihre Daten zunehmend außerhalb ihrer eigenen Plattformen. Sam's Club und Carrefour verkaufen Käufersegmente in Streaming- und Social-Kanäle und ermöglichen so omnikanalbasierte Frequenzkontrolle. Da geschlossene Attribution zum Standard wird, sollte der Anteil von Einzel- und E-Commerce an der Marktgröße für Online-Werbung weiter steigen und Publisher unter Druck setzen, die kaufbasierte Optimierung nicht bieten können.
Nach Anzeigenkaufmodell:
Programmatisches Echtzeit-Bieten baut Führung aus, da Automatisierung zunimmtProgrammatisches Echtzeit-Bieten macht bereits 54,28 % der Ausgaben im Jahr 2025 aus und verzeichnet eine CAGR von 11,22 %, was Automatisierung als Standard-Workflow festigt. Die Liquidität offener Auktionen ermöglicht es Long-Tail-Werbetreibenden, mit Budgets unter 1.000 USD einzusteigen, obwohl kleine Käufer höhere effektive CPMs zahlen als Unternehmenskohorten, die Mengenrabatte aushandeln. Programmatisch garantierte Deals sprechen Markenkampagnen an, die Platzierungen in Premium-Inhalten zu Festpreisen anstreben, wachsen jedoch langsamer, da das Angebot begrenzt ist und Publisher ertragsmaximierende Auktionen bevorzugen. Manuelle Insertion Orders werden weiterhin für Großereignisse genutzt, schrumpfen jedoch im Anteil, da Agenturen digitalisieren. Self-Serve-Dashboards von Meta und Google vereinfachen die Kampagneneinrichtung für KMU, verlagern jedoch die kreative Last auf Werbetreibende, was generative KI-Tools unverzichtbar macht.
Unabhängige Akteure innovieren, um mit Walled Gardens zu konkurrieren. The Trade Desks Kokai-KI nutzt große Sprachmodelle, um kontextuelle Signale mit Gebotsmodifikatoren zu korrelieren und verschwendete Impressionen bei Automobil-Piloten um 18 % zu reduzieren. Magnite verzeichnete im dritten Quartal 2025 ein CTV-Umsatzwachstum von 31 % im Jahresvergleich, da Streaming-Apps unverkauftes Inventar von Direktgeschäften in programmatische Pipelines verlagerten. Da immer mehr Impressionen automatisierte Auktionen durchlaufen, wird der Anteil des programmatischen Echtzeit-Bietens am Marktanteil für Online-Werbung vor 2031 wahrscheinlich 60 % überschreiten.
Geografische Analyse
Online-Werbemarkt Nordamerika
Nordamerika trug 35,19 % der Ausgaben im Jahr 2025 bei, getragen von den Vereinigten Staaten, wo die Pro-Kopf-Ausgaben 650 USD erreichten und Google, Meta und Amazon über 60 % des Budgets absorbierten. Kanada verzeichnete 2025 ein Wachstum von 9 %, angetrieben durch die Einzelhandelsnetzwerke PC Optimum von Loblaw und Triangle Rewards von Canadian Tire. Mexiko legte um 12 % zu, da Mercado Libre Käuferdaten monetarisierte. Während Datenschutzvorschriften wie der California Consumer Privacy Act den Compliance-Aufwand erhöhen, stützen kaufkräftige Verbraucher weiterhin hohe CPMs.
Online-Werbemarkt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 11,37 %. China erzielte 2025 einen Werbeumsatz von rund 120 Milliarden USD, da Taobao und Douyin Video, Handel und Zahlungen miteinander verknüpften. Indien, Indonesien und Vietnam setzen auf reine Mobile-Nutzer, wodurch Werbetreibende die Infrastruktur der Desktop-Ära überspringen können. Japan verlagerte Budgets auf Connected-TV, wo NHK und Fuji Television werbefinanziertes Streaming einführten. Südkorea setzt verstärkt auf Super-App-Ökosysteme von Naver und Kakao. CartologyAI aus Australien treibt programmatisches Audio voran, während Neuseeland diese Modelle nachahmt.
Online-Werbemarkt Europa
Europa sieht sich mit der Abschaffung von Cookies und Digitaldienstleistungssteuern konfrontiert, die die Monetarisierung im offenen Web dämpfen. Deutschland, das Vereinigte Königreich und Frankreich erbringen 55 % der regionalen Ausgaben. Das Vereinigte Königreich wuchs 2025 dennoch um 7 %, da Marken Zuflucht in Walled Gardens suchten.[5]Advertising Association, "Q4 2025 Report," adassoc.org.uk Frankreich verzeichnete ein Connected-TV-Wachstum von 18 % dank programmatischer Werbeeinfügung bei Canal+. Italien und Spanien wuchsen um 9 % bzw. 8 % auf dem Rücken des mobilen Handels.
Online-Werbemarkt Südamerika
Südamerika legte 2025 um 13 % zu, wobei Brasilien 60 % der regionalen Ausgaben ausmachte, da Mercado Libre und Magazine Luiza das Retail-Media-Geschäft ausbauten. Argentinien schrumpfte um 5 % infolge von Währungsdruck. Niedrige Pro-Kopf-Ausgaben von 85 USD begrenzen das Aufwärtspotenzial, und Connected-TV hinkt aufgrund von Breitbandlücken hinterher.
Online-Werbemarkt Naher Osten und Afrika
Der Nahe Osten und Afrika sind die kleinste, jedoch am schnellsten wachsende Region. Die Vereinigten Arabischen Emirate und Saudi-Arabien konzentrieren 70 % der Ausgaben im Nahen Osten auf sich. Die Türkei wuchs 2025 trotz Lira-Volatilität um 15 %, und Südafrika legte um 11 % durch mobile WhatsApp-Business-Platzierungen zu. Infrastrukturengpässe schränken bandbreitenintensive Formate ein, doch junge Bevölkerungsstrukturen bieten langfristiges Potenzial im Online-Werbemarkt.

Regulatorisches Umfeld
Das regulatorische Umfeld für Online-Werbung wird in Bezug auf Datenschutz, Anzeigentransparenz und Nachweisführung für Werbeaussagen zunehmend strenger, was den Compliance-Aufwand für Werbetreibende, Publisher und AdTech-Intermediäre erhöht. In der Europäischen Union legt der Digital Services Act (DSA) Plattformen Kennzeichnungs- und Transparenzpflichten für Werbung auf, einschließlich der Verpflichtung, wichtige Informationen zum Ad-Targeting und den beteiligten Parteien offenzulegen, wobei die Pflichten für Very Large Online Platforms (VLOPs) mit entsprechender Reichweite (üblicherweise ab 45 Millionen monatlichen EU-Nutzern) verschärft werden. Separat führt die Verordnung (EU) 2024/900 zur Transparenz und zum Targeting politischer Werbung (in Kraft getreten im März 2024) standardisierte Transparenzhinweise und archivähnliche Offenlegungspflichten für Online-Politikwerbung ein, was die operativen und Verifizierungsanforderungen für Kampagnen, Plattformen und Verifizierungspartner erhöht.
Das Vereinigte Königreich entwickelt seinen Ansatz über Programme wie die Online Advertising Taskforce (Fortschrittsbericht 2025) und die laufende Datenschutzdurchsetzung im Rahmen der UK GDPR und PECR. Im Mai 2026 gab das UK Information Commissioner's Office (ICO) dem Department for Science, Innovation and Technology (DSIT) eine Empfehlung zu möglichen neuen Ausnahmen von PECR Regulation 6 (Cookie- und ähnliche Tracking-Regeln) für Online-Werbung, wobei betont wurde, dass etwaige Tracking-bezogene Änderungen weiterhin neben den UK-GDPR-Pflichten zur Verarbeitung personenbezogener Daten bestehen. In den Vereinigten Staaten verfolgt die Federal Trade Commission (FTC) weiterhin einen prinzipienbasierten Rahmen nach Section 5 des FTC Act (wahrheitsgemäße, nicht täuschende, belegte Aussagen) sowie Leitlinien zu Empfehlungen und Testimonials nach 16 CFR Part 255, welche die Offenlegungspraxis in Influencer-, Performance- und Markenwerbung prägen.
Wettbewerbslandschaft
Der Markt bleibt oligopolistisch; Google, Meta und Amazon erfassten rund 55 % der Ausgaben im Jahr 2025, indem sie Suche, Social Media, Commerce und Streaming mit unübertroffenen Erstanbieter-Datengraphen kombinierten. Walled Gardens integrieren Ad-Server, Demand-Side-Plattform und Messwerkzeuge und schaffen hohe Wechselkosten für Werbetreibende, die geschlossene Attribution anstreben. Unabhängige Werbetechnologieunternehmen wie The Trade Desk, Magnite und PubMatic aggregieren Open-Web-Inventar, doch ihr Aufwärtspotenzial hängt davon ab, dass Publisher authentifizierte Identifikatoren teilen, während Drittanbieter-Cookies verschwinden.
Retail-Media-Netzwerke bilden eine dritte Wettbewerbssäule. Amazon, Walmart und Instacart nutzen Transaktionshistorien, die eine SKU-genaue Attribution liefern, die traditionellen Anbietern nicht zur Verfügung steht. Technologie ist der neue Burggraben: Metas Advantage+ generiert automatisch Anzeigenvarianten und senkte den CPA im dritten Quartal 2025 um 12 %, während The Trade Desks Kokai Gebote nach lokalem Wetter anpasst, um Streuverluste um 18 % zu reduzieren. Kleinere Anbieter ohne proprietäre KI sehen sich mit Gebührendruck konfrontiert, da Werbetreibende Plattformen bevorzugen, die Medien, Kreation und Analyse bündeln.
Regionale Spezialisten gewinnen ebenfalls. Tencent in China und Grab in Südostasien betten Anzeigen in Super-Apps ein, die Chat, Fahrdienste und Zahlungen kombinieren und so Walled Gardens auf geografischer Ebene schaffen. ByteDance integriert den Checkout in TikTok Shop in 12 Märkten und steigert den ROAS in Pilotprojekten um 18 %. Da Datenschutzregime strenger werden, sind Plattformen, die Login-Graphen besitzen, am besten positioniert, um inkrementelle Anteile im Markt für Online-Werbung zu gewinnen.
Marktführer in der Online-Werbungsbranche
-
Google LLC
-
Meta Platforms Inc.
-
Amazon.com Inc. (Amazon Ads)
-
ByteDance Ltd. (TikTok)
-
Microsoft Corp. (LinkedIn, Bing Ads)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Online-Werbemarkt
- Google LLC
- Meta Platforms Inc.
- Amazon.com Inc. (Amazon Ads)
- ByteDance Ltd. (TikTok)
- Microsoft Corp. (LinkedIn, Bing Ads)
- Alibaba Group (Alimama)
- Tencent Holdings Ltd. (WeChat, Tencent Ads)
- Baidu Inc.
- Snap Inc.
- Pinterest Inc.
- X Corp. (Twitter)
- Spotify Technology S.A.
- Roku Inc.
- Comcast Corp. (FreeWheel)
- Samsung Ads
- Verizon Media (Yahoo)
- Adobe Inc.
- Oracle Advertising
- The Trade Desk Inc.
- Magnite Inc.
- Criteo S.A.
- Taboola Inc.
- PubMatic Inc.

Marktchancen und Zukunftsaussichten
Retail Media und Closed-Loop-Messung erweitern weiterhin den Budgetspielraum für Plattformen, die Werbekontakte mit Kaufergebnissen verknüpfen können, wie das Beispiel Amazon Ads, Walmart Connect und Instacart Ads zeigt, die im Berichtszusammenhang 2025 zusammen etwa 50 Milliarden USD an jährlichen Ausgaben erreichten. Dies unterstützt Wachstumspotenzial für Off-Site-Retail-Media-Erweiterungen und interoperable Messworkflows, die Händlern und Werbetreibenden erlauben, Shopper-Segmente über das eigene Inventar hinaus einzusetzen (zum Beispiel den Verkauf von Segmenten an Streaming- und Social-Media-Plattformen zur Unterstützung der Frequenzsteuerung im Omnichannel). Auf der Angebotsseite expandieren programmatische CTV-Pipelines, da Streaming-Werbetarife und programmatische Insertion ausgereifter werden, doch Identitätsauflösung und Cross-Screen-Messung bleiben publisherübergreifend uneinheitlich, was Raum für unabhängige Aktivierungs- und Messebenen lässt.
Datenschutzbedingter Signalverlust und Transparenzvorgaben verändern zudem Produktstrategie und Investitionsprioritäten. In Europa treiben der Wegfall von Cookies und die DSA-Transparenzanforderungen Werbetreibende zu First-Party-Daten, einwilligungsbasierter Messung, kontextuellem Einkauf und Clean-Room-artiger Zusammenarbeit, wodurch sich Wert bei Plattformen und Publishern mit authentifiziertem Traffic konzentriert. Infrastruktur und KI-Fähigkeiten werden zu praktischen Einschränkungen und Chancenfeldern: Meta gab sehr umfangreiche Capex-Pläne für 2026 im Zusammenhang mit KI-Rechenzentren und Cloud-Infrastruktur bekannt und kündigte im Juli 2026 eine Erweiterung seines Rechenzentrumscampus in Richland Parish, Louisiana, auf 5GW mit einer Investition von 50 Milliarden USD an, was verdeutlicht, wie Rechenkapazität die Auktionslatenz, Modellierung und Kreativautomatisierung in großem Maßstab beeinflussen kann. Infolgedessen wächst die Nachfrage nach Tools, die kreative und messtechnische Reibungsverluste reduzieren (dynamische Kreativoptimierung, modellierte Conversion-Messung und datenschutzkonforme Zielgruppenaktivierung), während mittelgroße AdTech-Unternehmen höheren Hürden ausgesetzt sind, wenn Compliance- und Rechenkapazitätstiefe fehlen.
Recent Industry Developments in Online-Werbemarkt
- April 2026: Google kündigte den Übergang von Dynamic Search Ads (DSA) zu AI Max for Search-Kampagnen an, wobei die Änderung im September 2026 in Kraft treten soll. Der Wandel konsolidiert Automatisierung und Targeting in einem neueren KI-gesteuerten Workflow und erfordert von Werbetreibenden und Agenturen, Kampagnenstrukturen, kreative Inputs und Messpraktiken für den Suchmaschineneinkauf zu aktualisieren.
- Dezember 2025: Google ermöglichte KI-generierte Videowerbung in YouTube Shorts, wodurch sich die Produktionszykluszeit für Kreativinhalte von Wochen auf Stunden verkürzte. Die schnellere Iteration unterstützt eine höhere Testgeschwindigkeit für Kurzvideoformate und erhöht den Wettbewerbsdruck auf Werbetreibende, die keine eigene Kreativautomatisierung besitzen.
- April 2024: Amazon führte Werbung auf Prime Video ein und erhöhte damit das global werbefinanzierte Streaming-Inventar erheblich, indem es einer großen Zuschauerbasis Werbung zugänglich machte. Dies beschleunigte die Verschiebung von Video-Markenbudgets in Richtung Connected-TV und förderte die breitere programmatische Nachfrage nach Premium-Streaming-Angeboten.


Online-Werbemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Diese Studie umfasst bezahlte Werbung, die über internetfähige Geräte ausgeliefert wird und bei der Kampagnen auf Basis gängiger Preismodelle wie CPM, CPC, CPA oder Festpreisen eingekauft und gemessen werden. Eingeschlossen sind Platzierungen, die über Self-Serve-Tools, programmatische Kanäle und direkte Insertion Orders verkauft werden.
Ausschlüsse: Produktionskosten, Influencer-Tauschvereinbarungen und nicht-internetbasiertes digitales Out-of-Home-Inventar sind vom Marktwert ausgeschlossen.
Segmentierungsübersicht
-
Nach Werbeformat
- Social Media
- Suchmaschine
- Video
- Display-Werbung
-
Nach Plattform
- Mobil
- Desktop und Laptop
- Connected TV
- Andere Plattformen
-
Nach Endnutzer-Branche
- Automobil
- Einzel- und E-Commerce
- Gesundheitswesen und Pharma
- BFSI
- Telekommunikation
- Andere Endnutzer-Branchen
-
Nach Anzeigenkaufmodell
- Programmatisches Echtzeit-Bieten
- Programmatisch garantiert
- Direkter Insertion Order
- Self-Serve
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
-
Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Rest des asiatisch-pazifischen Raums
-
Naher Osten und Afrika
-
Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
-
Afrika
- Südafrika
- Rest von Afrika
-
Naher Osten
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des Ausgabenpools und der Auslieferungskanäle, die Online-Werbung in Dollar messbar machen. Wir stützen uns auf öffentliche Quellen wie die US-amerikanischen Einzelhandels-E-Commerce-Statistiken des U.S. Census Bureau, die Internationale Fernmeldeunion für Konnektivitätsindikatoren, OECD-Volkswirtschaftliche Gesamtrechnungen für die Werbeintensität im Verhältnis zum BIP sowie die Weltbank für Inflations- und Wechselkursreihen.
Um die Annahmen zu untermauern, werden zusätzliche Überprüfungen anhand von SEC-Einreichungen und Investorenpräsentationen großer digitaler Publisher und Ad-Tech-Intermediäre, Transkripten von Earnings Calls sowie seriösen Verbands- und Regulierungswebseiten vorgenommen, die Werberegeln und Datenschutzbeschränkungen beschreiben. Wenn strukturierte Unternehmensfinanzdaten benötigt werden oder wenn Patentsignale, handelsdatenbezogene Versanddaten für werbebezogene Hardware oder Vertrags- und Ausschreibungsdetails quantifiziert werden müssen, nutzen wir für diese spezifischen Anwendungsfälle auch zugelassene kostenpflichtige Datenbankabonnements. Die hier aufgeführten Sekundärquellen sind beispielhaft; für die Datenerhebung, Querprüfungen und Klärungen wurden viele weitere öffentliche Quellen herangezogen.
Primärforschung und Befragungen
Primärforschung dient der Plausibilitätsprüfung von Kanalanteilen, Preisentwicklungen und Kaufmodell-Aufteilungen, da sich diese schneller verändern als die meisten öffentlichen Datensätze. Wir sprechen mit Nachfrageseiten-Teams (Marken- und Performance-Vermarkter), Angebotsseiten-Teams (Publisher und Netzwerke) sowie Dienstleistern. Anschließend validieren wir Unterschiede zwischen APAC, EMEA und Amerika, damit das Endergebnis nicht von den Kanal- und Monetarisierungsmustern einer einzigen Region dominiert wird.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 13 % | APAC: 47 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 18 % | Manager: 52 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Nachfragerekonstruktion, bei der die gesamten Werbebudgets aus Signalen zu digitalen Medienausgaben, der Durchdringung von Internetnutzern und Smartphones sowie der anhaltenden Verlagerung von Offline- zu Online-Medien neu aufgebaut werden. Die Gesamtwerte werden anschließend anhand beobachtbarer Mix-Indikatoren aufgeteilt, wie dem Anteil von Suche gegenüber Display und Video, der Nutzung von Mobilgeräten gegenüber Desktop und CTV sowie der Aufteilung zwischen programmatischem RTB, direkten Insertion Orders und Self-Serve-Einkauf.
Um ein Abdriften der Gesamtwerte zu verhindern, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben von Publisher-Umsatzzusammenstellungen, Kanalprüfungen zu CPM- und CPC-Spannen sowie Volumen-nach-Reichweiten-Prüfungen (Impressionen, Klicks und Videoaufrufe, übersetzt durch typische Monetarisierungsraten). Wo Bottom-up-Daten unvollständig sind, werden Lücken mithilfe von Proxy-Gewichtungen aus vergleichbaren Regionen geschlossen und nach primärem Feedback angepasst, das Richtung und Größe der Lücke bestätigt.
Für die Prognose wird eine Szenarioanalyse eingesetzt, da sich Preisgestaltung, Datenschutzregeln und Plattform-Mix schrittweise statt kontinuierlich verändern können. Zu den wichtigsten Eingangsgrößen zählen Trends bei der digitalen Werbelast, Änderungen bei Cookies und Identifikatoren, Wachstumsraten von Retail Media, die Ausweitung des CTV-Inventars sowie erwartete CPM- und CPC-Entwicklungen, die mit Gesprächspartnern besprochen werden, damit der endgültige Ausblick praxisnah und nachvollziehbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation und Varianzprüfungen, damit das Modell nachvollziehbar bleibt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie regionalen Trends bei digitalen Werbeausgaben, der Umsatzentwicklung von Publishern und Verschiebungen bei Kaufmodellen; Anomalien werden vor der Freigabe geprüft.
Wird eine wesentliche Abweichung festgestellt, überprüft das Team die Annahmen erneut, nimmt erneut Kontakt zu relevanten Befragten auf und prüft Währungszeitpunkte und Inflationsbehandlung, um vermeidbare Verzerrungen zu beseitigen. Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie politischen Änderungen, die das Tracking beeinflussen, großen Nachfrageschocks oder plötzlichen Preisbewegungen. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Online-Werbemarkt-Schätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Online-Werbung stimmen nicht immer überein, da die Abgrenzung des Erfassten leicht unterschiedlich sein kann, selbst wenn die Bezeichnung identisch erscheint. Unterschiede entstehen in der Regel dadurch, was als Werbeausgaben einbezogen wird, wie Kaufmodelle behandelt werden und ob angrenzende Posten wie Produktionsdienstleistungen in die Zahl einfließen.
Die Tabelle zeigt auch, dass die Auswahl des Jahres und der Währungszeitpunkt die Spanne vergrößern können, da sich Preise und Volumen bei Suche, Video und CTV schnell verändern können. Einige Schätzungen stützen sich auf breitere Definitionen von „Internetwerbung”, die mehr Aktivitätstypen zusammenführen, während andere aus Medienausgabenpools aufgebaut werden, aber unterschiedliche Kanalaufteilungen und Wachstumsszenarien anwenden, die nicht immer mit Marktteilnehmern abgeglichen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 323,74 Mrd. USD (2026) | |
| Branchenforschungsanbieter A | 566,58 Mrd. USD (2026) | Verwendet einen breiteren Umfang digitaler Werbeausgaben, der angrenzende Monetarisierungskategorien und weitere Plattformdefinitionen einbeziehen kann, was den Gesamtwert gegenüber einem streng definierten Online-Werbepool erhöht. |
| Fachverlagsanbieter B | 888,52 Mrd. USD (2026) | Wird unter einem Internetwerbe-Rahmen ausgewiesen, der eine breitere Gruppe internetbasierter Werbeeinnahmen und verwandter Angebote umfassen kann, was die Gesamtwerte im Vergleich zu einer engeren Zählung bezahlter Medien aufbläht. |
Die Tabelle verweist auf eine durch den Umfang bedingte Lücke; im Modell von Mordor Intelligence ist der Wert auf bezahlte Anzeigen beschränkt, die auf internetfähigen Geräten ausgeliefert werden, und schließt Produktionskosten, Influencer-Tauschvereinbarungen und nicht-internetbasiertes digitales Out-of-Home aus, was den Gesamtwert für 2026 unter breitere ausgabenorientierte Zahlen drückt. Da dieselben grundlegenden Eingaben aus öffentlichen Daten sichtbar und anschließend durch Primärprüfungen verfeinert werden, bleibt das Ergebnis ausgewogen und reproduzierbar, und Nutzer können Veränderungen auf klare Mix- und Preistreiber zurückverfolgen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Online-Werbung?
Der Markt für Online-Werbung erreichte im Jahr 2026 einen Wert von 323,74 Milliarden USD und wird voraussichtlich bis 2031 auf 525,39 Milliarden USD anwachsen.
Welche Plattform wächst im Bereich der digitalen Werbung am schnellsten?
Connected TV ist die am schnellsten wachsende Plattform mit einer CAGR von 11,09 % bis 2031, da Streaming-Dienste werbefinanzierte Stufen ausbauen.
Warum ziehen Retail-Media-Netzwerke mehr Werbeausgaben an?
Sie verknüpfen Anzeigenimpressionen mit bestätigten Käufen innerhalb desselben Ökosystems und liefern einen drei- bis fünfmal höheren Return on Ad Spend als Display-Werbung im offenen Web.
Wie wirkt sich die Abschaffung von Drittanbieter-Cookies auf Werbetreibende aus?
Die Entfernung von Cookies in Europa senkte die programmatischen CPMs für Open-Web-Publisher um 23 % und drängte Werbetreibende in Richtung Erstanbieter-Daten innerhalb von Walled Gardens.
Welche Region bietet das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum führt mit einer CAGR von 11,37 % dank mobil-orientierter Bevölkerungen, Super-App-Ökosystemen und steigenden verfügbaren Einkommen.
Welche Rolle spielt KI in der digitalen Werbung?
Generative KI automatisiert die Kreativproduktion und Gebotsoptimierung und senkt die Kosten pro Akquisition in frühen Einsätzen um zweistellige Prozentwerte.
Seite zuletzt aktualisiert am:



