
Marktgröße und Marktanteil für Therapeutika bei hereditärem Angioödem
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
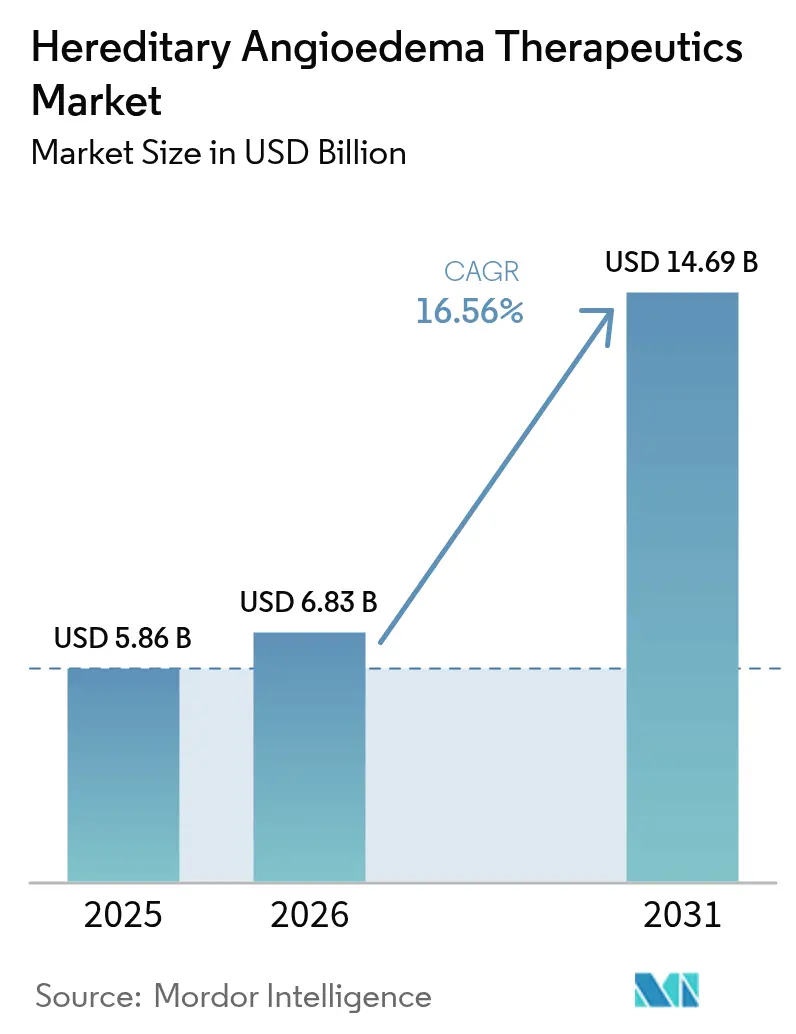
| Marktgröße (2026) | 6.83 Milliarden US-Dollar |
| Marktgröße (2031) | 14.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Therapeutika bei hereditärem Angioödem von Mordor Intelligence
Die Marktgröße für Therapeutika bei hereditärem Angioödem wird im Jahr 2026 auf 6,83 Milliarden USD geschätzt, ausgehend von einem Wert von 5,86 Milliarden USD im Jahr 2025, mit Projektionen von 14,69 Milliarden USD bis 2031, was einem Wachstum von 16,56 % CAGR über den Zeitraum 2026–2031 entspricht. Bahnbrechende orale Kallikrein-Inhibitoren, die zunehmende subkutane Selbstverabreichung und die erste Welle von Genbearbeitungsprogrammen erschließen eine erhebliche latente Nachfrage nach vorhersehbarer, patientenkontrollierter Prophylaxe. Die steigende Preissetzungsmacht bei Orphan-Arzneimitteln und wertbasierte Erstattungsmodelle stärken die Investitionsbereitschaft, während Spezialapotheken und Heiminfusionsnetzwerke historische Adhärenzbarrieren beseitigen. Nordamerika behält Vorteile als früher Marktteilnehmer in Bezug auf Zugang und Erstattung, doch Asien-Pazifik verzeichnet nun das schnellste Wachstum, da regionale Interessenvertretung und Diagnostik sich verbessern. Der Wettbewerbsfokus verlagert sich auf einmal täglich einzunehmende orale Therapieschemata, pädiatrische Formulierungen und einmalige kurative Gentherapien, was sowohl Chancen als auch Preisdruck schafft, da Kostenträger die langfristigen Budgetauswirkungen abwägen.
Wichtigste Erkenntnisse des Berichts
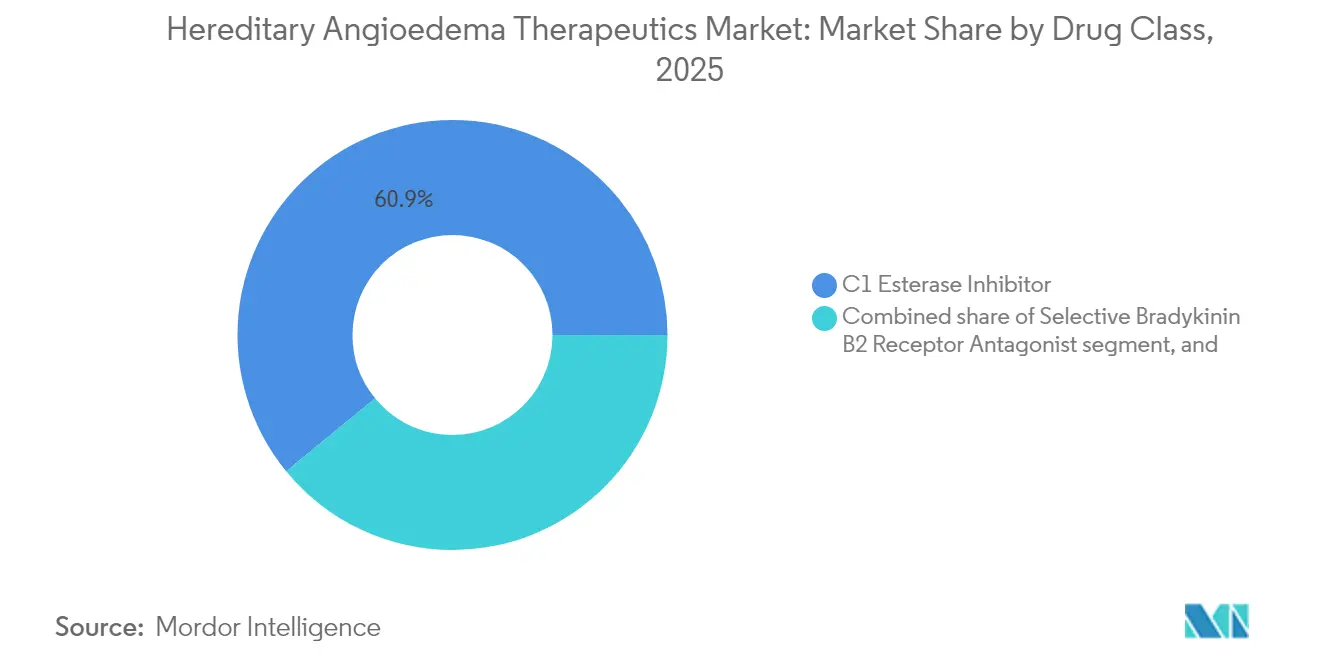
- Nach Wirkstoffklasse führten C1-Esterase-Inhibitoren mit einem Umsatzanteil von 60,92 % im Jahr 2025; Kallikrein-Inhibitoren werden voraussichtlich bis 2031 mit einer CAGR von 19,12 % wachsen.
- Nach Verabreichungsweg hielt die subkutane Verabreichung im Jahr 2025 einen Marktanteil von 51,48 % am Markt für Therapeutika bei hereditärem Angioödem, während orale Therapien voraussichtlich bis 2031 eine CAGR von 19,7 % verzeichnen werden.
- Nach Behandlungsart entfiel auf die Langzeitprophylaxe im Jahr 2025 ein Anteil von 56,85 % an der Marktgröße für Therapeutika bei hereditärem Angioödem, mit einer CAGR von 17,86 % bis 2031.
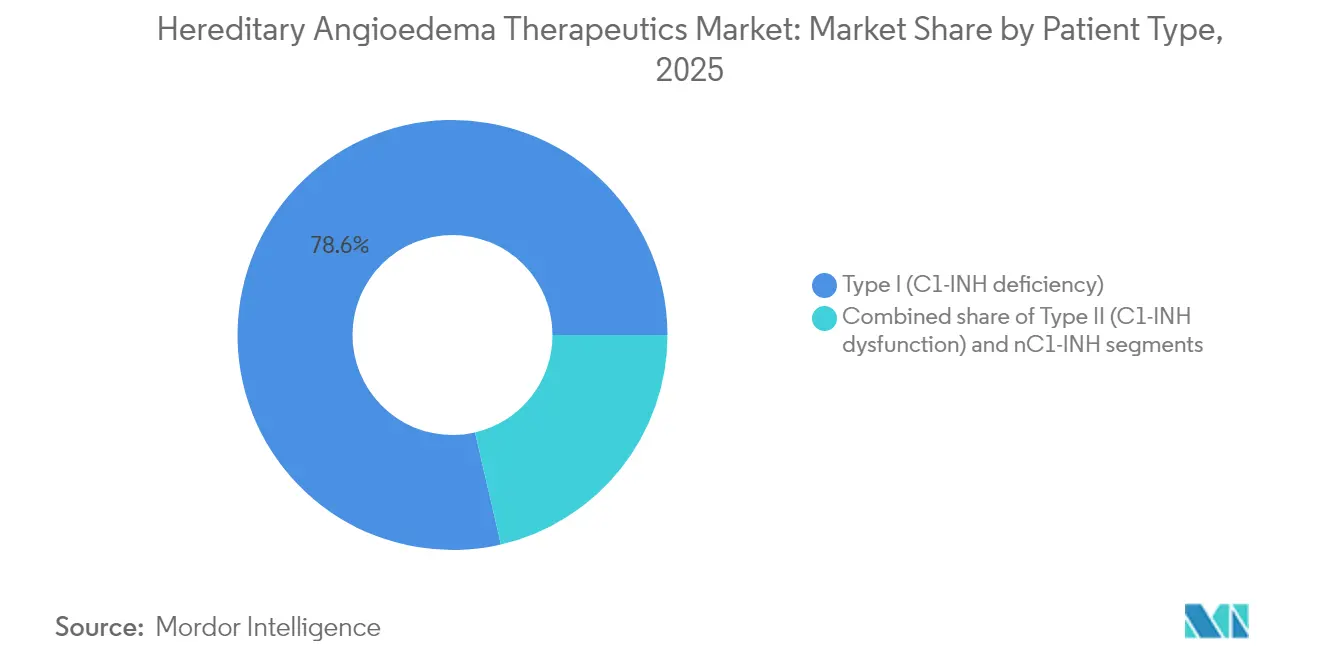
- Nach Patiententyp entfielen auf Typ-I-Fälle im Jahr 2025 78,62 % der Marktgröße für Therapeutika bei hereditärem Angioödem; nC1-INH-Patienten stellen die am schnellsten wachsende Kohorte mit einer CAGR von 17,55 % dar.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 79,55 % des Umsatzes, während Asien-Pazifik bis 2031 eine CAGR von 17,44 % erzielen dürfte.
- CSL Behring, Takeda und BioCryst kontrollierten gemeinsam den Großteil des weltweiten Umsatzes 2024, unterstützt durch vertikal integrierte Plasmaoperationen, breite Portfolios und aggressive Strategien zur Innovationen bei Verabreichungswegen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Analyse der Treiberwirkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Markteinführung erstklassiger oraler Kallikrein-Inhibitoren | +4.2% | Global, mit frühester Akzeptanz in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung der subkutanen C1-INH-Selbstverabreichung | +3.8% | Nordamerika und EU als Kernmärkte, Ausweitung auf Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Dynamik hinter Gensilencing- und CRISPR-Einmaltherapien | +2.9% | Zunächst Nordamerika und EU, globale Expansion geplant | Langfristig (≥4 Jahre) |
| Steigende Preissetzungsmacht bei Orphan-Arzneimitteln und Akzeptanz durch Kostenträger | +2.1% | Global, am stärksten in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Präzisionsmedizinischer Vorstoß für nC1-INH-HAE-Genotypisierung | +2.0% | Global, mit Pilotprogrammen in den USA, der EU und Japan | Mittelfristig (2–4 Jahre) |
| Ausbau der Heiminfusions- und Tele-Apotheken-Infrastruktur | +1.8% | Global, schnellste Akzeptanz in Hocheinkommensländern | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Markteinführung erstklassiger oraler Kallikrein-Inhibitoren
BioCrysts Berotralstat (Orladeyo) hat die einmal tägliche orale Prophylaxe normalisiert und erzielte 2024 einen Umsatz von 437 Millionen USD sowie einen weiteren Anstieg von 51 % im Jahresvergleich im ersten Quartal 2025. Junge, berufstätige Patienten bevorzugen die Tablettenform, was den Wechsel von injizierbaren Therapien beschleunigt; 70 % der US-amerikanischen Patienten mit hereditärem Angioödem wählen nun die orale Prophylaxe. Eine ausstehende FDA-Entscheidung über KalVistas Sebetralstat könnte die erste orale Bedarfsoption einläuten, wobei Phase-3-Daten eine Symptomlinderung innerhalb von 1,61 Stunden gegenüber 6,72 Stunden für Placebo zeigen[1]Eric Cromer et al., "Orales Berotralstat zur prophylaktischen Behandlung des hereditären Angioödems," nejm.org. Diese Dynamiken vergrößern den Markt für Therapeutika bei hereditärem Angioödem, indem sie bisher unterversorgte Segmente erschließen und die geografische Reichweite erweitern.
Zunehmende Nutzung der subkutanen C1-INH-Selbstverabreichung
CSL Behrings Haegarda reduzierte die Anfallshäufigkeit in Zulassungsstudien um 95 % und unterstützte eine globale Migration von der intravenösen Substitution zur patientenkontrollierten subkutanen Dosierung[2]CSL Behring, "Haegarda Klinische Übersicht," cslbehring.com. Heimprogramme senken die jährlichen Kosten pro Patient um 11,3 % und halten die technischen Fehlerquoten unter 2 %. Spezialapotheken bieten 24-Stunden-Hotlines und Pflegecoaching an, was die Adhärenz stärkt und Kapazitäten in Infusionszentren freisetzt. Pädiatrische Kohorten ab einem Alter von acht Jahren erreichen nun eine dauerhafte Prophylaxe außerhalb von Krankenhausumgebungen, was die Verbesserungen der Lebensqualität unterstreicht.
Dynamik hinter Gensilencing- und CRISPR-Einmaltherapien
Intellias NTLA-2002 erzielte über zwei Jahre eine mittlere Anfallsreduktion von 98 % ohne schwerwiegende unerwünschte Ereignisse, was auf eine potenzielle Einmaltherapie hindeutet. Ionis' Donidalorsen, ein Antisense-Oligonukleotid, lieferte bei monatlicher Dosierung eine Anfallsreduktion von 81 %. Diese Modalitäten versprechen, die lebenslangen Ausgaben von Millionen von Dollar auf eine einzige Intervention zu komprimieren, doch langfristige Sicherheitsüberwachung, Hochskalierung der Herstellung und Risikoverteilungsrahmen für Kostenträger werden die kommerziellen Zeitpläne bestimmen.
Steigende Preissetzungsmacht bei Orphan-Arzneimitteln und Akzeptanz durch Kostenträger
Jährliche Therapiekosten von über 500.000 USD werden durch dokumentierte Reduktionen der Anfallshäufigkeit um 77,0 % und Verbesserungen der Lebensqualitätskennzahlen um 59,5 % gestützt. Ergebnisbasierte Verträge knüpfen die Erstattung an gemessene Anfallsreduktionen, wodurch Anreize aufeinander abgestimmt und Innovationen aufrechterhalten werden. Fast-Track- und Breakthrough-Designierungen beschleunigen die FDA-Prüfung, während Europas zentralisierte Nutzenbewertungen die Seltenheit und Schwere von HAE bei Wertbestimmungen zunehmend anerkennen[3]US-amerikanische Behörde für Lebens- und Arzneimittel, "Programme für die Entwicklung seltener Krankheiten," fda.gov.
Analyse der Hemmnisauswirkungen*
| Analyse der Hemmnisauswirkungen | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe jährliche Therapiekosten (>500.000 USD/Patient) belasten Budgets | –3.1% | Global, am akutesten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte HAE-Expertise außerhalb erstklassiger akademischer Zentren | –2.4% | Global, insbesondere in ländlichen und Entwicklungsregionen | Langfristig (≥4 Jahre) |
| Kühlketten- und Plasmaversorgungsengpässe für C1-INH | –1.9% | Global, ausgeprägt in Regionen ohne lokale Fraktionierung | Mittelfristig (2–4 Jahre) |
| Regulatorische Unsicherheit für langwirksame monoklonale Antikörper in der Pädiatrie | –1.6% | Global, mit Auswirkungen auf Rechtsgebiete mit strengen pädiatrischen Vorschriften | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe jährliche Therapiekosten belasten Gesundheitsbudgets
Trotz starkem klinischen Nutzen können inkrementelle Kosten-Effektivitäts-Verhältnisse 150.000 USD pro QALY überschreiten, was herkömmliche Schwellenwerte in Frage stellt[4]Journal of Managed Care & Specialty Pharmacy, "Wirtschaftliche Belastung durch hereditäres Angioödem," jmcp.org. Reale Belege beziffern die direkten medizinischen Kosten auf rund 364.000 USD und die indirekten Verluste auf 52.500 USD pro Patient und Jahr, was öffentliche Kostenträger belastet und die Versorgungsabdeckung in einkommensschwachen Märkten einschränkt. Das Biosimilar-Potenzial ist durch Plasmaversorgungsengpässe und die komplexe Herstellung von Biologika begrenzt.
Begrenzte HAE-Expertise außerhalb erstklassiger akademischer Zentren
Fehldiagnosen und verzögerte Behandlungen bestehen fort, insbesondere in ländlichen Gebieten, in denen Allgemeinmediziner selten auf HAE treffen. Telemedizinische Konsultationen und regionale Konferenzen – wie das HAEi-Treffen 2024 in Manila mit Delegierten aus 25 Ländern – erweitern das Fachwissen von Spezialisten, befinden sich jedoch noch in einem frühen Stadium. Infrastrukturlücken in der Diagnostik und der Kühlkettenlogistik behindern einen gleichberechtigten Zugang und verlängern den ungedeckten Bedarf.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
C1-Esterase-Inhibitoren behaupten Dominanz inmitten von Kallikrein-InnovationenC1-Esterase-Inhibitoren generierten 2025 60,92 % des Umsatzes und verankerten die Marktgröße für Therapeutika bei hereditärem Angioödem bei 3,57 Milliarden USD. CSL Behrings Berinert und Haegarda sichern diese Position durch zuverlässige Wirksamkeit und umfangreiche Realdaten. Dennoch skalieren Kallikrein-Inhibitoren schneller mit einer CAGR von 19,12 %, angeführt von BioCrysts oralem Berotralstat, das 2024 einen Umsatz von 437 Millionen USD erzielte. Mit modularen oralen, subkutanen und langwirksamen monoklonalen Formaten in der späten Pipeline sind Kallikrein-Wirkstoffe positioniert, um im Prognosezeitraum inkrementelle Marktanteile im Markt für Therapeutika bei hereditärem Angioödem zu gewinnen.
Die Patientenpräferenz lenkt die Kapitalallokation in Richtung oraler Verbindungen und Injektabilia mit langen Intervallen, was konventionelle plasmabasierte Segmente unter Druck setzt. Dennoch schützen plasmafreies rekombinantes C1-INH (Ruconest) und Strategien zur Diversifizierung der Versorgung die etablierten Anbieter vor Beschaffungsengpässen und dem Risiko von Infektionskrankheiten, was bis 2030 eine Zwei-Säulen-Klassendynamik aufrechterhält.


Nach Verabreichungsweg:
Subkutane Verabreichung gewinnt an Boden, während orale Therapien sich beschleunigenSubkutane Produkte trugen 2025 51,48 % des Marktanteils für Therapeutika bei hereditärem Angioödem bei, was 3,02 Milliarden USD entspricht, und unterstreichen eine jahrzehntelange Verlagerung hin zur Heimdosierung. Schulungsabschlussquoten von über 98 % validieren das Modell, während gesundheitsökonomische Studien jährliche Einsparungen von 11,30 % gegenüber der krankenhausbasierten intravenösen Versorgung bestätigen. Gleichzeitig expandiert die orale Verabreichung mit einer CAGR von 19,7 % und ist auf dem Weg, bis 2031 4,72 Milliarden USD zu überschreiten, angetrieben durch Berotralstat und die erwartete Zulassung von Sebetralstat.
Intravenöse Behandlungen bleiben, obwohl rückläufig, für Notaufnahmen und für Patienten, die eine sofortige Hochdosisintervention benötigen, unverzichtbar. Zukünftige Pipeline-Wirkstoffe, die auf Granulatformulierungen für Kinder im Alter von 2–11 Jahren abzielen, werden die orale Reichweite weiter ausbauen und patientenzentrierte Versorgungsverläufe stärken.
Nach Behandlungsart:
Langzeitprophylaxe verlängert die MarktdynamikDie Langzeitprophylaxe entfiel 2025 auf 56,85 % des Umsatzes und verankerte die Marktgröße für Therapeutika bei hereditärem Angioödem bei 3,33 Milliarden USD. Ärzte bevorzugen nun präventive Therapieschemata, da Realweltstudien 77,00 % weniger Anfälle und eine um 52,00 % geringere Inanspruchnahme von Notaufnahmen im Vergleich zu Bedarfsansätzen zeigen. Die Akzeptanz beschleunigt sich, da einmal täglich orales Berotralstat und alle vier Wochen subkutanes Lanadelumab logistische Barrieren beseitigen und Prophylaxeverschreibungen auf die Hälfte aller behandelten Patienten in den USA steigen lassen. Mit einer CAGR von 17,86 % bis 2031 wird die Prophylaxe die größte absolute Dollarzuwachsrate generieren, während Genbearbeitungskandidaten das Segment letztendlich komprimieren könnten, indem sie die chronische Dosierung in eine Einmaltherapie umwandeln.
Nach Patiententyp:
Dominanz von Typ I trifft auf präzises Wachstum bei nC1-INHTyp-I-Fälle hielten 2025 78,62 % des Umsatzes, was 4,61 Milliarden USD entspricht, und spiegeln klare Diagnosekriterien und reichhaltige Therapieoptionen wider. Die nC1-INH-Kohorte ist klein, wächst aber mit einer CAGR von 17,55 %, da die Sequenzierung der nächsten Generation Mutationen in F12 und anderen Genen aufdeckt, die zuvor durch Standardtests nicht erkannt wurden. Erfolge außerhalb der Zulassung mit Berotralstat sowie aufkommende Antisense-Wirkstoffe signalisieren bevorstehende Labelausweitungen, die den nC1-INH-Anteil bis 2031 auf über 10,00 % heben könnten, was dem Markt für Therapeutika bei hereditärem Angioödem frisches Volumen zuführt.
Nach Vertriebskanal:
Krankenhausapotheken behalten die Kontrolle, während Online-Plattformen stark wachsenKrankenhausapotheken dispensierten 2025 45,32 % des weltweiten Umsatzes, ein Anteil von 2,66 Milliarden USD, der durch Initiierungsprotokolle und Bestandsanforderungen in der Akutversorgung getrieben wird. Online- und Spezial-Heimplattformen sind der Wachstumsmotor und wachsen mit einer CAGR von 18,49 %, da sichere Kühlkettenkuriere und E-Rezept-Portale monatliche Nachfüllungen vereinfachen. Digitale Kanäle bündeln Pflegecoaching, Adhärenztracking und automatische Nachfüllerinnerungen, reduzieren verpasste Dosen um 30,00 % und stärken die Unterstützung durch Kostenträger. Da immer mehr Patienten auf orale Prophylaxe umsteigen, wird der Online-Anteil voraussichtlich nach 2028 die Krankenhauskanäle überholen und den Markt für Therapeutika bei hereditärem Angioödem weiter dezentralisieren.
Geografische Analyse
Markt für hereditäres Angioödem-Therapeutika in Nordamerika
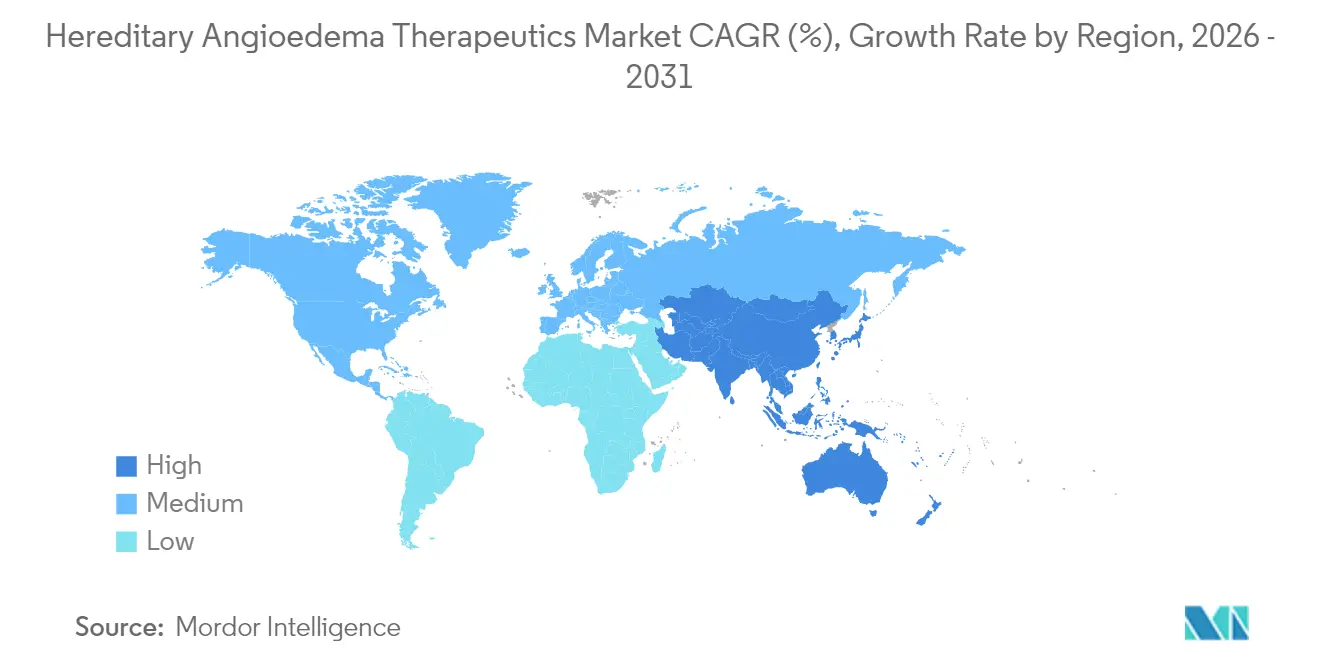
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 79,55 %, was auf eine robuste Erstattungslandschaft, beschleunigte regulatorische Zulassungsverfahren und eine dichte Spezialapotheken-Infrastruktur zurückzuführen ist. Mehr als 1.200 US-amerikanische Ärzte haben Berotralstat eingesetzt, und die Ausrichtung der Kostenträger auf ergebnisbasierte Verträge sichert eine hohe Therapietreue. Kanada nutzt provinzielle Arzneimittellisten für die Kostenübernahme, während Mexikos Medizintourismus-Korridore regionale HAE-Patienten anziehen, die fortschrittliche Therapieregime suchen.
Markt für hereditäres Angioödem-Therapeutika in Europa
Europa weist eine ausgereifte Marktdurchdringung auf, wobei ein kontinuierlicher Produktwechsel das Wertwachstum aufrechterhält. Die positive Stellungnahme der EMA zu Garadacimab und die pädiatrische Zulassung von Lanadelumab durch die MHRA unterstreichen die regulatorische Dynamik. Frankreichs Programm für den frühen Zugang meldete nach sechs Monaten klinisch bedeutsame Verbesserungen der Lebensqualität bei 65 % der Patienten, was das Vertrauen der Kostenträger stärkt.
Markt für hereditäres Angioödem-Therapeutika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 17,44 %, angetrieben durch regulatorische Klarheit in Japan, Chinas wachsendes Katalog seltener Krankheiten und interessenvertretungsgetriebenes Bewusstsein. Der HAEi-Gipfel 2024 in Manila zeigte kollaborative Bemühungen in 25 Nationen auf, obwohl Heterogenität bei Diagnostik und Erstattung weiterhin Hürden darstellen. Investitionen in regionale Plasmafraktionierung und telemedizinische Bildungsplattformen sollen Versorgungs- und Kompetenzlücken im Laufe der Zeit verringern.

Regulatorisches Umfeld
Die Regulierung von Therapeutika für das hereditäre Angioödem (HAE) wird durch Zulassungswege für seltene Erkrankungen geprägt, die die Prüfung beschleunigen und kommerzielle Anreize bieten. Die Orphan-Drug-Bezeichnung bleibt in den wichtigsten Jurisdiktionen (FDA und EMA) ein zentraler Hebel, und in der EU bietet sie Entwicklungsunterstützung und Marktexklusivität, die im Bereich HAE genutzt wurden, einschließlich der 2024 vergebenen EMA-Orphan-Bezeichnungen (EU/3/24/2898 im Februar 2024 und EU/3/24/2979 im November 2024).
Jüngste Zulassungen deuten darauf hin, dass sich Regulierungsbehörden auf die Verringerung der Behandlungslast durch lang wirkende Prophylaxe und orale Optionen für breitere Altersgruppen konzentrieren. In den Vereinigten Staaten genehmigte die FDA im Juni 2025 CSLs Andembry (Garadacimab-gxii) als prophylaktische HAE-Behandlung für Patienten ab 12 Jahren, und die britische MHRA genehmigte im Juli 2025 KalVistas Ekterly (Sebetralstat) zur Behandlung akuter Attacken bei Patienten ab 12 Jahren. In der EU untermauern Marktzulassungen wie die von Otsuka Pharmaceutical Netherlands B.V. für Dawnzera (Januar 2026, zur routinemäßigen Prävention wiederkehrender Attacken bei Patienten ab 12 Jahren) einen sich über mehrere Regionen erstreckenden Expansionspfad, der zunehmend von Abstimmungsmechanismen und strukturierter Evidenzgenerierung nach der Zulassung abhängt.
Wettbewerbslandschaft
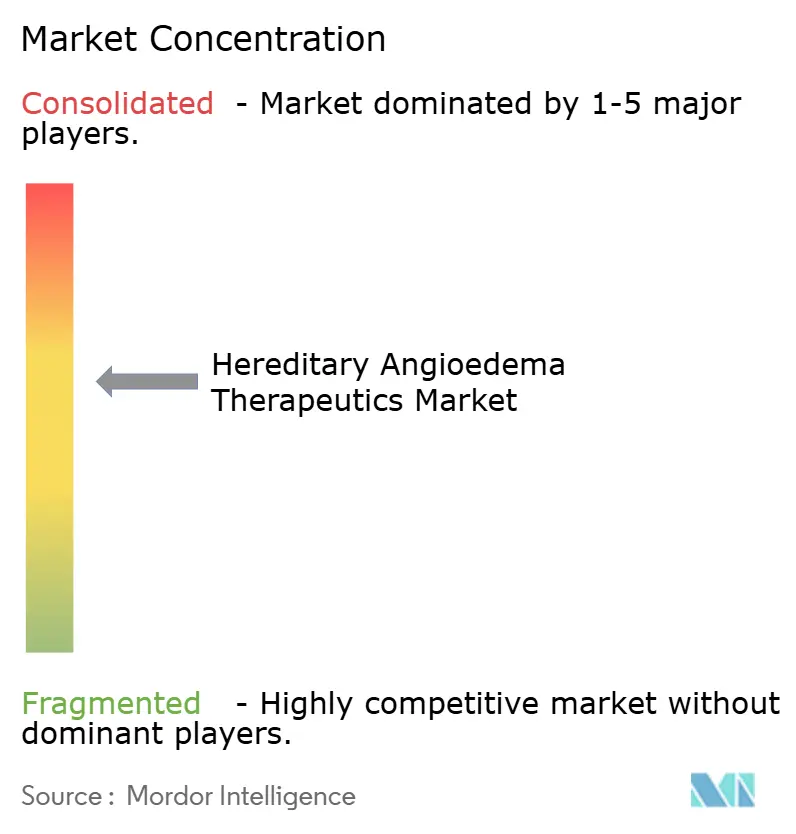
Die Marktkonzentration ist moderat, wobei CSL Behring, Takeda und BioCryst den Löwenanteil durch differenzierte Portfolios und integrierte Lieferketten auf sich vereinen. CSL Behrings vertikale Integration von Plasma bis zum Produkt bietet Kostenvorteile und Markteintrittsbarrieren. Takeda sichert seine Positionierung durch die breiteste globale Reichweite für Lanadelumab, das kürzlich auf pädiatrische Populationen ausgeweitet wurde. BioCryst profitiert von der erstklassigen oralen Prophylaxe, wobei der Umsatz 2025 auf der Grundlage einer starken Akzeptanz in den USA und der EU voraussichtlich 600 Millionen USD übersteigen wird.
Aufkommende Disruptoren konzentrieren sich auf Präzision und Komfort. Intellias CRISPR-Programm strebt eine Einmaltherapie an, während KalVista auf orale Bedarfslinderung abzielt. Ionis nutzt Antisense-Technologie, um Wirksamkeit und Dosierungskomfort in Einklang zu bringen. Digitale Gesundheitsüberlagerungen für Adhärenzmonitoring und KI-gestützte Anfallsvorhersage sind aufkommende Differenzierungsmerkmale, doch die Integration über Therapie- und Serviceschichten hinweg befindet sich noch in einem frühen Stadium.
Marktführer in der Branche für Therapeutika bei hereditärem Angioödem
Takeda Pharmaceutical Co. Ltd
CSL Behring
Pharming Group NV
BioCryst Pharmaceuticals
KalVista Pharmaceuticals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für hereditäres Angioödem-Therapeutika
- CSL Behring
- Takeda Pharmaceutical Co Ltd
- Sanofi
- Pharming Healthcare
- BioCryst Pharmaceuticals
- Attune Pharmaceuticals
- Ionis Pharmaceuticals
- KalVista Pharmaceuticals
- Adverum Biotechnologies
- Cipla
- Arrowhead Pharmaceuticals
- Astria Therapeutics Inc.
- Grifols
- Swedish Orphan Biovitrum (SOBI)
- Regeneron Pharmaceuticals
- CSL Vifor
- Bayer
- Novartis
- Merck
- Roche
Lesen Sie die Analyse der hereditäres Angioödem-Therapeutika-Unternehmen

Marktchancen und Zukunftsaussichten
Weißer Raum besteht weiterhin an der Schnittstelle von Bequemlichkeit und Versorgungslücken, insbesondere bei oraler Bedarfstherapie, pädiatrischen Formulierungen und neuen Prophylaxemechanismen, die die Verabreichungskomplexität gegenüber intravenösen oder häufigen Injektionen verringern. Die FDA-Zulassung von KalVistas Ekterly (Sebetralstat) im Juli 2025 etablierte eine orale Bedarfsoption für Patienten ab 12 Jahren, unterstützt den Wechsel von injizierbaren Akuttherapien und erweitert die Behandlungsauswahl in Märkten mit ausgereifter Spezialdistribution. Parallel dazu bewegt sich die Innovation bei Produktformaten auch in Richtung Heimanwendung, einschließlich der von der EMA im Februar 2025 zugelassenen Fertigpen-Option für Takedas Takhzyro (Lanadelumab) für Patienten ab 12 Jahren.
Ein zweiter Chancenbereich ist der Übergang von der Pipeline zur Markteinführung für Modalitäten der nächsten Generation und Prophylaxe mit langen Intervallen, was sich bereits in der regulatorischen Aktivität widerspiegelt. Im April 2026 leitete Intellia eine rollierende BLA-Einreichung bei der FDA für Lonvoguran Ziclumeran (Lonvo-z) als einmalige Gen-Editing-Behandlung ein, und im Juli 2026 meldete Pharvaris die Annahme des NDA für Deucrictibant mit sofortiger Freisetzung zur Bedarfsbehandlung durch die FDA (mit einem PDUFA-Zieltermin vom 23. April 2027). Diese Schritte verdeutlichen aktive Entwicklungs- und Prüfpfade, die Investitionen in Herstellungsbereitschaft, Vertragsinfrastruktur mit Kostenträgern und Real-World-Evidence-Programme begünstigen, um die Akzeptanz in heterogenen Erstattungssystemen zu unterstützen, insbesondere außerhalb von Tier-1-Universitätszentren, wo die Diagnose- und Spezialistenkapazität weiterhin eine Einschränkung darstellt.
Recent Industry Developments in Markt für hereditäres Angioödem-Therapeutika
- Juli 2026: Pharvaris gab die Annahme seines NDA durch die FDA für Deucrictibant-Sofortfreisetzungskapseln zur Bedarfsbehandlung von Attacken des hereditären Angioödems bekannt, mit einem PDUFA-Zieltermin vom 23. April 2027. Die Einreichung stärkt die Reihe oraler, vom Patienten kontrollierter Notfalltherapieoptionen und erhöht die Bedeutung der Differenzierung hinsichtlich Geschwindigkeit der Linderung, Verträglichkeit und Zugangspositionierung neben etablierten Akutoptionen.
- Juli 2025: Die britische MHRA genehmigte KalVistas Ekterly (Sebetralstat) zur Behandlung von Attacken des hereditären Angioödems bei Patienten ab 12 Jahren. Die Zulassung erweitert den regulierten Zugang zu einer oralen Bedarfsoption in einem wichtigen europäischen Markt, unterstützt eine Verlagerung von injektionsgeführten Akutversorgungspfaden und stärkt die Vertrautheit von Kostenträgern und Leistungserbringern mit oralen Notfalltherapien.
- November 2024: Die Europäische Arzneimittel-Agentur gewährte eine Orphan-Bezeichnung für ein Arzneimittel zur Behandlung des hereditären Angioödems (EU/3/24/2979). Die Orphan-Bezeichnung unterstützt anhaltende Pipeline-Investitionen durch Anreize und wissenschaftliche Unterstützung und verstärkt den stetigen Zufluss neuer Wirkmechanismen und Formulierungen in die späte Entwicklungsphase.


Markt für hereditäres Angioödem-Therapeutika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus verschreibungspflichtigen Therapien zur Vorbeugung oder Behandlung von Attacken des hereditären Angioödems, einschließlich C1-Esterase-Inhibitor-Therapien und auf den Bradykinin- oder Kallikrein-Signalweg gerichteten Arzneimitteln, über wichtige Regionen und Versorgungsumgebungen hinweg.
Ausgeschlossene Bereiche: Diagnostische Tests, genetische Screenings, nicht verschreibungspflichtige Symptomlinderer und nicht-kommerzielle Gen-Editing-Plattformen sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Wirkstoffklasse
- C1-Esterase-Inhibitor
- Selektiver Bradykinin-B2-Rezeptor-Antagonist
- Kallikrein-Inhibitor
- Andere Wirkstoffklassen
- Nach Verabreichungsweg
- Intravenös
- Subkutane Injektion
- Oral
- Nach Behandlungsart
- Akut / bei Bedarf
- Langzeitprophylaxe
- Nach Patiententyp
- Typ I (C1-INH-Mangel)
- Typ II (C1-INH-Dysfunktion)
- nC1-INH (Typ III und andere)
- Nach Vertriebskanal
- Krankenhausapotheken
- Spezial- und Heiminfusionsapotheken
- Online-Apotheken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit begann mit der Kartierung der Nutzung von Therapien gegen das hereditäre Angioödem (HAE) in akuten und prophylaktischen Anwendungsbereichen, damit dieselbe Behandlung nicht doppelt in den Jahresumsätzen gezählt wird. Öffentliche Quellen wurden verwendet, um den Nachfragepool und typische Behandlungsmuster zu verankern, einschließlich Referenzen zu seltenen Erkrankungen von NIH und NORD, Arzneimittelkennzeichnungen von FDA und EMA sowie übergeordneten Gesundheitsstatistiken von CDC und OECD.
Anschließend haben wir peer-begutachtete klinische Literatur überprüft, um Attackenhäufigkeit, geeignete Patientenkohorten und Wechselmuster zu verstehen, die die annualisierte Therapienutzung beeinflussen. Für kommerzielle Signale stützten wir uns auf Unternehmensmeldungen, Investorenpräsentationen und seriöse Presse, um Preisentwicklung, Zeitpunkt der Markteinführung und Zugangsdynamik zu erfassen. Diese Eingaben wurden mit einem kostenpflichtigen Abonnement für Unternehmensfinanzdaten und einer kostenpflichtigen Patentdatenbank zur Bewertung der Pipeline-Reife abgeglichen. Die hier aufgeführten Quellen dienen nur zur Veranschaulichung, und weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wurde genutzt, um zu bestätigen, welcher Anteil der diagnostizierten HAE-Patienten behandelt wird, wie oft Therapien in der realen Praxis eingesetzt werden und wo sich Erstattung oder Verfügbarkeit auf die Nachfrage auswirken. Interviews und Umfragen umfassten eine Mischung aus Klinikern, Kostenträgern und Experten auf der Vertriebsseite in Amerika, EMEA und APAC. Die Eingaben wurden verwendet, um Annahmen zu Therapiemix, Persistenz und Nettopreisgestaltung (nach üblichen Rabatten) anzupassen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 12% | APAC: 41% |
| Mittleres Segment: 56% | Funktions-/Bereichsleiter: 30% | EMEA: 33% |
| Kleinere Akteure: 17% | Manager: 58% | Amerika: 26% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mit einem Top-down-Ansatz erstellt, bei dem diagnostizierte Prävalenz und Behandlungsraten den adressierbaren Patientenpool definieren. Die jährliche Therapienachfrage wird dann anhand typischer Dosierungsschemata und Attackenmanagementmuster geschätzt. Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert, einschließlich stichprobenbasierter Umsatzaggregationen aus öffentlichen Unternehmensangaben, sowie einer Plausibilitätsprüfung von ASP mal Volumen für wichtige Therapieklassen in großen Märkten.
Die verfolgten Modelleingaben umfassten die diagnostizierte HAE-Prävalenz nach Region, die Aufteilung von Bedarfs- versus Prophylaxenutzung, die durchschnittliche Anzahl behandelter Attacken pro Jahr, die Dosierungshäufigkeit nach Verabreichungsweg, die Nettopreisentwicklung nach Vertragsabschluss und den erwarteten Zeitpunkt der Akzeptanz neuerer oraler oder injizierbarer Optionen. Wo für kleinere Länder keine direkten Volumenindikatoren verfügbar waren, wurden Proxy-Annahmen anhand der Spezialistendichte und des Erstattungszugangs angewendet und während der Überprüfung wieder auf regionale Gesamtwerte normalisiert.
Die Prognose stützte sich auf Szenarioanalysen, da das Wachstum durch Bewusstsein und Diagnose, Prophylaxeakzeptanz und Verschiebungen im Therapiemix beeinflusst wird und nicht durch einen einzigen Makrofaktor. Die Vorwärtskurve wurde durch das geleitet, was Experten als realistische Akzeptanzbeschränkungen beschrieben, und sie wurde gegen erwartete Label-Erweiterungen und Zugangsänderungen getestet, die die Anzahl der behandelten Patienten beeinflussen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie berichteten Therapieumsätzen, regionalem Zeitpunkt der Markteinführung und bekannten Preisspannen überprüft. Bei größeren Abweichungen führten wir einen zweiten Durchgang durch den Patientenpool und die Therapiemix-Annahmen durch. Wenn Ausreißer auftraten, kontaktierten wir ausgewählte Interviewpartner erneut, um festzustellen, ob die Veränderung mit dem Zugang, der Dosierungspraxis oder einem einmaligen Berichtseffekt zusammenhing.
Vor der endgültigen Freigabe durchlief das Modell mehrstufige Analystenüberprüfungen, wobei Eingaben, Formeln und Währungsumrechnungen erneut geprüft wurden, gefolgt von einer abschließenden Plausibilitätsprüfung anhand der neuesten öffentlichen Aktualisierungen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie neuen Zulassungen, größeren Sicherheitsänderungen oder bedeutenden Preisverschiebungen. Eine abschließende Überprüfung wird unmittelbar vor der Lieferung durchgeführt, damit Kunden die aktuellste verfügbare Sicht erhalten.
Marktgröße für Therapeutika des hereditären Angioödems von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Therapeutika des hereditären Angioödems können stark voneinander abweichen, selbst wenn dieselbe Erkrankung behandelt wird, da die berücksichtigten Produkte, der Zeitpunkt und die Preisannahmen nicht einheitlich sind. Diese Unterschiede spiegeln auch wider, ob veröffentlichte Gesamtwerte sich nur auf behandelte Patienten konzentrieren oder auf breitere verwandte Nachfragepools ausgeweitet werden.
Diagnostik und genetisches Screening liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, und diese engere, ausschließlich auf Therapien fokussierte Definition ist ein häufiger Grund dafür, dass Gesamtwerte nicht mit Zahlen übereinstimmen, die Test-, Überwachungs- und Verschreibungsumsätze vermischen. Darüber hinaus verwenden einige Schätzungen Listenpreise und gleichmäßige Wachstumsannahmen, während andere Nettopreisgestaltung, attackenratengetriebene Nutzung und schnelleren Wechsel zu langfristiger Prophylaxe modellieren, was den Basisjahrwert und die Wachstumskurve verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,83 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 3,60 Mrd. USD (2025) | Verwendet 2025 als Basisjahr und scheint ein breiteres Behandlungsuniversum sowie eine gleichmäßigere Preisentwicklung anzuwenden, mit begrenzter Transparenz hinsichtlich Nettopreisgestaltung, Persistenz und attackengetriebener Nutzungsanpassungen. |
| Branchenforschungsgruppe B | 3,41 Mrd. USD (2025) | Stützt sich auf einen Ausgangspunkt von 2025 mit langsameren Wachstumserwartungen, und die öffentliche Zusammenfassung klärt nicht, wie Prophylaxeakzeptanz, Verabreichungswegwechsel und Rabattierung im Umsatzaufbau behandelt werden. |
Die Streuung spiegelt hauptsächlich wider, wie Umfang und Zeitrahmen festgelegt werden und wie Nutzung und Preisgestaltung in Jahresumsätze umgesetzt werden. Indem das Modell nachvollziehbar an behandelte Patienten, Dosierungsmuster und realistische Nettopreisbewegungen gebunden bleibt, bleibt die Schätzung leicht zu überprüfen und zu wiederholen, wenn neue Therapien oder Zugangsänderungen auftreten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle globale Markt für Therapeutika bei hereditärem Angioödem?
Der globale Markt für Therapeutika bei hereditärem Angioödem wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von 16,56 % verzeichnen.
Wie groß ist der aktuelle Markt für Therapeutika bei hereditärem Angioödem?
Der Markt wurde 2026 auf 6,83 Milliarden USD bewertet und wird voraussichtlich bis 2031 14,69 Milliarden USD erreichen.
Welche Region wird bis 2031 das schnellste Wachstum verzeichnen?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 17,44 % wachsen und damit alle anderen Regionen übertreffen.
Welche Behandlungsklasse hält heute den größten Umsatzanteil?
C1-Esterase-Inhibitoren entfielen 2025 auf 60,92 % des weltweiten Umsatzes.
Wie schnell wachsen orale Kallikrein-Inhibitoren?
Orale Kallikrein-Inhibitoren wachsen mit einer CAGR von 19,12 %, unterstützt durch eine starke Akzeptanz von Berotralstat.
Wie hoch sind die typischen jährlichen Therapiekosten für Patienten mit hereditärem Angioödem?
Die jährlichen Prophylaxekosten übersteigen häufig 500.000 USD pro Patient, was den Budgetdruck für Kostenträger erhöht.
Welche Unternehmen dominieren die Wettbewerbslandschaft?
CSL Behring, Takeda und BioCryst kontrollierten gemeinsam knapp über 60 % des weltweiten Umsatzes 2025.
Seite zuletzt aktualisiert am:



