
Hydrazinhydrat-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 238.44 Kilotonn |
| Marktvolumen (2031) | 327.62 Kilotonn |
| Wachstumsrate (2026 - 2031) | 6.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
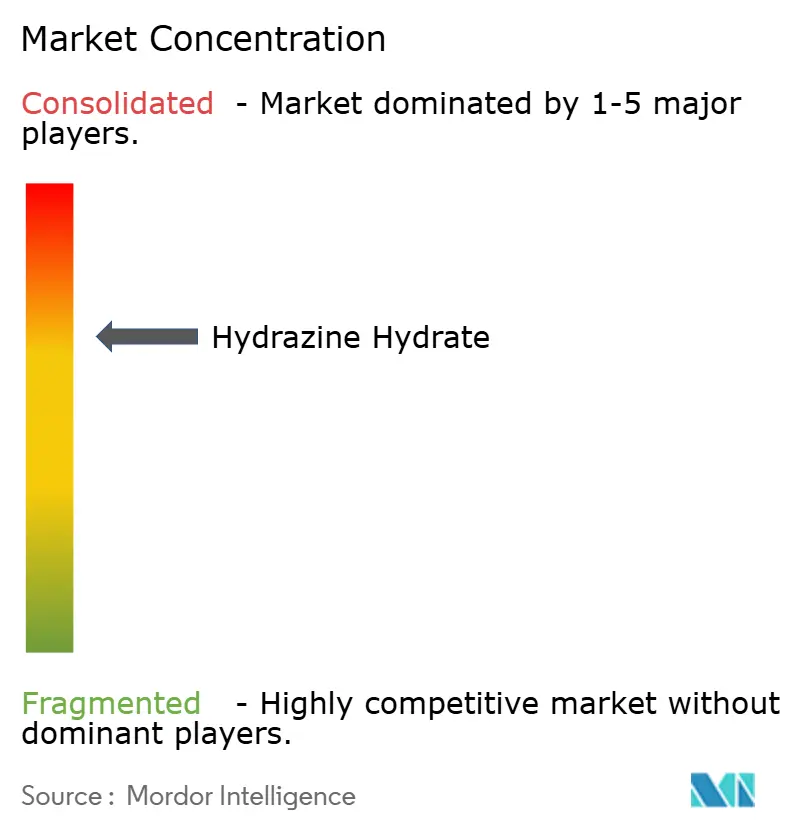
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hydrazinhydrat-Marktanalyse von Mordor Intelligence
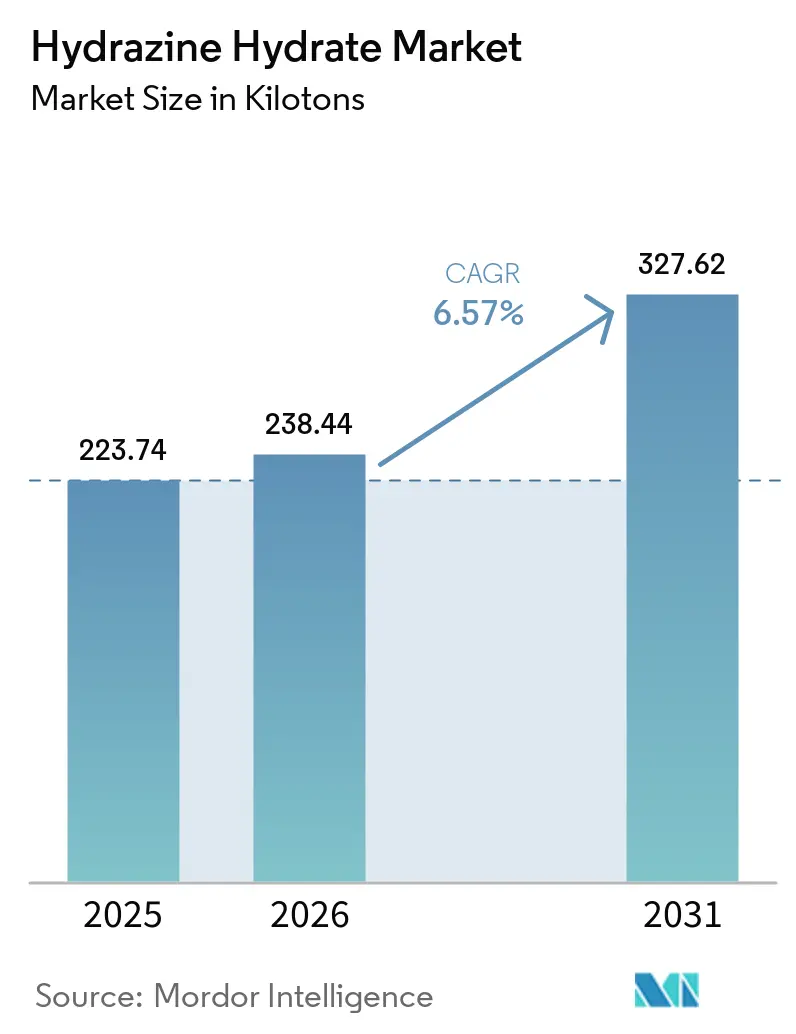
Die Hydrazinhydrat-Marktgröße wurde im Jahr 2025 auf 223,74 Kilotonnen bewertet und wird voraussichtlich von 238,44 Kilotonnen im Jahr 2026 auf 327,62 Kilotonnen bis 2031 wachsen, mit einer CAGR von 6,57 % während des Prognosezeitraums (2026–2031). Starke Impulse kommen aus der Polymerisation, der Verwendung als Treibmittel, der wachsenden pharmazeutischen API-Produktion und den erstmaligen Installationen von direkten Hydrazin-Brennstoffzellen. Prozessinnovationen – insbesondere beim H₂O₂–Ketazin-Verfahren – senken weiterhin den Energieverbrauch und die Abfallströme und verbessern die Kostenposition integrierter Hersteller. Die wachsende Nachfrage nach hochreinen Qualitäten in der Luft- und Raumfahrt sowie der Verteidigung hält die Margen stabil, selbst wenn konventionelle industrielle Anwendungen einer strengeren Umweltprüfung unterliegen. Technologielizenzierung, Rohstoffintegration und standortbezogene Wasserstoffperoxid-Kapazität entwickeln sich zu entscheidenden Wettbewerbsdifferenzierungsmerkmalen im Hydrazinhydrat-Markt.
Wichtigste Erkenntnisse des Berichts
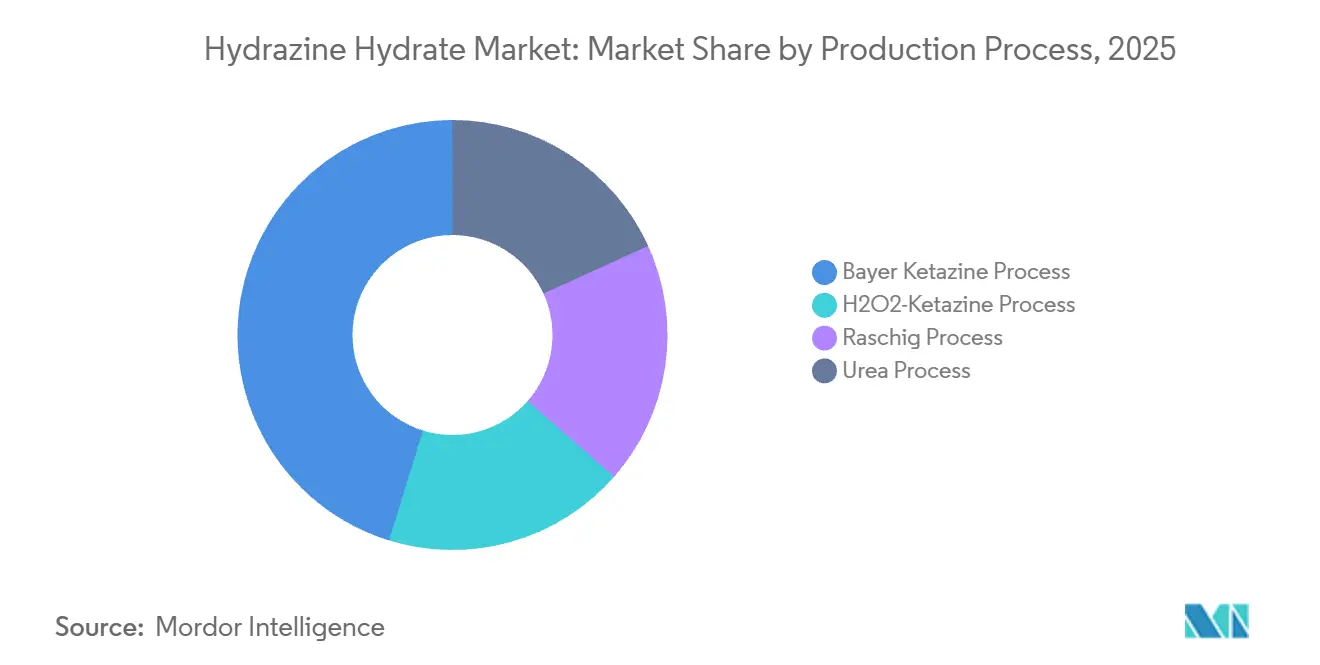
- Nach Produktionsprozess führte der Bayer-Ketazin-Prozess mit einem Hydrazinhydrat-Marktanteil von 45,23 % im Jahr 2025, während der H₂O₂–Ketazin-Prozess bis 2031 die schnellste CAGR von 7,29 % verzeichnen soll.
- Nach Konzentration entfiel auf die 80–100 %-Qualität im Jahr 2025 ein Anteil von 51,82 % an der Hydrazinhydrat-Marktgröße, und die 100 % wasserfreie Kategorie soll zwischen 2026 und 2031 mit einer CAGR von 7,36 % wachsen.
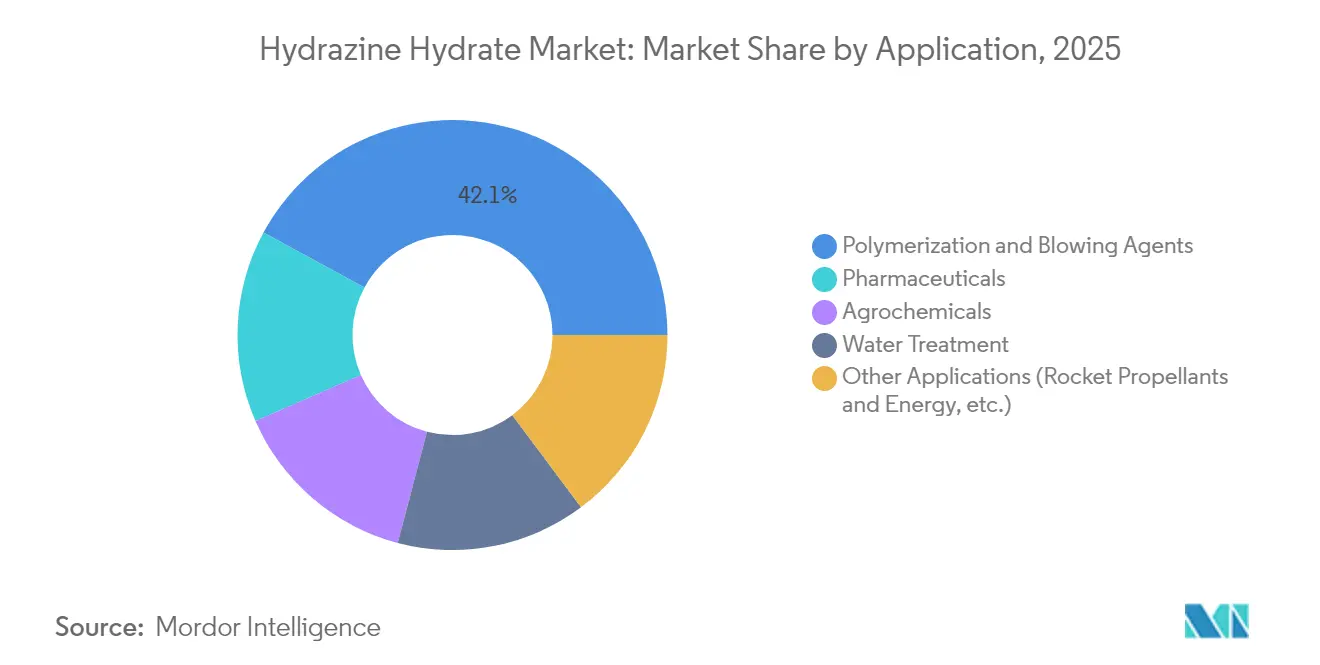
- Nach Anwendung entfielen auf Polymerisations- und Treibmittel im Jahr 2025 42,10 % des Umsatzanteils; der Bereich „sonstige Anwendungen” – der Raketentreibstoffe und Energiesysteme umfasst – weist mit 7,68 % CAGR bis 2031 die höchste Wachstumsaussicht auf.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 52,70 % am Hydrazinhydrat-Markt und soll bis 2031 mit einer CAGR von 7,18 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberfaktoren und ihrer Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage von Polymerisations- und Treibmittelherstellern | +1.80% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung der pharmazeutischen API-Produktion | +1.20% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Strengere globale Abwassernormen fördern die Nutzung in der Wasseraufbereitung | +0.90% | Global, insbesondere in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Einsatz hydrazinbasierter Korrosionsinhibitoren in stationären Brennstoffzellen | +0.70% | Nordamerika und EU, mit Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Prozessinnovationen senken die Energiekosten des H₂O₂-Ketazin-Verfahrens | +0.60% | Global, angeführt von Technologieführern in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage von Polymerisations- und Treibmittelherstellern
Regulatorische Ausstiegsprogramme für Fluorkohlenwasserstoffe mit hohem Treibhauspotenzial (GWP) haben Polymerhersteller dazu veranlasst, auf hydrazinbasierte chemische Treibmittel umzusteigen, was dem Hydrazinhydrat-Markt eine nachhaltige Volumenperspektive verschafft. Die Nachfrage ist besonders ausgeprägt bei Hart- und Weichpolyurethanschäumen, die in der Gebäudedämmung und bei der Leichtbauweise in der Automobilindustrie eingesetzt werden. Hydrazins Doppelrolle als Kettenverlängerer und Stabilisator vereinfacht die Formulierung und verbessert die Zellgleichmäßigkeit, was Verarbeitern hilft, strengere Energieeffizienznormen zu erfüllen[1]. Schaumhersteller, die auf Fluorolefine der vierten Generation umsteigen, behalten in der Regel Hydrazinsysteme bei, da die Verarbeitungsfenster überlappen, was Umrüstungskosten begrenzt. Biobasierte Polymerinitiativen schaffen eine weitere Nachfragekomponente, da Hersteller erneuerbare Rohstoffe testen, die mit hydrazinvermittelten Reaktionen kompatibel sind.
Ausweitung der pharmazeutischen API-Produktion
Nationale Rückverlagerungsstrategien, die in den Vereinigten Staaten und Europa vorangetrieben werden, haben eine Welle von Investitionen in die Durchfluss-Fertigung ausgelöst, die der Fließchemie-Kompatibilität von Hydrazinhydrat zugutekommen. Die Verbindung ist zentral für die Synthese modifizierter Nukleoside und Nukleotide, die heute in antiviralen und onkologischen Pipelines eingesetzt werden. China und Indien bauen weiterhin Mehrzweck-API-Blöcke aus und festigen Asien-Pazifiks Führungsrolle im Hydrazinhydrat-Markt. Neuartige fluoreszenzarme Sonden ermöglichen eine Echtzeiterkennung von Hydrazin in Reaktoren, was die Qualitätskontrolle schärft und Chargenausfälle minimiert. Lange Arzneimittelentwicklungszeiten sichern berechenbare Abnahmen und schützen die pharmazeutische Nachfrage vor kurzfristigen Schwankungen in anderen Endmärkten.
Strengere globale Abwassernormen fördern die Nutzung in der Wasseraufbereitung
Energieerzeuger und Prozessanlagen intensivieren die Aufbereitungsprogramme für Kesselspeisewasser, da die Regulierungsbehörden die Einleitungsgrenzwerte für Eisen, Kupfer und gelösten Restsauerstoff verschärfen. Hydrazin bleibt der schnellste verfügbare Sauerstofffänger, der harmlosen Stickstoff und Wasser bildet und gleichzeitig als pH-Puffer wirkt – ein doppelter Vorteil, der Betreibern hilft, ihren Chemikalieneinsatz zu rationalisieren. Obwohl ungiftige Carbohydrazid- und aminbasierte Alternativen an Bedeutung gewinnen, verwenden viele Hochdrucksysteme weiterhin Hydrazin aufgrund seiner bewährten Kinetik bei erhöhter Temperatur und erhöhtem Druck. Kommunale Versorgungsunternehmen setzen es selektiv in speziellen Polierkreisläufen ein, wo eine vollständige Sauerstoffentfernung zum Schutz von Membranen entscheidend ist.
Einsatz hydrazinbasierter Korrosionsinhibitoren in stationären Brennstoffzellen
Rechenzentren-Backup-Systeme, Telekommunikationstürme und abgelegene Inselnetze setzen direkte Hydrazin-Brennstoffzellen für geräuschlose, sofort startende Stromversorgung ein. Diese Einheiten arbeiten bei Raumtemperatur und umgehen sperrige Druckwasserstoffspeicher, was die Genehmigungsverfahren vereinfacht. Katalysatordurchbrüche haben Platin eliminiert, die Stackkosten gesenkt und eine breitere kommerzielle Markteinführung ermöglicht. Militärische Anwendungen erfordern energiedichte Kartuschen, die auf ultrareines Hydrazin angewiesen sind, was die Margen für qualifizierte Lieferanten stärkt. Parallele Forschung zur entkoppelten Elektrolyse positioniert die Hydrazinoxidation als Mittel zur Verbesserung der Wasserstofferzeugungseffizienz und schafft zusätzliche Nachfrageströme.
Analyse der Hemmnisse und ihrer Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Toxizitäts- und Transportvorschriften | -1.40% | Global, insbesondere EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe Versicherungs-/Handhabungskosten aufgrund von Explosionsgefahr | -0.80% | Global, mit stärkerer Auswirkung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Rohstoffengpässe bei hochwertigem H₂O₂ in Asien | -0.60% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf globale Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Toxizitäts- und Transportvorschriften
Die Einstufung von Hydrazin als besonders besorgniserregender Stoff (SVHC) gemäß EU-REACH zwingt Hersteller und Anwender zu kostspieligen Zulassungsdossiers und treibt die Forschung und Entwicklung hin zu sichereren Analoga. Der Transport ist ebenso komplex: Die UN-Modellvorschriften klassifizieren Hydrazin als ätzende Flüssigkeit der Klasse 8 und entzündbare Flüssigkeit der Klasse 3, was isolierte, druckfeste Behälter und zertifizierte Handhabungspersonen vorschreibt. Die Vereinigten Staaten harmonisierten im Jahr 2024 die nationalen Vorschriften mit aktualisierten internationalen Standards, was eine Neubeschriftung und zusätzliche Schulungen in der gesamten Lieferkette erforderlich machte[2]. Luft- und Raumfahrtunternehmen setzen sich für verlängerte Nutzungsausnahmen ein, doch alternative Treibstoffprogramme, die mit 1,4 Millionen EUR aus EU-Mitteln gefördert werden, signalisieren den politischen Willen, Hydrazin langfristig schrittweise abzubauen.
Hohe Versicherungs- und Handhabungskosten aufgrund von Explosionsgefahr
Jüngste Werksunfälle haben Versicherer dazu veranlasst, ihre Schadenserwartungsmodelle neu zu kalibrieren, was die Prämien für Anlagen, die mehr als 10 Tonnen Hydrazin lagern, in die Höhe treibt. Betreiber müssen explosionsgeschützte Wände, fortschrittliche Gasdetektionsanlagen und redundante Inertgasspülungen hinzufügen – alles Maßnahmen, die die Investitionskosten erhöhen. Thermoreversible Gele, die zur Immobilisierung von Hydrazin für den Transport in der Evaluierung sind, könnten kommerziell genutzt werden, sobald ihr Kosten-Nutzen-Verhältnis im Großmengenlogistikbereich nachgewiesen ist. Kleinere Formulierer lagern hydrazinbasierte Verarbeitungsschritte zunehmend an Lohnhersteller mit spezialisierter Infrastruktur aus, wodurch die Nachfrage bei weniger, aber größeren Marktteilnehmern konzentriert wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsprozess:
Ketazin-Verfahren treiben Effizienzrevolution voranDer Bayer-Ketazin-Prozess behielt im Jahr 2025 mit 45,23 % einen dominierenden Hydrazinhydrat-Marktanteil aufgrund langfristig etablierter globaler Kapazitätsnetzwerke und solider Katalysator-Kenntnisse. H₂O₂–Ketazin-Linien hingegen, obwohl neueren Datums, verzeichnen mit einer CAGR von 7,29 % ein zügiges Wachstum, getragen von geringerem Energieverbrauch und vereinfachter Abfallbehandlung.
Strategien zur Anlagenentengung umfassen heute membranbasierte Ketazin-Aufreinigung, die Lösungsmittel zurückgewinnt und die Gesamtkapazität der Anlage steigert, ohne wesentliche zusätzliche Stellfläche zu benötigen. Lizenzgeber bündeln digitale Zwillinge mit Prozesspaketen und ermöglichen so eine Echtzeit-Energieoptimierung und vorausschauende Wartung. OEM-Lieferanten von Titanreaktoren melden steigende Auftragsrückstände, da Kunden im Asien-Pazifik-Raum darum konkurrieren, lokale Inhaltsanforderungen zu erfüllen und Importrisiken zu vermeiden. Diese Dynamiken halten den Hydrazinhydrat-Markt auf einem Innovationskurs, der energieeffiziente Verfahren begünstigt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Konzentration:
Wasserfreie Qualität erschließt PremiumanwendungenHochkonzentrierte Ströme (80–100 %) repräsentierten im Jahr 2025 51,82 % der Nachfrage, da Kunden geringeres Versandgewicht und längere Haltbarkeit bevorzugen. Innerhalb dieser Bandbreite wird 100 % wasserfreies Hydrazin bis 2031 voraussichtlich jährlich um 7,36 % wachsen, angetrieben durch die Beimischung von Raketentreibstoffen und fortschrittliche Sensorreinigungsformulierungen. Die Hydrazinhydrat-Marktgröße für Lösungen mit niedrigerem Gehalt von 55–80 % bleibt in Wasseraufbereitungskreisläufen stabil, wo die Vor-Ort-Verdünnung mit den Dosiergeräten übereinstimmt.
Membran-Pervaporation in Kombination mit Vakuumdestillation ermöglicht eine Einschritt-Aufreinigung von 80 % auf 100 % Reinheit und reduziert dabei den Dampfverbrauch erheblich und senkt den Treibhausgasausstoß. Luft- und Raumfahrtkäufer, die nun strengen Treibstoffreinheitsspezifikationen aus Weltraumbehördenaudits unterliegen, sichern sich mehrjährige Verträge, die Spezialherstellern Volumensicherheit bieten. Gleichzeitig testen Halbleiterfabriken ultratrockenes Hydrazin für die Oberflächenpassivierung – eine Nische, die bis zum Ende des Jahrzehnts die wasserfreie Nachfrage weiter stärken könnte.
Nach Anwendung:
Energiesektor stört traditionelle NachfragemusterPolymerisations- und Treibmittelanwendungen dominierten im Jahr 2025 mit 42,10 % des Volumens, gestützt durch die Dämmstoffnachfrage und Leichtbauinitiativen im Transportbereich. Dennoch übertrifft die Kategorie „sonstige Anwendungen” – die Treibstoffe, Brennstoffzellen und entkoppelte Elektrolyse umfasst – alle anderen Segmente mit einer CAGR von 7,68 % und unterstreicht die Diversifizierung innerhalb des Hydrazinhydrat-Markts. Pharmazeutische Zwischenprodukte verzeichnen ein mittleres einstelliges Wachstum, da mRNA-Derivate-Pipelines hydrazingestützte Synthesewege standardisieren.
Direkte Hydrazin-Brennstoffzellen weisen wettbewerbsfähige Hin- und Rückwirkungsgrade im Vergleich zu Lithium-Ionen-Speichern auf, wenn die Abwärmerückgewinnung integriert ist, was Pilotprojekte in der Telekommunikation und in Rechenzentren anregt. Agrochemikalienunternehmen sehen sich verschärfenden Rückstandsgrenzwerten gegenüber, die die Volumina hydrazinbasierter Wachstumsregulatoren beschränken, doch spezialisierte Herbizidnischen sind weiterhin auf sein einzigartiges Funktionsprofil angewiesen, wo keine direkten Ersatzstoffe existieren. Diese Diversifizierung schützt die Hydrazinhydrat-Branche vor Einbrüchen in einzelnen Segmenten und erhält eine breite Investitionsbereitschaft.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
APAC-Markt für Hydrazinhydrat
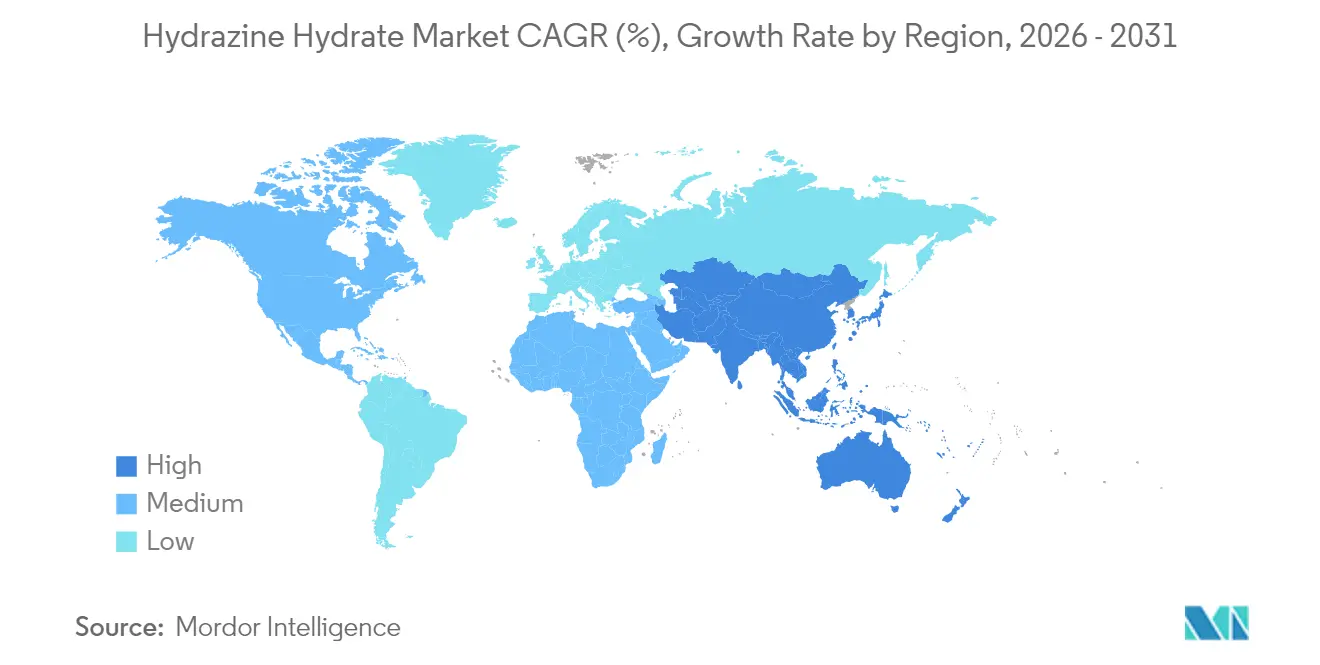
Der asiatisch-pazifische Raum hatte 2025 einen Anteil von 52,70 % am weltweiten Verbrauch und spiegelt damit eine tiefe vertikale Integration von vorgelagerten Wasserstoffperoxid-Prozessen bis hin zu nachgelagerten Polymerschaum-Verarbeitern wider. China hält einen bedeutenden Anteil an der weltweiten installierten Kapazität und baut weiterhin H₂O₂-Ketazin-Anlagen aus, obwohl jüngste Rohstoffausfälle die Käufer an die latente Fragilität der Lieferkette erinnert haben. Indiens produktionsbezogene Anreize für Wirkstoffe (APIs) katalysieren Brownfield-Erweiterungen, die die nationale Nachfrage bis 2030 um 30 Kilotonnen steigern könnten. Japan behauptet eine Nischenführerschaft bei hochreinen Qualitäten für den Einsatz in Brennstoffzellen und Halbleitern und nutzt dabei proprietäre Metallurgie für Hydrazin-Handhabungssysteme.
Nordamerika-Markt für Hydrazinhydrat
Nordamerika verzeichnet ein erhebliches Wachstum, das durch die Abnahme von Treibstoffen in Verteidigungsqualität, das Reshoring inländischer API-Produktion sowie frühe stationäre Brennstoffzellen-Rollouts angetrieben wird. Bundesförderprogramme für die Resilienz von Mikronetzen umfassen zweckgebundene Mittel für Testbeds mit direkter Hydrazin-Technologie, was die Nachfrage bei Erreichung der Kostenziele potenziell weiter steigern könnte. Kanadas Spezialchemie-Zentren in Ontario und Quebec beziehen Hydrazinhydrat und Hydratinhibitoren im Rahmen langfristiger Verträge und sichern sich damit gegen die im Jahr 2024 verschärften grenzüberschreitenden Transportbeschränkungen ab.
Europa-Markt für Hydrazinhydrat
Europa zeigt ein gemischtes Bild: REACH-Zulassungskosten und der SVHC-Status erhöhen die Compliance-Hürden und veranlassen einige nachgelagerte Anwender, auf alternative Chemikalien auszuweichen; dennoch sichern sich Luft- und Raumfahrtunternehmen sowie Hersteller von Hochleistungswerkstoffen Ausnahmegenehmigungen, um Versorgungsunterbrechungen zu vermeiden. Kontinentale Produzenten investieren in mit Grünem Wasserstoff verknüpfte Wasserstoffperoxid-Elektrolyseure, um Rohstoffe zu dekarbonisieren, und positionieren sich für Premiumpreise, sobald die Scope-3-Berichterstattung verpflichtend wird. Zusammen halten diese Dynamiken den Hydrazinhydrat-Markt fest im globalen Rahmen und heben gleichzeitig die regionale regulatorische Divergenz als strukturellen Bestimmungsfaktor der Handelsströme hervor.
Regulatorisches Umfeld
Hydrazin und Hydrazinhydrat unterliegen in den wichtigsten Regionen strengen, gefahrenbasierten Kontrollen, die Genehmigungsverfahren, Verpackung und Endnutzungsmuster prägen. In der Europäischen Union steht Hydrazin seit dem 20. Juni 2011 auf der REACH-Kandidatenliste als besonders besorgniserregender Stoff (SVHC) und trägt harmonisierte CLP-Einstufungen, die Karzinogen 1B (H350) sowie akute Toxizität und Ätzwirkung umfassen; dies drängt Hersteller und nachgeschaltete Anwender zu kontrollierten industriellen Verwendungen, umfangreicherer Compliance-Dokumentation und strengeren Expositionskontrollen.
Außerhalb Europas verstärken arbeitsschutz- und chemikalienrechtliche Rahmenwerke ähnliche Einschränkungen und erhöhen die Anforderungen an Transport- und Anlagensicherheit. Die OSHA legt in den Vereinigten Staaten einen zulässigen Expositionsgrenzwert für Hydrazin von 1 ppm fest, während Australien Hydrazin im Hazardous Chemical Information System mit der Einstufung Karzinogenität 1B sowie damit verbundenen Klassifizierungen für akute Toxizität/Ätzwirkung aufführt. In Indien bilden die Spezifikationen und Sicherheitsvorschriften des Bureau of Indian Standards (IS 12086:2020 für die Produktspezifikation und IS 10871 für die Sicherheit) die Grundlage für Beschaffung und Handhabung, und Regelwerke zu schweren Unfällen wie Seveso III in Europa legen abgestufte Kontrollschwellenwerte für die Lagerung von Hydrazinhydrat fest (50 t untere Klasse und 200 t obere Klasse), was die Dimensionierung von Tanklagern und versicherungsgetriebene Schutzmaßnahmen beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Hydrazinhydrat beginnt mit vorgelagerten Rohstoffen und Spezialvorprodukten (Ammoniak, Oxidationsmittel wie Natriumhypochlorit/Chlor oder Wasserstoffperoxid sowie Ketone wie Aceton für Ketazin-Routen), gefolgt von kapitalintensiver Synthese und Reinigung in streng kontrollierten Anlagen. Hersteller betreiben entweder klassische Raschig-/Harnstoffverfahren oder ketazinbasierte Routen, wobei eine zunehmende Verschiebung hin zu H2O2-Ketazin-Konfigurationen zu beobachten ist, die die Abwasserlast reduzieren und die Energieeffizienz verbessern, sodass der Zugang zu zuverlässigem, hochreinem Wasserstoffperoxid und werksinternen Versorgungseinrichtungen zu einem zentralen Integrationsfaktor wird.
Im Midstream-Bereich verursachen Handhabungs- und Compliance-Anforderungen (geschlossene Umfüllung, zertifizierte Verpackung und Behandlung von Gefahrstoffabfällen) einen erheblichen Betriebsaufwand und begünstigen tendenziell integrierte Akteure mit etablierten EHS-Systemen und analytischer Qualitätskontrolle. Der nachgeschaltete Vertrieb erfolgt üblicherweise über spezialisierte Chemikalienhändler oder direkte Verträge mit Großabnehmern in den Bereichen Polymerisation und Treibmittel, Sauerstoffbindung in der Wasserbehandlung, Pharma- und Agrochemie-Zwischenprodukte sowie Nischennachfrage nach hochreinem Material für Luft- und Raumfahrt sowie Energiesysteme. Engpässe konzentrieren sich zunehmend auf die Verfügbarkeit hochreiner Kapazitäten, qualifizierte analytische Validierungsfähigkeiten für regulierte Endanwendungen und regionale Transportbeschränkungen, wodurch lokale Produktionsstandorte und langfristige Abnahmeverträge für die Versorgungssicherheit wichtiger werden.
Wettbewerbslandschaft
Der Hydrazinhydrat-Markt weist eine moderat konsolidierte Konzentration auf: Die fünf größten Marktteilnehmer kontrollieren gemeinsam rund 61 % der weltweiten Kapazität. Integrierte Hersteller, die Wasserstoffperoxid, Ketazin-Zwischenprodukte und nachgelagerte Formulierungen umfassen, verfügen über Kosten- und Qualitätsvorteile, mit denen kleinere Formulierer nur schwer mithalten können.
Führende Anbieter priorisieren vertikale Integration und geografische Diversifizierung, um sich gegen regionale Transportbeschränkungen und Versicherungskostensteigerungen abzusichern. Investitionsbudgets bevorzugen H₂O₂–Ketazin-Umrüstungen, Abwasserreduzierungsanlagen und hochreine Isolationslinien. Technologiepartnerschaften mit Membranherstellern und Unternehmen für fortschrittliche Analytik zielen darauf ab, inkrementelle Ertragsgewinne und Energieeinsparungen zu erschließen, die sich direkt in Margenverbesserungen niederschlagen.
Politische Unsicherheiten bezüglich künftiger Toxizitätsklassifizierungen fördern parallele Forschungs- und Entwicklungspfade: Während bestehende Hydrazinlinien REACH-Zulassungen sichern, untersuchen Unternehmen Ammoniumdinitramid, Distickstoffmonoxid und Hydroxylammoniumnitrat als Treibstoffe der nächsten Generation. Inhaber von Prozesspatenten für Hydrazinhydrat lizenzieren ihr Know-how auch an Aufsteiger aus Schwellenmärkten – sowohl um Einnahmequellen zu erschließen als auch um die globale Angebotsdisziplin zu stärken.
Führende Unternehmen der Hydrazinhydrat-Branche
-
Arkema
-
LANXESS
-
Lonza
-
Otsuka Chemical Co.,Ltd.
-
Yibin Tianyuan Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hydrazinhydrat-Markt Unternehmen in diesem Bericht
- Arkema
- Capot Chemical Co.,Ltd.
- Chemtex Speciality Limited
- Gujarat Alkalies and Chemicals Limited
- Haihang Industry
- Hangzhou Dayangchem Co. Ltd
- HPL Additives Limited.
- Hunan Zhuzhou Chemical Industry Group
- IRO Water Treatment Co., Ltd.
- LANXESS
- Lonza
- Matrix Fine Chemicals GmbH
- NIPPON CARBIDE INDUSTRIES CO., INC.
- Otsuka Chemical Co.,Ltd.
- Shandong ThFine Chemical Co., Ltd
- Thermo Fisher Scientific Inc.
- Vizag Chemicals
- Weifang Yaxing Chemical Co., Ltd.
- Yibin Tianyuan Group
Marktchancen und Zukunftsaussichten
Ein klarer Weißraum liegt in der regionalen Importsubstitution gepaart mit dem Ausbau konformer heimischer Kapazitäten, insbesondere im asiatisch-pazifischen Raum, wo die Nachfrage durch Polymerschäume, Wirkstoffe (APIs) und ausgewählte Energieanwendungen getragen wird. Indien liefert einen aktuellen Beleg: Spl Additives Private Limited kündigte im Januar 2026 eine geplante Erweiterung der Hydrazinhydrat-Produktion im RIICO Industrial Area, Hanumangarh (Rajasthan) an, mit dem Ziel einer Steigerung von 195 MT pro Monat auf 1.000 MT pro Monat, was Raum für zusätzliche lokale und angrenzende Investitionen in Reinigung, Verpackung und Gefahrgutlogistik signalisiert.
Auch die Weiterentwicklung von Technologie und Produktmix bietet Chancen, da Vorschriften und Kundenqualifizierungen den Markt zunehmend zu höherreinen und emissionsärmeren Produktionsstandorten drängen. Die Branche differenziert sich aktiv über die Prozessauswahl (einschließlich H2O2-Ketazin-Verfahrensschemata), werksinterne Oxidationsmittelintegration und hochreine Isolationsstraßen, die Luft- und Raumfahrt, Verteidigung sowie die aufkommende Nachfrage im Zusammenhang mit Brennstoffzellen bedienen, die auf strenger Verunreinigungskontrolle beruht. Parallel dazu drängen der EU-REACH-SVHC-Status und nationale Expositionsgrenzwerte Käufer dazu, Lieferanten mit robuster Zulassung, Rückverfolgbarkeit und transportfertiger Verpackung zu bevorzugen, was kommerziellen Raum für qualifizierte Hersteller und Lohnfertiger schafft, die gesicherte Compliance-Dokumentation und geschlossene Handhabungssysteme vom Werkstor bis zum Endanwender bieten können.
Neueste Industrielle Entwicklungen in Hydrazinhydrat-Markt
- Januar 2026: Spl Additives Private Limited kündigte eine geplante Erweiterung der Hydrazinhydrat-Kapazität im RIICO Industrial Area, Hanumangarh (Rajasthan) an, mit einer geplanten Steigerung der Produktion von 195 MT pro Monat auf 1.000 MT pro Monat. Der Schritt unterstreicht den auf Indien ausgerichteten Kapazitätsaufbau, der auf eine Verringerung der Importabhängigkeit und eine verbesserte Verfügbarkeit für nachgeschaltete Anwender abzielt, die stabile, lokal gelieferte Mengen benötigen.
- Juli 2025: Gujarat Alkalies and Chemicals Limited schloss eine Kapazitätserweiterung an seiner Hydrazinhydrat-Anlage in Dahej ab, wodurch das heimische Angebot ausgeweitet und die Preiswettbewerbsfähigkeit gegenüber Importen gestärkt wurde.
- Mai 2024: Das Technology and Economic Assessment Panel (TEAP) des Umweltprogramms der Vereinten Nationen veröffentlichte ein Fortschrittsupdate zum Übergang weg von Fluorkohlenwasserstoffen mit hohem GWP und bekräftigte damit die regulatorische Ausrichtung hinter den Formulierungsänderungen in der Schaumstoffindustrie. Da Polymer- und Dämmstoff-Wertschöpfungsketten ihre Treibmittelsysteme anpassen, bleiben hydrazinbasierte chemische Treibmittel und verwandte Zwischenprodukte in mehreren Regionen an den compliancegetriebenen Reformulierungszyklus gebunden.
Hydrazinhydrat-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Hydrazinhydrat-Markt die Nachfrage nach Hydrazin in wässriger Form, das in industriellen Konzentrationsbereichen gehandelt und in der chemischen Fertigung sowie in Behandlungsanwendungen eingesetzt wird, bei denen es als reaktives Zwischenprodukt oder funktioneller Zusatzstoff verwendet wird.
Ausschlüsse aus dem Umfang: Nachgelagerte Fertigprodukte, bei denen Hydrazinhydrat lediglich ein eingebetteter Einsatzstoff ist und nicht separat als Hydrazinhydrat gehandelt oder bepreist wird, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produktionsprozess
- Raschig-Prozess
- Bayer-Ketazin-Prozess
- Harnstoff-Prozess
- H₂O₂–Ketazin-Prozess
- Nach Konzentration
- Weniger als 55 %
- 55–80 %
- 80–100 %
- 100 % (wasserfrei)
- Nach Anwendung
- Polymerisations- und Treibmittel
- Pharmazeutika
- Agrochemikalien
- Wasseraufbereitung
- Sonstige Anwendungen (Raketentreibstoffe und Energie usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird eingesetzt, um den Markt anhand beobachtbarer Angebots- und Nachfragesignale zu fundieren, bevor Prognosen erstellt werden. Wir stützen uns auf öffentliche Quellen wie nationale Industriestatistikbehörden, UN-Comtrade-Handelsströme, chemische Sicherheits- und Klassifizierungsunterlagen (wie ECHA und US EPA) sowie technische Publikationen und begutachtete Fachzeitschriften, die Anwendungen von Hydrazinhydrat und typische Konzentrationsnormen beschreiben.
Ergänzt wird dies durch Angaben von Lieferanten wie Jahresberichte, Investorenpräsentationen und regulatorische Einreichungen, die dabei helfen, Kapazitätserweiterungen, Werksschließungen und die gemeldete Geschäftsexposition gegenüber Hydrazinderivaten zu verfolgen. Bei Bedarf greifen wir auch auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Daten auf Sendungsebene zurück, um die Richtung von Mengen und Preisen gegenzuprüfen. Die oben aufgeführten Quellen sind illustrativ und nicht abschließend; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das zu validieren, was Desk Research nicht eindeutig zeigen kann – insbesondere hinsichtlich effektiver Preisgestaltung, Konzentrationsmix und der Aufteilung der Nachfrage auf wichtige Anwendungsbereiche wie Polymer-Treibmittel, Pharmazeutika, Agrochemikalien und Wasseraufbereitung. Wir haben mit einer Mischung aus Herstellern, Distributoren und nachgelagerten Anwendern gesprochen; die Gespräche waren ausgewogen über die wichtigsten Verbrauchsregionen verteilt, sodass Preislogik und Nachfrageindikatoren mit dem tatsächlichen Kaufverhalten abgeglichen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | CXOs: 12 % | APAC: 50 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 40 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 48 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell basiert auf einem Top-down-Ansatz, bei dem Produktions-, Handels- und Scheinverbrauchssignale nach Region rekonstruiert und anschließend um typische Konzentrationsbänder und Endverbrauchsintensität bereinigt werden. Sobald der Nachfragepool gebildet ist, werden selektive Bottom-up-Näherungen eingesetzt, um die Gesamtwerte realistisch zu halten – darunter die Stichprobenerhebung von Lieferantenmengen, Kanalprüfungen zur Verfügbarkeit sowie ein einfacher Preis pro Tonne nach Konzentrationsmix zur Plausibilitätsprüfung der Wertentwicklung.
Zu den wichtigsten Modelleingaben zählen Hinweise auf Anlagenkapazität und Auslastungsgrad, Import-Export-Bewegungsmuster, Verschiebungen im Konzentrationsmix (beispielsweise mittlere gegenüber hochkonzentrierten Qualitäten), anwendungsseitige Aktivitäten in Polymerschäumen und der chemischen Synthese sowie regionaler Regulierungsdruck, der das Handhabungs- und Substitutionsverhalten verändern kann. Die Prognose wird mittels Szenarioanalyse erstellt, und der Basisfall ist auf die Erwartungen der Gesprächspartner hinsichtlich Kapazitätserweiterungen, Preisentwicklung und nachgelagerter Nachfrage in den nächsten Jahren abgestimmt. Wo Bottom-up-Signale für kleinere Länder fehlen, wird die Lücke durch Proxy-Verhältnisse auf Basis von Handelsintensität und Branchenoutput-Indikatoren geschlossen und vor der Finalisierung in Überprüfungen erneut geprüft.
Datenvalidierung und Aktualisierungszyklus
Alle Ergebnisse werden anhand unabhängiger Indikatoren wie Handelsrichtung, Kapazitätsankündigungen und erwartetem Anwendungswachstum gegengeprüft, damit kein einzelner Datenstrom das Ergebnis dominiert. Abweichungen werden auf Länder- und Konzentrationsebene untersucht, und Ausreißer lösen eine zweite Überprüfung der Annahmen aus, mit Folgegesprächen, wenn eine Diskrepanz nicht durch dokumentierte Faktoren erklärt werden kann.
Vor der Freigabe durchlaufen Modell und Bericht mehrstufige Analytikerprüfungen, einschließlich der Überprüfung von Einheitenkonsistenz, Währungszeitpunkt und der Logik der Jahres-zu-Jahres-Entwicklung. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren Kapazitätsänderungen oder regulatorischen Maßnahmen. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf vorgenommen, damit die Zahlen die neuesten verfügbaren Signale widerspiegeln.
Vergleich der Hydrazinhydrat-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Hydrazinhydrat stimmen häufig nicht überein, da Quellen das Produkt unterschiedlich definieren und dann unterschiedliche Umrechnungsmethoden zwischen Volumen und Wert anwenden. Das verwendete Jahr, die angenommenen Preise für verschiedene Konzentrationsqualitäten sowie die Frage, ob Handelsströme netto oder brutto ausgewiesen werden, können die endgültige Zahl ebenfalls verschieben.
In dieser Studie ergeben sich die wesentlichen Abweichungstreiber aus der Behandlung wässriger Qualitäten gegenüber wasserfreiem Material, der Anwendung des Konzentrationsmix auf die Preisgestaltung sowie der Frage, ob das Modell einen schnelleren Übergang zu hochreinen Anwendungen wie Pharmazeutika annimmt. Einige Schätzungen stützen sich zudem stärker auf einen einzelnen Basisjahreswert und projizieren diesen vorwärts, ohne Kapazitätsauslastung und Handelsveränderungen jedes Jahr erneut zu prüfen, was Angebotsergänzungen in der Mitte des Zyklus unterschätzen oder Engpässe überschätzen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 223,74 Mio. USD (2025) | |
| Industry Research Publisher A | 413,77 Mio. USD (2025) | Diese Zahl scheint wertorientiert mit breiteren Preisannahmen zu sein und vermischt wahrscheinlich höherpreisige Qualitäten und angrenzende Hydrazinderivate aggressiver, was den impliziten Wert pro Tonne gegenüber einer auf dem Konzentrationsmix basierenden Prüfung anhebt. |
| Industry Research Publisher B | 484,00 Mio. USD (2024) | Diese Schätzung ist auf ein anderes Basisjahr verankert und wird als Umsatzerlös ausgewiesen, was den fakturierten Wert und Distributionsaufschläge widerspiegeln kann; zudem werden Währungszeitpunkt und Qualitätenmix möglicherweise nicht konsistent über alle Regionen hinweg normalisiert. |
Die Tabelle zeigt, dass der Großteil der Streuung darauf zurückzuführen ist, wie Volumen in Dollar umgerechnet wird – insbesondere wenn Konzentrationsmix und Kanalaufschläge unterschiedlich behandelt werden. Wenn die Preisgestaltung nach Qualität an Handelssignale und Betriebshinweise der Anlagen rückgekoppelt wird und Anomalien eine erneute Kontaktaufnahme mit Marktteilnehmern auslösen, bleibt die Größenbestimmung näher am gehandelten Hydrazinhydrat-Pool, wie er in Mordor Intelligence modelliert und aktualisiert wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Hydrazinhydrat-Markt und wie sind die Wachstumsaussichten?
Die Hydrazinhydrat-Marktgröße beträgt 238,44 Kilotonnen im Jahr 2026 und soll bis 2031 327,62 Kilotonnen erreichen, was einer CAGR von 6,57 % entspricht.
Welche Region führt beim weltweiten Verbrauch von Hydrazinhydrat?
Asien-Pazifik dominiert mit einem Anteil von 52,70 % und ist mit einer CAGR von 7,18 % bis 2031 auch die am schnellsten wachsende Region.
Warum gewinnt das H₂O₂–Ketazin-Verfahren an Popularität?
Es reduziert den Hochtemperaturenergiebedarf um nahezu 67 %, verringert Abwasserbelastungen und ist mit grünen Wasserstoffperoxid-Rohstoffen kompatibel, was es zur energieeffizientesten Produktionsroute macht.
Wie wirken sich regulatorische Änderungen in Europa auf die Hydrazinhydrat-Nachfrage aus?
Die EU-REACH-Klassifizierung als SVHC erhöht die Zulassungskosten und fördert die Erforschung sichererer Treibstoffe, doch Ausnahmen für Luft- und Raumfahrt sowie Verteidigung halten die essentielle Nachfrage aufrecht.
Was treibt den Anstieg bei hochreinem wasserfreiem Hydrazin an?
Der wachsende Bedarf an Raketentreibstoffen, Halbleiterreinigung und Premium-Brennstoffzellenkartuschen erfordert Reinheitsgrade von 100 %, was dieses Teilsegment auf eine CAGR von 7,36 % treibt.
Wie konzentriert ist die Wettbewerbslandschaft?
Der Markt ist moderat konsolidiert, wobei die fünf größten Lieferanten rund 61 % der Kapazität kontrollieren.