
Marktgröße und Marktanteil für die Behandlung des humanen respiratorischen Synzytialvirus
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
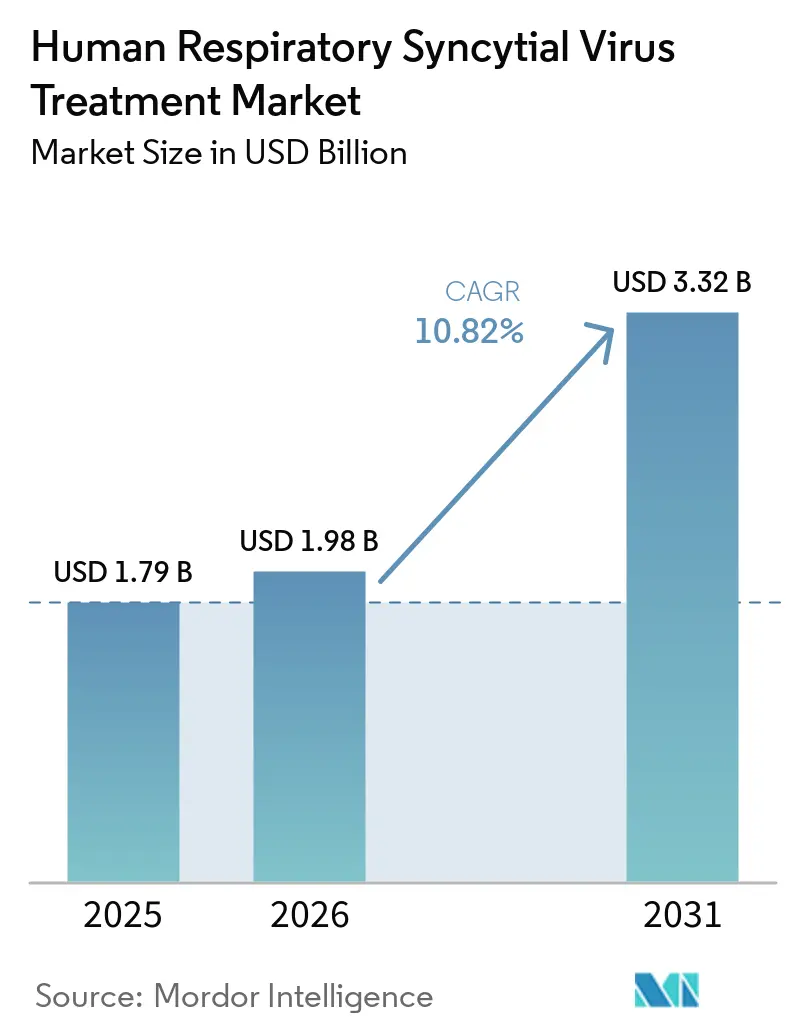
| Marktgröße (2026) | 1.98 Milliarden US-Dollar |
| Marktgröße (2031) | 3.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.82 % |
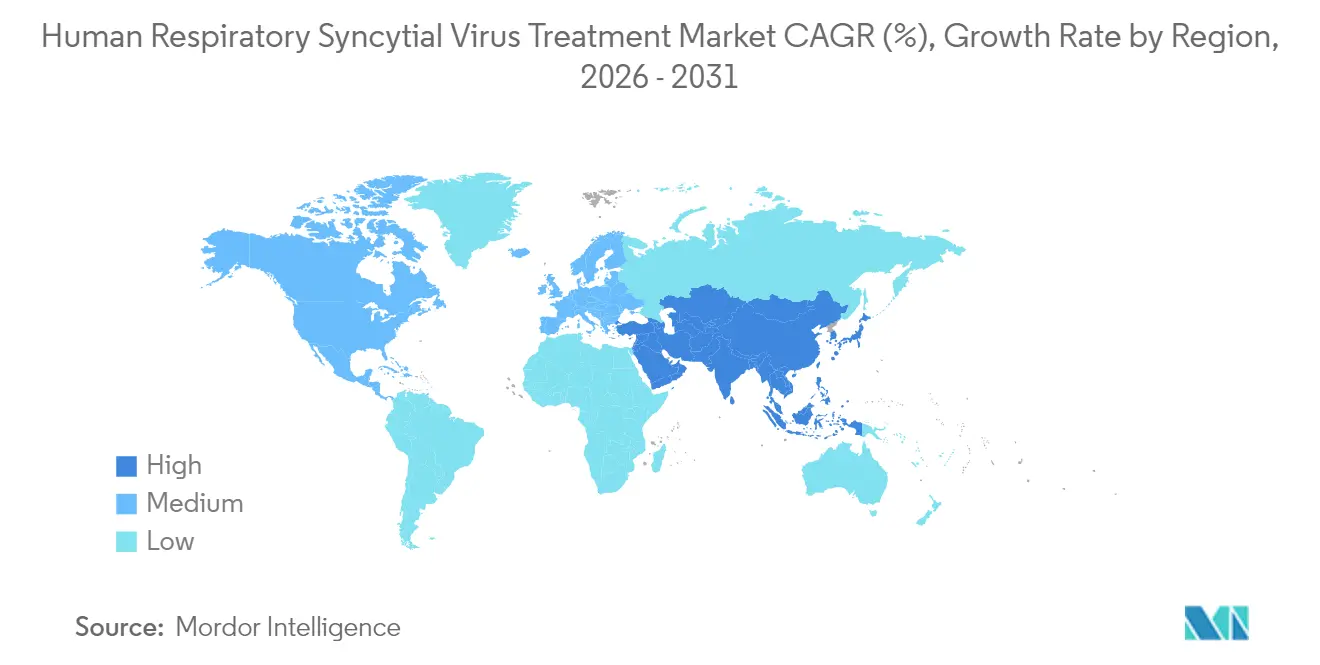
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Behandlung des humanen respiratorischen Synzytialvirus von Mordor Intelligence
Die Marktgröße für die Behandlung des humanen respiratorischen Synzytialvirus wird im Jahr 2026 auf USD 1,98 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 1,79 Milliarden, mit Projektionen für 2031 von USD 3,32 Milliarden, was einem Wachstum von 10,82 % CAGR über 2026–2031 entspricht. Anhaltende Anstiege der RSV-Fälle nach der Pandemie, die kommerzielle Einführung von drei Erwachsenenimpfstoffen und eine deutlich steigende Abdeckung der Immunprophylaxe bei Säuglingen erweitern die adressierbaren Volumina in Ländern mit hohem und mittlerem Einkommen. Langwirksame monoklonale Antikörper festigen ein präventives Versorgungsparadigma, das die Prioritäten der Arzneimittellisten neu gestaltet, während beschleunigte mRNA- und niedermolekulare Programme den Innovationszyklus über traditionelle Fusionsinhibitoren hinaus ausdehnen. Hersteller skalieren flexible Kapazitäten, da saisonale Nachfrageschwankungen in einem geografisch diversifizierter werdenden Markt weiterhin schwer vorherzusagen sind. Der Wettbewerb verschärft sich, da große Impfstoffhersteller um Verträge mit öffentlichen Kostenträgern konkurrieren und mittelgroße Biotechnologieunternehmen gezielte Lizenzvereinbarungen nutzen, um Optionalität für die Auslizenzierung in späten Phasen zu erhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Interventionstyp führte die Prophylaxe mit monoklonalen Antikörpern im Jahr 2025 mit einem Marktanteil von 43,98 % am Markt für die Behandlung des humanen respiratorischen Synzytialvirus, während Impfstoffe bis 2031 die schnellste CAGR von 11,93 % verzeichnen sollen.
- Nach Verabreichungsweg beherrschten injizierbare Produkte im Jahr 2025 78,04 % der Marktgröße für die Behandlung des humanen respiratorischen Synzytialvirus; orale Antivirale werden voraussichtlich mit einer CAGR von 12,41 % über 2026–2031 wachsen.
- Nach Patiententyp entfielen im Jahr 2025 64,92 % des Gesamtumsatzes auf Säuglinge unter 1 Jahr, während die Kohorte der ≥60-Jährigen mit einer CAGR von 13,56 % bis 2031 am schnellsten wachsen wird.
- Nach Geografie erzielte Nordamerika im Jahr 2025 39,12 % des Umsatzes; der asiatisch-pazifische Raum wird zwischen 2026 und 2031 voraussichtlich eine CAGR von 11,58 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der globalen Akzeptanz der Langzeit-Prophylaxe mit monoklonalen Antikörpern | +4.9% | Global, mit Schwerpunkt auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Krankenhauseinweisungen von Erwachsenen ≥60 Jahren, die eine rasche Impfstoffakzeptanz auslösen | +2.8% | Nordamerika, Europa, Japan | Kurzfristig (≤ 2 Jahre) |
| Nationale Säuglingsimpfprogramme in Schwellenländern | +1.5% | Asiatisch-pazifischer Raum, Lateinamerika, Naher Osten | Mittelfristig (2–4 Jahre) |
| Zunehmender Risikokapitalfluss in orale antivirale Therapeutika, der die Breite der Pipeline steigert | +1.2% | Global, mit anfänglicher Auswirkung in Nordamerika | Langfristig (≥ 4 Jahre) |
| WHO-Präqualifizierungsweg für maternale RSV-Impfstoffe | +0.6% | Global, mit Schwerpunkt auf Ländern mit niedrigem und mittlerem Einkommen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der globalen Akzeptanz der Langzeit-Prophylaxe mit monoklonalen Antikörpern
Nirsevimab bietet mit einer einzigen Injektion saisonalen Vollschutz und zeigte in Zulassungsstudien eine Wirksamkeit von etwa 70–80 % gegen medizinisch betreute RSV-Erkrankungen. Im Jahr 2024 genehmigte Liefererweiterungsvereinbarungen sorgten für eine breitere Verfügbarkeit in der Saison 2024–2025, stärkten das Vertrauen der Kostenträger und unterstützten eine schnellere Integration in Leitlinien. Erstattungsrahmen in den Vereinigten Staaten und Europa mildern die hohen Kosten pro Dosis ab und ermöglichen es Krankenhaussystemen, präventive Budgets von Palivizumab auf länger wirkende Plattformen zu verlagern. Marktanalysen zeigen, dass jeder Anstieg der Abdeckung anspruchsberechtigter Säuglinge um 10 Prozentpunkte einem inkrementellen Jahresumsatz von fast USD 150 Millionen entspricht. Der klare klinisch-wirtschaftliche Wert wird den Markt für die Behandlung des humanen respiratorischen Synzytialvirus mittelfristig in einem Premium-Preiskorridor halten.
Zunehmende Krankenhauseinweisungen von Erwachsenen ≥60 Jahren, die eine rasche Impfstoffakzeptanz auslösen
Die CDC-Überwachung bestätigte jährlich 60.000–160.000 Krankenhauseinweisungen und bis zu 10.000 Todesfälle unter älteren US-Amerikanern, was die Ausrichtung der Kostenträger auf eine routinemäßige RSV-Impfung für ältere Erwachsene mit höherem Risiko katalysierte[1]. Drei zugelassene Impfstoffe decken diese Kohorte nun ab, wobei jeder eine Wirksamkeit von mehr als 67 % gegen Erkrankungen der unteren Atemwege nachweist. Reale Belege aus der ersten Saison verzeichneten eine Wirksamkeit von etwa 75 % bei der Verhinderung von Krankenhauseinweisungen, was die Entscheidung zur Erstattung eines Einmaldosierungsschemas bekräftigt. Öffentlich-private Beschaffungskonsortien in Deutschland und Japan spiegeln die US-amerikanische Abdeckung wider und erweitern den Marktfußabdruck für die Behandlung des humanen respiratorischen Synzytialvirus unter Senioren weiter. Die Akzeptanzdynamik fügt der Gesamtprognose für die CAGR bis zur Mitte des Jahrzehnts daher etwa 2,8 % hinzu.
Nationale Säuglingsimpfprogramme in Schwellenländern
Piloteinführungen in Australien und Brasilien haben Liefermodelle validiert, die maternale Impfung in der 32.–36. Schwangerschaftswoche mit postnatalen Kampagnen für monoklonale Antikörper kombinieren[2]. Regierungen in Indien und Indonesien erarbeiten ähnliche Leitlinien, unterstützt durch Gavi-Finanzierung und die globale Marktstudie der WHO, die eine gebündelte Beschaffung fördert. Große Geburtskohorten in Süd- und Südostasien beschleunigen den Volumenanstieg, sobald politische Entscheidungen getroffen werden. Infolgedessen profitiert der Markt für die Behandlung des humanen respiratorischen Synzytialvirus von politisch gesteuerter Nachfrage statt von rein diskretionären Ausgaben, was die mittelfristige Wachstumstrajektorie um 1,5 % anhebt.
Zunehmender Risikokapitalfluss in orale antivirale Therapeutika, der die Breite der Pipeline steigert
Die Transaktionsaktivität überstieg im Jahr 2024 USD 900 Millionen an offengelegten Transaktionen und unterstützt mehrere Phase-2-Studien für N- und L-Protein-Inhibitoren der nächsten Generation. Orale Verabreichung verspricht eine Heimbehandlung und bessere Therapietreue – Eigenschaften, die von Kostenträgern geschätzt werden, die Krankenhausaufenthalte bei Erwachsenen mit Komorbiditäten begrenzen möchten. Frühe Daten aus Humanprovokationsstudien mit S-337395 und Zelicapavir zeigten Viruslastreduzierungen von nahezu 90 %, was die Überzeugung der Investoren stärkt. Diese Programme erweitern die Wettbewerbsdynamik, indem sie Nicht-Impfstoffspezialisten anziehen und sicherstellen, dass der Markt für die Behandlung des humanen respiratorischen Synzytialvirus einen Innovationstrichter beibehält, der über Pharmaunternehmen mit großer Marktkapitalisierung hinausgeht.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich antiviraler Resistenz gegenüber Ribavirin, die das Vertrauen der Ärzte verringern | -0.8% | Global, mit stärkerer Auswirkung in Regionen mit umfangreichem Ribavirin-Einsatz | Mittelfristig (2–4 Jahre) |
| Saisonale Nachfragevolatilität, die die Kapazitätsplanung für Hersteller erschwert | -1.2% | Global, mit unterschiedlicher Auswirkung je nach regionaler RSV-Saisonalität | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich antiviraler Resistenz gegenüber Ribavirin, die das Vertrauen der Ärzte verringern
Aufkommende Ribavirin-resistente RSV-Stämme untergraben das Vertrauen der Kliniker in das Molekül und werfen damit Unsicherheit über das breitere Feld der antiviralen Therapie auf. Obwohl Ribavirin nun hauptsächlich auf immungeschwächte Patienten beschränkt ist, können sporadische Resistenzberichte die Verschreibungseinstellungen gegenüber neuen niedermolekularen Kandidaten beeinflussen. Infolgedessen müssen Entwickler in klinischen Dossiers robuste Resistenzbarriere-Profile nachweisen, was die Adoptionskurven leicht verzögert. Die Bremswirkung auf das Gesamtwachstum wird derzeit auf 0,8 % geschätzt – ein bescheidener, aber bemerkenswerter Gegenwind, da sich der Markt für die Behandlung des humanen respiratorischen Synzytialvirus auf diversifizierte Behandlungsmodalitäten zubewegt.
Saisonale Nachfragevolatilität, die die Kapazitätsplanung für Hersteller erschwert
RSV-Epidemien verschoben sich während der COVID-19-Pandemie aus ihren traditionellen Winterfenstern heraus, was die Prognosen der Hersteller durcheinanderbrachte und Ende 2023 zu Lieferengpässen bei Beyfortus führte. Unternehmen investieren in Mehrzweck-Abfüll- und -Verpackungslinien sowie modulare Kühlkettenlagerung, aber die Produktion erreicht ihren Höhepunkt immer noch weit bevor die Nachfrage sichtbar wird. Überbestellungen riskieren Lagerabschreibungen, während Unterbestellungen die Ziele der öffentlichen Gesundheit gefährden und den Markenwert untergraben. Bis sich die Vorhersagemodellierung verbessert, werden Kapazitätsplanungsherausforderungen voraussichtlich kurzfristig 1,2 % von der CAGR des Marktes für die Behandlung des humanen respiratorischen Synzytialvirus abziehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Interventionstyp:
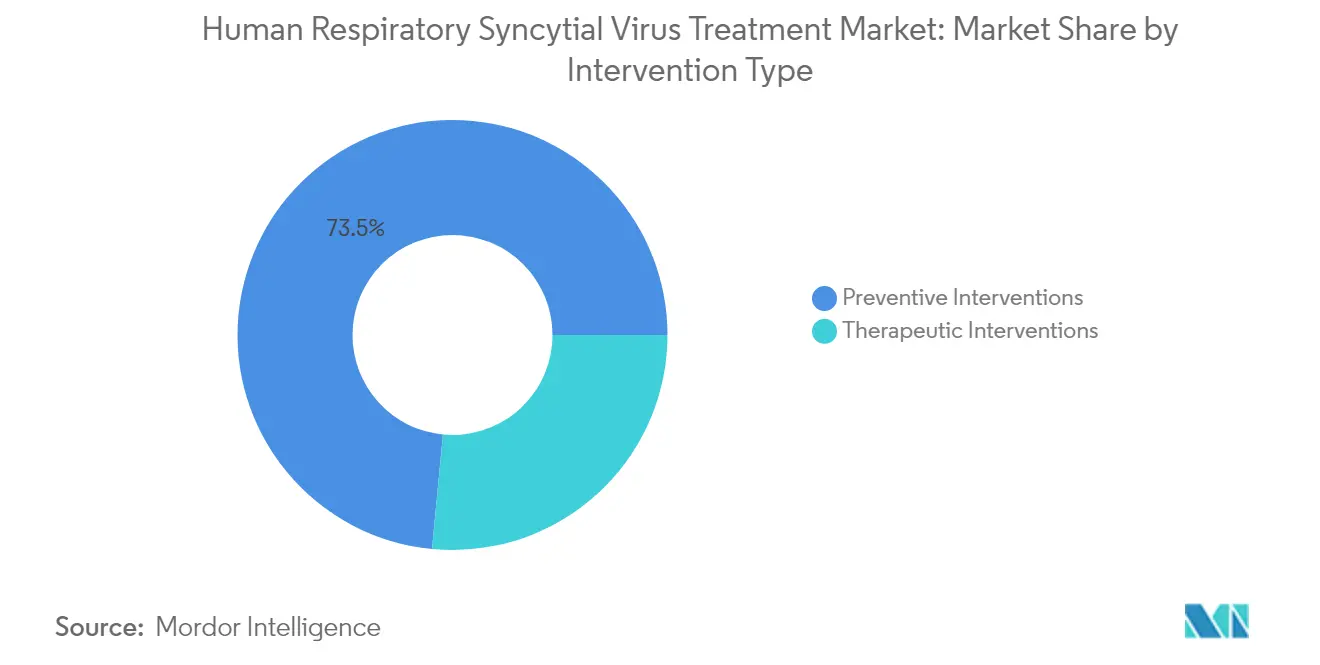
Präventive Strategien übertreffen therapeutische OptionenDie Prophylaxe mit monoklonalen Antikörpern machte 43,98 % des Umsatzes im Jahr 2025 aus und bestätigt eine entscheidende Marktverschiebung hin zur Prävention, wobei sie die größte einzelne Umsatzbasis innerhalb des Marktes für die Behandlung des humanen respiratorischen Synzytialvirus bildet. Nirsevimabs einmal-pro-Saison-Schema wurde schnell in pädiatrische Leitlinien integriert, während Mercks investigatives Clesrovimab den Wettbewerb intensivieren könnte, wenn es 2025 zugelassen wird. Erwachsenenimpfstoffe sind zwar neuer, verzeichnen aber den steilsten Anstieg, da Kostenträger sie in influenzaähnliche Beschaffungsrahmen integrieren. Die kollektive CAGR der Impfstoffe von 11,93 % soll bis 2031 den Umsatzabstand zu Antikörpern schließen, was zeigt, wie der Markt für die Behandlung des humanen respiratorischen Synzytialvirus Produktmodalitäten diversifiziert, ohne bestehende Franchises zu kannibalisieren.
Therapeutika wie orale Antivirale bleiben ein kleinerer Anteil, profitieren aber von anhaltendem Risikokapital, was eine Pipeline aus Fusions- und Polymeraseinhibitoren für die ambulante Versorgung hervorbringt. Zelicapavirs Viruslastabfall an Tag 5 von 1,4 log gegenüber Placebo zeigt, dass solche Wirkstoffe Hochrisiko-Erwachsenenpopulationen ansprechen könnten, bei denen Impfstoffe unterdurchschnittlich abschneiden. Da diese Behandlungen in späte Studienphasen übergehen, werden unterstützende Bewertungen der Gesundheitstechnologie entscheidend sein. Infolgedessen hängt die Wettbewerbspositionierung nun davon ab, bevölkerungsspezifischen Nutzen nachzuweisen, anstatt eine allgemeine Wirksamkeit zu versprechen, was zukünftige Bewertungsmaßstäbe im gesamten Markt für die Behandlung des humanen respiratorischen Synzytialvirus prägt.

Nach Verabreichungsweg:
Dominanz injizierbarer Produkte durch orale Innovation herausgefordertInjizierbare Produkte erzielten 78,04 % des Umsatzes im Jahr 2025 und behalten logistische Vorteile bei Säuglingen und in der Langzeitpflege, wo der Einmalschutz die Therapietreue vereinfacht. Vorgefüllte Spritzenpräsentationen und kombinierte Impfstoffarbeitsströme verankern die intramuskuläre Verabreichung für Massenkampagnen weiter. Dennoch werden orale Antivirale voraussichtlich mit einer CAGR von 12,41 % Marktanteile gewinnen, begünstigt durch die Präferenz der Kostenträger für ambulante Optionen, die Krankenhaustage und Infusionsstuhlzeiten begrenzen. Dieses Wachstum veranschaulicht, wie durch Darreichungsform getriebene Bequemlichkeit Umsatzpools innerhalb der Marktgröße für die Behandlung des humanen respiratorischen Synzytialvirus für Hochrisiko-Erwachsene und immungeschwächte Gruppen umverteilen kann.
Intranasale und inhalative Formulierungen bleiben explorativ, könnten aber die systemische Immunität durch Stärkung der mukosalen Abwehr ergänzen – ein Attribut, das sowohl für die Prophylaxe als auch für die schnelle Postexpositionsprophylaxe attraktiv ist. Akademische Konsortien haben vielversprechende Ansätze zur Stabilisierung des RSV-F-Proteins berichtet, die zukünftige nadelfreie Kandidaten unterstützen könnten. Wenn Wirksamkeitsschwellen erreicht werden, könnten solche Modalitäten in schulpflichtige und jugendliche Segmente vordringen, die derzeit unterversorgt sind, und dem Markt für die Behandlung des humanen respiratorischen Synzytialvirus neue Volumenströme hinzufügen.
Nach Patientenalter:
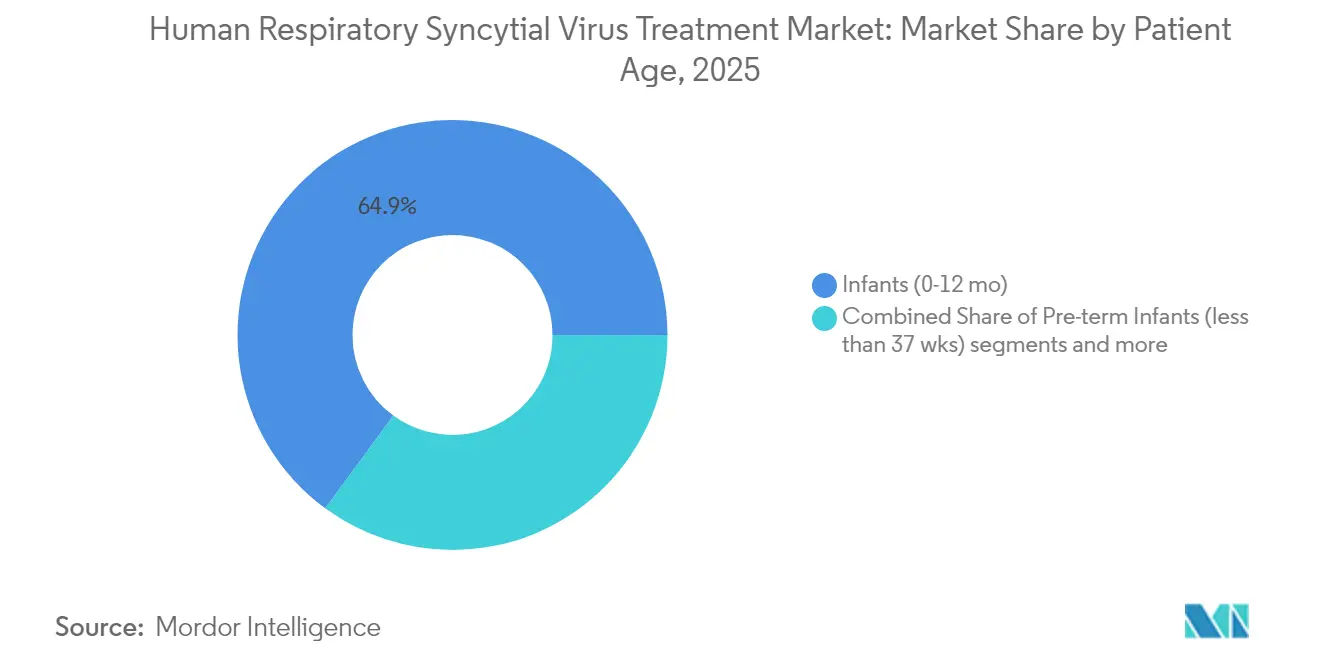
Pädiatrischer Fokus erweitert sich auf ältere ErwachseneSäuglinge unter 1 Jahr generierten 64,92 % des Umsatzes im Jahr 2025, was die allgemein empfohlenen Präventionspläne widerspiegelt, die diese stark belastete Gruppe priorisieren. Die Epidemiologie nach der Markteinführung zeigt, dass die Hospitalisierungsraten in der ersten Nordhalbkugel-Saison mit weit verbreitetem Nirsevimab-Einsatz um 28–43 % gesunken sind, was die Investitionen der Kostenträger bestätigt. Die Marktgröße für die Behandlung des humanen respiratorischen Synzytialvirus im pädiatrischen Bereich dürfte erheblich bleiben, da die weltweiten Geburten 130 Millionen pro Jahr übersteigen, obwohl das Wachstum nachlässt, da die Versorgung in Hocheinkommensländern gesättigt wird.
Erwachsene ab 60 Jahren sind die am schnellsten wachsende Gruppe, gestützt auf klare Morbiditätsdaten und neue Impfstoffoptionen. Die Hospitalisierungsbelastung ist mit der durch Influenza vergleichbar, und Kosteneffektivitätsanalysen unterstützen eine systematische Impfung für Personen ab 75 Jahren. Die Inanspruchnahme in der Altersgruppe 60–74 steigt, da das ACIP seine Empfehlungen ausweitet, was eine risikostratifizierte Versorgung ermöglicht und das Vertrauen der Kostenträger stärkt. Neue regulatorische Einreichungen zielen auf Erwachsene im Alter von 18–59 Jahren mit Komorbiditäten ab, was darauf hindeutet, dass der Markt für die Behandlung des humanen respiratorischen Synzytialvirus schrittweise ein lebenslanges Präventionsparadigma annehmen wird. Erwachsene im Alter von 18–64 Jahren machten 43,64 % des Marktanteils für Atemvirusimpfstoffe im Jahr 2024 aus, unterstützt durch betriebliche Grippeimpfpflichten und eine breite COVID-19-Booster-Berechtigung.
Geografische Analyse
Markt für die Behandlung des humanen respiratorischen Synzytialvirus in Nordamerika
Nordamerika trug im Jahr 2025 39,12 % zum globalen Umsatz bei, unterstützt durch ein robustes Erstattungssystem, ein hohes Krankheitsbewusstsein und die rasche Kodifizierung von Impfstoff- und Antikörperrichtlinien. Die Vereinigten Staaten allein verabreichten in der Saison 2024–2025 mehr als 4 Millionen monoklonale Antikörperdosen, dennoch bleibt die Versorgung uneinheitlich, da bis März 2025 lediglich 22,2 % der anspruchsberechtigten Senioren geimpft waren. Kanada prüft ein nationales Impfprogramm für Erwachsene ab 60 Jahren, das dem regionalen Markt für die Behandlung des humanen respiratorischen Synzytialvirus eine jährliche Chance von rund 120 Millionen USD hinzufügen könnte.
Markt für die Behandlung des humanen respiratorischen Synzytialvirus in Europa
Europa hält den zweitgrößten Marktanteil, jedoch variiert die Akzeptanz zwischen den Mitgliedstaaten erheblich. Die Empfehlung Deutschlands zur Immunisierung von Personen ab 60 Jahren im Rahmen der gesetzlichen Krankenversicherung beschleunigt die Beschaffung, während südeuropäische Länder weiterhin auf das individuelle Urteil des behandelnden Arztes setzen. Die Zulassungen der Europäischen Arzneimittel-Agentur für mehrere Impfstoff- und Antikörperoptionen schaffen eine harmonisierte regulatorische Grundlage, doch divergierende Nutzenbewertungen der Gesundheitstechnologie prägen den lokalisierten Marktzugang. Bemühungen um Erstattungsparität, die von der Europäischen Kommission vorangetrieben werden, könnten die grenzüberschreitende Gerechtigkeit verbessern und den Marktanteil für die Behandlung des humanen respiratorischen Synzytialvirus in weniger erschlossenen Märkten steigern.
Markt für die Behandlung des humanen respiratorischen Synzytialvirus im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 11,58 %, getragen von steigenden Gesundheitsausgaben, demografischem Gewicht und einer führenden Rolle bei klinischen Studien zu RSV-Prophylaktika. Die Impfquote bei älteren Erwachsenen in Japan überstieg in der ersten Saison 40 %, was auf eine hohe Bereitschaft der Verbraucher zur Befolgung ärztlicher Empfehlungen hindeutet. Chinas Behörden für öffentliche Gesundheit prüfen inländische Antikörper- und Impfstoffkandidaten, die nach Abschluss der nationalen Erstattungsverhandlungen ein Volumen im Milliardenbereich erschließen könnten. Indien und Indonesien priorisieren unterdessen Rahmenprogramme zur Mütterimpfung, die von Gavi unterstützt werden, was darauf hindeutet, dass eine Erweiterung des Zahler-Mix die Marktpräsenz für die Behandlung des humanen respiratorischen Synzytialvirus weiter ausbauen wird.
Markt für die Behandlung des humanen respiratorischen Synzytialvirus im Nahen Osten und Afrika sowie in Südamerika
Südamerika sowie der Nahe Osten und Afrika repräsentieren zusammen weniger als 10 % des Umsatzes im Jahr 2025, doch die Krankheitslast deutet auf eine latente Nachfrage hin. Brasilien stellte im Haushaltsplan 2025 Bundesmittel für die Mütterimpfung bereit, während die Staaten des Golfkooperationsrats Ausschreibungsverfahren für die Impfung älterer Erwachsener eingeleitet haben. Zugangshindernisse, darunter Kühlketteninfrastruktur und Budgetbeschränkungen, hemmen die unmittelbare Akzeptanz, doch der WHO-Präqualifizierungsweg und gestaffelte Preisverpflichtungen könnten Wendepunkte in diesen aufstrebenden Märkten für die Behandlung des humanen respiratorischen Synzytialvirus beschleunigen.
Regulatorisches Umfeld
Die Regulierung von RSV-Prävention und -Behandlung wird durch Indikationserweiterungen und sich weiterentwickelnde Impfpolitik bei den wichtigsten Behörden geprägt. In den Vereinigten Staaten hat die FDA den Zugang für zugelassene RSV-Impfstoffe weiter ausgebaut, und die klinischen Leitlinien der CDC (aktualisiert im Februar 2026) empfehlen eine Einzeldosis für alle Erwachsenen ab 75 Jahren sowie für Erwachsene im Alter von 50 bis 74 Jahren mit erhöhtem Risiko für einen schweren RSV-Verlauf. Dies untermauert einen risikobasierten Rahmen, der die Kostenerstattung durch Zahler und die Akzeptanz bei Leistungserbringern beeinflusst.
In Europa waren die Aktivitäten im Bereich der Änderungen nach der Zulassung für Erwachsenen-RSV-Impfstoffe intensiv. Die Europäische Kommission erließ im Januar 2026 eine Entscheidung zur Änderung der Zulassung von GSKs Arexvy, und die positiven Gutachten des EMA CHMP im März 2026 unterstützten die Erweiterung von Arexvy auf Erwachsene im Alter von 50 bis 59 Jahren mit erhöhtem Risiko sowie die Aktualisierung der Indikation von Modernas mResvia auf Risikoerwachsene im Alter von 18 bis 59 Jahren. Zusammen mit der WHO-Präqualifikation von Pfizers ABRYSVO im März 2025 für die mütterliche Immunisierung in LMIC-Programmen erweitern diese Maßnahmen die adressierbaren Populationen und beschleunigen länderspezifische Zugangsentscheidungen im Einklang mit saisonalen Beschaffungszyklen.
Wettbewerbslandschaft
Der Markt für die Behandlung des humanen respiratorischen Synzytialvirus ist mäßig konzentriert, wobei die fünf größten Anbieter im Jahr 2024 erhebliche Umsätze erzielten. AstraZeneca und Sanofi dominieren das Segment der monoklonalen Antikörper durch ihr gemeinsam vermarktetes Beyfortus, dessen Umsatz im vierten Quartal 2024 nach Entspannung der Kapazitätsengpässe USD 161 Millionen erreichte. GSK und Pfizer nehmen führende Impfstoffpositionen ein und nutzen jeweils tiefe saisonale Influenza-Infrastrukturen, um kommerzielle Einführungen zu rationalisieren, während Moderna seine mRNA-Expertise nutzt, um nach seiner Zulassung im Jahr 2024 inkrementelle Anteile bei Erwachsenen zu gewinnen.
Strategische Akquisitionen gestalten Portfolios um: AstraZenecas Kauf von Icosavax für USD 1,1 Milliarden sichert einen Dual-Pathogen-Kandidaten, der auf RSV und hMPV abzielt und potenziell Kombinationsimpfstoffprämien erschließt. Pfizers früherer ReViral-Deal stärkte seine antivirale Pipeline mit Sisunatovir und bietet Diversifizierung über Impfstoffe hinaus. Partnerschaften bleiben für regionale Skalierbarkeit bevorzugt; beispielsweise schloss GSK Liefervereinbarungen mit dem Serum Institute of India, um die Durchdringung zu beschleunigen, sobald indische Regulierungsbehörden die Erwachsenenimpfung genehmigen.
Das Störungsrisiko geht von kleineren Biotechnologieunternehmen aus, die differenzierte Modalitäten vorantreiben. Shionogis oraler L-Protein-Inhibitor S-337395 und Enanta's N-Protein-Inhibitor Zelicapavir erhielten beide den FDA-Fast-Track-Status, was den regulatorischen Appetit auf neuartige Behandlungen unterstreicht. Wettbewerbsvorteile werden wahrscheinlich von der klinischen Differenzierung in spezifischen Patientenuntergruppen, der Fertigungsagilität zur Bewältigung saisonaler Spitzen und der Fähigkeit abhängen, wertbasierte Verträge auszuhandeln. Infolgedessen könnten Unternehmen, die Multi-Virus-Kombinationsprodukte oder kosteneffektive Biosimilar-Antikörper liefern, die Wettbewerbsgrundlagen im gesamten Markt für die Behandlung des humanen respiratorischen Synzytialvirus neu setzen.
Marktführer in der Branche für die Behandlung des humanen respiratorischen Synzytialvirus
-
AbbVie Inc
-
Merck & Co
-
AstraZeneca
-
GSK plc
-
Bausch Health Companies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung des humanen respiratorischen Synzytialvirus Unternehmen in diesem Bericht
- AstraZeneca
- Sanofi
- Pfizer
- GlaxoSmithKline
- Moderna
- Merck
- Johnson & Johnson
- F. HoffmannLa Roche Ltd.
- Shionogi & Co., Ltd.
- Swedish Orphan Biovitrum
- Meissa Vaccines Inc.
- Enanta Pharmaceuticals Inc.
- Icosavax Inc.
- ReViral Ltd. (Pfizer)
- ADMA Biologics
- Inhalon Biopharma
- Vir Biotechnology Inc.
- Synairgen plc
Lesen Sie die Analyse der Behandlung des humanen respiratorischen Synzytialvirus-Unternehmen
Marktchancen und Zukunftsaussichten
Die Erweiterung der Indikation auf jüngere Hochrisikoerwachsene schafft neue kommerzielle Freiräume über den ursprünglichen Fokus auf Personen ab 60 Jahren hinaus und drängt Unternehmen zu differenzierteren Marktzugangsstrategien nach Komorbidität und Versorgungsumfeld. Ein klarer Beleg dafür ist die Indikationserweiterung der FDA im März 2026 für GSKs Arexvy auf Erwachsene im Alter von 18 bis 49 Jahren mit erhöhtem Risiko für RSV-Erkrankungen der unteren Atemwege. Dies erweitert die Nachfrage auf arbeitgeberfinanzierte Versicherungspläne, fachärztlich geführte Impfkanäle (Pneumologie und Kardiologie) und krankenhausbasierte Immunisierungschancen, die sich von apothekengeführten Seniorenkampagnen unterscheiden.
Öffentliche Beschaffung und länderübergreifende Vertragsabschlüsse gewinnen zunehmend zentrale Bedeutung für Volumen- und Versorgungssicherheit, insbesondere in Europa. Im Juli 2026 unterzeichnete die Europäische Kommission einen gemeinsamen Beschaffungsrahmenvertrag mit Moderna über bis zu 24 Millionen Dosen mRESVIA über vier Jahre, um den Zugang der Mitgliedstaaten für die Wintersaison 2026-2027 zu unterstützen – ein Beleg dafür, wie sich Ausschreibungsteilnahme, Abfüllbereitschaft und Kühlkettenlogistik in Marktanteilsgewinne übersetzen. Auf pädiatrischer Seite fügt die FDA-Zulassung von Mercks Enflonsia (Clesrovimab-cfor) im Juni 2025 eine neue langwirksame Prophylaxeoption für Neugeborene und Säuglinge hinzu, was den Wettbewerb mit etablierten Nirsevimab-Programmen verschärft und die Bedeutung von Head-to-Head-Bewertungen der Gesundheitstechnologie, saisonaler Versorgungsplanung und Integration in nationale Säuglingsimpfprogramme erhöht.
Neueste Industrielle Entwicklungen in Markt für die Behandlung des humanen respiratorischen Synzytialvirus
- März 2026: GSK gab bekannt, dass die US-FDA eine erweiterte Altersindikation für Arexvy genehmigt hat, die nun Erwachsene im Alter von 18 bis 49 Jahren mit erhöhtem Risiko für RSV-Erkrankungen der unteren Atemwege einschließt. Die Indikationserweiterung erweitert das Wettbewerbsfeld über Senioren hinaus und schafft neue Zielgruppen- und Erstattungsworkflows im Zusammenhang mit komorbiditätsbezogenen Impfwegen.
- Juni 2025: Merck gab bekannt, dass die US-FDA Enflonsia (Clesrovimab-cfor) zur Prävention von RSV-Erkrankungen der unteren Atemwege bei Neugeborenen und Säuglingen, die in ihre erste RSV-Saison eintreten, zugelassen hat. Die Zulassung fügt eine neue langwirksame Prophylaxealternative für Säuglinge hinzu und erhöht den Wettbewerbsdruck bei saisonaler Versorgung, Vertragsabschlüssen und Leitlinienpositionierung gegenüber etablierten monoklonalen Antikörperprogrammen.
- Dezember 2024: Merck gab bekannt, dass die US-FDA den Zulassungsantrag für Biologika für Clesrovimab, einen langwirksamen monoklonalen Antikörper zum Schutz von Säuglingen während ihrer ersten RSV-Saison, angenommen hat. Die Annahme des Zulassungsantrags signalisierte eine fortgeschrittene Dynamik in der Immunprophylaxe für Säuglinge und ließ weitere Beschaffungs- und Formularverhandlungen rund um langwirksame Optionen erwarten.
Markt für die Behandlung des humanen respiratorischen Synzytialvirus Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der medizinischen Interventionen zur Prävention oder Behandlung von Infektionen mit dem humanen respiratorischen Synzytialvirus (RSV) bei Patienten, gemessen als Umsätze, die in wichtigen Gesundheitsversorgungseinrichtungen und geografischen Regionen erzielt werden.
Ausschlüsse aus dem Umfang: Eigenständige Diagnosetestprodukte und -dienstleistungen zur RSV-Erkennung sind von dieser Marktgrößenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Interventionstyp
- Präventive Interventionen
- Prophylaxe mit monoklonalen Antikörpern
- Impfstoffe
- Therapeutische Interventionen
- Antivirale Medikamente
- Immunmodulatoren
- Unterstützende Versorgung
- Präventive Interventionen
- Nach Verabreichungsweg
- Injizierbar
- Oral
- Inhalativ
- Intranasal
- Nach Patientenalter
- Frühgeborene (<37 Wochen)
- Säuglinge (0–12 Monate)
- Kinder (1–5 Jahre)
- Erwachsene (18–59 Jahre)
- Ältere Erwachsene (≥60 Jahre)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Abstimmung grundlegender Fakten zu Krankheiten und Versorgungseinrichtungen, damit das Modell auf realen Patientenströmen und veröffentlichten Gesundheitssignalen basiert. Wir haben öffentliche Quellen wie die US-amerikanischen CDC, die Weltgesundheitsorganisation, die Europäische CDC und nationale Gesundheitsbehörden für RSV-Saisonalitätsmuster und Risikogruppendefinitionen herangezogen. Für den Kontext zu Präventions- und Behandlungspfaden wurden auch Quellen wie begutachtete klinische Leitlinien, öffentliche Zulassungstexte der FDA und EMA sowie klinische Studienregister verwendet.
Anschließend wird der Preis- und Vermarktungskontext anhand von Jahresberichten der Unternehmen, Transkripten von Telefonkonferenzen mit Investoren, Investorenpräsentationen und seriöser Gesundheitspresse aufgebaut, was dabei hilft zu bestätigen, wie Produkte verkauft werden und wo die Nachfrage wächst. Wir haben auch ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken genutzt, um die Intensität und das Timing der Pipeline zu überprüfen. Diese Beispiele sind nicht erschöpfend, und zusätzliche öffentliche und kostenpflichtige Quellen wurden für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primäre Informationen wurden durch Expertengespräche und strukturierte Fragebögen mit Klinikern, Krankenhaus- und Apothekenbeteiligten, Kostenträgern und Branchenteilnehmern gesammelt, die an RSV-Therapeutika und -Prävention beteiligt sind. Da es sich um einen globalen Markt handelt, wurden die Beiträge über die wichtigsten Regionen hinweg ausgewogen, sodass Unterschiede in Saisonalität, Zugang und Erstattung berücksichtigt werden konnten, und die Annahmen wurden erneut überprüft, wenn eine Variable die Gesamtwerte stärker als erwartet verschob.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 37 % | CXOs: 14 % | APAC: 37 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 37 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 49 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Inzidenz- und Risikopopulationspools in einen behandelten Nachfragepool umgewandelt und dann anhand des Therapiemix und typischer Preise nach Versorgungseinrichtung in Werte übersetzt werden. Um das Modell praktikabel zu halten, konzentrieren wir uns auf eine kleine Anzahl von Variablen, die den Markt auf wiederholbare Weise beeinflussen, darunter die Stärke der RSV-Saisonalität, Hospitalisierungsraten für Säuglinge und ältere Erwachsene, die Inanspruchnahme präventiver Immunisierung vor der RSV-Saison, Therapiedauermuster sowie der Zugang zu Kostenträgern und die Strenge der Erstattung.
Nachdem die Gesamtwerte gebildet wurden, werden sie durch selektive Bottom-up-Annäherungen bestätigt, einschließlich stichprobenartiger Preis-mal-Volumen-Prüfungen nach Verabreichungsweg, Kanalprüfungen zum Vergleich von Krankenhaus- versus Einzel- oder Spezialhandelsabgabe sowie Zusammenfassungen aus offengelegten Produktumsätzen, sofern diese ausreichend klar sind. Wenn ein Produkt in bestimmten Ländern begrenzte öffentliche Signale aufweist, wird die Lücke mit analogen Märkten und Rückmeldungen von Ärzten zur Adoptionszeitplanung geschlossen und dann auf epidemiologiebasierte Obergrenzen zurückgeführt.
Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch eine einfache multivariate Regression auf die stabilsten Treiber, hauptsächlich Saisonalitätsintensität, Wachstum der Risikopopulation und Adoptionskurven für neuere Präventionsoptionen. Expertenfeedback wird genutzt, um Einführungszeitpunkte, Zugangsstufen und die erwartete Preisentwicklung realistisch zu halten, und dann werden die Ergebnisse anhand dessen, was die Befragten in Kliniken und Beschaffungszyklen beobachten, auf Plausibilität geprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Prüfrunden, damit die endgültigen Zahlen nicht von einer einzigen Datenreihe oder einer einzigen Annahme abhängen. Wir vergleichen die Modellausgaben mit unabhängigen Signalen wie öffentlichen Hospitalisierungstrendlinien, Aktualisierungen der Immunisierungspolitik und allgemeinen Umsatzoffenlegungen, die auf die Marktrichtung hinweisen, und untersuchen dann große Abweichungen Land für Land.
Wenn eine Anomalie bestehen bleibt, werden Folgegespräche ausgelöst, um die Annahmen zu Inanspruchnahme, Preisgestaltung oder Versorgungsmix erneut zu testen, und dann wird das Modell mit den aktualisierten Eingaben neu berechnet. Überprüfungen werden in mehreren Analyseschritten vor der Freigabe abgeschlossen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, gefolgt von einem abschließenden Durchgang vor der Lieferung, um die Aktualität der Einschätzung zu gewährleisten.
Vergleich der Marktgröße für die Behandlung des humanen respiratorischen Synzytialvirus von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für die RSV-Behandlung zu sehen, da Herausgeber nicht immer dieselben Produkte, dieselben Anwendungsfälle oder dasselbe Umsatztiming berücksichtigen, selbst wenn der Marktname identisch erscheint. Unterschiede entstehen auch dadurch, wie Prävention im Vergleich zu Therapie behandelt wird, wie regionale Saisonalität normalisiert wird und ob Listenpreise oder tatsächlich realisierte Nettopreise angenommen werden.
Umsätze aus Diagnosetests liegen außerhalb des Umfangs von Mordor Intelligence, was den Gesamtwert im Vergleich zu Schätzungen reduziert, die RSV-Tests, Screening oder Labordienstleistungen neben Arzneimittelumsätzen einbeziehen. Die Spanne wächst auch, wenn einige Quellen eine aggressive Inanspruchnahme neuerer Präventionsoptionen in allen Regionen gleichzeitig anwenden oder wenn Währungsumrechnungszeitpunkte und Preiserosionsregeln nicht aktualisiert werden, um das jüngste Erstattungsverhalten widerzuspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,98 Milliarden USD (2026) | |
| Fachverlag A | 1,84 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen anderen Berichtsrahmen und schließt ausdrücklich unterstützende Pflege und verwandte Dienstleistungen auf Basis des Herstellerabgabepreises ein, was die Gesamtwerte im Vergleich zu einem behandlungsfokussierten Umsatzaufbau verschieben kann. |
| Branchenbericht B | 2,18 Milliarden USD (2025) | Deckt ausgewählte Hauptländer statt vollständiger globaler Abdeckung ab, und die schnellere Wachstumsannahme deutet auf aggressivere Adoptions- und Preissteigerungsannahmen für neuere Optionen über den Prognosezeitraum hin. |
Bei den drei Zahlen sind die größten Treiber die Umfangsabstimmung (insbesondere ob Test- und Dienstleistungselemente gezählt werden), das verwendete Basisjahr und die Geschwindigkeit, mit der die Präventionsinanspruchnahme außerhalb der frühen Adoptionsländer angenommen wird. Indem das Modell an Patientennachfragepools, saisonale Auslastung und praktische Preisüberprüfungen gebunden bleibt, ist die endgültige Zahl auf Eingaben zurückführbar, die überprüft und aktualisiert werden können, wenn sich der Markt weiterentwickelt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für die Behandlung des humanen respiratorischen Synzytialvirus?
Die Marktgröße für die Behandlung des humanen respiratorischen Synzytialvirus wird im Jahr 2026 auf USD 1,98 Milliarden geschätzt und soll bis 2031 USD 3,32 Milliarden erreichen, mit einer CAGR von 10,82 %.
Warum gewinnen monoklonale Antikörper gegenüber traditionellen Antivirale an Bedeutung?
Langwirksame Antikörper wie Nirsevimab bieten Einmaldosis-Saisonschutz und haben in klinischen Umgebungen eine Wirksamkeit von 70–80 % gezeigt, was eine rasche Akzeptanz und Aufnahme in Leitlinien unterstützt.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 11,58 % wachsen, angetrieben durch steigende Gesundheitsausgaben, große Geburtskohorten und zunehmende Impfinitiativen für Erwachsene.
Was sind die wichtigsten Hindernisse für eine breitere globale Akzeptanz von RSV-Impfstoffen?
Saisonale Nachfragevolatilität, Kühlketteneinschränkungen und Erschwinglichkeitsherausforderungen in Ländern mit niedrigem und mittlerem Einkommen können die Einführung trotz der WHO-Präqualifizierungsbemühungen verzögern.