
Marktgröße und -anteil für automatische Pillenspender
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.02 Milliarden US-Dollar |
| Marktgröße (2032) | 5.72 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
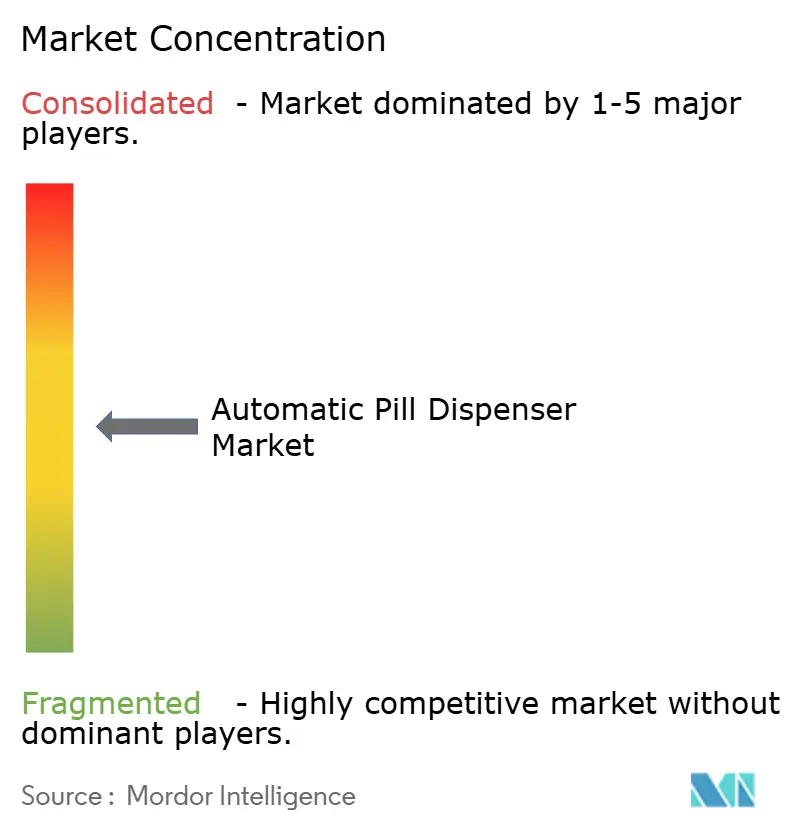
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für automatische Pillenspender von Mordor Intelligence
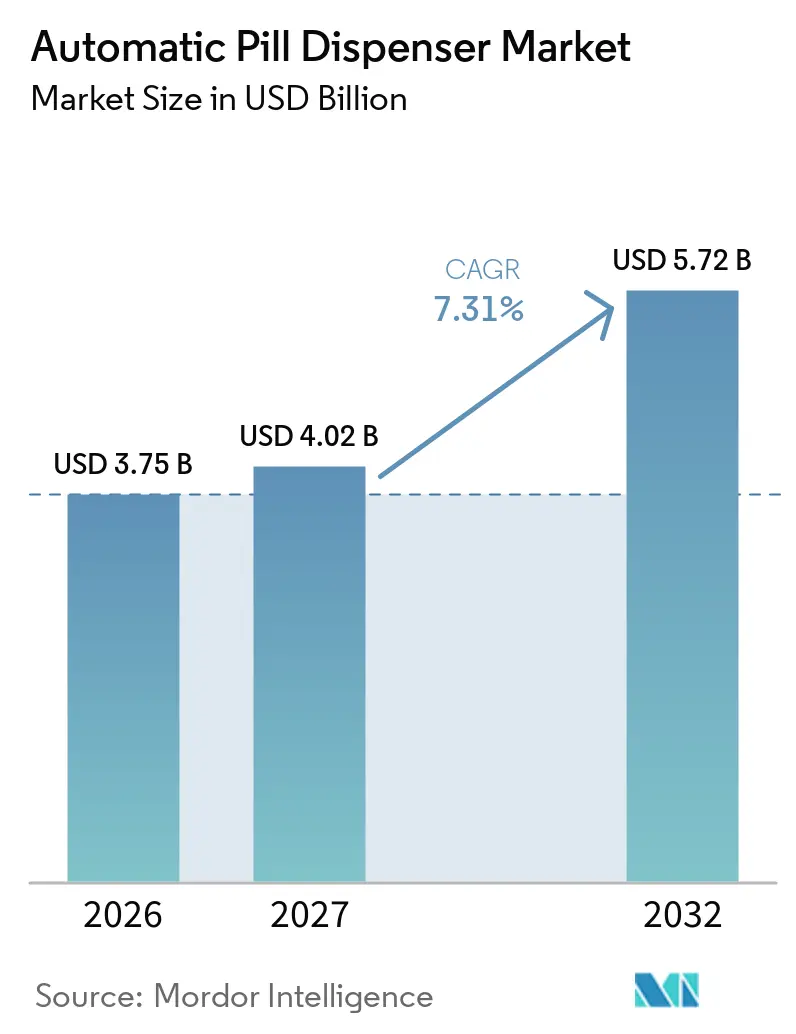
Die Marktgröße für automatische Pillenspender wird für 2026 auf 3,75 Milliarden USD, für 2027 auf 4,02 Milliarden USD geschätzt und soll bis 2032 5,72 Milliarden USD erreichen, mit einer CAGR von 7,31 % von 2027 bis 2032.
Käufer aus dem Bereich Krankenhausapotheken verankern die Nachfrage weiterhin, da Automatisierung Personalengpässe und Barcode-Verifizierungsvorschriften abmildert, doch der kommerzielle Fokus verlagert sich zunehmend auf vernetzte Geräte, die die häusliche Versorgung unterstützen. Erstattungen für Fernüberwachung, größere Bevölkerungsgruppen mit chronischen Erkrankungen und dezentralisierte Protokolle klinischer Studien verschieben Budgets weg von stationsgebundenen Schränken hin zu intelligenten Spendern, die zeitgestempelte Adhärenzdaten erfassen. Anbieter, die prädiktive Software mit Hardware bündeln, erzielen höhere Erfolgsquoten, da Käufer eine schnellere Amortisation erkennen, wenn Fehlbestände sinken und Prüfungen kontrollierter Substanzen kürzer werden. Cyber-Hygiene und Integrationskompetenz beeinflussen nun die Anbieterlisten, da Krankenhaus-CIOs darauf bestehen, dass neue Schränke in Single-Sign-on- und Zero-Trust-Netzwerke eingebunden werden, bevor Investitionsausschüsse Ausgaben genehmigen.
Wichtigste Erkenntnisse des Berichts
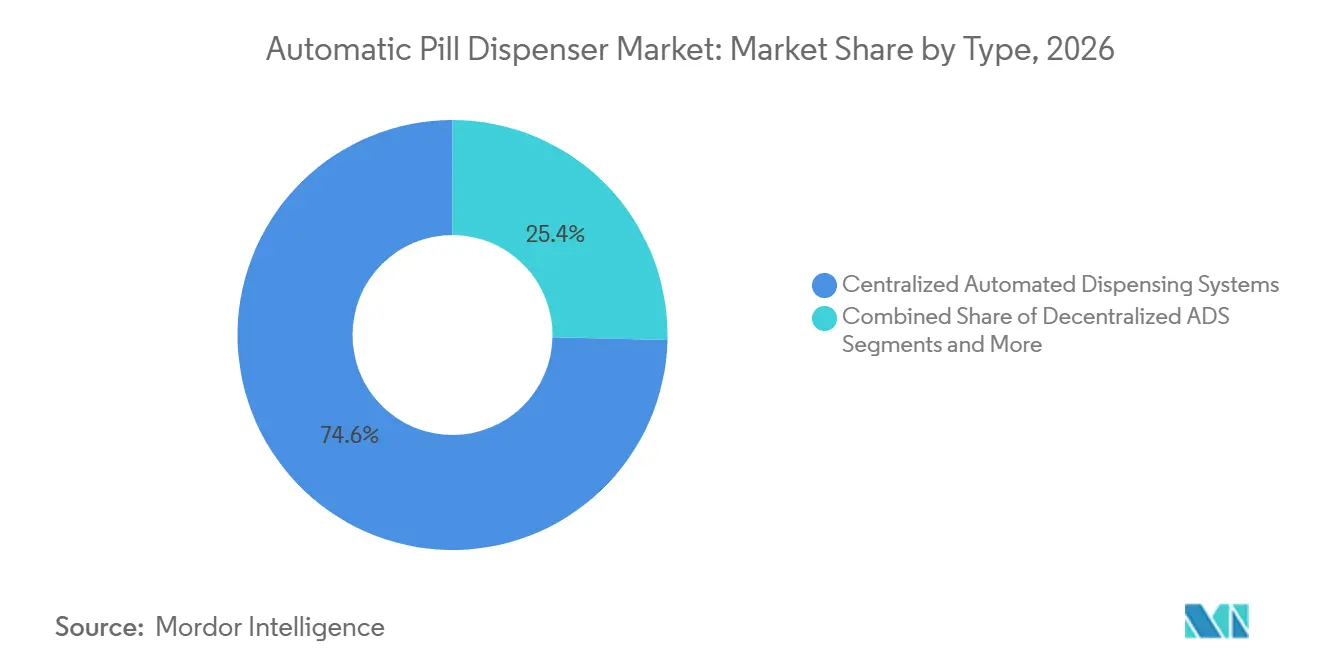
- Nach Typ entfielen 74,63 % des Umsatzes 2026 auf zentralisierte automatisierte Ausgabesysteme; intelligente/IoT-fähige Heimgeräte werden bis 2032 mit einer CAGR von 11,44 % wachsen.
- Nach Kapazität erfassten Mittelklasseeinheiten 44,13 % des Umsatzes 2026, während Hochkapazitätseinheiten voraussichtlich mit einer CAGR von 10,33 % über 2027–2032 zulegen werden.
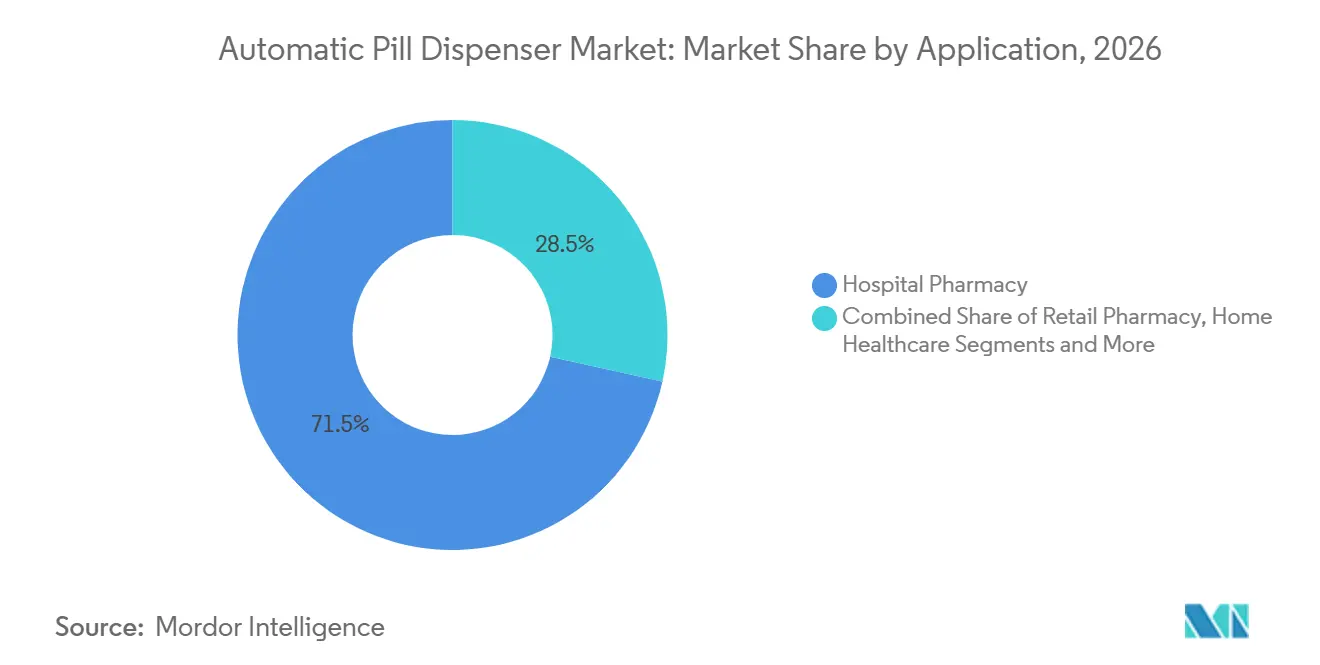
- Nach Anwendung hielten Krankenhausapotheken 2026 einen Anteil von 71,53 % an der Marktgröße für automatische Pillenspender, während die Nachfrage im Bereich der häuslichen Gesundheitsversorgung bis 2032 mit einer CAGR von 11,57 % steigt.
- Nach Technologie entfielen 42,24 % des Umsatzes 2026 auf elektronische Alarmspender; KI-gestützte prädiktive Einheiten expandieren im Prognosezeitraum mit einer CAGR von 11,78 %.
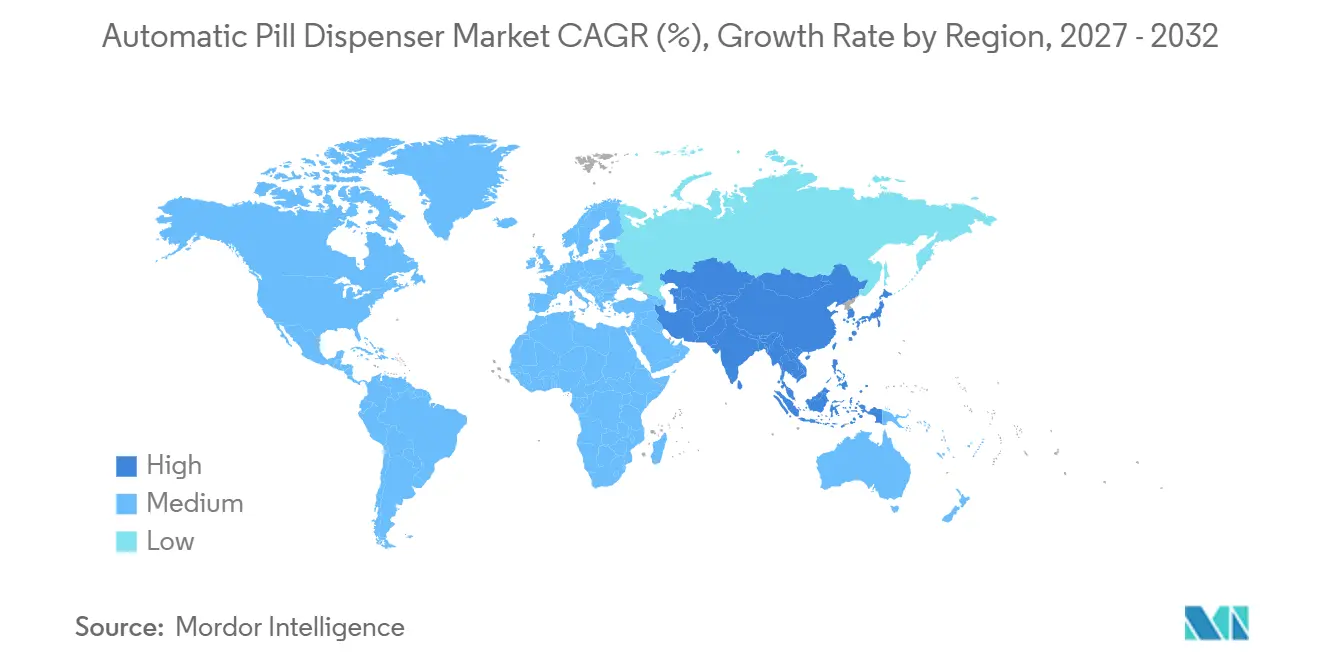
- Nordamerika behielt 49,62 % des Umsatzes 2026; Asien-Pazifik wird voraussichtlich das schnellste regionale Wachstum mit einer CAGR von 9,24 % zwischen 2027 und 2032 verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für automatische Pillenspender
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende alternde Bevölkerung und Belastung durch chronische Erkrankungen | +1.8% | Global, am stärksten in Nordamerika, Europa, alterndes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Staatliche Initiativen zur Reduzierung von Medikationsfehlern | +1.5% | Nordamerika, EU, expandierendes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Personalengpässe in Krankenhäusern beschleunigen die Apothekenautomatisierung | +1.3% | Weltweit, akut in Nordamerika, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Integration von KI/ML-prädiktiver Analytik zur Bestandsoptimierung | +1.1% | Nordamerika, EU, technologieorientierte Asien-Pazifik- Zentren | Mittelfristig (2–4 Jahre) |
| Zunahme häuslicher klinischer Studien mit vernetzten Spendern | +0.9% | Nordamerika, EU, Pilotmärkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Entstehung von Mikro-Fulfillment- Apothekenzentren nach dem Konzept "Laden im Laden" | +0.7% | Städtisches Nordamerika, frühes Vereinigtes Königreich und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende alternde Bevölkerung und Belastung durch chronische Erkrankungen
Ältere Erwachsene nehmen mehrere verschriebene Medikamente ein und jonglieren häufig mit komplexen Einnahmeplänen. Die Vereinten Nationen prognostizierten, dass die Bevölkerungsgruppe der über 65-Jährigen bis 2050 auf 1,6 Milliarden anwachsen wird, was zu einem anhaltenden Medikamentenvolumen führt.[1] Mehr als 40 % der US-amerikanischen Senioren erfüllen bereits die Schwellenwerte für Polypharmazie, und jedes zusätzliche Medikament erhöht die Wahrscheinlichkeit unerwünschter Ereignisse, was Krankenhäuser dazu veranlasst, Schränke einzuführen, die Allergien und doppelte Therapien automatisch abgleichen.[2] Chronische Erkrankungen wie Diabetes und Herzinsuffizienz erfordern tägliche Adhärenz; vernetzte Spender mit visuellen und akustischen Hinweisen verbessern die pünktliche Dosierung und reduzieren Wiederaufnahmen in Pilotprogrammen. Nicht übertragbare Krankheiten machen 74 % der weltweiten Todesfälle aus, was unterstreicht, warum Versicherer Adhärenztechnologie finanzieren, die Patienten aus der Akutversorgung heraushält.
Staatliche Initiativen zur Reduzierung von Medikationsfehlern
Regulierungsbehörden verschärfen die elektronischen Nachverfolgungsregeln, um vermeidbare Schäden zu reduzieren. Das US-amerikanische Zentrum für Medicare- und Medicaid-Dienste hält nun Qualitätsboni zurück, wenn Medikationsverabreichungsaufzeichnungen bis 2026 nicht mit der Ausgabehardware verknüpft sind.[3] Kanadas Leitlinie für sterile Produkte von 2025 betont die Barcode-Verifizierung auf Behälterebene und drängt Krankenhäuser zu zentralisierten Systemen. Die Richtlinie der Europäischen Union über gefälschte Arzneimittel erfordert Serialisierung und automatisierte Rückverfolgung – Funktionen, die in die meisten hochwertigen Schränke integriert sind. Australien beabsichtigt, elektronische Protokolle für kontrollierte Arzneimittel vorzuschreiben, was die Automatisierung für Krankenhausapotheken, die Arzneimittel der Zeitpläne 4 und 8 handhaben, faktisch obligatorisch macht.
Personalengpässe in Krankenhäusern beschleunigen die Apothekenautomatisierung
Vakanzen für Apotheker und Apothekentechniker haben sich seit 2023 jedes Jahr ausgeweitet, was leitende Apothekenbeauftragte dazu veranlasst, in Roboter zu investieren, anstatt im Lohnwettbewerb zu konkurrieren. Im Jahr 2025 hatten 73,6 % der US-amerikanischen Krankenhäuser Schwierigkeiten, Apotheker einzustellen, und die Fluktuation bei Technikern überstieg 25 %. Automatisierte Schränke reduzierten die Technikerstunden pro Patiententag um 18 % und gaben dem Personal Zeit für klinische Beratungen. Ähnliche Engpässe im britischen Nationalen Gesundheitsdienst und in japanischen Krankenhäusern beschleunigen Beschaffungsprogramme, die eine unbemannte Ausgabe über Nacht ermöglichen.
Integration von KI/ML-prädiktiver Analytik zur Bestandsoptimierung
Krankenhäuser, die von statischen Mindestbestandsniveaus auf algorithmische Prognosen umstellen, berichten von weniger Notfallbestellungen und geringerem Abfall. Omnicells Pilotprojekte verzeichneten einen Rückgang der Fehlbestände um 32 %, während BDs Analytik auf Basis natürlicher Sprache Wechselwirkungsrisiken identifiziert, bevor ein Apotheker eingreift. Prädiktive Werkzeuge verarbeiten Aufnahmemuster, Operationspläne und Grippesaisondaten, um die Schrankauffüllung täglich anzupassen – etwas, das manuelle Zähllisten nicht leisten können. Das US-amerikanische Büro für nationale Koordination für Gesundheitsinformationstechnologie stellt fest, dass der interoperable Datenaustausch zwischen Einrichtungen es zentralen Apotheken ermöglicht, Überschussbestände vor Ablauf des Verfallsdatums zu versenden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Wartungskosten | −0.8% | Global, gravierend in Südamerika, Naher Osten und Afrika, ländliches Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Integrationsprobleme mit veralteten Systemen für elektronische Patientenakten und Krankenhausinformationssystemen | −0.6% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Belastung durch Datenschutz- und Cybersicherheits-Compliance | −0.5% | Global, am strengsten in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Komponentenengpässe infolge des Booms bei Elektrofahrzeugen und IoT belasten kleine Hersteller | −0.4% | Globale Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Wartungskosten
Die Gesamtbetriebskosten übersteigen häufig USD 1 Million pro Installation mit jährlichen Servicegebühren von 12–15 %. Kleinere Krankenhäuser sehen begrenzte Einsparungen bei den Arbeitskosten und verschieben Projekte, obwohl Leasingmodelle existieren. Die Wartung umfasst Softwarelizenzen und Vor-Ort-Service und summiert sich auf bis zu USD 150.000 jährlich – eine erhebliche Belastung für Einrichtungen mit hohem Medicaid-Anteil.
Integrationsprobleme mit veralteten Systemen für elektronische Patientenakten und Krankenhausinformationssystemen
Nur 38 % der US-amerikanischen Krankenhäuser verfügen über einen nahtlosen bidirektionalen Datenfluss zwischen Schränken und elektronischen Patientenaktensystemen. Individuelle Schnittstellen verursachen Verzögerungen von sechs Monaten und können Projekte vollständig zum Stillstand bringen. Eine Umfrage der Gesellschaft für Gesundheitsinformations- und Managementsysteme aus dem Jahr 2025 nannte die Schnittstellenkomplexität als Hauptgrund für die Stornierung von Automatisierungsausschreibungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Zentralisierte Einheiten dominieren weiterhin, intelligente Geräte legen zu
Zentralisierte Systeme trieben 2026 74,63 % des Umsatzes an und bestätigten damit ihre fest verankerte Rolle in Compliance-Workflows zur Sicherung kontrollierter Substanzen. Ihr Umfang unterstützt eine strenge Bestandskontrolle und die Überwachung von Abzweigungen. Dezentralisierte Schränke auf Stationen reduzieren die Laufwege des Pflegepersonals, verursachen jedoch höhere Bestückungskosten. Der Marktanteil für automatische Pillenspender bei intelligenten/IoT-fähigen Heimgeräten ist heute noch gering, wird jedoch dank der Unterstützung durch Kostenträger für die außerklinische Versorgung chronisch Kranker am schnellsten mit einer CAGR von 11,44 % wachsen. Roboterapothekensysteme bleiben aufgrund von Platz- und Kapitalanforderungen eine Nische, ermöglichen jedoch die tiefsten Arbeitseinsparungen in Großzentren, die täglich Tausende von Rezepten bearbeiten.
Die Adoptionsmuster hängen von der regulatorischen Klarheit ab. Die Leitlinien der FDA für Software als Medizinprodukt bedeuten, dass vernetzte Spender mit Dosierungsempfehlungen 510(k)-Hürden gegenüberstehen, die etablierte Anbieter mit Compliance-Teams begünstigen. Anbieter, die Integrationsschnittstellen für wichtige elektronische Patientenakten (EHR) vorab zertifizieren, senken das Inbetriebnahmerisiko und erschließen Cross-Selling-Umsätze aus Analysemodulen.

Nach Kapazität: Mittlere Kapazität führt, Hochvolumenwachstum beschleunigt sich
Mittelkapazitätseinheiten erfassten 44,13 % der Ausgaben 2026, da sie Durchsatz und Platzbeschränkungen in Krankenhäusern in Einklang bringen. Niedrigkapazitätsschubladen bedienen Notaufnahmen und Kliniken mit engen Arzneimittellisten. Hochkapazitätsmaschinen werden eine CAGR von 10,33 % verzeichnen, da akademische Zentren die standortübergreifende Verteilung zentralisieren. Modulare Architekturen ermöglichen eine schrittweise Erweiterung und vermeiden kostspielige Kompletterneuerungen. Studien zeigen, dass Hochkapazitätsschränke die Entnahmezeit um 42 % verkürzen und Apotheker für klinische Visiten freisetzen, was die Governance-Scores verbessert, die Gesundheitsbehörden nun prüfen.
Nach Anwendung: Krankenhausapotheke als Anker, häusliche Pflege beschleunigt sich
Krankenhausapotheken behielten 2026 71,53 % der Nachfrage aufgrund von Barcode-Vorschriften und der Notwendigkeit, Opioide zu sichern. Dennoch ist die häusliche Gesundheitsversorgung die Wachstumsgeschichte, da die Medicare-Fernüberwachungscodes von 2024 vernetzte Spender abdecken. Die Akzeptanz im Einzelhandel hinkt hinterher, weil unabhängigen Apotheken die Skalierung fehlt, aber große Ketten kombinieren Roboter mit Telefarmaciearbeitsplätzen, um das Rezeptvolumen pro Mitarbeiterstunde zu steigern. Die Langzeitpflege ist noch wenig erschlossen; nur 22 % der qualifizierten Pflegeeinrichtungen in den USA hatten bis 2024 automatisiert, was Anbietern, die Finanzierung mit Service bündeln können, Wachstumspotenzial bietet.
Nach Technologie: Elektronische Alarme dominieren, KI-Systeme gewinnen an Tempo
Elektronische Alarmgeräte lieferten 2026 42,24 % des Umsatzes, da sie eine kostengünstige Weiterentwicklung gegenüber mechanischen Zeitgebern darstellen. KI-gestützte Spender werden jedoch am schnellsten mit einer CAGR von 11,78 % wachsen, da Verträge zur verantwortlichen Versorgung jede Technologie belohnen, die Wiederaufnahmen verhindert. Cloud-vernetzte Einheiten schaffen Datenpools, die Krankenversicherungen für Erkenntnisse zur Bevölkerungsgesundheit nutzen, was die Verhandlungsmacht von Anbietern stärkt, die den Datenstapel besitzen. Mechanische Geräte befinden sich auf einem Ersatzkurs, da Pflegekräfte Konnektivität und prädiktive Nachfüllungen fordern.
Geografische Analyse der Branche für automatische Pillenspender
Nordamerika hielt 2026 49,62 % des Umsatzes, gestützt durch eine breite Schrankenverbreitung und qualitätsgebundene Erstattung. Die DEA verschärfte 2024 die Bestandsregeln für Schedule-II-Substanzen, was Upgrades auf Systeme mit Abzweigungsanalytik antrieb. Kanadas Provinzausschreibungen nennen Apothekermangel als Treiber, und Mexikos Privatkliniken automatisieren, um versicherte Patienten anzuziehen.
Europa legt strenge Datenschutzregeln über eine ausgereifte Infrastruktur. Deutschland und Frankreich finanzieren Automatisierung über gesetzliche Krankenversicherer, während der NHS Bieter nach Gesamtbetriebskosten und Integration mit der elektronischen Verschreibung bewertet. Italien und Spanien erweitern ihre Schrankenflotten, um Engpässen entgegenzuwirken, obwohl die MDR-Konformität die Anbieterkosten erhöht. Krankenhäuser bevorzugen lokale Installationen, um Patientendaten innerhalb der EU-Grenzen zu halten.
Asien-Pazifik wird die schnellste regionale CAGR von 9,24 % verzeichnen. Japan überschreitet bereits 60 % Schrankenverbreitung, und Chinas Gesundheitsmodernisierungsplan leitet Kapital an Provinzkrankenhäuser für EHR-integrierte Roboter. Indiens private Netzwerke automatisieren, um die JCI-Akkreditierung zu sichern, während öffentliche Ausschreibungen langsam vorankommen. Südkorea erweiterte 2025 die Erstattung für automatisierte Ausgabe und stärkte damit die Wirtschaftlichkeitsargumente. Australien hält Gemeinschaftsapotheken-Roboter nun an Krankenhausstandards, was das Anbietermarketing vereinfacht.
Naher Osten & Afrika und Südamerika starten von einer kleineren Basis, zeigen jedoch punktuelle Beschleunigung. Golfstaaten finanzieren den Aufbau intelligenter Krankenhäuser, und Brasilien legalisierte die Fernüberwachung von Apotheken und ermöglicht damit Tele-Dispensing. Lieferkettenvolatilität und Währungsschwankungen dämpfen die Dynamik in Argentinien und einigen afrikanischen Märkten, aber multilaterale Zuschüsse für digitale Gesundheit könnten latente Nachfrage erschließen.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat. Omnicell und BD besitzen den Löwenanteil der Krankenhauskonten, gestützt durch Serviceverträge, die Kunden für ein Jahrzehnt binden. Wettbewerber im Markt für automatische Pillenspender zielen auf Wachstumsbereiche: Langzeitpflege und vernetzte Heimgeräte. Patentanmeldungen zu Computer Vision, Blockchain-Prüfpfaden und KI-Prognosen deuten darauf hin, dass die Differenzierung bis 2027 zunehmen wird. Omnicells Patent von 2024 zur Form- und Aufdruck-Erkennung verspricht eine um 60 % schnellere Verifizierung, während BD Schrankfunktionen direkt in führende Pflegebildschirme von Systemen für elektronische Patientenakten einbettet.
Vertikale Integration ist der neue Wettbewerbsvorteil. Omnicell kaufte Start-ups für Adhärenzanalytik, um Hardware-Software-Bündel zu verkaufen, und BD kooperiert mit führenden Anbietern von Systemen für elektronische Patientenakten, um Schulungszyklen zu verkürzen. Kleinere Unternehmen verfolgen Nischen wie pädiatrische Mikrodosierung oder bieten Abonnementpreise an, um Einstiegshürden zu senken. Komponentenengpässe und Schnittstellenkomplexität belasten mittelgroße Anbieter und machen sie zu Übernahmezielen für kapitalstarke Marktführer, die in aufstrebenden Regionen oder Verbraucherkanälen Fuß fassen wollen.
Marktführer der Branche für automatische Pillenspender
-
Omnicell Inc.
-
Swisslog Healthcare
-
Capsa Healthcare
-
Becton Dickinson & Company
-
Hero Health Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Januar 2026: Das Büro für Politik der künstlichen Intelligenz des US-Bundesstaates Utah genehmigte ein Programm mit Doctronic, das einem KI-System erlaubt, Rezeptverlängerungen über automatisierte Spender mitzuzeichnen – das erste derartige staatlich sanktionierte Modell.
- Oktober 2025: Amazon wird Medikamentenausgabekioske an One Medical-Standorten einführen, beginnend in Los Angeles mit Hunderten gängiger Medikamente und einer landesweiten Ausweitung im Jahr 2026.
- März 2025: Das Maharashtra Institute of Technology – World Peace University lancierte einen modularen IoT-Spender mit Fernüberwachung und benutzerdefinierten Zeitplänen, der auf komplexe Dosierungsanforderungen abzielt.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für automatische Pillenspender als alle elektronisch gesteuerten Geräte, die Feststoffdosierungen ohne manuelles Zählen lagern, planen und ausgeben, einschließlich zentralisierter Karussell- oder Roboterbänke in Apotheken sowie kleinerer IoT-vernetzter Einheiten auf Stationsebene oder in der häuslichen Pflege. Die Bewertung erfasst Neugeräteverkäufe und damit verbundene eingebettete Softwareumsätze in US-Dollar.
Ausschluss aus dem Geltungsbereich: Verbrauchsmaterialien nach dem Verkauf, Serviceverträge und eigenständige intelligente Pillendosen ohne programmierbare Ausgabe werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Typ
- Zentralisierte automatisierte Ausgabesysteme
- Dezentralisierte automatisierte Ausgabesysteme
- Intelligente/IoT-fähige Heim-Pillenspender
- Robotergestützte Apothekenausgabesysteme
- Nach Kapazitätsklasse
- Geringe Kapazität (< 100 Dosen)
- Mittlere Kapazität (100–499 Dosen)
- Hohe Kapazität (≥ 500 Dosen)
- Nach Anwendung
- Krankenhausapotheke
- Einzelhandelsapotheke
- Häusliche Gesundheitsversorgung
- Langzeitpflegeeinrichtungen
- Sonstige ambulante Einrichtungen
- Nach Technologie
- Mechanische Zeitgeberspender
- Elektronische Alarmspender
- Vernetzte Spender (Cloud / IoT)
- KI-gestützte prädiktive Spender
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten sprachen mit Apothekenleitern, Biomedizintechnikern, Administratoren der Langzeitpflege und Vertreibern von Heimversorgungsgeräten in Nordamerika, Europa und Asien-Pazifik. Interviews validierten durchschnittliche Transaktionszahlen auf Schichtebene, Adoptionshindernisse und Preisstreuung, während kurze Umfragen mit geriatrischen Pflegekräften die Penetrationsraten für den Heimgebrauch verfeinerten.
Desk Research
Wir haben Basisvolumina und -preise aus öffentlichen Datensätzen wie US-FDA-Geräteregistrierungen, Medicare-Krankenhausbetriebskostenberichten, EU-Eudamed-Einträgen und Importanmeldungen der japanischen PMDA gesammelt. Anschließend ergänzten wir diese mit Nutzungsdaten von Branchenverbänden wie der American Society of Health-System Pharmacists und der International Pharmaceutical Federation. Unternehmens-10-Ks, Investorenpräsentationen und seriöse Medienartikel lieferten Versandangaben und Hinweise auf durchschnittliche Verkaufspreise, die in D&B Hoovers und Dow Jones Factiva gegengeprüft wurden. Zusätzliche Klarheit über Einheitenflüsse lieferten die Zollcodes HS 847989 und HS 902110, die über Volza verfügbar sind. Diese Liste ist illustrativ; viele weitere offene Quellen flossen in die Datenbereinigung und Lückenfüllung ein.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell beginnt mit installierten Apothekenstandorten und Krankenhausbetten nach Land, wendet Spenderdurchdringungsquoten an und multipliziert mit gewichteten durchschnittlichen Verkaufspreisen. Selektive Bottom-up-Prüfungen aggregieren von wichtigen Herstellern offengelegte Lieferungen, um die Gesamtwerte zu verankern. Zu den Variablen, die die Basis beeinflussen, gehören: 1) neue Verschreibungsvolumina pro Kopf, 2) Wachstum der geriatrischen Bevölkerung, 3) Prävalenz chronischer Krankheiten, 4) durchschnittlicher Spenderersatzzyklus und 5) Trends bei der Kapitalbudgetzuweisung. Multivariate Regression verknüpft diese Treiber mit historischen Verkäufen, während eine ARIMA-Überlagerung kurzfristige Schocks wie pandemiebedingte Tele-Apotheken-Anstiege erfasst. Lücken in Lieferantendaten werden durch regionsspezifische Imputationen der durchschnittlichen Verkaufspreise überbrückt, bevor die Ergebnisse neu kalibriert werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine dreistufige Peer-Review, Varianzprüfungen gegenüber externen Gerätelieferungszahlen und Anomalie-Flags, die eine erneute Kontaktaufnahme mit Quellen auslösen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Rückrufen oder regulatorischen Änderungen; ein abschließender Analystencheck stellt sicher, dass Kunden die neueste geprüfte Sichtweise erhalten.
Warum unsere Ausgangsbasis für automatische Pillenspender Zuverlässigkeit gewährleistet
Veröffentlichte Schätzungen unterscheiden sich häufig, weil Unternehmen unterschiedliche Gerätelisten, Preisstufen und Aktualisierungsrhythmen wählen.
Wesentliche Treiber von Abweichungen, die wir beobachten, sind unterschiedliche Einbeziehung intelligenter Pillendosen, variierende Annahmen zum Verhältnis von Krankenhaus- zu Heimversorgung, Währungsumrechnungsdaten und ob aufgearbeitete Einheiten gezählt werden.
Vergleichsbenchmark
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungstreiber |
|---|---|---|
| 3,64 Mrd. (2025) | Mordor Intelligence | - |
| 3,10 Mrd. (2024) | Regionale Unternehmensberatung A | Schließt IoT-Einheiten für die häusliche Pflege aus, verwendet durchschnittliche Verkaufspreise von 2021 |
| 2,90 Mrd. (2024) | Fachzeitschrift B | Zählt nur zentralisierte Apothekensysteme, lässt Asien-Pazifik-Verkäufe außer Acht |
Zusammenfassend lässt sich sagen, dass Mordor durch die Ausrichtung des Geltungsbereichs an realen Beschaffungskanälen, die Verwendung aktueller Preisprüfungen und die jährliche Aktualisierung eine ausgewogene, transparente Ausgangsbasis liefert, die Entscheidungsträger auf klare Variablen und wiederholbare Schritte zurückverfolgen können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für automatische Pillenspender und wie schnell wird er im Prognosezeitraum voraussichtlich wachsen?
Der Markt für automatische Pillenspender wird im Jahr 2027 auf 4,02 Milliarden USD geschätzt und soll mit einer CAGR von 7,31 % über 2027–2032 wachsen.
Welches Anwendungssegment wird bis 2032 den größten inkrementellen Umsatz generieren?
Anwendungsfälle in der häuslichen Gesundheitsversorgung werden die meisten neuen Einnahmen generieren, da Kostenträger die Fernüberwachung der Adhärenz erstatten.
Was ist das größte Hindernis für mittelgroße Krankenhäuser?
Anfangsinvestitionen zuzüglich jährlicher Wartungskosten, die USD 150.000 übersteigen können, belasten Budgets unter wertbasierter Erstattung.
Welche Region bietet Anbietern das größte Wachstumspotenzial im Zeitraum 2027–2032?
Asien-Pazifik führt mit einer CAGR von 9,24 % dank Infrastrukturausgaben in China, Indien und Südkorea.
Wie schnell werden vernetzte Heimspender zwischen 2027 und 2032 wachsen?
Intelligente/IoT-Heimgeräte werden voraussichtlich mit einer CAGR von 11,44 % wachsen – dem schnellsten Tempo unter allen Produkttypen.