
Marktgröße und Marktanteil für Verhütungsmittel in Nordamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 8.97 Milliarden US-Dollar |
| Marktgröße (2026) | 9.39 Milliarden US-Dollar |
| Marktgröße (2031) | 11.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.72 % |
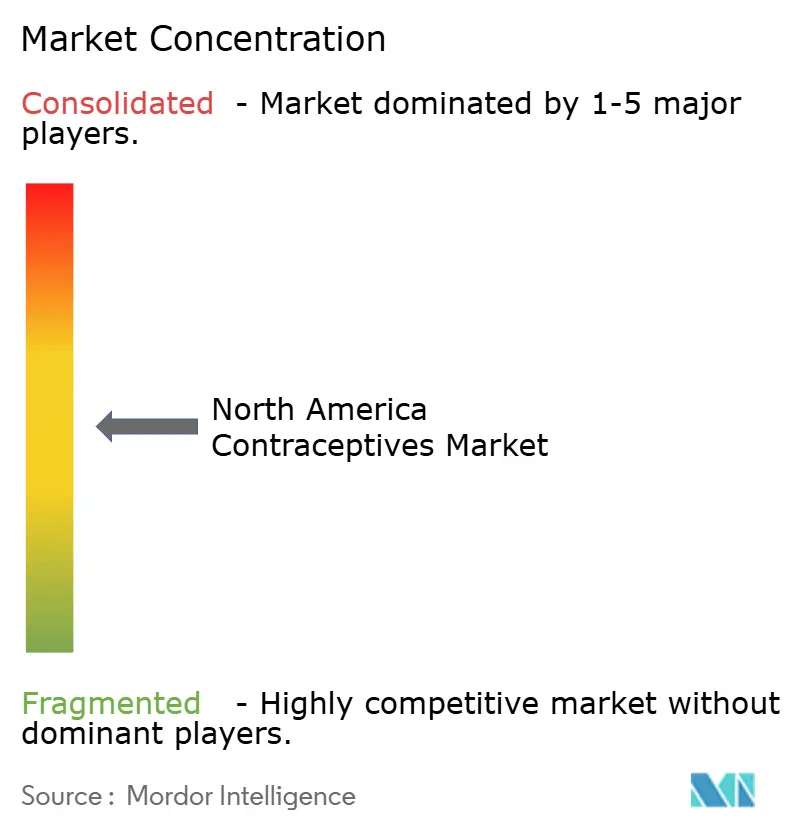
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Verhütungsmittel in Nordamerika von Mordor Intelligence
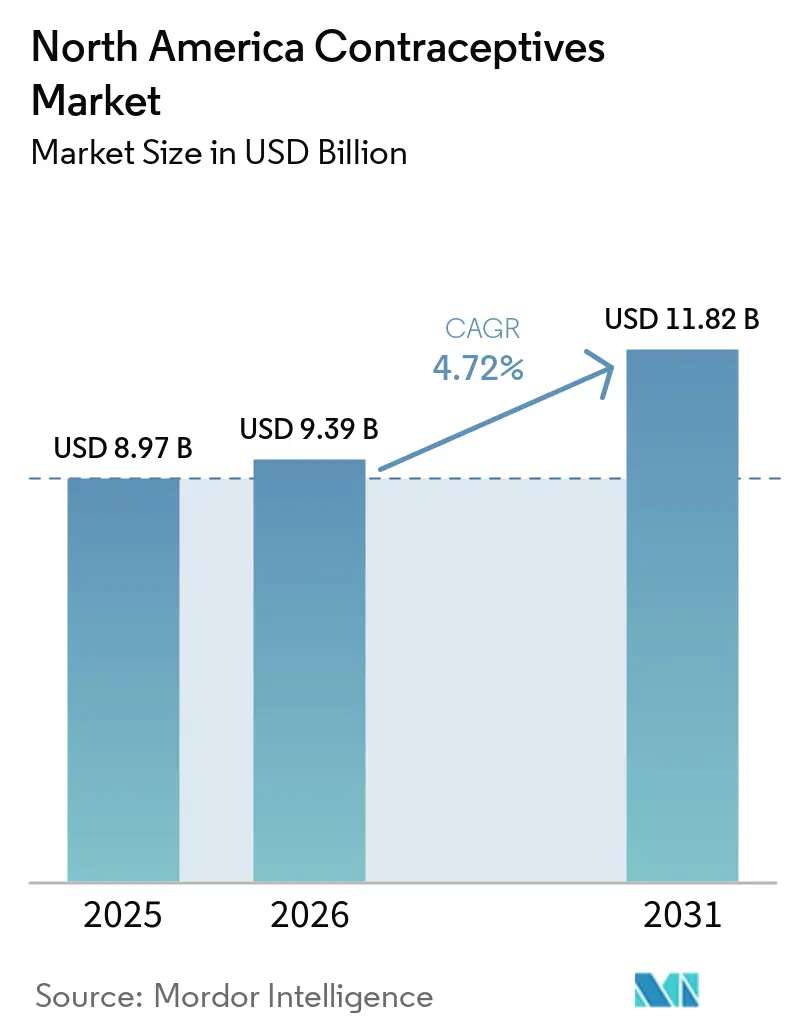
Die Marktgröße für Verhütungsmittel in Nordamerika soll von 8,97 Milliarden USD im Jahr 2025 auf 9,39 Milliarden USD im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 11,82 Milliarden USD bei einer CAGR von 4,72 % über den Zeitraum 2026–2031 erreichen. Die wachsende regulatorische Unterstützung für rezeptfreie Produkte, eine breitere Integration digitaler Gesundheitslösungen und die anhaltende Nachfrage nach langwirksamen reversiblen Verhütungsmethoden tragen zur Expansion bei, trotz gesetzgeberischer Gegenwinds in Teilen der Vereinigten Staaten.[1]U.S. Food and Drug Administration, „FDA genehmigt erstes rezeptfreies tägliches orales Verhütungsmittel”, fda.gov Verbraucher wechseln zu gerätebasierten Optionen, die keine Hormone enthalten, während Versicherer und öffentliche Programme weiterhin kosteneffektive Methoden priorisieren, die die Rate ungewollter Schwangerschaften senken. Gleichzeitig verändert Risikokapitalfinanzierung in männliche Methoden und KI-gestützte Zyklusverfolgungsanwendungen die Wettbewerbsstrategien und vergrößert die gesamte adressierbare Bevölkerung. In Kanada und Mexiko beschleunigen Initiativen zur Universalversorgung und Ziele zur Senkung der Müttersterblichkeit die Akzeptanz und bieten neue Wachstumskanäle für etablierte und aufstrebende Marken.[2]Weltgesundheitsorganisation, „Mexiko”, who.int
Wichtigste Erkenntnisse des Berichts
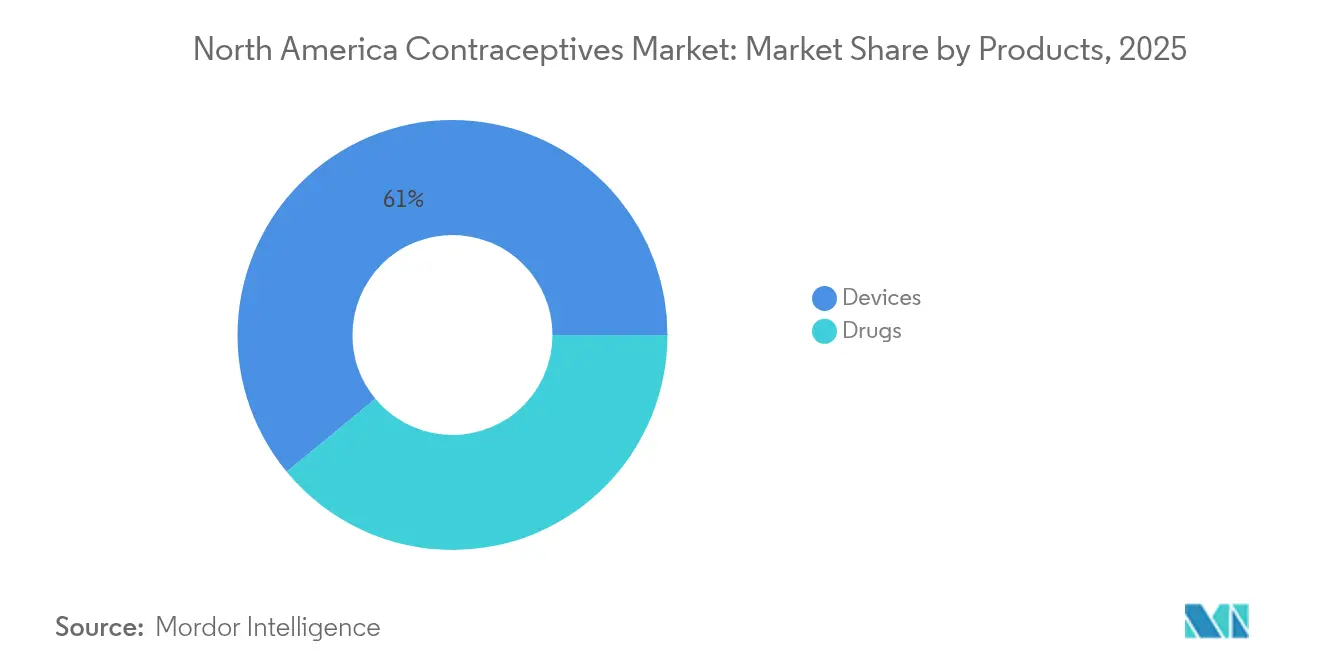
- Nach Produkttyp hielten Geräte im Jahr 2025 einen Umsatzanteil von 60,98 %, während pharmazeutische Methoden bis 2031 mit einer CAGR von 5,41 % am schnellsten wachsen sollen.
- Nach Geschlecht entfielen im Jahr 2025 86,95 % des Anteils auf frauenorientierte Produkte; das männliche Segment wächst bis 2031 mit einer CAGR von 5,92 %, da Pipeline-Kandidaten Fortschritte machen.
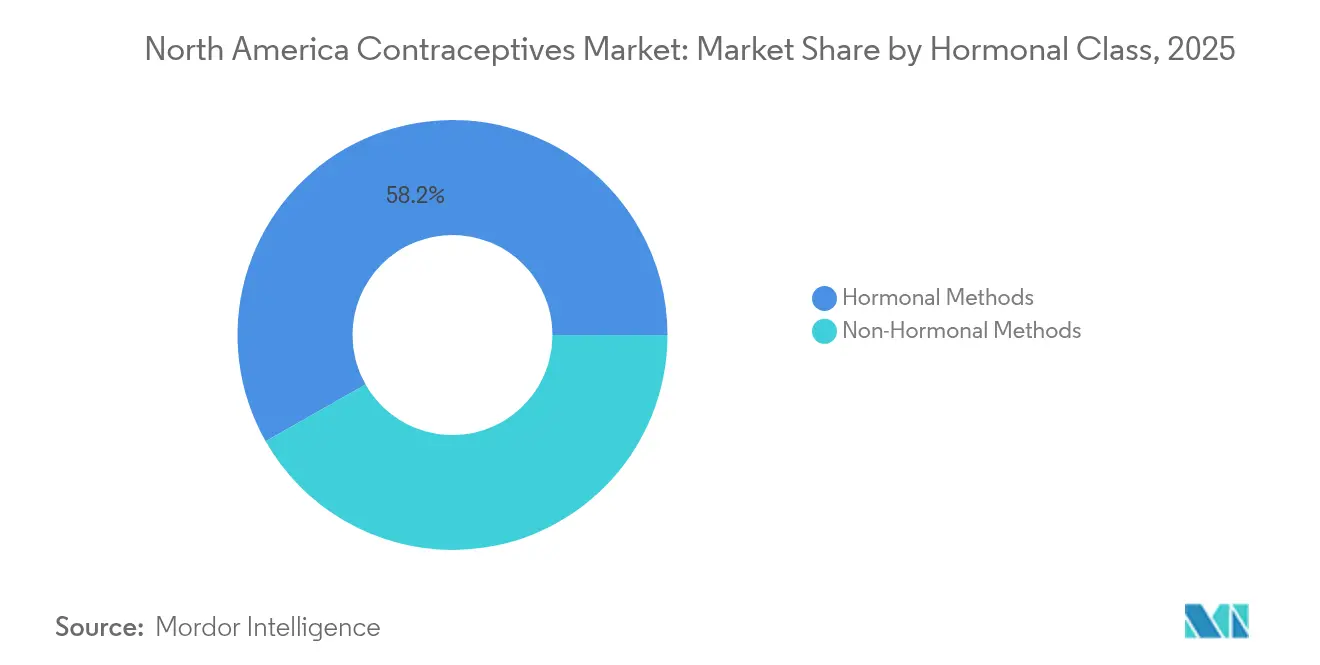
- Nach Hormonklasse dominierten hormonelle Optionen im Jahr 2025 mit einem Anteil von 58,23 %, während nicht-hormonelle Methoden das Wachstum mit einer CAGR von 5,74 % bis 2031 anführten.
- Nach Geografie entfielen im Jahr 2025 84,02 % des Umsatzes auf die Vereinigten Staaten; Mexiko ist der am schnellsten wachsende Markt mit einer prognostizierten CAGR von 5,96 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Zulassung für rezeptfreie hormonelle Pillen | +1.0% | Vereinigte Staaten; Ausstrahlungseffekte auf Kanada | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Title-X- und Medicaid-Budgets für Verhütung | +0.7% | Vereinigte Staaten (staatliche Variation) | Mittelfristig (2–4 Jahre) |
| Steigende Inzidenz sexuell übertragbarer Infektionen steigert die Nachfrage nach Kondomen und langwirksamen reversiblen Verhütungsmethoden | +0.5% | Städtisches Nordamerika | Mittelfristig (2–4 Jahre) |
| Vom Arbeitgeber unterstützte Telemedizin-Leistungen | +0.4% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Durch Risikokapital finanzierte Pipeline für männliche Methoden | +0.3% | Vereinigte Staaten; Studien erstrecken sich auf Kanada | Langfristig (≥ 4 Jahre) |
| KI-gestützte Zyklusverfolgungsanwendungen | +0.3% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Zulassung für rezeptfreie hormonelle Pillen
Die FDA-Zulassung von Opill im Jahr 2023 hat den Zugang erheblich erweitert, indem Verschreibungsbarrieren beseitigt wurden, was Versicherer dazu veranlasste, eine kostenfreie Abdeckung zu diskutieren, und Hersteller dazu brachte, ihre Preisgestaltungsstrategien neu zu bewerten.[1]U.S. Food and Drug Administration, „FDA genehmigt erstes rezeptfreies tägliches orales Verhütungsmittel”, fda.gov Frühe Verkaufsdaten deuten auf inkrementelle Nutzer statt auf eine einfache Kannibalisierung hin, was auf eine Nettomarkterweiterung hindeutet.
Ausweitung der Title-X- und Medicaid-Budgets für Verhütung
Bundesausgaben von 286,5 Millionen USD für das Haushaltsjahr 2025 stützen Sicherheitsnetz-Kliniken, die 2,8 Millionen Klienten betreuen, obwohl politische Unsicherheit Anbieter bei langfristigen Investitionen vorsichtig hält. Wo die Finanzierung stabil ist, nutzen private Unternehmen Möglichkeiten zur Partnerschaft mit öffentlichen Programmen.
Steigende Inzidenz sexuell übertragbarer Infektionen steigert die Nachfrage nach Kondomen und langwirksamen reversiblen Verhütungsmethoden
Die Überwachung durch die Zentren für Seuchenkontrolle und -prävention verzeichnete im Jahr 2023 2,4 Millionen meldepflichtige Fälle sexuell übertragbarer Infektionen, was die Beratung zum Doppelschutz förderte und Kondome als wesentliche Ergänzung zu langwirksamen reversiblen Verhütungsmethoden verankerte.[3]Zentren für Seuchenkontrolle und -prävention, „Nationale Übersicht über sexuell übertragbare Infektionen im Jahr 2023”, cdc.gov Der Trend ist besonders ausgeprägt in der Altersgruppe der 15- bis 24-Jährigen.
Vom Arbeitgeber unterstützte Telemedizin-Leistungen
Digitale Kliniken, die durch Arbeitgeberversicherungen finanziert werden, liefern nun Rezepte in 43 US-Bundesstaaten, verkürzen Wartezeiten und erweitern die Reichweite von Medicaid. Institutionelle Protokolle, die an der Universität von Kalifornien in San Francisco entwickelt wurden, bestätigen die Beständigkeit der Tele-Verhütung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rechtliche Unsicherheit auf Bundesstaatsebene nach dem Dobbs-Urteil | −1.1% | Restriktive US-Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Fehlinformationen in sozialen Medien über hormonelle Nebenwirkungen | −0.7% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenunterbrechungen bei Levonorgestrel-Intrauterinspiralen | −0.6% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Erstattungsobergrenzen für fortschrittliche langwirksame reversible Verhütungsmethoden | −0.4% | Vereinigte Staaten (Medicaid-Variation) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rechtliche Unsicherheit nach dem Dobbs-Urteil dämpft die Verfügbarkeit von Anbietern
Bundesstaaten, die Abtreibungsbeschränkungen durchsetzen, verzeichneten einen Rückgang der Verschreibungen von Verhütungsmitteln um 5,6 % sowie Klinikschließungen, die die Kapazität für Verhütungsberatung einschränken.
Fehlinformationen in sozialen Medien über hormonelle Nebenwirkungen
Virale Mythen über Stimmungsveränderungen und Unfruchtbarkeit haben einige Nutzer dazu veranlasst, zuverlässige hormonelle Optionen aufzugeben, was das Amerikanische Kollegium für Geburtshelfer und Gynäkologen dazu veranlasst hat, Faktencheckkampagnen zu intensivieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkten:
Geräte treiben die Marktführerschaft voranVerhütungsgeräte hielten im Jahr 2025 einen Anteil von 60,98 % am nordamerikanischen Verhütungsmittelmarkt, gestützt durch langwirksame Intrauterinpessare und hormonfreie Barrieremethoden. Das Segment profitiert von gemeinnützigen Preissenkungen wie dem LILETTA-Programm von Medicines360 im Rahmen des 340B-Programms. Kondome behalten ihre Relevanz aufgrund des Bedarfs an Doppelschutz infolge steigender Geschlechtskrankheitsraten.
Pharmazeutische Methoden sind zwar kleiner, verzeichnen jedoch eine CAGR von 5,41 % bis 2031. Die Nordamerika Verhütungsmittel-Markt Größe für Pillen, Pflaster und Injektionsmittel wächst nach der OTC-Zulassung von Opill, während Sicherheitsrevisionen rund um DMPA die Verschreibungsmuster neu gestalten. Die Verhütungspillen-Markt Größe wird voraussichtlich weiter wachsen, da immer mehr Bundesstaaten Apotheker ermächtigen, Medikamente ohne ärztliches Rezept abzugeben.


Nach Geschlecht:
Aufkommen des männlichen Segments stellt die weibliche Dominanz in FrageFrauenorientierte Produkte machten im Jahr 2025 86,95 % des Marktanteils für Verhütungsmittel in Nordamerika aus, was auf etablierte klinische Normen und ein breites Produktangebot zurückzuführen ist. Neue Angebote wie das einmal wöchentlich anzuwendende Twirla-Pflaster zielen darauf ab, die Therapietreue zu erleichtern.
Der Markt für Verhütungsmittel in Nordamerika verzeichnet ein Wachstum der männlichen Methoden mit einer CAGR von 5,92 %, katalysiert durch Plan A und andere nicht-hormonelle Kandidaten, die innerhalb von drei Jahren die FDA-Prüfung erreichen könnten. Umfragen zeigen, dass Männer bereit sind, neuartige reversible Optionen zu übernehmen, was auf eine latente Nachfrage hindeutet.
Nach Hormonklasse:
Nicht-hormonelle Innovation beschleunigt sichHormonelle Lösungen kontrollierten im Jahr 2025 58,23 % des Umsatzes. Jahrzehntelange Sicherheitsdaten und Versicherungsschutz erhalten das Vertrauen der Verbraucher, doch Fehlinformationen und aufkommende Sicherheitssignale bei bestimmten Injektionsmitteln dämpfen das Wachstum.
Nicht-hormonelle Angebote befinden sich auf einem CAGR-Pfad von 5,74 %, da Nutzer hormonfreie Alternativen suchen. Kandidaten wie Ovaprene unterstreichen den Innovationsfokus, während Kupfer-Intrauterinspiralen für langwirksamen, arzneimittelfreien Schutz beliebt bleiben.
Geografische Analyse
Verhütungsmittelmarkt der Vereinigten Staaten
Die Vereinigten Staaten erwirtschafteten 84,02 % des Umsatzes im Jahr 2025, gestützt durch den weltweit größten Versicherungsmarkt und eine rasche Verbraucherakzeptanz nach der Zulassung der rezeptfreien Pille. Dennoch dämpft das nach dem Dobbs-Urteil entstandene rechtliche Flickwerk die Umsätze in restriktiven Bundesstaaten und führt zu uneinheitlicher Kanalperformance.
Verhütungsmittelmarkt Kanada
Kanadas Roadmap zur Universalversorgung, unterstützt durch 670 Millionen CAD an Bundes- und Provinzmitteln, positioniert das Land für eine stetige Akzeptanzsteigerung, sobald die Kostenerstattung im Jahr 2026 beginnt. Die bereits in British Columbia eingeführte Verschreibungsbefugnis für Apotheker verzeichnete bereits mehr als 430.000 Beratungen und belegt die Nachfrage nach dezentralem Zugang.
Verhütungsmittelmarkt Mexiko
Mexiko ist das am schnellsten wachsende Territorium mit einer CAGR von 5,96 %, begünstigt durch von der WHO unterstützte Programme zur Senkung der Müttersterblichkeit und ein vereinfachtes klinisches Prüfverfahren der COFEPRIS, das ausländische Investitionen anzieht.
Regulatorisches Umfeld
In den Vereinigten Staaten unterliegen empfängnisverhütende Arzneimittel und Produkte in erster Linie der U.S. Food and Drug Administration (FDA) über regulatorische Zulassungswege für Arzneimittel und Medizinprodukte, einschließlich der Anforderungen an die Qualität nach der Markteinführung. Ein zentraler Compliance-Ankerpunkt für 2026 ist die Umsetzung der Quality Management System Regulation (QMSR) durch die FDA, die am 2. Februar 2026 in Kraft tritt und die Erwartungen an Qualitätsmanagementsysteme für Produkte aktualisiert sowie den Bedarf an harmonisierter Dokumentation und Auditbereitschaft bei Herstellern und Zulieferern von Kondom- und IUP-/Implantat-Portfolios erhöht.
In Kanada reguliert Health Canada Medizinprodukte im Rahmen der Medical Devices Regulations (SOR/98-282), mit zusätzlichen operativen Anforderungen im Jahr 2026, da der Regulatory Enrolment Process (REP) und das Common Electronic Submission Gateway (CESG) ab dem 1. April 2026 für die meisten Medizinprodukte-Transaktionen verpflichtend wurden. Getrennt davon wurden im Juni 2026 im Canada Gazette Änderungsverordnungen zu den Medical Devices Regulations bezüglich Betriebslizenzen veröffentlicht, die die Lizenzierungs- und Compliance-Schritte für Importeure, Vertreiber und Hersteller, die empfängnisverhütende Produkte in kanadische Vertriebskanäle liefern, verstärken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von der Beschaffung von Wirkstoffen und Rohmaterialien (hormonelle Wirkstoffe und Spezialmaterialien wie Kupfer und Nitinol) über Formulierung und Produktherstellung, regulatorische Freigabe bis hin zum Vertrieb über nationale Großhändler, Einzelhandelsapotheken, Krankenhaus- oder Klinikbeschaffung sowie expandierende Direct-to-Consumer- und Telegesundheits-Erfüllungsmodelle. Eine vorgelagerte Konzentration bei Einzellieferanten von Wirkstoffen und speziellen Produktkomponenten kann das Risiko von Unterbrechungen erhöhen, und der Berichtsumfang hebt bereits Störungen der Lieferkette bei Levonorgestrel-IUPs als kurzfristigen Hemmfaktor für Nordamerika hervor.
Nachgelagert können Zugangskontrollen durch Leistungserbringer und Änderungen der Kennzeichnung die Kanalausführung und Lagerstrategien verändern. Jüngste FDA-Maßnahmen, wie die Verlängerung der Anwendungsdauer von NEXPLANON auf bis zu fünf Jahre (Organon, Januar 2026) und eine von der FDA genehmigte Aktualisierung der gekennzeichneten Stärke für TWIRLA (Exeltis USA, Juni 2026), zeigen, wie sich das Lebenszyklusmanagement auf Prognosen, Verpackungsübergänge und Beratungsintervalle in Kliniken auswirkt. Auf der Produktseite beeinflussen neue Einführsysteme und damit verbundene Schulungsanforderungen die Akzeptanz am Behandlungsort, während die Verteilung auf Apothekenebene und lokalisierte Lieferengpässe für orale Kontrazeptiva trotz breiter Einzelhandelsverfügbarkeit praktische Einschränkungen bleiben.
Wettbewerbslandschaft
Etablierte Hersteller wie Bayer, Pfizer und Johnson & Johnson verlassen sich auf Skalierung und Mehrkanal-Reichweite, um ihre Positionen zu verteidigen, sehen sich jedoch Margendruck durch gemeinnützige Preisunterbietern wie Medicines360 ausgesetzt. Telemedizinzentrierte Neueinsteiger, exemplarisch vertreten durch Twentyeight Health, gewinnen Medicaid-Verträge in 43 Bundesstaaten und umgehen stationäre Einschränkungen.
Forschung und Entwicklung für männliche Methoden ist der neue weiße Fleck: Plan A und andere Start-ups beeilen sich, entscheidende Daten vor den erwarteten Aktualisierungen der FDA-Leitlinien für männliche Verhütungswege zu sichern. Der Schwenk von Agile Therapeutics zum E-Commerce und zu Bundesstaaten mit hoher Erstattung veranschaulicht, wie etablierte Unternehmen sich an fragmentierte Versicherungsregeln anpassen.
Technologie bleibt das entscheidende Schlachtfeld; Unternehmen, die KI-Analysen, tragbare Sensoren und Same-Day-Delivery integrieren, werden voraussichtlich die Kundentreue gewinnen, da Verbraucher nahtlose Erlebnisse erwarten. Diejenigen, die in der Lage sind, unterschiedliche Landesgesetze zu navigieren und gleichzeitig digitale Dienste zu skalieren, werden wahrscheinlich langsamere, compliance-belastete Wettbewerber übertreffen.
Marktführer für Verhütungsmittel in Nordamerika
Bayer AG
Teva Pharmaceuticals Ltd
Pfizer
Cooper Surgical
Reckitt Benckiser Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Verhütungsmittel-Markt
- Bayer
- Pfizer
- Insud Pharma
- Teva Pharmaceutical Industries
- Agile Therapeutics Inc.
- The Cooper Companies
- Organon
- Evofem Biosciences Inc.
- Church & Dwight
- Reckitt Benckiser Group
- Johnson & Johnson
- Abbvie
- Mayer Laboratories
- Femcap Inc.
- Amneal Pharmaceuticals
- Karex Berhad
- Cadence Health Inc.
- HRA Pharma
Lesen Sie die Analyse der nordamerika verhütungsmittel-Unternehmen

Marktchancen und Zukunftsaussichten
Langwirksame und differenzierte Produktangebote, die die Nutzererfahrung verbessern und die Austauschhäufigkeit verringern, stellen eine konkrete Chance dar. Die FDA-Zulassung zur Verlängerung von NEXPLANON auf bis zu fünf Jahre (Januar 2026) unterstützt den klinischen und wirtschaftlichen Nutzen von Implantaten in Kostenträger- und Leistungserbringerprotokollen und erhöht gleichzeitig die Betonung standardisierter Einführ- und Entfernungspraktiken durch REMS-gebundene Kontrollen. Parallel dazu prägen Verbesserungen der IUP-Benutzerfreundlichkeit weiterhin die Akzeptanz, unterstützt durch die Einführung eines neuen Einhand-Paragard-Einführinstruments von CooperSurgical (September 2024), das auf eine einfachere Platzierung und Anpassung an Arbeitsabläufe in Kliniken mit hohem Durchsatz abzielt.
Hormonfreie und patientengesteuerte Formate stellen ebenfalls einen tragfähigen Freiraum dar, unterstützt durch aktive Unternehmensprogramme und Erkenntnisse aus späten Studienphasen. Daré Bioscience berichtete über positive Zwischenergebnisse der Phase-3-Studie für Ovaprene (Mai 2026), was auf eine zunehmende Dynamik bei monatlicher, nicht-hormoneller intravaginaler Empfängnisverhütung hindeutet, und Organon schloss eine Lizenzvereinbarung für Sebelas hormonfreies Kupfer-IUP MIUDELLA ab (Juni 2026), wodurch eine neue Produktoption für die Kommerzialisierung Ende 2026 entsteht. In Kanada schaffen Initiativen zum Produktzugang und die Modernisierung der Vertriebskanäle Raum für weitere Markteinführungen, wie die Einführung von PrRingza durch Duchesnay zeigt, ein wiederverwendbares, einjähriges empfängnisverhütendes Vaginalsystem (April 2026), das der Nachfrage von Apotheken und Ärzten nach länger wirkenden, patientengesteuerten Optionen entspricht.
Recent Industry Developments in Nordamerika Verhütungsmittel-Markt
- Juli 2026: Bayer schloss eine strategische Vereinbarung ab, um 3,0 Milliarden Euro an Eigenkapital von Apollo Global Management für eine Minderheitsbeteiligung ohne Kontrollrechte an einer neu gegründeten Einheit zu sichern, die Bayers Geschäft mit langwirksamen reversiblen Kontrazeptiva umfasst (einschließlich Mirena, Kyleena, Jaydess, Skyla und Jadelle). Bayer behielt die Mehrheitsbeteiligung und operative Kontrolle, wobei der Abschluss für das dritte Quartal 2026 anvisiert wird. Die Vereinbarung unterstützt die Kapitalflexibilität und hält gleichzeitig ein bedeutendes nordamerikanisches LARC-Franchise für kontinuierliche Investitionen und Versorgungskontinuität positioniert.
- Dezember 2025: Bayer initiierte die klinische Phase-III-Studie SUNFLOWER seines Levonorgestrel-freisetzenden Intrauterinsystems Mirena (52 mg) zur Behandlung der nicht-atypischen endometrialen Hyperplasie. Obwohl dies außerhalb der reinen Verhütungsindikation liegt, erweitert das Programm die klinische Evidenz und kann die Vertrautheit der verschreibenden Ärzte mit der Anwendung von LNG-IUS in der Gynäkologie stärken. Die zusätzliche Studienaktivität erhöht auch den Fokus auf die Herstellungs- und Pharmakovigilanz-Bereitschaft für eine hochvolumige Intrauterin-Plattform.
- September 2024: CooperSurgical brachte Paragard mit einem neuen Einhand-Einführinstrument nach FDA-Zulassung auf den Markt. Das aktualisierte Platzierungssystem soll IUP-Einführverfahren in der Praxis vereinfachen. Eine einfachere Platzierung kann die Akzeptanz bei Leistungserbringern und den Patientendurchsatz unterstützen und die Wettbewerbsdifferenzierung im Segment der Kupfer-IUPs stärken.


Nordamerika Verhütungsmittel-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als der Wert von Verhütungsmedikamenten und -geräten definiert, die zur Schwangerschaftsverhütung und zum Doppelschutz in den Vereinigten Staaten, Kanada und Mexiko verkauft werden, gemessen in aktuellen USD.
Ausschlüsse aus dem Umfang: Fruchtbarkeits-Tracking-Apps, chirurgische Sterilisationsverfahren und Abtreibungsmittel sind vom Marktwert ausgeschlossen.
Segmentierungsübersicht
- Nach Produkten
- Arzneimittel
- Orale Verhütungsmittel
- Topische Verhütungsmittel
- Verhütungsinjektionen
- Geräte
- Kondome
- Diaphragmen
- Zervixkappen
- Schwämme
- Vaginalringe
- Intrauterinspiralen
- Sonstige Geräte
- Arzneimittel
- Nach Geschlecht
- Männlich
- Weiblich
- Nach Hormonklasse
- Hormonelle Methoden
- Nicht-hormonelle Methoden
- Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Um die Grundstruktur des Modells aufzubauen, haben wir zunächst öffentlich zugängliche Gesundheits-, Demografie- und Zugangsindikatoren zusammengestellt, die die Verhütungsmittelnutzung und den Methodenmix beeinflussen. Gängige Eingaben stammten aus Quellen wie den CDC und anderen öffentlichen Gesundheits-Dashboards, demografischen Tabellen der Vereinten Nationen, nationalen Statistikbehörden für die Bevölkerung nach Alter und Geschlecht sowie aus begutachteten Fachzeitschriften zu Methoden der Fortsetzung und Versagensraten.
Anschließend wurde der Marktrahmen anhand von Jahresberichten der Hersteller, Investorenpräsentationen, Produktkennzeichnungen und Zulassungen auf den Websites der Regulierungsbehörden sowie seriöser Berichterstattung in der Gesundheitspresse gegengeprüft. Wo verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten genutzt, um den Umsatzzeitpunkt abzugleichen und einmalige Posten zu kennzeichnen, die ein einzelnes Jahr verzerren können. Diese Desk-Quellen sind nicht erschöpfend, und wir haben zusätzliche öffentliche Referenzen verwendet, um Annahmen zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Nachdem das Desk-Modell erstellt worden war, haben wir wichtige Annahmen durch Experteninterviews und strukturierte Umfragen mit Stakeholdern aus den Bereichen Marken, Distributoren, Kliniker und zahlernachgelagerte Rollen validiert. Für einen nordamerikanischen Umfang war die Abdeckung ausgewogen auf die Vereinigten Staaten, Kanada und Mexiko verteilt, sodass Unterschiede bei Preisgestaltung, Erstattungsexposition und Kanalstruktur erfasst und anschließend in das Modell zurückübertragen werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 31 % | Vorstandsmitglieder: 13 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde mithilfe eines Top-down-Nachfragepoolansatzes ermittelt, bei dem Bevölkerungskohorten und die Verhütungsmittelprävalenz in Nutzer nach Methode umgerechnet und anschließend anhand typischer annualisierter Verbrauchsmengen und Preisspannen nach Land bewertet werden. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichprobenvolumen multipliziert mit dem durchschnittlichen Verkaufspreis nach Produktklasse sowie begrenzte Umsatzzusammenführungen von Lieferanten, sofern öffentliche Angaben eindeutig waren.
Zu den wichtigsten Modelleingaben gehörten Frauen im reproduktiven Alter nach Land, Verhütungsmittelprävalenz und Methodenmix, der Anteil von verschreibungspflichtigen gegenüber rezeptfreien Käufen, durchschnittliche Einheitsnutzungsmuster (beispielsweise Zyklen pro Jahr bei oralen Methoden) sowie länderspezifische Preisgestaltung und Erstattungsexposition, die die netto realisierten Werte verschieben. Für die Prognose stützten wir uns auf eine szenariobasierte Analyse, unterstützt durch Expertenmeinungen zur Akzeptanz langwirksamer reversibler Methoden, politischen und Zugangänderungen sowie erwarteten Preisentwicklungen, und wählten dann den zentralen Fall nach Überprüfung der Varianz über die Szenarien hinweg aus. Wenn Bottom-up-Signale für kleinere Kanäle unvollständig waren, wurden Lücken durch konservative Anteilszuweisungen geschlossen, die an Nutzungsindikatoren verankert waren, und diese Zuweisungen wurden dann während der Validierung erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden anhand unabhängiger Signale wie Versand- und Import-Export-Mustern, offengelegten Kategorieumsätzen und Nutzungsstatistiken trianguliert und anschließend auf Jahressprünge hin überprüft, die nicht mit bekannten Ereignissen übereinstimmten. Jeder Ausreißer löste eine zweite Überprüfung der zugrunde liegenden Eingaben aus, gefolgt von einer gezielten erneuten Kontaktaufnahme mit Interviewpartnern, wenn die Abweichung nicht durch Desk-Belege erklärt werden konnte.
Vor der Freigabe durchläuft die Arbeit mehrere Analytikerprüfungen, die die arithmetische Logik, die Umfangsausrichtung und die Länderaufteilungen überprüfen, und anschließend wird der endgültige Marktwert anhand der definierten Ein- und Ausschlüsse bestätigt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen politischen Änderungen, wichtigen Zulassungen oder Versorgungsunterbrechungen, und ein abschließender Vorablieferungsdurchlauf wird abgeschlossen, damit die Ansicht die neuesten verfügbaren Informationen widerspiegelt.
Vergleich der Nordamerika Verhütungsmittel-Markt Schätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Verhütungsmittel in Nordamerika weichen häufig voneinander ab, selbst wenn der Themenname ähnlich aussieht, da jede Schätzung eine andere Produktgrenze, Jahresdefinition und Preisbehandlung verwenden kann. Bei unseren Prüfungen entstehen die größten Abweichungen in der Regel dadurch, ob der Umfang digitale Fruchtbarkeitstools oder Sterilisationsdienstleistungen einschließt, wie OTC-Volumina erfasst werden und ob die gemeldeten Werte Brutto-Listenpreise oder eine nähere Nettorealisierung widerspiegeln.
Durch die Verfolgung von Einschlussregeln und Aktualisierungszeitpunkten hält Mordor Intelligence die Schätzung ausschließlich auf Verhütungsmedikamente und -geräte beschränkt (unter Ausschluss von Fruchtbarkeits-Apps, Sterilisation und Abtreibungsmitteln) und überprüft dann die Gesamtwerte anhand prävalenzgetriebener Nachfragepools, bevor der endgültige Wert veröffentlicht wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,97 Mrd. USD (2025) | |
| Branchen-Datenbuch A | 9,58 Mrd. USD (2024) | Verwendet ein Basisjahr 2024 und eine Produktaufteilung, die durch unterschiedliches Preis-Timing mehr Wert in das Jahr ziehen kann, und die Umfangsbeschreibung tendiert dazu, bei Medikamenten und Geräten breiter zu sein, ohne Ausschlüsse wie Sterilisation oder digitale Tools klar anzugeben. |
| Regionaler Herausgeber B | 8,30 Mrd. USD (2024) | Verankert die Reihe im Jahr 2024 und wendet eine höhere Wachstumstrajektorie an, was aggressivere Adoptions- und Preisannahmen widerspiegeln kann, während die Formulierung zur Länderabdeckung variieren kann (beispielsweise durch Gruppierung von Teilen der Region als Restposten). |
Die Tabelle zeigt, dass die Unterschiede weitgehend erklärbar sind, sobald Jahr, Einschlüsse und Preisbasis konsistent abgeglichen werden. Wenn der Markt auf Medikamente und Geräte beschränkt und dann mit Nachfrageindikatoren wie Prävalenz und Methodenmix abgeglichen wird, ist der resultierende Wert leichter reproduzierbar und im Zeitverlauf für Planungsentscheidungen nachverfolgbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Verhütungsmittel in Nordamerika?
Der Markt erzielte im Jahr 2026 einen Umsatz von 9,39 Milliarden USD und soll bis 2031 auf 11,82 Milliarden USD ansteigen.
Welche Produktkategorie hat den größten Marktanteil?
Geräte wie Intrauterinspiralen und Kondome führten im Jahr 2025 mit einem Umsatzanteil von 60,98 %.
Wie werden männliche Verhütungsmittel das Wachstum beeinflussen?
Männliche Methoden sollen mit einer CAGR von 5,92 % wachsen, unterstützt durch neue nicht-hormonelle Technologien, die sich derzeit in klinischen Studien befinden.
Warum sind digitale Plattformen für den Zugang zu Verhütungsmitteln wichtig?
Telemedizin und KI-gestützte Anwendungen verkürzen Wartezeiten und personalisieren Entscheidungen, was die Reichweite insbesondere in ländlichen Gebieten erweitert.
Welche regulatorische Änderung beeinflusst die Marktdynamik am stärksten?
Die rezeptfreie Zulassung von Opill durch die FDA hat Verschreibungsbarrieren beseitigt und soll die CAGR des Marktes um 1,0 % erhöhen.
Welches Land in Nordamerika wächst am schnellsten?
Mexiko verzeichnet das höchste prognostizierte Wachstum mit einer CAGR von 5,96 % bis 2031, gestützt durch von der Weltgesundheitsorganisation unterstützte Programme für die Gesundheit von Müttern.
Seite zuletzt aktualisiert am:



