
Wolframmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
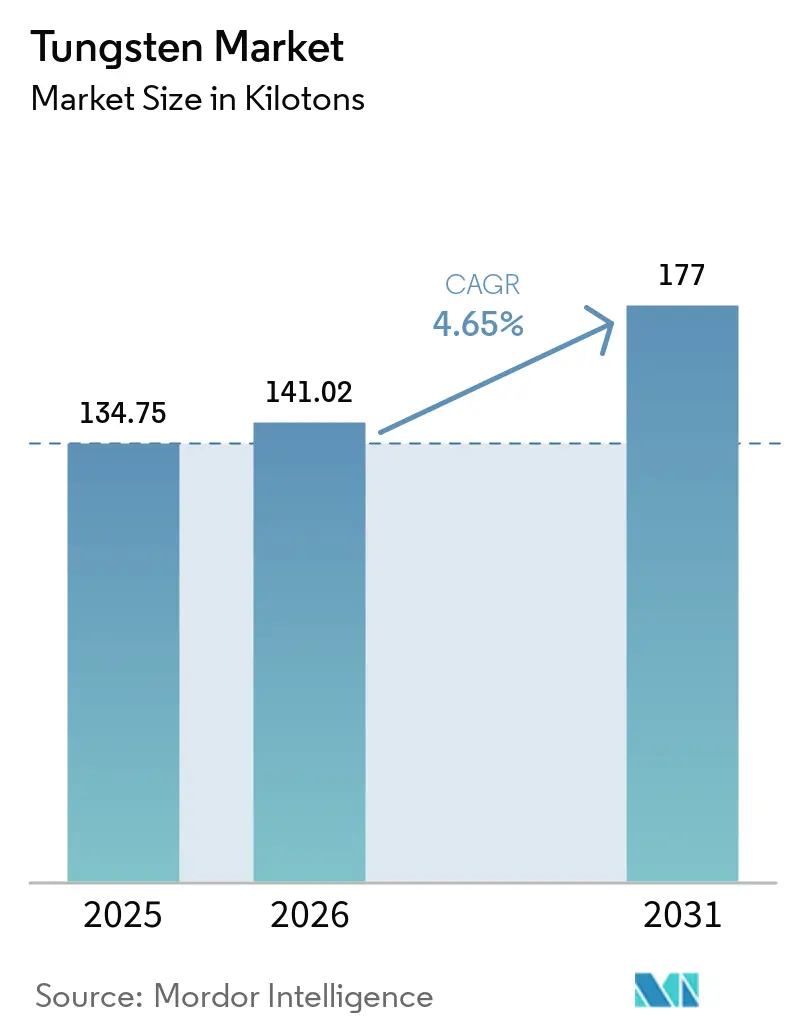
| Marktvolumen (2026) | 141.02 Kilotonn |
| Marktvolumen (2031) | 177 Kilotonn |
| Wachstumsrate (2026 - 2031) | 4.65 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wolframmarkt Analyse von Mordor Intelligence
Die Größe des Wolframmarktes wurde im Jahr 2025 auf 134,75 Kilotonnen geschätzt und soll von 141,02 Kilotonnen im Jahr 2026 auf 177 Kilotonnen bis 2031 wachsen, bei einer CAGR von 4,65 % während des Prognosezeitraums (2026–2031). Strukturelle Verschiebungen in der Präzisionsfertigung, der Verteidigungsbeschaffung und der Energiespeicherung der nächsten Generation stützen die Nachfrage, selbst wenn die Rohstoffpreise nachgeben. Draht dominiert weiterhin bei der Funkenerosionsbearbeitung und Hochtemperaturöfen, während Rohre das stärkste Wachstum verzeichnen, da Luft- und Raumfahrt-OEMs Wolframlegierungsdüsen für Hyperschallantriebe spezifizieren. Wolframkarbid behält dank Schneidwerkzeuganwendungen einen Mehrheitsanteil, doch Chemikalien wie Ammoniumparawolframat und Wolframhexafluorid expandieren rasch auf der Grundlage von Halbleiter- und Batterieanwendungen. Vertikal integrierte chinesische Lieferanten erweitern ihre Reichweite, aber Recyclingunternehmen in Vietnam, Ruanda und Indien verringern das Lieferkettenrisiko für westliche Käufer. Steigender regulatorischer Druck hinsichtlich der Staubexposition und Unsicherheiten bei Exportquoten verlangsamen das Tempo, haben jedoch die langfristige Entwicklung des Wolframmarktes nicht entgleist.
Wichtigste Erkenntnisse des Berichts
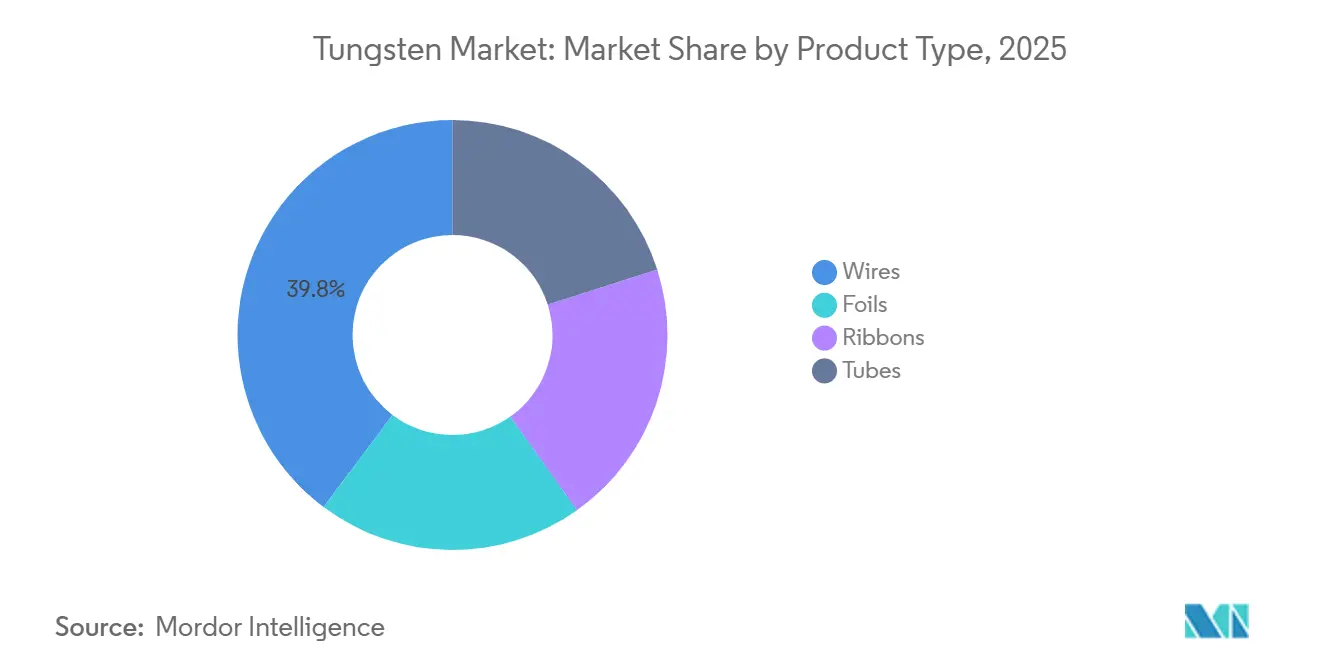
- Nach Produkttyp hielten Drähte im Jahr 2025 einen Anteil von 39,75 % am Wolframmarkt, während Rohre bis 2031 mit einer CAGR von 5,10 % wachsen.
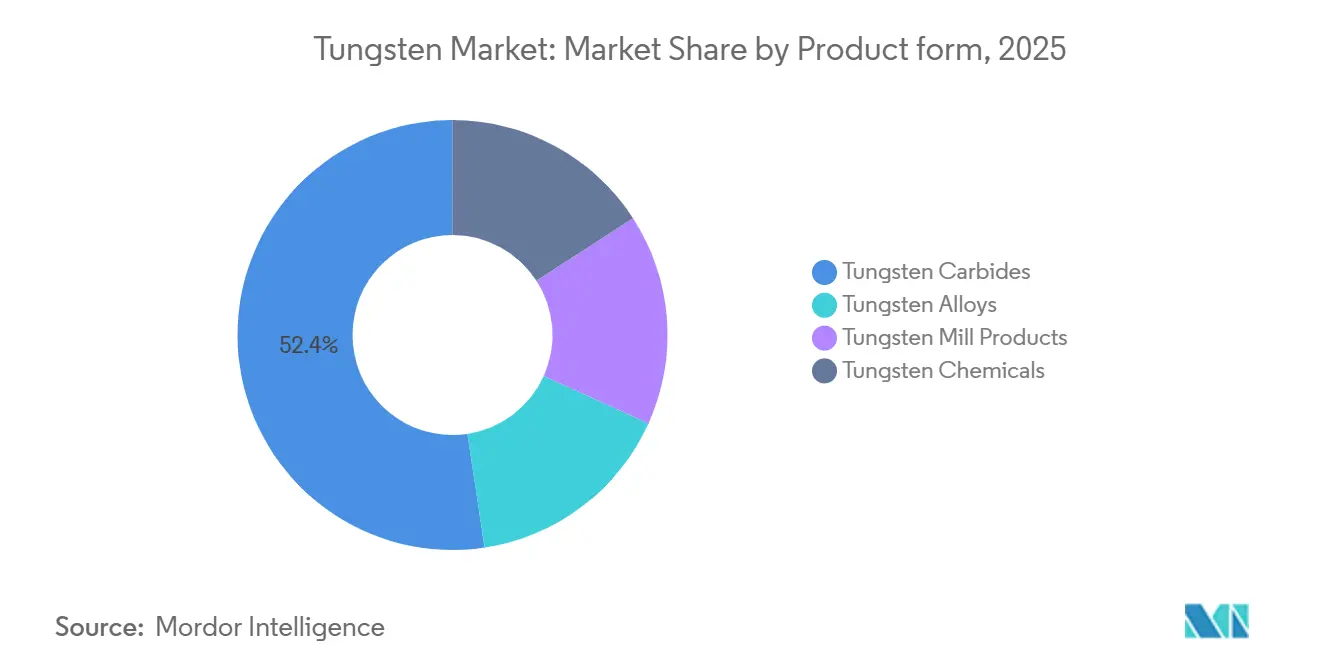
- Nach Produktform entfiel auf Wolframkarbid im Jahr 2025 ein Anteil von 52,38 % an der Wolframmarktgröße; Wolframchemikalien sollen zwischen 2026 und 2031 mit einer CAGR von 5,48 % wachsen.
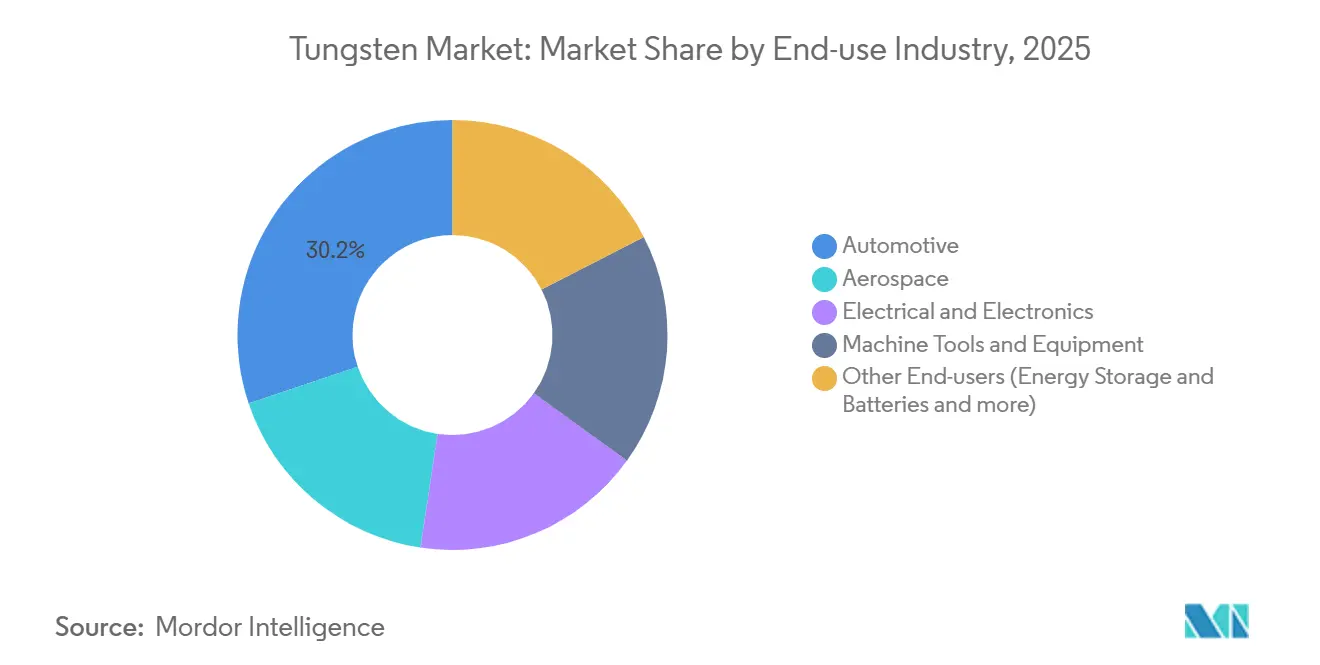
- Nach Endverbrauch entfiel auf die Automobilindustrie im Jahr 2025 ein Anteil von 30,16 % der Nachfrage, während die anderen Endverbraucherbranchen, zu denen Batterien und medizinische Bildgebung gehören, mit einer CAGR von 5,29 % bis 2031 wachsen.
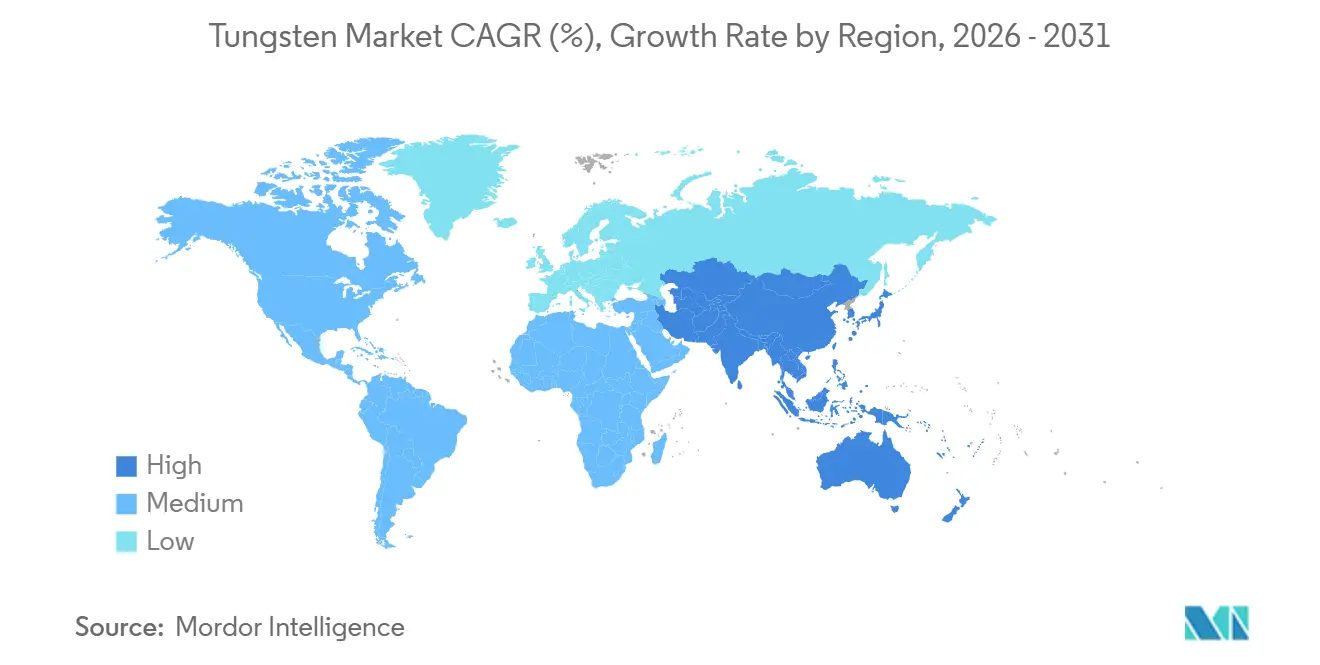
- Nach Geografie erfasste Asien-Pazifik 58,28 % des Volumens im Jahr 2025 und soll bis 2031 mit einer CAGR von 5,02 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hartmetall-Schneidwerkzeuge in der Automobil- und Luft- und Raumfahrtindustrie | +1.2% | Global (Deutschland, Japan, Vereinigte Staaten, China) | Mittelfristig (2–4 Jahre) |
| Miniaturisierung der Elektronik mit hochdichten Verbindungen | +0.9% | Taiwan, Südkorea, Japan, Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Einsatz von kinetischen Energiedurchdringern im Verteidigungsbereich | +0.6% | Nordamerika, Europa, Indien | Mittelfristig (2–4 Jahre) |
| Lithium-Ionen- und Festkörperbatterien mit Wolframdisulfid | +0.8% | China, Südkorea, Japan, Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Additive Fertigung von Strahlenschutzbauteilen | +0.5% | Nordamerika, Europa, China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrageschub durch Hartmetall-Schneidwerkzeuge in der Automobil- und Luft- und Raumfahrtindustrie
Hartmetallschneidplatten bleiben unverzichtbar für die Bearbeitung von gehärtetem Stahl, Titan und Aluminiumverbundwerkstoffen in Antriebsstrang- und Flugzeugzellenkomponenten. Der Übergang zu Elektrofahrzeugen erhöht die Toleranzanforderungen an Batteriegehäuse, was OEMs dazu veranlasst, ultrafeinkörnige Hartmetallsorten mit Kobaltbindern unter 6 Gew.-% zu spezifizieren, um magnetische Störungen in der Nähe der Zellen zu minimieren. Luft- und Raumfahrtunternehmen setzen auf diamantartig beschichtete Hartmetall-Schaftfräser, die Kohlefaserplatten 25 % schneller schneiden und eine Standzeit von über 10.000 Teilen pro Schneide erreichen[1]Sandvik AB, "Geschäftsbericht 2024," home.sandvik. ISO 513:2024 hat die Sortenbezeichnungen neu klassifiziert, was einen Werkzeugwechselzyklus ausgelöst hat, der die Ersatznachfrage stabil hält. Tier-1-Lieferanten in Deutschland und Japan konsolidieren ihre Einkäufe bei integrierten Herstellern, die Geometrie und Beschichtungen gemeinsam entwickeln – eine Dynamik, die Premiumpreise stützt.
Miniaturisierung der Elektronik fördert hochdichte Verbindungen
Halbleiterhersteller wechseln von Aluminium zu Wolfram für die Durchkontaktierungsfüllung und Kontaktmetallisierung bei Knoten unter 3 Nanometern. Intels 18A-Prozess, der Ende 2025 in die Hochvolumenproduktion geht, verbraucht etwa 15 g Wolframhexafluorid pro 300-mm-Wafer. TSMC hat seine Wolfram-CVD-Kapazität im Jahr 2024 um 40 % erweitert, um seinen 2-nm-Hochlauf abzusichern. Samsung hat ein Dutzend Patente auf atomlagenabgeschiedene WS₂-Barrieren angemeldet, was auf eine breitere Einführung zweidimensionaler Wolframverbindungen hindeutet. Der Bedarf an fortschrittlicher Verpackung – Chiplets und 3D-Stapelung – multipliziert den Wolframeinsatz pro Gerät und macht die Elektronik zu einer widerstandsfähigen Wachstumssäule für den Wolframmarkt.
Einsatz von kinetischen Energiedurchdringern im Verteidigungsbereich
Westliche Streitkräfte ersetzen abgereichertes Uran durch Wolfram-Schwerlegierungen mit Dichten von 17–18,5 g cm⁻³ ohne radiologische Bedenken. Der USD 47 Millionen-Vertrag des US-Heeres mit Allegheny Technologies im Jahr 2024 sichert die Rohlingversorgung bis 2027[2]US-Verteidigungsministerium, "Vertragsabschlüsse August 2024," defense.gov. Indiens DRDO validierte einheimische Durchdringer, die innerhalb von 5 % der Urananaloga bei Aufprallgeschwindigkeiten von 1.700 m s⁻¹ liegen. NATO-Munitionsauffüllprogramme ziehen die Nachfrage vor und verschärfen die Spotmarkt-Verfügbarkeit, was die kommerziellen Lieferzeiten von 8 auf 14 Wochen verlängert.
Lithium-Ionen- und Festkörperbatterien mit Wolframdisulfid-Anoden
Nature Energy berichtete, dass die Zugabe von 5 Gew.-% WS₂-Nanoblättern die Lithium-Ionen-Zyklenlebensdauer auf 1.500 Zyklen bei 1C verdreifachte. QuantumScape evaluiert Wolframoxidbeschichtungen zur Verringerung des Grenzflächenwiderstands in Festkörperprototypen, die für Pilotversuche im Jahr 2026 vorgesehen sind. CATLs Patentoffensive 2025 zur Hochreinheits-WS₂-Synthese unterstreicht die kommerzielle Absicht für seine Qilin-Zellen. Diese Batterieanwendungen stützen das am schnellsten wachsende Produktformsegment – Wolframchemikalien – innerhalb des breiteren Wolframmarktes.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Auf China ausgerichtete Angebotsvolatilität und Exportquoten | -0.8% | Global (akut in Nordamerika, Europa) | Kurzfristig (≤ 2 Jahre) |
| Gesundheitsrisiken durch Wolframkarbidstaub-Exposition | -0.4% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Substitution durch fortschrittliche Keramiken und Cermets | -0.6% | Global (Schneidwerkzeugnische) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Auf China ausgerichtete Angebotsvolatilität und Exportquoten
Pekings Exportlizenzierungsregel von 2024 für Wolframpulver, Karbid und Legierungen verstärkte die Unsicherheit für westliche Käufer. Die Spotpreise für Ammoniumparawolframat stiegen innerhalb von zwei Monaten um 22 %, bevor sie sich abschwächten, als europäische Verbraucher Lagerbestände abbauten und vietnamesische Schmelzer die Sekundärproduktion steigerten. Der US Geological Survey stufte Wolfram als Hochrisikomineral ein, da der heimische Bergbau 2015 eingestellt wurde und der nationale Verteidigungsvorrat nur 15 % des genehmigten Niveaus hält. Alternatives Angebot aus Ruanda und Südkorea wird bis 2028 weniger als 8 % der europäischen Nachfrage decken, was die Exposition erhöht hält.
Gesundheitsrisiken durch Wolframkarbidstaub-Exposition
Die Europäische Chemikalienagentur hat Wolframkarbid mit Kobalt im Jahr 2024 in die REACH-Zulassungsliste aufgenommen und verlangt bis 2027 entsprechende Genehmigungen. Die OSHA schlug 2025 einen zehnfach strengeren US-Expositionsgrenzwert vor, was kleine Betriebe dazu zwingt, USD 50.000–200.000 für Belüftungs- und Überwachungsaufrüstungen auszugeben. Einige Unternehmen wechseln zu Nickel- oder Eisenbinderkarbiden, aber die um 10–15 % geringere Bruchfestigkeit schränkt den Einsatz bei unterbrochenem Schneiden ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Drahtdominanz verankert in Funkenerosionsbearbeitung und OfenwendungenDraht erfasste im Jahr 2025 einen Anteil von 39,75 % am Wolframmarkt, eine Führungsposition, die er bis 2031 beibehält, da Funkenerosionsbetriebe und Ofenbauer auf seine einzigartige Hochtemperaturfestigkeit angewiesen sind. Handelsüblicher Glühfadendraht nimmt mit der LED-Einführung ab, aber präzisionsgezogene Sorten für Funkenerosionsbearbeitung und Führungsdrähte steigen jährlich um 6 %. Plansees lanthanoxiddotierter Draht von 2025 erhöht die Rekristallisationstemperatur auf 1.800 °C und reduziert den Ausschuss für Werkzeug- und Formenbauer um 12 %. Rohre sind das am schnellsten wachsende Produkt mit einer CAGR von 5,10 %, da Hyperschallfahrzeugprogramme und MRT-Hersteller dünnwandige Wolfram-Rhenium-Thermoelemente benötigen. Nur vier Unternehmen verfügen über Rundknetfähigkeiten für Wandstärken unter 0,5 mm, was einen technologischen Burggraben schafft.
Ein kleinerer Anteil entfällt auf Folien und Bänder. Folien bis zu 0,025 mm schirmen Röntgenquellen und Weltraumelektronik ab, während Bänder als Verdampfungsboote bei der Dünnschichtabscheidung dienen. Die Nachfrage ist nischenhaft, aber stabil, da wenige Substitute den Schmelzpunkt von Wolfram bei 3.422 °C erreichen. Insgesamt verankern diese Trends dauerhafte Aufwärtspotenziale für Spezialisten, auch wenn die Verwendung in der Beleuchtung zurückgeht, und helfen dem Wolframmarkt, ein ausgewogenes Wachstumsprofil zu erhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produktform:
Karbidvorherrschaft durch Wachstum bei chemischen Vorprodukten herausgefordertWolframcarbid hatte im Jahr 2025 einen Anteil von 52,38 % am Wolframmarkt, wächst jedoch langsamer als der Gesamtmarkt. Innovationen halten die Margen gesund. Kennametal's Beyond-Blast-Wendeschneidplatten mit Korngrößen unter 0,4 µm erzielen einen Aufpreis von 25 %. Wolframchemikalien sind das Wachstumssegment mit einem CAGR von 5,48 %, da Halbleiterfabriken Wolfram-Gates mit niedrigem Widerstand einsetzen und Batteriehersteller WS₂-Additive skalieren. Applied Materials verzeichnete 2024 einen Anstieg der Bestellungen für Wolfram-CVD-Anlagen um 35 %, was den Aufwärtstrend bestätigt.
Legierungen und Halbzeuge bedienen die Bereiche Verteidigung, Luft- und Raumfahrt sowie Fusionsenergie-Pilotprojekte. Wolfram-Kupfer-Verbundwerkstoffe mit einem Kupferanteil von 10–20 % erreichen eine Wärmeleitfähigkeit von 180 W m⁻¹ K⁻¹ und ermöglichen 8–12 % leichtere Stromschienen für Elektrofahrzeuge. Die Nachfrage nach Halbzeugen schwankt mit Investitionen in Öfen und Fusionsanlagen, zeigt jedoch einen stetigen Aufwärtstrend, da Indien und Südostasien Wärmebehandlungskapazitäten aufbauen. Diese Dynamiken bestätigen insgesamt, dass die Diversifizierung über Carbid hinaus zentral für die nachhaltige Expansion des Wolframmarkts ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Automobil führt weiterhin, während Batterien und Gesundheitswesen beschleunigenAutomobilanwendungen entfielen im Jahr 2025 auf 30,16 % des Wolframmarktanteils, da Hartmetallwerkzeuge für die Bearbeitung von Antriebsstrang- und Karosseriebauteilen unverzichtbar blieben. Der Übergang zu Elektrofahrzeugen erodiert das Volumen nicht, da die Präzisionsbearbeitung von hochfesten Aluminiumgehäusen und Edelstahlskeletten den Schneidplattenverbrauch erhöht; Tesla gab bekannt, dass jedes Cybertruck-Batteriepaket 40 % mehr Hartmetallschneidplatten verwendet als ein Model-3-Paket aufgrund härterer Legierungen. Die Bearbeitung von Verbrennungsmotoren geht in Europa und Nordamerika zurück, bleibt aber in Indien und Südostasien stabil, wo Verbrennungsfahrzeuge die Neuwagenproduktion dominieren. Die Luft- und Raumfahrtnachfrage ist zwar kleiner, steigt aber parallel zu den 1.050 Schmalrumpfflugzeugen, die Boeing und Airbus im Jahr 2024 ausgeliefert haben, wobei jedes etwa 18 kg Wolfram für Schneidwerkzeuge, Turbinenschaufelschneidplatten und Fahrwerkslagerbuchsen benötigt.
Die sonstige Kategorie, die Batterien, medizinische Bildgebung und Onkologie umfasst, wuchs am schnellsten mit einer CAGR von 5,29 % und vergrößert stetig ihren Anteil an der gesamten Wolframmarktgröße. Lithium-Ionen- und Festkörperbatteriehersteller mischen nun Wolframdisulfid-Nanoblätter und Wolframoxidbeschichtungen in Elektroden und Separatoren; CATLs Qilin-Zelle übernahm WS₂-Zwischenschichten, die die Energiedichte im Jahr 2024 um 13 % auf 255 Wh kg⁻¹ steigerten. Krankenhäuser rüsten auf Wolfram-Rhenium-Röntgentargets um, die 30 % länger halten als reine Wolframteile, was Ausfallzeiten und Wartungskosten für Radiologieabteilungen senkt. Onkologiezentren setzen auch auf 3D-gedruckte Wolframkollimatoren für die intensitätsmodulierte Strahlentherapie, was die Vorlaufzeiten von 12 Wochen auf 3 Wochen verkürzt und die langfristige Nachfrage nach additiv gefertigten Pulvern stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Wolframmarkt
Asien-Pazifik kontrollierte 58,28 % des Volumens im Jahr 2025 und befindet sich auf einem CAGR-Pfad von 5,02 % bis 2031. China integriert 75 % der Hartmetall- und 90 % der Ammoniumparawolframat-Raffination und bepreist Exporte 25–35 % unter dem westlichen Niveau, selbst nach Zöllen. Indien stufte Wolfram 2024 als kritisches Mineral ein und beschleunigte das Degana-Projekt mit einem Ziel von 1.800 t/Jahr bis 2028. Japans Werkzeugmaschinenaufträge im Wert von 1,8 Billionen JPY im Jahr 2024 halten die Nachfrage nach ultrafeinkörnigem Hartmetall auf hohem Niveau. Südkoreanische Speicher-Fabs treiben den Wolfram-CVD-Verbrauch voran, da SK Hynix und Samsung die 3D-NAND-Schichten ausbauen.
Nordamerika-Wolframmarkt
Das Fehlen inländischer Minenproduktion in Nordamerika hält die Abhängigkeit hoch, doch eine Zuweisung von 200 Millionen USD im Rahmen des Defense Production Act im Jahr 2024 zielt darauf ab, Raffinations- und Recyclingkapazitäten aufzubauen. Kanadas Almonty wird nordamerikanische Werkzeughersteller beliefern, sobald Sangdong 2027 in Betrieb geht. Mexikos Boom bei ausländischen Direktinvestitionen in der Automobilindustrie in Höhe von 5,2 Milliarden USD im Jahr 2024 erhöht den Bedarf an Hartmetallwerkzeugen für neargeshorte Bearbeitungslinien.
EMEA- und LATAM-Wolframmarkt
In Europa sehen sich deutsche Hersteller chinesischen Hartmetallimporten gegenüber, die selbst nach einem Antidumpingzoll von 6,5 % noch 30 % günstiger sind. Das Gesetz über kritische Rohstoffe von 2024 schreibt bis 2030 einen Anteil von 15 % recyceltem Wolfram vor, was Umicore zu einem Upgrade seines Standorts Hoboken im Wert von 45 Millionen EUR veranlasst, um 3.000 t/Jahr Schrott zu verarbeiten. Russisches Konzentrat verbleibt aufgrund von Sanktionen größtenteils im Inland, während Ruandas neu in Betrieb genommener Konzentrator europäische Schmelzwerke beliefert. Außerhalb der drei großen Regionen lieferten Lateinamerika, Afrika und der Nahe Osten gemeinsam rund 8 % des globalen Volumens, wobei Bolivien und Ruanda als nennenswerte Beitragsleister hervorstechen.

Wertschöpfungskettenanalyse
Die Wolfram-Wertschöpfungskette beginnt mit dem Abbau und der Aufbereitung von Scheelit- und Wolframit-Konzentraten, gefolgt von der chemischen Umwandlung in Ammoniumparatungstat (APT) und Oxide, dann der Reduktion zu Wolframmetallpulver und der Carburierung zu Wolframcarbid. Die Midstream-Kapazität ist auf China konzentriert, wo vertikal integrierte Konzerne die Beschaffung von Konzentraten, APT und Pulver mit nachgelagerten Hartmetallen und der Werkzeugherstellung verbinden, was die gegenseitige Abhängigkeit unter den inländischen Zulieferern verstärkt. Störungen in den Zulieferbeziehungen unterstreichen diese Sensibilität, etwa die gemeldete Einstellung der Rückstandslieferungen, die Xiamen Tungsten betraf.
Nachgelagert werden Pulver und Carbide zu Halbzeugen (Draht, Stab, Blech und Rohre) sowie Hartmetallwerkzeugen weiterverarbeitet, und einige hochreine Zwischenprodukte wie Wolframhexafluorid (WF6) werden bei der Halbleiterabscheidung eingesetzt. Außerhalb Chinas stützen sich Verarbeitung und Pulverqualifizierung zunehmend auf zertifizierte Schrottkreisläufe und importierte Konzentrate, um die Spezifikationen in Luft- und Raumfahrt, Verteidigung, Halbleiter- und Batterieanwendungen zu erfüllen. Die Plansee Group verankert über Global Tungsten & Powders die westlichen Lieferketten neu, indem sie Recycling und Verarbeitung mit fertigen Bauteilen und Werkzeugen verknüpft, während sich Vietnam als alternativer Verarbeitungsstandort etabliert, unter anderem über Masan High-Tech Materials an seinem Standort Nui Phao und ein Zuliefernetzwerk mit mehr als 20 Quellen. Auch Midstream-Eigentums- und Lohnfertigungsoptionen verändern sich, wie die Übertragung einer 99,97%-Beteiligung an der Hengyang Yuanjing Tungsten Co., Ltd. von China Minmetals Tungsten Group an China Tungsten and Hightech Materials Co., Ltd. im Dezember 2025 zeigt.
Wettbewerbslandschaft
Der Wolframmarkt ist mäßig konzentriert. Chinesische Marktführer integrieren Bergbau bis hin zu Hartmetallwerkzeuglinien und können gebündelte Verträge anbieten; Xiamen Tungsten Co., Ltd. verbraucht intern 68 % seiner Karbidproduktion und reduziert so die Abhängigkeit von Spotmarktschwankungen. Westliche Wettbewerber setzen sich durch Engineering-Services und digitale Bearbeitungszwillinge ab – Kennametals NOVO-Plattform prognostiziert die Schneidplattenlebensdauer auf 5 % genau, reduziert Ausfallzeiten und rechtfertigt Aufpreise von 20–25 %. Prozessautomatisierung vergrößert den Abstand zwischen den führenden Unternehmen, die die Dichtehomogenität auf ±0,2 % kontrollieren, und kleineren Unternehmen, die noch im Chargensinterverfahren arbeiten. Diese Divergenz dürfte Übernahmen anspornen, da integrierte Großunternehmen nach Recyclingkapazitäten und Nischenlegierungs-Know-how suchen.
Führende Unternehmen der Wolframindustrie
Xiamen Tungsten Co., Ltd.
China Minmetals Non-Ferrous Metals Co.
China Molybdenum Co., Ltd.
H.C. Starck Tungsten GmbH
Global Tungsten & Powders Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wolframmarkt
- A.L.M.T. Corp.
- Allegheny Technologies Inc.
- Avis Metal Industries Limited
- Betek GmbH and Co. KG
- Buffalo Tungsten Inc.
- China Minmetals Non-Ferrous Metals Co.
- China Molybdenum Co., Ltd.
- Chongyi Zhangyuan Tungsten Co.
- Elmet Technologies
- Global Tungsten and Powders
- Guangdong XiangLu Tungsten Co.
- H.C. Starck Tungsten GmbH
- International Metalworking Companies
- Jiangxi Tungsten Holding Group
- Jiangxi Yaosheng Tungsten
- Kennametal Inc.
- Nippon Tungsten Co., Ltd.
- Ormonde Mining plc
- Plansee SE
- QuesTek Innovations LLC
- Sandvik AB
- Treibacher Industrie AG
- Umicore N.V.
- Wolf Minerals Ltd.
- WOLFRAM Company JSC
- Xiamen Tungsten Co., Ltd.

Marktchancen und Zukunftsaussichten
Die wichtigsten Chancen liegen in der Sicherung qualifizierter nicht-chinesischer Rohstoffe und hochreiner Verarbeitung für Wolframchemikalien, die in fortschrittlicher Elektronik verwendet werden, sowie im Ausbau des Kreislaufangebots, um die Exposition gegenüber Exportkontrollen und Quotenunsicherheit zu verringern. Mehrere Branchenmaßnahmen im Jahr 2026 deuten in diese Richtung. Die Plansee Group und Manhattan Five Partners LLC haben Schritte zur Gründung eines US-Joint-Ventures rund um einen strategischen Wolframoxid-Vorrat unternommen, zusammen mit einer Erweiterung der Produktionskapazität bei Global Tungsten & Powders (GTP) in Towanda, Pennsylvania, auf 12.000 Tonnen pro Jahr. Parallel dazu hat Almonty Industries seine Sangdong-Abnahmevereinbarung (Südkorea) mit GTP angepasst, die vertraglich vereinbarten Mengen um 40% erhöht und die Laufzeit verlängert, wodurch die Verbindung von Mine zu Pulver für nachgelagerte Carbid-, Verteidigungs- und Spezialchemikalienkunden gestärkt wird.
Ein weiterer Wachstumspfad, der in Politik und Betriebskennzahlen verankert ist, wird durch Recycling angetrieben. Das Ziel des EU Critical Raw Material Act von 15% recyceltem Wolfram bis 2030 steht im Einklang mit nachgewiesener industrieller Leistung, einschließlich der von CERATIZIT gemeldeten Wolfram-Recyclingquote von 91% im Geschäftsjahr 2024/25, was auf Spielraum für höherwertige Schrottsortierung, Pulver-Requalifizierung und geschlossene Werkzeugkreisläufe hindeutet. Die Ausweitung der Konzentratbeschaffung auf etablierte Verarbeiter unterstützt ebenfalls kurzfristige kommerzielle Wege, wie die Partnerschaft von Masan High-Tech Materials (Vietnam) mit GB Innovation (Südkorea) zur Verarbeitung koreanischen Wolframkonzentrats zeigt. Auf der Nachfrageseite halten die Skalierung von Halbleiterknoten und fortschrittliche Verpackungstechnik den Wert einer zuverlässigen WF6- und Precursor-Versorgung hoch, und die Versorgungsstörungen 2026 in Japan, einschließlich WF6-Linienstilllegungen aufgrund von Engpässen bei 6N-Pulver, verstärken die Prämie für widerstandsfähige, qualifizierte Lieferketten für Wolframchemikalien.
Recent Industry Developments in Wolframmarkt
- Juli 2026: Kanto Denka und Central Glass leiteten die dauerhafte Stilllegung von Produktionslinien für Wolframhexafluorid (WF6) ein, nachdem Engpässe bei chinesischem Wolframpulver der Reinheit 6N den Betrieb einschränkten. Die Maßnahme verknappte die Verfügbarkeit eines kritischen Halbleiter-Precursors und unterstrich, wie stark hochreine Wolframchemikalien-Ketten von einer begrenzten Anzahl vorgelagerter Pulverquellen abhängen.
- April 2026: Die Exporte von metallischem Wolframpulver, Wolframoxid und verwandten elektronischen Spezialgasen von China nach Japan verzeichneten drei Monate hintereinander Nullvolumina, einschließlich Sendungen im Zusammenhang mit Xiamen-Tungsten-verknüpften Flüssen. Der Lieferstopp erhöhte das Versorgungsrisiko für japanische nachgelagerte Anwender in der Elektronik- und Spezialchemiebranche und lenkte die Aufmerksamkeit verstärkt auf alternative Beschaffung und Lagerstrategien in ganz Asien.
- Oktober 2025: Die Vereinigten Staaten unterstützten das private Gebot der Cove Kaz Capital Group LLC für die kasachischen Wolframlagerstätten Upper Kairakty und North Katpar im Wettbewerb mit staatlich unterstützten chinesischen Bewerbern. Die Initiative deutete auf ein Vorhaben zur Diversifizierung der Minenversorgung weg von china-zentrierten Ketten hin, wobei die Ankündigung im Kontext einer Beschaffungsfrist für 2027 stand.


Wolframmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Wolframmarkt als Angebot und Nachfrage nach Wolfram in gängigen kommerziellen Formen definiert, erfasst anhand der in industrielle Anwendungen verkauften Mengen und umgerechnet in vergleichbare Marktgesamtwerte.
Ausschlüsse aus dem Umfang: Nicht verwandte Ersatzmaterialien werden ausgeschlossen, und nachgelagerte Fertigwerkzeuge oder -komponenten werden über den Wolframgehalt selbst hinaus nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Folien
- Bänder
- Drähte
- Rohre
- Nach Produktform
- Wolframkarbide
- Wolframlegierungen
- Wolfram-Halbzeugprodukte
- Wolframchemikalien
- Nach Endverbrauchsbranche
- Automobil
- Luft- und Raumfahrt
- Elektro und Elektronik
- Werkzeugmaschinen und Ausrüstungen
- Sonstige Endverbraucher (Energiespeicherung und Batterien, Medizinische Bildgebung und Onkologie)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Rest von Europa
- Rest der Welt
- Südamerika
- Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die grundlegende Wolframmarkt-Karte zu erstellen und das Modell mit konsistenten externen Referenzpunkten zu verankern. Wir stützten uns auf öffentliche Produktions-, Reserven- und Handelsdaten und verknüpften diese mit den wichtigsten Verarbeitungsrouten, die Erz und Schrott in verwendbare Wolframprodukte umwandeln.
Typische Eingaben stammten aus nicht kostenpflichtigen Quellen wie den USGS Mineral Commodity Summaries, UN-Comtrade-Handelsstatistiken, nationalen geologischen Diensten sowie Zoll- und Tarifveröffentlichungen. Wir nutzten außerdem technische Gremien und begutachtete Metallurgiezeitschriften, um Verarbeitungsausbeuten und Rückgewinnungsraten zu beschreiben. Parallel dazu prüften wir Geschäftsberichte und Investorenpräsentationen von Unternehmen sowie Veröffentlichungen von Branchenverbänden und renommierten Wirtschaftsmedien, um Kapazitätsveränderungen und Betriebsbedingungen zu verstehen. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten und -informationen, Import- und Exportprüfungen auf Sendungsebene sowie Patentdatenbanken genutzt, um Aktivitätsverschiebungen in wichtigen Anwendungen zu identifizieren. Die oben genannten Beispiele sind illustrativ; wir haben auch weitere Quellen konsultiert, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Bestätigung von Aspekten, die Sekundärquellen nicht klar abbilden können, darunter die Bewegung von Mengen nach Produktform, die Auswirkungen der Schrottverfügbarkeit auf das Einkaufsverhalten sowie die Preisbewegungen über Vertragszyklen hinweg. Wir sprachen mit einer Mischung aus vor- und nachgelagerten Marktteilnehmern und glichen die Eingaben über die wichtigsten Verbrauchs- und Produktionsregionen ab, sodass unsere Annahmen sowohl für das Spot- als auch für das Vertragsverhalten realistisch blieben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 15 % | APAC: 43 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 33 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 52 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, der den Nachfragepool aus globalen Wolframmengenströmen rekonstruiert und diese Ströme dann den im Rahmen der Studie erfassten wichtigsten Produktformen sowie deren typischen Umwandlungsausbeuten zuordnet. Sobald der Nachfragepool gebildet war, wurden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben aus Lieferantenmengenangaben, Kanalprüfungen bei Distributoren und Verarbeitern sowie in Interviews validierte Mengenaufteilungen nach Anwendung.
Um das Modell marktspezifisch zu halten, umfassten die Eingaben Signale zur Minenproduktion und zum Raffineriedurchsatz, zum Schrottaufkommen und zum Recyclinganteil, zu Umrechnungsfaktoren von Konzentraten zu Zwischenprodukten sowie zu Endverbrauchsindikatoren, die den Wolfram-Durchsatz beeinflussen. Dazu gehörten Aktivitäten im Bereich Schneid- und Verschleißteile sowie die Produktion von Industriemaschinen. Wo Datenlücken nach Land oder Form bestehen, verwendeten wir konservative Proxy-Aufteilungen, die durch Handelsmuster und Expertenfeedback gestützt wurden, und glichen die Ergebnisse dann an die globalen Gesamtwerte an.
Prognosen wurden mittels Szenarioanalyse erstellt, wobei der Basisfall durch die erwartete Industrieaktivität und angebotsseitige Ergänzungen geleitet wurde. Annahmen zu Kapazitätshochläufen, Recyclingverfügbarkeit und Nachfrageempfindlichkeit nach Hauptanwendung wurden mit Branchenexperten überprüft und dann konsistent über den Prognosehorizont angewendet.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale überprüft, darunter Produktionsgesamtwerte und Handelsrichtung, typische Ausbeute-Mathematik sowie Interview-Feedback zu Auslastung und Beschaffungsverhalten. Wenn das Modell ungewöhnliche Sprünge nach Jahr oder Region zeigte, haben wir die Eingabetreiber erneut geprüft, Einheitenumrechnungen nachkontrolliert und Quellen erneut kontaktiert, wenn die Abweichung nicht durch ein bekanntes Ereignis erklärt werden konnte.
Vor der Freigabe durchlaufen die Ergebnisse eine mehrstufige interne Prüfung, damit Annahmen, Berechnungen und Abgrenzungsentscheidungen über alle Abschnitte hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätsveränderungen, politische Verschiebungen oder starke Preisbewegungen. Unmittelbar vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Wolframmarkt-Größenbestimmung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Wolframmarktschätzungen weichen häufig voneinander ab, da der Markt in Mengen, in Wert oder als Mischung aus beidem ausgedrückt werden kann, und jede Wahl verändert die endgültige Zahl. Unterschiede entstehen auch dadurch, was als Wolfram gezählt wird, wie recyceltes Material behandelt wird und ob nachgelagerte Fertigwaren indirekt einbezogen werden.
Handelsflussrichtung, Minenproduktionsgesamtwerte und typische Umwandlungsausbeuten sind die Prüfpunkte, die Mordor Intelligence an einer mengenbasierten Definition ausrichten. Das ist auch der Grund, warum einige wertlastige Schätzungen nicht mit der aktuellen Jahreszahl dieser Studie übereinstimmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,14 Millionen USD (2026) | |
| Branchendaten-Veröffentlichung A | 5,16 Milliarden USD (2024) | Diese Schätzung wird als Wertangabe präsentiert und vermischt wahrscheinlich mehrere Wolframproduktgruppen mit Preisannahmen, die sich von Jahr zu Jahr stark verschieben können. Sie kann auch nachgelagerte Wertschöpfung widerspiegeln und nicht nur Wolframmengen. |
| Marktbericht B | 3,20 Milliarden USD (2025) | Der Umfang wird in breiten Endverbrauchs- und Formkategorien beschrieben, was zu einer gemischten Zählung von Zwischenchemikalien und fertigen wolframhaltigen Produkten führen kann. Das Basisjahr und der Währungszeitpunkt können die Gesamtwerte verschieben, selbst wenn die Mengen ähnlich sind. |
Die Tabelle zeigt, dass ein Großteil der Streuung auf Einheitenwahl und Abgrenzungsentscheidungen zurückzuführen ist und nicht auf unterschiedliche Einschätzungen der Nachfragerichtung. Indem das Modell auf physischen Mengen verankert bleibt und die Aufteilungen mit wiederholbaren externen Signalen und Interview-Prüfungen validiert werden, bleibt die Größenbestimmung auf Schritte zurückführbar, die überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Wolframmarkt?
Die Wolframmarktgröße erreichte im Jahr 2026 141,02 Kilotonnen und wird bis 2031 auf 177 Kilotonnen prognostiziert.
Wie hoch ist die erwartete Wachstumsrate der Wolframnachfrage?
Die globale Nachfrage soll zwischen 2026 und 2031 mit einer CAGR von 4,65 % wachsen.
Welcher Produkttyp führt beim Verbrauch?
Drahtprodukte führen mit einem Anteil von 39,75 % im Jahr 2025, hauptsächlich aufgrund von Funkenerosionsbearbeitungs- und Ofenwendungen.
Warum wachsen Wolframchemikalien schneller als Karbid?
Halbleiterverbindungen und Batterieadditive erfordern hochreine Chemikalien, was eine CAGR von 5,48 % für das Segment antreibt.
Welche Region dominiert Angebot und Nachfrage?
Asien-Pazifik hält im Jahr 2025 58,28 % des globalen Volumens, wobei China den größten Teil des Bergbaus und der Karbidkapazität integriert.
Seite zuletzt aktualisiert am:


