
Marktgröße und Marktanteil für Hochbandbreitenarbeitsspeicher
Analyse des Marktes für Hochbandbreitenarbeitsspeicher von Mordor Intelligence
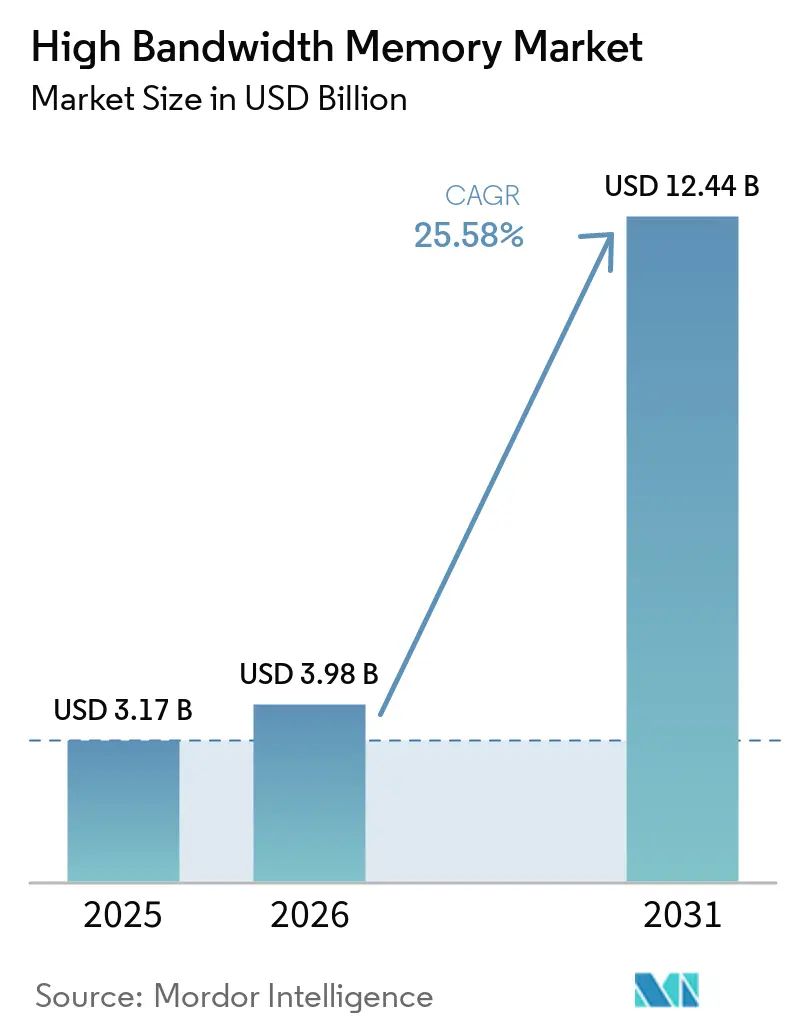
Die High Bandwidth Memory Marktgröße soll von 3,98 Milliarden USD im Jahr 2026 auf 5 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 15,99 Milliarden USD erreichen, mit einer CAGR von 26,18 % über 2027–2032.
Die Cloud-Expansion verknüpft die HBM-Nachfrage mit KI-Trainingsplattformen und dem in jedes Computersystem integrierten Speicherinhalt. Größere Stapel schaffen einen weiteren Weg zur Erhöhung des Speicherinhalts innerhalb eines Beschleuniger-Designs. Hersteller können von diesen Konfigurationen profitieren, jedoch können Stapeldefekte und begrenzte Montagekapazitäten die Fertigstellung von Computerhardware verzögern. US-Exportlizenzen und chinesische Regierungsbeschränkungen für lizenzierte H200-Verkäufe in China, die ab Februar 2026 gelten, erschweren den Zugang zu Beschleunigern. Zusätzlicher Speicherinhalt erreicht Käufer nur dann, wenn Stapelproduktion und Montageplätze übereinstimmen, wobei abgedeckte Verkäufe auch einen genehmigten Kundenzugang erfordern.
Wichtigste Erkenntnisse des Berichts
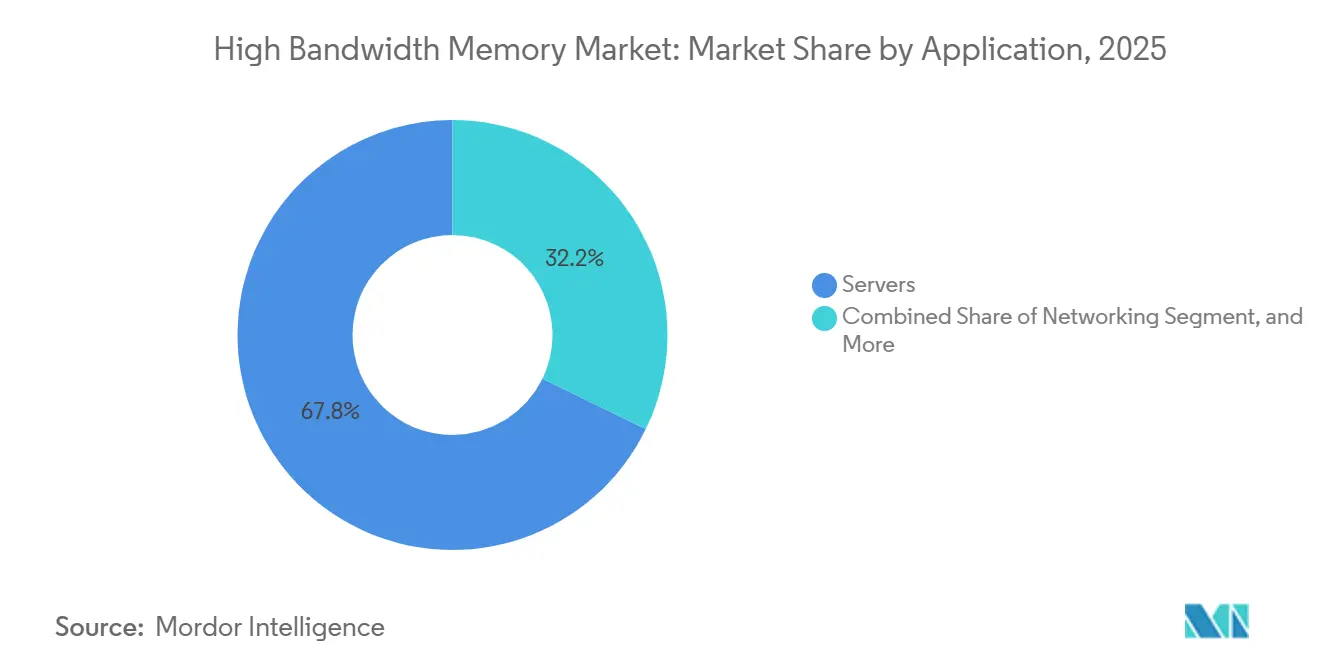
- Nach Anwendung führten Server im Jahr 2026 mit einem High Bandwidth Memory Marktanteil von 68,13 %, während Automotive und Transport mit einer CAGR von 27,4 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
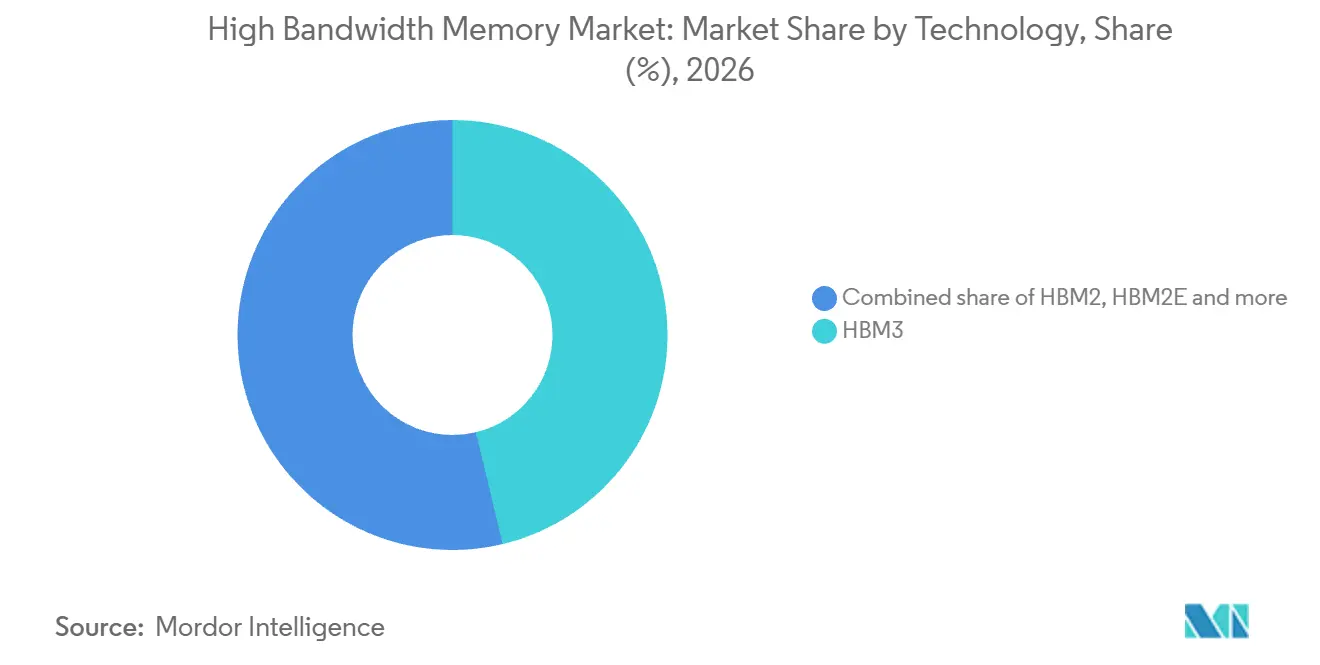
- Im Bereich Technologie entfiel auf HBM3 ein Anteil von 46,25 % an der High Bandwidth Memory Marktgröße im Jahr 2026, und HBM3E wird mit einer CAGR von 27 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert.
- Nach Speicherkapazität pro Stapel führten 16-GB-Stapel im Jahr 2026 mit einem Anteil von 38,59 %, während Stapel ab 32 GB mit einer CAGR von 27,2 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Bei den Prozessorschnittstellen hielten GPUs im Jahr 2026 mit 63,83 % den größten Anteil, wobei KI-Beschleuniger und ASICs mit einer CAGR von 26,6 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
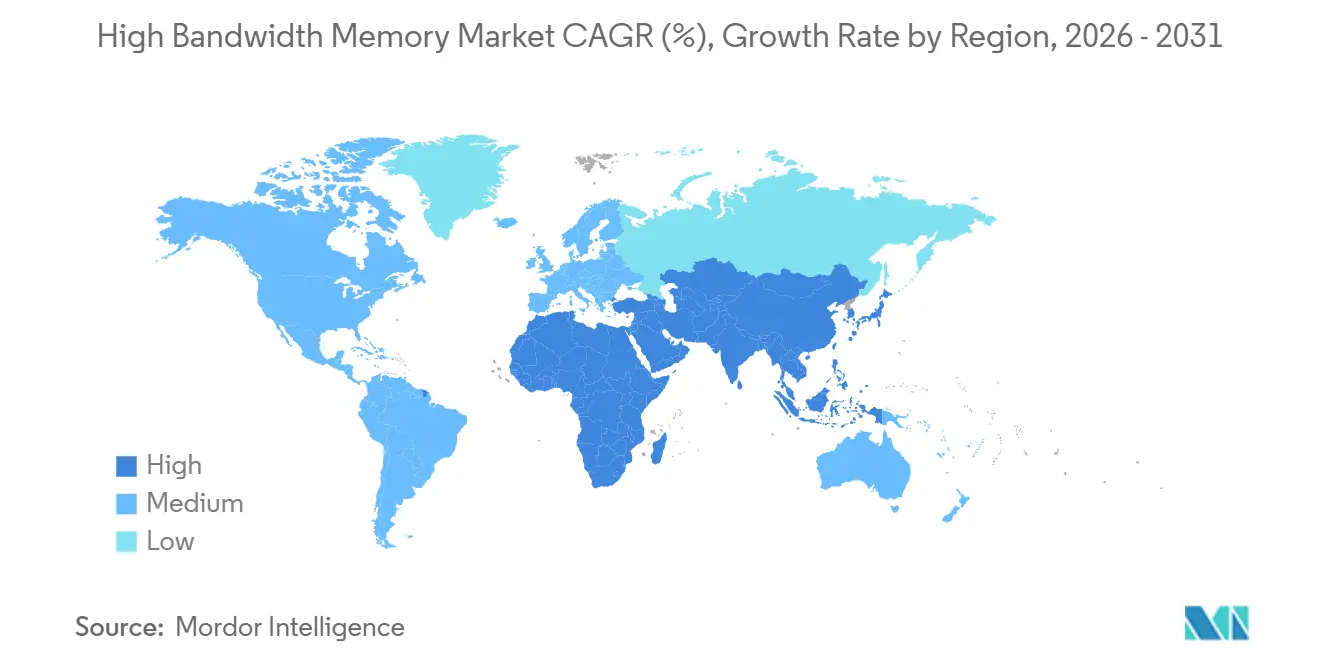
- Geografisch führte Asien-Pazifik im Jahr 2026 mit einem Anteil von 41,31 % und soll mit einer CAGR von 26,9 % über 2027–2032 die am schnellsten wachsende Region sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Proliferation von KI-Servern und GPU-Zuordnungsraten | +18% | KI-Rechenzentren in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Verlagerung von Rechenzentren zu DDR5 und 2,5-D-Verpackung | +7% | Verpackungszentren in Südkorea | Mittelfristig (2–4 Jahre) |
| Edge-KI-Inferenz im Bereich Automotive ADAS | +3% | Automobilentwicklung in den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Präferenz von Hyperscalern für Siliziuminterposer-Stapel | +4% | Cloud-Computing-Standorte in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Subventionen für lokalisierte Speicherproduktion (KR, US, JP) | +2% | Standorte für die Fertigung von Hochleistungsspeichern in Japan | Langfristig (≥ 4 Jahre) |
| Photonik-fähige HBM-Roadmaps | +1% | Vereinigte Staaten, Südkorea und Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Proliferation von KI-Servern und GPU-Zuordnungsraten
Die Cloud-Expansion vergrößert die HBM-Chance sowohl durch die Anzahl der eingesetzten Beschleuniger als auch durch den Speicherinhalt jedes Systems. In weniger als einem Jahr bis März 2026 setzte Microsoft Hunderttausende flüssigkeitsgekühlter Grace Blackwell GPUs in seinem globalen Rechenzentrum-Netzwerk ein.[1] Die Vereinigten Staaten sind ein Betriebsstandort, wobei Microsoft im Dezember 2025 über fortschrittliche KI-Supercomputer in seinem Großraum Atlanta berichtete. NVIDIA spezifiziert 72 Blackwell GPUs und 13,4 TB HBM3E pro GB200 NVL72-System. Die Rack-Konfiguration bestimmt daher, wie der GPU-Einsatz in Speicheranforderungen übersetzt wird, sodass Beschleunigerzahlen allein den HBM-Bedarf nicht spezifizieren können.
Verlagerung von Rechenzentren zu DDR5 und 2,5-D-Verpackung
Rechenzentrumsbeschleuniger und Host-Prozessoren schaffen komplementäre Speicheranforderungen innerhalb desselben kommerziellen Rechendienstes. Oracles OCI BM.GPU.MI300X.8 Bare-Metal-Instanz kombiniert 8 AMD Instinct MI300X GPUs, 1,5 TB aggregierten GPU-HBM3 und 2 TB DDR5-Systemspeicher. Oracle betreibt den Cloud-Dienst, während AMD die Beschleuniger liefert. Die April-2025-Analyse von TechInsights zu NVIDIAs GB100 GPU identifizierte 8 HBM-Pakete, die gemeinsam mit TSMC-Silizium verpackt sind, und beschrieb CoWoS-L als kommerzielle Verpackungstechnologie. Die gemeinsame Verpackung stellt die HBM-Versorgung in den Kontext der Montageanforderungen des Beschleunigers und verbindet die Speichernachfrage mit der Paketintegration sowie der Cloud-Instanzkonfiguration.
Edge-KI-Inferenz im Bereich Automotive ADAS
Das fahrzeugexterne Training von Fahrmodellen schafft einen HBM-Bedarf in der Automobilentwicklungsinfrastruktur. Im zweiten Quartal 2025 fügte Tesla 16.000 H200 GPUs zu Cortex in der Gigafactory Texas hinzu und erhöhte damit seine Rechenkapazität auf 67.000 H100-Äquivalente. NVIDIA spezifiziert den H200 mit 141 GB HBM3E-Speicher bei 4,8 TB/s. Tesla betrieb Cortex als fahrzeugexterne Trainingsinfrastruktur für sein überwachtes FSD-System. Da jede hinzugefügte H200 141 GB HBM3E trägt, verband die Erweiterung einen großen Block gestapelten Speichers mit der Modellentwicklungskapazität eines Automobilherstellers.
Präferenz von Hyperscalern für Siliziuminterposer-Stapel
Die eigene Beschleuniger-Plattform eines Hyperscalers kann einen HBM-Bedarf etablieren, bevor Cloud-Kunden den Rechendienst auswählen. Google Cloud stellt TPU7x Ironwood für KI-Training und -Inferenz bereit, mit 192 GiB HBM pro Chip. Google entwirft und betreibt die TPU-Plattform und bietet Zugang über seinen Cloud-Dienst an. Die Oktober-2025-Präsentation von TechSearch International identifizierte TSMCs CoWoS-R-Paket für AWS Trainium2-Training und -Inferenz. Die Versorgungschance beginnt daher mit der Hardware-Plattform des Betreibers, bei der Speicherinhalt und Paketintegration gemeinsam konzipiert werden müssen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| TSV-Ausbeute-Herausforderungen bei Stapeln über 12 Lagen | -3.5% | Fertigungsstandorte in Südkorea | Mittelfristig (2–4 Jahre) |
| Begrenzte CoWoS/SoIC-Kapazität für fortschrittliche Verpackung | -3% | Fortschrittliche Verpackungsstandorte in Taiwan | Kurzfristig (≤ 2 Jahre) |
| Thermische Drosselung in HBM-Geräten | -1.5% | Produktionsstandorte in Südkorea | Mittelfristig (2–4 Jahre) |
| Geopolitische Exportkontrollen für KI-Beschleuniger | -1% | Vereinigte Staaten und China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
TSV-Ausbeute-Herausforderungen bei Stapeln über 12 Lagen
Die Fertigungsausbeute kann Hochkapazitäts-HBM einschränken, bevor zusätzlicher Speicher die Beschleunigerhersteller erreicht. Im August 2026 berichtete Semiconductor Engineering unter Berufung auf Brancheninsider, dass mehr TSVs, dünnere Dies, Unterfüllungshohlräume und Prozessvariationen die Ausbeute und die DRAM-Versorgung bei höheren Stapeln beeinträchtigen könnten.[2] Der Artikel besagte, dass jeder dieser Defekte den gesamten Stapel von Dies in sehr teuren Ausschuss verwandeln kann, und verwies auf SK hynix' Arbeit an 16-lagigem HBM als Offenlegung weiterer kritischer Fertigungsfaktoren. Dies macht die nutzbare Produktion – und nicht die Anzahl der verarbeiteten Dies – zum kommerziell relevanten Maßstab für Lieferanten, die die Stapelhöhe erhöhen. Für Beschleunigerhersteller hängt ein Kapazitätsausbau daher von einer zuverlässigen Stapelproduktion sowie vom Speicherdesign ab. Das Hemmnis stellt die Kosten verworfener Baugruppen direkt dem Wert gegenüber, der durch mehr Speicher pro Stapel erzielt werden kann.
Begrenzte CoWoS/SoIC-Kapazität für fortschrittliche Verpackung
Die Verfügbarkeit von Verpackungskapazitäten setzt eine separate Obergrenze dafür, wie schnell Beschleunigerhersteller HBM-Stapel in fertige Computersysteme umwandeln können. Im Oktober 2025 erklärte TSMC, dass die CoWoS-Kapazität hinter der Nachfrage zurückblieb und das Unternehmen daran arbeitete, diese Lücke zu schließen. Am 15. Oktober 2026 beschrieb das Unternehmen einen geringen Back-End-Kapazitätsengpass im Rahmen der Diskussion über Interposer-Kooperation mit GlobalFoundries. Ein solcher Montageengpass kann Produktlieferungen einschränken, selbst wenn zusätzliche Speicherstapel verfügbar werden. TSMC erklärte, mit GlobalFoundries zusammenarbeiten zu wollen, um ausreichend Kapazität für Produkteinführungen bei Kunden bereitzustellen. Das verbleibende Risiko ist eine Lieferverzögerung, die durch zusätzliche eigenständige HBM-Produktion allein nicht behoben werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Server-Skalierung und Potenzial von AutomobilprogrammenServer machten im Jahr 2026 einen Anteil von 68,13 % an der High Bandwidth Memory Marktgröße aus. Im zweiten Quartal 2026 erklärte SK hynix, dass Hochleistungs-KI-Server-Produkte bei anhaltend starker Nachfrage aus KI-Infrastrukturinvestitionen Preissteigerungen anführten. Das Unternehmen gab an, dass die Preisgestaltung dazu beitrug, die Rekordleistung des Vorquartals zu übertreffen. SK hynix' Aussage zeigt, dass KI-Server-Käufer höhere Preise für Hochleistungsprodukte zahlen, sodass die Servernachfrage die Ergebnisse der Hersteller sowohl über den Preis als auch über die Anzahl der gebauten Systeme steigert.
Automotive und Transport ist das am schnellsten wachsende Anwendungssegment mit einer prognostizierten CAGR von 27,4 % über 2027–2032. Automotive und Transport startet von einer deutlich kleineren Umsatzbasis als Server. Selbst bei der höheren Wachstumsrate bleibt der über 2027–2032 hinzukommende Umsatz weit unter dem der Server, sodass das Segment den Anwendungsmix nur schrittweise verschiebt.

Nach Technologie:
HBM3-Installationen und HBM3E-ProduktmixHBM3 repräsentierte im Jahr 2026 einen High Bandwidth Memory Marktanteil von 46,25 % und war damit das größte Technologiesegment. Petrobras berichtete, dass Harpia im Oktober 2025 in Betrieb war. Das brasilianische System erschien auf der TOP500-Liste vom Juni 2026 mit NVIDIA H100 SXM5 GPUs, die HBM3 verwenden. Harpia nahm im Oktober 2025 mit H100 GPUs, die HBM3 nutzen, den Betrieb auf, sodass ein neu in Betrieb genommenes System im Jahr 2025 noch auf HBM3 angewiesen war, was zur Position dieser Generation als größtes Technologiesegment passt.
HBM3E ist das am schnellsten wachsende Technologiesegment mit einer prognostizierten CAGR von 27 % über 2027–2032. Im dritten Quartal 2025 erklärte SK hynix, dass gestiegene Verkäufe hochwertiger 12-lagiger HBM3E-Produkte zu seiner Rekordquartalsleistung beitrugen, da Kundeninvestitionen in KI-Infrastruktur die Speichernachfrage ankurbelten. Dies verknüpft die Expansion mit dem Verkauf einer hochwertigen Stapelkonfiguration innerhalb von HBM3E, ohne einen Wechsel zu einer völlig anderen Speichergeneration zu erfordern. Wachstum innerhalb von HBM3E kann einen reichhaltigeren Produktmix beinhalten und Lieferanten einen Weg zu höherem Umsatz pro Stapel neben der Stückzahlnachfrage bieten.
Nach Speicherkapazität pro Stapel:
Stapelinhalt und ProzessorspeicherskalaDas 16-GB-Stapelsegment hielt im Jahr 2026 mit 38,59 % den größten Anteil. Im Juni 2026 verzeichnete TOP500 SSC-24 in Südkorea als ein von Samsung Electronics Co., Ltd. betriebenes und von HPE geliefertes Computersystem mit NVIDIA H100 SXM5 GPUs. NVIDIA gibt 80 GB HBM3 auf 5 Stapeln für diese GPU-Konfiguration an. Diese Anordnung verbindet eine einzelne Stapelkapazitätsstufe mit einem wesentlich größeren GPU-Gesamtspeicher. Jeder H100 SXM5-Prozessor benötigt 5 Stapel à 16 GB, sodass ein zusätzlicher Prozessor die Nachfrage nach mehreren Stapeln darstellt.
Das Segment ab 32 GB ist das am schnellsten wachsende Kapazitätssegment mit einer prognostizierten CAGR von 27,2 % über 2027–2032. Micron Technology, Inc. begann im ersten Quartal 2026 mit der Serienlieferung von 36-GB-HBM4-12H-Stapeln, die für NVIDIA Vera Rubin konzipiert sind. Ein größerer Stapel kann die in ein Prozessordesign integrierte Speicherkapazität erhöhen, wenn die Stapelanzahl konstant gehalten wird. Für Beschleunigerhersteller schafft das eine Alternative zur Erhöhung der Anzahl von Speicherstapeln, um mehr Kapazität zu erhalten. Microns Serienlieferungen etablieren einen Versorgungsweg für diese Stufe, wobei die Akzeptanz an Beschleuniger-Designs gebunden ist, die Hochkapazitätsstapel spezifizieren.
Nach Prozessorschnittstelle:
GPU-Lieferungen und benutzerdefinierte Cloud-BeschleunigerGPUs waren das größte Prozessorschnittstellensegment mit einem Anteil von 63,83 % im Jahr 2026. Epoch AI schätzte, dass NVIDIA B300-Lieferungen bis zum vierten Quartal 2025 kumulativ 431,7 PB HBM und 12,01 EB/s Speicherbandbreite enthielten. Eine einzelne GPU-Produktlinie trägt damit einen erheblichen Speicherbedarf, was die Bedeutung von GPU-Programmen als Kanal für HBM-Lieferanten unterstreicht. Da diese Lieferungen sowohl Bandbreite als auch Kapazität umfassen, bestimmen GPU-Programme die Nachfrage nach Stapelgeschwindigkeit ebenso wie nach Stapelanzahl.
KI-Beschleuniger und ASICs sind das am schnellsten wachsende Prozessorschnittstellensegment mit einer prognostizierten CAGR von 26,6 % über 2027–2032. Im Mai 2026 berichtete Google, dass Kunden Ironwood im großen Maßstab für anspruchsvolle KI-Trainingsaufgaben nutzten. Google Cloud spezifiziert 7.380 GBps HBM-Bandbreite pro Ironwood-Chip, sodass jeder Chip, auf dem Kunden trainieren, einen definierten Bandbreitenbedarf für seinen Speicher trägt. Anhaltende Kundentrainingsaktivitäten verknüpfen daher die HBM-Nachfrage für dieses Segment mit Googles eigenen Beschleuniger-Einsätzen.
Geografische Analyse
Asien-Pazifik High Bandwidth Memory Markt
Asien-Pazifik machte im Jahr 2026 einen Anteil von 41,31 % an der High Bandwidth Memory Marktgröße aus und ist die größte und am schnellsten wachsende Region mit einer prognostizierten CAGR von 26,9 % über 2027–2032. In seinen Geschäftsergebnissen für das zweite Quartal 2026 erklärte der südkoreanische Speicherhersteller SK hynix, dass die Kundennachfrage nach seinen Produkten seine Lieferfähigkeiten überstieg. Das Unternehmen kündigte im August 2026 einen Fab-Plan in Yongin für HBM und DRAM der nächsten Generation an, mit dem Ziel, den ersten Reinraum im Juni 2029 zu eröffnen. Im September 2026 erklärte Micron, dass die Reinraumvorbereitung in seiner Singapurer HBM-Fortgeschrittenen-Verpackungsanlage planmäßig voraus sei, mit einer erwarteten Erstproduktion Anfang des Kalenderjahres 2027. Die geplanten Erweiterungen zielen auf eine erste Verpackungsproduktion Anfang 2027 und neue Fertigungsflächen im Juni 2029 ab und adressieren damit Versorgungswachstum über den von SK hynix im zweiten Quartal 2026 beschriebenen Engpass hinaus.
In Nordamerika eröffnete Argonne Aurora am 27. Januar 2025 für Nutzer, und das System verfügt über 64 GB HBM pro Intel Xeon CPU Max-Prozessor und 128 GB pro Intel GPU Max-Einheit. In Europa wurde JUPITER im September 2025 in Jülich, Deutschland, eingeweiht, mit einem von Eviden gelieferten Booster, der etwa 24.000 HBM-ausgestattete NVIDIA GH200 Grace Hopper Superchips enthält. Spaniens MareNostrum 5 verfügt über 72 HBM-Rechenknoten mit jeweils 128 GB HBM. Wissenschaftliches Rechnen in den Vereinigten Staaten und Spanien schafft eine HBM-Anwendung jenseits von GPUs und fügt CPU-ausgestattete Systeme zur Lieferantenchance hinzu.
In Südamerika weihte Brasiliens Bundesuniversität Santa Catarina im April 2025 VLAB@UFSC für KI-Forschung und -Anwendungen mit einem NVIDIA DGX H100 ein, dessen Referenzkonfiguration HBM3 umfasst. Die UFSC bietet den DGX H100 Forschern, Studierenden und der Gemeinschaft über VLAB an, sodass seine HBM3-Kapazität einer gemeinsamen Nutzerbasis über eine einzelne Institution dient. Argentiniens Staatssekretariat für Innovation, Wissenschaft und Technologie und die Fundación Sadosky unterzeichneten im Juli 2026 eine Vereinbarung, die Unternehmen und Organisationen den Zugang zu Clementina XXI für komplexe Projekte ermöglicht. In der Region Naher Osten und Afrika startete Core42, ein Unternehmen der G42-Gruppe, im Oktober 2025 in den Vereinigten Arabischen Emiraten einen Self-Service-NVIDIA-H100-Cloud-Zugang für Unternehmen, Start-ups, Entwickler und Regierungsstellen.
Regulatorischer Rahmen und Ausblick
Ausgewählte Jurisdiktionen werden aus der Perspektive eines HBM-Herstellers verglichen, der abgedeckte Exporte und qualifizierende Halbleiterinvestitionen in Betracht zieht. Der US-Rahmen regelt den abgedeckten HBM-Handel direkt durch Exportkontrollen und eine bedingte Lizenzausnahme. Brasilien knüpft die Unterstützung an qualifizierte Forschungs-, Entwicklungs- und Innovationsausgaben (F&E&I), während Südkorea die Finanzierung von Halbleitercluster-Infrastruktur erlaubt. Der kommerzielle Vergleich dreht sich daher um die Transaktionen, die ein Hersteller bedienen kann, und die Investitionskosten, die ein qualifizierendes Projekt ausgleichen kann.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | Südkorea |
|---|---|---|---|---|
| Primäre Behörde | Büro für Industrie und Sicherheit | Ministerium für Wissenschaft, Technologie und Innovation für die PADIS-Qualifikation | Europäische Kommission für die Genehmigung staatlicher Beihilfen | Ministerium für Handel, Industrie und Ressourcen |
| Wesentliche Instrumente oder Ausrichtung | Exportverwaltungsvorschriften und bedingte Lizenzausnahme gemäß Abschnitt 740.25 für HBM | Qualifizierte Unternehmen: F&E&I-Gutschrift des Vorquartals auf 13,1 % der festgelegten Mindest-F&E&I-Investitionsberechnungsbasis begrenzt | Projektspezifische Halbleiterhilfe-Genehmigungen und ausstehender Chips Act 2.0-Vorschlag | Halbleiter-Sondergesetz und Durchführungsverordnung, in Kraft seit dem 11. August 2026 |
| Kommerzielle Auswirkung | Berechtigungskontrollen für abgedeckte HBM-Exporte und -Transfers | F&E&I-Gutschrift qualifizierter Unternehmen des Vorquartals auf 13,1 % der festgelegten Mindest-F&E&I-Investitionsberechnungsbasis begrenzt | Genehmigte Beihilfe für zwei namentlich genannte Halbleiterfabrikprojekte | Regierungen können 50 % bis 100 % der Kosten qualifizierender Halbleitercluster-Infrastrukturprojekte finanzieren |
| Aktuelle politische Attraktivität | Niedrig | Mittel | Mittel | Hoch |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Verbesserung |
| Quelle: Mordor Intelligence | ||||
US-Kontrollen erfassen US-amerikanisches HBM und im Ausland hergestelltes HBM, das der Regel für ausländische Direktprodukte im Bereich fortschrittliches Rechnen unterliegt, mit fortlaufenden Berechtigungsbedingungen für die Lizenzausnahme. Brasiliens Formel vom Juli 2026 macht den Investitionsvorteil von der PADIS-Qualifikation und den tatsächlichen Ausgaben des Vorquartals abhängig und unterstützt die Kontinuität dieser ausgabengebundenen Behandlung. Deutschlands Beihilfegenehmigungen vom Dezember 2025 waren projektspezifisch, während der EU-Ersatzvorschlag vom Juni 2026 bis Oktober 2026 auf eine Ausschussentscheidung wartete, was mittlere Attraktivität und Kontinuität des operativen Rahmens unterstützt. Südkoreas Rahmen vom August 2026 erlaubt die Kostenteilung bei Infrastruktur in Halbleiterclustern und schafft eine günstige Richtung für berechtigte Investitionen über den neu eingeführten Finanzierungsweg.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Stapelproduktion, fortschrittliche Verpackung und Systemintegration, die verschiedene Teile einer HBM-ausgestatteten Computerplattform monetarisieren. SK hynix Inc. begann im zweiten Quartal 2026 mit der Massenlieferung von HBM4.[3] Dieser kommerzielle Meilenstein verdeutlicht, warum die Produktionsstufe Wert durch lieferbare Speicherstapel und nicht allein durch Entwicklungsarbeit erfasst. Die späteren Stufen schaffen separate Umsatzmöglichkeiten, indem sie Speicher mit anderen Chips und vollständigen Computersystemen kombinieren.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| HBM-Stapelproduktion | Speicherhersteller wie SK hynix Inc. und Samsung Electronics Co., Ltd. | Verkauf von Speicherstapeln | Durchführung von Produktionsanläufen neuer Generationen | Kapazitätserweiterungen mit Lieferanläufen abstimmen |
| Fortschrittliche Verpackung und Prüfung | Ausgelagerte Montage- und Prüfdienstleister wie Amkor Technology, Inc. | Umsatz aus Montage- und Prüfdienstleistungen | Koordinierung der Stapelversorgung mit der Paketintegration | Speicherlieferung und Paketmontagepläne aufeinander abstimmen |
| Beschleuniger- und Systemintegration | HBM-ausgestattete Systemanbieter wie NVIDIA Corporation | Verkauf integrierter Computersysteme | Integration von Speicheränderungen in vollständige Systemdesigns | Beschleuniger- und Speicherkonfigurationen gemeinsam validieren |
| Quelle: Mordor Intelligence | ||||
Amkors Verwendung von Siliziuminterposern in einigen FCBGA-Produkten zeigt, wie ein Verpackungsspezialist durch Chipintegration partizipiert. NVIDIAs nachgelagerte Systemrolle schafft ein anderes Wertversprechen, indem HBM in eine vollständige Computerplattform integriert wird. Diese unterschiedlichen Rollen lassen Raum für Integrationsdienstleistungen, Umsatz neben dem Speicherverkauf zu erzielen, ohne dass jeder Teilnehmer ein Stapelproduzent werden muss.
Wettbewerbslandschaft
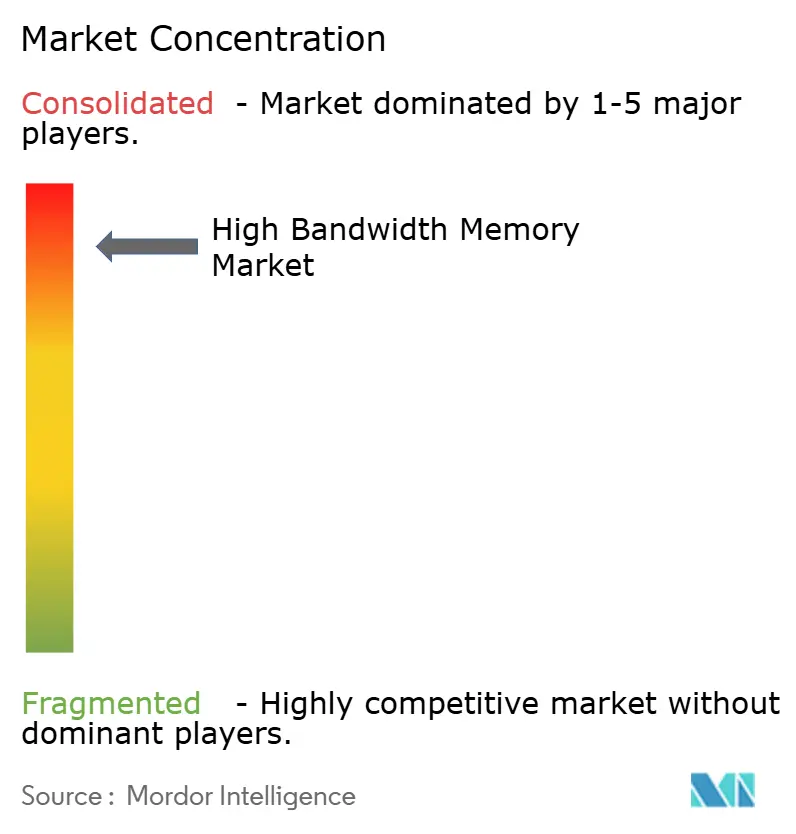
Der Wettbewerb konzentriert sich auf eine konzentrierte Gruppe von Speicherherstellern, unterstützt durch spezialisierte Gießerei- und Montagekapazitäten. Micron Technology, Inc., Samsung Electronics Co., Ltd. und SK hynix Inc. produzieren HBM. Taiwan Semiconductor Manufacturing Company Limited bietet fortschrittliche Verpackung an, während ASE Technology Holding Co., Ltd. durch Verpackungs- und Prüfgeschäfte teilnimmt. Samsung begann im Februar 2026 mit der HBM4-Massenproduktion und lieferte kommerzielle Produkte an Kunden. Samsungs kommerzielle Lieferungen gaben Systemdesignern eine HBM4-Versorgungsoption für Volumenprogramme, sodass der Wettbewerb über das Produktmuster hinaus bis zur Produktionsausführung reicht.
Im Januar 2026 berichtete Yonhap unter Berufung auf ungenannte Quellen, dass NVIDIA etwa 70 % seines HBM4-Bedarfs für die Vera Rubin-Plattform im Jahr 2026 SK hynix zugeteilt hatte. SK hynix hatte die HBM4-Entwicklung abgeschlossen und im September 2025 die Bereitschaft zur Massenproduktion angekündigt. Die gemeldete Zuteilung verschiebt die Wettbewerbsfrage von der bloßen Bereitschaft hin zu der Frage, wie viel des Bedarfs einer bestimmten Plattform ein Lieferant bedienen kann. Der verbleibende Anteil dieses Bedarfs lässt innerhalb desselben Zyklus eine Öffnung für konkurrierende Lieferanten neben der für SK hynix gemeldeten konzentrierten Beschaffungsbeziehung.
Panelbasierte Verpackung bietet einen zusätzlichen Wettbewerbsweg für die Integration von HBM mit Rechengeräten. Im Mai 2026 kündigte Advanced Semiconductor Engineering, ein Mitglied von ASE Technology Holding, eine automatisierte 310 mm × 310 mm Panel-Level-Packaging-Linie für heterogene Integration mit HBM an. ASE erklärte, die Linie ermögliche einen Übergang von der Wafer-Level- zur Panel-Level-Verpackung unter Beibehaltung der Design-Regelkonsistenz über FOCoS und FOCoS-Bridge. Am 30. Juli 2026 zielte das Management auf eine Produktion bis zum ersten Quartal 2027 ab. Bis die Linie die Produktion aufnimmt, ist ihre Panelformat-Verpackung eine geplante Option für Systemdesigner.
Marktführer der High Bandwidth Memory Branche
-
Micron Technology, Inc.
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Taiwan Semiconductor Manufacturing Company Limited
-
ASE Technology Holding Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
High Bandwidth Memory Markt Unternehmen in diesem Bericht
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Intel Corporation
- Advanced Micro Devices, Inc.
- NVIDIA Corporation
- Taiwan Semiconductor Manufacturing Company Limited
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- Powertech Technology Inc.
- United Microelectronics Corporation
- GlobalFoundries Inc.
- Applied Materials, Inc.
- Marvell Technology, Inc.
- Rambus Inc.
- Cadence Design Systems, Inc.
- Synopsys, Inc.
- Siliconware Precision Industries Co., Ltd.
- JCET Group Co., Ltd.
- Chipbond Technology Corporation
- Broadcom Inc.
- Celestial AI
- ASE-SPIL (Silicon Products)
- Graphcore Limited
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Volumenversorgung, Entwicklung von benutzerdefiniertem Speicher und KI-Fabrik-Integration als verschiedene Wege in die expandierende Beschleuniger-Infrastruktur. Im August 2026 kündigte AWS Pläne an, in den Jahren 2027–2028 2 Millionen zusätzliche NVIDIA Blackwell Ultra-, Rubin- und Rubin Ultra-GPUs in seiner globalen Infrastruktur, einschließlich KI-Fabriken, einzusetzen. NVIDIA kündigte außerdem an, dass Amazons Annapurna Labs als erstes im Rahmen der NVLink Fusion-Zusammenarbeit an NVHBM arbeiten wird. Der Einsatzplan schafft einen potenziellen Volumenweg, während die benutzerdefinierte Speicherkooperation einen früheren Design- und Validierungsweg schafft.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| HBM-Versorgung für Cloud-GPU-Expansion | Mehrgenerationeller Infrastrukturausbau für 2027–2028 geplant | GPU-Plattformlieferanten, die Cloud-Betreiber bedienen | Qualifizierte HBM-Produktion mit Beschleuniger-Lieferplänen abstimmen | Synchronisierung der Speicherproduktion mit dem Systemeinsatz | Qualifizierte HBM-Hersteller und NVIDIA |
| Benutzerdefiniertes HBM für KI-ASIC-Designs | NVHBM-Zusammenarbeit und Speicherpartner-Validierungsweg angekündigt | Benutzerdefinierte Chip-Designer wie Annapurna Labs | Speicher mit dem Chip-Design-Partner entwickeln und validieren | Validierung vor der Kommerzialisierung | Teilnehmende Speicheranbieter, Annapurna Labs und NVIDIA |
| HBM-Konfigurationen für KI-Fabrik-Systeme | KI-Fabriken in der geplanten Infrastrukturerweiterung enthalten | KI-Fabrik-Systemintegratoren | HBM-Konfigurationen über Komplettsystem-Partnerschaften anbieten | Koordinierung von Speicher- und Beschleuniger-Integration | HBM-Lieferanten, die mit KI-Fabrik-Systemanbietern abgestimmt sind |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist eine Designposition bei den Speicherpartnern, die NVHBM vor der Kommerzialisierung validieren werden. Der AWS-Plan identifiziert GPU-Generationen, während die NVHBM-Validierung durch ungenannte Speicherpartner die Speicherversorgungsposition in der Designphase offen lässt. Keine der Ankündigungen weist die HBM-Nachfrage einem namentlich genannten Lieferanten zu, sodass Validierungsarbeit einen Einstiegspunkt für den Wettbewerb um eine zukünftige Designposition bietet.
Neueste Industrielle Entwicklungen in High Bandwidth Memory Markt
- Sep 2026: Micron Technology, Inc. berichtete, dass die Reinraumvorbereitung in seiner Singapurer HBM-Fortgeschrittenen-Verpackungsanlage planmäßig voraus sei, mit einer erwarteten Erstproduktion Anfang des Kalenderjahres 2027.
- Aug 2026: SK hynix Inc. hielt in West Lafayette, Indiana, eine Grundsteinlegungsfeier für eine HBM-Fortgeschrittenen-Verpackungs- und Prüfanlage ab, wobei die Wafer aus Südkorea geliefert werden sollen.
- Aug 2026: NVIDIA kündigte an, dass Amazons Annapurna Labs als erstes im Rahmen der NVLink Fusion-Zusammenarbeit an NVHBM arbeiten wird.
High Bandwidth Memory Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der High Bandwidth Memory Markt misst den jährlichen Lieferantenumsatz aus dem Verkauf von gestapelten Hochbandbreiten-Speichergeräten auf globalen Märkten. Die Verkäufe werden nach Endanwendung, HBM-Generation, Stapelkapazität, Prozessorschnittstelle und Geografie klassifiziert.
Ausschlüsse aus dem Umfang: Nicht-HBM-Speichergeräte, einschließlich DDR, GDDR und LPDDR, Prozessoren, Beschleuniger, Server, Netzwerkausrüstung, Unterhaltungselektronik und als Fertigprodukte verkaufte Fahrzeuge sowie separat verkaufte Verpackungsdienstleistungen, Interposer, Produktionsausrüstung und HBM-Fertigungseingaben sind ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Server
- Netzwerke
- Hochleistungsrechnen
- Unterhaltungselektronik
- Automobil und Transport
- Nach Technologie
- HBM2
- HBM2E
- HBM3
- HBM3E
- HBM4
- Nach Arbeitsspeicherkapazität pro Stapel
- 4 GB
- 8 GB
- 16 GB
- 24 GB
- 32 GB und darüber
- Nach Prozessorschnittstelle
- GPU
- CPU
- KI-Beschleuniger / ASIC
- FPGA
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Übriges Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research würde öffentliche Quellen wie Prognosen der World Semiconductor Trade Statistics nutzen, um Speicher- und Halbleiterzyklen zu rahmen, NVIDIA-Produktspezifikationen zur Überprüfung von HBM-Kapazität und -Bandbreite in Beschleunigerkonfigurationen sowie Samsung- und SK hynix-Newsrooms und Finanzoffenlegungen zur Überprüfung von Produktanläufen, Lieferzeitplänen, Stapelgenerationen und Lieferantenkommentaren. Zusammen helfen diese Quellen dabei, HBM-spezifische Signale von breiteren DRAM-, Verpackungs- und Beschleuniger-Trends zu unterscheiden und datierte Belege für Änderungen im Produktmix und in der Versorgung bereitzustellen.
Unternehmenseinreichungen, Jahresberichte, Ergebnismaterialien und seriöse Halbleiterpresse würden finanziellen Kontext hinzufügen und Liefer-, Kapazitäts- und Kundenprogramm-Belege gegen die öffentliche Reihe gegenchecken. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung würde auf Interviews mit Führungskräften und Managern von HBM-Lieferanten, Speicherprodukt- und Vertriebsleitern, Verpackungs- und Gießereispezialisten, Beschleuniger- und Systembeschaffungsleitern sowie regionalen Kanalexperten zurückgreifen. Interviewfragen würden sekundäre Belege zu Lieferungen, Stapelgenerationen, realisierten Preisen, Kundenqualifikation und Kapazitätsengpässen testen und dabei klären, ob der gemeldete Umsatz fertigen HBM-Stapeln zuzurechnen ist. Wo Antworten abweichen oder Belege unvollständig sind, würden Analysten das ungelöste Element festhalten, bestätigende Belege aus einer anderen Rolle oder einem öffentlichen Dokument suchen und Triangulation verwenden, um nur unterstützbare Annahmen im Modell zu behalten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Stufe: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 45 % |
| Mittlere Stufe: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 25 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung & Prognose
Das Modell beginnt von oben nach unten mit dem globalen Lieferantenumsatz, der fertigen HBM-Stapeln zuzurechnen ist, schätzt dann den Anteilsmix für 2026 und prognostiziert dieselbe USD-Umsatzbasis bis 2032. Wesentliche Indikatoren umfassen KI-Server- und Beschleuniger-Einsätze, HBM-Inhalt pro Prozessor, Generations- und Kapazitätsmix, Lieferanten-Liefer- und Umsatzoffenlegungen sowie die Verfügbarkeit fortschrittlicher Verpackung. Diese zeigen Nachfrage, Umsatz pro System, Produktmix und die Menge der Produktion an, die Kunden erreichen kann. Unter Verwendung offengelegter Produktplatzierungen, Kundenprogramme, Lieferantenkommentare und regionaler Nachfragebelege weisen Analysten Gesamtbeträge den Kategorien Anwendung, Technologie, Stapelkapazität, Prozessorschnittstelle und Region zu und überprüfen dann ausgewählte Lieferantengesamtbeträge sowie stichprobenartige durchschnittliche Verkaufspreise multipliziert mit Volumen gegen die Marktschätzung.
Für Prognosen kann die Szenarioanalyse Beschleuniger-Einsätze, HBM-Inhalt, Generationsübergänge, Preisgestaltung und Lieferengpässe variieren, wobei Zeitreihenglättung angewendet wird, wo eine stabile Reihe dies unterstützt. Wo einem Lieferanten oder Segment eine direkte Beobachtung fehlt, verwenden Analysten den nächstgelegenen dokumentierten Liefer-, Produktkonfigurations- oder Preisindikator und halten die Annahme für Sensitivitätsprüfungen fest, anstatt einen nicht unterstützten Wert als beobachtet zu behandeln. Interview-Belege würden die Richtung und praktischen Grenzen dieser variablenspezifischen Prognosen testen, während Meinungsverschiedenheiten als alternative Szenarien sichtbar bleiben, bis unabhängige Belege sie auflösen.
Datenvalidierung & Aktualisierungszyklus
Vor der Akzeptanz einer Zahl überprüfen Analysten das HBM-Produkt, die Umsatzbasis, das Jahr und die Geografie gegen Lieferanteneinreichungen, Produktankündigungen, Marktreihen, Liefer- und Preissignale sowie Beschleunigerkonfigurationen. Sie untersuchen Ausreißer, gleichen Gesamtbeträge und Segmentanteile ab, vergleichen Prognoseänderungen mit unabhängigen Nachfrage- und Angebotsindikatoren und dokumentieren jede Anpassung, bevor ein zweiter Analyst die Berechnungen und den Quellennachweis überprüft. Eine erneute Kontaktaufnahme wird ausgelöst, wenn eine wesentliche Antwort mit einer neuen Einreichung, einem Produktanlauf oder einem unabhängig beobachteten Marktsignal in Konflikt steht. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Versorgungs-, Produkt- oder Handelsereignissen überprüft und unmittelbar vor der Lieferung einer frischen Quellen- und Berechnungsprüfung unterzogen.
Vergleich der High Bandwidth Memory Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Der High Bandwidth Memory Markt misst den jährlichen Lieferantenumsatz aus dem Verkauf von gestapelten Hochbandbreiten-Speichergeräten auf globalen Märkten. Unter Verwendung offengelegter Produktplatzierungen, Kundenprogramme, Lieferantenkommentare und regionaler Nachfragebelege weisen Analysten Gesamtbeträge den Kategorien Anwendung, Technologie, Stapelkapazität, Prozessorschnittstelle und Region zu und überprüfen dann ausgewählte Lieferantengesamtbeträge sowie stichprobenartige durchschnittliche Verkaufspreise multipliziert mit Volumen gegen die Marktschätzung.
Wesentliche Lücken in der Forschungsmethodik werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen in der gesamten Studie adressiert. Vor der Akzeptanz einer Zahl überprüfen Analysten das HBM-Produkt, die Umsatzbasis, das Jahr und die Geografie gegen Lieferanteneinreichungen, Produktankündigungen, Marktreihen, Liefer- und Preissignale sowie Beschleunigerkonfigurationen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5 Milliarden USD (2027) | |
| Globaler Marktforschungsanbieter A | 50,5 Milliarden USD (2026) | Auf Basis seines Wertes für 2026 liegt diese Schätzung 910,0 % über dem Wert dieses Berichts für 2027 von 5 Milliarden USD, ein Jahr später. |
| Globaler Marktforschungsanbieter B | 8,67 Milliarden USD (2026) | Auf Basis seines Wertes für 2026 liegt diese Schätzung 73,4 % über dem Wert dieses Berichts für 2027 von 5 Milliarden USD, ein Jahr später. |
Mordor Intelligence knüpft die Schätzung an den definierten Abdeckungsbereich und das Nachfragemodell der Studie. Vor der Akzeptanz einer Zahl überprüfen Analysten das HBM-Produkt, die Umsatzbasis, das Jahr und die Geografie gegen Lieferanteneinreichungen, Produktankündigungen, Marktreihen, Liefer- und Preissignale sowie Beschleunigerkonfigurationen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der High Bandwidth Memory Markt und wie ist der Wachstumsausblick?
Der Markt soll 2027 einen Wert von 5 Milliarden USD und bis 2032 einen Wert von 15,99 Milliarden USD erreichen, mit einer CAGR von 26,18 % über 2027–2032.
Was treibt die Nachfrage nach HBM an?
Die Expansion der Cloud-Infrastruktur und größere Stapelkonfigurationen stützen die Nachfrage. In weniger als einem Jahr bis März 2026 setzte Microsoft Hunderttausende flüssigkeitsgekühlter Grace Blackwell GPUs in seinem globalen Rechenzentrum-Netzwerk ein.
Welche Anwendung hat den größten HBM-Anteil?
Server hielten im Jahr 2026 einen Anteil von 68,13 % und führten die Anwendungssegmente an.
Welche Unternehmen führen die HBM-Branche an?
Zu den wesentlichen Teilnehmern gehören Micron Technology, Inc., Samsung Electronics Co., Ltd., SK hynix Inc., Taiwan Semiconductor Manufacturing Company Limited und ASE Technology Holding Co., Ltd.
Was könnte den HBM-Ausblick einschränken?
Ausbeute-Risiken bei höheren Stapeln und Verpackungsengpässe können die nutzbare Produktion einschränken. Im Oktober 2026 berichtete TSMC von einem geringen Back-End-Kapazitätsengpass.
Welche Region führt die HBM-Branche an?
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 41,31 % und soll mit einer CAGR von 26,9 % über 2027–2032 das schnellste regionale Wachstum verzeichnen.