
Speicher-IC-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
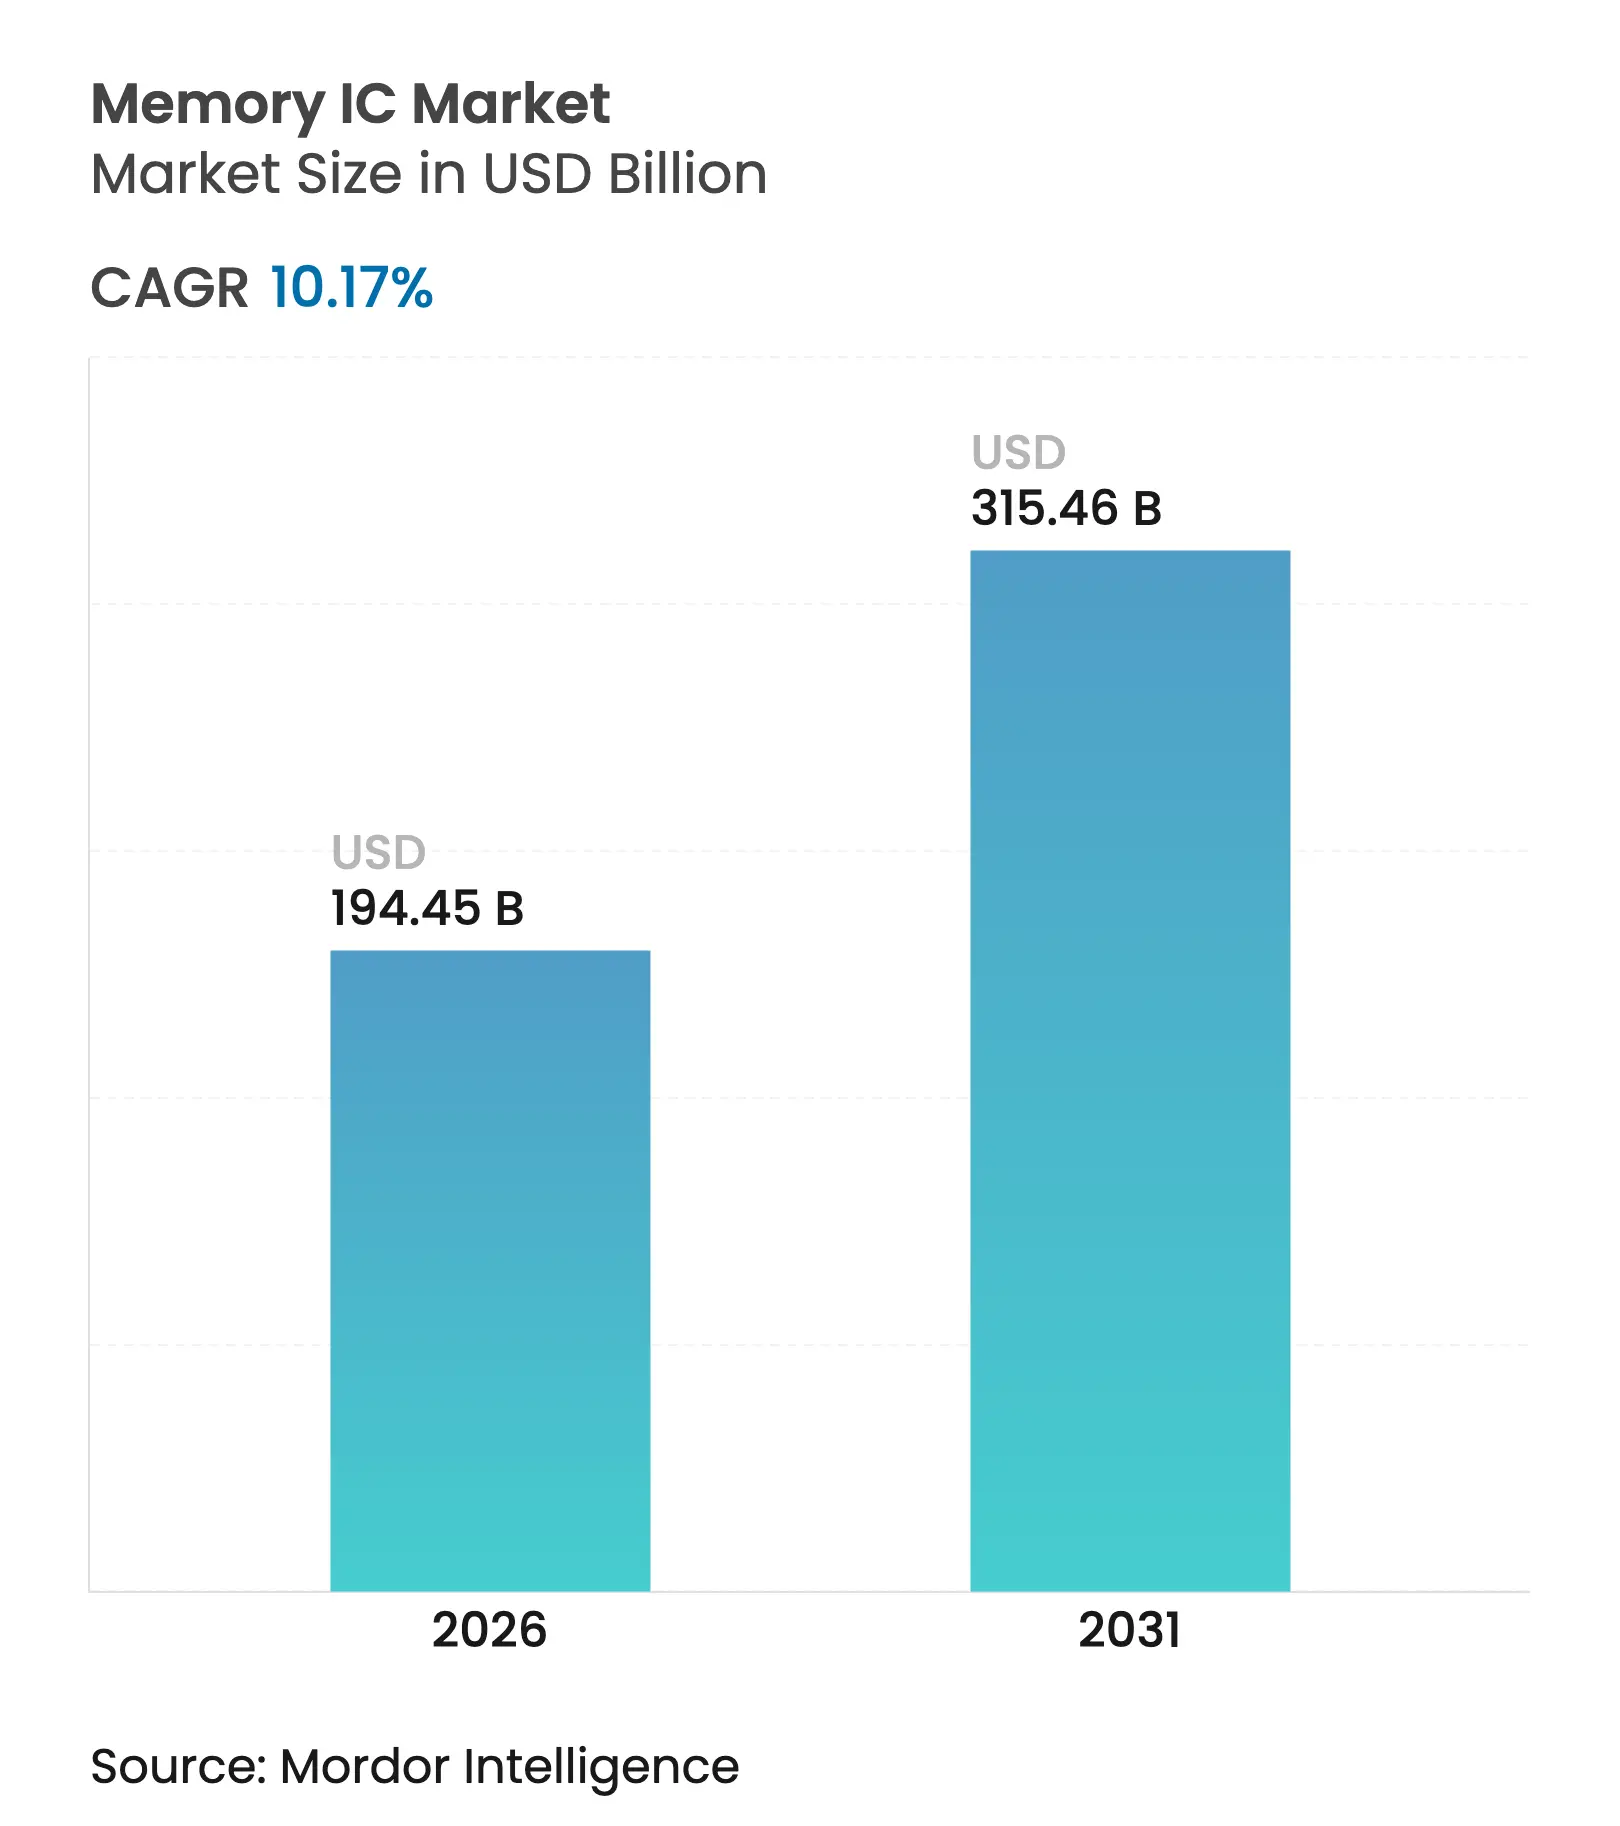
| Marktgröße (2026) | 194.45 Milliarden US-Dollar |
| Marktgröße (2031) | 315.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.17 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
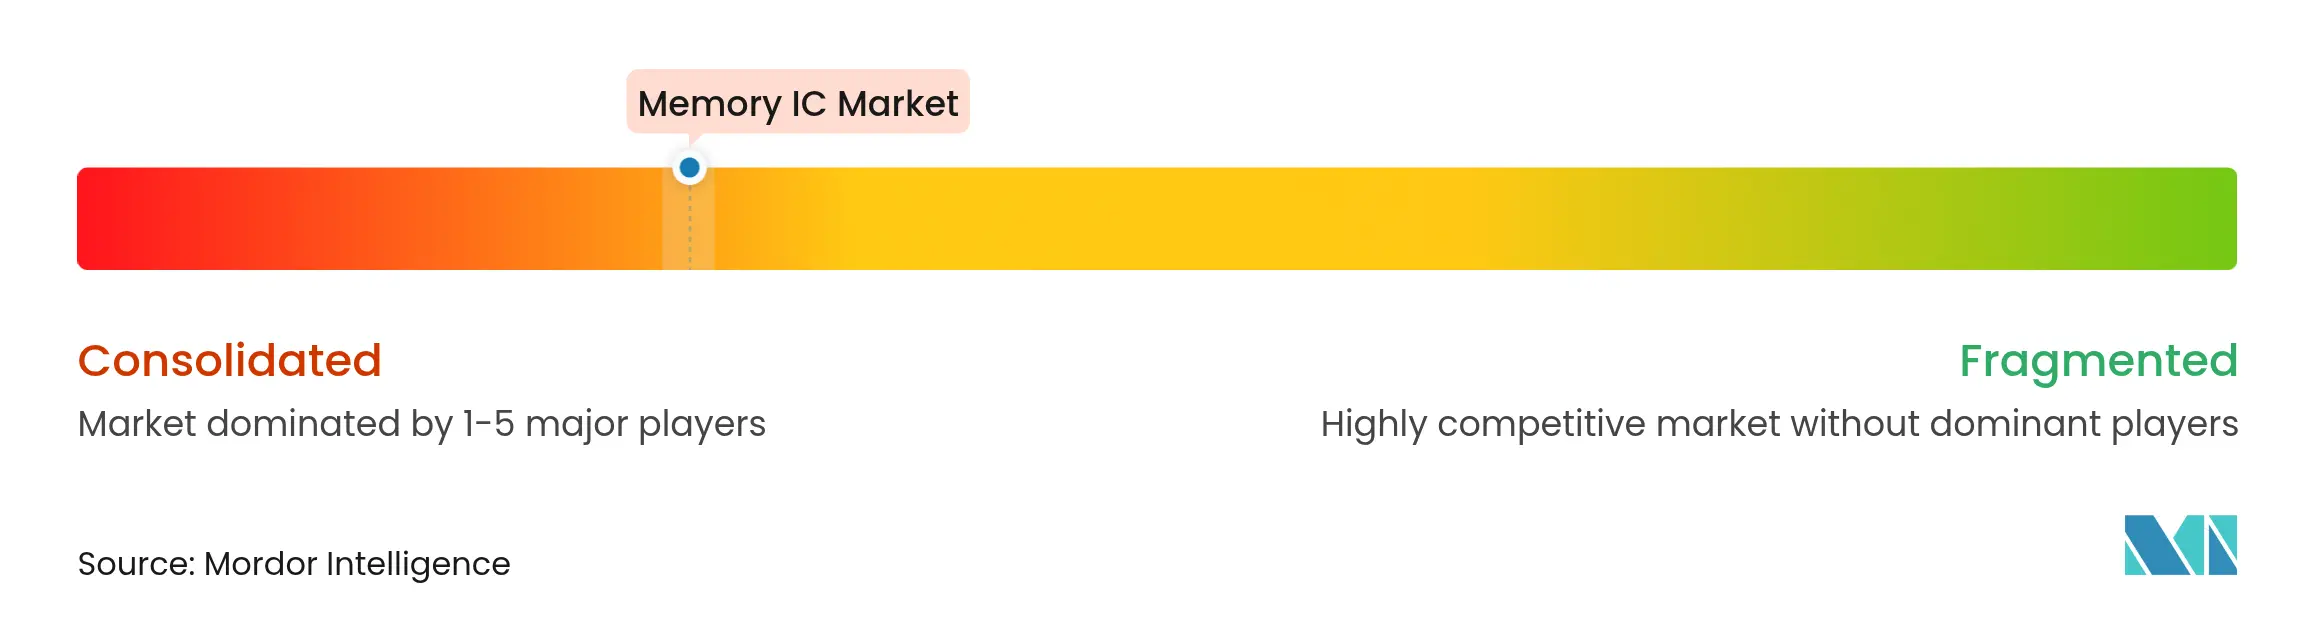
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Speicher-IC-Marktanalyse von Mordor Intelligence
Die Marktgröße des Speicher-IC-Marktes wird voraussichtlich von USD 176,5 Milliarden im Jahr 2025 auf USD 194,45 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 10,17 % über 2026–2031 USD 315,46 Milliarden erreichen. Die zunehmende KI-Akzeptanz, die steigende Elektrifizierung von Fahrzeugen und nationale Fertigungsanreize verändern die Nachfragemuster und fördern die geografische Neuausrichtung innerhalb des Speicher-IC-Marktes. Diskretes DRAM bildet weiterhin die Grundlage für hochbandbreitige Verarbeitung beim KI-Training, während die Steigerung der NAND-Flash-Dichte die Kosten pro Bit senkt und den Einsatz in Rechenzentren und im automobilen Speicherbereich ausweitet. Spezialisierte Schnittstellenstandards wie HBM3E und das kommende HBM4 ermöglichen es Beschleuniger-Anbietern, eine beispiellose Bandbreite in unmittelbarer Nähe zu Rechenkernen bereitzustellen, was den Wandel des Speicher-IC-Marktes hin zu heterogenen, workload-optimierten Architekturen weiter festigt. Die Angebotskonzentration unter den drei etablierten Anbietern bleibt hoch; staatliche Technologieprogramme im Umfang von mehr als USD 50 Milliarden katalysieren jedoch neue Marktteilnehmer und erweitern den regionalen Fußabdruck des Speicher-IC-Marktes.[1] Zyklische Preisgestaltung, knappe HBM-Kapazitäten und erhöhte EUV-bedingte Fabrikationskosten stellen Gegenwind dar, eröffnen jedoch auch Chancen für differenzierte Angebote wie MRAM und Compute-in-Memory-Bausteine, die geringere Latenz und einen niedrigeren Stromverbrauch versprechen.
Wesentliche Erkenntnisse des Berichts
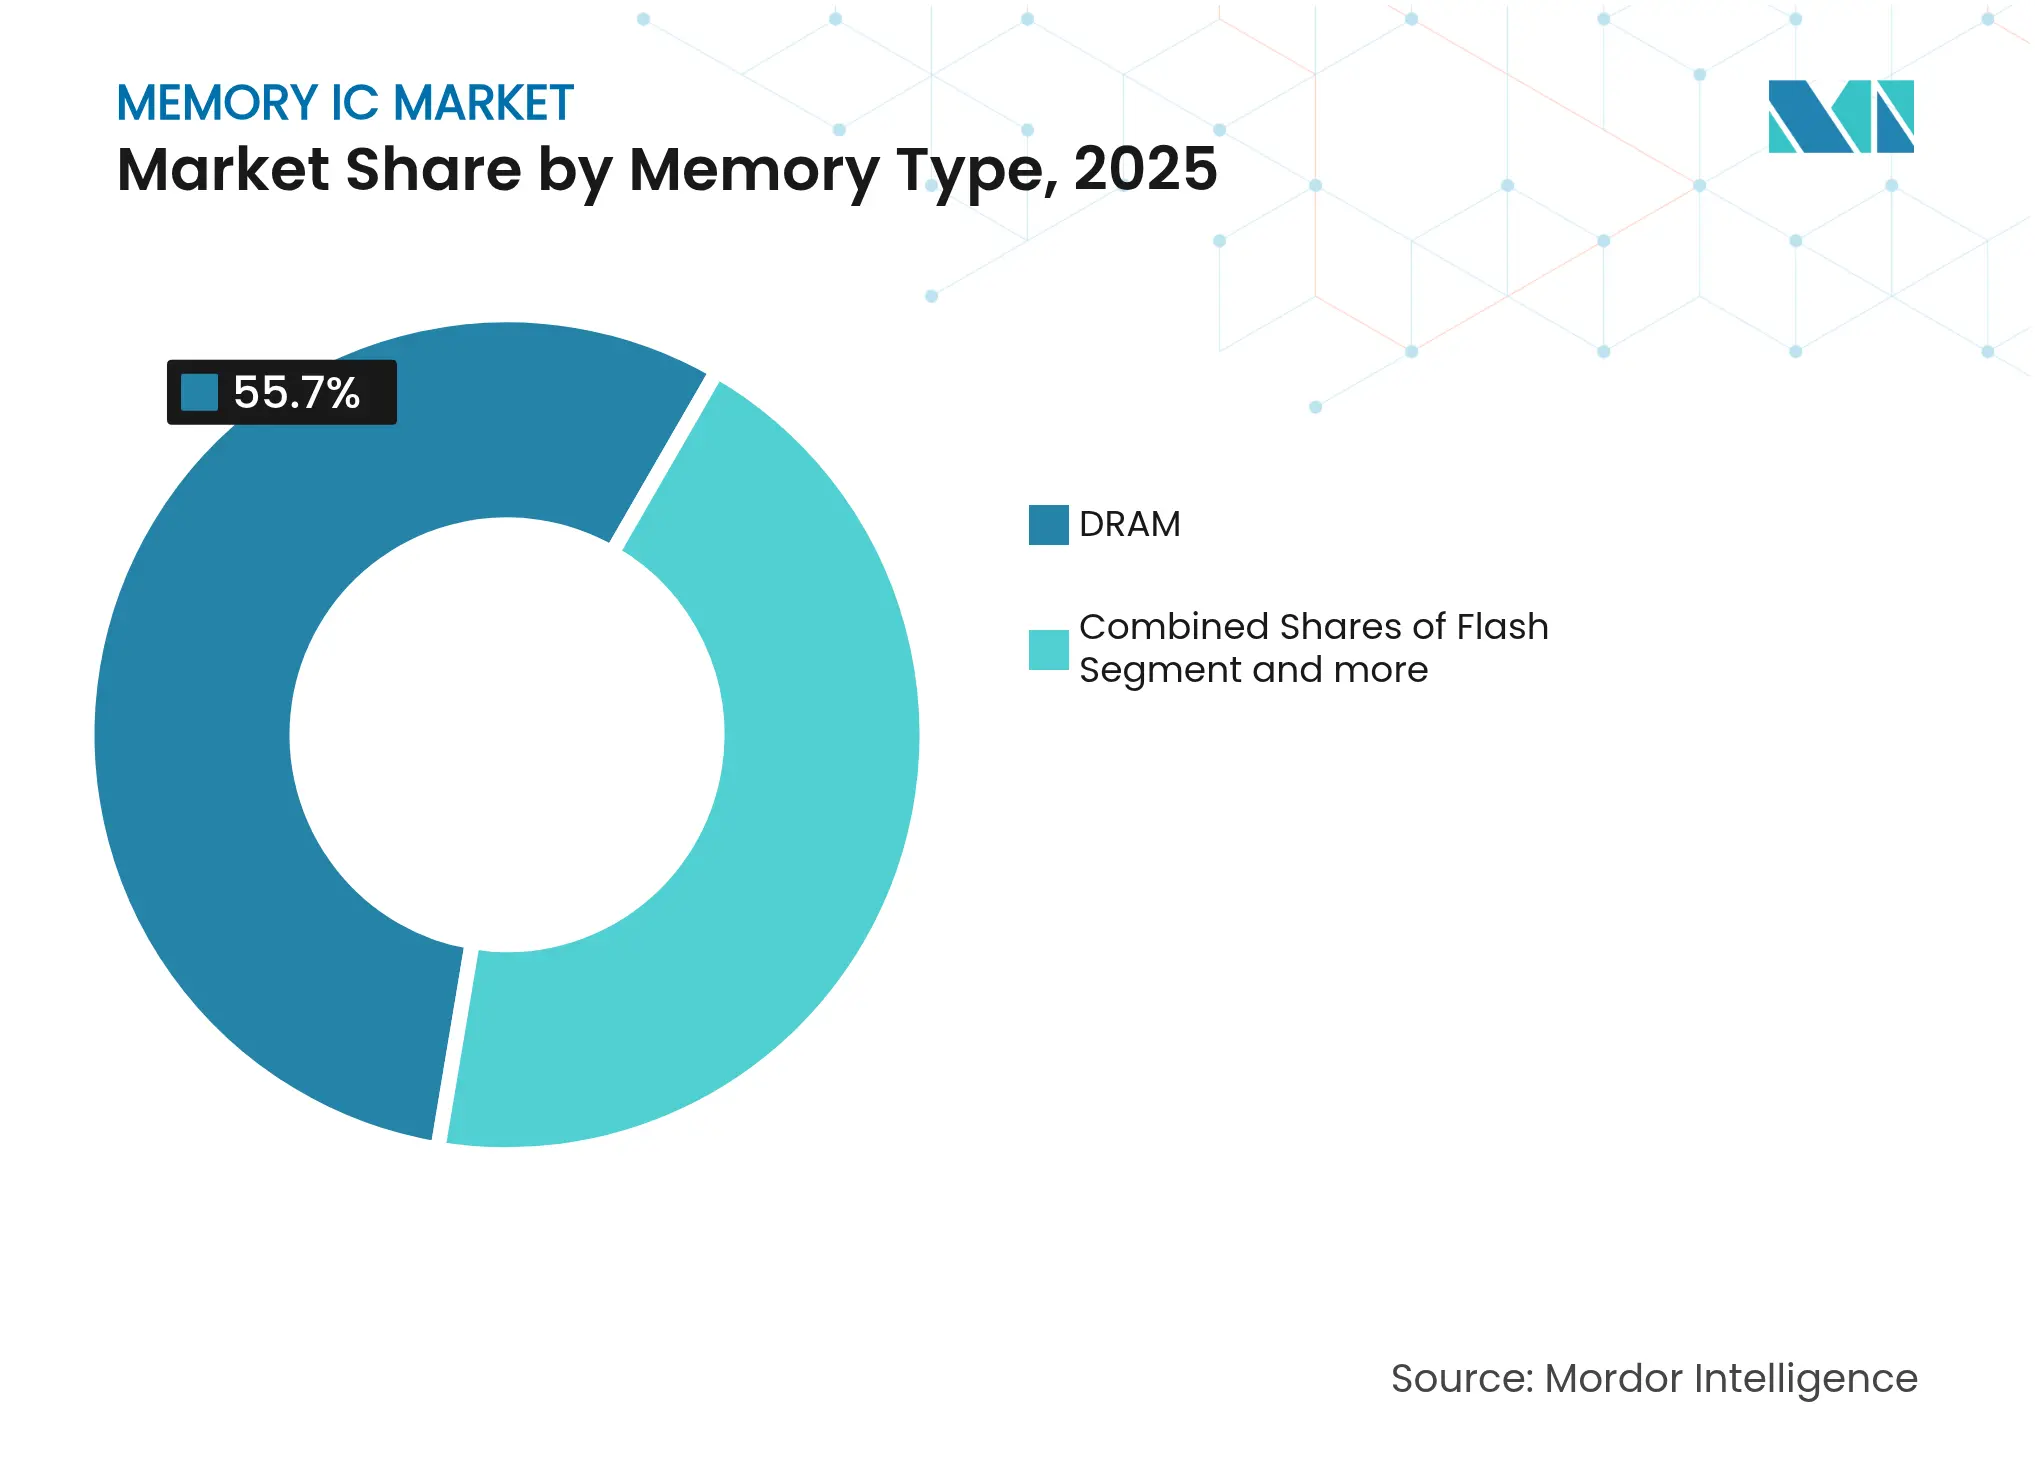
- Nach Speichertyp entfiel 2025 ein Marktanteil von 55,70 % im Speicher-IC-Markt auf DRAM. Flash-Speicher wird bis 2031 voraussichtlich mit einer CAGR von 11,35 % wachsen und damit den Gesamtmarkt für Speicher-ICs übertreffen.
- Nach Anwendung führten Smartphones und Tablets 2025 mit einem Anteil von 37,85 % an der Speicher-IC-Marktgröße, während Server und Rechenzentren bis 2031 mit einer CAGR von 11,52 % zulegen.
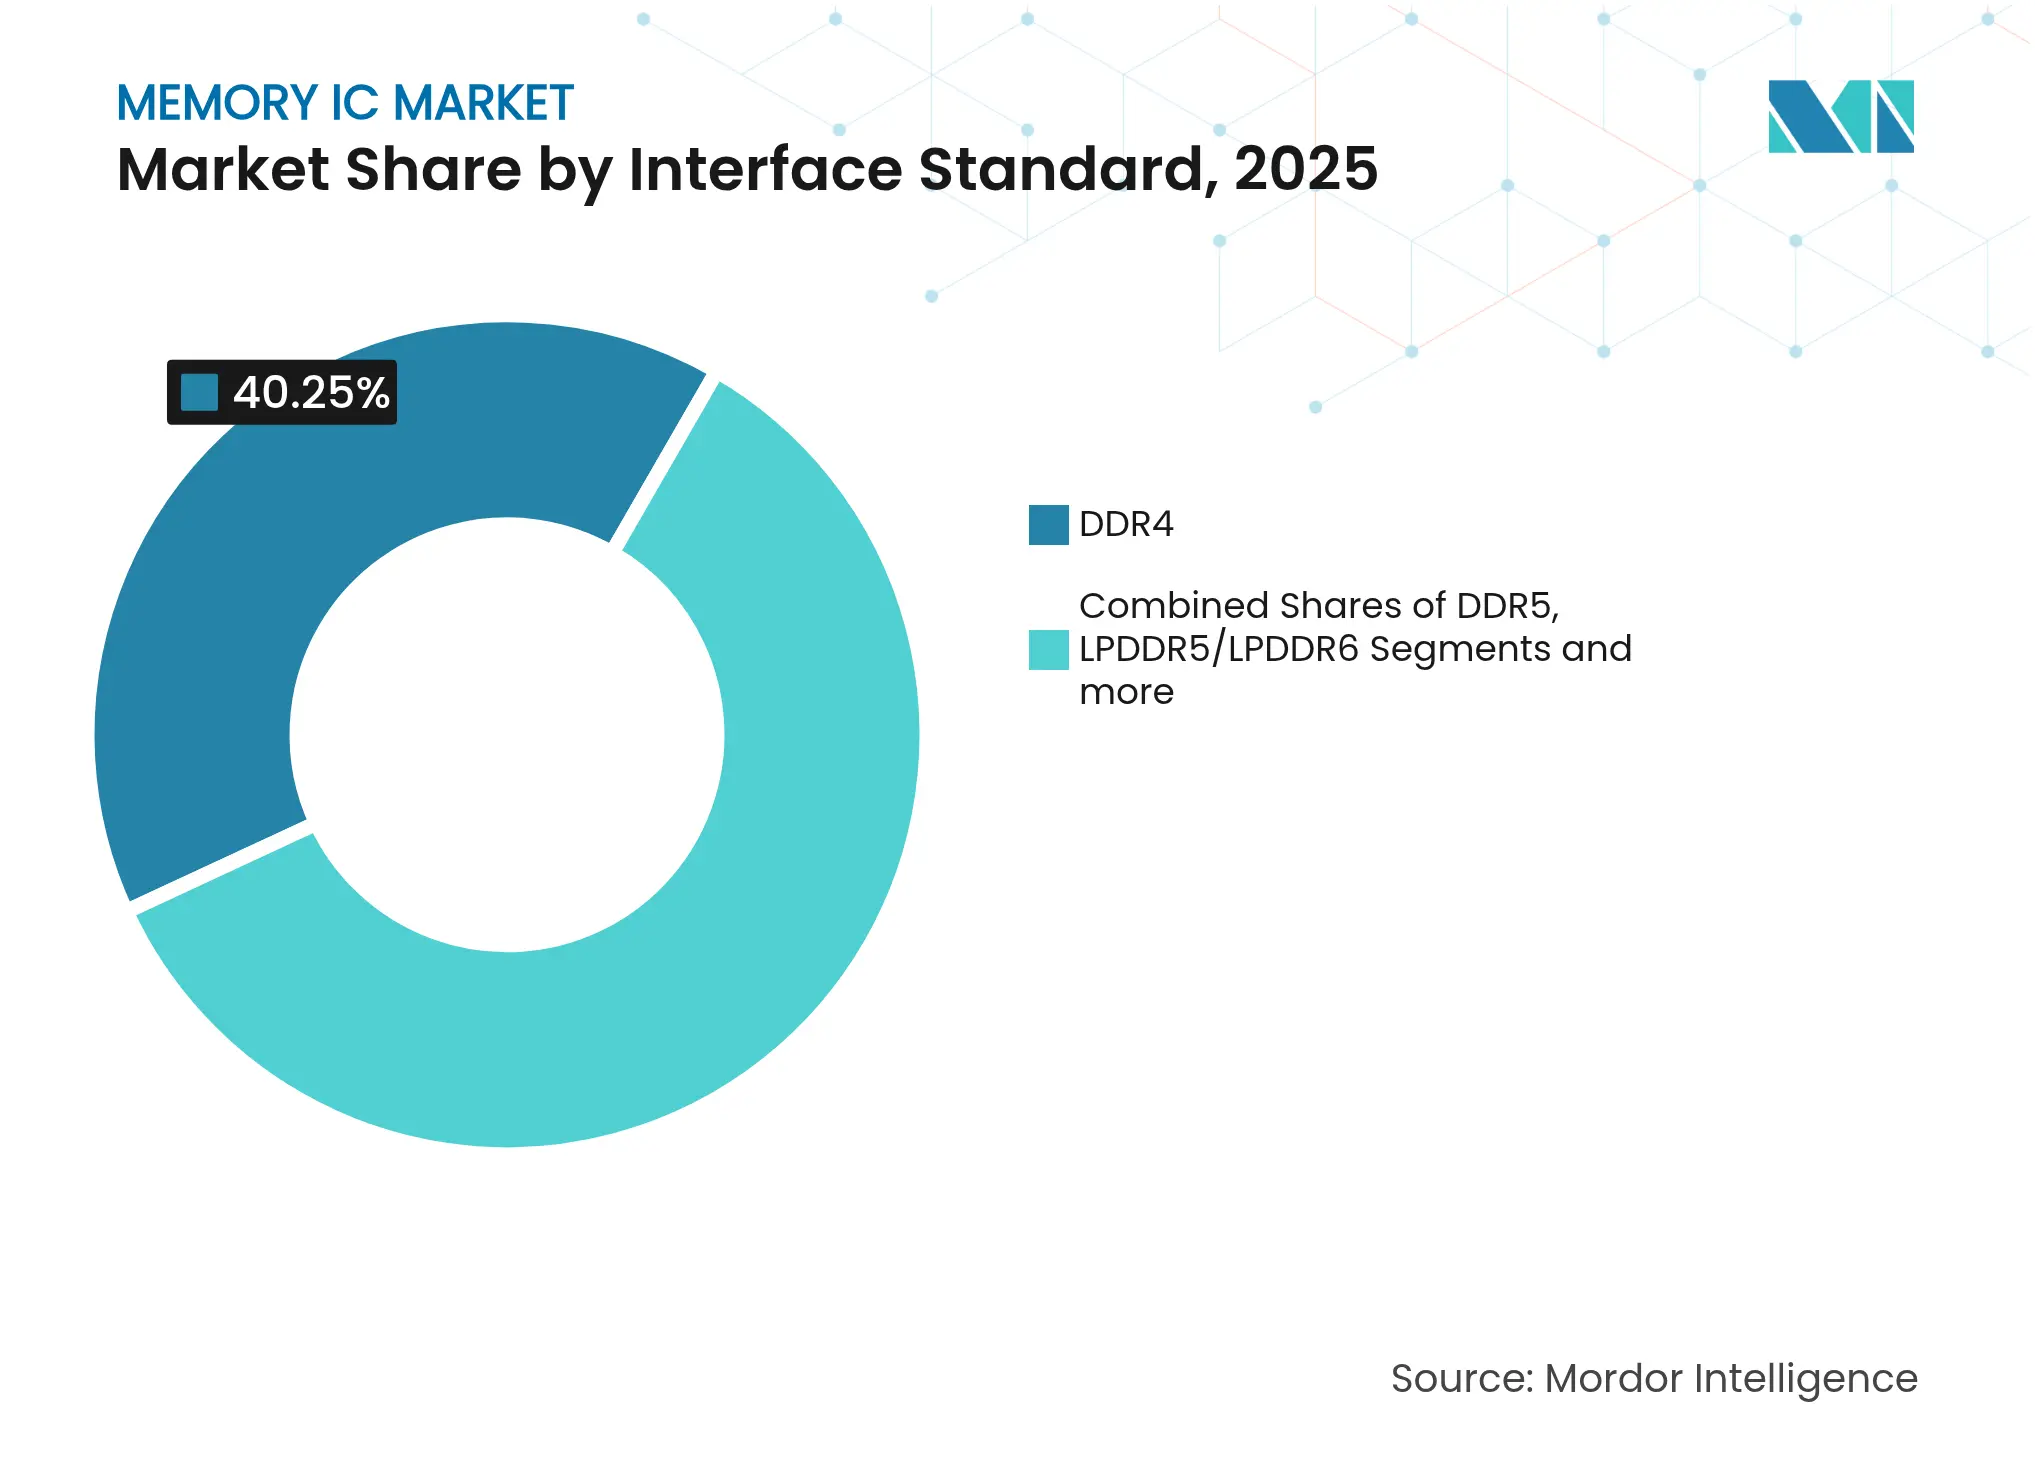
- Nach Schnittstellenstandard führte DDR4 2025 mit einem Anteil von 40,25 % an der Speicher-IC-Marktgröße, während HBM/HBM3/HBM3E bis 2031 mit einer CAGR von 12,84 % voranschreiten.
- Nach Endverbraucherbranche führte die Unterhaltungselektronik 2025 mit einem Anteil von 45,90 % an der Speicher-IC-Marktgröße; die Automobilelektronik verzeichnete mit 12,35 % die schnellste CAGR und spiegelt den gestiegenen Speicherbedarf für ADAS und Elektrofahrzeuge wider.
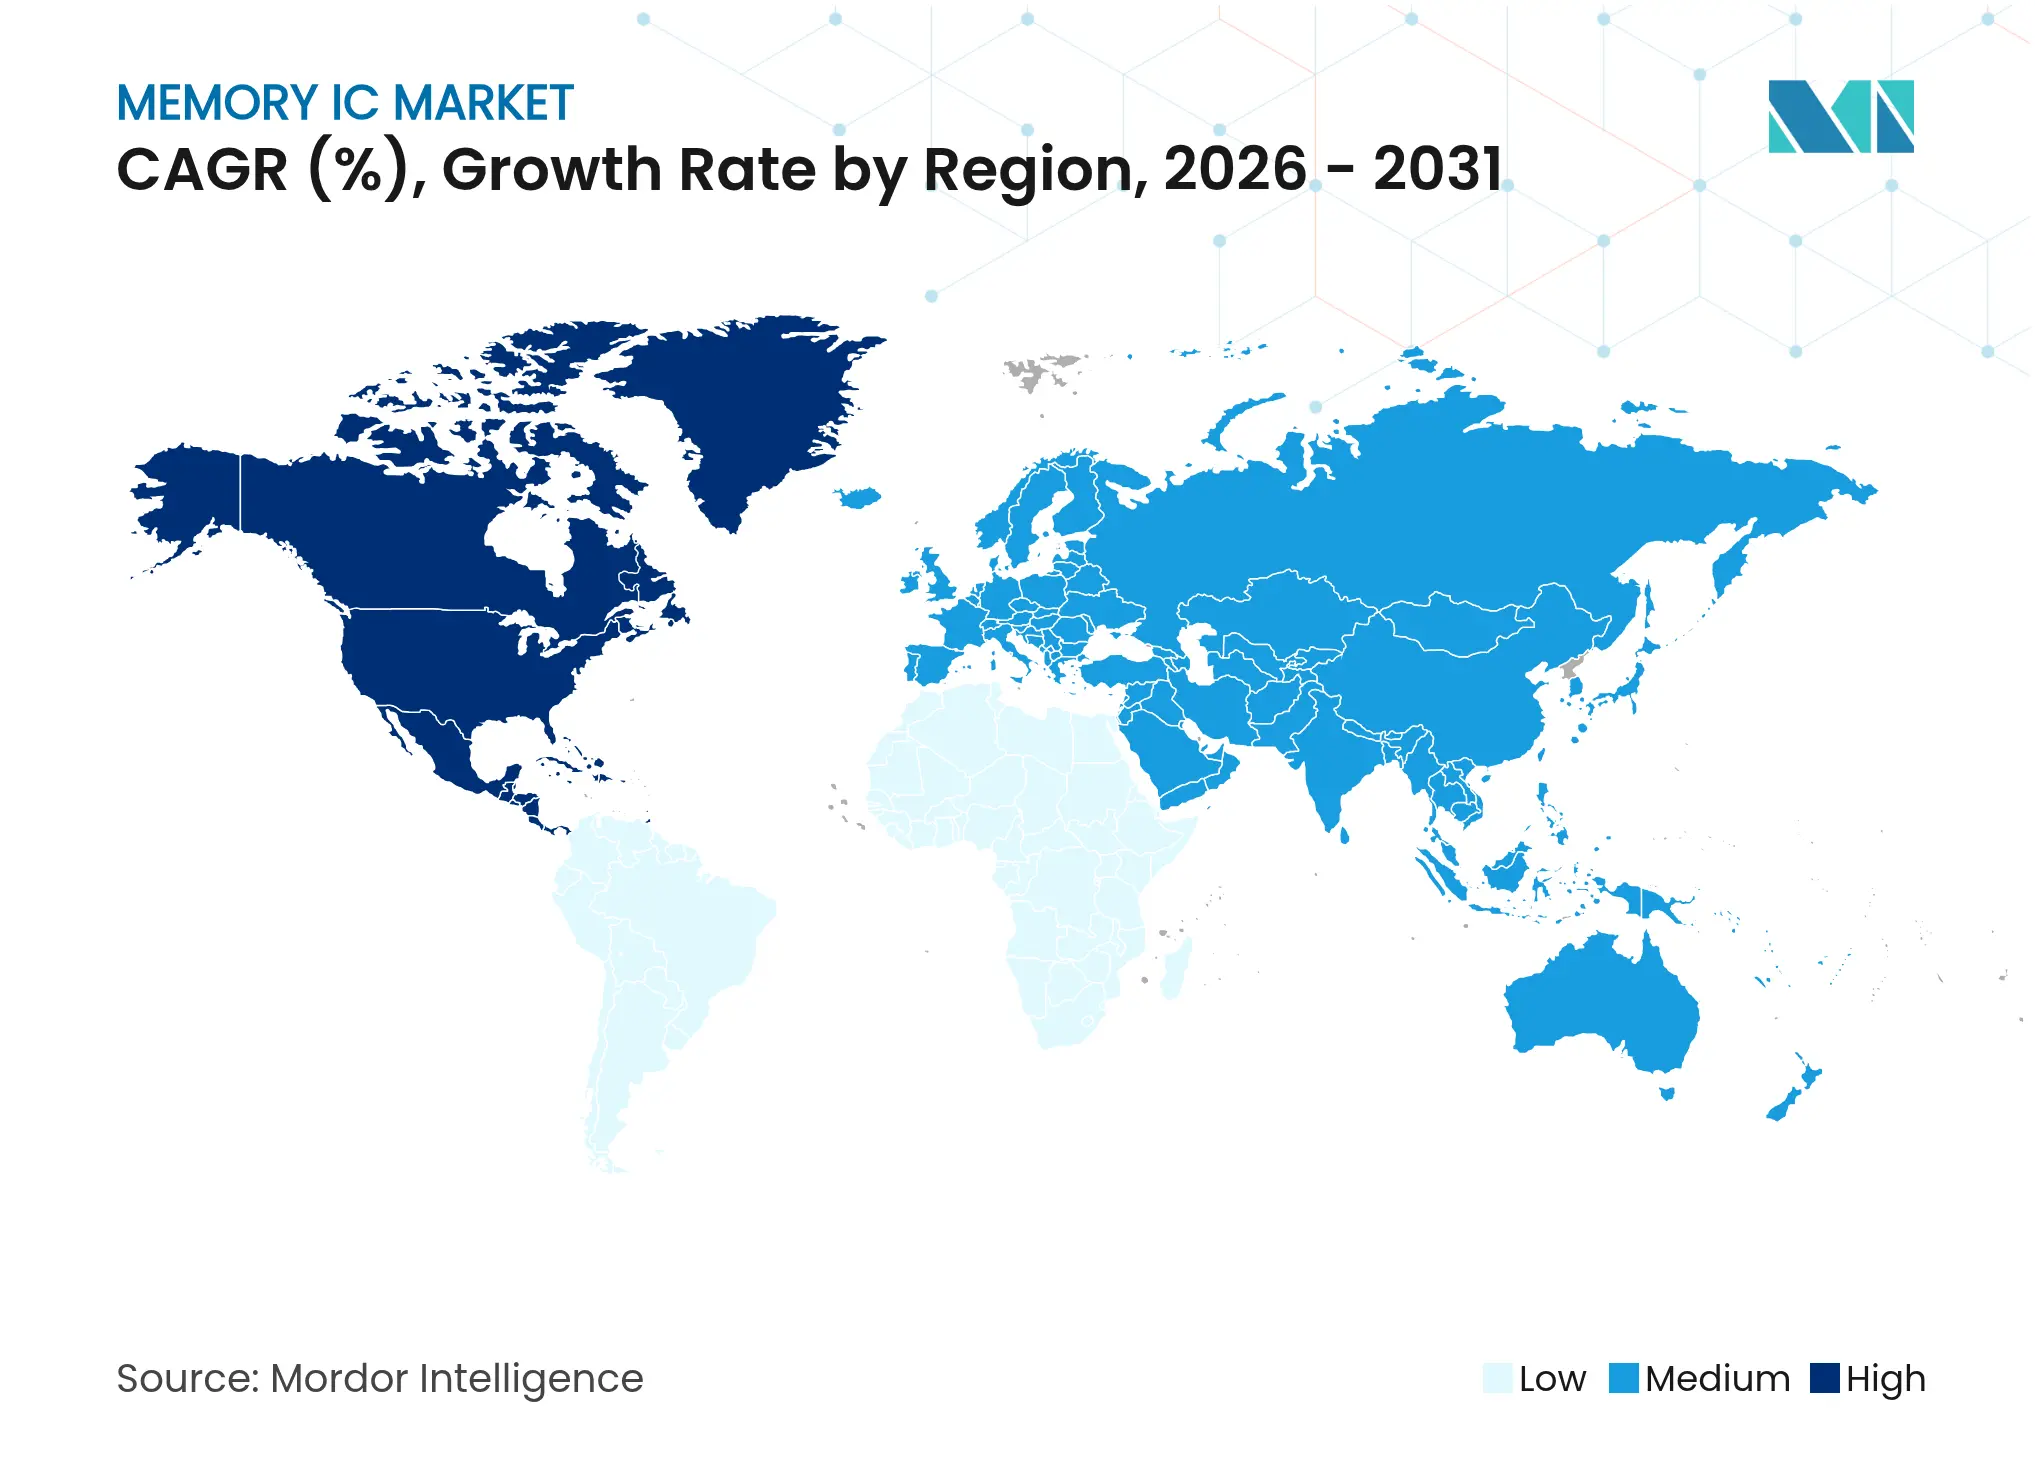
- Nach Geografie hielt Asien-Pazifik 2025 einen Marktanteil von 61,35 % im Speicher-IC-Markt, während Nordamerika dank CHIPS-Anreizen und dem Ausbau der KI-Infrastruktur die höchste CAGR von 13,18 % bis 2031 verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Zunehmende Verbreitung von Smartphones, Feature-Phones und Tablets | +2.10% | Global, mit APAC als führender Nachfrageregion | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach stromsparenden Speichern in tragbaren drahtlosen Geräten | +1.80% | Global, konzentriert auf mobile Ökosysteme | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach SSDs im Bereich der Massendatenspeicherung | +1.50% | Rechenzentren in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Schnelle Akzeptanz von Hochbandbreitenspeichern für KI-Beschleuniger | +2.80% | Global, angeführt von der KI-Infrastruktur in den USA und China | Kurzfristig (≤ 2 Jahre) |
| Steigender Speicherinhalt pro Fahrzeug in ADAS- und Elektrofahrzeugplattformen | +1.40% | Globale Automobilmärkte, angeführt von Europa und China | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize und CHIPS-ähnliche Programme zur Förderung der inländischen Produktion | +0.80% | USA, EU, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Smartphones, Feature-Phones und Tablets
Formfaktor-Innovationen, wie Samsungs 0,65-mm-LPDDR5X-Gehäuse, ermöglichen es OEMs, größere Kapazitäten in schlanke Geräte zu integrieren, wodurch der durchschnittliche DRAM-Inhalt pro Flaggschiff-Smartphone auf 16–24 GB ansteigt.[2] Generative-KI-Chats und On-Device-Vision-Modelle intensivieren den Bandbreitenbedarf, und die LPDDR6-Roadmap von JEDEC sieht eine Signalrate von 10,667–14,4 Gbps vor, um Echtzeit-Inferenzanforderungen zu erfüllen.[3] Feature-Phone-Volumina in Schwellenmärkten sorgen für grundlegende Lieferungen, während Tablets durch Hybrid-Arbeitstrends wieder an Bedeutung gewinnen und gemeinsam den Speicher-IC-Markt ausweiten. Edge-Inferenz reduziert Cloud-Roundtrips und führt zu einer anhaltenden Nachfrage nach stromsparenden, hochdichten mobilen DRAMs innerhalb des Speicher-IC-Marktes.
Wachsende Nachfrage nach stromsparenden Speichern in tragbaren drahtlosen Geräten
Wearables, AR-Brillen und IoT-Gateways erfordern strenge Energiebudgets und treiben LPDDR sowie Speicher der nächsten Generation an, die die Auffrischungszyklen minimieren. Anbieter optimieren Tief-Schlaf-Zustände und reduzieren Ruhestrom auf unter 50 µA, was mit Akkulaufzielen von mehreren Tagen übereinstimmt. Solche Effizienzgewinne halten tragbare Plattformen wettbewerbsfähig, ohne die lokale Rechenleistung zu beeinträchtigen, und stärken den Speicher-IC-Markt.
Steigende Nachfrage nach SSDs im Bereich der Massendatenspeicherung
Hyperscale-Betreiber erweitern NVMe-Flash-Arrays, um den Data-Lake-Zugriff für KI-Analysen zu beschleunigen und Workload-Ebenen von Festplatten zu verlagern. 200-Schichten-3D-NAND-Designs senken den USD-Preis pro Terabyte und ermöglichen es Flotten, Petabyte-Knoten bereitzustellen, die den Verbrauch von NAND-Wafern im Speicher-IC-Markt erhöhen. Over-the-Air-Update-Strategien für Kraftfahrzeuge passen ebenfalls zum SSD-Profil und erweitern die geografische Akzeptanz.
Schnelle Akzeptanz von Hochbandbreitenspeichern für KI-Beschleuniger
Der HBM-Umsatz übersteigt bereits 30 % des DRAM-Umsatzes von SK Hynix und soll im vierten Quartal 2025 40 % erreichen, da die Beschleuniger-Nachfrage das Angebot übersteigt.[4] HBM4 verspricht 5–6 TB/s pro Stack und vervierfacht die Bandbreite gegenüber HBM3E, sodass große Sprachmodelle schneller konvergieren können. AMDs MI350X kombiniert zwölf übereinandergestapelte HBM3E-Stacks mit insgesamt 288 GB in unmittelbarer Nähe zu Rechenkernen und verdeutlicht das enge Speicher-Rechen-Co-Design im Speicher-IC-Markt. Anbieter bleiben bis 2026 ausgebucht, was ihnen Preissetzungsmacht und Mittel für zusätzliche TSV-Kapazitäten verleiht und den Ausblick auf den Speicher-IC-Markt verbessert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Hohe Entwicklungs- und Fabrikationskosten für fortschrittliche Speicher-ICs | -1.90% | Global, konzentriert auf führende Prozesstechnologien | Langfristig (≥ 4 Jahre) |
| DRAM/NAND-Preisvolatilität und Zyklizität | -1.60% | Globale Speichermärkte | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenunterbrechungen und Engpässe bei kritischen Materialien | -1.20% | Global, mit Anfälligkeit im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Geopolitische Exportkontrollen für Speicher-Equipment | -0.80% | China, Russland und eingeschränkte Einheiten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Entwicklungs- und Fabrikationskosten für fortschrittliche Speicher-ICs
Sub-10-nm-DRAM-Linien erfordern Investitionen von USD 15–20 Milliarden, wobei EUV-Scanner mehr als USD 160 Millionen pro Einheit kosten. Die Einführung von High-NA-EUV fügt eine weitere Investitionsausgabenschicht hinzu, erhöht die Break-even-Volumina, während HBM-Die-Stacking 2–3-mal mehr Wafer-Starts verbraucht als handelsübliches DRAM.[5] Diese Kapitalbelastung schränkt das Feld auf finanzstarke etablierte Unternehmen ein und verlangsamt die Migrations-Zyklen für Prozessknoten innerhalb des Speicher-IC-Marktes.
DRAM/NAND-Preisvolatilität und Zyklizität
DDR4-Spotpreise stiegen im Mai 2025 um 50 %, nachdem Hersteller die Legacy-Produktion drosselten, um auf DDR5 und HBM umzurüsten, und hoben 8-GB-Module von USD 1,75 auf USD 2,73. Umgekehrt sanken NAND-Durchschnittsverkaufspreise im Jahresvergleich um 20 % aufgrund neuer chinesischer Kapazitäten, was die Margen belastete und die Bestandsplanung erschwerte. Solche Schwankungen schrecken vor vorhersehbaren Investitionen ab und können die Expansion innerhalb des Speicher-IC-Marktes in Überangebotsphasen verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Speichertyp:
DRAM-Dominanz bei gleichzeitiger Flash-BeschleunigungDRAM hatte 2025 einen Marktanteil von 55,70 % im Speicher-IC-Markt und bleibt unverzichtbar für KI-Training-Bandbreite. NAND-Flash verzeichnet hingegen eine Wachstumsrate von 11,35 %. 3D-NAND mit mehr als 200 Schichten senkt die Kosten pro Bit und erweitert die Server-Boot-Laufwerke und den automobilen Speicherbedarf. NOR-Flash erlebt eine erneute automobile Nachfrage, während MRAM Design-Wins in industriellen Steuerungen erzielt, bei denen Nicht-Flüchtigkeit und Ausdauer entscheidend sind.
Samsungs gestapelte DRAM-Roadmap signalisiert 3D-Architekturen, die herkömmliche Skalierung erweitern. Neue Speichertechnologien wie ReRAM und 3D XPoint schließen Nischen-Latenzlücken und verschaffen kleineren Anbietern Marktanteile im weitreichenden Speicher-IC-Markt. Anwendungsspezifische Optimierung verwischt die Grenze zwischen flüchtigen und nicht-flüchtigen Kategorien und fördert hybride Hierarchien.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Mobile Basis verschiebt sich hin zum Rechenzentrum-WachstumSmartphones und Tablets führten 2025 mit einem Anwendungsanteil von 37,85 % im Speicher-IC-Markt, doch Server und Rechenzentren wachsen bis 2031 mit einer CAGR von 11,52 %, da sich KI-Workloads verbreiten. Rechenzentrumsknoten integrieren 400-W-Beschleuniger mit bis zu 288 GB HBM und erhöhen so die Speicherausgaben pro Sockel.
Mobile Geräte halten dagegen, indem sie LPDDR6 einführen und die handgehaltene Rechenleistung mit On-Device-KI in Einklang bringen. Industrielle IoT-Gateways und Edge-Server erfordern robuste Komponenten, während automobiles ADAS DRAM, LPDDR, NOR und SSDs in zentralisierten Fahrzeugcomputern kombiniert.
Nach Schnittstellenstandard:
DDR4-Führung steht vor der HBM-RevolutionDDR4 repräsentierte 2025 immer noch 40,25 % der Lieferungen im Speicher-IC-Markt. Jedoch beschleunigt sich das DDR5-Wachstum, und HBM/HBM3/HBM3E eilt bis 2031 mit einer CAGR von 12,84 % voran. JEDEC veröffentlichte DDR6-Ziele mit 8,8–17,6 Gbps E/A für die Einführung nach 2027. LPDDR6 entwickelt sich zu 24-Bit-Kanälen bei ähnlichen Geschwindigkeiten und ist auf thermisch begrenzte Plattformen zugeschnitten.
PCIe 5.0 NVMe reduziert SSD-Latenzzeiten, während CXL Speicherpools disaggregiert und eine dynamische Kapazitätszuweisung in Hyperscale-Racks ermöglicht. Die Schnittstellenvielfalt unterstreicht die workload-zentrierte Entwicklung im gesamten Speicher-IC-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Konsumentenbasis erweitert sich durch AutomobilinnovationUnterhaltungselektronik behielt 2025 45,90 % der Umsätze, doch die CAGR der Automobilbranche von 12,35 % erhöht ihren Beitrag zur Speicher-IC-Marktgröße bis 2031 deutlich. Fahrzeuge sollen bis 2026 278 GB kombinierten RAM und NAND enthalten, mit steigendem Bedarf hin zu Multi-Terabyte-Speicher bis 2030. IT-Telekommunikationssektoren stärken Edge- und Kernnetzwerke mit Hochgeschwindigkeits-DRAM in 5G-Basisstationen.
Medizintechnikgeräte setzen auf fehlertolerante Speicher, und Raumfahrtmissionen erproben strahlungsgehärtetes MRAM und validieren spinbasierte Speicherung vor dem terrestrischen Einsatz. Die Vielfalt der Endverbraucher diversifiziert die Umsatzströme im gesamten Speicher-IC-Markt.
Geografische Analyse
APAC Memory IC Markt
Asien-Pazifik verankerte 61,35 % der Lieferungen im Jahr 2025 dank integrierter Lieferketten, die von der Wafer-Fertigung bis zur Back-End-Montage reichen. Der chinesische Anbieter CXMT steigerte den DRAM-Marktanteil auf 5 %, während Samsung und SK Hynix mehr als 20,0 Milliarden USD in Forschung und Entwicklung reinvestierten, um die Prozessführerschaft zu sichern. Japans Subventionsoffensive in Höhe von 3,9 Billionen JPY (25,7 Milliarden USD) und die Kumamoto-Expansion von TSMC verbreitern die regionalen Fertigungsgrundlagen. Exportkontrollpolitiken dämpfen die Lieferung fortschrittlicher Anlagen nach China, was potenziell Technologieknoten fragmentiert und gleichzeitig alternative Kapazitäten rund um den Memory IC Markt stimuliert.
Nordamerika Memory IC Markt
Nordamerika verzeichnet mit 13,18 % den schnellsten CAGR bis 2031, angetrieben durch den CHIPS Act in Höhe von 52,7 Milliarden USD und Microns Investitionsplan über 125,0 Milliarden USD, der bis 2030 einen inländischen DRAM-Anteil von 40 % anstrebt. Die Nähe zu Hyperscalern fördert die gemeinsame Entwicklung von führenden HBM- und DDR6-Produkten. Kanada und Mexiko liefern Chemikalien und übernehmen Montagearbeiten, wodurch das regionale Ökosystem abgerundet wird.
Europa Memory IC Markt
Europa nutzt seinen Automobilcluster, wobei die OEMs Deutschlands ASIL-D-zertifiziertes LPDDR in Fahrerassistenzsystemen der nächsten Generation vorschreiben. Das EU-Chips-Gesetz mit einem Volumen von 43,0 Milliarden EUR (49,0 Milliarden USD) zielt auf einen globalen Kapazitätsanteil von 20 % ab, doch Prüfer prognostizieren ohne weitere Verpflichtungen lediglich 11,7 %. Die Region positioniert sich auf Spezialtechnologieknoten wie eingebettetem MRAM und sicherheitszertifizierten Speichern innerhalb des Memory IC Markts.
MEA und LATAM Memory IC Markt
Der Nahe Osten und Afrika verfolgen den Ausbau digitaler Städte und 5G-Netze, importieren die meisten Komponenten und evaluieren gleichzeitig Montagelinien, die an Sovereign-Cloud-Projekte geknüpft sind. Lateinamerika erkundet Backend-Packaging, um regionale Gerätehersteller zu bedienen. Diese aufstrebenden Cluster leisten einen inkrementellen Beitrag zum Volumen des Memory IC Markts, begünstigt durch die Diversifizierung der Lieferkette.
Wettbewerbslandschaft
Samsung Electronics, SK Hynix und Micron Technology hielten 2024 einen bedeutenden Anteil des DRAM-Angebots und aufrechterhaltener hoher Konzentration im Speicher-IC-Markt. Samsung stellte ein 32-GB-DDR5-Bauteil auf 12-nm-Technologie vor, das die Kapazität pro Die für KI-Server verdoppelt. SK Hynix beprobte 1c-DDR5 und lieferte frühe HBM4-Module an Nvidia, was die KI-zentrierte Positionierung festigt. Micron sicherte sich CHIPS-Förderung in Höhe von USD 6,165 Milliarden und beschleunigte damit die US-Fertigungszeitpläne und diversifizierte die geopolitische Exposition.
Herausforderer treten auf: CXMT skaliert DRAM in China, Everspin erweitert MRAM-Linien für industrielle Steuerungen, und Marvells CXL-Beschleuniger erschließen gepoolte Speicherarchitekturen. Partnerschaften gewinnen an Bedeutung; SK Hynix kooperiert mit TSMC bei fortgeschrittenem TSV-Stacking, während Intel und SoftBank Saimemory gründen, um den KI-Speicherstrombedarf innerhalb von zwei Jahren zu halbieren. Patentschutz, Verpackungs-Know-how und Fabrikincentives prägen den Wettbewerb jenseits einfacher Bit-Kostenführerschaft im Speicher-IC-Markt.
Speicher-IC-Branchenführer
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Micron Technology, Inc.
-
Kioxia Holdings Corporation
-
Western Digital Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Memory IC Markt Unternehmen in diesem Bericht
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Kioxia Holdings Corporation
- Western Digital Corporation
- Intel Corporation
- Nanya Technology Corporation
- Winbond Electronics Corporation
- Macronix International Co., Ltd.
- GigaDevice Semiconductor Inc.
- Integrated Silicon Solution, Inc.
- Etron Technology, Inc.
- Kingston Technology Company, Inc.
- Silicon Motion Technology Corporation
- Transcend Information, Inc.
- Alliance Memory, Inc.
- Microchip Technology Inc.
- STMicroelectronics N.V.
- Renesas Electronics Corporation
- Infineon Technologies AG
Neueste Industrielle Entwicklungen in Memory IC Markt
- August 2025: Wissenschaftler der Universität Manchester demonstrierten programmierbare nanofluidische Memristoren, die sowohl kurzzeitige als auch langzeitige Retention aufweisen und ultraenergiearme neuromorphe Pfade eröffnen, die herkömmliche Speicher ergänzen könnten.
- Juli 2025: Samsung verschob die HBM4-Massenproduktion auf 2026 aufgrund von 65%igen Pilot-Ausbeuten, während SK Hynix darauf abzielte, den HBM-Umsatz 2025 zu verdoppeln, was unterschiedliche Kapazitätsstrategien verdeutlicht.
- Juni 2025: SoftBank und Intel gründeten das Gemeinschaftsunternehmen Saimemory, um gestapeltes DRAM zu entwickeln, das innerhalb von zwei Jahren 50 % weniger Strom als aktuelles HBM verbraucht und damit die thermischen Grenzen von Rechenzentren adressiert.
- März 2025: SK Hynix lieferte zwölflagige HBM4-Muster an Nvidia, erhöhte die Bandbreite gegenüber HBM3E um 60 % und signalisierte damit einen First-Mover-Vorteil im Speicher-IC-Markt.
Umfang des globalen Speicher-IC-Marktberichts
Speicherintegrierte Schaltkreise sind integrierte Schaltkreise, die in Speichergeräten implementiert oder in digitalen Geräten zur Datenspeicherung für Computer verwendet werden. Sowohl flüchtige als auch nicht-flüchtige Speicher für Computergeräte werden mithilfe von Speicher-integrierten Schaltkreisen erstellt. Sie können in verschiedenen digitalen und elektronischen Geräten, Computern und Smartphones eingesetzt werden.
Der Speicher-integrierter-Schaltkreis-(IC)-Markt ist nach Typ (DRAM, Flash), Endverbraucherbranche (Unterhaltungselektronik, Automobil, IT und Telekommunikation, Gesundheitswesen) sowie Geografie segmentiert. Die Marktgrößen und Prognosen werden in Wertangaben (USD Millionen) für alle oben genannten Segmente bereitgestellt.
Segmentierungsübersicht
| DRAM | |
| Flash | NOR |
| NAND | |
| Neue Speichertechnologien (MRAM, ReRAM, 3D XPoint usw.) | |
| Sonstige Typen |
| Smartphones und Tablets |
| Server und Rechenzentren |
| Automobilelektronik |
| Industrielle und IoT-Geräte |
| Sonstige Anwendungen |
| DDR4 |
| DDR5 |
| LPDDR5/LPDDR6 |
| HBM/HBM3/HBM3E |
| PCIe/NVMe-Flash |
| Unterhaltungselektronik |
| Automobil |
| IT und Telekommunikation |
| Gesundheitswesen |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Speichertyp | DRAM | ||
| Flash | NOR | ||
| NAND | |||
| Neue Speichertechnologien (MRAM, ReRAM, 3D XPoint usw.) | |||
| Sonstige Typen | |||
| Nach Anwendung | Smartphones und Tablets | ||
| Server und Rechenzentren | |||
| Automobilelektronik | |||
| Industrielle und IoT-Geräte | |||
| Sonstige Anwendungen | |||
| Nach Schnittstellenstandard | DDR4 | ||
| DDR5 | |||
| LPDDR5/LPDDR6 | |||
| HBM/HBM3/HBM3E | |||
| PCIe/NVMe-Flash | |||
| Nach Endverbraucherbranche | Unterhaltungselektronik | ||
| Automobil | |||
| IT und Telekommunikation | |||
| Gesundheitswesen | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Südostasien | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen projizierten Wert hat der Speicher-IC-Markt im Jahr 2031?
Der Speicher-IC-Markt wird bis 2031 voraussichtlich USD 315,46 Milliarden erreichen.
Welche Region verzeichnet das schnellste Wachstum in der Speicher-IC-Nachfrage?
Nordamerika verzeichnet bis 2031 die höchste CAGR von 13,18 %, angetrieben durch CHIPS-Anreize und KI-Infrastruktur.
Welcher Speichertyp wächst am schnellsten?
NAND-Flash, das in SSDs und im automobilen Speicher eingesetzt wird, verzeichnet bis 2031 eine CAGR von 11,35 %.
Warum ist Automobilelektronik für Speicheranbieter bedeutsam?
Software-definierte Fahrzeuge benötigen Hochbandbreiten-DRAM für ADAS sowie große NAND-Kapazitäten für Over-the-Air-Updates und treiben damit bis 2031 eine CAGR von 12,35 % bei der automobilen Speichernachfrage an.
Wie beeinflusst HBM die Leistung von KI-Beschleunigern?
HBM3E und das kommende HBM4 bieten bis zu 6 TB/s pro Stack und ermöglichen es größeren KI-Modellen, schneller zu trainieren und zu inferieren, während der Energieverbrauch pro Operation gesenkt wird.
Was sind die größten Herausforderungen für Speicher-IC-Hersteller?
Steigende Fabrikationskosten von mehr als USD 15 Milliarden pro Standort und volatile DRAM/NAND-Preiszyklen erschweren die Kapazitätsplanung und Rentabilität.