
Marktgröße und Marktanteil für Hubschraubertriebwerke
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
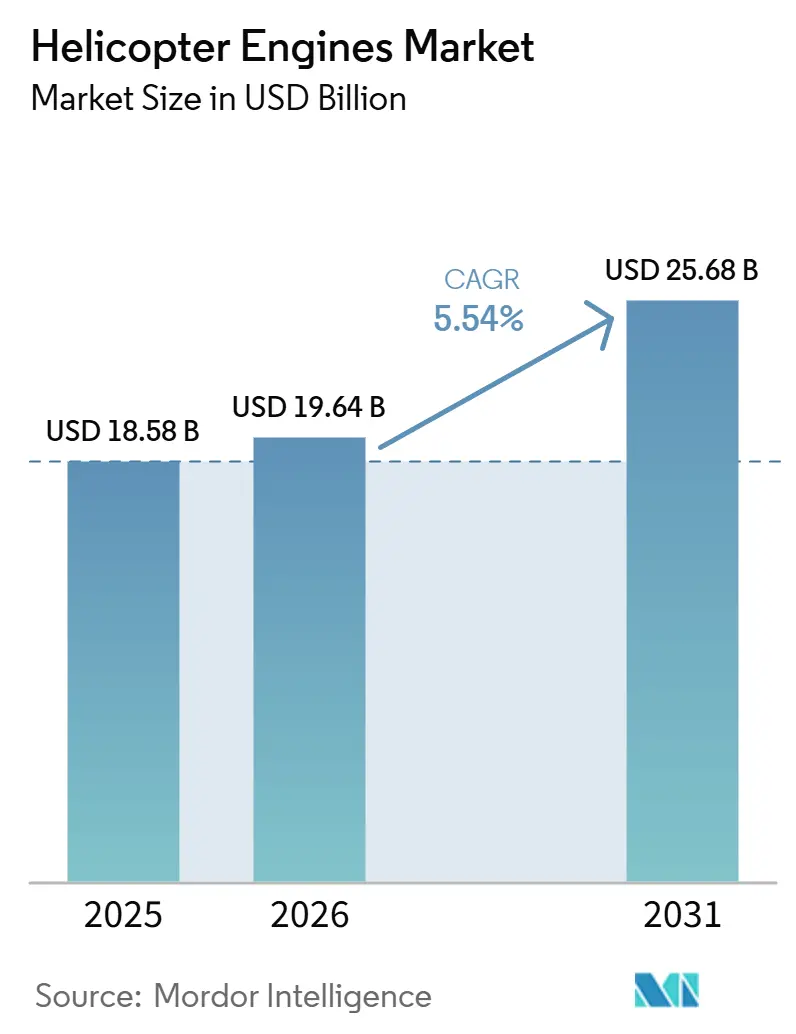
| Marktgröße (2026) | 19.64 Milliarden US-Dollar |
| Marktgröße (2031) | 25.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.54 % |
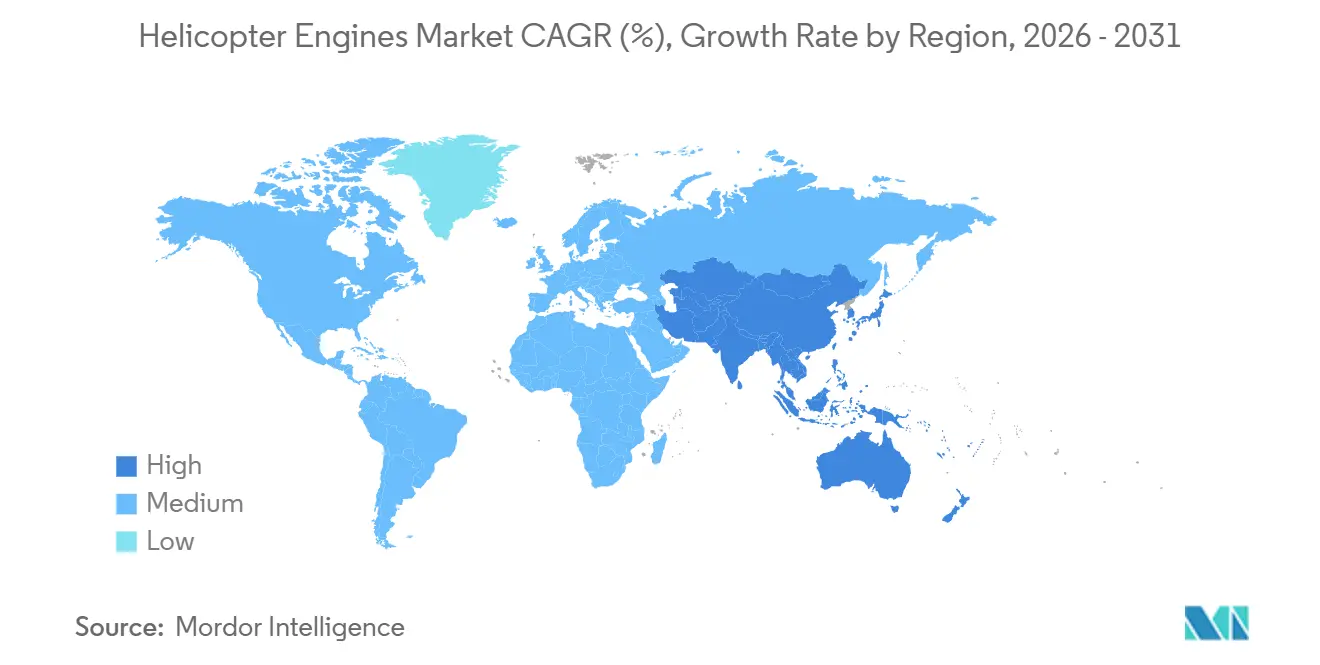
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
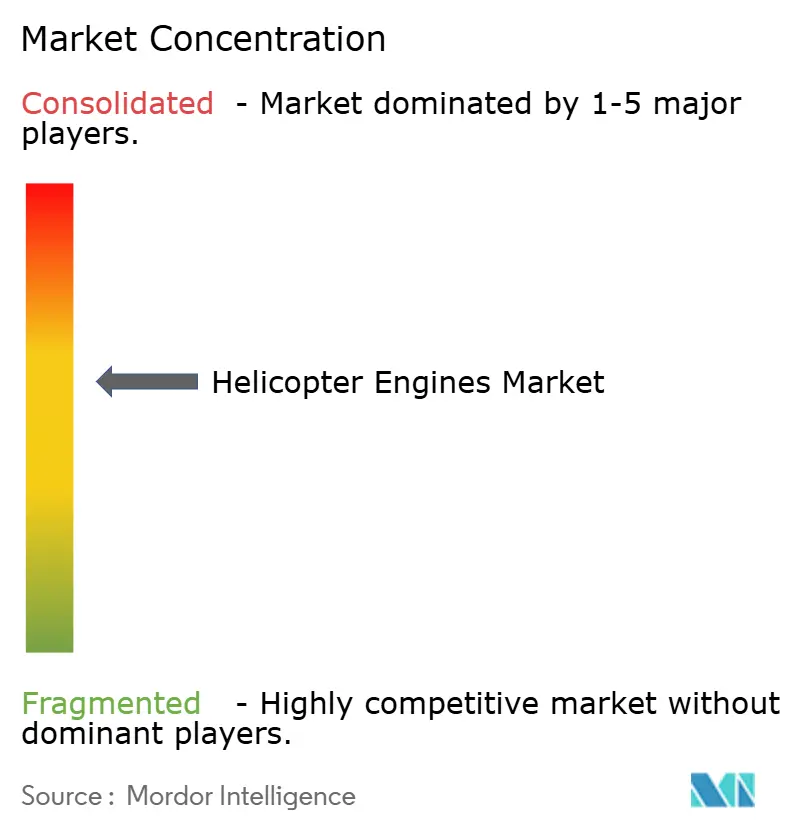
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Hubschraubertriebwerke von Mordor Intelligence
Die Marktgröße für Hubschraubertriebwerke wird voraussichtlich von 18,58 Milliarden USD im Jahr 2025 auf 19,64 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,54 % über den Zeitraum 2026–2031 einen Wert von 25,68 Milliarden USD erreichen. Diese Expansion spiegelt eine strukturelle Verlagerung hin zu planbaren, mehrjährigen militärischen Modernisierungsprogrammen wider, die die zyklischen Schwankungen dämpfen, die einst durch kommerzielle Beschaffung verursacht wurden. Der Schwung ergibt sich auch aus einer synchronisierten Erholung der Offshore-Öl- und Gasaktivitäten, der raschen Expansion des Hubschrauber-Rettungsdienstes (HEMS) in den aufstrebenden Volkswirtschaften des asiatisch-pazifischen Raums sowie der zunehmenden Einführung digitaler Gesundheitsüberwachungssysteme, die die Betriebszeit verlängern und den Aftermarket-Wert steigern.[1]Quelle: Jamie Freed, "US Army Cancels FARA Program, Reallocates $2 Billion," Reuters, reuters.com Schwerlast-Missionsprofilen, die Triebwerke mit mehr als 2.000 shp erfordern, nehmen zu, während lokale Inhaltsvorschriften in Indien, China und der Türkei die regionalen Versorgungsbasen fragmentieren und einheimische Konstruktionen in den Dienst drängen. Die Widerstandsfähigkeit der Lieferkette bleibt ein zentraler Beobachtungspunkt der Branche, wobei knappe Schmiedekapazitäten, steigende Nickellegierungspreise und ein weltweiter Mangel an zertifizierten Wartungstechnikern die Überholungszeiten verlängern und die Lebenszykluskosten erhöhen.
Wichtigste Erkenntnisse des Berichts
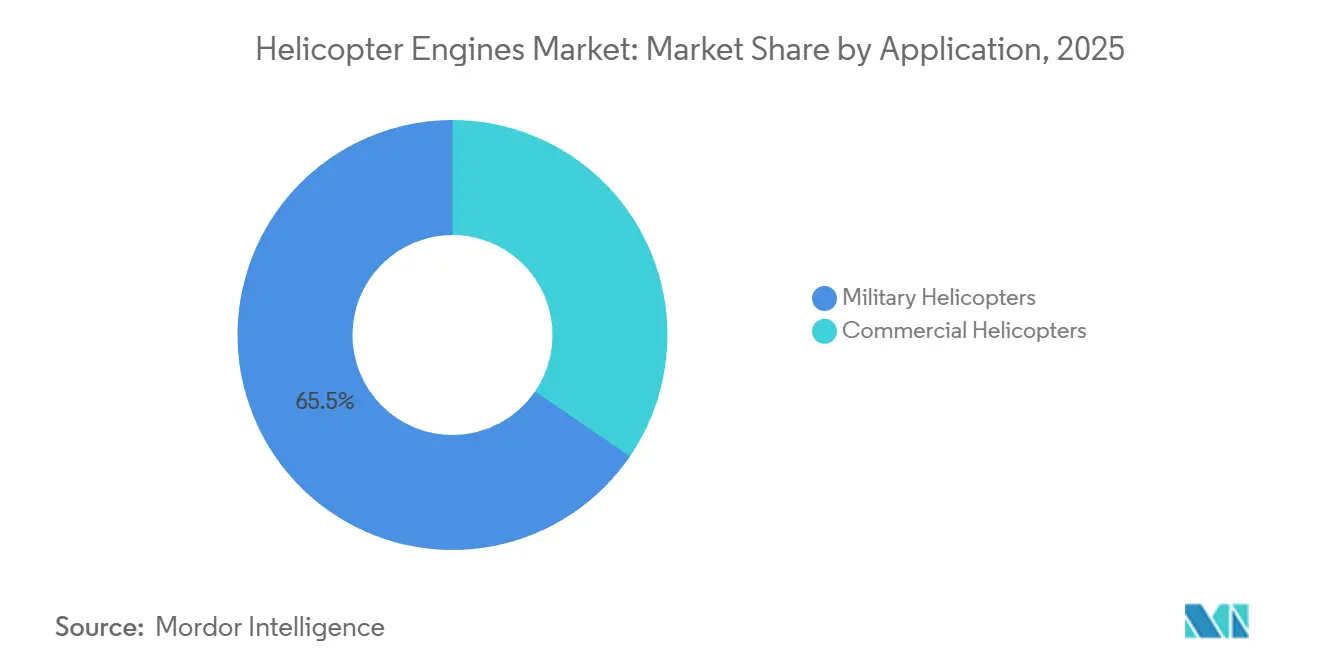
- Nach Anwendung hielten Militärhubschrauber im Jahr 2025 einen Anteil von 65,45 % der Nachfrage. Im Gegensatz dazu wird für kommerzielle Plattformen ein CAGR von 8,25 % bis 2031 prognostiziert, angetrieben durch Offshore-Logistik und die Expansion von HEMS-Flotten im asiatisch-pazifischen Raum.
- Nach Triebwerkstyp erfassten Turbineneinheiten im Jahr 2025 einen Marktanteil von 86,71 % am Hubschraubertriebwerke-Markt, während die Turbinennachfrage bis 2031 voraussichtlich mit einem CAGR von 7,98 % wachsen wird, gestützt durch Leistungsgewichtsvorteile, die Kolbenalternativen nahezu verdrängt haben.
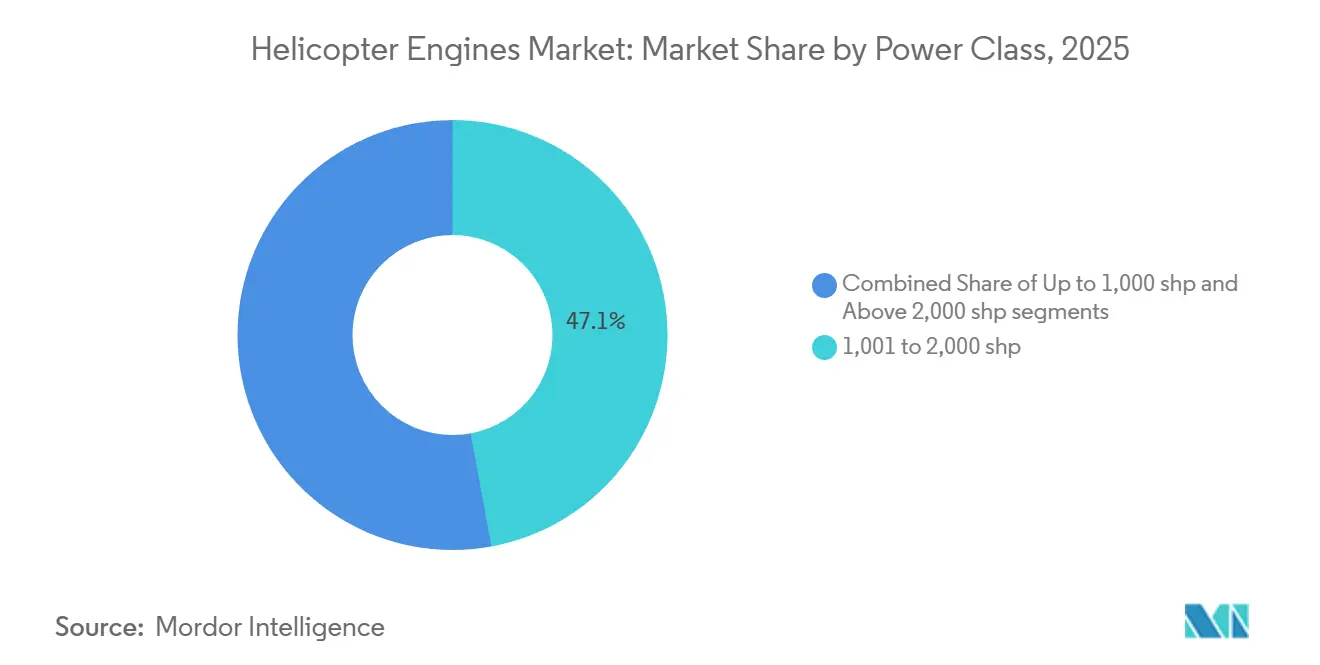
- Nach Leistungsklasse hielten Triebwerke im Bereich von 1.001–2.000 shp im Jahr 2025 einen Marktanteil von 47,10 %, und Triebwerke mit mehr als 2.000 shp sollen bis 2031 mit einem CAGR von 8,10 % wachsen.
- Nach Hubschraubertyp werden mittlere Hubschrauber voraussichtlich das größte Segment bleiben und im Jahr 2025 einen Anteil von 43,65 % aufgrund ihrer vielseitigen Mehrzweckfähigkeit ausmachen. Für schwere Plattformen wird bis 2031 ein CAGR von 8,36 % prognostiziert.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 34,50 % des Hubschraubertriebwerke-Marktes auf Nordamerika; für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 7,80 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flottenexpansion und Schwung bei der militärischen Modernisierung | +1.8% | Nordamerika, asiatisch-pazifischer Raum, Naher Osten | Mittelfristig (2–4 Jahre) |
| Erholung des Offshore-Öl- und Gassektors steigert die Nachfrage nach Schwerlasttriebwerken | +1.2% | Golf von Mexiko, Brasilien, Naher Osten, Afrika | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Rettungsdienst- und Such- und Rettungshubschraubern in aufstrebenden Volkswirtschaften | +0.9% | Indien, China, Südostasien, Naher Osten, Afrika | Mittelfristig (2–4 Jahre) |
| Einführung vorausschauender Wartung steigert den Nachmarktwert von Triebwerken | +0.7% | Weltweit, frühe Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Hybrid-elektrische Turbowellen-Forschung und -Entwicklung im Zusammenhang mit dem Programm für zukünftige Vertikalheber (FVL) | +0.5% | Vereinigte Staaten, Europa | Langfristig (≥ 4 Jahre) |
| Lokale Inhaltsvorschriften fördern einheimische Triebwerksprogramme | +0.6% | Indien, China, Türkei | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flottenexpansion und Schwung bei der militärischen Modernisierung
Flottenexpansion und Schwung bei der militärischen Modernisierung beruhen auf planbaren mehrjährigen Verteidigungsbudgets, die sporadische Käufe durch programmatische Beschaffungen ersetzen, die ganze Flotten abdecken. Die Apache-Vergabe in Höhe von 4,7 Milliarden USD im Juni 2024 und der Black-Hawk-Auftrag in Höhe von 433 Millionen USD im September 2024 sichern die GE-T700- und künftigen T901-Produktionslinien und erhalten Fachkräfte, Werkzeuge und Lieferantennetzwerke für ein weiteres Jahrzehnt. Australiens Black-Hawk-Beschaffung im Wert von 2,80 Milliarden USD, Japans UH-2-Einführung und die südkoreanische KUH-1-Surion-Produktion veranschaulichen die Präferenz des asiatisch-pazifischen Raums für bewährte Antriebsaggregate gegenüber experimentellen Architekturen. Indiens Leichter Versorgungshubschrauber (LUH) und Leichter Kampfhubschrauber (LCH), angetrieben von HALs Shakti-Derivat, werden voraussichtlich die Turbinennachfrage der Region vertiefen.
Erholung des Offshore-Öl- und Gassektors steigert die Nachfrage nach Schwerlasttriebwerken
Die Wiederbelebung der Offshore-Exploration im Golf von Mexiko, Brasiliens Vorsalzcluster und in nahöstlichen Gewässern hat die Nachfrage nach Superhalbschweren und Schwerlasthubschraubern neu entfacht, die Besatzungen und Fracht über 200-Seemeilen-Sektoren transportieren können. Als Getriebeausfälle 27 Sikorsky S-92 im Jahr 2024 am Boden hielten, suchten Betreiber nach Ersatz, der mit 2.000-shp-Safran-Aneto-Triebwerken ausgestattet war, wie dem Leonardo AW189 und dem Airbus H175, wodurch die Verfügbarkeit sank und die Leasingraten stiegen. BOEM-Berichte zeigen, dass Betreiber nun größere Kabinen bevorzugen, um die Kosten pro Sitzplatz und Meile zu senken, während Saudi Aramco und ADNOC ihre AW189-Flotten für Plattform-Shuttle-Missionen erweitert haben. Eine höhere Auslastung belastet die Wartungskapazität und steigert den Nachmarktumsatz pro Triebwerksbesuch.
Verbreitung von Rettungsdienst- und Such- und Rettungshubschraubern in aufstrebenden Volkswirtschaften
Staatlich finanzierte Notfallmedizindienste und Such- und Rettungsinitiativen (SAR) verbreiten sich im gesamten asiatisch-pazifischen Raum und gestalten die Nachfrage hin zu leichten und mittleren Turbowellenhubschraubern mit Schnellstartfähigkeiten und hoher Schwebeflugperformance um. Indiens HEMS-Pilotprojekt 2024 am AIIMS Rishikesh setzte Bell 407 ein und könnte auf 600–700 Flugzeuge skaliert werden, sobald Versicherer, Regulierungsbehörden und staatliche Gesundheitsbudgets übereinstimmen. Chinesische Planer identifizieren eine Lücke von 700 Einheiten in der Zivilflotte, um regionale Reaktionsbenchmarks zu erfüllen, was kommunale Subventionen für Airbus-H125- und AC352-Beschaffungen ankurbelt. Südkoreas erweitertes Arzthubschrauberprogramm und die Flotte des Regierungsflugdienstes Hongkong setzen den Trend fort. Die Lärmgrenzen gemäß ICAO Anhang 16 lenken Käufer zu leiseren FADEC-ausgestatteten Triebwerken.
Einführung vorausschauender Wartung steigert den Nachmarktwert von Triebwerken
Digital gestützte vorausschauende Wartung verändert die Wirtschaftlichkeit von Hubschraubermotoren und unterstützt militärische Hubschrauber-MRO, indem Überholungsentscheidungen von starren Zeitplänen auf Echtzeit-Zustandsdaten verlagert werden. Pratt & Whitneys eFAST-Suite, die im Februar 2024 eingeführt wurde, verarbeitet Gigabytes an Flugtelemetriedaten, reduziert den Diagnoseaufwand um 30 % und erkennt Anomalien, bevor Bauteile ausfallen. Rolls-Royces IntelligentEngine-Plattform erstellt digitale Zwillinge, die Verschleißmuster prognostizieren, während GEs T901-FADEC kontinuierlich Vibrations- und Verbrennungsmetriken überträgt. Offshore-Transporteure und HEMS-Betreiber, bei denen jede Ausfallstunde Einnahmen kostet, sind die Vorreiter bei der Einführung und zahlen Abonnementgebühren, die die Lifetime-Margen der OEMs steigern. Analysen informieren zudem die Lagerhaltung und reduzieren so kostspielige Eillieferungen von Ersatzteilen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Forschungs-, Entwicklungs- und Zertifizierungskosten für neue Triebwerke | -0.8% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Beschaffungsvolatilität durch Verteidigungs- und Ölpreiszyklen | -0.9% | Naher Osten, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Globaler MRO-Fachkräftemangel verlängert die Werkstattbesuchsdauer | -0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Städtische Lärmgrenzen beschleunigen den Wechsel zu eVTOL-Plattformen | -0.4% | Nordamerika, Europa, städtische Zentren im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Forschungs-, Entwicklungs- und Zertifizierungskosten für neue Triebwerke
Die finanzielle Eintrittsbarriere für moderne Turbowellenprogramme ist stark gestiegen, was Herausforderer abschreckt und Innovationen bei etablierten Konglomeraten konzentriert. GEs T901 erforderte über zehn Jahre mehr als 1 Milliarde USD, einschließlich Dutzender Dauerprüfstände und Hochaltereisungskampagnen, bevor im Juli 2024 die erste Serienlieferung erfolgte. Die FAA- und EASA-Part-33-Protokolle erfordern Tausende von Stunden zyklischer Belastung, und jede Konstruktionsänderung startet den Zertifizierungsprozess neu, was Zeitpläne um Quartale verlängert.[2]Quelle: Bundesluftfahrtbehörde, „Part 33 Zertifizierungsstandards”, faa.gov Materialinflation bei nickelbasislegierungen und einkristallinen Turbinenschaufeln erhöht die Budgets und lenkt OEMs zu inkrementellen Block-Upgrades statt zu risikoreicheren Neuentwürfen, die regulatorische Hürden möglicherweise nie überwinden.
Beschaffungsvolatilität durch Verteidigungs- und Ölpreiszyklen
Hersteller von Hubschraubertriebwerken navigieren eine Auftragslandschaft, die mit geopolitischen Spannungen und Rohölbenchmarks schwankt, was die Kapazitätsplanung erschwert. Die Stornierung des Programms für zukünftige Angriffs- und Aufklärungsflugzeuge (FARA) durch die US-Armee im Mai 2024 entzog Lieferanten 2 Milliarden USD an erwartetem Turbowellenvolumen und zwang zur Umverteilung von Ingenieuren auf Upgrade-Kits und unbemannte Antriebe. Die Budgetkürzungen von Petrobras im selben Jahr verschoben Schwerlasterneuerungen für brasilianische Vorsalzoperationen, während Golfmonarchien Beschaffungen routinemäßig verschieben, wenn die Barrel-Preise sinken. Kommerzielle Offshore-Flotten spiegeln die Volatilität wider; Bohrlochzahlen können jährlich um 30 % schwanken, was Hochkonjunktur-Flaute-Werkstattbesuchszyklen schafft, die das Betriebskapital belasten und die Personalplanung in globalen MRO-Netzwerken destabilisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Militärische Dominanz verankert kurzfristiges WachstumMilitärische Hubschrauberprogramme lieferten 65,45 % der Triebwerksnachfrage im Jahr 2025 und schützten den Gesamtumsatz vor dem zyklischeren kommerziellen Zyklus. Mehrjährige US-Armee-Produktionsverträge für Apaches, Black Hawks und Chinooks verankern GEs T700- und bevorstehende T901-Linien bis in die 2030er Jahre und sichern eine stabile Nachfrage nach kritischen Guss-, Schmiede- und Digitalsteuerungskomponenten. Australiens 40-Einheiten-Black-Hawk-Auftrag, zusammen mit der stetigen Beschaffung von Japans UH-2 und Südkoreas KUH-1 Surion, hält derivative T700-Varianten im kontinuierlichen Fluss. Der asiatisch-pazifische Schwung wird durch Indiens LCH- und LUH-Programme sowie Chinas Serienproduktion des Z-20 verstärkt, was einen robusten, regional diversifizierten Militärauftragsbestand schafft.
Obwohl Verteidigungsbudgets die heutigen Volumina absichern, wird die kommerzielle Nachfrage voraussichtlich mit einer jährlichen Rate von 8,25 % wachsen und ihren Beitrag zur Marktgröße für Hubschraubertriebwerke zwischen 2026 und 2031 schrittweise um 3,5 Milliarden USD erhöhen. Zertifizierungswege unterscheiden sich erheblich: Militärtriebwerke durchlaufen ballistische Toleranz-, Sandaufnahme- und Extremklimatests, die die zivilen FAA- und EASA-Part-33-Baselines übertreffen. Flottenmanager neigen daher dazu, standardisierte Triebwerksfamilien zu bevorzugen, die Truppentransport, Angriff und Ausbildungsflugzeuge umfassen, wodurch Teilebestände reduziert und die Wartung auf Feldebene vereinfacht wird. Parallel dazu erschließen kommerzielle Betreiber, die zur Offshore-Logistik und zu HEMS-Missionen zurückkehren, aufgeschobene Käufe; militärische Flotten werden jedoch bis Mitte des Jahrzehnts den installierten Basiswert dominieren.


Nach Triebwerkstyp:
Turbinen zementieren MarktdominanzTurbinen kontrollierten 86,71 % der Lieferungen im Jahr 2025 und werden jährlich um 7,98 % wachsen, angetrieben durch überlegene Leistungs-Gewichts-Verhältnisse, FADEC-gestützte Zuverlässigkeit und Heiß-Hoch-Leistung. GEs T700-Familie, das Rückgrat globaler Versorgungsflotten, überschreitet 20.000 Lieferungen, während Safrans Arriel- und Arrius-Serien über 35.000 installierte Einheiten in leichten Zivilmissionen überschreiten. Rolls-Royces M250 und RTXs PT6C/PT6T decken mittlere Leistungsklassen ab und bieten modulare Heißabschnitt-Upgrades, die die Betriebszeit verlängern. OEMs integrieren Gateways für vorausschauende Wartung in neue Modelle und ermöglichen die Echtzeitüberwachung von Vibration und Turbinengastemperatur, was Inspektionszyklen verlängert und die Nachmarktbindung bei zivilen und militärischen Betreibern stärkt.
Kolbentriebwerke bestehen nun hauptsächlich in Robinson-R22/R44-Trainern, Bausatzhubschraubern und spezialisierten Experimentalflugzeugen, die einer leichteren regulatorischen Kontrolle unterliegen. Steigende Avgas-Preise, höherer planmäßiger Wartungsaufwand und verschärfte Emissionsvorschriften verringern ihre wirtschaftliche Attraktivität gegenüber Turbowellenalternativen, die weit verfügbares Jet-A verbrennen und weniger Generalüberholungen benötigen. Da Regulierungsbehörden Kohlenstoffintensitätsziele vorantreiben, wird der Marktanteil von Kolbentriebwerken bis 2031 voraussichtlich unter 10 % sinken. GEs nächste Generation des 3.000-shp-T901, der 25 % Kraftstoffeinsparungen und 50 % mehr Leistung gegenüber dem Legacy-T700-Kern verspricht, ist typisch für Turbineninnovationen, die den Leistungsvorsprung weiter vergrößern und die langfristige Turbinendominanz zementieren.
Nach Leistungsklasse:
Schwerlastsegment beschleunigtTriebwerke im Bereich von 1.001–2.000 shp machten 47,10 % der Lieferungen im Jahr 2025 aus und trieben Klassiker wie den UH-60 Black Hawk, AW139 und H225 an. Diese Einheiten erzielen das optimale Gleichgewicht zwischen Nutzlast, Reichweite und Anschaffungskosten für militärische und kommerzielle Mehrzweckaufgaben. Kernkonstruktionen wie GEs 1.900-shp-T700-701D und Safrans 2.100-shp-Makila-2A dominieren dieses Segment und nutzen ausgereifte Lieferketten und allgegenwärtige Überholungskapazitäten. Ihr gefestigter Status sichert stetige Überholungsvolumina und macht das Segment zu einem verlässlichen Gewinnzentrum für unabhängige MRO-Anbieter und OEM-interne Serviceabteilungen.
Die Nachfrage verlagert sich nun auf Triebwerke über 2.000 shp, die bis 2031 eine CAGR von 8,10 % verzeichnen werden, da Offshore- und Verteidigungsbetreiber weniger Einsätze und längere Strecken ohne Betankung anstreben. Safrans doppelt-Aneto-betriebener AW189 und GEs 7.500-shp-GE38 am CH-53K King Stallion veranschaulichen diese Migration und bieten erweiterte Reichweite und eine externe Ladekapazität von 27.000 Pfund. Superhalbschwere kommerzielle Nutzer berichten von zweistelligen Kostensenkungen pro Sitzplatz und Meile beim Upgrade von älteren mittleren Typen, was die Ausmusterung älterer Flugzeugzellen beschleunigt. Das Engagement des US Marine Corps für 200 CH-53K allein sichert jahrzehntelange Sichtbarkeit in der Schwertriebwerksproduktion und fügt der Marktgröße für Hubschraubertriebwerke über 2.000 shp bis 2031 2,1 Milliarden USD hinzu.

Nach Hubschraubertyp:
Mittlere Plattformen führen, schwere Einheiten gewinnenMittelhubschrauber erfassten 43,65 % der Nachfrage im Jahr 2025, da ihre Gesamtgewichtshüllen von 10 Tonnen und Reichweiten von 600–800 km Versorgungs-, Offshore- und HEMS-Missionen überbrücken. Plattformen wie der AW139, H175 und UH-60 erzielen günstige Einsatzzuverlässigkeit, Kabinenflexibilität und Beschaffungswirtschaftlichkeit und erhalten ihre Beliebtheit in zivilen und Verteidigungsportfolios. OEMs verbessern diese Flugzeugzellen kontinuierlich mit Glascockpits, fortschrittlichen Autopiloten und inkrementellen Triebwerks-Upgrades, die den spezifischen Kraftstoffverbrauch senken. Folglich bleiben die Überholungs- und Ersatzteilökosysteme der mittleren Klasse die breitesten und ermöglichen Pooling-Vereinbarungen, die die Bestandsanforderungen der Betreiber senken und die Flottenplanungspräferenz für diese Kategorie stärken.
Schwere Hubschrauber, einschließlich des CH-47 Chinook und CH-53K, werden voraussichtlich mit einer jährlichen Rate von 8,36 % wachsen, da Streitkräfte und Offshore-Konzerne Einzelhublösungen für den Transport von Übergröße-Fracht, den Einsatz von Truppen und die Durchführung von Tiefwassermissionen von bis zu 300 Kilometern anstreben. Diese Flugzeugzellen nehmen Drei-Triebwerk- oder Hochleistungs-Zweitriebwerk-Konfigurationen auf und mindern das Risiko einer Einmotorigkeit beim Transport von 7-Tonnen-Nutzlasten. Nationen, die mit Katastrophenschutz- und Expeditionslogistikszenarien konfrontiert sind, rechtfertigen ihre höheren Stückkosten zunehmend durch die Vermeidung von Betankungsstopps und die Reduzierung der Einsatzzahlen. Umgekehrt bleiben Leichthubschrauber für die Grundausbildung und die Strafverfolgung unverzichtbar, sehen sich nun aber eVTOL-Einsteigern gegenüber, die Kurzstreckenmissionen mit geringerem Schallpegel und vereinfachten elektrischen Antriebsarchitekturen erfüllen.
Geografische Analyse
Nordamerika Hubschraubertriebwerke Markt
Nordamerika hielt im Jahr 2025 einen Anteil von 34,50 %, gestützt durch die milliardenschweren Überholungs- und Neubauprogramme der US Army für Apaches, Black Hawks und Chinooks, die eine T700- und künftige T901-Produktion bis mindestens 2035 sicherstellen. Die Erholung der Offshore-Aktivitäten im Golf von Mexiko steigert zusätzlich die Nachfrage nach Super-Medium-Hubschraubern, wobei Betreiber Aneto-betriebene AW189- und H175-Modelle einsetzen, um Besatzungstransfers über 200 Seemeilen zu optimieren. Nordamerikanische Flotten gehören zudem zu den frühen Anwendern von Predictive Maintenance; die weitverbreitete Installation von eFAST- und IntelligentEngine-Portalen reduziert ungeplante Ausfälle und erweitert margenstarke OEM-Serviceverträge, was die Rolle der Region als Vorreiter bei der Monetarisierung des digitalen Aftermarket-Geschäfts festigt.
Asien-Pazifik Hubschraubertriebwerke Markt
Mit einer jährlichen Wachstumsrate von 7,80 % verbindet die Asien-Pazifik-Region umfangreiche indigene Programme mit rasch wachsenden zivilen Anwendungen. Chinas mit dem WZ-16 angetriebene Z-20-Nutzlinie steigert ihre monatlichen Produktionsmengen, während Indiens HAL Shakti-Triebwerk die LUH- und LCH-Baureihen trägt und bis 2030 mehrere hundert Auslieferungen geplant sind. Australiens Einführung von Black Hawks und Japans UH-2-Beschaffung sichern die Marktdurchdringung westlicher Triebwerke und gleichen regionale Bestrebungen zur Eigenständigkeit aus. Entstehende HEMS-Flotten in Südostasien sowie wachsende Offshore-Aktivitäten in Indonesien und Malaysia erweitern die zivilen Möglichkeiten. Aufeinander abgestimmte, an der ICAO ausgerichtete Lärm- und Emissionsvorschriften zwingen lokale OEMs zur Effizienzsteigerung und rücken digital gesteuerte Turbinen mit niedrigem spezifischen Kraftstoffverbrauch zusätzlich in den Fokus.
Europa Hubschraubertriebwerke Markt
Europa entwickelt sich im Einklang mit der globalen durchschnittlichen Wachstumsrate, angetrieben durch 361 Auslieferungen von Airbus Helicopters im Jahr 2024 und erhöhte NATO-Budgets, die Mehrzweckfähigkeiten priorisieren.[3]Quelle: Airbus Helicopters, „Jahresbericht 2024”, airbus.com Energieunternehmen in der Nordsee wechseln von älteren Medium-Hubschraubern zu Super-Medium-Modellen wie H175 und AW189, um die Kosten pro Sitzmeile in anspruchsvolleren und weiträumigeren Umgebungen zu senken. Die EASA verschärft weiterhin die Akustik- und Emissionsgrenzwerte, was die Einführung von FADEC-ausgestatteten, leiseren Triebwerken beschleunigt. Die Entwicklung indigener Antriebssysteme bleibt begrenzt; die meisten europäischen Nationen sind auf Safran Makila-, Rolls-Royce M250- oder GE-Joint-Venture-Aggregate angewiesen. Kollaborative Forschungs- und Entwicklungsvorhaben im Rahmen von Clean Sky untersuchen jedoch hybrid-elektrische Demonstratoren, die langfristige Flottenmodernisierungsstrategien beeinflussen könnten.

Regulatorisches Umfeld
Hubschraubertriebwerke werden hauptsächlich nach FAA 14 CFR Part 33 und EASA CS-E zertifiziert und in kontinuierlicher Lufttüchtigkeit gehalten, wobei die Musterzulassung und Änderungen nach der Zertifizierung über die EASA-Part-21-Prozesse (und die entsprechende FAA-Aufsicht) verwaltet werden. Diese Rahmenwerke umfassen zentrale Sicherheits- und Leistungsnachweise für Turboshaft-Triebwerke, einschließlich Dauerhaltbarkeit, Vibration, Fremdkörperaufnahmetoleranz, Kraftstoff- und Steuerungssystemintegrität sowie die Dokumentation der Anweisungen zur kontinuierlichen Lufttüchtigkeit, was sich wiederum sowohl auf die Entwicklungskosten als auch auf den Takt der Block-Upgrades für im Einsatz befindliche Flotten auswirkt.
Die Umweltauflagen werden parallel zu den Lufttüchtigkeitsanforderungen durch an ICAO Annex 16 ausgerichtete Vorschriften verschärft. Im März 2026 veröffentlichte die EASA das NPA 2026-02 (A), das Aktualisierungen der Umweltschutzanforderungen zur Angleichung an die Änderungen von ICAO Annex 16 vorschlägt, wobei die neuen SARPs ab dem 1. Januar 2027 anwendbar werden sollen. Dies erhöht den Compliance-Fokus auf die Messung und Berichterstattung von Triebwerksemissionen und nichtflüchtigen Feinstaubpartikeln, was die OEM-Investitionen in die FADEC-Optimierung, Brennkammerverbesserungen und Testkapazitäten verstärkt, um sich entwickelnde Zertifizierungs- und Konformitätsanforderungen im Betrieb zu erfüllen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Hubschraubertriebwerke beginnt mit Rohstoffen und Präzisionsfertigungskomponenten (Nickelbasis-Superlegierungen, Schmiede-/Gussteile, Schaufeln/Leitschaufeln, Lager und elektronische Triebwerksteuerungen), führt dann über die Produktion der Kernmodule, die Endmontage und die Zertifizierung, bevor sie in die nachmarktintensive Instandhaltung übergeht (Ersatzteile, Reparaturentwicklung, Überholungen, Feldunterstützung und digitale Zustandsüberwachung). OEMs wie Safran, GE Aerospace, Rolls-Royce und Pratt & Whitney Canada bestimmen die Konstruktionshoheit, während Zulieferer der zweiten Ebene Verdichter- und Turbinenhardware, Nebenaggregategetriebe sowie FADEC- und Sensorökosysteme liefern; die Integration durch den Flugzeug-OEM und die Abnahmeprüfung durch den Betreiber schließen den Weg in den Betrieb ab.
Aktuelle Aktivitäten deuten auf modulare industrielle Partnerschaften und regionalisierte Servicekapazitäten als Hebel in der Wertschöpfungskette hin. Die im Juni 2025 geschlossene ENGHE-Entwicklungsvereinbarung zwischen Safran Helicopter Engines, MTU Aero Engines und Avio Aero spiegelt einen modularen Arbeitsanteilsansatz für den zukünftigen militärischen Antrieb wider. Die Unterstützung im Nachmarkt wurde auch im April 2026 ausgeweitet: Safran eröffnete eine 3.000 Quadratmeter große MRO-Einrichtung in Norderstedt, Deutschland (für Arrius, Arriel und RTM322), und Pratt & Whitney Canada startete PT6C-67C-MRO-Dienstleistungen in Singapur mit einer modularen Prüfzelle zur Unterstützung von Betreibern im asiatisch-pazifischen Raum. Die Kette bleibt anfällig für Lufttüchtigkeitsmaßnahmen, die Werkstattauslastung und Teileflüsse verändern, einschließlich einer von Transport Canada im Juni 2026 erlassenen Notfallanweisung, die wiederholte Inspektionen der Turbinenabgasrahmen der PW210A- und PW201S-Turboshaft-Triebwerke aufgrund von Rissrisiken vorschreibt.
Wettbewerbslandschaft
Der Markt für Hubschraubertriebwerke ist halbkonsolidiert und durch die Präsenz prominenter Akteure wie Safran, GE Aerospace, Rolls-Royce und RTX gekennzeichnet, die einen Großteil der zertifizierten Hubschrauberturbinen halten. Dies spiegelt jahrzehntelang angesammelte Flugstunden, etablierte Überholungsnetzwerke und proprietäre digitale Gesundheitsökosysteme wider. Safrans Portfolio umfasst Klassen von 650–2.500 shp, GEs T700/T901-Linien sichern US-Militärannuitäten, Rolls-Royces M250 dominiert zivile Leichtsegmente, und Pratt & Whitney Canadas PT6C/PT6T füllt die mittlere Lücke. Hohe Eintrittskosten und strenge FAA/EASA-Konformität perpetuieren Barrieren und erhalten eine erhöhte Marktkonzentration. Dennoch schaffen lokale Inhaltsvorschriften in Asien und politisch unterstützte Innovationszuschüsse Brückenköpfe für regionale Aspiranten, die die Dominanz der Platzhirsche verwässern wollen.
Das Wettbewerbsfeld verlagert sich von reinen Schubmetriken hin zur Wirtschaftlichkeit des Lebenszyklus-Services. Pratt & Whitneys eFAST und Rolls-Royces IntelligentEngine-Plattformen übertragen flugzeugerzeugte Daten in Cloud-Analysen, die den Teilekonsum vorhersagen und Wartungsfenster planen, wodurch vermeidbare Bodenstunden um bis zu 30 % reduziert werden. GE integriert ähnliche Telematik in das FADEC des T901 und verspricht engere Parameterüberwachung und schnellere Ursachenanalyse. Abonnementbasierte Dashboards, Teilverfügbarkeitsalgorithmen und Stunden-basierte Abdeckung vertiefen die Kundenbindung und leiten Gewinnpools von anfänglichen Hardwaremargen zu wiederkehrenden digitalen Diensten um, was die Art und Weise verändert, wie OEMs langfristige leistungsbasierte Logistikvereinbarungen mit zivilen und militärischen Betreibern strukturieren.
Aufstrebende Rivalen HAL, AECC und TEI nutzen staatliche Beschaffungsregeln, Technologietransferklauseln und Soft-Finanzierung, um Heimatmarktausschreibungen zu gewinnen; ihre Exportglaubwürdigkeit ist jedoch durch begrenzte FAA- oder EASA-Gegenseitigkeit und wahrgenommene Leistungsunterschiede eingeschränkt. Venture-finanzierte Disruptoren wie Joby und Archer konzentrieren sich auf eVTOL-Nischen, wo Batterie-Energiedichte und Zertifizierungswege die Massenadoption noch über kurzreichweitige städtische Korridore hinaus verzögern. Folglich bleiben Fusionen unter Platzhirschen selten; Kartellbehörden betrachten weitere Konsolidierung als Bedrohung für die bereits hohe Marktkonzentration. Die meisten strategischen Investitionen zielen daher auf hybrid-elektrische Forschung und Entwicklung, additiv gefertigte Ersatzteile und Lieferkettenresilienz statt auf direkte Übernahmen ab.
Marktführer in der Hubschraubertriebwerksbranche
Safran SA
RTX Corporation
Honeywell International Inc.
General Electric Company
Rolls-Royce Holdings plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hubschraubermotor-Markt
- Rolls-Royce Holdings plc
- Safran SA
- General Electric Company
- RTX Corporation
- Honeywell International Inc.
- Hindustan Aeronautics Limited
- MTU Aero Engines AG
- Aero Engine Corporation of China
- IHI Corporation
- Kawasaki Heavy Industries, Ltd.
- Mitsubishi Heavy Industries, Ltd.
- MOTOR SICH JSC
- PBS Group
- Hill Helicopters Limited

Marktchancen und Zukunftsaussichten
Nachmarktkapazitäten und Durchlaufzeitzusagen schaffen eine sichtbare Chance, da die Auslastung in Offshore-, HEMS- und militärischen Trainingsflotten steigt und Talentengpässe die Werkstattbesuchszyklen verlängern. Die Auswahl von StandardAero durch Robinson Helicopter Company im März 2026 als bevorzugter MRO-Anbieter für Rolls-Royce-RR300-Triebwerke, die den R66 antreiben, mit Zusagen zu Kapazität und Durchlaufzeit in ganz Nordamerika und Großbritannien, zeigt die Nachfrage der Betreiber nach Servicesicherheit. Dies eröffnet auch Raum für einen erweiterten Prüfzellendurchsatz, Teilepooling und digitale Fehlerbehebungsdienste, die die Standzeit am Boden verkürzen.
Verteidigungsfinanzierte Antriebstechnologieprogramme und Upgrades der Triebwerkszustandskonnektivität erweitern ebenfalls die adressierbaren Ausgaben über den traditionellen Hardwareverkauf hinaus. Im Juni 2026 bewilligte der Europäische Verteidigungsfonds 25 Millionen EUR für das von Safran, MTU und Avio Aero geleitete SHARP-Projekt, um skalierbare Technologien für das European Next Generation Helicopter Engine (ENGHE) zu entwickeln, wodurch die Pipeline für europäische souveräne militärische Turboshaft-Architekturen und die damit verbundene Industrialisierung gestärkt wird. Gleichzeitig unterstützen OEM-Bemühungen wie die Zusammenarbeit von Safran Helicopter Engines mit SKYTRAC (März 2026) zur Integration von Flugdatenkonnektivität für Hubschraubertriebwerke die breitere Nutzung von Abonnements für vorausschauende Instandhaltung und zustandsbasierte Wartung, was analytikgestützte Dienstleistungen und Nachrüstsätze für gemischte zivil-militärische Flotten fördert.
Recent Industry Developments in Hubschraubermotor-Markt
- Juli 2026: GE Aerospace gab die Auswahl von CT7-2E1-Triebwerken für Leonardo AW149-Hubschrauber im Rahmen des britischen New-Medium-Helicopter-Programms bekannt. Die Plattformauswahl stärkt den Fußabdruck der von CT7/T700 abgeleiteten Triebwerksfamilie in europäischen Verteidigungsflotten und unterstützt die mehrjährige Nachfrage nach Produktionsersatzteilen und langfristigen Instandhaltungsdienstleistungen.
- Juni 2026: Safran Helicopter Engines, MTU Aero Engines und Avio Aero begrüßten die EU-Unterstützung für das SHARP-Projekt im Rahmen des Europäischen Verteidigungsfonds, mit 25 Millionen EUR zur Entwicklung von Technologien für das European Next Generation Helicopter Engine (ENGHE). Die Finanzierung fördert eine europäische souveräne Triebwerkstechnologiebasis und treibt die F&E-Arbeit an skalierbaren Architekturen voran, die mit zukünftigen militärischen Drehflügleranforderungen verbunden sind.
- April 2024: Das britische Verteidigungsministerium unterzeichnete einen Vertrag über 122 Millionen GBP für sechs Airbus H145M-Hubschrauber, die von zwei Arriel-2E-Turboshaft-Triebwerken mit FADEC angetrieben werden. Die Beschaffung erhöht die kurzfristigen Triebwerkslieferungen und etabliert einen nachgelagerten Strom an Ersatzteil- und Überholungsnachfrage im Zusammenhang mit operativen Einsätzen und Trainingszyklen.


Hubschraubermotor-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Einnahmen aus Hubschrauberantriebsmotoren, die für Drehflügelflugzeuge im zivilen, kommerziellen und militärischen Bereich verkauft werden, einschließlich der Kategorien Kolben- und Turbinenmotoren (Turbowellen). Alle Werte sind in USD angegeben und spiegeln den Motorenmarkt wider, der mit der Hubschrauberproduktion und dem Ersatzbedarf der aktiven Flotte verbunden ist.
Ausschlüsse aus dem Umfang: Wir schließen vollständige Hubschrauberzellen, eigenständige Avionik- und Rotorsysteme sowie allgemeine MRO-Dienstleistungen aus, die nicht direkt mit einem Motorenverkauf, einer Aufrüstung oder einem motorspezifischen Überholungsereignis verbunden sind.
Segmentierungsübersicht
- Nach Anwendung
- Zivilhubschrauber
- Militärhubschrauber
- Nach Triebwerkstyp
- Kolbentriebwerke
- Turbinentriebwerke
- Nach Leistungsklasse
- Bis zu 1.000 shp
- 1.001 bis 2.000 shp
- Über 2.000 shp
- Nach Hubschraubertyp
- Leichthubschrauber
- Mittelhubschrauber
- Schwerhubschrauber
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Italien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des Nachfragepools und der Angebotskapazität, sodass der Markt nicht ausschließlich auf einer einzigen Datenreihe aufgebaut wird. Wir stützen uns auf öffentliche Quellen wie Zivilluftfahrtbehörden und -register, Verteidigungshaushaltsdokumente, Zoll- und Handelsstatistiken sowie Branchenverbände, die Drehflügler-Auslieferungen und Flottenaktivitäten verfolgen. Wir nutzen außerdem technische Publikationen und begutachtete Fachbeiträge, um Motorleistungsklassen, typische Ersatzzyklen und technologische Veränderungen zu verstehen, die die Preisgestaltung beeinflussen.
Um Aktivitätssignale in Dollarbeträge umzurechnen, prüfen wir Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen auf Verweise zu Motorenprogrammen, Produktionshochläufen und Kommentaren zum Aftermarket. Wo die Abdeckung fragmentiert ist, verwenden wir kostenpflichtige Abonnement-Datensätze für Unternehmensfinanzdaten sowie eine Patentdatenbank, um das Eigentum an wichtigen Motorfamilien und das Tempo von Plattformaufrüstungen zu überprüfen. Diese Sekundärquellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung werden zusätzliche öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu validieren, was Sekundärquellen nicht vollständig abbilden können – hauptsächlich die Aufteilung zwischen OEM-Auslieferungen und Aftermarket-Nachfrage sowie die tatsächliche Preisentwicklung nach Leistungsklasse. Wir befragen Experten auf der Seite der Motorenhersteller und -zulieferer, Hubschrauberbetreiber und Wartungsverantwortliche in der Region Asien-Pazifik, EMEA und Amerika, um sicherzustellen, dass die zeitlichen Annahmen für Beschaffung und Überholung den realen Betrieb widerspiegeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 16 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 27 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 57 % | Amerika: 19 % |
Marktgröße und Prognose
Die Marktgröße wird anhand einer Top-down-Struktur ermittelt, bei der Hubschrauberproduktion, die aktive Flotte nach Klasse und die Motoreinbauraten herangezogen werden, um den jährlichen Motorennachfragepool nach Region zu rekonstruieren. Sobald der Nachfragepool erstellt ist, wird er mithilfe typischer Motoranzahlen pro Luftfahrzeug, des Leistungsklassenmix und einer durchschnittlichen Verkaufspreiskurve, die Konfigurationsunterschiede widerspiegelt – beispielsweise leichte gegenüber schweren Hubschraubern und den Anteil von Turbinenmotoren –, in einen Wert umgerechnet.
Anschließend werden die Gesamtwerte durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Stichproben auf Programmebene, Kanaldiskussionen zur Überholungshäufigkeit und eine Plausibilitätsprüfung der Umsatzintensität im Vergleich zu bekannten Motorfamilien-Footprints. Wenn öffentliche Daten uneinheitlich sind, werden Lücken durch konservative Durchdringungsbereiche aus Primärquellen geschlossen und anschließend anhand von Flottenauslastung und Auslieferungsmustern erneut überprüft.
Die Prognose verwendet eine Szenarioanalyse, die durch Trendlinien in Verteidigungsmodernisierungsplänen, Zeitplänen für den Ersatz ziviler Flotten und erwarteten Auslieferungsrückständen gestützt wird. Die wirkungsstärksten Eingabegrößen umfassen Hubschrauberauslieferungen, die durchschnittliche Preisentwicklung von Motoren nach Leistungsband, Überholungsintervalle in Abhängigkeit von Flugstunden sowie regionale Beschaffungszeitpläne. Diese werden bei Analystenüberprüfungen vor der Fertigstellung der Kurve aktualisiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Gegenprüfungen mit unabhängigen Signalen wie Auslieferungszahlen, Flottenzugängen und sichtbaren Beschaffungsereignissen validiert; anschließend werden Abweichungen vor der Freigabe untersucht. Wenn sich ein Segment außerhalb der erwarteten Grenzen bewegt, werden die Annahmen überarbeitet und Experten erneut kontaktiert, um zu bestätigen, ob die Verschiebung real ist oder durch Timing, Währung oder Umfangsbehandlung verursacht wird.
Ein mehrstufiger Überprüfungsprozess wird eingehalten, um die Konsistenz von Berechnungslogik, Einheitenumrechnungen und Jahreszuordnungen über Regionen und Kategorien hinweg sicherzustellen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, gefolgt von einem abschließenden Durchgang vor der Auslieferung, damit die Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence's Hubschraubermotor-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Hubschraubermotoren können stark voneinander abweichen, da Herausgeber unterschiedliche Basisjahre wählen, OEM- und Aftermarket-Umsätze unterschiedlich behandeln und unterschiedliche Preisannahmen über Leistungsklassen hinweg anwenden. Der Währungszeitpunkt spielt ebenfalls eine Rolle, da Wechselkursaktualisierungen und Inflationsanpassungen den USD-Wert verändern können, selbst wenn die Stückzahlen stabil sind.
Die Abweichungen entstehen in der Regel durch wiederkehrende Faktoren, darunter die Frage, ob Überholungen als vollständiger Motorumsatz gezählt werden, wie schnell die durchschnittlichen Verkaufspreise steigen und ob militärische Nachrüstprogramme bei Vertragsabschluss oder bei Auslieferung erfasst werden. Durch die Aktualisierung von Wechselkursen und der Logik der durchschnittlichen Verkaufspreise im gleichen Aktualisierungsfenster, das für den Wert 2026 verwendet wird, und die erneute Überprüfung anhand von Auslieferungs- und Flottensignalen reduziert Mordor Intelligence das Timing-Rauschen, das den Markt in einem bestimmten Jahr aufblähen oder komprimieren kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,64 Mrd. USD (2026) | |
| Branchenherausgeber A | 20,04 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und präsentiert einen längerfristigen Ausblick; der Umfang kann OEM und Aftermarket unterschiedlich bündeln, was den Marktwert bereits vor der Anwendung von Prognosenannahmen verschiebt. |
| Globaler Herausgeber B | 24,14 Mrd. USD (2023) | Das Basisjahr und das Prognosefenster stimmen nicht vollständig mit anderen Veröffentlichungen überein, und das Modell scheint breitere Segmentbezeichnungen anzuwenden, was angrenzende Umsatzpositionen einbeziehen und die ausgewiesene Gesamtsumme erhöhen kann. |
Betrachtet man die drei Zahlen zusammen, lässt sich der gröte Teil der Abweichung durch die Jahresauswahl und die Behandlung von Aftermarket und Preisgestaltung erklären – nicht durch eine plötzliche Veränderung der realen Motornachfrage. Unser Ansatz hält die Zahl auf nachvollziehbare Volumentreiber und eine klare Preislogik zurückführbar, was die Schätzung leichter reproduzierbar und aktualisierbar macht, sobald neue Auslieferungs- und Flottendaten verfügbar werden.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der Markt für Hubschraubertriebwerke im Jahr 2031?
Der Hubschraubertriebwerke-Markt soll bis 2031 einen Wert von 25,68 Milliarden USD erreichen.
Welche Region wächst am schnellsten im Bereich Hubschraubertriebwerke?
Der asiatisch-pazifische Raum führt das Wachstum mit einer CAGR von 7,80 % bis 2031 an, angetrieben durch einheimische Programme und expandierende HEMS-Flotten.
Wie dominant sind Turbinentriebwerke im Vergleich zu Kolbentypen?
Turbinen kontrollierten 86,71 % der Nachfrage im Jahr 2025 und werden sich weiter ausdehnen, da die Vorteile bei Leistungs-Gewichts-Verhältnis und digitaler Steuerung zunehmen.
Warum gewinnen Schwerlasttriebwerke Marktanteile?
Offshore-Logistik und militärische Transportmissionen erfordern höhere Nutzlast und Reichweite, was eine CAGR von 8,10 % für Triebwerke über 2.000 Wellenpferdestärken antreibt.
Wie steigern OEMs den Nachmarktumsatz?
Plattformen für vorausschauende Wartung wie eFAST und IntelligentEngine verlängern die Betriebszeit und ermöglichen Abonnementanalysen, was das Serviceeinkommen steigert.
Welche Faktoren bedrohen die Nachfrage nach Triebwerken unter 1.000 Wellenpferdestärken?
Städtische Lärmgrenzen und der Aufstieg von eVTOL-Flugzeugen lenken einige Kurzstreckenmissionen von traditionellen Leichthubschraubern weg.
Seite zuletzt aktualisiert am:



