
Marktgröße und Marktanteil für digitale Assistenten im Gesundheitswesen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
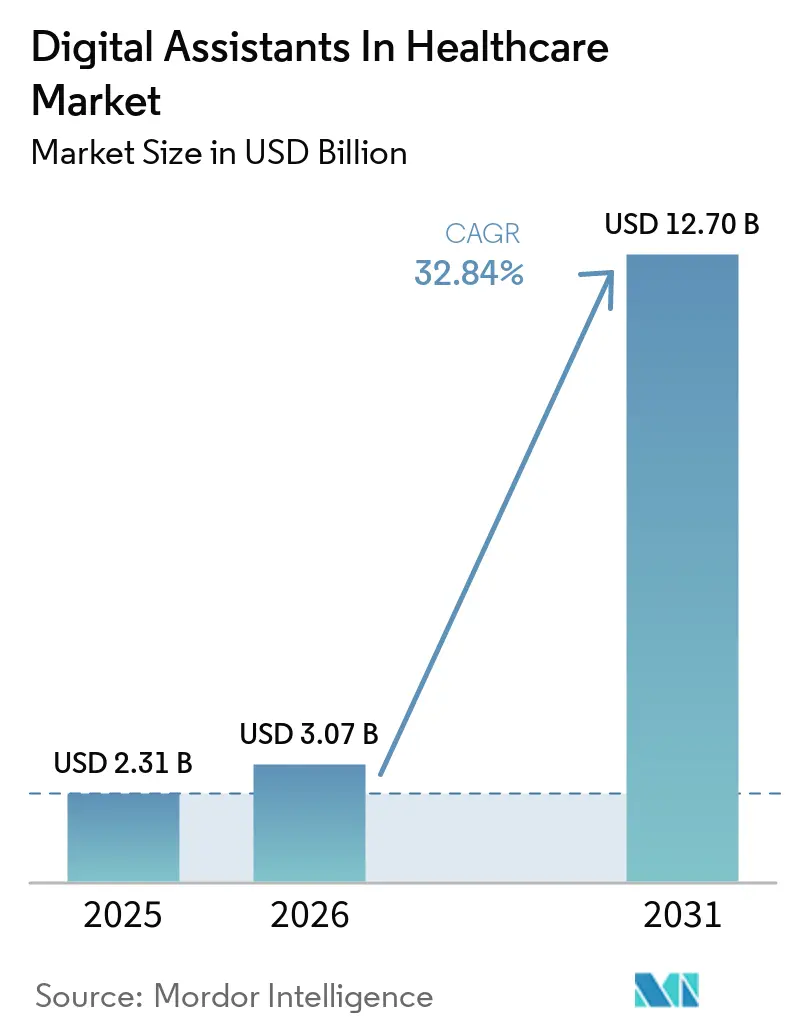
| Marktgröße (2026) | 3.07 Milliarden US-Dollar |
| Marktgröße (2031) | 12.70 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 32.84 % |
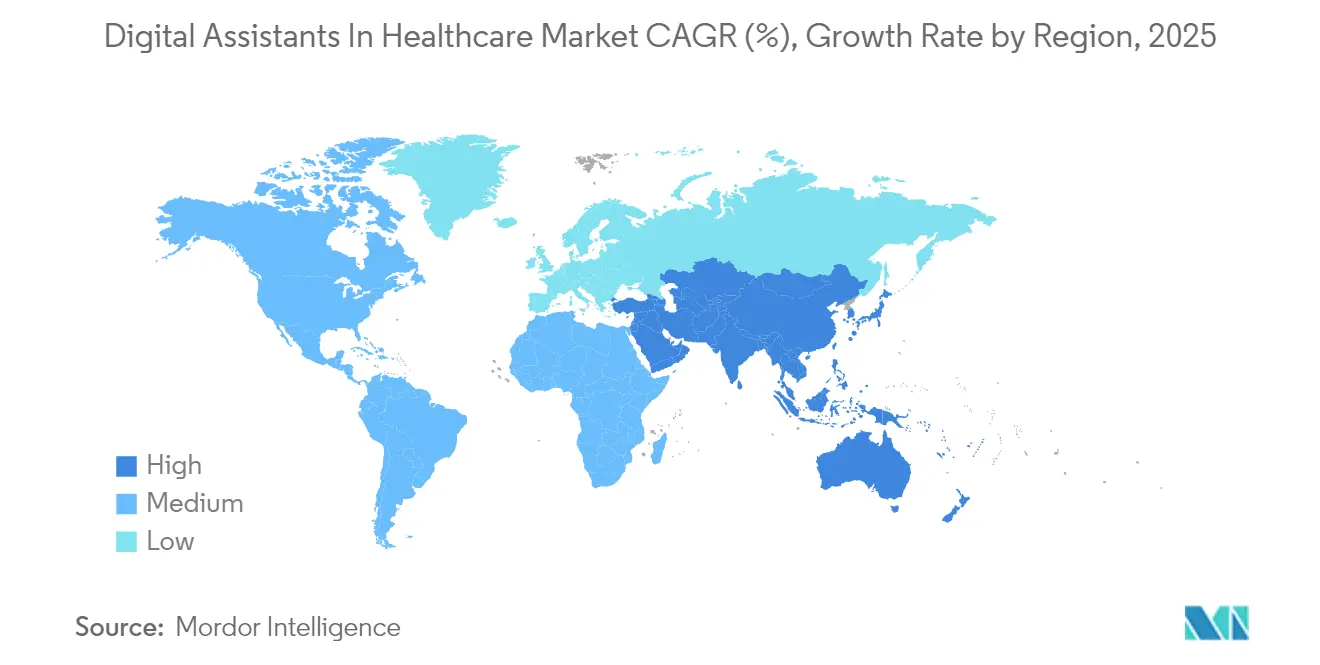
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
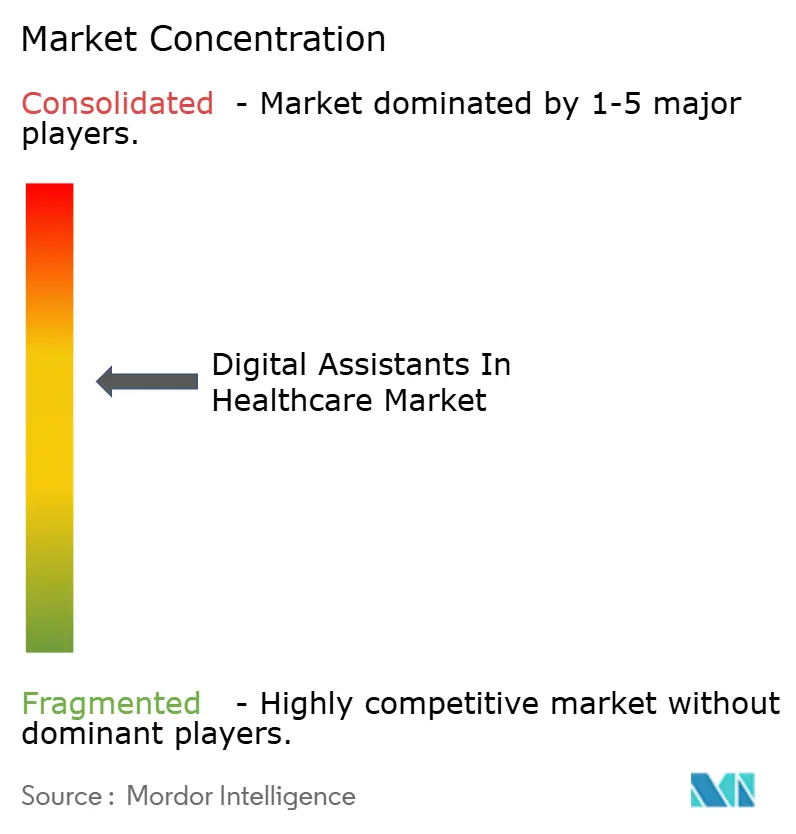
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitale Assistenten im Gesundheitswesen von Mordor Intelligence
Die Marktgröße für digitale Assistenten im Gesundheitswesen wurde im Jahr 2025 auf 2,31 Milliarden USD geschätzt und soll von 3,07 Milliarden USD im Jahr 2026 auf 12,7 Milliarden USD bis 2031 wachsen, mit einer CAGR von 32,84 % während des Prognosezeitraums (2026–2031). Die Dynamik ergibt sich aus dem dringenden Bedarf der Krankenhäuser, den Personalmangel zu bewältigen, dem Aufstieg wertbasierter Vergütungsmodelle sowie den rasanten Fortschritten bei generativer KI, die klinische Terminologie nun mit nahezu menschlicher Präzision verarbeitet. Gesundheitssysteme betrachten ambiente Intelligenz als strategischen Hebel zur Automatisierung von Dokumentation, Triage und Überwachung, wodurch die Kosten pro Behandlungsfall gesenkt und die Patientensicherheit verbessert werden. Konvergierende Erstattungswege – insbesondere die Medicare-Codes für das Krankenhaus zu Hause und die Fernversorgung – schaffen klare Signale zur Kapitalrendite, die die Einführung im Unternehmensbereich beschleunigen. Die Wettbewerbsintensität nimmt zu, da Technologiegiganten gesundheitsspezifische Funktionen in ihre bestehenden Sprach-Ökosysteme integrieren, während spezialisierte Anbieter sich durch HIPAA-konforme Datenpipelines und EHR-Integration differenzieren. Insgesamt weisen diese Kräfte auf ein anhaltendes zweistelliges Wachstum hin, auch wenn sich die makroökonomischen Bedingungen bei den Anbieterbudgets verschärfen.
Wichtigste Erkenntnisse des Berichts
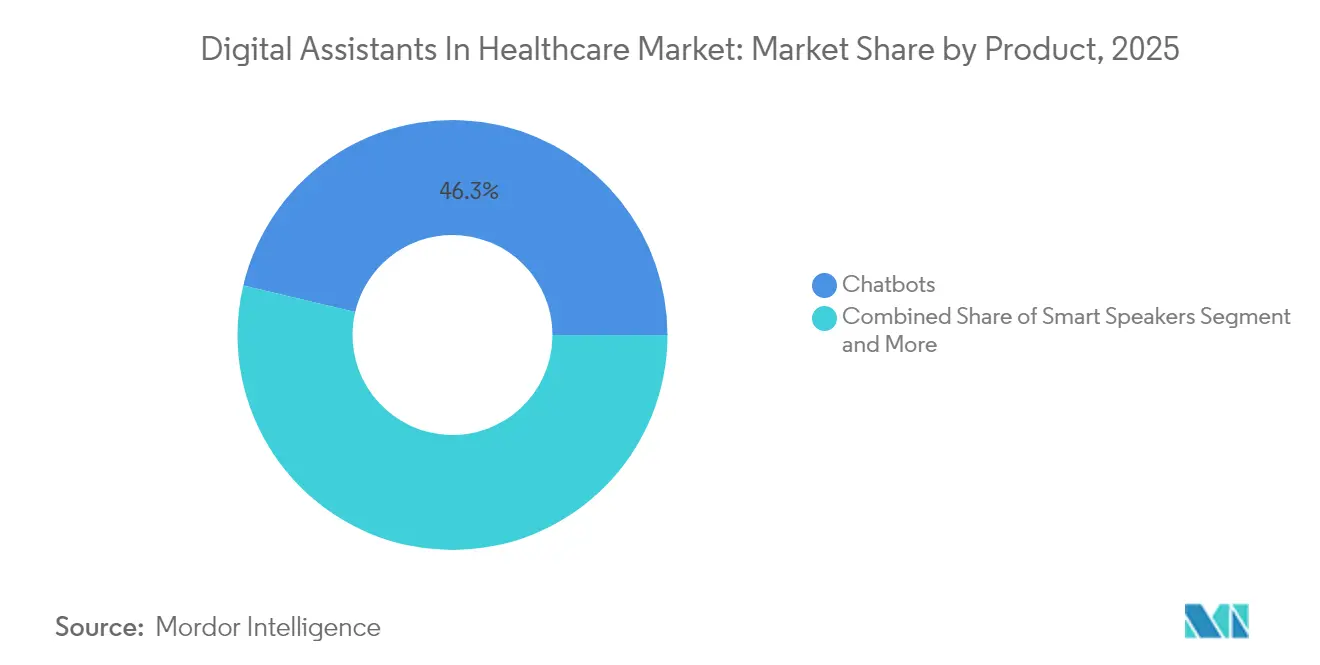
- Nach Produkt führten Chatbots im Jahr 2025 mit einem Umsatzanteil von 46,30 %; ambiente KI-Sensoren sollen bis 2031 mit einer CAGR von 43,9 % expandieren.
- Nach Benutzeroberfläche hielt die automatische Spracherkennung im Jahr 2025 einen Marktanteil von 50,90 % am Markt für digitale Assistenten im Gesundheitswesen, während multimodale Systeme mit der schnellsten CAGR von 46,2 % bis 2031 wachsen.
- Nach Anwendung entfielen auf Symptomprüfung und Triage im Jahr 2025 35,40 % der Marktgröße für digitale Assistenten im Gesundheitswesen, und die Automatisierung administrativer Arbeitsabläufe schreitet mit einer CAGR von 40,3 % voran.
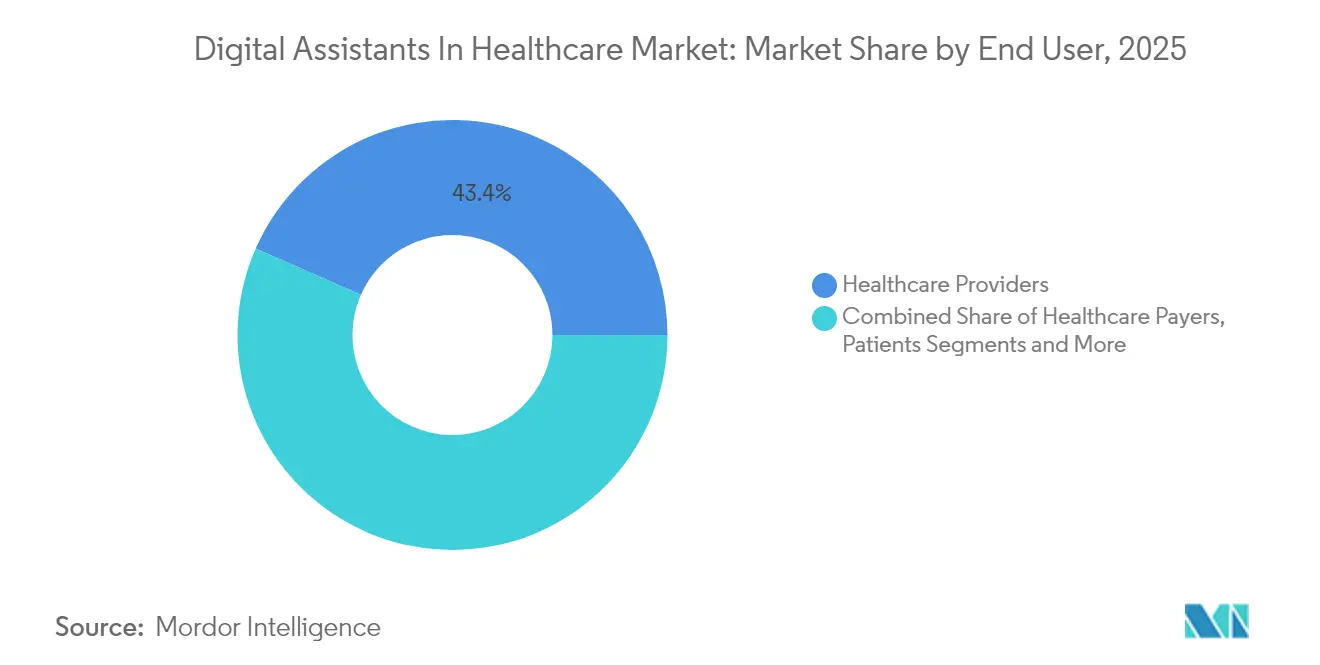
- Nach Endnutzer erfassten Gesundheitsdienstleister 43,40 % des Umsatzes im Jahr 2025; Pharmaunternehmen und Medizintechnikunternehmen verzeichnen mit 38,1 % die höchste CAGR bis 2031.
- Nach Geografie beherrschte Nordamerika 37,60 % des Umsatzes im Jahr 2025, während für den asiatisch-pazifischen Raum eine CAGR von 35,8 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberwirkungsanalyse*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachsende Smartphone-Verbreitung und Vertrautheit mit Sprach-KI | 6.2% | Global, mit stärkerer Akzeptanz in aufstrebenden APAC-Märkten | Mittelfristig (2–4 Jahre) |
| Steigender chronischer Krankheitsdruck und Nachfrage nach Fernversorgung | 8.1% | Global, konzentriert in alternden Bevölkerungen Nordamerikas, Europas und Japans | Langfristig (≥ 4 Jahre) |
| Anreize für wertbasierte Versorgung bei der digitalen Triage | 5.8% | Nordamerika und EU, mit Pilotprogrammen in Australien | Mittelfristig (2–4 Jahre) |
| Upgrades der generativen KI verbessern die Konversationsgenauigkeit | 7.3% | Global, angeführt von US-Technologiezentren mit Spillover-Effekten auf entwickelte Märkte | Kurzfristig (≤ 2 Jahre) |
| Personalmangel bei Gesundheitsdienstleistern beschleunigt den Einsatz virtueller Assistenten | 9.2% | Global, am akutesten in ländlichen Gebieten entwickelter Länder | Langfristig (≥ 4 Jahre) |
| Krankenhaus-zu-Hause-Erstattung fördert ambiente KI-Pflege | 4.7% | Nordamerika, mit Ausweitung auf ausgewählte EU-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Smartphone-Verbreitung und Vertrautheit mit Sprach-KI
Die breite Verbrauchernutzung von Sprachschnittstellen begünstigt eine reibungslosere klinische Einführung. Die globale Smartphone-Verbreitung übersteigt 85 % in entwickelten Märkten, und die Nutzer von Sprachassistenten übertrafen 2024 die Zahl von 4,2 Milliarden, womit Gewohnheiten etabliert wurden, die Gesundheits-Apps nun für das Onboarding und die Therapietreue nutzen.[1] Die Vertrautheit reduziert den Schulungsaufwand für das Personal und beschleunigt die Inbetriebnahme, sodass Anbieter Ressourcen für die hochakute Versorgung umleiten können. Da Patienten zunehmend erwarten, dass Gesundheitsbegegnungen den Erfahrungen mit Verbrauchertechnologie entsprechen, priorisieren Organisationen natürliche Sprachoberflächen gegenüber veralteten Portalen. Diese Verschiebung erklärt, warum die Einführungen im Markt für digitale Assistenten im Gesundheitswesen häufig auf mobilen und intelligenten Lautsprecherkanälen basieren, die mehrsprachige Bevölkerungsgruppen bedienen können.
Steigender chronischer Krankheitsdruck und Nachfrage nach Fernversorgung
Chronische Erkrankungen betreffen 6 von 10 US-amerikanischen Erwachsenen und treiben Aufzahlungen für vermeidbare Krankenhausaufenthalte voran.[2] KI-Assistenten liefern automatisierte Check-ins, Medikamentenerinnerungen und Vitalwerte-Eskalationen, die gemeinsam Wiederaufnahmen und Notaufnahmebesuche reduzieren. Wertbasierte Vertragsstrukturen verstärken den finanziellen Vorteil: Reduzierte Akutereignisse führen direkt zu geteilten Einsparungen und Qualitätsboni. Fernüberwachungsprogramme, die durch konversationelle KI unterstützt werden, haben zweistellige Verbesserungen bei der Therapietreue und früheren Interventionsfenstern dokumentiert. Infolgedessen betrachten Anbieter digitale Assistenten nicht als optionale Zusatzlösungen, sondern als zentrale Infrastruktur für das Populationsgesundheitsmanagement, was den Markt für digitale Assistenten im Gesundheitswesen weiter in die Mainstream-Budgets treibt.
Anreize für wertbasierte Versorgung bei der digitalen Triage
Die Qualitätszahlungsreformen von Medicare belohnen Krankenhäuser, die nicht dringende Fälle von Notaufnahmen fernhalten.[3] KI-gestützte Triage-Tools leiten Patienten zu Telemedizin, dringender Versorgung oder Selbstversorgung, wodurch die Überlastung der Notaufnahme um bis zu 30 % reduziert wird. Diese unmittelbare Kostenvermeidung gleicht Abonnementgebühren in weniger als 12 Monaten für viele Systeme vollständig aus, was einen klaren Business Case schafft. Pilotprogramme in Australien und mehreren EU-Staaten spiegeln die US-amerikanischen Einsparungen wider und signalisieren globale Skalierbarkeit. Da Kostenträger Risikoteilungsverträge auf unabhängige Ärztegruppen ausweiten, weitet sich die Nachfrage über integrierte Gesundheitsnetzwerke hinaus aus und vergrößert das gesamte adressierbare Marktpotenzial für den Markt für digitale Assistenten im Gesundheitswesen.
Upgrades der generativen KI verbessern die Konversationsgenauigkeit
Domänenoptimierte große Sprachmodelle, die in den Jahren 2024–2025 eingeführt wurden, erreichen jetzt nahezu Expertenverständnis der SNOMED- und ICD-10-Vokabulare und reduzieren die Transkriptionsfehlerrate erheblich. Schnellere Inferenz auf GPUs senkt die Latenz unter 250 Millisekunden und unterstützt Echtzeit-Schreiber und Abfragen am Patientenbett. Kliniker berichten von höherem Vertrauen, wenn KI Kontext wie Medikamentenallergien und soziale Determinanten erkennen kann, was Sicherheitsbedenken mindert. Anbieter, die Sicherheitsmechanismen bündeln – automatische Verweise auf Arzneimitteldatenbanken und Prüfprotokolle – erhalten beschleunigte Sicherheitsgenehmigungen. Diese Durchbrüche erweitern adressierbare Anwendungsfälle von Patienten-FAQs bis hin zur Generierung von Bestellsätzen und treiben die Umsatzmixdiversifikation des Markts für digitale Assistenten im Gesundheitswesen erheblich voran.
Analyse der Hemmfaktoren*
| HEMMFAKTOREN | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fragmentierte EHR-Daten begrenzen die Interoperabilität | -4.8% | Global; USA am stärksten betroffen | Langfristig (≥ 4 Jahre) |
| Regulatorische Unsicherheit bei klinischen KI-Entscheidungen | -3.2% | Global; nationale Unterschiede | Mittelfristig (2–4 Jahre) |
| Hohe Trainingskosten für domänenspezifische Sprachmodelle | -2.9% | Global; betrifft kleine Anbieter | Kurzfristig (≤ 2 Jahre) |
| Akzent- und Sprachverzerrungen bei Sprach-Benutzeroberflächen | -1.7% | Sprachlich diverse Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte EHR-Daten begrenzen die Interoperabilität
Isolierte Datensätze zwingen Krankenhäuser dazu, benutzerdefinierte Konnektoren zu erstellen, bevor ein Assistent Allergien, Medikamente oder Entlassungsnotizen abrufen kann. Integrationsprojekte erhöhen die Budgets und verzögern den ROI, was kleinere Praxen von der Einführung abhält. Obwohl der Trusted Exchange Framework (Rahmen für vertrauenswürdigen Datenaustausch) Fortschritte macht, hemmen konkurrierende EHR-Schemata nach wie vor nahtlose Lese-/Schreibabläufe. Der Mangel an einheitlichen Daten schränkt die Algorithmusgenauigkeit weiter ein, da Assistenten keinen vollständigen Patientenkontext bereitstellen können. Bis die FHIR-Akzeptanz universell wird, wird die Fragmentierung die ansonsten steile Trajektorie des Markts für digitale Assistenten im Gesundheitswesen dämpfen.
Regulatorische Unsicherheit bei klinischen KI-Entscheidungen
Die sich weiterentwickelnden Leitlinien der FDA für Software als Medizinprodukt lassen Grauzonen rund um adaptive Algorithmen bestehen. Anbieter machen sich Sorgen über die Haftungsexposition bei Kunstfehlern, wenn KI-Ausgaben das klinische Urteil ohne klare Haftungsregeln verzerren. Anbieter müssen strenge Validierungsstudien finanzieren, was die Einstiegskosten erhöht und unterkapitalisierte Start-ups aussiebt. Unterschiedliche nationale Standpunkte – vom Risikoklassifizierungsansatz des EU-KI-Gesetzes bis zum Sandbox-Ansatz Japans – erschweren multiregionale Einführungen. Bis harmonisierte Rahmenbedingungen entstehen, beschränken viele Käufer Assistenten auf Dokumentation und Logistik statt auf hochriskante Diagnoseunterstützung, was die kurzfristige Expansion des Markts für digitale Assistenten im Gesundheitswesen leicht dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Ambiente KI-Sensoren definieren proaktive Versorgung neuChatbots behielten 2025 einen Umsatzanteil von 46,30 %, was die Nützlichkeit früher Anwender für die Symptomtriage und FAQs widerspiegelt. Ambiente Sensoren skalieren jedoch mit einer CAGR von 43,9 %, da Krankenhäuser an der Decke montierte LIDAR- und Mikrofonarrays installieren, um Stürze, Schmerzausdrücke und Code-Blue-Vorläufer zu erkennen. Nordamerikanische Krankenhaus-zu-Hause-Programme, die von CMS erstattet werden, bündeln nun ambiente Kits und steigern die Stückzahlen erheblich. Anbieter integrieren Sensoren mit EHR-Warnmeldungen, die Vitalwerte und Pflegenotizen automatisch ausfüllen und so knappe Personalstunden freisetzen. Da große Gesundheitssysteme ambiente Plattformen standardisieren, wird die Marktgröße für digitale Assistenten im Gesundheitswesen für Edge-Geräte bis 2031 4,6 Milliarden USD übersteigen. Unterdessen dringen intelligente Lautsprecher und Sprach-Apps weiterhin in ambulante und Wellness-Anwendungsfälle vor und stellen sicher, dass Chatbots eine unverzichtbare erste Anlaufstelle bleiben und keine veraltende Technologie darstellen.
Ambiente Lösungen der zweiten Generation verbinden Radar, Wärmebildgebung und direktionalen Schall und erfassen das Patientenverhalten ohne Wearables. Datenschutzfreundliche On-Device-Verarbeitung mindert das HIPAA-Risiko und beschleunigt die Reaktion bei erkannter Verschlechterung. Der daraus resultierende Datenschatz trainiert prädiktive Algorithmen, die Sepsis Stunden früher als Pflegerunden erkennen. Apothekenketten, die ambiente Kabinen für Blutdruckmessungen testen, weiten die Einführung über Krankenhäuser hinaus aus. Insgesamt sichern diese Entwicklungen ambiente Sensoren als den am schnellsten wachsenden Bereich innerhalb des Markts für digitale Assistenten im Gesundheitswesen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Benutzeroberfläche:
Multimodale Flexibilität wird zum MindeststandardDie automatische Spracherkennung beherrschte 2025 mit 50,90 % aufgrund des Bedarfs der Ärzte an freihändigem Dokumentieren. Doch Sprache-plus-Text-Systeme verzeichnen eine CAGR von 46,2 %, da Anbieter Chat-, E-Mail- und Sprach-Threads in einem einzigen Patientendatensatz vereinen. Die Integration mit mobilen sicheren Messaging-Apps ermöglicht es Pflegefachkräften, Sprachausschnitte mit eingebetteten Vitalwerten zu eskalieren und so Übergabereibungen zu minimieren. Gebärdensprach-Avatare und Echtzeit-Übersetzungsmodule befinden sich in Pilotprogrammen und adressieren Mandate zur Gesundheitsgerechtigkeit. Die Marktgröße für digitale Assistenten im Gesundheitswesen für multimodale Plattformen soll bis 2031 3,55 Milliarden USD übersteigen.
Kliniker wechseln zunehmend während der Interaktion die Modalitäten: Eine Sprachabfrage am Patientenbett wird nach der Visite zur Text-Nachverfolgung, alles erfasst vom selben großen Sprachmodell. Diese Flexibilität steigert die Zufriedenheit und beseitigt doppelte Eingaben. Anbieter, die offene APIs für Modalitäts-Plug-ins bereitstellen, erhalten schnellere Formularfreigaben, da Krankenhaus-CIOs neue Barrierefreiheitsfunktionen einbinden können, ohne Kernsystemumschreibungen vornehmen zu müssen. Da ambiente Mikrofone zunehmen, gleichen stille Warnmeldungen über Tablet-Overlays Lärmminderungsinitiativen aus und stärken die multimodale Dominanz.
Nach Anwendung:
Administrative Automatisierung erschließt unmittelbaren ROISymptomprüfung und Triage behielten 35,40 % der Ausgaben im Jahr 2025, angetrieben durch den Momentum des Verbraucher-Chats. Die Automatisierung administrativer Arbeitsabläufe expandiert jedoch mit einer CAGR von 40,3 %, da CFOs den jährlichen administrativen Overhead von 100 Milliarden USD im US-amerikanischen Gesundheitswesen beziffern. KI-Schreiber füllen nun 80 % der Gesprächsnotizen vorab aus und schlagen ICD-10-Codes vor, was die durchschnittliche Dokumentationszeit um 45 % verkürzt. Diese Produktivität führt zu zwei zusätzlichen Patiententerminen pro Arzt pro Tag, einem direkten Umsatzanstieg, der Lizenzen innerhalb von Wochen amortisiert.
Krankenhäuser setzen Assistenten auch für Vorabgenehmigungsformulare, die Bettzuordnung bei der Aufnahme und Entlassungsanweisungen ein, was die Verweildauer insgesamt verkürzt. Unterdessen senden Medikamenten-Adherenz-Bots personalisierte Nachfüll-Erinnerungen, was die Apothekenmargen und die Star-Bewertungen der Kostenträger verbessert. Da die Erstattungsparität für virtuelle Besuche bestehen bleibt, verlagern sich Triage-Chatbots in Richtung Self-Service-Vorabaufnahme und leiten Daten direkt an die elektronische Patientenakte weiter. Diese Synergien zementieren administrative Aufgaben als den wichtigsten Motor des Markts für digitale Assistenten im Gesundheitswesen.
Nach Endnutzer:
Pharma- und Medizintechnikunternehmen übertreffen das Wachstum der GesundheitsdienstleisterGesundheitsdienstleister erwirtschafteten 2025 noch immer 43,40 % des Umsatzes, da der systemische Arbeitsablaufschmerz klar in Krankenhäusern und Kliniken liegt. Doch Pharma- und Medizintechnikunternehmen wachsen mit 38,1 %, da sie konversationelle Agenten in Patientenunterstützungsprogramme und Portale für klinische Studien einbetten. Medikamentenspezifische Bots führen Patienten durch die Handhabung der Kühlkette, die Protokollierung von Nebenwirkungen und die digitale Einwilligung, was die Adhärenzraten erhöht und Studienabbrüche reduziert. Durch Assistenten generierte digitale Zwillinge leiten Wissenschaftler in der Forschung und Entwicklung durch Substanzbibliotheken und komprimieren die Zeitpläne für die Frühstadienentdeckung.
Kostenträger, obwohl heute kleiner, investieren in Mitglieder-Service-Chats, die Leistungen, Anbietersuche und den Status von Vorabgenehmigungen integrieren. Direkt-an-Verbraucher-Wellness-Apps bauen abonnementbasiertes Pflege-Coaching auf und erweitern den Markt für digitale Assistenten im Gesundheitswesen über erstattungsfähige Kanäle hinaus. Anbieter verpacken nun vertikalspezifische Module – Vorabgenehmigung für Kostenträger, Studienrekrutierung für Pharma – und ermöglichen so eine sektorübergreifende Expansion ohne benutzerdefinierte Code-Neuschreibungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus:
Edge-Computing schützt die DatensouveränitätDie Cloud bleibt dank elastischer Skalierung und schlüsselfertiger Updates der Mainstream, doch Edge- und On-Premise-Knoten gewinnen Marktanteile, wo Datenschutzgesetze sich verschärfen. Europäische Krankenhäuser in Frankreich und Deutschland verlagern Sprachtranskriptionsmodelle auf lokale GPU-Appliances, um die Grundsätze der Datenminimaltransferierung der DSGVO zu erfüllen. Latenzempfindliche Anwendungsfälle wie die Sturzerkennung profitieren ebenfalls, wenn die Verarbeitung am Patientenbett stattfindet und Cloud-Latenzen von 200 Millisekunden vermieden werden. Hybridarchitekturen dominieren nun Ausschreibungen: Erfassung und Inferenz laufen vor Ort, während das Modelltraining in regionalen Clouds stattfindet.
Die Kostenkurven verbessern sich, da Chiphersteller krankenhausgeeignete Edge-Beschleuniger auf den Markt bringen, die in Standard-Serverracks passen und weniger als 300 Watt verbrauchen. Software-Container orchestrieren Updates über Nacht, ohne sensible Daten aus der Firewall zu ziehen. Diese Fortschritte helfen Edge-Instanzen, von einzelnen Stationen auf Multi-Facility-Netzwerke zu skalieren und den Markt für digitale Assistenten im Gesundheitswesen zu unterstützen, wo Datenschutz und Verfügbarkeit über die bloße Cloud-Bequemlichkeit hinausgehen.
Geografische Analyse
Markt für digitale Assistenten im Gesundheitswesen in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 37,60 %, begünstigt durch die explizite Medicare-Erstattung für Fernüberwachungscodes, die KI-generierte Vitalwertezusammenfassungen direkt in Abrechnungsdateien einbetten. US-amerikanische Gesundheitssysteme, die durch einen prognostizierten Pflegekräftemangel von 200.000 Stellen bis 2030 unter Druck stehen, führen die Umgebungsdokumentation in stationären Einheiten ein, während Kanada provinzweite Triage-Chatbots zur Verwaltung von Warteschlangen in der Universalversorgung erprobt. Das Digitalisierungsprogramm des mexikanischen IMSS eröffnet neue Ausschreibungen für spanischsprachige KI-Navigatoren und deutet auf ein breiteres regionales Wachstum hin.
Markt für digitale Assistenten im Gesundheitswesen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 35,8 % das stärkste Wachstum, angetrieben durch Chinas nationalen KI-im-Gesundheitswesen-Aktionsplan 2025, der Krankenhausinstallationen von Sprachassistenten am Krankenbett subventioniert. Indiens IT-Dienstleistungssektor entwickelt kostengünstige mehrsprachige Modelle für inländische staatliche Krankenhäuser und exportiert diese nach Südostasien, wobei Kosten und sprachliche Nuancen in der Landessprache ausbalanciert werden. Japan begegnet einer alternden Bevölkerung, indem Pflegeheime mit Edge-basierten Sturzerkennung-Sensoren ausgestattet werden, während Südkoreas 5G-Infrastruktur eine krankenhausweite Echtzeit-Sprachdokumentation ermöglicht, die in die Analytik der nationalen Krankenversicherung einfließt.
Markt für digitale Assistenten im Gesundheitswesen in EMEA
Europa nimmt eine vorsichtige, aber stetige Haltung ein. Die deutsche Gematik-eHealth-Behörde schreibt FHIR-Interoperabilität vor und verschafft konformen Anbietern einen frühen Wettbewerbsvorteil. Der britische NHS investiert in Pilotprojekte für Umgebungsschreiber im Rahmen seines Frontline-Digitalisierungsprogramms und misst die Reduzierung von Burnout bei Klinikern als zentralen ROI-Indikator. Frankreich und Italien setzen auf mehrsprachige, auf Verzerrungen geprüfte Modelle zur Versorgung von Einwandererbevölkerungen unter strenger DSGVO-Aufsicht. Nordische Systeme, die bereits papierlos arbeiten, experimentieren mit KI-gesteuerter Triage im Bereich psychische Gesundheit, die in Primärversorgungsportale integriert ist. Aufstrebende Märkte im Nahen Osten und in Afrika setzen digitale Assistenten für die Weiterleitung von Telekonsultationen ein, insbesondere in den Kliniken von Saudi-Arabiens Vision 2030 und den Smart-Hospital-Projekten der VAE, was neue Wachstumskorridore für den Markt für digitale Assistenten im Gesundheitswesen signalisiert.
Regulatorisches Umfeld
Die Regulierung digitaler Gesundheitsassistenten konvergiert um zwei zentrale Fragen: ob die Software als Software as a Medical Device (SaMD)/klinische Entscheidungsunterstützung fungiert oder als risikoärmere administrative bzw. Wellness-Funktionalität, und wie Patientendaten im Rahmen der Datenschutzvorschriften gehandhabt werden. In den Vereinigten Staaten verankert das FDA Digital Health Center of Excellence die SaMD-Aufsicht weiterhin über die Zulassungswege 510(k), De Novo und PMA. Aktualisierungen der FDA-Position zu klinischer Entscheidungsunterstützung und risikoarmen allgemeinen Wellness-Konzepten im Januar 2026 bekräftigten einen risikobasierten Ansatz, der die Zulassungslast vor Markteinführung für bestimmte nicht zeitkritische Anwendungsfälle senken kann. Gleichzeitig nimmt die Aktivität auf Bundesstaatsebene zu: Die Anforderungen des Texas Responsible AI Governance Act treten im Januar 2026 in Kraft und verlangen eine deutliche Offenlegung, wenn KI bei Diagnose oder Behandlung eingesetzt wird, was zusätzliche operative Compliance-Schritte für Anbieter mit sich bringt, die Assistenten am Point of Care einsetzen.
In Europa sehen sich Entwickler häufig zusätzlichen Verpflichtungen gegenüber: Konformitätsbewertung nach MDR (Verordnung (EU) 2017/745) für Gerätesoftware, zusätzlich Pflichten aus dem AI Act für Hochrisikosysteme, sowie DSGVO-Vorgaben, die den Bereitstellungsmodus beeinflussen, einschließlich On-Premise- und Edge-Verarbeitung für sensible Workflows. Leitlinien der Europäischen Kommission wie MDCG 2019-11 prägen weiterhin, wie Software im Rahmen der MDR qualifiziert und klassifiziert wird, und bestimmen, welche Assistentenfunktionen die Grenze von der Workflow-Automatisierung zum regulierten Medizinprodukt überschreiten. Eine EU-Digital-Omnibus-Maßnahme vom Juni 2026 zur Verschiebung bestimmter Fristen für Hochrisikoanwendungen des EU AI Act unterstreicht zusätzlich, dass die Compliance-Zeitpläne fließend bleiben, während die Entwicklungsrichtung eine stärkere technische Dokumentation, ein verbessertes Risikomanagement und strengere Transparenzkontrollen für klinisch eingesetzte KI begünstigt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für digitale Assistenten im Gesundheitswesen beginnt mit Daten und Workflow-Kontext, einschließlich Sprach- oder Audioströmen, vom Patienten eingegebenem Text, Gerätesignalen und den klinischen sowie administrativen Aufzeichnungen, die in EHR- und Revenue-Cycle-Systemen gespeichert sind. Vorgelagerte Enabling-Schichten umfassen Cloud- und KI-Infrastruktur (AWS, Microsoft, Google Cloud) sowie Modell-Toolchains, die zum Aufbau domänenspezifisch abgestimmter Assistenten verwendet werden. Die Orchestrierungs- und Integrationsebene wird zunehmend entscheidend und umfasst EHR- und Health-IT-Plattformen wie Epic, Oracle Health (Cerner) und athenahealth sowie Konnektoren, die FHIR und andere Schnittstellen nutzen, damit Assistenten Kontext abrufen, Notizen zurückschreiben und Aufgaben auslösen können.
Darüber liegen Assistentenprodukt-Ebenen wie Chatbots, sprachfähige mobile Apps und ambiente oder virtuelle Pflegeassistenten, die über die IT der Leistungserbringer, Mitgliederservice-Kanäle der Versicherer, Apotheken- und Retail-Health-Plattformen sowie direkte Verbraucherzugänge bereitgestellt werden. Die nachgelagerte Bereitstellung wird durch Beschaffungs- und Implementierungspartner, Sicherheits- und Compliance-Prüfungen sowie laufendes Modellmonitoring geprägt, wobei Interoperabilität den beständigsten Engpass darstellt. Fragmentierte EHR-Schemata und Punkt-zu-Punkt-Schnittstellen verlangsamen die unternehmensweite Skalierung und drängen Anbieter zu Partnerschaften, die Integrationspunkte kontrollieren. Jüngste Entwicklungen zeigen diese Verschiebung hin zu agentischen, workflow-eingebetteten Plattformen, darunter die Einführung von Amazon Connect Health durch AWS (März 2026) für HIPAA-fähige administrative Automatisierung und die Erweiterung des Zugangs zu Amazons Health-AI-Assistenten über Amazon.com und die Amazon-App (März 2026), während große Gesundheitsorganisationen zunehmend Build-and-Partner-Strategien kombinieren, um Terminplanung, Navigation und Versicherungsinteraktionen über alle Versorgungskontaktpunkte hinweg zu standardisieren.
Wettbewerbslandschaft
Die Marktstruktur ist moderat fragmentiert: Kein einzelner Anbieter hält mehr als ein Fünftel des globalen Umsatzes, doch die Top fünf halten zusammen knapp 55 %. Microsofts Abschluss der Nuance-Integration im Jahr 2024 positioniert seinen Dragon-gestützten DAX Copilot als die Referenzlösung für ambiente Dokumentation, die nun in Epic- und Cerner-Konnektoren eingebettet ist. Amazon nutzt Alexa Healths neues HIPAA-sicheres Skill-Kit, um in die ältere Pflege vorzudringen, während Google seine MedLM-Suite mit UpToDate-Zitaten für das Vertrauen der Kliniker ausstattet.
Spezialisierte Anbieter differenzieren sich durch Nischenexpertise. Abridge automatisiert Kardiologie-Besuchstranskripte mit einer auf Herzgeräusche und Ejektionsfraktionen abgestimmten Genauigkeit und gewinnt den ambulanten Rollout der Cleveland Clinic. Suki AI zielt mit einem erschwinglichen Abonnementpaket, das Sprachdiktat und CPT-Codierung kombiniert, auf kleine Praxen. Unterdessen kooperiert AvaSure mit Oracle und NVIDIA, um Wagen für virtuelle Pflegefachkräfte mit Computer-Vision-Analytik am Patientenbett zu erweitern und dabei GPU-Edge-Boxen für Sturzmeldungen unter einer Sekunde zu kombinieren.
Kapitalmärkte signalisieren Konsolidierung: Commure und Athelas übernahmen Augmedix für 340 Millionen USD und schufen einen kombinierten Fußabdruck von 20.000 Einrichtungen. Risikokapital bevorzugt nun Scale-ups, die mehrjährige Verträge mit integrierten Gesundheitsnetzwerken sichern, gegenüber experimentellen Einzellösungen. Anbieter mit robusten Compliance-Teams gewinnen Preissetzungsmacht, da die Überwachung von Algorithmusänderungen durch die FDA bevorsteht. Angesichts dieser Dynamik wird der Markt für digitale Assistenten im Gesundheitswesen wahrscheinlich zu einem Oligopol von Plattformanbietern tendieren, ergänzt durch eine lebendige Schicht klinischer Domänen-Mikroanbieter.
Marktführer der Branche für digitale Assistenten im Gesundheitswesen
-
Amazon.com Inc.
-
Microsoft Corporation
-
Google LLC
-
Apple Inc.
-
Babylon Healthcare Services Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Digitale Assistenten im Gesundheitswesen Unternehmen in diesem Bericht
- Amazon.com, Inc.
- Microsoft Corporation
- Google LLC
- Apple Inc.
- Nuance Communications, Inc.
- Verint Systems Inc.
- International Business Machines Corporation
- Ada Health GmbH
- Babylon Healthcare Services Limited
- Sensely, Inc.
- HealthTap, Inc.
- Infermedica Sp. z o.o.
- eGain Corporation
- MedRespond, LLC
- True Image Interactive, Inc.
- floatbot.ai, Inc.
- Kore.ai, Inc.
- Hyro, Inc.
- GYANT, Inc.
- Orbita, Inc.
- Lifelink Systems, Inc.
- doc.ai, Inc.
- Mayo Clinic (Digital Assistant Initiatives)
Lesen Sie die Analyse der digitale Assistenten im Gesundheitswesen-Unternehmen
Marktchancen und Zukunftsaussichten
Kurzfristige Weißräume konzentrieren sich auf Workflows mit niedrigem bis mittlerem Risiko, in denen Assistenten messbare Zeitersparnisse liefern können, ohne die Verantwortung für die endgültige klinische Beurteilung zu übernehmen. Administrative Workflow-Automatisierung, Symptomprüfung und Triage sowie ambiente Dokumentation passen hierzu, insbesondere dort, wo Assistenten eng in EHR-Workflows integriert sind und strukturierte Ergebnisse wie Notizen, Codes, Aufträge und Terminierungsaktionen erzeugen können. Nachfragesignale zeigen sich auch bei skalierten Beschaffungsaktivitäten: Im Juli 2026 schloss NHS Midlands die groß angelegte Beschaffung der ambienten Sprachtechnologie Heidi für 1.239 Hausarztpraxen und 15 Akut- und Community-Trusts ab, was auf eine Einführung der ambienten Sprachaufzeichnung über isolierte Pilotprojekte hinaus hinweist. Personalengpässe bei Leistungserbringern und Hospital-at-Home-Betriebe verstärken den Fokus auf freihändige Dokumentation, virtuelle Pflege, Überwachung und Patientenlenkung, was sich direkt auf die Produkt- und Anwendungssegmente des Berichts abbildet.
Ein zweiter Chancenbereich ist die Entstehung einer agentischen Orchestrierungsschicht, die mehrere spezialisierte Agenten über Patientenengagement, Abrechnung und Versorgungsnavigation hinweg koordiniert, anstatt einzweckige FAQ-Bots einzusetzen. Plattforminitiativen großer Technologie- und Versorgungsanbieter unterstützen diese Richtung, darunter die Ankündigung der Health100-Plattform von CVS Health mit Google Cloud (Juli 2026) zur Standardisierung von Terminplanung und Versicherungsinteraktionen sowie die Partnerschaft von Novant Health mit K Health (Juli 2026) zur Einbindung eines KI-Assistenten für virtuelle Grundversorgung und autonomes Screening vor Terminen. Da staatlich geführte Offenlegungs- und Sicherheitspflichten zunehmen, mit den ab Januar 2026 geltenden Texas-KI-Offenlegungsanforderungen, können Anbieter, die Governance, Nachvollziehbarkeit und Human-in-the-Loop-Kontrollen produktisieren, die Reibung bei Unternehmensfreigaben verringern, insbesondere bei multimodalen Bereitstellungen, die Sprache, Text und ambiente Erfassung umfassen.
Neueste Industrielle Entwicklungen in Markt für Digitale Assistenten im Gesundheitswesen
- Juli 2026: Novant Health ging eine Partnerschaft mit K Health ein, um den KI-Assistenten PatientGPT in seine Patientenplattform für virtuelle Grundversorgung und autonomes Screening vor Terminen einzubinden. Die Zusammenarbeit treibt die Automatisierung des klinischen Zugangspunkts voran, indem sie die konversationelle Aufnahme mit der Versorgungslenkung kombiniert. Sie erhöht zudem die Anforderungen an die EHR- und Workflow-Integration, da Gesundheitssysteme von Pilot-Chatbots zu produktionsreifen Assistenten übergehen.
- Juli 2026: CVS Health kündigte die Health100-Plattform mit Google Cloud an, um Terminplanung und Versicherungsinteraktionen über sein gesamtes Versorgungsnetzwerk hinweg zu standardisieren. Der Rollout unterstützt koordiniertes Patientenengagement und die unternehmensweite Workflow-Automatisierung über mehrere Gesundheitssysteme und Kliniken hinweg.
- März 2026: Amazon führte Amazon Connect Health ein, eine agentische KI-Lösung, die in die Amazon-Connect-Plattform integriert und als HIPAA-fähig für den Betrieb von Leistungserbringern positioniert ist. Das Angebot richtet sich an administrative Aufgaben wie Dokumentation, Terminplanung und damit verbundene Workflow-Automatisierung und untermauert den Marktwandel von eigenständigen Bots zu aufgabenausführenden Agenten, die in Unternehmenssysteme eingebettet sind.
Markt für Digitale Assistenten im Gesundheitswesen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt die Umsätze, die durch digitale Assistenten erzielt werden, die in Gesundheitseinrichtungen eingesetzt werden, um Patienten- und Personalinteraktionen per Sprache oder Text zu unterstützen, einschließlich klinischer und administrativer Anwendungsfälle.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine Verbraucherassistenten, die für nicht-medizinische Zwecke verwendet werden, sowie allgemeine IT-Dienste aus, die nicht mit dem Einsatz eines digitalen Assistenten im Gesundheitswesen verbunden sind.
Segmentierungsübersicht
- Nach Produkt
- Intelligente Lautsprecher
- Chatbots
- Sprachaktivierte mobile Apps
- Ambiente KI-Sensoren
- Nach Benutzeroberfläche
- Automatische Spracherkennung
- Textbasiert
- Text-zu-Sprache
- Multimodal (Sprache + Text)
- Nach Anwendung
- Patientenverfolgung und -überwachung
- Medizinische Referenz und Arzneimittelinformationen
- Symptomprüfung und Triage
- Medikamenten-Adhärenz und Dosierung
- Automatisierung administrativer Arbeitsabläufe
- Sonstiges
- Nach Endnutzer
- Gesundheitsdienstleister
- Krankenkassen
- Patienten
- Pharma- und Medizintechnikunternehmen
- Sonstiges
- Nach Bereitstellungsmodus
- Cloudbasiert
- Vor Ort / Edge
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research begann mit der Erfassung dessen, was ein digitaler Assistent im Gesundheitswesen typischerweise umfasst und wo tatsächlich Geld für Software, Geräte und Implementierung ausgegeben wird. Wir nutzten öffentliche Quellen wie die US-FDA-Datenbanken für den Kontext digitaler Gesundheit und Medizinprodukte, die US National Library of Medicine für Literatur zu klinischen Arbeitsabläufen, CMS für Signale zu Versorgungsmodellen sowie OECD- und Weltbank-Indikatoren für Gesundheitsausgaben und digitale Bereitschaft.
Wir haben auch öffentliche Materialien wie Unternehmensberichte, Ergebnismitteilungen, Produktdokumentation und seriöse Presseberichte ausgewertet, um Preisentwicklungen, Implementierungsmuster und das Tempo der Funktionserweiterung (beispielsweise Qualität der Spracherkennung und Tiefe der Workflow-Automatisierung) zu verstehen. Zur Überprüfung von Unternehmens-Footprints und Patentaktivitäten nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken; das Modell wurde nur dann angepasst, wenn das Signal aus mehreren Quellen übereinstimmte. Diese Desk-Quellen sind illustrativ und nicht erschöpfend, da für die Datenerhebung, Validierung und Klärung viele weitere Referenzen herangezogen wurden.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was Gesundheitskäufer als digitalen Assistenten betrachten, was als Software im Vergleich zu gebündelten Dienstleistungen erworben wird und wie sich die Nutzung nach Pilotprojekten ausweitet. Wir sprachen mit Nutzern auf Anbieterseite, Leitern der Gesundheits-IT, Lösungsintegratoren und Fachspezialisten in den wichtigsten Regionen, damit Annahmen zu Akzeptanz, Implementierungsmix und Preisgestaltung anhand von Beschaffungsmustern, die wir wiederholt hörten, einem Stresstest unterzogen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 14 % | APAC: 44 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 37 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 49 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung verwendete einen Top-down-Ansatz, bei dem Indikatoren zur Digitalisierung des Gesundheitswesens und zur Leistungserbringung in einen adressierbaren Adoptionspool umgewandelt wurden, der anschließend mithilfe von Implementierungs- und Preisannahmen in Umsatz überführt wurde. Der Nachfragepool wurde durch das Tempo der EHR- und Workflow-Digitalisierung, den Personaldruck bei Leistungserbringern, den Anteil der durch virtuelle Versorgung unterstützten Besuche, die Akzeptanz von Sprach- und Textschnittstellen in klinischen Arbeitsabläufen sowie typische Vertragslaufzeiten für Unternehmensimplementierungen geprägt.
Die Gesamtwerte wurden anschließend durch selektive Bottom-up-Näherungen bestätigt, hauptsächlich durch einen Stichproben-Durchschnittspreis multipliziert mit installierten Implementierungen, gefolgt von Kanalprüfungen, wie viel Umsatz im Gesundheitswesen im Vergleich zu angrenzenden Branchen liegt. Wo die Bottom-up-Transparenz uneinheitlich war, wurden Lücken durch die Anwendung konservativer Adoptionsbandbreiten nach Region und durch Anpassung der Preisgestaltung an die am häufigsten genannte Kaufeinheit (pro Nutzer, pro Standort oder pro Interaktion) aus den Interviews geschlossen. Die Prognosen stützten sich auf Szenarioanalysen, die durch Expertenbeiträge zu Regulierung, Datenschutzbereitschaft und der erwarteten Geschwindigkeit von Automatisierungsanwendungsfällen wie Dokumentationsunterstützung und Patientenweiterleitung unterstützt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch wiederholte Querprüfungen zwischen dem Modelloutput und unabhängigen Signalen wie der Entwicklung der IT-Ausgaben im Gesundheitswesen, der Durchdringung digitaler Arbeitsabläufe und dem beobachteten Implementierungsmomentum in Versorgernetzwerken. Jede starke Abweichung auf regionaler oder Anwendungsebene löste eine erneute Überprüfung der Annahmen aus; wenn die Diskrepanz nicht auf Timing- oder Datenwährungseffekte zurückgeführt werden konnte, wurden die Interviewpartner erneut kontaktiert, um sie zu klären.
Vor der Freigabe werden die Zahlen schrittweise von Analysten überprüft, die den ersten Entwurf nicht erstellt haben, was dabei hilft, Umfangsverluste und arithmetische Abweichungen zu erkennen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Digitale Assistenten im Gesundheitswesen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für diesen Markt weichen häufig voneinander ab, weil der Begriff digitaler Assistent in Gesundheits- und Verbraucherkontexten unterschiedlich interpretiert wird und weil einige Studien Geräte, Software und umfassendere KI-Dienste in einem Gesamtwert zusammenfassen. Unterschiede treten auch auf, wenn eine Schätzung auf Unternehmensimplementierungen in Krankenhäusern basiert, während eine andere eine breitere Zählung patientenorientierter Tools in vielen Versorgungsumgebungen verwendet.
Wesentliche Treiber von Lücken sind in der Regel Umfangsgrenzen (beispielsweise ob intelligente Lautsprecher und Chatbot-Tools nur dann gezählt werden, wenn sie für Gesundheits-Workflows verwendet werden), das für die Währungsumrechnung verwendete Jahr und die Behandlung der Preisgestaltung bei steigender Nutzung. Annahmen darüber, wie schnell sich klinisch-qualifizierte Implementierungen ausweiten und ob rein administrative Implementierungen einbezogen werden, können das Ergebnis verschieben, selbst wenn die Wachstumsrate ähnlich aussieht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,31 Milliarden USD (2025) | |
| Branchenpublikation A | 4,30 Milliarden USD (2025) | Spiegelt häufig eine breitere Definition wider, die umfassendere KI-Assistenzumsätze und angrenzende digitale Gesundheitstools vermischen kann, und trennt möglicherweise nicht konsistent gesundheitsspezifische Implementierungen von allgemeinen Assistenten. |
| Medienzusammenfassung B | 1,40 Milliarden USD (2024) | Zitiert häufig ein früheres Basisjahr und betont möglicherweise nur KI-basierte Assistenzsoftware, was je nach Umfangsrahmung Hardware-gebundene Implementierungen und einige Ausgaben für die Unternehmensintegration auslassen kann. |
Die Tabelle zeigt eine große Bandbreite beim gleichen allgemeinen Thema, und das Modell von Mordor Intelligence beschränkt die Zählung auf Implementierungen digitaler Assistenten (Sprache oder Text) für den Einsatz im Gesundheitswesen und nicht auf umfassendere KI-Dienste, die außerhalb von Versorgungsabläufen liegen können. Wenn der Umfang an klare Kaufeinheiten und Akzeptanzsignale gebunden bleibt, ist die resultierende Marktgröße leichter reproduzierbar und in einem Kundengespräch erklärbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für digitale Assistenten im Gesundheitswesen?
Der Markt beläuft sich im Jahr 2026 auf 3,07 Milliarden USD und soll bis 2031 einen Wert von 12,7 Milliarden USD erreichen.
Welche Region hält heute den größten Umsatzanteil?
Nordamerika führt mit 37,60 % des globalen Umsatzes, unterstützt durch günstige Medicare-Erstattungsregelungen.
Welches Produktsegment wächst am schnellsten?
Ambiente KI-Sensoren expandieren mit einer CAGR von 43,9 %, da Krankenhäuser passive Überwachung für Sicherheit und Dokumentation einsetzen.
Wie schnell expandiert der asiatisch-pazifische Raum in diesem Bereich?
Der asiatisch-pazifische Raum verzeichnet eine starke CAGR von 35,8 % bis 2031, getrieben durch staatliche Digitalisierungsprogramme und alternde Bevölkerungsstrukturen.
Warum setzen Pharmaunternehmen digitale Assistenten in hohem Maße ein?
Sie nutzen konversationelle KI für die Rekrutierung für klinische Studien, die Patientenaufklärung und die Unterstützung bei der Therapietreue, was zu einer CAGR von 38,1 % innerhalb des Segments führt.
Was ist das größte Hindernis für eine breitere Einführung?
Die fragmentierte EHR-Dateninteroperabilität bleibt das größte Hindernis und mindert die potenzielle CAGR um schätzungsweise 4,8 %, bis sich Standards etabliert haben.