
Größe und Marktanteil des Marktes für klinische Gesundheits-IT
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
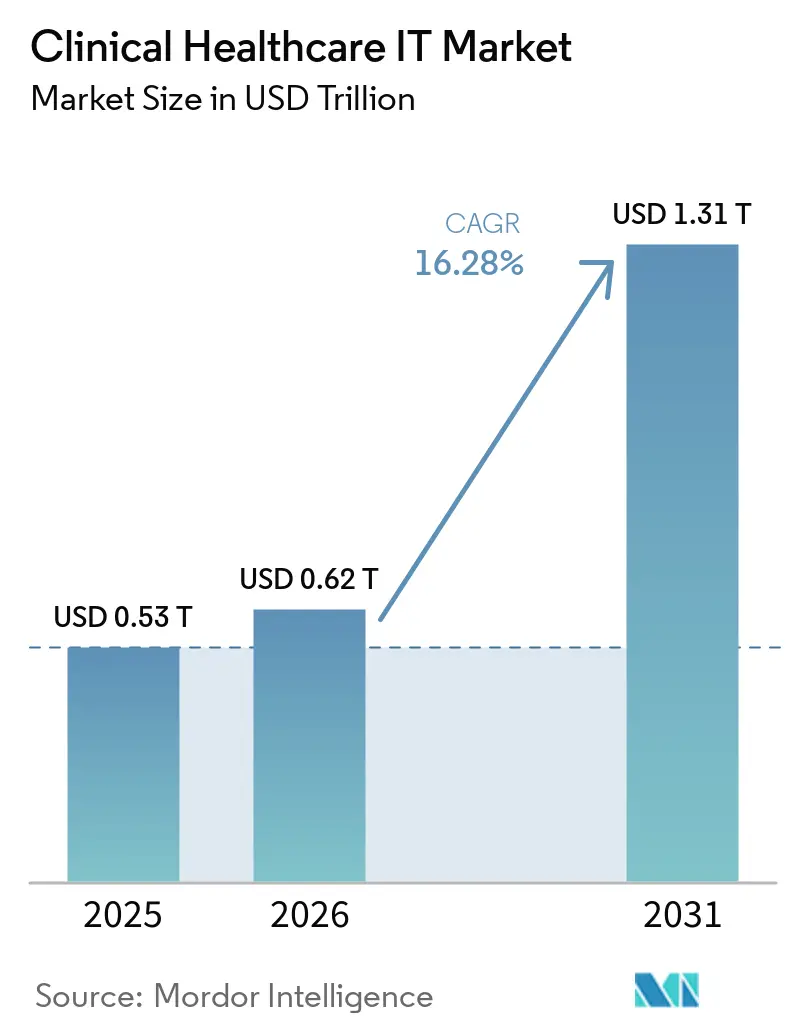
| Marktgröße (2026) | 0.62 Billionen US-Dollar |
| Marktgröße (2031) | 1.31 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.28 % |
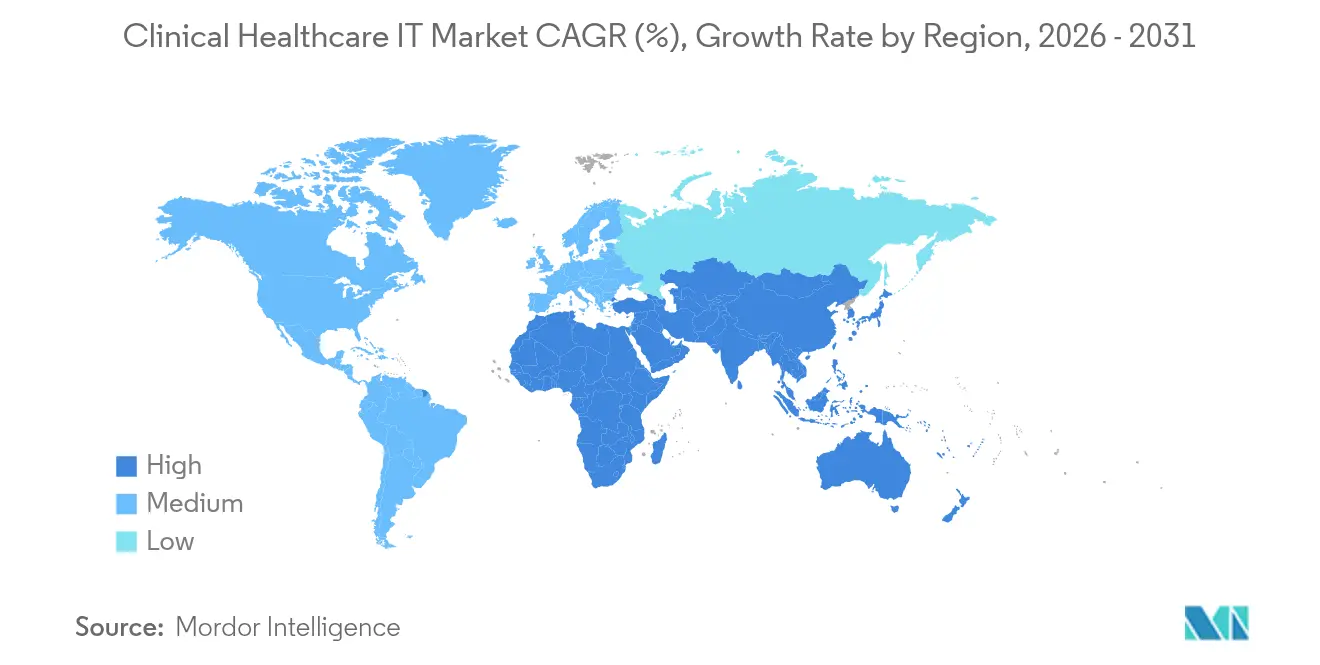
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
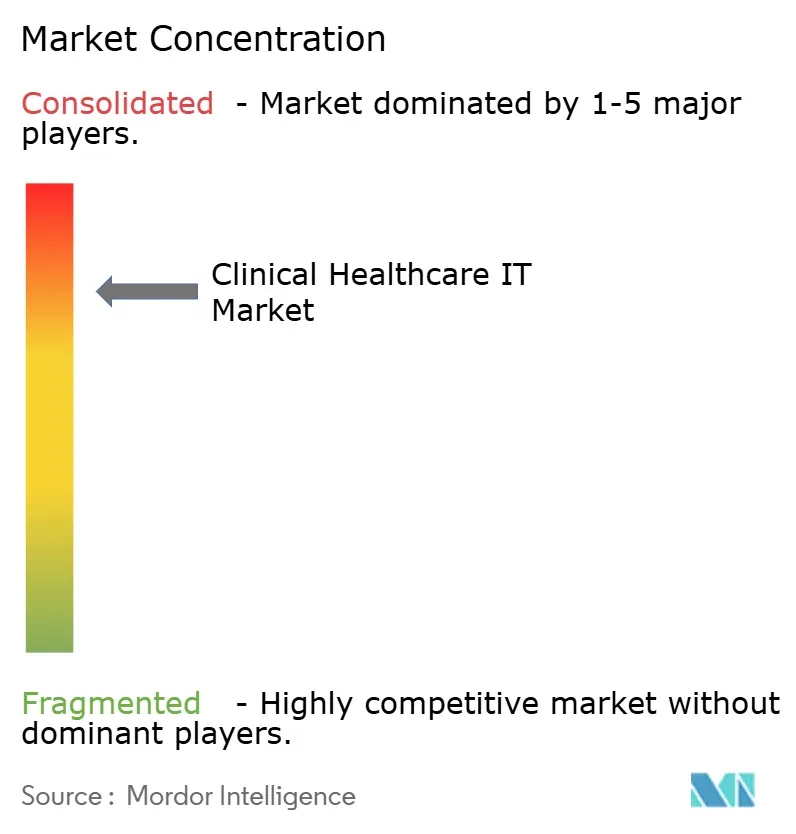
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für klinische Gesundheits-IT von Mordor Intelligence
Die Größe des Marktes für klinische Gesundheits-IT wird voraussichtlich von 0,530 Billionen USD im Jahr 2025 auf 0,62 Billionen USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 16,28 % über den Zeitraum 2026–2031 einen Wert von 1,31 Billionen USD erreichen. Die Nachfrage beschleunigt sich, da Krankenhäuser veraltete Systeme ersetzen, künstliche Intelligenz für die prädiktive Versorgung einsetzen und Arbeitslasten in Cloud-native Umgebungen verlagern. Anbieter, die nahtlose Interoperabilität, eine starke Cybersicherheitslage und skalierbare SaaS-Wirtschaftlichkeit nachweisen können, erhalten bevorzugte Berücksichtigung, insbesondere dort, wo regulatorische Vorgaben wie der 21st Century Cures Act und Japans FHIR-basiertes EMR-Programm die Compliance-Fristen verschärfen.[3] Die zunehmende Abhängigkeit von datenintensiver Analytik treibt Organisationen auch in Richtung leistungsstarker Infrastruktur, wobei 61,8 % der neuen Bereitstellungen bereits Cloud- oder Hybridlösungen sind. Die Wettbewerbsdynamik bleibt fließend; Epics wachsende Marktpräsenz, die Integrationsprobleme von Oracle Health und ein Anstieg von KI-Dokumentationstools für Nischenbereiche gestalten die Marktlandschaft der klinischen Gesundheits-IT gemeinsam neu.[1]
Wichtigste Erkenntnisse des Berichts
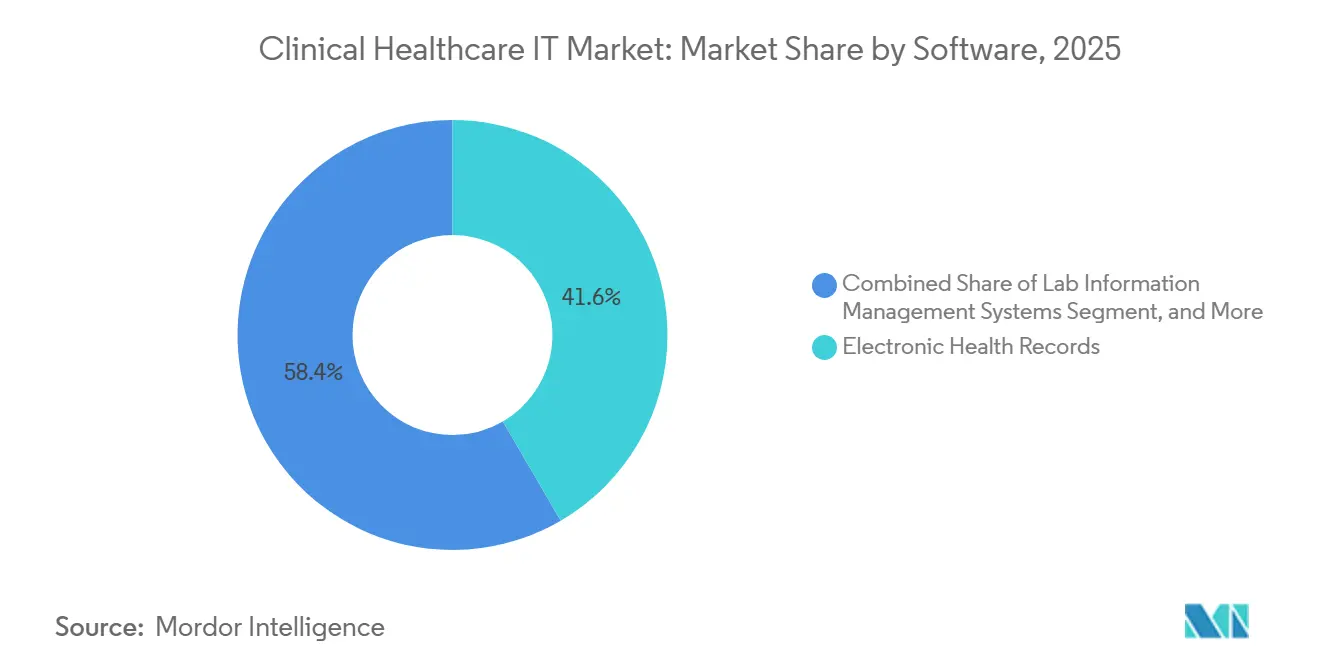
- Nach Softwarekategorie führten Elektronische Patientenakten mit einem Umsatzanteil von 41,60 % im Jahr 2025, während Telemedizin-Plattformen bis 2031 voraussichtlich mit einer CAGR von 18,57 % wachsen werden.
- Nach Endnutzer hielten private Krankenhäuser und Diagnosezentren im Jahr 2025 einen Anteil von 52,70 % am Markt für klinische Gesundheits-IT; öffentliche Behörden verzeichneten mit einer CAGR von 16,68 % bis 2031 das stärkste Wachstum.
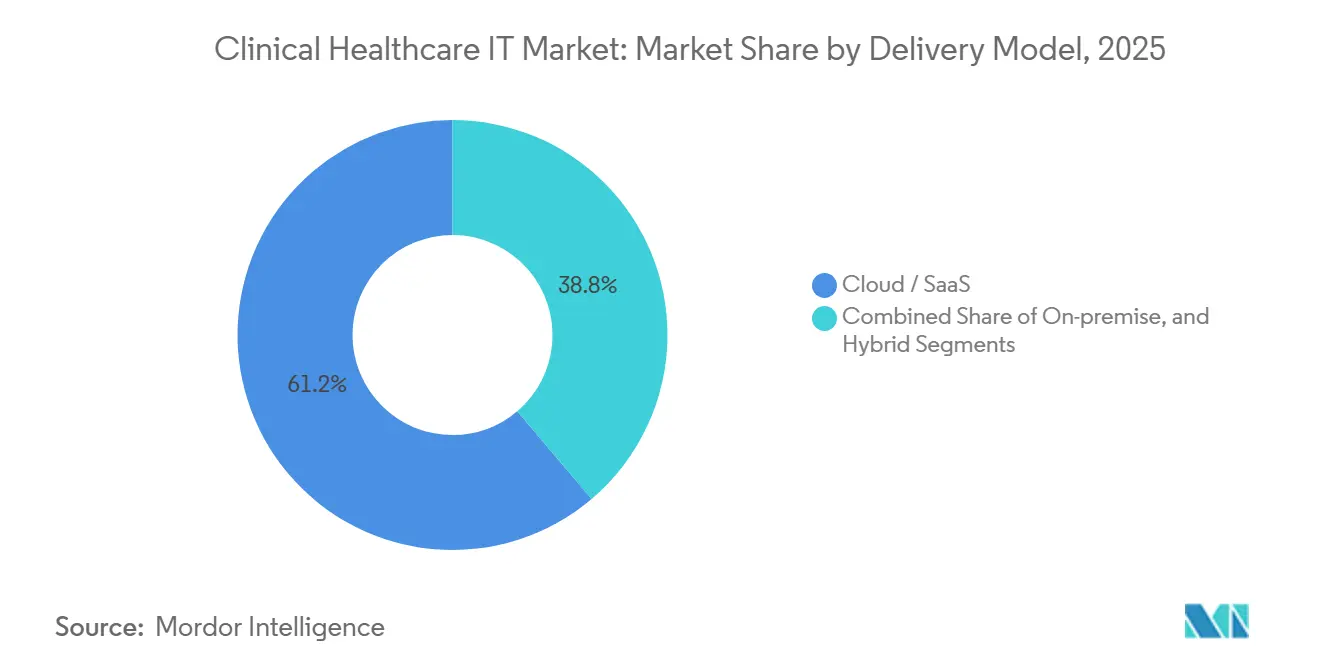
- Nach Bereitstellungsmodell entfielen auf Cloud und SaaS im Jahr 2025 ein Anteil von 61,20 % am Markt für klinische Gesundheits-IT, mit einer Expansion von 18,64 % CAGR über den Prognosezeitraum.
- Nach Anwendung entfiel auf das Revenue Cycle Management im Jahr 2025 ein Anteil von 29,10 % am Marktvolumen für klinische Gesundheits-IT, während Lösungen zur Patienteneinbindung mit einer CAGR von 20,41 % wuchsen.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 43,60 % am Markt für klinische Gesundheits-IT, doch die Region Asien-Pazifik ist mit einer CAGR von 17,31 % bis 2031 auf die stärkste Expansion ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Komplexität der Gesundheitsdaten und Übernahme von KI/ML | +4.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Beschleunigte Cloud-basierte Bereitstellung | +3.8% | Nordamerika, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Staatliche Mandate zur Interoperabilität elektronischer Patientenakten | +2.9% | USA, EU, Japan | Langfristig (≥ 4 Jahre) |
| FHIR-basierte offene APIs und Mikrodienste | +2.1% | Entwickelte Märkte weltweit | Mittelfristig (2–4 Jahre) |
| Katalysatoren für digitale Zahlungen und RCM-Automatisierung | +1.7% | Nordamerika, aufstrebendes Asien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Komplexität der Gesundheitsdaten und Übernahme von KI/ML
Wachsende Datenmengen überlasten Legacy-Plattformen und veranlassen 73 % der Krankenhäuser, Modelle des maschinellen Lernens für Aufgaben von Sepsisalarmen bis zum Bettmanagement einzusetzen. Fast die Hälfte der US-amerikanischen Einrichtungen nutzt bereits KI zur Automatisierung von Umsatzzyklusabläufen, während Umgebungs-Klinische-Schreiber nun in mehr als 60 Gesundheitssystemen eingesetzt werden und Dokumentationsaufwand sowie Burnout bei Klinikern reduzieren. Fallstudien am Auburn Community Hospital und bei Banner Health zeigen Reduzierungen von Abrechnungsfehlern um 50 % nach dem Einsatz von KI. Dennoch bestehen Übernahmelücken in benachteiligten Regionen, was Bedenken hinsichtlich der Chancengleichheit aufwirft, die nationale Roadmaps für digitale Gesundheit zu mindern versuchen. Da rechenintensive Modelle zunehmen, knüpft der Markt für klinische Gesundheits-IT die Beschaffung zunehmend an den Zugang zu GPUs und skalierbaren Data Lakes.
Beschleunigte Cloud-basierte Bereitstellung
Hybrid-Cloud-Architekturen helfen Organisationen, sensible Daten lokal zu halten und gleichzeitig die Elastizität der Public Cloud für Analysen zu nutzen. Die US-amerikanischen Ausgaben für die Datenspeicherung im Gesundheitswesen sind auf dem Weg, von 25,5 Milliarden USD im Jahr 2024 auf nahezu 70 Milliarden USD bis 2032 zu steigen. Die FHIR-API des Veterans Affairs Lighthouse veranschaulicht, wie Cloud-Hosting einen Echtzeit-Datenaustausch ermöglichen kann, ohne medizinische Aufzeichnungen zu duplizieren. Deutschlands Krankenhauszukunftsfonds in Höhe von 4,3 Milliarden EUR (4,97 Milliarden USD) zeigt vergleichbaren Schwung und hat die Bewertungen der digitalen Reife in drei Jahren um 27 % gesteigert.[2] Der Cloud-Anteil übersteigt bereits 61,8 % der klinischen Bereitstellungen, und eine CAGR von 19,2 % signalisiert eine entscheidende Infrastrukturwende, die das künftige Wachstum des Marktes für klinische Gesundheits-IT untermauert.
Staatliche Mandate zur Interoperabilität elektronischer Patientenakten
Regulierungsbehörden wandeln Interoperabilität von einem optionalen Merkmal in eine gesetzliche Verpflichtung um. Der ONC-Vorschlag zur Einbettung von USCDI v4, Japans landesweiter FHIR-Einführung bis 2026 und Deutschlands Digitalgesetz, das bis 2025 universelle elektronische Patientenakten anstrebt, verschärfen allesamt die Anforderungen an Anbieter. Compliance-Fristen motivieren Anbieter, Einkäufe auf Plattformen mit bewährten Datenaustausch-Toolkits zu standardisieren, was die Konsolidierung im Markt für klinische Gesundheits-IT verstärkt. Anbieter, die schlüsselfertige APIs und automatisierte Qualitätsmessberichte vorweisen können, verkürzen in der Regel Implementierungszyklen und verschaffen sich damit einen Vorteil bei Wettbewerbsangeboten.
FHIR-basierte offene APIs und Mikrodienste
Fast Healthcare Interoperability Resources unterstützt modulare Entwicklung und anbieterneutralen Datenaustausch. Projekte wie EBMonFHIR verknüpfen Forschungsnachweise mit Entscheidungen am Krankenbett, während patientenorientierte Apps wie Andaman7 portable persönliche Aufzeichnungen ermöglichen. Europäische Behörden referenzieren FHIR nun als Standard für grenzüberschreitende Datenflüsse, und US-Bundesregeln bestrafen die Blockierung von Informationen, wenn APIs fehlen. Gesundheitssysteme, die API-First-Strategien verfolgen, berichten von einer schnelleren Einbindung von Spezialanwendungen und positionieren sich für Innovationszyklen, die den Markt für klinische Gesundheits-IT prägen werden.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interoperabilitätslücken und fehlende Standards | −2.8% | Fragmentiert in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Marktkonsolidierung hin zu integrierten Plattformen | −1.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Steigende Prämien für Cyber-Versicherungen | −1.4% | Am höchsten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unsicherheit bei KI | −1.1% | Fokus auf USA, EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interoperabilitätslücken und fehlende Standards
Selbst dort, wo 80 % der Ärzte elektronische Patientenakten nutzen, behindern inkonsistente Datenmodelle, hohe Austauschgebühren und Datenschutzregeln den reibungslosen Informationsaustausch und mindern den erwarteten ROI der Digitalisierung. Deutschlands Produktivitätsparadoxon zeigt, dass Technologieinvestitionen nicht immer in Effizienzgewinne umgesetzt werden, wenn Daten nicht nahtlos zwischen Abteilungen fließen können.[4] Die Situation ist in ressourcenarmen Märkten, denen klar definierte Rahmenbedingungen fehlen, noch akuter und bremst grenzüberschreitende Telemedizin- und Medizintourismus-Ambitionen. Bis zur Harmonisierung der Standards verzichtet der Markt für klinische Gesundheits-IT auf einen Teil seiner potenziellen CAGR.
Marktkonsolidierung hin zu integrierten Plattformen
Epics Aufstieg auf einen Marktanteil von 42,3 %, verbunden mit dem Kundenverlust von Oracle Health, unterstreicht eine Verlagerung hin zu Einzelanbieter-Ökosystemen, die weniger zu verwaltende Schnittstellen versprechen. Während die Konsolidierung die Governance für große Systeme vereinfacht, schränkt sie die Auswahl ein und kann Anbieter in proprietäre Datenstrukturen einschließen. Startups, die Best-of-Breed-Module anbieten, sehen sich mit höheren Markteintrittsbarrieren konfrontiert, was möglicherweise die Innovation an den Rändern des Marktes für klinische Gesundheits-IT hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Software:
Dominanz elektronischer Patientenakten steht vor Disruption durch TelemedizinElektronische Patientenakten hielten im Jahr 2025 einen Anteil von 41,60 % und verankerten damit die klinischen Kernabläufe und erfüllten die Kriterien für die sinnvolle Nutzung. Die Marktgröße für klinische Gesundheits-IT bei Plattformen für elektronische Patientenakten wird voraussichtlich stetig wachsen, aber das Wachstumsmomentum an Telemedizin-Suiten abgeben, die mit einer CAGR von 18,57 % wachsen. Die Telemedizin-Fähigkeit gewann an Dauerhaftigkeit, als US-amerikanische Gesetzgebung die meisten geografischen Beschränkungen für Verhaltensdienstleistungen aufhob und Anbieter ermutigte, Videokonsultationsmodule nativ in elektronische Patientenakten-Dashboards zu integrieren.
Epics schnelle Kundengewinne unterstreichen die Skalenvorteile eng integrierter Plattformen, doch spezialisierte Bildarchivierungs- und Labor-Informationsmanagementsysteme bleiben für Radiologie und Pathologie unverzichtbar. Anbieter verfolgen eine Doppelstrategie: Standardisierung auf einem einzigen Aufzeichnungs-Backbone bei gleichzeitiger Schichtung von Nischenanwendungen für Bildgebung, elektronische Verschreibung oder Präzisionsmedizin. Dieses hybride Beschaffungsmuster hält Wettbewerbstüren für fokussierte Innovatoren offen und erhält die Vielfalt im Markt für klinische Gesundheits-IT.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Führung des Privatsektors inmitten öffentlicher BeschleunigungPrivate Krankenhäuser und Diagnosezentren erzielten 52,70 % des Umsatzes im Jahr 2025 und profitierten von stärkeren Kapitalreserven und schnelleren Entscheidungszyklen. Ihr Anteil am Marktvolumen für klinische Gesundheits-IT wird jedoch voraussichtlich langsamer wachsen, da öffentliche Behörden durch Förderprogramme wie das deutsche Krankenhauszukunftsgesetz mit einer CAGR von 16,68 % zulegen. Staatliche Einrichtungen priorisieren Interoperabilität und Dashboards für die Bevölkerungsgesundheit, die nationale politische Ziele unterstützen.
Bundesweit qualifizierte Gesundheitszentren in den USA erkunden beispielsweise KI-gestützte Kodierungswerkzeuge, um dem Personalmangel entgegenzuwirken, während Japans Subventionsprogramm für elektronische Patientenakten auf Klinikebene den gleichberechtigten Zugang zu digitalen Akten fördert. Die steigende Nachfrage des öffentlichen Sektors führt zu neuen Beschaffungskriterien rund um offene Standards und Datensouveränität, die die Lieferantenbewertungsmatrizen im gesamten Markt für klinische Gesundheits-IT neu gestalten.
Nach Bereitstellungsmodell:
Cloud-Migration transformiert die InfrastrukturCloud- und SaaS-Bereitstellungen machten im Jahr 2025 61,20 % der Neuinstallationen aus und expandieren mit einer CAGR von 18,64 %. Elastische Kapazität ermöglicht GPU-intensive Analysen ohne kostspielige On-Premise-Hardware, ein entscheidender Vorteil, da Entscheidungsunterstützungsmodelle an Komplexität zunehmen. Der Marktanteil für klinische Gesundheits-IT bei On-Premise-Modellen wird sich verringern, aber nicht verschwinden; bestimmte Spezialkrankenhäuser halten sensible Bildarchive lokal vor, um regionalen Datenschutzgesetzen zu entsprechen.
Hybridstrategien dominieren bei großen Systemen, die Private-Cloud-Kontrolle mit der Skalierbarkeit der Public Cloud kombinieren. Deutschlands nationale Patientenakte basiert auf Cloud-gehosteten Diensten, die es Versicherern dennoch ermöglichen, den Datenaufenthaltsort innerhalb der EU einzuschränken. Diese architektonische Flexibilität erschließt Mehrmieter-Kosteneffizienz und hält die Cloud in einer führenden Position im Markt für klinische Gesundheits-IT.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Führung des Umsatzzyklusmanagements weicht der Innovation bei der PatienteneinbindungDas Umsatzzyklusmanagement entfiel im Jahr 2025 auf 29,10 % der Ausgaben, angetrieben durch Erstattungskürzungen und komplexe Zahlerregeln. Sein Anteil an der Marktgröße für klinische Gesundheits-IT wächst im Gleichschritt mit dem Druck auf die Krankenhauseinnahmen, doch Lösungen zur Patienteneinbindung verzeichnen die schnellste CAGR von 20,41 %. Regulatorische Impulse für Datentransparenz und die Verbrauchernachfrage nach App-basierter Pflegekoordination erheben Portal-, Messaging- und Wearable-Integrationsmodule von netten Zusatzfunktionen zu strategischen Notwendigkeiten.
Integrierte Abrechnungs- und Einbindungssuiten bündeln nun automatisierte Kostenvoranschläge, elektronische Einwilligungen und digitale Zahlungen in einem einzigen Arbeitsablauf und schließen den Kreislauf zwischen klinischen und finanziellen Berührungspunkten. Infolgedessen verlagern sich die Differenzierungsmerkmale von der Punktfunktionalität zur Kohärenz der Benutzererfahrung, was RCM-Anbieter dazu veranlasst, patientenorientierte Schichten zu erwerben oder aufzubauen, was den Markt für klinische Gesundheits-IT weiter konzentriert.
Geografische Analyse
Markt für klinische Gesundheits-IT in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 43,60 %. Allein die Krankenhausversorgung verbrauchte 1,5 Billionen USD, was eine fruchtbare adressierbare Basis für Software-, Infrastruktur- und Servicelösungen schafft. Interoperabilitätsregeln im Rahmen des Cures Act und die erweiterte Telemedizin-Erstattung stützen anhaltende IT-Ausgaben, auch wenn Cybervorfälle parallele Investitionen in Zero-Trust-Architekturen antreiben. Die Dominanz von Epic im Bereich der Akutversorgung veranschaulicht die Neigung der Region zu integrierten Plattformen, ein Faktor, der die Wettbewerbsstrategien im gesamten Markt für klinische Gesundheits-IT prägt.
Asien-Pazifik-Markt für klinische Gesundheits-IT
Asien-Pazifik ist das am schnellsten wachsende Gebiet mit einer CAGR von 17,31 %, angetrieben durch Japans Mandat zur 100-prozentigen Einführung von EMR, die weitverbreitete Verfügbarkeit von 5G und die Ausweitung von Smart-Hospital-Pilotprojekten. Staatliche Subventionen senken die Anfangskosten für kleinere Kliniken und fördern ein inklusives Wachstum, das den klinischen Gesundheits-IT-Markt verbreitert. China und Indien nutzen große Entwicklerbelegschaften, um digitale Gesundheitsdienstleistungen in der gesamten Region zu exportieren, API-Ökosysteme voranzutreiben und Softwarepreise zu senken.
Markt für klinische Gesundheits-IT in Europa, Lateinamerika und dem Nahen Osten
Europa verzeichnet stetige Fortschritte. Das deutsche Digitalgesetz verpflichtet alle gesetzlich Versicherten bis 2025 zur Nutzung elektronischer Patientenakten, während der EU-KI-Act einen harmonisierten Risikorahmen für klinische Algorithmen festlegt. Strenge Datenschutznormen halten die Nachfrage nach Sovereign-Cloud-Konfigurationen aufrecht und begünstigen Anbieter, die ein regionales Hosting garantieren können. Randregionen wie Lateinamerika und der Nahe Osten beginnen, Telemedizin-Netzwerke im Rahmen nationaler Transformationspläne auszubauen, obwohl Infrastrukturlücken und die Starrheit der Vergütungsmodelle die kurzfristige Expansion dämpfen.
Wettbewerbslandschaft
Eine hohe Konzentration kennzeichnet den Markt für klinische Gesundheits-IT. Epic Systems hält 42,3 % der US-amerikanischen Akutversorgungsbereitstellungen, nachdem im Jahr 2024 176 multidisziplinäre Krankenhäuser aufgenommen wurden. Die Cerner-Einheit von Oracle Health erlitt hochkarätige Ausfälle, die 11.000 medizinische Aufträge verdeckten, was zu mehreren Abwanderungen und negativem Markenwert führte. Meditech und Altera behalten Nischenpositionen, aber ihr aggregierter Anteil liegt weit hinter Epic zurück.
Konsolidierungstrends halten an, da Gesundheitssysteme weniger Lieferanten für Unternehmensverträge bevorzugen. Private-Equity-Gruppen injizieren Kapital in Automatisierungsnischen wie KI-gestütztes RCM und Umgebungsdokumentation und setzen auf Ausgliederungsmöglichkeiten, wo Großanbieter an Tiefe mangeln. Partnerschaften zwischen Cybersicherheitsspezialisten und Anbietern elektronischer Patientenakten signalisieren eine Verlagerung hin zur Plattformverwaltung, die klinische Funktionalität, finanzielle Integrität und Bedrohungsabwehr umfasst. Das daraus resultierende Umfeld hält die Eintrittsbarrieren für neue Marktteilnehmer hoch, belohnt jedoch differenzierte Punktlösungen, die sich sauber in vorherrschende Ökosysteme im gesamten Markt für klinische Gesundheits-IT integrieren lassen.
Marktführer der klinischen Gesundheits-IT-Branche
-
Epic Systems Corporation
-
Oracle Health (Cerner)
-
GE Healthcare
-
Cognizant Technology Solutions
-
Athenahealth
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Klinischer Gesundheits-IT-Markt Unternehmen in diesem Bericht
- Epic Systems Corporation
- Oracle Health (Cerner)
- GE Healthcare
- Cognizant Technology Solutions
- Athenahealth
- MEDITECH
- Veradigm LLC
- eClinicalWorks
- NextGen Healthcare
- Philips Healthcare
- Siemens Healthineers
- InterSystems
- Teladoc Health
- Dedalus Group
- Change Healthcare
- Optum
- IBM Watson Health (Merative)
- McKesson Corporation
- Veeva Systems
- AWS Health (Amazon)
Lesen Sie die Analyse der klinische Gesundheits-IT-Unternehmen
Neueste Industrielle Entwicklungen in Klinischer Gesundheits-IT-Markt
- Mai 2024: New Mountain Capital gründete Smarter Technologies, eine KI-gestützte Umsatzzyklusplattform im Wert von 1,45 Milliarden USD, die 500.000 Leistungserbringer bedient.
- April 2024: Censinet, KLAS und die Amerikanische Krankenhausvereinigung veröffentlichten eine Cybersicherheits-Benchmarking-Studie, die anhaltende Lücken im Lieferkettenrisiko aufzeigt.
- März 2025: Japans Ministerium für Gesundheit, Arbeit und Soziales veröffentlichte eine Alpha-Version der standardisierten elektronischen Krankenakte für den landesweiten Rollout bis 2026.
- Februar 2025: Der American Relief Act verlängerte die Telemedizin-Flexibilitäten von Medicare und die Ausnahmeregelungen für Krankenhäuser zu Hause um 90 Tage.
Klinischer Gesundheits-IT-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für klinische Gesundheits-IT als alle Ausgaben für zweckgebundene Softwareplattformen und verwaltete Dienste, die klinische Arbeitsabläufe mit direktem Patientenbezug unterstützen, einschließlich elektronischer Patientenakten, Laborinformationsmanagementsysteme, Telemedizin-Plattformen, Bild- und Kommunikationssysteme, computergestützte Auftragserfassung durch Leistungserbringer, Abrechnung und Module für die elektronische Verschreibung. Zu den erfassten Umsätzen zählen neue Lizenzen, Abonnementgebühren sowie Implementierungs- und Wartungsdienstleistungen.
Ausschluss aus dem Geltungsbereich: Rein administrative IT, wie HR-, Gehaltsabrechnungs- oder Supply-Chain-Software, ist nicht enthalten.
Segmentierungsübersicht
- Nach Software
- Elektronische Patientenakten (EPA)
- Labor-Informationsmanagementsysteme (LIMS)
- Telemedizin- und Telegesundheitsplattformen
- Bildarchivierungs- und Kommunikationssysteme (PACS)
- Computergestützte Auftragserfassung durch Leistungserbringer (CPOE)
- Sonstiges: Abrechnung, Patientenportale, elektronische Verschreibung
- Nach Endnutzer
- Behörden und öffentliche Gesundheitseinrichtungen
- Privatkrankenhäuser und Diagnosezentren
- Nach Bereitstellungsmodell
- On-Premise
- Cloud / SaaS
- Hybrid
- Nach Anwendung
- Umsatzzyklusmanagement
- Klinische Entscheidungsunterstützung
- Patienteneinbindung
- Bevölkerungsgesundheit und Analytik
- Telekonsultation
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Interviews und Umfragen mit Krankenhaus-CIOs, Leitern pathologischer Labore, Informationsverantwortlichen von Kostenträgern, Cloud-Service-Integratoren und regionalen Gesundheitsbehörden in Nord- und Südamerika, Europa, Asien-Pazifik und dem Nahen Osten validieren den Einführungszeitpunkt, die Preisstreuung und bevorzugte Bereitstellungsmodelle und schließen die Lücken, die veröffentlichte Statistiken vor der Triangulation offen lassen.
Sekundärforschung
Wir beginnen mit strukturierter Sekundärforschung, die OECD-Gesundheitsstatistiken, CMS-Tabellen zu nationalen Gesundheitsausgaben, Eurostat-eHealth-Dashboards und Gesundheitsausgaben der Weltbank auswertet. Einführungsquoten und Reifegrade stammen aus Quellen wie der Healthcare Information and Management Systems Society, nationalen Krankenhausverbänden und begutachteten Fachzeitschriften. Geschäftsberichte (10-K), Investorenpräsentationen und Patentanmeldungen von Unternehmen liefern Preishinweise und Technologielebenszyklen.
Zur Vertiefung der Abdeckung greifen Mordor-Analysten auf D&B Hoovers für finanzielle Aufschlüsselungen von Anbietern, Dow Jones Factiva für Vertragsnachrichten und Questel für workflowrelevante Patente zurück. Diese veranschaulichen den breiteren Pool an Sekundärquellen; während der Datenerhebung und -überprüfung werden viele weitere Referenzen herangezogen.
Marktgrößenbestimmung und Prognose
Unser Modell wendet einen Top-down-Ansatz an, der mit den nationalen Gesundheitsausgaben beginnt, IT-Budgets der Leistungserbringer extrahiert und den klinischen Anteil anhand aktueller Einführungsquoten und Ausgaben pro Bett zuweist. Bottom-up-Überprüfungen, einschließlich Lieferanten-Rollups von EHR-Lizenzen, Telekonsultationsvolumina und stichprobenartig ermittelten durchschnittlichen Verkaufspreisen multipliziert mit dem Volumen, kalibrieren die Gesamtwerte. Zu den überwachten Eingangsgrößen zählen Krankenhausbetterweiterungen, Facharztkonsultationsvolumina, Interoperabilitätsmandate, Trends bei Abonnementpreisen, Cloud-Durchdringungsraten und relevante Währungsumrechnungen. Prognosen verwenden multivariate Regression in Kombination mit Szenarioanalysen, um makroökonomische Gesundheitsausgaben, regulatorische Veränderungen und Technologieerneuerungszyklen abzubilden. Lückenbehandlungsverfahren passen stichprobenartig ermittelte durchschnittliche Verkaufspreise oder Einführungskurven an, wenn die Bottom-up-Abweichung fünf Prozent überschreitet.
Datenvalidierung und Aktualisierungszyklus
Analysten führen automatisierte Ausreißerscans, Varianzprüfungen gegenüber Anbieterumsätzen und mehrstufige Peer-Reviews vor der Freigabe durch. Wir aktualisieren den Datensatz alle zwölf Monate und geben Zwischenrevisionen heraus, wenn politische Änderungen, bedeutende Fusionen und Übernahmen oder unvorhergesehene Ereignisse im Bereich der öffentlichen Gesundheit unsere Annahmen wesentlich verschieben.
Warum Mordors Ausgangsbasis für klinische Gesundheits-IT Vertrauen verdient
Veröffentlichte Zahlen zur klinischen Gesundheits-IT weichen voneinander ab, weil Unternehmen unterschiedliche Abgrenzungen, Preisdeflatoren und Aktualisierungsrhythmen verwenden. Durch die Beibehaltung einer konsistenten, ausschließlich klinischen Definition und jährlicher Datenaktualisierungen begrenzt Mordor Intelligence das Rauschen durch administrative Ergänzungen oder veraltete Einführungsquoten.
Wesentliche Lücken entstehen, wenn andere Herausgeber Verbraucher-Apps in die Gesamtwerte einbeziehen, gemischte Dienstleistungsvertragsaufteilungen ignorieren oder statische Preise über Regionen hinweg anwenden, was die Werte im Vergleich zu unserer disziplinierten Ausgangsbasis aufbläht oder verringert.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungsgrund |
|---|---|---|
| 530 Mrd. USD (2025) | Mordor Intelligence | |
| 420 Mrd. USD (2024) | Globales Beratungsunternehmen A | Schließt Telemedizin-Dienstleistungen aus und wendet fünf Jahre alte Einführungsquoten an |
| 760 Mrd. USD (2024) | Branchenjournal B | Vermischt administrative IT und Verbraucher-Wellness-Apps; verwendet KKP-Anpassungen ohne Währungsjahresabgleich |
Zusammenfassend lässt sich sagen, dass der disziplinierte Geltungsbereich, die Validierung aus mehreren Quellen und die jährliche Aktualisierung, die Mordor Intelligence verfolgt, Entscheidungsträgern eine ausgewogene, transparente Ausgangsbasis bieten, die direkt auf überprüfbare Variablen und wiederholbare Schritte zurückgeführt werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für klinische Gesundheits-IT?
Der Markt wird im Jahr 2026 auf 0,62 Billionen USD geschätzt und soll bis 2031 einen Wert von 1,31 Billionen USD erreichen.
Welche Softwarekategorie hält den größten Marktanteil im Markt für klinische Gesundheits-IT?
Elektronische Patientenakten führen mit einem Anteil von 41,60 % im Jahr 2025 und spiegeln damit ihre Rolle als zentrale klinische Dokumentationsplattform wider.
Warum wächst die Cloud-Bereitstellung im Markt für klinische Gesundheits-IT so schnell?
Cloud- und SaaS-Modelle machen bereits 61,20 % der Installationen aus, da sie elastische Rechenkapazität für KI-Arbeitslasten und niedrigere Kapitalkosten bieten und eine CAGR von 18,64 % unterstützen.
Welche Region expandiert am schnellsten im Markt für klinische Gesundheits-IT?
Asien-Pazifik verzeichnet eine CAGR von 17,31 %, angetrieben durch staatliche Mandate wie Japans Plan zur landesweiten Einführung von EMR.
Wie konzentriert ist der Anbieterwettbewerb im Markt für klinische Gesundheits-IT?
Epic Systems allein kontrolliert 42,3 % der US-amerikanischen Bereitstellungen elektronischer Patientenakten in der Akutversorgung, und die fünf größten Anbieter halten mehr als 80 % des globalen Umsatzes, was auf eine stark konzentrierte Landschaft hinweist.
Welche Rolle spielen Interoperabilitätsvorschriften bei Technologiebeschaffungsentscheidungen?
Regeln im Rahmen des US-amerikanischen 21st Century Cures Act, Deutschlands Digitalgesetz und Japans FHIR-Standards erfordern einen nahtlosen Datenaustausch und drängen Anbieter zu Lieferanten mit bewährten API-Toolkits und Compliance-Zertifizierungen.