
Größe und Marktanteil des HCM-Software-Marktes in IT und Telekommunikation
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
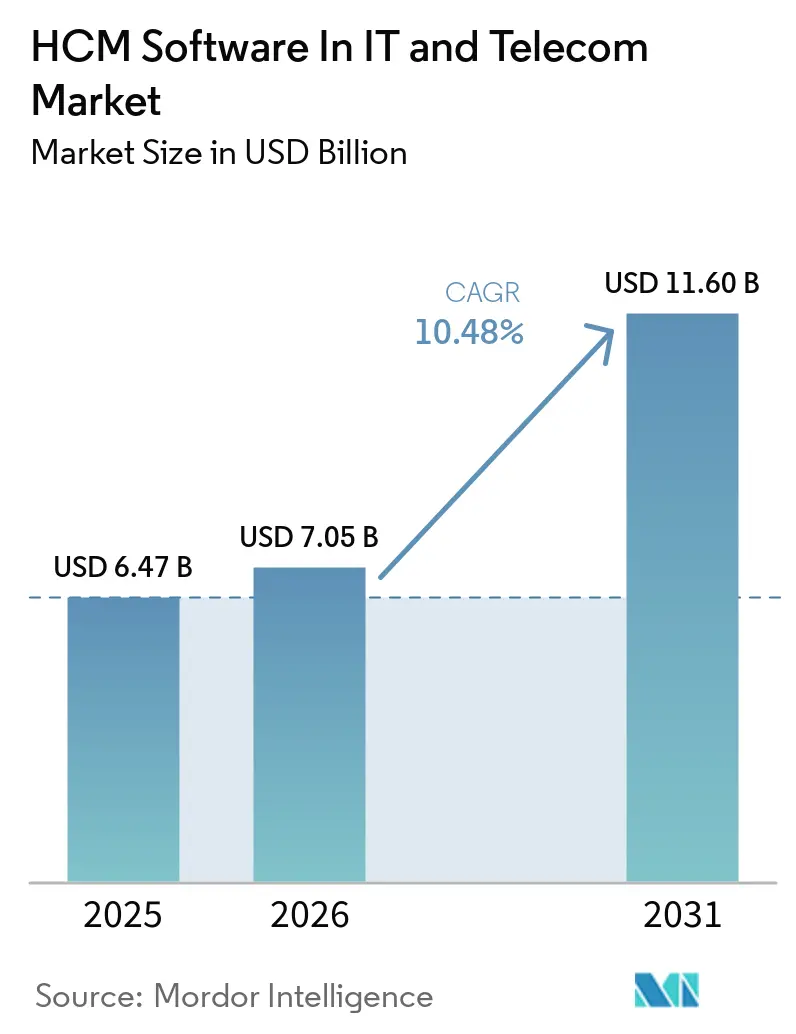
| Marktgröße (2026) | 7.05 Milliarden US-Dollar |
| Marktgröße (2031) | 11.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des HCM-Software-Marktes in IT und Telekommunikation von Mordor Intelligence
Die Größe des HCM-Software-Marktes in IT und Telekommunikation wird voraussichtlich von 6,47 Milliarden USD im Jahr 2025 auf 7,05 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 11,60 Milliarden USD erreichen, mit einer CAGR von 10,48 % über den Zeitraum 2026–2031. Das Wachstum spiegelt einen Wandel von der Gehaltsabrechnungsautomatisierung hin zur KI-gesteuerten Workforce-Orchestrierung wider, die es Telekommunikationsbetreibern ermöglicht, Außendiensttechniker für Open-RAN-Rollouts weiterzuqualifizieren, während IT-Dienstleistungsunternehmen Echtzeit-Kompetenzgraphen in Personalbesetzungsmaschinen integrieren. Die Cloud-Bereitstellung hielt im Jahr 2025 einen Umsatzanteil von 56,88 %, doch hybride Architekturen wachsen schneller, da Unternehmen Anforderungen an Datensouveränität mit der Agilität von SaaS in Einklang bringen. Der Dienstleistungsumsatz gewinnt durch groß angelegte Migrationsprojekte an Dynamik, die fragmentierte HR-Datenbanken zusammenführen und KI-Agenten konfigurieren, um 5G-Installationsteams automatisch einzuplanen. Der Wettbewerbsdruck nimmt zu, da Private-Equity-Sponsoren spezialisierte Anbieter aufkaufen und ERP-Marktführer generative KI-Copiloten integrieren, um ihre installierten Basen zu verteidigen.
Wichtigste Erkenntnisse des Berichts
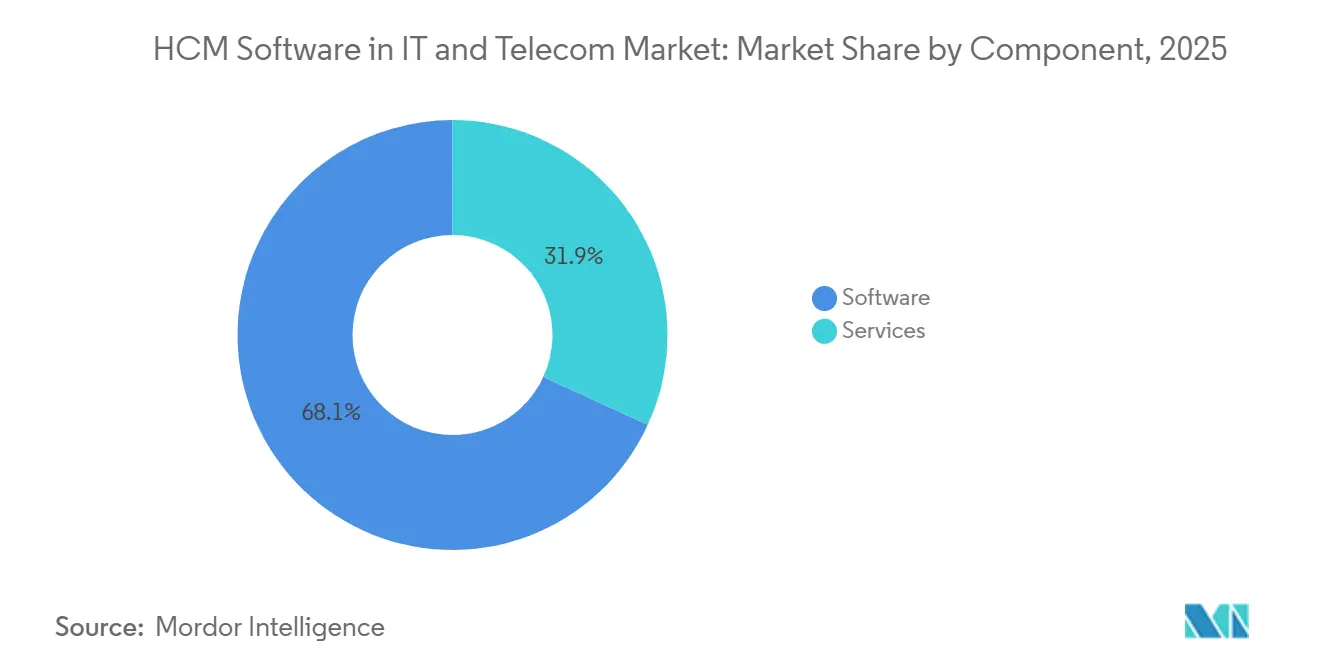
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 68,14 % der Ausgaben auf Software, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 13,76 % wachsen werden.
- Nach Bereitstellungsmodus dominierten Cloud-Architekturen im Jahr 2025 mit einem Anteil von 56,88 %, doch hybride Konfigurationen werden bis 2031 voraussichtlich eine CAGR von 12,91 % verzeichnen.
- Nach Anwendung entfielen im Jahr 2025 45,31 % des Umsatzes auf die Gehaltsabrechnung, während das Talentmanagement bis 2031 voraussichtlich mit einer CAGR von 12,52 % wachsen wird.
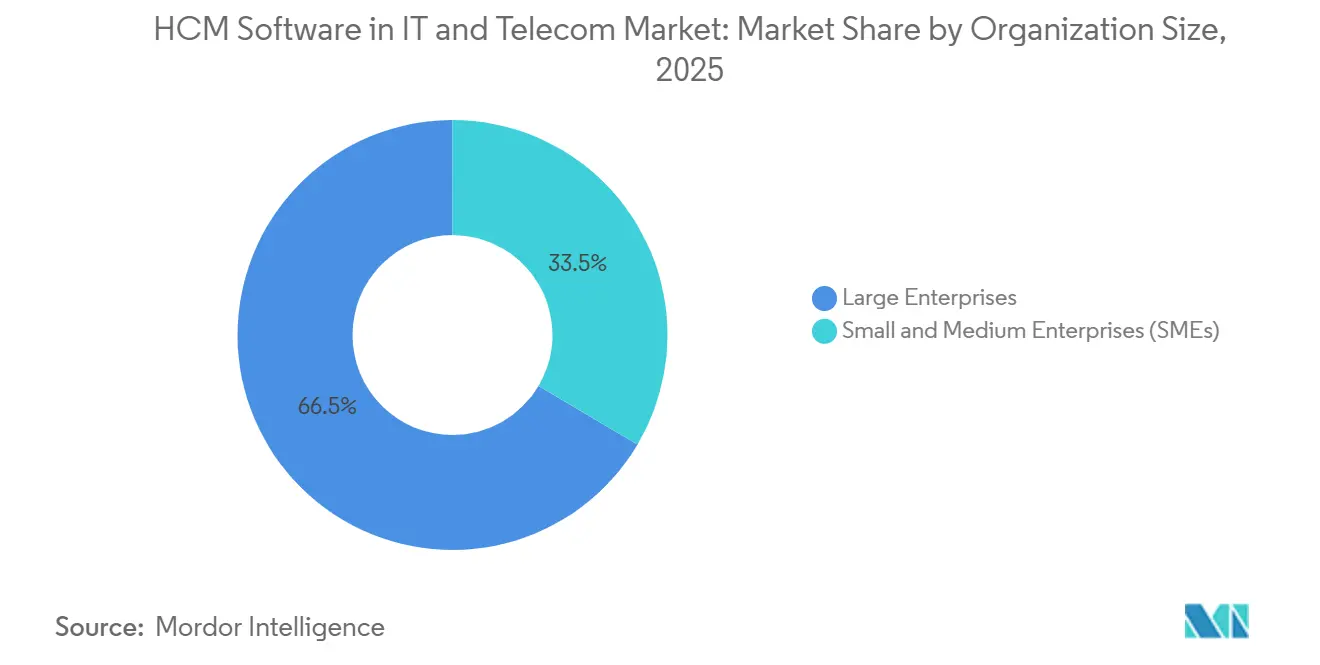
- Nach Unternehmensgröße entfielen im Jahr 2025 66,49 % der Ausgaben auf Großunternehmen, doch kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 13,38 % wachsen.
- Nach Endnutzerbranche führten IT-Dienstleistungen im Jahr 2025 mit einem Anteil von 47,02 % der Ausgaben, während Managed-Service-Provider bis 2031 auf eine CAGR von 12,14 % zusteuern.
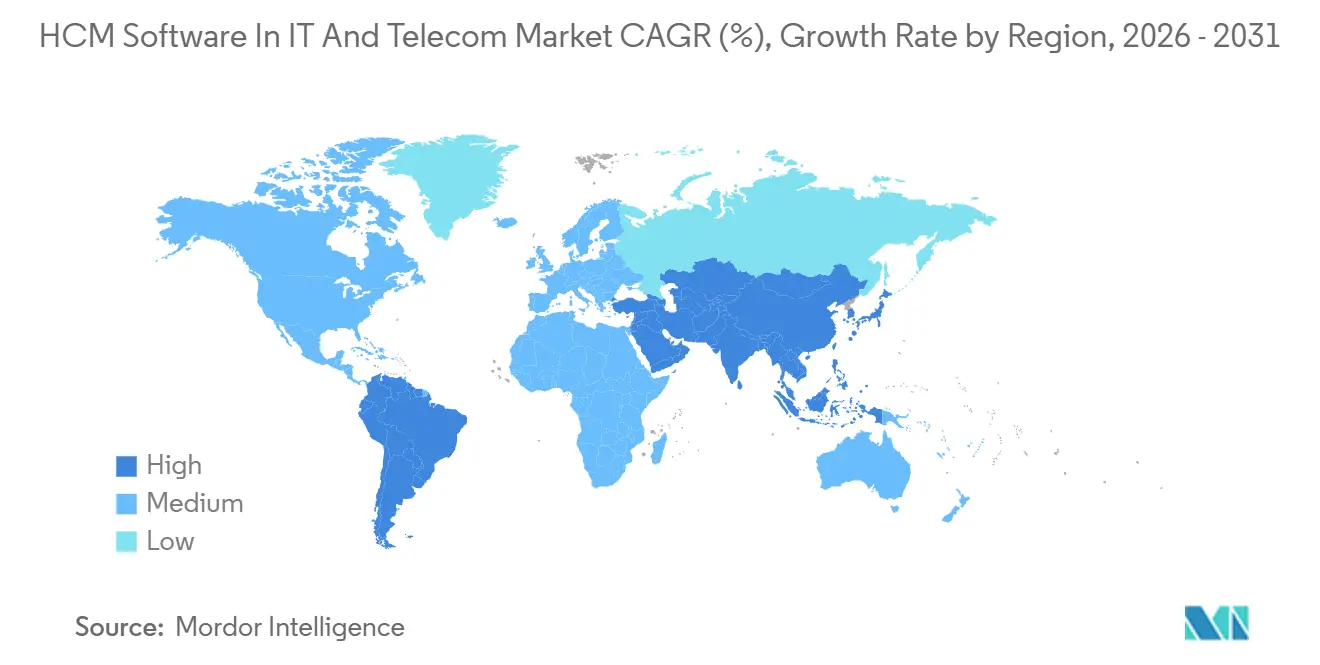
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 37,12 %, und der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 11,78 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Akzeptanz cloud-nativer Lösungen in IT-Infrastrukturen | +3.2% | Global, mit frühem Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Kompetenzabbildung für die Weiterentwicklung von Telekommunikationsnetzen | +2.8% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Integrierte Analysen zur Steigerung der ROI-Transparenz | +2.1% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Compliance-Anforderungen für verteilte Belegschaften | +1.9% | Europa, asiatisch-pazifischer Raum, Südamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Fusions- und Übernahmeaktivitäten unter spezialisierten HCM-ISVs | +1.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wandel hin zu einheitlichen Mitarbeitererfahrungsplattformen | +1.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Akzeptanz cloud-nativer Lösungen in IT-Infrastrukturen
IT-Dienstleister und Telekommunikationsbetreiber verlagern HR-Workloads auf containerisierte Microservices, um Sub-Sekunden-API-Antwortzeiten für die Echtzeit-Arbeitskräftezuteilung zu erzielen. Workdays EU Sovereign Cloud-Release im November 2025 ermöglicht es europäischen Netzbetreibern, Daten in der Region zu halten, ohne Funktionalitätseinbußen zu erleiden, was den DSGVO-Anforderungen entspricht. SAP SuccessFactors fügte im Jahr 2026 mehr als 400 cloud-native Verbesserungen hinzu, darunter Gehaltsabrechnungs-Bots, die Steuern in 47 Ländern abgleichen.[1] Der Architekturwandel reduziert den Infrastrukturaufwand im Vergleich zu On-Premises-Umgebungen um bis zu 35 % und beschleunigt die MSP-Onboarding-Zyklen von Wochen auf Tage.
KI-gestützte Kompetenzabbildung für die Weiterentwicklung von Telekommunikationsnetzen
Telekommunikationsbetreiber im asiatisch-pazifischen Raum setzen KI-Engines ein, die Zertifizierungen und Schulungsunterlagen analysieren, um vorherzusagen, welche Techniker von der Kupferleitungswartung auf den Aufbau von 5G-Small-Cells umgeschult werden können. Eightfold AI identifiziert abwanderungsgefährdete Ingenieure und löst Bindungsangebote aus, wodurch die Fluktuation um 22 % gesenkt wird. Plattformen wie SkillPanel schlagen nun personalisierte Weiterqualifizierungspfade vor, die Kompetenzlücken innerhalb von 90 Tagen schließen und Netzbetreibern helfen, Bestandspersonal für Open-RAN-Projekte umzusetzen.
Integrierte Analysen zur Steigerung der ROI-Transparenz
Finanzverantwortliche erwarten konkrete Zahlen aus HR-Investitionen, weshalb Anbieter prädiktive Dashboards integrieren, die Engagement-Kennzahlen in Umsatzauswirkungen übersetzen. Ceridian dokumentierte einen Drei-Jahres-ROI von 176 % für einen IT-Dienstleistungskunden nach der Automatisierung von 14.000 manuellen Gehaltsabrechnungsstunden. isolved verzeichnete eine Rendite von 330 % für einen mittelständischen Telekommunikationsbetreiber durch die Konsolidierung von sechs Einzellösungen. Solche Analysen erheben HR von einem Compliance-Kostenfaktor zu einem Umsatzhebel.
Compliance-Anforderungen für verteilte Belegschaften
Unterschiedliche Datenlokalisierungsgesetze treiben hybride Bereitstellungen voran, bei denen die Kerngehaltsabrechnung in souveränen Clouds liegt, während Talentmodule in globalen Regionen betrieben werden. InCountry stellte fest, dass 68 % der multinationalen IT-Dienstleistungsunternehmen im Jahr 2025 diese geteilte Architektur wählten, was die Lizenzkosten um 23 % erhöhte. Brasiliens eSocial und Indiens Datenschutzgesetz erfordern eine Live-Gehaltsabrechnungsberichterstattung und die lokale Speicherung biometrischer Protokolle, was die Integrationskomplexität erhöht und die Gesamtbetriebskosten steigert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Datenresidenz und Datensouveränität | -1.8% | Europa, asiatisch-pazifischer Raum, Naher Osten | Mittelfristig (2–4 Jahre) |
| Langwierige Ablösezyklen für Legacy-ERP-Systeme | -1.6% | Global, besonders ausgeprägt bei Großunternehmen | Langfristig (≥ 4 Jahre) |
| Mangel an domänenspezifischen HCM-Integratoren | -1.1% | Asiatisch-pazifischer Raum, Naher Osten, Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Investitionsstopp bei Telekommunikationsunternehmen unter Margendruck | -0.9% | Europa, Südamerika, ausgewählte Länder im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Datenresidenz und Datensouveränität
Unternehmen, die gleichzeitig die DSGVO in Europa, Chinas CSL und Indiens DPDP-Gesetz einhalten müssen, sind gezwungen, mehrere HCM-Instanzen zu betreiben. Anbieter berechnen mittlerweile Aufschläge von 15 %–20 % für Sovereign-Cloud-SKUs, was die IT-Budgets bei Netzbetreibern belastet, die bereits 5G-Rollouts finanzieren. Die fragmentierte Landschaft verlängert die Implementierungszeiträume um bis zu sechs Monate und erzwingt zusätzliche Prüfebenen, die HR-Teams belasten.
Langwierige Ablösezyklen für Legacy-ERP-Systeme
Etwa die Hälfte der großen Telekommunikationsbetreiber betreibt noch SAP ECC oder Oracle E-Business Suite mit Hunderten von benutzerdefinierten Steuerskripten, die einer Lift-and-Shift-Migration widerstehen. Die Neuimplementierung dieser Regeln in SaaS erfordert Middleware- und Change-Management-Budgets, die Vorstände aufschieben, wenn die Liquidität knapp ist. Vertragliche Strafen für die Verlagerung von Workloads dämpfen die Migrationsbereitschaft zusätzlich und verlängern die Lebenszyklen von Legacy-Systemen weit in den Prognosezeitraum hinein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungsumsatz beschleunigt sich aufgrund der IntegrationsnachfrageDienstleistungen machten im Jahr 2025 31,86 % des Umsatzes aus, doch ihre CAGR von 13,76 % bedeutet, dass dieser Anteil am HCM-Software-Markt in IT und Telekommunikation bis 2031 zunehmen wird. Systemintegratoren konfigurieren KI-gestützte Schichtplanungsmaschinen und extrahieren jahrzehntelange Gehaltsabrechnungshistorien aus On-Premises-ERPs – Workloads, die Kunden ungern alleine bewältigen. Der Marktanteil der Software im HCM-Software-Markt in IT und Telekommunikation wird substanziell bleiben, da Anbieter generative Copiloten integrieren, die automatisch Stellenbeschreibungen und Vergütungsangebote erstellen, doch das Abonnementwachstum flacht ab, da die Lizenzerneuerungszyklen reifen.
Große MSPs standardisieren Dayforce, Oracle HCM Cloud oder UKG in ihren Kundenportfolios, um das Onboarding von Auftragnehmern zu optimieren und wiederkehrende Beratungsgebühren zu generieren. Anbieter reagieren mit Festpreis-Migrationspaketen, die Datenextraktion und 90-tägige Hypercare umfassen und so aus einer einmaligen Lizenztransaktion eine mehrjährige Dienstleistungsrente machen.
Nach Bereitstellungsmodus:
Hybrid verbindet souveräne und öffentliche CloudsCloud blieb im Jahr 2025 mit 56,88 % dominant, doch die CAGR von 12,91 % für Hybrid positioniert dieses Segment als den am schnellsten wachsenden Anteil am HCM-Software-Markt in IT und Telekommunikation über den Prognosehorizont. Unternehmen speichern die Kerngehaltsabrechnung in souveränen Umgebungen, um DSGVO- oder Indiens DPDP-Vorschriften einzuhalten, während sie Talentanalysen in globalen Regionen betreiben, wo GPU-Kapazitäten verfügbar sind – eine Konfiguration, die dennoch Latenzanforderungen für KI-Workloads erfüllt.
Das Hybridwachstum unterstreicht die Spannung zwischen Cloud-Wirtschaftlichkeit und Datensouveränität. Anbieter wie Oracle ermöglichen es Administratoren nun, einzelne Tabellen geografisch einzugrenzen, sodass Gehaltsdaten das Land nie verlassen, während Engagement-Umfrageantworten zur Stimmungsanalyse mit regionalen Clustern synchronisiert werden. On-Premises-Installationen werden weiter schrumpfen, obwohl bestimmte Netzbetreiber, die durch Tarifverträge gebunden sind, Systeme weiterhin lokal betreiben, um Kollektivvereinbarungen zu erfüllen.
Nach Anwendung:
Talentmanagement gewinnt durch Kompetenzgraph-AkzeptanzDie Gehaltsabrechnung führte im Jahr 2025 mit 45,31 % des Umsatzes, doch die CAGR von 12,52 % im Talentmanagement signalisiert, wo Anbieter innovieren. Workday veröffentlichte Illuminate Agents zur automatischen Erstellung von Stellenbeschreibungen und Vergütungsempfehlungen.[2] Moderne Suiten verknüpfen interne Kompetenzgraphen mit externen Arbeitsmarktdaten und ordnen Entwickler innerhalb von Stunden abrechnungsfähigen Projekten zu, was die Auslastung freier Kapazitäten verbessert. Diese Dynamiken verschieben den Marktanteil im HCM-Software-Markt in IT und Telekommunikation hin zu Anwendungen, die Umsatz beeinflussen, anstatt ihn lediglich zu erfassen.
Telekommunikationsbetreiber setzen Nachfolgeplanungsmaschinen ein, die Kupferleitungstechniker identifizieren, die bereit sind, Glasfaserspleißen zu erlernen, was Rekrutierungskosten spart und Serviceziele erfüllt. Gleichzeitig entwickeln sich Workforce-Management-Module weiter, um Überstundenrisiken vorherzusagen und Gefahrenzulagenberechnungen an Turmstandorten zu automatisieren, was den Leistungsabstand zu spezialisierten Planungsanbietern verringert.
Nach Unternehmensgröße:
KMU profitieren von eingebetteten FinanzdienstleistungenGroßunternehmen kontrollierten zwei Drittel der Ausgaben im Jahr 2025, doch KMU wachsen schneller, da gebündelte Gehaltsabrechnung, Sozialleistungen und Betriebskapitalvorschüsse Bankreibungsverluste beseitigen. Verbrauchsbasierte Preisgestaltung passt die monatlichen Kosten an Mitarbeiterzahlschwankungen an – ein attraktives Angebot für schnell wachsende IT-Beratungsunternehmen. Infolgedessen wird der vom HCM-Software-Markt in IT und Telekommunikation erfasste Anteil der KMU bis 2031 deutlich zunehmen.
Plattformen wie Rippling bieten offene APIs, sodass Tech-Startups benutzerdefinierte Zeiterfassungs- oder Aktienoptionsmodule an ein Kernsystem anknüpfen können, was die Anbieterabhängigkeit begrenzt. Legacy-Anbieter antworten mit Freemium-Stufen, die in kostenpflichtige Pläne umgewandelt werden, sobald die Mitarbeiterzahl voreingestellte Schwellenwerte überschreitet, und verteidigen so ihren Anteil im mittleren Marktsegment.
Nach Endnutzerbranche:
MSPs standardisieren Auftragnehmer-WorkflowsIT-Dienstleistungsunternehmen hielten im Jahr 2025 47,02 % des Umsatzes, doch Managed-Service-Provider, die mit einer CAGR von 12,14 % wachsen, stellen den dynamischsten Nachfragepool dar. MSPs benötigen mandantenfähige HCM-Stacks, die Kundendaten trennen und gleichzeitig portfolioübergreifende Analysen ermöglichen – eine Fähigkeit, die in modernen SaaS-Suiten nativ vorhanden ist. Diese Anforderung wird den MSP-Anteil am HCM-Software-Markt in IT und Telekommunikation während des Prognosezeitraums erhöhen.
Telekommunikationsbetreiber investieren in KI-Planer, um Call-Center-Dienstpläne gegen NPS-Ziele abzugleichen, während Rechenzentrumsbauer Elektriker und HLK-Teams über Hyperscale-Standorte hinweg verfolgen, um Sicherheitsvorschriften zu erfüllen. Jeder Anwendungsfall speist Anbieter-Roadmaps, die vertikale Tiefe gegenüber generischer Funktionalität priorisieren.
Geografische Analyse
HCM-Software im IT- und Telekommunikationsmarkt in Nordamerika
Nordamerika blieb mit einem Anteil von 37,12 % im Jahr 2025 der Umsatzanker, unterstützt durch eine hohe Cloud-Durchdringung, reichlich Risikokapital und tiefgreifende Fachkenntnisse im Bereich Gehaltsabrechnung. Die meisten frühen Deployments von Workday, ADP und UKG haben hier ihren Ursprung, und die Verlängerungsraten liegen bei nahezu 90 %. Dennoch moderiert die regulatorische Stabilität das künftige Wachstum, auch wenn das Upsell-Potenzial für KI-Module weiterhin besteht.
HCM-Software im IT- und Telekommunikationsmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 11,78 % bis 2031 das stärkste Wachstum, da Netzbetreiber in Indien, Indonesien und den Philippinen das Management von Arbeitskräften im gewerblichen Bereich digitalisieren, um den Energieverbrauch von Mobilfunkmasten zu optimieren. Netzbetreiber in Indien und Indonesien digitalisieren Programme zur Arbeitskräfteverwaltung; du Telecom verzeichnete nach dem Einsatz der HCM-Plattform von TCS im Jahr 2025 Effizienzsteigerungen von 50 %.[3] Nationale Datenschutzgesetze veranlassen Anbieter zur Einrichtung länderspezifischer Zonen, was lokalen Integratoren als Sprungbrett dient und den Anteil der Region am Marktvolumen für HCM-Software im IT- und Telekommunikationsbereich steigert. Telekommunikationsspezifische Funktionen wie die Automatisierung von Gefahrenzulagen und biometrische Anwesenheitserfassung treiben die Akzeptanz bei Betreibern an, die verteilte Außendienstteams verwalten.
HCM-Software im IT- und Telekommunikationsmarkt in Europa
Europa verfügt über eine bedeutende installierte Basis, bedingt durch strenge Betriebsratsmitwirkungsregeln und Lohnausgleichsrichtlinien. Ausgaben für Datensouveränität im Rahmen der DSGVO fördern die Hybrid-Akzeptanz, obwohl makroökonomische Gegenwinds und langwierige ERP-Ablösungen das Gesamtwachstum bei Lizenzen verlangsamen. Dennoch erhalten souveräne Cloud-Releases von SAP und Workday die Dynamik aufrecht und verhindern einen Marktanteilsverlust.
HCM-Software im IT- und Telekommunikationsmarkt im Nahen Osten, Afrika und Südamerika
Der Markt im Nahen Osten und Afrika wächst, da Nationalisierungsprogramme Echtzeit-Dashboards erfordern, um die Beschäftigungsquoten einheimischer Arbeitskräfte nachzuweisen. Die Nachfrage nach souveräner Cloud spiegelt hier die Situation in Europa wider, wobei die begrenzte Legacy-Last Greenfield-SaaS-Einführungen ermöglicht, die On-Premises-Lösungen vollständig überspringen. Südamerika ist mit Währungsvolatilität konfrontiert, doch Compliance-Plattformen, die die eSocial-Berichterstattung in Brasilien automatisieren, halten die Cloud-Konvertierungen in Bewegung und sichern einen mittleren einstelligen Marktanteil.
Wettbewerbslandschaft
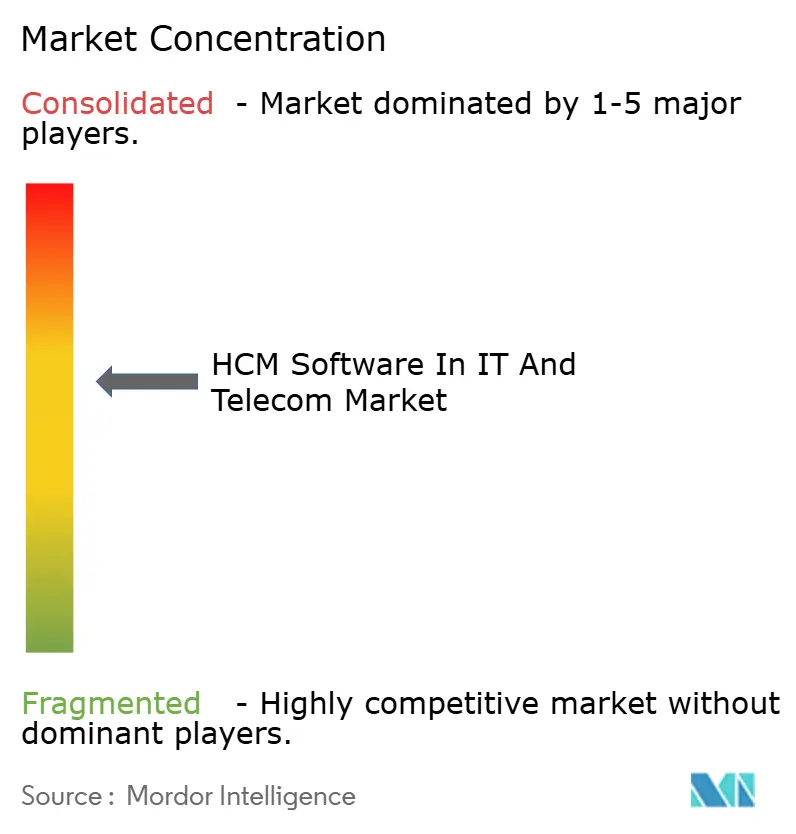
Die fünf führenden Anbieter – Workday, SAP, Oracle, UKG und ADP – halten zusammen rund 60 %–65 % des Umsatzes, was auf einen mäßig konzentrierten Markt hindeutet. Jüngste fremdfinanzierte Übernahmen, wie Thoma Bravos 12,3 Milliarden USD schwerer Ceridian-Deal, signalisieren, dass Private Equity wiederkehrende HCM-Cashflows als vorhersehbar betrachtet und Forschungs- und Entwicklungsausgaben finanziert, die Analysefähigkeiten stärken. ERP-Marktführer integrieren generative KI-Copiloten, um Legacy-Vorteile zu verteidigen, während Disruptoren wie Rippling und Gusto Suiten durch API-first-Architekturen entbündeln, die entwicklerorientierte Käufer ansprechen.
Vertikale Spezialisierung prägt die Strategie. Anbieter veröffentlichen telekommunikationsgerechte Planungsmodule, die Schichten bei Verkehrsspitzen erhöhen, sowie Rechenzentrums-Gehaltsabrechnungsmaschinen, die die Arbeitgeberkonformität in 12 Rechtsordnungen verwalten. Diese Nischen-Add-ons erzielen Preisaufschläge von 20 %–30 % und schaffen Cross-Selling-Anknüpfungspunkte in angrenzende Module.
Auch Partnerschafts-Ökosysteme entwickeln sich weiter. UKG schloss sich 2026 mit Google Cloud zusammen, um Vertex AI in Arbeitskräfteprognosemodule zu integrieren und Überbesetzungskosten für Pilot-Telekommunikationsunternehmen zu senken. Workday stärkte Lerninhalte durch seine Sana-Akquisition, um die Zeit zur Schließung von Kompetenzlücken zu verkürzen. MSPs nutzen White-Label-Versionen dieser Suiten und erweitern so die Reichweite der Anbieter auf Hunderte von nachgelagerten Kunden ohne direkten Vertriebskontakt.
Marktführer im HCM-Software-Bereich in IT und Telekommunikation
-
Workday Inc.
-
SAP SE
-
Oracle Corporation
-
ADP LLC
-
UKG Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
HCM-Software im IT- und Telekommunikationsmarkt Unternehmen in diesem Bericht
- Workday Inc.
- SAP SE
- Oracle Corporation
- UKG Inc.
- ADP LLC
- Ceridian HCM Holding Inc.
- Cornerstone OnDemand Inc.
- Paycom Software Inc.
- Paylocity Holding Corporation
- The Sage Group plc
- Infor Inc.
- YourPeople Inc. (Zenefits)
- BambooHR LLC
- Gusto Inc.
- PeopleFluent Inc.
- Ceridian Dayforce, Inc.
- Ramco Systems Limited
- Kronos Systems Incorporated
- Rippling People Center Inc.
- Namely Inc.
Neueste Industrielle Entwicklungen in HCM-Software im IT- und Telekommunikationsmarkt
- April 2026: Kwant führte ein Echtzeit-Ortungssystem für den Bau von Hyperscale-Rechenzentren ein, das die Verweildauer in Gefahrenzonen mit Gehaltsabrechnungsberechnungen verknüpft.
- März 2026: Workday übernahm Sana, um KI-gestützte Lernpfade in seinen Talent-Stack zu integrieren.
- Januar 2026: ADP führte ADP Assist ein – generative KI-Agenten, die Stellenausschreibungen erstellen und Vorstellungsgespräche planen.
- Januar 2026: UKG schloss eine Partnerschaft mit Google Cloud, um Vertex AI in Schichtplanungsalgorithmen für Telekommunikationsbetreiber zu integrieren.
Umfang des globalen Berichts zum HCM-Software-Markt in IT und Telekommunikation
Der HCM-Software-Markt in IT und Telekommunikation umfasst Plattformen, die Talentgewinnung, Kompetenzabbildung, Projektzuteilung und Leistungsmanagement für dynamische, qualifizierte Belegschaften erleichtern. Diese Lösungen befähigen Organisationen, globale Teams, komplexe Abrechnungs- und Ressourcenabhängigkeiten sowie die Notwendigkeit kontinuierlicher Weiterqualifizierung zu bewältigen. Cloud-basierte HCM-Plattformen steigern die Produktivität, bieten eine bessere Transparenz der Belegschaft und nutzen KI für Kompetenzintelligenz. Die Marktexpansion wird durch die digitale Transformation, den Aufstieg hybrider Arbeit und eine steigende Nachfrage nach Talenten in den Bereichen Cloud-Computing, Cybersicherheit und Netzwerktechnik angetrieben.
Der Bericht zum HCM-Software-Markt in IT und Telekommunikation ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (On-Premises, Cloud und Hybrid), Anwendung (Kern-HR, Talentmanagement, Workforce-Management, Gehaltsabrechnung und weitere Anwendungen), Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), Endnutzerbranche (IT-Dienstleistungen, Telekommunikationsbetreiber, Rechenzentren, Managed-Service-Provider und weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| On-Premises |
| Cloud |
| Hybrid |
| Kern-HR |
| Talentmanagement |
| Workforce-Management |
| Gehaltsabrechnung |
| Weitere Anwendungen |
| Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen |
| IT-Dienstleistungen |
| Telekommunikationsbetreiber |
| Rechenzentren |
| Managed-Service-Provider |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud | ||
| Hybrid | ||
| Nach Anwendung | Kern-HR | |
| Talentmanagement | ||
| Workforce-Management | ||
| Gehaltsabrechnung | ||
| Weitere Anwendungen | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen (KMU) | |
| Großunternehmen | ||
| Nach Endnutzerbranche | IT-Dienstleistungen | |
| Telekommunikationsbetreiber | ||
| Rechenzentren | ||
| Managed-Service-Provider | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle HCM-Software-Markt in IT und Telekommunikation und wie schnell wächst er?
Der Markt hat im Jahr 2026 einen Wert von 7,05 Milliarden USD und wird bis 2031 voraussichtlich 11,60 Milliarden USD erreichen, was einer CAGR von 10,48 % über den Zeitraum 2026–2031 entspricht.
Welches Bereitstellungsmodell wächst am schnellsten?
Hybride Konfigurationen wachsen mit einer CAGR von 12,91 %, da Unternehmen Anforderungen an Sovereign-Cloud mit Public-Cloud-Analysen in Einklang bringen.
Welcher Anwendungsbereich wird voraussichtlich alle anderen übertreffen?
Talentmanagement-Module führen das Wachstum mit einer CAGR von 12,52 % an, dank der KI-gestützten Kompetenzgraph-Akzeptanz bei IT-Dienstleistern und Telekommunikationsbetreibern.
Warum wächst der Dienstleistungsumsatz schneller als der Softwareumsatz?
Organisationen verlassen sich auf Integratoren, um Legacy-Gehaltsabrechnungsdaten zu migrieren und KI-Agenten zu konfigurieren, was Dienstleistungen trotz der größeren Basis von Software auf eine CAGR von 13,76 % treibt.
Welche Region wird bis 2031 das höchste Wachstum liefern?
Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 11,78 % verzeichnen, da Netzbetreiber in Indien, Indonesien und den Philippinen das Workforce-Management in großem Maßstab digitalisieren.