
Größe und Marktanteil des H1N1-Impfstoffmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
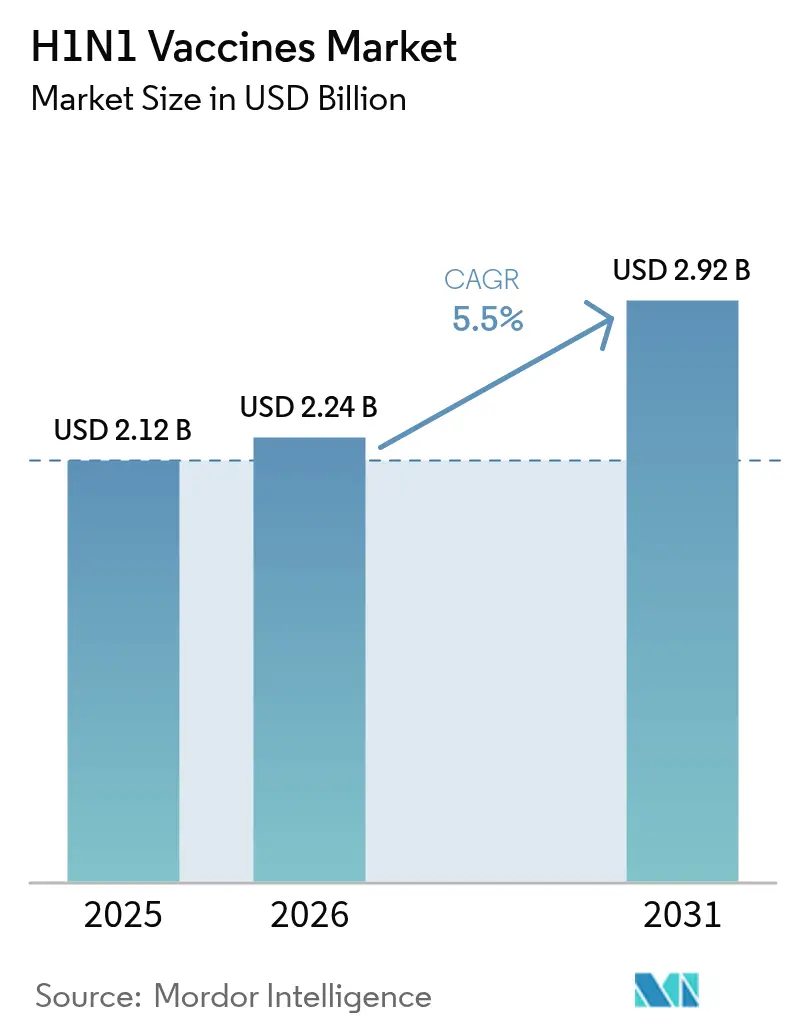
| Marktgröße (2026) | 2.24 Milliarden US-Dollar |
| Marktgröße (2031) | 2.92 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
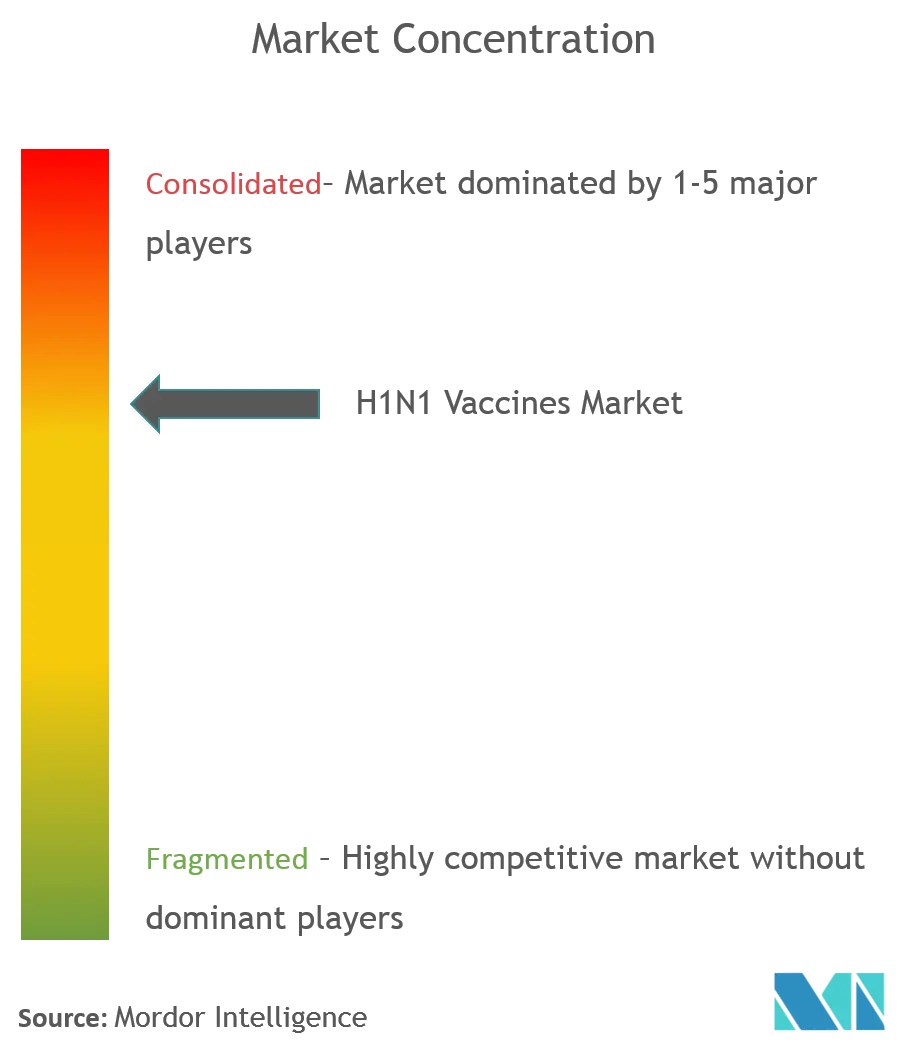
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des H1N1-Impfstoffmarkts von Mordor Intelligence
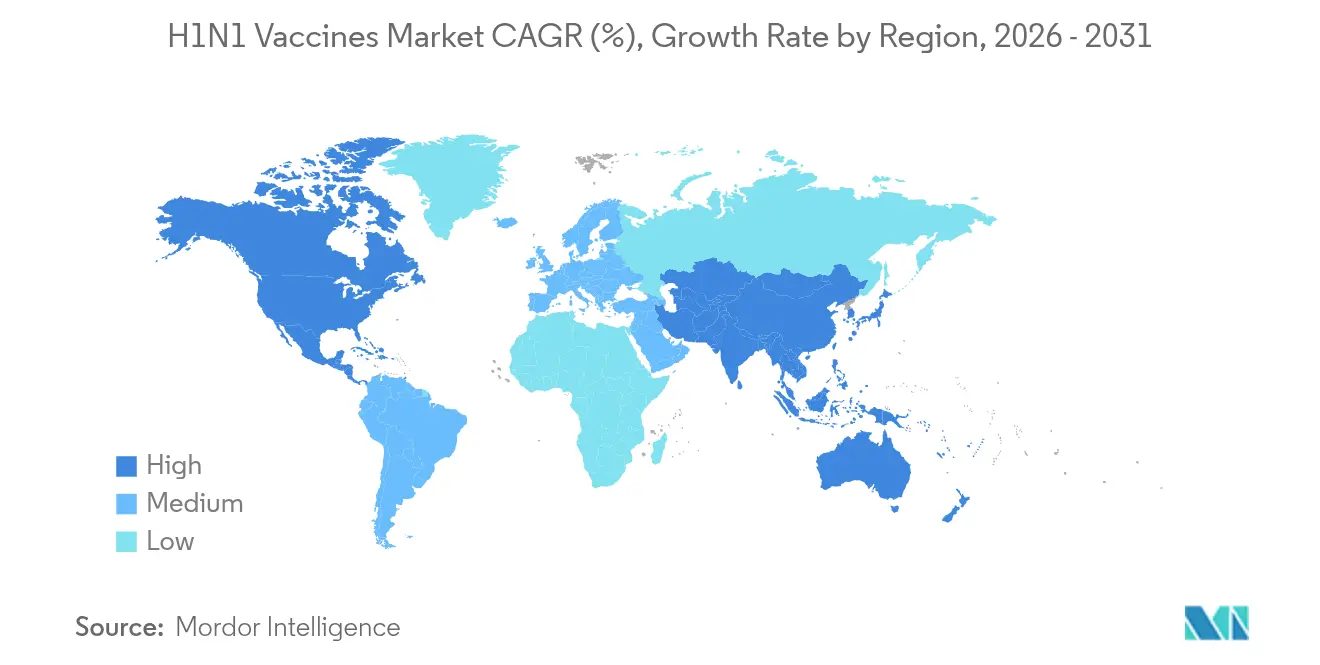
Die Größe des H1N1-Impfstoffmarkts im Jahr 2026 wird auf 2,24 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 2,12 Milliarden USD, mit Prognosen für 2031 von 2,92 Milliarden USD, was einem Wachstum von 5,5 % CAGR über den Zeitraum 2026–2031 entspricht. Die Nachfrage bleibt widerstandsfähig, da wiederkehrende Epidemiewellen und nachlassende Immunität eine jährliche Neuformulierung erfordern, während Fortschritte bei mRNA- und rekombinanten Plattformen die Entwicklungszeiten verkürzen und die Antigenübereinstimmung verbessern. Staatliche Einlagerungsmandate, die an ablaufbedingte Auffüllungszyklen geknüpft sind, sichern eine vorhersehbare Beschaffung, und Investitionen von mehr als 2 Milliarden USD in inländische Kapazitäten stärken die Bereitschaft für Bedarfsspitzen. Lebend-attenuierte und rekombinante Produkte gewinnen an Dynamik, doch inaktivierte, ei-basierte Impfstoffe dominieren weiterhin aufgrund großer installierter Produktionsbasen und gut etablierter Sicherheitsprofile. Regional gesehen führt Nordamerika aufgrund der BARDA-Finanzierung und etablierter Vertriebsnetze, während Asien-Pazifik das schnellste Wachstum verzeichnet, da sich Produktionszentren ausweiten und Gesundheitsbudgets steigen.
Wichtigste Erkenntnisse des Berichts
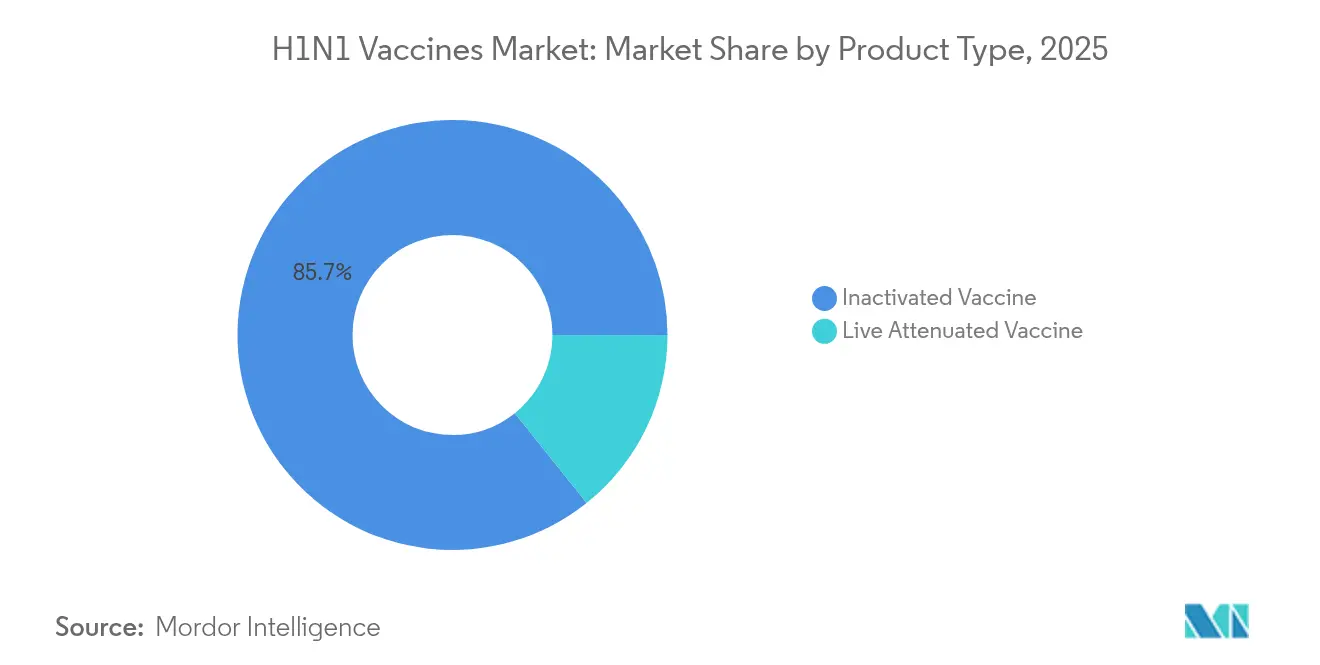
- Nach Produkttyp führten inaktivierte Formulierungen mit einem Anteil von 85,72 % am H1N1-Impfstoffmarkt im Jahr 2025, während lebend-attenuierte Produkte bis 2031 voraussichtlich mit einer CAGR von 6,05 % wachsen werden.
- Nach Technologie hielt ei-basierte Produktion im Jahr 2025 einen Anteil von 74,85 % am H1N1-Impfstoffmarkt; rekombinante Proteinplattformen weisen mit 6,02 % bis 2031 die höchste prognostizierte CAGR auf.
- Nach Verabreichungsweg dominierte die intramuskuläre Verabreichung mit einem Anteil von 64,95 % an der Marktgröße des H1N1-Impfstoffmarkts im Jahr 2025, während die intradermale Verabreichung zwischen 2026 und 2031 mit einer CAGR von 5,98 % wachsen soll.
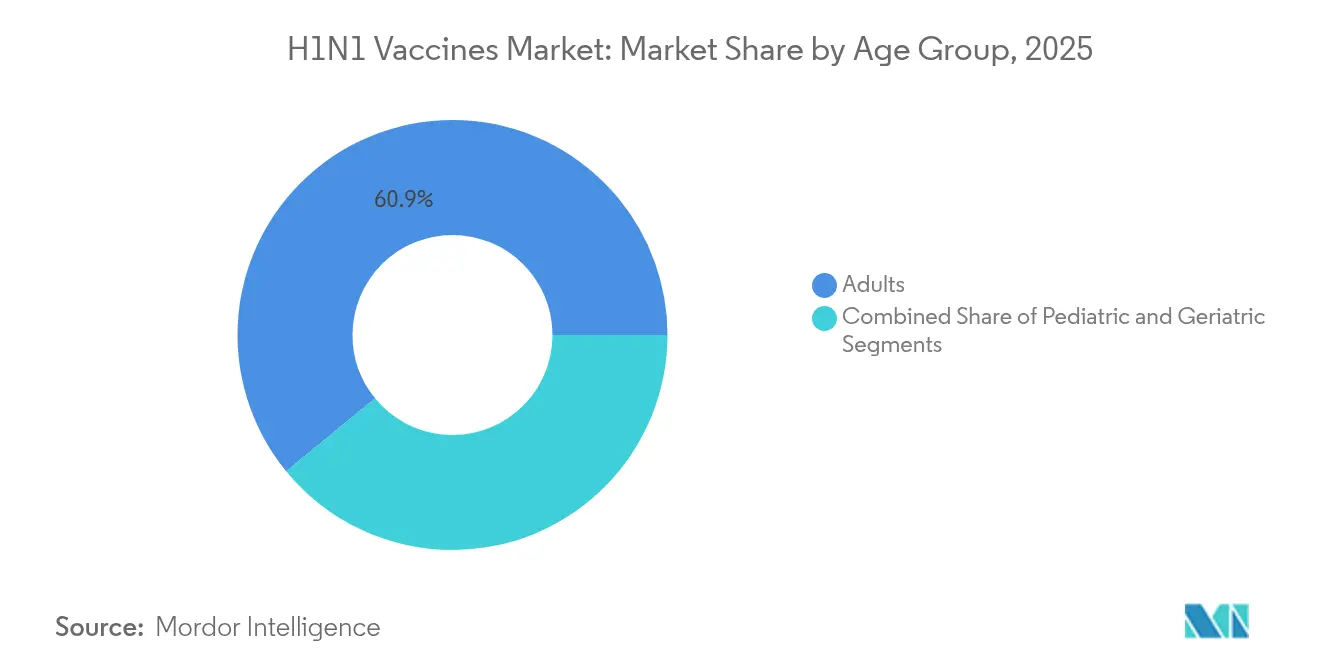
- Nach Altersgruppe repräsentierten Erwachsene im Jahr 2025 60,92 % der Marktgröße des H1N1-Impfstoffmarkts; die pädiatrische Nutzung wächst mit einer CAGR von 6,12 % bis 2031 am schnellsten.
- Nach Geografie erfasste Nordamerika im Jahr 2025 40,12 % des H1N1-Impfstoffmarkts; Asien-Pazifik entwickelt sich mit einer CAGR von 6,3 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende epidemische H1N1-Infektionswellen und nachlassende Immunität | +1.2% | Global, mit akuten Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Schnelle Fortschritte bei Impfstoffplattformtechnologien | +0.9% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Staatliche Einlagerungsmandate und ablaufbedingte Auffüllungszyklen | +0.8% | Kernmärkte Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Vertragsabfüll- und Abschlusskapazitäten für die Spitzenproduktion | +0.6% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung nadelfreier Mikro-Array-Pflaster-Verabreichung in Ländern mit niedrigem und mittlerem Einkommen | +0.4% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Entwicklung von Influenza-SARS-CoV-2-Kombinationsimpfstoffen zur Steigerung der Volumina | +0.7% | Global, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende epidemische H1N1-Infektionswellen und nachlassende Immunität
Rekordkrankenhauseinweisungen während der Saison 2024–2025, bei der Influenza A H1N1 der dominante Stamm war, bestätigen die Notwendigkeit einer jährlichen Impfung zur Vermeidung von Belastungen des Gesundheitssystems. Die Impfstoffwirksamkeit sank 2023–2024 auf 42 %, was den Immunitätsverfall verdeutlicht, der konsistente Wiederimpfungszyklen antreibt. Zoonotische Übertragungsereignisse, wie der Fall eines Schweineherkunft-H1N1 in Vietnam im August 2024, halten die Pandemievorsorge auf den politischen Agenden [1]Weltgesundheitsorganisation, "Influenza A(H1N1)-Variantenvirus - Vietnam," who.int. Variantenentdeckungen in Brasilien und Spanien unterstreichen die Bedeutung globaler Überwachung und schneller Stamm-Aktualisierungen. Diese wiederkehrenden Bedrohungen stabilisieren Einnahmequellen und schaffen Anreize für Plattforminvestitionen, die die Anpassungszeit verkürzen.
Schnelle Fortschritte bei Impfstoffplattformtechnologien
mRNA-, rekombinante und zellbasierte Systeme fordern nun die Dominanz ei-basierter Verfahren heraus. Die Phase-3-Daten von Modernas mRNA-1083 zeigten stärkere Immunantworten als zugelassene Vergleichspräparate und ermöglichen gleichzeitig die Lagerung im Kühlschrank. Der Zuschuss der US-Regierung in Höhe von 176 Millionen USD für Modernas Pandemie-Influenza-Programm demonstriert das institutionelle Engagement für Plattformen der nächsten Generation. Die zellbasierte Produktion von CSL Seqirus verbesserte die Wirksamkeit über alle Altersgruppen hinweg und vermied die Ei-Adaptationsdrift [2]CSL Seqirus, "CSL Seqirus präsentiert Daten auf der IDWeek 2024, die den dringenden Bedarf zur Steigerung der Influenza-Impfraten und die Vorteile zellbasierter Influenza-Impfstoffe hervorheben," cslseqirus.us. Rekombinante Ansätze verkürzen die Vorlaufzeiten und umgehen Schwachstellen in der Geflügelversorgung, die durch jüngste H5N1-Ausbrüche verstärkt wurden. Frühe Anwender gewinnen Flexibilitätsvorteile, was etablierte Akteure dazu veranlasst, aufzurüsten oder Marktanteilverluste zu riskieren.
Staatliche Einlagerungsmandate und ablaufbedingte Auffüllungszyklen
Mehrjährige Verträge wie der US-amerikanische Vorpandemie-Influenza-Vorrat, der auf mehr als 1,1 Milliarden USD geschätzt wird, sichern Basisvolumina und unterstützen die Cashflow-Transparenz der Hersteller. Die Bestellung des Vereinigten Königreichs über 5 Millionen H5N1-Dosen von CSL Seqirus und Kanadas Kauf von 500.000 Arepanrix-Dosen veranschaulichen die globale Konvergenz hin zu proaktiver Einlagerung [3]Regierung von Kanada, "Die Regierung Kanadas kauft Vogelgrippe-Impfstoff zum Schutz der am stärksten gefährdeten Personen, " canada.ca. Typische Haltbarkeitszeiten von 2–3 Jahren lösen routinemäßige Ersatzbeschaffungen aus und glätten die Nachfrage auch in interpandemischen Zeiträumen. Vorräte unterstützen auch Kapazitätsverpflichtungen für Bedarfsspitzen und rechtfertigen Kapitalinvestitionen in flexible Anlagen.
Ausbau der Vertragsabfüll- und Abschlusskapazitäten für die Spitzenproduktion
BARDAs BioMaP-Konsortium und ein kumulativer Finanzierungsstrom von 2 Milliarden USD erhöhen die inländische Abfüll- und Abschlussbereitschaft, ein historischer Engpass während Pandemien. Das Holly-Springs-Werk von CSL Seqirus kann innerhalb von sechs Monaten nach einer Pandemieausrufung 150 Millionen Dosen liefern und demonstriert damit die Skalierbarkeit der nächsten Generation auf zellbasierter Basis. Lieferkettenpartner ziehen nach; Croda International investierte 133 Millionen USD in Lipidsysteme für mRNA-Impfstoffe, von denen die Hälfte US-finanziert ist, was die Erweiterung des Ökosystems demonstriert. Diese Initiativen stärken die Resilienz und schaffen Erstmovervorteile für die Teilnehmer.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Impfstoffkosten und Erstattungslücken | -0.8% | Global, akut in Schwellenmärkten und nicht versicherten Bevölkerungsgruppen | Kurzfristig (≤ 2 Jahre) |
| Langwierige, komplexe Herstellungsprozesse | -0.6% | Global, insbesondere bei der ei-basierten Produktion | Mittelfristig (2–4 Jahre) |
| Durch soziale Medien angetriebene Impfgegner-Stimmung gegen Grippeimpfungen | -0.5% | Nordamerika und Europa, Ausweitung auf soziale Medien verbundene Bevölkerungsgruppen weltweit | Kurzfristig (≤ 2 Jahre) |
| Fragilität der Lieferkette für Eier und Zellkulturmedien während Vogelgrippe-Ausbrüchen | -0.4% | Global, akute Auswirkungen in Regionen mit konzentrierter Geflügelproduktion | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Impfstoffkosten und Erstattungslücken
Die Impfabdeckung bei Erwachsenen in Indien beträgt trotz eines Wachstums von 21 % im Jahr 2025 nur 1,5 %, was Erschwinglichkeitsbarrieren in Schwellenländern aufzeigt. Die endgültige Medicare-Regelung der USA für 2025 setzt eine Gebühr von 33,71 USD für die Verabreichung in ländlichen Kliniken fest, was die laufenden politischen Bemühungen zur Schließung von Zahlungslücken widerspiegelt. Wirtschaftliche Modelle in 88 % der Szenarien für Länder mit niedrigem und mittlerem Einkommen befinden die Impfung als kosteneffektiv, doch Budgetbeschränkungen verzögern die Einführung. Die Nutzung im privaten Sektor steigt mit einer CAGR von 6,39 %, da Arbeitgeber betriebliche Kliniken fördern, aber preislich hochwertige Kombinationsimpfstoffe kämpfen weiterhin um Erstattung. Zugangsprobleme verlangsamen die Durchdringung trotz starker klinischer Wertversprechen.
Langwierige, komplexe Herstellungsprozesse
Ei-basierte Systeme, die mehr als 80 % der saisonalen Dosen liefern, benötigen eine Vorlaufzeit von sechs Monaten und sind mit Vogelgripperisiken konfrontiert. Produktionsverzögerungen komprimieren Lieferfenster und können zu Umsatzverlusten führen, wenn Stamm-Fehlanpassungen auftreten. Ausbrüche, die Geflügelbestände dezimieren, legen fragile Lieferketten offen, wie bei jüngsten H5N1-Ereignissen zu beobachten war. Zellbasierte und mRNA-Alternativen verkürzen die Zeitpläne, erfordern jedoch hohe Kapitalkosten und regulatorische Anpassungen, was den Markteintritt für kleinere Unternehmen einschränkt. Die Aufrechterhaltung dualer Plattformen erhöht die Kosten, hedgt jedoch auch das Risiko.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Lebend-attenuierte Impfstoffe gewinnen trotz Dominanz inaktivierter ImpfstoffeInaktivierte Impfstoffe machten im Jahr 2025 85,72 % des H1N1-Impfstoffmarkts aus und bestätigen ihre fest verankerte Rolle in Massenprogrammen, die auf jahrzehntelangen Sicherheitsdaten aufgebaut sind. Lebend-attenuierte Formulierungen verzeichnen jedoch mit einer CAGR von 6,05 % bis 2031 das schnellste Wachstum, da intranasale Verabreichung und starke mukosale Immunität die Akzeptanz steigern. Der Einsatz von Nasovac® des Serum Institute bei mehr als 2,5 Millionen Personen während der Pandemie 2009 validierte den großflächigen Einsatz lebend-attenuierter Impfstoffe. Die regulatorische Angleichung an den Wechsel zu trivalenten Zusammensetzungen in der Saison 2024–2025 betrifft beide Produktklassen gleichermaßen und zwingt die Hersteller, die Stammauswahl ohne B/Yamagata zu verfeinern. Pädiatrische und nadelscheue erwachsene Bevölkerungsgruppen bevorzugen zunehmend intranasale Formate, was den Segmentimpuls stärkt.
Hersteller lebend-attenuierter Impfstoffe differenzieren sich durch Betonung von Bequemlichkeit und reduziertem Personalbedarf, was in ressourcenarmen Kontexten vorteilhaft ist. Daten aus der Nachzulassungsphase bestätigen günstige Sicherheitsprofile und fördern die Ausweitung auf größere Altersgruppen. Trotz regulatorischer Wachsamkeit gegenüber Reversionsrisiken positioniert die Agilität des Segments bei der Aktualisierung von Antigenen es für Marktanteilsgewinne, wenn eine schnelle Reaktion entscheidend ist. Folglich können Marktteilnehmer, die sich auf intranasale Plattformen konzentrieren, inkrementelle Volumina gewinnen, auch wenn inaktivierte Produkte das Rückgrat saisonaler Kampagnen bleiben.


Nach Technologie:
Rekombinante Plattformen fordern die Vorherrschaft ei-basierter Verfahren herausEi-basierte Produktion hielt im Jahr 2025 einen Anteil von 74,85 % am H1N1-Impfstoffmarkt, aber rekombinante Plattformen entwickeln sich bis 2031 mit einer CAGR von 6,02 % inmitten wachsender Bedenken hinsichtlich Lieferkette und Antigendrift. Rekombinante Systeme vermeiden die Ei-Adaptation und ermöglichen eine engere Antigenübereinstimmung und schnellere Skalierung. Der Nanoliposom-Hexaplex-Kandidat der Universität Buffalo veranschaulicht einen überlegenen H1N1-Schutz gegenüber aktuellen rekombinanten Vergleichspräparaten. Zellbasierte Technologien nehmen eine Mittelstellung ein und bieten verbesserte Wirksamkeit bei gleichzeitiger Beibehaltung bestehender regulatorischer Präzedenzfälle, was die Einführung für große Produzenten erleichtert.
Investitionsprogramme der WHO und von Gavi leiten den Technologietransfer in Schwellenmärkte und verringern Kapazitätslücken, die einen gerechten Pandemiezugang gefährden. Führende rekombinante Hersteller nutzen flexible Einweg-Bioreaktoren, was zu schnelleren Wechseln zwischen den Saisons beiträgt. Da die Belege für verbesserte Immunogenität zunehmen, unterstützt die Bereitschaft der Kostenträger, zu moderaten Aufpreisen zu erstatten, eine schrittweise Marktanteilsverschiebung hin zu rekombinanten und zellbasierten Kandidaten.
Nach Verabreichungsweg:
Intradermale Innovation treibt Wachstum anDie intramuskuläre Verabreichung behielt im Jahr 2025 einen Anteil von 64,95 % an der Marktgröße des H1N1-Impfstoffmarkts aufgrund gut etablierter Protokolle und umfangreicher Schulungen von Leistungserbringern. Intradermale Impfstoffe, die mit einer CAGR von 5,98 % wachsen, bieten dosensparende Vorteile, die bei Engpässen entscheidend sind. Studien zeigen eine gleichwertige Immunität mit nur 20 % der Standarddosis, was Kosteneinsparungen bei Versorgungsengpässen hervorhebt. Das von BARDA finanzierte auflösbare Mikro-Array-Pflaster von Micron Biomedical ist ein Beispiel für intradermale Plattformen der nächsten Generation, die für den Einsatz in Ländern mit niedrigem und mittlerem Einkommen bereit sind.
Die intranasale Verabreichung bleibt eine Nische, ist aber für lebend-attenuierte Produkte unverzichtbar und spricht pädiatrische Segmente und Personen mit Nadelangst an. Innovationen bei trockenen intranasalen Pulverformulierungen zielen darauf ab, die Haltbarkeit ohne Kühlkette zu verlängern und den Zugang in abgelegenen Regionen zu erweitern. Zusammen ermöglichen verschiedene Verabreichungswege den Gesundheitssystemen, die Verabreichung je nach Infrastruktur und Bevölkerungsbedarf anzupassen.
Nach Altersgruppe:
Pädiatrisches Segment beschleunigt sich trotz AbdeckungsherausforderungenErwachsene dominierten im Jahr 2025 mit 60,92 % der Marktgröße des H1N1-Impfstoffmarkts, doch pädiatrische Dosen wachsen bis 2031 mit einer CAGR von 6,12 %. Trotz des Rückgangs der US-amerikanischen Kinderimpfabdeckung auf 46 % in der Saison 2024–2025 unterstreicht die wachsende Evidenz einer Wirksamkeit von 77 % bei Kindern im Alter von 6–59 Monaten den klinischen Nutzen. Politische Entscheidungsträger und pädiatrische Fachgesellschaften empfehlen weiterhin eine universelle Impfung ab dem sechsten Lebensmonat und drängen die Gesundheitssysteme, die Reichweite zu verbessern.
Hersteller entwickeln zunehmend altersgerechte Formulierungen, wie z. B. antigenreduzierte lebend-attenuierte Produkte für Kleinkinder, um die Verträglichkeit zu verbessern. Digitale Erinnerungstools und schulbasierte Kliniken zielen darauf ab, den Rückgang der Impfabdeckung umzukehren. Das langfristige Wachstum des pädiatrischen Segments beruht auf dem Aufbau von Vertrauen durch transparente Sicherheitsdaten und benutzerfreundliche Verabreichung, Bereiche, die lebend-attenuierte und intradermale Technologien adressieren können.
Nach Vertriebskanal:
Dynamik im privaten Sektor nimmt zuDie öffentliche Beschaffung machte im Jahr 2025 69,25 % des H1N1-Impfstoffmarkts aus, verankert durch nationale Impfprogramme und Verteidigungsvorräte. Private Kanäle, die mit einer CAGR von 6,18 % wachsen, profitieren von Arbeitgebermandaten, der Bequemlichkeit von Apotheken im Einzelhandel und der Verbraucherpräferenz für hochwertige Kombinationsimpfstoffe. Regulatorische Anpassungen, die eine taggleiche Erstattung in ländlichen Gesundheitskliniken ermöglichen, verbessern den Cashflow und fördern die Beteiligung von Leistungserbringern.
Einzelhandelsketten nutzen verlängerte Öffnungszeiten und Online-Terminplattformen, um beschäftigte städtische Verbraucher zu gewinnen. Rahmenvereinbarungen für Großeinkäufe helfen, wettbewerbsfähige Preise auch für hochwertige Kombinationsimpfstoffe aufrechtzuerhalten. Da Krankenversicherer nach kosteneffektiven Präventionsangeboten suchen, erweitern Partnerschaften mit Apotheken und Notfallversorgungszentren den Zugang im privaten Sektor.
Geografische Analyse
H1N1-Impfstoffe-Markt Nordamerika
Nordamerika führte den H1N1-Impfstoffe-Markt im Jahr 2025 mit einem Anteil von 40,12 %. Die Region profitiert von BARDA-Verträgen im Wert von über 2 Milliarden USD, die die Kapazitätserweiterung unterstützen, darunter das Werk von CSL Seqirus in Holly Springs, das in der Lage ist, innerhalb von sechs Monaten 150 Millionen Dosen herzustellen. FDA-Fast-Track-Zulassungen für Kombinationsimpfstoffe beschleunigen die Genehmigungsverfahren, und eine kürzlich erfolgte Bundesförderung in Höhe von 176 Millionen USD für das mRNA-Programm von Moderna signalisiert ein anhaltendes Engagement für technologische Führerschaft. Dennoch stellt der rückläufige Impfstoffanteil bei Senioren und Kindern die Ziele des öffentlichen Gesundheitswesens vor Herausforderungen und veranlasst zu erneuerten Aufklärungskampagnen.
H1N1-Impfstoffe-Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 6,3 %, angetrieben durch lokale Fertigungsinvestitionen und ein gesteigertes Gesundheitsbewusstsein in städtischen Gebieten. Der indische Influenza-Markt wuchs im Jahr 2025 um 21 %, obwohl nur 1,5 % der Erwachsenen ab 45 Jahren geimpft wurden, was ein erhebliches latentes Potenzial aufzeigt. Das Serum Institute kann seine Produktion von 300.000 auf über 1 Million Dosen steigern und demonstriert damit die regionale Produktionsskalierbarkeit. China erkennt schrittweise ausländische klinische Daten an, um Zulassungen zu beschleunigen, während Südkoreas aktives Überwachungssystem regulatorische Reife beweist.
H1N1-Impfstoffe-Markt Europa
Europa stellt einen reifen, aber innovativen Markt dar. Die im Januar 2025 veröffentlichten EMA-Leitlinien vereinfachen die Genehmigungsverfahren für aktualisierte Virusstämme und verkürzen die administrativen Vorlaufzeiten. Der Kauf von 5 Millionen Pandemiedosen durch das Vereinigte Königreich unterstreicht die anhaltende Pandemiepräparedness, und EU-Kohäsionsfonds unterstützen grenzüberschreitende Kapazitätsinvestitionen. Obwohl das Wachstum langsamer ist als in aufstrebenden Regionen, stützt die Nachfrage nach Kombinations- und Hochdosisprodukten die Umsätze.

Regulatorisches Umfeld
Die Regulierung von H1N1-haltigen Influenza-Impfstoffen basiert auf jährlichen Entscheidungen zur Stammauswahl, die über die WHO koordiniert und von nationalen und regionalen Regulierungsbehörden umgesetzt werden. Im Februar 2026 veröffentlichte die WHO Empfehlungen für die Impfstoffzusammensetzung 2026-2027 für die Nordhalbkugel, einschließlich einer H1N1-Komponente (A/Missouri/11/2025-ähnlich). Dies dient Herstellern als Referenzpunkt, um den Antigengehalt zu aktualisieren und die Produktionszeitpläne zu synchronisieren.
In den Vereinigten Staaten stützt sich der FDA-Weg für saisonale Aktualisierungen auf Einreichungen zu Stammänderungen und Chargenfreigaben als Teil des wiederkehrenden Produktionszyklus. In der EU regeln verfahrens- und modulbasierte Qualitäts-, nichtklinische und klinische Leitlinien der EMA Influenza-Impfstoffe. Im Jahr 2026 zeigten Maßnahmen der FDA im Zusammenhang mit Modernas mRNA-Kandidat für saisonale Influenza (mRNA-1010), einschließlich der Annahme eines überarbeiteten Ansatzes und einer VRBPAC-Empfehlung, die einen beschleunigten Zulassungsweg für ältere Erwachsene auf Basis von Post-Marketing-Evidenz einschloss, wie neuartige Plattformen innerhalb etablierter regulatorischer Strukturen für Influenza voranschreiten können.
Wettbewerbslandschaft
Der Markt weist eine moderate Konzentration auf, da vertikal integrierte Marktführer Produktionsmaßstab und Ausschreibungsexpertise nutzen. Sanofi übernahm schnell die von der FDA ausgewählten Stämme für die Saison 2025–2026 für die Linien FLUZONE, FLUBLOK und FLUZONE High-Dose und demonstrierte damit Agilität bei der Aktualisierung von Portfolios. Der Rückgang der Impfstoffeinnahmen von GSK um 4 % im Jahr 2024 offenbarte eine Anfälligkeit gegenüber sich verändernden Produktmixen und veranlasste eine Neuausrichtung der Pipeline auf adjuvantierte Formulierungen. CSL Seqirus konsolidiert ei-basierte und zellbasierte Anlagen zur Bedienung öffentlicher Vorräte und saisonaler Märkte, während seine Abfüll- und Abschlussvereinbarungen mit BARDA Pandemie-Spitzenvolumina sichern.
Disruptoren schaffen Nischen durch mRNA, Mikro-Array-Pflaster und universelle Antigene. Modernas mRNA-1083 zeigte in Phase 3 eine überlegene Immunogenität und ist für eine Einreichung im Jahr 2026 positioniert, was die Dynamik bei Erwachsenen-Auffrischungsimpfungen potenziell neu gestalten könnte. Die auflösbaren Pflaster von Micron Biomedical könnten den Zugang zu abgelegenen Regionen erweitern, sobald Skalierbarkeits- und regulatorische Hürden überwunden sind. Kleinere Biotechnologieunternehmen konzentrieren sich auf Nukleoprotein-Antigene für eine breitere stammübergreifende Abdeckung und hoffen, gezielte Verträge oder Lizenzvereinbarungen mit größeren Herstellern zu sichern.
Strategische Kooperationen nehmen zu. Sanofi und Novavax entwickeln gemeinsam ein Kombinations-Grippe-COVID-Programm, um sich gegen saisonale Schwankungen abzusichern. Auftragsfertigungsorganisationen skalieren die Versorgung mit Lipid-Nanopartikeln, die für mRNA-Partner entscheidend sind. Da Gesundheitsbehörden Resilienz betonen, werden Lieferanten, die Plattformflexibilität und sichere Lieferketten demonstrieren, bei wettbewerbsfähigen Ausschreibungen bevorzugt, was Konsolidierungstrends verstärkt.
Marktführer der H1N1-Impfstoffbranche
AstraZeneca Plc
Sanofi (Sanofi Pasteur AG)
GlaxoSmithKline Plc
CSL Limited (Seqirus GmbH)
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
H1N1-Impfstoffe-Markt
- Sanofi
- GlaxoSmithKline
- CSL Ltd (Seqirus)
- AstraZeneca
- Pfizer
- Abbott Laboratories
- Novavax
- Moderna
- Serum Institute of India
- Bharat Biotech
- Emergent Bio Solutions
- CPL Biologicals Pvt Ltd
- Mitsubishi Tanabe Pharma
- Sinovac Biotech
- Zydus Lifesciences
- Zhejiang Tianyuan Bio-Pharmaceutical
- Hualan Biological Engineering
- Valneva
- SK Bioscience Co.
- Daiichi Sankyo Co.
- BioDiem Ltd.

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in der Erweiterung der Herstellungs- und Abfüll-/Fertigstellungskapazitäten für Influenza-Impfstoffe über die traditionellen Zentren in Nordamerika und Europa hinaus, insbesondere durch zellbasierte Plattformen, die die Anfälligkeit der Eierversorgung bei Vogelgrippe-Ausbrüchen verringern. Im März 2026 gab PAHO eine Technologietransfervereinbarung mit Sinergium Biotech bekannt, um in Argentinien eine zellbasierte Produktion von saisonalen Influenza-Impfstoffen aufzubauen, mit einem Ziel von bis zu 400 Millionen Dosen jährlich, sobald die Anlage um 2028 voll betriebsbereit ist. Dies schafft einen neuen regionalen Produktionsknoten, der sowohl den saisonalen H1N1-Bedarf als auch die Pandemievorsorgeplanung unterstützen kann.
Staatliche und multilaterale Beschaffungsstrukturen bevorzugen weiterhin Lieferanten, die schnelle Reaktionsfähigkeit, Plattformflexibilität und verlässliche regionale Distribution zusichern können. Im März 2026 unterzeichneten CSL Seqirus und die kanadische Regierung einen Vertrag zur Pandemievorsorge, der auf die schnelle Herstellung und Lieferung von zellbasierten, adjuvantierten Influenza-Impfstoffen ausgerichtet ist, wodurch sich der Beschaffungsschwerpunkt von früheren eibasierten Verpflichtungen abwendet. Im Mai 2026 unterzeichnete CSL Seqirus eine langfristige Vereinbarung mit PAHO zur Förderung der Pandemievorsorge für Influenza in Lateinamerika und der Karibik, wobei das Werk Garin von Sinergium Biotech für Abfüllung/Fertigstellung und Distribution genutzt wird, was die adressierbaren Ausschreibungskanäle für Hersteller mit skalierbaren Upstream- und Downstream-Fähigkeiten erweitert.
Recent Industry Developments in H1N1-Impfstoffe-Markt
- Mai 2026: CSL Seqirus unterzeichnete eine langfristige Vereinbarung mit der Pan American Health Organization (PAHO) zur Förderung der Pandemievorsorge für Influenza in Lateinamerika und der Karibik. Die Vereinbarung nutzt regionale Abfüll-/Fertigstellungs- und Distributionskapazitäten, einschließlich des Garin-Werks von Sinergium Biotech, stärkt den Beschaffungszugang durch gepoolte Einkaufsmechanismen und verbessert die Versorgungskontinuität für Influenza-Impfstoffe mit H1N1-Komponenten.
- Juli 2025: GSK begann mit dem Versand trivalenter saisonaler Influenza-Impfstoffdosen für die Grippesaison 2025-2026 an US-Gesundheitsdienstleister und Apotheken nach Erhalt der FDA-Zulassung und Chargenfreigabe. Der frühere Versand- und Freigabezeitpunkt unterstützt die Bereitschaft von Kliniken und Einzelhandel für saisonale Impfkampagnen und stärkt die Vorteile etablierter Anbieter bei der Distributionsausführung.
- November 2024: Unternehmen begannen mit dem Versand von Influenza-Impfstoffen für die Saison 2024-2025 über US-Vertriebskanäle, was den betrieblichen Rhythmus widerspiegelt, der zur Erfüllung saisonaler Bedarfsfenster erforderlich ist. Diese jährlichen Logistikzyklen unterstreichen die Bedeutung vorhersehbarer Stammauswahl, Vorlaufzeiten in der Herstellung und nachgelagerter Kühlkettenkapazität für Lieferanten von H1N1-haltigen Formulierungen.


H1N1-Impfstoffe-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Impfstoffen zur Vorbeugung von H1N1-Influenza, erfasst an dem Punkt, an dem Impfstoffdosen über öffentliche Programme oder private Kanäle in jedem Land bereitgestellt werden, und dann zu einer globalen Gesamtsumme zusammengefasst.
Ausgeschlossener Umfang: Wir schließen antivirale Medikamente, Diagnostika, Nicht-H1N1-Influenza-Impfstoffe, sofern nicht klar als H1N1-Dosis gebündelt, sowie Nicht-Impfstoffdienstleistungen wie Verwaltungsgebühren aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Inaktivierter Impfstoff
- Lebend-attenuierter Impfstoff
- Nach Technologie
- Ei-basiert
- Zellbasiert
- Rekombinant
- Nach Verabreichungsweg
- Intradermal
- Intramuskulär
- Intranasal
- Nach Altersgruppe
- Pädiatrisch
- Erwachsene
- Geriatrisch
- Nach Vertriebskanal
- Öffentlich
- Privat
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um den Nachfragekontext und die Grenzen der Angebotskapazität festzulegen, bevor die Größenbestimmung abgeschlossen wurde. Wir haben Leitlinien zur öffentlichen Gesundheit und Immunisierung sowie Überwachungsberichte (wie WHO-Updates und CDC-Influenza-Ressourcen) herangezogen, um zu verstehen, wo die Nachfrage nach H1N1-Impfungen steigt, insbesondere im Zusammenhang mit Ausbruchswellen und Empfehlungen für Risikogruppen.
Um Volumina und Handelsströme zu fundieren, haben wir Veröffentlichungen der Gesundheitsministerien, Seiten nationaler Immunisierungsprogramme und offene Beschaffungsbekanntmachungen geprüft, und wir haben auch Quellen wie Gesundheitsstatistiken der Weltbank und der OECD für Bevölkerungs- und Gesundheitsausgabensignale genutzt. Wissenschaftliche Literatur in Peer-Review-Zeitschriften wurde überprüft, um Plattformverschiebungen (zum Beispiel eibasierte versus zellbasierte oder rekombinante Ansätze) und Dosierungsmuster über Altersgruppen hinweg zu verfolgen. Unternehmensmeldungen, Investorenpräsentationen und seriöse Presse wurden genutzt, um Produktionserweiterungen und regionale Versorgungsprioritäten zu bestätigen, und Patentdatenbanken sowie eine Import-Export-Datenbank auf Sendungsebene wurden selektiv genutzt, um Aktivitätssignale zu validieren, wenn die öffentliche Berichterstattung dünn war. Diese Sekundärforschungsquellen sind nicht erschöpfend, und zusätzliche öffentliche Dokumente wurden konsultiert, um die Datenerhebung, den Abgleich und die Klärung zu unterstützen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, was und zu welchem Zeitpunkt gekauft wird, da die H1N1-Nachfrage oft saisonal und ausbruchsgetrieben ist. Wir sprachen mit Impfstoffherstellern, Distributoren, Interessenvertretern der öffentlichen Beschaffung und Experten auf Anbieterseite in wichtigen Regionen, was uns half, sekundäre Signale mit realen Ausschreibungszyklen, Preisspannen und Plattformakzeptanz abzustimmen.
Die Rückmeldungen der Befragten wurden auch genutzt, um Annahmen zum Bevorratungsverhalten, den Präferenzen bei der Verabreichungsart und der Geschwindigkeit, mit der aktualisierte Stämme oder Neuformulierungen in zahlungswirksame Nachfrage übergehen, zu überprüfen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 15% | APAC: 48% |
| Mid-Tier: 51% | Funktions-/Abteilungsleiter: 30% | EMEA: 31% |
| Kleinere Anbieter: 15% | Manager: 55% | Amerika: 21% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau des Nachfragepools unter Verwendung der Immunisierungsabdeckungslogik und des Kaufverhaltens öffentlicher Programme, das dann auf H1N1-relevante Impfvolumina nach Region abgebildet wird. Wir übersetzen dies in Wert, indem wir regionsangemessene Preisspannen für öffentliche Ausschreibungen und private Kanäle anwenden, und bestätigen die Ergebnisse dann mit selektiven Bottom-up-Näherungen, wie beispielsweise Stichproben-Dosisvolumina aus Beschaffungsangaben, sowie einem Abgleich der implizierten Angebotskapazität, sofern verfügbar.
Wichtige Eingaben im Modell umfassen die Größe der gefährdeten Bevölkerung, Änderungen der Impfpolitik, Signale zur Ausbruchsintensität aus Überwachungsberichten, den Rhythmus öffentlicher Ausschreibungen und Muster der Vergabegrößen sowie die typische Preisentwicklung nach Plattformtyp. Da die H1N1-Nachfrage sprunghaft ansteigen kann, wird für die Prognose eine Szenarioanalyse verwendet, sodass Aufwärts- und Abwärtsfälle rund um Ausbruchsjahre, Beschaffungsverzögerungen und Plattformübergänge getestet werden können. Ein Basisszenario wird nach Prüfung der Primärrückmeldungen ausgewählt. Wenn Bottom-up-Prüfungen Lücken aufzeigen, werden die fehlenden Teile durch konservative Bandbreiten behandelt und dann anhand der von Befragten genannten regionalen Nutzung und Beschaffungszeitpunkte eingeengt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die endgültigen Zahlen mit externen Signalen übereinstimmen, die sich mit diesem Markt bewegen sollten. Wir vergleichen die modellierten Werte mit unabhängigen Kontrollpunkten wie länderspezifischen Beschaffungsankündigungen, der Entwicklung der Impfabdeckung und gemeldeten Produktionserweiterungen, und wir prüfen alle großen Abweichungen vor der endgültigen Freigabe.
Wenn ein neues Ausbruchsereignis, ein politischer Wandel oder eine Versorgungsunterbrechung die erwarteten Volumina oder Preise verändert, werden die relevanten Annahmen überprüft und Experten erneut kontaktiert, um die Richtung und das voraussichtliche Ausmaß zu bestätigen. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, gefolgt von einer abschließenden Prüfung vor der Auslieferung, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für H1N1-Impfstoffe mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für H1N1-Impfstoffe können weit voneinander abweichen, selbst wenn sie sich auf denselben Krankheitsfokus beziehen, da sich die Abgrenzung des Erfassten und das gewählte Basisjahr unterscheiden können. Unterschiede ergeben sich meist daraus, ob die saisonale Beschaffung wie eine stetige Nachfrage behandelt wird, wie öffentliche und private Preisgestaltung gemischt werden und wie langfristige Ausbruchsannahmen gehandhabt werden.
Durch die Verfolgung des Ausschreibungszeitpunkts, der Umrechnung von Dosis zu Wert und der Aktualisierungen des Plattformmixes hält Mordor Intelligence die Schätzung an die zahlungswirksame Impfstoffnachfrage im Basisjahr gebunden, anstatt sie aus breiteren Influenza-Impfpools oder langfristigen Pandemieszenarien zu extrapolieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,24 Milliarden USD (2026) | |
| Globaler Verlag A | 3,90 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und wendet möglicherweise breitere Kanal- und Preisannahmen an, die ausbruchsbedingte Beschaffung glätten, was den impliziten Wert im Vergleich zu einem ausschreibungsgeführten Nachfrageaufbau erhöhen kann. |
| Forschungshaus B | 2,20 Milliarden USD (2024) | Erweitert die Prognose weit in die Zukunft und mischt Impf- und Programmaktivitätssignale möglicherweise über die Jahre hinweg unterschiedlich, was den kurzfristigen Marktwert komprimieren kann, je nachdem, wie Bevorratung und Auffrischungszyklen behandelt werden. |
Die Spanne zwischen den drei Werten erklärt sich hauptsächlich durch die Wahl des Basisjahres und die Art, wie Käufe in Dollar umgerechnet werden, wenn die Nachfrage über die Jahre uneinheitlich ist. Unser Ansatz bleibt nachvollziehbar auf klaren Eingaben wie Ausschreibungsrhythmus, Dosierungsvolumina und Plattformmix basiert, was die endgültige Zahl leichter reproduzierbar und aktualisierbar macht, wenn sich Richtlinien oder Ausbruchsbedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der H1N1-Impfstoffmarkt derzeit?
Der H1N1-Impfstoffmarkt hat im Jahr 2026 einen Wert von 2,24 Milliarden USD und soll bis 2031 einen Wert von 2,92 Milliarden USD erreichen.
Welcher Produkttyp dominiert den H1N1-Impfstoffmarkt?
Inaktivierte Formulierungen dominieren mit einem Marktanteil von 85,72 % im Jahr 2025, obwohl lebend-attenuierte Produkte mit einer CAGR von 6,05 % am schnellsten wachsen.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Asien-Pazifik profitiert von der Ausweitung der lokalen Produktion, steigenden Gesundheitsausgaben und großen ungeimpften Bevölkerungsgruppen, was eine CAGR von 6,3 % bis 2031 antreibt.
Wie wirken sich mRNA-Plattformen auf den Wettbewerb aus?
mRNA-Plattformen ermöglichen eine schnellere Stammanpassung und eine höhere Immunogenität, wodurch Unternehmen wie Moderna traditionelle ei-basierte Marktführer herausfordern können.
Was sind die wichtigsten Hemmnisse für das Marktwachstum?
Hohe Impfstoffkosten mit Erstattungslücken und langwierige ei-basierte Herstellungsprozesse verlangsamen die breitere Einführung, insbesondere in einkommensschwachen Umgebungen.
Seite zuletzt aktualisiert am:



