
Marktgröße und Marktanteil für präventive Impfstoffe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 79.52 Milliarden US-Dollar |
| Marktgröße (2031) | 103.73 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.46 % |
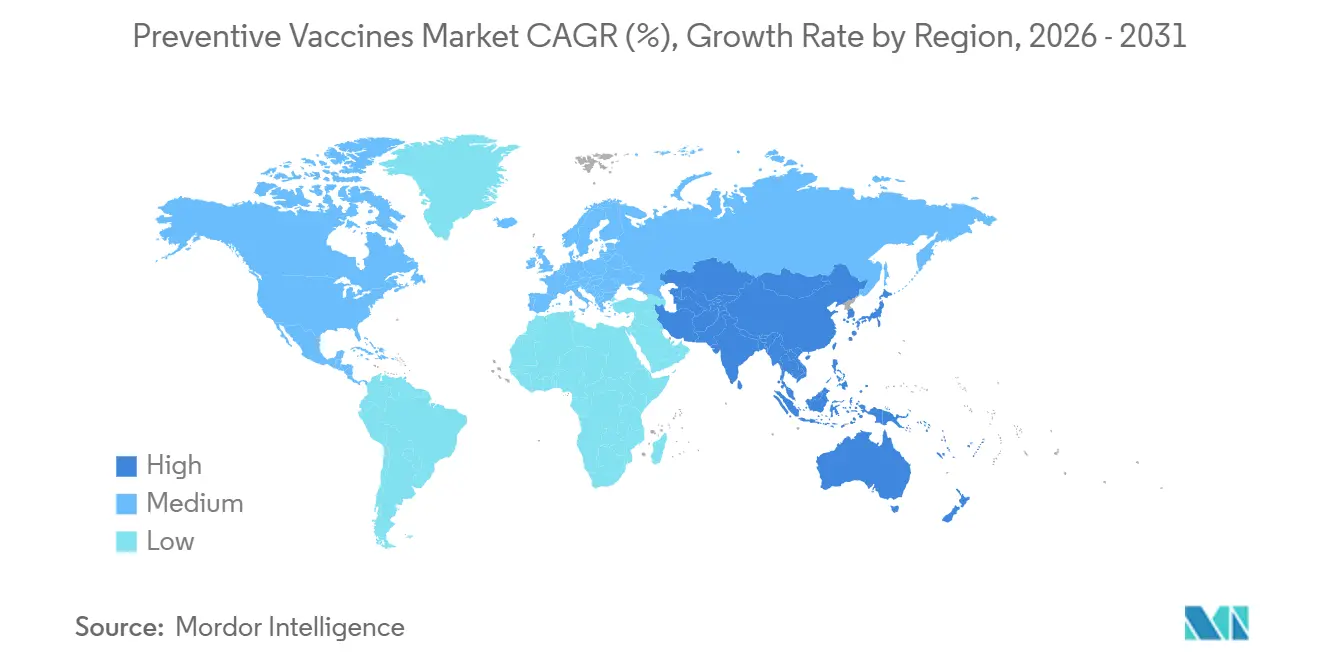
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
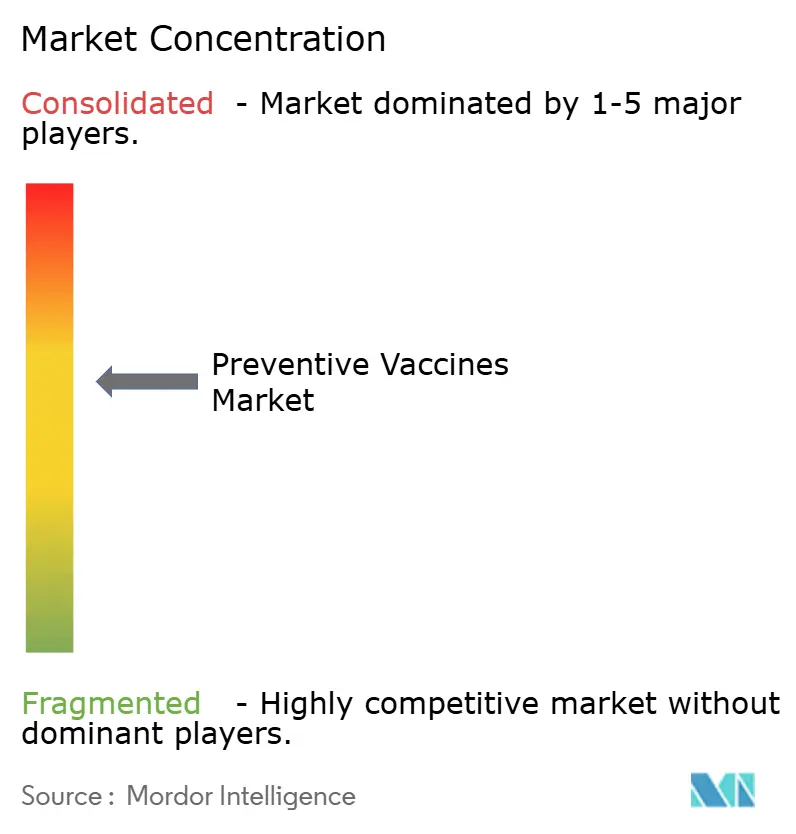
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für präventive Impfstoffe von Mordor Intelligence
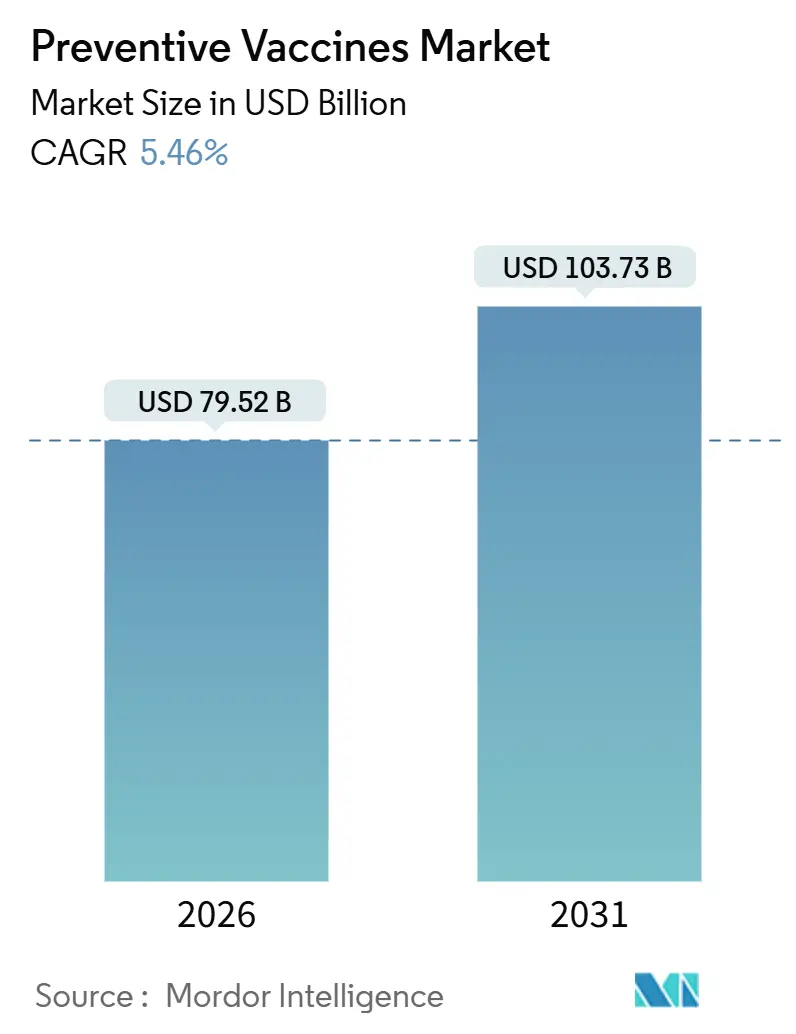
Die Marktgröße für präventive Impfstoffe wird im Jahr 2026 auf 79,52 Milliarden USD geschätzt und soll bis 2031 mit einer CAGR von 5,46 % während des Prognosezeitraums (2026–2031) auf 103,73 Milliarden USD steigen.
Robuste Plattformmigration zu mRNA, 90-tägige Stamm-Update-Zyklen und lebensbegleitende Impfpflichtmandaten sind die wesentlichen Hebel hinter dieser Expansion. Regierungen in Ländern mit niedrigem und mittlerem Einkommen haben Register digitalisiert, was eine mikrogezielten Ansprache ermöglicht, die Abschlussquoten steigert und gleichzeitig hochwertige Erwachsenenformulierungen unterstützt. Die Kapazitätslokalisierung im asiatisch-pazifischen Raum, verbunden mit 2 Milliarden zusätzlichen jährlichen Abfüll- und Verpackungsdosen seit 2024, hat den Preiswettbewerb hin zu regionalen Herstellern verlagert, die bei Ausschreibungen Kostenvorteile von 30 %–40 % bieten. Hochmargige Erwachsenen- und Seniorenprogramme leiten nun Einnahmequellen von Kindheitsimpfplänen um, da Arbeitgeber Produktivitätsverluste durch Atemwegsinfektionen quantifizieren. Unterdessen beseitigen regulatorische Schnellgenehmigungen für Subunit- und rekombinante Konstrukte Kühlkettenbeschränkungen und Regressionsrisiken und ziehen Kapital in Pipelines der nächsten Generation.
Wichtigste Erkenntnisse des Berichts
- Nach Impfstofftyp führten Lebend- und attenuierte Formulierungen im Jahr 2025 mit einem Marktanteil von 26,55 % am Markt für präventive Impfstoffe, während Subunit- und rekombinante Plattformen bis 2031 mit einer CAGR von 6,25 % vorankommen.
- Nach Krankheitstyp erzielte Influenza im Jahr 2025 einen Umsatzanteil von 20,53 %; Masern-Mumps-Röteln-Impfstoffe werden voraussichtlich bis 2031 mit einer CAGR von 6,85 % wachsen.
- Nach Altersgruppe entfiel auf die Pädiatrie im Jahr 2025 ein Anteil von 52,63 % am Marktvolumen für präventive Impfstoffe, während die Erwachsenenimpfung im Prognosezeitraum mit einer CAGR von 7,87 % wächst.
- Nach Endverbraucher kontrollierten staatliche Programme im Jahr 2025 einen Umsatzanteil von 40,33 %, doch Online- und Tele-Apothekenkanäle skalieren bis 2031 mit einer CAGR von 8,70 %.
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Marktanteil von 39,13 % am Markt für präventive Impfstoffe, während für den asiatisch-pazifischen Raum eine CAGR von 7,51 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Infektionskrankheiten | +1.2% | APAC, Sub-Sahara-Afrika, globale Hotspots | Mittelfristig (2–4 Jahre) |
| Staatliche Impffinanzierung und -mandate | +1.5% | Nordamerika, Europa, China, Indien | Langfristig (≥ 4 Jahre) |
| Durchbrüche bei mRNA- und modularen Plattformen | +0.9% | Nordamerika, Europa, sekundäre Knoten in APAC | Mittelfristig (2–4 Jahre) |
| Ausweitung der lebensbegleitenden Impfung | +1.1% | Nordamerika, Europa, städtisches APAC | Langfristig (≥ 4 Jahre) |
| Digitale Impfregister | +0.6% | APAC, Sub-Sahara-Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Thermostabile Formulierungen | +0.4% | Sub-Sahara-Afrika, ländliches APAC, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Infektionskrankheiten
Die Masernfälle stiegen von 2024 auf 2025 in Südostasien und Sub-Sahara-Afrika um 15 % und kehrten damit einen jahrzehntelangen Fortschritt um; dies löste 60-tägige Notfallbeschaffungen aus, die Lieferanten mit modularen Abfüll- und Verpackungslinien belohnen. Die mit Urbanisierung und Klimawandel verbundene Vektorausbreitung veranlasst Kliniker, der Prävention von Krankheitserregern wie Pneumokokken Priorität einzuräumen. RSV-Krankenhausaufenthalte bei Säuglingen in den USA stiegen in der Saison 2024–2025 um 22 %, was zu einer Empfehlung zur mütterlichen Impfung führte, die zusätzlich 3,7 Millionen jährliche Geburten für die Immunisierung erschließt. Der Nettoeffekt ist ein Anstieg der Basisnachfrage, der den Markt für präventive Impfstoffe als langfristige Wachstumsplattform festigt.
Staatliche Impffinanzierung und -mandate
Globale öffentliche Haushalte für die Impfung stiegen 2025 auf 18,3 Milliarden USD, gegenüber 14,1 Milliarden USD im Jahr 2023, da politische Entscheidungsträger die Kosten von Ausbrüchen internalisieren[1]. Das US-amerikanische Programm „Vaccines for Children” (Impfstoffe für Kinder) weitete die Förderberechtigung auf unversicherte Erwachsene im Alter von 19–26 Jahren aus und fügte 4,2 Millionen Begünstigte für HPV- und Meningokokkenimpfungen hinzu. Indiens landesweite Pneumokokkenausschreibung im Wert von 420 Millionen USD wurde gleichmäßig zwischen Serum Institute und Bharat Biotech aufgeteilt, was die Präferenz für inländische Versorgung unterstreicht. Verschärfte Schul- und Arbeitsplatzmandate in Europa schließen Ausnahmeschlupflöcher und stärken die grundlegende Inanspruchnahme.
Durchbrüche bei mRNA- und modularen Impfstoffplattformen
Moderna und BioNTech brachten jeweils Suiten online, die auf jedes mRNA-Konstrukt umgestellt werden können und innerhalb von 90 Tagen 100 Millionen Dosen produzieren, was während der Influenzasaison H3N2 2025 demonstriert wurde[2]. Das Kapitalprogramm von Pfizer in Höhe von 1,2 Milliarden USD für Lipidnanopartikelkapazitäten zielt darauf ab, die Herstellungskosten bis 2027 um 40 % zu senken. Thermostabile mRNA-Kandidaten bleiben bei 25 °C 30 Tage lang wirksam und traten 2025 in Phase-III-Studien ein, was den Einsatz im ländlichen Bereich ohne Ultrakältespeicherung ermöglicht. Das NextGen-Projekt der FDA (Food and Drug Administration) verknüpft Genehmigungsverfahren und verkürzt Variantenzeiträume auf 6 Monate, was kommerzielle Zyklen beschleunigt.
Ausweitung lebensbegleitender (Erwachsenen- und Senioren-)Impfprogramme
Der Impfstoffumsatz bei Erwachsenen übertraf in Hocheinkommensländern 2025 den Umsatz bei Kindern, da Arbeitgeber Betriebskliniken finanzierten und Medicare die Kostenbeteiligung für RSV-, Herpes-Zoster- und Pneumokokkenimpfungen abschaffte. GSKs Arexvy und Pfizers Abrysvo lieferten zusammen im ersten Jahr einen Umsatz von 2,8 Milliarden USD und bestätigten damit die Nachfrage bei Senioren. Die routinemäßige Pneumokokkenimpfung zielt nun auf Erwachsene im Alter von 50–64 Jahren mit chronischen Erkrankungen ab und erweitert den berechtigten US-Markt um 18 Millionen Menschen. Gebündelte Besuchsprotokolle für Influenza, COVID-19 und Pneumokokken hoben die Einhaltung in 14 US-amerikanischen Gesundheitssystemen auf 67 %.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiko unerwünschter Ereignisse und Akzeptanzeinbrüche | -0.8% | Nordamerika, Europa, global | Kurzfristig (≤ 2 Jahre) |
| Hohe FuE- und Compliance-Kosten | -0.6% | Global, akut für KMU | Langfristig (≥ 4 Jahre) |
| Engpässe bei Glasfläschchen und Abfüllung | -0.5% | APAC, Lateinamerika, global | Mittelfristig (2–4 Jahre) |
| Margenausdünnung bei Ausschreibungen in Ländern mit mittlerem Einkommen | -0.4% | APAC, Lateinamerika, Sub-Sahara-Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko unerwünschter Ereignisse und Akzeptanzeinbrüche
Die Europäische Arzneimittelagentur erfasste 2025 1.847 schwerwiegende Ereignisse pro 100 Millionen Dosen, eine gegenüber 2023 unveränderte Rate, doch die soziale Verstärkung drückte die Inanspruchnahme vorübergehend[3]. Ein viel beachteter Myokarditis-Fall senkte das US-amerikanische Vertrauen um 9 Punkte, erholte sich jedoch innerhalb von 8 Monaten, nachdem aktualisierte Nutzen-Risiko-Daten nur 12,6 Myokarditisfälle pro Million Dosen gegenüber 450 abgewendeten Krankenhausaufenthalten pro Million COVID-19-Infektionen zeigten. Das Vaccine Safety Net der WHO (Weltgesundheitsorganisation) markierte 3.200 Fehlinformationsbeiträge, die 50 Millionen Nutzer erreichten, was Echtzeit-Faktenprüfungsabkommen mit Plattformen erforderlich machte.
Hohe FuE- und Compliance-Kosten
Die vollständigen Zykluskosten für die Impfstoffentwicklung belaufen sich auf 800 Millionen bis 1,2 Milliarden USD über einen Zeitraum von 8–12 Jahren, was kapitalschwache Innovatoren ausschließt. Die GMP-Konformität (Gute Herstellungspraxis) fügt weitere 15–25 Millionen USD an jährlichen Fixkosten pro Linie hinzu. Novavax gab 180 Millionen USD für Phase-III-Studien seines kombinierten COVID-Grippe-Kandidaten aus, was die Profitabilität um 18 Monate verzögerte. Merck investiert 600 Millionen USD in Gardasil-Konstrukte der nächsten Generation vor dem Markteintritt europäischer Biosimilars im Jahr 2028.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Impfstofftyp:
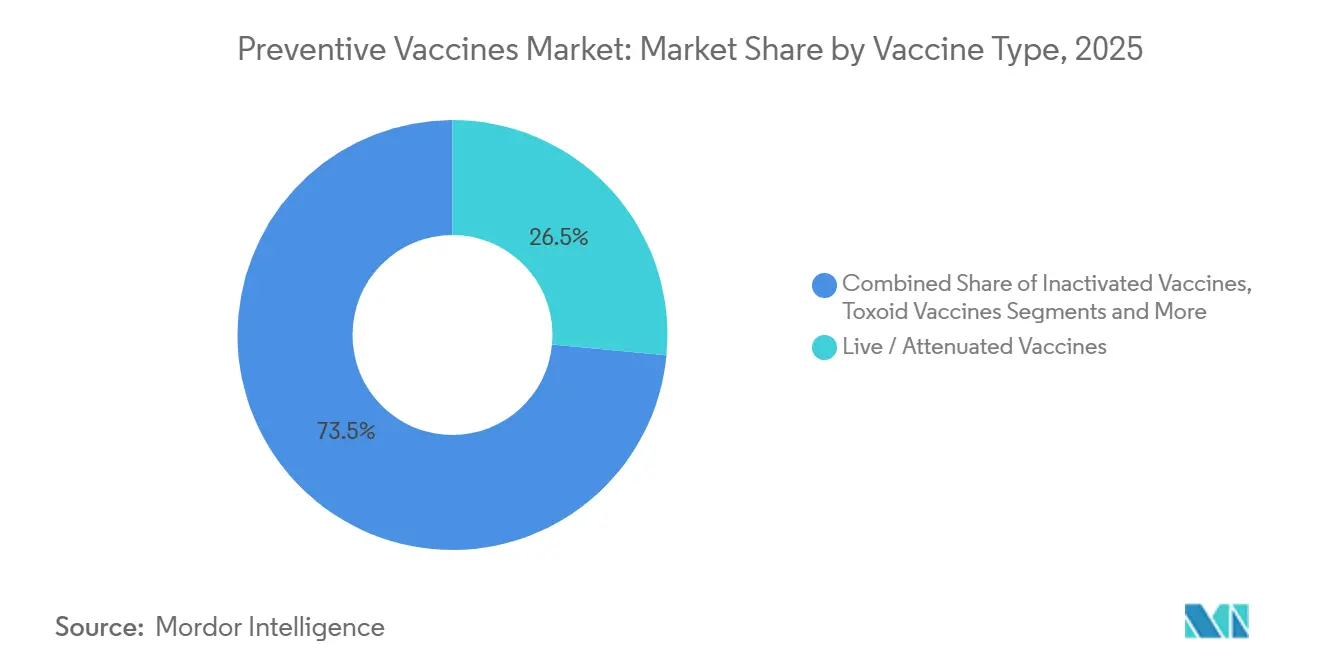
Subunit-Plattformen gewinnen aufgrund ihres SicherheitsprofilsLebend- und abgeschwächte Produkte hielten im Jahr 2025 einen Marktanteil von 26,55 % am Markt für Präventivimpfstoffe, gestützt durch MMR- und Varizellen-Impfpläne. Die Marktgröße für lebendabgeschwächte Impfstoffe bei Viruserkrankungen war im Jahr 2024 am höchsten, da etablierte Masern-Mumps-Röteln-, Varizellen- und Rotavirus-Programme 67,34 % des weltweiten Umsatzes auf sich vereinten. Subunit- und rekombinante Plattformen werden voraussichtlich mit einer CAGR von 6,25 % wachsen, da Regulierungsbehörden Konstrukte bevorzugen, die das Rückmutationsrisiko eliminieren und die Logistik vereinfachen. Pfizers 20-valentes Prevnar 20 sicherte sich innerhalb von 12 Monaten nach seiner Markteinführung im Juni 2024 38 % des US-amerikanischen Erwachsenenmarktes durch die Erweiterung der Serotyp-Abdeckung. Inaktivierte Polio- und Hepatitis-A-Impfstoffe dominieren weiterhin Massenkampagnen, bei denen die Dosiskosten die Beschaffung bestimmen. Toxoid-Optionen behalten eine stabile Nachfrage nach Auffrischungsimpfungen, die mit der Geburtshilfe und der Verletzungsprophylaxe verbunden ist.
Der Schwung bei mRNA-Impfstoffen geht über COVID-19 hinaus in die Indikationen Influenza und RSV. Die Marktgröße für virale Impfstoffe im Zusammenhang mit mRNA wird durch ein adaptives Design gesttzt, das die präklinische Arbeit verkürzt. Moderna begann im Januar 2025 mit der Phase-III-Testung eines kombinierten mRNA-Grippe-COVID-Impfstoffs mit dem Ziel einer Markteinführung im Jahr 2027, die zwei jährliche Injektionen in einer zusammenführt. BioNTechs Malaria-Kandidat trat im Jahr 2025 in Phase IIb in Tansania und Mosambik ein und nutzte dabei seine Lipid-Nanopartikel-Plattform, um typische Zeitpläne um 3–4 Jahre zu verkürzen. Virale-Vektor- und virusähnliche Partikel-Konstrukte spielen Nischenrollen, etwa bei Ebola-Ringimpfungen und HPV-Kampagnen in kostenempfindlichen Märkten.


Nach Krankheitstyp:
MMR-Wiederaufleben übertrifft InfluenzaInfluenza hielt 2025 einen Krankheitsumsatzanteil von 20,53 %, gestützt durch jährliche Neuformulierung und Arbeitgeberprogramme. Masern-Mumps-Röteln-Impfstoffe sollen bis 2031 mit einer CAGR von 6,85 % wachsen, da Versorgungslücken aus der Pandemiezeit Ausbrüche auslösen; die WHO (Weltgesundheitsorganisation) zählte 2024 120.000 Masernfälle, ein Anstieg von 40 % gegenüber dem Vorjahr. Pneumokokkenimpfstoffe profitieren von breiteren Altersindikationen, die resistente Stämme bekämpfen, die in Krankenhäusern zirkulieren.
COVID-19-Auffrischungsimpfungen wechselten 2025 in den endemischen Status mit jährlichen Empfehlungen für ältere Erwachsene und generierten allein im vierten Quartal 2025 für Pfizer und Moderna einen Umsatz von 6,2 Milliarden USD. Die HPV-Impfrate beschleunigt sich in Ländern mit niedrigem und mittlerem Einkommen dank der Einzel-Dosis-Gavi-Richtlinien, die die Kosten um 60 % senken und gleichzeitig die Wirksamkeit erhalten. RSV-Impfungen für ältere Erwachsene und mütterliche Impfpläne bilden die am schnellsten wachsende Kategorie, die vor Mitte 2023 nicht existierte.
Nach Altersgruppe:
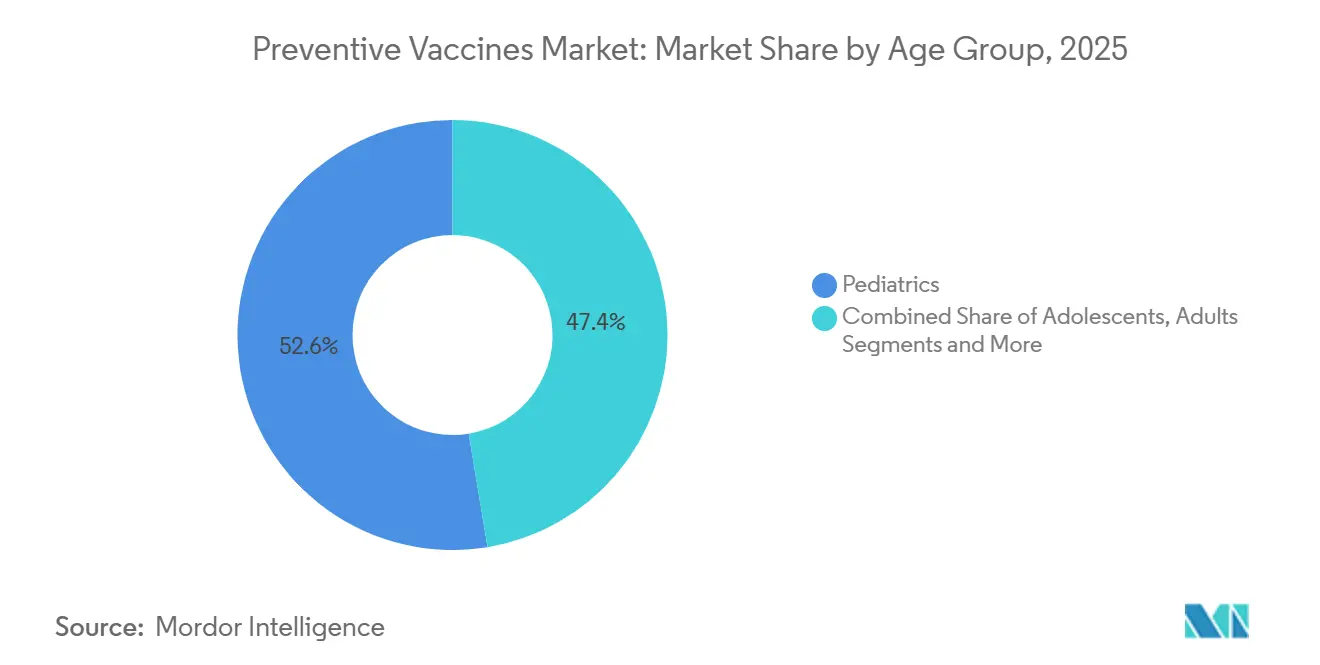
Erwachsenenimpfung definiert Wachstum neuDie Pädiatrie hielt 2025 52,63 % des Marktvolumens für präventive Impfstoffe, gestützt durch fest etablierte Impfpläne von der Geburt bis zum 18. Lebensjahr. Die Erwachsenenimpfung verfolgt eine CAGR von 7,87 %, angetrieben durch Betriebskliniken und eine erweiterte Medicare-Erstattung, die die Kostenbeteiligung im Januar 2025 abschaffte. Allein Influenza verursachte 2025 8 Millionen verlorene Arbeitstage in den USA und kostete 3,2 Milliarden USD – das Vierfache der Kosten für eine universelle Mitarbeiterimpfung.
Jugendliche bleiben an HPV- und Meningokokkenmandate gebunden, während geriatrische Kohorten Priorität erhalten, da Immunoseneszenz das Hospitalisierungsrisiko vergrößert. Pfizers Abrysvo erzielte im ersten Jahr einen Umsatz von 1,4 Milliarden USD, davon 68 % aus der Altersgruppe ab 60 Jahren. Einzelhandelsapotheken wie CVS und Walgreens lieferten in der Saison 2025–2026 42 Millionen Grippeschutzimpfungen, ein Anstieg von 15 %, da verlängerte Öffnungszeiten den Terminierungsaufwand reduzierten.
Nach Endverbraucher:
Online-Kanäle stören traditionelle ModelleStaatliche Programme hielten 2025 einen Umsatzanteil von 40,33 % und nutzten ihre Ausschreibungsmacht zur Finanzierung von Massenkampagnen. Der Online- und Tele-Apothekenvertrieb ist auf eine CAGR von 8,70 % ausgerichtet, angetrieben durch den Start von Amazon Pharmacy mit Hausbesuchen in 12 Bundesstaaten im Jahr 2025 und Indiens 1mg-Plattform, die Impfbuchungen in telemedizinische Abläufe integriert. Krankenhäuser und Fachkliniken bedienen immungeschwächte Bevölkerungsgruppen, die individuelle Impfpläne benötigen.
Einzelhandelsapotheken erfassten 2025 28 % des US-amerikanischen Erwachsenenvolumens, da 48 Bundesstaaten Apothekern ermächtigten, alle von den CDC (Centers for Disease Control and Prevention) empfohlenen Impfungen ohne Rezept zu verabreichen. Arbeitgeber investierten 2025 1,1 Milliarden USD in betriebsinterne Kliniken und reduzierten die Fehlzeiten pro Mitarbeiter in der Atemwegssaison um 2,3 Tage. Der Markt für präventive Impfstoffe dezentralisiert sich weiter, da digitale Plattformen den Terminierungsaufwand verringern und die Reichweite erweitern.
Geografische Analyse
Markt für Präventivimpfstoffe in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 39,13 % am Markt für Präventivimpfstoffe, gestützt durch hohe Pro-Kopf-Ausgaben und schnelle Zulassungsrahmen wie das Project NextGen der FDA, das die Freigabezeiten für Varianten auf 6 Monate verkürzte. Die Abschaffung der Kostenbeteiligung durch Medicare erweiterte den adressierbaren Pool älterer Menschen um 12 Millionen Personen, und Kanada harmonisierte 2025 seine RSV-Leitlinien, wodurch eine einheitliche kontinentale Nachfragekurve entstand.
Markt für Präventivimpfstoffe im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 7,51 % prognostiziert – die höchste weltweit. Indiens Ausschreibung für Pneumokokken-Impfstoffe im Wert von 420 Millionen USD, aufgeteilt zwischen Bharat Biotech und Serum Institute, verdeutlicht die Lokalisierung von Kapazitäten. Die chinesische Zulassungsbehörde genehmigte 2025 14 neue Impfstoffe, darunter Sinopharms quadrivalenten Grippeimpfstoff und CanSinos inhalierbaren COVID-19-Booster, was mit den Innovationszielen des Fnfjahresplans übereinstimmt. Japan weitete 2024 die HPV-Empfehlungen auf Jungen aus, während Australien 2025 GSKs RSV-Impfstoff im Schnellverfahren zuließ, um die Synchronität zwischen den einkommensstarken Knoten im asiatisch-pazifischen Raum aufrechtzuerhalten.
Markt für Präventivimpfstoffe in Europa, Südamerika und Afrika
Europa stützt sich auf die EMA-Harmonisierung und gebündelte Beschaffung, die die Verhandlungsmacht stärken. Frankreich und Deutschland machten 2025 den MMR-Impfschutz zur Voraussetzung für den Besuch von Kindertagesstätten, was die Nachfrage um 1,2 Millionen Dosen steigerte. Digitale Register in 28 afrikanischen Ländern reduzierten die Zahl nicht geimpfter Kinder im Zeitraum 2024–2025 durch mobile Aufklärungsmaßnahmen um 19 %. Der Schwung in Südamerika konzentriert sich auf das brasilianische Nationalprogramm und PAHO-Ausschreibungen, die die Stückkosten um bis zu 35 % senken, während Argentinien 2025 den Meningokokken-B-Impfstoff für Säuglinge einführte und damit einen Beschaffungskanal im Wert von 28 Millionen USD eröffnete.

Regulatorisches Umfeld
Regulatorisches Umfeld. Die Impfstoffregulierung konzentriert sich weiterhin auf Qualität, Sicherheit und Überwachung nach der Markteinführung im Rahmen der Aufsicht der US-FDA, der EMA-Leitlinien und der WHO-Präqualifizierungsverfahren. Die FDA lenkt weiterhin die Stammauswahl und Formulierungsaktualisierungen über das VRBPAC und damit verbundene Verpflichtungen zur Überwachung nach der Markteinführung für Atemwegsimpfstoffe.
Im Juni 2026 überarbeitete die WHO ihre Präqualifizierungsverfahren, um die GMP-Konformität und die Produktionskonsistenz für große internationale Ausschreibungen zu stärken. Die EMA-Leitlinie zur Grippezusammensetzung 2026/2027 schließt die B/Yamagata-Linie aus, was den Druck auf fristgerechte Einreichungen und synchronisierte Herstellungsänderungen erhöht. Die IA2030-Immunisierungsagenda bleibt ebenfalls ein Bezugspunkt für die Stärkung der Regulierung und die Sicherheitsüberwachung in Märkten mit niedrigem und mittlerem Einkommen.
Wettbewerbslandschaft
Der Markt für präventive Impfstoffe weist eine moderate Konzentration auf: Die führenden Unternehmen – Pfizer, GSK, Sanofi, Merck und andere – kontrollierten gemeinsam einen erheblichen Anteil des globalen Umsatzes 2025, doch regionale Wettbewerber erodieren Ausschreibungspositionen. Pfizer stellte 2025 1,2 Milliarden USD für Lipidnanopartikelkapazitäten bereit, um mRNA-Inputs zu sichern, während Sanofi einen französischen Abfüll-und-Verpackungs-Spezialisten für 780 Millionen USD erwarb, um die Bearbeitungszeiten in Saisonspitzen zu sichern. Kombinationskandidaten wie Modernas Phase-III-Grippe-COVID-Impfstoff könnten durch die Konsolidierung von Besuchen und Kühlkettenlast ein Segment von 4,5 Milliarden USD erschließen.
Indiens Biological E erhielt 2025 die WHO-Präqualifikation für einen thermostabilen Typhus-Konjugatimpfstoff, der die etablierten Anbieter um 40 % unterbietet und innerhalb von sechs Monaten 18 % der Gavi-Ausschreibungen gewann. BioNTechs modulare Fabriken können innerhalb von 90 Tagen auf die Produktion von 100 Millionen Dosen eines beliebigen Konstrukts umgestellt werden, was Zyklusvorteilzeiten schafft, die bei Influenzastammwechseln noch verstärkt werden. Pfizer meldete 2025 47 Impfstoffpatente an, davon 60 % auf Adjuvanzien ausgerichtet, die die Immunantworten bei Senioren verstärken, was den Unternehmensfokus auf die am schnellsten wachsende Bevölkerungsgruppe unterstreicht.
Herstellungsfehler haben finanzielle Folgen: Takeda verlor 2024 schätzungsweise 320 Millionen USD Umsatz durch Versorgungsverzögerungen beim Dengue-Impfstoff, was das operative Risiko in einem angebotsknappen Umfeld verdeutlicht. Auftragsfertigungsunternehmen, die Glasfläschchen- und Aseptikkapazitäten garantieren können, erzielen Premiumpreise, da anhaltende Engpässe bis in den mittelfristigen Horizont andauern.
Marktführer für präventive Impfstoffe
-
Merck & Co
-
GSK plc
-
Johnson & Johnson Services, Inc.
-
Pfizer Inc.
-
Sanofi
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Präventivimpfstoffe
- AstraZeneca
- Bavarian Nordic
- Bharat Biotech International Ltd.
- BioNTech
- CSL Limited (Seqirus)
- Daiichi Sankyo
- Emergent Bio Solutions
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Moderna
- Novavax
- Pfizer
- Sanofi
- Serum Institute of India
- Sinopharm Group Co. Ltd.
- Sinovac Biotech
- Takeda Pharmaceuticals
- Valneva
- Walvax Biotechnology Co. Ltd.

Marktchancen und Zukunftsaussichten
Marktchancen und Zukunftsaussichten. Der Ausbau regionaler Fertigungs- und Abfüll-/Endfertigungskapazitäten ist ein deutlich erkennbares Thema in Schwellenmärkten. In Afrika kündigte Biovac im April 2026 eine Erweiterung in Kapstadt an, unterstützt durch eine quasi-eigenkapitalähnliche Investition von 75 Millionen Euro der EIB-Gruppe und ein Senior-Darlehen von 20 Millionen US-Dollar der IFC, mit dem Ziel, jährlich 30-40 Millionen Dosen zu produzieren.
Plattformmodernisierung und Industrie-4.0-Fähigkeiten schaffen Kommerzialisierungswege für Anbieter, die Umrüstzeiten verkürzen und dabei die Compliance-Standards einhalten. Daneben eröffnete Merck im März 2025 eine Impfstoff-Fertigungsanlage im Wert von 1 Milliarde US-Dollar in Durham, North Carolina, um die Skalierungskapazität zur Verbesserung der Versorgungssicherheit zu stärken. Die EMA-Leitlinie 2026/2027 und die WHO-Präqualifizierungsaktualisierungen 2026 erhöhen zudem die Nachfrage nach spezialisierten Qualitäts-, Analyse- und Validierungsdienstleistungen entlang der Impfstoff-Lieferkette.
Recent Industry Developments in Markt für Präventivimpfstoffe
- Juni 2026: Die US-FDA genehmigte eine erweiterte Indikation für Mercks CAPVAXIVE (Pneumokokken-21-valenter Konjugatimpfstoff) für Kinder und Jugendliche im Alter von 2 bis 17 Jahren mit erhöhtem Risiko für Pneumokokkenerkrankungen. Die Erweiterung der Zulassung stärkt die Wettbewerbsposition in der Pneumokokkenprävention über pädiatrische Kohorten hinweg und verstärkt die Breite der Serotypenabdeckung.
- Mai 2026: Pfizer startete nach den Phase-2-Ergebnissen ein zentrales pädiatrisches Phase-3-Programm für seinen 25-valenten Pneumokokken-Konjugatimpfstoffkandidaten (PF-07872412). Das Programm unterstützt das Lifecycle-Management in den pädiatrischen und erwachsenen Segmenten und stärkt die Position des Unternehmens bei Pneumokokkenimpfstoffen der nächsten Generation.
- Januar 2026: Merck schloss die Übernahme von Cidara Therapeutics ab und erweiterte damit sein Portfolio um den lang wirkenden antiviralen Kandidaten CD388, der zur Prävention symptomatischer Influenza bei Hochrisikopersonen vorgesehen ist. Die Übernahme erweitert Mercks Präsenz im Bereich der Atemwegsprävention und steht im Einklang mit Immunisierungsstrategien für Hochrisikopopulationen.


Markt für Präventivimpfstoffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für präventive Impfstoffe Umsätze aus Impfstoffen, die verabreicht werden, um das Auftreten von Infektionskrankheiten zu verhindern – sowohl im Rahmen von Routineimpfprogrammen als auch im Rahmen umfassenderer Programme der öffentlichen Gesundheit in den erfassten Regionen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt therapeutische Impfstoffe sowie Umsätze aus reinen Impfleistungen aus, bei denen der Wert des Impfstoffprodukts nicht die bepreiste Einheit darstellt.
Segmentierungsübersicht
- Nach Impfstofftyp
- Lebend-/attenuierte Impfstoffe
- Inaktivierte Impfstoffe
- Subunit-/rekombinante Impfstoffe
- Toxoid-Impfstoffe
- mRNA-Impfstoffe
- Sonstige Impfstofftypen
- Nach Krankheitstyp
- Pneumokokken
- Poliovirus
- Hepatitis (A, B, E)
- Influenza
- Masern, Mumps & Röteln (MMR)
- COVID-19
- Humanes Papillomavirus (HPV)
- Respiratorisches Synzytialvirus (RSV)
- Sonstige Krankheitstypen
- Nach Altersgruppe
- Pädiatrie (0–18 Jahre)
- Jugendliche (12–18 Jahre)
- Erwachsene (19–59 Jahre)
- Geriatrie (≥ 60 Jahre)
- Nach Endverbraucher
- Staatliche Impfprogramme
- Krankenhäuser & Fachkliniken
- Einzel- & Gemeinschaftsapotheken
- Online-/Tele-Apothekenkanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um den Marktkontext aufzubauen und die wichtigsten Nachfrage- und Angebotssignale vor der Modellierung zu verankern. Wir haben in der Regel öffentliche Quellen ausgewertet, darunter Impfdatensätze der Weltgesundheitsorganisation, Beschaffungs- und Versorgungs-Dashboards von UNICEF, Impfstatistiken des US CDC sowie Veröffentlichungen nationaler Gesundheitsministerien zu Impfprogrammen.
Um diese Signale in verwertbare Eingaben umzuwandeln, haben wir außerdem Impfstoffzulassungen und Produktkennzeichnungen von Regulierungsbehörden wie der US-amerikanischen FDA und der Europäischen Arzneimittel-Agentur geprüft sowie ausgewählte begutachtete Artikel zu Impfplänen und Versorgungslücken herangezogen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden gesichtet, um das Portfolio-Engagement, Produktionserweiterungen und Preiskommentare zu verstehen; darüber hinaus wurden selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank für Querprüfungen genutzt. Diese Beispiele sind nicht abschließend, und für die Datenerhebung, Validierung und Klärung während der Recherche wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Stakeholdern aus den Bereichen Impfstoffherstellung, -vertrieb, öffentliche Gesundheitsbeschaffung und Versorgungseinrichtungen, da diese Gruppen reale Adoptions- und Bestellmuster beobachten. Wir nutzten diese Gespräche, um zu bestätigen, welche Impfstoffe in jeder Region in den Routineimpfplänen enthalten sind, wie Ausschreibungszeitpläne und Lageraufbau in den Jahresumsatz einfließen und wo sich Preisgestaltung und Mix verändern.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 32 % | Führungskräfte der obersten Ebene (CXOs): 17 % | APAC: 50 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 34 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 49 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem länderspezifische Nachfragepools für Immunisierungen aus Geburtskohorten, Intensität der Routineimpfpläne, Durchimpfungsraten und öffentlichen Beschaffungsvolumina rekonstruiert und anschließend mithilfe typischer Dosispreise und Mix-Annahmen in Werte umgerechnet wurden. Die Ergebnisse wurden durch selektive Bottom-up-Prüfungen bestätigt, etwa durch die Multiplikation des Stichproben-Impfstoffpreises pro Dosis mit den geschätzten verabreichten Dosen für eine Auswahl hochvolumiger Antigene sowie durch Lieferanten- und Kanalprüfungen zur Korrektur offensichtlicher Lücken.
Das Modell verwendete praktische, nachvollziehbare und aktualisierbare Eingaben, darunter Trends bei Lebendgeburten, Zielbevlkerungen nach Altersgruppen, Impfabdeckung für wichtige Programme, Ausschreibungsrhythmus und Lagerauffüllungsverhalten, antigenspezifische Mix-Verschiebungen sowie erwartete Preisentwicklungen nach der Einführung neuer Produkte oder Lebenszyklusänderungen. Wo direkte Daten für kleinere Länder dünn waren, wurden Proxy-Regeln unter Verwendung regionaler Vergleichsländer mit ähnlichen Impfplänen und Gesundheitsfinanzierungsmustern angewendet und anschließend nach Expertenfeedback angepasst.
Für die Prognose stützten wir uns hauptsächlich auf Szenarioanalysen, unterstützt durch einfache Zeitreihenprüfungen, da politische Änderungen und Kampagnenintensität die Nachfrage schneller bewegen können als eine lineare Fortschreibung. Annahmen zur Ausweitung der Impfabdeckung, zur Einführung neuer Impfstoffe und zur Preisgestaltung wurden mit den Interviewpartnern abgestimmt und dann konsistent über alle Regionen hinweg angewendet, damit die Schritte reproduzierbar bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie gemeldeter Impfabdeckung, öffentlicher Beschaffungsankündigungen sowie wesentlicher Kapazitäts- oder Versorgungsereignisse überprüft, und Abweichungen wurden vor der Freigabe untersucht. Wenn eine Zahl auffällig erschien, wurde der zugrunde liegende Treiber erneut geprüft, was häufig eine Neuvalidierung der Abdeckung, der Dosisannahmen oder des angewendeten Preisniveaus bedeutete.
Ein mehrstufiger interner Überprüfungsprozess wurde eingehalten, damit Berechnungen, Einheitenumrechnungen und regionale Zusammenfassungen konsistent und nachvollziehbar sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa Programmerweiterungen, größere Engpässe oder regulatorische Änderungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für präventive Impfstoffe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für präventive Impfstoffe können erheblich voneinander abweichen, selbst wenn der Themenname gleich aussieht, da die gezählten Produktgrenzen und die Zeitannahmen nicht aufeinander abgestimmt sind. Unterschiede treten auch auf, wenn eine Studie stärker auf breite Gesundheitsausgabenquoten setzt, während eine andere stärker auf programmspezifische Nachfragesignale setzt.
Durch die Verfolgung der kohortenbezogenen Dosennachfrage und die anschließende Aktualisierung der Preis- und Mix-Annahmen mit Validierungsprüfungen hält Mordor Intelligence die Schätzung an der Realität der Routineimmunisierung verankert, anstatt therapeutische Impfstoffe, einmalige Ausgaben für Ausbrüche oder reine Dienstleistungserlöse einzumischen, die keinen Impfstoffproduktmehrwert darstellen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 79,52 Mrd. USD (2026) | |
| Branchenpublizist A | 65,72 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und ein anderes Prognosefenster; der Schwerpunkt des Umfangs scheint eher einem breiteren Korb präventiver Impfstoffe zu entsprechen, der in einigen Regionen möglicherweise Beschaffungswerte mit Erlösen auf Kanalebene vermischt. |
| Branchenpublizist B | 88,34 Mrd. USD (2023) | Beginnt mit einem älteren Basisjahr und zeigt einen niedrigen Wachstumspfad, was vorkommen kann, wenn die Ausweitung der Impfabdeckung, die Einführung neuer Impfstoffe und die Preisentwicklung konservativ behandelt oder nicht für aktuelle Programmänderungen aktualisiert werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch den Zeitpunkt (Basisjahr und Währungsjahr) sowie dadurch, was als Impfstoffprodukterlös gegenüber angrenzenden Kategorien gezählt wird. Unser Ansatz bleibt auf Nachfragepoolgrößen wie Kohorten, Abdeckung und Impfplanintensität zurückverfolgbar, was Aktualisierungen bei Änderungen der Politik oder der Preise vereinfacht.


Wichtige im Bericht beantwortete Fragen
Welchen Prognosewert wird der Markt für präventive Impfstoffe bis 2031 erreichen?
Der Markt für präventive Impfstoffe wird bis 2031 voraussichtlich 103,73 Milliarden USD erreichen.
Welche Altersgruppe wird beim Impfstoff-Uptake voraussichtlich am schnellsten wachsen?
Die Erwachsenenimpfung soll von 2026 bis 2031 mit einer CAGR von 7,87 % wachsen und damit alle anderen Altersgruppen übertreffen.
Wie hoch war der Marktanteil von Lebend- und attenuierten Impfstoffen im Jahr 2025?
Sie machten im Jahr 2025 einen Marktanteil von 26,55 % am Markt für präventive Impfstoffe aus.
Warum gewinnen Online-Apotheken als Vertriebskanal an Bedeutung?
Tele-Apothekenmodelle kombinieren digitale Buchung mit Hausbesuchen und ermöglichen eine CAGR von 8,70 %, da Verbraucher Komfort und Lieferung auf der letzten Meile suchen.
Welche Region wird bis 2031 voraussichtlich das schnellste Wachstum verzeichnen?
Für den asiatisch-pazifischen Raum wird eine Expansion mit einer CAGR von 7,51 % prognostiziert, angetrieben durch lokalisierte Fertigung und unterstützende staatliche Mandate.
Welche Technologieplattform verkürzt Impfstoff-Aktualisierungszyklen auf 90 Tage?
Modulare mRNA-Herstellungsplattformen können schnell umgestellt werden und ermöglichen rasche Stamm-Updates sowie beschleunigte Reaktionszeiten auf dem Markt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

