
Marktgröße und Marktanteil für Grafikprozessoren (GPU)
Marktanalyse für Grafikprozessoren (GPU) von Mordor Intelligence
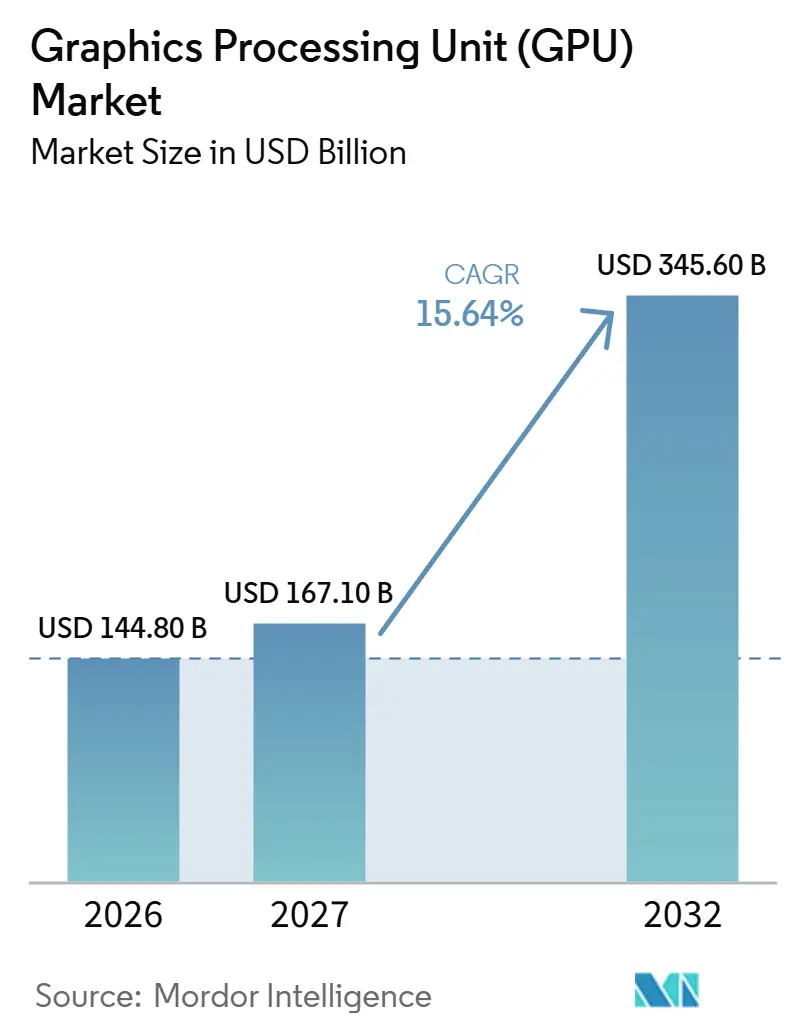
Die Grafikprozessor (GPU) Marktgröße wird voraussichtlich von 144,8 Milliarden USD im Jahr 2026 auf 167,1 Milliarden USD im Jahr 2027 steigen und bis 2032 345,6 Milliarden USD erreichen, mit einem CAGR von 15,64 % über 2027–2032.
Produktions-KI-Cluster und Indiens gemeinsame Rechenprogramme erweitern die Zugangswege zu GPU-Kapazitäten. Serviceverträge verbinden Beschleunigerkapazitäten mit einer breiteren Cloud-Infrastruktur und machen nutzbare Serverkonfigurationen zu einem Teil des kommerziellen Angebots. Anbieter können diese Anforderungen durch diskrete Beschleuniger oder Prozessorpakete mit integrierter Grafik erfüllen, je nach Anwendung. Erwartete Speicherkostensteigerungen und zielspezifische Verkaufsbeschränkungen können jedoch verhindern, dass technische Leistungsfähigkeit zu einem erschwinglichen und zugänglichen Angebot wird. Die kommerzielle Chance hängt folglich von der Kombination aus GPU-Leistungsfähigkeit, nutzbaren Konfigurationen und zulässigen Lieferwegen ab, wobei die Speicherökonomie die Kundenreichweite einschränkt.
Wichtigste Erkenntnisse des Berichts
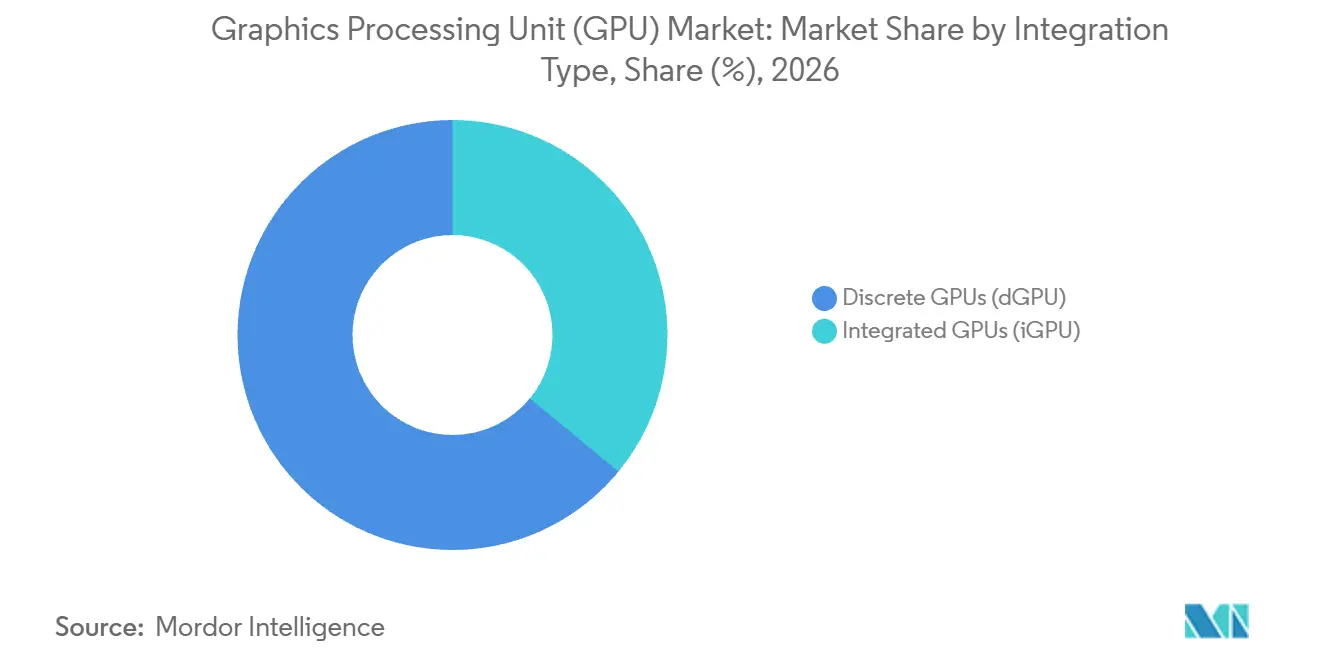
- Nach Integrationstyp hielten diskrete GPUs im Jahr 2026 einen Marktanteil von 64,05 % am Grafikprozessor (GPU) Markt und werden voraussichtlich das am schnellsten wachsende Segment mit einem CAGR von 15,96 % über 2027–2032 sein.
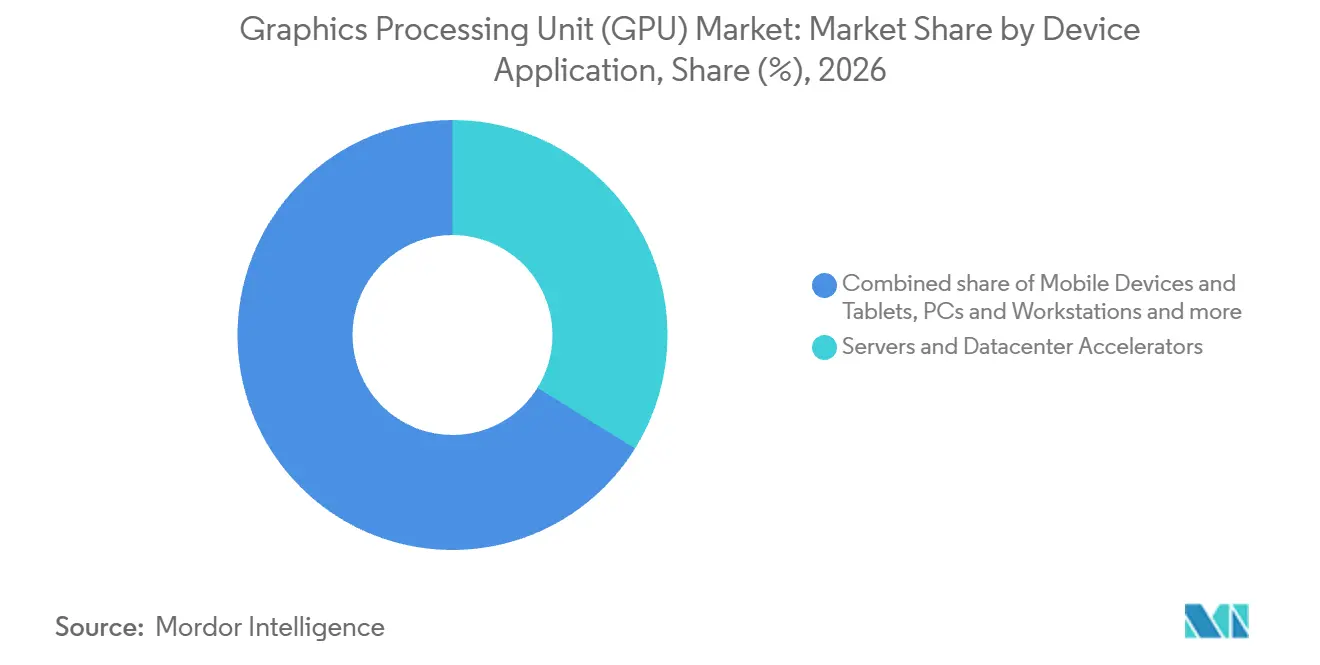
- Bei den Geräteanwendungen entfielen auf Server und Rechenzentrumsbeschleuniger im Jahr 2026 ein Anteil von 33,86 % an der Grafikprozessor (GPU) Marktgröße, mit einer prognostizierten schnellsten Wachstumsrate von einem CAGR von 16,9 % über 2027–2032.
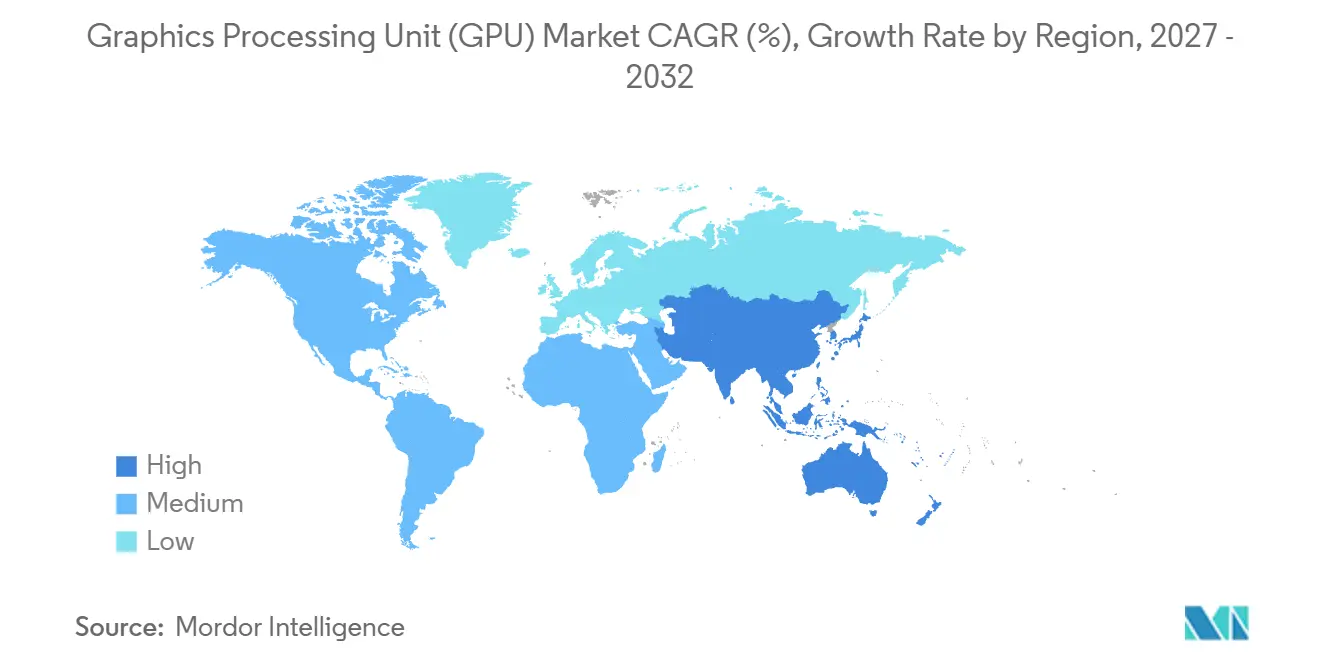
- Geografisch führte Asien-Pazifik mit 43,18 % des Marktes im Jahr 2026 und wird voraussichtlich die am schnellsten wachsende Region mit einem CAGR von 15,9 % über 2027–2032 sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Hyperscale-KI-Training und Inferenz-Clustern | +12% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Beschaffung von KI-Fabriken für Unternehmen und souveräner Rechenleistung | +4% | Indien und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Edge-KI-Upgrade-Zyklus in PCs und mobilen Geräten | +2% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Steigender ADAS- und In-Cabin-Recheninhalt pro Fahrzeug | +1.6% | Europa, einschließlich Deutschland | Mittelfristig (2–4 Jahre) |
| Chiplet-basierte GPU-Roadmaps verbessern Ausbeute und Produktskalierung | +0.9% | Vereinigte Staaten und Taiwan | Langfristig (≥ 4 Jahre) |
| GPU als Dienst erweitert den Zugang über Hyperscaler hinaus | +0.7% | Indien und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Hyperscale-KI-Training und Inferenz-Clustern
Große Produktions-KI-Cluster konzentrieren einen erheblichen GPU-Bedarf in den Expansionsprogrammen einzelner Hyperscale-Betreiber. Microsoft Azure lieferte im Oktober 2025 seinen ersten produktionsreifen Cluster im großen Maßstab mit mehr als 4.600 NVIDIA GB300 NVL72-Systemen, die auf NVIDIA Blackwell Ultra GPUs basieren, für OpenAI-Workloads. Im Oktober 2026 berichtete Meta, dass sein Prometheus-Supercluster in New Albany, Ohio, aus Hunderttausenden von GPUs bestand.[1] Die abgeschlossene erste Phase hatte Metas Muse-Grundlagenmodelle trainiert, sodass ein Teil dieser Kapazität bereits einen Trainings-Workload ausführte. Die Erweiterung solcher Cluster erhöht die von einem einzelnen Betreiber benötigte Beschleunigerkapazität, anstatt auf Upgrades vieler einzelner Gerätekäufer angewiesen zu sein. GPU-Anbieter sehen sich folglich mit großen potenziellen Nachfragezuwächsen konfrontiert, die an die Baupläne einzelner Hyperscaler gebunden sind.
Beschaffung von KI-Fabriken für Unternehmen und souveräner Rechenleistung
Öffentlich geförderte Rechenpools konzentrieren die Nachfrage von Organisationen, die GPU-Zugang benötigen, ohne eigene dedizierte Einrichtungen aufzubauen. Die gemeinsame Rechenkapazität der IndiaAI Mission in Indien überstieg bis Juni 2026 45.000 GPUs.[2] Diese Struktur verbindet öffentliche Infrastrukturpolitik mit kommerziellem GPU-Einsatz und verteilt den Zugang auf mehrere Nutzer. Für Anbieter liegt die relevante Chance in der Kapazitätsbereitstellung für den gemeinsamen Dienst und nicht in einem separaten Geräteverkauf an jeden Teilnehmer. Mit mehr als 38.000 bis März 2026 eingebundenen GPUs und einer Kapazität von über 45.000 bis Juni erweiterte das Programm das gemeinsame Angebot innerhalb weniger Monate und vergrößerte den für Startups und Hochschulen verfügbaren Pool.
Edge-KI-Upgrade-Zyklus in PCs und mobilen Geräten
PC-OEMs übersetzen lokale KI-Anforderungen in Prozessor- und Grafikkonfigurationen für neue Geräte. KI-PCs machten im zweiten Quartal des Geschäftsjahres 2025/26 33 % der PC-Lieferungen von Lenovo aus und bildeten damit eine substanzielle kommerzielle Basis innerhalb des PC-Geschäfts des Unternehmens. Im Oktober 2025 brachte Lenovo seinen ThinkCentre neo 55a Gen 6 All-in-One in ausgewählten Märkten mit integrierter Grafik und bis zu einem AMD Ryzen AI 300 Series Prozessor auf den Markt. Für einen Anbieter integrierter GPUs liegt die Designchance im vom OEM ausgewählten Prozessorpaket und nicht in einem separaten Erweiterungskarten-Verkauf. Eine ähnliche Unterscheidung gilt für die Grafikfunktionalität innerhalb mobiler Prozessorpakete. Jedes mit der integrierten Grafik des ausgewählten Prozessors ausgelieferte Gerät trägt zum GPU-Volumen dieses Anbieters bei und verknüpft die Upgrade-Chance mit dem Prozessor-Design-Win des OEM.
Steigender ADAS- und Fahrzeuginnenraum-Recheninhalt pro Fahrzeug
Automobilhersteller und Tier-1-Zulieferer wählen GPU-haltige Plattformen zur Unterstützung von Fahrerassistenzfunktionen innerhalb von Fahrzeugdesigns aus. Qualcomm berichtete 2025, dass seine Snapdragon Ride ADAS-Plattform CPU-, GPU- und NPU-Hardware kombiniert und in mehr als 60 Ländern eingesetzt wurde. Diese Kombination macht den GPU-Inhalt zu einem Teil einer umfassenderen Rechenauswahl und nicht zu einem separaten Grafikkartenkauf. Anbieter, die zusätzliche Fahrerassistenz- und Fahrzeuginnenraumfunktionen adressieren, müssen die relevante Rolle innerhalb der Fahrzeugplattform sichern, bevor diese Anforderungen eine Komponentennachfrage erzeugen können. Jede vergebene Plattform legt den GPU-Inhalt jedes auf ihr gebauten Fahrzeugs fest, und die Fahrzeugproduktion multipliziert diesen Inhalt anschließend.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Exportkontrollen und Zollvolatilität | -2.5% | Vereinigte Staaten und China | Kurzfristig (≤ 2 Jahre) |
| Erhöhte GPU- und Speicher-Durchschnittsverkaufspreise verlangsamen die Massenadoption | -1.7% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| HBM- und CoWoS-Zuteilungsverzerrung zugunsten von KI-Racks | -0.8% | Südkorea und China | Mittelfristig (2–4 Jahre) |
| Verzögerungen beim Netzanschluss für GPU-Campuses mit hoher Dichte | -0.6% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Exportkontrollen und Zollvolatilität
Chinesische Regierungsbeschränkungen blockierten laut NVIDIA einige H200-Verkäufe, die durch US-Lizenzen an bestimmte in China ansässige Kunden gedeckt waren. NVIDIA verzeichnete in der ersten Hälfte des Geschäftsjahres 2027 eine Belastung von 0,4 Milliarden USD für überschüssige H200-Lagerbestände und Kaufverpflichtungen, da die Nachfrage nach H200-Produkten zurückging. AMD verzeichnete 2025 aufgrund von Beschränkungen, die Instinct MI308-Exporte betrafen, Nettolagerbestands- und damit verbundene Belastungen von rund 440 Millionen USD.[3] Da die Lizenzen eine US-Inspektion erfordern, unterliegen im Rahmen des Programms versandte H200s einem Zoll von 25 % bei der Einfuhr in die Vereinigten Staaten, den NVIDIA nach eigenen Angaben nicht an Kunden weitergeben konnte. AMD erhielt einige US-Lizenzen und begann Ende des Geschäftsjahres 2025 mit MI308-Lieferungen an bestimmte in China ansässige Kunden. Die teilweise Lizenzerleichterung lässt Anbieter gegenüber Zielortbeschränkungen und den Kosten produktspezifischer Lagerbestandsverpflichtungen exponiert.
Erhöhte GPU- und Speicher-Durchschnittsverkaufspreise verlangsamen die Massenadoption
Höhere GPU-Preise können verhindern, dass ein Leistungs-Upgrade zu einem abgeschlossenen Kauf wird. PC Partner Group Limited berichtete, dass die VGA-Karten-Lieferungen in der ersten Hälfte des Geschäftsjahres 2026 im Vergleich zur zweiten Hälfte des Geschäftsjahres 2026 erheblich zurückgingen. Das Unternehmen erwartete, dass steigende Grafikspeicherkosten die VGA-Kartenkosten in der zweiten Hälfte des Geschäftsjahres 2026 erheblich erhöhen würden. Es erwartete auch, dass Einstiegskarten mit schwereren Engpässen konfrontiert sein würden, was die Durchschnittsverkaufspreise in diesem Zeitraum möglicherweise weiter erhöhen würde. Die Weitergabe höherer Kosten an Käufer würde die Erschwinglichkeitsbeschränkung verschärfen, während deren Absorption die Wirtschaftlichkeit der Platinenhersteller belasten würde. Für Käufer, die auf günstigere Platinen angewiesen sind, würden die erwarteten Einstiegsengpässe die Verfügbarkeit einschränken und sie weiteren Preiserhöhungen aussetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Integrationstyp:
Workstation-Nachfrage stützt den Wert diskreter GPUsDiskrete GPUs (dGPU) entfielen im Jahr 2026 auf einen Anteil von 64,05 % an der Grafikprozessor (GPU) Marktgröße und werden voraussichtlich das am schnellsten wachsende Segment mit einem CAGR von 15,96 % über 2027–2032 sein. NVIDIA berichtete für das zweite Quartal des Geschäftsjahres 2027, das am 26. Juli 2026 endete, einen Umsatz im Edge-Computing-Segment von 7,2 Milliarden USD, ein Plus von 27 % im Jahresvergleich. Blackwell-Workstation-Verkäufe trieben den Anstieg, teilweise ausgeglichen durch schwächere Consumer-PC-Verkäufe, die durch erhöhte Speicher- und Systempreise gedämpft wurden. Dieser Kontrast macht professionelle Workstations zu einem wichtigen kommerziellen Weg zur diskreten GPU-Nachfrage, wenn Consumer-Konfigurationen mit Erschwinglichkeitsdruck konfrontiert sind.
Integrierte GPUs (iGPU) verlagern die kommerzielle Entscheidung hin zum Prozessorpaket, das die Grafikfunktionalität trägt. Intel hielt im dritten Quartal 2025 einen Anteil von 61 % an den gesamten PC-GPU-Lieferungen, einschließlich integrierter und diskreter Grafik, was PCWorld als im Wesentlichen repräsentativ für mit integrierter Grafik ausgelieferte Intel-CPUs beschrieb. Der Anbieter konkurriert durch dieses kombinierte Angebot um einen Platz im Gerätedesign, wodurch Prozessorauswahl und Grafikleistung Teil derselben Konfigurationsentscheidung werden. Wenn das integrierte Paket den beabsichtigten Workload erfüllt, hat ein separates GPU-Produkt weniger zusätzliche Leistungsfähigkeit, die es diesem Käufer verkaufen könnte. Dedizierte GPU-Anbieter müssen das zusätzliche Produkt durch Anwendungsanforderungen rechtfertigen, die das integrierte Paket nicht erfüllen kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geräteanwendung:
Plattformabdeckung und vertraglich gebundene Rechenleistung verbreitern die NachfrageServer und Rechenzentrumsbeschleuniger repräsentierten im Jahr 2026 einen Marktanteil von 33,86 % am Grafikprozessor (GPU) Markt und werden voraussichtlich das am schnellsten wachsende Segment mit einem CAGR von 16,9 % über 2027–2032 sein. AMD berichtete für das zweite Quartal 2026 einen Umsatz im Rechenzentrum-Segment von 6,7 Milliarden USD, ein Plus von 107 % gegenüber dem zweiten Quartal 2025, angetrieben durch EPYC-Prozessoren und Instinct-GPUs. Am 12. Juli 2025 berichtete TensorWave, dass sein nordamerikanischer Trainingscluster mit 8.192 AMD Instinct MI325X GPUs vollständig in Betrieb war. Zyphra startete am 4. Mai 2026 einen MI355X-betriebenen Inferenzdienst mit TensorWave als Infrastrukturpartner. Diese Einsätze bieten GPU-Anbietern durch spezialisierte Cloud-Betreiber unterschiedliche Trainings- und Inferenzkanäle und erweitern die Servernachfrage über die allgemeine Prozessorerweiterung hinaus.
Unterzeichnete Rechendienstleistungsverpflichtungen verwandeln GPU-Kapazität in eine mehrjährige kommerzielle Beziehung und fügen neben der Hardware-Beschaffung einen weiteren Nachfrageweg hinzu. Im März 2026 unterzeichnete Akamai eine 4-jährige Cloud-Dienstleistungsvereinbarung im Wert von 200 Millionen USD mit einem großen US-amerikanischen Technologieunternehmen, die die zukünftige Nutzung eines mehrere Tausend NVIDIA Blackwell GPUs umfassenden Clusters und anderer Cloud-Dienste abdeckt. Das kommerzielle Angebot kombiniert Beschleunigerzugang mit anderer Cloud-Infrastruktur und ermöglicht es dem Anbieter, mehr des Rechenbedarfs zu adressieren. Für GPU-Anbieter schafft dies einen indirekten Nachfrageweg über einen Infrastrukturanbieter mit einem gebundenen Servicekunden. Der Zeitpunkt der GPU-Hardware-Käufe hängt von Akamais Einsatz des Clusters ab und nicht von der unterzeichneten Verpflichtung des Kunden.

Geografische Analyse
Asien-Pazifik Grafikprozessor (GPU) Markt
Asien-Pazifik, die größte Region, entfiel im Jahr 2026 auf einen Anteil von 43,18 % an der Grafikprozessor (GPU) Marktgröße und wird voraussichtlich mit einem CAGR von 15,9 % über 2027–2032 am schnellsten wachsen. Bis Mai 2026 hatte NHN Cloud im Rahmen eines staatlich geführten Programms ein KI-Rechenzentrum in Seoul mit 7.656 NVIDIA B200 GPUs fertiggestellt. NHN Cloud begann am 1. April 2026 damit, einige GPU-Ressourcen an Industrie, Hochschulen und Forschungseinrichtungen bereitzustellen, wobei die nationale Infrastruktur gemäß der Regierungspolitik zugeteilt wurde. In Australien erweiterte die National Computational Infrastructure Gadi im Jahr 2025 um 30 GPU-Knoten, die jeweils 4 NVIDIA H200 GPUs enthielten.
Die kommerziellen Wege Nordamerikas umfassen kanadische Cloud-Kapazitäten, die durch Kundenvereinbarungen gestützt werden. Im Mai 2026 begann HIVE Digital Technologies' Tochtergesellschaft BUZZ HPC mit dem Betrieb von 504 flüssigkeitsgekühlten NVIDIA B200 GPUs im Manitoba-Rechenzentrum von Bell Canada AI Fabric im Rahmen von 2-jährigen Kundenvereinbarungen im Wert von rund 30 Millionen USD. Europa bietet einen öffentlichen Beschaffungskanal durch den Vertrag des Europäischen Gemeinsamen Unternehmens für Hochleistungsrechnen vom August 2026 mit Bull für einen AMD Instinct MI430X-Supercomputer in Finnland. Das vom LUMI AI Factory-Konsortium betriebene System soll 2027 installiert und für Startups, kleine und mittlere Unternehmen sowie Forschungsnutzer verfügbar sein. Diese Wege platzieren die Vertragskonvertierung an unterschiedlichen Punkten, wobei Kanada die Dienstaktivierung demonstriert und Finnland zukünftige gemeinsame Kapazitäten zusagt.
In Südamerika stellte Google Cloud am 24. September 2026 G4-virtuelle Maschinen mit NVIDIA RTX PRO 6000 Blackwell Server Edition GPUs in São Paulo für lokale Inferenz- und Echtzeit-Workloads bereit. Am 11. März 2026 hatte AXIA Energias Neocloud in Rio de Janeiro, entwickelt mit Cepel, 32 NVIDIA H200 GPUs in Betrieb und plante, bis Ende dieses Monats 96 zu erreichen. Kapazitäten wurden Universitäten, Forschungseinrichtungen und Startups angeboten und boten einen lokalen Zugang zu spezialisierter Rechenleistung. Im Nahen Osten und Afrika berichteten AMD, Cisco und HUMAIN am 31. August 2026 von einer live betriebenen Instinct MI355X-Infrastruktur in Saudi-Arabien, die HUMAIN-Kunden im Königreich und darüber hinaus bedient. Mit AMD als GPU-Lieferant, Cisco für die Vernetzung und HUMAIN als Dienstleister trennt das saudi-arabische Modell die Hardware-Beteiligung von der breiteren Kundenreichweite des Betreibers.
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive von GPU-Anbietern, die grenzüberschreitende Geschäfte tätigen. Produktklassifizierung, Bestimmungsort und Endverwendung bestimmen, welche Exportkontrollanforderungen gelten. Im Rahmen des US-amerikanischen Weges für H200-, MI325X- und ähnliche Exporte nach China müssen Antragsteller nachweisen, dass keine Verringerung der für US-Kunden verfügbaren globalen Halbleiterproduktionskapazität eintritt. Sie müssen außerdem nachweisen, dass Käufer Exportkonformitätsverfahren einschließlich Kundenprüfung eingeführt haben und dass Produkte einer unabhängigen Leistungs- und Sicherheitsprüfung durch Dritte in den Vereinigten Staaten unterzogen wurden.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China |
|---|---|---|---|
| Primäre Behörde | Bureau of Industry and Security | Bundesamt für Wirtschaft und Ausfuhrkontrolle, BAFA | Ministerium für Handel, MOFCOM |
| Wesentliche Instrumente oder Ausrichtung | EAR-Exportkontrollen für fortschrittliche Computertechnik und bedingte China/Macau-Überprüfung | Verordnung (EU) 2021/821; Ergänzung der Kontrollliste für fortschrittliche Computertechnik, angenommen am 14. September 2026 | Dual-Use-Beschränkungen für bestimmte japanische Militärnutzer, militärische Verwendungen und andere die Militärkapazität steigernde Endverwendungen; bestimmte ältere Bekanntmachungen bis zum 10. November 2026 ausgesetzt |
| Kommerzielle Auswirkung | China/Macau-Exportprüfung erfordert EAR 3A090 TPP unter 21.000, gesamte DRAM-Bandbreite unter 6.500 GB/s und zusätzliche Anwendungsinformationen; andere abgedeckte Anträge an Ländergruppe D:5-Zielorte oder Macau sehen sich einer vermuteten Ablehnung gegenüber | Genehmigung für Anhang-I-Artikel; bedingte Endverwendungskontrollen können nicht gelistete Artikel abdecken | Verbietet abgedeckte Japan-gebundene Dual-Use-Transaktionen und Drittlandstransfers chinesischer Ursprungsartikel für die angegebenen Endnutzer oder Verwendungen |
| Aktuelle politische Attraktivität | Niedrig | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Verschärfung |
| Quelle: Mordor Intelligence | |||
Die US-Bewertung spiegelt selektive Genehmigungen, zusätzliche Nachweise und eine vermutete Ablehnung außerhalb des qualifizierenden Weges wider, wobei der beibehaltene Lizenzrahmen die Kontinuität unterstützt. Deutschlands Bewertung spiegelt einen definierten Genehmigungsrahmen wider, während die Einführung erweiterter Kontrollen für fortschrittliche Computertechnik im September 2026 eine breitere zukünftige Compliance-Abdeckung unterstützt. Chinas Bekanntmachung 2026 Nr. 1 verbietet Dual-Use-Exporte an japanische Militärnutzer, militärische Verwendungen und andere Endverwendungen, die Japans Militärkapazität steigern, einschließlich Drittlandstransfers chinesischer Ursprungsartikel, vorbehaltlich der Artikelklassifizierung und Endverwendungsprüfung. NVIDIA berichtete, dass Beschränkungen der Volksrepublik China einige US-lizenzierte H200-Verkäufe an bestimmte in China ansässige Kunden blockierten, wobei Programmlieferungen weniger als 1 % seines Rechenzentrumsumsatzes für das am 26. Juli 2026 endende Quartal ausmachten.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht GPU-Design, Wafer-Fertigung, Packaging und Test sowie die kommerzielle Vermarktung von Partner-Grafikkarten. AMDs Produktion im Geschäftsjahr 2025 stützte sich auf TSMC für GPU- und Mikroprozessor-Wafer bei Knoten von 7 nm oder kleiner und hauptsächlich auf GlobalFoundries oberhalb von 7 nm. Diese Aufteilung trennt das Produktdesign von der Fertigungsausführung und gibt Kapazitätsanbietern eine eigenständige kommerzielle Rolle. AMD identifizierte auch mögliche Kundenzuteilungen, falls Fertigungsbeschränkungen Dritter die verfügbaren Produkte reduzierten, was das vorgelagerte Kapazitätsrisiko mit der Kundenerfüllung verknüpft.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| GPU-Architektur und Produktdesign | GPU-Entwickler wie Advanced Micro Devices, Inc. | GPU-Produktverkäufe | Abstimmung von Produktdesigns auf qualifizierte Fertigungsprozesse | Designentscheidungen auf qualifizierte Prozessfähigkeiten abstimmen |
| Wafer-Fertigung | Halbleiterfoundries wie TSMC und Samsung Electronics Co., Ltd., genutzt von NVIDIA | Wafer-Fertigungsverkäufe | Abhängigkeit von Produktionskapazitäten Dritter | Qualifizierte Fertigungsbeziehungen ausweiten |
| Halbleitermontage, Packaging und Test | Montage-, Test-, Kennzeichnungs- und Packaging-Anbieter für AMD-Produkte wie seine Tongfu Microelectronics-Gemeinschaftsunternehmen, Siliconware Precision Industries und King Yuan Electronics | Montage-, Packaging- und Testdienstleistungsgebühren | Koordinierung qualifizierter Backend-Kapazitäten mit Wafer-Freigaben | Backend-Reservierungen auf Fertigungspläne abstimmen |
| Grafikkarten-Design und Vermarktung | Radeon-Karten-Designpartner wie ASRock, ASUS und GIGABYTE | Partner-Grafikkarten-Verkäufe | Abhängigkeit von der Lieferung verpackter GPUs vor der Kartenerfüllung | Karteneinführungen mit vorgelagerten Lieferverpflichtungen koordinieren |
| Quelle: Mordor Intelligence | ||||
NVIDIA berichtete, im Geschäftsjahr 2026 Lieferantenbeziehungen auszubauen, um Redundanz und langfristige Fertigungskapazitäten aufzubauen. Zusätzliche Fertigungsoptionen sind am nützlichsten, wenn Packaging- und Endproduktpartner denselben Lieferplan unterstützen können. Freie Kapazitäten in einer Stufe können allein keine fertige GPU liefern, sodass die Resilienz auf einem vollständigen qualifizierten Produktionsweg beruht.
Wettbewerbslandschaft
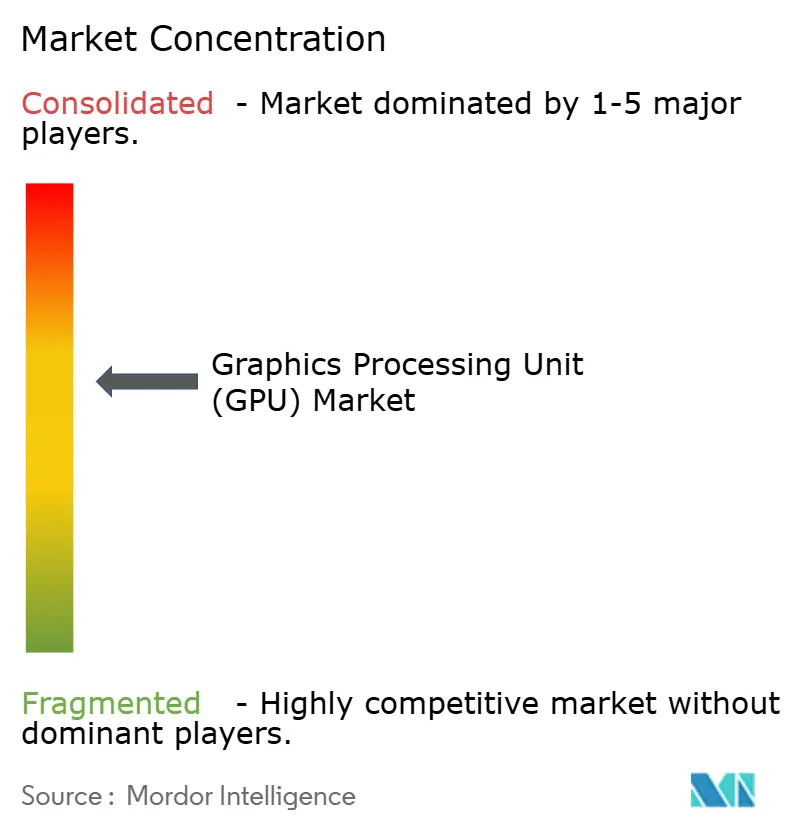
Der Wettbewerb konzentriert sich auf etablierte GPU-Plattformanbieter, mit unterschiedlichen Positionen bei Händlerbeschleunigern und in Geräteplattformen eingebetteter Grafik. NVIDIA Corporation berichtete für das zweite Quartal des Geschäftsjahres 2027, das am 26. Juli 2026 endete, einen Umsatz im Rechenzentrumssegment von 89 Milliarden USD, ein Plus von 117 % im Jahresvergleich. Advanced Micro Devices, Inc. liefert Instinct-GPUs und EPYC-Prozessoren, während Intel Corporation Arc Pro GPUs für Workstation- und KI-Inferenzanwendungen entwickelt. Diese Anbieterrollen umfassen unterschiedliche Rechenanforderungen, sodass die Wettbewerbsgrenze die vom Kunden ausgewählte Plattform ist und nicht ein einzelner vergleichbarer Chip-Verkauf.
Apple Inc. entwirft integrierte GPUs für seine MacBook Pro System-on-Chip-Plattformen. Apple berichtete für das am 27. September 2025 endende Geschäftsjahr 2025 einen Mac-Nettoumsatz von 33,7 Milliarden USD, was den Umfang der Mac-Linie demonstriert, die seine MacBook Pro System-on-Chip-Plattformen trägt. Die Tochtergesellschaft Qualcomm Technologies, Inc. von Qualcomm Incorporated liefert Snapdragon-PC-Plattformen mit Adreno-GPUs. Beide Ansätze platzieren Grafik innerhalb eines umfassenderen Rechenangebots und ermöglichen eine Differenzierung auf Basis der kombinierten Konfiguration. Apple kann Grafik durch seine eigene Gerätekategorie monetarisieren, während die operative Tochtergesellschaft von Qualcomm um die PC-Plattformauswahl durch Gerätehersteller konkurriert, was den Unternehmen unterschiedliche Wege zur kommerziellen Wertschöpfung bietet.
Qualcomm gab am 29. April 2026 bekannt, dass seine Snapdragon X2 PC-Plattformen in Produktion waren. Dieser berichtete Meilenstein macht die Fertigungsbereitschaft zu einem konkreten Teil der Herausforderung für etablierte PC-Grafikplattformen. Im September 2026 kündigte Acer das Predator Atlas 7 Handheld mit bis zu Intel Arc G3 Extreme Prozessoren und bis zu Arc B390 Grafik an und plante die Verfügbarkeit in Nordamerika im vierten Quartal 2026 und in der EMEA-Region im November 2026. NVIDIAs lizenzierte H200-Lieferungen nach China trugen im Quartal, das am 26. Juli 2026 endete, weniger als 1 % zu seinem Rechenzentrumsumsatz bei, was den begrenzten Umfang dieses eingeschränkten Vertriebskanals verdeutlicht. Die Wettbewerbschance unterscheidet sich daher je nach Anbieter und kombiniert OEM-Plattformzugang für Herausforderer mit zielortspezifischen regulatorischen Beschränkungen für Beschleunigermarktführer.
Branchenführer im Grafikprozessor (GPU) Markt
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Apple Inc.
-
Qualcomm Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Grafikprozessor (GPU) Markt Unternehmen in diesem Bericht
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Qualcomm Incorporated
- Arm Holdings plc
- Apple Inc.
- Samsung Electronics Co., Ltd.
- MediaTek Inc.
- Imagination Technologies Group Limited
- Huawei Technologies Co., Ltd.
- Moore Threads Technology Co., Ltd.
- Shanghai Biren Technology Co., Ltd.
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- Shanghai Zhaoxin Semiconductor Co., Ltd.
- VIA Technologies, Inc.
- UNISOC (Shanghai) Technologies Co., Ltd.
- Renesas Electronics Corporation
- Rockchip Electronics Co., Ltd.
- Loongson Technology Corporation Limited
- Bolt Graphics, Inc.
Wesentliche Chancen für Marktteilnehmer
Der Vergleich unterscheidet institutionelle GPU-Lieferungen über vollständige Server, Forschungscluster und bestimmte professionelle Karten. Im Geschäftsjahr 2025 in den Vereinigten Staaten arbeitete Harvards Büro des Vizeprovosts für Forschung mit University Research Computing zusammen, um einen zentralen GPU-Cluster für sein Forschungsunternehmen aufzubauen. Die Initiative zielte darauf ab, die steigende GPU-Nachfrage zu decken und kostspielige Einzelinvestitionen durch Labore und Zentren zu mindern. Für Harvard kann die Bündelung von Forschungsanforderungen die Anbieterchance in einem gemeinsamen System konzentrieren und nicht in separaten Laborkäufen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| GPU-Komponenten für Forschungsserver | IISc eröffnete am 16. Oktober 2026 eine GPU-Server-Ausschreibung mit Angebotsfrist bis zum 5. November 2026 | Indian Institute of Science, Bengaluru Forschungsrechnen | Beteiligung an der Serverausschreibung mit einem GPU-Komponentenangebot | Abhängigkeit von der Integration in das vollständige Serverangebot | GPU-Anbieter und Server-Integratoren |
| GPUs für den Einsatz in Forschungsclustern | IIT Kanpur eröffnete am 6. Oktober 2026 eine GPU-Cluster-Ausschreibung mit Angebotsfrist bis zum 27. Oktober 2026 | Indian Institute of Technology Kanpur, Forschungscluster | GPU-Lieferung mit dem Einsatzangebot des Cluster-Integrators abstimmen | Koordinierung der Komponentenlieferung mit einem vollständigen Cluster-Angebot | GPU-Anbieter und Cluster-Integratoren |
| Bestimmte professionelle Grafikkarten | NISER eröffnete am 6. Oktober 2026 eine RTX PRO 4000 Blackwell Grafikkarten-Ausschreibung mit Angebotsfrist bis zum 27. Oktober 2026 | National Institute of Science Education and Research, Odisha | Die genannte professionelle Kartenanforderung adressieren | Produktübereinstimmung mit dem angegebenen Kartenmodell | NVIDIA Corporation und Anbieter der genannten Karte |
| Quelle: Mordor Intelligence | |||||
Die indischen Server- und Cluster-Ausschreibungen haben Angebotsfristen zwischen dem 27. Oktober und dem 5. November 2026. NISERs spezifizierte RTX PRO 4000 Blackwell-Anforderung beschränkt die Kartenchance auf NVIDIA und Anbieter dieses genannten Produkts. Harvards US-amerikanische Partnerschaft zum Aufbau eines zentralen Clusters veranschaulicht das Kostenproblem separater Laborinvestitionen. IIT Kanpurs separate institutionelle Ausschreibung bietet die indische Cluster-Chance, wobei die Beteiligung an einem Gesamtsystem-Angebot bis zum 27. Oktober 2026 der relevante Anbieterweg ist.
Neueste Industrielle Entwicklungen in Grafikprozessor (GPU) Markt
- Okt. 2026: Meta berichtete, dass sein Prometheus-Supercluster in New Albany, Ohio, aus Hunderttausenden von GPUs bestand und dass seine abgeschlossene erste Phase Muse-Grundlagenmodelle trainiert hatte.
- Sep. 2026: Google Cloud stellte G4-virtuelle Maschinen, betrieben von NVIDIA RTX PRO 6000 Blackwell Server Edition GPUs, in São Paulo für lokale Inferenz- und Echtzeit-Workloads bereit.
- Sep. 2026: Die Europäische Kommission nahm eine delegierte Verordnung an, die fortschrittliche Computerintegralschaltungen und andere Dual-Use-Güter zur EU-Kontrollliste hinzufügt.
Grafikprozessor (GPU) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Grafikprozessor (GPU) Markt misst den jährlichen Umsatz aus neuen, ab Werk gelieferten GPU-Schaltkreisen und GPU-Karten, die weltweit für den Einsatz in Computergeräten, Rechenzentrumsinfrastruktur, Fahrzeugen und eingebetteten Systemen verkauft werden. Der Umsatz wird beim Verkauf des GPU-Produkts erfasst, einschließlich GPUs, die in ein Prozessorpaket oder ein anderes Gerät integriert sind.
Ausschlüsse aus dem Umfang: Aufgearbeitete GPU-Produkte, reine KI-anwendungsspezifische integrierte Schaltkreise, FPGA-Beschleuniger sowie vollständige Server, PCs, Mobilgeräte, Spielsysteme, Fahrzeuge und andere Systeme, die ohne separat ausgewiesenen GPU-Produktumsatz verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach GPU-Typ
- Diskrete GPU
- Integrierte GPU
- Sonstige GPU-Typen
- Nach Geräteanwendung
- Mobile Geräte und Tablets
- PCs und Workstations
- Server und Rechenzentrumsbeschleuniger
- Spielkonsolen und Handheld-Geräte
- Automobil / ADAS
- Sonstige eingebettete und Edge-Geräte
- Nach Bereitstellungsmodell
- On-Premises
- Cloud
- Nach Befehlssatzarchitektur
- x86-64
- Arm
- RISC-V und offene GPU
- Sonstige Befehlssatzarchitekturen (Power, MIPS)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege wie AMDs Investor-Finanzergebnisberichte weisen Rechenzentrumssegmentumsätze aus und nennen die Instinct-GPU-Nachfrage als Beitragsfaktor, was eine Gegenprüfung der Beschleunigernachfrage ermöglicht, während Meta Engineerings Beschreibung seines Prometheus-Clusters ein nachfrageseitiges Signal für Rechenzentrumseinsätze liefert. Die von Tom's Hardware berichteten Halbleiterumsätze der Semiconductor Industry Association und die Prognose der World Semiconductor Trade Statistics liefern Kontext zur Chip-Nachfrage und zu Preisen, und die Exportkontrollleitlinien des U.S. Bureau of Industry and Security helfen dabei, politische Bedingungen zu identifizieren, die sich auf berechtigte GPU-Lieferungen auswirken können.
Unternehmenseinreichungen, Investorenpräsentationen, Produktankündigungen sowie seriöse Fach- und Finanzpresse können Belege zu Produktmix, Kapazität, Lieferungen, Preisgestaltung und Kundentiming hinzufügen. Analysten nutzen diese neben öffentlichen Handels- und Regulierungsinformationen, um das Marktbild gegenzuprüfen. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden GPU-Anbieter, Platinen- und Prozessorpaketpartner, Cloud- und Rechenzentrumsbetreiber, Gerätehersteller und Fahrzeugplattformteilnehmer abdecken, wobei Führungskräfte, Funktionsleiter und Manager ihre Ansichten zu Umsatzrealisierung, Liefertiming, Preisgestaltung und Anwendungsnachfrage einbringen. Analysten würden diese Perspektiven nutzen, um Sekundärquellenannahmen und variable Prognosen zu testen, Lücken zu klären, wo Unternehmensoffenlegungen GPU- und Nicht-GPU-Umsätze kombinieren, und widersprüchliche Indikatoren zu triangulieren, bevor Schätzungen überarbeitet werden. Die Befragtenabdeckung würde APAC, EMEA und Amerika umfassen, um den globalen Markt widerzuspiegeln.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 30 % | CXOs: 20 % | APAC: 45 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Analysten schätzen zunächst den globalen Wert der GPU-Produktverkäufe von Anbietern anhand von Unternehmens- und Branchenumsatzbelegen und überprüfen die Gesamtsumme selektiv durch Anbieter-Rollups und stichprobenartige GPU-Durchschnittsverkaufspreise multipliziert mit Liefervolumina. Das Modell verfolgt GPU-spezifische Anbieterumsätze, Beschleunigereinsätze und Cloud-Kapazitätserweiterungen, PC- und Mobilgerätelieferungen und Erneuerungszyklen, Fahrzeugplattform-Designaktivitäten sowie GPU- und Speicherpreise. Zusammen zeigen diese Indikatoren Veränderungen in Volumen, Produktmix und realisiertem GPU-Wert. Anwendungs- und geografische Anteile werden aus Anbieteroffenlegungen, Kunden- und Lieferbelegen sowie dem Standort und der Endverwendung von GPU-Produktverkäufen aufgebaut, wobei integrierte, diskrete und hybride Produkte einmalig klassifiziert werden.
Wo GPU-Umsätze mit CPU- oder Systemverkäufen kombiniert werden, nutzen Analysten offengelegte Produktdetails und unabhängige Liefer- oder Preissignale, um den GPU-Anteil zu schätzen, und behalten eine Bandbreite bei, wenn eine Trennung nicht möglich ist. Die Szenarioanalyse trägt Nachfrage- und Angebotsindikatoren unter verschiedenen Annahmen für KI-Infrastrukturinvestitionen, Geräteerneuerungen, Speicherverfügbarkeit, Leistungsbeschränkungen und Exportkontrollen weiter. Da Anbieteroffenlegungen GPU- und andere Produktumsätze kombinieren können, würden Analysten-Interviews jeden wesentlichen Input und die Prognosetreiber testen, bevor eine Änderung akzeptiert wird.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieterumsatzoffenlegungen mit Liefer-, Preis-, Einsatz- und Regulierungssignalen und untersuchen dann Anomalien wie abrupte Änderungen im GPU-Mix, Durchschnittsverkaufspreisen oder Anwendungs- und regionalen Anteilen. Ein Prüfer überprüft Quelldefinitionen, Einheiten, Periodenabstimmung, Berechnungen und die Behandlung kombinierter GPU- und Nicht-GPU-Umsätze. Ungelöste Differenzen veranlassen Analysten, relevante Befragte erneut zu kontaktieren und Quellenprüfungen zu erneuern, bevor die Freigabe erfolgt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Ereignisse Nachfrage, Angebot oder Verkaufsberechtigung verändern, und vor der Lieferung erneut gegen die neuesten Belege geprüft.
Mordor Intelligence's Grafikprozessor Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Grafikprozessor (GPU) Markt misst den jährlichen Umsatz aus neuen, ab Werk gelieferten GPU-Schaltkreisen und GPU-Karten, die weltweit für den Einsatz in Computergeräten, Rechenzentrumsinfrastruktur, Fahrzeugen und eingebetteten Systemen verkauft werden.
Wesentliche Lückentreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Das Modell verfolgt GPU-spezifische Anbieterumsätze, Beschleunigereinsätze und Cloud-Kapazitätserweiterungen, PC- und Mobilgerätelieferungen und Erneuerungszyklen, Fahrzeugplattform-Designaktivitäten sowie GPU- und Speicherpreise.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 167,1 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 126,8 Mrd. USD (2026) | Auf Basis seines Basiswerts für 2026 liegt diese Schätzung 24,1 % unter dem Wert dieses Berichts für 2027 von 167,1 Mrd. USD, ein Jahr später. Die Schätzung bezieht sich auf 2026, ein Jahr vor dem Vergleichsjahr, und die veröffentlichte Prognose setzt sich über diese Schätzung hinaus fort. |
| Globales Beratungsunternehmen B | 72,03 Mrd. USD (2025) | Auf Basis seines Basiswerts für 2025 liegt diese Schätzung 56,9 % unter dem Wert dieses Berichts für 2027 von 167,1 Mrd. USD, zwei Jahre später. Die Schätzung bezieht sich auf 2025, zwei Jahre vor dem Vergleichsjahr, und die veröffentlichte Prognose setzt sich bis 2030 fort. |
Mordor Intelligence's Analysten triangulieren Anbieterumsatzoffenlegungen mit Liefer-, Preis-, Einsatz- und Regulierungssignalen und untersuchen dann Anomalien wie abrupte Änderungen im GPU-Mix, Durchschnittsverkaufspreisen oder Anwendungs- und regionalen Anteilen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Grafikprozessor (GPU) Markt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich 2027 167,1 Milliarden USD und bis 2032 345,6 Milliarden USD erreichen, mit einem CAGR von 15,64 % über 2027–2032.
Welche Kräfte treiben die Nachfrage nach GPUs an?
Produktions-KI-Cluster und gemeinsame Rechenleistung sind wichtige Treiber. Die gemeinsame Kapazität der IndiaAI Mission in Indien überstieg bis Juni 2026 45.000 GPUs.
Welcher GPU-Integrationstyp hält den größten Anteil?
Diskrete GPUs waren das größte Segment mit 64,05 % des Marktes im Jahr 2026 und werden voraussichtlich mit einem CAGR von 15,96 % über 2027–2032 wachsen.
Welche Unternehmen sind wesentliche GPU-Marktteilnehmer?
Wesentliche Teilnehmer sind NVIDIA Corporation, Advanced Micro Devices, Inc., Intel Corporation, Apple Inc. und Qualcomm Incorporated.
Was schränkt die Massenadoption von GPUs ein?
Hohe Preise und Speicherkostendruck können den Zugang einschränken. PC Partner Group Limited erwartete, dass steigende Grafikspeicherkosten die VGA-Kartenkosten in der zweiten Hälfte des Geschäftsjahres 2026 erheblich erhöhen würden.
Welche Region führt beim GPU-Umsatzwert und beim prognostizierten Wachstum?
Asien-Pazifik hielt 2026 einen Anteil von 43,18 % am Markt und wird voraussichtlich die am schnellsten wachsende Region mit einem CAGR von 15,9 % über 2027–2032 sein.