
Gourmet-Salz-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
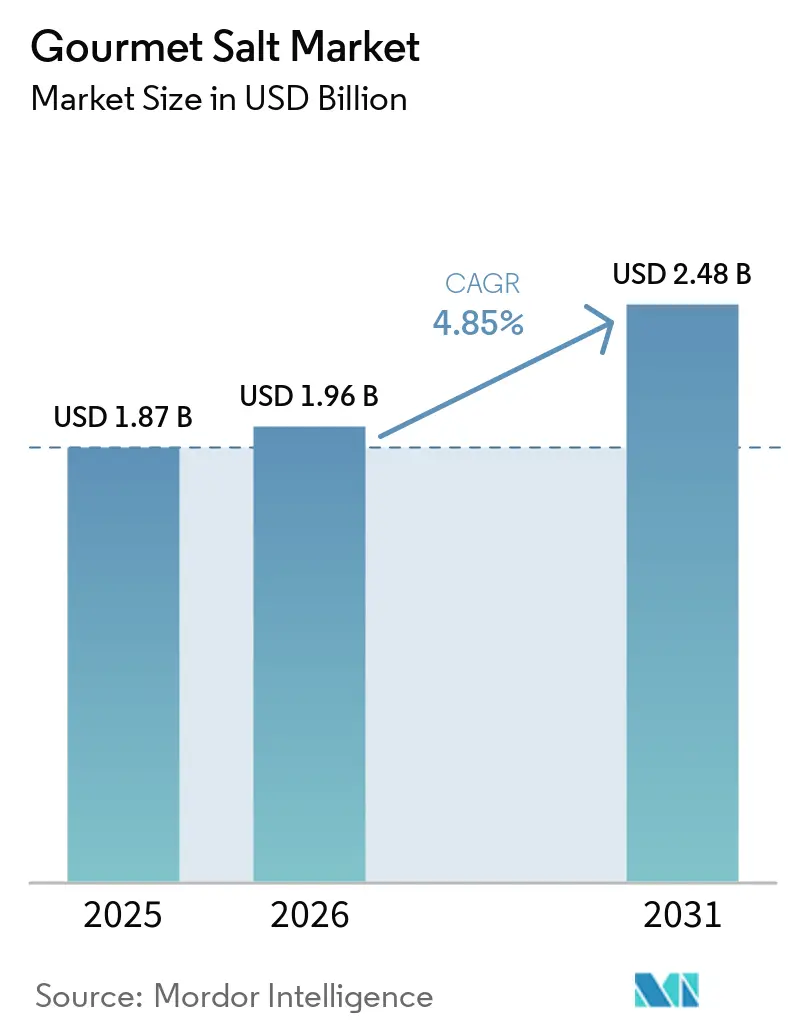
| Marktgröße (2026) | 1.96 Milliarden US-Dollar |
| Marktgröße (2031) | 2.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gourmet-Salz-Markt Analyse von Mordor Intelligence
Die Größe des Gourmet-Salz-Marktes wird voraussichtlich von 1,87 Milliarden USD im Jahr 2025 auf 1,96 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,85 % über den Zeitraum 2026–2031 einen Wert von 2,48 Milliarden USD erreichen. Der wachsende Trend zur Premiumisierung hat die Preislücke zwischen herkömmlichem Tafelsalz und handwerklich hergestellten, mineralreichen Alternativen erheblich vergrößert, die nun zu 200 % bis 400 % höheren Preisen verkauft werden. Führende Unternehmen wie Morton Salt und Cargill tätigen erhebliche Investitionen, was ihr Vertrauen in das anhaltende Wachstum des Marktes widerspiegelt. Dieses Wachstum wird durch Hobbyköche angetrieben, die professionelle Kochtechniken übernehmen, sowie durch Lebensmittelhersteller, die ihre Rezepte aktualisieren, um Clean-Label-Anforderungen zu erfüllen. Einzelhändler widmen aromatisierten und geräucherten Salzsorten mehr Regalfläche, während E-Commerce-Plattformen kleinen Produzenten ermöglichen, globale Kunden zu erreichen, ohne auf Distributoren angewiesen zu sein. Gleichzeitig fördern Bemühungen zur Reduzierung der Natriumaufnahme Innovationen wie Salze mit zugesetzten Spurenmineralen, kaliumbasierte Mischungen und portionskontrollierte Optionen, die den Geschmack erhalten und gleichzeitig den Verbrauch reduzieren. Der moderate Wettbewerb im Markt unterstützt sowohl die Konsolidierung als auch den Einsatz von Storytelling durch handwerkliche Marken, was ihnen hilft, höhere Gewinnmargen im Vergleich zu Standardsalzprodukten zu erzielen.
Wichtigste Erkenntnisse des Berichts
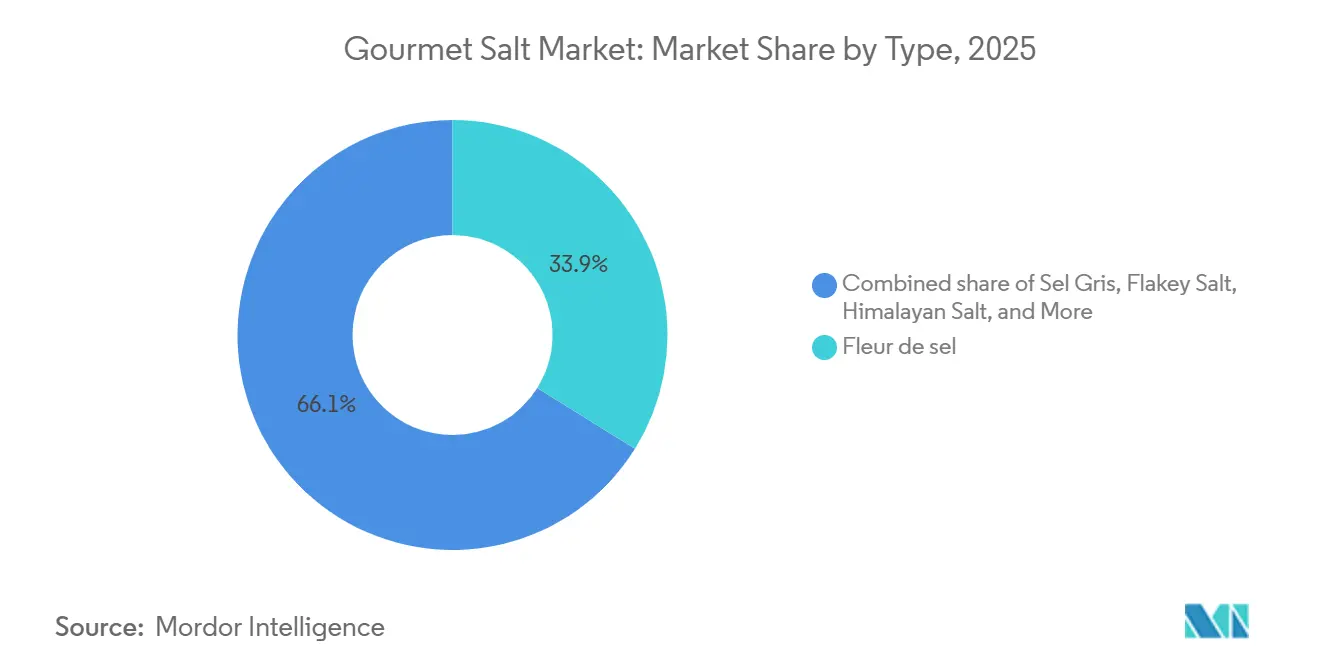
- Nach Typ führte Fleur de Sel im Jahr 2025 mit einem Anteil von 33,88 % am Gourmet-Salz-Markt. Spezialsalz wird voraussichtlich bis 2031 mit einer CAGR von 6,21 % wachsen – dem schnellsten Wachstum unter allen Produktkategorien.
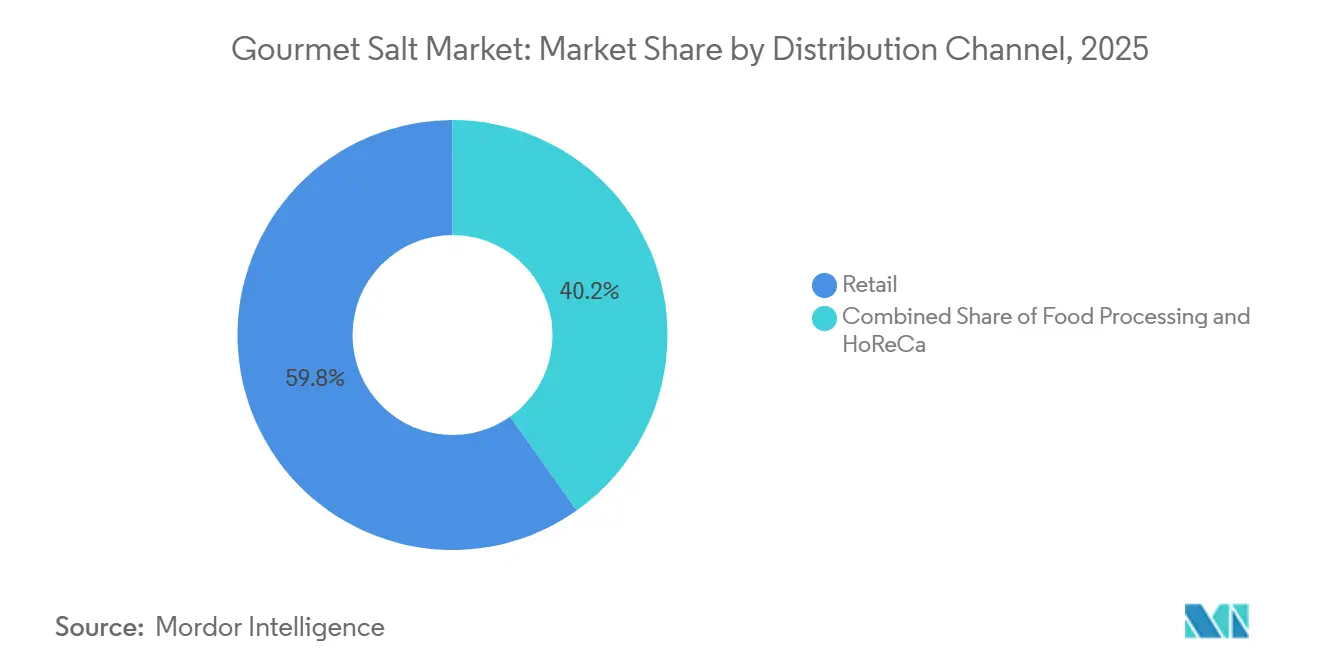
- Nach Vertriebskanal hielt der Einzelhandel im Jahr 2025 einen Umsatzanteil von 59,81 %, während die Lebensmittelverarbeitung bis 2031 voraussichtlich mit einer CAGR von 5,01 % expandieren wird.
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 37,23 % auf Nordamerika, und Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 5,34 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gourmet-Salz gewinnt in der Lebensmittelverarbeitung an Bedeutung | +1.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Gesundheitsbewusste Verbraucher bevorzugen mineralreiche Salze | +1.0% | Nordamerika, Europa, urbanes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachfrage nach natürlichen und biologischen Salzen spiegelt Wellness-Trends wider | +0.9% | Nordamerika, Europa, urbanes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| E-Commerce und Spezialeinzelhändler steigern die Zugänglichkeit | +0.8% | Asien-Pazifik, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Interesse an internationalen Küchen und gehobener Gastronomie wächst | +0.7% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Einfluss von Starkoch-Persönlichkeiten, Kochsendungen und sozialen Medien | +0.6% | Nordamerika, urbanes Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gourmet-Salz gewinnt in der Lebensmittelverarbeitung an Bedeutung
Lebensmittelhersteller wechseln von handelsüblichem raffiniertem Salz zu Gourmet-Sorten, um Clean-Label-Anforderungen zu erfüllen und ihre Premiumproduktlinien zu differenzieren. Im April 2025 kündigte Cargill eine Investition von 68 Millionen USD an, um seine Anlage in St. Clair, Michigan – dem einzigen Produzenten von Alberger-Salz weltweit – um 40 % zu erweitern. Diese Erweiterung unterstreicht die wachsende Nachfrage von Snack-, Bäckerei- und Fertiggerichtherstellern, die Flockensalz wegen seiner besseren Oberflächenhaftung und verbesserter Geschmacksabgabe bevorzugen. Ebenso startete Michigan Potash im März 2025 ein Lebensmittelqualitäts-Salzgeschäft in seiner Evart-Anlage mit dem Ziel, jährlich 1 Million Tonnen hochreines Salz zu produzieren. Diese Initiative zielt darauf ab, die Abhängigkeit der USA von Importen zu verringern, die derzeit 25 % des inländischen Salzkonsums ausmachen, hauptsächlich aus Kanada und Chile. Die Nachfrage nach Gourmet-Salz steigt, da Käufer Rückverfolgbarkeit und Mineralgehalt über die Kosten stellen. SaltWorks hat ebenfalls über 2 Millionen USD in seine Perfect Smoke Technology investiert, ein Kalträucherverfahren mit handverlesenen Holzsorten. Diese Innovation ermöglicht es Lohnverpackern, geräucherte Salze problemlos zu Soßen, Gewürzmischungen und verzehrfertigen Mahlzeiten hinzuzufügen, ohne zusätzliche Verarbeitung. Angesichts des kombinierten Drucks durch Rezepturüberarbeitung und Premiumisierung wird die Verwendung von Gourmet-Salz in der Lebensmittelverarbeitung bis 2031 voraussichtlich stetig zunehmen.
Gesundheitsbewusste Verbraucher bevorzugen mineralreiche Salze
Gesundheitsbewusste Verbraucher entscheiden sich zunehmend für Salze, die als Spurenmineralien wie Magnesium, Kalium und Kalzium enthaltend vermarktet werden, obwohl es nur begrenzte klinische Belege für signifikante gesundheitliche Vorteile bei typischen Verzehrmengen gibt. Himalaya-Rosasalz aus der Khewra-Mine in Pakistan hat in Reformhäusern an Beliebtheit gewonnen. Die Exporte nach China stiegen im Jahresvergleich um 40 % und erreichten im ersten Quartal 2025 einen Wert von 1,83 Millionen USD. Im Dezember 2025 führte ein TikTok-Trend mit keltischem Meersalz, der von der Influencerin Abby Baffoe beworben wurde, zu behaupteten Vorteilen wie verbessertem Schlaf und klarerer Haut. Dieser Trend führte zu einem Anstieg der Online-Suchanfragen und Engpässen im Einzelhandel, obwohl Ernährungsexperten darauf hingewiesen haben, dass die Behauptung von 82 Mineralien keine starken klinischen Belege hat. Laut den Centers for Disease Control and Prevention nehmen die meisten Amerikaner mehr Natrium auf als empfohlen. Trotzdem treibt die Überzeugung, dass „natürliche” Salze gesünder sind, die Nachfrage nach Premiumprodukten weiter an. Diese Wahrnehmung ermöglicht es Marken, wellnessorientierte Botschaften in grundlegende Mineralprodukte zu integrieren und schafft damit eine erhebliche Wachstumschance.
Nachfrage nach natürlichen und biologischen Salzen spiegelt Wellness-Trends wider
Verbraucher wenden sich von Salzen mit Zusatzstoffen wie Rieselhilfsmitteln und Jodanreicherung ab. Stattdessen bevorzugen sie unraffinierte Salze, die mit traditionellen Methoden wie Sonnenverdunstung oder Handabschöpfung hergestellt werden. Fleur de Sel aus der französischen Region Guérande ist ein bemerkenswertes Beispiel für diesen Trend. Es trägt eine geschützte geografische Angabe (g.g.A.)[1]. Die Genossenschaft Le Guérandais, die über 300 Salzarbeiter beschäftigt, erntet diese Kristalle von Hand mit hölzernen „Lousse”-Werkzeugen. Nach der Ernte werden die Kristalle 2 bis 3 Jahre lang entwässert, bevor sie verkauft werden. Dieser detaillierte und arbeitsintensive Prozess führt zu Einzelhandelspreisen von über 12,99 USD für nur 125 Gramm. Im Jahr 2024 berichtete der United States Geological Survey, dass Vakuumpfannensalz, bekannt für seine hohe Reinheit, zu einem Durchschnittspreis von 220 USD pro Tonne gehandelt wurde, während Solarsalz bei 150 USD pro Tonne lag. Beide Preise liegen deutlich über dem Basispreis von 45 USD pro Tonne für Steinsalz, das hauptsächlich zur Enteisung verwendet wird. Obwohl Salz keine Bio-Zertifizierung erhalten kann, da es ein Mineral und kein landwirtschaftliches Erzeugnis ist, verwenden Marken Begriffe wie natürlich,
unraffiniert
und „handwerklich”, um gesundheitsbewusste Verbraucher anzusprechen. Dieser Trend wächst, da Mainstream-Einzelhändler ihr Bio- und Clean-Label-Produktsortiment erweitern und Gourmet-Salzen mehr Regalfläche einräumen, was das Verbraucherbewusstsein steigert.
E-Commerce und Spezialeinzelhändler steigern die Zugänglichkeit
Digitale Kanäle haben geografische Barrieren beseitigt und ermöglichen es Kleinproduzenten, globale Zielgruppen zu erreichen, ohne direkt auf traditionelle Distributoren angewiesen zu sein. Sea Salt Superstore nutzte den E-Commerce, um die Kundennachfrage zu testen, bevor es in stationäre Geschäfte expandierte, und baute seine Präsenz erfolgreich auf über 1.000 Einzelhandelsstandorte aus, darunter Costco und Kroger. Im Januar 2025 führte Salted Perfection eine Großhandels-Website ein, die es unabhängigen Lebensmittelhändlern und Spezialgeschäften ermöglicht, handwerkliche Salze ohne die hohen Mindestbestellmengen zu kaufen, die zuvor größeren Ketten zugutekamen. Jacobsen Salt Co., das seit den 1800er Jahren das erste Solarwerk im pazifischen Nordwesten betreibt, erzielte 2025 durch ein Direktvertriebsmodell einen Umsatz von 8,6 Millionen USD. Dieses Wachstum wurde durch Partnerschaften mit Premiummarken wie Oishii unterstützt, die Koyo Berry Infused Salt (18 USD für 75 Gramm) anbieten, sowie Fly By Jing mit Tingly Sichuan Salt (15 USD). Der Aufstieg des Online-Shoppings, der sich während der COVID-19-Pandemie beschleunigte, ist weiterhin stark, da Verbraucher die Möglichkeit schätzen, Produktherkunft zu vergleichen, Bewertungen zu lesen und einzigartige Sorten zu finden, die in lokalen Supermärkten typischerweise nicht erhältlich sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Herkömmliches Salz konkurriert mit Gourmet-Optionen | −0.7% | Preissensibles Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Hohe Natriumaufnahme wirft Gesundheitsbedenken auf | −0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Vorschriften erhöhen Compliance-Herausforderungen | −0.4% | Europa, Nordamerika, ausgewählte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Saisonale Ernte verursacht Versorgungsschwankungen | −0.3% | Küstengebiete in Europa, Nordamerika, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Herkömmliches Salz konkurriert mit Gourmet-Optionen
Handelsübliches raffiniertes Salz, das zu 45 USD pro Tonne für Steinsalz und 150 USD pro Tonne für Solarsalz gehandelt wird, hält einen dominanten Anteil in der Lebensmittelverarbeitung und im Haushalt. Diese Dominanz begrenzt den Markt für Gourmet-Salz auf Premiumsegmente. Laut dem United States Geological Survey wurden 2024 nur 4 % des gesamten Salzkonsums in der Lebensmittelverarbeitung verwendet[2]. Der größte Teil des Salzes wurde zur Enteisung (43 %), als chemischer Grundstoff (39 %) und zur Wasseraufbereitung (14 %) verwendet, was die begrenzte Rolle von Kochsalzen unterstreicht. In Schwellenmärkten priorisieren Verbraucher häufig die Kosten gegenüber der Herkunft. In Pakistan beispielsweise wird rohes Himalaya-Salz im Inland zu 40 USD pro Tonne gehandelt, erzielt aber in europäischen Märkten 300 USD pro Tonne. Dieser Preisanstieg von 650 % spiegelt den Premiumwert in Exportmärkten wider, zeigt aber auch die Lücke zwischen Produktionskosten und Einzelhandelspreisen. Compass Minerals berichtete, dass die Verbraucher- und Industriesalzpreise im Jahr 2024 auf 205,74 USD pro Tonne gestiegen sind. Dies liegt jedoch immer noch weit unter dem Einzelhandelspreis von über 2.000 USD pro Tonne für Fleur de Sel. Dieser Preisunterschied birgt ein Substitutionsrisiko, insbesondere in wirtschaftlichen Abschwungphasen, wenn Käufer stärker auf den Wert achten. Gourmet-Salz-Produzenten stehen vor der Herausforderung, ihr Premiumimage zu wahren und gleichzeitig mit handelsüblichem Salz zu konkurrieren, das die gleiche Natriumchlorid-Funktionalität zu deutlich geringeren Kosten bietet.
Hoher Natriumkonsum wirft gesundheitliche Bedenken auf
Das wachsende Bewusstsein für die gesundheitlichen Risiken eines übermäßigen Natriumkonsums hemmt das Wachstum des globalen Gourmet-Salzmarktes. Obwohl Gourmet-Salze – darunter Himalaya-Rosasalz, Fleur de Sel, keltisches Meersalz und Spezialmeersalze – für ihre natürliche Herkunft, ihren unverwechselbaren Geschmack und ihren Spurenelementgehalt vermarktet werden, enthalten sie nach wie vor erhebliche Mengen an Natrium. Eine übermäßige Natriumzufuhr wird mit erhöhtem Blutdruck, Herz-Kreislauf-Erkrankungen und Nierenerkrankungen in Verbindung gebracht, was Verbraucher dazu veranlasst, ihren Salzkonsum einzuschränken. Laut dem Merkblatt zur Natriumreduzierung der Weltgesundheitsorganisation (WHO) vom Mai 2026 betrug die durchschnittliche tägliche Natriumaufnahme Erwachsener weltweit im Jahr 2021 etwa 4.278 mg – mehr als doppelt so viel wie der empfohlene Grenzwert von 2.000 mg pro Tag, was weniger als 5 Gramm Salz entspricht. Dies verdeutlicht die Notwendigkeit einer Natriumreduzierung in der Ernährung und stellt Gourmet-Salzhersteller vor Herausforderungen, wenn es darum geht, den Konsum bei gesundheitsbewussten Verbrauchern zu steigern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Fleur de Sel dominiert, Spezialsalze innovieren am schnellstenIm Jahr 2025 hielt Fleur de Sel mit 33,88 % des Marktwerts die führende Position und blieb die erste Wahl für Premiumfinishingsalz unter Köchen und Hobbyköchen. Seine Produktion hängt von traditionellen Methoden ab und wird stark von den Wetterbedingungen beeinflusst. In der französischen Region Guérande beschäftigt die Genossenschaft Le Guérandais über 300 Arbeiter, die Salzkristalle sorgfältig von Hand aus Verdunstungsteichen mit hölzernen „Lousse”-Werkzeugen abschöpfen. Dieser Prozess erfordert trockenes, sonniges Wetter und Ostwinde. Nach der Ernte werden die Salzkristalle 2 bis 3 Jahre lang entwässert, bevor sie verkauft werden. Das Vereinigte Königreich hat dem Guérande Fleur de Sel den Status einer geschützten geografischen Angabe (g.g.A.) verliehen, was seine überlegene Qualität hervorhebt und es vor günstigeren Substituten schützt. Obwohl das Angebot aufgrund von Wetterveränderungen und arbeitsintensiver Ernte begrenzt ist, gewährleisten Einzelhandelspreise von über 12,99 USD für eine 125-Gramm-Packung starke Gewinne für die Produzenten und zeigen, dass Verbraucher authentische, hochwertige Produkte schätzen.
Der Spezialsalz-Markt wird voraussichtlich bis 2031 mit einer CAGR von 6,21 % wachsen und ist damit die am schnellsten wachsende Produktkategorie. Dieses Wachstum wird durch die steigende Beliebtheit von aromatisierten, geräucherten und angereicherten Salzen angetrieben, die die Nachfrage nach einzigartigen Produkten von Lebensmittelherstellern befriedigen. SaltWorks hat über 2 Millionen USD in seine Perfect Smoke Technology investiert, ein spezielles Kalträucherverfahren, das ausgewählte Hölzer wie Erle, Apfel, Hickory, Mesquite und Kirsche verwendet. Diese Technologie ermöglicht es Lohnverpackern, geräucherte Salze zu Soßen und Gewürzmischungen hinzuzufügen, ohne zusätzliche Verarbeitung zu benötigen. Jacobsen Salt Co. hat Partnerschaften mit Oishii und Fly By Jing geschlossen, um innovative Geschmacksrichtungen in Kombination mit optisch ansprechenden, social-media-freundlichen Verpackungen zu kreieren, die Millennials und die Generation Z ansprechen. Redmond Agriculture hat geräucherte Real Salt-Sorten eingeführt, darunter Hickory- und Kirschgeräuchertes für 30 Stunden sowie eine Köche-Mischung, die 42 Stunden geräuchert wird, und richtet sich damit sowohl an den Einzelhandels- als auch an den Gastronomiesektor.



Nach Vertriebskanal:
Einzelhandel führt, Lebensmittelverarbeitung beschleunigt sichIm Jahr 2025 machte der Einzelhandelsvertrieb 59,81 % des Marktwerts aus, was die wachsende Beliebtheit von Gourmet-Salz als Vorratsregal-Grundnahrungsmittel zeigt. Verbraucher kaufen es hauptsächlich in Supermärkten, Verbrauchermärkten, Online-Shops und Spezialgeschäften. Sea Salt Superstore testete die Nachfrage über den E-Commerce, bevor es auf über 1.000 stationäre Standorte expandierte, darunter Costco und Kroger. Diese Strategie half, Lagerrisiken zu reduzieren und die Filialexpansion zu beschleunigen. Der Online-Einzelhandel innerhalb des Einzelhandelssegments ist schnell gewachsen. Marken wie Jacobsen Salt Co., die 2025 einen Umsatz von 8,6 Millionen USD erzielte, und Salted Perfection, das im Januar 2025 seine Großhandels-Website startete, umgehen Distributormargen, um die Rentabilität zu verbessern. Supermärkte und Verbrauchermärkte bleiben die wichtigsten Unterkanäle und bieten Regalfläche für beliebte Marken wie Maldon und Morton sowie für Eigenmarken-Gourmetprodukte. Convenience-Stores und andere Verkaufsstellen konzentrieren sich auf Impulskäufer und Nischenmärkte.
Der Lebensmittelverarbeitungssektor wird voraussichtlich am schnellsten wachsen, mit einer prognostizierten CAGR von 5,01 % bis 2031. Dieses Wachstum wird durch Hersteller angetrieben, die ihre Rezepte aktualisieren, um Clean-Label-Standards zu erfüllen und Premiumprodukte zu schaffen. Im April 2025 kündigte Cargill eine Investition von 68 Millionen USD an, um seine Alberger-Anlage in St. Clair, Michigan, um 40 % zu erweitern, um der steigenden Nachfrage gerecht zu werden. Hersteller von Snacks, Backwaren und Fertiggerichten suchen nach Salzflocken, die besser an Lebensmitteloberflächen haften und den Geschmack verbessern. Im März 2025 startete Michigan Potash ein Lebensmittelqualitäts-Salzgeschäft in seiner Evart-Anlage mit dem Ziel, jährlich 1 Million Tonnen hochreines Salz zu produzieren. Dieser Schritt soll die Abhängigkeit der USA von Importen verringern, die derzeit 25 % des inländischen Verbrauchs ausmachen, hauptsächlich aus Kanada und Chile. Obwohl der HoReCa-Sektor volumenmäßig kleiner ist, hat er einen starken Einfluss auf die Verbraucherpräferenzen. Olsson's Salt hat seine Produkte in 500 Restaurants vorgestellt und berichtet, dass Gourmet-Flocken 10 % seines Umsatzes ausmachen, was zeigt, wie Köche Einzelhandelstrends beeinflussen. So empfahl beispielsweise der Michelin-Sterne-Koch Adam Byatt im November 2020 Maldon Crystal Salt, was zeigt, wie professionelle Empfehlungen Hobbyköche zu ähnlichen Käufen inspirieren.

Geografische Analyse
Nordamerika Gourmet-Salzmarkt
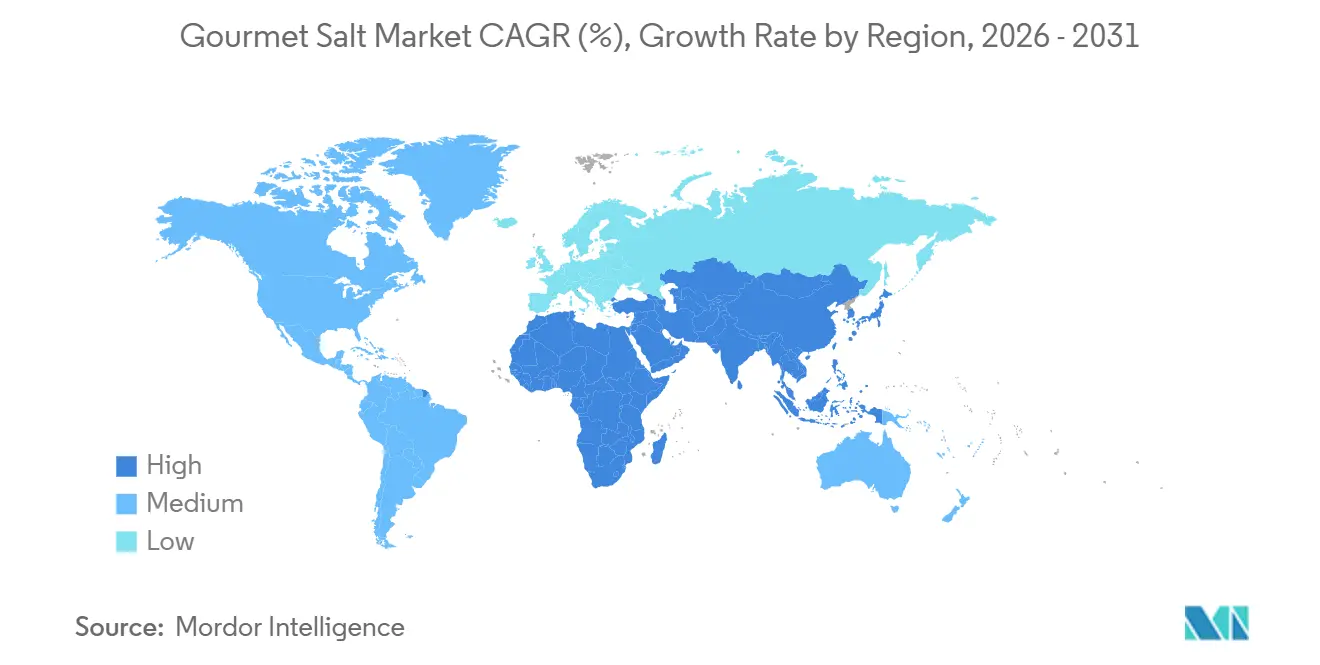
Im Jahr 2025 hielt Nordamerika einen Marktanteil von 37,23 % am Marktwert, gestützt durch starke kulinarische Traditionen, das Wachstum im Bereich hochwertiger Lebensmittelprodukte und ein gut etabliertes Gastronomienetzwerk. Die USA führten die regionale Nachfrage an, wobei die Produzenten durch erhebliche Kapazitätserweiterungen Zuversicht zeigten. So kündigte Morton Salt im Juni 2025 an, seine Anlagen zu erweitern, um 500.000 Tonnen Siedesalz und 360.000 Tonnen Sonnensalz hinzuzufügen. Ebenso investierte Cargill im April 2025 68 Millionen USD, um die Produktion in seiner Anlage in St. Clair, Michigan, um 40 % zu steigern, mit Fokus auf Snack- und Backwarenhersteller. Laut dem United States Geological Survey sind Kanada und Mexiko wichtige Lieferanten, wobei die USA 25 % ihres Salzes aus Kanada und Chile sowie 12 % aus Mexiko importieren. Der E-Commerce floriert, wobei Marken wie Jacobsen Salt Co., die 2025 einen Umsatz von 8,6 Millionen USD erzielten, und Sea Salt Superstore mit über 1.000 Einzelhandelsstandorten Online-Plattformen nutzen, um Kunden in Vororten und ländlichen Gebieten zu erreichen.
Asien-Pazifik Gourmet-Salzmarkt
Die Asien-Pazifik-Region wird voraussichtlich mit der schnellsten Rate wachsen, mit einem prognostizierten CAGR von 5,34 % bis 2031. Dieses Wachstum wird durch steigende Einkommen, die zunehmende Beliebtheit der westlichen Küche und eine höhere Nachfrage nach hochwertigen Zutaten angetrieben. Zwischen Juni 2024 und Mai 2025 importierte Japan Salz im Wert von 245 Millionen USD und war damit der drittgrößte Importeur weltweit mit einem Marktanteil von 7,09 %. Japan bezieht Salz hauptsächlich aus Australien, China und Mexiko. Ein Artikel in der Japan Times vom Dezember 2025 hob einen Salz-Handwerker aus Yamaguchi hervor, der die saisonalen Schwankungen in seinem Meersalz mit dem Terroir von Wein verglich. In China steigern Urbanisierung und eine wachsende Mittelschicht die Nachfrage nach hochwertigen Zutaten, obwohl inländische Produzenten mit Preiswettbewerb und unterschiedlichen Lebensmittelqualitäts-Salzvorschriften in den Provinzen konfrontiert sind. Im Dezember 2024 investierte Indiens Goyal Salt 80 Crore INR (9,6 Millionen USD), um eine natürliche Salzanlage in Gujarat mit einer Kapazität von 450.000 Tonnen pro Jahr zu bauen, mit dem Ziel, den indischen Markt für natürliches Salz anzuführen. Weitere Beitragende zur Angebots- und Nachfragesituation der Region sind Australien, Indonesien, Südkorea, Thailand und Singapur, wobei Australien als bedeutender Exporteur von solar-verdampftem Meersalz hervortritt.
EMEA und Südamerika Gourmet-Salzmarkt
Europa, Südamerika sowie der Nahe Osten und Afrika verzeichnen ein stetiges, aber langsameres Wachstum, beeinflusst durch lokale Vorschriften und kulturelle Faktoren. In Europa unterstützen strenge Lebensmittelsicherheitsstandards und Rahmenbedingungen wie die Geschützte Geografische Angabe (GGA) – wie etwa die GGA von 2012 für Guérande Fleur de Sel – die Premiumpreisgestaltung, erschweren jedoch den Markteintritt für neue Akteure. Zu den wichtigsten Nachfragetreibern in Europa zählen Deutschland, das Vereinigte Königreich, Italien, Frankreich und Spanien. Maldon Crystal Salt ist in britischen Küchen beliebt, während Le Guérandais ein fester Bestandteil der französischen Küche ist. In Südamerika führen Länder wie Brasilien, Argentinien und Chile das Wachstum an, da steigende Einkommen und die Auseinandersetzung mit globalen Küchen das Interesse an Spezialitätensalzen steigern, obwohl die Preissensibilität eine Herausforderung bleibt. Der Nahe Osten und Afrika bieten fragmentierte Chancen. Städtische Zentren in Südafrika, Saudi-Arabien, den Vereinigten Arabischen Emiraten und der Türkei zeigen Nachfrage nach Premiumprodukten, während Länder wie Nigeria, Ägypten und Marokko sich auf Massensalze konzentrieren. Südafrikas Kalahari Pristine Salt Worx hat mit seinem Kalahari-Wüstensalz Erfolg gefunden, doch die gesamte Marktdurchdringung in der Region bleibt hinter Nordamerika und Europa zurück.
Regulatorisches Umfeld
Gourmetsalz, das für den Lebensmittelgebrauch verkauft wird, unterliegt Vorschriften zu lebensmitteltauglicher Zusammensetzung, Kennzeichnung und zulässigen Verarbeitungshilfsstoffen, wobei der Codex Alimentarius als zentrale Referenz für den internationalen Handel dient. Im November 2025 verabschiedete die Codex-Alimentarius-Kommission Änderungen des Standards für lebensmitteltaugliches Salz (CXS 150-1985), einschließlich Aktualisierungen zur Kennzeichnung von Nicht-Einzelhandelsverpackungen und Verweisen auf anerkannte Analyse- und Probenahmeverfahren. Die Änderung erhöht die Erwartungen an eine einheitliche Dokumentation und Prüfung in Export- und Importmärkten.
In der Europäischen Union verläuft die Produktpositionierung und Innovation auch über die Konformität mit Vorschriften für neuartige Lebensmittel und Zusatzstoffe. Die Durchführungsverordnung (EU) 2025/1530 der Kommission genehmigte Kaliummagnesiumtrichlorid-Hexahydrat als neuartiges Lebensmittel unter definierten Verwendungsbedingungen und bestätigt damit, dass Mineralsalz-Mischungen, die für Rezepturumstellungen oder eine natriumreduzierte Positionierung vermarktet werden, eine Zulassung vor dem Markteintritt sowie technische Dossiers erfordern können. Handelsmaßnahmen können die zielmarktspezifische Verfügbarkeit und Preisgestaltung zusätzlich beeinflussen. Beispielsweise legte das vietnamesische Rundschreiben 03/2026/TT-BCT (in Kraft seit 15. März 2026) ein Einfuhrzollkontingent von 97.020 Tonnen für Salz (HS 2501) für bestimmte industrielle Verwendungszwecke fest, wodurch Regeln zum Kontingentzugang und Einschränkungen der Endverwendung für die Planung von Exporteuren in den Mittelpunkt rücken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Gourmetsalz beginnt mit der Rohstoffbeschaffung aus solarer Meersalzverdunstung, abgebautem Steinsalz und mineralienreichen Lagerstätten, einschließlich Salzen mit Himalaya-Ursprung. Nach dem Waschen oder Raffinieren, wo erforderlich, trocknen die Hersteller das Material, sortieren es nach Güteklasse (Flocken, grob, fein) und schaffen Mehrwert durch Schritte wie Räuchern, Aromatisierung und Mischen. Compliance und Qualitätssicherung, beispielsweise die Erfüllung der Anforderungen an lebensmitteltaugliche Qualität nach Codex CXS 150-1985, stützen sich auf konsistente analytische Prüfungen und Dokumentation, einschließlich Analysezertifikaten, um Rückverfolgbarkeitsansprüche zu untermauern und die grenzüberschreitende Abfertigung für Premium-Einzelhandels- und Lebensmittelherstellungskunden zu erleichtern.
Verpackung, Markenbildung und die Umsetzung des Vertriebswegs sind zentrale Margenhebel für diese Kategorie. Gourmetsalz lebt von der Herkunftserzählung, der Formatleistung (einschließlich der Haftung von Flocken für Toppings) und einer Clean-Label-Positionierung. Große Hersteller und Spezialfirmen unterstützen Verarbeitung, Verpackung sowie Eigenmarken- oder Co-Packing-Lösungen, um im Einzelhandel und in Zutatenkanälen zu skalieren, während handwerkliche Hersteller häufig Direktvertrieb an Verbraucher und Fachhandel nutzen, um Käufer ohne traditionelle Vertriebshändler zu erreichen. Branchenverbände wie EUsalt und SEASALT Europe tragen ebenfalls zum Dialog über Standards und zur Nachhaltigkeitspositionierung bei, was für europäische Meersalzhersteller relevant ist, die in regulierten Küstenumgebungen tätig sind und in g.g.A./g.U.-sensible Premiumsegmente verkaufen.
Wettbewerbslandschaft
Marktkonzentration
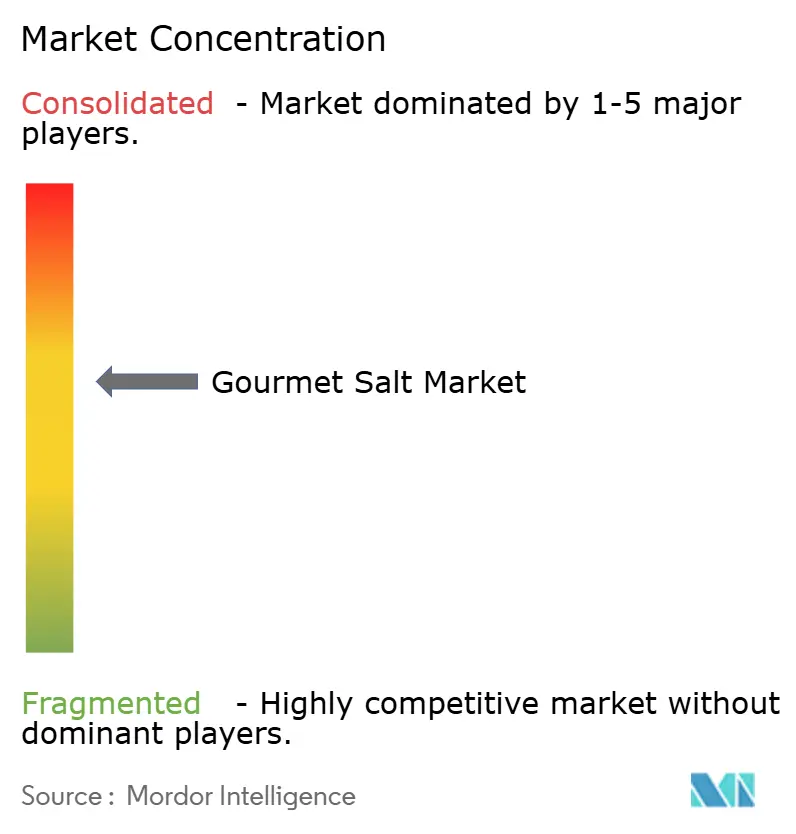
Der Gourmet-Salz-Markt ist mäßig konsolidiert, wobei eine Mischung aus etablierten globalen Produzenten und regional starken handwerklichen Akteuren die Wettbewerbsdynamik prägt. Große Unternehmen profitieren von breiten Vertriebsnetzen, starken Beschaffungskapazitäten und der Fähigkeit, konsistente Qualität in mehreren Formaten zu liefern, darunter Flocken, Kristalle und angereicherte Salze. An der Spitze stehen Branchenriesen wie Cargill Inc, Morton Salt Inc, Saltworks Inc, CK Life Sciences Int'l. (Holdings) Inc und Maldon Crystal Salt Company Limited. Ihre Größe ermöglicht es ihnen, Lebensmittelhersteller, Gastronomiebetriebe und Premiumeinzelhandelskanäle zu bedienen, was ihnen einen stabilen Anteil in volumenstarken Anwendungen sichert und gleichzeitig eine Premiumpositionierung aufrechterhält.
Gleichzeitig spielen kleinere und handwerkliche Produzenten eine entscheidende Rolle bei der Marktdifferenzierung, indem sie Herkunft, Ernteverfahren und einzigartige Mineralprofile betonen. Diese Akteure konzentrieren sich häufig auf Meersalze aus einer einzigen Quelle, handgeerntete Sorten und Spezialinfusionen, die auf Köche, Gourmet-Einzelhändler und Verbraucher ausgerichtet sind, die Authentizität und Rückverfolgbarkeit suchen. Obwohl ihre Volumina geringer sind, ermöglichen starkes Branding, Storytelling und Premiumpreise ihnen, in Nischensegmenten effektiv zu konkurrieren, insbesondere in entwickelten Märkten mit hoher kulinarischer Experimentierfreude.
Der Wettbewerb im Markt wird zunehmend durch Produktinnovation, Nachhaltigkeitsnachweise und anwendungsspezifische Lösungen angetrieben, nicht allein durch den Preis. Führende Akteure erweitern ihre Portfolios mit geräucherten, aromatisierten und natriumarmen Gourmet-Salzen und investieren gleichzeitig in nachhaltige Ernte und umweltfreundliche Verpackungen, um sich an Clean-Label- und Umwelttrends anzupassen. Diese ausgewogene Struktur, bei der skalengetriebene Marktführer mit innovationsorientierten Nischenmarken koexistieren, unterstützt ein stetiges Marktwachstum und verstärkt die mäßig konsolidierte Natur der Gourmet-Salz-Branche.
Führende Unternehmen der Gourmet-Salz-Branche
-
Morton Salt, Inc.
-
Saltworks Inc.
-
CK Life Sciences Int'l., (Holdings) Inc
-
Maldon Crystal Salt Company Limited
-
Cargill Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gourmet-Salzmarkt Unternehmen in diesem Bericht
- Alaska Pure Sea Salt Co.
- Amagansett Sea Salt Co.
- Cargill Incorporated
- CK Life Sciences Int’l., (Holdings) Inc.
- Kalahari Pristine Salt Worx
- Maldon Crystal Salt Co.
- Morton Salt Inc.
- Murray River Salt
- Pyramid Salt Pty Ltd.
- SaltWorks Inc.
- Jacobsen Salt Co.
- Guerrero Negro Sea Salt
- David’s Kosher Salt
- San Francisco Salt Co.
- Oryx Desert Salt
- La Baleine
- Especias del Sol
- Himalayan Chef (WBM LLC)
- Portuguese Sea Salt Co-operative
Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und der Ausbau der Präsenz in Produktionsregionen schaffen Raum für Premium- und Spezialformate, um sich stärker in der Lebensmittelherstellung und im modernen Einzelhandelssortiment zu etablieren. In Nordamerika stellte Cargill 68 Millionen USD (April 2025) bereit, um seine Alberger-Anlage in St. Clair, Michigan, um 40 % zu erweitern und damit die Nachfrage von Snack-, Bäckerei- und Fertiggericht-Herstellern zu bedienen, die Flockensalze zur Oberflächenhaftung und Geschmacksabgabe verwenden. Morton Salt kündigte ebenfalls (Juni 2025) eine umfangreiche Expansion im nordamerikanischen Konsumentensegment an und fügt rund 500.000 Tonnen Siedesalz und 360.000 Tonnen Solarsalzkapazität hinzu. Zusammen tragen diese Projekte dazu bei, die Verfügbarkeit differenzierter Korngrößen und anwendungsspezifischer Salze zu erweitern, die für Clean-Label-Rezepturumstellungen und Premium-Linienerweiterungen genutzt werden.
In den Lieferketten des asiatisch-pazifischen Raums verbessern neue Investitionen und Programme zum Ressourcenzugang sowohl die inländische als auch die exportorientierte Positionierung von Gourmetsalz. In Indien kündigte Tata Chemicals Investitionsmaßnahmen im Salzbereich an, darunter eine neu errichtete Anlage für iodiertes Vakuumtrockensalz mit 210.000 Tonnen Jahreskapazität in Ramanathapuram, Tamil Nadu (Februar 2026), sowie ein Programm zur Engpassbeseitigung in Mithapur, das zusätzliche 82.500 Tonnen Jahreskapazität schafft (vom Vorstand genehmigt im Mai 2026), was die regionale Beschaffungsflexibilität für Marken- und Eigenmarkenanbieter unterstützt. Vorgelagert erweiterte Ittefaq Salt seinen Abbaubereich für Himalaya-Rosasalz, indem es 1.789,72 Acres in fünf neuen Abbaugebieten in Punjab, Pakistan (Januar 2026), sicherte, was den langfristigen Rohstoffzugang für Premium-Exportkategorien von Rosasalz verbessert. Auf regulatorischer Seite bietet der EU-Zulassungsweg für neuartige Lebensmittel, belegt durch die Durchführungsverordnung (EU) 2025/1530 für einen Mineralsalzinhaltsstoff, einen definierten Pfad für mineralstoffreiche und rezepturorientierte Salzmischungen und unterstützt damit die Produktentwicklung im Einklang mit Natriumreduktionsprogrammen bei gleichzeitiger Beibehaltung der Gourmet-Positionierung.
Neueste Industrielle Entwicklungen in Gourmet-Salzmarkt
- März 2026: CK Life Sciences berichtete über weiterhin positive Fortschritte in seinen Salzbetrieben in Australien und Neuseeland durch operative Exzellenz und Kundenmanagement im Geschäftsjahr 2025. Das Update zeigt, wie Effizienzprogramme und eine konsequente Preisdisziplin auf Kundenebene eingesetzt werden, um die Kontinuität der Versorgung und das Serviceniveau über Nachfragezyklen im Einzelhandel und in der Lebensmittelherstellung hinweg zu sichern.
- Juni 2025: Morton Salt kündigte eine umfangreiche Erweiterung seiner Produktionskapazitäten im nordamerikanischen Konsumentensegment an, mit einer Kapazitätssteigerung von rund 500.000 Tonnen Siedesalz und 360.000 Tonnen Solarsalz innerhalb eines Zeitraums von 12 bis 18 Monaten. Die zusätzliche Produktion unterstützt die breitere Verfügbarkeit kulinarischer Formate und trägt zur Stabilisierung der Versorgung von Marken- und Eigenmarkenkanälen bei, die zunehmend Premium- und Spezialsalze führen.
- Januar 2025: SaltWorks stellte eine neue Reihe von Spezialsalzen vor, die auf die Lebensmittelindustrie und Eigenmarkenmärkte abzielen. Die Portfolioerweiterung stärkt Co-Packing- und Anpassungsoptionen für Hersteller und Einzelhändler, die differenzierte Salze suchen, einschließlich charakteristischer Korngrößen und anwendungsorientierter Formate, ohne eigene Verarbeitungskapazitäten aufbauen zu müssen.
Gourmet-Salzmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Gourmet-Salzmarkt Spezialsalze, die hauptsächlich zum Kochen und Würzen in Privathaushalten, im Gastronomiebereich und in der Lebensmittelverarbeitung verwendet werden; die Marktgröße wird wertmäßig zu den im Markt gezahlten Preisen angegeben.
Ausschlüsse aus dem Umfang: Nicht berücksichtigt wird Massenware-Salz, das hauptsächlich für industrielle Zwecke verkauft wird (z. B. Enteisen, Chemikalien und Wasseraufbereitung), bei dem die Kaufentscheidung nicht durch kulinarische Eigenschaften bestimmt wird.
Segmentierungsübersicht
- Typ
- Sel Gris
- Flockensalz
- Himalaya-Salz
- Fleur de Sel
- Spezialsalz
- Sonstige Typen
- Vertriebskanal
- Lebensmittelverarbeitung
- HoReCa
- Einzelhandel
- Supermärkte/Verbrauchermärkte
- Online-Einzelhandelsgeschäft
- Convenience-Store
- Sonstige Vertriebskanäle
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde genutzt, um die Grundstruktur des Modells aufzubauen und es an wiederholbaren öffentlichen Signalen zu verankern. Dabei stützten wir uns auf Quellen wie FAOSTAT für den Kontext der Salzproduktion, UN Comtrade für Handelsströme von Salz und verwandten verarbeiteten Lebensmittelkategorien sowie nationale Statistikämter für Haushaltsausgaben für Lebensmittel und Preisindizes, die Gewürzkäufe beeinflussen.
Um die Annahmen realistisch zu halten, haben wir außerdem Zoll- und Lebensmittelsicherheitsportale ausgewertet, darunter offizielle Regulierungsbehörden, die Leitlinien zur Lebensmittelkennzeichnung und zulässige Angaben veröffentlichen, sowie Veröffentlichungen von Branchenverbänden, die kulinarische Salztrends und Premiumisierung beschreiben. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um Verschiebungen im Kanalmix und Verpackungsentwicklungen zu verstehen; ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie für Nachrichten und Finanzdaten half dabei, Umfang und Zeitpunkt zu bestätigen, wo öffentliche Offenlegungen begrenzt sind. Diese Desk-Quellen sind lediglich illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärungsprüfungen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Herstellern, Distributoren, Spezialeinzelhändlern und Gastronomie-Einkäufern in den wichtigsten Verbrauchsregionen, um Preise, Kanalanteile und Adoptionstrends zu bestätigen. Die Rückmeldungen der Befragten wurden genutzt, um Premium-Preisbänder zu verfeinern, zu klären, wie viel Wert über den Online-Spezialhandel erfasst wird, und zu überprüfen, wie die Nachfrage aus der Lebensmittelverarbeitung erfasst wird; anschließend wurden die Desk-Annahmen einem Belastungstest unterzogen, bevor die Gesamtwerte finalisiert wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 15 % | APAC: 49 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 38 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 47 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem regionale Nachfragepools aus Lebensmittelkonsum- und Ausgabenmustern rekonstruiert und anschließend um die im Einzel-, Gastronomie- und Lebensmittelverarbeitungsbereich beobachtete Durchdringung von Premiersalzen bereinigt wurden. Um die Gesamtwerte realistisch zu halten, wurden sie anschließend durch selektive Bottom-up-Näherungen plausibilisiert – beispielsweise durch Stichproben von Marken- und Handelsmarkenpreisen, multipliziert mit beobachteten Volumina in wichtigen Kanälen, gefolgt von Überprüfungen bei Distributoren und Einzelhändlern hinsichtlich der Absatzbewegungen.
Zu den wichtigsten Modelleingaben zählten Preisprämien gegenüber Tafelsalz, Import- und Exportsignale für Spezialitätensalzsorten, Verschiebungen im Kanalmix zwischen Einzelhandel, Horeca und Lebensmittelverarbeitung sowie Makroindikatoren wie der Lebensmittel-VPI und Trends beim verfügbaren Einkommen, die diskretionäre Vorratskäufe beeinflussen. Wo das primäre Feedback große Preisunterschiede nach Format (Flocken, Kristalle, Feinmahlung) und Herkunft aufzeigte, verwendet das Modell gebänderte Durchschnittsverkaufspreise anstelle eines einzigen gemischten Preises; Lücken wurden durch Anwendung regionaler Preisbänder auf verifizierte Kanalvolumina geschlossen. Prognosen wurden mithilfe einer Szenarioanalyse rund um das Premiumisierungstempo und das Kanalwachstum entwickelt und anschließend mit dem Expertenkonsens darüber abgeglichen, wie schnell Gourmet-Salze von gelegentlichen Käufen in den alltäglichen Kochbedarf übergehen.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden anhand unabhängiger Signale überprüft, darunter Veränderungen der Handelsrichtung, Preisindexbewegungen und Kanalwachstumsmuster, die sich logischerweise parallel zu den Gourmet-Salzverkäufen entwickeln sollten. Wenn in einer Region oder einem Kanal große Abweichungen auftraten, wurden die Treiber erneut überprüft und die Befragten erneut kontaktiert, um zu bestätigen, ob es sich um eine reale Verschiebung (z. B. einen Kanalspike) oder ein Modellierungsproblem handelte.
Es wurde ein mehrstufiger interner Überprüfungsprozess durchgeführt, bei dem Annahmen, Einheitenumrechnungen und die Währungsbehandlung vor der Freigabe verifiziert wurden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Preise oder die Nachfrage verändern können; abschließend erfolgt ein finaler Überprüfungsdurchgang vor der Auslieferung, damit die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Gourmet-Salzmarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Gourmet-Salz können weit auseinanderliegen, da jeder Herausgeber die Marktgrenze unterschiedlich zieht und zudem unterschiedliche Preislogiken und Aktualisierungszeitpunkte verwendet. Die wesentlichen Unterschiede zeigen sich in der Regel dann, wenn eine Schätzung breitere Salzkategorien einbezieht, ein höheres Preisniveau für Premiumprodukte annimmt oder einen schnelleren Wachstumsfall verwendet, ohne ihn daran auszurichten, wie das Volumen tatsächlich über die Kanäle gehandelt wird.
In diesem Markt sind die größten Treiber für Abweichungen die Frage, ob Lebensmittelverarbeitungsvolumina vollständig erfasst werden, ob aromatisierte Salze und Würzmischungen als Teil des Gourmet-Salzmarktes behandelt werden und wie Einzelhandels- und Horeca-Preise zu einem einzigen Wertbetrag zusammengeführt werden. Auch der Zeitpunkt der Währungsumrechnung spielt eine Rolle, da Gourmet-Salz gehandelt wird und Premiumpreise schwanken können, sodass ein älterer Wechselkurssatz die aktuelle USD-Zahl aufblähen oder deflationieren kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,96 Milliarden USD (2026) | |
| Global Publisher A | 2,92 Milliarden USD (2025) | Diese Zahl scheint einen breiteren Produktpool und eine höhere gemischte Preisannahme zu verwenden, mit einer Online- und Offline-Wertaggregation, die angrenzende Spezialgewürze über kulinarische Salze hinaus einbeziehen kann. |
| Industry Publisher B | 5,11 Milliarden USD (2025) | Diese Schätzung ist konsistent mit einer deutlich breiteren Definition, die einen größeren Teil der gesamten Salz- und Spezialgewürzwertschöpfungskette erfassen kann; sie verwendet zudem eine Unternehmenserlösbetrachtung, die möglicherweise nicht mit dem Endmarktwert zum gleichen Umrechnungszeitpunkt übereinstimmt. |
Die Streuung erklärt sich hauptsächlich dadurch, was als Gourmet-Salz gezählt wird und wie Preise kanalübergreifend zusammengeführt werden; die Tabelle macht dies an einem Ort sichtbar. Indem aromatisierte Würzmischungen aus dem Umfang ausgeschlossen und nur kulinarische Spezialsalze dort gezählt werden, wo sie tatsächlich im Einzelhandel, in der Horeca oder in der Lebensmittelverarbeitung gekauft werden, bleibt die Marktgrößenbestimmung auf klare Nachfragesignale zurückführbar – dies ist der von Mordor Intelligence angewandte Ansatz.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Gourmet-Salz-Markt im Jahr 2026?
Die Größe des Gourmet-Salzmarktes beträgt im Jahr 2026 1,96 Milliarden USD und ist auf dem Weg, bis 2031 2,48 Milliarden USD zu erreichen.
Welche CAGR wird für Gourmet-Salz bis 2031 erwartet?
Der Markt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 4,85 % wachsen.
Welcher Produkttyp hält den größten Anteil?
Fleur de Sel führt mit 33,88 % des Umsatzes aufgrund seiner handwerklichen Ernte und starken Empfehlung durch Köche.
Welcher Kanal expandiert am schnellsten?
Die Lebensmittelverarbeitung wächst mit einer CAGR von 5,01 %, da Hersteller Gourmet-Flocken für die Clean-Label-Rezepturüberarbeitung übernehmen.