
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 0.68 Gigawatt |
| Marktvolumen (2031) | 2.97 Gigawatt |
| Wachstumsrate (2026 - 2031) | 34.10 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Gezeitenkraft durch Mordor Intelligence
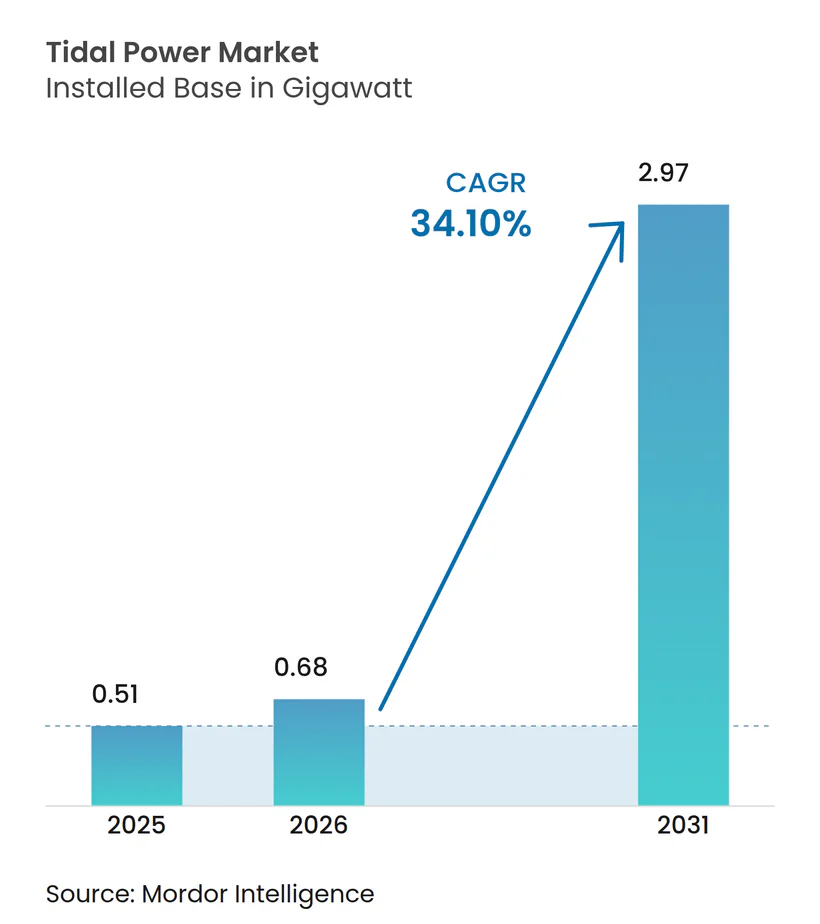
Die Marktgröße für Gezeitenkraft wird im Jahr 2026 auf 0,68 Gigawatt geschätzt, ausgehend vom Wert von 0,51 Gigawatt im Jahr 2025, mit Prognosen für 2031 von 2,97 Gigawatt, was einem CAGR von 34,10 % über den Zeitraum 2026–2031 entspricht.
Dieser Anstieg von einer Ausgangsbasis von 511,15 MW im Jahr 2024 unterstreicht den Übergang des Sektors von Demonstrationsanlagen zu bankfähigen kommerziellen Kraftwerken. Im Gegensatz zu Wind- und Solarenergie liefern Gezeitenprojekte Strom nach einem Zeitplan, der durch den Mond vorgegeben wird, was Netzbetreibern ein Maß an Planungssicherheit bietet, das sie bei wetterabhängigen Anlagen selten genießen.[1] Der asiatisch-pazifische Raum war 2024 mit einem Anteil von 50,9 % an den weltweiten Installationen der Volumenführer und bleibt dies, während Nordamerika bis 2030 dank der Ressource im Cook Inlet in Alaska und neuer US-amerikanischer Bundesanreize den schnellsten regionalen Anstieg verzeichnen soll. Reine Stromerzeugungsprojekte dominieren nach wie vor mit einem Anteil von 78,2 % aller Installationen, doch an Gezeitenströmungen gekoppelte Entsalzungsanlagen expandieren am stärksten, da Küstengemeinden ihre Wasserversorgungssicherheit verbessern wollen. Gezeitenwehr-Anlagen halten einen Anteil von 44,7 % am Markt für Gezeitenkraft, doch schwimmende Plattformen beschleunigen sich mit einer Rate von 36,5 %, da ausgereifte Verankerungssysteme für tiefere Gewässer zur Verfügung stehen.
Wichtigste Erkenntnisse des Berichts
- Nach Stromerzeugungsmethode entfielen 2025 44,12 % des Marktanteils für Gezeitenkraft auf Gezeitenwehr-Kraftwerke; schwimmende Plattformen sollen bis 2031 mit einem CAGR von 35,30 % wachsen.
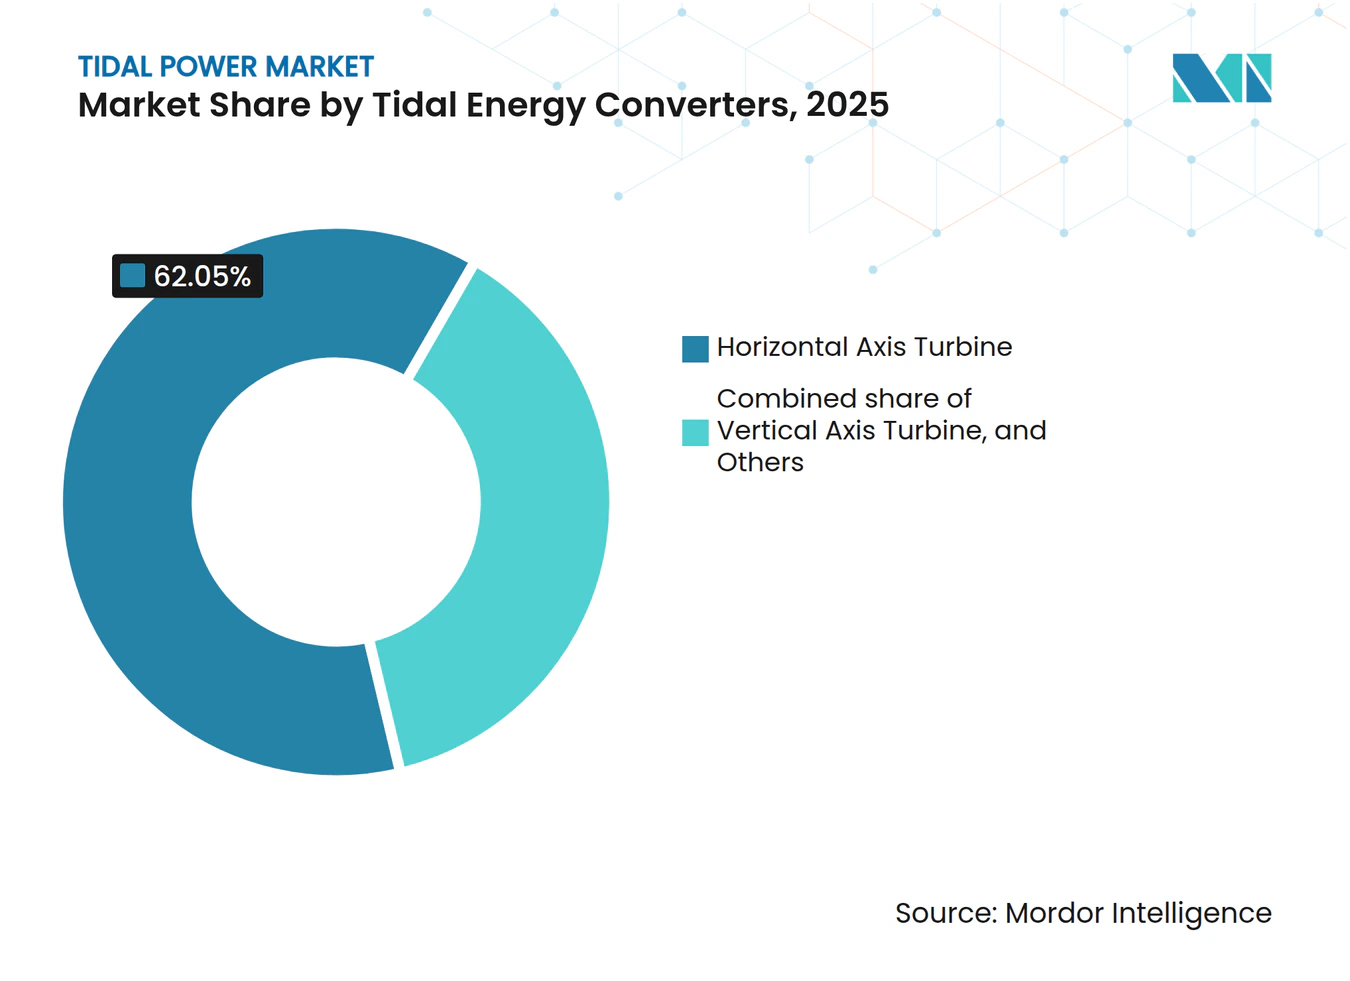
- Nach Wandlertyp erfassten Horizontalachsenturbinen 2025 62,05 % des Marktanteils für Gezeitenkraft und sollen bis 2031 mit einem CAGR von 34,90 % wachsen.
- Nach Anwendung entfielen 2025 77,65 % der Marktgröße für Gezeitenkraft auf reine Stromerzeugungsprojekte, während Entsalzungssysteme zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 39,25 % wachsen.
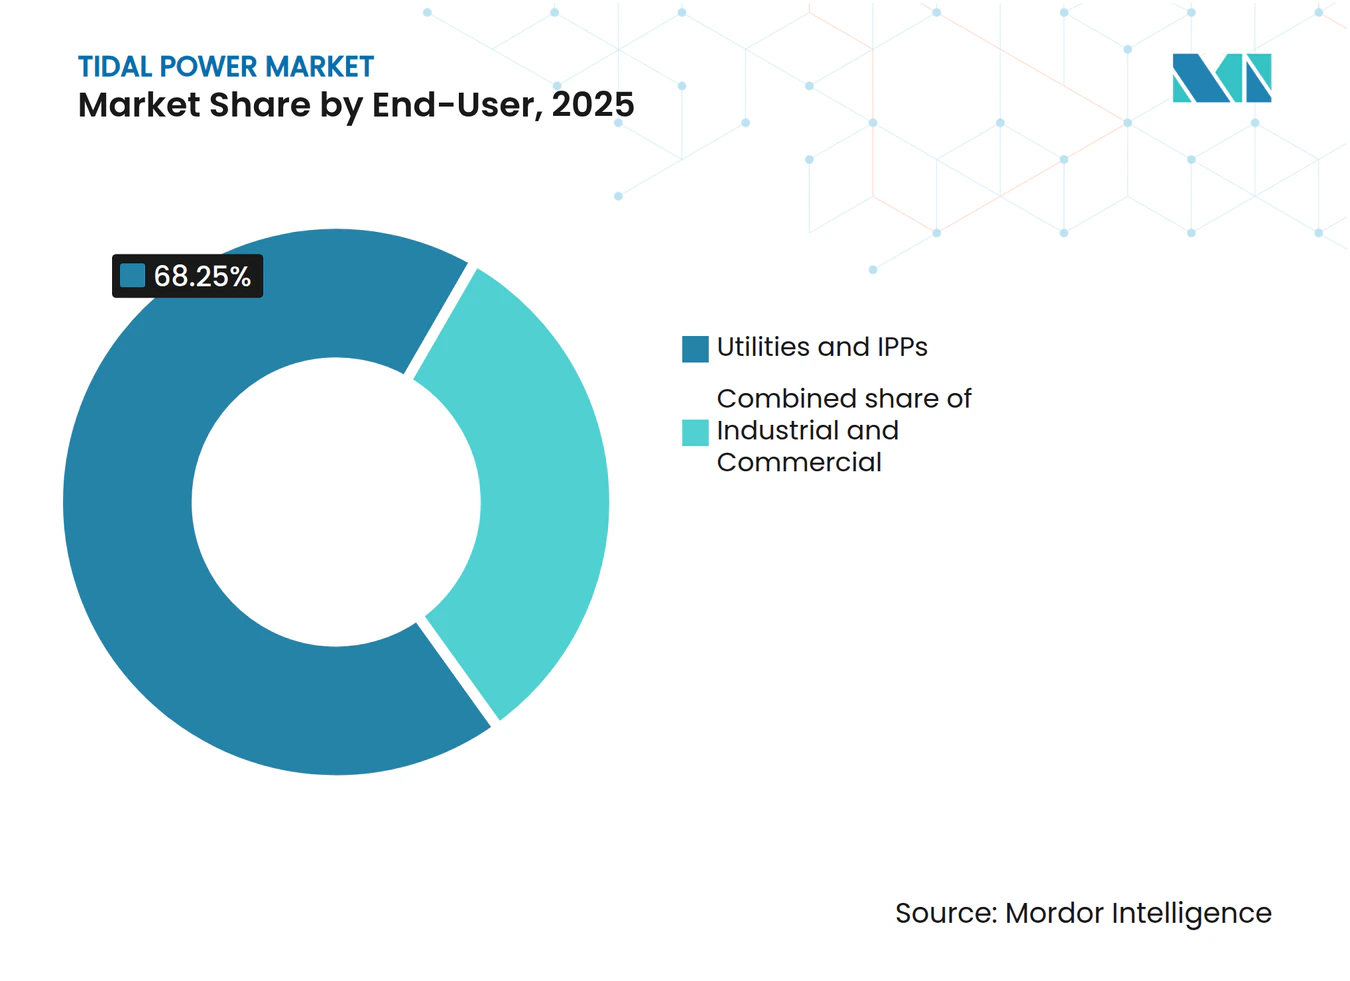
- Nach Endnutzer hielten Versorgungsunternehmen und unabhängige Stromerzeuger 2025 68,25 % der Nachfrage; Industriekunden sollen mit einem CAGR von 40,10 % bis 2031 das stärkste Wachstum zeigen.
- Nach Geografie hielt der asiatisch-pazifische Raum 2025 50,35 % der installierten Kapazität, während Nordamerika mit einem CAGR von 49,80 % den steilsten Anstieg verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Dekarbonisierung und Netto-Null-Ziele | +9.1% | Global, frühe Gewinne in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Vorhersehbare Stromerzeugung aus Standorten mit hohem Tidenhub | +7.2% | Nordamerika und Asien-Pazifik, Ausstrahlungseffekte auf Europa | Langfristig (≥ 4 Jahre) |
| Staatliche Subventionen und Einspeisevergütungen | +6.8% | Asien-Pazifik, Nordamerika, aufstrebendes Europa | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei Turbinen- und Schwimmplattformtechnologie | +5.4% | Global | Mittelfristig (2–4 Jahre) |
| Ko-Lokalisierung mit küstennahen Wasserstoffzentren | +3.9% | Asien-Pazifik, Nordamerika, aufstrebendes Europa | Langfristig (≥ 4 Jahre) |
| Nutzung für Küstenschutz und Klimaresilienz | +2.8% | Global, Konzentration in gefährdeten Küstenregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Dekarbonisierung und Netto-Null-Ziele
Regierungen und Unternehmen streben nach zuverlässigeren sauberen Energiequellen, um intermittierende Wind- und Solarenergie zu ergänzen. Chinas Vorzeigeanlage im Zhoushan-Archipel signalisiert nationale Absichten, während US-amerikanische Planer davon ausgehen, dass das Cook Inlet bis 2035 bis zu 20 % des regionalen Bedarfs decken könnte. G20-Daten zeigen, dass rund 10 % der Finanzierungspakete für erneuerbare Energien heute auf Meeresenergetechnologie gelenkt werden.[2] Gleichbleibend hohe Kapazitätsfaktoren stärken das Wertversprechen des Marktes für Gezeitenkraft für Küstenfabriken, die sich keine Produktionsausfälle leisten können.
Vorhersehbare Stromerzeugung aus Standorten mit hohem Tidenhub
Da Gezeitenzyklen Jahrhunderte im Voraus prognostiziert werden können, vermeiden Betreiber die Prognosefehler, die Wind- und Solarenergie belasten. Die theoretische 80-TWh-Ressource des Cook Inlet verdeutlicht das Ausmaß; Chinas Küstenpotenzial von acht Gigawatt bietet ähnliche Aussichten. Diese Präzision reduziert den Bedarf an Reservekapazitäten erheblich, erleichtert die Netzintegration und unterstützt kombinierte Strom- und Entsalzungsprojekte.[3]
Staatliche Subventionen und Einspeisevergütungen
Regierungen im asiatisch-pazifischen Raum dominieren derzeit die Einführung von Anreizprogrammen: China hat seit 2020 mehr als 2,7 Milliarden USD für Meeresenergie bereitgestellt, und Japan prüft eine Gezeiteneinspeisevergütung von rund 0,19 USD/kWh. In Europa hat das Vereinigte Königreich im Rahmen seiner jüngsten Ausschreibung für Differenzverträge 41 MW Gezeitenkapazität zugeteilt, während Wales Projektförderungen 2025 um 2 Millionen GBP aufgestockt hat. Garantierte Einnahmen senken Finanzierungsaufschläge und ziehen institutionelle Kreditgeber in den Markt für Gezeitenkraft.
Fortschritte bei Turbinen- und Schwimmplattformtechnologie
Der PLAT-I 6.40-Prototyp von Sustainable Marine Energy liefert 50 % mehr Leistung als sein Vorgänger und erfüllt dabei strenge Umweltauflagen. Die 2-MW-Maschine O2 von Orbital Marine Power verwendet vier 10-m-Verbundstoffrotorblätter, die von AC Marine & Composites geliefert werden, und beweist, dass Lieferketten der Offshore-Windindustrie auf den Gezeitenbedarf umgestellt werden können. Minestos Dragon-12-Kite erreichte 2025 einen stabilen Betrieb mit 1,2 MW und erweitert damit die nutzbare Ressourcenbasis für den Markt für Gezeitenkraft.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten im Vergleich zu anderen erneuerbaren Energien | -5.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich der Auswirkungen auf das Meeresökosystem | -3.1% | Asien-Pazifik, Nordamerika, aufkommend in Europa | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei Verbundstoffrotorblättern | -2.9% | Global, mit Konzentration in Fertigungsregionen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Netzkapazität in abgelegenen Küstenregionen | -2.4% | Abgelegene Küstenregionen weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten im Vergleich zu anderen erneuerbaren Energien
Der Kapitalbedarf liegt zwischen 6.244 USD/kW und 18.700 USD/kW, verglichen mit unter 1.000 USD/kW für Solarenergie im Versorgungsmaßstab, was die Finanzierungsoptionen trotz überlegener Kapazitätsfaktoren einschränkt. Die begrenzte Flotte von Schwerlasthebschiffen treibt die Mobilisierungskosten in die Höhe, während die Fertigung von Verbundstoffrotorblättern nach wie vor auf spezialisierten Anlagen beruht, was die Vorlaufzeiten verlängert. Die aktuellen Stromgestehungskosten liegen bei 0,12–0,40 USD/kWh – deutlich über den geltenden Marktpreisen. Dennoch zeigen Lernkurvenprojektionen ein Kostensenkungspotenzial von 29 % durch modulare Designs und standardisierte, von der Europäischen Kommission befürwortete Installationsabläufe.
Bedenken hinsichtlich der Auswirkungen auf das Meeresökosystem
Umfassende Bewertungen verlängern die Genehmigungszyklen, doch Felddaten zerstreuen die Bedenken zunehmend. Die 2024er Überprüfung von 40 Gezeitenkraftanlagen durch das Pacific Northwest National Laboratory verzeichnete minimale Störungen der Tierwelt, betonte jedoch die Notwendigkeit von Mehrturbinenstudien zur Erfassung von Effekten auf Anlagenebene.[4] Die Morlais-Entwickler setzten akustische und visuelle Überwachungsbojen ein, um während des gesamten 240-MW-Ausbaus Daten zu Meeressäugetieren zu erfassen. Regulierungsbehörden bevorzugen zunehmend risikogestufte Rahmenwerke, die redundante Studien einstellen, sobald Betriebsnachweise eine begrenzte Gefährdung belegen; dies sollte Genehmigungsverfahren straffen und die mittelfristige Expansion des Marktes für Gezeitenkraft unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Stromerzeugungsmethode:
Stärke der Gezeitenwehre; Beschleunigung der PlattformenGezeitenwehr-Kraftwerke hielten 2025 dank bewährter Anlagen wie La Rance und dem 254-MW-Kraftwerk am Sihwa-See in Südkorea, die zusammen 550 GWh pro Jahr erzeugen, einen Kapazitätsanteil von 44,12 %. Schwimmende Plattformen, die nicht auf geringe Wassertiefen beschränkt sind, sind auf dem Weg zu einem CAGR von 35,30 % bis 2031. Strömungsgeräte wie die MeyGen-Anlage in Schottland fügen jährlich neue Megawatt hinzu, während dynamische Gezeitenkonzepte in der Forschung und Entwicklung verbleiben. Eine Konvergenz ist wahrscheinlich: Modulare schwimmende Einheiten mit Schützentechnologie könnten die Effizienz von Gezeitenwehren mit der Flexibilität für tiefes Wasser verbinden und die Marktgröße für Gezeitenkraft auch dort erweitern, wo Küstenlinien keine Ästuare aufweisen.
Gleichzeitig stellen Plattform-OEMs auf vorab montierte Pontons um, um die Offshore-Zeit um 40 % zu reduzieren. Solche Anpassungen senken die Schiffsmietkosten – eine der höchsten Kostenpositionen – und sollten den Markt für Gezeitenkraft wettbewerbsfähig halten, während die Kapitalkosten sinken.
Nach Gezeitenenergiewandler:
Dominanz der Horizontalachsenturbinen mit NischenherausforderernHorizontalachsenturbinen kontrollierten 2025 62,05 % der Installationen, vor allem weil sie Getriebe, Lager und SCADA-Logik aus dem Windkraftsektor übernehmen. Neuentwicklungen treiben Rotordurchmesser auf über 20 m, während das Nacellengewicht reduziert wird. Vertikalachseneinheiten bedienen bidirektionale Kanäle und minimieren die Gier-Komplexität, während Unterwasserdrachen langsamere Strömungen nutzen, um Standorte mit geringer Fallhöhe zu erschließen. Mit zunehmender Serienproduktion sollte eine anlagenübergreifende Standardisierung – Kabel, Steckverbinder, Steuersoftware – die Beschaffungsvorlaufzeiten verkürzen und dem Markt für Gezeitenkraft helfen, seinen Wandlermix zu diversifizieren, ohne die Kosten zu erhöhen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Anwendung:
Stromerzeugung dominiert; Entsalzung im AufwindReine Stromlieferverträge machten 2025 noch 77,65 % der Kapazität aus, was gut etablierte Tarifstrukturen widerspiegelt. Dennoch skalieren gezeitenbetriebene Entsalzungsanlagen mit einem CAGR von 39,25 % schnell. Versorgungsunternehmen auf den Kanarischen Inseln betreiben bereits Umkehrosmoseanlagen gemeinsam mit Pilotturbinen und senken so die Kosten für Trinkwasserlieferungen um 25 %. Hafenbetreiber testen Mini-Anlagen zum Laden von Hafenfähren in der Nacht, während Offshore-Datenbojen auf Mikroturbinen zurückgreifen, um Sensoren und Kommunikationssysteme zu versorgen. Das diversifizierte Anwendungsportfolio dämpft das Erlösrisiko und vergrößert den gesamten adressierbaren Markt für Gezeitenkraft.
Nach Endnutzer:
Dominanz der Versorgungsunternehmen; Aufstieg der IndustrieVersorgungsunternehmen und unabhängige Stromerzeuger kauften 2025 68,25 % der Gezeitenstromerzeugung ab. Dennoch zeigen Industriekunden – Stahl, Chemie, Düngemittel, sogar grünes Ammoniak – den stärksten Appetit mit einem CAGR von 40,10 %. Die direkte Versorgung vor Ort vermeidet Netzüberlastung und liefert hochverfügbare Energie, die Fabriken benötigen. Ferienanlageenbetreiber und Hafenbehörden ergänzen das gewerbliche Segment und setzen kleinere Turbinen ein, um Dieselkosten zu senken.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
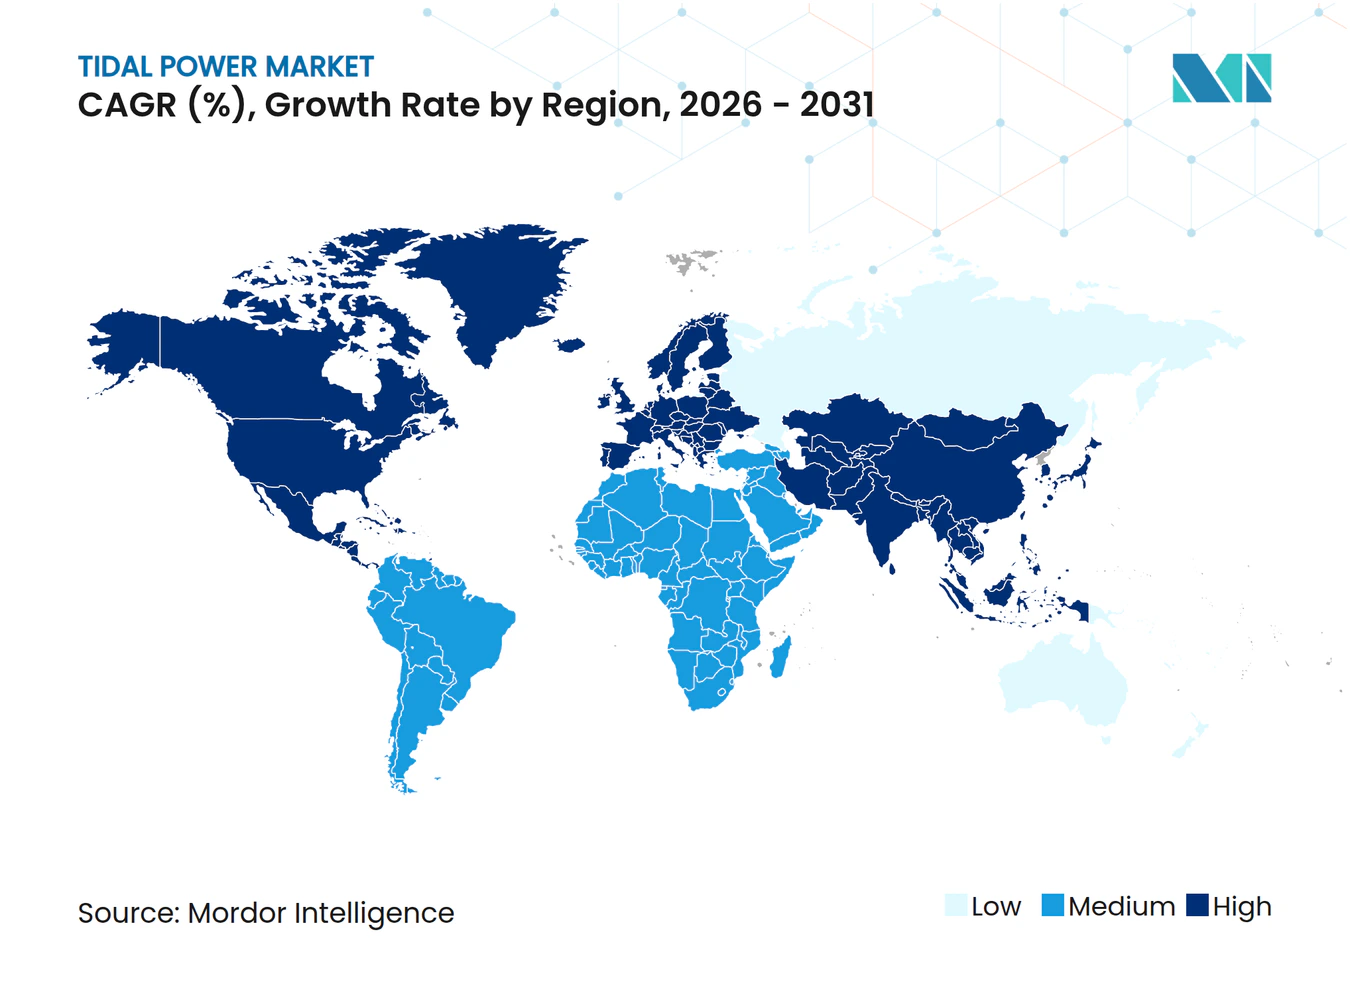
Gezeitenkraftmarkt im asiatisch-pazifischen Raum und Ozeanien
Der asiatisch-pazifische Raum hielt 2025 einen Kapazitätsanteil von 50,35 %, angeführt von Chinas industriellem Wachstumskurs und der ersten netzgekoppelten Anlage Südostasiens in Südkorea. Japanische und indonesische Programme konzentrieren sich als nächstes auf die Skalierung von Pilotanlagen, während Australien mit Minesto zusammenarbeitet, um abgelegene Bergbauzentren mit Strom zu versorgen.
Gezeitenkraftmarkt in Nordamerika
Nordamerika wird voraussichtlich mit einer CAGR von 49,80 % der Wachstumschampion sein. Das Gezeitenressourcenpotenzial des Cook Inlet in Alaska könnte 80 TWh pro Jahr liefern, und die steuerliche Gleichstellung mit Offshore-Wind zieht Projektfinanziers wieder in die Region. Neuschottlands überarbeitetes Pachtgesetz beschleunigt die Genehmigungsverfahren in der Bay of Fundy, und Westküstennetze untersuchen Unterseekabel für künftige Projekte im Pazifik.
Gezeitenkraftmarkt in Europa
Europa bleibt der politische Trendsetter. Die jüngste CfD-Runde des Vereinigten Königreichs reservierte ein Gezeitenkraftbudget, und die 240-MW-Zone Morlais nahm 2025 erste Bauarbeiten auf. Frankreichs jahrzehntealtes Gezeitenkraftwerk La Rance läuft noch immer mit einem Kapazitätsfaktor von mehr als 40 % und liefert maßgebliche Daten für bewährte Betriebs- und Wartungspraktiken. Nordische Werften rüsten nun Ankerschlepper zu Installationsschiffen um und schaffen damit lokale Arbeitsplätze im Bereich des Gezeitenkraftmarkts.
Regionale Ausgaben
Regulatorisches Umfeld
Die politische Unterstützung für Gezeitenkraft konzentriert sich zunehmend auf die Stabilisierung von Einnahmen und eine anpassungsfähige Umweltgenehmigung. Im Vereinigten Königreich veröffentlichte das Department for Energy Security and Net Zero (DESNZ) am 14. Januar 2026 die Ergebnisse der Allocation Round 7 der Contracts for Difference (CfD), und im Februar 2026 umfasste die Beschaffung 20,9 MW an Gezeitenstromkapazität, wodurch CfD der Hauptweg zu bankfähiger Stromabnahme für Gezeitenstromprojekte bleibt.
In Kanada hat Nova Scotia den Powering the Offshore Act (2025) erlassen, der den Marine Renewable-energy Act ändert, um die Lizenzierung zu vereinfachen und Lizenzfusionen zu ermöglichen, während die Aufsicht in der Bay of Fundy weiterhin auf Genehmigungen nach dem Fisheries Act sowie auf stufenweises, evidenzbasiertes Monitoring beruht, das über die Task Force on Sustainable Tidal Energy Development und Bundesbehörden (NRCan und DFO) koordiniert wird. In Frankreich werden Gezeitenkraft und die breitere Meeresenergie durch das Dekret 2018-1204 und dessen spätere Änderungen von 2023 geregelt, wobei Entwickler in der Regel eine Konzession für das maritime Staatsgebiet sowie eine Umweltgenehmigung durch die regionalen Präfekten benötigen, sodass die Genehmigung durch mehrere Behörden zentral für die Projektzeitpläne bleibt.
Wettbewerbslandschaft
Marktkonzentration
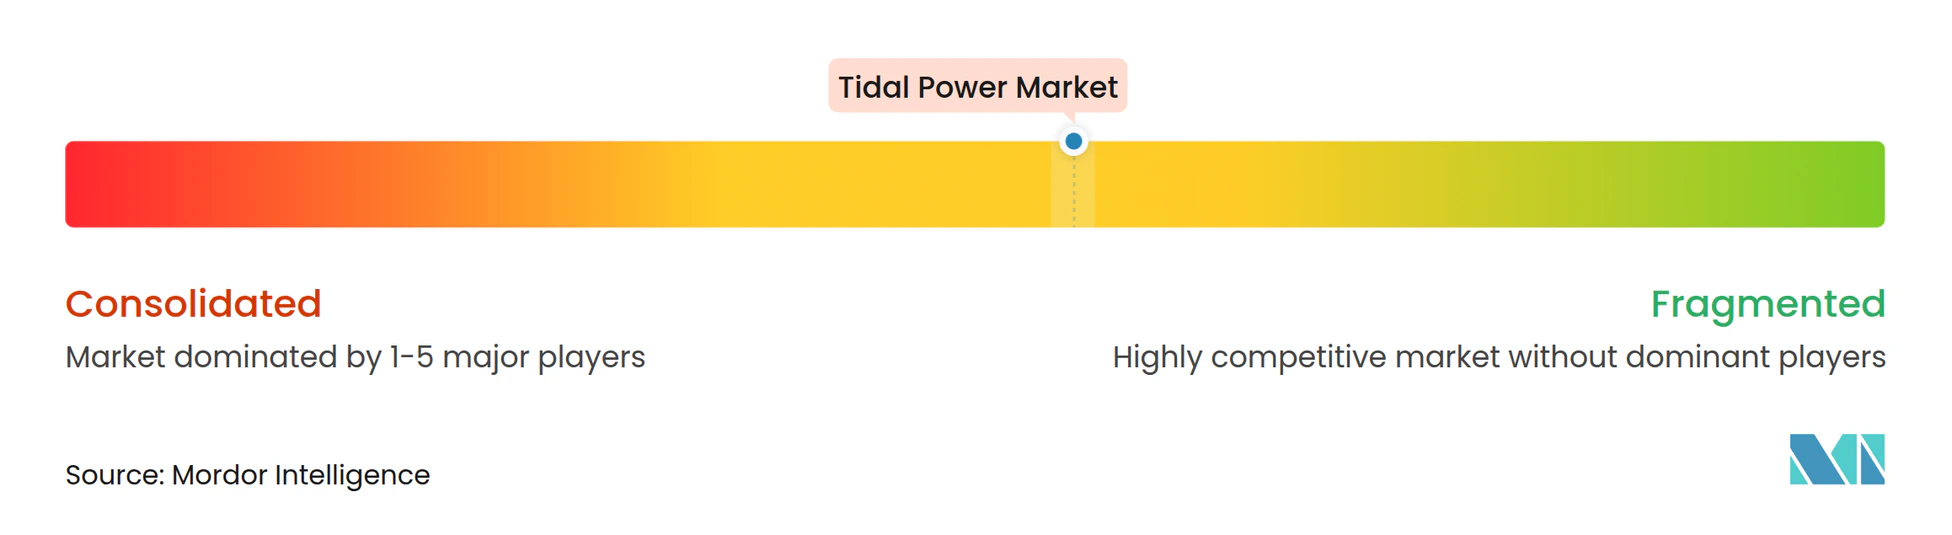
Fünf Vorreiter – SIMEC Atlantis Energy, Orbital Marine Power, Minesto, Nova Innovation und HydroWing – kontrollieren gemeinsam schätzungsweise 65 % der installierten Megawatt, was dem Markt für Gezeitenkraft einen Konzentrationsindex von 6 verleiht. SIMEC Atlantis nimmt für eine 80-MW-Erweiterung von MeyGen Fremdkapital auf, unterstützt durch 1 Million EUR an Fördergeldern. Orbital Marine schloss eine Vorzugslieferantenvereinbarung mit Global Energy Group ab, die die Montagezyklen auf zehn Monate verkürzt. Minesto exportierte Anfang 2024 erstmals Strom aus seinem Dragon-12-Kite und sicherte sich anschließend eine Option auf Meeresbodenrechte in Queensland.
Zweitrangige Unternehmen differenzieren sich über Logistik. HydroWing stellte eine eigens entwickelte Installationsponte vor, die den Offshore-Personenstundenaufwand um 25 % senkt. Nova Innovation leitet ein Horizont-Europa-Konsortium zur Stationierung von 16 Turbinen auf Orkney und bündelt dabei Speicher- und Netzdienstleistungen.[5] Solche Spezialisierung senkt die Ausgleichsanlagenkosten – entscheidend für den Markt für Gezeitenkraft im Wettbewerb um Kapital gegenüber ausgereiften erneuerbaren Energien.
Marktführer in der Gezeitenkraftbranche
-
Andritz AG
-
Orbital Marine Power Ltd
-
Sustainable Marine Energy Ltd
-
Nova Innovation Ltd
-
SIMEC Atlantis Energy Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gezeitenkraftmarkt Unternehmen in diesem Bericht
- Andritz AG
- Nova Innovation Ltd
- Orbital Marine Power Ltd
- MAKO Turbines Pty Ltd
- SIMEC Atlantis Energy Ltd
- HydroQuest SAS
- Sustainable Marine Energy Ltd
- Lockheed Martin Corporation
- Verdant Power Inc
- Minesto AB
- Voith Hydro GmbH & Co KG
- Sabella SA
- Carnegie Clean Energy Ltd
- Blue Energy Canada Inc
- Instream Energy Systems Corp
- Kepler Energy Ltd
- Water Wall Turbine Inc
- Seaflow Marine Ltd
- Ocean Renewable Power Company (ORPC)
- GCK Energy SAS
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance liegt in Projekten, die von Einzelgeräte-Installationen zu Arrays im Rahmen einer anpassungsfähigen Genehmigung übergehen können, wobei Nordamerika und das Vereinigte Königreich zentrale Schwerpunktregionen sind. Kanada lieferte dafür im November 2025 ein Beispiel, als Fisheries and Oceans Canada bis zu drei schwimmende O2-X-Turbinen am Fundy Ocean Research Centre for Energy (FORCE) genehmigte, was Entwicklern hilft, über einmalige Demonstrationen hinauszukommen, während Umweltauflagen fest im Genehmigungsrahmen verankert bleiben.
Die Standardisierung von Ausrüstung und die gestalterische Flexibilität in genehmigten Zonen sind ein weiterer praktikabler Ansatzpunkt, da dies die Lieferantenbasis erweitern und Redesign-Zyklen verkürzen kann. Im April 2026 genehmigte Natural Resources Wales eine Änderung der Meereslizenz für das Gezeitenenergieprojekt Morlais vor Anglesey, die eine breitere Palette an Turbinendesigns zulässt, was die wettbewerbliche Beschaffung über verschiedene Geräte-OEMs und Lieferkettenpartner hinweg unterstützt. Auf der Abnahmeseite unterstützt der britische CfD-Mechanismus weiterhin die Kommerzialisierung, wobei die CfD-Unterstützung für Gezeitenstrom insgesamt 140 MW an Kapazität erreicht, während Standorte wie MeyGen in Schottland (6 MW installiert) operative Benchmarks liefern, die Entwickler und Kreditgeber zur Risikominderung bei Betrieb, Instandhaltung, Verfügbarkeit und Installationsansätzen nutzen.
Neueste Industrielle Entwicklungen in Gezeitenkraftmarkt
- Februar 2026: Orbital Marine Power sicherte sich einen Contract for Difference (CfD) in der Allocation Round 7 des Vereinigten Königreichs und erweiterte damit sein CfD-gestütztes Gezeitenportfolio auf 17 MW. Die Vergabe bringt langfristige Einnahmensicherheit, die die Fertigungsplanung und Lieferantenverpflichtungen für die Lieferung mehrerer Turbinen unterstützt.
- Dezember 2025: Orbital Marine Power kündigte eine Investition im mehrstelligen Millionenpfund-Bereich an, um internationale kommerzielle Projekte voranzutreiben. Die Finanzierung stärkt die Bilanzkapazität für Engineering, Beschaffung und Vorarbeiten über eine grenzüberschreitende Projektpipeline hinweg und hilft dem Unternehmen, vom Prototypenbetrieb zu wiederholbarer Projektumsetzung zu gelangen.
- November 2025: Fisheries and Oceans Canada erteilte Eauclaire Tidal Ltd eine Genehmigung nach dem Fisheries Act für den Einsatz von bis zu drei Orbital Marine Power O2-X-Geräten am Fundy Ocean Research Centre for Energy (FORCE). Die Genehmigung formalisierte einen anpassungsfähigen, stufenweisen Ansatz für die Umweltaufsicht, der eine Erweiterung zu Arrays ermöglicht, während die Überwachungsanforderungen erhalten bleiben.
Gezeitenkraftmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Gezeitenkraftmarkt netzgebundene und netznahe Gezeitenenergieprojekte, bei denen Strom aus vorhersehbaren Gezeitenbewegungen erzeugt wird, und wird als Zuwachs an installierter Kapazität sowie als aktiver Bestand erfasst.
Ausschlüsse aus dem Geltungsbereich: Wellenenergie, Meeresthermoenergie, Salzgradientenenergie und nicht kommerzielle Laborprototypen, die nicht als betriebliche Anlagen eingesetzt werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Stromerzeugungsmethode
- Gezeitenwehr
- Schwimmende Gezeitenkraftplattform
- Gezeitenstromgenerierung
- Dynamische Gezeitenkraft
- Nach Gezeitenenergiewandlern
- Horizontalachsenturbine
- Vertikalachsenturbine
- Sonstige Gezeitenenergiewandler
- Nach Anwendung
- Stromerzeugung
- Entsalzung
- Schiffsantrieb
- Daten- und Telekommunikationsplattformen
- Nach Endnutzer
- Versorgungsunternehmen und unabhängige Stromerzeuger
- Industrie
- Gewerbe
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Spanien
- Niederlande
- Dänemark
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk-Research
Die Desk-Research beginnt mit dem Aufbau eines Projekt- und Kapazitätsbilds für den Gezeitenkraftbestand, da der Markt üblicherweise in MW und GW erfasst wird. Wir prüfen öffentliche Quellen wie die Internationale Energieagentur, IRENA-Statistiken, die Weltbank-Energieindikatoren, nationale Energieministerien und Regulierungsbehörden sowie Publikationen von auf Meeresenergie ausgerichteten Branchenverbänden und gleichen anschließend die Definitionen untereinander ab.
Um diese Referenzen in ein verwendbares Modell zu überführen, sichten wir außerdem Ankündigungen von Entwicklern und Versorgungsunternehmen, Offenlegungen im Rahmen von Umweltgenehmigungsverfahren, Aktualisierungen zu Netzanschlüssen sowie Unternehmensberichte und Investorenpräsentationen, in denen Projektzeitpläne und Nennleistungen beschrieben werden. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen hilft uns, Eigentümerwechsel und Inbetriebnahmestatus gegenzuprüfen, und eine Patentdatenbank wird selektiv genutzt, um zu verstehen, in welche Richtung sich Wandlerdesigns entwickeln. Diese Quellen sind illustrativ; weitere öffentliche Dokumente wurden zur Erhebung, Validierung und Klärung von Eingaben herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben werden durch Experteninterviews und strukturierte Umfragen mit Entwicklern, Komponentenlieferanten, EPC- und Meeresunternehmen, Versorgungsunternehmen sowie Akteuren aus dem Bereich Politik und Genehmigungsverfahren gewonnen, da der Projektzeitplan ein wesentlicher Einflussfaktor im Gezeitenkraftmarkt ist. Für eine globale Abdeckung gleichen wir die Perspektiven aus APAC, EMEA und Amerika aus, sodass Annahmen zu Inbetriebnahmeplänen, typischen Kapazitätsfaktoren sowie Kosten- und Preissignalen auf Projektebene überprüft und angepasst werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 33 % | CXOs: 15 % | APAC: 41 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 28 % | EMEA: 33 % |
| Kleinere Akteure: 16 % | Manager: 57 % | Amerika: 26 % |
Marktgröße und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem die installierte Gezeitenkapazität aus Inbetriebnahmeplänen von Projekten, angekündigten und genehmigten Nennleistungen sowie länderspezifischen Signalen zu erneuerbaren Energiezusätzen und Netzanschlüssen rekonstruiert und anschließend um Verzögerungen und Stornierungen bereinigt wird. Sobald der Nachfragepool geformt ist, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch stichprobenartige Projektaufstellungen nach Region, Kanalprüfungen zu Turbinenlieferungen und typische MW-pro-Standort-Annahmen, die dann zur Korrektur von Ausreißern verwendet werden.
Einige praktische Eingaben halten das Modell geerdet, darunter jährlich in Betrieb genommene MW, die Projektpipeline nach Phase (geplant, genehmigt, im Bau), durchschnittliche Kapazitätsfaktorbereiche nach Technologietyp, typische Sanierungs- oder Repowering-Zyklen für installierte Anlagen sowie das Tempo der Küstennetzaufrüstungen, die neue Anschlüsse ermöglichen. Prognosen werden mittels Szenarioanalyse auf Basis von Expertenkonsens erstellt, da politische Entscheidungen, Genehmigungsergebnisse und Zeitfenster für Meeresbauprojekte den Zeitplan verschieben können, selbst wenn die langfristige Nachfrage stabil bleibt. Wo Projektdaten unvollständig sind, werden Lücken durch die Anwendung konservativer Zeitfaktoren und die Verwendung regionaler Durchschnittswerte für Nennleistungen geschlossen, bis bessere Belege vorliegen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich von Modelloutputs mit unabhängigen Signalen, wie nationalen Trackern für erneuerbare Kapazitäten, öffentlich gemeldeten Inbetriebnahmebekanntmachungen und beobachteten Veränderungen in der aktiven Projektpipeline. Wenn eine Abweichung ungewöhnlich erscheint, werden die Annahmen erneut geöffnet und Experten erneut kontaktiert, um zu bestätigen, ob die Änderung durch eine Verzögerung bei der Inbetriebnahme, eine Abweichung im Umfang oder ein einzelnes Projekt verursacht wird, das schneller als erwartet voranschreitet.
Vor der Freigabe wird die Datei in mehr als einem Schritt geprüft, wobei Berechnungen erneut kontrolliert und wesentliche Treiber auf Sensitivität getestet werden, damit die Gesamtwerte nicht von einer einzigen Annahme abhängen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie politische Änderungen, größere Projektstornierungen oder das Erreichen der Inbetriebnahme eines großen Standorts. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Schätzung des globalen Gezeitenkraftmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Gezeitenkraft weichen häufig voneinander ab, weil einige Autoren die installierte Kapazität und andere den Umsatz ausweisen, und die Umrechnung zwischen beiden hängt von Preisentscheidungen und dem Zeitpunkt ab. Unterschiede entstehen auch dadurch, ob die Zählung ausschließlich auf in Betrieb genommenen Anlagen basiert oder ob die Pipeline in einem späten Stadium so behandelt wird, als ob sie sich bereits im Markt befindet.
In einem Markt, in dem Projekte um Jahreszeiten verschoben werden können und Währungen von Jahr zu Jahr erheblich schwanken, können Aktualisierungsrhythmus und Währungszeitpunkt den umgerechneten USD-Wert verschieben, selbst wenn die MW-Basis dieselbe ist. Mordor Intelligence führt die Hauptreihe daher in GW und wendet eine datierte, durch Interviews geprüfte ASP-Logik nur dort an, wo eine wertbasierte Betrachtung erforderlich ist. Lücken entstehen auch, wenn angrenzende Meeresenergie-Kategorien eingemischt werden oder wenn aggressive Szenarien eine schnellere Genehmigung und Netzanschlüsse annehmen, als die jüngsten Projektnachweise belegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,68 GW (2026) | |
| Branchenpublikation A | 2,08 Milliarden USD (2024) | Ausgewiesen in USD mit einem breiten Segmentsatz, der Kapazitäts- und Umsatzbetrachtungen vermischt, was Pipeline-Wertannahmen und Preisentwicklungsentscheidungen einbeziehen kann, die nicht auf in Betrieb genommene MW zurückgeführt werden. |
| Regionaler Verlag B | 1,52 Milliarden USD (2025) | Verwendet ein umsatzbasiertes Basisjahr und ein langes Prognosefenster; die veröffentlichten Anmerkungen deuten auf eine Komponenten- und Installationsperspektive hin, die mehr der Lieferkette erfassen kann, anstatt sich strikt auf die betriebliche Gezeitenerzeugungskapazität zu konzentrieren. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus der Maßeinheit und dem, was als marktrelevant gezählt wird; diese Entscheidungen sind hier bedeutsamer als bei reifen erneuerbaren Energien. Indem die Schritte auf Inbetriebnahmenachweise, Pipeline-Phasengates und eine klare Zeitkonvention für jede USD-Umrechnung zurückgeführt werden, erhalten wir eine ausgewogene Sichtweise, die wiederholt und geprüft werden kann, wenn neue Projekte die Entwicklung durchlaufen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Gezeitenkraft heute?
Die installierte Kapazität erreichte 2026 683,91 MW und ist auf dem Weg zu 2.966,99 MW bis 2031.
Welcher CAGR wird für die globale Gezeitenkapazität prognostiziert?
Für den Markt für Gezeitenkraft wird ein CAGR von 34,10 % für den Zeitraum 2026–2031 prognostiziert.
Welche Region wächst am schnellsten?
Nordamerika führt mit einem CAGR von 49,80 % dank Alaskas Cook Inlet und kanadischer Projekte.
Warum wird Gezeitenenergie von Netzbetreibern geschätzt?
Durch mondgetriebene Zyklen lässt sich die Erzeugung Jahre im Voraus prognostizieren, was die Ausgleichskosten senkt.
Was ist das größte Hindernis für den Ausbau der Gezeitenkraft?
Hohe Vorabkapitalkosten von 6.000–18.700 USD pro kW im Vergleich zu anderen erneuerbaren Energien.
Können Gezeitenkraftwerke neben der Stromerzeugung auch andere Zwecke erfüllen?
Ja; ko-lokalisierte Entsalzung, Wasserstoffproduktion und Küstenschutzfunktionen gewinnen zunehmend an Bedeutung.