
Marktgröße und Marktanteil der kleinen Wasserkraft
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 95.14 Gigawatt |
| Marktvolumen (2031) | 144.93 Gigawatt |
| Growth Rate (2026 - 2031) | 8.79 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
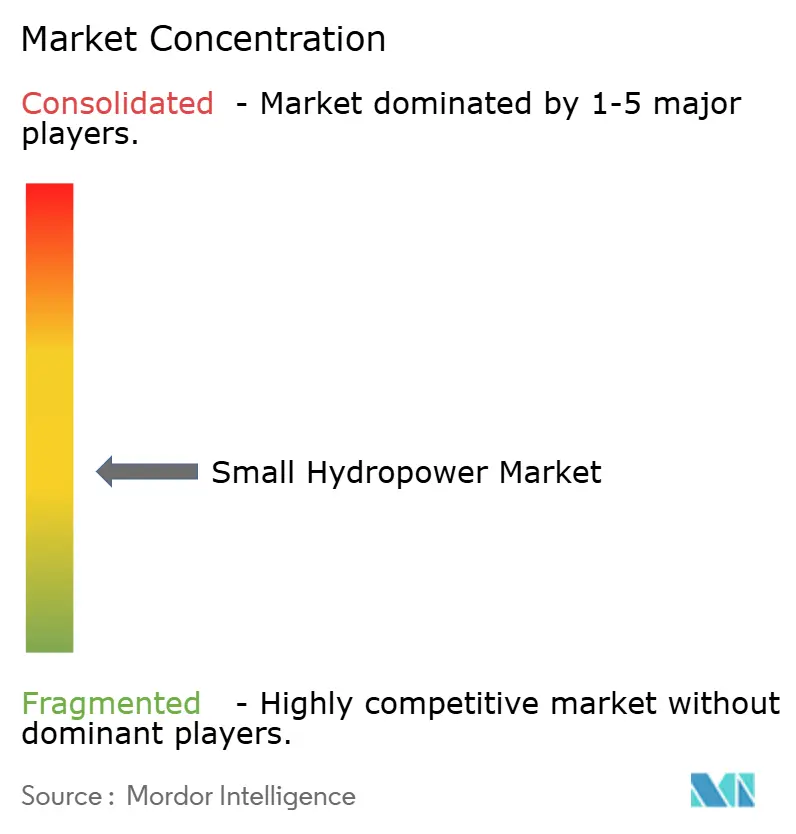
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für kleine Wasserkraft von Mordor Intelligence
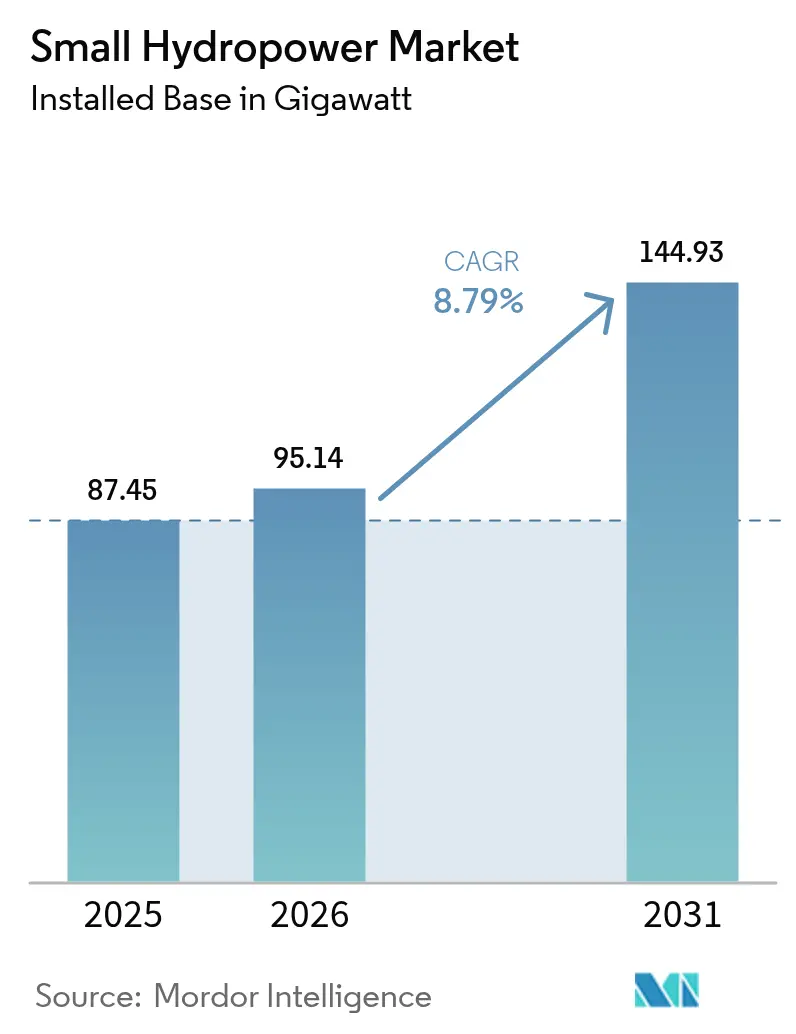
Die Marktgröße des Marktes für kleine Wasserkraft wurde im Jahr 2025 auf 87,45 Gigawatt geschätzt und soll von 95,14 Gigawatt im Jahr 2026 auf 144,93 Gigawatt bis 2031 wachsen, mit einer CAGR von 8,79 % während des Prognosezeitraums (2026-2031).
Diese Expansion ist auf die Fähigkeit der Technologie zurückzuführen, stabile Grundlastleistung ohne netzmaßstäbliche Speicherung bereitzustellen - eine Eigenschaft, die zunehmend bei Unternehmen mit erneuerbaren Energiebeschaffungszielen Anklang findet, die sauberen Strom rund um die Uhr suchen. Ländliche Elektrifizierungsprogramme in Schwellenländern, insbesondere im Asien-Pazifik-Raum und in Afrika, setzen auf verteilte Anlagen der kleinen Wasserkraft, um Mini-Netze zu verankern, wo eine Übertragungsleitungserweiterung unwirtschaftlich ist. Kontinuierliche Innovationen bei fischfreundlichen Turbinen haben zuvor gesperrte Flüsse erschlossen und die Projektpipelines in Europa und Nordamerika beschleunigt. Gleichzeitig senkt die Digitalisierung - durch IoT-Sensoren und vorausschauende Wartung - die Betriebskosten und verlängert die Anlagenlebensdauer, was die Wettbewerbsfähigkeit des Marktes für kleine Wasserkraft gegenüber sinkenden Preisen für Solar-plus-Speicher stärkt.
Wichtigste Erkenntnisse des Berichts
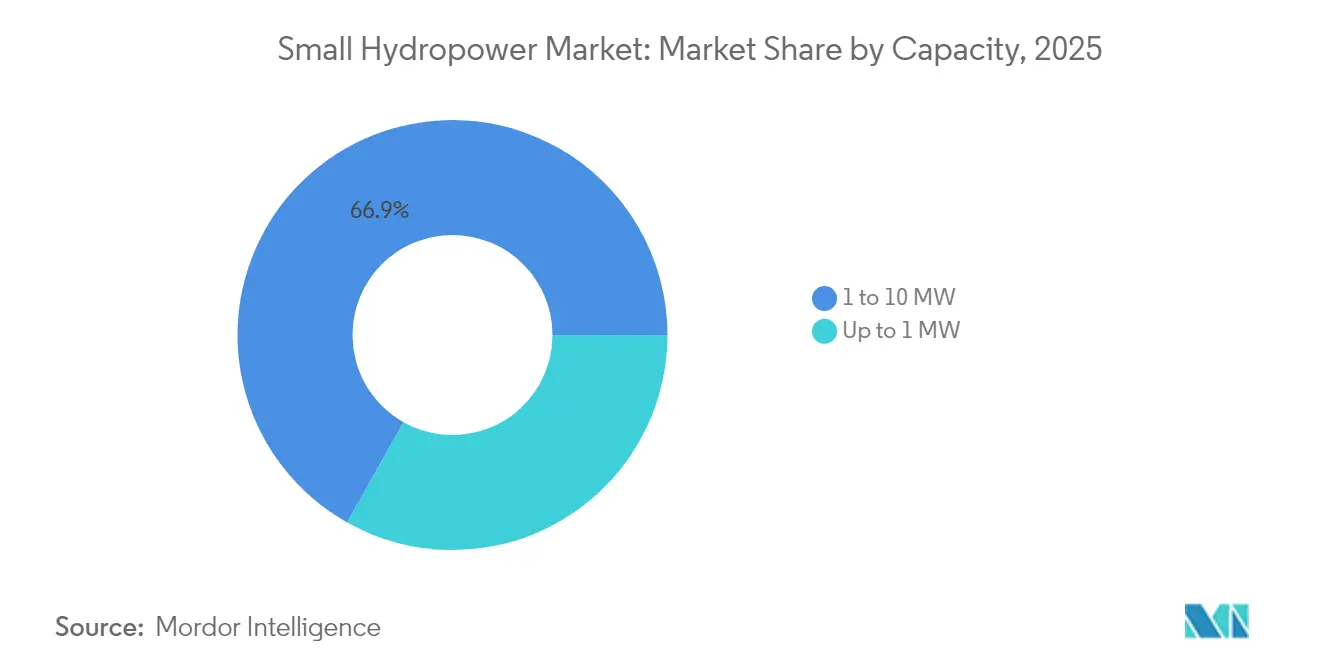
- Nach Kapazität hielt das Segment 1-10 MW im Jahr 2025 einen Marktanteil von 66,85 % am Markt für kleine Wasserkraft, während Mikrosysteme bis zu 1 MW bis 2031 mit einer CAGR von 10,26 % expandieren.
- Nach Technologie behielten Laufwasserkraftwerke im Jahr 2025 einen Umsatzanteil von 60,35 %; In-Stream- und Mikro-Kanal-Projekte verzeichnen mit einer CAGR von 10,72 % bis 2031 das schnellste Wachstum.
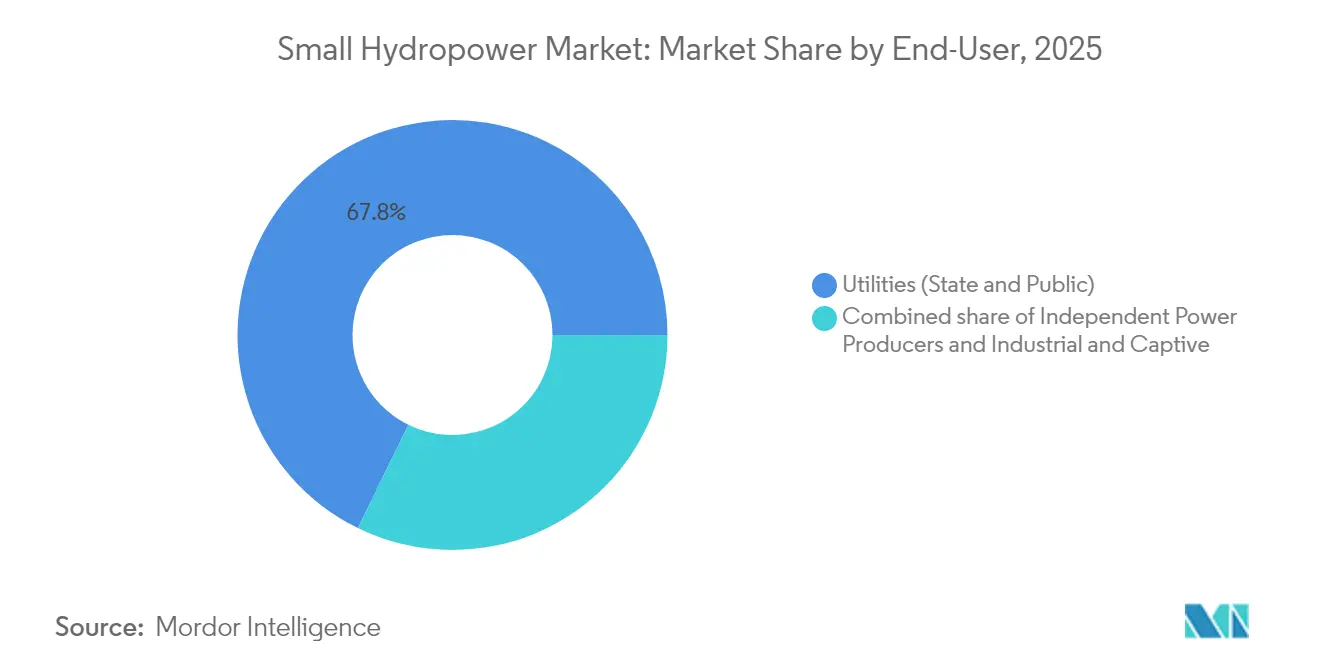
- Nach Endverbraucher erzielten Versorgungsunternehmen im Jahr 2025 67,75 % des Umsatzes; unabhängige Stromerzeuger weisen mit einer CAGR von 11,03 % bis 2031 die höchste Wachstumsdynamik auf.
- Nach Geografie dominierte der Asien-Pazifik-Raum im Jahr 2025 mit 63,55 % des Umsatzes; der Nahe Osten und Afrika führt das Wachstum mit einer CAGR von 14,31 % bis 2031 an.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach sauberer und nachhaltiger Energie | 1.20% | Global, mit Schwerpunkt in Europa und Nordamerika | Mittelfristig (2-4 Jahre) |
| Ländliche Elektrifizierungsprogramme für netzferne Gemeinschaften | 2.10% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Modernisierung und Wiederbetrieb alternder Anlagen der kleinen Wasserkraft | 1.80% | Europa und Nordamerika, ausgewählte Märkte im Asien-Pazifik-Raum | Mittelfristig (2-4 Jahre) |
| Fischfreundliche Mikroturbinen-Innovationen zur Erschließung neuer Standorte | 1.50% | Nordamerika und regulatorische Zonen der EU | Kurzfristig (≤ 2 Jahre) |
| Wasser-Energie-Nahrung-Nexus-Projekte zur Gewinnung gemischter Finanzierung | 0.90% | Naher Osten und Afrika sowie Südamerika, ausgewählte Regionen im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Unternehmensbezogene erneuerbare Energielieferverträge (PPAs) für Grundlasterneuerbare | 0.70% | Global, konzentriert in Industriemärkten | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach sauberer und nachhaltiger Energie
Unternehmensbezogene Nachhaltigkeitsmandate priorisieren nun die Beschaffung erneuerbarer Energie rund um die Uhr, und das Grundlastprofil der kleinen Wasserkraft entspricht diesem Ziel besser als Wind- oder Solarenergie in Kombination mit teuren Batterien. Die Internationale Agentur für Erneuerbare Energien (IRENA) erwartet, dass die unternehmensgeführte Beschaffung von sauberem Strom bis 2030 jährlich 100 GW überschreiten wird, wobei Grundlastquellen Premiumvertragspreise erzielen. Versorgungsunternehmen in großem Maßstab, darunter Betreiber von Rechenzentren, bündeln kleine Wasserkraft zunehmend mit fluktuierenden erneuerbaren Energien, um interne Kohlenstoffbilanzierungsrahmen zu erfüllen. Diese Trends lenken Investitionen in neue Projekte in Europa und Nordamerika, wo Zertifikatsmärkte differenzierte Preisgestaltung ermöglichen. Das Ergebnis stärkt die langfristige Abnahmegewissheit, die die Finanzierung de-risikiert und Baubeginn beschleunigt.
Ländliche Elektrifizierungsprogramme für netzferne Gemeinschaften
Staatlich geförderte Programme für Energie im ländlichen Raum stellen erhebliche Mittel für dezentrale Wasserkraft-Mini-Netze bereit, da steiles Gelände lange Übertragungsleitungen kostenunwirtschaftlich macht. Indiens Programm Deen Dayal Upadhyaya Gram Jyoti Yojana reservierte im Jahr 2024 2,5 Milliarden US-Dollar für die Elektrifizierung, wobei 15 % der neuen Megawatt aus kleiner Wasserkraft stammten. Gemeinschaftliche Eigentumsmodelle stellen sicher, dass die Tarife erschwinglich bleiben und die Gewinne lokal verbleiben, was die gesellschaftliche Akzeptanz stärkt. Initiativen der Weltbank kombinieren nun Konzessionskredite mit technischer Unterstützung, um ähnliche Ansätze im subsaharischen Afrika zu replizieren. Da die lokale Industrie rund um Agroverarbeitung und Kühlkettenlagerung wächst, decken sich die Nachfragekurven mit der gleichmäßigen flussbasierten Stromerzeugung und stärken die Umsatzstabilität für Betreiber.
Modernisierung und Wiederbetrieb alternder Anlagen der kleinen Wasserkraft
Ein Großteil des installierten Bestands in Europa und Nordamerika stammt aus den 1980er Jahren und profitiert nun von sensorgesteuerten Upgrades, die die Leistung steigern und die Betriebskosten senken.[1]Europäische Kommission, "REPowerEU Plan - Zuschüsse für die Modernisierung von Wasserkraftwerken", ec.europa.eu Der REPowerEU-Fonds der EU hat im Jahr 2024 1,2 Milliarden Euro zugesagt, um Turbinen zu modernisieren und Steuerungen zu automatisieren, was zu Kapazitätssteigerungen von 15-25 % führt. Das norwegische Versorgungsunternehmen Statkraft rüstete 12 Anlagen nach, indem es Algorithmen des maschinellen Lernens integrierte, die Leitschaufeln in Echtzeit anpassen und die Nutzungsdauer um bis zu 30 Jahre verlängern. Durch die Integration vorausschauender Wartung können Eigentümer ungeplante Ausfälle reduzieren und das Erneuerungskapital effizienter staffeln. Die Welle der Wiederbetriebsmaßnahmen unterstützt auch strengere Fischwanderungsstandards, ohne den Energieertrag zu beeinträchtigen.
Fischfreundliche Mikroturbinen-Innovationen zur Erschließung neuer Standorte
Die Zertifizierung von drei neuen Turbinendesigns im Rahmen des HydroWIRES-Programms des US-Energieministeriums senkte die Fischsterblichkeitsrate auf unter 2 % und erschloss Flüsse, die lange für die Wasserkraftnutzung gesperrt waren. Hersteller wie Natel Energy und Siemens Energy setzen nun kompakte Laufräder ein, die Wasserlebewesen ablenken statt fragmentieren, was die Genehmigungsprozesse vereinfacht. Frühe Pilotprojekte in Lachslebensräumen im pazifischen Nordwesten belegen gleichzeitig wirtschaftliche Machbarkeit und Umweltverträglichkeit. Da die Genehmigungshürden sinken, könnten bis zu 40 % mehr Standorte in den USA für umweltschonende Entwicklungen in Frage kommen und den Markt für kleine Wasserkraft ohne große Tiefbaumaßnahmen erweitern. Ähnliche politische Entwicklungen in der EU fördern die schnelle Replikation in biodiversitätssensiblen Regionen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimabedingte Abflussvariabilität und instabile Leistung | -1.40% | Global, akut in dürregefährdeten Regionen | Langfristig (≥ 4 Jahre) |
| Langwierige, unsichere Umweltgenehmigungszyklen | -0.90% | Nordamerika und regulatorische Zonen der EU | Mittelfristig (2-4 Jahre) |
| Sinkende Stromgestehungskosten (LCOE) von Solar-plus-Speicher, die die Kapitalrenditen (IRRs) der Wasserkraft unter Druck setzen | -0.70% | Global, konzentriert in sonnenreichen Regionen | Kurzfristig (≤ 2 Jahre) |
| Verschlickung und Sedimentation, die die Betriebs- und Instandhaltungskosten erhöhen | -0.50% | Asien-Pazifik und Südamerika, ausgewählte globale Standorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimabedingte Abflussvariabilität und instabile Leistung
Zunehmende Dürren reduzieren den Flussabfluss und verschlechtern die Kapazitätsfaktoren, was die Verlässlichkeit der Stromerzeugung untergräbt, die ursprünglich viele Projekte rechtfertigte. Der IPCC erwartet, dass die Abflussvariabilität bis 2030 um 20-30 % zunimmt. Im Jahr 2024 sanken die durchschnittlichen Kapazitätsfaktoren in Südeuropa um 8 %, was Erzeuger zwang, Ausgleichsleistung auf den Spotmärkten zu erwerben. Die Hybridisierung mit Solarenergie bietet eine teilweise Absicherung, erhöht jedoch die Kapitalbudgets um 10-15 %. Ohne dedizierte Klimaresilienzfinanzierung könnten kleinere Entwickler Schwierigkeiten haben, höhere Versicherungsprämien und die von Kreditgebern geforderten Schuldendienstreserven zu absorbieren.
Langwierige, unsichere Umweltgenehmigungszyklen
Die Aufsicht durch mehrere Behörden verlängert die Lizenzierung in den Vereinigten Staaten auf durchschnittlich 4,2 Jahre, wobei Umweltstudien 60 % dieses Zeitraums ausmachen.[2]Federal Energy Regulatory Commission, "2024 Hydropower Licensing Timeframes", ferc.gov Das Flickenteppich-Muster der Fischwanderungsstandards in Europa erhöht die Komplexität zusätzlich: Entwickler müssen Designs grenzübergreifend anpassen, was die Ingenieurkosten in die Höhe treibt. Finanzierungskosten häufen sich während dieser Verzögerungen an und erhöhen die Gesamtprojektkosten um bis zu einem Drittel. Nur eine Handvoll Jurisdiktionen erteilt wirklich umweltschonenden Anlagen einen beschleunigten Genehmigungsprozess; andernorts bleiben langwierige Prüfverfahren die Norm, was die Umsetzungsgeschwindigkeit selbst dort begrenzt, wo die Wirtschaftlichkeit günstig ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kapazität:
Mittelgroße Anlagen dominieren, Schwung im Mikro-Segment nimmt zuDas Segment 1-10 MW bleibt das Rückgrat des Marktes für kleine Wasserkraft und hielt im Jahr 2025 einen Umsatzanteil von 66,85 %, dank bewährter Versorgungsgeschäftsmodelle und bankfähiger Stromgestehungskosten von 0,05-0,08 US-Dollar pro kWh. Anlagenentwickler bevorzugen dieses Segment, weil Gerätehersteller standardisierte Pakete anbieten und Kreditgeber ein geringeres Ausführungsrisiko wahrnehmen. Da viele Flüsse bereits für solche Projekte bewertet wurden, festigen Brownfield-Upgrades durch Wiederbetrieb die Umsatzbasis des Segments weiter.
Mikro-Anlagen unter 1 MW expandieren jedoch mit einer kräftigen CAGR von 10,26 % bis 2031, was auf vereinfachte Genehmigungsverfahren und innovative Finanzierungsformen wie Gemeinschaftsgenossenschaften zurückzuführen ist. Die Zertifizierung von Turbinen mit einer Fischsterblichkeitsrate von unter 2 % mildert Biodiversitätseinwände, die früher kleine Bäche aus der Nutzung ausschlossen. Für abgelegene Dörfer in Indien oder Berggebiete in Peru halten Eigentumsanteile die Geldflüsse lokal, was die Tarifeinholung und die gesellschaftliche Akzeptanz verbessert. Diese Eigenschaften stellen sicher, dass das Mikro-Segment der wichtigste Wachstumsmotor innerhalb des Marktes für kleine Wasserkraft bleibt.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar


Nach Technologie:
Laufwasserkraft dominiert, In-Stream- und Kanal-Anlagen gewinnen MarktanteileLaufwasserkraftwerke machen 60,35 % des Umsatzes im Jahr 2025 aus, aufgrund vorteilhafter Umweltprofile und des Fehlens großer Stauseen. Finanziers schätzen die vorhersagbare Leistung, die an die natürliche Hydrologie angepasst ist, ohne größere Tiefbaumaßnahmen. Automatisierungsupgrades, wie beispielsweise die Echtzeit-Schützsteuerung, optimieren den Überfall und maximieren die eingespeiste Energie, was die Führungsposition der Technologie festigt.
In-Stream- und Mikro-Kanal-Anlagen verzeichnen eine CAGR von 10,72 % und nutzen bestehende Kanäle und Wasserversorgungsnetze, um Landerwerbskonflikte zu umgehen. Moderne Designs werden in Bewässerungskanäle oder städtische Rohrleitungen eingebaut und nutzen überschüssiges Gefälle zur Erzeugung dezentraler Energie, ohne die Strömungsregime zu verändern. Kommunale Versorgungsunternehmen in Frankreich und Marokko übernehmen diese Lösungen, um Wasserinfrastruktur zu monetarisieren, und bestätigen damit die schnelle kommerzielle Akzeptanz. Insgesamt verdrängen solche Systeme die Vorherrschaft der Laufwasserkraft und diversifizieren den Technologiemix des Marktes für kleine Wasserkraft.
Nach Endverbraucher:
Dominanz der Versorgungsunternehmen wird von unabhängigen Stromerzeugern herausgefordertVersorgungsunternehmen behielten im Jahr 2025 einen Umsatzanteil von 67,75 %, da Regulierungsbehörden sie häufig verpflichten, die Versorgung auf ländliche Gebiete auszudehnen, die private Akteure als unwirtschaftlich betrachten. Der Zugang zu Konzessionskapital und die integrierte Netzsteuerung festigen ihre Position weiter und sichern vorrangige Einspeisung und vereinfachte Netzanschlussgenehmigungen.
Unabhängige Stromerzeuger bauen jedoch ihre Kapazität mit einer CAGR von 11,03 % aus, angetrieben durch deregulierte Märkte und unternehmensbezogene Stromabnahmeverträge (PPAs), die stabile erneuerbare Leistung honorieren. Gemeinschaftsgetragene unabhängige Stromerzeuger in Kenia und Chile kombinieren Eigenkapital-Crowdfunding mit multilateralen Garantien und schließen die Finanzierung schneller ab als viele Versorgungsunternehmen. Da die Kohlenstoffbilanzierungsregeln strenger werden, sichern sich Unternehmensabnehmer mehrjährige Verträge, was die Projektpipelines unabhängiger Stromerzeuger stärkt und die Vorherrschaft der Versorgungsunternehmen im Markt für kleine Wasserkraft herausfordert.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Kleinwasserkraft
Der asiatisch-pazifische Raum dominierte 2025 mit einem Umsatzanteil von 63,55 %, angeführt von Chinas Verpflichtung in Höhe von 8,5 Milliarden USD, bis 2030 15 GW zuzubauen, sowie Indiens beschleunigtem Genehmigungsverfahren für Projekte unter 5 MW. Modernisierungen in Japan – 15 von Tokyo Electric Power nachgerüstete Standorte – belegen eine ausgereifte und dennoch dynamische Marktlandschaft, in der die Digitalisierung die Erzeugungsleistung steigert, ohne neue ökologische Belastungen zu verursachen. Indonesien und die Philippinen setzen auf Kleinwasserkraft-Ankerkraftwerke zur Versorgung von Insel-Mininetzen und wandeln so ihre Ressourcenausstattung in inklusives Wachstum um.
MEA-Markt für Kleinwasserkraft
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einer CAGR von 14,31 % bis 2031, gestützt durch Marokkos Rollout von acht Anlagen mit einer Gesamtleistung von 45 MW sowie Kenias Partnerschaften zur Elektrifizierung des ländlichen Raums, die 2024 50.000 Einwohner versorgten. Uganda vereinfacht die Genehmigungsverfahren für Projekte unter 5 MW und verkürzt die regulatorischen Bearbeitungszeiten um 40 %. In der Demokratischen Republik Kongo finanziert chinesisches Kapital Vorhaben, die sowohl die mineralische Rohstoffverarbeitung mit Strom versorgen als auch den Netzzugang für netzferne Dörfer erweitern. Diese Initiativen bestätigen das Wasser-Energie-Lebensmittel-Nexus-Modell, das Bewässerung, Stromerzeugung und lokale Wertschöpfung integriert.
Markt für Kleinwasserkraft in Europa und Amerika
Europa und Nordamerika konzentrieren sich auf die Erneuerung bestehender Anlagen und die Einhaltung von Umweltauflagen. Der REPowerEU-Fonds der EU in Höhe von 1,2 Milliarden EUR zielt auf Effizienzsteigerungen und den Einbau von Fischwanderhilfen ab, während Statkraft aus Norwegen durch Optimierung mittels maschinellen Lernens an 12 Anlagen Kapazitätssteigerungen von 20 % erzielt. In den Vereinigten Staaten zertifizierte die FERC 2024 drei fischfreundliche Turbinen und ermöglichte damit Projekte, die zuvor durch Lachsschutzvorschriften blockiert waren. Südamerika konzentriert sich auf Brasilien und Chile, die ihre leistungsfähige Hydrologie nutzen, um Netze in abgelegene Agrarregionen auszudehnen, und beweisen, dass Modernisierung und Neubauprojekte nebeneinander bestehen können.
Regulatorisches Umfeld
Politische Unterstützung und die Einhaltung von Umweltvorschriften wirken sich weiterhin auf die Finanzierbarkeit von Projekten und die Zeitpläne für Kleinwasserkraft aus, insbesondere in Rechtsräumen mit strengen Anforderungen an die aquatische Biodiversität und mehrstufigen Behördenprüfungen. In den Vereinigten Staaten bleibt die Komplexität der Genehmigungsverfahren eine wesentliche Einschränkung, wobei die Federal Energy Regulatory Commission (FERC) 2024 eine durchschnittliche Genehmigungsdauer für Wasserkraft von 4,2 Jahren meldete, was die Aufmerksamkeit der Entwickler weiterhin auf Designs mit geringen Auswirkungen und die Sanierung bestehender Standorte lenkt.
In Indien wurde der Förderrahmen im Jahr 2026 zu einem klareren nationalen Programm gestrafft. Das Union Cabinet genehmigte im März 2026 das Small Hydro Power (SHP) Development Scheme mit einem Budget von 25,85 Milliarden INR für die Geschäftsjahre 2026-27 bis 2030-31, mit dem Ziel, 1.500 MW an neuer SHP-Kapazität im Bereich von 1-25 MW zu schaffen, und das Ministry of New and Renewable Energy (MNRE) erteilte im Mai 2026 die administrative Genehmigung und die operativen Richtlinien. Die Obergrenzen der Central Financial Assistance variieren je nach Region, mit höherer Förderung für die nordöstlichen Bundesstaaten und Distrikte an internationalen Grenzen. Die Solar Energy Corporation of India (SECI) wurde als National Programme Implementing Agency benannt, was den Bewertungs- und Überwachungspfad für förderfähige Projekte formalisiert und die Ausführungsunsicherheit verringert.
Wettbewerbslandschaft
Der Wettbewerb bleibt moderat, wobei traditionsreiche Turbinenhersteller - Voith, Andritz, GE Renewable Energy, Siemens Energy - Raum mit Marktstörern wie Natel Energy und Turbulent NV teilen. Marktführer setzen IoT-gestützte Zustandsüberwachung ein, um Ausfallzeiten zu reduzieren, und nutzen vorausschauende Analysen, um größere Überholungen durch Feinabstimmung der Betriebsparameter hinauszuzögern. Fischfreundliches Designwissen ist heute ein entscheidender Differenzierungsfaktor, da die regulatorische Akzeptanz zunehmend von der Leistung im Bereich aquatischer Biodiversität abhängt. Dieser Wandel hat zum Kauf von Canyon Hydro durch Andritz im Jahr 2024 für 85 Millionen US-Dollar geführt, wodurch Spezialisierung bei Niedrigdruck-Anlagen und ein Standbein in Nordamerika hinzugewonnen wurden.
Größere Unternehmen verfolgen Zukäufe, um in die Mikro-Kanal-Nische einzutreten, was die zweistellige Wachstumsrate des Segments widerspiegelt. Partnerschaften gewinnen ebenfalls an Bedeutung: GEs Gemeinschaftsunternehmen mit Bharat Heavy Electricals Ltd. (BHEL) verbindet ausländische Technologie mit lokaler Fertigung, senkt die Kosten und verkürzt die Lieferzeiten für südostasiatische Entwickler. Der Preisdruck durch Solar-plus-Speicher, dessen Stromgestehungskosten (LCOE) weiter sinken, zwingt Turbinenhersteller dazu, den Lebenszykluswert statt die anfänglichen Kapitalkosten in den Vordergrund zu stellen. Infolgedessen verbreiten sich servicebasierte Verträge, die Leistung garantieren und Leistungsrisiken teilen, und festigen die Bindung zwischen Originalgeräteherstellern (OEMs) und Anlagenbesitzern in der Branche der kleinen Wasserkraft.
Marktführer der kleinen Wasserkraft
Andritz AG
Voith GmbH & Co. KGaA
Siemens Energy AG
Toshiba Energy Systems & Solutions Corp.
GE Vernova, Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kleinwasserkraft
- Voith GmbH & Co. KGaA
- Andritz AG
- GE Vernova, Inc.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corp.
- PJSC RusHydro
- Statkraft AS
- Gilbert Gilkes & Gordon Ltd.
- FLOVEL Energy Pvt Ltd.
- Natel Energy Inc.
- Mavel a.s.
- Bharat Heavy Electricals Ltd. (BHEL)
- SNC-Lavalin Group Inc. (AtkinsRéalis)
- CKD Blansko Holding
- Canyon Hydro
- American Hydro Corp.
- Litostroj Power
- Turbulent NV
- Blueline Manufacturing
- Voith Hydro Italy

Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich auf politisch verankerte Ausbauprojekte in hügeligen und abgelegenen Elektrifizierungsregionen, wo Kleinwasserkraft als Ankerpunkt für Mini-Netze dienen und die Abhängigkeit von langen Übertragungsleitungen verringern kann. Indien bietet über das MNRE SHP Development Scheme 2026-2031 (Budget von 25,85 Milliarden INR, Ziel von 1.500 MW) eine klare Investitionsperspektive. Die angegebene Ressourcenbasis von 21.133,61 MW an 7.133 Standorten, von denen Anfang 2026 rund 24,5 % erschlossen sind, lässt zudem Spielraum für Entwickler und OEMs bei Turbinen-Generator-Paketen, Nebenanlagen und Steuerungssystemen.
Eine zweite Chance liegt im Repowering und in schrittweisen Leistungssteigerungen, unterstützt durch Projektaktivitäten in mehreren Märkten und die Präferenz der Betreiber für ein geringeres Bauwerksrisiko. In Nepal ging das Bagmati-Kleinwasserkraftprojekt nach einer Erweiterung von 10 MW auf 32 MW (März 2026) in die Testproduktion, was zeigt, wie wichtig die Optimierung von Bestandsanlagen ist, wenn Hydrologie und Netzanschluss bereits vorhanden sind. In Europa deuten Inbetriebnahmen und Ausschreibungsaktivitäten, darunter Koncars 1,5-MW-Projekt Otočac in Kroatien (März 2026) und Ausschreibungen im Zusammenhang mit EPCGs Otilovići (3,2 MW, Montenegro), auf eine anhaltende Nachfrage nach standardisierter Ausrüstung und schnelleren Installationsmethoden hin. Dies verweist auch auf Lebenszyklusdienstleistungen, da Betreiber zunehmend Wert auf Automatisierung und Zustandsüberwachung legen, um die Leistung bei hydrologischer Volatilität zu schützen.
Recent Industry Developments in Markt für Kleinwasserkraft
- Juli 2026: ANDRITZ gab Modernisierungsverträge für bestehende Wasserkraftanlagen in mehreren Märkten bekannt, darunter die Aufrüstung von Turbinen-Generator-Einheiten im McCormick-Wasserkraftwerk in Baie-Comeau, Quebec, für die Societe en Commandite Hydroelectrique Manicouagan (SCHM). Die Arbeiten spiegeln eine Verschiebung hin zu sanierungsgetriebenem Kapazitäts- und Effizienzgewinn wider und unterstreichen den Auftragsbestand an Service- und Modernisierungsleistungen als wiederkehrende Einnahmequelle für OEMs.
- Juni 2025: Die Weltbank genehmigte einen Konzessionskredit über 150 Millionen USD zur Unterstützung des usbekischen Kleinwasserkraftsektors mit einem Umsetzungsansatz, der die Beteiligung des Privatsektors einschließt. Die Finanzierungsstruktur verbessert die Finanzierbarkeit von Projekten für lokale Entwickler und Banken und erweitert zugleich eine Pipeline, die mit Zielen zur Netzverstärkung verknüpft ist.
- Dezember 2024: Bhutans Department of Hydropower and Power Systems (DHyE) vergab Bauaufträge für die zweite Phase von vier Kleinwasserkraftprojekten mit einer Gesamtkapazität von 195 MW (Jomori, Gamri-I, Druk Bindu I und II sowie Begana) mit einem Gesamtbudget von 20 Milliarden Nu. Die Auftragsvergaben treiben den kurzfristigen Baubeginn voran und signalisieren weiterhin staatlich geführte Kapazitätserweiterungen, die die Nachfrage nach Ausrüstung und die EPC-Beteiligung unterstützen.


Markt für Kleinwasserkraft Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt die weltweit installierte Kleinwasserkraftkapazität, wobei eine Anlage als klein gilt, wenn die Nennkapazität unter 10 MW liegt, und die Gesamtwerte in Gigawatt (GW) angegeben werden.
Großwasserkraft (über 10 MW) und Pumpspeicherprojekte sind vom Anwendungsbereich und den Marktgesamtwerten ausgeschlossen.
Übersicht der Segmentierung
- Nach Kapazität
- Bis zu 1 MW
- 1 bis 10 MW
- Nach Technologie
- Speicherkraftwerke
- Laufwasserkraftwerke
- Pumpspeicher
- In-Stream- und Mikro-Kanal-Anlagen
- Nach Komponente (nur qualitative Analyse)
- Turbinen
- Generatoren
- Steuerung und Automatisierung
- Gleichgewichtliche Anlagenkomponenten (Balance-of-Plant)
- Nach Endverbraucher
- Versorgungsunternehmen (staatlich und öffentlich)
- Unabhängige Stromerzeuger
- Industrie und Eigenversorgung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Frankreich
- Italien
- Spanien
- Norwegen
- Türkei
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Philippinen
- Tadschikistan
- Australien und Neuseeland
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Chile
- Kolumbien
- Honduras
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Uganda
- Marokko
- Kenia
- Demokratische Republik Kongo
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Faktenbasis rund um die Kleinwasserkraftkapazität, die Kapazitätserweiterungen und die Projektpipeline aufzubauen und anschließend praktische Prüfungen für das Modell festzulegen. Öffentliche Quellen wie die IRENA-Kapazitätsstatistiken, die Strom- und Erneuerbare-Energien-Tracker der IEA, Daten der Weltbank und Veröffentlichungen der UNIDO halfen dabei, die Definitionsgrenzen und die grobe Richtung der installierten Basis abzustimmen.
Wir überprüften außerdem Quellen wie nationale Energiebehörden und Netzbetreiber hinsichtlich politischer Ziele, Auktionsergebnisse und Inbetriebnahmezeitpläne und ergänzten dies durch Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presse zu Projektankündigungen und Sanierungsaktivitäten. Bei Bedarf nutzten wir kostenpflichtige Abonnements mit Schwerpunkt auf Unternehmensfinanzen und Marktanalysen sowie ein Patentdatenbank-Abonnement, um den Investitionsfokus und die Technologieaktivität zu überprüfen. Die oben genannten Sekundärquellen sind beispielhaft, und weitere öffentliche und kostenpflichtige Referenzen wurden während der Studie zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und -umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Entwicklern, EPC- und Komponentenlieferanten, Versorgungsunternehmen, Investoren sowie Regulierungs- und Planungsexperten, um Annahmen zu Ausbauraten und Nachrüstzyklen zu überprüfen. Die Abdeckung war ausgewogen über APAC, EMEA und Amerika verteilt, da Genehmigungsschritte, Vorlaufzeiten für den Netzanschluss und die Gestaltung von Förderprogrammen die jährlichen Kapazitätszuwächse und die Ersatznachfrage messbar verändern können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39 % | CXOs: 12 % | APAC: 43 % |
| Mid-Tier: 43 % | Funktions-/Abteilungsleiter: 28 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 60 % | Amerika: 25 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem nationale und regionale Kapazitätsreihen, Nachrichten zu Inbetriebnahmen und bekannte Pipeline-Transparenz genutzt werden, um die installierte Basis und die jährlichen Zuwächse für Kleinwasserkraft unter 10 MW zu rekonstruieren. Sobald dieses Grundgerüst steht, wird es durch selektive Bottom-up-Näherungen abgesichert, etwa durch Stichprobenzählungen von Projekten nach Kapazitätsband, typische MW pro Standort für Laufwasser- und kleine Speicherkraftwerke sowie Kanalprüfungen zum Lieferzeitpunkt. Diese Eingaben werden dann genutzt, um die Gesamtwerte bei erkannten Lücken anzupassen.
Zu den wichtigsten Modelleingaben zählen die installierte Basis nach Land, die erwarteten jährlichen MW-Zuwächse, Sanierungs- und Aufrüstungszyklen für alternde Anlagen, Genehmigungs- und Netzanschlusszeiten sowie politische Signale wie Einspeisetarife und Auktionszuteilungen, sofern vorhanden. Für die Prognose wurde eine Szenarioanalyse verwendet, da Zuwächse sprunghaft steigen können, wenn Genehmigungen erteilt werden oder sich die Finanzierungsbedingungen ändern. Die Szenarien wurden anhand von Experteneinschätzungen zu Pipeline-Umwandlungsraten und wahrscheinlichen Verzögerungsmustern abgestimmt. Wo die Bottom-up-Transparenz schwach war, verwendeten wir konservative Umwandlungsannahmen und überprüften das Ergebnis anschließend erneut anhand unabhängiger Kapazitätssignale, bevor es finalisiert wurde.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültigen Gesamtwerte reale Kapazitätssignale widerspiegeln und sich nicht auf eine einzige Eingabereihe verlassen. Wir vergleichen die Ergebnisse mit unabhängigen Indikatoren wie regionalen Gesamtwerten der installierten Kapazität, öffentlich angekündigten Inbetriebnahmeplänen und der implizierten jährlichen Ausbaurate im Vergleich zur jüngeren Vergangenheit. Etwaige Ausreißer werden überprüft und korrigiert.
Vor der endgültigen Freigabe durchlaufen das Modell und die Annahmen mehrstufige interne Überprüfungen, und Befragte werden erneut kontaktiert, wenn für ein wichtiges Land oder Kapazitätsband eine große Abweichung festgestellt wird. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche politische Änderungen, Projektverzögerungen oder Inbetriebnahmewellen die Aussichten verändern, und ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für Kleinwasserkraft mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Kleinwasserkraft unterscheiden sich häufig, da der Markt entweder in Kapazität (GW) oder Umsatz (USD) ausgedrückt werden kann und da einige Studien Kleinwasserkraft mit angrenzenden Wasserkraftanlagen kombinieren, die nicht dieselben Nachfragetreiber aufweisen. Unterschiede ergeben sich auch daraus, wie Sanierungen behandelt werden, wie Projektpipelines in Zuwächse umgerechnet werden und wie häufig Annahmen bei politischen und genehmigungsrechtlichen Änderungen aktualisiert werden.
Durch die Verfolgung von Zuwächsen bei der installierten Kapazität und sanierungsbedingten Aufrüstungen hält Mordor Intelligence die Marktgröße für 2025 an GW unter 10 MW gebunden und vermeidet eine Vermischung mit breiteren Wasserkraft-Umsatzpools, was ein häufiger Grund für auseinanderlaufende Gesamtwerte ist.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 87,45 Milliarden USD (2025) | |
| Branchenbericht-Aggregator A | 15,22 Milliarden USD (2025) | Diese Schätzung wird als Umsatz dargestellt, wobei der Umfang und die Umrechnungslogik von Kapazität in Dollar nicht klar angegeben werden, was Projekt- und Sanierungsaktivitäten unterzählen kann, die in Kapazitätsreihen sichtbar sind. |
| Marktportal B | 2,40 Milliarden USD (2025) | Die Zahl scheint eine enge Definition von Kleinwasserkraft und eine begrenzte Ausgabengrenze widerzuspiegeln, mit minimaler Transparenz darüber, ob EPC-, Ausrüstungs- und Aufrüstungsausgaben enthalten sind, wodurch die Gesamtsumme im Vergleich zur kapazitätsbasierten Dimensionierung komprimiert wird. |
Die Tabelle zeigt, dass die größten Abweichungen aus der Vermischung von Einheiten und unklaren Abgrenzungen resultieren, insbesondere wenn Umsätze ohne nachvollziehbare Brücke von Kapazität zu Wert angegeben werden. Eine einheitliche Definition unter 10 MW, eine klare Behandlung von Sanierungen und wiederholbare Prüfungen gegenüber installierter Basis und Zuwächsen tragen dazu bei, die Schätzung von Jahr zu Jahr stabil und nachvollziehbar zu halten.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte installierte Kapazität für kleine Wasserkraft bis 2031?
Die globale Kapazität wird voraussichtlich 144,93 GW erreichen, gegenüber 95,14 GW im Jahr 2026.
Wie schnell wird die Kapazität für kleine Wasserkraft jährlich wachsen?
Der Sektor wächst bis 2031 mit einer CAGR von 8,79 %, was den anhaltenden politischen und unternehmensbezogenen Bedarf an sauberem Strom rund um die Uhr widerspiegelt.
Welche Region führt derzeit bei der Nutzung von kleiner Wasserkraft?
Der Asien-Pazifik-Raum hält 63,55 % der weltweit installierten Kapazität, angetrieben von Programmen in China und Indien, die der ländlichen Elektrifizierung Priorität einräumen.
Warum sind fischfreundliche Turbinen für Projekte zur kleinen Wasserkraft wichtig?
Turbinen, die die Fischsterblichkeit auf unter 2 % senken, erschließen zuvor gesperrte Flussstandorte und helfen Projekten, strenge Umweltprüfungen schneller zu bestehen.
Welche Rolle spielt kleine Wasserkraft bei der Beschaffung erneuerbarer Energie durch Unternehmen?
Ihre stabile Grundlastleistung ermöglicht es Unternehmen, sie mit fluktuierender Solar- und Windenergie zu kombinieren, um Ziele für kohlenstofffreien Strom rund um die Uhr ohne große Batteriesysteme zu erreichen.
Welche führenden Unternehmen modernisieren Anlagen der kleinen Wasserkraft?
Voith, Andritz, GE Vernova, Siemens Energy und Statkraft investieren in IoT-Überwachung, vorausschauende Wartung und fischfreundliche Nachrüstungen, um die Effizienz zu steigern und die Anlagenlebensdauer zu verlängern.
Seite zuletzt aktualisiert am:



