
Textilmarktanalyse von Mordor Intelligence
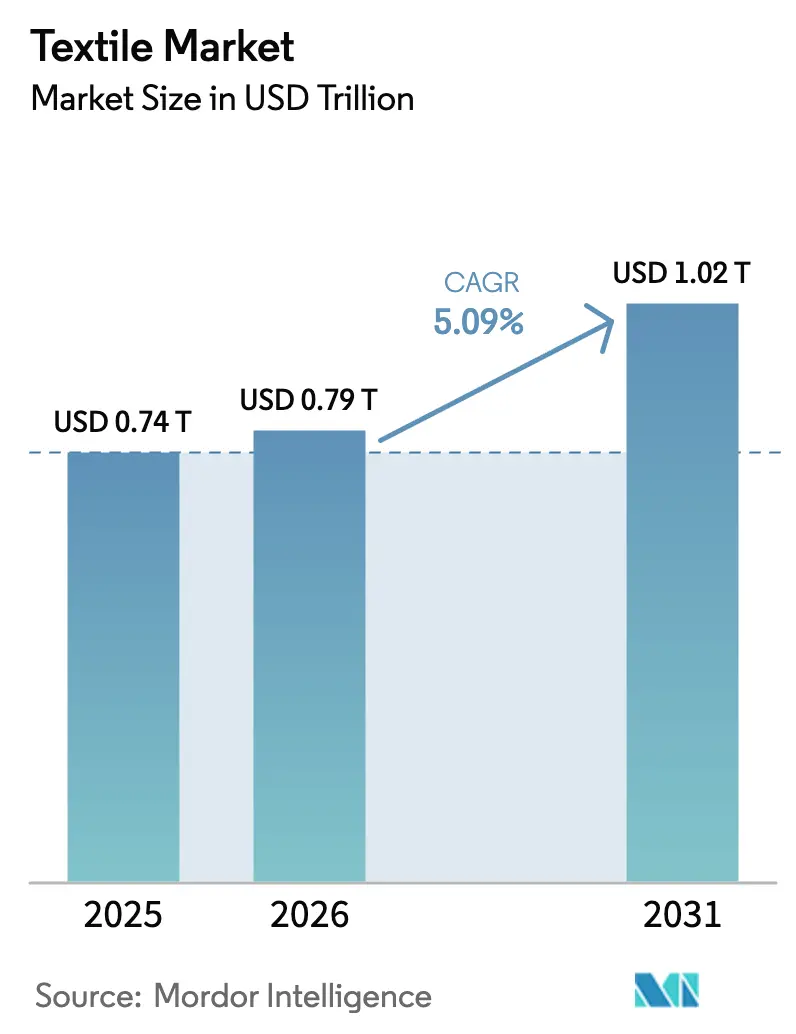
Die Textilmarktgröße wurde im Jahr 2026 auf 0,79 Billionen USD geschätzt und soll von 0,83 Billionen USD im Jahr 2027 auf 1,04 Billionen USD bis 2032 wachsen, bei einem CAGR von 4,55 % während des Prognosezeitraums (2027–2032).
Die Nachfrage nach Stoffen mit nachgewiesenem Faserursprung kann eine Öffnung für Lieferanten schaffen, die die Endverwendungsleistung erhalten und gleichzeitig die Beschaffungsziele der Käufer erfüllen. Der Druck bei der Baumwollbeschaffung in den Vereinigten Staaten und die Vorbereitung auf europäische Produktinformationspflichten verstärken den kommerziellen Wert dieser Angebote. Recyceltes-Polyester-Verpflichtungen bieten einen Substitutionsweg, obwohl Rückgewinnungsengpässe die wiederholte kommerzielle Stoffversorgung verzögern können. Lieferanten können durch Rückverfolgbarkeits- und Recyclinganteilsprogramme reagieren, während Netzentgelte für Dachsolaranlagen für Spinnereien in Tamil Nadu und mögliche EU-Qualifizierungsarbeiten für synthetische Stoffe die Produktions- und Entwicklungskosten erhöhen können.
Wichtigste Erkenntnisse des Berichts
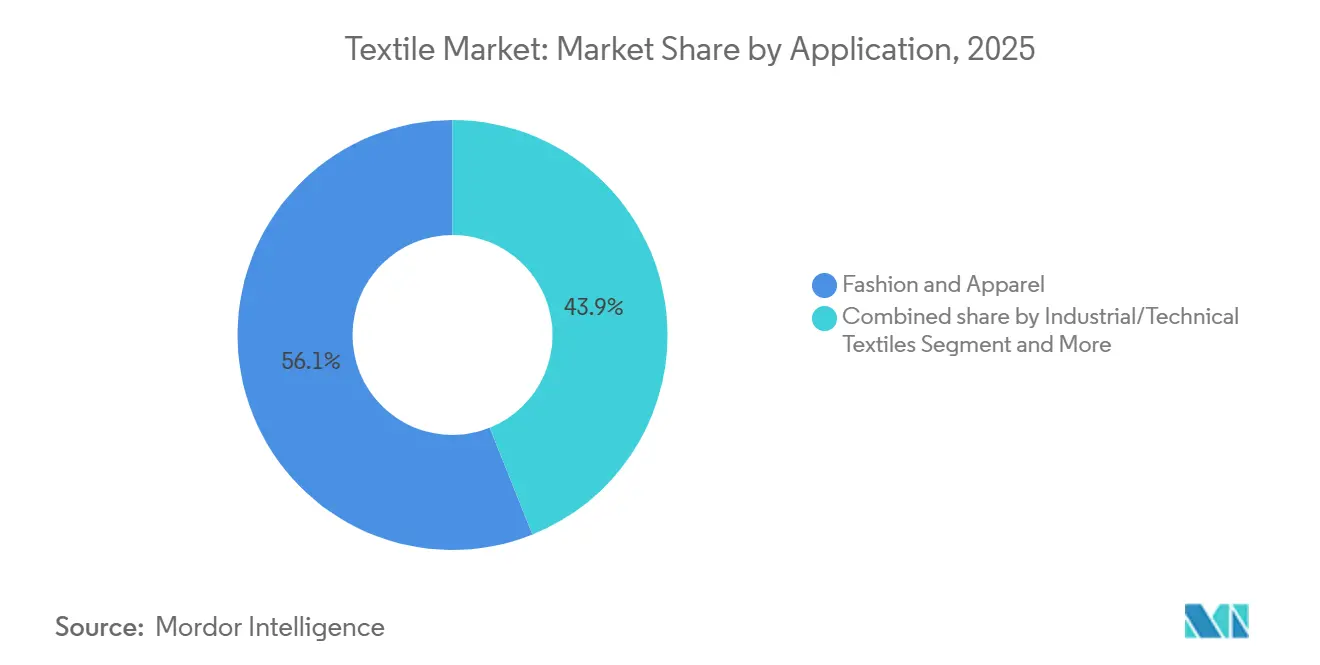
- Bei den Anwendungen hielt Mode und Bekleidung im Jahr 2026 einen Marktanteil von 55,9 % am Textilmarkt, während Industrie-/Technische Textilien mit einem CAGR von 5,65 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein sollen.
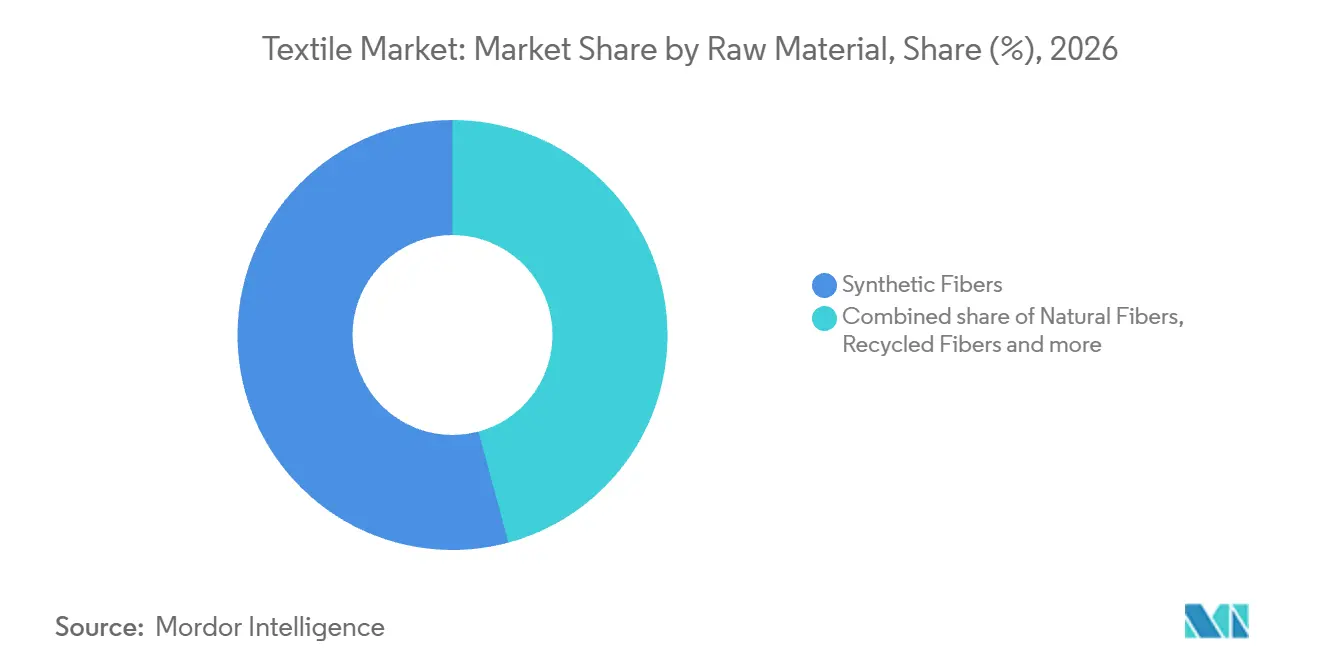
- Bei den Rohmaterialien führten synthetische Fasern mit einem Anteil von 54,19 % am Textilmarkt im Jahr 2026, und recycelte Fasern sollen mit einem CAGR von 6,1 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Nach Verfahren und Technologie entfielen auf gewebte Textilien 48,16 % des Marktes im Jahr 2026, während Vliesstoffe mit einem CAGR von 5,55 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein sollen.
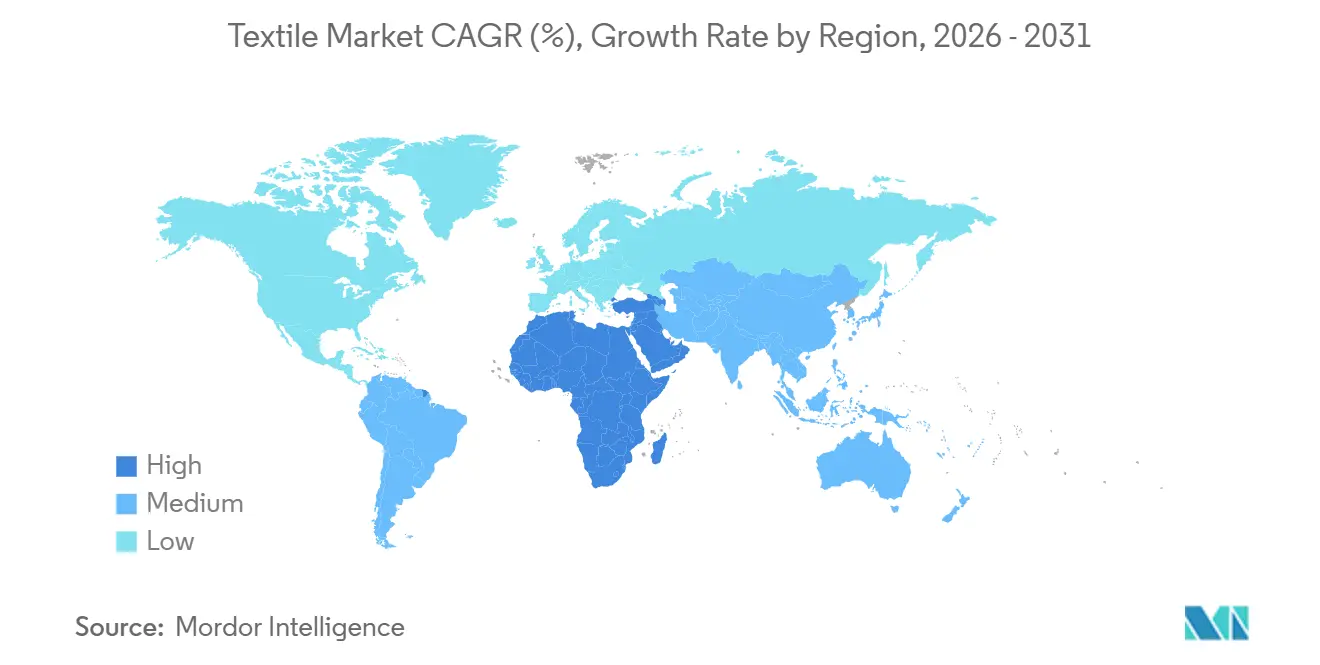
- Geografisch hielt Asien-Pazifik im Jahr 2026 einen Anteil von 54,2 % am Markt, und die Region Naher Osten und Afrika soll mit einem CAGR von 5,4 % im Zeitraum 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-Digitaler Produktpass beschleunigt Investitionen in Rückverfolgbarkeitstechnologien | +1.7% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Uyghur Forced Labor Prevention Act (UFLPA) verlagert die Beschaffung hin zu zertifizierter Nicht-Xinjiang-Baumwolle | +1.5% | Vereinigte Staaten und China | Kurzfristig (≤ 2 Jahre) |
| Biobasiertes PEF-Polyester schreitet von europäischen Pilotprojekten in Richtung kommerzielle Produktion im industriellen Maßstab voran | +1.2% | Industriestandorte in den Niederlanden | Mittelfristig (2–4 Jahre) |
| Vorgeschlagene Kohlenstoffgutschrift-Methodik für Textilrecycling könnte die Rentabilität von Recyclingfasern steigern | +1% | Hammarsdale in KwaZulu-Natal | Langfristig (≥ 4 Jahre) |
| KI-gesteuerte Fertigung auf Abruf reduziert Lagerabfälle und ermöglicht Kleinstserienproduktion | +0.8% | Kanada und China | Kurzfristig (≤ 2 Jahre) |
| Nachfrageschub nach Schutz- und antiviralen Textilien für pathogenresistente Innenraumumgebungen | +0.6% | Gesundheitsstandorte im Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitaler Produktpass der EU beschleunigt Investitionen in Rückverfolgbarkeitstechnologien
Stofflieferanten können ihre Position stärken, wenn die Materialherkunft das aus ihrer Produktion gefertigte Kleidungsstück begleitet. Erreà hat im Juli 2025 gemeinsam mit Ympact einen Digitalen Produktpass eingeführt, der Unternehmenssysteme und digitale Module mit Lieferkettendaten für einzelne Kleidungsstücke verbindet.[1] Die Verordnung (EU) 2024/1781 macht den Marktzugang für Produkte, die unter anwendbare delegierte Rechtsakte fallen, von einem digitalen Produktpass gemäß diesen Rechtsakten sowie den Artikeln 10 und 11 abhängig, mit genauen, vollständigen und aktuellen Daten. Erreàs Geschäftssysteme und Ympacts Kartierungswerkzeug leiten gesammelte Daten in den mit jedem Artikel verknüpften Pass. Die Bereitstellung von Stoffdaten, die diese Systeme verarbeiten können, kann den Integrationsaufwand der Marke reduzieren und einer bekleidungsorientierten Weberei einen praktischen Vorteil verschaffen, wenn ihr Material eingebunden wird.
Uyghur Forced Labor Prevention Act (UFLPA) verlagert die Beschaffung hin zu zertifizierter Nicht-Xinjiang-Baumwolle
US-amerikanische Bekleidungskäufer können die Baumwollauswahl beeinflussen, bevor Textilhersteller Materialien für die Stoffproduktion einsetzen. Im Jahr 2026 ermutigten etwa 63 % der befragten US-amerikanischen Modeunternehmen ihre Lieferanten, als Reaktion auf den UFLPA mehr US-Baumwolle einzusetzen, gegenüber 59 % im Jahr 2025.[2] Die Importdurchsetzung schafft einen zusätzlichen Anreiz, die Beschaffung zu belegen. Im August 2025 meldete die Forced Labor Enforcement Task Force 78 Ergänzungen der UFLPA-Entitätsliste im vorangegangenen Jahr, womit die Gesamtzahl auf 144 chinesische Unternehmen stieg, deren Waren vermutlich vom Eintritt in die USA ausgeschlossen waren. Käuferanfragen können daher Stofflieferanten bevorzugen, die den Baumwollursprung nachweisen können. Für Webereien, die diese Unternehmen beliefern, wird ein belegbarer Beschaffungsnachweis Teil der Sicherung des Zugangs zu US-amerikanischen Bekleidungsprogrammen.
Biobasiertes PEF-Polyester schreitet von europäischen Pilotprojekten in Richtung kommerzielle Produktion im industriellen Maßstab voran
Die Akzeptanz von biobasiertem Polyester hängt davon ab, ob die zugrunde liegende Produktionstechnologie in Richtung einer wiederholbaren industriellen Versorgung voranschreiten kann. Avantium produzierte im September 2026 seine erste FDCA-Charge in seinem Werk in Delfzijl in den Niederlanden und trieb damit die Produktion eines Bausteins für PEF voran. Das Unternehmen erwartete nach Inbetriebnahme und Qualifizierung eine Validierung im kommerziellen Maßstab, mit kommerziellen Verkäufen gegen Ende 2026. Das Qualifizierungsprogramm sollte sicherstellen, dass das Produkt die Kundenspezifikationen erfüllt, während die Produktion schrittweise in Richtung Dauerbetrieb skaliert wurde. Jede Textilanfrage hängt daher davon ab, dass qualifiziertes PEF-Angebot verfügbar wird, was die Qualifizierungsergebnisse kommerziell entscheidender macht als den FDCA-Erstchargen-Meilenstein allein.
Vorgeschlagene Kohlenstoffgutschrift-Methodik für Textilrecycling könnte die Rentabilität von Recyclingfasern steigern
Kohlenstoffgutschrift-Einnahmen können neben den Erlösen aus rückgewonnenem Material einen zusätzlichen wirtschaftlichen Absatzweg für Textilabfälle schaffen. In Südafrika recycelt Connacher vorverbrauchte Zuschnitt-Näh-Verarbeitungsabfälle zu Fasern, die als Ersatz für jungfräulichen flexiblen Polyurethanschaum in Bettwaren und Automobilkomponenten verkauft werden. In seinem Projektvorschlag vom Januar 2026 wurde darauf hingewiesen, dass die Erzielung von Kohlenstoffgutschrift-Einnahmen für die finanzielle Nachhaltigkeit und wettbewerbsfähige Preisgestaltung seiner Recyclingprodukte unerlässlich sei. Eine unabhängige Prüfung schätzte etwa 63.234 tCO₂e an Emissionsreduzierungen von Juli 2022 bis Juni 2025, was vermiedene Deponiegasemissionen und Schaumstoffsubstitution nach Strom- und Dieselanpassungen widerspiegelt. Potenzielle Kohlenstoffeinnahmen könnten dazu beitragen, wettbewerbsfähig bepreiste Schaumstoffsubstitute für Bettwaren- und Automobilkomponentenkäufer aufrechtzuerhalten und die Textilabfallrückgewinnung über einen Absatzweg jenseits der Stoffherstellung zu unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Aufschläge für erneuerbare Energien erhöhen die Stromkosten für energieintensive Spinnereien | -0.9% | Bundesstaat Tamil Nadu | Kurzfristig (≤ 2 Jahre) |
| Verschärfte Vorschriften zur Mikroplastikfreisetzung erhöhen Forschungs- und Entwicklungs- sowie Compliance-Ausgaben für Synthetika | -0.7% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Störungen im Roten Meer erhöhen die Frachtkosten für Textilhandelsrouten von Asien in die EU | -0.4% | Asiatische Drehkreuze und europäische Häfen | Kurzfristig (≤ 2 Jahre) |
| PFAS-Verbote ("ewige Chemikalien") erzwingen kostspielige Neuformulierung von Leistungsausrüstungen | -0.3% | Kalifornien und Frankreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Aufschläge für erneuerbare Energien erhöhen die Stromkosten für energieintensive Spinnereien
Stromnetzkosten können die wirtschaftliche Grundlage für Dachsolaranlagen in Spinnereien einschränken. Am 4. Juli 2026 forderte die Southern India Spinners Association die Abschaffung einer Netzentgeltgebühr in Tamil Nadu, die auf Dachsolarprojekte erhoben wird. Im Jahr 2025 erklärte die Southern India Mills' Association (SIMA), dass höhere Durchleitungs-, Übertragungs- und Systembetriebsgebühren erneuerbare Energie und Direktzugang zu Strom für Textilmühlen in Tamil Nadu unwirtschaftlich machen würden. Diese breitere Belastung kann den Kostenvorteil eines Wechsels der Stromquellen begrenzen und die Wirtschaftlichkeit der Garnproduktion einschränken, selbst wenn erneuerbare Energie verfügbar ist. Für eine Spinnerei in Tamil Nadu, die der Dachsolargebühr unterliegt, bleibt bei der Installation eigener Erzeugungsanlagen eine Netzentgeltzahlung an den selbst erzeugten Strom gebunden.
Verschärfte Vorschriften zur Mikroplastikfreisetzung erhöhen Forschungs- und Entwicklungs- sowie Compliance-Ausgaben für Synthetika
Die Verordnung (EU) 2024/1781 schafft einen Ökodesign-Rahmen, unter dem künftige produktspezifische Leistungsanforderungen die Freisetzung von Nano- und Mikroplastik adressieren könnten. Die anwendbaren Kriterien würden durch produktspezifische delegierte Rechtsakte festgelegt, was diese Rechtsakte zur Grundlage für die Definition der freisetzungsbezogenen Qualifizierungsarbeit eines synthetischen Stoffes macht. Für Entwickler, die Bekleidungsverarbeiter beliefern, besteht die kommerzielle Einschränkung darin, sich auf eine Stoffkonstruktion festzulegen, bevor das relevante Kriterium definiert ist, wobei mögliche zusätzliche Entwicklungsarbeiten die wiederholte Lieferung verzögern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Bekleidungsvolumen und Wirtschaftlichkeit technischer StoffeMode und Bekleidung entfielen im Jahr 2026 auf einen Anteil von 55,9 % am Textilmarkt. Der Bericht von Textile Exchange aus dem Jahr 2026 identifizierte Bekleidung als den größten breiten Endverwendungsmarkt für die Faserproduktion. Arvind Ltd. meldete ein Denim-Stoffgeschäftsvolumen von 59,5 Millionen Metern im Geschäftsjahr zum 31. März 2026, verglichen mit 51,6 Millionen Metern im vorangegangenen Geschäftsjahr. Das Denim-Stoffvolumen von Arvind stieg in einem Geschäftsjahr um 7,9 Millionen Meter, was zeigt, dass ein Stoffhersteller, der Bekleidungskäufer beliefert, innerhalb einer bestehenden Produktlinie Volumen hinzufügen kann.
Industrie-/Technische Textilien sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 5,65 % im Zeitraum 2027–2032. In China stieg der Betriebsumsatz der technischen Textilindustrie über der Mindestgröße im Januar–Februar 2026 um 4,5 % im Jahresvergleich. Chinas Exporte von Vliesstoffen, einer Produktfamilie technischer Textilien, stiegen im Januar–Februar 2026 im Wert um 13,8 % auf 720 Millionen USD im Vergleich zum gleichen Zeitraum 2025. Die Betriebsgewinnmarge unter Chinas technischen Textilindustrien über der Mindestgröße blieb bei 3,6 %, unverändert gegenüber Januar–Februar 2025. Die Exportnachfrage gibt Lieferanten technischer Textilien einen Expansionskanal, während eine unveränderte Betriebsmarge die Rentabilität zusätzlicher Anwendungsprogramme für dieses Wachstum zentral macht.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rohmaterial:
Etablierte Versorgung und RückgewinnungsengpässeSynthetische Fasern repräsentierten im Jahr 2026 einen Textilmarktanteil von 54,19 %. Die globale Polyesterfaserproduktion erreichte 2025 82,5 Millionen Tonnen, gegenüber 77,7 Millionen Tonnen im Jahr 2024, laut Textile Exchange. Polyester machte 2025 59 % der globalen Faserproduktion aus. Für Stoffhersteller, die Polyester verwenden, verbreitern diese Produktionszuwächse die verfügbare Versorgungsbasis für die Erweiterung einer etablierten Synthetikstofflinie.
Recycelte Fasern sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 6,1 % im Zeitraum 2027–2032. Im September 2026 gab Circ eine mehrjährige Abnahmevereinbarung mit Primark für recyceltes Polyester aus Textilabfällen bekannt, mit einer geplanten Einführung in Kleidung für 2029. Die Richtungsschätzung von Textile Exchange bezifferte die Verfügbarkeit von textil-zu-textil recycelten spinnbaren Fasern für Bekleidung und Heimtextilien auf etwa 1 bis 1,5 Millionen Tonnen im Jahr 2025. Sammlungs-, Sortierungs-, Verarbeitungs- und Technologieengpässe schränken ein, wie viel Ausgangsmaterial zu spinnbarer Faser werden kann. Engagierte Käufer und konversionsbereites Angebot bestimmen daher gemeinsam, wie schnell Hersteller Programme für Stoffe mit Recyclinganteil ausweiten können.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verfahren / Technologie:
Gewebtes Volumen und selektive VliesstoffexpansionGewebte Textilien hielten im Jahr 2026 48,16 % des Marktes und waren damit das größte Segment. Im Jahr 2025 verkaufte Texhong International Group Limited (ehemals Texhong Textile Group Limited) rund 100 Millionen Meter gewebte Bekleidungsstoffe, hauptsächlich in Überseemärkte, was einem Anstieg von etwa 4,8 % im Jahresvergleich entspricht. Die Gruppe führte diese Leistung auf die Erholung der Übersee-Arbeitskleidungsnachfrage und ihr Nearshore-Produktionslayout zurück. Die Gruppe meldete auch US-Zoll-bedingtes Vorziehen von Bestellungen in der ersten Hälfte des Jahres 2025, was das Bestelltiming zu einem zusätzlichen Risiko für Verarbeiter macht, die Übersee-Arbeitskleidungskäufer beliefern.
Vliesstoffe sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 5,55 % im Zeitraum 2027–2032. Fibertex Nonwovens, eine Tochtergesellschaft von Schouw & Co., meldete im vierten Quartal 2025 ein Umsatzwachstum von 7 % im Jahresvergleich, da positive Volumeneffekte negative Wechselkurseffekte übertrafen. Die kürzlich installierte Spunlacing-Linie in Greenville, South Carolina, ermöglichte höhere US-Verkäufe von Feuchttüchern und anderen Produkten. Die Vliesstoffproduktion in Großeuropa ging 2025 dennoch um rund 2,2 % zurück. Das US-amerikanische Feuchttuchbeispiel zeigt, wie eine neu installierte Prozesslinie anwendungsspezifische Verkäufe erzielen kann, selbst wenn die aggregierte Produktion einer anderen Region zurückgeht.
Geografische Analyse
Textilmarkt Asien-Pazifik
Asien-Pazifik entfiel im Jahr 2026 auf einen Anteil von 54,2 % am Textilmarkt und war damit die größte Region. Im Jahr 2025 verarbeitete Chinas technische Textilindustrie 22,796 Millionen Tonnen Fasern, ein Anstieg von 6,6 % gegenüber 2024, laut der China Nonwovens & Industrial Textiles Association. China exportierte 2025 auch 1,69 Millionen Tonnen Vliesstoffrollen, wobei der Verband eine starke Übersee-Nachfrage nach diesem fertigen Textilprodukt beschrieb. In Bangladesch versorgt lokales Garn in erster Linie inländische Strickwaren- und Stoffhersteller, was die Garnimportabhängigkeit und die Produktionsvorlaufzeiten der Bekleidungsexporteure reduziert und gleichzeitig einen nahe gelegenen Inputkanal für die Stoffproduktion bietet.
Textilmarkt Naher Osten und Afrika
Die Region Naher Osten und Afrika soll mit einem CAGR von 5,4 % im Zeitraum 2027–2032 am schnellsten wachsen. Die Industrial Development Authority meldete im Juli 2026 eine jährliche Stoffkapazität von 8,3 Millionen Metern in den Al-Mahalla-Fabriken von Misr Spinning and Weaving Company in Ägypten. Die integrierten Spinn-, Web-, Färbe- und Veredelungsoperationen bieten Stoffkäufern mehrere Produktionsstufen innerhalb eines Komplexes. Valerius Morocco, ein Gemeinschaftsunternehmen zwischen Marokkos SG3H und Portugals VALERIUS GROUP, eröffnete am 29. Mai 2025 eine Bekleidungsfertigungseinheit in Salé. Das marokkanische Ministerium verknüpfte die Investition mit der Nähe zur Co-Produktion, was die Bekleidungsfertigung zu einem potenziellen lokalen Absatzweg für Textilmateriallieferanten macht.
In Nordamerika beliefern US-amerikanische Textilhersteller das US-Militär und geben inländischen Stoffherstellern damit einen institutionellen Vertriebskanal. Die brasilianische Textilproduktion stieg laut Abit-Daten in den Monaten Januar bis November 2025 um 6,8 % gegenüber dem gleichen Zeitraum 2024, was die inländische Produktion als Quelle der Textilversorgung in Südamerika stärkt. Kolumbiens 0 %-Importzoll auf 10 spezifizierte Bekleidungs- und Schuhwerk-Eingangscodes vom 1. Dezember 2025 bis zum 30. November 2026 beseitigt den Zollanteil der Einstandskosten dieser Inputs. Die EU ist auf technische Textilien spezialisiert, während Portugals Tecealfa maßgefertigte Jacquard-Stoffe für Gastgewerbe-, Dekorations- und Heimtextilkunden, einschließlich Hotels und Designer, produziert. Für Lieferanten, die Hotel- und Designerprogramme bedienen, platziert dieses maßgeschneiderte Jacquard-Modell die Stoffentwicklung nahe an der vom Kunden gewählten Anwendung.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet die Compliance-Bedingungen in ausgewählten Rechtsordnungen aus der Perspektive eines Herstellers, der fertige Textilmaterialien verkauft. Informationsregeln für Textilprodukte gelten in Frankreich und Brasilien, während Chinas überarbeitete Regeln Eingangsmateriaiprüfungen und Aufzeichnungen für abgedeckte Faserprodukte erfordern. Die Timing-Regel der EPA vom April 2026 beginnt die PFAS-Berichterstattung am 31. Januar 2027 oder 60 Tage nach dem Inkrafttreten der bevorstehenden inhaltlichen Abschlussregel, je nachdem, was zuerst eintritt. Produktspezifische Compliance-Nachweise werden folglich Teil des Marktzugangsangebots des Herstellers, wobei die erforderlichen Aufzeichnungen sowohl durch den Materialumfang als auch durch das Bestimmungsland bestimmt werden.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Frankreich | China | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | Umweltschutzbehörde | Inmetro | DGCCRF, Bureau des produits industriels 5A | Staatliche Marktaufsichtsbehörde und lokale Marktaufsichtsabteilungen | SASO-Rahmen und benannte Regulierungs- und Marktüberwachungsbehörden |
| Wichtige Instrumente oder Ausrichtung | TSCA Abschnitt 8(a)(7) PFAS-Berichterstattung; vorgeschlagene Ausnahme für importierte Artikel | Portaria Inmetro Nr. 118/2021 | EU-Verordnung 1007/2011 | SAMR-Anordnung Nr. 119, in Kraft ab 1. Juli 2026 | Technische Verordnung für Textilprodukte Ausgabe 2, obligatorisch ab 12. Juli 2024 |
| Kommerzielle Auswirkung | Historische PFAS-Verwendungen, Produktion, Entsorgung, Exposition und Gefahrenberichterstattung für abgedeckte Unternehmen | Dauerhafte, sichtbare portugiesischsprachige Lieferantenidentität, Herkunft, Fasergehalt und Pflegeinformationen sowie Größe, sofern zutreffend | Konforme Textilkennzeichnung, Markierung oder begleitende Handelsdokumente | Eingangsmateriaiaufzeichnungen für abgedeckte Haushalts- und Nicht-Haushalts-Wattierungsprodukte; Kennzeichnung von Recyclinginputs, sofern zutreffend | Sicherheits-, Kennzeichnungs- und Konformitätsdokumentation für abgedeckte nichtmedizinische Textilkategorien |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verbesserung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Frankreich und Brasilien erhalten mittlere Bewertungen mit der Richtung „Keine Änderung”, da ihre abgedeckten Textilproduktpflichten sich auf Materialinformationen konzentrieren, wobei Brasilien zusätzlich eine dauerhafte, sichtbare portugiesischsprachige Darstellung erfordert. Chinas mittlere Bewertung und „Keine Änderung”-Einschätzung spiegelt Qualitätsmanagement-, Eingangsmaterial- und anwendbare Recyclinginput-Offenlegungspflichten wider, die bereits für seine abgedeckten Faserprodukt-Kategorien in Kraft sind. Die US-amerikanische Timing-Erleichterung und die im November 2025 vorgeschlagene Ausnahme für importierte Artikel unterstützen einen Verbesserungsausblick, während die historische PFAS-Berichterstattungsarbeit für abgedeckte Hersteller und Importeure die mittlere aktuelle Bewertung aufrechthält. Saudi-Arabiens operative Ausgabe-2-Pflichten unterstützen seine mittlere Bewertung und „Keine Änderung”-Einschätzung, wobei die dokumentierte Produktkonformität die praktische Marktzugangsaufgabe für abgedeckte nichtmedizinische Textilien bleibt.
Wertschöpfungskettenstufen
Der Vergleich folgt der Faser- und Garnversorgung, der Stoffherstellung und der funktionalen Konversion als aufeinanderfolgenden Aktivitäten in der Textilproduktion. Toray Industries Inc. stellt Fasern, Garne und Stoffe her und verkauft diese, während Arvind Ltd. gewebte Stoffe und Denim-Stoffe produziert. Freudenberg Performance Materials, Teil der Freudenberg Group, stellt beschichtete Textilien und andere technische Materialien her. Diese Rollen ermöglichen es integrierten Herstellern, Produktverkaufswert in mehreren Transformationsschritten zu erzielen, während Spezialisten durch die Funktionalität ihrer Textilprodukte konkurrieren können.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Faser- und Garnversorgung | Faser- und Garnhersteller wie Toray Industries Inc. | Faser- und Garnverkäufe | Abstimmung der Eingangsspezifikationen auf nachgelagerte Stoffanforderungen | Faser- und Garnspezifikationen mit Stoffverarbeitern abstimmen |
| Stoffherstellung | Stoffhersteller wie Toray Industries Inc. und Arvind Ltd. | Verkäufe hergestellter Stoffe | Reproduktion der spezifizierten Stoffkonstruktion im Produktionsmaßstab | Konstruktionseinstellungen qualifizieren, bevor ein Stoffprogramm erweitert wird |
| Funktionale Textilkonversion | Hersteller beschichteter Textilien wie Freudenberg Performance Materials | Verkäufe beschichteter Textilmaterialien | Übersetzung von Anwendungsanforderungen in eine wiederholbare beschichtete Konstruktion | Beschichtete Konstruktionen mit dem vorgesehenen Industrienutzer qualifizieren |
| Quelle: Mordor Intelligence | ||||
EU-Mitgliedstaaten müssen ab 2025 gemäß der Abfallrahmenrichtlinie separate Sammelsysteme für gebrauchte Textilien einrichten.[3] Diese Verpflichtung schafft einen Grund, Fertigungsspezifikationen mit Materialströmen zu verbinden, die nach der Nutzung zurückkehren können. Für Hersteller, die rückgewonnene Inputs in Betracht ziehen, besteht die strukturelle Öffnung darin, die Sammlung mit einem definierten Konversionsweg zu verbinden, der einen verwendbaren Stoff liefern kann.
Wettbewerbslandschaft
Marktkonzentration
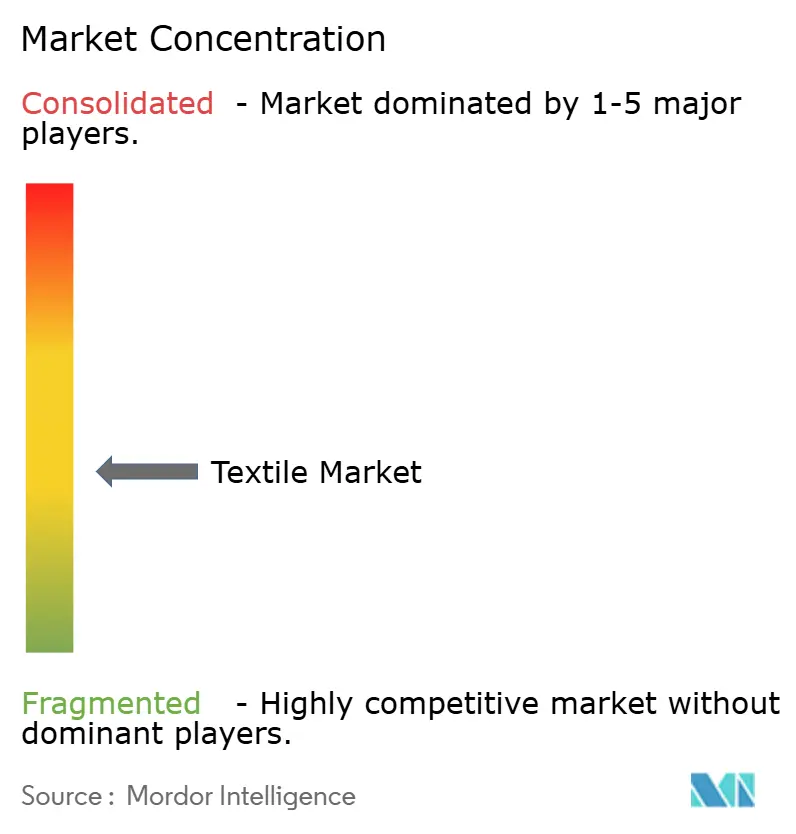
Die Lieferbasis ist über Material- und Stoffoperationen fragmentiert, während nachgelagerte Modegruppen eine weitere Quelle kommerziellen Einflusses darstellen. Das Segment Fasern & Textilien von Toray Industries Inc. machte im Geschäftsjahr 2025 41 % des Unternehmensumsatzes aus und umfasste synthetische Fasern, Textilien, Bekleidung, Airbag-Stoffe und Vliesstoffe. Weiqiao Pioneering Group Co. Ltd. und Texhong International Group Limited betreiben Textilfertigungsunternehmen. Inditex S.A. und Aditya Birla Fashion & Retail Ltd. betreiben nachgelagerte Modeunternehmen, wobei letzteres eine beibehaltene Plattform umfasst, die ethnische, wertorientierte und Masstige-, digital-first-Marken sowie Luxus umfasst. Diese unterschiedlichen Rollen verleihen der Fertigungsintegration und der Kontrolle über Bekleidungsmarken unterschiedliche Formen des Einflusses auf Stofflieferbeziehungen.
Im Jahr 2025 wählte das Ministerium für Industrie und Informationstechnologie von Shandong das KI-Modellprojekt für Textilien der Weiqiao Pioneering Group für ein Provinzprogramm aus, das Spinnen, Weben, Färben und Bekleidungsproduktion abdeckt. Zum 31. Dezember 2025 verfügten die Betriebsanlagen von Texhong International Group Limited in China, Vietnam, der Türkei und Amerika über etwa 4,26 Millionen Spindeln und mehr als 1.700 Web- und Strickmaschinen. Aditya Birla Fashion & Retail Ltd. schloss die Abspaltung von Madura Fashion & Lifestyle in Aditya Birla Lifestyle Brands Limited ab, wirksam ab 1. Mai 2025, mit separater Börsennotierung im Juni 2025. Diese Entwicklungen unterscheiden digitale Produktionsstrategie und Mehrländer-Fertigungskapazität von der Portfolioumstrukturierung, die den kommerziellen Gegenpart für Lieferanten ändert, die die übertragenen Marken bedienen.
Im Jahr 2025 schloss Sunbrella die PFAS-freie Fertigung für alle seine Stoffe ab. Die Marke, die von Dickson-Constant innerhalb von Glen Raven vermarktet wird, behielt die Wasserabweisung von Polstermöbeln gemäß ISO 4920 bei und meldete gleichzeitig mögliche Reduzierungen der Ölbeständigkeit und allmähliche Zunahmen der Benetzbarkeit im Laufe der Zeit. Dies macht die Materialkonformitätspositionierung zu einem Leistungskompromiss, den Lieferanten für den vorgesehenen Textileinsatz erläutern müssen. Im Jahr 2025 erfüllten 88 % der Fasern in Inditex-Produkten die eigenen Kriterien für geringere Auswirkungen, und recycelte Fasern machten 47 % des gesamten Fasereinsatzes aus. Für Stoffhersteller besteht die Wettbewerbsöffnung darin, dokumentierten Materialinhalt mit Endverwendungsleistung zu kombinieren, sodass ein einzelnes Textilprodukt sowohl die Beschaffungskriterien einer Marke als auch ihre funktionalen Anforderungen erfüllen kann.
Führende Unternehmen der Textilindustrie
-
Toray Industries Inc.
-
Weiqiao Pioneering Group Co. Ltd.
-
Texhong Textile Group Ltd.
-
Inditex S.A.
-
Aditya Birla Fashion & Retail Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Textilmarkt Unternehmen in diesem Bericht
- Toray Industries Inc.
- Weiqiao Pioneering Group Co. Ltd.
- Texhong Textile Group Ltd.
- Inditex S.A.
- Aditya Birla Fashion & Retail Ltd.
- Hyosung TNC Corp.
- Far Eastern New Century Corp.
- PVH Corp.
- Nisshinbo Holdings Inc.
- Arvind Ltd.
- Chori Co. Ltd.
- DuPont de Nemours Inc.
- Freudenberg Group
- Magnera Corporation
- Lenzing AG
- Reliance Industries Ltd. (RIL)
- Shandong Ruyi Technology Group
- Low & Bonar Limited
- Kimberly-Clark Corp.
Wichtige Chancen für Marktteilnehmer
Der Vergleich bewertet Textilmaterialchancen für Lieferanten, die Bekleidungsmarken und Hersteller bedienen, die für Produkte am Ende der Nutzungsdauer verantwortlich sind. Die Europäische Kommission plant Ökodesign- und Digitale-Produktpass-Anforderungen für Textilien und Bekleidung durch einen delegierten Rechtsakt mit einer indikativen Verabschiedung im vierten Quartal 2027, vorbehaltlich von Zeitplanänderungen. Die Richtlinie (EU) 2025/1892 legt auch eine Pflicht für Mitgliedstaaten fest, die Herstellerverantwortung für aufgeführte Textil-, textilbezogene und Schuhwerkprodukte, die erstmals auf ihren Märkten bereitgestellt werden, durch nationale Umsetzung sicherzustellen. Hersteller können daran konkurrieren, wie gut ihr Stoff und die dazugehörigen Informationen zu diesen nachgelagerten Verpflichtungen und Beschaffungszielen passen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Bekleidungsstoffe mit übertragbaren Herkunftsnachweisen | Vorbereitung auf den geplanten EU-Rahmen für Textilien und Bekleidung | Bekleidungsmarken, die EU-Verbraucher bedienen | Stoff mit Materialaufzeichnungen liefern, die im Kleidungsdatensystem der Marke verwendbar sind | Aufrechterhaltung der Informationskontinuität durch die Bekleidungskonversion | Stoffwebereien, die verwendbare Herkunftsnachweise bereitstellen können |
| Faser-zu-Faser recycelte Polyester-Bekleidungsstoffe | PUMAs und Cobras Faser-zu-Faser-Anteil im Jahr 2025 betrug 11,5 % des recycelten Polyester-Bekleidungsstoffs, gegenüber einem Ziel von 30 % für 2030 | PUMA- und Cobra-Bekleidungsprogramme | Stoff mit dokumentiertem Faser-zu-Faser-Recyclingpolyestergehalt qualifizieren | Nachweis eines konsistenten beanspruchten Gehalts im fertigen Stoff | Stoffhersteller, die sich für diese Käuferprogramme qualifizieren |
| Rückgewinnungsorientierte Stoffkonstruktionen | Verabschiedeter EU-Rahmen für Herstellerverantwortung | Hersteller abgedeckter Textilprodukte, die EU-Verbraucher bedienen | Materialkonstruktionen rund um den beabsichtigten Rückgewinnungsweg des Käufers entwickeln | Aufrechterhaltung der Endverwendungsleistung bei gleichzeitiger Änderung der Konstruktion | Textilhersteller, die Stoffdesign mit Rückgewinnungsanforderungen verknüpfen |
| Quelle: Mordor Intelligence | |||||
Diese Vorgehensweisen konvergieren auf einen Stoff, den eine Marke als Teil eines definierten Materialprogramms qualifizieren kann. Eine frühe Lieferantenposition hängt davon ab, die beanspruchten Materialeigenschaften im fertigen Stoff nachzuweisen und unterstützende Informationen durch die Bekleidungskonversion zu tragen. Die Öffnung ist am stärksten, wo diese Arbeit das Beschaffungsziel eines namentlich genannten Käufers vorantreibt, wie es PUMAs und Cobras Faser-zu-Faser-Ziel tut, wobei die Textilleistung während der Qualifizierung aufrechterhalten wird.
Neueste Industrielle Entwicklungen in Textilmarkt
- Sep 2026: Carbios meldete die erfolgreiche Produktion von recycelten Polyester-T-Shirts aus komplexen Textil- und Kunststoffabfällen auf europäischen industriellen Fertigungslinien mit Patagonia, PUMA und Salomon.
- Jun 2026: Grasim Industries gab Pläne für 110.000 Tonnen pro Jahr Lyocell-Kapazität in zwei Linien mit je 55.000 Tonnen pro Jahr in Harihar, Karnataka, bekannt, mit einer erwarteten Inbetriebnahme in 2028 und 2030.
- Apr 2026: Die US-amerikanische Umweltschutzbehörde legte den Beginn der PFAS-Berichterstattung für abgedeckte Hersteller und Importeure auf den 31. Januar 2027 oder 60 Tage nach dem Inkrafttreten einer inhaltlichen Abschlussregel fest, je nachdem, was zuerst eintritt.
Textilmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Textilmarkt misst die jährlichen Ausgaben für hergestellte Textilmaterialien und -strukturen, die für den Einsatz in Industrien und Haushalten weltweit verkauft werden. Er umfasst Textilprodukte, die nach Fasermaterial, Herstellungsverfahren, Endverwendung und Region klassifiziert sind.
Ausschlüsse aus dem Umfang: Separat verkaufte Rohfasern und Garne, fertige Bekleidung und Kleidungsstücke, Textilfertigungsmaschinen und -ausrüstungen sowie eigenständige Textilveredelungs- oder Behandlungsdienstleistungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Mode und Bekleidung
- Industrie-/Technische Textilien
- Haus- und Heimtextilien
- Medizinische und Gesundheitstextilien
- Automobil- und Transporttextilien
- Sonstige Anwendungen (Schutz-, Sporttextilien usw.)
- Nach Rohmaterial
- Naturfasern
- Baumwolle
- Wolle
- Seide
- Synthetikfasern
- Polyester
- Nylon
- Rayon / Viskose
- Acryl
- Polypropylen
- Recyclingfasern
- Sonstige Rohmaterialien (Spezielle Hochleistungsfasern (Aramid, Kohlenstoff, UHMWPE))
- Naturfasern
- Nach Verfahren / Technologie
- Gewebt
- Gestrickt
- Vliesstoff
- Spunlaid (Spunbond / Meltblown)
- Trockengelegt hydroverfestigt
- Nassgelegt
- Nadelgefilzt
- 3D-Weben und Abstandsgewirke
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Peru
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam)
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Türkei
- Ägypten
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege wie die WTO-Warenhandelsstatistiken, der USDA Economic Research Service Baumwoll- und Wollausblick, Daten der Europäischen Umweltagentur zur Textilwertschöpfungskette und Materialien der Europäischen Kommission zur Textilpolitik können Handels-, Inputversorgungs-, Fertigungsaktivitäts- und Endverwendungskontext verankern. Diese Quellen helfen auch dabei, regulatorische und Kreislaufveränderungen zu interpretieren, die die Produktnachfrage und -spezifikationen beeinflussen können.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse Geschäfts- oder Fachpresse können Herstellerkapazität, Umsatz, Produktmix, Preise und angekündigte Investitionen für Gegenprüfungen gegenüber diesen Branchensignalen hinzufügen. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Sammlung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können Textilhersteller, Faser- und Garnlieferanten, Stoffverarbeiter sowie Käufer in Bekleidungs-, Heim-, Medizin-, Transport- und technischen Anwendungen umfassen, wobei die Befragten über globale Regionen und Unternehmensgrößen ausgewählt werden. Der Analyst nutzt ihre Beiträge, um Quelldefinitionen, Kapazitäts- und Auslastungsannahmen, Material- und Endverwendungsanteile, Preis- und Nachfragetreiber sowie Prognosevariablen gegen Sekundärbelege zu prüfen. Wo Antworten oder Quellenreihen eine Lücke hinterlassen, erfasst der Analyst die betroffene Variable, prüft sie gegen eine unabhängige Produktions-, Handels-, Preis- oder Unternehmensoffenlegungsreihe und verwendet eine begrenzte Schätzung nur dann, wenn die Belege sie unterstützen.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 50 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 28 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 22 % |
Marktgrößenbestimmung & Prognose
Ein Top-down-Globalmodell schätzt die jährlichen Herstellerverkäufe fertiggestellter Textilmaterialien und -strukturen zum Ab-Werk-Wert und verteilt dann die Gesamtsumme auf Material-, Verfahrens-, Anwendungs- und Regionalkategorien anhand von Produktions-, Handels- und Endverwendungsbelegen. Zu den wichtigsten Indikatoren gehören Faserproduktion und Inputpreise, Textilfertigungsproduktion und Kapazitätsauslastung, Warenhandelswerte und -volumina, Bekleidungs- und Heimnachfrage sowie technische Textilanfrage von Medizin-, Automobil- und Baunutzern. Jeder Indikator informiert den relevanten Markttreiber, die Preis- oder Mixbewegung und den Segmentanteil. Eine multivariate Regression kann historische Textilverkäufe mit Produktions-, Handels-, Endverwendungsnachfrage- und Inputpreisbewegungen in Beziehung setzen, während die Szenarioanalyse die Prognose für Änderungen in der Beschaffung, der Verfügbarkeit von Recyclingfasern, den Energiekosten und den Compliance-Anforderungen anpasst. Selektive Bottom-up-Prüfungen verwenden Lieferantenverkaufsaufstellungen oder stichprobenartige durchschnittliche Verkaufspreise multipliziert mit dem Produktionsvolumen, um regionale und Produktgesamtsummen zu testen. Wo eine Lieferantenreihe nur einen Teil des Marktes abdeckt, richtet der Analyst sie an den enthaltenen Produkten aus und bestätigt die Anpassung mit unabhängigen Produktions- oder Handelsdaten. Wenn Quellenreihen unterschiedliche Produktklassifikationen verwenden, ordnet der Analyst jeden Indikator fertiggestellten Textilprodukten zu, bevor er ihn einbezieht, und Primärexperten können die Plausibilität der Prognose jeder Variable gegenüber Betriebsbedingungen und Käufernachfrage prüfen.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren die Marktgesamtsumme und Segmentschätzungen über öffentliche Handels- und Produktionsreihen, Unternehmensoffenlegungen, Preisbelege und Primärinputs und untersuchen dann Abweichungen und Ausreißer gegenüber der Quelldefinition, dem Zeitraum, der Währung und der Einheit vor der Freigabe. Sie nehmen erneut Kontakt mit einem Befragten auf, wenn eine Antwort wesentlich mit einer zitierten Unternehmensoffenlegung in Konflikt steht, wenn sich eine Schlüsselannahme ändert oder wenn eine Quelldefinition einer Klärung bedarf. Das Modell wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Handels-, Inputkosten-, Regulierungs- oder Kapazitätsereignisse aktualisiert und in einem neuen Vorablieferungsdurchgang überprüft.
Textilmarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der globale Textilmarkt misst die jährlichen Ausgaben für hergestellte Textilmaterialien und -strukturen, die für den Einsatz in Industrien und Haushalten weltweit verkauft werden.
Zu den wichtigsten Lücken-Treibern gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Indikatoren gehören Faserproduktion und Inputpreise, Textilfertigungsproduktion und Kapazitätsauslastung, Warenhandelswerte und -volumina, Bekleidungs- und Heimnachfrage sowie technische Textilanfrage von Medizin-, Automobil- und Baunutzern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,83 Billionen USD (2027) | |
| Globales Beratungsunternehmen A | 2,12 Billionen USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 155,4 % über dem Wert dieses Berichts für 2027 von 0,83 Billionen USD, 2 Jahre später. Die veröffentlichten Anwendungskategorien umfassen Mode und Bekleidung, einschließlich Bekleidung, Bekleidungszubehör und Handtaschen, über fertige Textilmaterialverkäufe hinaus. |
| Globales Beratungsunternehmen B | 2,15 Billionen USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 159,0 % über dem Wert dieses Berichts für 2027 von 0,83 Billionen USD, 2 Jahre später. Die angegebenen Marktkategorien umfassen Faser- und Garnwebereien sowie Textilveredelungs- und Beschichtungswebereien, über fertige Textilmaterialverkäufe hinaus. |
Die Analysten von Mordor Intelligence triangulieren die Marktgesamtsumme und Segmentschätzungen über öffentliche Handels- und Produktionsreihen, Unternehmensoffenlegungen, Preisbelege und Primärinputs und untersuchen dann Abweichungen und Ausreißer gegenüber der Quelldefinition, dem Zeitraum, der Währung und der Einheit vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Textilmarkt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 0,83 Billionen USD geschätzt und soll bis 2032 auf 1,04 Billionen USD wachsen, bei einem CAGR von 4,55 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Textilmaterialien an?
Rückverfolgbarkeits- und Beschaffungsanforderungen sind wichtige Kräfte. Im Jahr 2026 ermutigten etwa 63 % der befragten US-amerikanischen Modeunternehmen ihre Lieferanten, als Reaktion auf den UFLPA mehr US-Baumwolle einzusetzen.
Welche Anwendung führt die Stoffnachfrage an?
Mode und Bekleidung entfielen im Jahr 2026 auf 55,9 % des Marktes. Industrie-/Technische Textilien sollen mit einem CAGR von 5,65 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen prägen die Textilversorgung und den Bekleidungseinkauf?
Toray Industries Inc., Weiqiao Pioneering Group Co. Ltd. und Texhong International Group Limited sind in der Fertigung tätig. Inditex S.A. und Aditya Birla Fashion & Retail Ltd. betreiben nachgelagerte Modeunternehmen.
Welcher Kostendruck schränkt Textilhersteller ein?
Im Juli 2026 forderte die Southern India Spinners Association die Abschaffung einer Dachsolar-Netzentgeltgebühr in Tamil Nadu. Solche Kosten können die wirtschaftliche Attraktivität der Eigenerzeugung für Webereien begrenzen.
Welche Regionen führen die Textilmaterialindustrie an?
Asien-Pazifik hielt im Jahr 2026 54,2 % des Marktes. Die Region Naher Osten und Afrika soll mit einem CAGR von 5,4 % im Zeitraum 2027–2032 am schnellsten wachsen.