
Größe und Marktanteil des Asien-Pazifik-Pflanzenölmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 203.91 Milliarden US-Dollar |
| Marktgröße (2026) | 216.41 Milliarden US-Dollar |
| Marktgröße (2031) | 291.35 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.13 % |
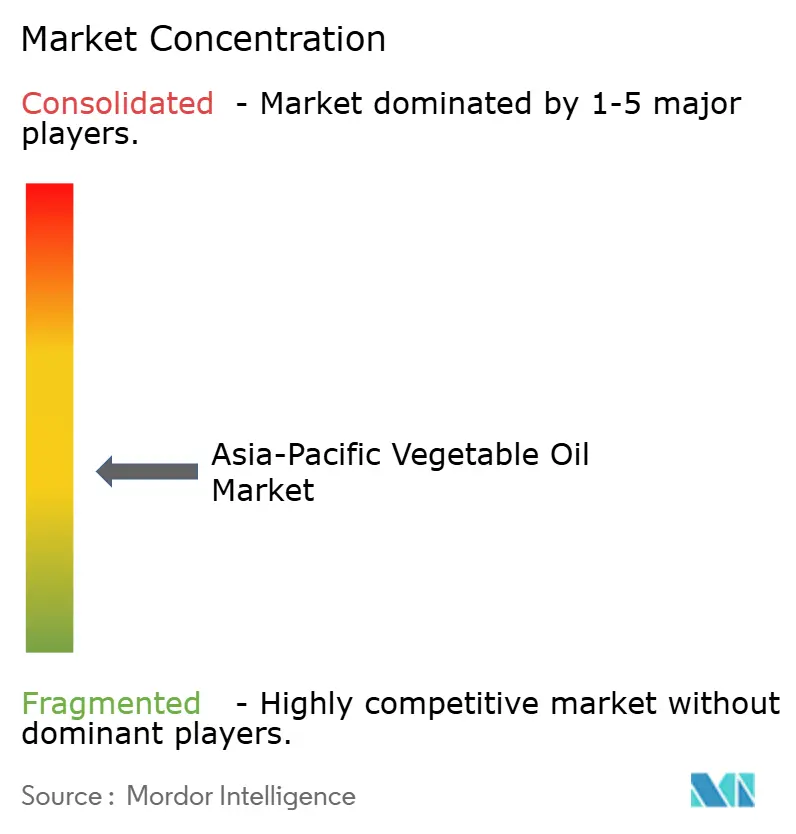
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Asien-Pazifik-Pflanzenölmarktes durch Mordor Intelligence
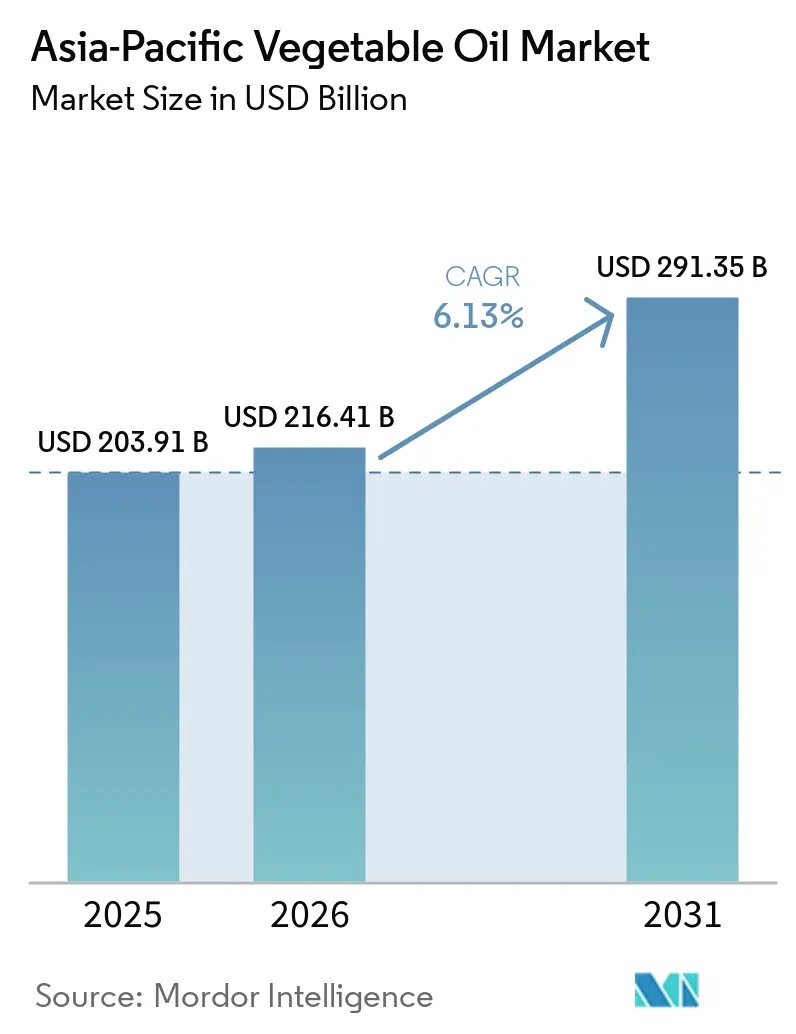
Die Größe des Asien-Pazifik-Pflanzenölmarktes wird im Jahr 2026 auf USD 216,41 Milliarden geschätzt, ausgehend von einem Wert von USD 203,91 Milliarden im Jahr 2025, mit Projektionen für 2031 von USD 291,35 Milliarden, was einem Wachstum mit einer CAGR von 6,13 % über den Zeitraum 2026–2031 entspricht. Die Expansion der Gastronomie- und Lebensmittelservicebranche sowie staatlich vorgeschriebene Biodiesel-Beimischungsprogramme treiben dieses Wachstum an. Verbraucher entscheiden sich zunehmend für gesündere und minimal verarbeitete Öle, was zum rasanten Wachstum von Sonnenblumenöl beigetragen hat und es zum am schnellsten wachsenden Produkt auf dem Markt macht. Gleichzeitig konzentrieren sich Produzenten auf die Beschaffung rückverfolgbarer Rohstoffe, um strengeren Vorschriften zu entsprechen, wie z. B. der EU-Entwaldungsverordnung der Europäischen Union und länderspezifischen Kennzeichnungsgesetzen. Hinsichtlich der Produkttypen bleibt Palmöl der dominante Marktakteur, während Sonnenblumenöl einen Nachfrageschub erlebt. Nach Anwendung bleiben lebensmittelbezogene Verwendungen das größte Segment, aber auch Nicht-Lebensmittelanwendungen wie die Biodieselproduktion wachsen rasch. Der Asien-Pazifik-Pflanzenölmarkt ist mäßig fragmentiert, wobei zahlreiche Akteure darum konkurrieren, den sich wandelnden Anforderungen der Verbraucher und regulatorischen Anforderungen gerecht zu werden.
Wichtigste Erkenntnisse des Berichts
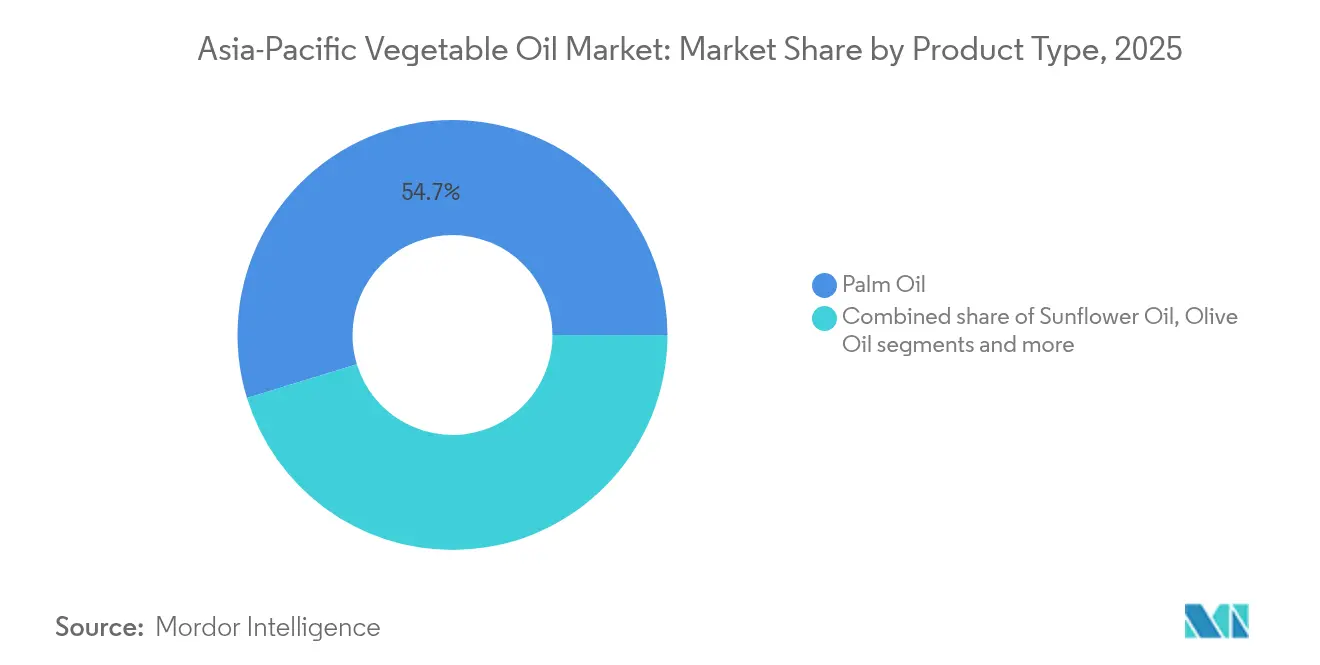
- Nach Produkttyp führte Palmöl den Asien-Pazifik-Pflanzenölmarkt mit einem Anteil von 54,74 % im Jahr 2025 an, während Sonnenblumenöl voraussichtlich bis 2031 mit einer CAGR von 7,27 % wächst.
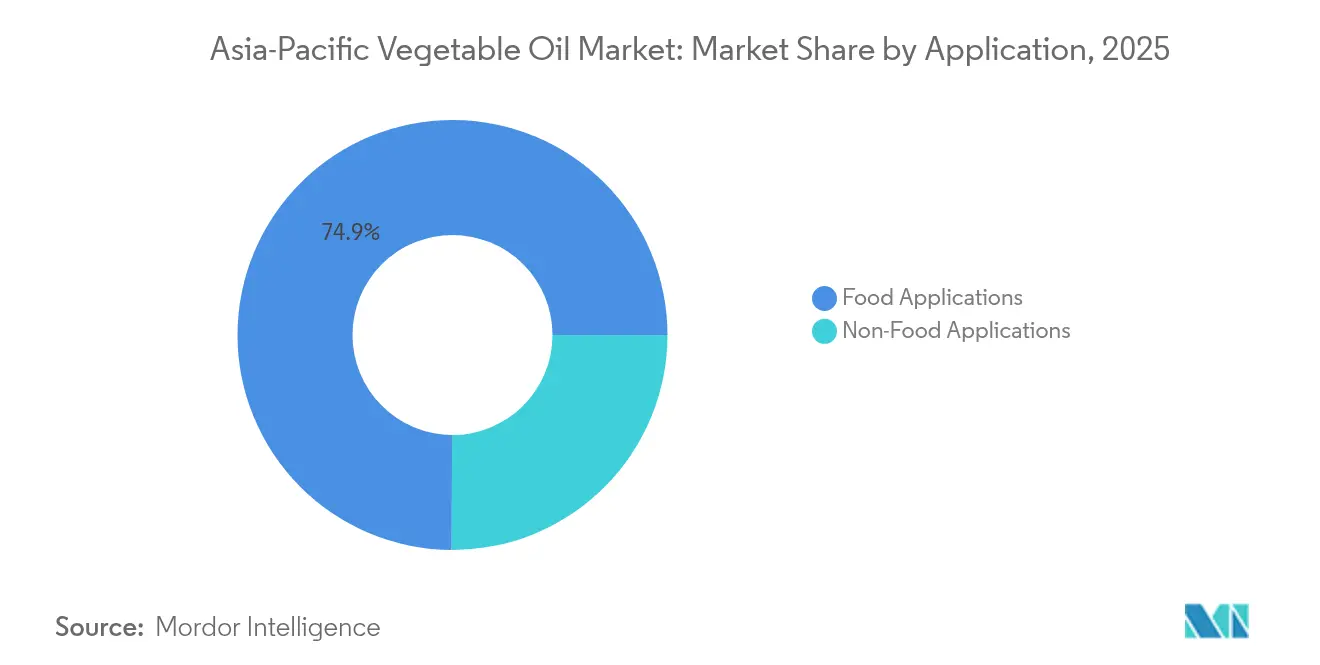
- Nach Anwendung entfielen Lebensmittelanwendungen auf 74,94 % des Marktanteils des Asien-Pazifik-Pflanzenölmarktes im Jahr 2025, während Nicht-Lebensmittelanwendungen voraussichtlich bis 2031 mit einer CAGR von 7,99 % zunehmen werden.
- Nach Land entfiel auf China ein Anteil von 35,62 % an der Marktgröße des Asien-Pazifik-Pflanzenölmarktes im Jahr 2025, und Indien wird voraussichtlich von 2025 bis 2031 mit einer CAGR von 7,65 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Veränderte Ernährungsgewohnheiten und größeres Gesundheitsbewusstsein | +0.9% | Auswirkungen in urbanen Gebieten Chinas, Indiens und Südostasiens | Mittelfristig (2–4 Jahre) |
| Zunehmende Beliebtheit von gebratenen, Fast- und Fertiggerichten | +1.2% | Asien-Pazifik- Kernraum, insbesondere Indonesien, Philippinen, Thailand, Vietnam | Kurzfristig (≤ 2 Jahre) |
| Starkes Wachstum von Biodiesel- und erneuerbaren Kraftstoffprogrammen | +1.5% | Indonesien, Malaysia, Thailand; Ausstrahlungseffekte auf Indien und China | Langfristig (≥ 4 Jahre) |
| Wachsendes Bewusstsein für angereicherte und herzgesunde Öle | +0.7% | Japan, Südkorea, Australien, urbanes Indien | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von Pflanzenölen in der Pharmazeutischen Produktion | +0.5% | China, Indien, Japan; exportorientierte Zentren in Singapur | Langfristig (≥ 4 Jahre) |
| Wandel hin zu Clean-Label- und minimal verarbeiteten Ölen | +0.6% | Australien, Neuseeland, Singapur, urbanes China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Beliebtheit von gebratenen, Fast- und Fertiggerichten
Der Asien-Pazifik-Pflanzenölmarkt wächst stetig, da gebratene Speisen, Fast Food und Fertiggerichte sowohl in Haushalten als auch im Lebensmittelservicesektor zunehmend zum festen Bestandteil der Ernährung werden. In Indien konsumieren laut einem Bericht von Down To Earth Org vom Mai 2024 etwa 38 % der Verbraucher regelmäßig gebratene Snacks und verarbeitete Lebensmittel[1]. Der Ausbau der Kühlketteninfrastruktur in der gesamten Region ermöglicht es Unternehmen, größere Mengen an Ölen zu kaufen und dabei das Verderbnisrisiko zu minimieren. Viele Schnellrestaurantketten führen schrittweise Mischungen aus Sonnenblumenöl und Reiskleieöl ein, um gesündere Alternativen mit geringerem Gehalt an gesättigten Fettsäuren anzubieten. In Japan verzeichnete die Hotel-, Restaurant- und institutionelle Lebensmittelservicebranche im Jahr 2023 laut dem Landwirtschaftsministerium der Vereinigten Staaten ein Wachstum von etwa 16 % und erreichte eine Marktgröße von rund USD 226,2 Milliarden[2]. Dieses Wachstum unterstreicht die steigende Nachfrage nach leistungsstarken Ölen, die wiederholtem Erhitzen standhalten können, ohne an Qualität einzubüßen.
Starkes Wachstum von Biodiesel- und erneuerbaren Kraftstoffprogrammen
Biodiesel- und erneuerbare Kraftstoffvorschriften beeinflussen den Asien-Pazifik-Pflanzenölmarkt erheblich. So hat beispielsweise Indonesiens B40-Programm, wie von der East Asia Forum Organization berichtet, im Jahr 2024 rund 13,9 Millionen Tonnen rohes Palmöl von lebensmittelbezogenen Verwendungen umgelenkt[3]. Das Land schreitet auch mit Versuchen für sein B50-Programm voran, das darauf abzielt, die Beimischung von Biodiesel zu herkömmlichen Kraftstoffen weiter zu erhöhen. Ähnlich hat Malaysia seine B30-Initiative umgesetzt, während Thailand Beimischungsprogramme im Bereich von B7 bis B20 eingeführt hat. Diese Bemühungen spiegeln einen regionalen Impuls wider, die Nutzung von palmbasiertem Biodiesel als erneuerbare Energiequelle zu fördern. Die vorrangigen Ziele dieser Vorschriften sind die Reduzierung von Treibhausgasemissionen und die Verbesserung der Energiesicherheit durch die Verringerung der Abhängigkeit von fossilen Brennstoffen. Diese Programme schaffen eine stetige Nachfrage nach Pflanzenölen, unabhängig von Veränderungen in den Lebensmittelkonsummustern.
Wachsendes Bewusstsein für angereicherte und herzgesunde Öle
Das Bewusstsein für angereicherte und herzgesunde Öle wächst in der Asien-Pazifik-Region rasch, angetrieben durch obligatorische Anreicherungsprogramme in Ländern wie Indien, Australien und Vietnam. Diese Programme haben die Nachfrage nach Ölen gesteigert, die mit Nährstoffen wie Omega-3-Fettsäuren, Phytosterolen und fettlöslichen Vitaminen angereichert sind. In China waren laut PubMed Central im Jahr 2023 etwa 50,7 % der Erwachsenen übergewichtig oder adipös[4]. Dieses wachsende Gesundheitsproblem veranlasst Verbraucher, gesündere Ernährungsgewohnheiten anzunehmen und damit die Nachfrage nach nährstoffreichen Ölprodukten zu steigern. Japan und Südkorea sind führend beim Konsum von Premium-Ölen wie Sesam-, Perilla- und Reiskleieölen, die wegen ihrer antioxidantienreichen Eigenschaften und gesundheitlichen Vorteile geschätzt werden. Technologische Fortschritte wie die Mikroverkapselung verbessern die Stabilität von Omega-3-Zutaten beim Kochen bei hoher Hitze und bewältigen damit frühere Herausforderungen im Zusammenhang mit oxidativer Instabilität in angereicherten Ölen.
Wandel hin zu Clean-Label- und minimal verarbeiteten Ölen
Der Asien-Pazifik-Pflanzenölmarkt verlagert sich hin zu Clean-Label- und minimal verarbeiteten Ölen, da Verbraucher bei ihren Kaufentscheidungen zunehmend ethischen und ökologischen Faktoren Priorität einräumen. Die Nachfrage nach kaltgepressten und Single-Origin-Ölen wächst, angetrieben durch ihre wahrgenommenen gesundheitlichen Vorteile und die Ausweitung des Regalplatzes in großen Einzelhandelsketten in Australien, Neuseeland und Tier-1-Städten in China. Um diesen sich wandelnden Verbraucherpräferenzen gerecht zu werden, werden blockchain-gestützte Rückverfolgbarkeitssysteme implementiert. Diese Systeme wurden zunächst von malaysischen Plantagen eingeführt, um den Vorschriften der Europäischen Union zur Entwaldung zu entsprechen, und werden nun auf Einzelhandelsprodukte ausgeweitet. Markierte Ölverpackungen sind mit QR-Codes ausgestattet, die es Verbrauchern ermöglichen, jede Flasche bis zu ihrer landwirtschaftlichen Herkunft zurückzuverfolgen und damit Transparenz und Vertrauen zu stärken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verfügbarkeit von zertifizierten biologischen Ölsaaten in der Region | -0.4% | Besonders ausgeprägt in China, Indien, Indonesien | Mittelfristig (2–4 Jahre) |
| Negatives Wahrnehmung von Palmöl aufgrund von Gesundheits- und Nachhaltigkeitsbedenken | -0.8% | Australien, Neuseeland, urbanes China, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Regulatorische Inkonsistenzen bei Nachhaltigkeits- und Kennzeichnungsansprüchen | -0.5% | ASEAN- Mitgliedstaaten, Ausstrahlungseffekte auf China und Indien | Mittelfristig (2–4 Jahre) |
| Wachsendes Interesse an funktionellen Lebensmitteln, die die Abhängigkeit von zugesetzten Ölen verringern | -0.6% | Japan, Südkorea, Australien, urbanes Indien und China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Negative Wahrnehmung von Palmöl aufgrund von Gesundheits- und Nachhaltigkeitsbedenken
Im Asien-Pazifik-Pflanzenölmarkt sieht sich Palmöl mit wachsender Kritik konfrontiert, die auf Bedenken hinsichtlich Gesundheit und ökologischer Nachhaltigkeit zurückzuführen ist. Sein hoher Gehalt an gesättigten Fettsäuren hat gesundheitsbezogene Bedenken bei Verbrauchern geweckt, insbesondere bei jenen, die auf Herzgesundheit achten, obwohl Studien darauf hindeuten, dass es bei moderatem Konsum neutrale Auswirkungen auf die kardiovaskuläre Gesundheit hat. Darüber hinaus haben strengere Entwaldungsvorschriften in der Europäischen Union die globale Kontrolle der Palmölproduktionspraktiken verschärft. Infolgedessen verlagern sich viele multinationale Unternehmen in der Region hin zur Verwendung von Palmöl, das von Organisationen wie dem RSPO (Roundtable on Sustainable Palm Oil) oder dem MSPO (Malaysian Sustainable Palm Oil) zertifiziert ist, oder entscheiden sich für alternative Öle, die als umweltfreundlicher wahrgenommen werden. Darüber hinaus haben Prüfungen Compliance-Probleme bei kleineren Palmölproduzenten aufgedeckt, was die Wettbewerbsfähigkeit von Palmöl weiter beeinträchtigt hat.
Wachsendes Interesse an funktionellen Lebensmitteln, die die Abhängigkeit von zugesetzten Ölen verringern
Der Asien-Pazifik-Pflanzenölmarkt steht vor Herausforderungen, da Verbraucher zunehmend auf gesündere Ernährungsgewohnheiten umsteigen und ihre Abhängigkeit von zugesetzten Ölen verringern. Die wachsende Beliebtheit von Heißluftfritteusen in Ländern wie China, Japan und Südkorea ermutigt Haushalte, fettarme Kochmethoden zu übernehmen. Lebensmittelhersteller gehen dazu über, gebackene Snacks und sprühgetrocknete Würzmittel zu produzieren, die im Vergleich zu traditionellen Kochmethoden weniger Öl benötigen. In Japan zeigen ältere Verbraucher eine Präferenz für nährstoffdichte Lebensmittel, während Clean-Eating-Trends in Australien die Nachfrage nach ölhaltigen Lebensmittelprodukten weiter reduzieren. Diese Veränderungen führen zu einer Verlangsamung des Pro-Kopf-Verbrauchs von konventionellen Speiseölen. Trotz dieses Trends gibt es jedoch eine wachsende Nachfrage nach Premium- und Mehrwert-Ölvarianten, die dazu beiträgt, einen Teil des Rückgangs beim traditionellen Ölverbrauch auszugleichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dominanz von Palmöl trifft auf Aufschwung bei SonnenblumenölPalmöl wird voraussichtlich den Asien-Pazifik-Pflanzenölmarkt im Jahr 2025 weiterhin dominieren und dabei etwa 54,74 % des Marktanteils ausmachen. Die starke Nachfrage wird durch den umfangreichen Einsatz beim Kochen, in verpackten Lebensmitteln und in der Lebensmittelservicebranche angetrieben. Biodieselprogramme, wie Indonesiens B40-Initiative, haben die industrielle Nachfrage erheblich angekurbelt und rund 13,9 Millionen Tonnen rohes Palmöl aus essbaren Verwendungen umgelenkt. Diese doppelte Nachfrage aus dem Lebensmittel- und Kraftstoffsektor sichert ein stetiges Wachstum und macht den Palmölmarkt weniger anfällig für Veränderungen in den Verbrauchstrends bei Speiseölen.
Sonnenblumenöl entwickelt sich zum am schnellsten wachsenden Produkt auf dem Asien-Pazifik-Pflanzenölmarkt mit einer prognostizierten CAGR von nahezu 7,27 % bis 2031. Seine Beliebtheit steigt aufgrund seiner gesundheitlichen Vorteile, wie herzfreundlicher Eigenschaften und eines leichteren Geschmacks, der gesundheitsbewusste Verbraucher anspricht. Das rasche Wachstum moderner Einzelhandelskanäle in Ländern wie Australien, Indien, China und Südostasien hat Sonnenblumenöl einem breiteren Publikum zugänglich gemacht. Da Verbraucher zu Ölen mit geringerem Gehalt an gesättigten Fettsäuren wechseln, gewinnt Sonnenblumenöl sowohl im Premium- als auch im mittleren Marktsegment in der gesamten Region an Bedeutung.

Nach Anwendung:
Lebensmittelkanäle führend, Nicht-Lebensmittelbereich beschleunigt sichIm Jahr 2025 entfielen Lebensmittelanwendungen auf etwa 74,94 % des Asien-Pazifik-Pflanzenölmarktes und unterstreichen damit ihre Bedeutung in der Region. Die Lebensmittelverarbeitungsindustrie treibt diese Nachfrage an, indem sie Pflanzenöle in Produkten wie Backwaren, Snacks und Süßwaren einsetzt, wo sie als Sprühöle, Emulgatoren und transfettfreie Shortenings dienen. Die steigende Nachfrage nach verpackten Lebensmitteln und die rasche Expansion von Lebensmittelservice-Outlets tragen weiter zur Dominanz von essbaren Anwendungen bei. Diese stetige Nachfrage gewährleistet einen kontinuierlichen und zuverlässigen Bedarf an verschiedenen Arten von Pflanzenölen das ganze Jahr über.
Nicht-Lebensmittelanwendungen werden voraussichtlich schneller wachsen, mit einer prognostizierten CAGR von 7,99 % bis 2031, was das Wachstum essbarer Verwendungen übertrifft. Dieses Wachstum wird maßgeblich durch den Energie- und Industriesektor angetrieben, insbesondere durch Biodieselprogramme wie Indonesiens B40 und Malaysias B30, die erhebliche Mengen an Pflanzenölen benötigen. Diese Initiativen stabilisieren nicht nur die Preise, sondern ziehen auch Investitionen in Raffinations- und Verarbeitungsinfrastruktur an. Da südostasiatische Länder ihre Energiepolitik stärken, werden Nicht-Lebensmittelanwendungen voraussichtlich eine immer wichtigere Rolle bei der Gesamtnachfrage nach Pflanzenölen in der Region spielen.
Geografische Analyse
APAC-Pflanzenölmarkt
China hatte im Jahr 2025 einen Anteil von 35,62 % am asiatisch-pazifischen Pflanzenölmarkt, bedingt durch seine Position als weltgrößter Importeur von Palm- und Sojaölen. Städte der ersten Kategorie in China entscheiden sich zunehmend für gesündere Alternativen wie Sonnenblumen- und Rapsöl. Indien rangierte als zweitgrößter Verbraucher, während Indonesien und Malaysia die regionale Versorgung mit ihren integrierten Systemen von der Plantage bis zur Raffinerie dominierten, die sowohl den Bedarf an Speiseöl als auch an Biodiesel decken. Japan und Südkorea trugen zum Premiumsegment bei, angetrieben durch eine hohe Nachfrage nach Sesam-, Perilla- und Reiskleieölen, die für ihre antioxidativen Eigenschaften geschätzt werden. Australien und Neuseeland konzentrierten sich auf Nischenmärkte und boten kaltgepresstes Raps- und Sonnenblumenöl für wohlhabende Verbraucher an. Diese reifen Märkte setzen Maßstäbe für Kennzeichnung, Anreicherung und Rückverfolgbarkeit, die kleinere Märkte zunehmend übernehmen.
Pflanzenölmarkt in Süd-, Südost- und Ostasien
Indien wird voraussichtlich bis 2031 mit einem CAGR von 7,65 % wachsen und ist damit der am schnellsten wachsende Markt in der Region. Dieses Wachstum wird durch Zollschutzmaßnahmen und eine staatliche Initiative im Wert von 10.100 Crore Rupien unterstützt, die darauf abzielt, die inländische Ölsaatenproduktion bis 2030–31 auf 25,45 Millionen Tonnen zu verdoppeln. Indonesiens Biodieselpolitik treibt die Nachfrage weiterhin an, obwohl das Wachstum nachlässt, da Studien zur Motorkompatibilität den Übergang von B40- auf B50-Biodieselgemische beeinflussen. Malaysia erwartet ein stetiges Wachstum, da bis Ende 2025 voraussichtlich 95 % seiner Plantagen die MSPO-Version-2-Zertifizierung erfüllen werden, was den EU-Entwaldungsvorschriften entspricht. Für China wird ein moderates Wachstum prognostiziert, wobei steigende Einkommen in kleineren Städten einen Wandel hin zu fettärmeren Kochmethoden ausgleichen. Japan und Südkorea verzeichnen ein langsameres Wachstum, aber ihr Fokus auf Premiumprodukte trägt dazu bei, den Wertabsatz trotz stagnierender Volumina aufrechtzuerhalten.
ASEAN- und Südasien-Pflanzenölmarkt
Aufstrebende Märkte wie Vietnam, die Philippinen und Singapur entwickeln sich zu wichtigen Nachfragezentren und nutzen Freihandelsabkommen sowie fortschrittliche Hafenlogistik, um als Umschlag- und Reexportzentren zu fungieren. Thailand hat an Bedeutung gewonnen, nachdem die Weltgesundheitsorganisation 2024 das industrielle Transfettverbot des Landes befürwortet hat, was lokale Raffinerien dazu ermutigt, reformulierte Öle in der gesamten Indochina-Region zu liefern. Bangladesch und Pakistan verzeichnen aufgrund von Bevölkerungswachstum und steigendem städtischen Snackkonsum steigende Importe, was ihre Marktbasis erweitert. Kambodscha und Laos eröffnen derweil neue Möglichkeiten für Marken-Pflanzenöle in Kleinpackungen durch das Wachstum moderner Einzelhandelsgeschäfte. Diese Entwicklungsmärkte konzentrieren sich auf flexible Verpackungen, erschwingliche Beutelgrößen und Rückverfolgbarkeitsmaßnahmen, um den vielfältigen regulatorischen Anforderungen im asiatisch-pazifischen Pflanzenölmarkt gerecht zu werden.
Regulatorisches Umfeld
Pflanzenöle, die in ganz Asien-Pazifik verkauft werden, unterliegen einer Mischung aus nationalen Lebensmittelstandards und regionalen bzw. internationalen Referenzpunkten. Codex Alimentarius Standard CXS 210-1999 (für benannte Pflanzenöle) wird in der Regulierungsarbeit und in Handelsspezifikationen weithin als technischer Anker verwendet, während die ASEAN im Januar 2026 Anhang II: ASEAN Standards for Contaminants and Toxins in Food and Feed veröffentlichte. Dieser Anhang verweist auf Codex-Rahmenwerke für Speisefette und -öle, um die Harmonisierung zu unterstützen und technische Barrieren zwischen den Mitgliedsmärkten zu verringern.
In Indien legt die Food Safety and Standards Authority of India (FSSAI) im Rahmen der Food Safety and Standards (Food Products Standards and Food Additives) Regulations, 2011 Produkt- und Zusatzstoffstandards fest und aktualisiert die Anforderungen für Speiseöle laufend durch Ergänzungen und Sammelwerke. Im Juli 2026 führte die FSSAI eine öffentliche Konsultation zu den Entwürfen der Food Safety and Standards (Food Products Standards and Food Additives) Amendment Regulations, 2026 durch, die Minor Seed Oils und zugehörige Anhänge umfassten (Frist für Stellungnahmen: 25. Juli 2026). Die Konsultation verstärkte den Compliance-Fokus auf Spezifikationen, Kennzeichnung und zulässige Verarbeitungsstoffe für verpackte Öle und industrielle Käufer.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Pflanzenöl in Asien-Pazifik beginnt mit dem Anbau von Ölsaaten und Ölpalmen, wobei ein großer Anteil auf Kleinbauern in Südostasien neben Plantagenbetrieben entfällt, bevor es in die Mühlenverarbeitung (für Palmöl), das Pressen (für Soja, Raps und Sonnenblume) und anschließend in die Raffination und Fraktionierung übergeht. Danach fließen die Öle durch den Vertrieb in Massen- und Verbraucherverpackungen. Die Integration vom Anfang bis zum Ende der Kette ist bei regionalen Produzenten und Exporteuren ausgeprägt, wobei Plantagen-Mühlen-Raffinerie-Modelle sowohl Lebensmittelhersteller als auch industrielle Kanäle versorgen, während Zielmärkte wie China und Indien auf Importterminals, Lagerung sowie lokale Raffinerie- und Verpackungsnetzwerke angewiesen sind, um die Nachfrage von Einzelhandel, HoReCa und Lebensmittelverarbeitung zu bedienen.
Regulatorische und politische Entscheidungen in wichtigen Ursprungsländern prägen die physischen Ströme und die Preisbildung in der gesamten übrigen Region. In Indonesien wirken sich Änderungen bei der Exportverwaltung und den fiskalischen Instrumenten auf die regionale Verfügbarkeit aus: Die Exportabgabe auf Rohpalmöl stieg im März 2026 von 10 % auf 12,5 %, und im Mai 2026 kündigte die Regierung einen vorgeschlagenen Single-Gate-Exportrahmen für strategische natürliche Ressourcen an, beginnend mit Palmöl, der über das staatliche Unternehmen Danantara Sumberdaya Indonesia zentralisiert werden soll (Umsetzungsdetails stehen noch aus). Die nachgelagerte Distribution ist auch anfällig für Logistikengpässe, einschließlich der Überlastung am indischen Hafen Kandla, die zu mehrtägigen Schiffsverzögerungen und Demurrage-Risiken für importabhängige Raffinerien und Verpacker führte. Dies hat die Notwendigkeit diversifizierter Eingangshäfen, Pufferlagerung und flexibler Beschaffung über Palm-, Soja- und andere Öle hinweg deutlich gemacht.
Wettbewerbslandschaft
Der Asien-Pazifik-Pflanzenölmarkt ist mäßig fragmentiert, wobei globale Händler weiterhin die Lieferkette dominieren. Regionale Akteure wie Wilmar International Ltd. und COFCO Group haben jedoch Plantagen-zu-Raffinerie-Modelle übernommen, um Kosten zu senken und die Effizienz zu verbessern. Im Jahr 2024 erweiterte Bunge seine Aktivitäten in Indien durch den Ausbau von Multi-Öl-Verarbeitungskapazitäten und gewährleistete damit Flexibilität und Compliance mit Indiens Anreicherungsvorschriften. Olam Agri, ein wichtiger Palmöllieferant für Indien und Bangladesch, diversifizierte seine Bezugsquellen aus Sumatra und Kalimantan, um Risiken zu mindern. Kleinere Unternehmen konzentrieren sich auf biologische, kaltgepresste und angereicherte Produkte, um Verbraucher anzusprechen, die ethischen Kaufentscheidungen Priorität einräumen.
Unternehmen auf dem Markt verfolgen Strategien wie die rückwärtige Integration in Plantagen, die vorwärtige Expansion in Marken-Einzelhandelsprodukte und die Verfolgung von Fusionen zur Erzielung von Skaleneffekten. Pharmazeutisch-grade und oleochemische Produkte verzeichnen das stärkste Wachstum und ziehen neue Marktteilnehmer an. Aufkommende Technologien wie Präzisionsfermentation und digitale Rückverfolgbarkeit werden voraussichtlich langfristig bedeutende Veränderungen herbeiführen. Etablierte Akteure nutzen fortschrittliche Werkzeuge wie KI-gestützte Beschaffung, Drohnen und Satellitenbilder, um Logistikkosten zu senken und Ertragsprognosen in der gesamten Region zu verbessern.
Technologische Fortschritte und strategische Initiativen prägen die Wettbewerbslandschaft des Asien-Pazifik-Pflanzenölmarktes. Unternehmen konzentrieren sich zunehmend auf Nachhaltigkeit und Innovation, um den sich wandelnden Verbraucheranforderungen und regulatorischen Anforderungen gerecht zu werden. Durch die Einführung moderner Technologien und die Diversifizierung ihrer Produktportfolios positionieren sich Marktteilnehmer, um Wachstumschancen zu nutzen und gleichzeitig Herausforderungen wie Lieferkettenrisiken und die Einhaltung internationaler Standards zu bewältigen.
Marktführer im Asien-Pazifik-Pflanzenölsektor
-
Wilmar International Ltd
-
COFCO Group
-
Musim Mas Holdings
-
Golden Agri-Resources Ltd
-
Fuji Oil Holdings Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Pflanzenölmarkt Unternehmen in diesem Bericht
- Wilmar International Ltd
- COFCO Group
- Musim Mas Holdings
- Golden Agri-Resources Ltd
- Fuji Oil Holdings Inc
- Cargill Incorporated
- Bunge Limited
- Archer Daniels Midland (ADM)
- Olam International Ltd
- Sime Darby Plantation Berhad
- IOI Corporation Berhad
- PT Astra Agro Lestari Tbk
- Nisshin Oillio Group Ltd
- GrainCorp Limited
- Xiwang Foodstuffs Co., Ltd
- Ajinomoto Co., Inc
- K. S. Oils Limited
- Godrej Industries Ltd
- SVMA Agro Products
- AAK AB
Lesen Sie die Analyse der asiatisch-pazifischer Pflanzenölmarkt-Unternehmen
Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen in Raffination, Pressung und Spezialfetten schaffen ein Zeitfenster für Anbieter, die höherwertige Lebensmittelanwendungen wie Backwaren, Süßwaren und Milchanaloga anstreben, neben herkömmlichen Massenspeiseölen. Diese Richtung zeigt sich bereits in jüngsten Investitionen, darunter Cargills Erweiterung seiner Anlage in Port Klang, Malaysia im März 2026 um eine Produktionslinie für Spezialfette, sowie die Einweihung einer zweiten Sojapresslinie durch Vietnam Agribusiness Limited (VAL) im Industriepark Phu My 1 am 10. Dezember 2025 mit einer Kapazität von 4.000 Tonnen pro Tag. Zusammen erweitern diese Schritte die lokale Verfügbarkeit von raffinierten Ölen und Mehl für nachgelagerte Lebensmittel- und Futtermittelindustrien.
Für Markenhersteller und industrielle Käufer stehen Importabhängigkeit und politisch bedingte Umverteilung der Versorgung weiterhin im Zentrum der Beschaffungsentscheidungen, wenn es um Versorgungssicherheit und Rückverfolgbarkeit geht. In Indien meldete die Solvent Extractors Association of India einen Anstieg der Pflanzenölimporte um 13 % im Jahresvergleich auf 7,94 Millionen Tonnen im Zeitraum November 2025 bis April 2026, was die anhaltende Abhängigkeit von Auslandslieferungen und den Spielraum für herkunftsbezogene, konforme und zuverlässig geliefertes Frachtprogramme unterstreicht. Auf der vorgelagerten Seite deuten plantagengebundene Verarbeitungsinvestitionen wie der Beginn der Entwicklung eines integrierten Ölpalmenkomplexes durch Godrej Agrovet in Telangana auf 113,5 Acres im Juli 2026, einschließlich einer Verarbeitungseinheit, einer Baumschule, eines F&E-Zentrums und eines Samengartens, auf einen Weg zur Milderung von Rohstoffbeschränkungen hin, während gleichzeitig differenzierte Angebote wie angereicherte, Clean-Label- und rückverfolgbare Öle für Einzelhandels- und Lebensmittelherstellungskanäle unterstützt werden.
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Pflanzenölmarkt
- Juli 2026: Godrej Agrovet begann mit der Entwicklung eines integrierten Ölpalmenkomplexes in Telangana, Indien, der sich über 113,5 Acres erstreckt und eine Verarbeitungseinheit, eine Baumschule, ein F&E-Zentrum und einen Samengarten umfassen soll. Das Projekt unterstützt die Entwicklung der heimischen Versorgung und verbessert die Kontrolle über Qualität und Rückverfolgbarkeit für nachgelagerte Speiseöl- und Zutatenanwendungen.
- Juni 2026: Wilmar International kündigte ein 50:50-Joint-Venture mit der Tropical General Investments Group (TGI Group) an, um Palmöl-, Spezialfett- und Lebensmittelgeschäftsaktivitäten in Nigeria und der Republik Benin zu integrieren. Obwohl geografisch außerhalb von Asien-Pazifik gelegen, erweitert der Schritt Wilmars globale Plattform für Spezialfette und palmölbezogene Aktivitäten, wodurch Skaleneffekte, Beschaffungsoptionen und Produktkenntnisse gestärkt werden, die das Angebot an Lieferungen und Kunden in Asien-Pazifik beeinflussen.
- Juli 2024: Apical begann mit dem Bau einer neuen Rohpalmölraffinerie und Fraktionierungsanlage in Padang, Indonesien, mit einer Raffinationskapazität von 3.500 MT pro Tag und einer Fraktionierungskapazität von 3.000 MT pro Tag. Die zusätzliche nachgelagerte Kapazität unterstützt höherwertige Fraktionen für die Lebensmittelherstellung und erhöht die regionale Raffinationstiefe im Einklang mit sowohl der Nachfrage nach Speiseölen als auch der politisch bedingten industriellen Abnahme.
Asiatisch-pazifischer Pflanzenölmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Größenbestimmung umfasst der Markt die Umsätze aus Pflanzenölen, die im asiatisch-pazifischen Raum für den Lebensmittelbereich und den Nicht-Lebensmittelbereich (einschließlich Biodiesel) verkauft werden. Der Gesamtwert spiegelt den Wert der üblicherweise gehandelten Öle wider, die über kommerzielle Kanäle in den erfassten Ländern verkauft werden.
Ausschlüsse aus dem Umfang: Tierische Fette, Sammel- und Recyclingdienste für gebrauchtes Speiseöl sowie Einzelhandelspreisaufschläge über den ersten kommerziellen Verkauf hinaus sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Palmöl
- Sojaöl
- Rapsöl
- Sonnenblumenöl
- Olivenöl
- Sonstige
- Nach Anwendung
- Lebensmittelanwendungen
- Lebensmittelverarbeitung
- Hotel-, Restaurant- und Cateringgewerbe
- Einzelhandel
- Nicht-Lebensmittelanwendungen
- Biodiesel
- Körperpflege und Kosmetik
- Tierfutter
- Sonstige
- Lebensmittelanwendungen
- Nach Land
- China
- Indien
- Japan
- Südkorea
- Australien
- Indonesien
- Thailand
- Vietnam
- Philippinen
- Malaysia
- Singapur
- Neuseeland
- Übriges Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um den grundlegenden Nachfrage- und Angebotskontext zu ermitteln und sicherzustellen, dass unsere Annahmen mit den Handels- und Verarbeitungsentwicklungen im asiatisch-pazifischen Raum übereinstimmen. Wir haben öffentliche Produktions- und Flächendaten, Indikatoren für das Schälen und Raffinieren sowie Handelsströme ausgewertet, um zu verstehen, wo Volumina zunehmen und wo sie sich verknappen.
Zu den verwendeten Quellentypen gehörten nicht kostenpflichtige Veröffentlichungen und Datensätze wie FAOSTAT, UN Comtrade, USDA-Berichte zu Ölsaaten und Produkten, Veröffentlichungen des Malaysia Palm Oil Board und Biokraftstoffstatistiken der Internationalen Energieagentur sowie Landwirtschaftsministerien einzelner Länder, sofern verfügbar. Wir haben auch Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Branchenpresse geprüft, um Kapazitätserweiterungen, Kommentare zur Anlagenauslastung und Preisverhalten zu validieren. Zur Schließung von Lücken bei finanziellen Aufschlüsselungen von Unternehmen und Patentaktivitäten haben wir selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt. Diese Desk-Quellen sind nicht erschöpfend, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde durchgeführt, um die Desk-Annahmen zu überprüfen und das Modell mit der tatsächlichen Funktionsweise von Handel, Verarbeitung und nachgelagertem Einkauf in der Region abzugleichen. Wir haben mit Raffinerien, Händlern, Importeuren, Lebensmittelherstellern, Einkäufern im Lebensmittelservice und Biodiesel-bezogenen Akteuren in wichtigen asiatisch-pazifischen Ländern gesprochen, um Nachfragesignale, Kanalmix und Preispraktiken gegenzuprüfen. Das Feedback wurde genutzt, um zu bestätigen, welche Öle in der Praxis substituiert werden, wie häufig Verträge neu bepreist werden und wo informelle oder Spotvolumina die Gesamtzahlen verzerren können.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | Führungskräfte der obersten Ebene: 13 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Der Markt wurde mithilfe eines Top-down-Ansatzes aufgebaut, bei dem regionale Verbrauchs- und Versorgungsbilanzsignale anhand von Produktions-, Import- und Exportströmen sowie Indikatoren für das Schälen von Ölsaaten und die Raffination rekonstruiert und anschließend mithilfe repräsentativer Preise in Werte umgerechnet wurden. Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Prüfungen abgeglichen, beispielsweise mit dem nach Öltyp aufgeschlüsselten Stichprobenvolumen multipliziert mit den beobachteten durchschnittlichen Verkaufspreisen, und anschließend für bekannte Kanal- und Länderunterschiede angepasst.
Zu den im Modell verwendeten Eingaben gehörten Produktions- und Handelsvolumina für Pflanzenöle, der Durchsatz beim Schälen von Ölsaaten, Kapazitätserweiterungen in Raffinerien, die Richtung der Biodiesel-Beimischung und -Mandate sowie die Spanne zwischen wichtigen Referenzölpreisen, die die Substitution zwischen Palm-, Soja-, Raps- und Sonnenblumenölen antreibt. Wenn die Länderdaten aus verschiedenen Quellen nicht übereinstimmten, wurden Lücken durch Handelsabstimmung fr den nächstgelegenen Zeitraum geschlossen und das Ergebnis anschließend mit dem Interview-Feedback zum Inlandsverbrauch im Vergleich zum exportierbaren Überschuss abgeglichen.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, sodass die Nachfrage mithilfe eines Basisszenarios und zweier Sensitivitätsszenarien verlängert werden kann, die an Variablen geknüpft sind, die Praktiker validieren können – hauptsächlich die Dynamik des Lebensmittelkonsums, der politische Druck für Biokraftstoffe und die erwarteten Preisverhältnisse zwischen Substitutionsölen. Der endgültige Prognosepfad wurde erst nach Überprüfung ausgewählt, ob er mit den Zeitplänen für den Kapazitätsaufbau und der realistischen Handelsverfügbarkeit übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden vor der Finalisierung der Gesamtwerte anhand unabhängiger Signale wie der Importabhängigkeit der Länder, der Richtung der Schälauslastung und der impliziten Pro-Kopf-Verfügbarkeit von Speiseölen überprüft. Abweichungen wurden länderspezifisch geprüft, und wenn eine Schwankung im Verhältnis zu bekannten politischen Änderungen oder Preisschocks zu groß erschien, wurde der Annahmensatz erneut geöffnet und die entsprechenden Interviews erneut aufgerufen.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, bei der Berechnungen erneut geprüft, Einheiten und Währungsumrechnungen validiert und Jahresveränderungen auf Ausreißer untersucht werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. eine wichtige Mandatsänderung, eine erhebliche Versorgungsunterbrechung oder ein außergewöhnlicher Preiszyklus. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Vergleich der Schätzung des asiatisch-pazifischen Pflanzenölmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Pflanzenöle im asiatisch-pazifischen Raum können erheblich variieren, selbst wenn das Thema auf den ersten Blick gleich erscheint. Die Unterschiede ergeben sich in der Regel daraus, was als Pflanzenöl gezählt wird, wie die Nicht-Lebensmittelverwendung behandelt wird und ob die Werte aus Handels- und Produktionssignalen oder aus Proxys für Einzelhandelsausgaben abgeleitet werden.
Die Hauptlücke ergibt sich daraus, ob die Zahl auf der Ebene des ersten kommerziellen Verkaufs oder auf der Ebene der Verbraucherausgaben aufgebaut ist. Mordor Intelligence behandelt den Markt als den Wert der Pflanzenöle, die in den erfassten asiatisch-pazifischen Ländern für den Lebensmittel- und Nicht-Lebensmittelbereich verkauft werden, ohne nachgelagerte Einzelhandelsmargen hinzuzufügen. Andere Zahlen können auch deshalb abweichen, weil einige Schätzungen breitere Fette und Öle einbeziehen, einen regionalen Durchschnittspreis auf sehr unterschiedliche Ölmischungen anwenden oder ältere Währungszeitpunkte und Preisdecks verwenden, die die neuesten Substitutionstrends nicht widerspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 203,91 Milliarden USD (2025) | |
| Regionale Unternehmensberatung A | 87,69 Milliarden USD (2025) | Häufig engerer Umfang, der sich auf verpackte Speiseöle und ausgewählte Kanäle konzentrieren kann, wodurch ein großer Anteil des Großhandels, der Industrienachfrage oder der grenzüberschreitenden Ströme, die im asiatisch-pazifischen Raum wesentlich sind, ausgeblendet werden kann. |
| Branchenblog B | 40,29 Milliarden USD (2021) | Verwendet in der Regel einen auf Speiseöl beschränkten Rahmen mit einem älteren Basisjahr, und die Werte können an Verbrauchermarktmessungen verankert sein, die nicht mit den Großhandelspreisen und der Einbeziehung der Nicht-Lebensmittelnachfrage übereinstimmen. |
Der Vergleich zeigt hauptsächlich, dass Umfangs- und Preisschichtenentscheidungen die Streuung stärker beeinflussen als einfache mathematische Unterschiede. Wenn das Modell an nachvollziehbare Nachfrage- und Angebotssignale geknüpft und anschließend mit Interviews zur Substitution und Vertragsneubewertung abgeglichen wird, lässt sich das Ergebnis leichter reproduzieren und bei sich ändernden Bedingungen aktualisieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Asien-Pazifik-Pflanzenölmarkt im Jahr 2026?
Er wird im Jahr 2026 auf USD 216,41 Milliarden geschätzt und soll bis 2031 auf USD 291,35 Milliarden anwachsen.
Welches Produkt wächst in der Region am schnellsten?
Sonnenblumenöl wird voraussichtlich eine CAGR von 7,27 % erzielen, die schnellste unter den wichtigsten Ölsorten.
Warum wächst der indische Markt so rasch?
Bevölkerungswachstum, Zollschutz und ein Plan im Wert von INR 10.100 Crore zur Verdopplung der heimischen Ölsaatenproduktion treiben Indien mit einer CAGR von 7,65 % an.
Was treibt die Nicht-Lebensmittelnachfrage nach Pflanzenölen an?
Staatliche Biodieselvorschriften wie Indonesiens B40 absorbieren erhebliche Palmölmengen und unterstützen oleochemische und pharmazeutische Anwendungen.