
Smartcard-MCU-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.68 Milliarden US-Dollar |
| Marktgröße (2031) | 4.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.04 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Smartcard-MCU-Marktanalyse von Mordor Intelligence
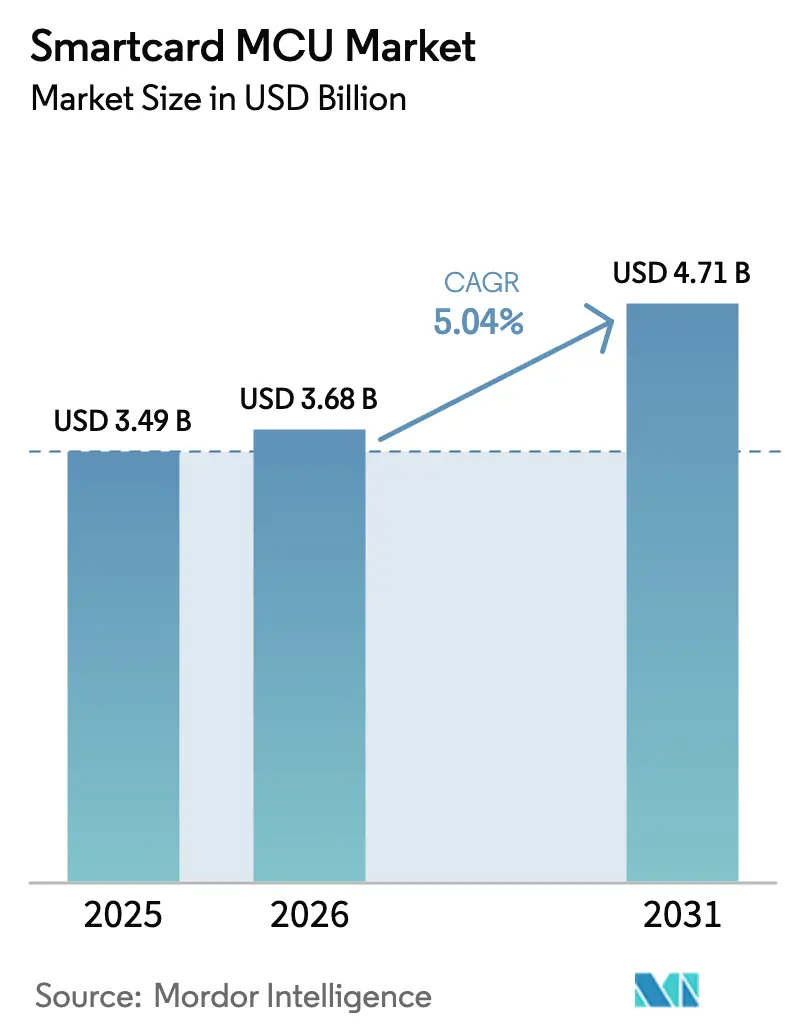
Die Smartcard-MCU-Marktgröße wird für 2025 auf USD 3,49 Milliarden, für 2026 auf USD 3,68 Milliarden prognostiziert und soll bis 2031 USD 4,71 Milliarden erreichen, mit einer CAGR von 5,04 % von 2026 bis 2031.
Das Wachstum stützt sich auf einen stetigen Ersatzzyklus für Zahlungskarten, während staatlich gesteuerte Rollouts digitaler Identitäten, Mandate zur Post-Quanten-Kryptografie und biometrische Dual-Interface-Innovationen die Prioritäten bei den Stücklistenkosten neu ordnen. Anbieter rezertifizieren gesamte Produktportfolios auf Common-Criteria-EAL6+- und EAL7-Niveaus, um der Verordnung der Europäischen Union über die digitale Identitätsbrieftasche und mehreren Pilotprojekten für digitale Zentralbankwährungen gerecht zu werden. Die deutsche Zertifizierung des ersten post-quanten-fähigen Sicherheitselements im Dezember 2024 beschleunigte Ausschreibungen, die ML-KEM- und ML-DSA-Unterstützung vorschreiben. Der asiatisch-pazifische Raum behält die Volumenführerschaft dank Indiens Aadhaar-verknüpfter Zahlungsinfrastruktur und Chinas Agenda zur inländischen Substitution, während der Nahe Osten die schnellste regionale CAGR aufgrund von Smart-Government-Programmen verzeichnet. Auf der Architekturseite dominieren 32-Bit-Geräte Anwendungsfälle, die eine Java-Card-Laufzeitumgebung und Global-Platform-SCP03 erfordern, und steigende biometrische sowie post-quanten-bezogene Nutzlasten verlagern die Nachfrage in Richtung 128-KB-Speicherdichten. Gleichzeitig stehen Anbieter unter Margendruck, da die Substitution durch mobile Geldbörsen die Neuausgabe in reifen Märkten dämpft und chinesische Anbieter von Sicherheitselementen in inländischen Ausschreibungen aggressiv Preisnachlässe gewähren.
Wichtigste Erkenntnisse des Berichts
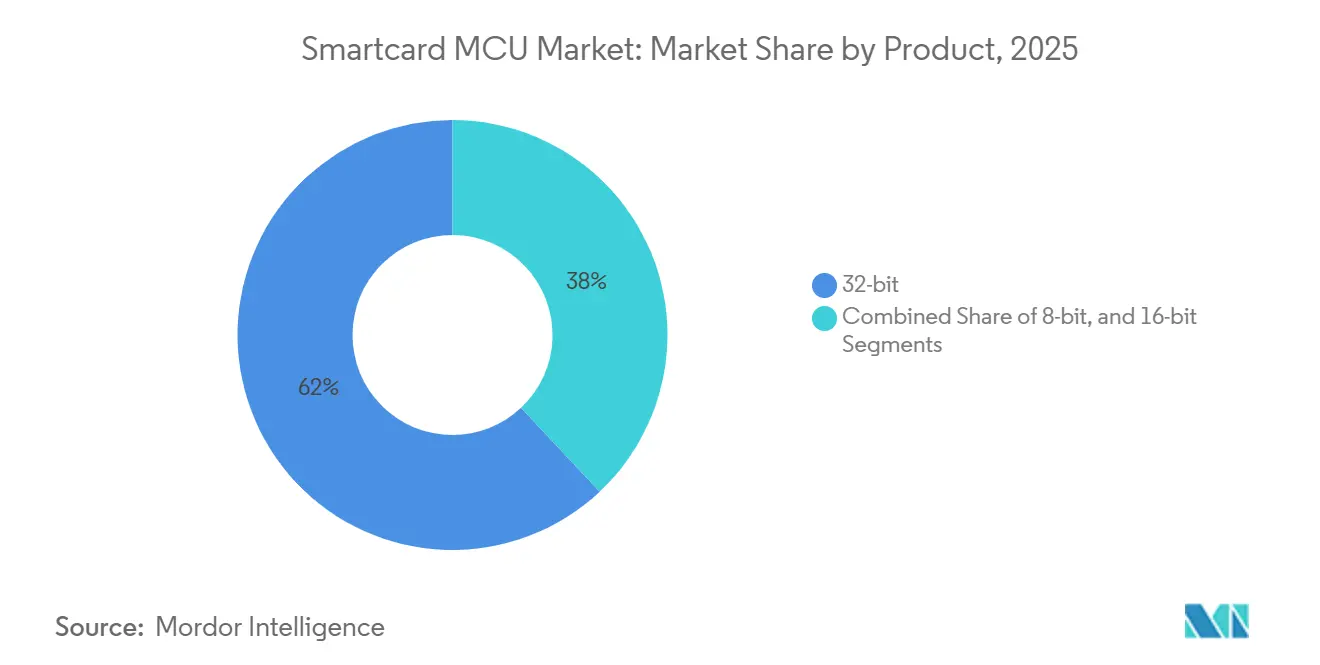
- Nach Produktarchitektur erzielten 32-Bit-MCUs im Jahr 2025 einen Umsatzanteil von 62,01 %; 8-Bit und 16-Bit zusammen werden voraussichtlich zurückbleiben, da 32-Bit-Geräte bis 2031 mit einer CAGR von 5,62 % wachsen.
- Nach Funktionalität führte Sicherheit und Zugangskontrolle mit einem Anteil von 44,34 % an der Smartcard-MCU-Marktgröße im Jahr 2025 und entwickelt sich bis 2031 mit einer CAGR von 6,02 % weiter.
- Nach Endverbraucherbranche hielt das Bank-, Finanzdienstleistungs- und Versicherungswesen 38,12 % des Umsatzes im Jahr 2025, während Regierung und Gesundheitswesen die höchste prognostizierte CAGR von 6,55 % bis 2031 verzeichnet.
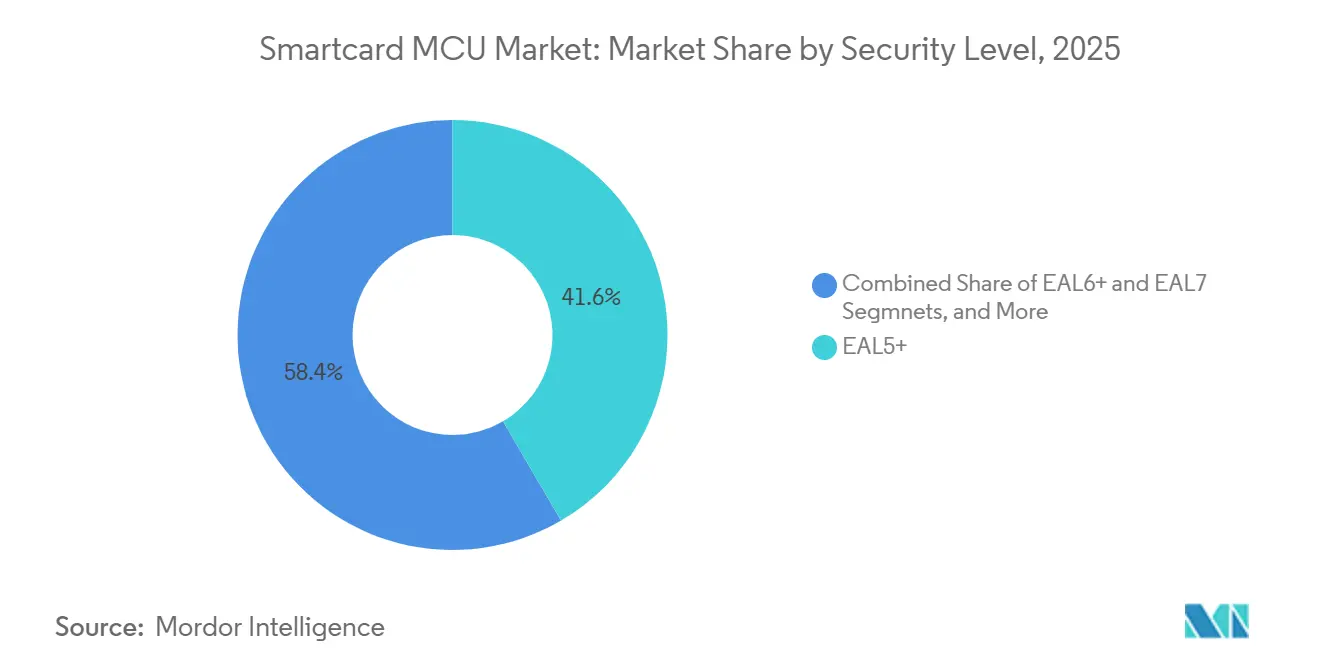
- Nach Sicherheitsstufe behielt EAL5+ im Jahr 2025 einen Anteil von 41,58 %; EAL6+ ist die am schnellsten wachsende Stufe mit einer CAGR von 5,96 % aufgrund der Nachfrage aus dem Post-Quanten-Bereich und der kritischen Infrastruktur.
- Nach Speicherdichte entfielen auf 64-KB-Geräte im Jahr 2025 39,05 % des Volumens, während Varianten mit ≥128 KB voraussichtlich mit einer CAGR von 6,23 % aufgrund biometrischer und post-quanten-bezogener Nutzlastanforderungen wachsen werden.
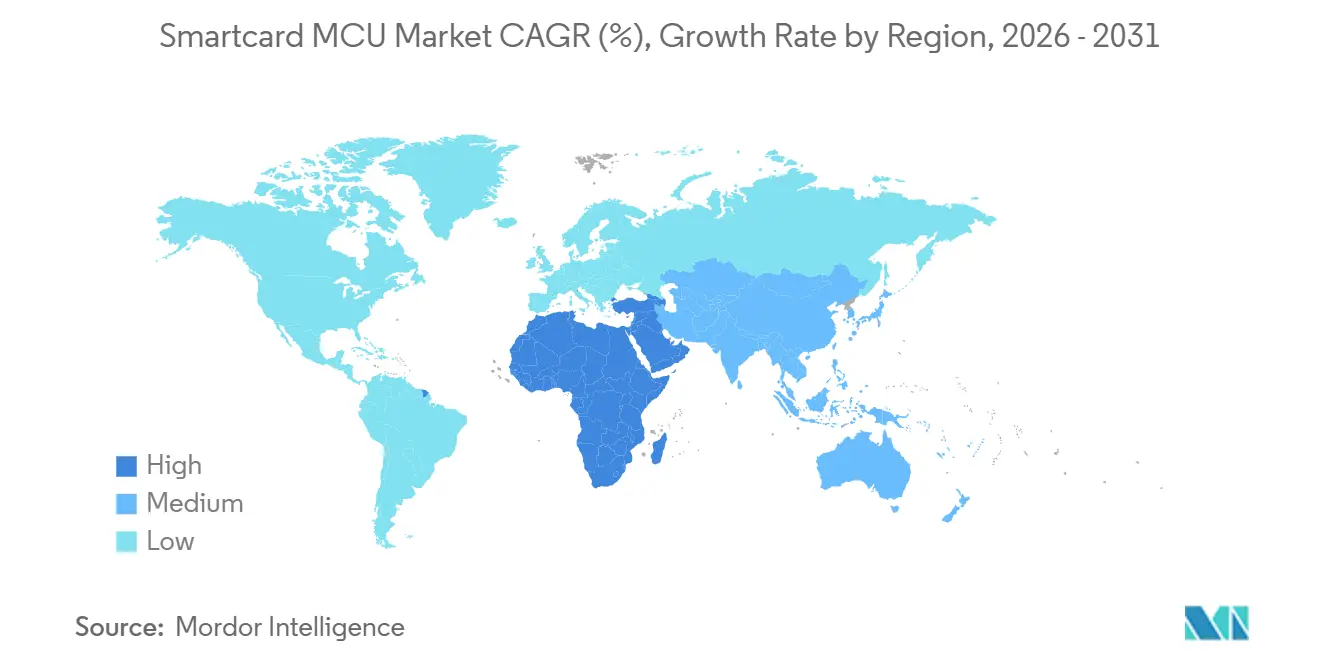
- Nach Geografie beherrschte der asiatisch-pazifische Raum im Jahr 2025 einen Smartcard-MCU-Marktanteil von 37,82 %; der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einer CAGR von 6,74 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Migration zu EMV-konformen Zahlungskarten | +1.20% | Global, mit Beschleunigung in Lateinamerika und dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nationale Rollouts für elektronische Personalausweise und elektronische Reisepässe | +0.90% | Europa und der asiatisch-pazifische Raum als Kern, Ausweitung auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| SIM-Wechsel zu 5G-fähigen eSIM-Formfaktoren | +0.70% | Nordamerika und Europa führend, asiatisch-pazifischer Raum folgt | Mittelfristig (2–4 Jahre) |
| Upgrades für kontaktlose Fahrscheinerhebung im Nahverkehr | +0.60% | Ballungsräume weltweit, konzentriert im asiatisch-pazifischen Raum und in Europa | Kurzfristig (≤ 2 Jahre) |
| Post-quanten-fähige Sicherheitselement-Roadmaps | +0.50% | Global, mit früher Einführung in Regierung und Verteidigung | Langfristig (≥ 4 Jahre) |
| Erneuerung von Pay-TV-Smartcards in Schwellenmärkten | +0.40% | Lateinamerika, Naher Osten und Afrika sowie ausgewählte asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Migration zu EMV-konformen Zahlungskarten
Die mandatierte Chip-Aktivierung in Brasilien, Mexiko und den meisten Staaten des Golfkooperationsrats verlagerte Dutzende Millionen Debit- und Kreditkonten weg von Magnetstreifenmedien. Kartenausgebende Banken standardisieren auf Dual-Interface-Sicherheitselemente mit größerem EEPROM-Speicherplatz zur Speicherung dynamischer Kryptogramme, wodurch der Siliziumgehalt pro Einheit erhöht und der durchschnittliche Verkaufspreis pro Karte trotz allgemeiner Preiserosion angehoben wird.[1]EMVCo, "EMV-Kontaktlosspezifikationen für Zahlungssysteme," EMVCo, 01. Jul. 2024, emvco.com.
Nationale Rollouts für elektronische Personalausweise und elektronische Reisepässe
Die EU-Verordnung über die digitale Identität verpflichtet die Mitgliedstaaten, Ausweise auf EAL6+-Sicherheitselemente aufzurüsten, die biometrische Bilder speichern und elektronische Signaturen ermöglichen, und sichert damit Ersatzzyklen von 10 bis 15 Jahren. Indiens Aadhaar-Erweiterung und Japans My-Number-Überarbeitung lösen Bestellungen für Sicherheitselemente aus, die eine karteninterne Public-Key-Infrastruktur und Multi-Applikations-Partitionierung integrieren, und erweitern die Einnahmequellen für zertifizierungsbereite Anbieter.[2]Europäische Kommission, "Vorschlag für eine Verordnung über einen Rahmen für eine europäische digitale Identität," Amtsblatt der Europäischen Union, 28. Mär. 2024, europa.eu.
SIM-Wechsel zu 5G-eSIM-Formfaktoren
Geräteintegrierte eSIMs verlagern die Smartcard-MCU-Nachfrage von abnehmbaren Modulen zu eingebetteten Sicherheitselementen. Automobil-OEMs und Premium-Smartphone-Marken stellen während der Fertigung nun mehrere Betreiber-Profile vorab bereit, was höhere Nicht-Zahlungs-Stückzahlen antreibt und 32-Bit-Kerne mit Ultra-Niedrigenergie-Standby-Modi begünstigt.[3]GSMA Intelligence, "eSIM-Whitepaper: Was, Warum und Wie der eSIM," GSMA, 10. Mär. 2024, gsma.com.
Upgrades für kontaktlose Fahrscheinerhebung im Nahverkehr
Großstadtbetreiber in Singapur, Seoul und London migrieren veraltete proprietäre Nahverkehrskarten auf eine offene EMV-Architektur, was die kryptografischen Anforderungen erhöht und die Komplexität der Steuereinheiten steigert. Die Koexistenz mehrerer Anwendungen (Nahverkehr, Einzelhandel, Gebäudezugang) macht Flash- und RAM-Kapazität zu entscheidenden Designparametern.[4]Transport for London, "Jahresbericht und Jahresabschluss 2024," Transport for London, 30. Sep. 2024, tfl.gov.uk.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasante Verlagerung hin zu mobilen Geldbörsen | -1.40% | Global, am ausgeprägtesten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Druck auf den durchschnittlichen Verkaufspreis durch chinesische Halbleiterfabriken | -0.80% | Global, betrifft Massensegmente | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Testkapazitäten (CC, FIPS) | -0.60% | Global, Engpass für hochsicherheitsrelevante Anwendungen | Mittelfristig (2–4 Jahre) |
| Geopolitische Exportkontrollbeschränkungen | -0.50% | US-chinesische Handelskorridore, Ausstrahlungseffekte auf verbündete Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Verlagerung hin zu mobilen Geldbörsen
Der Meilenstein von USD 1 Billion bei mobilen Zahlungen im Jahr 2024 signalisiert eine Präferenz für kontaktloses Bezahlen in Nordamerika und Westeuropa. Kartenvolumina sinken bei einfachen Debit-Portfolios; eingebettete Sicherheitselemente in Smartphones gewinnen jedoch einen Teil der Silizium-Nachfrage zurück und verändern den Formfaktor-Mix, anstatt das gesamte adressierbare Volumen zu eliminieren.[5]Joanna Stavins, "Zahlungen im digitalen Zeitalter," Arbeitspapierreihe der Federal Reserve Bank of Boston, 15. Sep. 2024, bostonfed.org.
Druck auf den durchschnittlichen Verkaufspreis durch chinesische Halbleiterfabriken
Huahong und CEC Huada haben 200-mm-Kapazitäten auf reifen 90-nm-Knoten ausgebaut und bündeln Personalisierungsdienstleistungen, um Marktführer um 15–20 % zu unterbieten, was insbesondere die 8-Bit- und 16-Bit-Segmente belastet. Westliche Anbieter reagieren mit der beschleunigten Migration auf 40-nm-Prozesse und heben Premium-Sicherheitszertifizierungen als Wettbewerbsvorteil hervor.[6]Infineon Technologies AG, "Infineon veröffentlicht Ergebnisse für das vierte Quartal 2024," Infineon Pressemitteilung, 01. Nov. 2024, infineon.com.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
32-Bit-Architekturen bilden das Fundament der kryptografischen Weiterentwicklung32-Bit-Geräte machten 62,01 % des Umsatzes im Jahr 2025 aus, und das Segment soll mit einer CAGR von 5,62 % wachsen, da die Anforderungen an Transaktionslatenz und kryptografischen Durchsatz steigen. Diese Führungsposition untermauert die 32-Bit-Dominanz bei der Smartcard-MCU-Marktgröße, insbesondere bei EMV-Dual-Interface-Karten, eSIMs und staatlichen elektronischen Ausweisdokumenten. NXP SmartMX3 und Infineon SLC38 integrieren AES-, RSA- und ECC-Engines, die EMV-Level-1-Kontaktlosgrenzen einhalten und dabei unter 100 mW verbrauchen. Post-Quanten-Algorithmen festigen die 32-Bit-Überlegenheit weiter, da Gitterberechnungen den Befehlsraum von 16-Bit-Alternativen übersteigen.
Biometrische Rollouts beschleunigen das Tempo. Match-on-Card-Algorithmen erfordern 40–60 KB Flash und eine Template-Verifizierung in unter einer Sekunde, was Aussteller zu ≥128-KB-Konfigurationen treibt. IDEMIA-F.CODE-Lieferungen Anfang 2025 demonstrieren die Leistungsanforderungen, die Premium-Portfolios heute erwarten. Obwohl die Substitution durch mobile Geldbörsen die Erstausgabevolumina in entwickelten Volkswirtschaften reduziert, gewährleistet der installierte Bestand von 20 Milliarden Zahlungskarten einen stabilen Ersatzfluss und streckt Erneuerungszyklen von drei auf fünf Jahre, um die Dual-Interface-Kosten zu amortisieren.


Nach Funktionalität:
Sicherheit und Zugangskontrolle führt inmitten von Multi-Faktor-MandatenSicherheit und Zugangskontrolle beanspruchte 44,34 % des Umsatzes im Jahr 2025 und wächst mit einer Trajektorie von 6,02 %, da Unternehmen Türsteuerungen und logische Zugangssysteme mit Smartcard-plus-biometrischen Multi-Faktor-Abläufen nachrüsten. Die NIS2-Richtlinie der Europäischen Union, die im Oktober 2024 in Kraft trat, verpflichtet Betreiber kritischer Infrastrukturen zur Einführung hardwarebasierter Anmeldedaten, was die Nachfrage nach EAL5+-zertifizierten Chips steigert. Die Transaktionsfunktionalität, hauptsächlich Zahlungskarten, entspricht der allgemeinen Smartcard-MCU-Markt-CAGR, wobei das Aufwärtspotenzial durch die Kannibalisierung durch mobile Geldbörsen begrenzt wird. Kommunikationsmodule, einschließlich eSIMs, beschleunigen sich durch den 5G-Schwung; GSMA-SGP.32-Fernbereitstellungsregeln fügen Over-the-Air-Speicher-Overheads hinzu, die Dichten von 32 KB auf 64 KB verschieben.
Die funktionale Konvergenz nimmt Fahrt auf. Nahverkehrsfahrscheinmedien koexistieren nun mit Treue- und Ausweisapplets auf einem einzigen Chip, und nationale elektronische Ausweiskarten integrieren Funktionen für digitale Signaturen für E-Government-Dienste. STMicroelectronics ST31P450, ausgestattet mit 128 KB EEPROM und abgeschotteten Applet-Domänen, verkörpert den Plattformansatz, der es Ausstellern ermöglicht, freie Kapazitäten durch Mehrwertdienste zu monetarisieren.
Nach Endverbraucherbranche:
Regierung und Gesundheitswesen wachsen stark aufgrund von Mandaten zur digitalen IdentitätRegierung und Gesundheitswesen ist das am schnellsten wachsende Segment mit 6,55 %, da die Gesetzgebung zur elektronischen Patientenakte in Deutschland, Frankreich und Japan eine schlüsselbasierte Speicherung auf der Karte erfordert. Deutschlands elektronische Patientenakte ging im Januar 2025 in Betrieb und gab 73 Millionen Smartcards aus, die heute nach EAL4+ zertifiziert sind, mit mandatierter Post-Quanten-Unterstützung bis 2028. Die EU-Brieftasche für digitale Identitäten allein unterstützt mehr als 350 Millionen Ausweise und gibt dem Segment einen langen Nachfrageschwanz.
Das Bank-, Finanzdienstleistungs- und Versicherungswesen hält einen Anteil von 38,12 %, sieht sich jedoch einem durch Geldbörsen verursachten Margendruck ausgesetzt. Kartenfinanzierte Geldbörsentransaktionen stiegen im Jahr 2025 um 10,91 % im Jahresvergleich, was die Dringlichkeit der Neuausgabe dämpft. Die Telekommunikation verzeichnet ein stabiles Volumen, da die eSIM-Einführung zunimmt: Über 2 Milliarden fähige Geräte wurden im Jahr 2025 ausgeliefert. Einzelhandel, Transport und Bildung folgen dem allgemeinen Wachstum, verfügen jedoch nicht über die regulatorischen Katalysatoren, die die staatliche Pipeline antreiben.
Nach Sicherheitsstufe:
EAL6+ steigt aufgrund von Post-Quanten- und Anforderungen kritischer InfrastrukturenWährend EAL5+ einen dominanten Anteil von 41,58 % hält, verzeichnet EAL6+ das schnellste Wachstum mit einer bemerkenswerten CAGR von 5,96 %. Dieser Anstieg wird maßgeblich durch erhöhte Anforderungen von Regulierungsbehörden und Zentralbanken an strenge Schutzmaßnahmen gegen Seitenkanalabflüsse angetrieben. Der zunehmende Fokus auf Cybersicherheit und Datenschutz in kritischen Anwendungen hat den Bedarf an höheren Sicherheitsniveaus verstärkt und EAL6+-Zertifizierungen zu einem wichtigen Differenzierungsmerkmal im Markt gemacht. In einem bedeutenden Schritt visiert NXPs EdgeLock SE052F, das im Oktober 2024 die EAL6+-Zertifizierung erhielt, nun den Automobil- und Industriesektor an.
Diese Sektoren priorisieren Sicherheit, insbesondere gegen Bedrohungen wie beliebige Codeausführung und verdeckte Kanäle, da sie in Umgebungen operieren, in denen Zuverlässigkeit und Sicherheit von größter Bedeutung sind. Die Lage ist jedoch herausfordernd: Weltweit sind weniger als 20 akkreditierte Labore für EAL6+-Bewertungen ausgestattet. Diese Knappheit verlängert die Vorlaufzeiten auf 18–24 Monate und schafft Engpässe im Zertifizierungsprozess. Infolgedessen erlangen Anbieter mit vorzertifizierten Plattformen eine strategisch vorteilhafte Position, die es ihnen ermöglicht, Marktanforderungen schneller und effektiver zu erfüllen. Die begrenzte Bewertungskapazität unterstreicht die Bedeutung frühzeitiger Investitionen in Zertifizierungsprozesse, um einen Wettbewerbsvorteil in diesem sich entwickelnden Markt zu sichern.
Nach Speicherdichte:
Hochkapazitätschips gewinnen an BedeutungIm Jahr 2025 machten 64-KB-Bauteile 39,05 % des Gesamtvolumens aus und unterstreichen ihre bedeutende Präsenz im Markt. Bauteile mit Dichten von 128 KB und darüber werden jedoch voraussichtlich mit einer CAGR von 6,23 % wachsen, was auf eine Verlagerung der Nachfrage hin zu höherdichten Komponenten hindeutet. Die zunehmende Größe von Post-Quanten-Public-Keys ist ein entscheidender Faktor, der diesen Trend antreibt. Beispielsweise benötigen ML-KEM-Public-Keys 1,3 KB, während ML-DSA-Public-Keys 2,6 KB erfordern. Diese Größen übertreffen bei weitem die Speicherabdrücke von ECC-256 und erzeugen zusätzlichen Druck auf die 64-KB-Secure-Operating-Areas (SOAs), um solche Anforderungen zu erfüllen. Biometrische Dual-Interface-Karten verschärfen diese Herausforderung weiter. Diese Karten verbrauchen bereits 40–60 KB Speicher für die Speicherung von Fingerabdruckvorlagen, was minimalen Platz für Firmware-Updates oder die Integration von Mehrwert-Applets lässt. Diese Einschränkung hat höherdichte Speicheroptionen attraktiver gemacht, wobei Aussteller bereit sind, einen Aufpreis für die zusätzliche Kapazität zu zahlen, um sich entwickelnden Anforderungen gerecht zu werden. Gleichzeitig haben Fortschritte bei Halbleiterfabriken eine entscheidende Rolle bei der Verringerung des Kostenunterschieds zwischen 64-KB- und 128-KB-Dies gespielt.
Der Kostenunterschied, der im Jahr 2020 bei 25 % lag, soll bis 2025 auf unter 20 % sinken. Diese Kostensenkung hat die Adoptionshürden für höherdichte Komponenten gesenkt und ermöglicht es Ausstellern, nahtloser auf diese fortschrittlichen Lösungen umzusteigen. Infolgedessen beobachtet der Markt eine schrittweise, aber stetige Verlagerung hin zu höherdichten Speicherbauteilen, um den wachsenden Anforderungen moderner Anwendungen gerecht zu werden.
Geografische Analyse
APAC-Smartcard-MCU-Markt
Der asiatisch-pazifische Raum kontrollierte 37,82 % des Umsatzes im Jahr 2025, wobei seine Größe durch Indiens Aadhaar-Zahlungsinfrastruktur und Chinas Bestrebungen zur Eigenständigkeit bei sicheren Elementen verankert ist. Chinas Ministerium für öffentliche Sicherheit empfiehlt Bauteile von CEC Huada Electronic Design Co., Ltd. und Beijing Fudan Microelectronics Group Co., Ltd. für einen Markt von 1,4 Milliarden nationaler Personalausweise und schließt westliche Anbieter von einem der größten Berechtigungsnachweispools aus. Indiens Unified Payments Interface verarbeitete im Dezember 2025 16,7 Milliarden Transaktionen und stärkte damit die Nachfrage nach im Inland hergestellten RuPay-Dual-Interface-Karten, auch wenn chinesische Marktteilnehmer die Preiswettbewerbsfähigkeit testen. Japan und Südkorea tragen zum regionalen Gesamtvolumen mit Post-Quanten-Reisepass-Upgrades bzw. vollständigen kontaktlosen Mandaten bei.
MEA-Smartcard-MCU-Markt
Der Nahe Osten und Afrika verzeichnet die höchste CAGR von 6,74 %. Saudi-Arabiens Absher-Plattform und die biometrische Emirates-ID der VAE bündeln sichere Elemente für E-Government- und Transitausweise, wobei nationale Cybersicherheitsbehörden EAL5+-Mindestanforderungen vorschreiben. Die Türkei erprobt mobile digitale Ausweise, die auf eSIM-sichere Elemente setzen, was den regionalen Appetit auf hybride Ausweissysteme verdeutlicht.
Smartcard-MCU-Markt Europa, Nordamerika, LATAM und Afrika
Europa profitiert von der Verordnung zur digitalen Identitätsbrieftasche, die die Ausstellung durch die Mitgliedstaaten bis 2026 vorschreibt. Deutschlands elektronische Patientenkarten und die Aktualisierungen der biometrischen Carte Vitale in Frankreich verstärken die Aufträge aus dem öffentlichen Sektor. Nordamerika hinkt beim Schwung bei öffentlichen Ausweisen hinterher, verzeichnet jedoch eine stetige Nachfrage nach Zahlungskartenersatz und industriellem Secure-Boot-Bedarf. Lateinamerika weist eine hohe EMV-Durchdringungsthese auf, sieht sich jedoch in städtischen Zentren mit einer Erosion durch digitale Geldbörsen konfrontiert, während die Akzeptanz in Afrika auf Südafrika und Nigeria konzentriert ist, wo Projekte zur finanziellen Inklusion auf EAL4+-Chips setzen, um Sicherheit und Stückkosten in Einklang zu bringen.

Regulatorisches Umfeld
Sicherheitszertifizierungen und Standards zur Zahlungsverkehrsinteroperabilität setzen weiterhin die Mindestanforderungen für Smartcard-MCUs in den Bereichen ID, Zahlungsverkehr und Zugangsberechtigungen. In der Europäischen Union ist der Cyber Resilience Act, Verordnung (EU) 2024/2847, am 10. Dezember 2024 in Kraft getreten und treibt den Markt in Richtung einer formalen Konformitätsbewertung für Produkte, die als kritisch eingestuft werden. Smartcards werden ausdrücklich in die strengeren Compliance-Anforderungen einbezogen, bevor die vollständige Anwendbarkeit am 11. Dezember 2027 eintritt. Parallele Normungsarbeiten schreiten ebenfalls voran, etwa durch Entwürfe harmonisierter Normen wie prEN 50764:2026 für Smartcard-Plattformen, zusammen mit verwandten Entwürfen für sicherheits- und manipulationsresistente MCUs. Dies fließt direkt in die Roadmap-Prioritäten rund um Secure Boot, Schwachstellenmanagement und Mechanismen zur Lebenszyklus-Aktualisierung ein.
Staatliche Identitätsrahmenwerke und Zertifizierungssysteme lenken die Chipauswahl zusätzlich hin zu höheren Sicherheitsstufen und Post-Quanten-Bereitschaft. In den Vereinigten Staaten veröffentlichte NIST am 12. Juni 2026 erste Arbeitsentwürfe zur Aktualisierung der PIV-Standards (SP 800-73-6 und SP 800-78-6), um die Post-Quanten-Algorithmen ML-KEM und ML-DSA einzubeziehen, was Berechtigungssysteme zu Dual-Stack-Kryptografie und größeren Speicherkapazitäten treibt. Zertifizierungssignale Anfang 2026, darunter die PayCert-Zertifizierung für die STMicroelectronics STeID Java Card eMRTD sowie die EMVCo CCD LoA-Zertifizierung für TongXin Microelectronics TMCOS V4.0.2, unterstreichen, dass die Einhaltung von ICAO Doc 9303, ISO/IEC 14443 und EMVCo-Programmen weiterhin eine Beschaffungsvoraussetzung für Reisepass- und zahlungsnahe Anwendungen bleibt.
Wettbewerbslandschaft
Der Smartcard-MCU-Markt ist mäßig konsolidiert. NXP Semiconductors, Infineon Technologies und STMicroelectronics kontrollieren zusammen rund 60 % der 32-Bit-Lieferungen, gestützt durch jahrzehntelange Common-Criteria-Expertise und fest verankerte Verbindungen zu Kartenbüros wie IDEMIA, Thales und Giesecke und Devrient. Chinesische Herausforderer wie CEC Huada, Beijing Fudan Microelectronics und Shanghai Huahong erodieren den Anteil bei inländischen Ausschreibungen mit Preisnachlässen von 20–30 %, doch Prozessknoten-Obergrenzen oberhalb von 28 nm behindern ihren Einstieg in Post-Quanten- und biometrische Segmente.
Westliche Marktführer verteidigen Premium-Segmente durch gebündelte Lebenszyklusmanagement-Software, EAL6+- oder EAL7-Zertifizierungen und Bereitschaft für ML-KEM- und ML-DSA-Standards. Ökosystem-Strategien intensivieren sich, da Anbieter wie NXP mit Fingerprint Cards für Hardware-Sensor-Synergien kooperieren, während IDEMIA End-to-End-Smartphone-Registrierungsdienste bündelt, die über das Siliziumgeschäft hinaus monetarisieren. Die Knappheit an EAL6+-Laboren festigt die Marktführerschaft weiter, da Unternehmen, die Firmware-Varianten parallel durch die Zertifizierung schleusen können, ihre Portfolios schneller erneuern als neue Marktteilnehmer, die auf eine Bewertung warten.
Chancen in weißen Flecken liegen bei biometrischen Dual-Interface-Karten und Post-Quanten-Geldbörsen. Anbieter, die Sicherheitselemente, Sensoren und Remote-Update-Stacks unter einer einzigen Artikelnummer integrieren, können bei hochsicherheitsrelevanten Ausschreibungen einen Preisaufschlag von 15–20 % erzielen. Die Wettbewerbserzählung verlagert sich damit von MHz- und KB-Spezifikationen hin zu Firmware-Agilität und Dienst-Hooks, die die Gesamtbetriebskosten der Aussteller über Kartenbestände von mehreren Millionen hinweg senken.
Marktführer im Smartcard-MCU-Bereich
NXP Semiconductors N.V.
Infineon Technologies AG
STMicroelectronics N.V.
Renesas Electronics Corporation
Microchip Technology Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smartcard-MCU-Markt
- NXP Semiconductors N.V.
- Infineon Technologies AG
- STMicroelectronics N.V.
- Samsung Electronics Co., Ltd.
- Renesas Electronics Corporation
- Microchip Technology Incorporated
- IDEMIA Group S.A.S.
- Thales Group (Gemalto Division)
- Giesecke+Devrient GmbH
- Zilog, Inc.
- Beijing Fudan Microelectronics Group Co., Ltd.
- EM Microelectronic-Marin SA
- CEC Huada Electronic Design Co., Ltd.
- Shanghai Huahong Integrated Circuit Co., Ltd.
- Watchdata Technologies Co., Ltd.
- Wuhan Tianyu Information Industry Co., Ltd.
- Valid S.A.
- Siltech Corporation
- Hengbao Co., Ltd.
- CPI Card Group Inc.

Marktchancen und Zukunftsaussichten
Der Freiraum verengt sich zunehmend bei Smartcard-MCUs mit höherer Vertrauensstufe und größerem Speicher, die Post-Quanten-Kryptografie, biometrische Applets und Multi-Applikations-Wallet-Stacks unter formalen Zertifizierungsauflagen unterstützen können. Der Zeitplan des EU Cyber Resilience Act sowie die Entwürfe harmonisierter CRA-Normen wie prEN 50764:2026 ermutigen Anbieter und Partner im Karten-Ökosystem, Secure-Element-Plattformen mit stärkeren Bestimmungen zum Schwachstellenmanagement und zu Updates zu erneuern. Dies steht im Einklang mit dem Nachfragewachstum nach EAL6+ und höheren Stufen bei Berechtigungsnachweisen im staatlichen und kritischen Infrastrukturbereich.
Eine zweite Chance liegt in der Konvergenz von Identität und Zahlungsverkehr über Karten, Wearables und eingebettete Formfaktoren hinweg, was den Bedarf an interoperablen Berechtigungsspezifikationen und sicherer Bereitstellung erhöht. EMVCo-Maßnahmen im Jahr 2026, einschließlich öffentlicher Konsultationen zu Spezifikationen für digitale Zahlungsberechtigungen und Aktualisierungen der EMV-Kontaktlos-Chip-Anforderungen, schaffen zusätzlichen Spielraum für Silizium in Secure Elements, da Emittenten und OEMs tokenisierte und berechtigungsbasierte Authentifizierung implementieren. Initiativen zur Lokalisierung der Lieferkette erweitern zudem die Beschaffungs- und Kapazitätsoptionen im gesamten Ökosystem, verstärkt durch die Eröffnung einer Anlage von IDEMIA Secure Transactions in Vitré, Frankreich, ausgerichtet auf eine zu 100 % europäische Smartcard-Wertschöpfungskette bis 2026 (mit gemeinsam mit GlobalFoundries entwickelter 28-nm-Technologie), sowie den Beginn der Serienproduktion von in China gefertigten STM32-Mikrocontrollern durch STMicroelectronics über Huahong im März 2026. Zusammengenommen zeigen diese Schritte, wie regionale Fertigungsstrategien genutzt werden, um Beschaffungs- und Resilienzziele zu erreichen.
Recent Industry Developments in Smartcard-MCU-Markt
- Juni 2026: STMicroelectronics stellte den sicheren Mobilchip ST54M vor, der NFC-, Secure-Element- und eSIM-Funktionen kombiniert und einen Hardwarebeschleuniger für Post-Quanten-Kryptografiealgorithmen (ML-KEM und ML-DSA) hinzufügt. Die Single-Die-Integration richtet sich an Smartphones und vernetzte Geräte, die sowohl Konnektivitätsberechtigungen als auch Sicherheit auf Zahlungsniveau benötigen, und hebt damit die Anforderungen an Multi-Applikations-Secure-Element-MCUs und zugehörige Zertifizierungsprogramme an.
- Mai 2025: Multos International brachte die MULTOS STEP/ONE SC4-P20-Serie für EMV- und Identitäts-Smartcards im Einstiegssegment auf den Markt, basierend auf dem Infineon SLE77-Sicherheitscontroller. Die Einführung erweitert die Verfügbarkeit zertifizierter, kostengünstigerer Profile für Kartenherausgeber und -stellen und unterstützt Volumenprogramme, bei denen der Kostendruck auf die Stückliste am höchsten ist.
- November 2024: GlobalFoundries und IDEMIA Secure Transactions kündigten eine Zusammenarbeit an, um Smartcard-ICs der nächsten Generation auf der GlobalFoundries-Plattform 28ESF3 in Dresden zu ermöglichen, mit Serienproduktionsplänen für 2026. Die Initiative stärkt eine europäisch ausgerichtete Fertigungsoption für Secure Elements, richtet die Beschaffung an Souveränitätsanforderungen aus und erweitert gleichzeitig den Zugang zu einem fortschrittlichen Fertigungsknoten, der in Roadmaps für sichere ICs eingesetzt wird.


Smartcard-MCU-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In dieser Methodik umfasst der Markt die Umsätze aus Smartcard-Mikrocontroller-Einheiten, die in sichere Karten für Identität, Zahlungsverkehr, Telekommunikation, Zugangskontrolle und ähnliche Anwendungsfälle über verschiedene Regionen hinweg eingebaut sind.
Ausschlüsse vom Geltungsbereich: Ausgeschlossen sind Nicht-MCU-Secure-Elements, allgemeine Mikrocontroller, die nicht für Smartcard-Formfaktoren konzipiert sind, sowie rein softwarebasierte Sicherheitstools, die nicht als Smartcard-Silizium ausgeliefert werden.
Übersicht der Segmentierung
- Nach Produkt
- 8-Bit
- 16-Bit
- 32-Bit
- Nach Funktionalität
- Transaktion
- Kommunikation
- Sicherheit und Zugangskontrolle
- Nach Endverbraucherbranche
- Bank-, Finanzdienstleistungs- und Versicherungswesen (BFSI)
- Telekommunikation
- Regierung und Gesundheitswesen
- Bildung
- Einzelhandel
- Transport
- Sonstige Endverbraucherbranchen
- Nach Sicherheitszertifizierungsstufe
- Common Criteria EAL4+
- EAL5+
- EAL6+
- EAL7
- Nach Speicherdichte
- ≤16 FB
- 32 KB
- 64 KB
- ≥128 KB
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Kartierung der Nachfragepools, in denen Smartcard-MCUs verbraucht werden, und verknüpft diese anschließend mit messbaren Signalen, die im Zeitverlauf überprüft werden können. Wir stützten uns auf öffentliche Quellen wie ISO- und ISO-IEC-Normungsdokumentation für Kartenschnittstellen, NIST-Veröffentlichungen zu Sicherheitsrichtlinien, ITU-Indikatoren für Telekommunikationsverbindungen, die das SIM-Volumen beeinflussen, sowie UN Comtrade für Handelsströme, die helfen, regionale Elektronikbewegungen zu erklären. Für Zahlungsverkehrs- und Identitätsprojekte haben wir zudem, soweit verfügbar, Aktualisierungen von Zentralbanken und Regierungsprogrammen sowie Zollhinweise und Pressemitteilungen großer emittierender Ökosysteme überprüft.
Um diese Signale in ein Umsatzmodell umzuwandeln, ergänzten wir öffentliche Daten durch Unternehmensberichte, Investorenpräsentationen und seriöse Branchennachrichten, um Versandtrends, Verschiebungen im Produktmix und Preisentwicklungen zu verstehen. Ausgewählte kostenpflichtige Datenbankabonnements wurden nur für Unternehmensfinanzinformationen, Patentverfolgung und begrenzte Ein- und Ausfuhrprüfungen auf Lieferebene verwendet, wo öffentliche Reihen Lücken aufwiesen. Die hier aufgeführten Quellen dienen nur als Beispiel, und viele weitere öffentliche Dokumente und Datensätze wurden für Datenerhebung, Gegenprüfungen und Klärungen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung diente dazu zu validieren, wie stark die Ausgabe von Smartcards in eine MCU-Nachfrage übersetzt wird und wie sich die Preise je nach Kartentyp und Sicherheitsstufe ändern. Wir sprachen mit einer Mischung aus Chipanbietern, Teilnehmern des Modul- und Kartenökosystems sowie großen institutionellen Käufern und nutzten anschließend Folgegespräche, um Annahmen zu Zertifizierungszyklen, regionalem Mix und Lieferengpässen zu prüfen. Da es sich um einen globalen Markt handelt, wurden die Eingaben ausgewogen zwischen APAC, EMEA und Amerika verteilt, um eine Überbetonung eines einzelnen emittierenden Umfelds zu vermeiden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36 % | CXOs: 13 % | APAC: 45 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 29 % | EMEA: 31 % |
| Kleinere Akteure: 14 % | Manager: 58 % | Amerika: 24 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau des Nachfragepools, bei dem Indikatoren zur Smartcard-Ausgabe und zum installierten Bestand in den MCU-Verbrauch übersetzt und dann anhand realistischer durchschnittlicher Verkaufspreisspannen nach Sicherheitsstufe und Kartentyp in einen Wert umgerechnet werden. Praktikabel bleibt das Modell, weil einige zentrale Stellhebel konsistent aktualisiert werden, darunter die Dynamik bei der Ausgabe von Zahlungs- und ID-Karten, das Tempo des Übergangs von SIM zu eSIM, die Adoptionsrate kontaktloser Technologien, Zertifizierungs- und Compliance-Zyklen (zum Beispiel Schritte im Zusammenhang mit ISO-IEC und Common Criteria) sowie die Verschiebung des Mixes hin zu Bauteilen mit höherem Speicher und höherer Sicherheit. Wo öffentliche Zahlen auf einer höheren Aggregationsebene gemeldet werden, wenden wir Zuordnungsschlüssel an, die durch Interviews überprüft und durch beobachtbare regionale Programme gestützt werden.
Diese Gesamtsummen werden anschließend durch selektive Bottom-up-Näherungen bestätigt, etwa durch die Aggregation eines Stichprobensatzes von Umsatzangaben der Lieferanten, den Vergleich implizierter Stückzahlen mit Handels- und Fertigungssignalen sowie die Durchführung von Kanalprüfungen zum typischen MCU-Gehalt pro Karte. Bestehen in kleineren Regionen oder Nischenanwendungen Datenlücken, tragen wir konservative Durchdringungsannahmen fort, bis sie mit neuen Primärdaten erneut überprüft werden können.
Für die Prognose verwendeten wir Szenarioanalysen, gestützt durch Trendglättung der stabilsten Reihen, und passten den Verlauf anschließend anhand von Experteneinschätzungen zu Ausgabezyklen, Preiserosion gegenüber Sicherheitsupgrades sowie makroökonomischen Treibern an, die die Kartenersatzraten beeinflussen. Das Ergebnis bleibt nachvollziehbar, sodass ein Junior-Analyst jeden Eingabewert auf ein reales Nachfrage- oder Angebotssignal zurückführen kann.
Datenvalidierung & Aktualisierungszyklus
Die Triangulation erfolgt durch den Vergleich der Modellergebnisse mit unabhängigen Signalen, wie der Dynamik der Smartcard-Auslieferungen, regionalen Programmankündigungen und der Richtung von Halbleiterversorgungsengpässen, die die Verfügbarkeit sicherer MCUs beeinträchtigen. Ausreißer werden markiert, wenn Wachstum oder Preisentwicklung von dem abweichen, was durch Ausgabezyklen, Handelsrichtung oder Interviewfeedback gestützt wird, und die Annahmen werden dann vor der endgültigen Freigabe überarbeitet.
Eine zweite Analystenprüfung wird durchgeführt, um zu bestätigen, dass Definitionen, Einheiten, Währungsbehandlung und zeitliche Abstimmung über alle Regionen hinweg konsistent sind. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen bei wesentlichen Ereignissen wie großen politischen Maßnahmen, einem plötzlichen Angebotsschock oder einer starken Verschiebung im Kartentechnologiemix. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit die Analyse die aktuellsten überprüfbaren Datenpunkte widerspiegelt.
Marktgröße des globalen Smartcard-MCU-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Smartcard-MCUs können voneinander abweichen, selbst wenn der Produktname gleich erscheint, da der zugrunde liegende Geltungsbereich und die Umrechnungslogik nicht immer übereinstimmen. Unterschiede entstehen in der Regel dadurch, was als Smartcard-MCU gezählt wird, ob angrenzendes Secure-Element-Silizium einbezogen wird und wie Einheiten über Preisannahmen in Werte umgerechnet werden.
Durch die Verfolgung zertifizierungsgetriebener Veränderungen im Produktmix und die regelmäßige Aktualisierung der durchschnittlichen Verkaufspreisspannen nach Region und Sicherheitsstufe hält Mordor Intelligence die Gesamtsumme des Smartcard-MCU-Marktes eng an Kartenausgabe- und Ersatzzyklen gebunden, wodurch versehentliche Doppelzählungen mit Secure Elements oder breiteren eingebetteten MCUs reduziert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,68 Mrd. USD (2026) | |
| Globaler Verlag A | 3,60 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und scheint den Wert an einer Momentaufnahme von 2024 zu verankern, was das Niveau von 2026 unterschätzen kann, falls sich die Ausgabe erholt und Bauteile mit höherer Sicherheit einen größeren Anteil einnehmen. Der Geltungsbereich könnte zudem teilweise Umsätze aus Secure Elements einbeziehen, die nicht als MCU-basierte Smartcard-Komponente ausgeliefert werden. |
| Branchenbericht B | 7,60 Mrd. USD (2025) | Wendet wahrscheinlich eine breitere Produktabgrenzung an, die breiteres Smartcard-Silizium oder eingebettete Sicherheitscontroller über MCU-basierte Karten hinaus einbezieht, und bewertet den Mix dann mit höheren Durchschnittswerten. Aggressivere Wachstumsannahmen über längere Zeiträume können die angegebene Zahl für 2025 zusätzlich anheben, wenn optimistische Adoptionspfade zugrunde gelegt werden. |
Die Spanne zwischen den drei Werten erklärt sich hauptsächlich durch Definitionsgrenzen und das für die angegebene Marktgröße verwendete Jahr, gefolgt von der Behandlung der Preisgestaltung bei steigenden Sicherheitsanforderungen. Unser Ansatz bleibt reproduzierbar, da jede Aufwertung auf Ausgabe, Ersatzverhalten und eine klar dargelegte ASP-Logik zurückgeführt wird, die überprüft werden kann, sobald sich Programme und Standards weiterentwickeln.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Smartcard-MCU-Markt bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 USD 4,71 Milliarden erreichen.
Welche Region verzeichnet die schnellste Expansion bei der Smartcard-MCU-Einführung?
Der Nahe Osten und Afrika entwickelt sich bis 2031 mit einer CAGR von 6,74 %, angetrieben durch Smart-Government-Ausweise und Nahverkehrsprojekte.
Warum gewinnen 128-KB-Sicherheitselemente an Bedeutung?
Biometrische Vorlagen und Post-Quanten-Schlüssel füllen 64-KB-Bauteile aus, weshalb Aussteller 128-KB-Chips einsetzen, um Ausweise zukunftssicher zu machen, trotz eines moderaten Kostenaufschlags.
Wie wirkt sich das Wachstum mobiler Geldbörsen auf physische Zahlungskarten aus?
Mobile Geldbörsen finanzierten im Jahr 2025 56 % der globalen kartengebundenen Transaktionen, was die Neukartenausgabe in reifen Märkten dämpft und die Margen für Standard-Kontaktloskarten einengt.
Welche Zertifizierungsstufe wächst am schnellsten?
Common Criteria EAL6+ verzeichnet das höchste Wachstum, da Regierungen und Betreiber kritischer Infrastrukturen formale Nachweise gegen Seitenkanalangriffe fordern.
Wer sind die führenden Smartcard-MCU-Anbieter?
NXP Semiconductors, Infineon Technologies und STMicroelectronics halten zusammen rund 60 % der globalen 32-Bit-Sicherheitselement-Lieferungen.
Seite zuletzt aktualisiert am:



