
Öl- und Gas-CAPEX-Marktanalyse von Mordor Intelligence
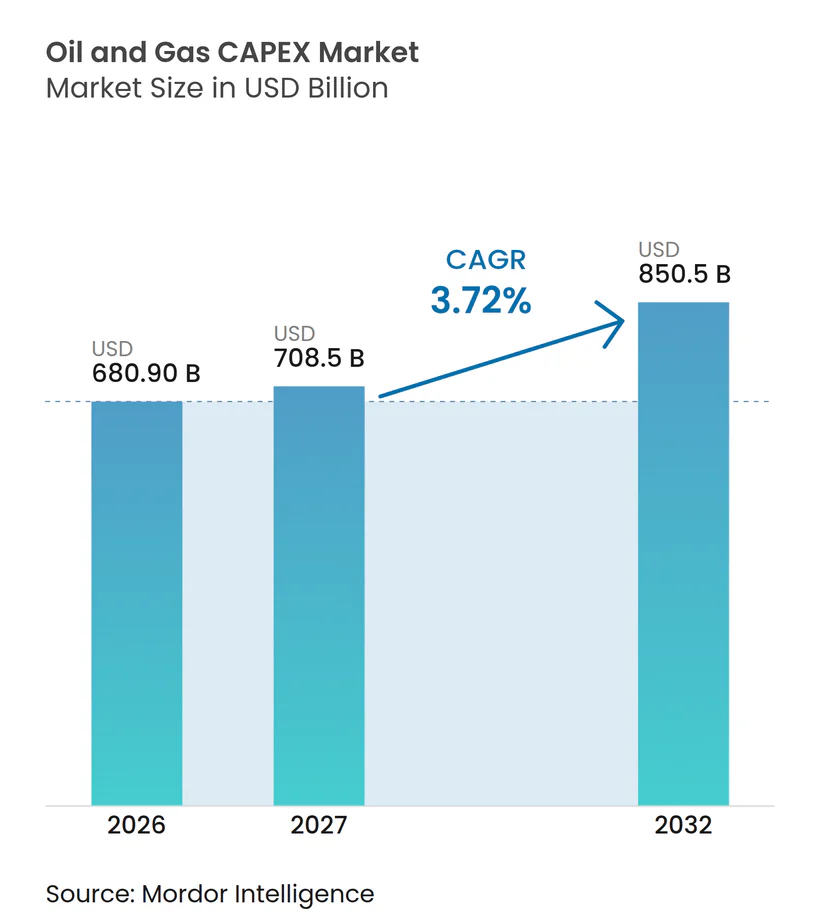
Die Größe des Öl- und Gas-CAPEX-Marktes wird voraussichtlich von 680,9 Milliarden USD im Jahr 2026 und 708,5 Milliarden USD im Jahr 2027 auf 850,5 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 3,72 % verzeichnen.
Der LNG-Ausbau in Kanada verknüpft Investitionen in die Verarbeitung mit Speicher- und Meeresanbindungen und erweitert damit den Umfang der Projektarbeiten. Brownfield-Modernisierungen schaffen einen weiteren Kapitalbedarf, indem sie produktionsunterstützende Kompression mit emissionsärmerer Elektrifizierung kombinieren. Diese Anforderungen begünstigen Wettbewerber, die in der Lage sind, Ausrüstungs- und Engineering-Schnittstellen über ein gesamtes Anlagenprogramm hinweg zu koordinieren. Ölpreisvolatilität, Engpässe bei Fachkräften und selektive Finanzierungsbedingungen können jedoch die Umwandlung von Projektpotenzial in gebundenes Kapital verlangsamen. Lieferanten, die an sanktionierten LNG-Zügen und Brownfield-Kompressionsanlagen in produzierenden Anlagen beteiligt sind, sind weniger von neuen Sanktionierungsentscheidungen abhängig als Lieferanten, die auf nicht gebundene Greenfield-Projekte angewiesen sind.
Wichtigste Erkenntnisse des Berichts
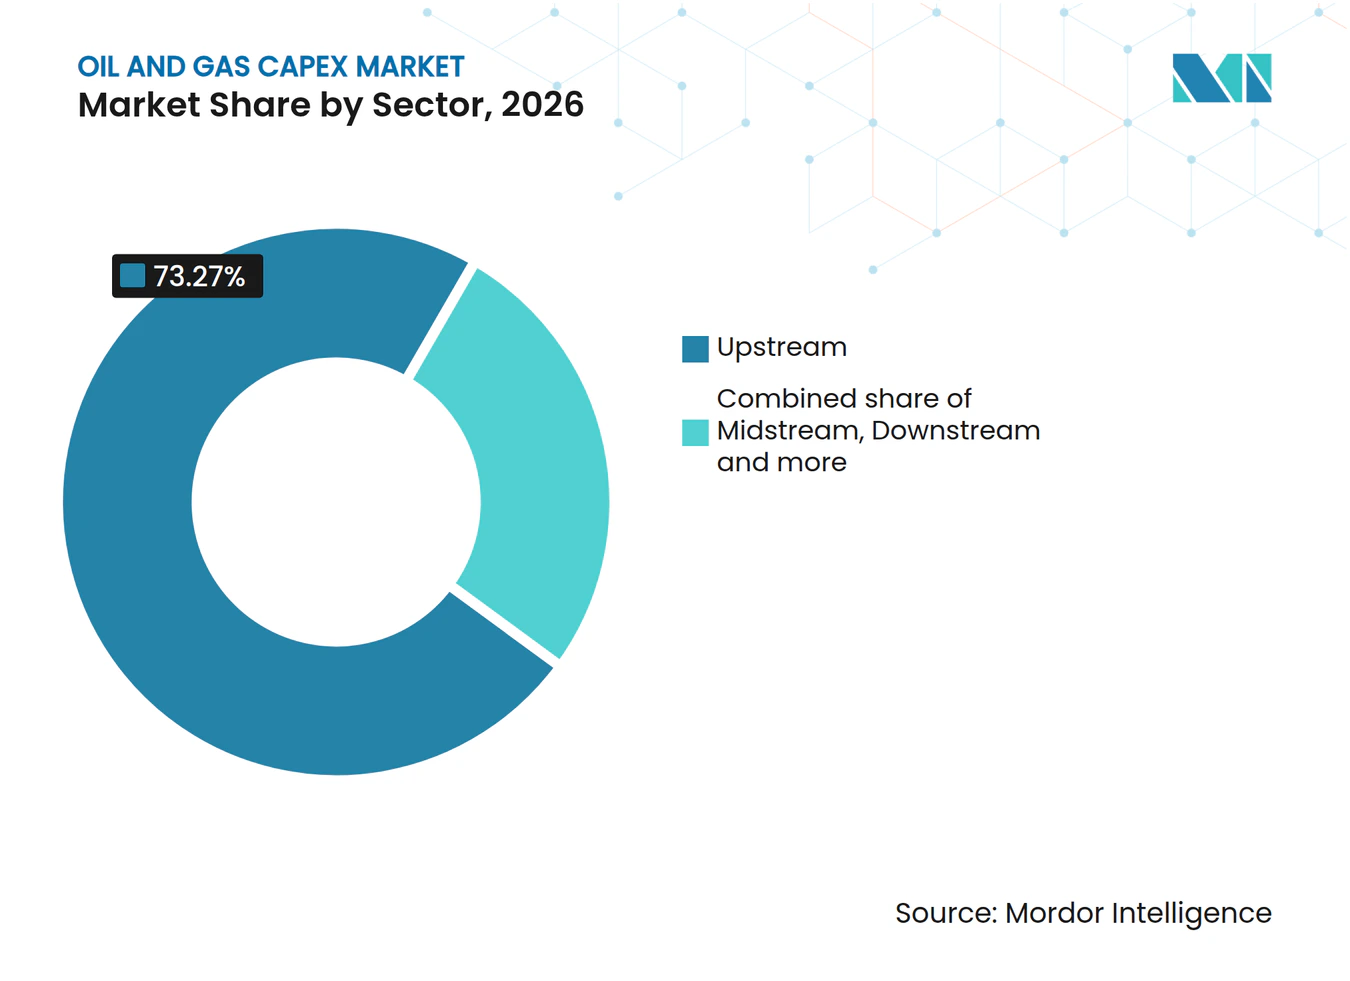
- Nach Sektor führte Upstream mit einem Öl- und Gas-CAPEX-Marktanteil von 73,27 % im Jahr 2026 und wird voraussichtlich mit einer CAGR von 3,78 % zwischen 2027 und 2032 am schnellsten wachsen.
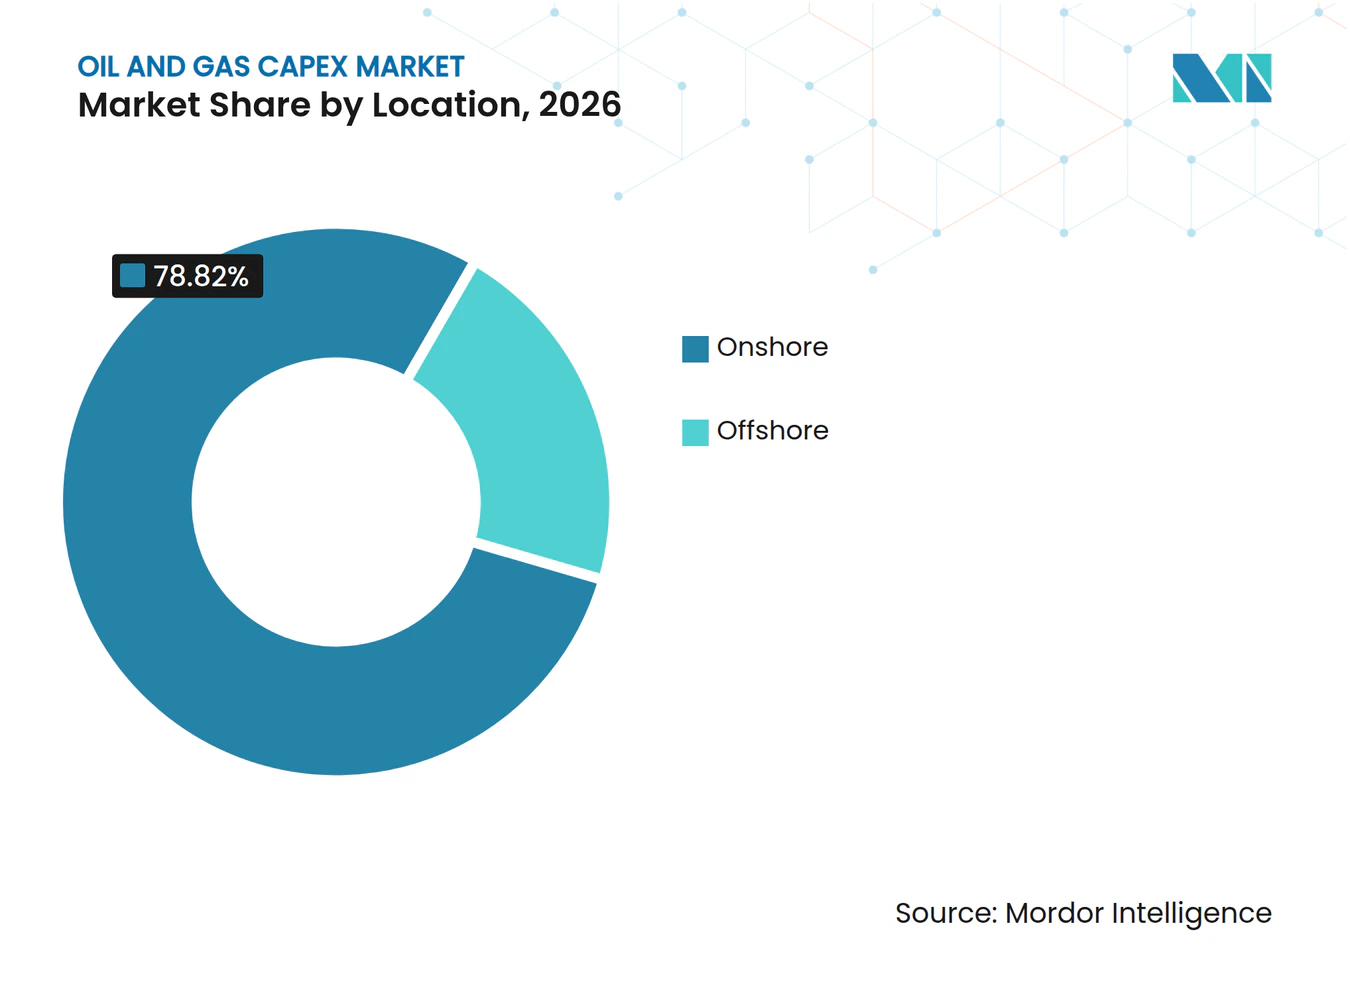
- Die standortbezogenen Ausgaben wurden von Onshore-Anlagen angeführt, mit einem Anteil von 78,82 % an der Öl- und Gas-CAPEX-Marktgröße im Jahr 2026, während Offshore mit einer prognostizierten CAGR von 6,85 % zwischen 2027 und 2032 am schnellsten wachsen wird.
- Unter den Anlagentypen hielt Bau mit 47,66 % im Jahr 2026 den größten Anteil, während Stilllegung mit einer prognostizierten CAGR von 6,2 % zwischen 2027 und 2032 am schnellsten wachsen wird.
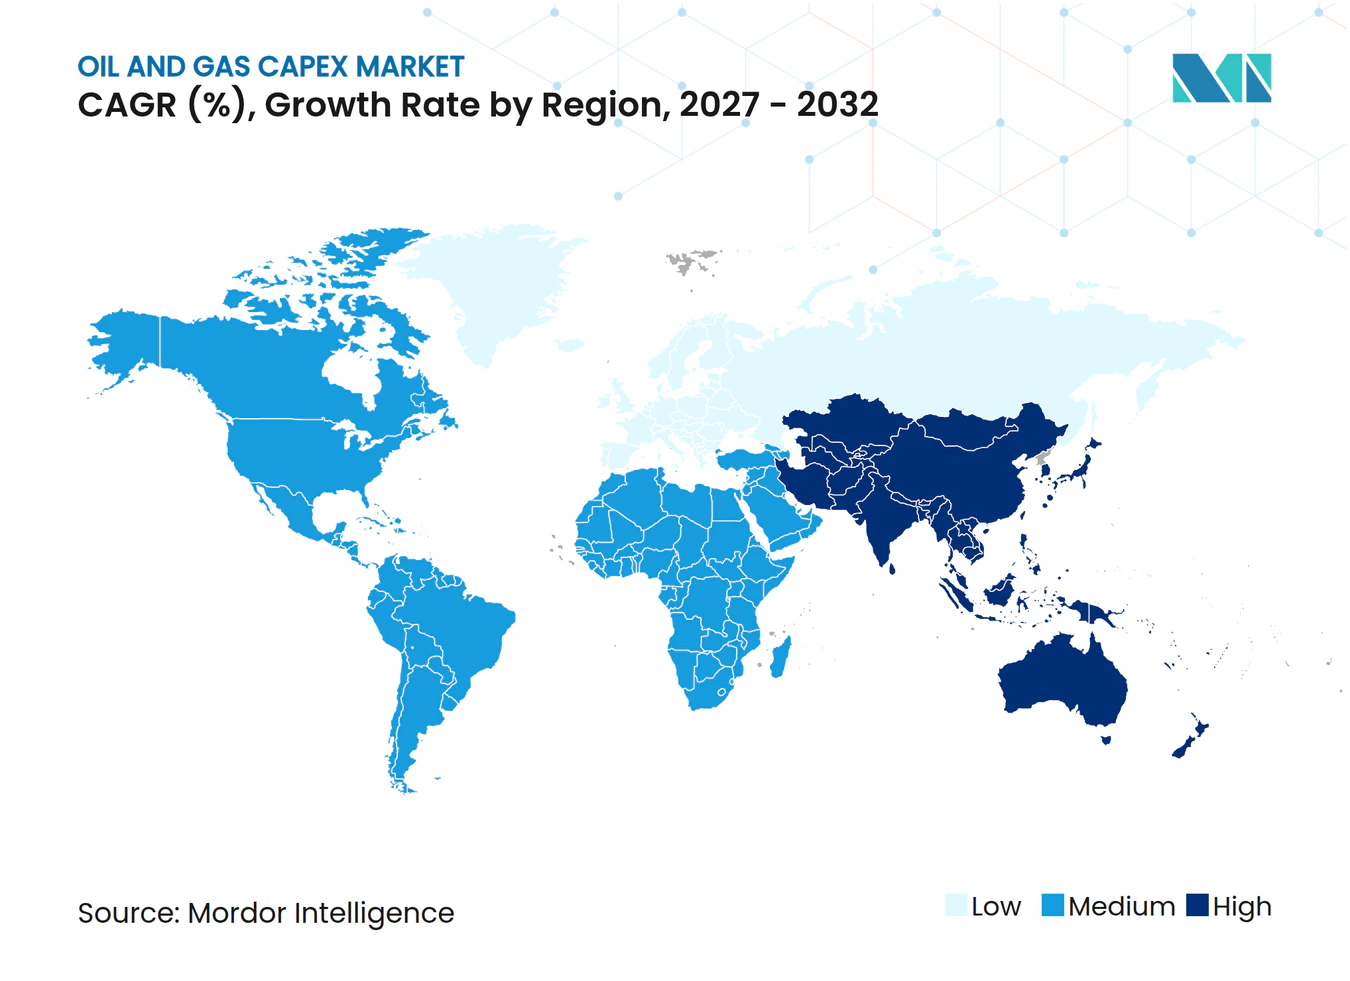
- Geografisch führte Asien-Pazifik mit einem Anteil von 29,58 % im Jahr 2026 und wird voraussichtlich mit einer CAGR von 4,5 % zwischen 2027 und 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Ausbau LNG-fähiger Gasinfrastruktur | +1.6% | Kanadas LNG-Infrastruktur | Mittelfristig (2–4 Jahre) |
| Steigende Tiefseeentdeckungen treiben endgültige Investitionsentscheidungen (FIDs) voran | +1.3% | Brasiliens Santos-Becken | Langfristig (≥ 4 Jahre) |
| Erholung der Upstream-Ausgaben nationaler Ölgesellschaften im Nahen Osten und in Asien | +1.1% | Vereinigte Arabische Emirate | Mittelfristig (2–4 Jahre) |
| Anstieg des „Wartungs-CAPEX” zur Dekarbonisierung von Brownfields | +0.8% | Norwegens Hammerfest-LNG | Kurzfristig (≤ 2 Jahre) |
| Einführung digitaler Zwillinge zur Reduzierung von Projektüberschreitungen | +0.3% | Produktionsanlagen in Oman | Kurzfristig (≤ 2 Jahre) |
| Modulares FLNG zieht Sanktionierungen für kleine Felder an | +0.4% | Mauretanien, Senegal und Republik Kongo | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Ausbau LNG-fähiger Gasinfrastruktur
LNG-Kapazitätserweiterungen schaffen Kapitalbedarf über die Verarbeitungs-, Speicher- und Meeresschnittstellen eines Terminals hinweg. Im September 2026 trafen die Joint-Venture-Teilnehmer von LNG Canada eine endgültige Investitionsentscheidung für eine Phase-2-Erweiterung in Kitimat, Kanada.[1] Die geplante Erweiterung wird 2 Verarbeitungszüge hinzufügen und die Anlagenkapazität von 14 auf 28 Millionen Tonnen pro Jahr erhöhen. Der zusätzliche Umfang umfasst LNG- und Kondensattanks, einen Liegeplatz sowie erweiterte Versorgungs- und Prozesssysteme. Diese Breite verwandelt eine Zugergänzung in mehrere verknüpfte Engineering- und Ausrüstungspakete und erweitert die potenzielle Auftragnehmerpartizipation innerhalb des sanktionierten Programms. Das Hinzufügen der Züge innerhalb der bestehenden Kitimat-Anlage macht die Anbindung zwischen neuen Verarbeitungseinheiten und Versorgungs-, Speicher- und Verladesystemen zu einer zentralen Anforderung des Schnittstellenmanagements.
Steigende Tiefseeentdeckungen treiben endgültige Investitionsentscheidungen (FIDs) voran
Tiefseeprojekte machten 2025 60 % des globalen Offshore-Entdeckungsvolumens aus. Das von Shell betriebene Gato-do-Mato-Konsortium gab 2025 eine endgültige Investitionsentscheidung für sein Pre-Salt-Feld im Santos-Becken Brasiliens bekannt. Eine Investitionsentscheidung gibt Bohrungen, Subsea-Ausrüstung und Produktionsanlagen eine gemeinsame Projektgrundlage für die Kapitalallokation. Das adressierbare Auftragsvolumen der Auftragnehmer folgt sanktionierten Entwicklungen wie Gato do Mato und nicht allein den Entdeckungsvolumina.
Erholung der Upstream-Ausgaben nationaler Ölgesellschaften im Nahen Osten und in Asien
Entwicklungsprogramme nationaler Ölgesellschaften können erhebliche Auftragsmöglichkeiten schaffen, wenn eine Upstream-Gasressource eine verbindliche Investitionsentscheidung erhält. Im Juli 2026 traf ADNOC gemeinsam mit internationalen Partnern eine endgültige Investitionsentscheidung in Höhe von 6,2 Milliarden USD zur Erschließung der Umm-Shaif-Gaskappe in Abu Dhabi. Diese Partner waren TotalEnergies, Eni und CNPC. Die Entscheidung bindet Kapital an eine einzelne, namentlich genannte Upstream-Gasentwicklung in Abu Dhabi und gibt Auftragnehmern einen definierten Umfang statt einer allgemeinen Ausgabenabsicht. Da ADNOC die Entscheidung mit 3 internationalen Partnern getroffen hat, handelt es sich bei dem Betrag um eine Projektgesamtsumme und nicht allein um ADNOC-Ausgaben.
Anstieg des „Wartungs-CAPEX” zur Dekarbonisierung von Brownfields
Die Dekarbonisierung von Brownfields kann Emissionsreduzierung mit der weiteren Nutzbarkeit produzierender Infrastruktur verknüpfen und so Kapitalbedarf innerhalb bestehender Anlagen schaffen. Im Oktober 2026 berichtete Equinor im Namen der Snøhvit-Partnerschaft, dass Snøhvit Future an der in Betrieb befindlichen Hammerfest-LNG-Anlage in Norwegen zu etwa 60 % fertiggestellt war. Das Projekt kombiniert Onshore-Kompression zur Aufrechterhaltung der Plateauproduktion bei sinkendem Reservoirdruck mit einer Elektrifizierung, die die jährlichen CO₂-Emissionen voraussichtlich um 850.000 Tonnen reduzieren wird. Die Arbeit innerhalb einer in Betrieb befindlichen LNG-Anlage macht die Integration der neuen Systeme in die produktive Anlage zu einem Teil der Investitionsaufgabe. Der Kapitalfall für diese Modernisierungen verbindet eine nachhaltige Produktion mit reduzierten Betriebsemissionen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität beim Dated Brent schreckt Langzyklusprojekte ab | -0.8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Politische Schwenks hin zu erneuerbaren Energien in der OECD | -0.5% | Nordsee des Vereinigten Königreichs | Langfristig (≥ 4 Jahre) |
| Knappheitspreise für Tier-1-EPC-Arbeitskräfte erhöhen Kosten | -0.3% | US-Golfküste | Kurzfristig (≤ 2 Jahre) |
| ESG-gebundene Schuldenvereinbarungen begrenzen fossile CAPEX-Obergrenzen | -0.2% | Papua-Neuguinea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität beim Dated Brent schreckt Langzyklusprojekte ab
Die Wirtschaftlichkeit von Langzyklusprojekten kann nicht durch eine kurze Verbesserung der Ölpreise gesichert werden. In seiner Bewertung von 2026 identifizierte die Internationale Energieagentur (IEA) die Unsicherheit über die Dauer eines Ölpreisanstiegs als eine Einschränkung kurzfristiger Investitionsreaktionen außerhalb des Nahen Ostens. Sie identifizierte auch lange Projektzyklen, Infrastrukturengpässe, erschöpfte Explorationsportfolios und angespannte Offshore-Bohrmärkte als gleichzeitige Einschränkungen. Die Bindung von Kapital, bevor Preisbeständigkeit und Ausführungskapazität übereinstimmen, setzt ein Projekt einem Umsatzrückgang aus, bevor seine Anlagen produzieren können, was die unmittelbare Umwandlung höherer Preise in Aufträge begrenzt.
Politische Schwenks hin zu erneuerbaren Energien in der OECD
Im November 2025 verpflichtete sich die britische Regierung, keine neuen Lizenzen zur Erkundung neuer Öl- und Gasfelder in der Nordsee zu vergeben. Sie verpflichtete sich auch, bestehende Felder für ihre gesamte Lebensdauer offen zu halten, und plante Übergangsenergiezertifikate für qualifizierende Aktivitäten in der Nähe bestehender Felder. Für explorationsgetriebene Entwickler trennt diese Unterscheidung Investitionen rund um bestehende Anlagen von der Möglichkeit, völlig neue Feldentwicklungen zu initiieren. Die Einschränkung des letzteren Weges würde die Anzahl der Projekte verringern, die bis zur Bewertung und zum späteren Bau voranschreiten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor:
Produzierende Anlagen stützen den Upstream-KapitalbedarfUpstream hatte im Jahr 2026 einen Anteil von 73,27 % an der Öl- und Gas-CAPEX-Marktgröße und ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 3,78 % zwischen 2027 und 2032. Die IEA erwartete, dass die globalen Upstream-Investitionen im Jahr 2026 ähnlich wie 2025 ausfallen würden, gemessen in USD von 2025 zu Marktwechselkursen. Da die globalen Upstream-Investitionen nahe dem Niveau von 2025 bleiben, verfügt der Sektor über eine stabile Kapitalbasis, von der aus sein prognostiziertes Wachstum aufbaut.
Chevron meldete Produktionsstarts aus neuen Bohrlöchern und Produktionshochläufe an den Feldern Anchor, Ballymore, Stampede und Whale im Tiefsee-Golf von Amerika im Jahr 2025. Bohrlochergänzungen und Hochläufe bieten einen Upstream-Wachstumsmechanismus, indem sie Produktion in Betrieb nehmen und die Förderung aus erschlossenen Feldern steigern. Midstream-Investitionen befassen sich mit dem Transport von Erdölprodukten, und die US-amerikanische Energieinformationsbehörde (EIA) meldete begrenzte Pipelinekapazität von Raffineriezentren an der Golfküste zur US-amerikanischen Westküste. Die Behörde verknüpfte diese begrenzte Verbindung mit größeren lokalen Auswirkungen auf die Kraftstoffverfügbarkeit durch Kapazitätsreduzierungen bei Raffinerien an der Westküste. Begrenzte Pipelines von der Golfküste zur Westküste verstärken die Kraftstoffversorgungseffekte von Raffinerieausfällen an der Westküste und machen Produkttransportverbindungen für die Midstream-Kapitalplanung bedeutsam.



Nach Standort:
Bohrprogramme und Offshore-Verträge prägen den KapitalbedarfOnshore repräsentierte im Jahr 2026 einen Öl- und Gas-CAPEX-Marktanteil von 78,82 %. In der revidierten Guidance vom August 2026 zielte Permian Resources auf 1,9 bis 2,0 Milliarden USD an Barmittel-CAPEX und etwa 250 brutto betriebene Bohrlöcher ab, die in Betrieb genommen wurden. Das Permian-Basin-Programm, konzentriert im Delaware Basin, setzte einen durchschnittlichen Arbeitsanteil von über 80 % und durchschnittliche Laterale von etwa 11.000 Fuß voraus. Der Kapitalbereich berücksichtigte höhere Arbeitsanteile aus Portfolioergänzungen und etwa 25 Millionen USD an Bolt-on-Kapital im Ward County. Brutto-Bohrlochzahlen allein lassen die Eigentumsexponierung außer Acht, die ebenfalls die durch dieses Onshore-Bohrprogramm repräsentierte Kapitalbindung prägt.
Offshore ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,85 % zwischen 2027 und 2032. Im Mai 2026 unterzeichnete Petrobras Bau-Betriebs-Übertragungsverträge mit SBM Offshore für 2 Sergipe-Tiefsee-Schwimmende-Produktions-, Speicher- und Entladeeinheiten (FPSO) in Brasilien. Von Petrobras geführte Konsortien werden die Einheiten besitzen, während SBM Offshore sie entwirft, baut und betreibt, mit einer anfänglichen Betriebs- und Wartungsperiode von 6,5 Jahren unter separaten Verträgen. Petrobras' geplante Investition über die 2 Projekte übersteigt 60 Milliarden BRL (11,86 Milliarden USD). Da SBM Offshore die Einheiten baut und sie dann für eine anfängliche Periode von 6,5 Jahren betreibt, beauftragt Petrobras einen einzigen Lieferanten sowohl für den Bau als auch für die frühe Produktionsunterstützung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anlagentyp:
Bau und Anlagenrückbau erfordern unterschiedliche FähigkeitenBau war das größte Segment mit einem Anteil von 47,66 % im Jahr 2026. Im August 2026 vergab ADNOC Gas EPC-Verträge (Engineering, Beschaffung und Bau) im Wert von 8,2 Milliarden USD für die Phasen 2 und 3 des UAE-Rich-Gas-Development-Projekts. Phase 2, vergeben an Wison Engineering für 3,9 Milliarden USD, wird einen Gasverarbeitungszug in Habshan hinzufügen. Phase 3, vergeben an Tecnimont für 4,3 Milliarden USD, wird einen Flüssiggasfraktionierungszug in Ruwais hinzufügen. Die Vergaben von ADNOC Gas verbinden den inländischen nachgelagerten Gasbedarf mit der Rückgewinnung von Exportflüssigkeiten und schaffen so Baunachfrage aus lokaler Verarbeitung und internationalen Produktabsatzmärkten.
Stilllegung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,2 % zwischen 2027 und 2032. Im Jahr 2025 führten Betreiber auf dem britischen Kontinentalschelf Stilllegungsarbeiten an mehr als 250 Bohrlöchern durch, und mehr als 100 Bohrlöcher erreichten die endgültige Aufgabe.[2] Wartungs- und Turnaround-Arbeiten erneuern stattdessen betriebliche Anlagen, wie der 30-tägige Turnaround der Saint-John-Raffinerie von Irving Oil im Jahr 2025 zeigt, der Infrastrukturersatz, Ausrüstungsmodernisierungen sowie Rohr- und Einheitsinspektionen umfasste. Die Stilllegungsnachfrage folgt den Bohrlöchern, die von Stilllegungsarbeiten zur endgültigen Aufgabe übergehen, während Turnaround-Arbeiten geplanten Ausfallzeitfenstern wie dem 30-tägigen Saint-John-Programm von Irving Oil folgen.
Geografische Analyse
Öl- und Gas-CAPEX-Markt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 mit 29,58 % den größten Öl- und Gas-CAPEX-Marktanteil und wird voraussichtlich mit einer CAGR von 4,5 % zwischen 2027 und 2032 am schnellsten wachsen. CNOOC Ltd meldete, dass seine Netto-Öl- und Gasproduktion in China im Jahr 2025 536,9 Millionen Barrel Öläquivalent erreichte, ein Anstieg von 9 % gegenüber dem Vorjahr. Zum Jahresende 2025 beliefen sich seine nachgewiesenen Nettoreserven in China auf 5,02 Milliarden Barrel Öläquivalent. Santos brachte das Hides-F2-Gasbohrfeld in Papua-Neuguinea im vierten Quartal 2025 online, um PNG LNG zu versorgen. Der Produktionsfluss und der Reservenbestand implizieren unterschiedliche Investitionshorizonte und verbinden kurzfristige produktionsunterstützende Arbeiten mit dem längerfristigen Entwicklungsbedarf einer erheblichen Ressourcenbasis.
Die LNG-Investitionsaktivitäten in Nordamerika umfassten Woodside Energys endgültige Investitionsentscheidung vom April 2025 für Louisiana LNG im Südwesten von Louisiana, Vereinigte Staaten. Europas Kommerzialisierungsweg umfasste die Genehmigung der grundlegenden Aphrodite-Gasverkaufsbedingungen durch Zypern im Mai 2026, wobei die endgültige Investitionsentscheidung der Partner dann für 2027 erwartet wurde. Europa lieferte ein anderes Beispiel, als Equinors Verdande-Subsea-Feld 2025 im Norwegischen Meer die Produktion aufnahm, Volumen hinzufügte und die Lebensdauer von Norne über 2030 hinaus verlängerte. Die Sanktionierung von Louisiana LNG schafft Baunachfrage vor der Produktion, während der Start von Verdande die produktive Nutzung von Norne verlängert und Investitionen mit dem weiteren Betrieb eines etablierten Norwegischen-Meer-Systems verknüpft.
Südamerika präsentiert einen transportgetriebenen Kapitalfall, veranschaulicht durch Argentiniens Vergabe der Perito-Moreno-Gaspipelineerweiterung im Oktober 2025 an Transportadora de Gas del Sur (TGS). Die Arbeiten sollten täglich 14 Millionen Kubikmeter Erdgastransportkapazität aus Vaca Muerta hinzufügen. In Guyana autorisierte ExxonMobil Guyana Limited Saipem im September 2025, die Hammerhead-Subsea-, Umbilical-, Steigrohr- und Fließleitungsarbeiten für Produktion und Gasexport fortzusetzen, wobei Vreed-en-Hoop Shorebase Inc. für die Verwaltung der lokalen Logistik bestimmt wurde. Die geplante Shorebase-Rolle gibt einem guyanischen Logistikanbieter einen Weg in die Offshore-Ausführung neben dem internationalen Auftragnehmer. Im Nahen Osten und Afrika starteten Eni und seine Partner im Januar 2026 den Coral-North-FLNG-Rumpf in Geoje, Südkorea, für das Offshore-Mosambik-Projekt und verlegten diese Bauphase außerhalb des Gastgeberlandes.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtssysteme werden aus der Perspektive eines Upstream-Öl- und Gas-Projektentwicklers verglichen, der Kapital in neue oder bestehende Anlagen bindet. Lizenzierung, finanzielle Absicherung und betriebliche Kontrollen beeinflussen verschiedene Teile dieser Investitionsentscheidung. Die EPA verlängerte bestimmte Fristen für die Einhaltung von Ausrüstungs- und Leckagekontrollvorschriften sowie das Implementierungsdatum des Super-Emitter-Programms auf den 22. Januar 2027.[3]
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | China | Brasilien | Nigeria |
|---|---|---|---|---|---|
| Zuständige Behörde | Umweltschutzbehörde; Amt für Landverwaltung | Nordsee-Übergangsbehörde; Staatssekretär für projektbezogene Umweltgenehmigung | Nationale und lokale Behörden für natürliche Ressourcen; Ministerium für Ökologie und Umwelt | Nationale Agentur für Erdöl, Erdgas und Biokraftstoffe | Nigerianische Upstream-Erdölregulierungskommission |
| Wichtige Instrumente oder Ausrichtung | 40 CFR Teil 60, Unterteile OOOOb und OOOOc; vorgeschlagene Reduzierung der föderalen Onshore-Anleihe | Petroleum Act 1998; Feld- und Anlagengenehmigungen; beabsichtigte englische Onshore-Lizenzierungsgesetzgebung | Überarbeitetes Mineralressourcengesetz; Durchführungsverordnungen vom Juni 2026; Onshore GB 39728-2020 | Entwicklungspläne gemäß Resolution Nr. 17/2015; Betriebssicherheitsregime und Entwurfskonsultation | Vorschriften zur Stilllegung und Aufgabe von Upstream-Anlagen 2026 |
| Kommerzielle Auswirkung | Bestimmte Ausrüstungs- und Leckagekontrollen; vorgeschlagene Reduzierung der föderalen Onshore-Finanzsicherheit | Geteilte Lizenznehmerhaftung und Umweltprüfung von Projektaktivitäten | Bergbaurechte und Lizenz innerhalb der vorgeschriebenen Frist nach qualifizierender Entdeckung fällig; konforme Technologie und Onshore-Emissionskontrollen | Entwicklungsplan innerhalb von 180 Tagen nach Kommerzialisierung und bei Bedarf einer Überarbeitung fällig, der technische, betriebliche, wirtschaftliche, ökologische und Aufgabefragen abdeckt | Lizenznehmer und Pächter müssen einen Stilllegungs- und Aufgabefonds einrichten und aufrechterhalten |
| Aktuelle politische Attraktivität | Hoch | Niedrig | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Lockerung | Verschärfung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Fristverlängerungen der Vereinigten Staaten und der Vorschlag vom Juni 2026, die föderalen Onshore-Staatsanleihen von 500.000 USD auf 25.000 USD zu senken, begünstigen die Kapitalflexibilität und unterstützen eine Lockerungsbewertung. Die Genehmigungsprüfung im Vereinigten Königreich und die geteilte Lizenznehmerhaftung belasten Entwickler, während die im November 2025 angekündigte beabsichtigte Gesetzgebung zur Beendigung neuer Onshore-Explorationslizenzierungen in England auf eine Verschärfung hindeutet. Chinas implementierter Rechtsrahmen und Brasiliens Anforderungen an Entwicklungspläne unterstützen die Kontinuität bei projektspezifischen Vorbereitungen, wobei Brasiliens Betriebssicherheitsentwurf bis zum 5. Januar 2027 zur Konsultation steht. Nigerias überarbeitete Regeln von 2026 behalten einen obligatorischen Stilllegungsfonds bei und unterstützen die Kontinuität bei der Notwendigkeit, Mittel für Arbeiten am Ende der Lebensdauer zu reservieren.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Front-End-Ingenieure, Bohrlochbaulieferanten und Offshore-Engineering-, Beschaffungs-, Bau- und Installationsauftragnehmer (EPCI) Betreiberprojekte in bezahlte Arbeit umwandeln. Im August 2025 vergab INPEX Masela einen Abadi-LNG-FPSO-Modul-Front-End-Engineering-und-Design-Vertrag an ein Konsortium unter der Führung von PT Saipem Indonesia, mit Tripatra und McDermott Indonesia. Die Vergabe war Teil eines wettbewerblichen Doppeldesignprozesses, bei dem die spätere EPC-Auswahl von den technischen und kommerziellen Angeboten abhing. Designauftragnehmer verdienen aus der ersten Phase, ohne den späteren Ausführungsumfang zu sichern, sodass ihre EPC-Möglichkeit von den konkurrierenden Angeboten abhängt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Front-End-Engineering und Design | Engineering-Auftragnehmer wie PT Saipem Indonesia, Tripatra und McDermott Indonesia | Engineering-Vertragsgebühren | Designarbeit garantiert keine spätere EPC-Auswahl | Designarbeit unabhängig bepreisen und Ausführungsschnittstellen frühzeitig klären |
| Bohrlochbau | Ölfelddienstleister wie SLB (Schlumberger) | Bohrlochbau-Serviceerlöse | Fehlanpassung zwischen Bohrlochlieferung und Anlagenbereitschaft | Bohrprogramme gegen Produktionssystem-Meilensteine sequenzieren |
| Offshore-Anlagenausführung | Offshore-EPCI-Auftragnehmer wie Saipem und COOEC | Engineering-, Beschaffungs-, Fertigungs- und Installationsvertragszahlungen | Koordination über Kompressionskomplexe und Installationsumfang hinweg | Schnittstellenverantwortung über Engineering, Fertigung und Offshore-Installation zuweisen |
| Quelle: Mordor Intelligence | ||||
SLB meldete für 2025 einen Umsatz von 11,86 Milliarden USD aus dem Bohrlochbau, ein Rückgang von 11 % gegenüber 2024, und 13,33 Milliarden USD aus Produktionssystemen, ein Anstieg von 12 %. Die Lieferantenerlöse in dieser Kette bewegten sich nicht gemeinsam über die Bohrloch- und Produktionsausrüstungsstufen hinweg. Im Dezember 2025 vergab QatarEnergy LNG Saipem und COOEC EPCI-Arbeiten für 2 Offshore-Kompressionskomplexe und demonstrierte damit den Umfang, der unter integrierter Ausführung zusammengeführt wird. Wenn ein Projekt von konkurrierenden Designs zur Installation fortschreitet, wird die Koordination über diese Schnittstellen hinweg zu einer Quelle des Auftragnehmerwerts, die über die Engineering-Arbeit allein hinausgeht.
Wettbewerbslandschaft
Marktkonzentration
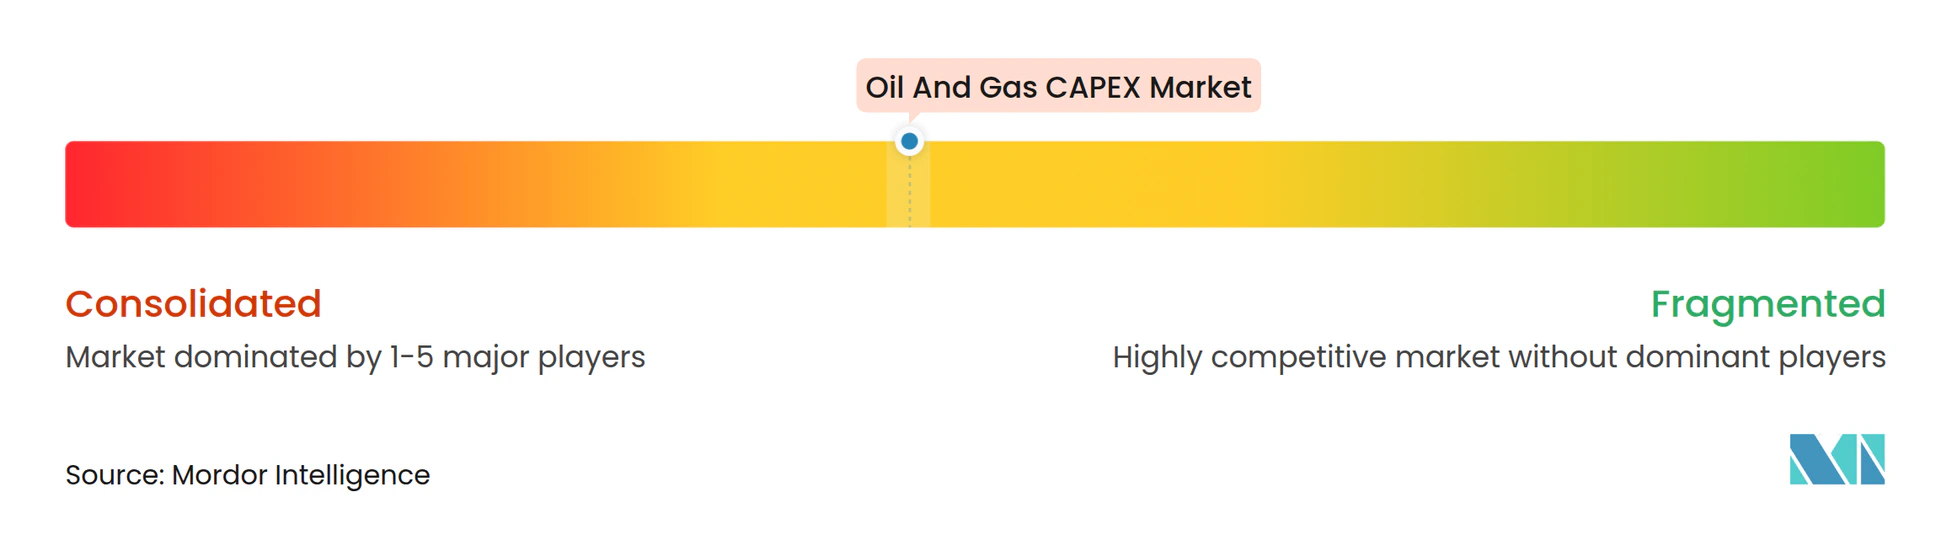
Die Wettbewerbslandschaft ist kapitalintensiv, mit wichtigen Teilnehmern wie Saudi Aramco, PetroChina (CNPC), Exxon Mobil Corporation, Shell plc und Chevron Corporation. Die Bandbreite der Wettbewerbsrollen umfasst PetroChinas Explorations-, Produktions- und Transportoperationen sowie Shells Upstream-Feldbetreiberrolle. Chevron investierte 2025 17,3 Milliarden USD in seine Geschäftsbereiche, darunter 2,1 Milliarden USD in ehemalige Hess-Vermögenswerte nach der Übernahme. Solche Verpflichtungen schaffen erhebliche finanzielle Markteintrittsbarrieren, während die Breite der Betriebsrollen Raum für Wettbewerber mit unterschiedlichen Kombinationen aus Ressourcenzugang, Entwicklungsfähigkeiten und Beteiligung an produzierenden Anlagen lässt.
Kapitalallokationsstrategien können sich ändern, wenn sich das Portfolio eines Betreibers ändert, was sowohl seine Ausgabenbasis als auch den Standort der Entwicklungsarbeiten verändert. Die Upstream-Ausgaben von Exxon Mobil Corporation stiegen 2025 auf 24,7 Milliarden USD, ein Anstieg von 4,4 Milliarden USD gegenüber 2024. Höhere Ausgaben im Permian Basin in den Vereinigten Staaten, einschließlich der ganzjährigen Auswirkung der Pioneer-Übernahme, trugen zu dem Anstieg bei. Da der Anstieg höhere Permian-Basin-Ausgaben mit dem ganzjährigen Pioneer-Effekt kombiniert, arbeiten Auftragnehmer, die Exxon Mobil Corporations US-amerikanische Anlagenbasis bedienen, innerhalb eines größeren Programms als 2024.
Die Produktionslieferung bietet einen separaten Wettbewerbstest gegenüber der Größe eines jährlichen Kapitalprogramms. Chevron erzielte 2025 die erste Ölförderung bei Yellowtail, der vierten Entwicklung im guyanischen Offshore-Stabroek-Block. ExxonMobil meldete, dass Yellowtail im August 2025 in Betrieb ging und im vierten Quartal eine durchschnittliche Bruttoförderung von 240.000 Barrel pro Tag erzielte. Das Erreichen dieser Bruttoförderrate innerhalb von Monaten nach dem Start zeigt, wie schnell eine Stabroek-Entwicklung von der ersten Ölförderung zur Produktion übergeht – der Liefertest, an dem Chevrons erste Ölförderung bei Yellowtail gemessen wird.
Marktführer im Öl- und Gas-CAPEX-Bereich
-
Saudi Aramco
-
PetroChina (CNPC)
-
Exxon Mobil Corporation
-
Shell plc
-
Chevron Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Öl- und Gas-CAPEX-Markt Unternehmen in diesem Bericht
- Saudi Aramco
- Exxon Mobil Corporation
- Shell plc
- BP plc
- TotalEnergies SE
- Chevron Corporation
- PetroChina (CNPC)
- CNOOC Ltd
- Equinor ASA
- Petrobras
- ConocoPhillips
- ENI SpA
- Suncor Energy
- Occidental Petroleum
- Woodside Energy
- Lukoil PJSC
- ONGC
- Cairn Oil & Gas (Vedanta)
- QatarEnergy
- SLB (Schlumberger)
- Halliburton
Wichtige Chancen für Marktteilnehmer
Der Chancenvergleich untersucht, wo Upstream-Entwickler potenzielles Ackerland und politische Änderungen in zukünftige Kapitalprogramme umwandeln können. Die NUPRC teilte mit, dass zwischen 2026 und 2030 22 große nigerianische Offshore-Projekte erwartet werden, mit einem geschätzten Investitionspotenzial von 30 bis 50 Milliarden USD. Dieser prospektive Umfang legt kommerziellen Wert auf die Fähigkeit, sich für den Zugang zu qualifizieren, eine finanzierbare Entwicklung zu strukturieren und Ressourcenpotenzial in ausführbare Arbeit umzuwandeln.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Entwicklung von nigerianischem Land- und Flachwasserackerland | Lizenzierungsrunde Oktober 2026 bot 40 Blöcke über Land, Flachwasser und Tiefsee an | Technisch kompetente, finanziell leistungsfähige Upstream-Investoren | Entwicklungs- und Finanzierungsfähigkeiten rund um geeignetes Ackerland zusammenstellen | Anforderungen an technische Kompetenz und finanzielle Kapazität | Potenzielle Investoren wie Pertamina, das im September 2026 Interesse signalisierte |
| Qualifizierung nigerianischer Tiefseeentwicklungen | Regelbasierter Steuererlassrahmen eingeführt im Jahr 2026 | Qualifizierende Tiefsee-Produktionsteilungsvertrags-Projekte (PSC) | Direkt finanzierte Projektökonomie rund um anwendbare Produktionssteuererstattungen strukturieren | Kapitalintensität der Tiefseuentwicklung | PSC-Parteien, die direkt Entwicklungsfinanzierung bereitstellen |
| Brasilianische Explorationspositionierung für zukünftige Zyklen | ANP identifizierte 16 Campos- und Santos-Blöcke für zukünftige Produktionsteilungszyklen, vorbehaltlich einer Umweltmachbarkeitsbewertung | Potenzielle Explorations- und Produktionsbieter | Explorationsphasearbeiten planen und Finanzierung für den ausgewählten Block garantieren | Blockspezifische Mindestexplorationsarbeiten und damit verbundene Garantien nach der Vergabe | Explorations- und Produktionsunternehmen, die für die Teilnahme an zukünftigen Zyklen qualifiziert sind |
| Quelle: Mordor Intelligence | |||||
Nigerias Deep-Offshore-Öl-und-Gas-Projekte-Anreize-Verordnung (Steuerlass) von 2026 etablierte einen regelbasierten Rahmen für qualifizierende Entwicklungen. Das Bonga-South-West-Projekt mit einem Wert von etwa 10 Milliarden USD wurde als erstes Beispiel identifiziert, während die lokale Ausführung maximiert werden soll, wo dies kommerziell und technisch machbar ist. Standard-Produktionssteuererstattungen sollen PSC-Parteien zugutekommen, die direkt Entwicklungen finanzieren, die zur Produktion führen. Diese Unterscheidung macht die Finanzierungsrolle kommerziell bedeutsam und trennt die Beteiligung an der Investition von der Beteiligung nur als Ausrüstungs- oder Dienstleistungslieferant.
Neueste Industrielle Entwicklungen in Öl- und Gas-CAPEX-Markt
- Oktober 2026: Equinor meldete, dass Snøhvit Future bei Hammerfest LNG in Norwegen zu etwa 60 % fertiggestellt war, wobei das Kompressormodul im August 2026 installiert wurde.
- September 2026: Die Joint-Venture-Teilnehmer von LNG Canada sanktionierten Kitimat Phase 2 in Kanada und planten 2 zusätzliche Verarbeitungszüge sowie eine Kapazitätssteigerung der Anlage von 14 auf 28 Millionen Tonnen pro Jahr.
- August 2026: ADNOC Gas vergab EPC-Verträge für das UAE-Rich-Gas-Development-Projekt im Wert von 8,2 Milliarden USD und wies 3,9 Milliarden USD an Wison Engineering für Phase 2 und 4,3 Milliarden USD an Tecnimont für Phase 3 zu.
Öl- und Gas-CAPEX-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Öl- und Gas-CAPEX-Markt misst die jährlichen Kapitalausgaben in USD für Anlagen und Projekte zur Auffindung, Förderung, Beförderung, Verarbeitung, Speicherung und Raffination von Kohlenwasserstoffen. Er erfasst kapitalisierte Bau-, Wartungs- und Turnaround- sowie Stilllegungsausgaben über Upstream-, Midstream- und Downstream-Operationen hinweg.
Umfangsausschlüsse: Betriebsausgaben, routinemäßige Arbeitskosten, die nicht kapitalisiert werden, sowie Fusionen und Übernahmen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Sektor
- Upstream
- Midstream
- Downstream
- Nach Standort
- Onshore
- Offshore
- Nach Anlagentyp
- Bau
- Wartung und Turnaround
- Stilllegung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Norwegen
- Vereinigtes Königreich
- Russland
- Niederlande
- Deutschland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Nigeria
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie die Unternehmensfinanzprofile und der Natural Gas Weekly Update der US-amerikanischen Energieinformationsbehörde liefern gemeldete Kapitalausgabenkategorien und Betriebsindikatoren, während der World Oil Outlook der OPEC und der Upstream-Investitionsausblick des Internationalen Energieforums langfristige Investitions- und Regionalkontexte liefern. Diese Quellen helfen dabei, Projektausgaben von Produktions-, Kapazitäts- und Rohstoffindikatoren zu unterscheiden, die als erklärende Signale und nicht als CAPEX-Gesamtsummen verwendet werden.
Jährliche Unternehmensberichte, Investorenmaterialien und seriöse Energiepresse können Betreiberausgabenpläne, Projektsanktionierungsinformationen sowie Kosten- oder Zeitplanänderungen zur Gegenprüfung öffentlicher Reihen liefern. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen umfassen Betreiberfinanz- und Projektleiter, Engineering- und Bauspezialisten sowie regionale Energieanalysten, die erklären können, wie Jahresbudgets in kapitalisierte Projektarbeiten übersetzt werden. Ihr Beitrag überprüft sekundäre Erkenntnisse, klärt die Behandlung von Brownfield-Arbeiten, Projektdienstleistungen und Stilllegungsausgaben und identifiziert regionale oder anlagenbezogene Abdeckungslücken. Analysten verfolgen widersprüchliche Belege bis zur Quellenperiode, Ausgabendefinition oder Abdeckung und triangulieren sie gegen unabhängige Betreiber- und Projektindikatoren.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 42 % | Funktions-/Einheitsleiter: 35 % | EMEA: 29 % |
| Kleinere Akteure: 24 % | Manager: 45 % | Amerika: 33 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des globalen jährlichen Betreiber- und Investor-CAPEX und verteilt ihn dann über Sektor, Standort, Anlagentyp und Region unter Verwendung gemeldeter Budgets, Projektankündigungen und verfügbarer Brancheninvestitionsreihen. Variablen wie Upstream- und Gasinvestitionspläne, sanktionierte LNG- und Tiefseeprojekte, Pipeline- und Verarbeitungskapazitätserweiterungen, Raffinerieausgaben und Kosteninflation helfen dabei, jährliche Veränderungen zu erklären und Segmentanteile zu informieren. Eine multivariate Regression setzt historische Ausgaben in Beziehung zu diesen Indikatoren, wenn Beobachtungen konsistent sind, wobei Szenarioanalysen verwendet werden, wenn Projektzeitplanung, Rohstoffpreise oder Kostenbedingungen einen einzelnen Trend unzuverlässig machen. Selektive Bottom-up-Prüfungen summieren offengelegte Betreiberbudgets und Stichprobenprojektwerte oder Auftragnehmerpackete, entfernen doppelte eingebettete Lieferantenarbeiten und schätzen fehlende Beobachtungen aus vergleichbaren Anlagen, bevor sie gegen die Top-down-Gesamtsumme geprüft werden. Primärexperten prüfen, ob die Variablen und Projektnachweise Ausgabenverschiebungen plausibel erfassen, und markieren Lücken für weitere Quellenprüfungen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren gemeldete Budgets, Projektverpflichtungen, Finanzberichte und unabhängige Aktivitätsindikatoren und untersuchen dann Abweichungen über Quelldefinitionen, Zeiträume und Abdeckung hinweg. Ausreißer und Segmentgesamtsummen werden auf doppelte EPC-Komponenten, inkonsistente Kapitalisierung und unerklärliche Bewegungen überprüft, bevor eine mehrstufige Analysten-Überprüfung und Freigabe erfolgt. Eine erneute Kontaktaufnahme wird ausgelöst, wenn eine Expertenklärung einen wesentlichen Klassifizierungs- oder Zeitkonflikt lösen könnte. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Projekt-, Richtlinien- oder Kostenereignissen überprüft und einer neuen Vorablieferungsprüfung unterzogen.
Mordor Intelligence's Öl- und Gas-CAPEX-Marktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Der globale Öl- und Gas-CAPEX-Markt misst die jährlichen Kapitalausgaben in USD für Anlagen und Projekte zur Auffindung, Förderung, Beförderung, Verarbeitung, Speicherung und Raffination von Kohlenwasserstoffen. Das Modell beginnt mit einer Top-down-Schätzung des globalen jährlichen Betreiber- und Investor-CAPEX und verteilt ihn dann über Sektor, Standort, Anlagentyp und Region unter Verwendung gemeldeter Budgets, Projektankündigungen und verfügbarer Brancheninvestitionsreihen.
Wichtige Lückentreiber werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Gegenprüfungen über die gesamte Studie hinweg adressiert. Analysten triangulieren gemeldete Budgets, Projektverpflichtungen, Finanzberichte und unabhängige Aktivitätsindikatoren und untersuchen dann Abweichungen über Quelldefinitionen, Zeiträume und Abdeckung hinweg.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 708,5 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 594,66 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 16,1 % unter dem Wert dieses Berichts für 2027 von 708,5 Milliarden USD, 2 Jahre später. Diese Schätzung liegt unter dem aktuellen Jahreswert, und ihr zwei Jahre früher liegender Basiswert sowie der niedrigere angegebene Prognosepfad bis 2032 tragen zur Lücke bei. |
| Regionales Beratungsunternehmen B | 580 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 18,1 % unter dem Wert dieses Berichts für 2027 von 708,5 Milliarden USD, 2 Jahre später. Diese Schätzung liegt unter dem aktuellen Jahreswert, und ihr zwei Jahre früher liegender Basiswert sowie der niedrigere angegebene Prognosepfad bis 2032 tragen zur Lücke bei. |
Mordor Intelligence verknüpft die Schätzung mit der definierten Abdeckung und dem Nachfragemodell der Studie. Analysten triangulieren gemeldete Budgets, Projektverpflichtungen, Finanzberichte und unabhängige Aktivitätsindikatoren und untersuchen dann Abweichungen über Quelldefinitionen, Zeiträume und Abdeckung hinweg.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für die Größe des Öl- und Gas-CAPEX-Marktes?
Die Größe wird voraussichtlich 708,5 Milliarden USD im Jahr 2027 und 850,5 Milliarden USD bis 2032 erreichen, mit einer CAGR von 3,72 % zwischen 2027 und 2032.
Welche Faktoren treiben Öl- und Gas-Kapitalinvestitionen an?
LNG-Infrastruktur und kapitalisierte Brownfield-Modernisierungen stützen die Nachfrage. Die Joint-Venture-Teilnehmer von LNG Canada sanktionierten die Kitimat-Phase-2-Erweiterung im September 2026.
Welcher Sektor führt bei den Öl- und Gas-Kapitalausgaben?
Upstream war der größte Sektor und machte 2026 73,27 % der Gesamtausgaben aus.
Welche Unternehmen sind wichtige Teilnehmer an Öl- und Gas-Kapitalinvestitionen?
Saudi Aramco, PetroChina (CNPC), Exxon Mobil Corporation, Shell plc und Chevron Corporation sind wichtige Teilnehmer.
Was könnte die Öl- und Gas-Projektausgaben einschränken?
Die IEA-Bewertung von 2026 identifizierte Preisunsicherheit und lange Zyklen als kurzfristige Investitionseinschränkungen außerhalb des Nahen Ostens. Im November 2025 kündigte die britische Regierung auch eine Verpflichtung gegen neue Lizenzen zur Erkundung neuer Nordseefelder an.
Welche Region führt bei Öl- und Gas-Kapitalinvestitionen?
Asien-Pazifik führte mit einem Anteil von 29,58 % im Jahr 2026 und wird voraussichtlich mit einer CAGR von 4,5 % zwischen 2027 und 2032 am schnellsten wachsen.