
Gelatinemarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
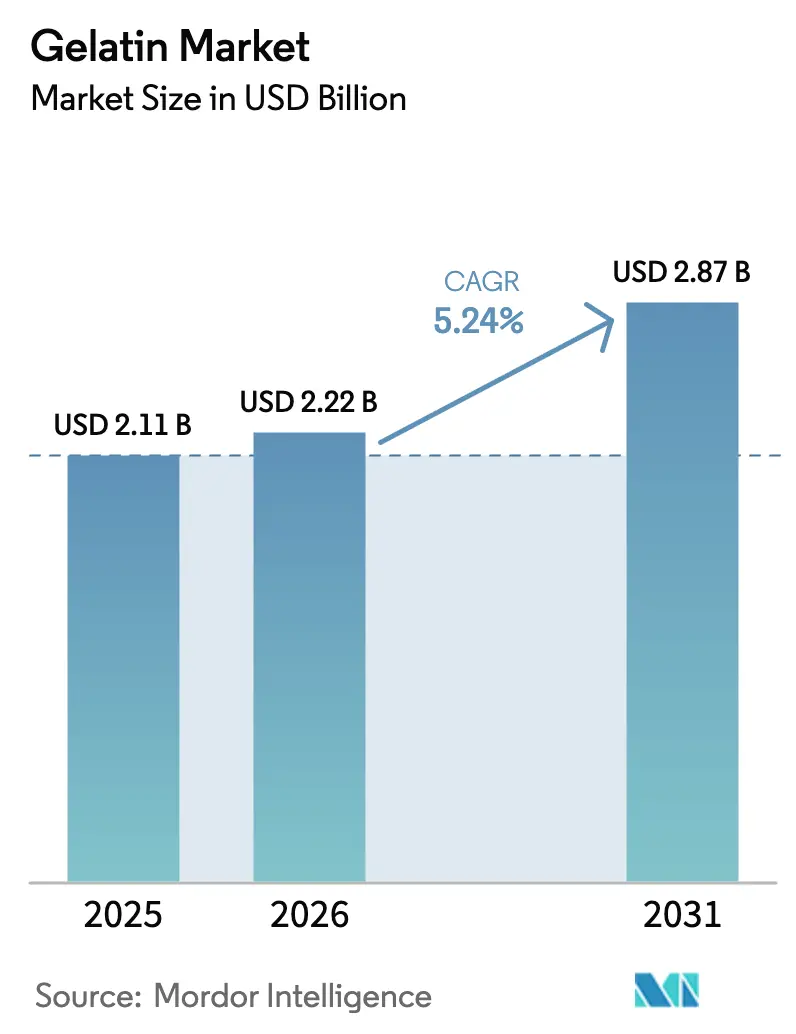
| Marktgröße (2026) | 2.22 Milliarden US-Dollar |
| Marktgröße (2031) | 2.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gelatinemarkt Analyse von Mordor Intelligence
Die Größe des Gelatinemarkts betrug im Jahr 2025 2,11 Milliarden USD und wird voraussichtlich im Jahr 2026 2,22 Milliarden USD und bis 2031 2,87 Milliarden USD erreichen, was einer CAGR von 5,24 % im Zeitraum von 2026 bis 2031 entspricht. Dieses Wachstum wird auf die funktionale Relevanz, die breite Anwendbarkeit in verschiedenen Branchen sowie die Ausrichtung auf Gesundheits-, Wellness- und Clean-Label-Trends zurückgeführt. Das Marktwachstum wird zusätzlich durch den zunehmenden Fokus auf präventive Gesundheitsversorgung und funktionelle Ernährung unterstützt. Gelatine spielt eine zentrale Rolle in Kapseln, Gummibärchen und proteinangereicherten Produkten aufgrund ihrer nachgewiesenen Bioverfügbarkeit, Vielseitigkeit und hohen Verbraucherakzeptanz. Darüber hinaus unterstreicht ihre weitverbreitete Verwendung in Lebensmitteln, Pharmazeutika und Kosmetika ihre Anpassungsfähigkeit und die wachsende Nachfrage in verschiedenen Anwendungsbereichen. Kontinuierliche Fortschritte in der Extraktions-, Reinigungs- und Anpassungstechnologie haben die Konsistenz, Sicherheit und anwendungsspezifische Leistung erheblich verbessert, sodass Gelatine strenge Qualitätsstandards erfüllen und den sich wandelnden Verbraucherbedürfnissen und -präferenzen effektiv gerecht werden kann.
Wichtigste Erkenntnisse des Berichts
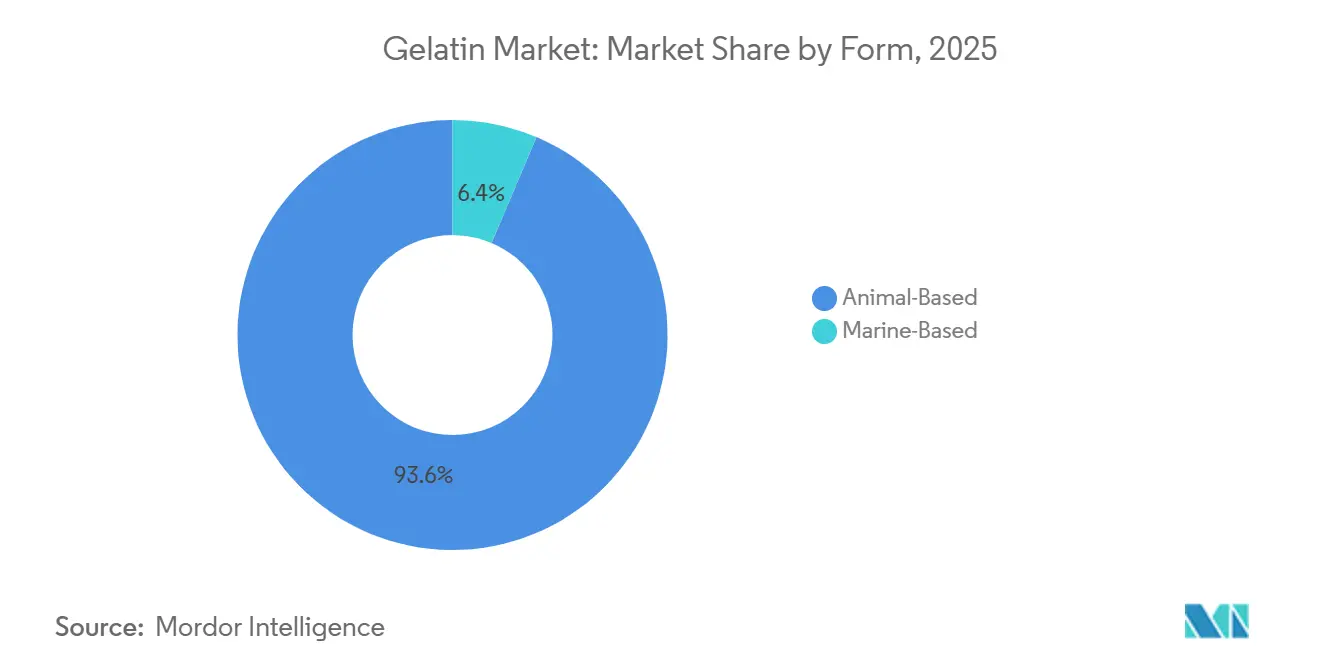
- Nach Form entfiel auf tierische Gelatine im Jahr 2025 ein Volumenanteil von 93,61 %, während marine Varianten bis 2031 voraussichtlich mit einer CAGR von 7,54 % wachsen werden.
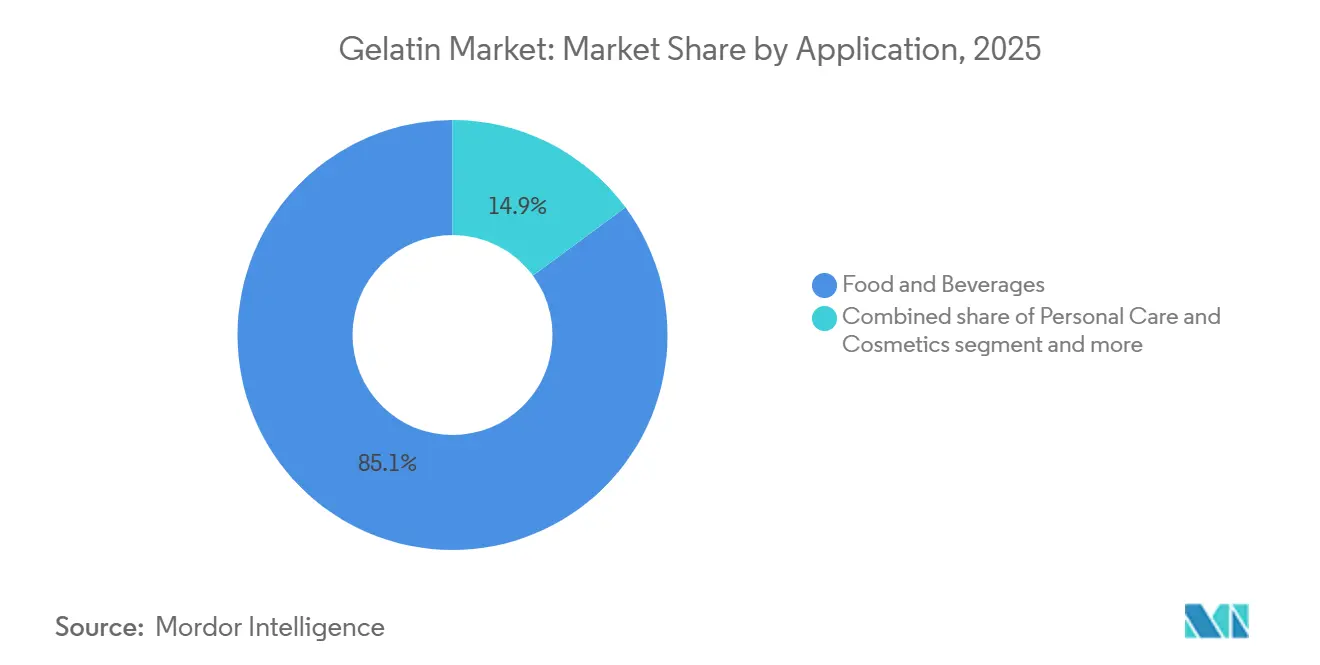
- Nach Anwendung hielt das Segment Lebensmittel und Getränke im Jahr 2025 einen Marktanteil von 85,12 % am Gelatinemarkt; Körperpflege und Kosmetik expandieren bis 2031 mit einer CAGR von 6,35 %.
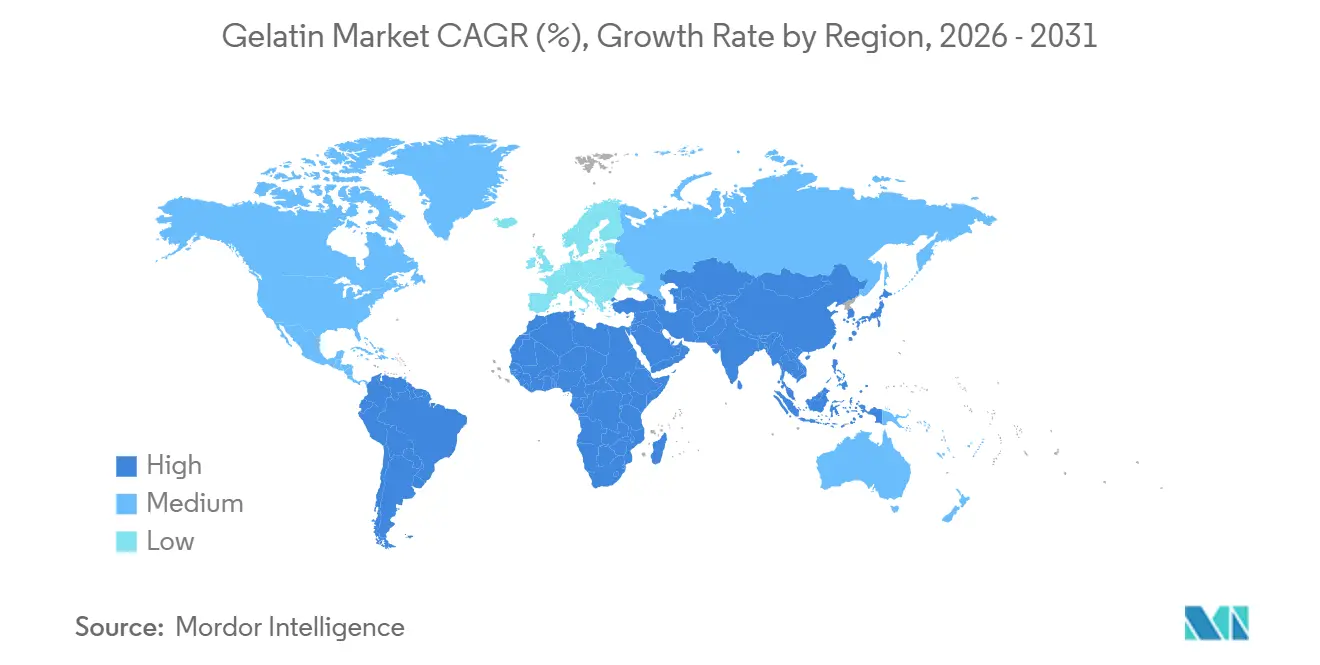
- Nach Geografie erzielte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 34,66 % und wird bis 2031 voraussichtlich mit einer CAGR von 5,67 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach funktionellen Produkten und Nutrazeutika | +1.8% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte in Extraktion und Verarbeitung | +1.2% | Europa und Nordamerika, Ausstrahlungseffekte auf Asien-Pazifik | Langfristig (≥4 Jahre) |
| Präferenz für Clean-Label und natürliche Zutaten | +1.0% | Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Zunehmende Verwendung von Gelatine in pharmazeutischen Kapseln | +1.5% | Asien-Pazifik als Kernmarkt, Expansion in Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum von Convenience- und verzehrfertigen Lebensmittelprodukten | +0.9% | Asien-Pazifik und Südamerika | Kurzfristig (≤2 Jahre) |
| Anpassung von Gelatinegüten für Endanwendungen | +0.7% | Global, angeführt von Europa und Nordamerika | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach funktionellen Produkten und Nutrazeutika
Die wachsende Nachfrage nach funktionellen Produkten und Nutrazeutika ist ein wesentlicher Treiber des Gelatinemarkts. Gelatine entwickelt sich zunehmend von einem herkömmlichen Lebensmitteltexturierungsmittel zu einem wertschöpfenden funktionellen Inhaltsstoff, der mit Trends in der präventiven Gesundheit und im Wellness-Bereich übereinstimmt. Ihr aus Kollagen gewonnenes Aminosäureprofil, das reich an Glycin, Prolin und Hydroxyprolin ist, bietet weithin anerkannte Vorteile für die Gelenkgesundheit, Knochenstärke, Muskelregeneration, Hautelastizität und Darmgesundheit, was es für nutrazeutische Formulierungen besonders geeignet macht. Dies hat zu einem verstärkten Einsatz in Nahrungsergänzungsmitteln, Gummibärchen, Kapseln, Pulvern und verzehrfertigen funktionellen Formaten geführt, bei denen Gelatine sowohl als aktive Proteinquelle als auch als Trägersystem fungiert. In nutrazeutischen Kapseln und Weichkapseln gewährleisten die hervorragenden filmbildenden Eigenschaften, die schnelle Auflösung und die hohe Bioverfügbarkeit von Gelatine eine effiziente Nährstoffaufnahme, was ihre Bevorzugung gegenüber alternativen Verkapselungsmaterialien stärkt. Darüber hinaus stärken die Vielseitigkeit von Gelatine bei der Formulierung, die Kompatibilität mit verschiedenen Wirkstoffen sowie die Fähigkeit, Clean-Label- und Nachhaltigkeitsanforderungen zu erfüllen, ihre Position als bevorzugte Wahl in der Nutrazeutikaindustrie.
Technologische Fortschritte in Extraktion und Verarbeitung
Technologische Fortschritte in Extraktion und Verarbeitung sind ein bedeutender Treiber des Gelatinemarkts. Kontinuierliche Innovationen haben die Ausbeute, die funktionale Leistung, die Konsistenz und die Anwendungsvielseitigkeit von Gelatine in verschiedenen Endverbraucherbranchen verbessert. Verbesserungen bei kontrollierten Säure- und Alkalivorbehandlungsverfahren, der enzymatischen Hydrolyse und der Präzisionsfiltration haben es den Herstellern ermöglicht, Gelatine mit gleichmäßigerer Bloomstärke, Viskosität, Klarheit und thermischer Stabilität herzustellen, die den zunehmend strengen Anforderungen von Lebensmittel-, Pharma- und biomedizinischen Anwendungen gerecht wird. Fortschrittliche Verarbeitungstechnologien ermöglichen auch eine engere Kontrolle der Molekulargewichtsverteilung und erleichtern die Entwicklung anwendungsspezifischer Gelatinegüten. Aus Produktionsperspektive haben Automatisierung, Echtzeit-Qualitätsüberwachung und verbesserte Reinigungssysteme Kontaminationsrisiken reduziert und gleichzeitig die Rückverfolgbarkeit und Chargen-zu-Chargen-Konsistenz verbessert – kritische Faktoren für pharmazeutische und medizinische Gelatinegüten. Diese technologischen Fortschritte haben auch die effiziente Nutzung verschiedener Rohstoffe ermöglicht, die Produktdifferenzierung unterstützt und die Einhaltung regulatorischer Anforderungen in verschiedenen Regionen sichergestellt.
Präferenz für Clean-Label und natürliche Zutaten
Die Präferenz für Clean-Label und natürliche Zutaten ist ein bedeutender Treiber des Gelatinemarkts. Hersteller in der Lebensmittel-, Nutrazeutika- und Körperpflegebranche konzentrieren sich zunehmend auf Zutaten, die erkennbar, minimal verarbeitet und von Verbrauchern als natürlich wahrgenommen werden. Gelatine profitiert von diesem Trend, da sie aus natürlichen Kollagenquellen gewonnen wird und weithin als vertraute, etikettfreundliche Alternative zu synthetischen Stabilisatoren, Verdickungsmitteln und filmbildenden Mitteln gilt. Die Clean-Label-Positionierung ist zu einem wichtigen Faktor der Produktdifferenzierung geworden, wobei Marken ihre Rezepturen überarbeiten, um künstliche Zusatzstoffe zu eliminieren und gleichzeitig Textur, Stabilität und sensorische Qualität zu erhalten – Bereiche, in denen Gelatine inhärente funktionale Vorteile bietet. Im Bereich Körperpflege und Kosmetik ist dieser Trend besonders ausgeprägt. Verbraucher assoziieren natürliche Zutaten zunehmend mit Sicherheit, Hautverträglichkeit und langfristigem Wohlbefinden, was den Einsatz von Gelatine in Hautpflege, Haarpflege, Masken und Schönheitsergänzungsmitteln fördert. Dieses Verhalten wird durch Verbraucherdaten gestützt; so betrachteten laut NSF International im Jahr 2024 74 % der Verbraucher biologische Zutaten in Körperpflegeprodukten als wichtig, was die steigende Nachfrage nach natürlich gewonnenen Komponenten unterstreicht [1].
Zunehmende Verwendung von Gelatine in pharmazeutischen Kapseln
Die zunehmende Verwendung von Gelatine in pharmazeutischen Kapseln ist ein bedeutender Treiber des Gelatinemarkts, unterstützt durch ihre wesentliche Rolle in Arzneimittelabgabesystemen. Gelatine gilt weithin als bevorzugtes Material für Hart- und Weichkapseln aufgrund ihrer hervorragenden filmbildenden Eigenschaften, mechanischen Festigkeit, vorhersehbaren Auflösung und hohen Bioverfügbarkeit. Diese Eigenschaften sind entscheidend für die Gewährleistung der Dosierungsgenauigkeit und therapeutischen Wirksamkeit. Pharmazeutische Hersteller bevorzugen Gelatinekapseln, da sie eine effiziente Verkapselung einer breiten Palette von pharmazeutischen Wirkstoffen (APIs) ermöglichen. Diese Nachfrage wird durch die etablierte regulatorische Akzeptanz von Gelatine, ihr Sicherheitsprofil und die Kompatibilität mit automatisierten Kapselabfülltechnologien weiter gestärkt, was Formulierungsrisiken reduziert und die Produktvermarktung beschleunigt. So exportierte China laut dem Büro für wirtschaftliche Komplexität im Jahr 2024 pharmazeutische Produkte im Wert von rund 12,2 Milliarden USD, was den Umfang der Kapselproduktion und der exportorientierten pharmazeutischen Fertigung unterstreicht [2]. Da kapselbasierte Darreichungsformen aufgrund ihrer Bequemlichkeit und Patientenpräferenz in der oralen Arzneimittelabgabe dominant bleiben, treibt das Wachstum der globalen pharmazeutischen Lieferkette eine anhaltende, hochvolumige Nachfrage nach Gelatine an.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Allergen- und Gesundheitssicherheitsrisiken | -0.6% | Global, akut in Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Anfälligkeit der Lieferkette | -0.9% | Global, akut in Asien-Pazifik und Südamerika | Kurzfristig (≤2 Jahre) |
| Wettbewerb durch pflanzliche und synthetische Alternativen | -1.3% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Eingeschränkte Funktionalität in bestimmten Anwendungen | -0.5% | Global, mit Schwerpunkt auf technischen Lebensmittelanwendungen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Allergen- und Gesundheitssicherheitsrisiken
Allergen- und Gesundheitssicherheitsrisiken bleiben ein bedeutendes Hemmnis für den Gelatinemarkt, angetrieben durch Bedenken hinsichtlich Quellenrückverfolgbarkeit, Krankheitsübertragung und allergenen Potenzials. Trotz Fortschritten bei Verarbeitungsstandards und strengen regulatorischen Kontrollen, die diese Risiken erheblich reduziert haben, beeinflussen überkommene Wahrnehmungen weiterhin die Akzeptanz in sensiblen Anwendungen wie Pharmazeutika, Säuglingsernährung und medizinischen Produkten, wo Sicherheitsstandards besonders streng sind. Darüber hinaus kann marine Gelatine eine Fischallergenkennzeichnung erfordern, was Herausforderungen bei der Formulierung und Verpackung für Lebensmittel- und Nutrazeutikahersteller schafft, die allergenfreie Ansprüche aufrechterhalten möchten. Diese Herausforderungen unterstreichen den dringenden Bedarf an kontinuierlicher Innovation in Verarbeitungstechnologien, der Integration fortschrittlicher Rückverfolgbarkeitssysteme und verbesserter Branchenzusammenarbeit, um Sicherheitsbedenken effektiv anzugehen, das Verbrauchervertrauen zu stärken und die Einhaltung zunehmend strenger regulatorischer Rahmenbedingungen und sich wandelnder Marktdynamiken sicherzustellen.
Anfälligkeit der Lieferkette
Die Anfälligkeit der Lieferkette stellt ein bedeutendes Hemmnis im Gelatinemarkt dar, bedingt durch die Abhängigkeit der Branche von tierischen Rohstoffen und komplexen vorgelagerten Verarbeitungsnetzwerken. Die Gelatineproduktion ist auf eine konsistente Versorgung mit Rinderhäuten, Schweinehäuten und Fischnebenerzeugnissen angewiesen, was sie sehr anfällig für Faktoren wie Tierseuchenausbrüche, Schwankungen bei Schlachtraten, regulatorische Änderungen und Verschiebungen in der Fleischverarbeitungspraxis macht. Störungen, einschließlich Tiergesundheitskrisen oder Änderungen in veterinär- und lebensmittelsicherheitsrechtlichen Vorschriften, können die Rohstoffverfügbarkeit abrupt einschränken und sich direkt auf die Gelatineproduktion, Lieferzeiten und die allgemeine Marktstabilität auswirken. Darüber hinaus schafft die geografische Konzentration von Schlachthöfen und Verarbeitungsanlagen logistische Abhängigkeiten, die die Anfälligkeit gegenüber Transportengpässen, grenzüberschreitenden Handelsbeschränkungen und regionalen Lieferkettenineffizienzen erhöhen. Diese Schwachstellen unterstreichen die entscheidende Bedeutung der Einführung diversifizierter Beschaffungsstrategien, der Verbesserung der Lieferkettentransparenz und der Nutzung technologischer Fortschritte zur Stärkung der Resilienz und Sicherstellung einer ununterbrochenen Produktion.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Marine Varianten gewinnen trotz tierischer DominanzTierische Gelatine dominierte im Jahr 2025 mit einem Marktanteil von 93,61 %, angetrieben durch ihre funktionalen Vorteile, die etablierte industrielle Abhängigkeit, die regulatorische Vertrautheit und ausgereifte Lieferketten. Tierische Gelatine bietet überlegene Gelierstärke, Thermoreversibilität, filmbildende Fähigkeit, Emulgierung und kontrollierte Schmelzeigenschaften im Mund. Diese Eigenschaften sind für pflanzliche oder synthetische Alternativen im großen Maßstab schwer zu replizieren. Solche funktionalen Vorteile sind besonders kritisch in pharmazeutischen Anwendungen, wo präzise Auflösungsraten, mechanische Festigkeit und Bioverfügbarkeit unerlässlich sind, was tierische Gelatine als Industriestandard positioniert. Darüber hinaus festigen ihre weitverbreitete Verfügbarkeit, Kosteneffizienz und Anpassungsfähigkeit in verschiedenen Anwendungen ihre Dominanz in verschiedenen Endverbraucherbranchen. Das Segment profitiert auch von seiner langjährigen Akzeptanz in Lebensmittel- und Getränkeanwendungen, wo seine einzigartigen texturierenden und stabilisierenden Eigenschaften unverzichtbar sind.
Marine Gelatine, die bis 2031 voraussichtlich mit einer CAGR von 7,54 % wachsen wird, gewinnt aufgrund ihrer einzigartigen Beschaffungsvorteile, regulatorischen Akzeptanz in sensiblen Märkten und zunehmenden Einführung in hochwertigen Anwendungen an Bedeutung. Obwohl sie derzeit einen kleineren Marktanteil im Vergleich zu tierischer Gelatine hält, wird das Segment durch einen wachsenden Fokus auf Nachhaltigkeit und Nebenproduktnutzung unterstützt. Marine Gelatine nutzt Abfallströme aus der Meeresfrüchteverarbeitungsindustrie und steht damit im Einklang mit den Prinzipien der Kreislaufwirtschaft. Darüber hinaus verbessern ihre geringere Allergenität, Kompatibilität mit Ernährungseinschränkungen wie Halal- und Koscher-Zertifizierungen sowie das Potenzial für Innovationen in Premium-Anwendungen ihre Attraktivität in Nischen-, aber wachsenden Verbrauchersegmenten. Die steigende Nachfrage nach Clean-Label- und umweltfreundlichen Produkten stärkt die Wachstumsaussichten von mariner Gelatine auf dem globalen Markt weiter.
Nach Anwendung:
Lebensmitteldominanz verdeckt den Aufschwung in der KosmetikLebensmittel- und Getränkeanwendungen machten im Jahr 2025 85,12 % des Gelatineverbrauchs aus, was die wesentliche Rolle von Gelatine sowohl in Mainstream- als auch in Speziallebensmittelformulierungen unterstreicht. Ihre Dominanz in diesem Segment ist auf ihre multifunktionalen Eigenschaften zurückzuführen, darunter Gelieren, Verdicken, Stabilisieren, Emulgieren und Schäumen. Diese Eigenschaften sind schwer zu replizieren, ohne die Produktqualität zu beeinträchtigen. In Süßwaren wie Gummibärchen, Gelees, Marshmallows und Kaubonbons verleiht Gelatine Elastizität, Kaubarkeit, Klarheit und eine Schmelztextur im Mund, die für die Produktidentität und Verbraucherzufriedenheit entscheidend sind. Darüber hinaus verbessern die Kompatibilität von Gelatine mit Clean-Label-Trends und ihr natürlicher Ursprung ihre Attraktivität in der Lebensmittel- und Getränkeindustrie.
Das Segment Körperpflege und Kosmetik wird bis 2031 voraussichtlich mit einer CAGR von 6,35 % wachsen. Gelatine wird in diesem Sektor zunehmend für ihre filmbildenden, feuchtigkeitsspeichernden, texturverbessernden und konditionierenden Eigenschaften eingesetzt, was sie für Hautpflegecremes, Gesichtsmasken, Haarpflegeprodukte und Nagelbehandlungen geeignet macht. Ihr aus Kollagen gewonnenes Aminosäureprofil unterstützt Ansprüche im Zusammenhang mit Hautelastizität, Hydratation, Haarstärke und Anti-Aging-Vorteilen, was mit dem globalen Trend zu funktioneller Schönheit und Beauty-from-within-Konzepten übereinstimmt. Dieses Wachstum wird durch das zunehmende Verbraucherinteresse an Premium- und routinemäßigen Körperpflegeprodukten, insbesondere in entwickelten Märkten, weiter unterstützt. So erreichte laut dem Statistischen Amt des Vereinigten Königreichs die Verbraucherausgaben für Körperpflege im Vereinigten Königreich im Jahr 2024 rund 41,9 Milliarden GBP, was die robuste und anhaltende Nachfrage in einem wichtigen reifen Markt unterstreicht [3]. Darüber hinaus treibt die steigende Präferenz für nachhaltige und ethisch beschaffte Zutaten in der Kosmetik Innovationen voran und erweitert die Anwendungen von Gelatine in diesem Segment.

Geografische Analyse
APAC-Gelatinemarkt
Im Jahr 2025 entfiel auf den asiatisch-pazifischen Raum ein Anteil von 34,66 % am Gelatineumsatz, und es wird prognostiziert, dass dieser bis 2031 mit einer CAGR von 5,67 % wachsen wird, womit sich die Region als einflussreichster regionaler Markt etabliert. Diese Dominanz ist auf die großflächigen Fertigungskapazitäten der Region, die vielfältigen Anwendungen und das exportorientierte pharmazeutische Ökosystem zurückzuführen. China spielt eine zentrale Rolle mit seiner umfangreichen Produktion von Hart- und Weichgelatinekapseln, die sowohl den inländischen als auch den internationalen Pharmamärkten zugutekommen. Dies wird durch fortgeschrittenes technisches Know-how und standardisierte Produktionsprozesse unterstützt. Darüber hinaus entwickelt sich Indien aufgrund der raschen Expansion von Nahrungsergänzungsmitteln, Nahrungsergänzungspräparaten und funktionellen Lebensmitteln zu einem bedeutenden Wachstumstreiber, wobei Gelatine in großem Umfang in Kapseln, Gummibärchen und proteinangereicherten Formulierungen eingesetzt wird.
Europäischer Gelatinemarkt
Europa festigt seine Position als wichtiger Gelatinemarkt, angetrieben durch seine robuste Pharma-, Biomedizin- und Premium-Lebensmittelindustrie. Die Region weist eine hohe Nutzung von Gelatine in Kapseln, Medizinprodukten, Wundversorgung und Spezialernährung auf, unterstützt durch strenge Qualitätsstandards, die die Sicherheit und Leistungsfähigkeit von Gelatine unterstreichen. Europa ist auch führend bei der Entwicklung von meeresbasierten und Spezialgelatinen, die diätetischen, religiösen und Nachhaltigkeitsanforderungen gerecht werden. Darüber hinaus wächst die Nachfrage nach Gelatine in hochwertiger Süßwaren, Milchdesserts und Clean-Label-Lebensmittelformulierungen weiter. Diese Kombination aus regulatorischer Konformität, innovationsgetriebener Nachfrage und Premium-Anwendungen stärkt Europas Rolle als hochwertiger Gelatinemarkt.
Gelatinemarkt in Amerika und MEA
Nordamerika, Südamerika sowie der Nahe Osten und Afrika (MEA) tragen gemeinsam zum Wachstum des Gelatinemarktes durch anwendungsspezifische Nachfrage nach pharmazeutischen Kapseln und funktionellen Lebensmitteln bei. Dieses Wachstum wird durch laufende Produktinnovationen und das wachsende Verbraucherinteresse an Protein- und Wellnesslösungen unterstützt. Südamerika profitiert von seiner starken Viehwirtschaft, die eine stetige Versorgung mit Rohstoffen für die Gelatineproduktion sicherstellt und deren Einsatz in der Lebensmittelverarbeitung und Pharmaindustrie unterstützt. Im Nahen Osten und Afrika wird die schrittweise Marktexpansion durch die steigende Nachfrage nach Halal-konformer Gelatine, pharmazeutischen Formulierungen und verpackten Lebensmitteln vorangetrieben, insbesondere in den Golfstaaten und städtischen afrikanischen Märkten.
Wettbewerbslandschaft
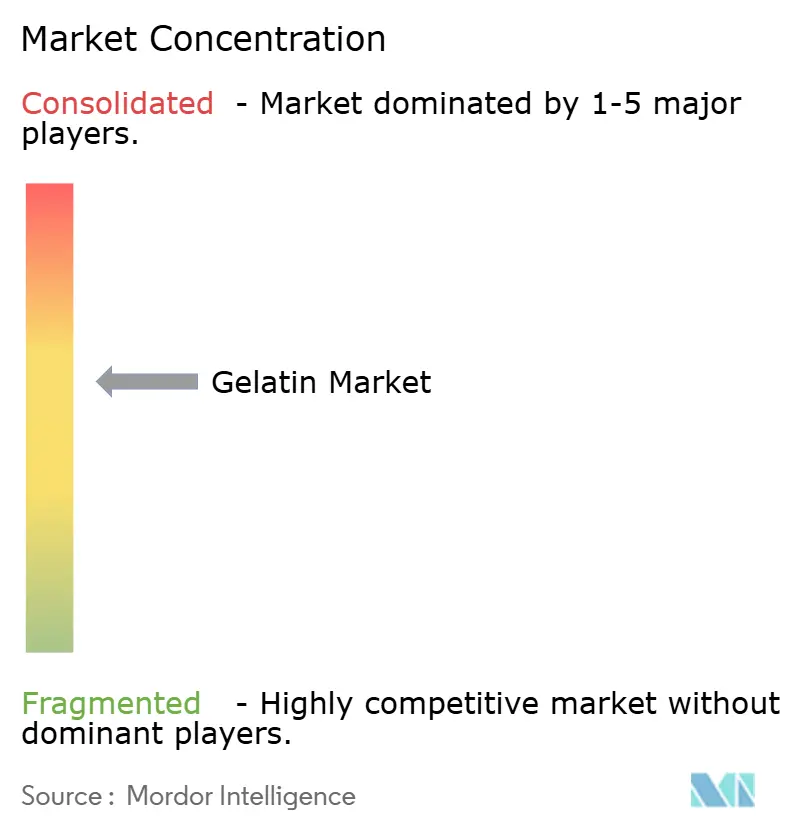
Der Gelatinemarkt ist mäßig konzentriert, wobei eine begrenzte Anzahl großer, vertikal integrierter Hersteller die Landschaft dominiert. Diese Unternehmen verfügen über starke technologische Fähigkeiten und umfangreiche globale Vertriebsnetzwerke. Zu den wichtigsten Marktteilnehmern gehören Darling Ingredients Inc., Gelita AG, Nitta Gelatin NA Inc., SAS Gelatines Weishardt und Italgelatine SpA. Ihr Wettbewerbsvorteil ergibt sich aus langjährigen Kundenbeziehungen in Lebensmittel-, Pharma-, Nutrazeutika- und biomedizinischen Anwendungen, kombiniert mit tiefem Formulierungs-Know-how und konsistenter Qualitätssicherung. Diese Faktoren schaffen erhebliche Markteintrittsbarrieren für neue Wettbewerber.
Vertikale Integration ist die primäre Wettbewerbsstrategie im Gelatinemarkt. Führende Hersteller konzentrieren sich auf die Kontrolle der vorgelagerten Rohstoffbeschaffung, um Herausforderungen wie Preisvolatilität, Qualitätsinkonsistenzen und Versorgungsunterbrechungen im Zusammenhang mit Rinderhäuten und Schweinehäuten zu begegnen. Durch die Integration von Prozessen wie der Beschaffung von Schlachthofnebenprodukten, der Verarbeitung und der nachgelagerten Gelatineherstellung stellen Unternehmen Rückverfolgbarkeit, regulatorische Compliance und stabile Eingangsverfügbarkeit sicher. Diese Faktoren sind besonders kritisch für die Herstellung von pharmazeutischer und medizinischer Gelatine. Diese Strategie ermöglicht es den Herstellern auch, Kostenstrukturen zu optimieren, konsistente Bloomstärke und funktionale Leistung aufrechtzuerhalten und kundenspezifische Anforderungen effizient zu erfüllen. Folglich profitieren vertikal integrierte Akteure von stärkerer Verhandlungsmacht und größerer operativer Resilienz im Vergleich zu kleineren, nicht integrierten Produzenten.
Weißfleckenmöglichkeiten entstehen bei der Premiumisierung von mariner Gelatine und bieten einen strategischen Wachstumspfad innerhalb der Wettbewerbslandschaft. Während tierische Gelatine weiterhin dominiert, treibt die steigende Nachfrage nach Halal-, Koscher-, allergenempfindlichen und nachhaltigkeitsorientierten Zutaten das Interesse an marinen Gelatineprodukten an. Premium-Angebote zeichnen sich durch erhöhte Reinheit, verbesserte sensorische Eigenschaften, Rückverfolgbarkeit zu nachhaltigen Fischereien und Eignung für hochwertige Anwendungen wie Nutrazeutika, Kosmetika und biomedizinische Verwendungen aus. Unternehmen, die in fortschrittliche marine Extraktionstechnologien, Markenbildung und anwendungsspezifische Innovationen investieren, sind gut positioniert, um zusätzlichen Wert zu erschließen.
Führende Unternehmen der Gelatinebranche
-
Darling Ingredients Inc.
-
Gelita AG
-
Nitta Gelatin NA Inc.
-
SAS Gelatines Weishardt
-
Italgelatine SpA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gelatinemarkt Unternehmen in diesem Bericht
- Darling Ingredients Inc.
- Gelita AG
- Nitta Gelatin NA Inc.
- SAS Gelatines Weishardt
- Italgelatine SpA
- PB Leiner (Tessenderlo Group)
- Gelnex
- Rousselot (Part of Darling)
- Nippi Inc.
- Jellice Pioneer
- Asahi Gelatine Industrial
- Sterling Biotech
- Trobas Gelatine
- Halavet Gida
- Lapi Gelatine
- Foodchem International
- Kenney & Ross
- Sammi Industrial
- GELCO
- Raymon Patel Gelatine
Neueste Industrielle Entwicklungen in Gelatinemarkt
- Dezember 2025: Gelken hat umfangreiche Produktionsverbesserungen durchgeführt, um eine konsistente Versorgung mit hochwertiger Fischgelatine und Rindergelatine zu gewährleisten. Diese Verbesserungen sind darauf ausgelegt, die Verbrauchersicherheit zu wahren und die Zutatenintegrität für internationale Produkteinführungen aufrechtzuerhalten.
- Mai 2025: Darling Ingredients Inc. gab die Unterzeichnung eines unverbindlichen Term Sheets mit der Tessenderlo Group bekannt, um die Kollagen- und Gelatinesegmente ihrer Unternehmen in eine neue Einheit namens Nextida zu fusionieren, ohne dass eine Barzahlung oder anfängliche Investition einer der beiden Parteien erforderlich ist.
- September 2024: Gelita präsentierte seine neuen Marken auf der CPHI Mailand und stellte sein fortschrittliches Portfolio zur kontrollierten Freisetzung von Leistungsprodukten vor, die speziell für überlegene Weichkapseln entwickelt wurden.
- Mai 2024: Nitta Gelatin initiierte ein Projekt in Kochi, Kerala, zur Errichtung einer neuen Kollagenpeptidanlage, die auf die wachsende globale Nachfrage nach Gesundheitszutaten ausgerichtet ist.
Umfang des globalen Gelatinemarkts Berichts
Gelatine ist ein natürliches, wasserlösliches Protein, das durch partielle Hydrolyse von Kollagen gewonnen wird, das hauptsächlich aus tierischen Bindegeweben stammt. Der Gelatinemarkt ist nach Form, Anwendung und Geografie segmentiert. Nach Form ist der Markt in tierisch und marin segmentiert. Nach Anwendung ist der Markt in Körperpflege und Kosmetik, Lebensmittel und Getränke, Nahrungsergänzungsmittel, Pharmazeutika und Sonstige segmentiert. Lebensmittel und Getränke sind weiter in Backwaren, Getränke, Süßwaren, Milch- und Milchalternativprodukte, verzehrfertige/kochfertige Lebensmittelprodukte und Sonstige unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika und den Nahen Osten und Afrika segmentiert. Der Bericht liefert Marktgröße und Prognosen sowohl in Wert (USD) als auch in Volumen (Tonnen) für alle genannten Segmente.
Segmentierungsübersicht
| Tierisch |
| Marin |
| Körperpflege und Kosmetik | |
| Lebensmittel und Getränke | Backwaren |
| Getränke | |
| Süßwaren | |
| Milch- und Milchalternativprodukte | |
| Verzehrfertige/Kochfertige Lebensmittelprodukte | |
| Sonstige | |
| Nahrungsergänzungsmittel | |
| Pharmazeutika | |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Form | Tierisch | |
| Marin | ||
| Nach Anwendung | Körperpflege und Kosmetik | |
| Lebensmittel und Getränke | Backwaren | |
| Getränke | ||
| Süßwaren | ||
| Milch- und Milchalternativprodukte | ||
| Verzehrfertige/Kochfertige Lebensmittelprodukte | ||
| Sonstige | ||
| Nahrungsergänzungsmittel | ||
| Pharmazeutika | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Marktdefinition
- Endverbraucher - Der Markt für Proteinzutaten funktioniert auf B2B-Basis. Lebensmittel-, Getränke-, Nahrungsergänzungsmittel-, Tierfutter- sowie Körperpflege- und Kosmetikhersteller gelten als Endverbraucher im untersuchten Markt. Der Umfang schließt Hersteller aus, die flüssige/trockene Molke kaufen, um sie als Bindemittel, Verdickungsmittel oder für andere Nicht-Protein-Anwendungen zu verwenden.
- Durchdringungsrate - Die Durchdringungsrate ist definiert als der prozentuale Anteil des proteinangereicherten Endverbrauchermarktvolumens am gesamten Endverbrauchermarktvolumen.
- Durchschnittlicher Proteingehalt - Der durchschnittliche Proteingehalt ist der durchschnittliche Proteingehalt pro 100 g Produkt, der von allen im Rahmen dieses Berichts berücksichtigten Endverbraucherunternehmen hergestellt wird.
- Endverbrauchermarktvolumen - Das Endverbrauchermarktvolumen ist das konsolidierte Volumen aller Arten und Formen von Endverbraucherprodukten im jeweiligen Land oder der jeweiligen Region.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Alpha-Lactalbumin (α-Lactalbumin) | Es ist ein Protein, das die Produktion von Laktose in der Milch fast aller Säugetierarten reguliert. |
| Aminosäure | Es ist eine organische Verbindung, die sowohl Amino- als auch Carbonsäurefunktionsgruppen enthält, die für die Synthese von Körperprotein und anderen wichtigen stickstoffhaltigen Verbindungen wie Kreatin, Peptidhormonen und einigen Neurotransmittern erforderlich sind. |
| Blanchieren | Es ist der Prozess des kurzen Erhitzens von Gemüse mit Dampf oder kochendem Wasser. |
| BRC | British Retail Consortium |
| Brotverbesserer | Es ist eine mehlbasierte Mischung aus mehreren Komponenten mit spezifischen funktionalen Eigenschaften, die darauf ausgelegt sind, die Teigeigenschaften zu modifizieren und dem Brot Qualitätsmerkmale zu verleihen. |
| BSF | Schwarze Soldatenfliege |
| Kaseinat | Es ist eine Substanz, die durch Zugabe einer Base zu Säurekasein, einem Kaseinderivat, hergestellt wird. |
| Zöliakie | Zöliakie ist eine Immunreaktion auf den Verzehr von Gluten, einem Protein, das in Weizen, Gerste und Roggen vorkommt. |
| Kolostrum | Es ist eine milchige Flüssigkeit, die von Säugetieren kurz nach der Geburt abgesondert wird, bevor die Muttermilchproduktion beginnt. |
| Konzentrat | Es ist die am wenigsten verarbeitete Form von Protein und hat einen Proteingehalt von 40–90 Gewichtsprozent. |
| Trockene Proteinbasis | Es bezieht sich auf den Prozentsatz des „reinen Proteins” in einem Nahrungsergänzungsmittel, nachdem das darin enthaltene Wasser durch Hitze vollständig entfernt wurde. |
| Trockenmolke | Es ist das Produkt, das durch Trocknung frischer Molke entsteht, die pasteurisiert wurde und der kein Konservierungsmittel zugesetzt wurde. |
| Eiprotein | Es ist eine Mischung aus einzelnen Proteinen, darunter Ovalbumin, Ovomucoid, Ovoglobulin, Conalbumin, Vitellin und Vitellenin. |
| Emulgator | Es ist ein Lebensmittelzusatzstoff, der das Mischen von Lebensmitteln erleichtert, die nicht miteinander mischbar sind, wie Öl und Wasser. |
| Anreicherung | Es ist die gezielte Zugabe von Mikronährstoffen, die von Natur aus nicht in ihnen enthalten sind oder die bei der Verarbeitung verloren gehen, um den Nährwert eines Lebensmittelprodukts zu verbessern. |
| ERS | Wirtschaftsforschungsdienst des USDA |
| Extrusion | Es ist der Prozess, bei dem weiche gemischte Zutaten durch eine Öffnung in einer perforierten Platte oder Düse gepresst werden, die so gestaltet ist, dass die gewünschte Form entsteht. Das extrudierte Lebensmittel wird dann durch Klingen auf eine bestimmte Größe geschnitten. |
| Fava | Auch als Faba bekannt, ist es ein anderes Wort für gelbe Schälerbsen. |
| FDA | Lebensmittel- und Arzneimittelbehörde |
| Flocken | Es ist ein Prozess, bei dem typischerweise ein Getreide (wie Mais, Weizen oder Reis) zu Grieß zerkleinert, mit Aromen und Sirupen gekocht und dann zwischen gekühlten Walzen zu Flocken gepresst wird. |
| Schaumbildner | Es ist ein Lebensmittelinhaltsstoff, der es ermöglicht, eine gleichmäßige Dispersion einer gasförmigen Phase in einem flüssigen oder festen Lebensmittel zu bilden oder aufrechtzuerhalten. |
| Gastronomie | Es bezieht sich auf den Teil der Lebensmittelbranche, der Unternehmen, Institutionen und Firmen umfasst, die Mahlzeiten außer Haus zubereiten. Dazu gehören Restaurants, Schul- und Krankenhausmensen, Cateringunternehmen und viele andere Formate. |
| FSANZ | Lebensmittelstandards Australien Neuseeland |
| FSIS | Lebensmittelsicherheits- und Inspektionsdienst |
| FSSAI | Lebensmittelsicherheits- und Standardbehörde Indiens |
| Geliermittel | Es ist ein Inhaltsstoff, der als Stabilisator und Verdickungsmittel fungiert, um durch die Bildung von Gel eine Verdickung ohne Steifheit zu bewirken. |
| GHG | Treibhausgas |
| Gluten | Es ist eine Familie von Proteinen, die in Getreide vorkommt, darunter Weizen, Roggen, Dinkel und Gerste. |
| Hanf | Es ist eine botanische Klasse von Cannabis sativa-Sorten, die speziell für industrielle oder medizinische Zwecke angebaut werden. |
| Hydrolysat | Es ist eine Form von Protein, die durch Einwirkung von Enzymen hergestellt wird, die die Bindungen zwischen den Aminosäuren des Proteins teilweise aufbrechen und große, komplizierte Proteine in kleinere Stücke zerlegen können. Seine Verarbeitung macht es leichter und schneller verdaulich. |
| Hypoallergen | Es bezieht sich auf eine Substanz, die weniger allergische Reaktionen hervorruft. |
| Isolat | Es ist die reinste und am stärksten verarbeitete Form von Protein, die einer Trennung unterzogen wurde, um eine reine Proteinfraktion zu erhalten. Es enthält typischerweise ≥ 90 Gewichtsprozent Protein. |
| Keratin | Es ist ein Protein, das zur Bildung von Haaren, Nägeln und der äußeren Hautschicht beiträgt. |
| Lactalbumin | Es ist das in der Milch enthaltene Albumin, das aus Molke gewonnen wird. |
| Lactoferrin | Es ist ein eisenbindendes Glykoprotein, das in der Milch der meisten Säugetiere vorkommt. |
| Lupine | Es sind die gelben Hülsenfruchtsamen der Gattung Lupinus. |
| Millennial | Auch als Generation Y oder Gen Y bekannt, bezeichnet es die Menschen, die zwischen 1981 und 1996 geboren wurden. |
| Monogastrisch | Es bezieht sich auf ein Tier mit einem einkammerigen Magen. Beispiele für Monogastrier sind Menschen, Geflügel, Schweine, Pferde, Kaninchen, Hunde und Katzen. Die meisten Monogastrier sind im Allgemeinen nicht in der Lage, viel zellulosehaltiges Futtermaterial wie Gräser zu verdauen. |
| MPC | Milchproteinkonzentrat |
| MPI | Milchproteinisolat |
| MSPI | Methyliertes Sojaproteinisolat |
| Mykoprotein | Mykoprotein ist eine Form von Einzellerprotein, auch als Pilzprotein bekannt, das aus Pilzen für den menschlichen Verzehr gewonnen wird. |
| Nutrikosmetics | Es ist eine Kategorie von Produkten und Inhaltsstoffen, die als Nahrungsergänzungsmittel wirken, um die natürliche Schönheit von Haut, Nägeln und Haaren zu pflegen. |
| Osteoporose | Es ist ein medizinischer Zustand, bei dem die Knochen durch Gewebeverlust brüchig und zerbrechlich werden, typischerweise als Folge von Hormonveränderungen oder einem Mangel an Kalzium oder Vitamin D. |
| PDCAAS | Der proteinverdauungskorrigierte Aminosäure-Score (PDCAAS) ist eine Methode zur Bewertung der Qualität eines Proteins auf der Grundlage sowohl der Aminosäureanforderungen des Menschen als auch seiner Fähigkeit, es zu verdauen. |
| Pro-Kopf-Verbrauch von tierischem Protein | Es ist die durchschnittliche Menge an tierischem Protein (wie Milch, Molke, Gelatine, Kollagen und Eiproteine), die für jede Person in einer tatsächlichen Bevölkerung zum Verzehr verfügbar ist. |
| Pro-Kopf-Verbrauch von pflanzlichem Protein | Es ist die durchschnittliche Menge an pflanzlichem Protein (wie Soja-, Weizen-, Erbsen-, Hafer- und Hanfproteine), die für jede Person in einer tatsächlichen Bevölkerung zum Verzehr verfügbar ist. |
| Quorn | Es ist ein mikrobielles Protein, das unter Verwendung von Mykoprotein als Zutat hergestellt wird, bei dem die Pilzkultur getrocknet und mit Eialbumin oder Kartoffelprotein gemischt wird, das als Bindemittel wirkt, und dann in der Textur angepasst und in verschiedene Formen gepresst wird. |
| Kochfertig (RTC) | Es bezieht sich auf Lebensmittelprodukte, die alle Zutaten enthalten, bei denen jedoch eine gewisse Zubereitung oder ein Kochvorgang gemäß den Anweisungen auf der Verpackung erforderlich ist. |
| Verzehrfertig (RTE) | Es bezieht sich auf ein Lebensmittelprodukt, das im Voraus zubereitet oder gekocht wurde und vor dem Verzehr keine weitere Zubereitung oder Kochvorgang erfordert. |
| RTD | Trinkfertig |
| RTS | Servierfertig |
| Gesättigtes Fett | Es ist eine Art Fett, bei dem die Fettsäureketten ausschließlich Einfachbindungen aufweisen. Es gilt allgemein als ungesund. |
| Wurst | Es ist ein Fleischprodukt aus fein gehacktem und gewürztem Fleisch, das frisch, geräuchert oder gepökelt sein kann und in der Regel in eine Hülle gefüllt wird. |
| Seitan | Es ist ein pflanzlicher Fleischersatz aus Weizengluten. |
| Weichkapsel | Es ist eine gelatinebasierte Kapsel mit flüssiger Füllung. |
| SPC | Sojaproteinkonzentrat |
| SPI | Sojaproteinisolat |
| Spirulina | Es ist eine Biomasse aus Cyanobakterien, die von Menschen und Tieren verzehrt werden kann. |
| Stabilisator | Es ist ein Inhaltsstoff, der Lebensmittelprodukten zugesetzt wird, um ihre ursprüngliche Textur sowie ihre physikalischen und chemischen Eigenschaften zu erhalten oder zu verbessern. |
| Supplementierung | Es ist der Konsum oder die Bereitstellung von konzentrierten Quellen von Nährstoffen oder anderen Substanzen, die dazu bestimmt sind, Nährstoffe in der Ernährung zu ergänzen und Nährstoffmängel zu beheben. |
| Texturierungsmittel | Es ist eine spezifische Art von Lebensmittelinhaltsstoff, der verwendet wird, um das Mundgefühl und die Textur von Lebensmittel- und Getränkeprodukten zu kontrollieren und zu verändern. |
| Verdickungsmittel | Es ist ein Inhaltsstoff, der verwendet wird, um die Viskosität einer Flüssigkeit oder eines Teigs zu erhöhen und ihn dicker zu machen, ohne seine anderen Eigenschaften wesentlich zu verändern. |
| Transfett | Auch als trans-ungesättigte Fettsäuren oder Transfettsäuren bezeichnet, ist es eine Art ungesättigtes Fett, das in kleinen Mengen natürlich in Fleisch vorkommt. |
| TSP | Texturiertes Sojaprotein |
| TVP | Texturiertes Pflanzenprotein |
| WPC | Molkenproteinkonzentrat |
| WPI | Molkenproteinisolat |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Die quantifizierbaren Schlüsselvariablen (branchenspezifische und externe) für das spezifische Produktsegment und Land werden aus einer Gruppe relevanter Variablen und Faktoren auf Basis von Desk Research und Literaturrecherche sowie primären Experteneingaben ausgewählt. Diese Variablen werden durch Regressionsmodellierung (wo erforderlich) weiter bestätigt.
- Schritt 2: Aufbau eines Marktmodells: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen aufgebaut.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von primären Forschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen


